

Малі модульні та мікро‑реактори (SMR) для енергопостачання штучного інтелекту та дата-центрів: глобальні технології, компанії та перспективи впровадження
Малі модульні та мікро-реактори підключаються безпосередньо до енергетичного стеку ШІ. Повний аналіз Pattern Nexus щодо технологій SMR, термінів та того, хто насправді забезпечить енергією наступну х…
Малі реактори, великий апетит: як СМР забезпечать енергетичний суперцикл ШІ
Від NuScale та Oklo до плаваючих станцій Росатому, це повна карта Pattern Nexus того, як малі модульні та мікро-реактори підключаться безпосередньо до мережі ШІ – хто реальний, хто є гіперболою, і коли перші електрони насправді потраплять у стійки дата-центрів.
Чому ШІ повертає ядерну енергетику на головну сцену
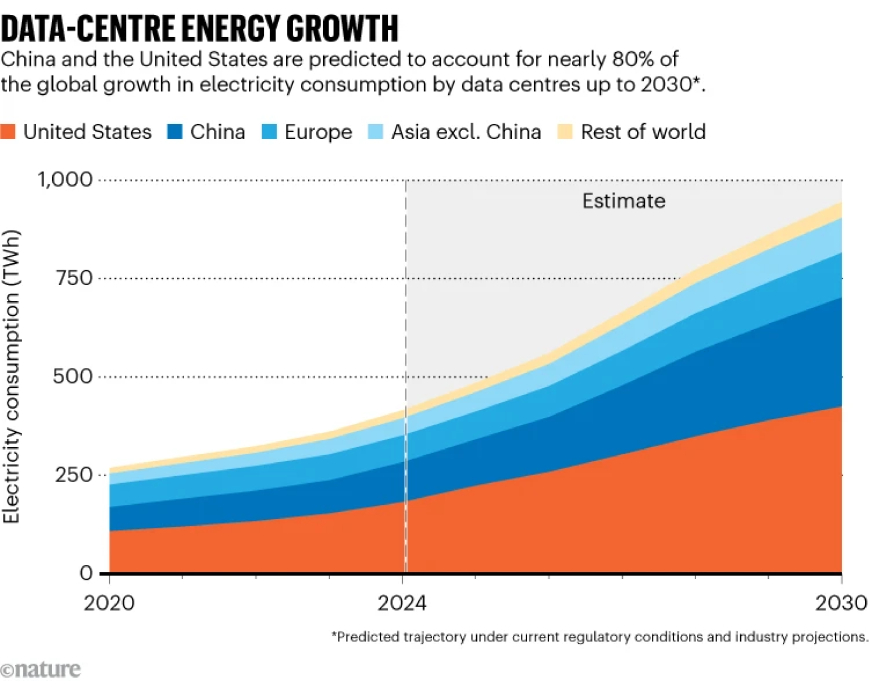
Почнімо з простої картини: навантаження ШІ та хмарні обчислення перетворюють дата-центри на електричні чорні діри. Міжнародне енергетичне агентство тепер очікує, що дата-центри споживуть приблизно 945 ТВт·год електроенергії до 2030 року – на рівні з поточним загальним споживанням електроенергії Японії. Дата-центри США самі по собі використали близько 17 ГВт потужності у 2022 році, і крива не вирівнюється; вона стає крутішою.
Ми не в світі “більше дата-центрів”; ми в світі нового класу споживачів енергії. Гіпермасштабні кампуси ШІ тихо перетворюються на свої власні енергетичні сутності – і вони не хочуть бути в залежності від проблем з енергопостачанням інших.
Якщо ви гігант ШІ, вам насправді важливі лише три речі:
- П’ять дев’яток безперервності – енергія, яка ніколи не зникає.
- Прогнозовані витрати на 20–40 років – без рулетки цін на газ.
- Оптика з низьким вмістом вуглецю – адже регулятори, ESG та громадська думка тепер також сидять у правлінні.
Ця комбінація штовхає вас у кут. Сонячна та вітрова енергія є дешевими, але переривчастими та вимогливими до землі. Великі традиційні ядерні станції повільні, дорогі та політично радіоактивні. Тож система робить те, що завжди робить: шукає модульне, фінансово життєздатне, “достатньо велике” рішення.
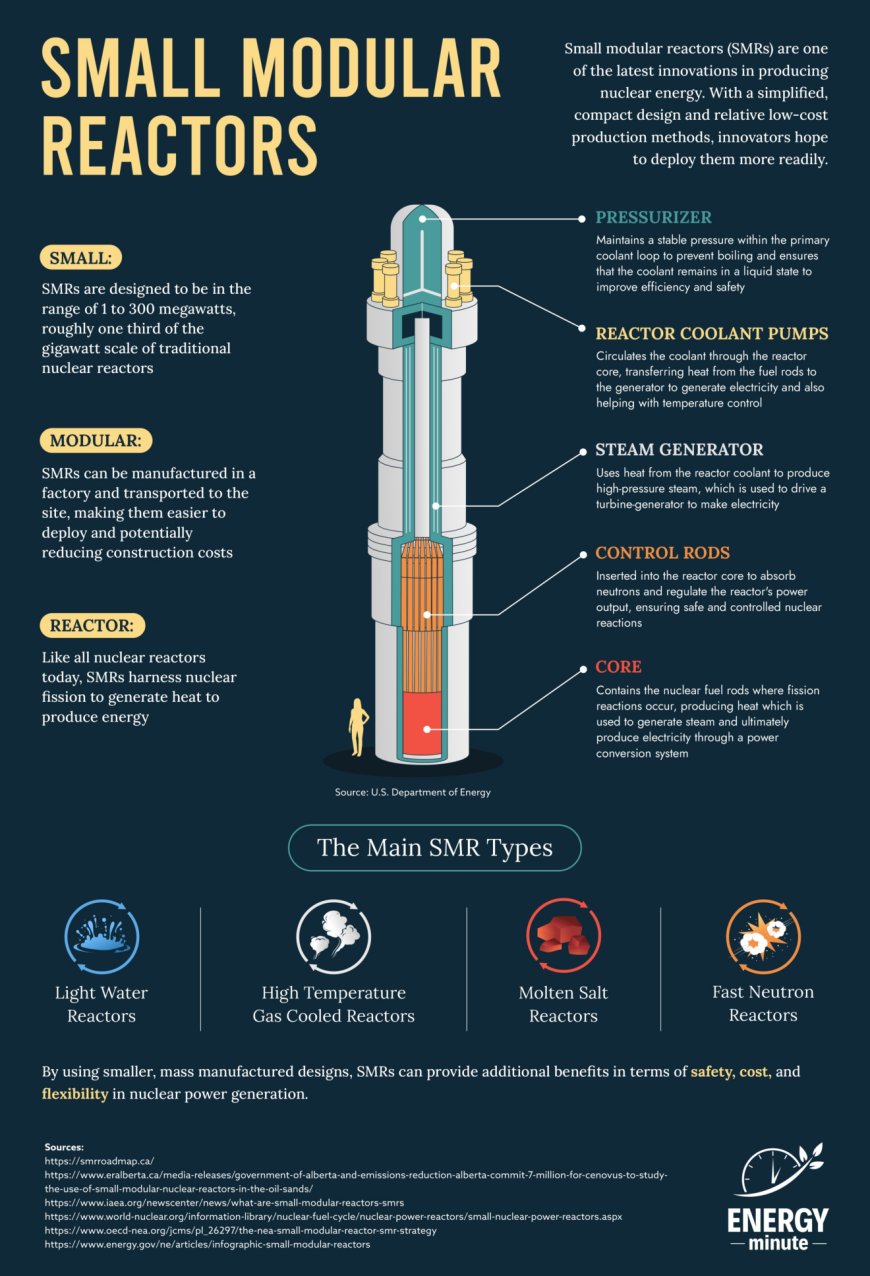
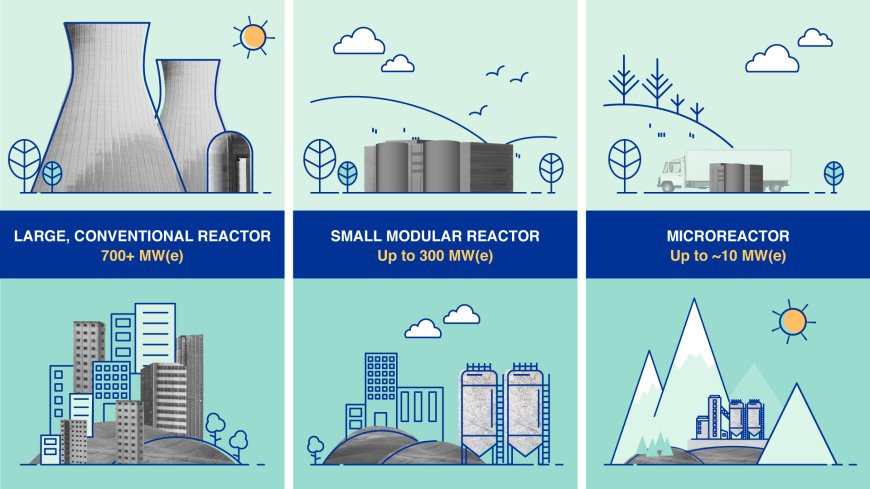
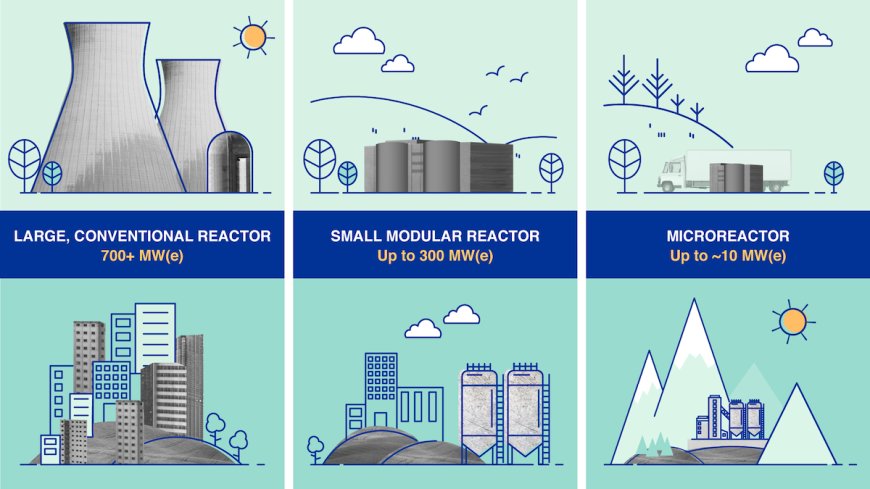
Вступайте малі модульні реактори (СМР) та мікро-реактори – ядерні енергетичні одиниці потужністю від приблизно 1 МВт до кількох сотень МВт, розроблені для того, щоб бути:
- Фабрично виготовленими, а не повністю зібраними на місці.
- Модульними, щоб ви могли додавати потужність, як блоки Lego.
- Пасивно безпечними, щоб зони виключення зменшувалися, а розміщення ставало політично простішим.
- Працювати роками між заправками – деякі проекти націлені на 6–20 років або більше.
Ця стаття є глибокою картою Pattern Nexus цього ландшафту: технології, компанії, стратегії впровадження, зв’язки між дата-центрами та ШІ, терміни, і хто насправді має значення в енергетичному стеку ШІ 2030-х років. Все нижче побудовано на основі повного дослідницького звіту – жодних деталей не пропущено, просто реорганізовано та нашаровано контекстом.
Що насправді вважається СМР або мікро-реактором
“СМР” використовується так само, як “ШІ” – часто неправильно. Під капотом ландшафт ділиться на кілька основних технологічних сімей, кожна з яких має різні профілі ризику, терміни та значення для ШІ/дата-центрів.
Легководні СМР (категорія “найшвидший шлях до так”)
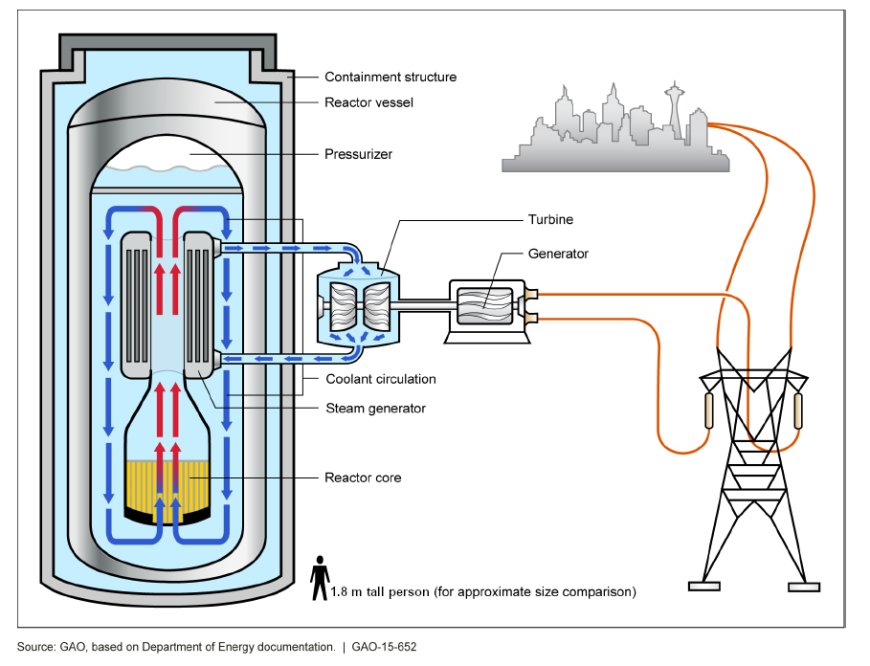
Це мініатюризовані версії звичайних реакторів з підвищеним тиском або киплячої води – та ж основна фізика, просто зменшена та модульована.
- Приклади: NuScale VOYGR (модулі 77 МВт), BWRX-300 від GE Hitachi (300 МВт), SMR від Rolls-Royce (~470 МВт), Holtec SMR-300 (300 МВт).
- Охолоджувач і паливо: Легководне, малозбагачене уран (LEU).
- Конструкторські особливості: Природна циркуляція в багатьох конструкціях (менше насосів), розміщення нижче рівня землі, велике використання пасивної безпеки.
- Чому вони важливі першими: Регулятори знають LWR. Ця знайомість означає раніше впровадження – наприкінці 2020-х для лідерів.
Реактори з високою температурою, охолоджені газом та сіллю (процесне тепло + енергія)
Ці реактори підвищують температуру і знижують тиск. Вони обмінюють водяний охолоджувач на гелій або розплавлену сіль і використовують надміцні пального, такі як TRISO.
- Приклади HTGR / FHR: Xe-100 від X-energy (80 МВт на модуль), Hermes та Hermes 2 від Kairos Power (реактори з високою температурою, охолоджені фторидною сіллю з низьким тиском).
- Паливо: Частинки TRISO або покриті паливні кульки, здатні витримувати високі температури.
- Випадок використання: Комбіноване електричне та дуже високо температурне процесне тепло (водень, хімікати, промислове тепло), яке також можна використовувати для охолодження архітектур навколо щільних AI кампусів.
Реактори з розплавленою сіллю (паливо або охолоджувач у рідкій формі)
Тут ядро буквально працює на розплавленій солі – або як саме паливо, або як основний охолоджувач. Це відкриває високу ефективність і відмінне слідування навантаженню, але за рахунок більш нових матеріалів і викликів ліцензування.
- TerraPower Natrium: швидкий реактор з натрієвим охолодженням, пов'язаний з системою теплового зберігання на основі розплавленої солі. Номінальна потужність 345 МВт, може підвищуватися до 500 МВт під час пікового попиту.
- Terrestrial Energy IMSR: рідке паливо-сіль в "інтегральному" реакторному корпусі; план розташування з двома модулями по 390 МВт, корпус замінюється приблизно кожні сім років.
- Перевага для AI: вбудоване зберігання енергії та гнучке підвищення потужності ідеально підходять для динамічних, спорадичних навантажень AI.
Швидкі реактори з свинцевим та натрієвим охолодженням (спалювання важких матеріалів)
Швидкі реактори працюють на вищих енергіях нейтронів, що дозволяє досягати високого спалювання пального та можливості споживати трансуранові відходи. Для AI/центрів обробки даних привабливість полягає не стільки в "спалюванні відходів", скільки в дуже довгих циклах пального та компактних, високопотужних одиницях.
- Newcleo: швидкі реактори з свинцевим охолодженням – демонстратор потужністю 30 МВт та комерційний дизайн на 200 МВт.
- ARC-100: реактор з натрієвим охолодженням потужністю 100 МВт, заснований на спадщині EBR-II, цикли пального більше 20 років.
- Natrium: тут також є натрієвий швидкий реактор, обгорнутий у систему зберігання на основі розплавленої солі.
Мікро-реактори та конструкції з тепловими трубками (1–20 МВт "реакторні прилади")
На найменшому масштабі ви отримуєте реактори, спроектовані як промислові прилади: одиниці потужністю 1–20 МВт, заводського виробництва, придатні для транспортування, і спроектовані для роботи протягом років без нагляду.
- Westinghouse eVinci: ~5 МВт / 13 МВт тепловий реактор з тепловими трубками; без рухомих насосів охолоджувача, інтервал заправки вісім років, установка менш ніж за 30 днів.
- Radiant Kaleidos: ~1 МВт портативний мікро-реактор, спроектований для повітряного транспортування та розгортання за кілька днів для віддалених або військових об'єктів.
- Oklo Aurora: швидкий мікро-реактор, масштабований до 75 МВт для використання в центрах обробки даних, з ~10-річними циклами пального.
- Last Energy: концепція мікро-реактора "електростанція в коробці" потужністю 20 МВт, спочатку орієнтована на Європу.
Чому SMR створені для енергетики центрів обробки даних
Коли ви накладаєте вибір дизайну SMR на енергетичні потреби AI, відповідність виявляється дивовижно тісною.
AI кампус модульний; реактор також повинен бути модульним
Гіпермасштабні кампуси не з'являються з 1 ГВт в перший день. Вони зростають у частинах – 50 МВт, 100 МВт, ще 200 МВт після того, як наступне замовлення GPU буде виконано. SMR відображають це:
- NuScale VOYGR: модулі потужністю 77 МВт до 12-пакету (924 МВт).
- GEH BWRX-300: блоки потужністю 300 МВт для промислових парків та кластерів.
- Deep Atomic MK60: одиниці потужністю 60 МВт, спеціально спроектовані для масштабування в >1 ГВт кластери центрів обробки даних з інтегрованим охолодженням.
Ризик будівництва та терміни
Традиційна ядерна історія – "10–15 років і мільярди перевищення бюджету." Розробники SMR намагаються перевернути це з:
- Фабрично виготовлені модулі замість індивідуальних будівель на місці.
- Стандартизовані дизайни на кількох майданчиках.
- Цільові вікна будівництва приблизно 24–36 місяців для провідних LWR SMR, таких як BWRX-300 та модулі NuScale.
Чи завжди це справедливо в реальності? Ми дізнаємося в демонстраційному вікні 2028–2032 років. Але з точки зору технологічного гіганта, навіть 3-4 роки будівництва для довгострокового, низьковуглецевого базового навантаження є прийнятними, якщо решта системи (мережа, дозволи, громадське прийняття) узгоджуються.
Пасивна безпека та розташування поруч з навантаженням
Багато передових дизайнів спрощують зони планування надзвичайних ситуацій, використовуючи:
- Реакторні корпуси під землею.
- Гравітаційне аварійне охолодження та природна циркуляція.
- Охолоджувачі з низьким тиском (гелій, розплавлена сіль) з дуже низьким ризиком великих викидів.
Це важливо для AI, оскільки це переміщує ядерну енергетику з "віддаленої великої станції, що постачає мережу" до "спільного базового навантаження поруч з вашим кампусом обробки даних." Уявіть собі невеликі АЕС, які ділять охоронну периметру з центрами обробки даних, а не віддалену електростанцію, яка повинна пробиватися через обмежені коридори передачі.
Довгі цикли пального та безперервність роботи
Кілька передових дизайнів рекламують цикли пального, вимірювані в роках до десятиліть:
- Реактори серії RITM-200: приблизно шість років циклів пального на плаваючих або наземних станціях.
- ARC-100: цикл пального більше 20 років на основі спадщини EBR-II.
- Мікро-реактори (eVinci, Oklo, Kaleidos): багаторазові герметичні ядра без заправки на місці.
Для операторів AI це означає дуже високі коефіцієнти потужності, мінімальну експозицію до логістики пального та контракти, які більше нагадують "довгострокову інфраструктурну ренту", ніж товарну експозицію до цін на викопне паливо.
Інтегроване охолодження та відновлення тепла
Кампуси ШІ потребують не лише енергії – їм потрібно позбавлятися тепла. MK60 компанії Deep Atomic явно інтегрує 60 МВт абсорбційний охолоджувач зі своїм реактором на 60 МВт, зменшуючи потреби у воді та електромережі для охолодження. Дизайни з високою температурою можуть живити системи охолодження з охолодженою водою або районні охолоджувальні контури, використовуючи теплові насоси.
Історія SMR + ШІ – це не просто «ядерна енергія для електрики». Це термічна архітектура. Той, хто зможе реалізувати комбінований пакет енергії та охолодження для зон ШІ потужністю 500 МВт–2 ГВт, отримає дуже лояльного клієнта на десятиліття.
Ландшафт компаній – США та Канада
США та Канада – це місця, де наразі зосереджуються більшість приватних капіталів, великих технологій та коштів Міністерства енергетики. Нижче наведено основний склад учасників – SMR, мікро-реактори та їхні шляхи до ШІ/центрів обробки даних – точно так, як викладено в дослідницькому звіті, розширеному наративом та рамками Pattern Nexus.
NuScale Power – перший SMR, сертифікований NRC
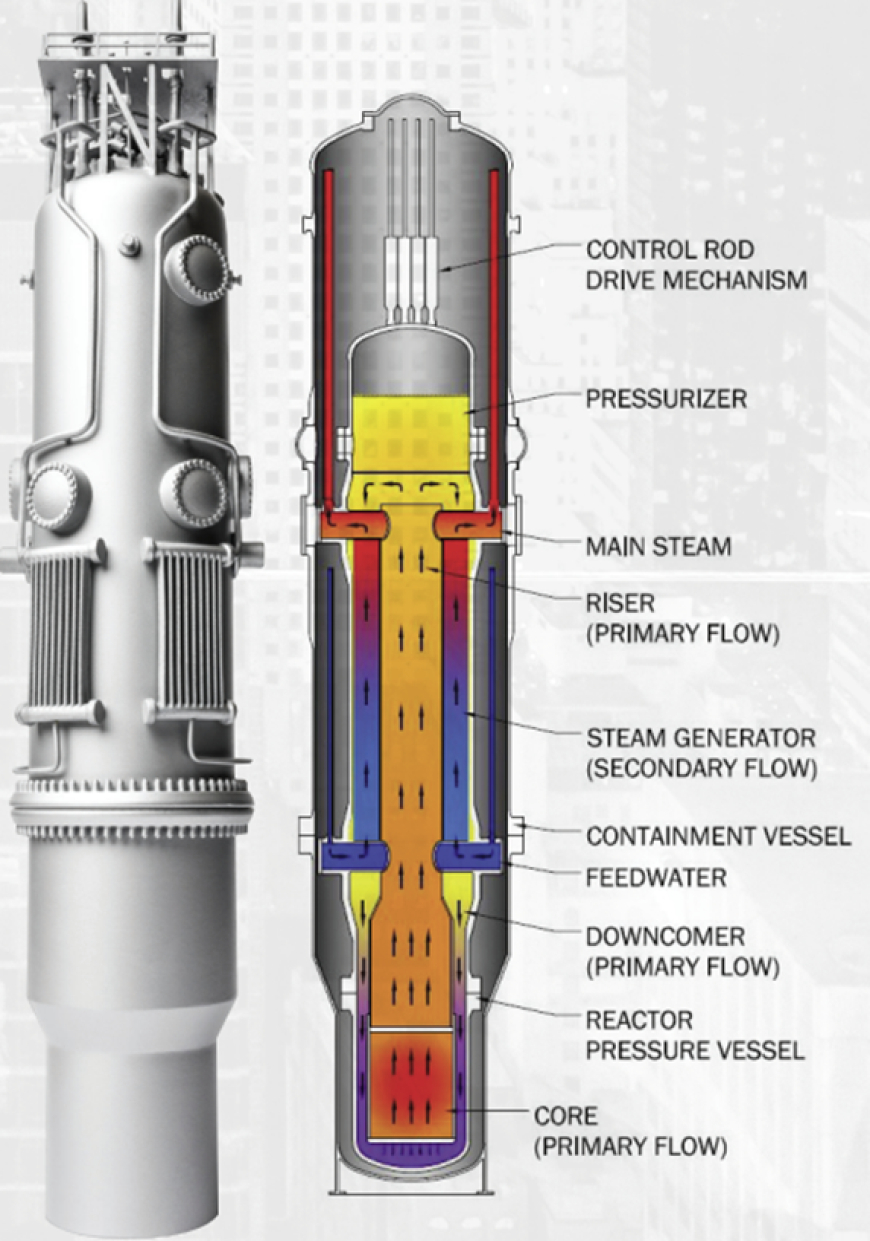
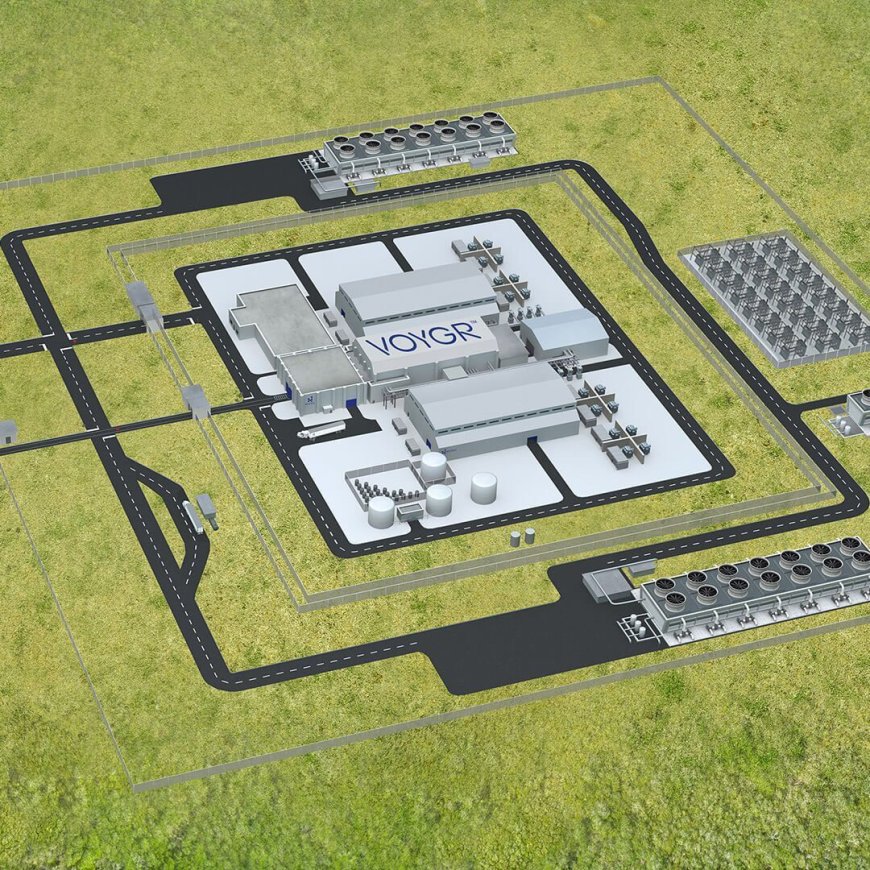
Реактор: Заводи VOYGR-6 / VOYGR-12, побудовані на основі модулів PWR потужністю 77 МВт (модернізовані з попереднього дизайну на 50 МВт). До 12 модулів об'єднуються для ~924 МВт. Природна циркуляція усуває потребу в багатьох первинних насосах, а модулі розташовані нижче рівня землі у великому басейні.
Статус та фінансування: NuScale досі є єдиним дизайном SMR, формально сертифікованим NRC США (для дизайну на 50 МВт; модернізація на 77 МВт перебуває на розгляді). В різних міжнародних угодах ведуться переговори:
- Польща (KGHM), Нова Шотландія, Гана та Румунія вивчають можливості впровадження.
- Планується перше комерційне введення в експлуатацію наприкінці 2020-х, з 2029 роком, часто згадуваним як реалістичний термін.
- Грудень 2024: залучено приблизно 227,7 мільйона доларів через виконання варрантів.
- Вересень 2025: NuScale, TVA та ENTRA1 оголошують про програму SMR на 6 ГВт на південно-сході США, використовуючи структури фінансування проектів поза балансом.
Взаємозв'язок з ШІ/центрами обробки даних: Маркетинг NuScale явно націлений на промислові парки та центри обробки даних, з часом складання заводів, що оцінюється в діапазоні 24–36 місяців, та рівневими витратами в діапазоні ~$3,000–6,000/кВт. Очікуйте ранні експерименти NuScale–ШІ приблизно у 2030 році, якщо програма TVA/ENTRA1 досягне своїх цілей.
GE Hitachi – BWRX-300 як робоча конячка LWR SMR
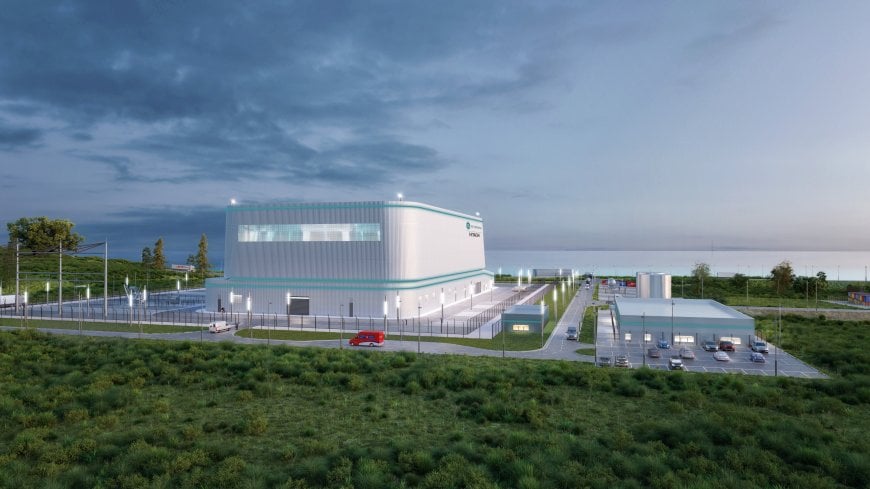
Реактор: BWRX-300 – 300 МВт SMR з киплячою водою з природною циркуляцією та агресивними заявами про зниження витрат (до ~60 % нижчі капітальні витрати в порівнянні з попередніми дизайнами BWR). Він сильно спирається на перевірену технологію BWR, просто з сучасними спрощеннями та модульним будівництвом.
Статус:
- Ontario Power Generation (OPG) отримала ліцензію на підготовку майданчика Дарлінгтона; ціль – перший блок в експлуатації приблизно у 2028 році.
- Польща (Synthos Green Energy) та Румунія запланували проекти BWRX-300 для промислового та мережевого використання.
- У 2025 році пройшли до 2 етапу Загальної оцінки дизайну у Великій Британії.
- TVA планує впровадження на Clinch River приблизно у 2033 році.
Зв'язок з ШІ: BWRX-300 фактично є 300 МВт «цеглиною» для промислових + цифрових кластерів. Synthos та інші партнери відкрито націлені на промислові та центри обробки даних в Польщі, Румунії та Угорщині, з LOI на до 10 одиниць BWRX-300 лише в Угорщині.
Якщо хтось на Заході впровадить LWR SMR в масштабах, BWRX-300 є одним з найкращих кандидатів. Він не намагається бути екзотичним. Він намагається бути банківським.
TerraPower – Natrium як «ядерна енергія з вбудованою батареєю»
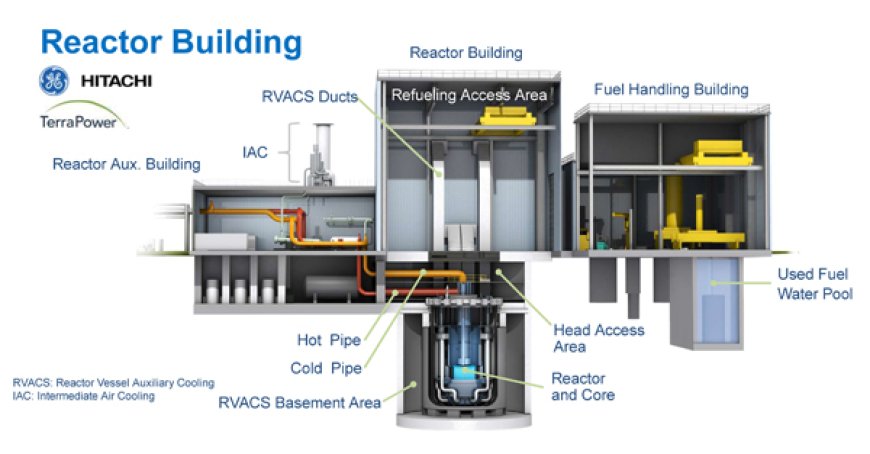
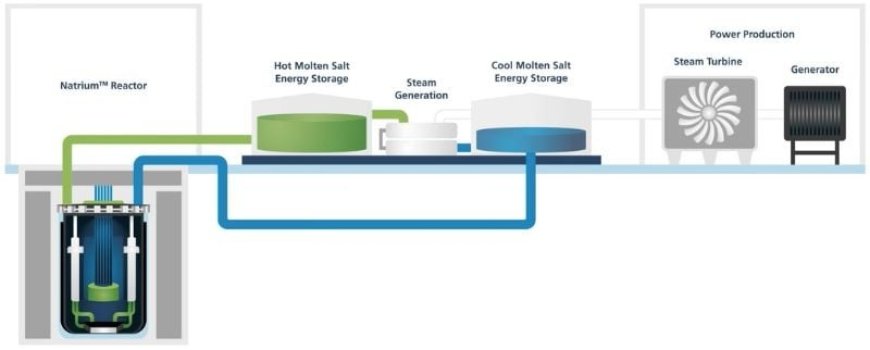
Реактор: Natrium – 345 МВт натрій-охолоджуваний швидкий реактор, поєднаний з системою термічного зберігання на основі розплавленої солі, здатною підвищувати вихід до 500 МВт під час пікового попиту.
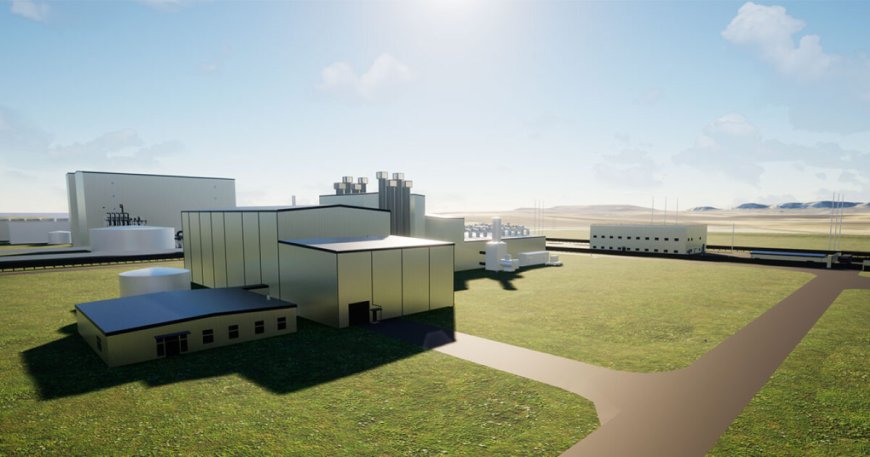
Статус:
- Демонстраційний завод у Кеммерері, штат Вайомінг, з планами запуску приблизно у 2030 році.
- Підтримка DOE до ~$2 мільярдів у вигляді спільного фінансування.
- Оцінка безпеки NRC очікується в середині 2026 року.
Кут ШІ/центрів обробки даних: TerraPower об'єдналася з Sabey для вивчення впровадження центрів обробки даних, пов'язаних з ШІ. Система зберігання Natrium забезпечує ядерну базову потужність плюс пікове зменшення – потенційна зброя в мережі з нестабільними відновлювальними джерелами та нестабільними навантаженнями ШІ.
Недолік: паливо HALEU, складність натрієвого охолодження та ризик першого зразка означають, що Natrium не є першим кроком у кампуси ШІ. Це історія 2030-х–2040-х років – але потужна, якщо демонстрація підтвердить свою ефективність.
X-energy – TRISO тепло для Amazon та друзів
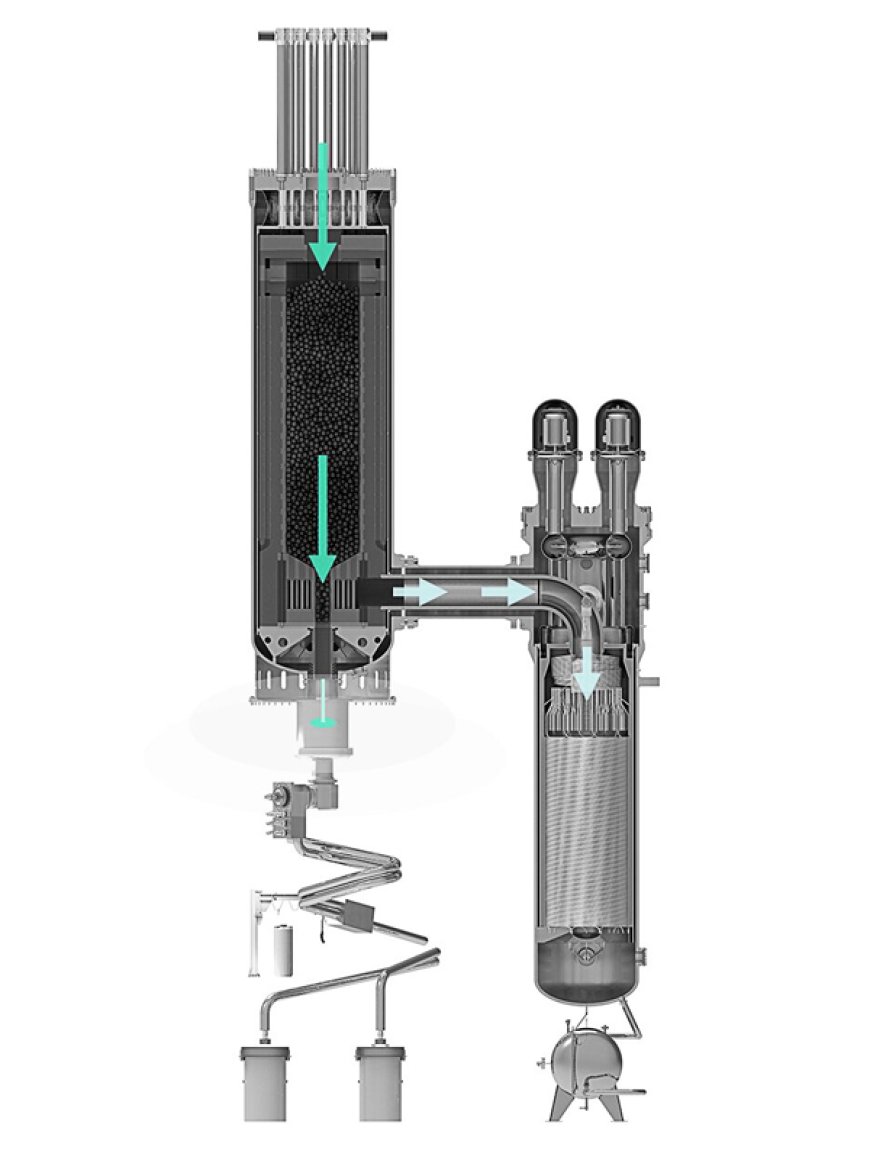
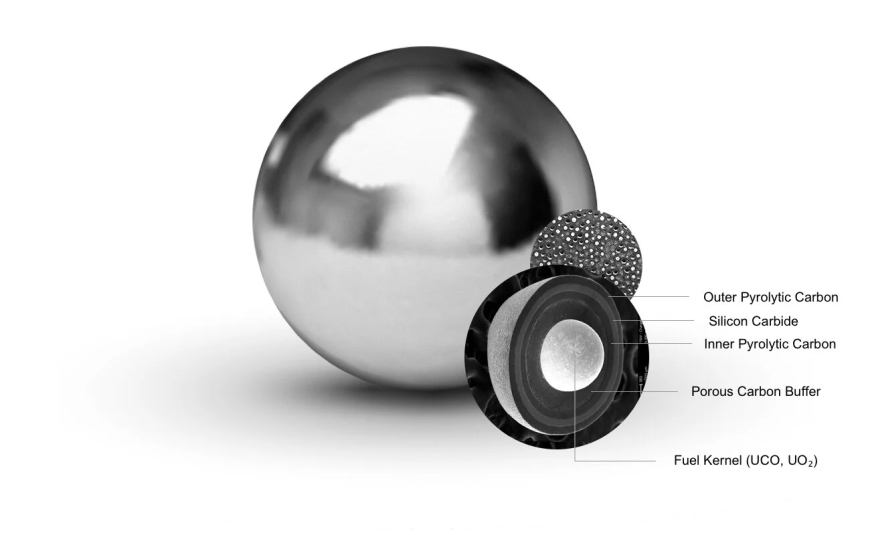
Реактор: Xe-100 – високотемпературний газоохолоджуваний реактор потужністю 80 MWe / 200 MWth, що використовує гелій як охолоджувач і паливо TRISO. Чотири реактори формують станцію потужністю 320 MWe; кілька чотирипакетів можуть бути масштабовані.
Статус та фінансування:
- Жовтень 2024: Amazon очолює раунд Series C-1 на суму 500 мільйонів доларів; може досягти 700 мільйонів доларів.
- Планується демонстраційна станція на майданчику Dow у Seadrift, Техас, приблизно до 2030 року.
- Підприємство з виробництва пального TRISO (TX-1) націлене на виробництво приблизно 8 метричних тонн на рік до 2027 року.
Вирівнювання AI/центрів обробки даних:
- Amazon та Energy Northwest планують початковий чотирипакет потужністю 320 MWe у штаті Вашингтон, з потенціалом для масштабування до 960 MWe до 2039 року.
- Жовтень 2025: X-energy, Amazon, Korea Hydro & Nuclear Power та Doosan оголошують про плани мобілізувати до 50 мільярдів доларів для розгортання SMR Xe-100, спеціально для задоволення навантажень центрів обробки даних AI.
Xe-100 є одним з найяскравіших прикладів великого технологічного бізнесу, який безпосередньо фінансує передову ядерну енергетику. Проблема знову полягає в постачанні HALEU та регуляторних навчальних кривих для HTGR. Але якщо завод з виробництва пального запрацює, а проекти Dow + Energy Northwest досягнуть етапів, Xe-100 стане основним партнером AI на початку-середині 2030-х років.
Oklo – мікро-реактори як послуга (12 ГВт заброньовано)
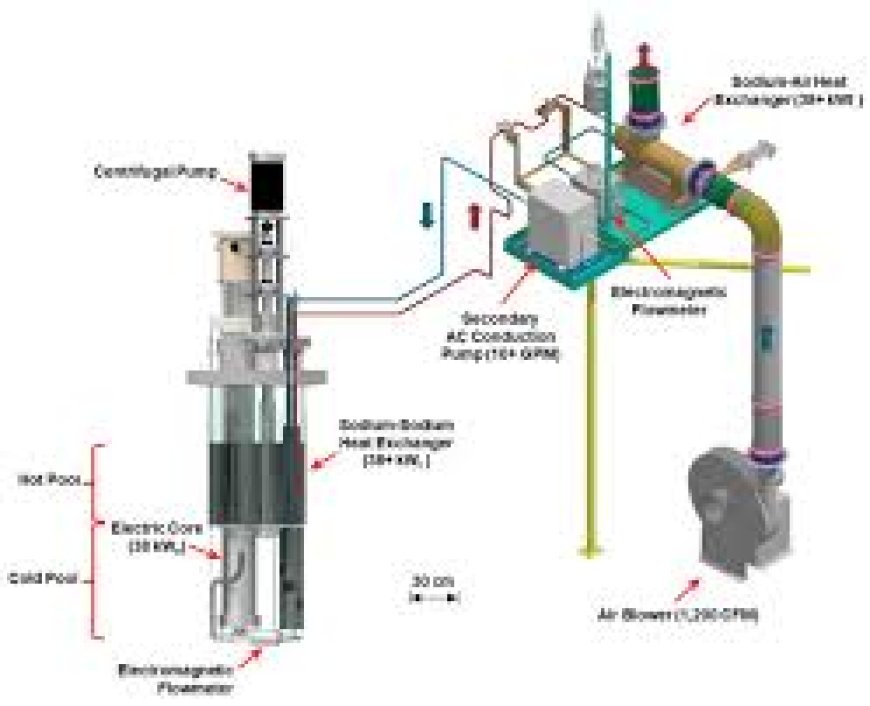
Реактор: Aurora – швидкий мікро-реактор з рідким металом потужністю 75 MWe (збільшений з 50 MWe спеціально для задоволення попиту центрів обробки даних). Металеве паливо, тривалий (~10-річний) паливний цикл, самостабілізуючі пасивні характеристики.
Статус:
- Плани повторно подати комбіновану заявку на ліцензію до NRC наприкінці 2025 року після попереднього відхилення.
- Перша комерційна станція запланована для Національної лабораторії Айдахо приблизно на 2027–2028 роки (амбіційно).
- Грудень 2024: Oklo та Switch підписують основну угоду про постачання електроенергії, узгоджуючи до 12 ГВт одиниць Oklo для кампусів центрів обробки даних Switch до 2044 року.
- Загальний оголошений портфель замовлень близько 14 ГВт.
- Вибрано ВПС США для проекту мікро-реактора на Eielson AFB в Алясці, з метою запуску приблизно у 2030 році, якщо буде нагороджено.
Бізнес-модель: Oklo сильно спирається на “енергію як послугу”: вона буде володіти та експлуатувати реактори, продаючи електроенергію клієнтам центрів обробки даних за довгостроковими PPA, зберігаючи ядерне ліцензування всередині компанії.
Kairos Power – Hermes та 50 МВт Google
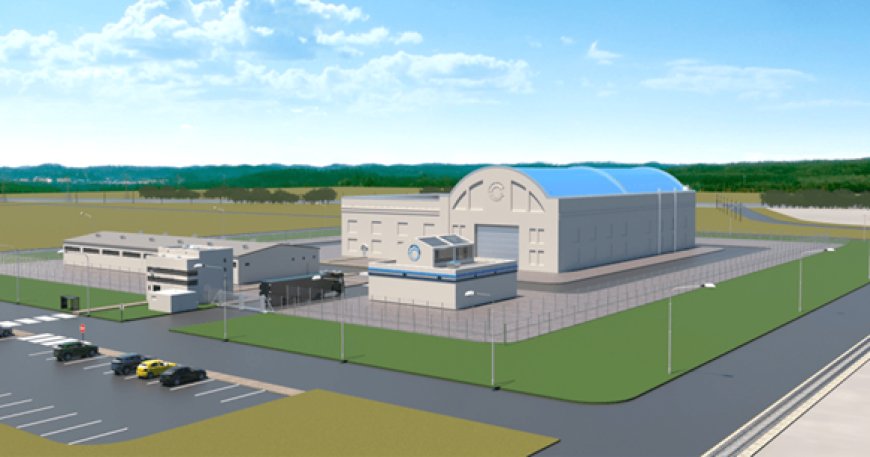
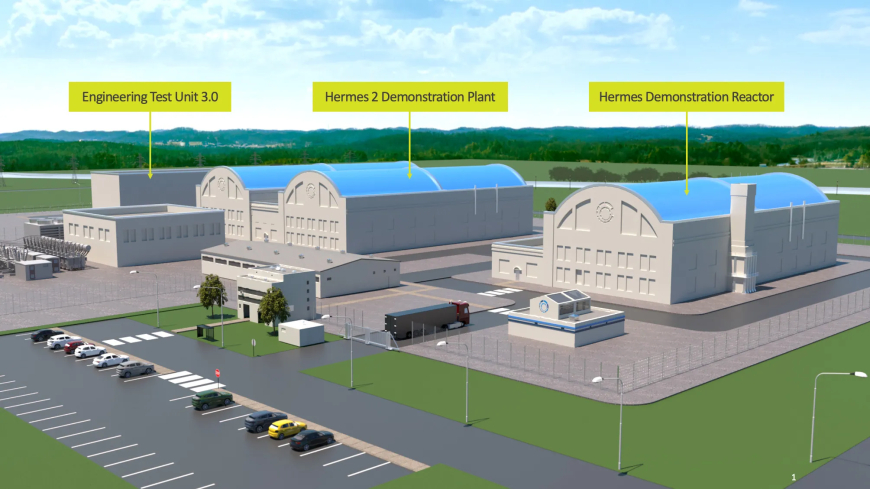
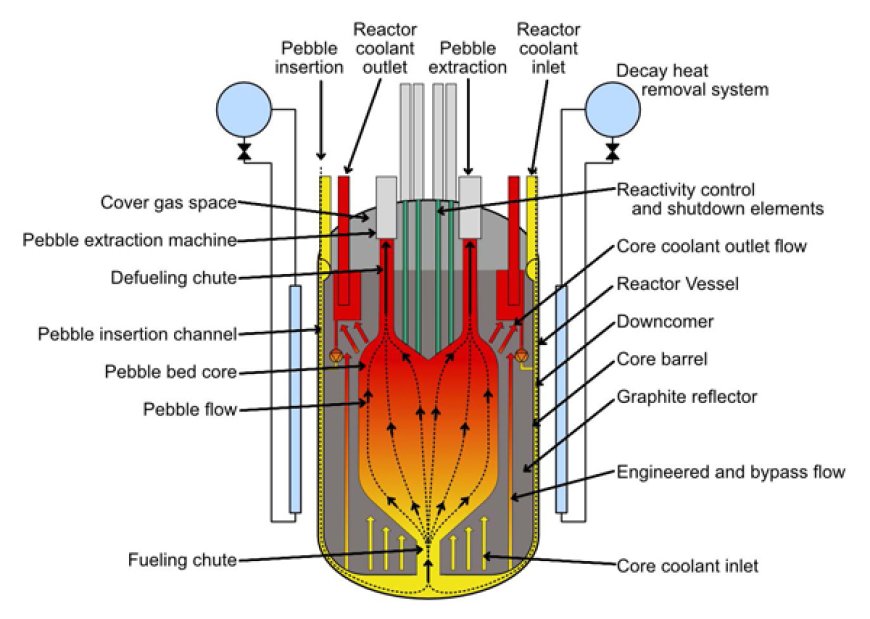
Реактори: Hermes – низькопотужний, 35 MWth реактор з фторидною сіллю (FHR) демонстраційного типу; Hermes 2 – масштабована одиниця (~50 MWe) для електроенергії в мережі.
Статус:
- NRC видала дозволи на будівництво наприкінці 2023 року; ядерне будівництво на Hermes розпочато у травні 2025 року.
- Демонстрація Hermes запланована на до 2030 року.
- Вересень 2025: Google, TVA та Kairos підписують угоду про купівлю електроенергії для Hermes 2, щоб постачати 50 МВт для центрів обробки даних Google у Теннессі та Алабамі, починаючи приблизно з 2030 року.
Кут AI: Google відкрито заявила про мету забезпечити ~500 МВт потужності SMR до 2035 року, і Hermes є її ранньою лабораторією. Kairos використовує паливо LEU та охолоджувач з фторидної солі під низьким тиском, що забезпечує високу теплову ефективність з пасивною безпекою – потенційно привабливе поєднання для AI + центрів обробки тепла.
Westinghouse eVinci – мікро-реактор “прилад”
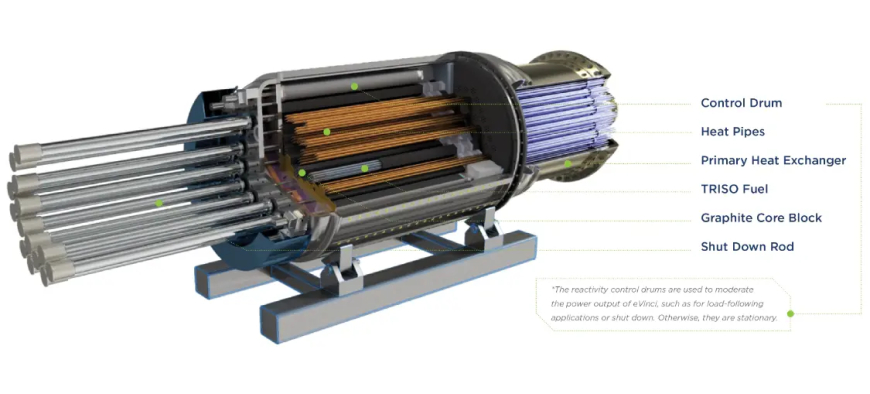
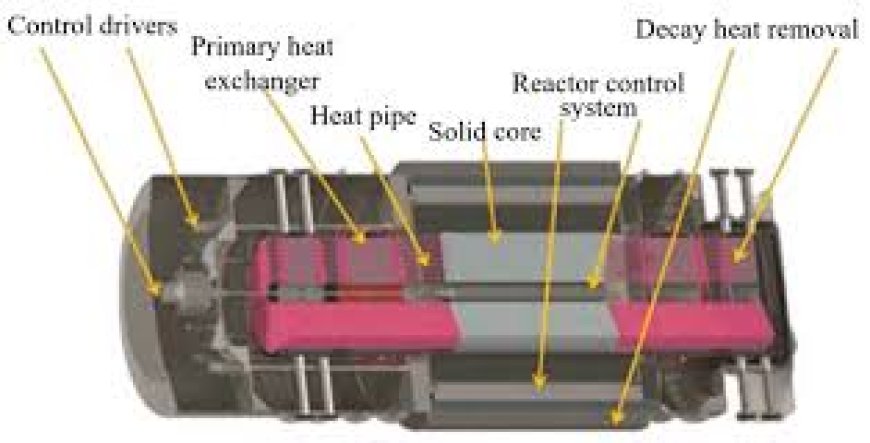
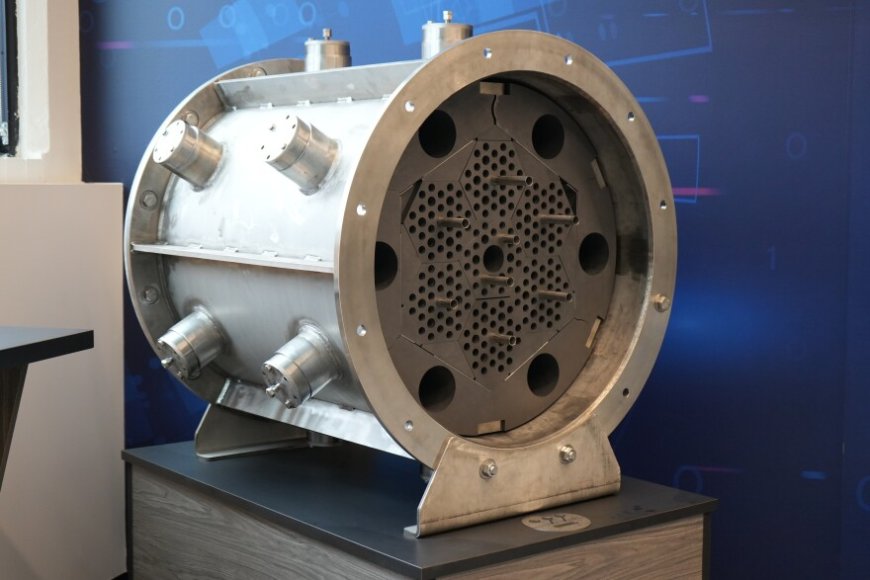
Реактор: eVinci – мікро-реактор потужністю ~5 MWe / 13 MWth з тепловими трубками, герметичний сердечник, без рідких первинних охолоджувальних контурів, з восьмирічним інтервалом перезарядки, все упаковане для швидкої (<30 днів) установки на місці.
Статус:
- Систему приладів та управління затверджено NRC у грудні 2024 року.
- Демонстрація запланована в Національній лабораторії Айдахо приблизно на 2026 рік.
- Комерційне впровадження заплановане на 2029 рік.
Використання AI: Віддалені або крайові центри обробки даних, телекомунікаційні кластери, військові обчислювальні вузли – будь-де, де мережа слабка або відсутня. Ще немає заголовного клієнта AI, але структурно продукт дуже побудований навколо ідеї “блоку потужності, що вставляється”.
Deep Atomic – MK60: потужність + 60 МВт охолодження в одному блоці
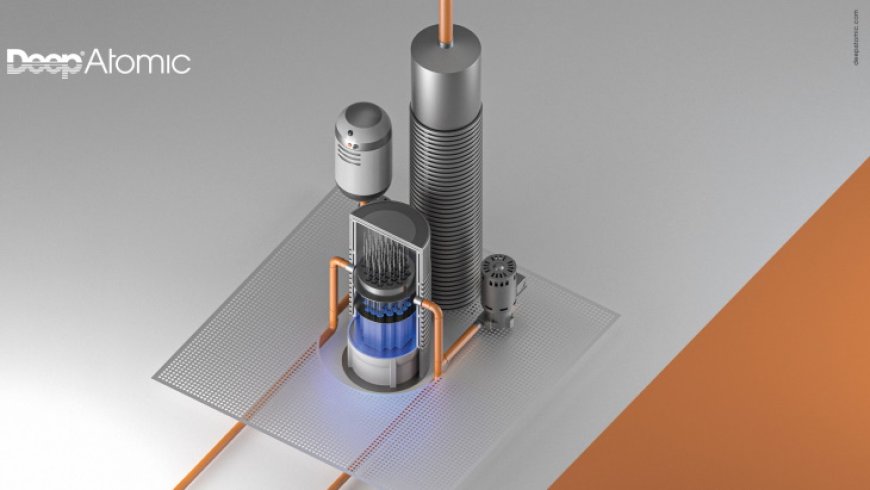
Реактор: MK60 – 60 МВт легководний СМР, поєднаний з 60 МВт абсорбційним охолоджувачем, спеціально призначений для дата-центрів. Пальне з низьким збагаченням урану, модульна архітектура, інтегрована пасивна безпека.
Статус:
- У березні 2025 року подано попередню заявку до NRC для раннього початку регуляторної взаємодії.
- Червень 2025: підписано Меморандум про взаєморозуміння з ARC Clean для розгортання натрієвих швидких реакторів ARC-100 разом з одиницями MK60 для інфраструктури ШІ.
Посилання на ШІ: MK60 є одним з найчистіших ядерних продуктів "першого ШІ" на ринку сьогодні: він включає охолодження і рекламується як готовий до використання для гіпермасштабних кампусів, які не можуть отримати достатню потужність з мережі або охолоджувальну воду.
ARC Clean Technology – ARC-100 з 20-річним паливним циклом
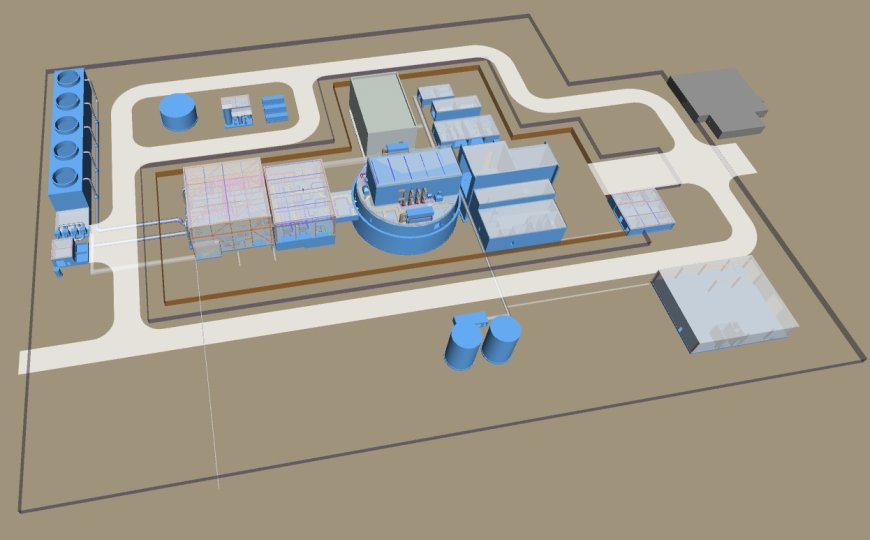
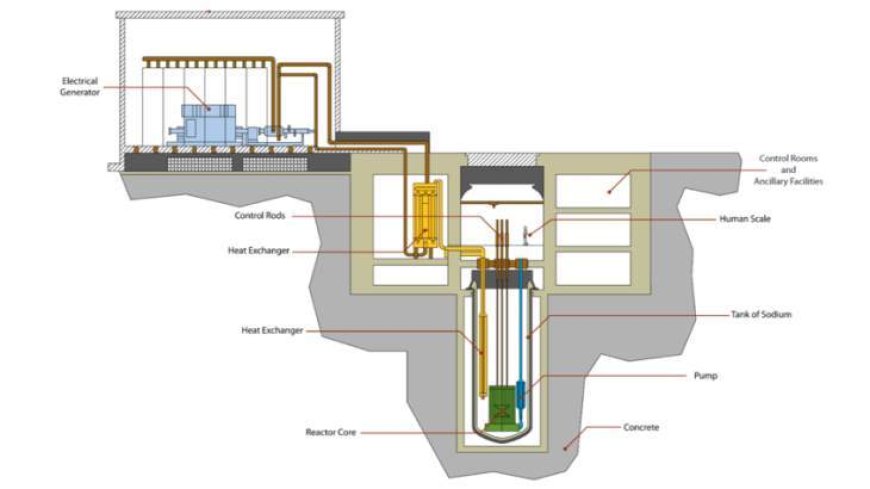
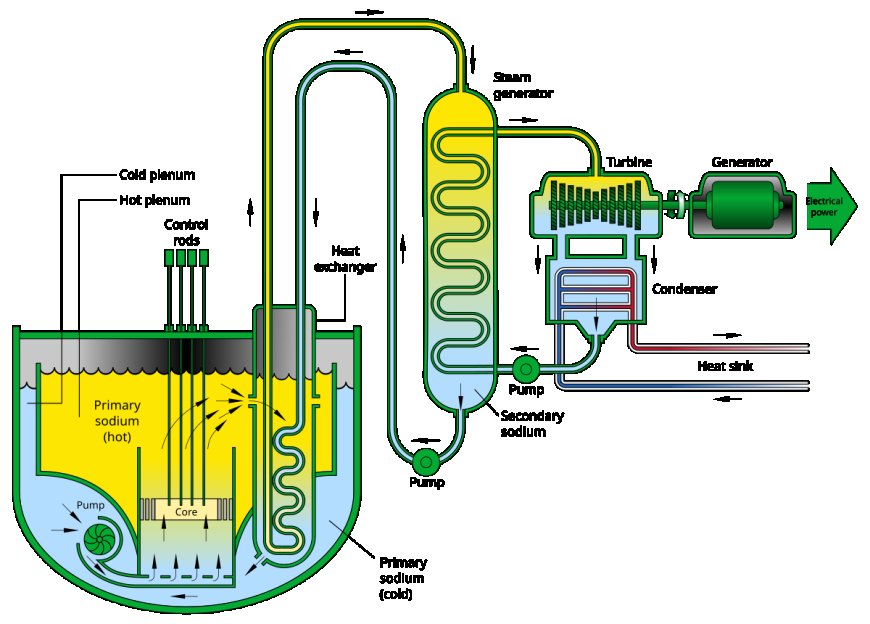
Реактор: ARC-100 – 100 МВт натрієвий швидкий реактор, заснований на дизайні EBR-II, з рекламованим паливним циклом понад 20 років.
Статус:
- Компанія New Brunswick Power з Канади оцінює ARC-100 для розгортання на Point Lepreau.
- Співпраця з Deep Atomic в рамках пропозиції інфраструктури ШІ.
Кут ШІ: ARC-100 забезпечує ультра-довгий цикл, компактну, базову ядерну енергію; у поєднанні з інтегрованим охолодженням MK60, ця комбінація розроблена так, щоб виглядати як "ядерна комунальна служба в коробці" для кластерів ШІ/промисловості.
Holtec International – SMR-300 та "Місія 2030"
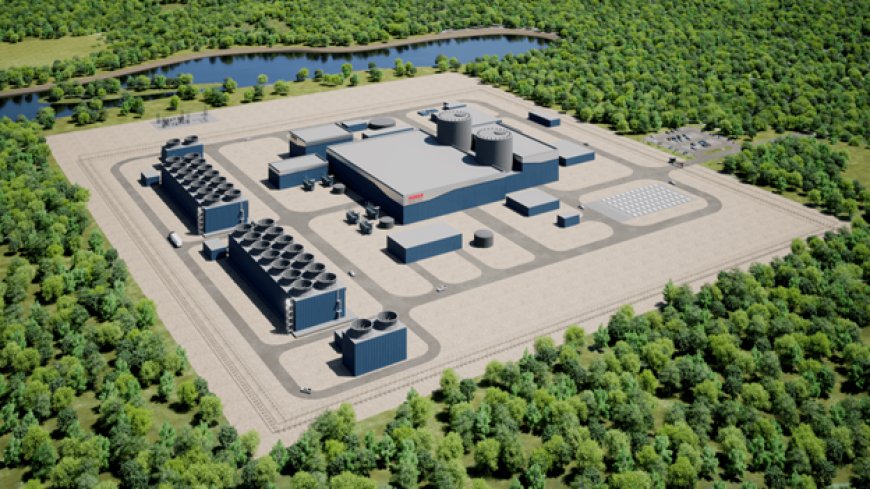
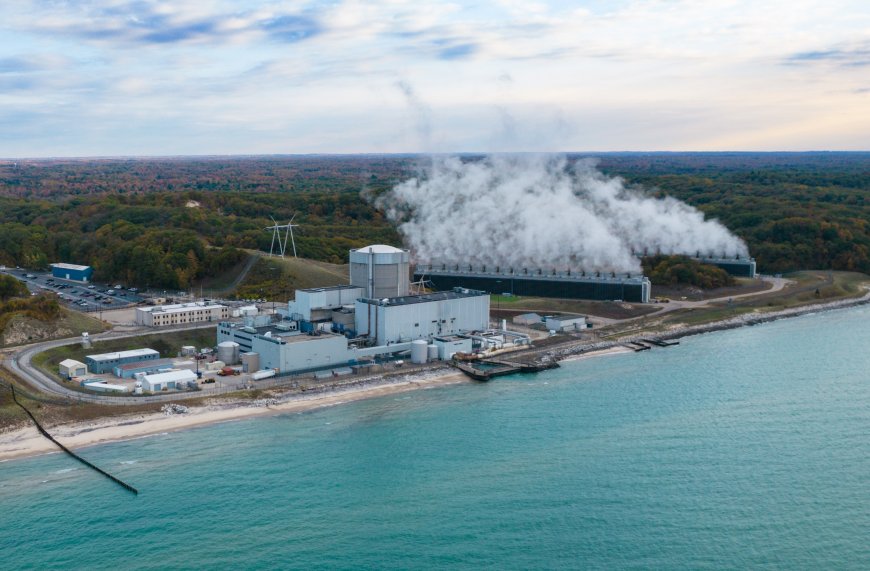
Реактор: SMR-300 – 300 МВт пресurized-water SMR, підземний реакторний корпус, водонаповнене кільце для пасивного охолодження, примусова циркуляція з резервним природним охолодженням.
Статус:
- "Місія 2030" має на меті створення флоту з 10 ГВт SMR-300 в Північній Америці.
- Перші два SMR-300 заплановані на майданчику Palisades в Мічигані після перезапуску існуючої великої одиниці.
- Holtec планує перезапуск Palisades приблизно у 2025 році та початок експлуатації SMR-300 приблизно у 2030 році.
- Mitsubishi Electric надасть системи I&C.
Кут ШІ: Підземне розміщення та повітряні охолоджувачі означають, що SMR-300 може бути розміщений у регіонах з обмеженими водними ресурсами та побудований поблизу промислових або ШІ центрів. Ще немає значних угод у сфері ШІ, але структурно дизайн добре підходить для кластерів дата-центрів на Середньому Заході.
NANO Nuclear Energy – Kronos та модель мікромережі
Реактори:
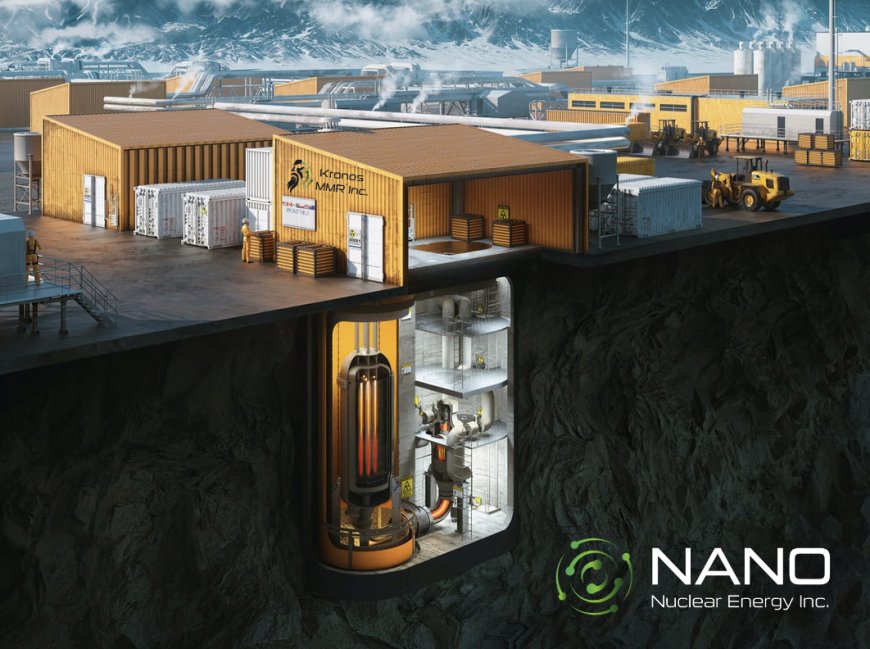
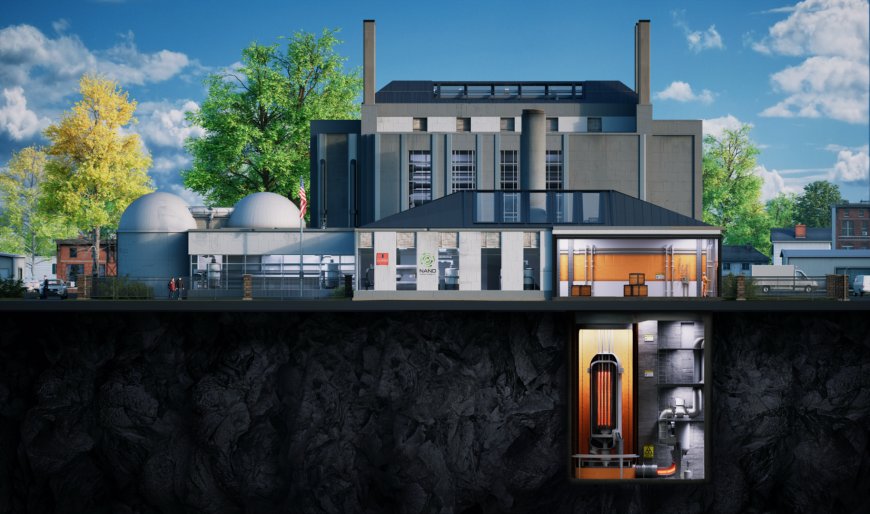
- Kronos MMR: ~15 МВт високотемпературний газоохолоджуваний реактор для мікромереж і дата-центрів, спроектований для спільного розміщення та розгортання як багатодобуткові кластери, що досягають гігаватного масштабу.
- Zeus: концепція "батарейного" реактора з твердим ядром.
- Odin: концепція реактора з низьким тиском охолоджувача.
- Loki: концепція портативного мікрореактора, призначена для космічного та віддаленого використання.
Статус:
- 2025: Університет Іллінойс оголошує про демонстрацію Kronos MMR на кампусі.
- Іллінойс надає NANO Nuclear близько 6,8 мільйона доларів США на виробництво та НДР.
- Пошук шляхів ліцензування в Канаді та США.
- Перші комерційні розгортання заплановані на початок 2030-х років.
- Blue Energy з Нью-Йорка досліджує 1,5 ГВт кампус для дата-центру Crusoe, починаючи з газу та переходячи на СМР (включаючи Kronos) приблизно до 2031 року.
Кут ШІ: Kronos спеціально спроектований для спільного розміщення дата-центрів. Уявіть собі кластери з блоків по 15 МВт навколо обчислювальних кампусів, поступово витісняючи газ, коли реактори почнуть працювати.
Radiant, Last Energy, BWXT та рій мікрореакторів
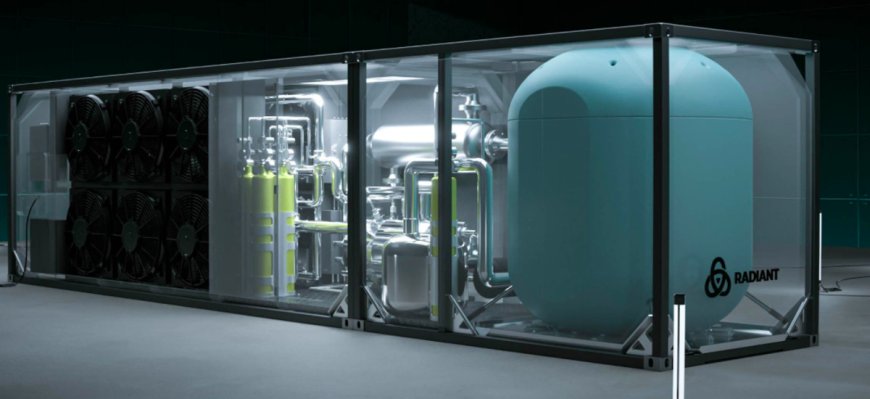
Radiant Nuclear:
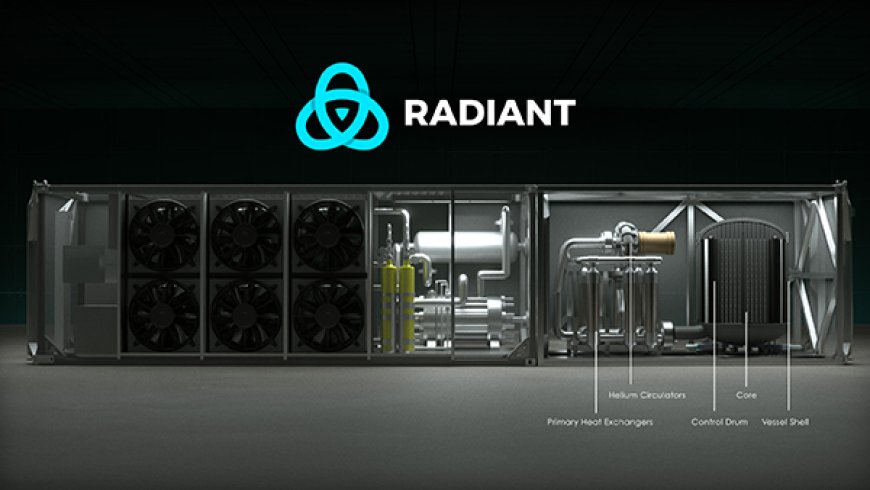
- Kaleidos мікрореактор (~1 МВт), портативний та повітряно-транспортний, з багаторічним герметичним ядром.
- Тест на об'єкті DOME Національної лабораторії Айдахо запланований приблизно на 2026 рік.
- Перші поставки на військову базу США заплановані на ~2028 рік.
- Equinix попередньо замовив 20 одиниць Kaleidos і підписав LOI на до 250 МВт потужності SMR Rolls-Royce для своїх європейських дата-центрів – поєднуючи мікрореактори та більші СМР в одному портфелі.
Last Energy:
- 20 МВт мікро-реактор, побудований повністю з заводських модулів.
- Подано заявку на ліцензію на будівництво чотирьох одиниць у Південному Уельсі, перша одиниця планується на 2028 рік.
- Бізнес-модель побудована на концепції "електростанція в коробці" плюс довгострокові угоди про купівлю електроенергії (PPA).
BWX Technologies (BWXT):
- Розробка мікро-реактора потужністю ~5 МВт для проекту Pele Міністерства оборони США – на TRISO-паливі, транспортабельний.
- Активно залучені до розробки морських реакторів та виробництва TRISO пального.
Усі три компанії знаходяться на перетині військової, віддаленої інфраструктури та обчислень на краю мережі. З часом ці розгортання перейдуть у комерційні AI-обчислювальні майданчики в місцях, де основна мережа просто не може економічно слідувати.
Ландшафт компаній – Великобританія та Європа
Rolls-Royce SMR – 470 МВт "компактний великий залізо" для Європи
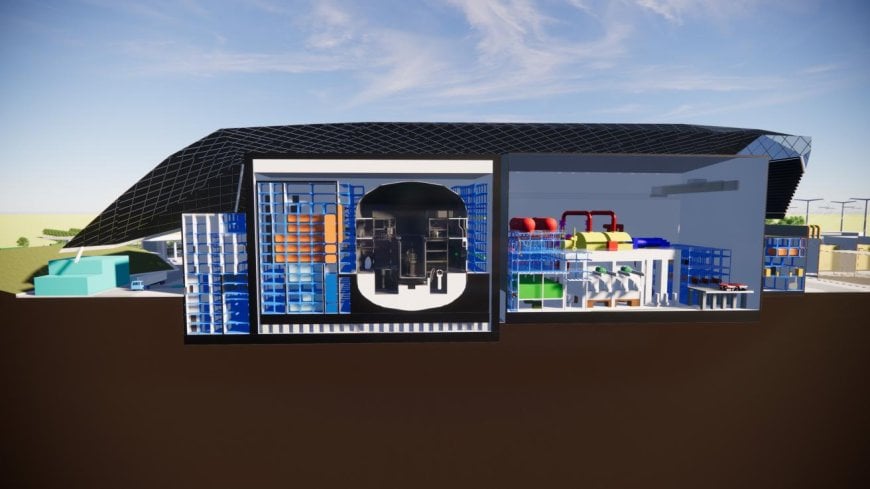
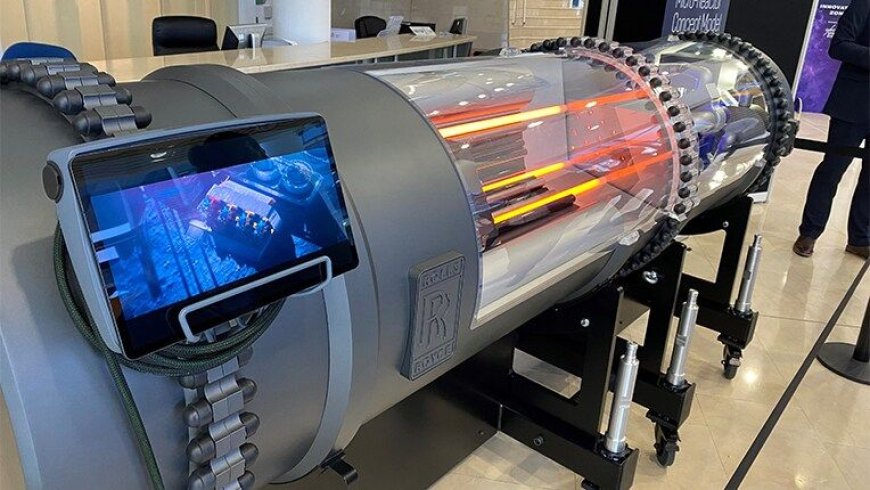
Реактор: Rolls-Royce SMR – близько 470 МВт, триконтурний PWR, з високим ступенем модульного виготовлення на стороні (Rolls-Royce стверджує, що ~80 % заводу може бути побудовано на фабриках).
Статус:
- На фінальних етапах загальної оцінки проекту у Великобританії станом на 2025 рік.
- Цільове перше комерційне розгортання в середині 2030-х.
- Підписано меморандуми про взаєморозуміння з чеськими постачальниками; націлено на експортні ринки Центральної та Східної Європи.
- LOI від Equinix на до 250 МВт потужності Rolls-Royce SMR для голландських дата-центрів.
AI аспект: При ~470 МВт, один блок Rolls-Royce може забезпечити цілий регіональний AI-кампус або змішати обчислення + загальне навантаження мережі. LOI від Equinix є раннім сигналом того, що європейські гравці дата-центрів бачать SMR як частину свого шляху декарбонізації до 2030-х.
Newcleo – реактори з охолодженням свинцем з переробленим паливом
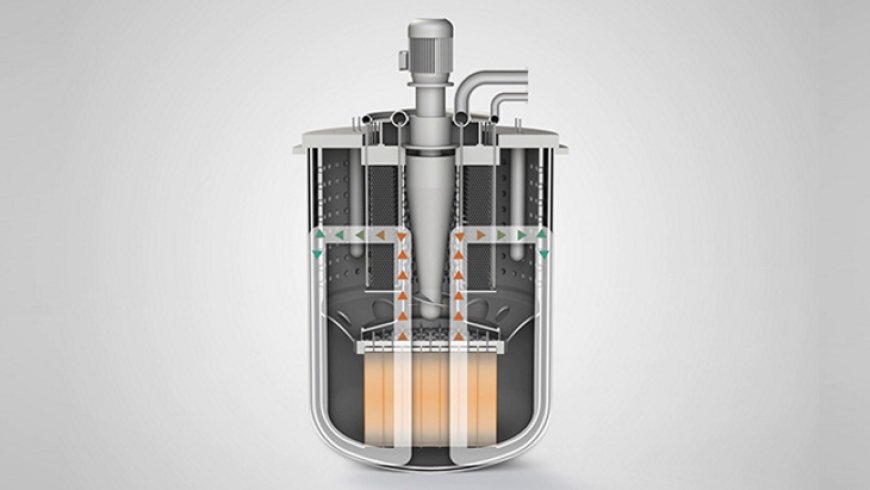
Реактори: LFR-AS-30 (~30 МВт демонстратор) та LFR-AS-200 (~200 МВт комерційний). Обидва є швидкими реакторами з охолодженням свинцем, що використовують перероблене MOX паливо.
Статус:
- Заплановано прототип потужністю 30 МВт у Франції до 2030 року та одиницю потужністю 200 МВт у Великобританії до 2033 року.
- Липень 2025: призупиняє програму у Великобританії через прогалини в політиці/фінансовій підтримці; переходить до Словаччини та Литви, співпрацюючи з місцевими ядерними структурами.
AI аспект: Прямих угод з AI поки що немає. Але якщо Newcleo зможе перетворити відходи MOX на базову електроенергію в масштабах, східноєвропейські AI/індустріальні кластери можуть стати природним партнером.
Blykalla (LeadCold) – SEALER на півночі Нордії
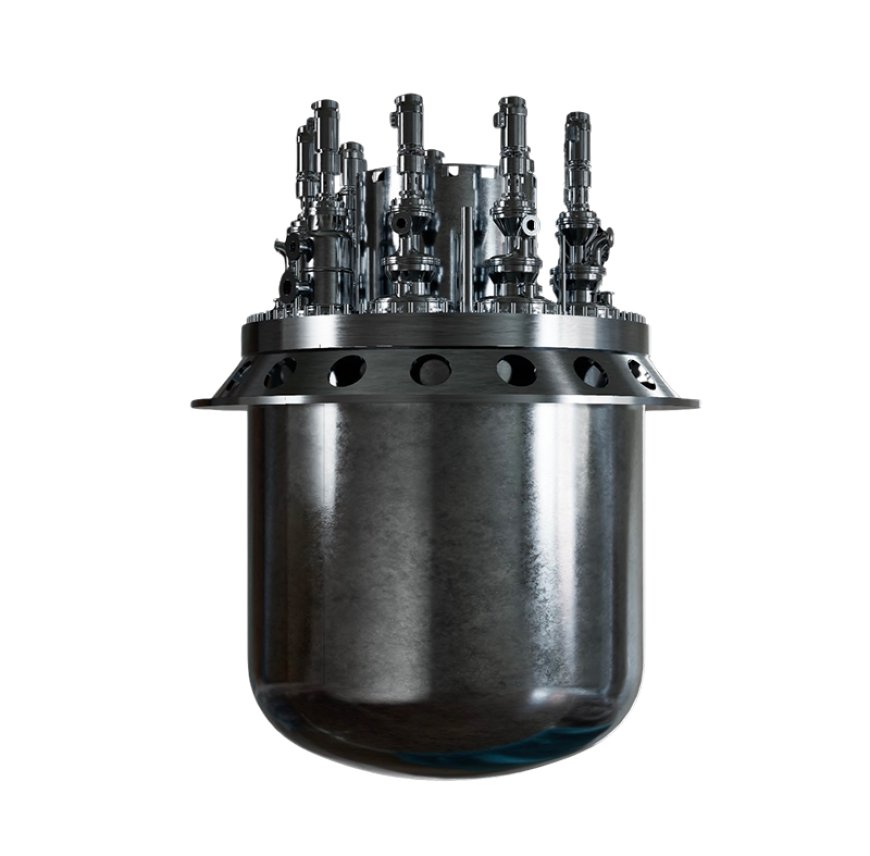
Реактор: SEALER – ~55 МВт мікро-реактор з охолодженням свинцем, паливо LEU, спочатку націлений на віддалені/позамережеві застосування.
Статус:
- Будівництво тестового майданчика для просунутого реактора Швеції розпочалося на початку 2025 року.
- Тестування заплановано на третій квартал 2025 року.
- Комерційні одиниці SEALER заплановані на початок 2030-х, з можливістю розгортання кількох одиниць для підвищення потужності.
AI аспект: Нордичні дата-центри вже існують завдяки холодному клімату та дешевій електроенергії. SEALER може стати додатковим варіантом базової електроенергії у 2030-х, особливо для віддалених північних майданчиків.
Terrestrial Energy – IMSR та ядерне тепло високої температури
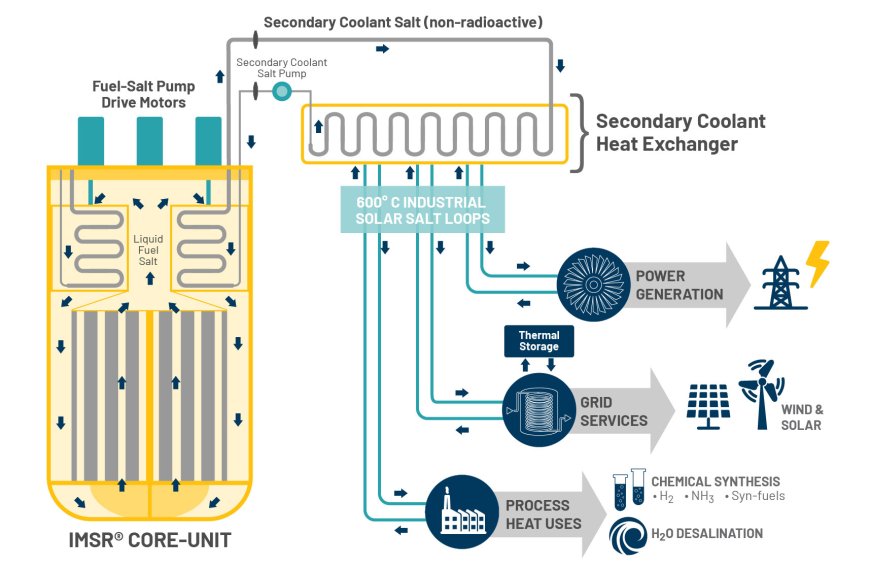
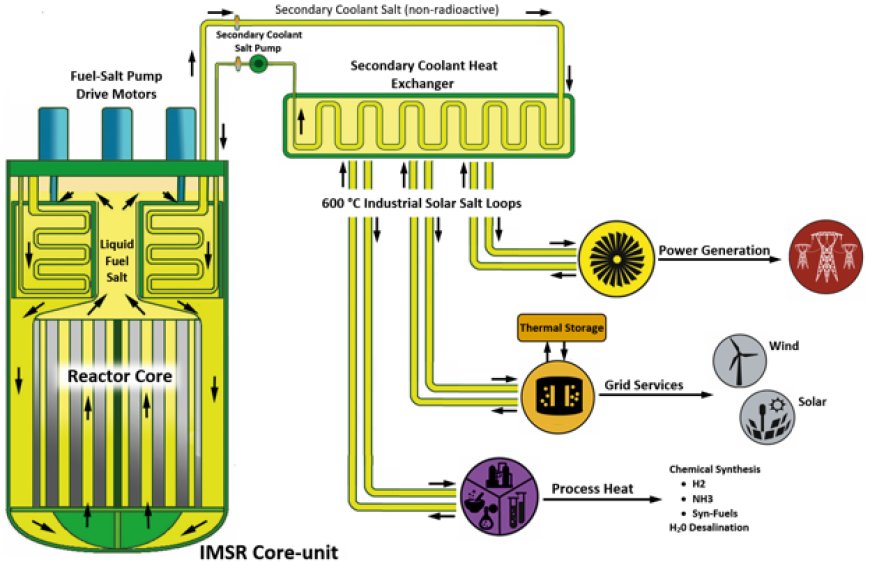
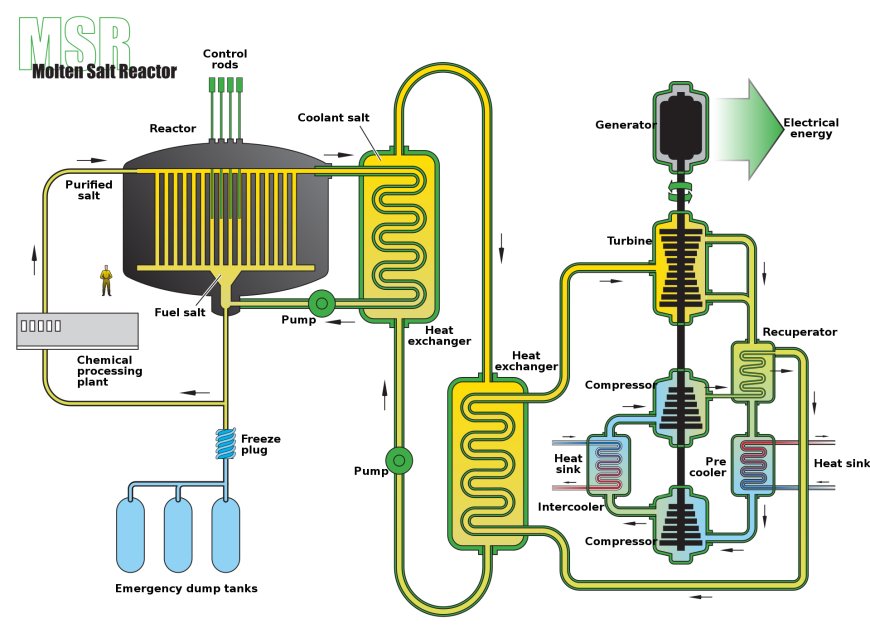
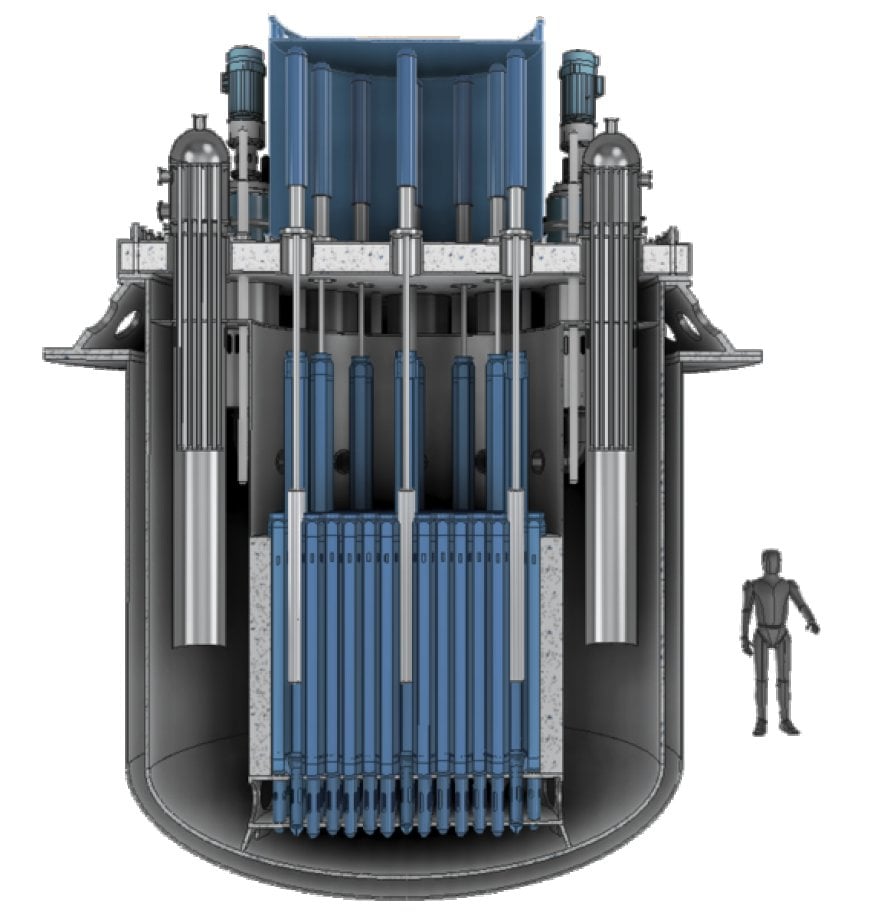
Реактор: Інтегральний реактор на розплавленій солі (IMSR) – план розташування заводу на основі двох 390 МВт модулів (822 МВт теплової потужності загалом), рідке паливо-сіль в інтегральному корпусі, з заміною корпусу кожні ~7 років.
Статус:
- Завершено фазу 2 огляду дизайну постачальника в Канаді у 2023 році.
- Вийшли на публічний ринок через SPAC у 2025 році, залучивши близько 280 мільйонів доларів.
- Університет Техасу A&M обрав Terrestrial для будівництва заводу IMSR потужністю 1 ГВт на своєму кампусі RELLIS до середини 2030-х.
- Комерційні заводи заплановані протягом 2030-х.
AI аспект: Справжня суперсила IMSR – це тепло високої температури (~700 °C), яке може використовуватися для виробництва водню, промислових процесів і навіть для просунутих охолоджувальних циклів. Поки що немає заголовного партнерства з AI, але IMSR може стати основою для важкої промисловості + гібридних кампусів AI.
Ландшафт компаній – Росія та Азія
Росатом – KLT-40S, RITM-200 та плаваючі СЕС для дата-центрів
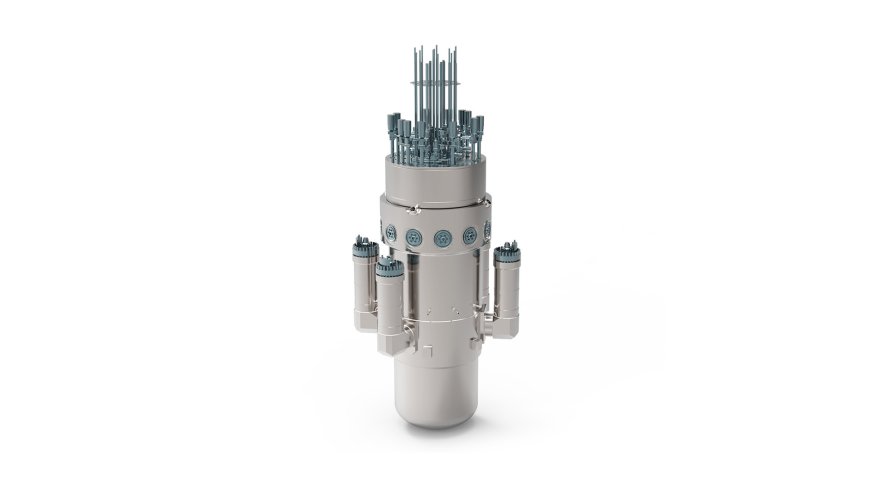
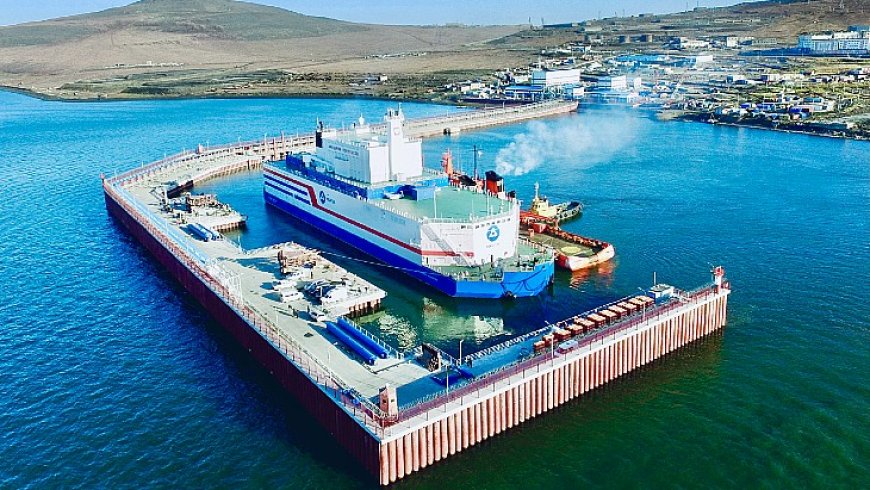
Реактори:
- KLT-40S: 35 МВт модулі, що використовуються на плаваючій станції Академік Ломоносов (70 МВт загалом).
- RITM-200N/M: наземні та плаваючі СМР, що виробляють ~55–100 МВт на модуль; використовуються на ядерних криголамах Росії.
Статус:
- Академік Ломоносов працює в Арктиці вже кілька років.
- Перша наземна станція RITM-200N будується в Усть-Куйзі (Якутія), планується запустити в найближчі кілька років.
- Плаваючі одиниці RITM-200M просуваються як експортні продукти для потреб прибережної енергетики.
Стратегія AI/центрів обробки даних: Росатом чітко пропонує невеликі ядерні електростанції (СНПП) як рішення для центрів обробки даних, особливо в регіонах з слабкими електромережами:
- 2024: модульний пілотний центр обробки даних на Кольській АЕС, який стане шаблоном для віддалених енергоємних об'єктів.
- Плаваючі одиниці RITM-200M (до 100 МВт) позиціонуються для прибережних центрів обробки даних у Південній/Південно-Східній Азії, Африці та Латинській Америці.
- Наземні одиниці RITM-200N націлені на континентальні центри обробки даних або промислові кластери.
Горизонт Росатома на п'ять-десять років чіткий: створити портфель СНПП та плаваючих одиниць і захопити 15–20 % зростаючого ринку СМР, з центрами обробки даних як одним з основних експортних напрямків.
Китай – Linglong One та 4-е покоління HTGR
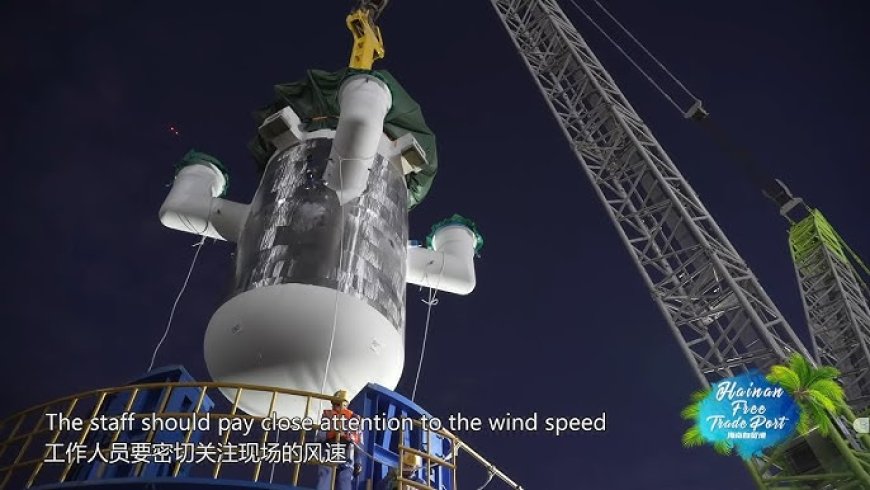
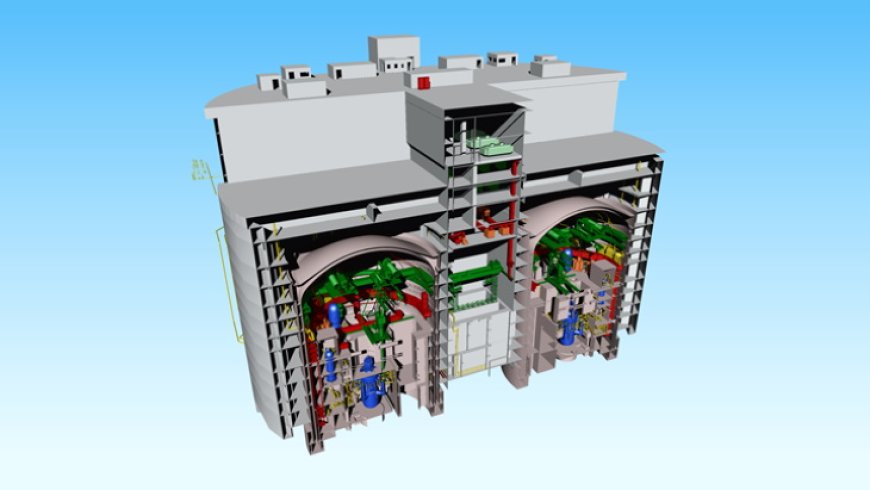
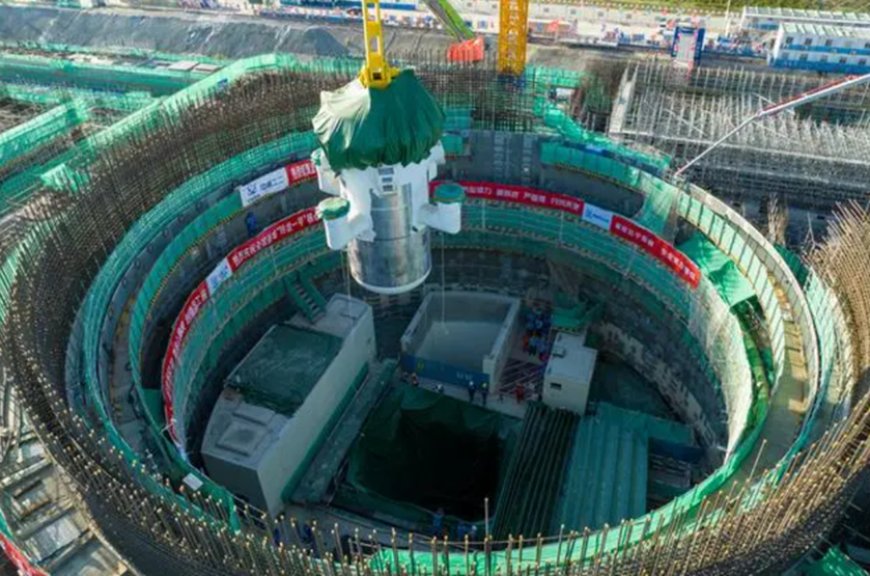
Реактори та статус:
- Перший у світі комерційний реактор 4-го покоління з високою температурою та газовим охолодженням розпочав роботу в 2023 році.
- Linglong One (ACP100) – наземний PWR СМР у провінції Хайнань, будівництво планується завершити приблизно до 2026 року.
- Linglong One позиціонується як перший комерційний наземний СМР свого типу у світі.
Траєкторія AI/центрів обробки даних:
- Китай очікує, що розгортання СМР після 2030 року забезпечить значну частку електроенергії для його швидко зростаючого флоту центрів обробки даних.
- До 2035 року комбіновані відновлювальні джерела + ядерна енергія, за прогнозами, становитимуть майже 60 % електроенергії, що використовується китайськими центрами обробки даних.
У підсумку: Китай будує ядерну енергетику не лише для того, щоб "тримати світло увімкненим". Він чітко спрямовує СМР на AI та хмарну інфраструктуру, підтримуючи політику, яка може насправді реалізувати ритми будівництва 10 реакторів на рік.
Південна Корея та Японія – СМР як стратегічні доповнення
Південна Корея:
- Плани додати ~700 МВт потужності СМР до 2038 року в рамках 11-го Основного плану постачання та попиту на електроенергію.
- Інвестування ~480 мільярдів вон (≈349 мільйонів доларів) у галузі, пов'язані з AI, та ядерну енергетику наступного покоління.
- Очікується, що частка ядерної енергії в енергетичному міксі зросте з ~30,7 % до ~35,2 % до 2038 року.
Японія: великі енергетичні компанії досліджують передові реактори та мікро-реактори в рамках стратегії декарбонізації та виробництва водню – менш публічно пов'язані з AI, ніж у США чи Китаї, але вказують в тому ж напрямку: ядерна енергія як стабілізуючий якор у все більш електрифікованій економіці.
Індія – BSMR-200 та національна стратегія СМР
Ядерна енергетична корпорація Індії (NPCIL) та Engineers India Ltd підписали Меморандум про взаєморозуміння в 2025 році для розробки BSMR-200, СМР потужністю 200 МВт на основі важкої води. Це на ранній стадії, але амбіції чіткі: використати досвід Індії у важководних реакторах для створення модульного СМР, який зможе забезпечити енергією промислові кластери і, врешті-решт, центри обробки даних на зростаючому цифровому ринку.
Паливо, ланцюг постачання та інші фактори
Інновації в паливі – Lightbridge та передові пального
Lightbridge: розробляє металеві ядерні пального, які можуть збільшити вихід потужності існуючих реакторів приблизно на 17 % та покращити маржі безпеки. Співпрацює з Oklo над спільним виробництвом пального. Не є постачальником СМР, але має значення, оскільки краще паливо подовжує інтервали між заправками та зменшує операційні ризики.
Гальмування HALEU – Centrus та гонка за HALEU
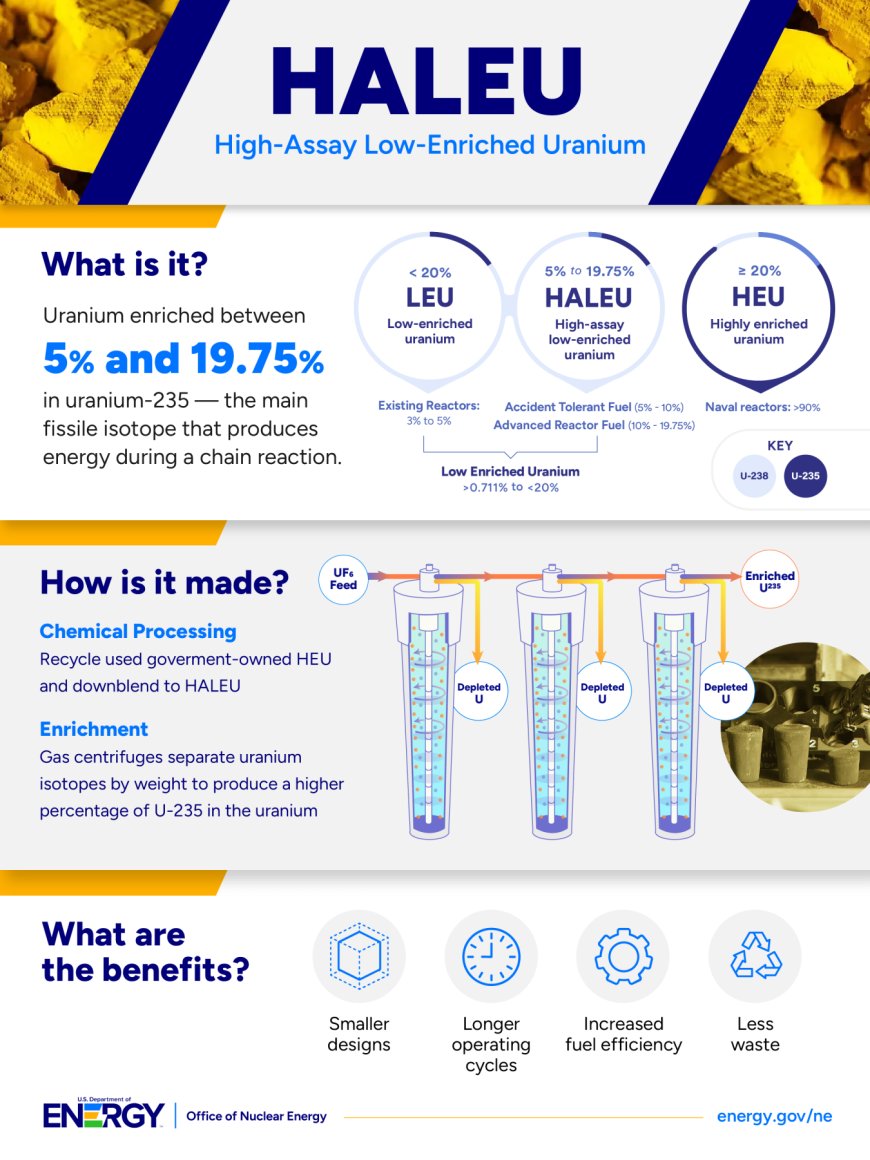
Багато передових реакторів – Natrium, Xe-100, Oklo, деякі мікро-реактори – потребують високозбагаченого низькозбагаченого урану (HALEU), збагаченого до 5–20 % U-235. Сьогодні Росія переважно домінує на ринку постачання HALEU.
Centrus Energy:
- Станом на середину 2025 року є єдиним виробником HALEU у США на значному масштабі.
- Поставлено ~900 кг HALEU до DOE.
- Має портфель замовлень приблизно на 3,6 мільярда доларів, пов'язаний з контрактами на передові реактори та паливо.
Якщо виробництво HALEU не зросте на Заході, велика частина "передового" когорти СМР – особливо швидкі реактори та HTGR – буде відставати в часі.
BWXT, TRISO та мікро-реактори, що фінансуються обороною
BWX Technologies (BWXT):
- Основний виробник морських реакторів та ключовий гравець у постачанні пального TRISO.
- Отримав контракт на 1,5 мільярда доларів з NNSA США на обробку урану.
- Глибоко залучений у проект Pele та інші програми мікро-реакторів з подвійним військовим/цивільним потенціалом.
Гроші з оборонного бюджету тихо фінансують НДР для мікро-реакторного рівня, який згодом може перейти в віддалені AI та розгортання обчислень на краю.
Терміни розгортання та шлях до AI-мережі
Усі наведені вище дизайни звучать вражаюче, але ШІ не живе на PowerPoint. Він живе на електронах. Отже, справжнє питання: коли значні обсяги потужності SMR насправді з'являться на мережах ШІ?
| Компанія / Дизайн | Цільова комерційна експлуатація | Примітки щодо розгортання ШІ / дата-центрів |
|---|---|---|
| NuScale VOYGR | Кінець 2020-х – 2029 | Перші проекти дата-центрів на базі NuScale приблизно в 2030 році; модулі потужністю 77 МВт масштабуються з ростом кампусу. |
| GEH BWRX-300 | Дарлінгтон приблизно 2028; Польща приблизно 2029; TVA приблизно 2033 | Партнери в Польщі/Румунії/Угорщині націлені на промислові та дата-центрові кластери. |
| TerraPower Natrium | приблизно 2030 | Дослідження розгортання дата-центрів з Sabey. Сховище дозволяє слідувати за піковими навантаженнями ШІ. |
| X-energy Xe-100 | Демонстрація приблизно 2030; завод у Вашингтоні приблизно 2033 | Amazon + Energy Northwest планують 320 МВт, з можливістю збільшення до 960 МВт; партнерство на 50 мільярдів доларів, спрямоване на навантаження ШІ. |
| Oklo Aurora | Перша одиниця 2027–2028 (амбіційно) | 12 ГВт основна угода з Switch для дата-центрів до 2044 року. |
| Kairos Hermes 2 | приблизно 2030 | PPA з Google/TVA на 50 МВт для дата-центрів у Теннесі/Алабамі; частина цілі 500 МВт SMR до 2035 року. |
| Westinghouse eVinci | Демонстрація 2026; комерційна приблизно 2029 | Ідеально підходить для віддалених або крайових дата-центрів; ще немає флагманських угод, але створено для цієї ніші. |
| Holtec SMR-300 | Одиниці Palisades приблизно до 2030 | Місія 2030 передбачає 10 ГВт; кандидат для AI/промислових кластерів на Середньому Заході. |
| Rolls-Royce SMR | Середина 2030-х | LOI Equinix на 250 МВт; націлені на європейські дата-центри та промислові осі. |
| Newcleo LFR | Демонстрація приблизно 2030; 200 МВт приблизно 2033 | Програма Великобританії призупинена; перехід на Східну Європу. Довгострокова актуальність для ШІ. |
| Blykalla SEALER | На початку 2030-х | Потенційна базова навантаження для нордичних дата-центрів; угод поки немає. |
| Radiant Kaleidos | Тест 2026; перші поставки приблизно 2028 | Equinix попередньо замовив 20 одиниць для дата-центрів; сильна відповідність для крайових обчислень. |
| Last Energy мікро-реактор | Перша одиниця у Великобританії приблизно 2028 | “Завод у коробці” – може бути інтегрований у PPA європейських дата-центрів. |
| NANO Nuclear Kronos | На початку 2030-х | Розроблено для спільного розміщення дата-центрів; Blue Energy досліджує перехід 1.5 ГВт AI-кампусу на SMR приблизно до 2031 року. |
| Rosatom RITM-200N | Завод Усть-Куйга на початку 2030-х | Плавучі та наземні СМПП, які спеціально пропонуються для живлення віддалених дата-центрів. |
| Linglong One / Китайські SMR | Будівництво завершено приблизно 2026; ширша роль SMR після 2030 | Китай прагне, щоб SMR забезпечували велику частку енергії для ШІ/дата-центрів до 2030-х років. |
| ARC-100 | Середина 2030-х | Партнерство з Deep Atomic для пакетів інфраструктури ШІ. |
Реалістично, перші значні ядерні розгортання для ШІ на Заході відбудуться в період 2028–2033 – і вони почнуться як пілотні проекти на одному майданчику, а не 10-ГВт флотами. Але як тільки один або два з цих проектів досягнуть стабільної експлуатації з достовірною економікою, ефект копіювання спрацює сильно.
Вузькі місця: паливо, регулювання, фінансування, публічний ризик та реальність мережі
Паливо та HALEU
Багато з “сексуальних” дизайнів SMR – швидкі реактори, HTGR, деякі мікро-реактори – потребують HALEU. На даний момент:
- Росія домінує у виробництві HALEU.
- Centrus нарощує постачання в США, але з дуже маленької бази.
- TerraPower, X-energy, Oklo та інші всі змагаються за одну й ту ж обмежену потужність збагачення та виготовлення.
Це робить легководні SMR (NuScale, BWRX-300, SMR-300, Rolls-Royce SMR) структурно більш привабливими в короткостроковій перспективі: LEU, існуючі постачальники пального, менше геополітичних залежностей.
Регуляторні затримки
Навіть у “дружніх” режимах ліцензування ядерної енергії повільне:
- NRC працює над правилами для нових реакторів, але кожен перший зразок все ще займає роки.
- Європа намагається проводити паралельні оцінки кількох SMR одночасно; інституційна пропускна здатність обмежена.
- Швидкі реактори, проекти з розплавленою сіллю та системи з охолодженням свинцем вимагають нових регуляторних посібників.
Ось чому так багато угод у сфері ШІ у найближчій перспективі зосереджені на LWR SMR або на мікро-реакторах з потужною підтримкою з боку оборони: це ті дизайни, які найімовірніше переживуть регуляторний гантель у реалістичні терміни.
Фінансування та ризик першого зразка
Будівництво першого зразка в ядерній енергетиці є дорогим. Тому ми спостерігаємо, як з'являються нові фінансові структури:
- Фінансування проектів поза балансом: підхід ENTRA1 з NuScale та TVA.
- Енергія як послуга: Oklo та Last Energy, де розробник реактора володіє та експлуатує завод і продає електроенергію за довгостроковими PPA.
- Вкладення капіталу великих технологій та відвантаження: Amazon, Google, Microsoft та інші інвестують капітал у постачальників та підписують довгострокові PPA.
Перші одиниці на кожному майданчику все ще несуть ризик перевищення витрат. Але як тільки буде побудовано дві або три копії, починає діяти крива навчання – і саме тут капітал починає комфортно масштабуватися з сотень МВт до десятків ГВт.
Громадське прийняття та відходи
Маленькі модульні реактори (SMR) не зникають магічно з ядерної політики:
- Місцевий опір все ще існує, особливо поблизу міських районів.
- Довгострокові сховища відходів залишаються невирішеними у багатьох країнах.
- Швидкі реактори та новітнє паливо піднімають питання про розповсюдження та обробку відходів, які регулятори не можуть ігнорувати.
Тим не менш, менші майданчики, підземне укриття та спільне розташування з існуючими ядерними або промисловими зонами зменшують видимість і сприйняття ризику в порівнянні з новими гігаватними заводами.
Інтеграція в мережу та кібербезпека
Нарешті, навіть якщо реактор готовий, мережа може бути не готова:
- Пропускна спроможність у ключові центри штучного інтелекту вже обмежена.
- Отримання дозволів на нові високовольтні лінії часто займає більше часу, ніж будівництво самого SMR.
- Спільно розташовані SMR потребують ретельного проектування внутрішніх мікромереж, можливостей ізоляції та стратегій чорного старту.
- Кібербезпека на перетині ядерних систем і мереж дата-центрів стає високостратегічною поверхнею для атак.
Вузьке місце полягає не лише в тому, “чи можемо ми побудувати реактор?” Це: Чи можемо ми побудувати весь ядерно-ШІ стек – паливо, фінансування, ліцензування, мережу та кібер – достатньо швидко, щоб це мало значення, перш ніж попит на енергію ШІ перевищить все?
Перспективи Pattern Nexus: хто насправді виграє і коли
Зібравши все це разом, виникає груба ієрархія.
Перша хвиля (кінець 2020-х – початок 2030-х)
- Легководяні SMR: NuScale, BWRX-300, SMR-300 та варіанти Linglong One в Китаї.
- Мікро-реактори з підтримкою оборони: eVinci, Kaleidos, дизайни Pele від BWXT.
Це перші реактори, які реально живлять кампуси ШІ, принаймні як пілоти: кілька десятків до сотень МВт на кількох майданчиках у США, Канаді, Європі, Росії та Китаї.
Друга хвиля (початок – середина 2030-х)
- Сучасні HTGR та FHR: Xe-100, Hermes 2.
- Реактори на розплавленій солі та швидкі реактори: Natrium, IMSR, ARC-100, Newcleo, SEALER.
- Кластери SMR навколо “супер-регіонів” ШІ: наприклад, штат Вашингтон, Вірджинія, Техас, Нідерланди, Східний Китай, Східна Європа.
Це момент, коли SMR перестають бути науковими проектами і починають бути категорією генераційної потужності у моделях планування потужності.
Третя хвиля (середина 2030-х і далі)
Якщо вузькі місця з паливом будуть усунені і достатньо референсних станцій існує, ви отримаєте:
- Змішані флоти SMR + мікро-реакторів, що живлять багатогігаватні зони ШІ.
- Дизайни з інтегрованим теплом, де реактори живлять як обчислювальні, так і промислові об'єкти.
- Плавучі платформи SMR, що постачають енергію для прибережних хабів ШІ/обчислень + промислових хабів.
На той момент більше питання не в “ядерній енергії проти відновлювальних джерел”, а в тому, як організувати мережу, де попит на ШІ, відновлювальні джерела та ядерна енергія взаємодіють один з одним.
SMR не “вирішать” проблему енергетики ШІ самостійно. Але вони є одним з небагатьох інструментів, які можуть:
- Забезпечити величезний час безвідмовної роботи.
- Закріпити багаторічні ціни на електроенергію.
- Впроваджуватися в обмежені мережі ближче до місць, де насправді знаходиться навантаження.
- Постачальники легководяних SMR з чистими регуляторними шляхами та сильними споживачами.
- Гравці мікро-реакторів, які доведуть можливість польових одиниць у програмах оборони або віддалених майданчиків.
- Постачальники пального та HALEU, які тихо стануть незамінними для дорожньої карти інших.
Крива дата-центрів вже зафіксована. Єдине питання – хто отримає плату за те, щоб підтримувати його в роботі – і хто володіє реакторами за лаштунками, коли в кампусі ШІ на 2 ГВт світло ніколи не мерехтить.
Джерела
Гіперпосилання надаються лише тут, без зовнішніх посилань у тексті відповідно до стилю Pattern Nexus. Ці джерела підкріплюють дані, терміни та деталі компаній, обговорені вище.
- Nuclear Business Platform – огляди технологій SMR та інсайти “Топ технологій SMR, на які варто звернути увагу”
- Російська рада міжнародних справ – “Чи можуть маленькі модульні реактори незабаром живити дата-центри?”
- Introl – “Маленькі модульні ядерні реактори живлять революцію ШІ 2025”
- Світові ядерні новини – висвітлення Newcleo, Blykalla, ARC, Linglong One та глобальних розробок SMR
- Американське ядерне товариство – оновлення галузі, розробки компаній SMR, ARC-100, BWRX-300, Blykalla тощо.
- Utility Dive – звіти про дизайн Oklo на 75 МВт Aurora та партнерства з дата-центрами
- Neutron Bytes – аналіз планів Terrestrial Energy IMSR, Oklo, Blue Energy SMR та пов'язаних проектів
- Oklo – корпоративні оголошення та угоди про постачання з Switch
- Kairos Power – інформація про проекти Hermes та Hermes 2 та деталі PPA
- Radiant Nuclear – специфікації мікро-реакторів Kaleidos та дорожня карта впровадження
- Equinix Investor Relations – LOI та попередні замовлення на мікро-реактори та SMR Rolls-Royce
- Reuters – звітування про Last Energy, розробки політики SMR та зміни програми Newcleo
- Міністерство енергетики США – інформація про SMR-300, фінансування Natrium та ініціативи HALEU
- Centrus Energy – етапи виробництва HALEU та розкриття замовлень
- BWX Technologies – паливо TRISO, проект Pele та програми мікро-реакторів
- Terrestrial Energy – проектування IMSR та інформація про проект кампусу Texas A&M RELLIS
- CNNC – інформація про проект Linglong One (ACP100) та плани Китаю щодо SMR
- Росатом – RITM-200, KLT-40S та експортна стратегія плаваючого ядерного енергоблоку
- Lightbridge – розробка передового металевого пального та партнерства
Article overview
Малі модульні та мікро-реактори підключаються безпосередньо до енергетичного стеку ШІ. Повний аналіз Pattern Nexus щодо технологій SMR, термінів та того, хто насправді забезпечить енергією наступну хвилю дата-центрів.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Google та Nvidia перетворюють гнучке навантаження на швидкісну смугу для AI-центрів даних
Google, Nvidia та Emerald AI запустили Альянс з управління енергією на основі ШІ, щоб сприяти гнучким дата-центрам на основі ШІ, які можуть…
6 shared topics, same research avenue.
Vertiv перетворює мікромережі на стек часу до живлення AI-центру обробки даних.
Vertiv погодилася придбати UtilityInnovation Group за приблизно 1,45 мільярда доларів готівкою при закритті угоди, з можливістю додаткових …
5 shared topics, same research avenue.
Боротьба за центри обробки даних штату Каліфорнія переходить до рахунка за комунальні послуги.
Законодавці Каліфорнії досягли компромісу в кінці серпня щодо законодавства про енергетичні центри даних, оскільки зростання інфраструктури…
6 shared topics.
Вашингтон перетворює дозволи на повітря для центрів обробки даних AI на перемикач для розкриття інформації
EPA запропонувала скасувати мінімальні федеральні вимоги до участі громадськості для дозволів на нові джерела забруднення повітря та залиши…
5 shared topics, same research avenue.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.