

Кінець 40-річного суперциклу облігацій: Чому ставки не зросли — Режим змінився
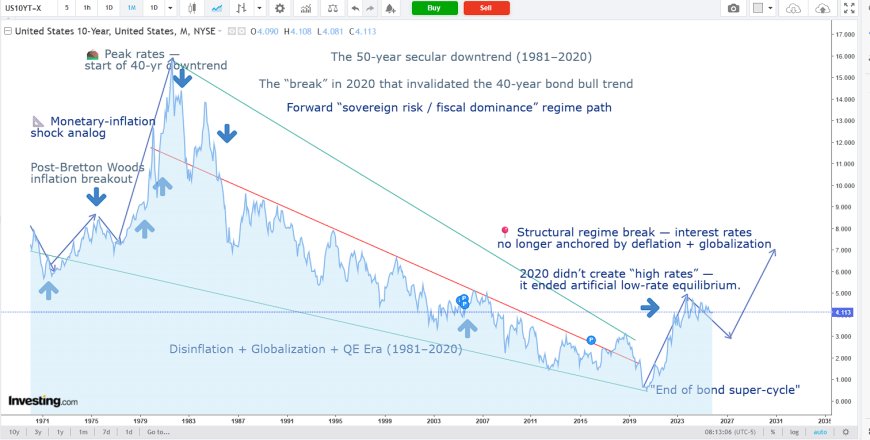
Доходність 10-річних облігацій США не “зросла” — закінчився бульбашковий ринок 40-річних облігацій. Цей аналіз показує, як 2020 рік зламав секулярний режим дисінфляції та запустив цикл переоцінки сув…
In this article 7 sections
Кінець 40-річного суперциклу облігацій
Процентні ставки не “зросли” — змінився режим.
Наступний суперцикл: рима 1970-х, а не повторення
Всі хочуть повернути 2010-ті — але цього світу більше немає.
Ми знаходимося в структурному тренді підвищення ставок.
Не пряма лінія. Не безкінечні підвищення.
Це цикл — як у 1970-х, але з сучасним набором обмежень:
- Глобальне насичення боргом
- Стрес від перекредитування суверенів
- Фіскальна домінанта
- Промислова політика та стратегічне повернення виробництв
- Націоналізм в енергетиці та ресурсах
- Демографічна інверсія
Ось шаблон:
Вони скоротять занадто рано → інфляція знову прискориться → ставки знову зростуть.
Не тому, що ФРС “провалюється.”
Тому що система змінилася.
Це не цикл, який можна “перемогти.”
Це ера переоцінки суверенного кредиту.
Це мультидекадний режим, а не помилка центрального банку.
Ми, ймовірно, побачимо:
- Повернення волатильної інфляції
- Кілька циклів підвищення ставок
- Вищі мінімальні рівні доходності
- Вища волатильність
- Події стресу суверенів
- Продовження деглобалізації та реновації капіталу
Цей шлях не стиснеться за 12–24 місяці.
Ця дуга, ймовірно, триватиме до 2040-х.
1970-ті — це рима —
але цього разу це глобальний суверенний борг, а не лише індекс споживчих цін США.
Ми не увійшли в еру високих ставок. Ми вийшли з штучної.
Протягом чотирьох десятиліть глобальна фінансова система функціонувала за одним домінуючим правилом:
Кожен шок → нижчі ставки → більше боргу → більше ліквідності.
Цей зворотний зв'язок помер у 2020 році.
Спад, який визначив світ (1981-2020)
40-річний секулярний спад 10-річної дохідності не був “ринковою мудрістю” — це була структурна архітектура:
- Дисінфляція
- Глобалізація + аутсорсинг ланцюгів постачання
- Демографічний попутний вітер
- Технологічна дефляція
- Фінансоваізація + кількісне пом'якшення
- Довіра до боргової машини США
Ставки не були природно низькими — їх інженерно знизили.
2020: Перелом, який переписав монетарну фізику
Коли фіскальна та монетарна політики злилися, суперцикл облігацій закінчився.
Ми перейшли в світ, де процентні ставки більше не закріплені:
- Глобальний потік дисінфляції
- Дешевий арбітраж праці
- Волатильність, пригнічена кількісним пом'якшенням
Натомість, доходності тепер реагують на:
- Масштаб дефіциту
- Геополітичну фрагментацію
- Повернення виробництв + промислову політику
- Ціновий рівень на сировину та енергію
- Переоцінку суверенного ризику
Ставки не “перевищили” — вони нормалізувалися до нового режиму.
Фрактал 1974-1977
Історія римує, коли монетарні системи перезавантажуються:
- Шок переходу валюти (тоді Бреттон-Вудс, зараз фіатні до мультиполярних систем)
- Цикли переоцінки сировини
- Стрес енергетичної безпеки
- Фіскальна домінанта
Дві ери, коли вартість капіталу перестала бути опціональною.
Що буде далі
Шлях не прямий. Але режим встановлено:
- Вища волатильність
- Вища межа ставок
- Постійний стрес від перекредитування
- Крихка динаміка довіри суверенів
Це не повернення до фінансів 2010-х. Це ера переоцінки суверенного кредиту.
Article overview
Доходність 10-річних облігацій США не “зросла” — закінчився бульбашковий ринок 40-річних облігацій. Цей аналіз показує, як 2020 рік зламав секулярний режим дисінфляції та запустив цикл переоцінки суверенного кредиту, що відображає 1970-ті роки.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Подкаст Pattern Nexus, епізод 1 — Картографування систем, що лежать під поверхнею світу
Перший епізод подкасту Pattern Nexus. Кріс Гренке розглядає світ під заголовками — макроцикли, механіка ліквідності, індустріалізація ШІ, г…
5 shared topics.
Тиха криза: зростання кількості примусових продажів, зниження орендної плати та стрес, що накопичується під поверхнею ринку житла США
Виконавчі провадження тихо зростають, орендні ставки знижуються, а бюджети домогосподарств ламаються. Глибокий аналіз даних про виконавчі п…
5 shared topics.
Облігації першими здадуться, оскільки ринки відступають після ФРС — гра в курку Пауела триває (Огляд ринку 30 жовтня 2025 року)
Акції знизилися, а облігації змінили курс 30 жовтня 2025 року, оскільки зниження ставки Федрезерву не надихнуло покупців, а Пауел намагався…
5 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.