

Останній бій долара: Чому система стискається перед тим, як зламатися
Долар не руйнується, коли він слабкий — він різко зростає під максимальним тиском. Це фінальна фаза стиснення глобальної монетарної системи перед переходом. Коли резервні системи закінчуються, вони н…
Jump to a section
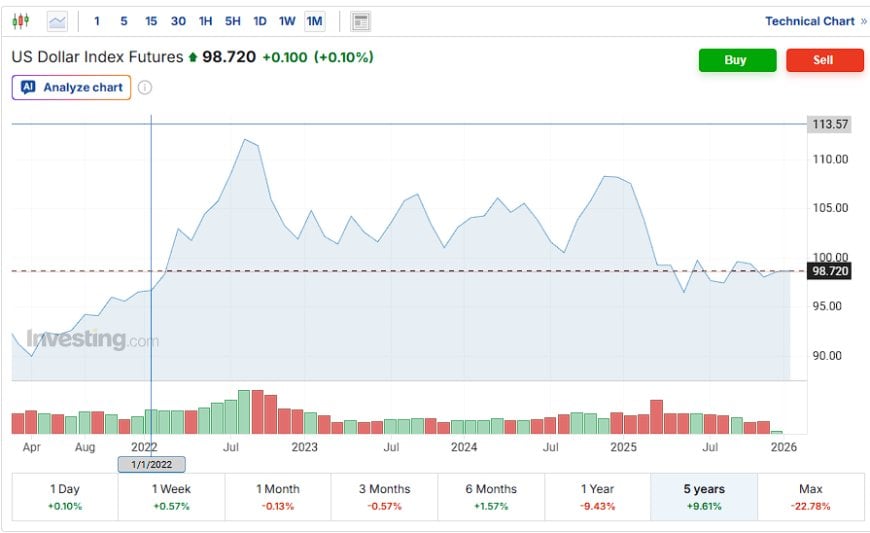
Ключова зміна не є "вибухом" долара — це підтвердження того, що система все ще працює в межах режиму стиснення. Ф'ючерси DXY короткостроково зростають, залишаючись значно нижче екстремумів після 2022 року. Останні дані на стрічці становлять приблизно 98.7–98.8, з незначним тижневим підйомом (~+0.6%) і помірною стабільністю за 6 місяців (~+1.6%), тоді як 1-річний період залишається помітно нижчим (~-9%).
Переклад: це ще не фаза "супертиску". Це поза тиску — поведінка в межах діапазону та періодичні заявки на USD, які з'являються щоразу, коли зростає ризик, фінансування або політична невизначеність. Ця поза важлива, оскільки вона зберігає карту сценаріїв недоторканою: наступний сплеск долара, якщо він відбудеться, найімовірніше, буде пов'язаний з подією фінансування/розрахунків — а не як чиста макроісторія "сильної економіки".
Наративи про "сильний долар" зазвичай є помилковими. Долар, як правило, зміцнюється, коли глобальні баланси активів стискаються — оскільки зростає перевага в розрахунках та забезпеченні.
Справжній ризик полягає не в поступовому зникненні долара. Справжній ризик полягає в сплеску, який змушує до екстрених заходів: об'єктів, своп-ліній, втручань у забезпечення та політичного переписування.
Перехід не відбувається за згодою. Він відбувається з необхідності — коли старі системи не можуть забезпечити потоки без повторних кризових реакцій.
Тези: Долар не вмирає в слабкості
Популярна історія говорить, що долар руйнується, коли Америка виглядає слабкою, перевантаженою або політично нестабільною. Ця історія емоційно задовольняє — і історично ненадійна.
Резервні системи не розпадаються через те, що їх не люблять. Вони закінчуються, коли тягар глобального розрахунку та попит на забезпечення ламають саму систему. Остання фаза виглядає як сила, оскільки система змушує капітал переходити в основну валюту, коли периферія втрачає еластичність фінансування.
Система не руйнується, коли вона слабка. Вона руйнується, коли напруга досягає піку. Резервні режими зазвичай закінчуються фазою стиснення — а потім скиданням.
Послідовність режимів має тенденцію до рими:
- Глобальний капітал ринеться в основну валюту розрахунку (перевага ліквідності)
- Напруга фінансування зростає по периферії (базис, тиск на валюту, зменшення резервів)
- Політика змушена до структурних втручань (фінансування, свопи, цільові підтримки)
- Довіра руйнується в старих системах, а альтернативні системи масштабуються під тиском кризи
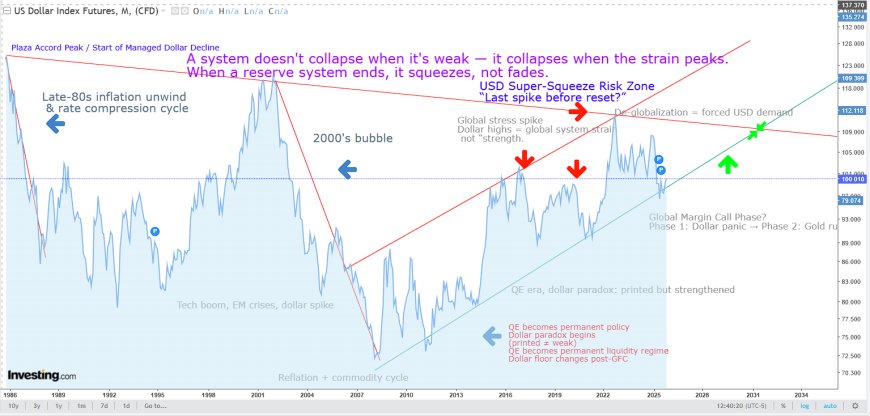
Графік: Структурне стиснення
Цей звіт не є “бичачим випадком” для USD. Це карта стресу: що роблять резервні системи, коли вони наближаються до обмеження.
Концепція “стиснення” проста: довгостроковий структурний стеля (десятиліття управлінського та геополітичного опору) зустрічає посткризовий структурний підлогу (залежність світу від розрахунків в USD та забезпечення). Коли ці межі зближуються, система стає більш схильною до безладних сплесків.
Високий долар часто неправильно інтерпретується як “сила США.” На практиці, він частіше відображає глобальну напругу: примусове зменшення боргів, попит на забезпечення та метушню за активом розрахунку, який виконує зобов'язання.
Оскільки DXY все ще нижче пікового режиму 2022 року і нещодавно поводиться як м'яке стиснення, а не сплеск, система сигналізує “стиснення триває,” а не “вибух зараз.” Це зберігає основну структуру: стиснення має тенденцію з'являтися як подія.
Механіка циклів: Чому сплески означають напругу
Складні системи рідко переходять гладко. Вони стискаються, стають крихкими, а потім ламаються вздовж обмеження — після чого система реорганізується навколо нового набору рейок.
У резервних режимах “крихкість” виникає через невідповідність між:
- Глобальним попитом на розрахунки в USD та забезпечення
- Обмеженими балансами дилерів та обмеженим посередництвом
- Політичними цілями, які конфліктують з чисто фінансовими розрахунками
- Новими коридорами безпеки, які фрагментують ліквідність та збільшують витрати на тертя
Фаза стиснення не є переможним колом. Це момент, коли система виявляє свою залежність від основної валюти — змушуючи всіх одночасно пропонувати за неї.
КЕ & Парадокс долара
Найпоширеніша помилка: КЕ дорівнює “друку грошей,” отже, долар повинен ослабнути. Це припускає, що КЕ є в першу чергу потоком грошей, які можна витратити.
У сучасній системі КЕ часто підсилює центральність USD, стабілізуючи ланцюг забезпечення та зберігаючи домінування активу розрахунку — особливо коли решта світу структурно коротка в доларах під час стресу.
Політика, яка виглядає як “достаток” у заголовках, може поводитися як “недостаток” у системі, якщо вона концентрує рейки розрахунків, перевагу забезпечення та залежність від балансу.
Ось чому наступний сплеск, якщо він відбудеться, ймовірно, викличе цілеспрямовані втручання (операції репо, постійні установи, своп-лінії, заміни забезпечення), а не чисте, широке пом'якшення.
Глобальний шлях маржинального виклику
Наратив маржинального виклику не є метафоричним. Він описує механічний процес: зобов'язання, які розраховуються в доларах, стикаються з посиленням умов фінансування, розширенням витрат на хеджування та зменшенням ризикової спроможності.
Шлях зазвичай виглядає так:
- Попит на USD зростає, оскільки ризикова спроможність зменшується
- Крос-валютна база та премії за фінансування розширюються
- Витрати резервів прискорюються в стресових регіонах
- Глибина ринку казначейських облігацій погіршується в найгірші моменти
- Політика втручається з цілеспрямованими інструментами
- Система скидається — часто шляхом прискорення альтернативних шляхів
Розділ оновлення має значення: коли долар тихо зміцнюється в межах діапазону, це часто сигналізує про те, що стрес не "вирішено", а лише відкладено. Великий рух, як правило, відбувається, коли зовнішній шок стикається з тонкою посередницькою діяльністю.
Сигнали для спостереження
Це реальні показники, що система переходить від "компресії" до "стиснення".
- Поведение DXY: постійне зростання з підвищеною волатильністю (поступовий перехід стає різким)
- Крос-валютна база: розширення фінансового стресу (премія за долар)
- EM FX + резерви: витрати в парі з розпадом резервів
- Ліквідність UST: слабка глибина, неакуратні аукціони, більші хвости
- Спеціальні репо: дефіцит забезпечення, що проявляється в ставках і доступності
- Сигнали установ: раптові оперативні зміни, розширені умови або незвичайне використання
- Парадокс золота: золото залишається стабільним поряд з міцним доларом (сигнатура стресу)
Фаза стиснення не є "сильним USD, слабким всім іншим". Це "сильний USD плюс зламаний мікроструктура ринку". Слідкуйте за індикаторами системи, а не заголовками.
Карта сценаріїв
Базовий випадок (компресія триває): DXY залишається в межах діапазону з періодичними сплесками вгору. Волатильність зосереджується навколо аукціонів, вікон фінансування та геополітичних імпульсів стресу.
Випадок стиснення (сплеск, викликаний подією): шок фінансування або розрив глибини ринку призводить до швидкого зростання, за яким слідують екстрені заходи та політична реакція. Це класична поведінка "сплеск перед скиданням".
М'який випадок (затримка переходу): полегшення в зростанні та енергетиці плюс скоординована політика утримує долар під контролем. Компресія триває, але вікно розриву розтягується, а не зникає.
Наступна монетарна архітектура
Світ після стиснення не є однією новою валютою, що замінює долар за одну ніч. Це багатошарова архітектура: альтернативні шляхи розрахунків, регіональні ліквідні резерви, інвойсування, пов'язане з товарами, в коридорах, токенізовані шляхи та більш явна фінансова прив'язка до безпеки.
Ключовий момент — це час: альтернативні шляхи швидше масштабуються під час стресу, а не під час спокою. Стиснення створює мандат для прийняття — оскільки спадкові шляхи стають політично та фінансово дорогими для залежності.
"Останній бій" — це не те, що долар виграє назавжди. Це долар, що змушує ще одну консолідацію залежності — перед тим, як переписування прискориться.
Лінза патернів
Думайте про долар як про контрольний шар: авторитет розрахунків, перевага забезпечення та можливість виконання, вбудовані в шляхи. Оскільки геополітична фрагментація зростає, шляхи стають більш цінними та більш оспорюваними одночасно. Це створює парадокс: система тягнеться до долара під стресом, навіть коли довгострокові стимули відштовхують від нього.
Наступний сплеск долара слід розглядати як сигнал системи, а не як торговий сигнал. Це відбиток архітектури розрахунків, що стикається з обмеженням.
Часті запитання
Чи завжди зростання долара означає ризик-оф?
Не завжди. Але коли долар зміцнюється на фоні видимих проблем у системі (розширення бази, слабка глибина UST, коригування установок), це часто є сигналом ризик-оф або фінансування, а не святом зростання.
Чому долар може зростати, навіть якщо США виглядають нестабільно?
Тому що механізм полягає в попиті на розрахунки та забезпечення. У стресових ситуаціях система пріоритетизує те, що виконує зобов'язання, а не те, що виглядає політично чистим.
Що могло б спростувати рамки "здавлювання, а потім скидання"?
Довгий період стабільного, глибокого функціонування ринку з зменшенням премій за фінансування, покращенням ліквідності UST та зменшенням геополітичної фрагментації — без повторюваних надзвичайних втручань. Іншими словами: система повинна була б структурно відновитися, а не лише тимчасово.
Джерела
Посилання нижче підтримують концепції системи, згадані: основи індексу долара, індикатори стресу фінансування, функціонування ринку облігацій та пов'язані рамки Pattern Nexus.
- ICE: Огляд продукту ф'ючерсів на індекс долара США (DXY)
- Федеральний резерв Нью-Йорка: Референтна ставка SOFR
- Федеральний резерв Нью-Йорка: Операції репо та реалізація політики
- Федеральний резерв: Баланс H.4.1 (фактори, що впливають на резервні баланси)
- BIS Щоквартальний огляд: Глобальне фінансування долара та ринки валютних свопів (фон)
- Pattern Nexus: Пастка зворотного репо
- Pattern Nexus: QT закінчився — Резервний рівень
- Pattern Nexus: Кінець суперциклу облігацій (зміна режиму 2020 року)
Article overview
Долар не руйнується, коли він слабкий — він різко зростає під максимальним тиском. Це фінальна фаза стиснення глобальної монетарної системи перед переходом. Коли резервні системи закінчуються, вони не зникають — вони стискаються, зростають, а потім скидаються. Всередині: графіки, механіка циклів і як це пов'язано із золотом, житлом, QE, суверенним боргом і де-глобалізацією.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
4 shared topics, 1 shared asset.
Фортеця долара: Як Бреттон-Вудс, План Маршалла та Угода 1951 року створили перший режим ліквідності долара (1947–1953)
Після Другої світової війни система Бреттон-Вудса, План Маршалла та Угода між Казначейством і Федеральною резервною системою 1951 року злил…
5 shared topics.
Подкаст Pattern Nexus, епізод 1 — Картографування систем, що лежать під поверхнею світу
Перший епізод подкасту Pattern Nexus. Кріс Гренке розглядає світ під заголовками — макроцикли, механіка ліквідності, індустріалізація ШІ, г…
5 shared topics.
Капітальна драбина: Де $100 до $1 трильйона ставить вас у глобальній та американській системі багатства
Глибоке регресійне дослідження Pattern Nexus та аналіз даних, яке відображає, де рівні чистого капіталу від $100 до $1 трильйона розміщують…
4 shared topics, same research avenue.
Вода, яка не хотіла зникнути: Осіріон, Шахта Осіріса та давня гідрологічна система, що ховається під цивілізацією
Осіріон в Абідосі та Шахта Осіріса в Гізі зазвичай вважаються єгипетськими таємницями, але глибший шаблон є глобальним. Давні будівельники …
4 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.