

Поворот ФРС у жовтні: цикли ліквідності, історія та фронт цифрового долара
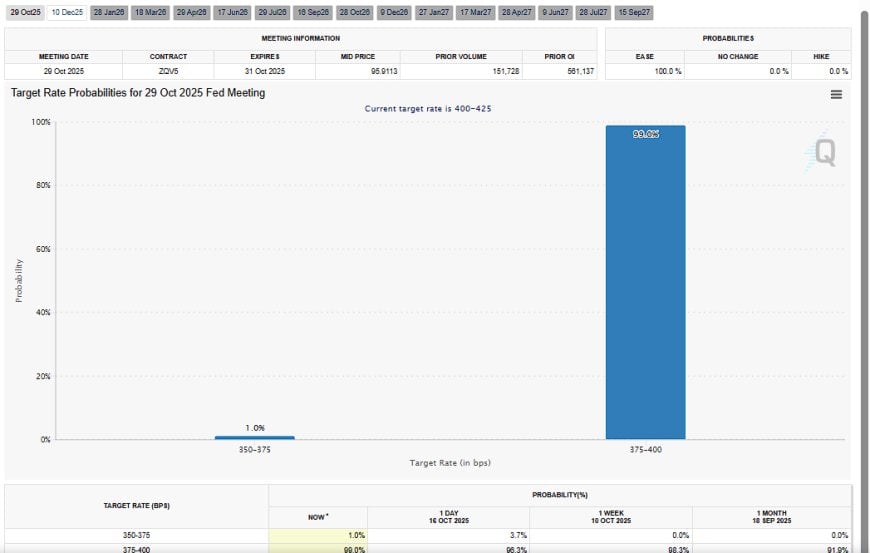
Ринки тепер очікують ще одного зниження ставки на 25 базисних пунктів на засіданні ФРС 28–29 жовтня, оскільки безробіття зростає, а напруження на ринку репо з'являється. Пауелл сигналізував, що кінец…
In this article 8 sections
- Політика: Ринкові ймовірності вказують на зниження на 25 б.п. 28–29 жовтня; Пауел: кінець QT “на горизонті.”
- Праця: Безробіття ~4.3%; НФП за серпень +22 тис., червневі дані негативні після перегляду.
- Очікування інфляції: UMich на тривалий термін ~2.8–3.0%; 5-річні TIPS BE ~2.2–2.3% (закріплені).
- Платіжні системи: GC репо зміцнилося; SRF середина місяця; RRP майже вичерпано; резерви банків знижуються.
Зростаючі ризики на ринку праці проти закріплених очікувань
Федеральна резервна система змінює курс з найпростішої причини: імпульс зайнятості зменшився, тоді як очікування інфляції залишаються закріпленими. Серпневі дані про зайнятість склали лише 22,000, червневі дані стали негативними після перегляду, а рівень безробіття зріс до ~4.3% — майже чотирирічного максимуму. Губернатор Крістофер Уоллер публічно підтримав ще одне зниження на 25 б.п., тоді як Альберто Мусалем сказав, що може підтримати зниження, якщо ризики для зайнятості зростуть, а очікування залишаться стабільними.
У глибині ринку праці “швидкість зупинки” проявляється в кількох аспектах:
- Індекс дифузії: Менше галузей додають робочі місця; широта найму звужується.
- Тижневі заявки: Повільне зростання з циклічних мінімумів, що відповідає пом'якшенню в пізній стадії циклу.
- Відпрацьовані години: Стабільні або зниження — часто це перший показник, який компанії скорочують перед прискоренням звільнень.
- Зростання заробітної плати: Охолодження до 3–3.5% річних — більше не суперечить 2% інфляції з часом.
Цей фон дозволяє FOMC зосередитися на зайнятості, не відмовляючись від боротьби з інфляцією, особливо з тривалими очікуваннями (UMich, SPF, TIPS breakevens), які тримаються близько 2–3%.
Тарифи: одноразове зміщення рівня, а не спіраль
Тарифи підняли середній застосований тариф США до найвищого рівня з 1934 року. Це податок з боку пропозиції: він підвищує деякі ціни (категорії з великим імпортом), навіть коли попит охолоджується. Політики вирішують “ігнорувати” більшу частину цього — розглядаючи це як одноразове зміщення рівня, а не як постійний імпульс інфляції — спостерігаючи за очікуваннями, як яструб. Шлях ймовірності, якого намагається уникнути ФРС, це шок від тарифів → заробітна плата переслідує заголовковий CPI → очікування втрачають стабільність. Досі цей ланцюг не сформувався.
Перевірка платіжних систем: Репо, SRF, RRP та резерви
Видима економіка шепоче через фінансові ринки. Останнім часом ці шепоти стали голоснішими.
- Зміцнення GC репо: Загальні застави зросли вище політичного коридору в не-квартальних датах, оскільки розрахунки з казначейством виснажили готівку.
- Використання SRF: Використання в середині місяця зросло — найбільші ненадумані зняття з 2020 року — сигналізуючи про те, що банки віддають перевагу підтримці ФРС, а не дефіцитній приватній готівці.
- RRP майже порожнє: Великий зворотний репо, який поглинув надлишки пандемії, майже вичерпано; подальші потреби в фінансуванні тепер безпосередньо впливають на резерви банків.
- Резерви знижуються: Оскільки QT триває, а RRP спорожнюється, залишки резервів падають до “мінімально достатніх”. Саме там невеликі шоки створюють великі коливання в репо.
- FRED RPONTSYD: Нічні репо, куплені казначейства (OMO).
- NY Fed SOFR/TGCR: забезпечені та загальні заставні референтні ставки.
- Fed H.4.1: баланс RRP, залишки резервів, активи SOMA, обмеження QT.
Фраза Пауела — “кінець QT може бути на горизонті” — є класичною мовою перед зміною курсу. У 2019 році подібна напруга в репо змусила до нічного зворотного переходу від дефіциту резервів до позик на вимогу, а потім до покупки активів. Шаблон повторюється: посилення → тріщини → полегшення в платіжних системах → пом'якшення політики.
Кожен QT закінчується QE: історичні паралелі
| Епізод | Що зламалося | Негайне вирішення | Подальші дії політики |
|---|---|---|---|
| 2008–09 | Довіра міжбанків, вартість застави, фінансування брокерів | TSLF, PDCF, AMLF, масивні репо | QE1, QE2, QE3 |
| 2019 | Дефіцит резервів → ставки репо зросли >10% | Нічні/термінові репо | “Не QE” купівля T-білетів → де-факто QE4 |
| 2022 (Великобританія) | LDI маржинальні вимоги до пенсійних фондів | Термінові покупки облігацій BoE | QT призупинено/перекалібровано |
| 2023 регіональні банки США | Збитки HTM, втеча незастрахованих депозитів | BTFP, системні резерви | Повільніший шлях QT; пізніше починається зміна курсу |
Урок через цикли: дефіцит резервів + тертя застави = зміна політики. Механізм змінюється, логіка залишається.
Чим відрізняється наступне QE: цифрові платформи
Наступна хвиля пом'якшення не просто купуватиме облігації — вона експлуатуватиме програмовану ліквідність. Три платформи вже працюють або перебувають на стадії пілотування:
- Токенізовані казначейські облігації: Продукти BlackRock’s BUIDL та подібні пропонують експозицію до T-біллів з ончейн-розрахунками, миттєвою NAV та автоматизованими розподілами. Вони діють як “трубопроводи, дружні до QE”, коли ФРС потребує швидкості передачі.
- Мережі розрахунків з дозволами: Onyx від JPM та DLR від Broadridge демонструють внутрішньоденні репо на токенізованому забезпеченні — скорочуючи цикли повторного використання забезпечення та підвищуючи швидкість, коли системі потрібні гроші зараз.
- Проект BIS Guardian / Mariana: Пілоти центральних банків для трансакцій з токенізованими валютами/UST/товарами — інфраструктура для координованого пом'якшення, яка може здійснювати розрахунки 24/7 з аудиторськими слідами.
Додайте Закон GENIUS (рамки стабільних монет США): повністю забезпечені USD монети спрямовують глобальні заощадження в T-білли за дизайном. Кожен випущений цифровий долар = ще одна одиниця попиту на забезпечення США. У разі спаду, цей автоматичний запит допомагає пом'якшити фінансовий стрес.
Ризики, на які слід звернути увагу
- Швидкість працює в обидва боки: Токенізоване забезпечення може швидко розпадатися. Події ліквідності можуть поширюватися з “інтернет-швидкістю”.
- Концентрація: Якщо резерви стабільних монет зосереджені в біллях/O/N RRP, раптові зміни можуть посилити волатильність короткострокових ставок.
- Юрисдикційні шви: Відмінності в правилах між США, ЄС та Азією можуть фрагментувати ліквідність, якщо стандарти не конвергують.
Праця, Тарифи, Інфраструктура → Політична карта
Зберіть це разом, і дерево рішень ФРС виглядає так:
- Знизити на 25 б.п. зараз (робочі місця коливаються, очікування закріплені).
- Сигналізувати про кінець QT, коли резерви наближаються до “достатнього” рівня; тримати SRF готовим.
- Повернутися до додавання на баланс, якщо репо-фрикції зберігаються — спочатку через біллі/короткі купони (класичні), потім все більше через цифрові канали, коли рейки зріють.
Мета не змінюється: коли ліквідність занадто сильно стискається, система чинить опір. Кожен QT закінчується однаково — з більшою ліквідністю. Межа в тому, що наступного разу вона буде рухатися по рейках, побудованих для швидкості та відстежуваності.
Додаткове читання та дані
- Reuters – Уоллер підтримує зниження на 25 б.п. у жовтні; називає вплив тарифів “помірним.”
- Reuters – Мусалем: підтримав би зниження ставки, якщо ризики на ринку праці зростуть, а очікування інфляції залишаться закріпленими.
- Reuters – Пауел: кінець QT “може бути на горизонті.”
- Reuters – Безробіття в США на чотирирічному максимумі; ринок праці досягає стагнації.
- FRED – RPONTSYD: Нічні репо, куплені казначейські облігації (серія даних OMO).
- NY Fed – Дошка індикативних ставок SOFR & TGCR.
- Федеральна резервна система – Статистичний випуск H.4.1 (резерви, RRP, обмеження QT).
- Банк Англії – Втручання у кризу пенсійних фондів LDI 2022 року.
- BlackRock BUIDL – Деталі токенізованого фонду казначейства США.
- JPM Onyx – Інституційна мережа розрахунків на блокчейні (DLR & внутрішньоденне репо).
- BIS Innovation Hub – Проект Guardian & Mariana пілоти токенізації через кордон.
- Morgan Stanley – “Сучасизація фінансової інфраструктури” (перспективи ринку стабільних монет).
- State Street Global Advisors – Пояснення Закону GENIUS: регулювання стабільних монет у США.
- Служба досліджень Конгресу – Резюме вимог до резервів Закону GENIUS (2025).
- Інститут Брукінгса – “Що відбувається зі стабільними монетами після Закону GENIUS?” панельна подія.
#ФедеральнаРезервнаСистема #ЦиклЛіквідності #ЗниженняСтавки #РепоРинок #QT #QE #СтабільніМонети #Токенізація #ЦифровийДолар #МакроФінанси
Article overview
Ринки тепер очікують ще одного зниження ставки на 25 базисних пунктів на засіданні ФРС 28–29 жовтня, оскільки безробіття зростає, а напруження на ринку репо з'являється. Пауелл сигналізував, що кінець QT "наближається", Уоллер підтримав ще одне зниження, а Мусалем сказав, що він міг би підтримати його, якщо ризики інфляції залишаться під контролем. Цей пост пов'язує ці сигнали з довшим циклом ліквідності та з тим, куди прямує наступна хвиля пом'якшення: токенізовані казначейські облігації, стейблкоїни та програмована ліквідність.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фіскально-Монетарна Фузія — Аудіо-Відео Видання
Епізод 9 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 9 Циклів влади на коротку історію про те, як пандемічний стимул…
7 shared topics, same research avenue.
Goolsbee перетворює центри обробки даних ШІ на тест функції реакції ФРС
Президент Чиказького Федрезерву Остін Гулсбі заявив 21 вересня 2026 року, що політики повинні стежити за тим, чи будівництво дата-центрів ш…
5 shared topics.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
7 shared topics.
Машина важелів — Аудіо-Відео видання
Епізод 5 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 5 Циклів влади на коротку історію про те, як шок Волкера, дерег…
5 shared topics.
Warsh перетворює Джексон-Хол на шок ліквідності через підвищення ставок
Мова Кевіна Уорша на Джексон-Хоул дала ринкам сигнал про жорстку політику ФРС, при цьому AP повідомляє про стрибок доходності двохрічних ка…
5 shared topics.
Від Ліквіднісного Шторму до Війни Тиску: Аудит 472 URL-адрес Патерн Нексус — Що Вдалося, Що Пропустили, і Що Далі
Я провів аудит публічного запису Pattern Nexus на 472 унікальних URL-адресах та збереженому експорті повнотекстової статті, а потім віднови…
6 shared topics, same research avenue.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
5 shared topics.
Опитування щодо тиску системи 2026: Куди насправді прямують Америка та світ?
Це не ще одне опитування схвалення лівих і правих. Опитування тиску системи Pattern Nexus вивчає глибші структури, що формують поточні под…
5 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.