

Тиша перед штормом ліквідності: QE 2026 та цифрова еволюція грошей
Коментарі голови Федеральної резервної системи Джерома Пауела щодо завершення кількісного жорсткості сигналізують про те, що цикл ліквідності знову змінюється. Оскільки стрес на ринку репо тихо нарос…
In this article 11 sections
Тиша перед бурею ліквідності
Після недавніх заяв Джерома Пауела у Філадельфії про закінчення кількісного посилення (QT), контури наступного циклу починають з'являтися. У поєднанні з новими даними, що показують сплеск у нічних угодах з репо, ознаки зміни ліквідності очевидні. Ми вже бачили цей фільм раніше — і кінець рідко змінюється.
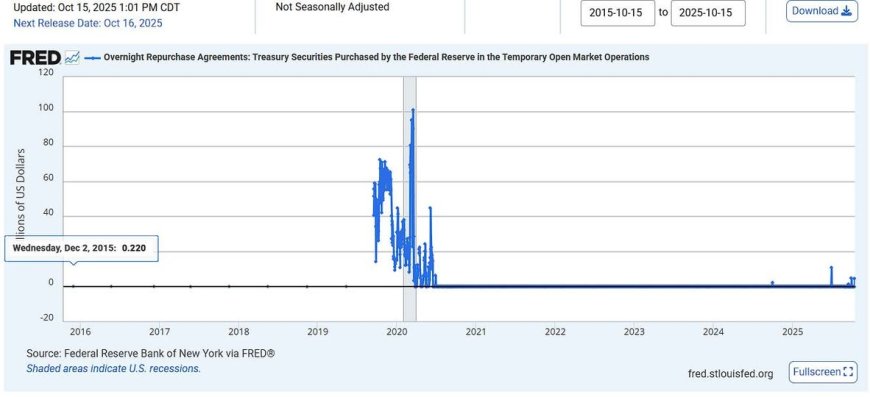
Дані з Федерального резервного банку Нью-Йорка (FRED) показують різкий сплеск активності репо — банки позичають короткострокові кошти у Феду в обмін на державні облігації. Це той самий ранній сигнал, який з'явився перед кризою репо 2019 року та наступним запуском QE4. Ліквідні стреси схожі на серцебиття — коли воно починає пропускати, Фед eventually втручається.
1. Цикл ліквідності ніколи не вмирає
З 2008 року кожен цикл посилення закінчувався однаково: реверсом. Сучасна фінансова система не може пережити тривале вилучення ліквідності. Структура боргу просто занадто важка, зобов'язання занадто синхронізовані, а експозиція деривативів занадто велика, щоб кредит міг функціонувати без постійних вливань готівки та забезпечення.
Це сучасна ліквідна петля:
- Фед посилює → процентні ставки зростають, грошова маса скорочується.
- Ліквідність висихає → ставки репо зростають, короткострокове фінансування тріскає.
- Ринки дестабілізуються → розпродажі акцій, стрес у банках, нестача забезпечення.
- Фед реверсує → операції репо відновлюються, потім знову починається кількісне пом'якшення (QE).
Ми бачили це в 2008 (QE1 після Lehman), 2011 (QE2 та Операція Twist), 2019 (втручання в репо та QE4), і 2020 (QE5 епохи пандемії). Кожен "кінець" посилення ліквідності стає початком нового циклу пом'якшення.
2. Останній сплеск репо: тихий сигнал тривоги
У жовтні 2025 року графік FRED виявив найбільший сплеск активності репо з 2020 року — понад $15 мільярдів у нічних позиках через Постійний репо-фонд (SRF). Цей фонд був створений у 2021 році, щоб запобігти ще одному краху, як у 2019 році. Коли він активується, це означає, що банки не можуть знайти достатньо ліквідності на приватних ринках фінансування.
По суті, це аварійна киснева маска системи. Коли банки починають активно її використовувати, вони кажуть Феду: ми знову задихаємося.
Історично, сплески в SRF або активності репо передують монетарним поворотам на 3–6 місяців. Це означає, що годинник вже тікає до QE 2026.
3. Поворот Пауела та кінець QT
Коментарі Пауела у Філадельфії були тонкими, але промовистими. Він визнав, що скорочення балансу (кількісне посилення) "підходить до своєї кінцевої фази" — мова Феду для "ми зайшли так далеко, як можемо, не зламавши щось".
Це визнання відображає коментарі Бена Бернанке про скорочення 2013 року та реверс Пауела 2019 року. Щоразу, коли Фед сигналізує про уповільнення в посиленні, ринки репо реагують першими, акції — другими, а дорогоцінні метали — третіми. Ми знову знаходимося в такій же синхронізації.
Як зазначає дослідження Brookings Institution, QT завжди мав обмежений термін служби, оскільки він вилучає ту саму ліквідність, на якій працює система. Фед не може постійно зменшувати свій баланс; він може лише призупинити темп розширення.
4. Чому наступне QE виглядатиме інакше
Коли прийде наступна хвиля пом'якшення — ймовірно, десь у 2026 році — вона не виглядатиме як попередні раунди. Замість чистого "друку грошей", ліквідність увійде в систему цифрово через токенізовані активи та програмовану фінансову інфраструктуру.
Ось як формується ця структура:
- Токенізовані державні облігації: Компанії, такі як BlackRock та Circle, вже інтегрують токенізовані ETF державних облігацій США. Це дозволяє майже миттєве врегулювання та програмовану розподіл доходу.
- Розширення стейблкоїнів: Кожен випущений стейблкоїн (USDC, Tether тощо) забезпечується державними облігаціями США, створюючи штучний попит на доларові активи. Кожен випуск зміцнює глобальне домінування долара.
- CBDC та інфраструктура BIS: Проект Guardian BIS та Проект Mariana створюють інфраструктуру для трансакцій з токенізованими резервами та товарами.
Коротко: наступне QE не буде пов'язане з друкарським верстатом. Воно буде пов'язане з цифровими ліквідними трубопроводами — програмованими, відстежуваними та миттєвими.
5. Ліквідність, контроль та глобальна стратегія
Коли люди запитують, чи "Фед збирається надрукувати більше грошей", відповідь: так — але інакше.
США не просто затоплюють ринки для короткострокового полегшення. Вони також експортують свою монетарну систему глобально через цифрові шляхи. Кожна токенізована державна облігація, кожен стейблкоїн, що забезпечується доларом, кожна платіжна мережа, що регулюється США, розширює фінансовий вплив Америки.
Кожного разу, коли компанія випускає стейблкойн, вона повинна купити державні облігації США, щоб забезпечити його. Це створює постійний структурний попит на долари та облігації, підкріплюючи перевагу долара, навіть коли іноземні країни намагаються «де-доларизуватися». Ось як США тихо поглинають глобальну ліквідність — монетизуючи свій власний борг як базовий шар цифрових фінансів.
Тим часом, конкуруючі блоки, такі як BRICS, експериментують з системами розрахунків, що базуються на товарах та золоті, намагаючись створити альтернативну фінансову мережу. Проте навіть ці системи залежать від товарів, номінованих у доларах, для ціноутворення — доказ того, що гравітаційний вплив долара залишається незмінним.
6. Наступне злиття: QE + Токенізація
Ми рухаємось до гібридної структури — де вливання ліквідності, монетизація боргу та забезпечення активів зливаються в один програмований шар. Це не станеться з оголошенням або новим законом; це буде еволюціонувати природно, оскільки центральні банки цифровізують свої існуючі операції.
Ось як відбувається перехід:
- Фаза 1: Операції РЕПО розширюються — ФРС додає ліквідність непомітно (2025).
- Фаза 2: QT офіційно закінчується — баланс стабілізується (кінець 2025).
- Фаза 3: QE відновлюється — цього разу через токенізовані інструменти та ліквідні механізми, пов'язані з CBDC (2026).
На цьому етапі архітектура глобальних фінансів зміниться назавжди. Ліквідність більше не просто рухатиметься — вона буде закодована.
7. Глобальне поле битви за ліквідність
Як я писав у соціальних мережах, це не просто явище США — це геополітична війна за ліквідність. Країни більше не змагаються переважно за експорт, а за те, хто контролює потік цифрового забезпечення.
У таких країнах, як Аргентина, Венесуела та Нігерія, громадяни звертаються до стейблкойнів як до притулку від падіння місцевих валют. Кожного разу, коли це відбувається, США отримують нову опору в глобальній монетарній мережі — адже кожен створений USDC або Tether дорівнює ще одній купленій облігації.
Китай і Росія змагаються за створення альтернативної платіжної екосистеми, прив'язаної до золота, в рамках рамок BRICS+. Але навіть ці системи залишаються прив'язаними до західного ціноутворення на товари — доказ того, що повне відокремлення майже неможливе.
8. QE 2026: Чого очікувати
Коли настане QE 2026 — незалежно від того, чи буде це офіційно позначено як таке, чи замасковано під «ліквідні операції» — потік буде величезним. Очікуйте:
- Відновлення розширення балансу ФРС через токенізовані покупки облігацій.
- Реактивацію глобальних ліній свопу ліквідності долара з Європою та Азією.
- Координацію центральних банків через цифрові розрахункові шари BIS.
- Відновлення бичачого циклу в золоті, біткоїні та матеріальних активів.
«Друк» буде цифровим — але його вплив на ціни, борги та довіру буде реальним.
9. Кінцева гра: Ліквідність завжди перемагає
Ринки люблять вдавати, що «цього разу все інакше». Але історія показує, що той самий ритм повторюється: посилення → поломка → втручання → розширення. Обличчя змінюються, технології еволюціонують, але принцип залишається: ліквідність завжди перемагає.
Цього разу, однак, наслідки будуть глибшими — адже ліквідність стає програмованою, аудиторською та постійною. Як тільки QE зіллється з токенізацією, назад дороги не буде. Долар не помре; він еволюціонує в цифрову систему контролю та ефективності.
Врешті-решт, спокій, який ми спостерігаємо сьогодні, не є стабільністю — це тиша перед наступною бурею ліквідності.
Джерела та посилання
- FRED: Операції РЕПО за ніч – Куплені державні цінні папери (дані 2025)
- Brookings: Як ФРС закінчить QT (2025)
- Звіт BIS Project Guardian (2024)
- CoinTelegraph: Запуск токенізованих облігацій BlackRock (2024)
- МВФ: Стейблкойни на ринках, що розвиваються (2023)
- Reuters: Альтернативна платіжна система BRICS (2025)
#QE2026 #КількіснеПом'якшення #ФедеральнийРезерв #ЦиклЛіквідності #Токенізація #CBDC #PatternNexus
Article overview
Коментарі голови Федеральної резервної системи Джерома Пауела щодо завершення кількісного жорсткості сигналізують про те, що цикл ліквідності знову змінюється. Оскільки стрес на ринку репо тихо наростає, QE 2026 може настати раніше, ніж більшість очікує. Цього разу пом'якшення не лише включатиме надруковані долари — воно об'єднається з підвищенням токенізованих активів, цифрових казначейських облігацій та програмованих грошей.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фіскально-Монетарна Фузія — Аудіо-Відео Видання
Епізод 9 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 9 Циклів влади на коротку історію про те, як пандемічний стимул…
6 shared topics, same research avenue.Десятиліття QE — Аудіо-Відео Видання
Епізод 8 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 8 Циклів влади на коротку історію про те, як кількісне пом'якше…
6 shared topics.
Goolsbee перетворює центри обробки даних ШІ на тест функції реакції ФРС
Президент Чиказького Федрезерву Остін Гулсбі заявив 21 вересня 2026 року, що політики повинні стежити за тим, чи будівництво дата-центрів ш…
7 shared topics.Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні…
8 shared topics.
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
7 shared topics, same research avenue.
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
6 shared topics.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
8 shared topics.
Warsh перетворює Джексон-Хол на шок ліквідності через підвищення ставок
Мова Кевіна Уорша на Джексон-Хоул дала ринкам сигнал про жорстку політику ФРС, при цьому AP повідомляє про стрибок доходності двохрічних ка…
5 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.