

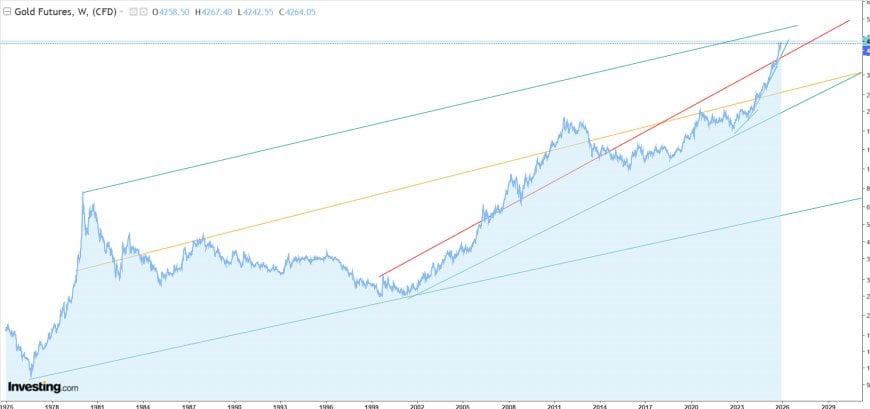
Золото не злетіло — воно закріпилося на новій ліквідній лінії
QT закінчується завтра, і ФРС переходить до управління резервами з T-білетами та погашенням MBS. Золото вже увійшло в нову ліквіднісну смугу, ціноутворюючи швидше знецінення та зростаючий стрес у бан…
In this article 18 sections
Налаштування: QT закінчується завтра
Ми не "підходимо" до кінця QT. Ми стоїмо на лінії. ФРС вже оголосила, що скорочення балансу зупиняється 1 грудня 2025 року. Це не спекуляція. Причина проста: система нарешті досягла точки, де продовження скорочення балансу завдало б більше шкоди, ніж користі. Надмірна ліквідність зникла. Ми тепер входимо в кістку резервів банків і функціонування забезпечення, і ФРС точно знає, чим закінчується ця історія, адже вони вже пережили це в 2019 році.
QT був спроектований як повільний, передбачуваний спосіб повернення до балансу, що шокував і вражав під час COVID. Ліміти були встановлені на те, скільки в обігу казначейських облігацій та MBS ФРС дозволить зняти щомісяця. Баланси зворотного репо обвалилися. Резерви банків зменшилися. Все виглядало "добре" — поки короткострокові ринки не почали хитатися, ставки репо не почали флірт з постійним репо-фасиліті, а первинні дилери тихо не повідомили Казначейству та ФРС, що можливості для подальшого скорочення балансу зникають.
Отже, QT зупиняється завтра. Не тому, що інфляція "вирішена". Не тому, що баланс раптом виглядає красиво. Він зупиняється, тому що ще один квартал скорочення ризикує підірвати щось на ринках фінансування, регіональних банках або на самому ринку Казначейства. Вибір стоїть між контрольованим знеціненням і неконтрольованим розколом. Не дивно, що вони обрали контрольоване знецінення.
Золото знало все це місяцями раніше. Ось чому ви бачите, як воно їде новою колією, а не підіймається в паніці. Колія — це передбачений ринком шлях знецінення в світі після QT.
Від старого каналу до нової колії
Перш ніж говорити про нову колію, нам потрібно коротко повернутися до старого каналу — довгострокової структури, яка визначала поведінку золота протягом майже півстоліття. У попередньому матеріалі про золото я використовував багаторічний графік, який показував, як золото коливалося всередині зростаючого мегаканалу з середини 1970-х років. Кожен "вибух" ціни — наприкінці 1970-х, 2000-х, після ГФК — виглядав набагато менш містично, коли ви віддалялися і бачили це просто як ще один тест верхньої межі.
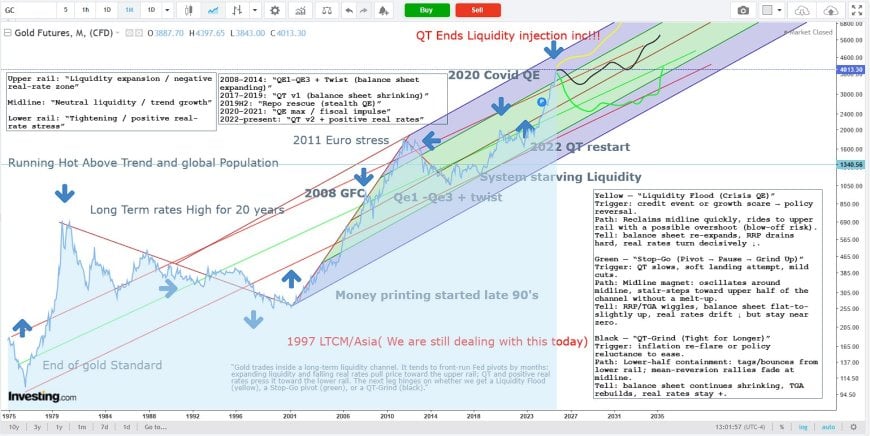
Цей довгостроковий канал зробив для нас дві речі:
- Він довів, що золото не блукає випадково; воно поважає структурну геометрію ліквідності.
- Він показав, що великі зміни режиму — закінчення Бреттон-Вудса, народження ери QE, глобальні розширення балансу — всі збігалися з тестуванням або проривом верхніх меж цього каналу.
Новий графік на початку цієї статті не є заміною цього каналу; це зумовлене продовження. Старий графік пояснює місцевість. Новий графік пояснює шлях, на який ми тільки що звернули.
У попередньому матеріалі історія була такою: золото перемістилося з середини мегаканалу назад до верхньої третини, оскільки очікування ліквідності змінилися. Сьогодні історія така: QT закінчується завтра, мегаканал все ще цілий, але золото приєдналося до крутішої, короткострокової колії, яка відображає іншу комбінацію чинників — менше про "скільки коштує золото протягом 50 років" і більше про "як швидко прискорюється знецінення протягом наступних двох-трьох".
Як насправді працював QT: ліміти, MBS та зворотні репо
Неможливо зрозуміти, що говорить золото, не розуміючи, як насправді працював QT. Більшість людей думають, що "вони продавали активи". Вони цього не робили. QT був пасивним режимом скорочення, обмеженим лімітами. Уявіть, що ФРС дозволила саду рости диким чином у роки QE, а потім вирішила зупинити пересадку чогось нового, як тільки старі рослини вмирали.
Основна структура виглядала так:
- ФРС утримувала величезний портфель казначейських облігацій та агентських MBS у Системному відкритому ринковому рахунку (SOMA). На початку цього циклу підвищення ставок це було приблизно $9 трильйонів, пізніше зменшившись до середини $6 трильйонів.
- Щомісяця деяка частка цих цінних паперів досягала терміну погашення або погашалася.
- Під час QE ФРС реінвестувала весь цей капітал — перетворюючи його на нові казначейські облігації або MBS, зберігаючи розмір балансу постійним або зростаючим.
- Під час QT ФРС зупинила реінвестування до вказаних лімітів. Якщо $90 мільярдів цінних паперів досягли терміну погашення, а ліміт становив, скажімо, $60 мільярдів для казначейських облігацій і $35 мільярдів для MBS, ФРС дозволила б цим лімітам знятися без заміни та реінвестувала б усе, що перевищує це, назад у нові цінні папери.
Важливо, що MBS та державні облігації не є взаємозамінними в даному контексті. MBS погашаються на основі дострокових погашень іпотек, які впали, коли ставки по іпотеках різко зросли. Це означало, що ліміт MBS часто не був повністю обов'язковим — основна сума просто не надходила достатньо швидко, щоб досягти межі. Державні облігації, навпаки, мають жорсткі графіки погашення, які зберігали актуальність лімітів на державні облігації.
На стороні зобов'язань балансу QT проявився як зменшення в двох основних місцях:
- Балансах зворотного репо на одну ніч (RRP). Грошові ринкові фонди та інші інвестори розмістили трильйони доларів у RRP під час ери QE. Коли QT та вищі короткострокові ставки почали діяти, ці баланси поступово знижувалися до нуля.
- Резерви банків. Як тільки RRP в основному було вичерпано, подальше зменшення почало впливати на резерви, які банки тримають у ФРС — основу режиму "достатніх резервів".
Поки RRP був високим, ФРС могла зменшити активну сторону балансу майже безболісно: ця ліквідність просто виходила з величезного резерву надлишків. Як тільки RRP обвалився, кожен додатковий долар QT все більше загрожував "достатньому резервному" рівню — мінімальному рівню резервів, необхідному для безперебійного функціонування грошових ринків без постійного гасіння пожеж.
Саме тут ми зараз і знаходимося. RRP фактично зник. Резерви як відсоток від ВВП знизилися до рівнів, які в минулих циклах сигналізували про край безпеки. І напруга починає проявлятися в звичних місцях: ринках короткострокового фінансування, балансах дилерів та в сегментах банківської системи, які живуть ближче до межі.
Що змінюється після 1 грудня: погашення MBS, T-білети та резерви
Закінчення QT не означає, що баланс миттєво зросте. Механіка світу після QT має значення. План, який виник з промов ФРС, протоколів TBAC та коментарів ринку, виглядає приблизно так:
- Зупинити чисте зменшення державних облігацій. ФРС зупиняє скорочення свого портфеля державних облігацій, реінвестуючи всі погашені державні облігації в нові. Це заморожує розмір державних активів у номінальних термінах.
- Дозволити агентським MBS продовжувати погашатися. ФРС продовжує дозволяти MBS погашатися пасивно. Їй не цікаво бути постійним, величезним інвестором у іпотеку. З часом частка MBS у портфелі зменшується.
- Компенсувати погашення MBS покупками T-білетів. Коли MBS погашаються, ФРС замінює цю тривалість короткостроковими T-білетами замість довгострокових державних облігацій або нових MBS, скорочуючи загальний профіль погашення своїх активів, надаючи собі більше гнучкості для додавання або зменшення резервів за допомогою операцій з високою частотою.
- Використовувати покупки T-білетів як інструмент тонкого налаштування резервів. Якщо резерви знижуються занадто низько і грошові ринки стають напруженими, ФРС може швидко додати резерви, купуючи більше білетів. Якщо резерви зростають занадто високо, вона може сповільнити або призупинити ці покупки і дозволити органічному зростанню інших зобов'язань з'їсти подушку.
Ця конфігурація балансу робить кілька важливих речей одночасно:
- Вона закріплює кінець QT. Система більше не перебуває в режимі чистого скорочення. У гіршому випадку вона перебуває в плоскому режимі; більш імовірно, в режимі повільного зростання.
- Вона тихо переміщує ФРС від іпотек назад до державних облігацій як основного активу, особливо короткострокових білетів.
- Вона надає ФРС максимальний контроль над шляхом резервів без необхідності в екстрених оголошеннях QE. Вони можуть просто коригувати темп покупок T-білетів і операцій репо.
З точки зору золота, це все одне: кінець жорсткого відтоку ліквідності та початок гнучкої, орієнтованої на резерви позиції. Як тільки ви зупиняєте свердління отворів у відрі і даєте собі шланг, який можете вмикати за бажанням, ви неявно обрали шлях знецінення замість шляху дефляційної аварії.
Це не означає гіперінфляцію. Це означає, що базовий сценарій на наступні кілька років — це той, де номінальний розмір балансу або залишається стабільним, або зростає, в той час як номінальний ВВП і номінальний борг також зростають. Реальні обмеження не зникають — вони просто замасковані. Золото існує, щоб відстежувати цей процес маскування, а нова колія — це його спосіб сказати "ми увійшли в іншу фазу цього процесу".
Банки, забезпечення та тихий тиск під поверхнею
Якщо все, здається, в порядку, чому ми взагалі говоримо про стрес у банках? Тому що "в порядку" в сучасному банкінгу визначається як "ще не зламалося на цьому рівні резервів". Це не заспокійливе визначення, коли ви усвідомлюєте, як близько система знову наблизилася до краю.
Регіональні банки все ще сидять на великих обсягах кредитів та цінних паперів, які не добре оцінюються на ринку. Комерційна нерухомість повільно переходить у спад. Споживачі на нижньому рівні доходів перебувають у скрутному становищі. Жоден з цих факторів не є фатальним окремо. Вони стають фатальними, коли поєднуються з все тоншими ліквідними буферами та нееластичною позицією ФРС.
QT постійно зменшував ці буфери. Закінчення QT — це визнання ФРС того, що вона не може продовжувати вичерпувати резерви, прикидаючись, що рівень не знижується. Поворот до покупок T-білетів для управління резервами є фактично тихою гарантією для банківської системи: "Ми не дозволимо вам знову висохнути, як це сталося в 2019 році."
Але це не стирає ризик. Це змінює його форму.
- Замість раптового механічного дефіциту резервів ризик стає проблемою довіри та кредиту — питанням, які установи можуть пережити ще один цикл вищих реальних витрат і постійного кредитного стресу.
- Замість одноденного вибуху репо, більш ймовірний сценарій - це кластер подій: регіональні невдачі, фінансовий стрес у конкретних дилерів або безладний аукціон казначейських облігацій, який змусить ФРС відкрити крани ширше, ніж планувалося.
- Замість того, щоб вдавати, що QT є постійним інструментом, тепер усі розуміють, що QT - це тимчасовий регулятор, який вимикається, як тільки він суперечить необхідності підтримувати стабільність доларової системи.
Золото існує на перетині цих реальностей. Це не акціонерне право на жодний окремий банк або позичальника. Це актив, який ви купуєте, коли усвідомлюєте, що система вибере підтримку ліквідності замість суворої дисципліни щоразу, коли її заганяють у кут.
Новий Золотий Рейл і діапазон $4,400–$4,600
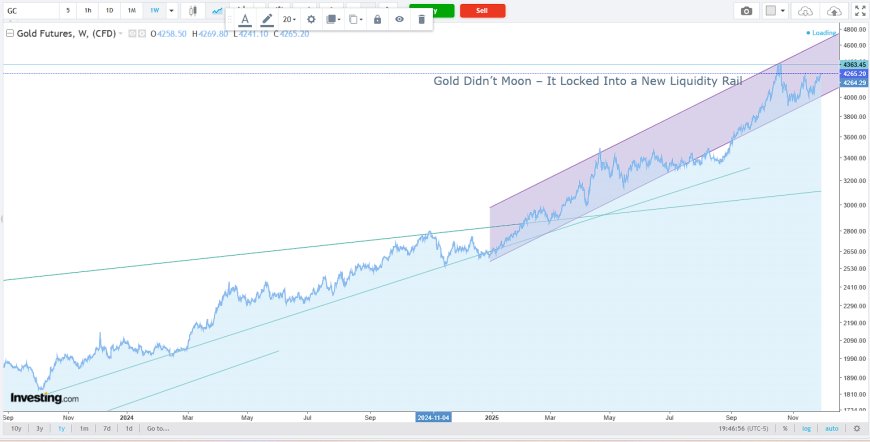
Подивіться ще раз на внутрішньорічний графік. Це не те, як виглядає манія. Манія запалює вертикальні свічки, які ламаються і розвертаються. Це поступове підвищення всередині каналу, який постійно ловить ціну і запускає її назад до верхньої межі.
Цей канал є візуалізацією всього, про що ми тільки що говорили: закінчення QT, управління резервами через покупки T-біллів, погашення MBS, банківський ризик, який стримується не жорсткою економією, а гнучкістю ліквідності. Схил рейлу - це оцінка ринку того, як швидко проходить цей майбутній шлях знецінення.
У цій геометрії рівні мають значення:
- До низьких $4,000: рух - це просто переоцінка золота до нової реальності після QT. Нічого не "зламалося". Режим змінився.
- Навколо $4,200–$4,350: золото їде по рейлу, повністю визнаючи закінчення QT і початок м'якшого розширення ліквідності.
- На $4,400: ми досягаємо порогу, де закінчується "нормальне" переоцінювання після QT і починається сигналізація стресу.
- $4,500–$4,600 і вище: ви більше не всередині рейлу. Ви в території, яка має сенс лише якщо банк, фінансування або шок забезпечення або відбувається, або гарантовано в найближчому майбутньому.
Ось чому я все ще надзвичайно обережний щодо того, щоб золото утримувало рівні значно вище $4,400. Всередині рейлу золото - це термометр. Ззовні - це пожежна сигналізація.
Картографія сценаріїв: Зелений базовий випадок, Жовтий хвіст
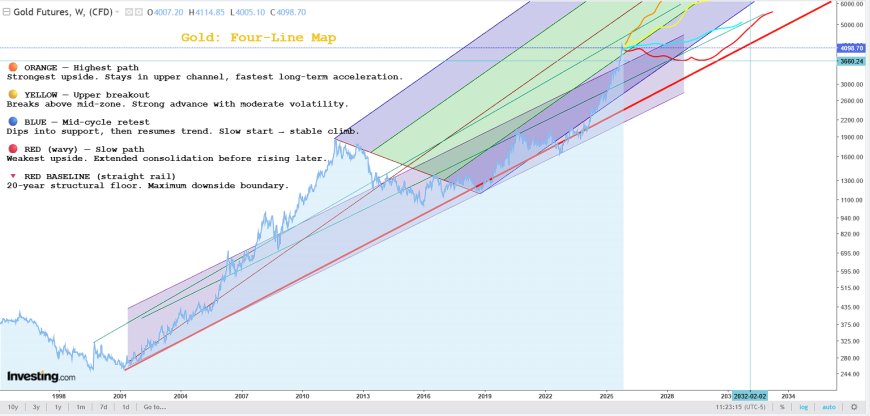
З офіційним закінченням QT, початкова трьохшляхова структура зменшується до двох основних гілок. Чорний — розширений QT - мертвий. Те, що залишилося, - це Зелений і Жовтий.
Зелений – Упорядковане повернення ліквідності після QT
У Зеленому шляху ФРС зупиняє QT, стабілізує резерви і повільно відновлює їх через комбінацію покупок T-біллів і органічного зростання балансу, оскільки економіка зростає. Немає драматичного оголошення "QE-2020"; просто сходи з малих, постійних виборів, які всі вказують в одному напрямку: підтримувати систему ліквідною, підтримувати функціонування фінансування і дозволити номінальним змінним перевищити реальні.
У цьому світі золото продовжує повільно підвищуватися вздовж рейлу. Воно може перевірити верхню межу, коригуватися назад до нижньої межі і коливатися — але структура залишається незмінною. Рух великий в цінових термінах, але спокійний за формою. Ви можете вказати на це і сказати: "Ось як виглядає знецінення без явної кризи."
Жовтий – Кризова ліквідність / Подія з банком або забезпеченням
У Жовтому шляху закінчення QT недостатньо. Завдана шкода під час періоду зменшення плюс будь-які нові шоки, які з'являться в 2026 році, поєднуються, щоб зламати якусь частину системи: можливо, кластер регіональних банків, можливо, велика небанківська фінансова установа, можливо, аукціон казначейських облігацій, який йде боком і змушує до негайного втручання.
У цьому світі план "повільних, обміркованих покупок T-біллів" гине на місці. ФРС змушена до більших, агресивніших розширень балансу. Постійні установи, такі як SRF і дисконтне вікно, отримують активне використання. Акроніми, які ми не чули протягом десятиліття, знову починають з'являтися.
Золото не чекатиме заголовків. Воно сигналізуватиме про Жовтий, зламуючи рейл і залишаючись вище $4,400 з імпульсом. Якщо ми побачимо, як ціна різко піднімається до $4,600 і утримується там, поки спреди фінансування розширюються, а акції банків продаються, ви спостерігаєте за Жовтим шляхом в реальному часі.
Перспектива Pattern Nexus: Де золото вписується в більшу систему
Золото не існує в ізоляції в моїй структурі. Це один вузол у більшій мережі, яка включає:
- глобальний ліквідний композит (ФРС + Казначейство + RRP + іноземні потоки),
- будівництво AI-промисловості та капітал, який воно вимагає,
- перехід від банківських євродоларів до токенізованого доларового забезпечення та стейблкоїнів,
- і повільне, тривале погіршення суверенних балансів, оскільки демографічні зміни та енергетичні витрати їх знижують.
Закінчення QT і перехід до режиму управління резервами через T-білли ідеально вписується в цю більшу картину. Це означає:
- Доларова система не добровільно затягує власну петлю.
- Ринок казначейських облігацій залишиться основним двигуном забезпечення, підтримуваним ФРС щоразу, коли виникає стрес.
- Зростання токенізованих казначейських облігацій та стейблкоїнів отримує ще міцнішу основу у вигляді передбачуваної підтримки Федрезерву для ліквідності казначейських облігацій.
- Розширення ШІ — дата-центри, енергетична інфраструктура, напівпровідники — може продовжувати поглинати капітал, не руйнуючи фінансову систему, оскільки центральний банк сигналізує, що не дозволить резервам стати вузьким місцем.
Роль золота в цій екосистемі не полягає в заміні долара або створенні нового базового шару. Воно має слугувати як застава останньої інстанції та показник знецінення. Коли цифрова доларова суперструктура (казначейські облігації + стейблкоїни + токенізовані готівкові кошти) зростає швидше, ніж реальна продуктивність, золото тихо коригує показник вгору. Це не зупиняє гру. Це говорить вам, в якій частині гри ви знаходитесь.
Закінчення QT завтра позначає момент, коли показник підтвердив те, що вже передбачав план дій: наступна ера не є ерою структурного посилення, а керованого, поступового знецінення — з постійним ризиком, що один з цих кроків вразить щось крихке і змусить до більшого руху.
Часті запитання: Що це означає і що не означає
Чи означає закінчення QT завтра, що ми повертаємося до QE в стилі 2020 року?
Не відразу. Це більше схоже на перехід з реверсу на нейтраль, а не на різкий перехід у повний вперед з першого дня. Федрезерв заморожує чистий відтік і використовує покупки казначейських векселів як кермо для резервів. З часом, якщо зростання сповільниться і накопичаться стресові епізоди, це виглядатиме все більше як QE на практиці, навіть якщо вони більше ніколи не використовуватимуть це слово.
Чи є це "гіперінфляцією"? Чи це те, що оцінює золото?
Ні. Гіперінфляція — це політичний і соціальний крах, а не просто купівля цінних паперів центральним банком. Золото не говорить "система помре завтра". Золото говорить "базова установка тепер — структурне знецінення з періодичними шоками ліквідності". Ви можете мати зростаюче золото і все ще мати періоди дисінфляції або відвертої дефляції в деяких цінах — це реальність складної системи, де ліквідність, кредит і реальні обмеження взаємодіють.
Чому так багато уваги приділяється ліквідності та резервам, а не CPI чи безробіттю?
Тому що ліквідність є середовищем, через яке повинні рухатися всі інші змінні. CPI — це вторинний показник. Зайнятість — це вторинний показник. Коли резерви стають обмеженими, коли дилери втрачають баланс, коли ринок казначейських облігацій напружується, це верхні умови, які врешті-решт впливають на все інше. Спостерігати за цими умовами, ігноруючи ліквідність, — це як спостерігати за табло і ігнорувати той факт, що поле затоплюється.
Чи варто мені продавати акції банків, якщо ви говорите про напруженість у банківській системі?
Це не торговельна порада. Концептуально, однак, режим після QT — це той, в якому Федрезерв буде активно протидіяти системному стресу в банківській системі, щоб уникнути зараження. Це означає, що акції банків можуть залишатися слабкими і волатильними, навіть якщо система уникне відвертого краху. Мета цієї статті не в тому, щоб "продавати X". Це "зрозуміти, що функція реакції політики змістилася з виснаження ліквідності на стабілізацію, і золото відображає цю зміну".
Чому б просто не тримати долари, якщо Федрезерв захищає систему?
Тому що "захист системи" все більше означає захист її через контрольоване знецінення: підтримка номінальної стабільності шляхом тихого підвищення рівня води. Готівка є вимогою всередині системи. Золото є вимогою поза нею, відстежуючи, наскільки далеко просунулася операція захисту. У світі, де підтримка ліквідності є стандартною реакцією на стрес, має сенс, що актив, який знаходиться поза структурою зобов'язань банків і урядів, буде поступово зростати.
Чи може золото бути "неправильним" тут?
Ринки ніколи не є безпомилковими. Але знадобиться дуже специфічний шлях, щоб довести цю лінію неправильною: стійка фіскальна дисципліна, низький і стабільний тиск на випуск, Федрезерв, готовий терпіти фінансові аварії, щоб зберегти баланс, і глобальне середовище, де попит на доларові активи падає в ідеальній пропорції до пропозиції. Ця комбінація теоретично можлива, але політично малоймовірна. Лінія — це судження ринку про те, яке майбутнє є більш імовірним.
Що я спостерігаю з цього моменту
З закінченням QT змінюється панель управління, орієнтована на майбутнє. Ось важливі важелі в світі після QT:
- Темп і склад реінвестицій Федрезерву та покупок казначейських векселів.
- Баланс резервів відносно ВВП та відомих "порогів стресу" з попередніх циклів.
- Використання постійних установок, таких як SRF та дисконтне вікно — тихі барометри напруженості.
- Обмеження балансу первинних дилерів та результати аукціонів казначейських облігацій.
- Стан регіональних банків, нереалізовані збитки по цінних паперах та міграція кредитів у сфері комерційної нерухомості.
- Реальні доходи в порівнянні зі схилом золотої лінії.
Золото, що знаходиться всередині цього фіолетового каналу, є композитним індикатором усіх цих сил. Воно не дає вам дати, але дає вам схил. Закінчення QT завтра є офіційним визнанням того, що стара лінія зникла. Нова лінія вже тут. Єдине питання тепер — чи залишимося ми на ній, чи стрибнемо на щось крутіше під час стресу.
У будь-якому випадку, золото буде першим, хто вам скаже.
Джерела та подальше читання
Структура цієї статті побудована на даних з первинних джерел та офіційних звітах. Нижче наведено неповний набір посилань для читачів, які хочуть перейти безпосередньо до джерела.
- Федрезерв – Плани щодо зменшення розміру балансу (обмеження QT для казначейських облігацій та MBS)
- Нью-Йоркський Фед – Зменшення балансу: прогрес на сьогодні та погляд у майбутнє
- Федеральна резервна система – Нормалізація політики та режим достатніх резервів
- Reuters – Фед завершить зменшення балансу 1 грудня 2025 року
- Федеральна резервна система – Заява 2019 року про покупки казначейських векселів для підтримки достатніх резервів
- Записки Фед з фінансів та економіки – Що сталося на грошових ринках у вересні 2019 року?
- Звіт співробітників Нью-Йоркського Фед – Резерви не були такими вже й великими
- Канзас-Сіті Фед – Оцінка ринкових умов перед кількісним посиленням
- FDIC – Щоквартальний банківський профіль, другий квартал 2025 року (нереалізовані збитки та банківські показники)
- FDIC – Щоквартальний банківський профіль, третій квартал 2025 року
- FDIC – Щоквартальний банківський профіль PDF (графіки нереалізованих збитків по цінних паперах)
- Європейський центральний банк – Портал огляду фінансової стабільності (видання листопад 2025 року)
- ЄЦБ – Огляд фінансової стабільності, травень 2025 року (системні вразливості та ризики позабанківського сектора)
- Reuters – Стейблкоїни можуть відтягнути банківські депозити з єврозони, попереджає ЄЦБ
- Записки Фед з фінансів та економіки – Ринкові індикатори на шляху до достатніх резервів
- Щоквартальний огляд BIS – Вересневий стрес на ринках репо в доларах: тимчасовий чи структурний?
Article overview
QT закінчується завтра, і ФРС переходить до управління резервами з T-білетами та погашенням MBS. Золото вже увійшло в нову ліквіднісну смугу, ціноутворюючи швидше знецінення та зростаючий стрес у банках.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Федеральна резервна система перетворює випуск стейблкоїнів на правила банків, що підтримуються казначейством.
Федеральна резервна система запросила громадську думку щодо двох пропозицій закону GENIUS, які встановлять регуляторну основу для емітентів…
5 shared topics.Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні…
8 shared topics, same research avenue.
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
5 shared topics.
Від Ліквіднісного Шторму до Війни Тиску: Аудит 472 URL-адрес Патерн Нексус — Що Вдалося, Що Пропустили, і Що Далі
Я провів аудит публічного запису Pattern Nexus на 472 унікальних URL-адресах та збереженому експорті повнотекстової статті, а потім віднови…
6 shared topics.
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
7 shared topics, same research avenue.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
6 shared topics.
Золото не зросло — воно переоцінене
Золото не зазнало невдачі і не зупинилося після закінчення QT — воно раніше переоцінювалося і зараз консолідується на вищому структурному р…
5 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.