

Перевантажена боргова економіка: як стрибок на 1 трильйон доларів затягує петлю на домогосподарствах, бізнесі та зростанні
США додали $1T нових боргів всього за 82 дні. Ось як зростання федеральних, домашніх, бізнесових та державних боргів перевантажує економіку та підвищує ставки.
In this article 19 sections
Налаштування: $1 трильйон за 82 дні
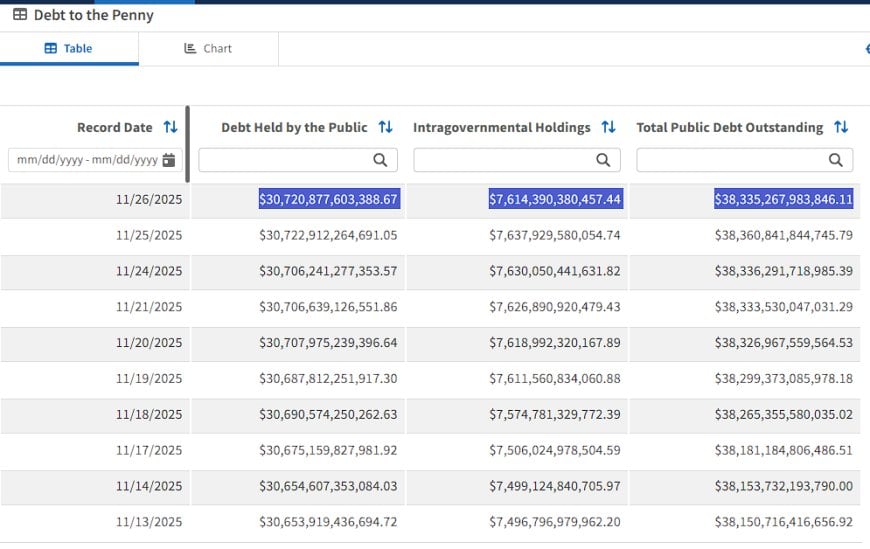
Заголовок досить простий: казначейство США повідомило про приблизно $1 трильйон нового федерального боргу менш ніж за три місяці. Це становить близько $12 мільярдів на день, доданих до рахунку.
На перший погляд, це виглядає як ще одна глава в сазі про "стелю боргу". Але насправді це зовсім інше:
Це примусове прискорення боргового навантаження, яке вже лежить на економіці, насиченій важелями.
Урядова облікова палата (GAO) була відвертою щодо механіки: коли федеральний борг зростає, уряд повинен платити більше відсотків. Це підвищує ставки по всій кривій і безпосередньо впливає на іпотеки, автокредити, кредитні картки та витрати на позики для бізнесу.
Це не абстрактна макроісторія. Це історія про грошові потоки, а грошові потоки — це кисень.
Ця стаття не проходить через кожен канал ліквідності або механізм балансу. Натомість вона зосереджується на реальному впливі:
- Наскільки великим став загальний борг США в кожному секторі,
- Як зростаючі ставки вражають усі ці сектори одночасно, і
- Де тиск проявляється першим — і найсильніше — в реальній економіці.
Коли ви розглядаєте економіку як один величезний, взаємопов'язаний борговий організм, сплеск у $1 трильйон перестає бути заголовком і починає виглядати як те, чим воно насправді є: ще один оберт преса на вже перевантажену структуру.
Знімок даних казначейства: Борг зростає до $38.3 трильйонів
Картографування боргової структури США
Перед тим, як говорити про тиск, нам потрібно окреслити вагу. На високому рівні борг США ділиться на кілька основних категорій:
Федеральний борг — цінні папери казначейства, випущені урядом США.
Борг домогосподарств / споживчий борг — іпотеки, автокредити, студентські кредити, кредитні картки, особисті позики.
Корпоративний / бізнес борг — облігації інвестиційного класу, облігації з високим доходом, банківські позики, приватний кредит.
Державний та місцевий борг — муніципальні облігації та пов'язані зобов'язання.
Точні цифри змінюються з місяця в місяць, але історія залишається незмінною:
- Федеральний борг зріс до середини діапазону $38 трильйонів, з $1 трильйоном, доданим всього за 82 дні.
- Борг домогосподарств наближається до рекордних рівнів, в основному через іпотеки, але з наростаючим тиском з боку кредитних карток та автокредитів.
- Корпоративний борг зростав протягом більше десяти років за низьких ставок і тепер стикається з драматично дорожчим середовищем для рефінансування.
- Державні та місцеві уряди несуть власні боргові навантаження та зобов'язання за пенсіями, які тепер оцінюються за вищими ставками.
Один величезний, сильно важелевий баланс з зростаючими витратами на відсотки на майже кожному рівні.
Сплеск федерального боргу в $1 трильйон важливий не лише через свій розмір, але й тому, що він прискорює момент, коли обслуговування боргу починає витісняти все інше.
Витрати на відсотки: Тиха жорстка економія
Коли люди говорять про борг, вони зазвичай думають про загальну непогашену суму. Але в реальній економіці витрати на відсотки — це те, що насправді болить.
Для федерального уряду зростання боргу плюс підвищені ставки означає:
- Витрати на відсотки стають однією з найшвидше зростаючих категорій бюджету.
- Кожен долар, витрачений на відсотки, — це долар, не витрачений на інфраструктуру, послуги або податкові пільги.
- Система переходить у тиху жорстку економію: витрати зростають, але публічна спроможність не зростає.
Та ж сама схема повторюється серед домогосподарств, корпорацій та муніципалітетів:
- Домогосподарства бачать, що більше їхньої зарплати йде на відсотки, а не на основний борг або споживання.
- Бізнеси відволікають кошти від зарплат, найму або інвестицій лише для того, щоб погасити існуючий борг.
- Державні та місцеві уряди стикаються з вищими витратами на позики для необхідної інфраструктури.
У всіх сферах витрати на відсотки повільно поглинають майбутнє зростання.
Домогосподарства: З боргами та чутливі до ставок
Домогосподарства — це місце, де макроекономічна історія перетворюється на реальність. Попередження GAO чіткі: зростання федерального боргу врешті-решт означає вищі відсоткові ставки за іпотечними кредитами, автокредитами та кредитними картками.
Механізм передачі простий:
- Державний борг зростає.
- Інвестори вимагають вищих доходів, щоб поглинути пропозицію.
- Ці вищі доходи встановлюють мінімум для споживчих кредитних ставок.
Для домогосподарств це означає:
- Вищі щомісячні платежі при рефінансуванні або отриманні нових кредитів.
- Менше вільних коштів для заощаджень або споживання.
- Більша вразливість у разі шоків, таких як втрата роботи або медичні витрати.
Небезпека полягає не в одній змінній — це комбінація:
- Рекордно високі рівні споживчого боргу,
- Зростаючі витрати на запозичення,
- Повільніше зростання заробітної плати для багатьох працівників,
- Вищі базові витрати на життя (житло, страхування, їжа, енергія).
Система може витримувати стрес у одній або двох сферах. Вона стає нестабільною, коли кожна точка тиску стискається одночасно.
Бізнес: Стіни рефінансування та раціонування кредитів
Корпоративна Америка стикається з тихішою, але не менш серйозною проблемою. Компанії випустили величезні обсяги дешевого боргу під час ери майже нульових ставок, виходячи з припущення, що вони завжди зможуть рефінансувати його дешево.
Це припущення більше не діє.
Оскільки федеральні запозичення зростають, а глобальні інвестори вимагають вищих доходів, корпоративний кредит переоцінюється вгору:
- Стіни рефінансування — великі обсяги боргу, що підлягають погашенню в світі з вищими ставками.
- Ускладнення кредитування — банки обмежують кредитування, особливо для менших і ризикованіших компаній.
- Розширення спреду — слабші компанії платять більше в порівнянні з бенчмарками казначейства.
А наслідки внизу відображають тиски домогосподарств:
- Більше грошових потоків перенаправлено на відсотки,
- Менше доступно для найму, капітальних витрат або інновацій,
- Зростаючий ризик дефолту в сегментах високих доходів і приватного кредитування.
Перевантажений борговий тягар — це не лише федеральна проблема — це проблема маржі по всьому корпоративному сектору.
Штати та міста: Стиснуті з обох боків
Державні та місцеві уряди займають унікально обмежену позицію:
- Вони не контролюють монетарну політику.
- Вони сильно залежать від ринків боргу для довгострокової інфраструктури.
- Вони мають політичні обмеження на скорочення основних послуг.
Зростаючі ставки — прискорені випуском федерального боргу — перетворюються на:
- Дорожчі муніципальні облігації для доріг, шкіл, води та транспорту.
- Напруга з фінансуванням пенсій у міру того, як припущення про доходи стикаються з реальністю ринку.
- Бюджетний тиск, що призводить до відкладеного обслуговування та недоінвестування.
Це призводить до повільної жорсткості — не до миттєвого колапсу, а до поступового зниження публічної спроможності.
Макроекономічний тягар: Як борг обмежує зростання
Загалом усі ці шари створюють картину економіки, обтяженої власними зобов'язаннями:
- Федеральний уряд платить більше, щоб просто залишитися на місці.
- Домогосподарства платять більше за те ж житло та транспорт.
- Бізнес платить більше просто для рефінансування існуючих зобов'язань.
- Штати та міста платять більше просто для підтримки інфраструктури.
Ніщо з цього не є продуктивними витратами. Це підтримує теперішнє, але не будує майбутнє. У цьому сенсі зростаючі витрати на відсотки функціонують як податок на майбутнє зростання.
З часом це виглядає як:
- Нижчий потенціал довгострокового зростання ВВП,
- Більш вразливі відновлення після спаду,
- Більша залежність від інфляції активів, щоб замаскувати структурну слабкість.
Сплеск у 1 трильйон доларів не створив цю динаміку — він прискорив її, заглиблюючи систему в режим, де все більше енергії йде на обслуговування боргу вчорашнього дня замість того, щоб будувати спроможність завтрашнього дня.
Де це вписується в цикл (коротко)
Під усім цим лежить ширший цикл ліквідності:
- Великий випуск висмоктує ліквідність у деяких сферах і підвищує доходи.
- Вищі ставки ускладнюють фінансові умови для домогосподарств і бізнесу.
- Стрес на балансі накопичується спочатку в найслабших точках.
- Зрештою, тиск змушує до зміни політики — так чи інакше.
Критичний момент полягає в тому, що: Система входить у свою наступну фазу з історично високими, широко розподіленими та дедалі дорожчими борговими навантаженнями.
Яка б форма не мала наступна інтервенція або цикл пом'якшення, вона буде діяти в економіці, яка вже структурно обтяжена. Це обмежує її ефективність і сповільнює будь-яке відновлення, що слідує.
Перспектива Pattern Nexus
У Pattern Nexus ми розглядаємо економіку як живу систему, побудовану на ліквідності, забезпеченні та зворотних зв'язках — а не заголовки чи політичні наративи. Ця стаття не лише про борг заради боргу. Вона вписується в набагато більший шаблон, який ми документуємо в десятках звітів:
- США переходять до структурно вищого режиму боргу.
- Витрати на відсотки зростають швидше, ніж економічний вихід.
- Приватний сектор вже насичений боргами.
- Політики втрачають ступені свободи.
- Система повільно ковзає до петлі зворотного зв'язку боргів і відсотків.
Коли дивитися на це через цю призму, сплеск у $1 трильйон не є ізольованою подією — це логічний наступний крок у зрілій макро структурі, яка формувалася протягом багатьох років.
Рамка Pattern Nexus
Практично кожна велика стаття про Pattern Nexus вказує на ті ж самі структурні механізми:
Цикли ліквідності визначають ціни.
Пропозиція забезпечення визначає ліквідність.
Випуск боргів переформатовує пропозицію забезпечення.
Витрати на відсотки переформатовують фіскальну спроможність.
Фіскальний тягар прискорює політичні зміни.
Перевантажене боргове навантаження вписується в цю рамку. Зростання боргу не просто змінює цифри — воно змінює архітектуру системи.
- Більше пропозиції казначейських облігацій означає вищі доходи.
- Вищі доходи означають більш жорсткі фінансові умови.
- Більш жорсткі умови спочатку виявляють слабкі баланси.
- Напруга на периферії зрештою змушує до центрального втручання.
Як це вписується в ширшу тезу Pattern Nexus
Цей звіт безпосередньо пов'язаний з кількома основними темами Pattern Nexus:
Дефіцит резервів та стиснення ліквідності
Оскільки федеральний борг розширюється, а витрати на відсотки зростають, система природно споживає більше ліквідності. Це стискає резерви, ускладнює кредитування і наближає економіку до перезапуску ліквідності, зумовленого політикою.
Велике плато боргу
Багато наших інших статей показують, що економіка США застрягла на "високому плато боргу", де зростання більше не визначається продуктивністю, а постійно зростаючим запозиченням. Цей останній сплеск у $1 трильйон — ще один крок на цьому плато — без відповідного збільшення реальної економічної спроможності.
Витрати на відсотки як новий макро драйвер
Традиційні макро моделі надмірно акцентують увагу на інфляції, заробітній платі та споживчому настрої. Теза Pattern Nexus підкреслює витрати на відсотки як справжній регулятор системи. Ця стаття зміцнює цю модель: вищий борг = вищі відсотки = нижча фіскальна спроможність = повільніше зростання.
Майбутня зміна політики (втручання в стилі QE)
Оскільки система стає все більш перевантаженою, наступна політична дія стає менш добровільною і більш неминучою. Незалежно від того, чи називається це QE, чи якось по-іншому, механіка буде такою ж: ін'єкція ліквідності для стабілізації системи з великим боргом.
Це безпосередньо пов'язано з нашими попередніми статтями про дефіцит резервів, цикли балансу ФРС, хвилі випуску казначейських облігацій, точки інфлексії ліквідності та вікно скидання 2026 року.
Висновок Pattern Nexus
Економіка США не просто бореться під вагою інфляції або слабкої споживчої впевненості. Вона бореться під вагою системного боргового навантаження, яке стало занадто великим, занадто дорогим і занадто синхронізованим.
Сплеск у $1 трильйон за менше ніж 90 днів не є кризою — це сигнал.
Це говорить нам, що економіка рухається глибше в структурний шаблон, який ми картографували протягом місяців:
- Борг зростає
- Ставки зростають
- Витрати на відсотки зростають
- Зростання сповільнюється
- Напруга ліквідності зростає
- Приближається зміна політики
Це рамка Pattern Nexus в дії: система, що циклічно рухається до наступного розриву ліквідності — і наступного втручання в ліквідність.
Джерела
- Міністерство фінансів США — Борг до копійки.
https://fiscaldata.treasury.gov/datasets/debt-to-the-penny/debt-to-the-penny - Міністерство фінансів США — Щомісячна звітність про державний борг.
https://fiscaldata.treasury.gov/datasets/monthly-statement-public-debt/summary-of-treasury-securities-outstanding - Урядова звітна служба США (GAO) — Фіскальне майбутнє Америки.
https://www.gao.gov/americas-fiscal-future - Федеральний резервний банк Нью-Йорка — Щоквартальний звіт про борг домогосподарств і кредит.
https://www.newyorkfed.org/microeconomics/hhdc - Федеральний резерв — Фінансові рахунки Сполучених Штатів (Z.1).
https://www.federalreserve.gov/releases/z1/
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні…
7 shared topics, same research avenue.
ВВП сповільнився до 1,5% — але економіка США не ослабла так, як це натякає заголовок.
Реальний ВВП сповільнився до 1,5% річних у Q2 2026, але приватна внутрішня економіка прискорилася до 3,9%, тоді як номінальний ВВП зріс на …
5 shared topics.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
6 shared topics.
Процентні ставки, рецесія та поточне середовище
Глибокий дослідницький аналіз Pattern Nexus щодо процентних ставок, ризику рецесії, інфляції, спричиненої енергетикою, стресу на ринку коме…
5 shared topics.
QT закінчується, ліквідність повертається: чому 2026 рік майже напевно стане наступним циклом розширення балансу
Кількісне жорстке скорочення закінчується 1 грудня, і система показує, що резерви вже близькі до дефіциту. Ця стаття пояснює, чому 2026 рік…
6 shared topics.
Рецесія домашнього обслуговування: Америка тихо розпадається
ВВП за третій квартал свідчить про те, що економіка сильна. Дані показують, що домогосподарства припинили ремонтувати автомобілі, будинки т…
4 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.