

Монетарний розрив: Як Ніксон, срібло та євродолар перепрограмували глобальну систему (1968–1979)
Між 1968 і 1979 роками колапс золотого вікна, зростання євродолара та зміна петродолара трансформували глобальну монетарну систему. Шок Ніксона 1971 року, нафтові кризи, розширення офшорного долара т…
In this article 21 sections
Стрес пізніх 1960-х: Дилема Тріффіна стає реальністю
До пізніх 1960-х років післявоєнна система долар–золото жила на позичений час. На папері правила говорили одне:
- долар був конвертований у золото за $35 за унцію для іноземних урядів
- інші валюти були прив'язані до долара в межах вузьких діапазонів
- МВФ та Світовий банк допомагали згладжувати тимчасові дисбаланси
На практиці математика ламалася.
Сполучені Штати мали зростаючі бюджетні та платіжні дефіцити — фінансуючи війну у В'єтнамі, програми Великого суспільства та глобальний військовий слід. Водночас Європа та Японія відновилися. Їхні експортні машини були сильними, їхні зовнішні позиції здоровішими, і вони накопичували долари як резерви.
З часом іноземні офіційні та приватні вимоги до доларів накопичувалися значно більше, ніж золотовалютні резерви США, оцінені в $35/унція. Економісти, такі як Роберт Тріффін, вже вказали на структурну пастку:
Щоб забезпечити світ доларовою ліквідністю, США повинні були мати дефіцити — але ці дефіцити врешті-решт підривали довіру до золотого забезпечення долара.
До пізніх 1960-х це вже не була теоретична проблема. Це була черга центральних банкірів, які тихо з'являлися і просили у казначейства США золото. Франція під керівництвом де Голля була особливо голосною, критикуючи "екзотичну привілегію" долара і конвертуючи долари в золото, щоб перевірити межі системи.
Результат: повільний банківський розбіг на золотому вікні. Єдиний спосіб зупинити це — закрити вікно.
Шок Ніксона: Закриття золотого вікна
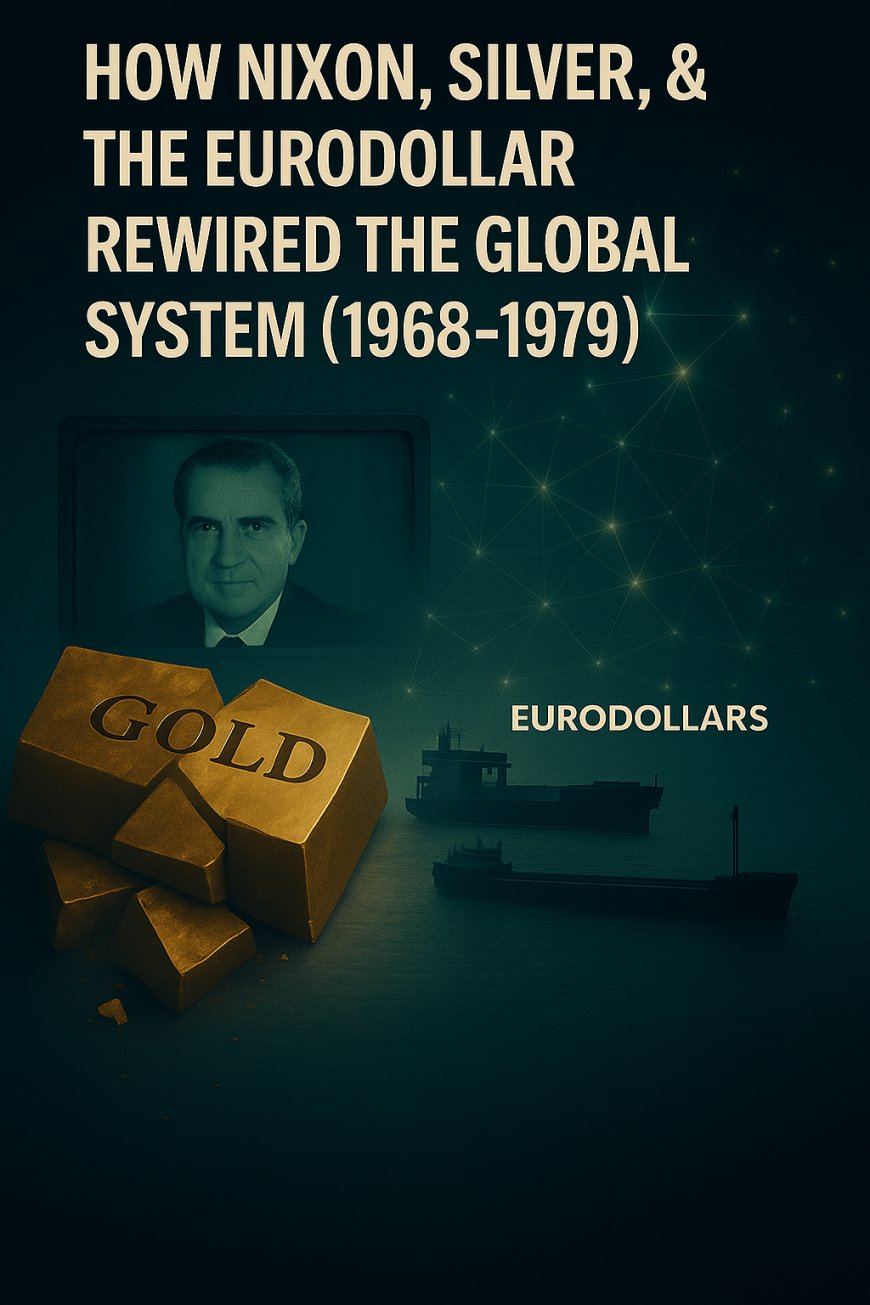
15 серпня 1971 року президент Річард Ніксон звернувся до нації в телевізійному зверненні. Більшість людей пам'ятають це — якщо взагалі — як "кінець золотого стандарту". Технічно він оголосив про "тимчасове призупинення" конвертованості долара в золото для іноземних урядів, разом із контролем за зарплатами та цінами та надбавкою на імпорт.
На практиці призупинення було постійним.
Цей крок був оформлений як захист долара від "спекулянтів", але насправді це було визнанням того, що США більше не можуть достовірно обіцяти обмінювати іноземні долари на золото за $35/унція. Кількості більше не відповідали. Світ тримав значно більше вимог до доларів, ніж США могли покрити офіційними золотими резервами.
Негайні наслідки були:
- перерва з явним зв'язком долара та золота Бреттон-Вудса
- хвиля валютної нестабільності та конкурентних коригувань
- перехідний період ad hoc угод та "змія в тунелі" серед європейських валют
Але під поверхнею сталося щось глибше. Закривши зв'язок із золотом, США усунули останній жорсткий обмеження на постачання доларів. Відтепер долар підтримувався не металом за фіксованою ціною, а:
- ринком казначейства США
- масштабом та ліквідністю активів, номінованих у доларах
- вбудованою роллю долара в торгівлі, фінансах та енергетичному обліку
- військовою та політичною вагою за цією структурою
Світ не перейшов до нейтральної мультиполярної валютної системи. Він перейшов у нову фазу домінування долара — просто з іншим якорем.
Після Бреттон-Вудса: Плаваючі валюти та долар без золота
Після шоку Ніксона політики намагалися провести серію латок. Угода Смітсона в 1971 році намагалася вирівняти валютні курси та відновити свого роду модифіковану систему прив'язки. Вона не витримала. До 1973 року основні валюти в основному перейшли на плаваючі валютні курси щодо долара.
Це був офіційний “кінець Бреттон-Вудса” в сенсі фіксованих паритетів. Але в основі долар залишався в центрі системи:
- торгові рахунки все ще переважно були в доларах
- центральні банки все ще утримували доларові резерви в значних обсягах
- глобальні банки використовували долари як свою основну валюту для фінансування та кредитування
Без золотого зв'язку ключові обмеження змістилися:
- зовнішній баланс більше не формулювався як “чи маємо ми достатньо золота?”
- він став “чи можемо ми обслуговувати наш доларовий борг, залучати капітал і управляти інфляцією, не підірвавши ринок облігацій?”
США фактично обміняли один тип дисципліни (золото) на інший (ринкову та геополітичну дисципліну). Але справжня інновація 1970-х років не полягала в офіційній політиці. Вона була в тіні.
Зростання євродолара: офшорні долари, внутрішня сила
Поки офіційна система руйнувалася, інша система зростала роками на задньому плані: ринок євродоларів.
“Євродолари” — це просто депозити в доларах США, які утримуються за межами Сполучених Штатів — в банках Лондона, континентальної Європи та, зрештою, у багатьох інших юрисдикціях. До кінця 1960-х і 1970-х років цей ринок став основним джерелом глобального доларового кредиту.
Чому це було важливо:
- Євродолари не підпадали під вимоги резервів США та багато регуляцій.
- Вони дозволяли банкам створювати доларові вимоги без прямого контролю з боку США.
- Вони забезпечували гнучкий, оптовий ринок фінансування для глобальної торгівлі та кредитування.
- Вони пропонували вищі доходи, ніж жорстко регульовані депозити в США, залучаючи капітал.
Ця офшорна доларова система означала, що світ міг мати більше “доларів” — в сенсі витратних, передаваних вимог — ніж безпосередньо випустив США. Це була децентралізована кредитна машина, яка все ще вказувала на той самий центр:
- долари як одиниця обліку
- облігації США та високоякісні доларові активи як забезпечення
- банки та ринки США як остаточні вузли очищення та підтримки
Парадокс важливий. До 1970-х років долар став менш фізичним об'єктом (підтримуваним металом) і більше мережевим протоколом:
Глобальна мережа контрактів, депозитів і кредитів, всі з посиланням на “USD” — навіть коли Федеральний резерв не був безпосередньо залучений.
Це ера євродолара: офшорна кредитна система, яка посилила монетарну владу США, водночас ускладнюючи її вимірювання та контроль.
Цінові шоки на нафту та інфляція: енергія як новий якор
Поки монетарна система мутаціювала, енергія вибухнула.
У 1973 році, після війни Йом-Кіпур і західної підтримки Ізраїлю, ОПЕК оголосив про нафтове ембарго та скорочення виробництва. Ціни на нафту різко зросли з приблизно 3 доларів за барель до близько 12 доларів за короткий період. Другий шок пізніше в десятилітті, пов'язаний з Іранською революцією та більшою нестабільністю, підвищив ціни ще більше.
Наслідки були жорстокими:
- інфляція різко зросла в розвинених економіках
- зростання сповільнилося, що призвело до “стагфляції” — високої інфляції з слабким зростанням
- країни-імпортери енергії спостерігали, як їхні торгові баланси руйнуються
- корпоративні та домашні витрати вибухнули, оскільки все, що пов'язане з транспортом і енергією, переоцінювалося
Але була ще одна складова: у світі, де нафта була оцінена в доларах, зростання цін на нафту означало зростання попиту на долари. Країнам потрібно було більше доларів, щоб купити ті ж барелі. Експортери нафти отримали величезні профіцити — в доларах — які потрібно було кудись вкласти.
Ось тут з'являється концепція нового якоря долара. Після золота реальним забезпеченням системи стали:
- глобальна потреба в енергії, оціненій в доларах
- переробка профіцитів доларів експортерів нафти в західні фінансові ринки
Чим більше світ працював на нафті, оціненій в доларах, тим більше укорінювалася залежність від долара — навіть коли валюта більше не обіцяла нічого в металі.
Угода петродолара: Саудівська Аравія, облігації та безпека
У середині 1970-х років США та Саудівська Аравія поглибили стратегічну угоду, яка структуризувала глобальні фінанси на десятиліття. Неписана, але добре зрозуміла угода працювала так:
- Саудівська Аравія продовжить оцінювати нафту в доларах.
- Вона інвестує значну частину своїх профіцитних доларів в облігації США та інші доларові активи.
- США надасть гарантії безпеки, зброю та політичну підтримку саудівській монархії.
Інші великі експортери нафти неформально дотримувалися подібної схеми, спрямовуючи профіцитні долари в західні фінансові ринки.
Ця система “петродолара” робила кілька речей одночасно:
- закріплювала глобальний попит на долари через енергетичну систему
- забезпечувала стабільний попит на облігації США, допомагаючи фінансувати дефіцити в масштабах
- закріплювала ключові режими Близького Сходу в рамках безпекового та фінансового порядку, орієнтованого на США
- зливала енергетичну політику, зовнішню політику та монетарну політику в одну архітектуру
Якщо Бреттон-Вудс був гегемонією долара, підкріпленою золотом, то 1970-ті роки принесли гегемонію долара, підкріплену нафтою та мережею. Основний принцип залишався тим самим: світ міг функціонувати, торгувати та забезпечувати енергію лише підключившись до доларової системи.
Перші тріщини дерегуляції та тіньового банкінгу
Висока інфляція та обмеження процентних ставок у внутрішніх банківських системах створили очевидний арбітраж:
- регульовані депозити вдома з обмеженими ставками
- офшорні ринки та цінні папери з вищими доходами
Капітал почав надходити в офшорні доларові активи, депозитні євродолари та нові фінансові інструменти. Банки та небанківські установи навчилися:
- залучати кошти в офшорі
- позичати в доларах, обходячи внутрішні кредитні обмеження
- розподіляти, пакувати та торгувати вимогами більш складними способами
Водночас політики в США та Великій Британії почали поступово скасовувати раніше запроваджені фінансові контролі епохи Нового курсу та післявоєнного часу. Цей процес прискорився в 1980-х та 1990-х роках, але 1970-ті стали часом, коли:
- фінансова репресія стала політично та економічно нестійкою
- інфляція змусила переосмислити політику процентних ставок
- ринки та інструменти поза старими регуляторними межами набули важливості
Тіньове банківництво — кредитне посередництво поза традиційними банками, що приймають депозити — ще не мало такої назви. Але логіка вже була в русі. Комбінація євродоларів, переробки петродоларів та регуляторного арбітражу створила багатошарову доларову систему, яка пізніше призвела до сек’юритизації, деривативів та глобальних циклів важелів.
Чому 1970-ті виглядають як план для 2026–2035 років
1970-ті — це не просто урок історії про інфляцію та нафтові шоки. Це план для того, що відбувається, коли монетарний режим досягає своїх проектних меж і мутацій під тиском.
Основний актив під тиском
Тоді тиск проявився як невідповідність між золотом і доларом. США не могли виконати всі вимоги за $35/унція, і іноземні центральні банки тестували прив'язку. Зараз тиск проявляється в інших місцях: глибина ринку казначейських облігацій, ланцюги забезпечення та необхідність поглинати масове випускання, фінансуючи енергетику та розробки в галузі штучного інтелекту.
З’являється новий “якір”
Тоді система змістилася від золота до нафти — від металу до енергії — як практичний якор глобального попиту на долари. Зараз ми наближаємося до світу, де якорем може бути гібрид:
- енергетичні коридори та критичні пального
- обчислювальна потужність та інфраструктура дата-центрів
- токенізоване високоякісне забезпечення та програмовані розрахункові системи
Офшорні та паралельні системи
Тоді євродолари та петродолари створили паралельну доларову всесвіт поза прямою монетарною політикою США, але все ще підкріплюючи її центральність. Зараз ми бачимо, як приватні кредитні фонди, офшорні інструменти, цифрові активи та експериментальні розрахункові мережі формують шари, які можуть існувати паралельно, але все ще посилаються на основні доларові інструменти.
Політика позаду кривої
Тоді політики опинилися між інфляцією, безробіттям та зовнішніми дисбалансами — часто реагуючи, а не проектуючи. Зараз центральні банки та казначейства намагаються впоратися з епізодами інфляції, бульбашками активів, геополітичною фрагментацією та необхідністю фінансувати величезні капітальні витрати в енергетиці та обчисленнях.
Точка зв’язку шаблону не в тому, що “історія повторюється” у ностальгічний спосіб. Справа в тому, що структурна рима очевидна:
Коли стара обмеження зазнає краху (золото тоді, традиційне забезпечення та інфраструктура зараз), система або руйнується, або мутаціює в режим з вищою складністю.
1970-ті показують, як працює мутація на практиці: через кризу, спонтанні угоди та тихе створення нових трубопроводів (євродолари, петродолари), які стають “нормальними” лише в ретроспективі.
Шаблонна точка зв’язку: Від Золотого Фортеця до Доларової Мережі
У серії “Цикли влади” Шаблонної точки зв’язку кожен розділ є шаром:
- Частина 1: побудувати промислове обладнання (1870–1914).
- Частина 2: побудувати доларову фортецю для контролю над нею (1947–1953).
- Частина 3: побудувати командний рядок — комплекс обчислень і оборони (1956–1969).
- Частина 4: зламати старі монетарні правила та створити нову, більш гнучку доларову мережу (1968–1979).
Це десятиліття — це час, коли:
- явна обіцянка (конвертованість золота) помирає
- неявна структура влади (центральність долара) виживає та еволюціонує
- якір зміщується від металу до енергії та мережевих ефектів
- офшорні та тіньові структури стають суттєвими, а не периферійними
Ключові висновки Шаблонної точки зв’язку:
- Монетарні режими не закінчуються чисто. Вони повільно розпадаються, а потім ламаються на публіці — і замінний режим часто вже наполовину побудований у тіні.
- Справжня підтримка валюти не те, що кажуть промови, а те, для чого світ повинен використовувати цю валюту — енергія, торгівля, забезпечення або виживання.
- Офшорні системи не є помилками — це спосіб, яким імперії масштабуються. Євродолари дозволяють долару розширюватися далеко за межі прямого контролю ФРС, одночасно підкріплюючи його домінування.
- Криза — це час, коли відбуваються справжні угоди. Петродоларова структура та світ з плаваючими ставками не були проголосовані загальною публікою; вони були імпровізовані елітами під тиском.
- Ми зараз на початку ще однієї мутації. Розуміння 1970-х — це менше про ностальгію і більше про наявність декодера для того, що станеться далі.
З цього моменту серія може перейти до шоку Волкера, повної дерегуляції, суперциклу євродоларів і, нарешті, ери цифрових технологій та штучного інтелекту — але точка повороту, де стара фортеця стає мережею, тут.
Часті запитання: Швидкі відповіді та “І що з того?”
Чи “поклав кінець золотому стандарту” Ніксон за один день?
Він закінчив офіційну конвертованість долара в золото для іноземних урядів за фіксованою ціною. Внутрішньо США вже десятиліттями не мали прямого золотого стандарту для звичайних громадян. Ключова зміна була зовнішньою: іноземні центральні банки більше не могли вимагати золото за $35/унція, що зламало систему паритету Бреттон-Вудса.
Що таке євродолари?
Євродолари — це депозити в доларах США, які зберігаються за межами Сполучених Штатів, переважно в іноземних банках. Вони не є «європейськими доларами» як такими; це просто офшорні вимоги в доларах. Вони перетворилися на величезний ринок для фінансування торгівлі, кредитування та фінансових транзакцій, в основному поза прямим регуляторним контролем США, але все ще пов'язані з доларовою системою.
Що таке петродолар?
Петродолари — це долари США, зароблені країнами-експортерами нафти через продаж нафти, ціна якої встановлена в доларах. Коли експортери нафти реінвестують ці долари в державні облігації США та інші західні активи, це допомагає фінансувати дефіцити США та поглиблює глобальну доларову систему.
Чому жодна інша валюта не замінила долар після краху Бреттон-Вудса?
Тому що жодна інша країна не мала порівнянної комбінації глибоких капітальних ринків, глобальної військової присутності, важелів енергетичної безпеки та інституційної довіри. Долар вже був глибоко вбудований у торгові контракти, резерви та фінансову інфраструктуру. Коли золотий стандарт зламався, системі було легше мутувати навколо долара, ніж замінити його.
Який практичний урок для інвесторів і будівельників сьогодні?
Що коли якорі змінюються — від золота до нафти, від нафти до чогось іншого — зміни спочатку проявляються в сантехніці та ціноутворенні, а не в заголовках. Спостереження за тим, як рухається ліквідність, як визначається забезпечення, і як фінансуються енергія та обчислення, розповість вам більше про наступний режим, ніж будь-яке офіційне оголошення.
Джерела
- Огляд шоку Ніксона та закінчення конвертованості долара в золото. Шок Ніксона
- Фонова інформація про систему Бреттон-Вудс і її крах на початку 1970-х. МВФ – Кінець Бреттон-Вудса
- Пояснення дилеми Тріффіна та напруженості резервних валют. МВФ – Дилема Тріффіна
- Історія євродоларового ринку та офшорного банкінгу в доларах. Банк Англії – Зростання та падіння євродолара
- Огляд нафтової кризи 1973 року та наступних цінових шоків. Британіка – Арабське нафтове ембарго
- Аналіз системи петродоларів та фінансових угод США з Саудівською Аравією. Рада з міжнародних відносин – Система петродоларів
- Історичний огляд глобальної інфляції та стагфляції в 1970-х. Історія Федерального резерву – Велика інфляція
- Обговорення фінансової дерегуляції та ерозії капітальних контролів у 1970-х. ОЕСР – Дерегуляція фінансових ринків
Article overview
Між 1968 і 1979 роками колапс золотого вікна, зростання євродолара та зміна петродолара трансформували глобальну монетарну систему. Шок Ніксона 1971 року, нафтові кризи, розширення офшорного долара та фінансова дерегуляція перепрограмували архітектуру ліквідності світу та створили сучасну доларову імперію.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Від Ліквіднісного Шторму до Війни Тиску: Аудит 472 URL-адрес Патерн Нексус — Що Вдалося, Що Пропустили, і Що Далі
Я провів аудит публічного запису Pattern Nexus на 472 унікальних URL-адресах та збереженому експорті повнотекстової статті, а потім віднови…
9 shared topics, same research avenue.
Фортеця Долара — Аудіо-Відео Видання
Епізод 2 серії аудіо-відео Pattern Nexus пояснює, як Бреттон-Вудс, План Маршалла, контроль за капіталом, МВФ, Світовий банк та Угода між Ка…
7 shared topics.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
6 shared topics.
Березень закінчується тим, що система показує свої шви.
Аналіз майстра Pattern Nexus наприкінці березня 2026 року щодо Хормузу, перепризначення нафти, стресу ліквідності, тиску інфляції, інфрастр…
6 shared topics, same research avenue.
Фортеця долара: Як Бреттон-Вудс, План Маршалла та Угода 1951 року створили перший режим ліквідності долара (1947–1953)
Після Другої світової війни система Бреттон-Вудса, План Маршалла та Угода між Казначейством і Федеральною резервною системою 1951 року злил…
6 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.