

День, коли QT помер, а QE почався: 1 грудня 2025 року — Тихий перезапуск двигуна ліквідності
QT офіційно закінчився 1 грудня 2025 року — але справжня історія відбулася в системі. З майже вичерпаним буфером RRP, обсягами SOFR, що вибухають, і Постійним репо-фасиліті, що залучає казначейські о…
In this article 14 sections
Критичний патерн: закінчення QT та заповнення системи ФРС
1 грудня 2025 року — це дата, яку ФРС заздалегідь оголосила як формальне закінчення кількісного згортання. Офіційно логіка була простою: резервні баланси наближалися до межі "достатньо", і Комітет не хотів повторювати 2019 рік, перевищуючи нижню межу. Неофіційно, труби вже миготіли жовтим.
Ми можемо побачити це в мікроданих, на які майже ніхто не звертає уваги: вікна репо, обсяги SOFR, змішування застав і використання Постійного репо. Система досягла резервної межі, і ФРС не чекала пресконференції. Вона зайшла всередину системи.
У таблиці операцій історія очевидна:
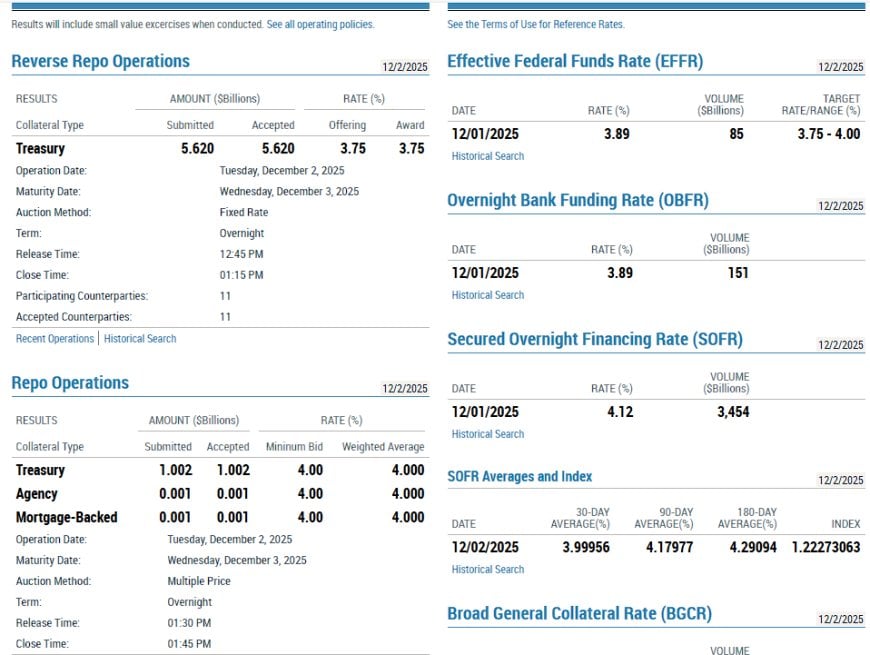
- Операції зворотного репо на ніч показують численні внутрішньоденні вікна.
- Застави у вигляді державних цінних паперів, агентств та іпотечних цінних паперів беруться.
- Фіксована ставка 4.00% по всій лінії — без стресового преміуму, чисте забезпечення.
- Залишки зворотного репо малі в порівнянні з колишнім піком у $2.5 трлн — буфер фактично зник.
- SOFR друкується на рівні 4.12% з приблизно $3.45 трильйона у щоденному обсязі.
Якби ФРС не згладжувала умови, SOFR не сиділа б спокійно, поки трильйони обертаються в трубах. Він би сплеснув. Натомість ставка закріплена, а балансова таблиця виконує тиху, внутрішньоденну роботу.
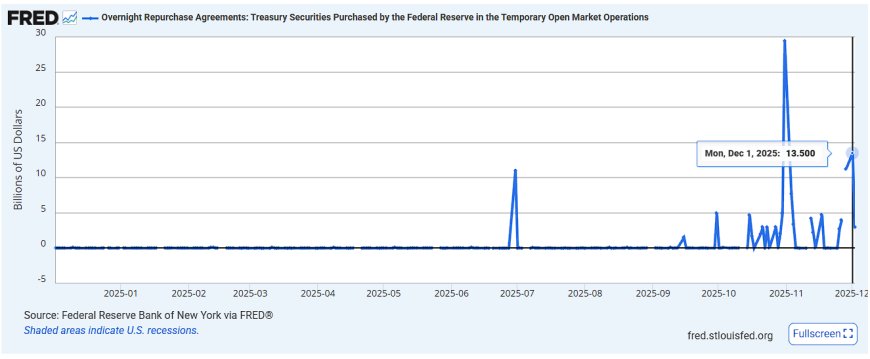
На графіку FRED вище картина ще ясніша: місяці майже нічого в нічних репо ФРС, потім літня турбулентність, осінні сплески і, нарешті, грудневий вибух — видимий стрибок в обсязі використання, як тільки QT офіційно зупиняється. Ось як виглядає зміна режиму, коли її відображають на щоданих даних.
Нічого з цього не маркується як "кількісне пом'якшення", але функціонально ФРС знову надає цілеспрямовану, значну ліквідність проти цінних паперів. Це QE-lite, вбудоване в щоденну проводку.
Чому важливі друки MBS Repo
Державні цінні папери в репо розповідають нам про основні умови фінансування. MBS в репо говорять нам, що щось глибше зламалося в ланцюзі застав.
Постійний репо-фонд призначений для прийняття державних цінних паперів, боргових зобов'язань агентств та іпотечних цінних паперів як застави. Це правила. Але в нормальних умовах ми не бачимо значного використання MBS. Коли це відбувається, це сигнал, що:
- Баланс листи дилерів насичений.
- Хеджування конвексності та ланцюги TBA під тиском.
- Обмеження в кінці року або місяця відчуваються.
- QT стиснув резерви настільки, що система не може комфортно зберігати ризик.
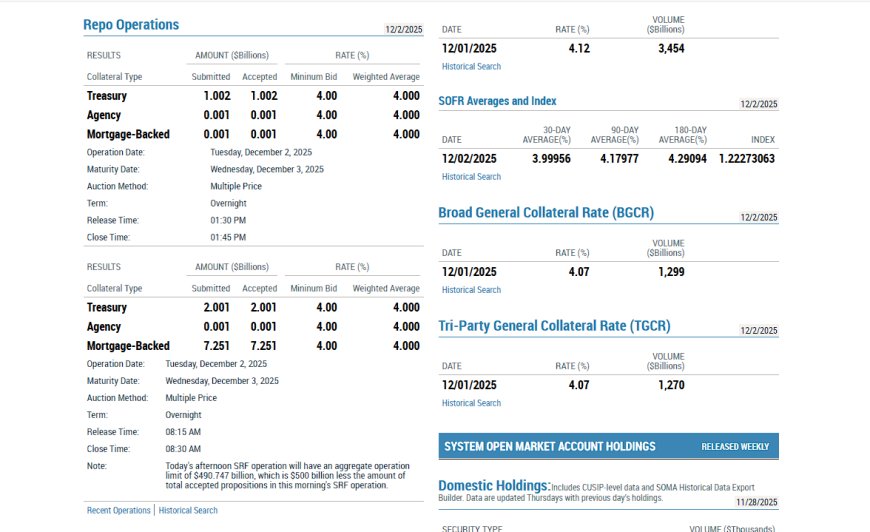
У знімку операції SRF вікно вдень робить саме це: залучає значну частину іпотечної застави разом з державними цінними паперами та агентствами, все за постійною ставкою 4.00%. Технічно це забезпечений кредит, а не пряма покупка, але з точки зору фінансової системи ефект подібний: ФРС сидить на заставі MBS і повертає готівку на вулицю.
Якщо ми хочемо знати, коли балансова таблиця тихо знову включається, ми не чекаємо пресконференції Пауела. Ми спостерігаємо за цим: день, коли ФРС починає поглинати заставу MBS через репо замість просто державних цінних паперів.
Що насправді змінилося 1 грудня
На папері 1 грудня була просто дата, коли QT зупинився. На практиці це позначило перехід від "зменшення балансу" до "управління, щоб не зламати фінансові ринки".
До того часу, коли ми досягли цієї точки, послідовність виглядала так:
- ФРС дозволила активам зникати протягом років, зменшуючи баланс приблизно на $2 трильйони.
- Великий буфер ON RRP, який колись поглинав витік QT, зменшився до нуля.
- Фінансові ринки почали показувати напругу, з частішим і більшим використанням SRF та сплесками в репо в кінці місяця.
- Чиновники відкрито почали говорити про "виникаючі фінансові тиски" і необхідність зупинити QT, перш ніж резерви стануть обмеженими.
На початку листопада протоколи FOMC та промови вже готували до дати зупинки в грудні. Коли ця дата настала, Фед не міг просто оголосити про перемогу і піти. Оскільки буфер RRP фактично зник, а резерви наближалися до дна, йому довелося заповнити — не в заголовках, а в нічних вікнах.
Ось чому 1 грудня відчувається як поворот, який можна побачити лише з-під поверхні: QT помер в той момент, коли система досягла свого операційного ліміту, а заміною не був білборд з написом "QE повертається" — це був товстий набір тихих репо-операцій, які почали знову рідинити труби.
Грудневий колатеральний пекло: Прихований фон
Нічого з цього не відбувається в вакуумі. Грудневий вікно завжди непривабливе:
- Обмеження балансу на кінець року для великих банків і дилерів.
- Попередньо заплановане випускання облігацій, що стикається з календарями розрахунків.
- Кластери розрахунків MBS та ребалансування хеджів.
- Іноземні банківські філії, що переорієнтовують доларові фінансування.
- Грошові фонди, які намагаються розмістити трильйони за прийнятними ставками.
У режимі з достатніми резервами з повним буфером ON RRP система може з цим впоратися. У пізній стадії QT з майже вичерпаним пулом RRP той самий календар перетворюється на те, що ми можемо справедливо назвати колатеральним пеклом. Кожне обмеження має більше значення. Кожен баланс стає тіснішим. Кожне невелике невідповідність проявляється як сплеск у даних про сантехніку.
Ось фон для скріншотів у цій статті: обсяги SOFR у трильйонах, використання зворотного репо мінімальне, репо-операції, що залучають MBS, і все це відбувається в той самий день, коли QT офіційно зупиняється. Система змусила Фед діяти.
Патерн Нексус
QT не закінчився, тому що все було добре. Він закінчився, тому що система пройшла через буфер RRP і почала сильно покладатися на надзвичайні інструменти Фед.
1 грудня 2025 року — це точка повороту, де:
- QT офіційно закінчився.
- Буфер ON RRP фактично зник.
- Постійний репо-фасилітет стає рутинною, а не екзотичною частиною щоденного інструментарію.
- Колатераль MBS з'являється в значних обсягах, сигналізуючи про глибший стрес у комплексі іпотек і дилерів.
- Фед тихо відновлює роль резервного механізму через короткострокові операції.
Називайте це QE, називайте це управління резервами, називайте це "технічними операціями" — етикетка не має значення. Важлива функція. Фед знову займається впорскуванням ліквідності, коли система цього вимагає, і графіки тут фіксують точний момент. Більшість спостерігачів чекатиме на наступну прес-конференцію FOMC, щоб зрозуміти, що змінилося. Але сантехніка розповіла історію першою: QT закінчився, тому що система досягла своїх меж, і Фед тихо змінив курс з виснаження ліквідності на її постачання через операційний задній двір. Це не було риторичним зміщенням політики — це було структурним. І це почалося в момент, коли календар перевернувся на грудень.
Глибший погляд: Ритм фінансування 4–6 місяців
Існує ритм фінансового стресу в сучасній доларовій системі — той, що повторюється в ринках репо, в циклах колатералів і в епізодах нестачі резервів. Це не правило, і це не є предсказувальним у механічному сенсі, але воно з'являлося досить часто, щоб розглядати його як макросигнал, а не збіг.
Історично, коли ринок репо починає затягуватися, система, як правило, проходить через 4–6 місячний цикл стресу. Це сталося в:
- 2019: Весняне насичення балансу → Вересневий вибух репо
- 2019–2020: Вересневий сплеск репо → Березневий розрив ліквідності
- 2023–2024: Колапс RRP → посилення фінансування весною/літом
- 2025: Червневе тиск репо → Вересневе затягування → Грудне зупинення QT
Знову ж таки, цей патерн не є детерміністичним. Фінансові ринки нелінійні, і Фед втручається задовго до критичних точок. Але ритм має значення, оскільки він відображає, як швидко обмеження балансу поширюються через дилерів, грошові фонди, GSE та іноземні банківські філії.
У 2025 році патерн був видимим: раннє літнє напруження репо, відновлений тиск у вересні та остаточний політичний поворот — кінець QT — у грудні. Не тому, що Фед вибрав дату випадково, а тому, що цикл системи перейшов до своєї природної точки завершення.
Читачі повинні розглядати це не як прогноз, а як об'єктив: коли починається стрес репо, годинник, як правило, починає тикати. І в грудні він вичерпався.
Часті запитання: Що це означає для ринків
Це QE?
Неофіційно. Фед не купує активи безпосередньо. Але функціонально, беручи облігації, агентства та колатераль MBS через репо і впорскуючи готівку в систему, ефект нагадує QE-lite всередині сантехніки.
Чому MBS так важливі?
Тому що MBS є першим колатералом, який починає задихатися, коли баланси стають тіснішими. Його поява в операціях SRF сигналізує про глибший стрес дилерів, ніж це вказувало б лише на облігації.
Чи означає це, що криза наближається?
Не обов'язково. Часто ці втручання успішно згладжують стрес, перш ніж щось зламається публічно. Але це означає, що система працювала на межі свого резервного дна.
Чому все це сталося саме тоді, коли QT закінчився?
Тому що буфер RRP — амортизатор, який зробив QT можливим — фактично зник. 1 грудня не був просто датою в календарі. Це був момент, коли система вичерпала свій запас.
Як нам слід інтерпретувати стабільність SOFR?
Стабільний SOFR при великому обсязі зазвичай є ознакою того, що ФРС активно згладжує умови. Без цієї підтримки ми б спостерігали стрибки ставок.
На що читачам слід звернути увагу далі?
- Тренди використання SRF
- Суміш забезпечення — особливо частка MBS
- Обмеження балансу дилерів до кінця кварталу
- Обсяг SOFR проти спреду ставок
- Зміни в патернах випуску казначейських облігацій
Джерела
- Федеральна резервна система – Операції з угодами зворотного викупу (Загальний огляд)
- Федеральний резервний банк Нью-Йорка – Операції на столі та щоденні результати репо
- Нью-Йоркський Фед – Утримання SOMA та склад балансу
- FRED – Операції з нічними зворотними репо (ON RRP)
- FRED – SOFR (Ставка забезпеченого нічного фінансування)
- FRED – Загальні активи Федеральної резервної системи (Баланс)
- Федеральна резервна система – Огляд QT та політична структура
- Федеральна резервна система – Заяви, протоколи та оголошення політики FOMC
Article overview
QT офіційно закінчився 1 грудня 2025 року — але справжня історія відбулася в системі. З майже вичерпаним буфером RRP, обсягами SOFR, що вибухають, і Постійним репо-фасиліті, що залучає казначейські облігації, агентства та MBS, ФРС тихо перейшла від скорочення балансу до заповнення балансу. Це був момент, коли режим ліквідності змінився.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фіскально-Монетарна Фузія — Аудіо-Відео Видання
Епізод 9 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 9 Циклів влади на коротку історію про те, як пандемічний стимул…
7 shared topics.
Схований запас єни: FIMA, створення долара та ринок облігацій Міністерства фінансів
Інтервенція Японії в 2026 році в єнах була величезною, але дані балансу Федеральної резервної системи показують, що FIMA не використовувала…
11 shared topics, same research avenue.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
8 shared topics.
Золоті обриви, прибутковість зростає, нафта піднімається: новий енергетичний шок та наступний тиждень
Золото падає нижче $4,400, срібло повертається до 60-х, нафта продовжує зростати, а довгострокові доходності наближаються до 5%, оскільки к…
7 shared topics.
10-річний облігаційний дохід не веде себе неправильно — він попереджає, що система позбавлена ліквідності
Доходність 10-річних облігацій США зростає на фоні зниження ставок — не тому, що ринок ірраціональний, а тому, що фінансова система працює …
5 shared topics.
Викуп державних облігацій підтверджує новий режим ліквідності
Міністерство фінансів викупило $12,5 млрд боргу в одній операції з викупу, підтверджуючи перехід до режиму ліквідності, що керується Мініст…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.