

Pattern Nexus Weekly Wrap-Up: Ринки переоцінюють грудневий поворот ФРС на тлі загострення глобальних напружень (Тиждень з 15 по 21 листопада 2025 року)
Ринки агресивно переоцінювали зниження процентної ставки Федрезерву в грудні, оскільки акції США зросли, доходність облігацій знизилася, а глобальні напруження зросли в Україні, Азії та Карибському р…
Щотижневий огляд Pattern Nexus
Тиждень з 15 по 21 листопада 2025 року
Тиждень, визначений монетарною перерахунком, коливаннями ринку та геополітичними маневрами, оскільки великі держави змінюють свої позиції, а глобальне сприйняття ризику розколюється. Це погляд Pattern Nexus на те, що насправді мало значення.
Ринки та фінанси
М'який підхід з боку ФРС, плюс ризикова стиснення наприкінці тижня, перетворили те, що виглядало як ще одна затяжна ситуація, на різке перепризначення всієї кривої.
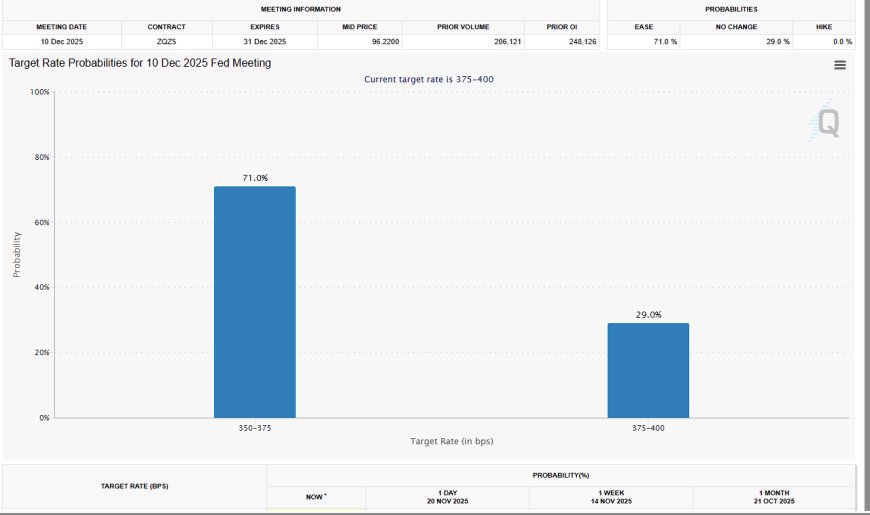
Якорем для всього цього тижня була зустріч ФРС 10 грудня 2025 року. Ф'ючерси на фонди ФРС перейшли з "можливо" на "напевно" щодо зниження в грудні, оскільки трейдери обробляли коментарі Джона Вільямса про те, що політика може почати нормалізуватися "в найближчій перспективі" без зриву шляху до дезінфляції.
Ця зміна має значення. Справа не лише в одному зниженні — це ринок говорить: “ФРС нарешті наближається до реальної нейтральної ставки.” Ми тепер у режимі, де кожна точка даних фільтрується через цю призму: чи підкріплює вона шлях до зниження, чи змушує ФРС відступити?
На поверхні ризикові активи сподобалися відповіді. Після бічного руху протягом більшої частини тижня, індекси США злетіли вгору до закриття в п'ятницю, оскільки позиціонування змінилося з обережного на активне.
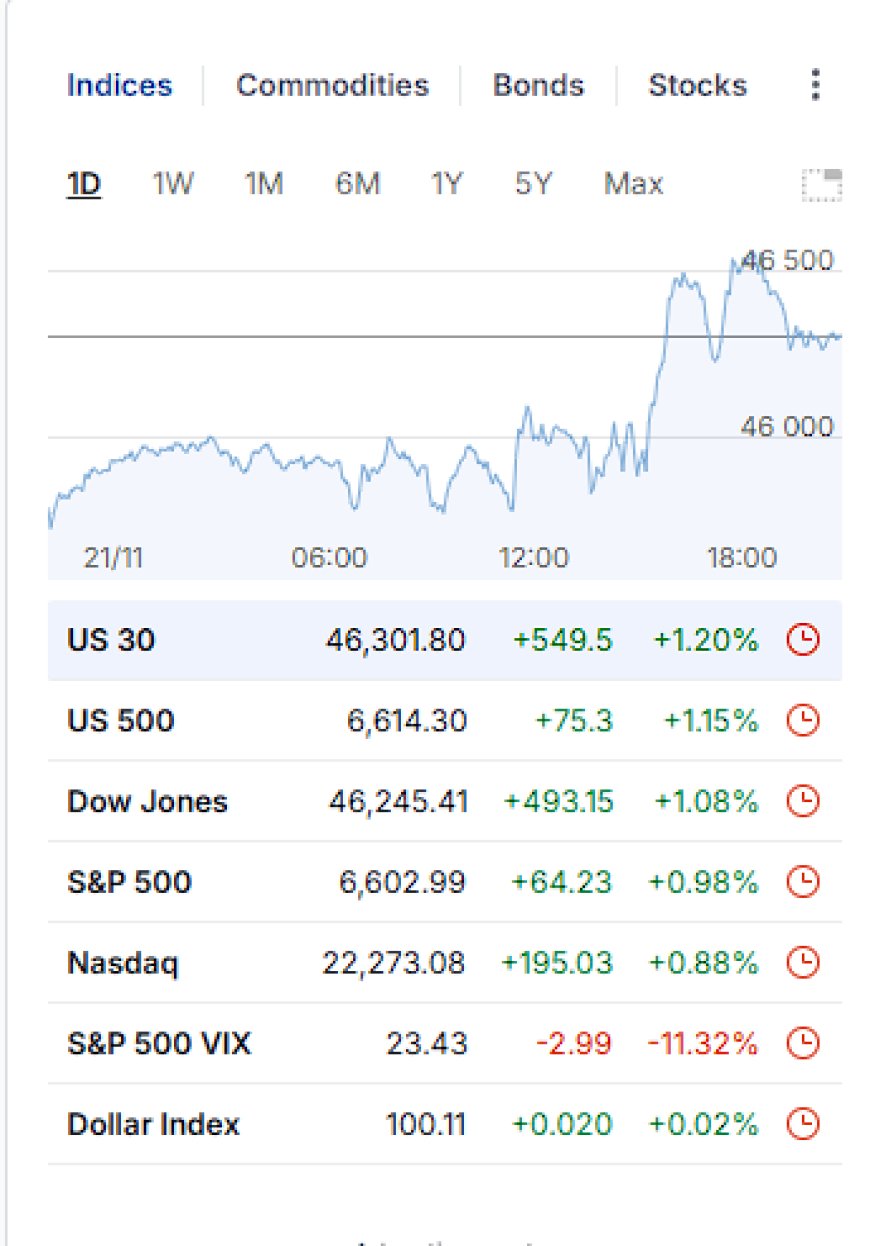
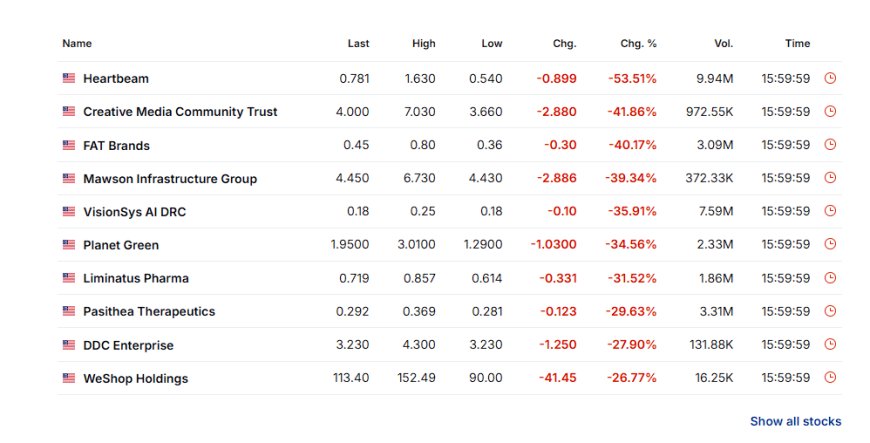
Проте, під капотом, це не була "ралі зростання". Це була торгівля тривалістю + ліквідністю. Запит перемістився до якості, мегакеп-технологій та чутливих до ставок компаній, тоді як більш спекулятивні сегменти зазнали різкого розподілу.
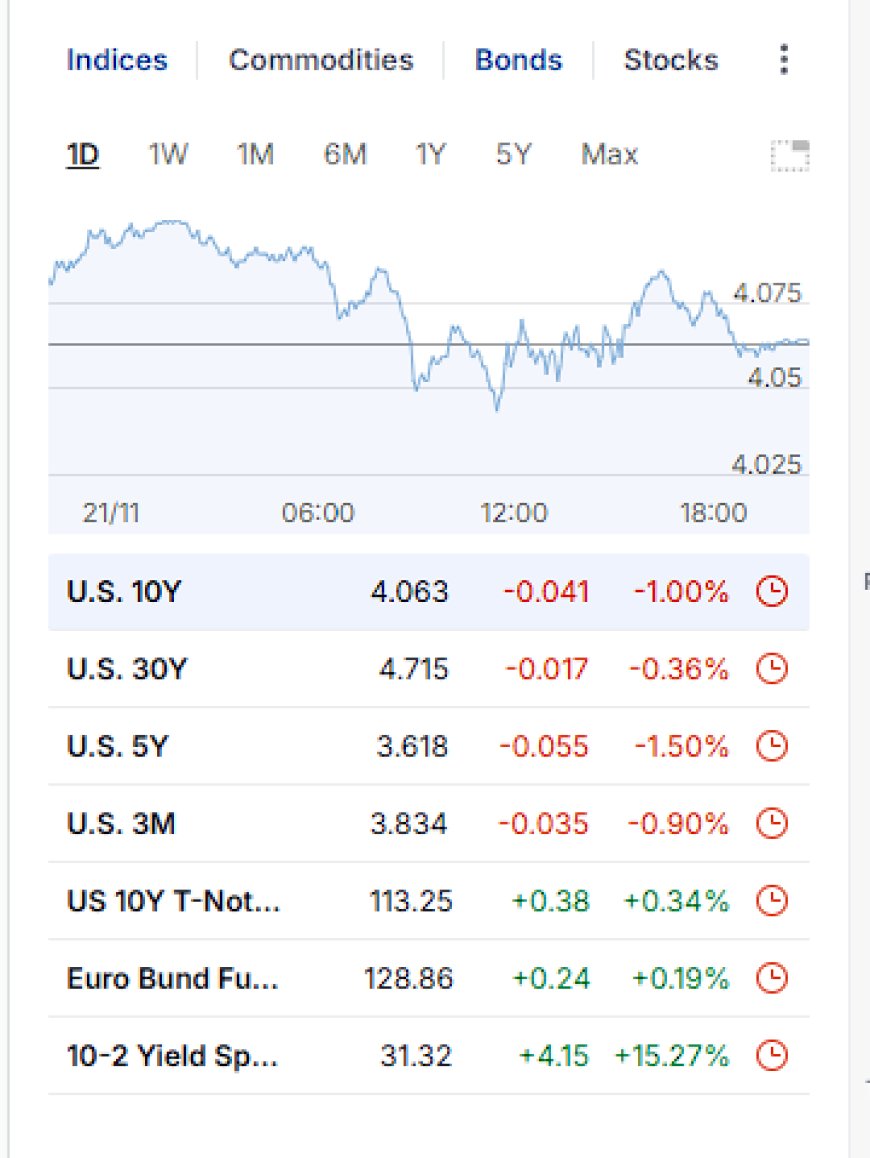
Це зовсім інший сигнал, ніж "все добре, зростання відновлюється".
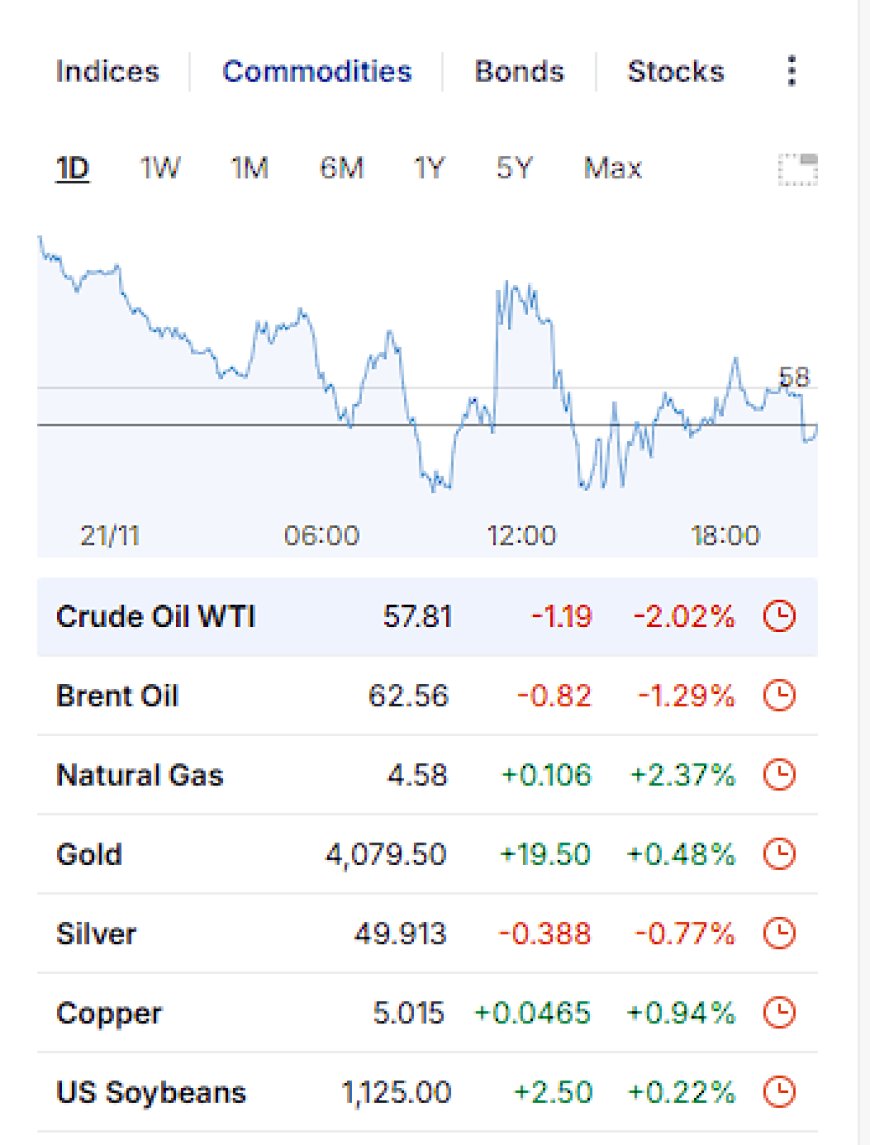
Структурний низхідний канал залишається незмінним, що тихо підтримує здатність ФРС до пом'якшення.
Криптовалюта розповіла подібну історію. Простір все ще дуже живий, але цього тижня йшлося про зниження ризиків на маржі, а не про ейфоричне переслідування.
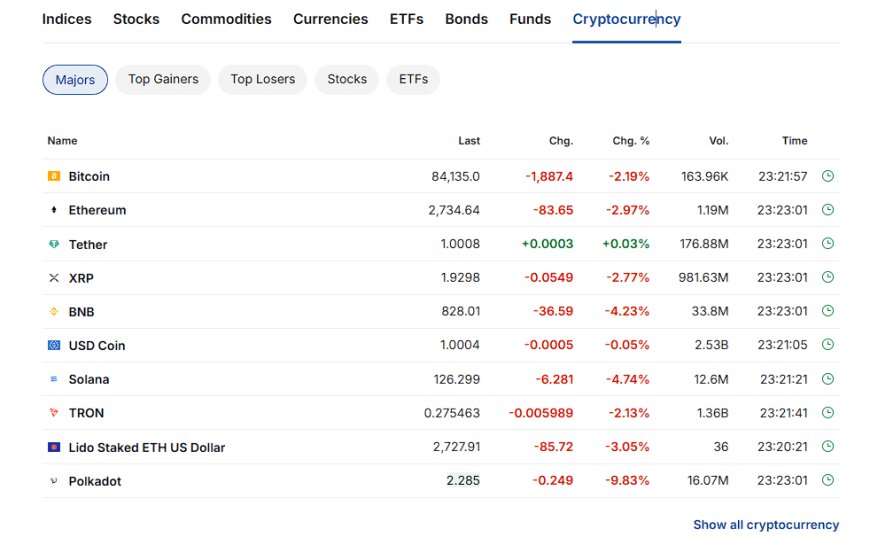
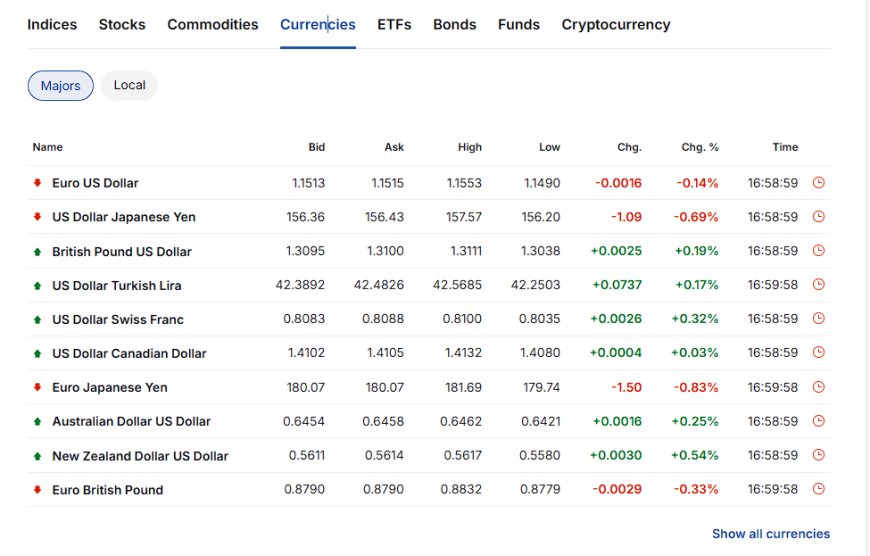
Ринки FX додали ще один шар: помірна сила долара, особливо щодо єни та вибраних пар з ринків, що розвиваються, оскільки диференціали доходності та уникнення ризику знову заявили про себе.
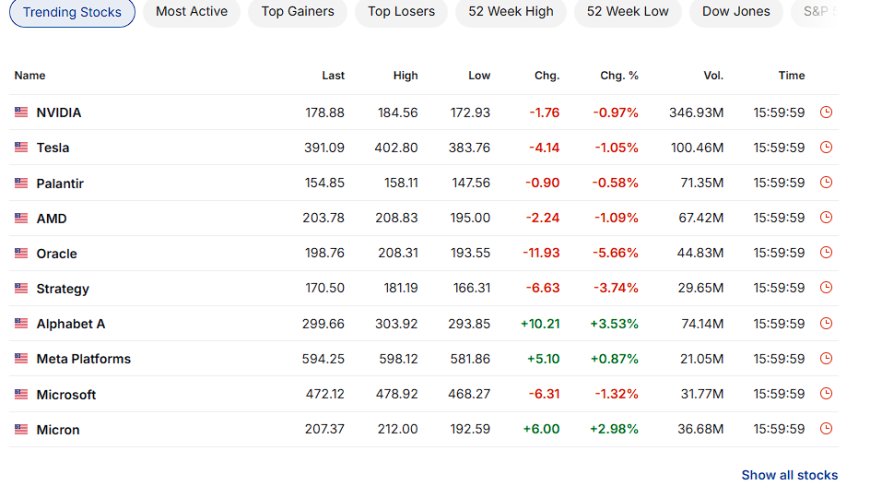
Акції під рівнем індексу були історією двох стрічок. Мегакеп-технології та структуровані переможці AI залишаються "гравітаційними ямами" ринку, але навіть там лідерство фрагментується.
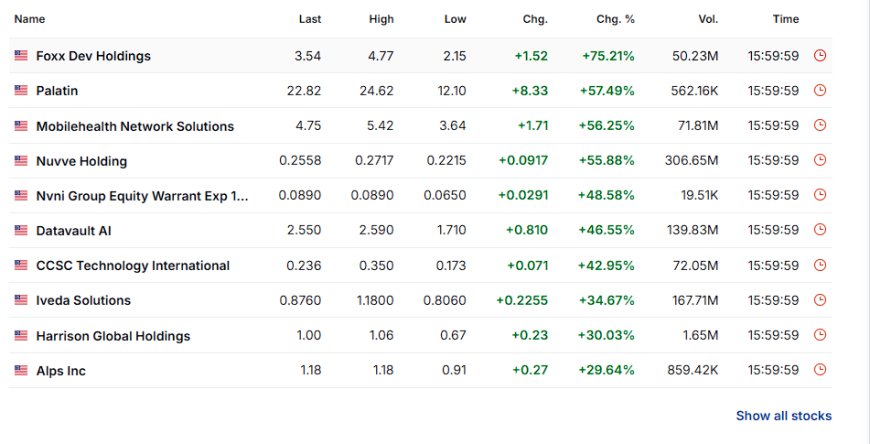
Далі по спектру капіталізації ви можете побачити, де ліквідність все ще готова грати в рулетку — і де повітря просто вийшло з повітряної кулі.
Економічні дані США та ФРС
Економіка США продовжує демонструвати свою суперечливу підпис 2025 року: стійкість на поверхні, слабкість всередині. PMI в промисловості знизився до 51.9 — найнижчий за чотири місяці — через тиску цін, викликаного тарифами, та роздутих запасів.
Сектор послуг, навпаки, залишався сильним. PMI в сфері послуг зріс до 55.0, а загальний композитний показник досяг 54.8. Споживчі настрої трохи покращилися — перейшовши з “історично депресивних” до просто “глибоко скептичних”. Компоненти інфляції в звіті PMI залишалися незручно теплими.
Ось чому повідомлення ФРС цього тижня розкололося. Голуби кажуть: “Ми можемо знизити без повторного спалаху інфляції.”
Яструби кажуть: “Не знову зростаючими витратами на сировину.”
Геополітика та міжнародні справи
Вашингтон вимагає, щоб Київ підписав 28-пунктову мирну угоду, що вимагає територіальних поступок, зменшення сил та зобов'язання відмовитися від членства в НАТО. За повідомленнями, американські чиновники дали Києву один тиждень для виконання — підкріплене погрозами утримати розвідку та зброю.
В Азії Китай знову активізував свою “дипломатію воїна-вовка” в Японії після того, як прем'єр-міністр Санае Такаїчі пообіцяла підтримку Тайваню у разі китайського нападу. Китайські посольства згадали про образи часів Другої світової війни та погрожували “руйнівними наслідками.”
Кліматичні катастрофи накопичуються: Ямайка продовжує страждати від урагану Мелісса, зазнавши збитків, що дорівнюють 28–32% ВВП та більше 75 смертей по всьому регіону. Спалах лептоспірозу додав новий стрес.
Тим часом, саміт COP30 зайшов у глухий кут, оскільки ЄС відмовився підписати проект угоди, в якому не було чіткої умови про поетапне припинення використання викопного пального. Бразилія закликала до єдності; країни, що розвиваються, вимагали фінансування для клімату.
Австралія готувалася до тропічного циклону Фіна, в той час як Бангладеш зазнав смертельного землетрусу магнітудою 5.7.
Політика США
Маржорі Тейлор Грін цього тижня підірвала політичну гранату, оголосивши про свою відставку, яка набуде чинності 5 січня 2026 року. Її конфлікт з Трампом щодо файлів Епштейна закінчився тим, що колишній президент відкликав підтримку і назвав її вихід “чудовою новиною для країни.”
Конгрес також уникнув закриття уряду завдяки тимчасовому законопроекту, але фіскальна гра на межі залишається звичним режимом у Вашингтоні.
Банківська справа та глобальні фінанси
Американські банки тихо відступили від пропозиції $20B рятувального фонду для Аргентини, натомість обговорюючи набагато менший містковий кредит у $5B. Приватні кредитори сумніваються в здатності Буенос-Айреса реалізувати реформи після виборів Хав'єра Мілей.
Заступник голови ФРС Філіп Джефферсон попередив, що швидке впровадження ШІ може стати новим вектором системного ризику — зазначаючи концентрацію ринку, непередбачувані вторинні ефекти та алгоритмічні збої як зростаючі проблеми.
Клімат та навколишнє середовище
Оскільки Карибський регіон вимагає фінансування для відновлення, глобальна кліматична система не демонструє ознак охолодження. Глухий кут на COP30 щодо мови про викопне паливо підкреслює зростаючу прірву між кліматичними амбіціями та геополітичною реальністю.
Перспективи
- Ринки: Усі очі на інфляцію PCE, споживчі витрати та виступи ФРС наступного тижня.
- Геополітика: Відповідь Києва на мирну угоду США може змінити всю арку конфлікту.
- Політика: Вашингтон входить у свій цикл напруги перед проміжними виборами — очікуйте шуму.
- Клімат: Циклон Фіна та відновлення Карибів залишаються високоризиковими змінними.
Джерела
- Reuters – Виробництво в США сповільнюється в листопаді через високі ціни, які стримують попит
- Reuters – США погрожують скоротити розвідку та зброю, щоб змусити Україну до мирної угоди
- ABC News – Депутатка Маржорі Тейлор Грін йде у відставку з Конгресу
- Reuters – Оновлення валютних ринків
- Reuters – Кліматичний саміт COP30 заблокований через перехід на відновлювальні джерела енергії
- Reuters – Банки США відкладають план порятунку на 20 мільярдів доларів для Аргентини
- Reuters – Дипломатія «вовчого воїна» Китаю націлена на Японію
- Reuters – Торгівля Латинської Америки та Карибів прогнозується на зростання, незважаючи на тарифи
- Reuters – Ураган Меліса завдає величезних збитків Ямайці
- Reuters – Спалах лептоспірозу на Ямайці після урагану Меліса
Article overview
Ринки агресивно переоцінювали зниження процентної ставки Федрезерву в грудні, оскільки акції США зросли, доходність облігацій знизилася, а глобальні напруження зросли в Україні, Азії та Карибському регіоні. У щотижневому огляді Pattern Nexus за 15–21 листопада 2025 року.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фед just підвищив до 5% на 10 років: чому наступний цикл ліквідності може настати швидше
Федеральна резервна система щойно підвищила цільову ставку федеральних фондів до 3.75%–4.00%, тоді як 10-річні облігації закрилися на рівні…
6 shared topics.
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
7 shared topics, same research avenue.
Warsh перетворює Джексон-Хол на шок ліквідності через підвищення ставок
Мова Кевіна Уорша на Джексон-Хоул дала ринкам сигнал про жорстку політику ФРС, при цьому AP повідомляє про стрибок доходності двохрічних ка…
5 shared topics.
Архів макросів Pattern Nexus: 328 статей з часовими мітками, жовтень 2025 – липень 2026
Керований публічний індекс з 328 статей Pattern Nexus з позначеними часовими мітками, що охоплюють ліквідність Федеральної резервної систем…
9 shared topics, 2 shared assets.
Система переоцінена за 30 днів: подвійні вузькі місця, інфляція тарифів, витрати на штучний інтелект та повернення воєнної економіки
Протягом тридцяти днів операційні припущення під глобальною системою змінилися. Два морських вузьких місця опинилися під тиском, Сполучені …
5 shared topics.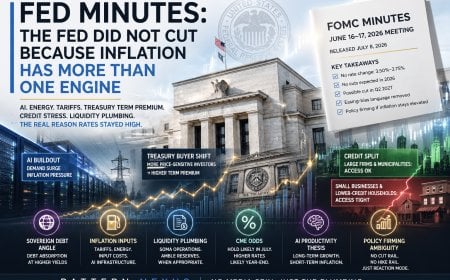
Протоколи ФРС: Торгівля на зниження зламалася, оскільки інфляція має більше ніж один двигун
Протокол засідання FOMC від 16–17 червня, опублікований 8 липня, показує, що Федрезерв утримав ставки на стабільному рівні, але прибрав упе…
6 shared topics.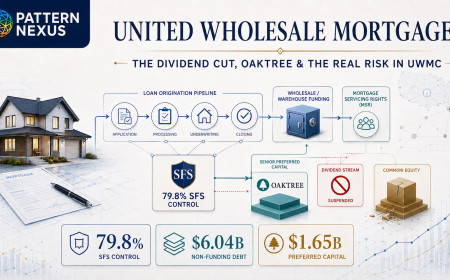
United Wholesale Mortgage: Зниження дивідендів, структура Ішбії, Oaktree та реальний ризик в UWMC
Я перебудував паніку UWM з структури власності: хто насправді отримав розподіли, що утримує призупинення дивідендів, чому квартальний збито…
4 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.