

Від 1665 до QE Infinity: Відповідь на питання про інфляцію 2012 року
У січні 2012 року я дивився на 350-річний графік цін і задумувався, що всі ці "друкування грошей" після 2008 року зроблять з інфляцією. Більше ніж через десятиліття, пандемію та історичний шок від пі…
In this article 12 sections
Інфляція, QE та довга дуга долара
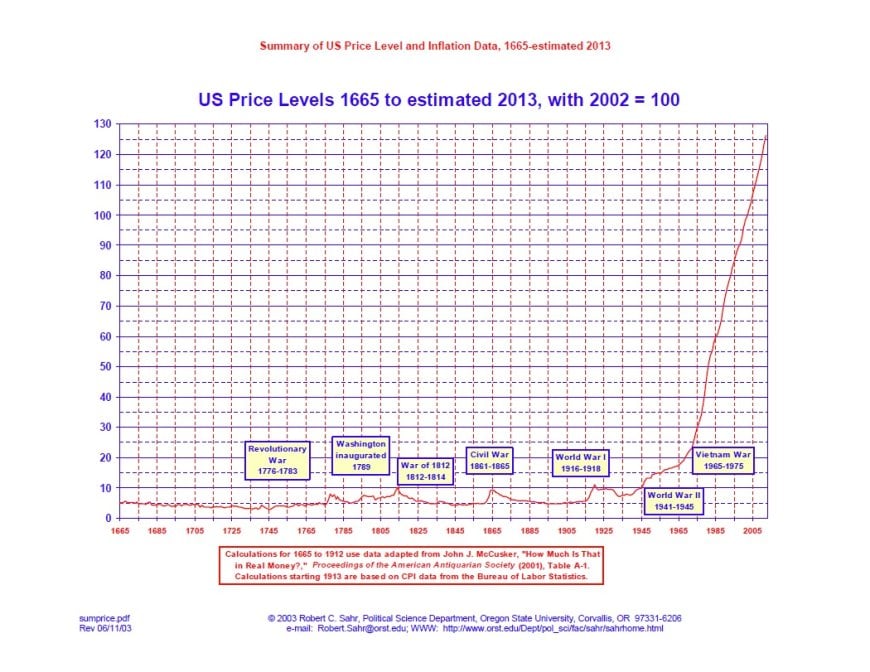
Підсумок даних про ціни та інфляцію в США 1665–Оцінка 2013, переглянуто
3 січня 2012 року я написав короткий блог з великим питанням: після "друкування грошей" Федеральним резервом після 2008 року, якою буде інфляція? Це те питання, на яке я відповім з точки зору 2020-х.
Питання 2012 року
“Як ви можете бачити, після Закону про Федеральний резерв 1913 року інфляція почала зростати в США. Через розширення грошової системи за останнє десятиліття, я задаюся питанням, якою буде інфляція? Хоча ФРС сказала, що ніколи не монетизує борг… у 2008 році ФРС почала (QE1), потім (QE2) (Операція Twist)… Вау! Це велике розширення грошової системи всього за кілька років, або ми можемо назвати це тим, чим воно є, друкуванням грошей.”
На початку 2012 року я дивився на цей графік рівнів цін в США з 1665 по 2013, намагаючись зрозуміти вертикальну стіну цін в сучасну епоху. QE1, QE2 та Операція Twist ще були свіжими. "Друкування грошей" було фразою моменту. Золотовалютники, песимісти та значна частина інтернету були впевнені, що Сполучені Штати на відстані кількох дюймів від колапсу долара.
Моє питання тоді було простим і чесним: якщо ми просто так розширили грошову систему, наскільки поганою буде інфляція? У мене ще не було складної структури. У мене був лише графік на тривалий термін, кілька цитат з Бернанке та інтуїтивне відчуття, що щось структурне змінилося.
Більше ніж через десятиліття, у нас є дані. Ми стали свідками ще одного раунду QE на стероїдах, разової пандемії століття, найрізкішого циклу підвищення ставок з 1980-х років та ринку облігацій, який пройшов від коми до паніки і назад. Тож давайте візьмемо те питання 2012 року і відповімо на нього належним чином.
Що насправді показує графік 1665–2013
Графік, який зацікавив мене в 2012 році, стискає 350+ років історії цін в США в одне зображення. Протягом більшої частини цього періоду ціни коливалися навколо низької бази. Війни з'являються як невеликі горби: Революційна війна, Громадянська війна, світові війни I та II. Ціни зростають, а потім знову знижуються. Загальний нахил є пологим.
Потім настає сучасна епоха. Ви отримуєте три великі структурні злами:
- 1913 – Закон про Федеральний резерв: США отримують центральний банк і сучасну банківську систему.
- 1930-ті–1940-ті – Депресія та Друга світова війна: масова фіскальна мобілізація, фінансова репресія та народження повоєнного порядку.
- 1971 – Кінець Бреттон-Вудса: долар повністю відривається від золота, система стає чисто фіатною, і інфляція перестає повертатися до середнього значення, як це було раніше.
До моменту, коли ви досягаєте правого краю цього графіка — кінець 20 століття та початок 21 століття — лінія є майже вертикальним підйомом. На візуальному рівні виглядає так, ніби вартість грошей просто впала з обриву. Це те, на що я реагував у 2012 році, особливо з урахуванням QE, накладеного зверху.
Але графік не говорить вам чому лінія робить те, що вона робить — або як сантехніка сучасної доларової системи насправді направляє "створення грошей" в різні частини економіки. Це той шматок, якого у мене ще не було.
Що насправді сталося після 2012 року
Давайте почнемо з базового підрахунку. У 2012 році люди готувалися до двозначної інфляції. Що ми насправді отримали протягом більшої частини 2010-х, було нудно:
- Інфляція CPI в основному коливалася навколо 1–2,5% на рік до 2019 року.
- Довгострокові процентні ставки залишалися історично низькими. 10-річні облігації протягом років перебували нижче 3%.
- Ціни на активи — акції, житло та фінансові активи — зростали набагато швидше, ніж зарплати або ціни на товари.
Отже, на поверхні, мій страх 2012 року — миттєвий, видимий сплеск споживчих цін — не справдився. "Друкування грошей" здавалося, зникло в системі з дуже малою драмою CPI.
Але під капотом відбувалося багато чого:
- QE1, QE2, QE3 (2008–2014) масово розширили баланс Федеральної резервної системи, обмінюючи новостворені резерви на державні облігації та іпотечні цінні папери, що належать банкам і інвесторам.
- Регулювання та обережність щодо ризиків заважали банкам перетворювати ці резерви на вибухове зростання кредитування.
- Глобальний попит на безпечні доларові активи поглинув величезну частку випуску боргу США.
- Глобалізація та технології стримували ціни на товари, навіть коли фінансові активи інфлювали.
З огляду на минуле, велика частина головоломки "втраченого інфляційного" явища полягає в тому, що QE в основному перерозподілило активну сторону балансів, а не безпосередньо запхало гроші в бюджети домогосподарств. Це підвищило ціну фінансових активів, зменшило доходність і тихо змінило, хто несе ризик. Але це не призвело до миттєвого зростання цін на яйця та оренду.
Десятиліття пандемії та сплеск інфляції
Справжнє випробування цього питання 2012 року відбулося під час пандемії. У 2020 році система не просто повторила сценарій після 2008 року — вона наклала екстрене QE на прямі фіскальні трансфери, підтримку бізнесу та масивні дефіцитні витрати.
Вперше в сучасну еру QE величезні обсяги державної підтримки потрапили прямо в грошові потоки домогосподарств і бізнесу в той час, як ланцюги постачання були одночасно обмежені. Попит зріс, пропозиція була порушена, і система була переповнена ліквідністю.
Результат проявився швидко:
- Інфляція CPI в США залишалася низькою в 2020 році, а потім різко прискорилася в 2021–2022 роках.
- Головна інфляція досягла піку приблизно 9% в річному обчисленні в середині 2022 року, найвищого з початку 1980-х.
- Житло, автомобілі, енергія та їжа всі підвищилися в ціні в короткий проміжок часу.
Цей сплеск не був лише про "занадто багато грошей". Це була конвергенція: порушена логістика, енергетичні шоки, недоінвестування в ключові сектори та роки пригнічення цінового тиску, які раптово отримали можливість проявити себе, коли попит знову зріс.
Коли інфляція вийшла з-під контролю, ФРС нарешті зробила те, що не зробила на початку 2010-х: вона різко підвищила ставки. Політичні ставки зросли з майже нуля до обмежувальної території за рекордно короткий час.
Станом на середину 2020-х років картина виглядає так:
- Інфляція знизилася з піку 2022 року, але все ще коливається навколо ~3% замість старої комфортної зони 2%.
- Деякі ціни — особливо на послуги, страхування та житло — зросли і навряд чи повернуться до докарантинних рівнів.
- Система тепер живе з структурно вищим рівнем цін і іншими відносинами між державними дефіцитами, політикою центрального банку та інфляцією.
Іншими словами, питання 2012 року було відповідане — просто з затримкою, і в формі, яка більше нагадувала зміни в рівні цін, ніж безкінечний експоненційний сплеск.
Чому все це "друкування грошей" не перетворилося миттєво в інфляцію
У 2012 році я подивився на баланс ФРС і довгострокову цінову діаграму і припустив досить пряму лінію між ними: більше грошей у системі, вищі ціни. З часом стало зрозуміло, що зв'язок є більш умовним. Спрощений спосіб думати про це:
- Куди потрапляють нові гроші? Чи це резерви в банківській системі, чи доходи в руках домогосподарств і бізнесу?
- Який стан реальної потужності? Чи може економіка виробляти більше товарів і послуг, щоб задовольнити новий попит, чи вона заблокована?
- Які обмеження існують на створення кредиту? Регулювання, правила капіталу та апетит до ризику визначають, чи банки множать базові гроші на ширший кредит або просто сидять на резерві.
- Що відбувається в глобальному масштабі? Доки світ готовий тримати доларові активи, багато витрат США на дефіцит виглядають як заощадження когось іншого, а не як миттєвий тиск на внутрішні ціни.
Десятиліття QE (2008–2014) в основному полягало в відновленні балансів і зменшенні доходності. Це надувало ціни активів і знижувало термінові премії, але не вливало гроші в проходи супермаркетів.
Відповідь на пандемію була іншою. Вона поєднала:
- QE як ринок підтримки – стабілізація фінансових ринків і контроль доходності.
- Великомасштабні фіскальні трансфери – стимули, підвищена безробіття, кредити PPP та інші прямі ін'єкції доходів.
- Обмежена пропозиція – ланцюги постачання, участь у праці та енергетична потужність всі під тиском.
Ця комбінація нарешті зробила те, що оригінальні яструби інфляції очікували: вона вивела інфляцію з сплячки і змусила ФРС перейти до запізнілого циклу підвищення ставок. Але це сталося на основі, побудованій попереднім десятиліттям політики — світу, вже підготовленого до нульових ставок, підвищених цін на активи та центрального банку, який очікувався, щоб тихо поглинати шоки.
Що я зробив правильно у 2012 році — і що я пропустив
Оглядаючись на той короткий пост січня 2012 року, кілька речей вирізняються.
Речі, в яких я був правий
- Зміна після 1913 року та після 1971 року є реальною. Як тільки США закріпили центральний банк і відмовилися від золота, рівень цін перестав повертатися до свого старого базового рівня. Графік все ще говорить правду про довгострокове зниження купівельної спроможності.
- Масштаб монетарного розширення мав значення. Експерименти після 2008 року задали шаблон для ще більшого втручання у 2020 році. QE перетворився з “немислимого інструменту надзвичайної ситуації” на “стандартну операційну процедуру.”
- Система завжди вирішувалася через вищі рівні цін. Можливо, не гіперінфляція, але вищий номінальний рівень під усім: активами, зарплатами та товарами.
Речі, які я недооцінив або неправильно зрозумів
- Таймінг. Я неявно очікував короткий проміжок між QE та видимою інфляцією. Реальний проміжок проходив через десятиліття фінансового репресії, відновлення балансу та глобального попиту на облігації, і лише вибухнув, коли фіскальні та постачальні шоки співпали.
- Роль глобального попиту на долар. У 2012 році я ще не думав про долар як про глобальний експорт безпеки. Поки світ хоче доларові активи, США можуть випустити багато боргу, перш ніж це з'явиться в якості внутрішнього CPI.
- Різниця між резервами та витратним доходом. QE змінює хто несе який ризик більше, ніж безпосередньо передає гроші домогосподарствам. Профіль інфляції зовсім інший, коли Казначейство має великі дефіцити, які безпосередньо виплачують людям.
- Як буде розвиватися політика. Я не повністю усвідомлював, як фіскальна домінанта, популізм і геополітична фрагментація взаємодіятимуть з монетарною політикою, щоб створити специфічні патерни, які ми спостерігали з 2020 року.
Ключові висновки на наступне десятиліття
Цей графік 1665–2013 років все ще має значення, але не як проста історія “лінія йде вгору, отже, загибель”. Це нагадування про те, що:
- Рівні цін у фіатних системах рідко йдуть назад. Як тільки шок підвищив ціну системи, новий рівень, як правило, залишається.
- Ризик інфляції стосується структури, а не лише графіків грошової маси. Де гроші приземляються, наскільки обмежене постачання і як налаштовані глобальні потоки — все це має значення.
- Інфляція фінансових активів і споживча інфляція можуть працювати на різних годинниках. Десятиліття дешевого грошей може тихо створювати крихкість у балансах задовго до того, як CPI це помітить.
- Наступний перехідний режим, ймовірно, поєднає монетарні інструменти з явною фіскальною та промисловою політикою. Ми вже дрейфуємо в еру, де дефіцити, промислові розширення та баланси центральних банків переплітаються.
У 2012 році я лише починав відчувати, що стара методика розуміння інфляції зламана. Останні десять з половиною років не лише відповіли на моє початкове питання — вони відкрили набагато більше: як орієнтуватися у світі, де гроші, політика та реальна спроможність переписуються одночасно?
Це та нитка, на яку тягне нова ера Pattern Nexus: картографування структур, що стоять за лінією на цьому графіку, і відстеження того, як наступний вертикальний рух у рівнях цін буде пов'язаний з енергією, інфраструктурою ШІ та еволюціонуючою архітектурою самої системи долара.
Джерела
Гіперпосилання надаються лише тут, без зовнішніх посилань у тексті відповідно до стилю Pattern Nexus.
- Історичні дані про рівень цін у США та CPI – Бюро статистики праці та історична серія CPI Міннеапольського Феду.
- Світовий банк – інфляція в США (споживчі ціни, річний %) та довгострокові індекси цін.
- Документація Федеральної резервної системи та FOMC про QE1, QE2, QE3 та надзвичайні установи під час кризи 2008 року та пандемії COVID-19.
- МВФ, БІС та академічні роботи про кількісне пом'якшення, політики балансу та глобальний попит на доларові активи.
- Випуски інфляції та CPI в США до середини 2020-х років, включаючи сплеск після пандемії та подальше пом'якшення.
Article overview
У січні 2012 року я дивився на 350-річний графік цін і задумувався, що всі ці "друкування грошей" після 2008 року зроблять з інфляцією. Більше ніж через десятиліття, пандемію та історичний шок від підвищення ставок, ось відповідь, яку я хотів би дати своєму 2012 року.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Фіскально-Монетарна Фузія — Аудіо-Відео Видання
Епізод 9 щотижневої аудіо-візуальної серії Pattern Nexus перетворює Частину 9 Циклів влади на коротку історію про те, як пандемічний стимул…
8 shared topics, same research avenue.
QE 2026, Фаза Два: Коли Довгий Кінець Силує Контроль Тривалості
Федеральна резервна система вже завершила кількісне пом'якшення (QT) і розширила володіння казначейськими цінними паперами через покупки, з…
5 shared topics, same research avenue.
Warsh перетворює Джексон-Хол на шок ліквідності через підвищення ставок
Мова Кевіна Уорша на Джексон-Хоул дала ринкам сигнал про жорстку політику ФРС, при цьому AP повідомляє про стрибок доходності двохрічних ка…
5 shared topics.
The Fed Has Redrawn America's Private-Credit Map
New Federal Reserve tables connect private-credit loans with their vehicles and capital providers. PN follows pension and insurer ownership…
3 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.