

Коли гроші ламаються: Вільне банківництво, Веймар і режим долара AI–індустрії
Довгостроковий аналіз того, як гроші руйнуються та еволюціонують — від хаосу вільного банкінгу в Америці та гіперінфляції у Веймарі до сьогоднішнього режиму долара, що керується штучним інтелектом, п…
In this article 30 sections
Коли гроші перестають мати сенс: Вільне банківництво, Веймар і майбутній перезавантаження доларової системи
Від диких банкнот 19 століття та візків з веймарськими грошима до сьогоднішніх воєн стабільних монет: як монетарний хаос переписує правила влади і що це означає для кожного, хто тримає долари, борги або реальні активи в епоху AI-індустрії.
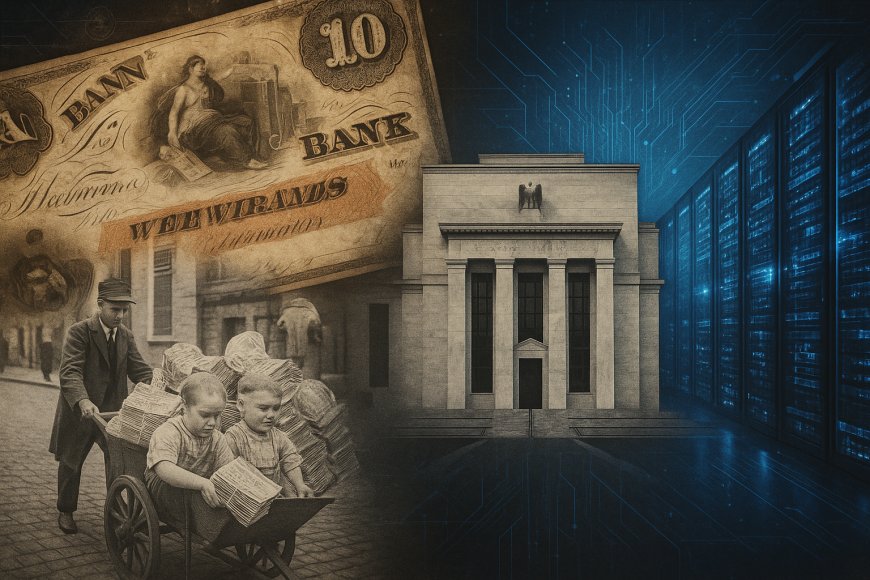
РОЗДІЛ II — Веймарська Республіка: Коли центральний банк стає двигуном самознищення
Ера вільного банкінгу показала, що відбувається, коли країна має занадто мало централізації. Веймарська Німеччина показує, що відбувається, коли країна має занадто багато — і жодної інституційної спини, достатньо сильної, щоб сказати "ні" політичній системі, яка веде її в безодню.
Народження приреченої республіки
Контекстна бульбашка: "Неможлива республіка"
Веймарська Німеччина була нацією, народженою з термінальним діагнозом. Вона вступила в життя в 1919 році з:
- Без золотих резервів (витрачених під час Першої світової війни).
- Без територіальної цілісності (втрачені промислові регіони через Версаль).
- Без політичної згуртованості (монархісти, комуністи, мілітаристи всі розділені).
- 132 мільярди золотих марок репарацій — рахунок, спроектований так, щоб бути неплатоспроможним.
Це не було "гиперінфляцією, що чекає на свій час". Це була гиперінфляція, вбудована в ДНК держави з першого дня.
Версальський договір не просто "закінчив війну". Він створив економічні передумови для повного фінансового колапсу. Німеччина втратила землю, вугілля, сталь, судноплавство та критично важливу податкову базу, необхідну для відновлення. І щоб ускладнити ситуацію, веймарський уряд успадкував центральний банк, який вже був захоплений під час війни.
Поки система вільного банкінгу США зазнала краху через те, що не було центральної влади для її стабілізації, крах Німеччини стався через те, що центральна влада була:
Структурна фатальність Веймара
Юридично зобов'язана монетизувати дефіцити уряду.
Згідно з законом, Рейхсбанк повинен був дисконтувати будь-який казначейський вексель, виданий урядом.
Без незалежності. Без стримування. Без інституційного "гальма".
Це точно протилежний режим невдачі американського 19 століття — і це створює умови для катастрофічного, підручникового прикладу того, що відбувається, коли центральний банк перетворюється на інструмент фіскального виживання, а не монетарної стабільності.
Рудольф Гавенштейн: Трагічний архітектор монетарного колапсу
Персонажна бульбашка: Рудольф Гавенштейн
Президент Рейхсбанку. Блискучий банкір епохи імперії. Обов'язковий бюрократ. Не економіст у сучасному сенсі.
Гавенштейн часто зображується як злодій. Але це погана історія. Він не був дурнем, божевільним або карикатурою безрозсудного друку грошей. Він був дисциплінованим, вірним слугою німецької держави, який вірив — з релігійною переконаністю — що центральний банк існує для підтримки уряду, а не для його стримування.
Під час Першої світової війни Рейхсбанк друкував марки для купівлі військових облігацій. Після війни ці облігації стали безвартісними — але валюта, яка була випущена для їх купівлі, була дуже реальною. Інфляція вже почалася до того, як Веймарська Республіка навіть існувала.
Конвеєр руйнування
Фатальний механізм Веймара
- Уряд випускає казначейський вексель.
- Рейхсбанк зобов'язаний купити його за номінальною вартістю.
- Рейхсбанк друкує нові марки, щоб оплатити його.
- Марки потрапляють в обіг і розмивають існуючу валюту.
Без вето. Без незалежності. Без обмежень.
Гавенштейн не "обрав" гіперінфляцію. Він був затиснутий у машині, яка це гарантувала.
І коли французи вторглися в Рур у 1923 році, а уряд оголосив масовий загальний страйк — обіцяючи виплатити мільйони страйкуючим працівникам — Гавенштейн став логістичним серцем національної катастрофи.
Місія пекла центрального банку
Виплатити мільйонам людей зарплату за те, що вони не працюють, поки промислове виробництво падає до нуля.
Це математично неможливо… якщо тільки ви не друкуєте гроші з швидкістю, якої світ ніколи не бачив.
Людська спіраль: Коли гроші втрачають своє значення
Бульбашка людської поведінки: Безумство швидкості
Гіперінфляція у Веймарі — це не просто "ціни зросли". Це "час став ворогом".
Коли марка обвалилася, звичайні німці пережили новий вид паніки — Flucht in die Sachwerte, "втеча в реальні активи". Кожна раціональна людина усвідомила:
Якщо ви тримаєте папір більше ніж годину, ви бідніші, ніж були раніше.
Це спровокувало зворотний зв'язок, більш потужний, ніж сам друкарський верстат:
Зворотний зв'язок
- Ви отримуєте зарплату.
- Ви витрачаєте її миттєво.
- Продавець витрачає її миттєво.
- Ціни зростають швидше, ніж можуть встигнути друкарські верстати.
Це не була "інфляція". Це був обвал часової цінності грошей.
Життя в руйнівній монетарній системі
- Зарплату платили двічі на день.
- Дружини чекали біля фабрик, щоб мчати на ринки.
- Ціни подвоювалися за один день.
- Покупці важили банкноти, а не рахували їх.
- Фермери відмовлялися постачати їжу до міст.
- Діти робили повітряних зміїв з банкнот.
- Сім'ї палили гроші для обігріву — це було дешевше, ніж дрова.
Вся концепція "заощадження" померла. І з нею помер німецький середній клас — сама основа цивільного суспільства.
Інсайт патерну: Коли монетарна довіра руйнується, суспільство радикалізується
Це психологічний патерн, що пов'язує:
- Недовіра до вільного банкінгу → хаотичний опортунізм
- Недовіра до Веймара → політичний екстремізм
- Сучасна недовіра → популізм + фінансовий нігілізм
Монетарна нестабільність не просто перерозподіляє багатство. Вона переписує соціальний контракт.
Остаточна стадія: Коли числа стають безглуздими
Бульбашка безодні: Момент трильйонної марки
До листопада 1923 року:
- $1 = 4.2 трильйона марок
- Друкарські верстати працювали 24/7
- Банкноти потрібно було друкувати лише з одного боку, щоб заощадити час
- Валюта доставлялася з озброєною охороною безпосередньо до банків
Гавенштейн, виснажений, все ще вірив, що проблема полягає в недостатній кількості валюти. Він звинувачував "недостатню кількість валюти" у зростанні цін — не усвідомлюючи, що ціни зростають, тому що люди вже не вірять у валюту взагалі.
На цій стадії марка перестала бути:
- засобом збереження вартості
- одиницею обліку
- навіть функціональним середником обміну
Бартер взяв верх:
- Мішок картоплі за урок гри на піаніно.
- Кубик вугілля за квиток у театр.
- Міра пшениці за зимове пальто.
Рейхсбанк не просто зазнав невдачі. Він знищив саму концепцію грошей.
Банк, що помер разом зі своїм банкіром
20 листопада 1923 року Рудольф Гавенштейн помер від серцевого нападу. Його смерть символізувала кінець установи, якою він керував. Рейхсбанк був мертвим ходячим — і Німеччині потрібен був диво.
Це диво — рентенмарка — буде в розділі 2.5.
Рентенмарка: Дивовижна валюта, яка насправді не була грошима
Контекстна бульбашка: Німеччина досягла абсолютного дна
До кінця 1923 року марка була мертва. Гавенштейн був мертвий. Заощадження були мертвими. Середній клас був мертвий. Торгівля була мертвою. Але політичний колапс не був неминучим — тому що валюта може померти, а суспільство все ще може бути врятоване, якщо новий координуючий механізм миттєво його замінить.
З'явився доктор Гьялмар Шахт. Безжальний, геніальний і політично гнучкий монетарний хірург. Він зрозумів те, чого не зрозумів Гавенштейн:
Гіперінфляція — це не проблема друку. Це проблема віри.
Ви не можете "виправити" гіперінфльовану валюту. Ви повинні замінити її на щось, у що люди миттєво повірять.
Рентенмарка не була забезпечена золотом — і в цьому її геній
Нова валюта, рентенмарка, введена в листопаді 1923 року, не була забезпечена золотом — оскільки Німеччина його не мала — а була забезпечена зобов'язанням на промислові та сільськогосподарські землі.
Бульбашка структури забезпечення
3.2 мільярда рентенмарок були забезпечені:
- Іпотеками на фабрики
- Іпотеками на сільськогосподарські землі
- Іпотеками на залізниці
- Іпотеками на комерційні будівлі
Це не була валюта, що підлягає викупу — це був театр довіри.
Те, що Шахт зрозумів, це те, що сучасні центральні банки все ще забувають:
Інсайт патерну
Гроші працюють, тому що люди вірять, що емітуючий орган підтримуватиме їхню дефіцитність. Якір валюти — це політична довіра, а не металева складова.
Справжнє вирішення: Абсолютна монетарна жорстокість
Шахт реалізував три одночасні шоки:
- Повна зупинка друку грошей.
- Нульова монетизація державних витрат.
- Примусова фіскальна консолідація.
Він не питав дозволу. Він не шукав консенсусу. Він запровадив валютну диктатуру — саме те, що вимагав момент.
Шокова терапія
Усі існуючі марки були заморожені.
Податки збиралися виключно в рентенмарках.
Бізнеси могли встановлювати ціни лише в новій одиниці.
Державні зарплати миттєво перейшли на нову систему.
Гіперінфляція не “уповільнилася.” Вона не “постепенно стабілізувалася.” Вона зупинилася за одну ніч.
Психологічний скидання: Як Шахт відновив віру за одну ніч
Бульбашка людської поведінки: Віра перед механікою
Німці не довіряли рентенмарку, тому що він був забезпечений землею. Вони довіряли йому, тому що:
Шахт переконав їх, що він краще знищить уряд, ніж надрукує ще одну банкноту.
Рентенмарк досяг успіху, тому що миттєво змінив поведінку:
- Магазини відкрилися протягом кількох днів.
- Фермери повернули їжу до міст.
- Робітники вимагали зарплату в новій одиниці.
- Компанії відновили довгострокове планування.
- Іноземні кредитори вважали Німеччину такою, що підлягає відновленню.
Це сталося не через економіку — це сталося через колективне полегшення. Німецька психіка була розбита роками хаосу, і раптом була проведена чітка межа.
Рентенмарк спрацював, тому що марка була похована
Ви не можете стабілізувати валюту, поки не знищите пам'ять про стару.
Шахт створив символічний розрив:
- Старі марки стали “зобов'язаннями Рейхсбанку.”
- Нові марки стали “зобов'язаннями Рентенбанку.”
- Ці установи були юридично відокремлені.
Громадська думка була простою:
Поганий банк мертвий. Новий чесний.
Це все, що потрібно монетарній системі. Довіра переважає механіку. Наратив переважає баланси.
Політичні наслідки: Коли середній клас помирає, екстремізм процвітає
Попереджувальна бульбашка: Монетарні корені радикалізму
Веймарська гіперінфляція не створила нацизм безпосередньо. Але вона зробила щось набагато небезпечніше:
Вона знищила соціальний клас, який закріплює демократичну стабільність.
Багаті вижили — вони володіли землею, фабриками, іноземними активами. Бідні вижили — вони вже жили від зарплати до зарплати. Група, яка зникла, була **професійним середнім класом**:
- власники малих бізнесів
- державні службовці
- лікарі, вчителі, юристи
- інженери та клерки
- магазинники та ремісники
Коли ці люди втратили все, щось всередині національної психіки зламалося.
Зв'язок патерну
Монетарні порушення створюють політичний радикалізм.
Вільне банківництво → недовіра до фрагментації.
Веймар → екстремістська консолідація.
Сучасна епоха → поляризація, нігілізм, інституційний занепад.
До 1924 року, навіть незважаючи на те, що рентенмарк стабілізував ціни, люди не стабілізувалися емоційно. Фінансова травма залишається. Покоління, яке спостерігало, як його заощадження випарувалися, не повертається до нормальної політичної поведінки.
Травма як паливо
Гіперінфляція навчила звичайних німців:
- Установам не можна довіряти.
- Уряд пожертвує вами, щоб вижити.
- Гроші — це ілюзія, створена елітами.
- Тільки сильні лідери можуть відновити порядок.
Ці переконання не зникли з рентенмарком. Вони метастазували — і до 1930 року вони вибухнули.
Новий Рейхсбанк: Незалежність нарешті (занадто пізно)
Бульбашка стабільності: Німеччина нарешті створює справжній центральний банк
Після гіперінфляції Рейхсбанк був реорганізований у справжній незалежний центральний банк вперше в своїй історії.
Закон про реформу Рейхсбанку 1924 року
Згідно з планом Дауеса, новий Рейхсбанк був:
- заборонений фінансувати урядові дефіцити
- зобов'язаний підтримувати суворі резервні співвідношення
- контрольований міжнародними комісарами
- капіталізований незалежно від політичного контролю
Це те інституційне виправлення, яке Німеччина завжди потребувала — і точно протилежне її воєнній моделі.
Іронічно, Німеччина досягла такого роду жорсткої незалежності центрального банку, яку сучасні економісти тепер хвалять як визначальну рису стабільних монетарних режимів.
Але це сталося за трагічну ціну: травма, яка вже знищила соціальну тканину, була незворотною.
Веймарський патерн і сучасний світ: Справжній урок
Головне усвідомлення патерну
Веймар не є попередженням про “друкування грошей.” Це попередження про знищення монетарної довіри.
Гіперінфляція відбувається, коли уряд намагається:
- фінансувати себе поза податками,
- ігнорувати обмеження свого центрального банку,
- позичати з власної монетарної бази.
Але сучасна епоха (2020-ті – 2030-ті) має новий набір інструментів:
Сучасний набір інструментів
- Цикли QE та QT
- зворотні репо-інструменти
- токенізовані казначейські облігації
- AI-управління ліквідністю
- шари розрахунків зі стабільними монетами
- CBDC рейки
На відміну від Веймару, сучасні монетарні системи можуть розширювати ліквідність, не знищуючи валюту, оскільки вони роблять це через операції з забезпеченими балансами, а не через фіскальну монетизацію.
Критичний контрастний бульбашка
Веймар друкував гроші для фінансування витрат.
США друкують гроші для управління забезпеченням і ліквідністю.
Це не однакові механізми — і вони не дають однакових результатів.
Глибший урок
Суспільство руйнується, коли люди втрачають віру в:
- майбутнє,
- свої заощадження,
- свої інститути,
- своїх лідерів.
Ось чому Веймар є психологічною главою більше, ніж економічною.
Зрозумівши Веймар — не як мем, а як катастрофічну невдачу монетарної довіри — ми тепер переходимо до третьої ери:
сучасного режиму ліквідності, зв'язку AI–Treasury–стейблкоїн і наступної трансформації глобальних грошей.
РОЗДІЛ III — Сучасна ера ліквідності: як AI, QE, цифрові рейки та механіка казначейства перепрограмували глобальні гроші
Якщо Розділ I показав, як занадто мала координація руйнує систему, а Розділ II показав, як занадто великий політичний контроль руйнує систему, Розділ III показує нову архітектуру, яку людство будує в реальному часі:
обчислювальний, забезпечений, підкріплений AI режим ліквідності, який розроблений, щоб уникнути обох історичних невдач — але створить абсолютно нові.
Чому сучасна система долара США не може відтворити Веймар (і чому люди продовжують помилятися в цьому)
Бульбашка спростування міфів
Найпоширеніша помилка в публічних фінансових дебатах — це порівняння QE з друком грошей Веймара.
Ці системи не просто різні — вони протилежні.
Монетарна структура Веймара зруйнувалася, тому що:
- центральний банк був змушений монетизувати витрати,
- уряд не мав життєздатної податкової бази,
- держава не мала іноземних резервів,
- не було незалежної інституційної перевірки,
- виробництво зупинилося через політичні страйки та борги війни.
Сучасна система США:
- не монетизує витрати безпосередньо
- розширює резерви на основі операцій з забезпеченням
- якорить глобальну торгівлю та капітальні потоки
- функціонує в найглибших ринках боргу та репо в історії людства
- підтримує домінуючу роль у глобальному управлінні ризиками
Критичний контрастний бульбашка
Веймар друкував гроші, щоб покрити дефіцити.
Федеральна резервна система створює резерви проти активів.
Один — це фіскальна відчайдушність. Інший — це інженерія ліквідності.
Основна різниця: Забезпечення проти Валюти
Система США базується на забезпеченні. Веймар базувався на валюті.
Сучасна ліквідна петля
- Казначейство випускає облігації → ринки їх поглинають → ФРС управляє резервами
- QE змінює власність на забезпечення → розширює резерви банків
- QT зменшує резерви → відновлює забезпечення на приватних ринках
- Зворотний репо-фонд врівноважує надмірну ліквідність
- Грошові ринкові фонди стабілізують короткий кінець
Це не друк. Це проводка балансу.
Інсайт патерну
Система Веймара зруйнувалася, тому що швидкість зросла. Сучасна система ризикує зруйнуватися, тому що швидкість мертва.
Замість гіперінфляції сучасний світ бореться зі зниженням швидкості, структурними дефляційними силами та режимом ліквідності, який повинен постійно перепроектуватися, щоб запобігти стагнації — і запобігти раптовим дефляційним шоковим хвилям.
Еволюція QE: від інструменту кризи до структурної основи
Контекстний бульбашка: QE не є друкуванням грошей
QE не є “вкладанням грошей в економіку.” QE це зміна того, хто володіє забезпеченням, яке підкріплює грошову систему.
Після 2008 року QE виник не як експеримент, а як структурна необхідність. Глобальна фінансова система була занадто великою, занадто взаємопов'язаною та занадто важелевою, щоб попередня ліквідна структура до 2008 року могла вижити.
Механізм
Під час QE:
- Фед купує казначейські облігації та MBS у банків.
- Він оплачує їх, цифрово збільшуючи резервні баланси.
- Резерви залишаються всередині банківської системи — вони не йдуть до споживачів.
Бульбашка потоку QE
QE → збільшує резерви → знижує доходність → підвищує ціни на забезпечення → відвертає кризу.
Це стабілізує ринки активів, запобігаючи дефляційним спіраллям. Це є протилежністю до Веймару.
Чому QE стало постійним
Сучасні залежності системи:
- безкінечна пропозиція казначейських облігацій
- глобальний попит на безпечні доларові активи
- масивні ланцюги фінансування репо
- експозиція деривативів, що перевищує $200 трлн номінально
Це вимагає глибоких ринків забезпечення, стабільних доходностей та кредитора останньої інстанції, який може миттєво ліквідувати всю систему.
Інсайт патерну Nexus
QE більше не є інструментом. Це монетарна операційна система.
Зростання цифрових розрахунків: стейблкоїни, токенізовані казначейські облігації та майбутня доларова суперструктура
Попереджувальна бульбашка: Це найбільший зсув з часів Бреттон-Вудса
Світ рухається до цифрових доларових платформ швидше, ніж будь-яка політична установа готова визнати.
Стейблкоїни починалися як експеримент у криптовалюті. До 2023–2024 років вони тихо стали однією з найбільших платіжних платформ на Землі, обробляючи близько $10–$11 трильйонів щорічно і вже конкуруючи або перевершуючи обсяги найбільших карткових мереж за деякими показниками. Водночас ринок токенізованих казначейських облігацій США вибухнув з менше ніж $2 мільярдів у 2024 році до більше ніж $7 мільярдів у 2025 році, зростаючи на кілька сотень відсотків щорічно, оскільки установи виявляють, що “безризикова доходність” тепер може існувати безпосередньо на цифрових платформах.
Сьогодні вони:
- обробляють більше вартості щомісяця, ніж Venmo + PayPal + Stripe разом
- перенаправляють доларову ліквідність в нестабільні економіки
- закріплюють фінансову стабільність на ринках, що розвиваються
- створюють синтетичні доларові ринки поза юрисдикцією США
Революція токенізованих казначейських облігацій
Бульбашка токенізованих казначейських облігацій
Казначейські облігації, що утримуються як:
- токени ERC-20
- активи Solana SPL
- одиниці блокчейну з дозволом
- об'єкти забезпечення для інституційних платформ
Ці інструменти дозволяють миттєві розрахунки, торгівлю 24/7 та програмоване забезпечення.
Це основа наступної монетарної системи:
програмований долар, забезпечений реальними колатеральними платформами.
Чому це важливо
Токенізовані казначейські облігації + стейблкоїни + ліквідність Фед = цифрова колатеральна суперструктура, яка замінить євродолари, кореспондентські банки та повільні системи міжнародних платежів.
Інсайт патерну Nexus
США не втрачають монетарну домінантність — вони експортують її через найпотужніший механізм, коли-небудь створений: API долара з відкритим доступом.
З макро-лінзи Pattern Nexus цей зсув не є необов'язковим. Це неминучий наступний етап глобального ліквідного стеку.
З встановленням QE як нової операційної системи та формуванням цифрових платформ як нової монетарної основи, ми тепер звертаємося до сили, яка прискорить наступну трансформацію:
системи ліквідності на основі ШІ та майбутній зв'язок ШІ–казначейство–енергія.
Зростання систем ліквідності на основі ШІ: коли монетарна політика стає обчислювальною
Попереджувальна бульбашка: Новий монетарний оператор увійшов у чат
Вперше в історії людства система ліквідності стає медіатизованою машинами.
ШІ не лише трансформує пошукові системи та креативні інструменти. Він підключається до:
- глобальних ринків облігацій
- пулів ліквідності FX
- двигунів оптимізації забезпечення
- ринків репо та зворотного репо
- мереж внутрішньоденних розрахунків
- систем маржі деривативів
Це не є необов'язковим — система виросла занадто великою, щоб люди могли управляти нею вручну. Експозиція деривативів сама по собі перевищує $200 трильйонів номінально у глобальному масштабі. Інфраструктура вимагає обчислювальних рефлексів, які значно перевищують людські можливості.
Інсайт патерну Nexus
Сучасний режим ліквідності стає рефлексивним. ШІ спостерігає за системою, інтерпретує систему та реагує на систему швидше, ніж будь-яка людина.
Перший етап: Алгоритмічна стабілізація ринку
Великі банки та фонди вже використовують системи ШІ для:
- автоматизованої торгівлі казначейськими облігаціями
- динамічного хеджування
- управління запасами в реальному часі
- арбітражу між облігаціями/FX
Але наступний етап є драматично більш потужним:
Бульбашка маршрутизації ліквідності на основі ШІ
Системи ШІ визначатимуть, куди течуть застави, скільки ліквідності знаходиться в RRP проти банківських резервів, і як система переоцінює ризики в реальному часі.
Це замінює статичний, модельний світогляд 1990–2020 років на мережеву, безперервно адаптивну монетарну нейронну мережу.
Нексус ШІ та енергії: Чому попит на обчислення тепер є монетарною силою
Контекстна бульбашка: Прихований зв'язок, про який ніхто в традиційних фінансах не говорить
Кластери обчислень на основі ШІ настільки сильно впливають на енергетичні мережі, що електрика стає макроекономічним обмеженням вперше з 1970-х років.
У 2024–2025 роках оцінки попиту на енергію, що генерується ШІ, змінилися з "цікавого зауваження" на "макрообмеження". Американські центри обробки даних на основі ШІ наразі споживають близько 4–5 гігаватів навантаження і, за прогнозами великих енергетичних компаній, дослідницьких груп і консалтингових компаній, перевищать 50–120 гігаватів до початку-середини 2030-х років, якщо поточні темпи будівництва збережуться — це стрибок у 10–30 разів, який змушує мережу, регуляторів і розподільників капіталу розглядати обчислення як енергетичного споживача першого класу поряд зі сталлю, хімікатами та важкою промисловістю.
Між 2024 і 2030 роками прогнозована потужність американських центрів обробки даних на основі ШІ зросте:
Бульбашка будівництва ШІ
- в 10 разів більше простору ніж до 2024 року
- 30–50 ГВт додаткових вимог до навантаження
- інтеграція SMR (малих модульних реакторів)
- десятки кампусів гіпермасштабування щороку
Це означає, що монетарна система повинна адаптуватися до нової реальності:
Бульбашка обмеження потужності
Ліквідність → обчислення → енергія → ліквідність тепер є зворотним зв'язком.
ШІ не може масштабуватися без:
- стабільності мережі
- надлишкової генерації
- фінансових трубопроводів
- перманентних циклів реінвестицій
Це робить енергію не лише промисловим ресурсом — а й монетарним ресурсом.
Чому Федеральний резерв тепер непрямо управляє попитом на енергію
Зв'язок між монетарною системою та енергією
1. Нижчі ставки → дешевше фінансування гіпермасштабування. 2. Більше фінансування → більше кластерів. 3. Більше кластерів → вищий попит на енергію. 4. Вищий попит на енергію → нові інвестиції в мережу/енергію. 5. Нові інвестиції → випуск облігацій казначейства та розширення кредиту.
Це новий **індустріальний маховик ШІ**, про який ви неодноразово говорили на Pattern Nexus.
Інсайт Pattern Nexus
Недостатність енергії стає недостатністю капіталу. Недостатність капіталу стає недостатністю обчислень. Недостатність обчислень стає недостатністю ШІ. Це трикутне монетарне обмеження.
Цифрова доларова суперструктура: США будують наступника Бреттон-Вудса
Попереджувальна бульбашка: Система євродолара вмирає
Офшорні доларові (“євродоларові”) ринки, які домінували останні 60 років, замінюються чимось більш потужним:
Глобальними цифровими доларовими рейками.
Євродолари були:
- повільними
- непрозорими
- фрагментованими
- в основному нерегульованими
- залежними від кореспондентських банківських ланцюгів
Цифрові долари є:
- миттєво розраховуваними
- програмованими
- прозорими
- інтегрованими з заставами
- глобально доступними
Стек цифрового долара
- Стабільні монети (USDC, USDT, PayPal USD)
- Токенізовані казначейські облігації (OUSG, BUIDL, USDY, HONEY)
- Коридори CBDC (FedNow → глобальні інтеграційні шари)
- API банків + програмоване врегулювання
Чому це найпотужніше монетарне розширення в історії людства
США експортують синтетичні долари без експорту американської інфляції.
Країни, що розвиваються, добровільно відмовляються від своїх валют. Вони обирають стабільні монети, оскільки місцевим урядам не можна довіряти.
Це не Веймар. Це не зростання БРІКС. Це:
Доларизація планети
без жодного договору, пострілу або офіційної заяви.
Індустріальний маховик ШІ: новий монетарний двигун Сполучених Штатів
Контекстна бульбашка: Америка будує наступну велику промислову базу
Будівництво ШІ є найбільшим промисловим розширенням з часів Другої світової війни. Це вимагає:
- капіталу
- енергії
- напівпровідників
- інфраструктури
- регуляторних рамок
І вперше монетарна політика є прямим внеском у промислову траєкторію нації.
Чому це монетарна революція
Історично:
- Гроші впливали на кредит.
- Кредит впливав на інвестиції.
- Інвестиції впливали на виробництво.
Тепер:
Ліквідність → обчислення → інтелект → продуктивність → глобальна сила → ліквідність.
ШІ є множником ліквідності. Чим більше ліквідності → тим більше кластерів → тим більше обчислень → тим більше інтелекту → тим більше стратегічного важеля → тим більше глобального капіталу, що надходить до США.
Патерн Нексус Майстер Інсайт
США входять у першу еру, коли інтелектуальна інфраструктура стає класом монетарних активів.
Чому це закінчує всі наративи про “колапс долара”
Нації не відмовляються від резервних валют, які:
- контролюють глобальні обчислювальні мережі
- контролюють глобальні енергетичні мережі для ШІ
- контролюють заставу казначейства
- контролюють цифрові платформи для розрахунків
Бульбашка Переваги Долара
Поки США домінують у ШІ → обчислення → енергія → застава, долар непереможний.
Міст до Розділу IV
З хаосом вільного банкінгу, колапсом Веймару та сучасною суперструктурою ліквідності ШІ зрозуміло, що ми тепер переходимо до фінального розділу:
Що буде далі — майбутні монетарні сценарії для США та світу.
РОЗДІЛ IV — Дорога вперед: Монетарні майбутні в епоху ШІ, енергетичних обмежень та глобальної переорієнтації
Метарозділ Патерн Нексус
Кожна монетарна ера руйнується з однієї й тієї ж причини: структура більше не відповідає масштабам цивілізації, до якої вона належить.
Ера вільного банкінгу зруйнувалася, тому що гроші були занадто локальними.
Веймар зруйнувався, тому що гроші були занадто політичними.
Бреттон-Вудс зруйнувався, тому що гроші були занадто жорсткими.
Система 1971–2020 років зруйнувалася, тому що гроші були занадто фінансовими.
Тепер ми стоїмо в першій епосі, коли гроші стають обчислювальними — підкріпленими не лише золотом, кредитом або політикою, а й інтелектом, енергією та даними.
Цей розділ досліджує наступні 25 років через ту ж призму аналізу патернів, яка визначає нашу роботу: системи, цикли, енергетичні потоки, ліквідні потоки та зворотні зв'язки.
Зростання Суверена ШІ: Інтелект як Монетарна Сила
Попереджувальна Бульбашка: Нації без ШІ Будуть Економічно Непрацюючими
До 2030 року розрив між націями з обчисленнями на рівні суперкластерів і націями без них буде ширшим, ніж розрив під час промислової революції.
Історично монетарна сила визначалася:
- власністю на землю (феодальна ера)
- золотими резервами (металевий етап)
- промисловим виробництвом (промислова ера)
- фінансовим важелем + нафтою (20 століття)
- заставою долара + глобальною торгівлею (1980–2020)
Але з 2025 року виникає щось безпрецедентне:
Обчислення як Суверенітет
Нація з найбільшими та найрозумнішими системами ШІ диктуватиме потоки капіталу, гарантії безпеки, технологічні норми та використання валюти.
Перевага США
- найбільші капітальні ринки в історії людства
- глобалізований попит на заставу казначейства США
- домінування в моделях ШІ, кластерах та навчальних даних
- найглибші ринки товарних деривативів у світі
- ядерний + SMR поворот для енергетичних потреб ШІ
- вибух стейблкоїнів, номінованих у доларах, у всьому світі
Усе це підкріплює одне одного.
Інсайт Патерн Нексус
Суверенітет ШІ → монетарний суверенітет → геополітичний суверенітет об'єднуються в єдину систему.
Енергія як Застава: Підживлення Наступного Монетарного Порядку
Контекстна Бульбашка
Енергія більше не є лише промисловим ресурсом. Вона стає базою застави для майбутньої монетарної системи.
США лідирують у:
- розробці SMR (малих модульних реакторів)
- інвестиціях у розширення мережі
- мегакредитах DOE LPO
- поєднанні дата-центрів та ядерної енергетики
- балансуванні навантаження на основі ШІ
Це відновлює динаміку, яку люди не бачили з часів Бреттон-Вудса:
Енергія → Цикл Монетарної Стабільності
Багатство енергії стабілізує обчислення.
Обчислення стабілізує ШІ.
ШІ стабілізує ліквідність.
Ліквідність стабілізує ринок казначейства.
Ринок казначейства стабілізує долар.
Нове Підкріплення Долара (2025–2040)
Неофіційно, долар стає підкріпленим:
- обчислювальною потужністю ШІ
- виробництвом енергії в США
- стійкістю енергетичної мережі
- глобальним попитом на цифрові долари
- заставою казначейства США та токенізованим боргом
Повернення “Напівтоварного” Долара
Не підкріплений золотом. Не підкріплений нафтою. Підкріплений енергією в структурному, системному сенсі.
Ера Токенізованих Резервів: Казначейства Стають Глобальними Грошима
Це, безумовно, найважливіший макро-зсув з 1944 року.
Цифрові Казначейства = Нова Світова Резервна Валюта
Токенізовані казначейства стають світовим ощадним рахунком.
Між 2024 і 2025 роками токенізований борг США в блокчейні зріс на:
Вибух Казначейства в Блокчейні
1,000%+ зростання за менше ніж 18 місяців
До 2030 року це стане:
- глобальним резервним шаром
- безризиковим програмованим активом з доходом
- інструментом розрахунків для ринків, що розвиваються
- заставою для автономно взаємодіючих агентів ШІ
Новий Бреттон-Вудс — без зустрічі
Інсайт Pattern Nexus
США перебудовують глобальний монетарний порядок через технології, а не угоди.
Уникнення колапсу: чому США не підуть шляхом Веймару
Основний наратив страху є помилковим
Гіперінфляція вимагає знищення продуктивних потужностей, втрати монетарного суверенітету та колапсу довіри.
У США немає жодної з цих умов.
Чому Веймар ≠ США
- Німеччина в 1923 році втратила половину своєї економіки.
- Вона мала борги в іноземній валюті.
- Вона не мала енергетичної незалежності.
- Вона не мала військового стримування.
- Вона мала політичну фрагментацію по регіонах.
- Вона друкувала гроші для фінансування дефіцитів, оскільки податки впали.
Контраст
США друкують гроші, оскільки світ вимагає їх активів.
Справжній ризик
Холодні кризи ліквідності, а не гіперінфляція
Небезпека попереду не в друкуванні грошей — це заморожування системи, коли ліквідність висихає занадто швидко.
Ось чому ФРС активно створює багатошарову підтримку:
- SRF (Standing Repo Facility)
- Розширення гарантій FDIC
- Програми термінового фінансування банків
- Глобальні своп-лінії
- Стратегії зворотного репо
- Моделювання застави на основі ШІ
Траєкторія цивілізації: 2025–2050 і далі
Великий інсайт Pattern Nexus
Людство входить у наступну цивілізаційну стадію — перехід від індустріальної → обчислювальної цивілізації.
Очікувані траєкторії
- Витіснення праці ШІ → нові соціальні контракти
- ШІ-соціальне фінансування → швидші цикли, глибша ліквідність
- Енергетична достатність → кластери СМР скрізь
- Обчислювальна геополітика → нації об'єднуються за кластерними мережами
- Токенізоване державне управління → зовнішня політика працює на коді
- Управління ШІ → управління економікою в реальному часі
Картина 2050 року
Нації з ШІ + енергією + заставою процвітатимуть.
Нації без них будуть фрагментуватися.
США лідирують у всіх трьох категоріях.
Ніхто інший навіть близько.
Остаточний висновок: Патерн патернів
Мета-патерн
Історія не повторюється. Але структура патерну повторюється:
- Децентралізований хаос
- Перекриття
- Централізована жорсткість
- Нова гібридна синтеза
Америка входить у гібридну еру, де:
**ШІ — це новий центральний банк.** **Обчислення — це нове золото.** **Енергія — це нова застава.** **Токенізовані казначейські облігації — це нові глобальні гроші.** **Долар США — це нова планетарна операційна система.**
Це початок наступної монетарної ери — не колапс, а еволюція.
Теза Pattern Nexus
США не впадуть. Вони метаморфозують у першу ШІ-соціальну цивілізацію з монетарною системою, побудованою на енергії, інтелекті та глобальних цифрових рейках.
Джерела та нотатки даних
Ця стаття поєднує первинні історичні дослідження, архіви центральних банків та сучасні дані ринку / інфраструктури. Невичерпний зразок посилань та підтверджуючих джерел:
- Вільний банкінг та епоха диких банків: Дослідження Федерального резервного банку про період вільного банкінгу в США, поведінку диких банків та практики дисконтування записок; історичні огляди, що зазначають приблизно 1,600 приватних емітентів банків з тисячами різних дизайнів записок до Громадянської війни.
- Гіперінфляція Веймара: Дані обмінного курсу, що показують колапс марки до 4.2 трильйонів марок за один долар США до листопада 1923 року, та архівні свідчення процесу реформування Рентенмарки, конверсії валюти та реструктуризації Рейхсбанку в рамках Плану Дауеса.
- Обсяги стейблкоїнів: Дослідження 2023–2024 років про глобальні розрахунки стейблкоїнів, оцінюючи $10–11 трильйонів+ у річному обсязі, що передається та зростає, ставлячи стейблкоїни поряд або вище існуючих карткових мереж за обсягом.
- Токенізовані казначейські облігації: Трекери 2024–2025 років, що показують зростання токенізованих продуктів казначейства США з менше $2 мільярдів у 2024 році до більше $7 мільярдів у 2025 році, з річними темпами зростання, що значно перевищують навіть базу стейблкоїнів.
- Попит на електроенергію дата-центрів ШІ: Прогнози 2024–2025 років від комунальних служб, дослідницьких консорціумів та глобальних агентств, що прогнозують зростання попиту на дата-центри ШІ в США з приблизно 4–5 ГВт сьогодні до 50–120 ГВт+ до початку-середини 2030-х років, що передбачає зміни в інвестиціях в електроенергію та плануванні мережі.
Джерела та посилання
I. Ера вільного банкінгу (1830-ті – 1860-ті)
- Ролнік, Артур Дж., та Уоррен Е. Вебер. “Вільний банкінг, дикий банкінг та шінпластери.” Квартальний огляд Федерального резервного банку Міннеаполіса, 1982.
- Гаммонд, Брей. Банки та політика в Америці: Від революції до громадянської війни. Princeton University Press, 1957.
- Рокофф, Х'ю. “Ера вільного банкінгу: повторне дослідження.” Журнал грошей, кредиту та банківництва, Т. 6, № 2 (1974).
- Гортон, Гері. “Банківські нотатки та грошовий ринок у США до громадянської війни.” Оксфордські економічні папери, 1999.
- Каломіріс, Чарльз В. “Банківська паніка 1857 року.” Робочий документ Колумбійської бізнес-школи, 2010.
- Архіви Міністерства фінансів США: Національний банківський акт 1863 та 1864 років.
- Історія Федерального резерву. “Паніка 1857 року.” FederalReserveHistory.org.
II. Веймарська республіка та гіперінфляція (1921–1923)
- Борчардт, Кнут. “Німецька гіперінфляція 1922–23.” Журнал європейської економічної історії.
- Бресчані-Турроні, Константіно. Економіка інфляції: Дослідження знецінення валюти в післявоєнній Німеччині. 1937; перевидання від Augustus M. Kelley.
- Фергюсон, Адам. Коли гроші вмирають: Кошмар краху Веймара. PublicAffairs, 1975.
- Гольтфреріх, Карл-Людвіг. “Німецька інфляція 1914–1923: Причини та наслідки.” Дослідження De Gruyter.
- Архіви Рейхсбанку та Історична колекція Бундесбанку (первинні документи).
- Міжнародний валютний фонд. “Епізоди гіперінфляції в історії.” Дослідницька стаття МВФ.
- Вейтц, Ерік. Веймарська Німеччина: Обіцянка та трагедія. Princeton University Press.
- Піко, Брюс. “Криза Руру та гіперінфляція Веймара.” Кембриджська економічна історія.
III. Сучасна ліквідність, QE, QT, механіка ФРС та глобальна доларова система
- Правління Федеральної резервної системи. “Баланс Федеральної резервної системи: Огляд.” (оновлення 2020–2025).
- BIS (Банк міжнародних розрахунків). “Глобальні індикатори ліквідності.” Квартальний огляд BIS (2015–2025).
- Грінвуд, Хенсон, Стейн. “Баланс Федеральної резервної системи як інструмент фінансової стабільності.” Робочий документ NBER.
- Федеральна резервна система (Нью-Йорк). “Постійний репо: Реалізація політики.” (2021–2025).
- Федеральна резервна система. “Гроші, резерви та передача монетарної політики.”
- Робочий документ МВФ: “QE та канал ліквідності в глобальній системі.”
- Боріо, Клаудіо. “Міжнародна доларова система.” Промова BIS.
- Обстфельд, Моріс. “Майбутнє глобального домінування долара.” NBER.
Стабільні монети, токенізовані казначейські облігації та інфраструктура цифрового долара
- BIS. “Проект mBridge: Розробка багатосторонньої платформи CBDC.” (2021–2025).
- Міністерство фінансів США. “Токенізовані гроші та інновації на ринку казначейських облігацій.” (2024–2025).
- Circle Research. “Звіти про прозорість USDC та глобальне впровадження.” (2022–2025).
- Chainalysis. “Глобальні патерни використання стабільних монет.” (2023–2025).
- МВФ. “Цифрові гроші та майбутнє міжнародної валютної системи.” (2023).
- Документація пілотного проекту CBDC Visa та Mastercard (2023–2024).
- WisdomTree. “Токенізовані активи: Наступний ринок на $10 трильйонів.”
- S&P Global. “Стабільні монети та доларизація ринків, що розвиваються.” (2024–2025).
- Дослідження Coinbase Institutional. “Казначейські облігації в ланцюгу та глобальна ліквідність.” (2024).
- PayPal. “Біла книга PYUSD.”
Обчислення ШІ, дата-центри, попит на енергію та навантаження на мережу
- Міністерство енергетики США. “Прогноз попиту на електроенергію для обчислень ШІ (2024–2035).”
- TerraFlow Energy. “Профілі навантаження дата-центрів ШІ та навантаження на мережу.” UtilityDive, 2025.
- IEA (Міжнародне енергетичне агентство). “Електрика 2024: Прогнози енергоспоживання дата-центрів.”
- Фінансові звіти NVIDIA та розкриття використання потужності H100/H200.
- McKinsey. “Розширення дата-центрів: Прогнози на 2024–2030 роки.”
- Uptime Institute. “Звіт про глобальну потужність дата-центрів.”
- EIA (Адміністрація енергетичної інформації). “Додатки потужності генерації електрики в США (2023–2028).”
- BloombergNEF. “ШІ, SMR та нове ядерне відродження.” (2023–2025).
- Goldman Sachs. “Цикл капітальних витрат ШІ: Нова індустріальна революція.” (2023–2025).
- Фінансові звіти Microsoft, Google, Amazon 10-K (витрати на капітал для дата-центрів ШІ).
- MIT Technology Review. “Вартість енергії для навчання великих моделей ШІ.”
- Stanford HAI. “Тенденції обчислень у сучасних системах ШІ.”
VI. Додаткові загальні макро джерела
- Рей Даліо. Принципи для навігації великими борговими кризами.
- Найал Фергюсон. Сходження грошей.
- Майкл Бордо. “Історія монетарних режимів.” NBER.
- Банк Англії. “Гроші в сучасній економіці: Вступ.”
- БІС. “Майбутня монетарна система: програмованість і токенізація.”
Article overview
Довгостроковий аналіз того, як гроші руйнуються та еволюціонують — від хаосу вільного банкінгу в Америці та гіперінфляції у Веймарі до сьогоднішнього режиму долара, що керується штучним інтелектом, побудованого на державних облігаціях, енергії та цифрових шляхах.
Яка ваша реакція?
 Подобається
0
 Неподобання
0
 Любов
0
 Смішно
0
 Ух ти
0
 Сумно
0
 Злий
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Від Ліквіднісного Шторму до Війни Тиску: Аудит 472 URL-адрес Патерн Нексус — Що Вдалося, Що Пропустили, і Що Далі
Я провів аудит публічного запису Pattern Nexus на 472 унікальних URL-адресах та збереженому експорті повнотекстової статті, а потім віднови…
4 shared topics, same research avenue.
Майстер-бриф Pattern Nexus: CBDC, БРІКС, енергетичні коридори та наступна ера безпеки
Майстер-бриф Pattern Nexus про нову еру безпеки: CBDC, токенізовані казначейства, торгівля BRICS, позиція перевізників, GPS-війна та чому г…
4 shared topics.
Золото, CBDC та цифровий повернення до реальних грошей
Дослідження того, як CBDC, токенізовані стейблкоїни та активи, забезпечені казначейством, можуть знову ввести золото в монетарну систему — …
4 shared topics.
Коментарі (0)
Security Check
Please complete the captcha to verify you are human.