

$223T مشتقات کا نظام: امریکہ کی بینکنگ کے نیچے پوشیدہ لیکویڈیٹی کی نازک حالت
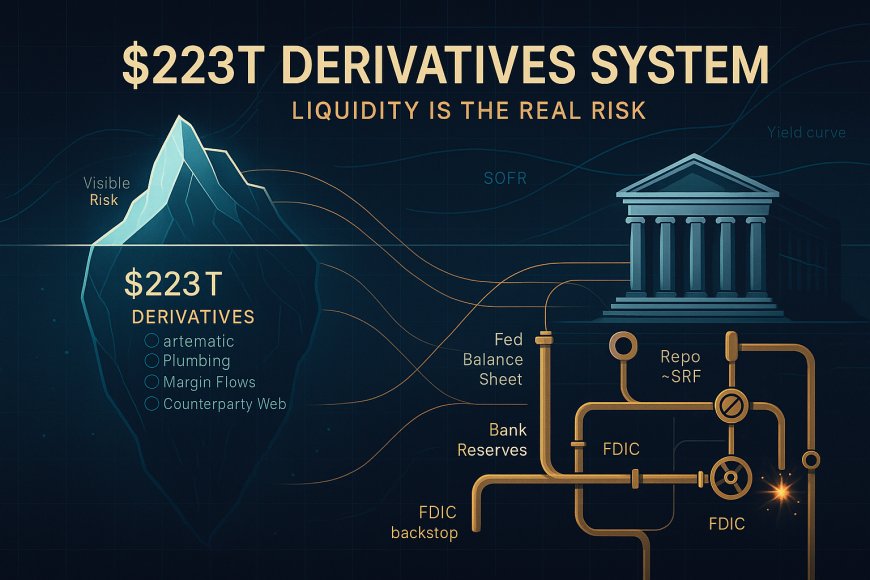
امریکی بینکنگ نظام $223 ٹریلین کے مشتقات پر قائم ہے — لیکن حقیقی خطرہ نامیاتی قیمت نہیں ہے۔ یہ لیکویڈیٹی ہے۔ یہ گہرائی میں جانے والا تجزیہ بتاتا ہے کہ مارجن کالز، ضمانت کی زنجیریں، FDIC کی حدود، ریپو…
In this article 30 sections
$223 ٹریلین+ امریکی بینک کے ڈیریویٹوز میں: کیوں لیکویڈیٹی، نہ کہ نامیاتی، نظامی خطرے کا تعین کرتی ہے
کسی بھی پیمانے پر ایک بہت بڑا عدد، امریکی بینک کے ڈیریویٹوز کی نامیاتی قیمت اکثر سرخیوں میں آتی ہے۔ لیکن سرخیاں گمراہ کرتی ہیں۔ یہ مضمون اس بات کی وضاحت کرتا ہے کہ مجموعی نامیاتی مقداریں خالص نمائش سے کس طرح متعلق ہیں، کیوں لیکویڈیٹی سنسنی خیز اعداد و شمار سے زیادہ اہم ہے، اور تاریخ ہمیں مارجن اور ضمانت کی ضروریات کے سخت مالی حالات کے ساتھ ٹکرانے پر متعدی خطرات کے بارے میں کیا سکھاتی ہے۔
پیٹرن نیکسس پر متعلقہ مطالعہ: ریورس ریپو ٹریپ • QT بمقابلہ QE کی وضاحت • سونا، حقیقی شرحیں اور لیکویڈیٹی
جائزہ
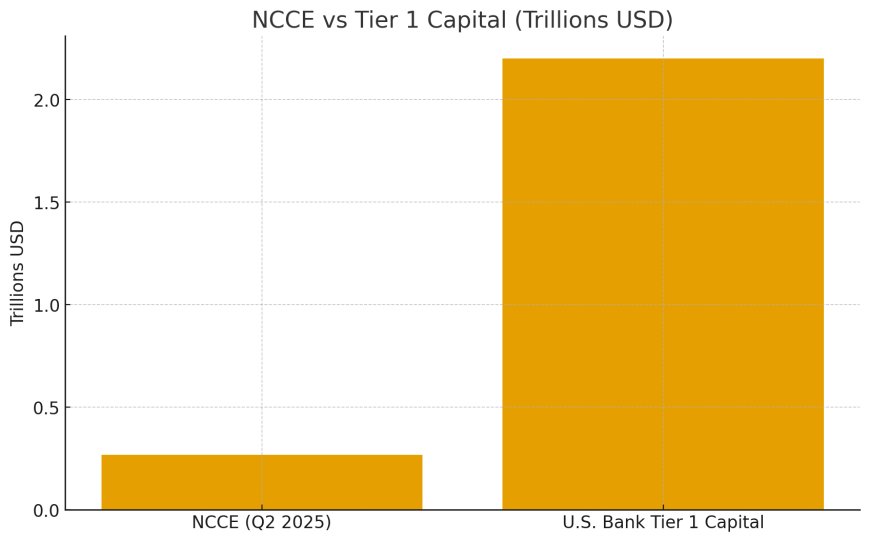
2025 کے وسط تک، بیمہ شدہ امریکی تجارتی بینکوں اور بچت کی انجمنوں نے $223 ٹریلین سے زیادہ کی ڈیریویٹوز کی نامیاتی مقداریں رکھی تھیں۔ چار میگابینک اس کل کا تقریباً 87 فیصد اور 72 فیصد خالص موجودہ کریڈٹ نمائش (NCCE) کا حساب رکھتے ہیں جیسا کہ OCC کی سہ ماہی ڈیریویٹوز رپورٹ (Q2 2025) میں بیان کیا گیا ہے۔ اگرچہ یہ اعداد و شمار حیران کن ہیں، لیکن یہ نقصان کے خطرے کی ایک ایک سے ایک پیمائش نہیں ہیں۔ ایک ڈیریویٹو کی نامیاتی وہ چہرہ رقم ہے جس پر ادائیگیاں حساب کی جاتی ہیں؛ یہ نہیں وہ رقم ہے جو خطرے میں ہے۔ حقیقی خطرہ نیٹنگ کے معاہدوں، ضمانت، اور کاؤنٹرپارٹی کی مالی حالت پر منحصر ہے۔
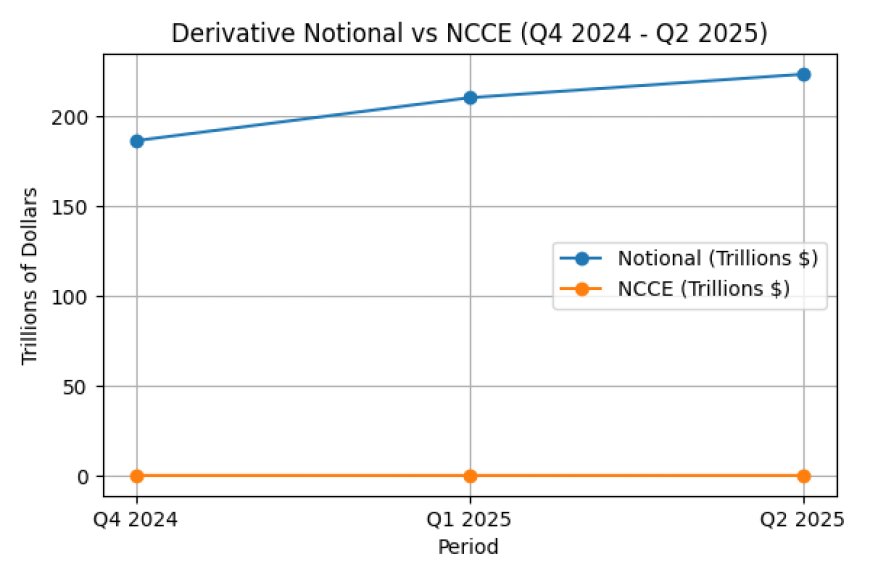
2024 کے آخر سے 2025 تک بینک کے ڈیریویٹوز کی نامیاتی مقدار میں نمایاں اتار چڑھاؤ آیا۔ 2024 کی چوتھی سہ ماہی میں $186.5 ٹریلین تک گرنے کے بعد، نامیاتی مقدار 2025 کی پہلی سہ ماہی میں $210.4 ٹریلین تک بڑھ گئی اور پھر دوسری سہ ماہی میں $223.5 ٹریلین تک پہنچ گئی۔ خالص موجودہ کریڈٹ نمائش نے ایک مختلف راستہ اختیار کیا، جو 2024 کی چوتھی سہ ماہی میں $270 بلین تک بڑھ گئی، 2025 کی پہلی سہ ماہی میں $249 بلین تک گر گئی اور پھر $267 بلین تک بڑھ گئی۔ یہ تبدیلیاں اس بات کی نشاندہی کرتی ہیں کہ خطرہ مارکیٹ کے حالات اور نیٹنگ پر منحصر ہے، صرف مجموعی نمائش پر نہیں۔
اس مضمون میں ایک تھیم ابھرتا ہے: لیکویڈیٹی۔ ڈیریویٹوز ضمانت شدہ آلات ہیں۔ جب مارکیٹیں حرکت کرتی ہیں، تو نقصان اٹھانے والی پوزیشنیں نقد یا اعلیٰ معیار کی ضمانت میں تبدیلی مارجن کی ادائیگی کرتی ہیں۔ خوشگوار اوقات میں، یہ نظام ہموار چلتا ہے۔ دباؤ کے وقت، بڑھتے ہوئے مارجن کالز کمزور ذخائر کے ساتھ ٹکراتے ہیں۔ یہی وہ وقت ہے جب ایک بظاہر محفوظ ہیج ایک مجبور فروخت میں تبدیل ہو سکتا ہے، اور جب مرکزی بینک مقداری سختی (QT) سے مالیاتی مارکیٹوں کو مستحکم کرنے کی طرف مڑ جاتے ہیں۔ حقیقی خطرات کو سمجھنے کے لیے، ہمیں یہ سمجھنا ہوگا کہ ڈیریویٹوز کیسے کام کرتے ہیں اور لیکویڈیٹی کیوں اہم ہے۔
اعداد و شمار اور رجحانات (Q4 2024–Q2 2025)
یہاں حالیہ OCC رپورٹس سے اہم اعداد و شمار ہیں۔ ہر اعداد و شمار کے ساتھ ایک کلک کرنے کے قابل وضاحت اور ماخذ کا لنک ہے:
- نظریاتی سکڑتا ہے پھر پھیلتا ہے: Q4 2024 میں $186.5 ٹریلین تک سکڑنے کے بعد، نظریاتی مقداریں Q1 2025 میں $210.4 ٹریلین اور Q2 2025 میں $223.5 ٹریلین تک بڑھ گئیں۔
- نیٹ موجودہ کریڈٹ ایکسپوژر (NCCE): NCCE Q4 2024 میں $270 بلین تک پہنچ گیا، Q1 2025 میں $249 بلین تک گر گیا اور Q2 2025 میں $267 بلین تک پہنچ گیا۔
- توجہ مرکوزی: Q4 2024 میں چار بینکوں نے نظریاتی کا 86.5% اور NCCE کا 71.1% رکھا (ماخذ: OCC Q4 2024; =). Q2 2025 تک ان چار بینکوں نے نظریاتی کا 87.3% اور NCCE کا 72.2% رکھا (ماخذ: OCC Q2 2025).
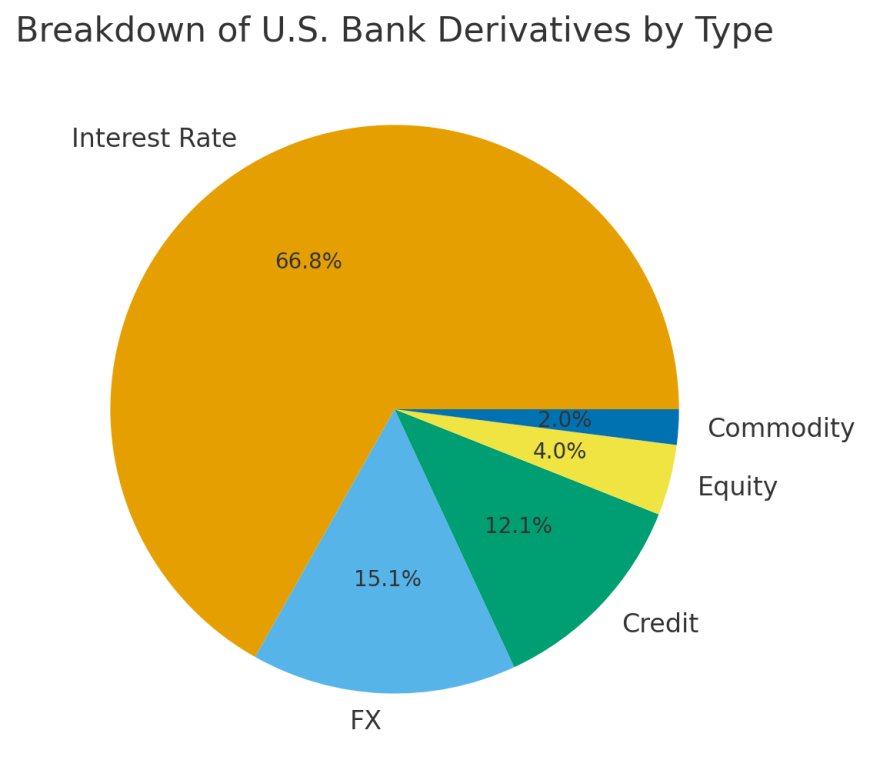
- سود کی شرح کی غالبیت: سود کی شرح کے مشتقات نے Q4 2024 میں نظریاتی کا 67.5% ($125.9 ٹریلین) کی نمائندگی کی (OCC Q4 2024، Q1 2025 میں 67.0% ($141.0 ٹریلین) (OCC Q1 2025; ) اور Q2 2025 میں 66.5% ($148.7 ٹریلین) (OCC Q2 2025; ).
- ٹریڈنگ ریونیو کی عدم استحکام: بینک کی ٹریڈنگ ریونیو Q4 2024 میں $14.8 بلین تھی (OCC Q4 2024، Q1 2025 میں $15.0 بلین (OCC Q1 2025 اور Q2 2025 میں $16.6 بلین (OCC Q2 2025;
نظریاتی اور نیٹ ایکسپوژر کے رجحانات کا بصری موازنہ کرنے کے لیے، اوپر دیے گئے چارٹ کو دیکھیں۔ یہ کل نظریاتی مقدار (ٹریلین میں) کو NCCE (اسکیل کے لیے ٹریلین میں تبدیل کیا گیا) کے ساتھ حالیہ سہ ماہیوں میں دکھاتا ہے۔ یہ فرق یہ ظاہر کرتا ہے کہ نیٹ ایکسپوژر مجموعی نظریاتی کے مقابلے میں کتنا چھوٹا ہے لیکن یہ بھی کہ دونوں میٹرکس کتنی تیزی سے منتقل ہو سکتے ہیں۔
مشتقات 101: ایک سادہ زبان کی رہنمائی
اپنی بنیادی حیثیت میں، مشتقات ایسے معاہدے ہیں جن کی قیمت کسی اور چیز کی قیمت یا سطح سے "اخذ" ہوتی ہے—جیسے کہ سود کی شرح، کرنسی، اشیاء، اسٹاک، یا کریڈٹ اسپریڈز۔ انہیں خطرے سے بچنے، قیاس آرائی کرنے، یا بنیادی اثاثے کے بغیر مارکیٹوں میں ایکسپوژر فراہم کرنے کے لیے استعمال کیا جا سکتا ہے۔ یہاں اہم زمرے ہیں:
- سود کی شرح کے تبادلے (IRS): دو فریقین سود کی ادائیگی کے بہاؤ کا تبادلہ کرتے ہیں—عام طور پر ایک مقررہ شرح کے لیے ایک تیرتی شرح—قرضوں یا سیکیورٹیز پر سود کی شرح کے ایکسپوژر کو منظم کرنے کے لیے۔
- مستقبل اور فارورڈز: کسی اثاثے کو مستقبل کی تاریخ پر ایک مخصوص قیمت پر خریدنے یا بیچنے کے لیے معاہدے۔ مستقبل معیاری اور تبادلے پر تجارت کیے جاتے ہیں؛ فارورڈز حسب ضرورت اور اوور-دی-کاؤنٹر (OTC) ہوتے ہیں۔
- آپشنز: معاہدے جو ہولڈر کو ایک طے شدہ قیمت پر ایک اثاثہ خریدنے یا بیچنے کا حق دیتے ہیں، لیکن اس کی ذمہ داری نہیں، میعاد ختم ہونے سے پہلے یا اس پر۔ انہیں ایک پریمیم کی ضرورت ہوتی ہے۔
- کریڈٹ ڈیفالٹ سوپس (CDS): انشورنس کی طرح کے معاہدے جہاں ایک تحفظ خریدار ایک تحفظ بیچنے والے کو ایک فیس ادا کرتا ہے بدلے میں اگر کوئی قرض لینے والا ڈیفالٹ کرتا ہے تو معاوضہ حاصل کرنے کے لیے۔
- غیر ملکی زرمبادلہ (FX) مشتقات: کرنسی کی حرکات پر خطرے سے بچنے یا قیاس آرائی کرنے کے لیے استعمال ہونے والے آلات، بشمول FX تبادلے، فارورڈز، اور آپشنز۔
بینک اتنے زیادہ مشتقات کیوں رکھتے ہیں؟ بنیادی طور پر خطرے سے بچنے کے لیے۔ کمرشل بینک قرضے جاری کرتے ہیں (مستقل یا تیرتی شرحوں کا ایکسپوژر)، سیکیورٹیز میں سرمایہ کاری کرتے ہیں، اور کلائنٹ کی تجارت کی حمایت کرتے ہیں۔ تبادلے انہیں اثاثوں اور واجبات کے درمیان عدم توازن کو منظم کرنے میں مدد دیتے ہیں۔ مستقبل اور آپشنز صارف کی سرگرمی اور تجارتی ڈیسک کی حمایت کرتے ہیں۔ صرف مشتقات کا ایک ذیلی سیٹ قیاس آرائی کرنے والا ہے؛ بہت سے خطرے کو کم کرنے والے ہیں۔
گہرائی میں: مشتقات کی اقسام اور مضمر خطرات
جبکہ بنیادی باتیں وسیع زمرے کا خلاصہ پیش کرتی ہیں، گہرے بصیرت کے لیے یہ سمجھنا ضروری ہے کہ خطرے کے پروفائلز مصنوعات اور مخالف پارٹی کے لحاظ سے کیسے مختلف ہوتے ہیں۔ نیچے ہم عام مشتق اقسام اور وہ مخصوص خطرے کے چینلز کو اجاگر کرتے ہیں جو وہ متعارف کراتے ہیں:
سود کی شرح کے مشتقات
سود کی شرح کے تبادلے (IRS) بینک کے مشتقات کی سب سے بڑی قسم ہیں۔ بینک IRS کا استعمال مقررہ شرح کے قرضوں (جیسے رہن) اور متغیر شرح کی فنڈنگ (جیسے جمع) کے درمیان فرق کو ہیج کرنے کے لیے کرتے ہیں۔ جب سود کی شرحیں تیزی سے تبدیل ہوتی ہیں—جیسا کہ 2023 اور 2024 میں ہوا—تو ان تبادلوں کی قیمت تیزی سے منتقل ہو سکتی ہے۔ ایک اہم خطرہ بنیادی خطرہ ہے: تیرتا ہوا حصہ اکثر SOFR یا LIBOR جیسے انڈیکس کا حوالہ دیتا ہے، جو بینک کے فنڈنگ کے اخراجات کو مکمل طور پر متوازن نہیں کر سکتا۔ اگر ہیج کردہ اثاثہ یا ذمہ داری تبادلے سے مختلف برتاؤ کرتی ہے تو باقی ماندہ خطرہ برقرار رہتا ہے۔
فارورڈ ریٹ معاہدے (FRAs) بینکوں کو ایک نظریاتی اصل کے لیے مستقبل کی سود کی شرح کو لاک کرنے کی اجازت دیتے ہیں۔ انہیں متوقع فنڈنگ کے اخراجات کے مختصر مدتی ہیجنگ کے لیے وسیع پیمانے پر استعمال کیا جاتا ہے۔ چونکہ FRAs معاہدے کے آغاز پر نقد میں طے ہوتے ہیں، انہیں جاری مارجن کی کم ضرورت ہوتی ہے لیکن پھر بھی مخالف پارٹی کی نمائش پیدا کرتے ہیں۔
اوور نائٹ انڈیکس سوپس (OIS) ایک روزانہ اوور نائٹ ریٹ (جیسے SOFR) کا حوالہ دیتے ہیں۔ انہوں نے اپریل 2025 میں تجارت میں غالب رہتے ہوئے BIS کی تین سالہ سروے کے مطابق عالمی طور پر روزانہ 5 ٹریلین ڈالر سے زیادہ کی ٹرن اوور کا حساب دیا: OTC سود کی شرح کے مشتقات کا ٹرن اوور (اپریل 2025) ۔ OIS کے معاہدے کی مدت میں کم ہوتے ہیں لیکن مرکزی بینک کی پالیسی میں تبدیلیوں پر تیزی سے ردعمل دیتے ہیں، جس سے وہ لیکویڈیٹی کی حالتوں کے لیے حساس ہو جاتے ہیں۔
کریڈٹ مشتقات
کریڈٹ ڈیفالٹ سوپس (CDS) 2008 میں شہرت میں پھٹ گئے۔ بینکوں اور انشورنس کمپنیوں نے رہن کی حمایت یافتہ سیکیورٹیز اور کارپوریٹ قرضوں پر تحفظ فروخت کیا۔ جب ڈاؤن گریڈز آئے تو بیچنے والوں پر بڑی رقم واجب الادا تھی۔ جدید بینک پورٹ فولیوز میں، CDS کی مقدار سود کی شرح کے تبادلوں سے کم ہے، لیکن یہ خطرے کو مرکوز کرتے ہیں کیونکہ ڈیفالٹ کے واقعات بڑے مخصوص ادائیگیوں کو پیدا کرتے ہیں۔ 2008 میں AIG کا قریب قریب دیوالیہ ہونا CDS مارجن کالز کی وجہ سے ہوا، جس نے فیڈرل ریزرو کو مداخلت پر مجبور کیا۔
مکمل واپسی کے تبادلے (TRS) اور دیگر ساختی کریڈٹ آلات سرمایہ کاروں کو ایک بانڈ یا قرض میں اقتصادی نمائش فراہم کرتے ہیں بغیر اس کے مالک ہونے کے۔ یہ قیمت کے خطرے اور ڈیفالٹ کے خطرے دونوں کو منتقل کرتے ہیں۔ کریڈٹ کے دباؤ کے دوران، TRS مارکیٹ کی قیمتوں میں نقصانات کو بڑھا سکتا ہے اور اچانک مارجن کی مانگ پیدا کر سکتا ہے۔
غیر ملکی زرمبادلہ اور اجناس کے مشتقات
اگرچہ یہ مضمون کا مرکز نہیں ہے، FX اور اجناس کے مشتقات عالمی تجارت اور سرمایہ کاری کے لیے ضروری ہیں۔ بینک FX فارورڈز اور اختیارات کو کلائنٹس کو کرنسی کی نمائش کو ہیج کرنے کے لیے پیش کرتے ہیں۔ اجناس کے تبادلے پروڈیوسروں اور صارفین کو تیل، دھاتوں، اور زراعت میں قیمت کے خطرات کو منظم کرنے میں مدد دیتے ہیں۔ یہ مارکیٹیں عام طور پر بینکوں کے لیے سود کی شرح کے تبادلوں سے چھوٹی ہوتی ہیں، لیکن انتہائی قیمت کی حرکتیں—جیسے اپریل 2020 میں تیل کے فیوچر کا گرنا—بڑے تغیر مارجن کالز اور لیکویڈیٹی کی مانگ کا باعث بن سکتی ہیں۔
مخالف پارٹی اور مارکیٹ کا خطرہ
مشتقات دو اہم قسم کے خطرات پیدا کرتے ہیں: مارکیٹ کا خطرہ اور مخالف پارٹی کا کریڈٹ خطرہ۔ مارکیٹ کا خطرہ مشتق کی قیمت میں تبدیلیوں کا حوالہ دیتا ہے جو بنیادی شرحوں، قیمتوں، یا اتار چڑھاؤ میں حرکت کی وجہ سے ہوتا ہے۔ مخالف پارٹی کا خطرہ اس وقت پیدا ہوتا ہے جب معاہدے میں دوسری پارٹی عمل کرنے میں ناکام ہو جائے۔
مارکیٹ کا خطرہ اور ویلیو-ایٹ-رسک (VaR)
بینک مارکیٹ کے خطرے کی مقدار کا تعین کرنے کے لیے ویلیو-ایٹ-رسک (VaR) اور دباؤ والے VaR جیسے میٹرکس کا استعمال کرتے ہیں۔ یہ ماڈل ایک مخصوص افق کے دوران ممکنہ نقصانات کا تخمینہ لگاتے ہیں ایک دیے گئے اعتماد کی سطح کے ساتھ۔ اعلی اتار چڑھاؤ کے دوران، VaR بڑھ سکتا ہے، جس کی وجہ سے بینک نمائش کو کم کرنے یا سرمایہ بڑھانے پر مجبور ہو جاتے ہیں۔ ریگولیٹری دباؤ کے ٹیسٹ بینکوں کی مارکیٹ کے جھٹکوں کے خلاف لچک کا اندازہ لگاتے ہیں، بشمول سود کی شرحوں میں اضافے اور بنیادی بے قاعدگیاں۔ مثال کے طور پر، OCC کی سہ ماہی رپورٹنگ فریم ورک میں دیکھیں۔
مخالف پارٹی کا کریڈٹ خطرہ اور نیٹ کرنٹ کریڈٹ ایکسپوژر
OCC NCCE کو ممکنہ نقصان کے ایک پیمانے کے طور پر رپورٹ کرتا ہے اگر مخالف پارٹیاں ڈیفالٹ کرتی ہیں۔ NCCE مجموعی مثبت نمائش سے ضمانت اور نیٹنگ کی قیمت کو منہا کرتا ہے۔ جبکہ نظریاتی مقداریں Q2 2025 میں 223 ٹریلین ڈالر سے تجاوز کر گئیں، NCCE صرف 267 بلین ڈالر تھا OCC Q2 2025 رپورٹ کے مطابق۔ یہ فرق دو اہم کم کرنے والے عوامل کی عکاسی کرتا ہے:
- نیٹنگ کے معاہدے: بین الاقوامی سوپس اور مشتقات کی ایسوسی ایشن (ISDA) کے ماسٹر معاہدوں کے تحت، ایک ہی مخالف پارٹی کے ساتھ متعدد معاہدوں میں منافع اور نقصان کو نیٹ کیا جاتا ہے۔ صرف نیٹ رقم واجب الادا ہوتی ہے۔
- ضمانت اور مارجن: تغیر مارجن روزانہ (یا دن کے اندر) موجودہ مارکیٹ کی قیمتوں کی بنیاد پر پوسٹ کیا جاتا ہے۔ ابتدائی مارجن ممکنہ مستقبل کی نمائش کو پورا کرنے کے لیے پہلے ہی جمع کیا جاتا ہے۔ اعلی معیار کی ضمانت اور مرکزی کلیئرنگ مزید کریڈٹ خطرے کو کم کرتی ہے۔
تاہم، کریڈٹ کا خطرہ برقرار رہتا ہے۔ اگر ایک بڑی مخالف پارٹی ڈیفالٹ کرتی ہے تو معاہدوں کی تبدیلی کا عمل مہنگا ہو سکتا ہے۔ 1998 میں ہیج فنڈ لانگ ٹرم کیپیٹل مینجمنٹ (LTCM) کو نسبتی قیمت کی تجارت پر بڑے مارجن کالز کا سامنا کرنا پڑا۔ بغیر کسی ہم آہنگ بچاؤ کے، اس کی ناکامی نے اس کے مخالف پارٹیوں میں وسیع تر نقصانات کو متحرک کر سکتا تھا (دیکھیں تاریخ).
“بہت بڑا ہونے کی وجہ سے ناکام نہیں ہو سکتا”، FDIC حقیقت، اور بیک اسٹاپ کیوں موجود ہیں
تجربہ: امریکی بینکنگ نظام ساختی طور پر میچورٹی میں تبدیل اور لیوریجڈ ہے۔ یہ ڈپازٹس کے خلاف ڈالر کے بدلے نقد نہیں رکھ سکتا؛ یہ اعتماد، ضمانت، اور مرکزی بینک کی لیکویڈیٹی پر انحصار کرتا ہے۔ اسی لیے بیک اسٹاپ موجود ہیں—اور اسی لیے نظامی لیکویڈیٹی (ریزرو، ریپو تک رسائی) سرخیوں کی عددی اعداد و شمار سے زیادہ اہم ہے۔
FDIC انشورنس واقعی کیسے کام کرتی ہے
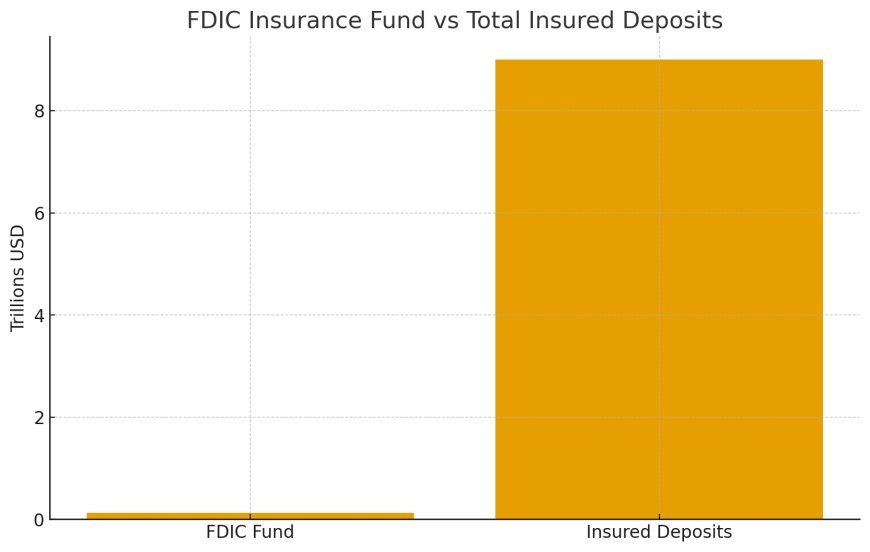
FDIC ڈپازٹ انشورنس زیادہ تر ریٹیل اور چھوٹے کاروباری ڈپازٹرز کو قانونی حد تک تحفظ فراہم کرتی ہے (عام طور پر فی ڈپازٹر، فی بینک $250,000 تک)۔ انشورنس پول—ڈپازٹ انشورنس فنڈ (DIF)—ایک ریزرو تناسب (فنڈ کے اثاثے ÷ انشورڈ ڈپازٹس) کو ہدف بناتا ہے۔ تاریخی طور پر، قانونی کم از کم ہدف 1.35% انشورڈ ڈپازٹس کا رہا ہے، 100% نہیں۔ دیکھیں: FDIC — ڈپازٹ انشورنس اور FDIC — ریزرو تناسب / بحالی منصوبہ ۔
ترجمہ: DIF کا مقصد ایک ساتھ تمام ڈپازٹس کو نقد ضمانت دینا نہیں ہے۔ ایک نظامی واقعے میں، FDIC ایک واضح خزانہ بیک اسٹاپ/کریڈٹ لائن پر انحصار کر سکتی ہے، بینکوں پر خصوصی تشخیص عائد کر سکتی ہے، اور اداروں کو پل کرنے اور وقت کے ساتھ اثاثے فروخت کرنے کے لیے حل کے اوزار استعمال کر سکتی ہے۔
“1.5%” بمقابلہ نظامی حقیقت
آپ یہ سنیں گے کہ “صرف ~1–2% ڈپازٹس کی حمایت کرتا ہے۔” جو سچ ہے: DIF کا ریزرو تناسب جان بوجھ کر انشورڈ ڈپازٹس کے مقابلے میں چھوٹا ہے۔ اس کا مطلب یہ نہیں ہے کہ صرف 1–2% ڈپازٹس “حمایت یافتہ” ہیں۔ اس کا مطلب یہ ہے کہ نظام ناکام بینکوں کو وقت کے ساتھ حل کرنے کے لیے ڈیزائن کیا گیا ہے—خرید و فرضی لین دین، پل بینکوں، نقصان کی تقسیم، اور تشخیص کے ذریعے—جبکہ اعتماد کو برقرار رکھتے ہوئے۔ دیکھیں: FDIC — سہ ماہی بینکنگ پروفائل۔
جب ایک بڑی ادارہ ناکام ہوتا ہے: ٹول چین
- کم سے کم لاگت کا حل اور پل بینک: FDIC ڈپازٹس اور اچھے اثاثے ایک صحت مند خریدار یا عارضی پل بینک کو منتقل کر سکتی ہے جبکہ یہ فرنچائز کی مارکیٹنگ کرتی ہے۔ ابتدائی معلومات: FDIC — ناکام بینک کی فہرست اور حل .
- نظامی خطرے کی استثنیٰ (SRE): FDIC، فیڈ، اور خزانہ کو کم سے کم لاگت سے آگے اقدامات کرنے کی اجازت دیتا ہے اگر ناکامی مالی استحکام کو خطرے میں ڈالے (جیسے، تمام ڈپازٹس کو پورا کرنا)۔ دیکھیں: FDIC — SRE اختیار.
- منظم لیکویڈیشن اتھارٹی (OLA): کچھ بہت بڑے/غیر بینک SIFIs کے لیے ڈوڈ-فرینک ٹائٹل II کے تحت—اگر دیوالیہ پن ممکن نہ ہو تو FDIC کے ذریعہ چلائی جاتی ہے۔ دیکھیں: خزانہ/FSOC — OLA کا جائزہ
- GSIB پلے بک (TLAC): سب سے بڑے بینک نقصان برداشت کرنے والے قرضے رکھتے ہیں اور ان کے پاس واحد نقطہ داخلہ کے منصوبے ہیں تاکہ ایکویٹی/کریڈٹروں کو ٹیکس دہندگان سے پہلے نقصانات اٹھانے پڑیں۔ ابتدائی معلومات: فیڈرل ریزرو — TLAC.
یہ لیکویڈیٹی (اور مشتقات) سے براہ راست کیوں جڑا ہوا ہے
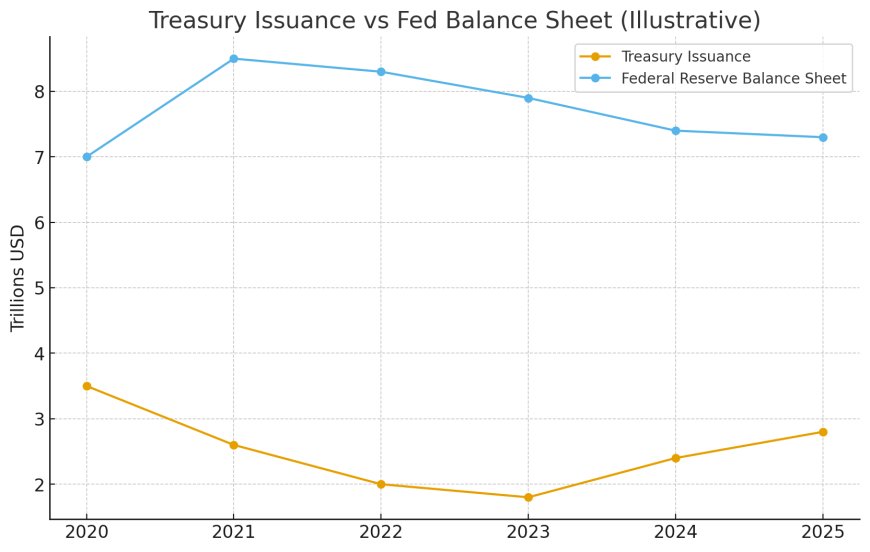
بحران وقت اور نقد کے بارے میں ہیں۔ ایک مشتقات سے بھرپور نظام میں، نقصانات تبدیلی مارجن اور ضمانت کی کالز کے ذریعے آتے ہیں—روزانہ اور کبھی کبھار انٹر ڈے۔ اگر ریزرو کم ہیں (QT، بھاری خزانہ جاری کرنا، یا وسیع خطرہ بند کرنا)، فنڈنگ مارکیٹس پہلے بند ہو جاتی ہیں جب اثاثے منصفانہ قیمت پر فروخت کیے جا سکتے ہیں۔ اسی وقت مرکزی بینک آخری ریسورٹ کا مارکیٹ میکر بن جاتا ہے: ریپوز، اسٹینڈنگ سہولیات، اور، بڑے جھٹکوں میں، فعالیت کو بحال کرنے کے لیے اثاثے خریدنا۔ دیکھیں: فیڈرل ریزرو — کریڈٹ اور لیکویڈیٹی پروگرام ۔
M2، ریزرو، اور “کیوں پیسہ کا اسٹاک وقت کے ساتھ بڑھتا ہے”
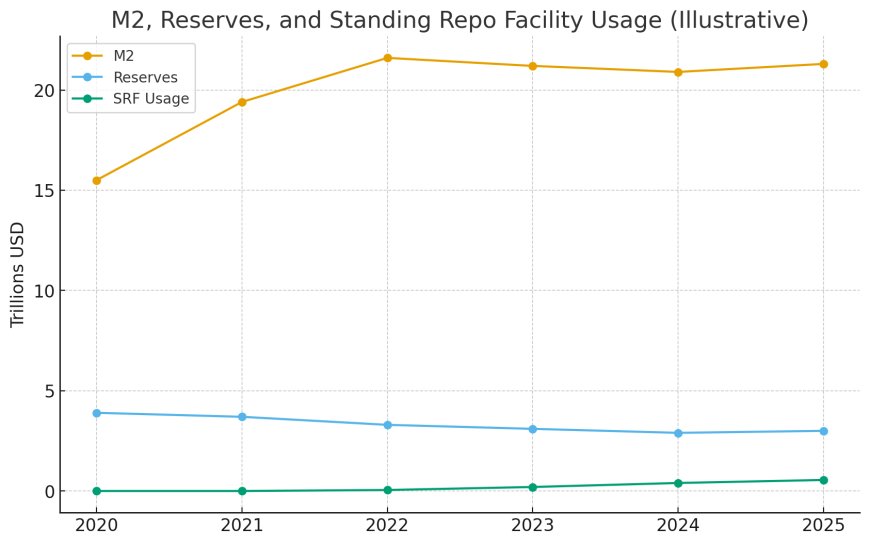
ریزرو (بیلنس جو بینک فیڈ میں رکھتے ہیں) مارجن/فنڈنگ کے لیے فوری پلمبنگ متغیر ہیں؛ M2 معیشت میں پیسے کا ایک وسیع تر پیمانہ ہے۔ طویل مدت میں، نامیاتی GDP کی ترقی + کریڈٹ کی تخلیق M2 کو اوپر کی طرف دھکیلنے کا رجحان رکھتی ہے۔ ڈیٹا: FRED — M2 پیسہ کا اسٹاک اور FRED — فیڈرل ریزرو بینکوں کے ساتھ ریزرو بیلنس .
غیر فنڈڈ واجبات اور مالی پس منظر
طویل مدتی مالی منظر نامہ (حقوق، سود، آبادیات) وفاقی اخراجات میں اضافے کی نشاندہی کرتا ہے۔ سرکاری حساب کتاب بجٹ میں خسارے اور طویل افق کی ذمہ داریوں میں فرق کرتا ہے۔ آپ اسے جس طرح بھی فریم کریں، خزانہ کا بڑا اثر بینکنگ لیکویڈیٹی، ریپو کی حرکیات، اور مشتق مارجننگ کے ساتھ متصادم ہوتا ہے۔ دیکھیں: CBO — 2025 طویل مدتی بجٹ منظر نامہ اور خزانہ — امریکہ کی حکومت کی مالی رپورٹ .
نتیجہ
- FDIC جان بوجھ کر 100% پہلے سے فنڈ نہیں ہے۔ اعتماد + حل + خزانہ بیک اسٹاپ نظام میں ڈیزائن کیا گیا ہے۔
- لیکویڈیٹی پل ہے۔ مارکیٹ کی قیمت کے نقصانات اور منظم حل کے درمیان، نظام کو ضمانت اور نقد اب کی ضرورت ہے۔
- M2/ریزرو کا رجحان اوپر کی طرف ہے کیونکہ واجبات اقتصادی + مالی حقیقت کے ساتھ بڑھتی ہیں — خاص طور پر جب مارجن کی طلب بڑھتی ہے۔
- مشتقات لیکویڈیٹی کی ضروریات کو بڑھاتے ہیں کیونکہ ضمانت کی کالیں حقیقی وقت میں ہوتی ہیں۔
مارجن، ضمانت اور نیٹنگ: پلمبنگ
مشتقاتی نظام مارجن کی ضروریات اور ضمانت کے بہاؤ کے جال پر چلتا ہے۔ اس پلمبنگ کو سمجھنا یہ دیکھنے کے لیے اہم ہے کہ لیکویڈیٹی کیوں اہم ہے:
- تبدیلی مارجن: جب ایک معاہدہ اپنی قیمت کھو دیتا ہے تو یہ نقد یا اعلیٰ معیار کی ضمانت میں پیش کیا جاتا ہے۔ صاف شدہ مارکیٹوں میں، تبدیلی مارجن کو دن کے اندر کہا جاتا ہے۔ بڑھتی ہوئی اتار چڑھاؤ کی مانگیں بڑھاتی ہیں۔
- ابتدائی مارجن: ممکنہ مستقبل کی نمائش کو پورا کرنے کے لیے پہلے ہی جمع کیا جاتا ہے۔ زیادہ ہیر کٹ یا بڑھتی ہوئی مارجن شیڈولز لیکویڈیٹی کو نظام بھر میں کم کرتے ہیں۔
- نیٹنگ اور کلوز آؤٹ: ISDA معاہدے تجارتوں کے درمیان نیٹنگ کی اجازت دیتے ہیں۔ نیٹنگ کے بغیر، نظام کی نمائشیں ایک آرڈر کے حجم میں بڑی ہوں گی۔
لیکویڈیٹی کیوں اہم ہے: خاموش مارکیٹوں میں، مارجن کے بہاؤ کو منظم کرنا ممکن ہے۔ لیکن جب ذخائر سخت ہو جاتے ہیں، تبدیلی مارجن کی مانگیں نقد کے لیے دوڑ پیدا کرتی ہیں۔ یہ مارچ 2020 میں ہوا، جب یہاں تک کہ امریکی خزانہ کی مارکیٹ بھی رک گئی اور فیڈ نے بڑے ریپو انجیکشنز اور QE کے ساتھ مداخلت کی۔
اسی طرح، UK کا 2022 LDI بحران یہ ظاہر کرتا ہے کہ کس طرح لیورجڈ ہیجنگ + بڑھتی ہوئی پیداوار نے ضمانت کی پیشکش کو مجبور کیا، جب تک کہ بینک آف انگلینڈ نے مداخلت نہیں کی۔
لیکویڈیٹی اور مالیاتی پالیسی: QT، SRF اور "پیسہ پرنٹر" بحث
بڑے مشتقاتی کتابیں خود بخود یہ مطلب نہیں رکھتیں کہ "فیڈ کو پیسہ پرنٹ کرنا چاہیے۔" لیکن مارجن کالز اور ضمانت کے چکر واقعی مالیاتی میکانکس کے ساتھ جڑتے ہیں۔
بینک مارجن کالز کو ذخائر یا خزانے کے ساتھ فنڈ کرتے ہیں۔ QE کے تحت، ذخائر وافر ہیں۔ مقداری سختی (QT) کے تحت، ذخائر کم ہوتے ہیں۔ جب QT اعلیٰ خزانہ کے اجراء یا وسیع خطرے سے بچنے کے ساتھ ملتا ہے تو ریپو دباؤ ابھرتا ہے۔
2024–2025 میں، ذخائر کی کمی نے SOFR اسپریڈز کو سخت کیا اور فیڈ کے اسٹینڈنگ ریپو سہولت (SRF) کے بھاری استعمال کو بڑھایا۔ 2019 کے ریپو بحران کے دوبارہ ہونے سے بچنے اور ضمانت کے دباؤ کو منظم کرنے کے لیے، فیڈ نے 1 دسمبر 2025 کو QT کے اختتام کا اشارہ دیا۔
فیڈ کی لیکویڈیٹی سیڑھی:
- ہموار QT: ذخائر کو مستحکم کرنے کے لیے میچورٹیز میں دوبارہ سرمایہ کاری کریں۔
- ریپو: ضمانت کی فنڈنگ کے لیے ٹرم اور اوور نائٹ ریپو (SRF)۔
- QE: شدید دباؤ کے تحت مارکیٹ کی فعالیت کو بحال کرنے کے لیے بانڈ خریداری۔
یہ "مضاربت کے لیے پیسہ پرنٹنگ" نہیں ہے۔ یہ نظام کی پلمبنگ کو برقرار رکھنا ہے۔ مارجن کالز ذخائر یا ریپو ضمانت میں طے ہوتی ہیں؛ جب بینک بے چین ہوتے ہیں، تو فیڈ کی کارروائی ہوتی ہے تاکہ زنجیر کی مالی ناکامیوں کو روکا جا سکے۔
گہرے غوطے: • QT بمقابلہ QE کی وضاحت • ریورس ریپو ٹریپ
تاریخی دباؤ کے واقعات: ماضی سے سبق
مشتقاتی دباؤ = لیوریج + مارجن کالز + ناکافی لیکویڈیٹی۔ اہم کیس اسٹڈیز:
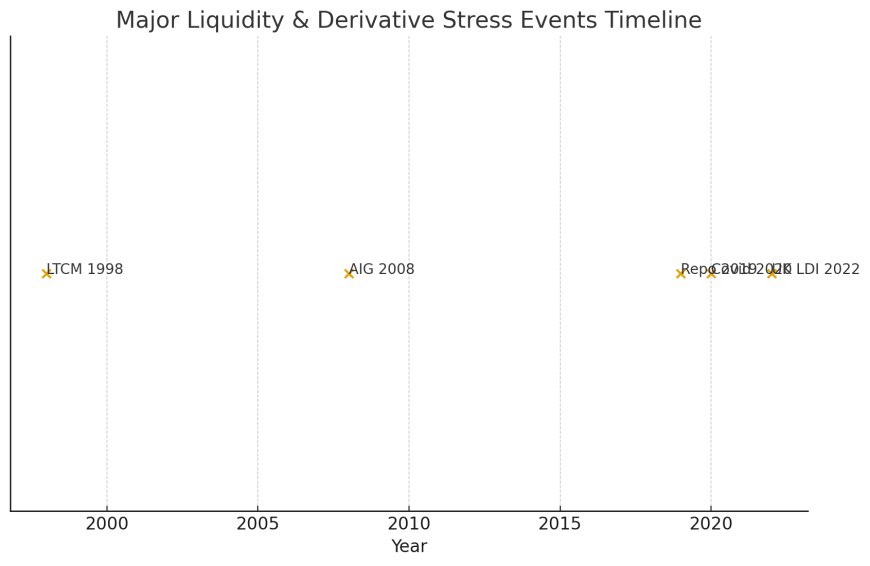
1998 — LTCM
بہت زیادہ لیوریجڈ بانڈ اسپریڈز کی حکمت عملی ناکام ہوئی؛ مارجن کالز زنجیر کی طرح آئیں۔ فیڈ نے نظامی لیکویڈیشن کو روکنے کے لیے بچاؤ کا کام کیا۔
2008 — AIG اور CDS
AIG نے رہن کے کریڈٹ پر CDS تحفظ فروخت کیا۔ ڈاؤن گریڈز → ضمانت کی کالز → فیڈ کی بچت تاکہ نظامی مخالف پارٹی کی ناکامی کو روکا جا سکے۔
2011–2012 — یورپی خود مختار قرضوں کا بحران
بانڈ اسپریڈ ہیجنگ دباؤ + فنڈنگ کا دباؤ → ECB نے LTRO ریپو سہولیات شروع کیں۔
2020 — نقد کے لیے دوڑ
لیوریجڈ خزانہ کی بنیاد کی تجارت + خوف و ہراس کی فروخت → ریپو کی تیزی، خزانہ کی عدم لیکویڈیٹی → لامحدود QE۔
2022 — UK LDI بحران
پنشن ہیجنگ لیوریج + گِلٹ کی پیداوار میں اضافہ → مجبور فروخت → BOE کی ہنگامی گِلٹ خریداری۔
تھیم: مشتقات خطرناک نہیں ہیں جب تک کہ لیکویڈیٹی پتلی نہ ہو۔ مارجن کی حرکات قیمت کی تبدیلیوں کو نظامی عدم استحکام میں تبدیل کرتی ہیں۔
2025 اور اس کے بعد ممکنہ دباؤ کے محرکات
- شرح کے جھٹکے: تیز اضافہ یا تیز کٹوتیاں → سوئپ کی دوبارہ قیمت گذاری → مارجن دباؤ۔
- فنڈنگ کی سختی: ریپو کی تیزی، SRF کا استعمال، RRP کی کمی ذخائر کی کمی کا اشارہ دیتی ہے۔
- مخالف پارٹی کے واقعات: ہیج فنڈ یا ڈیلر کی ناکامی (جیسے، آرکیگوس)۔
- بنیادی تجارت کی واپسی: لیوریجڈ خزانہ کی تجارتیں مجبور ہو کر نکل گئیں → ضمانت کی سرپل۔
- جغرافیائی جھٹکے: کرنسی اور اشیاء کا دباؤ → تبدیلی مارجن میں اضافہ۔
یہ ایک پیش گوئی نہیں — ایک مشروط نقشہ ہے۔ مشتقات جھٹکوں کو بڑھاتے ہیں جب لیکویڈیٹی پتلی ہوتی ہے۔ کلیئرنگ ہاؤسز، سرمایہ کے قواعد، اور مرکزی بینک کی سہولیات نظامی خطرے کو کم کرتی ہیں — لیکن ختم نہیں کرتی۔
یہ آپ کے لیے کیا معنی رکھتا ہے
جمع کرنے والوں اور خوردہ سرمایہ کاروں کے لیے، مشتقاتی نظام دور لگتا ہے۔ لیکن اس کی پلمبنگ روزمرہ کی مالیات کے بہت سے پہلوؤں کی بنیاد ہے:
- جمع اور FDIC انشورنس: معیاری بینک جمع قانونی حد تک محفوظ رہتے ہیں (فی الحال ہر جمع کنندہ کے لیے $250,000 فی ادارہ)۔ دباؤ کے دوران بھی، FDIC جمع کرنے والوں کی حفاظت کرتا ہے۔ مشتقاتی نقصانات بینک کی منافع پر اثر انداز ہو سکتے ہیں، لیکن جمع کی انشورنس کی حدود خوردہ صارفین کو محفوظ رکھتی ہیں۔
- قرضے اور رہن: بینک کی فنڈنگ کی لاگتیں قرض کی شرحوں پر اثر انداز ہوتی ہیں۔ مشتق سے متعلقہ فنڈنگ کا دباؤ رہن اور کاروباری قرض کی شرحوں کو بڑھا سکتا ہے۔ اسی طرح، بڑے مشتق نقصانات کی وجہ سے پیدا ہونے والا کریڈٹ بحران قرض دینے کے معیارات کو سخت کر سکتا ہے۔
- سرمایہ کاری کے پورٹ فولیو: وسیع مارکیٹ کی اتار چڑھاؤ 401(k) بیلنس اور بروکریج اکاؤنٹس پر اثر انداز ہوتا ہے۔ نظامی دباؤ تعلقات کو بڑھا سکتا ہے؛ یہاں تک کہ متنوع پورٹ فولیو بھی ایک ساتھ گر سکتے ہیں۔ اتار چڑھاؤ کے محرکات کو سمجھنا سرمایہ کاروں کو خطرے کا انتظام کرنے میں مدد دیتا ہے۔
- پنشن اور انشورنس: بہت سے پنشن فنڈز اور انشورنس کمپنیاں ذمہ داریوں کو ہیج کرنے کے لیے مشتقات کا استعمال کرتی ہیں۔ دباؤ انہیں نقد رقم بڑھانے پر مجبور کر سکتا ہے، جو ممکنہ طور پر ادائیگیوں یا فنڈنگ کی سطحوں کو متاثر کر سکتا ہے۔ برطانیہ کا LDI واقعہ ایک احتیاطی کہانی ہے۔
خلاصہ یہ کہ، اگرچہ آپ کبھی بھی ایک سوئپ کا کاروبار نہیں کر سکتے، مشتقات کی مارکیٹوں کی استحکام آپ کی بچت، قرض لینے کی لاگت، اور مالی تحفظ کے لیے اہم ہے۔
دیکھنے کے لیے اشارے
کچھ اہم اشارے کی نگرانی کرنے سے مشتق اور فنڈنگ کے نظام کی صحت کا اندازہ لگانے میں مدد مل سکتی ہے:
- پیسہ مارکیٹ کے پھیلاؤ: SOFR، فیڈ فنڈز، اور ریپو کی شرحوں کا موازنہ کریں۔ مستقل بلندیاں یا اچانک اضافے فنڈنگ کے دباؤ کی نشاندہی کرتے ہیں۔
- SRF اور RRP کا استعمال: اسٹینڈنگ ریپو کی سہولت کا زیادہ استعمال یا رات بھر کے ریورس ریپو کی سہولت (ON RRP) سے مستقل نکاسی ریزرو کی حرکیات کو ظاہر کرتی ہے۔ اچانک تبدیلیاں لیکویڈیٹی کی طلب میں تبدیلیوں کی نشاندہی کر سکتی ہیں۔
- ڈیلر بیلنس شیٹ کی صلاحیت: آف دی رن ٹریژریز میں تنگ بولی/پوچھنے کے پھیلاؤ اور کم ناکام ترسیل صحت مند مارکیٹ بنانے کی نشاندہی کرتے ہیں۔ پھیلاؤ کا بڑھنا یا مستقل ناکام ترسیل دباؤ سے پہلے ہو سکتی ہے۔
- بینک کی تفصیلات: سہ ماہی رپورٹس اور ریگولیٹری فائلنگ NCCE، VaR، اور ضمانت کی پوسٹنگ کو ظاہر کرتی ہیں۔ بڑھتی ہوئی نمائش یا کلیئرنگ ہاؤس کے مارجن میں تبدیلیاں بڑھتے ہوئے خطرے کی نشاندہی کر سکتی ہیں۔
- ہیج فنڈ کا بیعانہ: فیوچرز اور سوپس میں بیعانہ پر عوامی ڈیٹا (جیسے CFTC کی تجارتی عزم) اس بات کی نشاندہی کر سکتا ہے کہ ایسے ہجوم والے تجارت ہیں جو شدید طور پر ختم ہو سکتے ہیں۔
- پالیسی کی تبدیلیاں: QT، ریپوز، اور لیکویڈیٹی کی سہولیات پر فیڈ کے اعلان پر نظر رکھیں۔ اچانک تبدیلیاں اکثر ابھرتے ہوئے دباؤ کے ساتھ ہوتی ہیں۔
الفاظ کا معانی
نیچے اس مضمون میں استعمال ہونے والے اہم اصطلاحات کا مختصر معانی دیا گیا ہے۔ جملے طویل ہونے سے بچنے کے لیے جدولیں مختصر رکھی گئی ہیں۔ اگر آپ کو مزید تفصیلات کی ضرورت ہو تو فراہم کردہ داخلی روابط پر عمل کریں۔
| اصطلاح | تعریف / استعمال |
|---|---|
| نظریاتی | مشتق ادائیگیوں کا حساب لگانے کے لیے استعمال ہونے والی چہرے کی رقم؛ نقصان کے خطرے کے برابر نہیں۔ |
| NCCE | نیٹ کرنٹ کریڈٹ ایکسپوژر: ممکنہ نقصان اگر جوابی فریق نیٹ کرنے اور ضمانت کے بعد ڈیفالٹ کرے۔ |
| تبدیلی کا مارجن | روزانہ (یا دن کے اندر) ادائیگیاں جو مارکیٹ میں ہونے والے نقصانات کی عکاسی کرتی ہیں۔ |
| ابتدائی مارجن | آنے والے ممکنہ خطرے کو پورا کرنے کے لیے پیشگی ضمانت جب تک کہ اگلی مارجن کال نہ ہو۔ |
| ISDA ماسٹر معاہدہ | ایک معیاری معاہدہ جو ایک جوابی فریق کے ساتھ متعدد مشتقات کے درمیان نیٹ کرنے کی اجازت دیتا ہے۔ |
| QT | کوانٹیٹیٹو ٹائٹننگ: فیڈ اپنے بانڈ کی ہولڈنگز کو کم کرتا ہے، ریزرو کو کم کرتا ہے۔ |
| QE | کوانٹیٹیٹو ایزنگ: فیڈ بانڈ خریدتا ہے، ریزرو کو بڑھاتا ہے اور مدت کے پریمیم کو کم کرتا ہے۔ |
| SRF | اسٹینڈنگ ریپو کی سہولت: فیڈ کی سہولت جو ٹریژریز کے خلاف نقد قرض دیتی ہے تاکہ فنڈنگ کے دباؤ کو کم کیا جا سکے۔ |
| OIS | اوور نائٹ انڈیکس سوپ: مشتق جو ایک رات کی شرح (جیسے SOFR) کا حوالہ دیتا ہے۔ |
اکثر پوچھے جانے والے سوالات
کیا $223 ٹریلین واقعی خطرے میں ہے؟
نہیں۔ $223 ٹریلین کا اعداد و شمار تمام بینک مشتقات کی نظریاتی قیمت ہے۔ نیٹ ایکسپوژر (NCCE) تقریباً $267 بلین ہے (دیکھیں OCC Q2 2025 رپورٹ —۔ نظریاتی رقم اکثر نیٹ کرنے کے ذریعے منسوخ ہو جاتی ہے؛ ضمانت مزید خطرے کو کم کرتی ہے۔
تو بڑے اعداد و شمار کی فکر کیوں کریں؟
کیونکہ یہ سرگرمی اور مرکزییت کی عکاسی کرتے ہیں۔ چند بینک مشتق مارکیٹوں پر غالب ہیں۔ بڑے عہدے کا مطلب ہے کہ غلط ہیج، جوابی فریق کی ناکامیاں یا تیز مارکیٹ کی حرکتیں بڑے نقصانات پیدا کر سکتی ہیں۔ محدود لیکویڈیٹی کے ساتھ مل کر، خطرہ یہ ہے کہ مارجن کالز آگ کے فروخت پر مجبور کر سکتی ہیں۔
کیا فیڈ کو مشتقات کی وجہ سے "پیسہ چھاپنا" پڑتا ہے؟
خود بخود نہیں۔ فیڈ ریپوز کے ذریعے ریزرو فراہم کر سکتا ہے، QT کو ایڈجسٹ کر سکتا ہے، یا انتہائی صورتوں میں QE کر سکتا ہے تاکہ فنڈنگ کی مارکیٹوں کو مستحکم کیا جا سکے۔ یہ اقدامات پلمبنگ کو کام میں رکھنے کے لیے ہیں، نہ کہ قیاس آرائی کے لیے اثاثوں کی قیمتوں کو بڑھانے کے لیے۔
کیا میرے بینک کے جمع کردہ پیسے محفوظ ہیں؟
جمع کردہ رقم ہر جمع کنندہ کے لیے ہر بینک میں $250,000 تک بیمہ ہے۔ کسی بینک کے مشتق نقصانات اس کے سرمایہ کو متاثر کر سکتے ہیں، لیکن جمع کی بیمہ صارفین کی حفاظت کرتی ہے۔ تاہم، دباؤ کریڈٹ کی دستیابی اور مارکیٹ کی اتار چڑھاؤ کے ذریعے پھیل سکتا ہے۔
TL;DR خلاصہ
- $223 ٹریلین کے نظریاتی مشتقات خطرے کی تعداد نہیں ہے؛ خالص نمائش تقریباً $267 بلین ہے Q2 2025 میں (دیکھیں OCC Q2 2025 رپورٹ . ارتکاز اور لیکویڈیٹی نظامی خطرے کا تعین کرتی ہیں۔
- نظریاتی Q4 2024 میں تیزی سے گر گیا اور Q1–Q2 2025 میں واپس آیا (OCC Q4 2024 f; OCC Q1 2025 ; OCC Q2 2025 ).
- سود کی شرح کے مشتقات غالب ہیں (تقریباً دو تہائی نظریاتی) (دیکھیں اوپر OCC رپورٹس)۔ چار بینک تقریباً 87% مشتقات رکھتے ہیں (دیکھیں OCC Q2 2025)۔
- لیکویڈیٹی، مارجن اور ضمانت کے بہاؤ مجموعی نظریاتی سے زیادہ اہم ہیں۔ سخت ذخائر اور بھاری مارجن کالز نظامی دباؤ پیدا کر سکتی ہیں۔
- تاریخ ظاہر کرتی ہے کہ لیوریج + مارجن + کمیاب لیکویڈیٹی = خطرہ (LTCM 1998، AIG 2008، Dash-for-Cash 2020، UK LDI 2022)۔
SEO کی ورڈز
بینک مشتقات، $223 ٹریلین، نظریاتی بمقابلہ نمائش، سود کی شرح کے تبادلے، خالص موجودہ کریڈٹ نمائش، NCCE، مارجن کالز، تغیر مارجن، ضمانت، ریپو، SRF، ON RRP، مقداری سختی، مقداری نرمی، لیکویڈیٹی، SOFR، نظامی خطرہ، OCC Q2 2025، OCC Q1 2025، OCC Q4 2024، BIS 2025 سروے، LTCM، AIG، LDI بحران۔
Article overview
امریکی بینکنگ نظام $223 ٹریلین کے مشتقات پر قائم ہے — لیکن حقیقی خطرہ نامیاتی قیمت نہیں ہے۔ یہ لیکویڈیٹی ہے۔ یہ گہرائی میں جانے والا تجزیہ بتاتا ہے کہ مارجن کالز، ضمانت کی زنجیریں، FDIC کی حدود، ریپو کی پائپ لائن، اور فیڈرل ریزرو کی مدد کس طرح آپس میں جڑی ہوئی ہیں — اور کیوں لیکویڈیٹی کے جھٹکے، سرخیوں کے بجائے، نظامی دباؤ کو متحرک کرتے ہیں۔ اس میں ابتدائی سطح کے لیے دوستانہ تجزیے، تحقیق کے لنکس، تاریخی کیس اسٹڈیز، اور چارٹس شامل ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
5 shared topics, same research avenue.
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی ف…
5 shared topics.
1665 سے QE انفنٹی تک: 2012 کے افراط زر کے سوال کا جواب دینا
جنوری 2012 میں میں نے 350 سال کی قیمت کے چارٹ کو دیکھا اور سوچا کہ 2008 کے بعد کی "پیسہ چھاپنے" کا افراط زر پر کیا اثر ہوگا۔ ایک دہائی، ایک…
6 shared topics.QE دہائی — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 8 سائیکلز آف پاور کے حصہ 8 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح مقداری آسانی، صفر سو…
4 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.