

کافی ذخائر، غیر متوازن لیکویڈیٹی
اجتماعی ذخائر شرح کنٹرول کی حمایت کر سکتے ہیں جبکہ فنڈنگ کی شرائط ادارے کے لحاظ سے مختلف ہوتی ہیں۔ PN اکتوبر کی تحقیق، رات بھر کی شرح کی تقسیم، خزانہ کی نقدی، ذخیرہ انتظام، اور تصفیے کے وقت کا جائزہ …
In this article 24 sections
نیویارک فیڈ کے 15 اکتوبر کے ریزرو-ڈیمانڈ تخمینے نے مجموعی ریزرو کو وافر قرار دیا۔ وفاقی ریزرو کے عملے کی جانب سے شائع کردہ تحقیق نے اگلے دن یہ دکھایا کہ بینک سے بینک قرض دینے میں تقسیم کی رکاوٹیں کیوں ظاہر ہو سکتی ہیں جو کہ وسیع ریزرو کل یا ہیڈ لائن فیڈ فنڈز کی شرح کو نہیں پکڑتی۔[1][2]
موجودہ شواہد ایک زیادہ تفصیلی فنڈنگ ڈیش بورڈ کی ضرورت کو ظاہر کرتے ہیں۔ یہ ایک پوشیدہ بینکنگ بحران کو قائم نہیں کرتا۔ میرا کام کرنے کا نقطہ نظر یہ ہے کہ ایک ابھرتی ہوئی رسائی کا مسئلہ پہلے حاشیائی قرض لینے کی قیمت اور وقت میں ظاہر ہو سکتا ہے، حالانکہ سب سے بڑا مارکیٹ سیگمنٹ اور مجموعی ریزرو کا تخمینہ پرسکون رہتا ہے۔
مجموعی ریزرو کی فراہمی کو طلب اور شرح کی حساسیت کے خلاف جانچا جاتا ہے۔
بیلنس اور فنڈنگ کی ضروریات اداروں کے درمیان مختلف ہوتی ہیں۔
کاؤنٹرپارٹیز، ضمانت، اور آپریٹنگ شرائط دستیاب چینل کا تعین کرتی ہیں۔
فنڈز کو تصفیے کے ذریعے پہنچنا ضروری ہے اس سے پہلے کہ ذمہ داری واجب الادا ہو۔
01 · ریزرو اور مارکیٹ فنڈنگ
وافر رسد اور طلب کے درمیان ایک تعلق ہے
ریزرو کا مجموعہ بیلنس کا ایک اسٹاک ہے۔ یہ وافر ہے یا نہیں یہ اس بات پر منحصر ہے کہ یہ رسد طلب کے ساتھ کس طرح موازنہ کرتی ہے اور جب رسد میں تبدیلی ہوتی ہے تو راتوں کی شرحیں کتنی حساس ہو جاتی ہیں۔
نیویارک فیڈ کی ریزرو-ڈیمانڈ-الاسٹیسٹی تحقیق اس حساسیت کا تخمینہ لگاتی ہے۔ اس کی 15 اکتوبر کی تازہ کاری نے ایک بہت چھوٹے اور شماریاتی طور پر صفر سے ممتاز تخمینے کی اطلاع دی، جو وافر ریزرو کے ساتھ ہم آہنگ ہے۔ یہ ایک تحقیقی تخمینہ ہے، نہ کہ FOMC یا وفاقی ریزرو سسٹم کی جانب سے ایک سرکاری تعین۔[1]
یہ مجموعی مارکیٹ کے بارے میں مفید شواہد ہیں۔ یہ ہر بینک کی نقدی کی حیثیت، ہر ڈیلر کی مالیاتی صلاحیت، یا ہر ادارے کی کسی خاص گھنٹے میں تصفیے کے فنڈز حاصل کرنے کی صلاحیت کو بیان نہیں کرتا۔
مارچ میں ریزرو انتظام کے بارے میں اپنی گفتگو میں، روبرٹو پرلی نے ایک وسیع نظام کی وضاحت کی جس میں انفرادی بینک اب بھی ریزرو کی تقسیم کو ہموار کرنے اور دن کے اندر کی پوزیشنز کو منظم کرنے کے لیے قرض لے سکتے ہیں۔[12] عام درمیانی کاری اور معمولی شرح کی تبدیلی ایک وسیع فریم ورک کے ساتھ ہم آہنگ ہیں۔ تجزیاتی کام یہ ہے کہ یہ شناخت کریں کہ کب یہ تبدیلی مستقل، مہنگی، یا ایڈجسٹ کرنے میں مشکل ہو جاتی ہے۔
میری شروعاتی نقطہ نظر اس لیے دو سوالات ہیں۔ کیا کل فراہمی مؤثر شرح کنٹرول کے لیے کافی ہے؟ اور کیا وہ ادارے جو فنڈز کی ضرورت رکھتے ہیں انہیں قابل عمل شرائط پر حاصل کر سکتے ہیں؟ پہلا سوال نظام کی سطح کا سیاق و سباق فراہم کرتا ہے۔ دوسرا اس میں ممکنہ پابندی کو تلاش کرنے میں مدد کرتا ہے۔
یہ سوالات مختلف شواہد کی ضرورت رکھتے ہیں۔ گرتا ہوا مجموعی بیلنس نگرانی کے قابل ہے، لیکن یہ کمیابی کو قائم کرنے کے لیے کافی نہیں ہے۔ ایک ادارے کی طرف سے ادا کی جانے والی زیادہ شرح اس کے اپنے حالات کی عکاسی کر سکتی ہے، نہ کہ پورے بینکنگ نظام میں کمیابی کی۔
02 · ریزرو اور مارکیٹ فنڈنگ
تازہ ترین رات بھر کی شرحیں قیمتوں کی ایک رینج دکھاتی ہیں
28 اکتوبر کے نفاذ کے نوٹ نے ریزرو بیلنس پر دلچسپی، یا IORB، کو 3.90% پر برقرار رکھا، کھڑے ریپو کی شرح 4.00% پر، اور وفاقی فنڈز کا ہدف رینج 3.75%–4.00% پر، 29 اکتوبر سے مؤثر۔[4]
نیویارک فیڈ کے API سے حاصل کردہ تازہ ترین رات بھر کے مشاہدات 29 اکتوبر کے ہیں۔ EFFR 3.88% تھا، جو IORB سے دو بنیاد پوائنٹس نیچے ہے۔ SOFR 3.94% تھا، جو اس سے چار بنیاد پوائنٹس اوپر ہے۔ شائع کردہ 99ویں فیصد کی شرحیں وفاقی فنڈز کے لیے 3.94% اور SOFR کے لیے 4.02% تھیں۔[5]
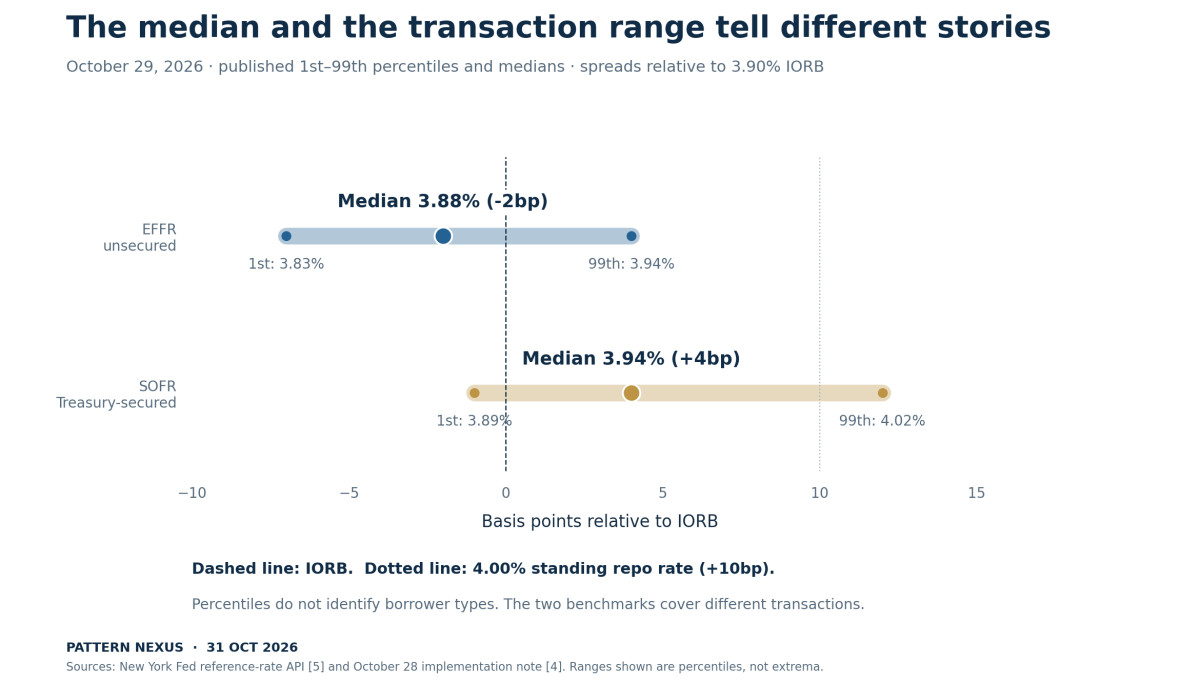
یہ رینج معلومات کا ایک حصہ ہے۔ ایک اوسط ہمیں بتاتی ہے کہ لین دین کے حجم کی تجارت کا وسط کہاں ہے۔ فیصدیں قیمت کی تقسیم کا مزید حصہ دکھاتی ہیں، حالانکہ وہ اب بھی یہ نہیں بتاتی ہیں کہ کون سے ادارے کون سی شرائط کا سامنا کر رہے ہیں۔
EFFR اور SOFR بھی مختلف لین دین کا احاطہ کرتے ہیں۔ EFFR رات بھر غیر محفوظ وفاقی فنڈز کے قرضے کی پیمائش کرتا ہے۔ SOFR رات بھر کے قرضے کی قیمت کی پیمائش کرتا ہے جو خزانہ سیکیورٹیز سے محفوظ ہے۔[6][7] ان کی نسبتی قیمتیں ضمانت کی فراہمی، درمیانی کاری، بیلنس شیٹ کے اخراجات، اور مختلف شرکاء کی عکاسی کر سکتی ہیں۔ IORB کے مقابلے میں مثبت SOFR پھیلاؤ خود میں بینکنگ نظام کی کمیابی کا پتہ نہیں دیتا۔
99ویں فیصد نہ تو زیادہ سے زیادہ شرح ہے اور نہ ہی یہ بیان ہے کہ کسی خاص زمرے میں ہر قرض لینے والے نے وہ قیمت ادا کی۔ کھڑے ریپو کی شرح سے اوپر SOFR فیصد بھی اس تجارت کی وجہ کی نشاندہی نہیں کرتا یا یہ ثابت نہیں کرتا کہ ایک اہل مخالف پارٹی فیڈ کی کارروائی کا استعمال کرنے میں ناکام رہی۔
مشاہدے کی تاریخ اہمیت رکھتی ہے۔ رات بھر کے حوالہ کی شرحیں پچھلے کاروباری دن کے لیے شائع کی جاتی ہیں۔ API کی SOFR اوسط اور انڈیکس بنیادی رات بھر کی شرح کے مشاہدات سے بعد کی تاریخ لے جا سکتے ہیں۔ ان ریکارڈز کو ملانا ایک نئے لین دین کی پرنٹ کا تاثر دے گا جو کہ اصل میں موجود ڈیٹا میں نہیں ہے۔
03 · ریزرو اور مارکیٹ فنڈنگ
کون تجارت کرتا ہے یہ بتا سکتا ہے کہ سرخی ہمیں کیا بتاتی ہے
16 اکتوبر کا FEDS نوٹ، سریا انبل، سیباستین انفینٹے، اور زینپ سین یوز کے ذریعہ، وفاقی فنڈز کی سرگرمی کو قرض دہندہ اور قرض لینے والے کی قسم کے لحاظ سے الگ کرتا ہے۔ یہ ایک مارکیٹ کی وضاحت کرتا ہے جو وفاقی ہوم لون بینک کی قرض دہی اور غیر ملکی بینکوں کی امریکی شاخوں کے ذریعہ قرض لینے پر مشتمل ہے، ساتھ ہی ایک چھوٹے گھریلو بینک کے حصے کے ساتھ۔[2]
FHLBs IORB کمانے کے قابل نہیں ہیں۔ اس شرح سے نیچے قرض دینا انہیں ان بیلنس پر واپسی فراہم کر سکتا ہے جو بصورت دیگر بغیر کسی معاوضے کے رہیں گے۔ ایک اہل بینک جو IORB سے نیچے قرض لے رہا ہے ایک پھیلاؤ کما سکتا ہے، اپنے ہی اخراجات اور پابندیوں کے تابع۔ یہ لین دین کشش رکھ سکتا ہے بغیر اس کے کہ قرض لینے والے کے پاس فوری لیکویڈیٹی کی کمی ہو۔
گھریلو بینک کا قرض لینا ایک مختلف مقصد رکھ سکتا ہے۔ یہ نقد کی ضرورت یا ریزرو کی تقسیم میں تبدیلی کو منظم کرنے کے لیے استعمال کیا جا سکتا ہے۔ تحقیق سے پتہ چلتا ہے کہ بینکوں کے درمیان قرض دینا غیر بینک قرض دہندہ کے حصے کے مقابلے میں ریزرو کی پوزیشنز کے لیے زیادہ حساس ہے۔ اس کے تجرباتی اعداد و شمار میں اکتوبر 2015 سے جنوری 2024 تک کا نمونہ شامل ہے۔[2]
یہ ایک تاریخی تحقیقی نتیجہ ہے جو اکتوبر 2026 میں شائع ہوا، نہ کہ ایک نئی روزانہ کی پیمائش جو یہ ثابت کرتی ہے کہ چھوٹے بینک اس وقت دباؤ میں ہیں۔ اس کا تعاون تشخیصی ہے: ایک ہی سرخی کی مارکیٹ میں مختلف حوصلوں سے متاثرہ لین دین شامل ہیں۔
یہ اس بات کی حد لگاتا ہے کہ ایک واحد شرح کتنی تسلی دے سکتی ہے۔ ایک مستحکم مجموعی شرح ایک چھوٹے حصے میں تبدیلی کے ساتھ ہم آہنگ ہو سکتی ہے۔ یہ اس بات کی حد بھی لگاتا ہے کہ ہمیں ایک الگ لین دین سے کتنی پریشانی کا اندازہ لگانا چاہیے۔ ہمیں شرکاء، حجم، مستقل مزاجی، اور سیاق و سباق کو جاننے کی ضرورت ہے۔
04 · ریزرو اور مارکیٹ فنڈنگ
ایک میڈین برقرار رہ سکتا ہے جبکہ ایک چھوٹا حصہ مہنگا ہو جاتا ہے
نیویارک فیڈ ای ایف ایف آر کا حساب اہل رپورٹ شدہ رات بھر کے لین دین کے حجم کے وزن کے میڈین کے طور پر لگاتا ہے۔[6] ایک میڈین مارکیٹ کا خلاصہ پیش کرنے کے لیے مفید ہے، لیکن یہ ضروری نہیں کہ جب بھی تجارت کے حجم کا ایک اقلیتی حصہ مہنگا ہو جائے تو یہ حرکت کرے۔
ایک پی این کی مثال پر غور کریں جس میں $100 بلین کا حجم ہے۔ فرض کریں کہ $90 بلین آٹھ بنیاد پوائنٹس ایک حوالہ کی شرح سے نیچے تجارت کرتا ہے اور $10 بلین پانچ بنیاد پوائنٹس اس سے اوپر تجارت کرتا ہے۔ حجم کے وزن کا میڈین حوالہ کی شرح سے آٹھ بنیاد پوائنٹس نیچے ہے۔
اب $90 بلین کے حصے کو بغیر تبدیلی کے رکھیں، لیکن چھوٹے حصے کی قیمت کو حوالہ سے پندرہ بنیاد پوائنٹس اوپر بڑھا دیں۔ میڈین وہیں رہتا ہے جہاں تھا، حالانکہ چھوٹے حصے کی شرح دس بنیاد پوائنٹس بڑھ گئی ہے۔
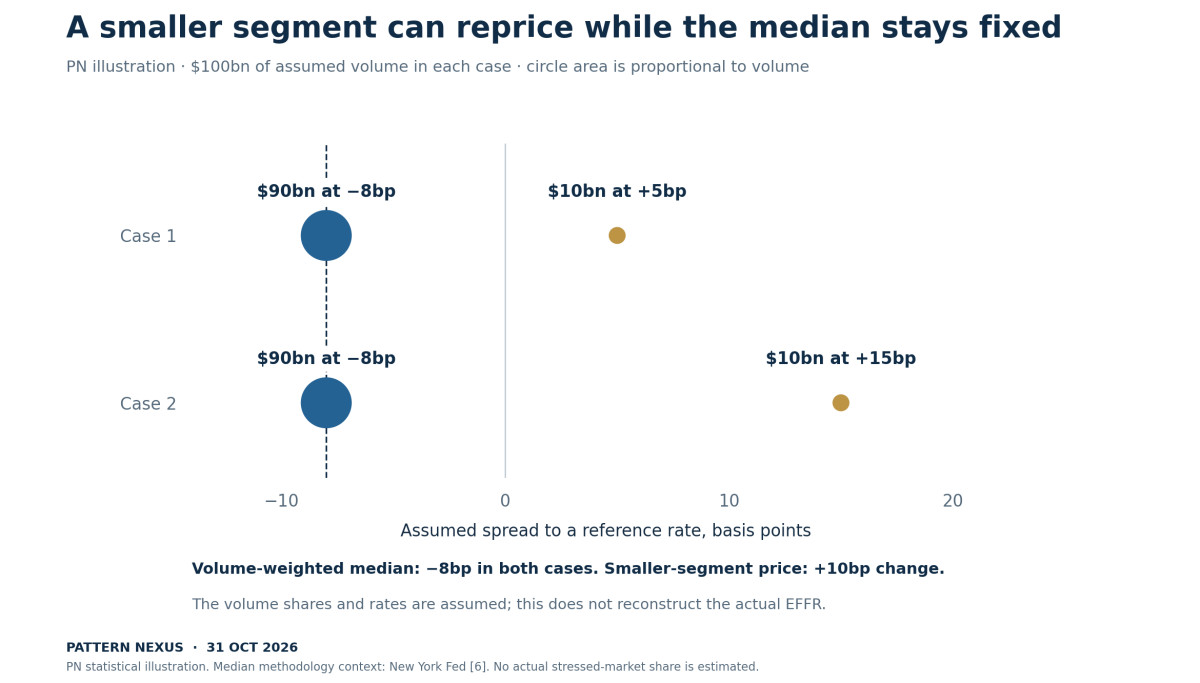
یہ فرضی حجم اور پھیلاؤ ہیں۔ یہ 29 اکتوبر کے ای ایف ایف آر کے حساب کو دوبارہ پیدا نہیں کرتے یا کسی دباؤ میں آنے والے ملکی بینک کے حصے کے حجم کا اندازہ نہیں لگاتے۔ یہ مثال اس اعداد و شمار کی ایک خاصیت کو ظاہر کرتی ہے، نہ کہ موجودہ مارکیٹ کی حالتوں کے بارے میں ایک تجرباتی دریافت۔
عملی جواب یہ ہے کہ میڈین سے زیادہ کا جائزہ لیا جائے۔ شائع کردہ فیصد اور حجم سیاق و سباق فراہم کر سکتے ہیں۔ ادارہ کی سطح یا شریک کی سطح کے اعداد و شمار مزید معلوماتی ہوں گے، جہاں دستیاب ہوں۔ ایک عوامی ڈیش بورڈ صرف ایک شرح کے فیصد سے قرض لینے والے کی شناخت کا اندازہ نہیں لگا سکتا۔
یہ وہ زاویہ ہے جس پر مجھے لگتا ہے کہ زیادہ توجہ دی جانی چاہیے: ایک چھوٹا حصہ مرکزی قیمت کو منتقل کیے بغیر ایک ابتدائی اشارہ فراہم کر سکتا ہے۔ اس امکان کو موجودہ نتیجے میں تبدیل کرنے کے لیے، اشارے کو برقرار رہنے کی ضرورت ہے اور حقیقی فنڈنگ کی طلب یا پابندیوں کے بارے میں شواہد کی حمایت حاصل ہونی چاہیے۔
05 · ریزرو اور مارکیٹ فنڈنگ
ریزرو کی کمی کو بیلنس شیٹ کی وضاحت کی ضرورت ہے
29 اکتوبر کی H.4.1 ریلیز میں 28 اکتوبر کے لیے بدھ کے روز ریزرو بیلنس $2.895 ٹریلین رپورٹ کیے گئے ہیں۔ اس کا ہفتہ وار اوسط $2.894 ٹریلین تھا، جو پچھلے ہفتے کے اوسط سے $68.837 بلین کم ہے۔[3] یہ مختلف مشاہدات ہیں، حالانکہ گول سطحیں قریب ہیں۔
ہفتہ وار اوسط کے موازنہ میں، خزانہ کا عمومی اکاؤنٹ $47.725 بلین بڑھ گیا۔ دیگر غیر ریزرو جمع $15.743 بلین کے نیٹ سے بڑھ گئے، جو شائع شدہ جمع اور ٹی جی اے کی تبدیلیوں سے حساب کیے گئے ہیں۔ کرنسی میں تبدیلیاں، ریورس ریپو، دیگر جذب کرنے والے عوامل، اور ریزرو فراہم کرنے والے عوامل مفاہمت کو مکمل کرتے ہیں۔[3]
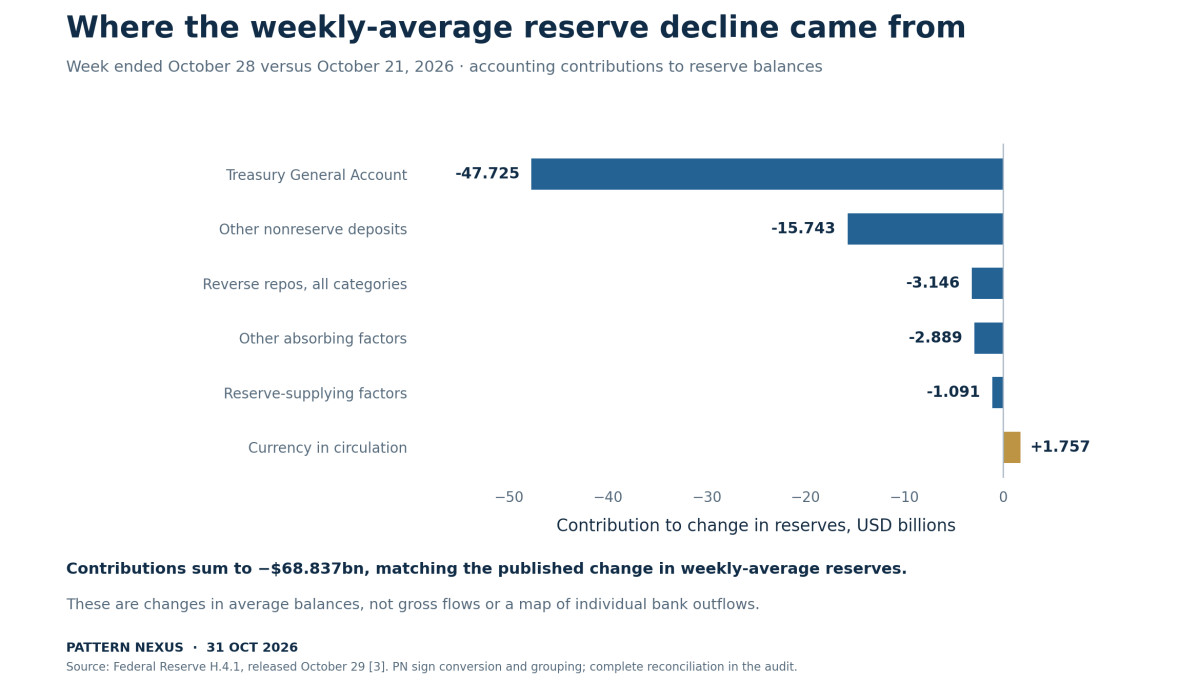
چارٹ ان شائع شدہ تبدیلیوں کو ریزرو بیلنس میں ان کے شراکتوں میں ترجمہ کرتا ہے۔ یہ ہفتہ وار اوسط میں تبدیلیوں کا ایک حسابی مفاہمت ہے، نہ کہ مجموعی نقد بہاؤ کا ریکارڈ یا یہ اندازہ کہ کون سے انفرادی بینکوں نے ریزرو کھوئے۔
ریزرو کی کمی کا مطلب یہ نہیں ہے کہ مقداری سختی دوبارہ شروع ہو گئی ہے۔ فیڈ کی بیلنس شیٹ پر واجبات کے درمیان ایک حرکت ریزرو کو تبدیل کر سکتی ہے جبکہ متعلقہ سیکیورٹیز کی پالیسی میں کوئی تبدیلی نہیں آتی۔ خزانہ کے بیلنس، کرنسی، اور دیگر اداروں کے ذریعہ رکھے گئے جمع سب اہم ہیں۔
15 اکتوبر کا ریزرو کی طلب کا اندازہ اس 28 اکتوبر کی بیلنس شیٹ کے مشاہدے سے پہلے کا ہے۔ اسے اس بعد کے ہفتے کی حالتوں کا حقیقی وقت کا ٹیسٹ نہیں سمجھا جانا چاہیے۔ صحیح نقطہ نظر یہ ہے کہ پہلے کے مجموعی اندازے کو سیاق و سباق کے طور پر استعمال کیا جائے اور پھر یہ مانیٹر کیا جائے کہ قیمتیں اور مارکیٹ کا رویہ بعد کی تبدیلیوں کے جواب میں کیسے ردعمل ظاہر کرتا ہے۔
اس ہفتے کے لیے، بیلنس شیٹ ریزرو کی حرکت کی وضاحت کرتی ہے۔ یہ یہ قائم نہیں کرتی کہ یہ حرکت تقسیم کی فنڈنگ کے مسئلے کا سبب بنی۔ اس اضافی دعوے کے لیے اضافی شواہد کی ضرورت ہوگی۔
06 · ریزرو اور مارکیٹ فنڈنگ
خزانہ کی نقدی اور ریورس ریپو کی اپنی تعریفیں ہونی چاہئیں
خزانہ کی نقدی کا انتظام ریزرو کی فراہمی کو ایک نئی مانیٹری پالیسی کے فیصلے سے آزادانہ طور پر منتقل کر سکتا ہے۔ جب خزانہ کو ادائیگی بینک کے جمع سے فنڈ کی جاتی ہے، تو تصفیہ بینک کے ریزرو بیلنس کو کم کر سکتا ہے اور ٹی جی اے کو بڑھا سکتا ہے، جبکہ دیگر عوامل کو مستقل رکھتے ہوئے۔ خزانہ کی دوسری سمت میں خرچ ریزرو اور صارف کے جمع میں اضافہ کر سکتا ہے۔
اجتماعی نتیجہ مالیاتی راستے اور اسی وقت ہونے والی دیگر تبدیلیوں پر منحصر ہے۔ اگر ایک پیسہ فنڈ فیڈ کے رات بھر کے ریورس ریپو آپریشن سے بلز میں دوبارہ تقسیم کرتا ہے، تو ریزرو اثر کو براہ راست بینک جمع سے مالی امداد یافتہ بل خریداری کے ساتھ میچ کرنے کی ضرورت نہیں ہے۔ ایک متغیر قاعدہ ہر امتزاج کی وضاحت نہیں کر سکتا۔
ریورس ریپو لائن کو بھی ایک دائرہ چیک کی ضرورت ہے۔ 28 اکتوبر کو، H.4.1 میں کل ریورس ریپوز کی مقدار $325.837 بلین دکھائی گئی ہے، جس میں سے $325.661 بلین غیر ملکی سرکاری اور بین الاقوامی اکاؤنٹس سے تعلق رکھتا ہے۔ باقی "دیگر" زمرہ $176 ملین ہے۔[3] بڑے کل کو گھریلو پیسہ فنڈ ON RRP بیفر کے طور پر بیان نہیں کیا جانا چاہیے۔
یہ لیکویڈیٹی کے خلاصوں کے ساتھ ایک بار بار کا مسئلہ ہے۔ کئی مختلف اکاؤنٹس کو ایک معروف لیبل میں سکیڑ دیا جا سکتا ہے، اور نتیجتاً حاصل کردہ نمبر کو پھر ایک کردار تفویض کیا جاتا ہے جو دراصل اس کی پیمائش نہیں کرتا۔
PN کا لیکویڈیٹی فریم ورک اور مارکیٹ پلمنگ ریزرو، خزانہ کے بہاؤ، ضمانت، ریپو، اور درمیانی صلاحیت کو ایک ساتھ پیروی کرتا ہے۔[13] موجودہ ڈیٹا ان علیحدہ تعریفوں کو برقرار رکھنے کی ضرورت کو تقویت دیتا ہے۔ ایک مفید اجتماعی اشارہ اب بھی اس کے پیچھے لین دین اور اداروں کا نقشہ درکار ہے۔
07 · ریزرو اور مارکیٹ فنڈنگ
کل میں کافی ہونا ایک بینک میں رسائی کی ضمانت نہیں دیتا
ریزرو بیلنس بینکنگ اور سیٹلمنٹ کے نظام میں رکھے جاتے ہیں۔ یہ ایک ایسا پول نہیں ہیں جس سے ہر گھرانہ، کمپنی، یا سرمایہ کاری فنڈ براہ راست فائدہ اٹھا سکے۔ ایک صارف کا بینک جمع اور اس کے بینک کا ریزرو بیلنس مختلف دعوے ہیں۔
جب فنڈز بینکوں کے درمیان منتقل ہوتے ہیں، تو ریزرو بیلنس سیٹلمنٹ کے حصے کے طور پر منتقل ہو سکتے ہیں۔ یہ موجودہ اجتماعی پول کی دوبارہ تقسیم کرتا ہے۔ بینک کی قرض دہی میں بھی جمع کی تخلیق اور بعد کی مالی امداد اور سیٹلمنٹ کی ضروریات شامل ہوتی ہیں؛ اسے اس طرح ماڈل نہیں کیا جانا چاہیے کہ ایک بینک اپنے ریزرو اکاؤنٹ کو براہ راست ایک گھرانے کے قرض لینے والے کو دے رہا ہے۔
اب ایک جان بوجھ کر سادہ تین بینک کی مثال پر غور کریں۔ نظام میں $100 بلین ریزرو ہیں: بینک A کے پاس $80 بلین، بینک B کے پاس $15 بلین، اور بینک C کے پاس $5 بلین ہیں۔ فرض کریں کہ ہر بینک ایک داخلی $20 بلین بیفر چاہتا ہے۔ کل ریزرو مطلوبہ بیفرز کی مجموعی مقدار سے زیادہ ہیں، لیکن دو بینک اپنے ہدف سے نیچے ہیں۔
اگر بینک A صرف $10 بلین منتقل کرنے کے لیے تیار اور قابل ہے، جس میں سے $5 بلین دوسرے بینکوں تک پہنچتا ہے، تو بیلنس $70 بلین، $20 بلین، اور $10 بلین بن جاتے ہیں۔ اجتماعی ریزرو $100 بلین رہتا ہے۔ بینک C اپنے مطلوبہ بیفر سے $10 بلین نیچے رہتا ہے۔
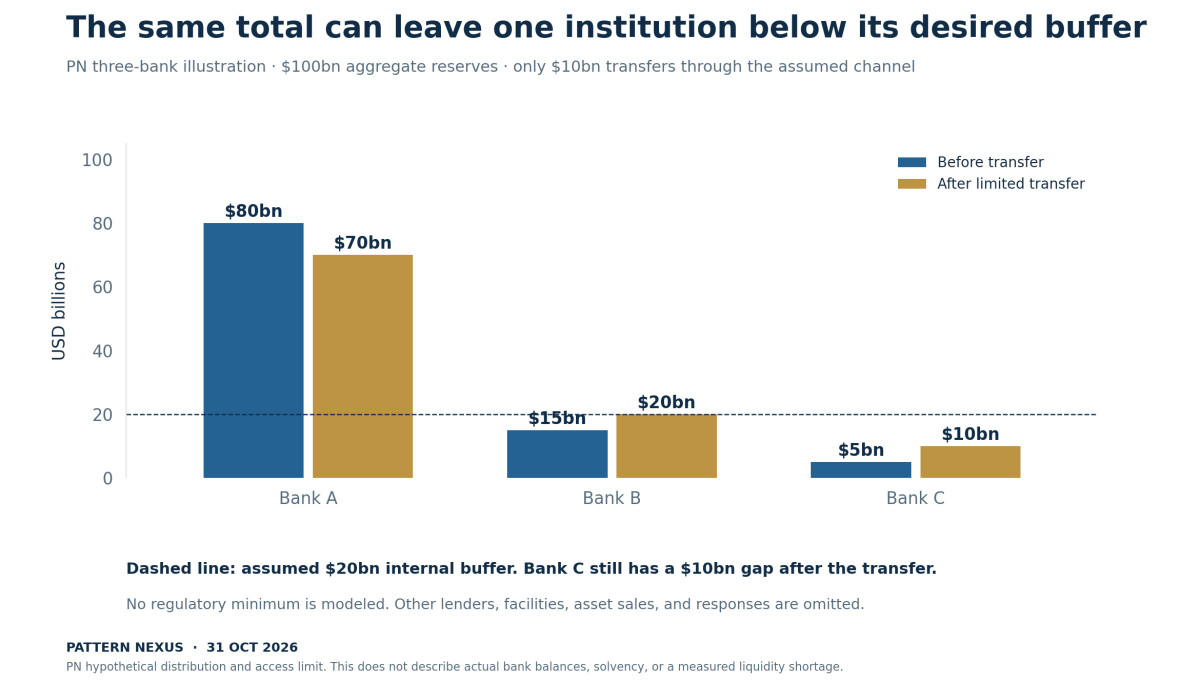
مفروضہ بیفر ایک ریگولیٹری ریزرو کی ضرورت نہیں ہے، اور منتقلی کی حد حقیقی بینکوں سے تخمینہ نہیں کی گئی ہے۔ یہ مثال ایک رسائی کی پابندی کو الگ کرتی ہے۔ یہ جان بوجھ کر دوسرے بینکوں، مرکزی بینک کی قرض دہی، ضمانت کی فروخت، اور انتظامی جوابات کو چھوڑ دیتی ہے جو اس خلا کو حل کر سکتے ہیں۔
حقیقی مارکیٹ میں، پابندی میں ایک کریڈٹ کی حد، قرض دہندہ کی مطلوبہ قیمت، ضمانت، عملی تیاری، یا ادائیگی کے وقت شامل ہو سکتے ہیں۔ کون سی وضاحت لاگو ہوتی ہے، یہ اجتماعی کل سے نہیں پڑھی جا سکتی۔ نہ ہی کسی داخلی ہدف سے نیچے ہونا دیوالیہ پن قائم کرتا ہے۔
سوال یہ ہے کہ کیا دستیاب چینلز ذمہ داریوں کے واجب الادا ہونے سے پہلے لیکویڈیٹی کو دوبارہ تقسیم یا فراہم کر سکتے ہیں، اور کس قیمت پر۔ یہ ایک اجتماعی ریزرو تشخیص اور کسی خاص ادارے کے تجربے کے درمیان تعلق ہے۔
08 · ریزرو اور مارکیٹ فنڈنگ
ایک مستقل سہولت اہلیت اور سیٹلمنٹ کے ذریعے کام کرتی ہے
مستقل ریپو آپریشن ایک اہم مالیاتی چینل فراہم کرتا ہے، لیکن اس کی کارروائی کے مخصوص شرائط ہیں۔ نیو یارک فیڈ کے موجودہ FAQs اہل متبادل اور سیکیورٹیز، دو روزانہ آپریشن کی کھڑکیاں، 4.00% کی شرح، اور ٹرائی پارٹی پلیٹ فارم کے ذریعے اسی دن کی سیٹلمنٹ کی نشاندہی کرتے ہیں۔[10]
متبادل کی حیثیت کے لیے قانونی، عملی، اور تکنیکی سیٹ اپ کی بھی ضرورت ہوتی ہے۔ اہلیت کے صفحے میں ادارہ جاتی اور بیلنس شیٹ کے معیار کی وضاحت کی گئی ہے، ساتھ ہی ٹرائی پارٹی مارکیٹ میں نقد وصول کرنے کے انتظامات بھی ہیں۔[11] شائع کردہ شرح اس لیے لین دین کا ایک حصہ ہے۔
ایک فرم جو براہ راست اہل نہیں ہے، ایک بینک یا ڈیلر پر انحصار کر سکتی ہے تاکہ مالی امداد کو درمیانی بنایا جا سکے۔ اس درمیانی کو ایسا کرنے کے لیے قابل اور تیار ہونا چاہیے۔ اہل ضمانت، دستیاب بیلنس شیٹ، متبادل تعلقات، اور ادائیگی کے واجب الادا ہونے سے پہلے باقی وقت شرائط پر اثر انداز ہو سکتے ہیں۔
یہ وضاحت کرنے میں مدد کرتا ہے کہ کیوں ایک مستقل آپریشن شرح کنٹرول کی حمایت کر سکتا ہے بغیر ہر نجی لین دین کو اس کی شرح پر میکانکی طور پر طے کیے بغیر۔ یہ یہ بھی وضاحت کرتا ہے کہ کیوں اس شرح سے اوپر کا تجارت ایک منفرد وجہ کی نشاندہی نہیں کرتا۔ قرض لینے والا، ضمانت، وقت، اور عملی راستے کا جائزہ لینا ضروری ہے۔
فیسلٹی کے استعمال کو دونوں سمتوں میں سیاق و سباق کی ضرورت ہوتی ہے۔ کبھی کبھار استعمال ایک وسیع فریم ورک کی متوقع فعالیت کے ساتھ ہم آہنگ ہو سکتا ہے۔ کم استعمال یہ ثابت نہیں کرتا کہ ہر ادارے کو ہر فنڈنگ چینل تک وافر رسائی حاصل ہے۔ مزید معلوماتی شواہد میں استعمال، مارکیٹ کی شرحیں، وقت، ضمانت، اور متعلقہ قرض لینے والوں کے سامنے موجود حالات کو یکجا کرنا شامل ہوگا۔
موجودہ مضمون کے لیے، کوئی ادارہ مخصوص دعویٰ نہیں ہے کہ کسی اہل بینک کو فنڈنگ سے انکار کیا گیا۔ یہ میکانزم اس بات کی وضاحت ہے کہ ایسی نتیجے پر پہنچنے سے پہلے کیا چیک کرنا ضروری ہے۔
09 · ریزرو اور مارکیٹ فنڈنگ
ریزرو کی حمایت ایڈجسٹ کی جا سکتی ہے، اور موجودہ خریداری کی رفتار صفر ہے
فیڈ کے پاس مناسب وقت پر سیکیورٹیز شامل کرنے کا اختیار ہے تاکہ وافر ریزرو برقرار رکھے جا سکیں۔ یہ اختیار ہر مہینے ایک مقررہ رقم خریدنے کے عزم سے مختلف ہے۔
15 اکتوبر سے 13 نومبر تک، نیو یارک فیڈ کے عملی شیڈول میں تقریباً $14.6 بلین کی دوبارہ سرمایہ کاری کی خریداریوں اور کوئی ریزرو-انتظام خریداری کی فہرست ہے۔[8] دوبارہ سرمایہ کاری اور اضافی ریزرو-انتظام خریداری علیحدہ کارروائیاں ہیں؛ منصوبہ بند دوبارہ سرمایہ کاری کی رقم کو نئے $14.6 بلین کے ریزرو کی توسیع کے طور پر دوبارہ لیبل نہیں کیا جانا چاہیے۔
ستمبر میں، پرلی نے وضاحت کی کہ ریزرو-انتظام خریداریوں کو وسط اگست سے صفر پر مقرر کیا گیا تھا جب ڈیسک نے اپنی رسد کی توقعات کا جائزہ لیا اور مارکیٹ کے حالات کا اندازہ لگایا۔ انہوں نے یہ بھی کہا کہ جب وہ حالات ترقی پذیر ہوں تو یہ مقدار دوبارہ ایڈجسٹ کی جا سکتی ہیں۔[9]
اکتوبر کے عملی نوٹ میں بلوں کی مناسب خریداریوں کی اجازت دی گئی ہے اور اگر ضرورت ہو تو دیگر خزانہ سیکیورٹیز کے ساتھ مختصر باقی ماندہ میچورٹیز کے ساتھ۔ یہ خزانہ کے بنیادی رول اوور اور ایجنسی کے بنیادی دوبارہ سرمایہ کاری کو بلوں میں ہدایت کرتا ہے۔[4] یہ عملی فریم ورک کی وضاحت کرتا ہے؛ یہ شائع کردہ ماہانہ شیڈول کو ختم نہیں کرتا۔
اہم پیش گوئی کا سوال یہ ہے کہ کیا چیز کسی اور ایڈجسٹمنٹ کی ترغیب دے گی۔ ریزرو کی رسد کی توقعات میں تبدیلی، ریزرو کی طلب میں تبدیلی، اور متعلقہ منی مارکیٹ کے حالات میں مسلسل خرابی مختلف قسم کے شواہد فراہم کریں گے۔
ایک ہفتہ وار ریزرو کی کمی سے دوبارہ شروع ہونے کی تاریخ کا اندازہ لگانا قبل از وقت ہوگا۔ موجودہ صفر کی رفتار کو مستقل وعدے کے طور پر سمجھنا بھی اسی طرح گمراہ کن ہوگا۔ دستاویزی فریم ورک مشروط ہے، اور اگلے شیڈول اور مارکیٹ کے جواب کو ایک ساتھ چیک کیا جانا چاہیے۔
10 · ریزرو اور مارکیٹ فنڈنگ
جون کا عملی واقعہ دباؤ کا تیسرا ذریعہ دکھاتا ہے
ریزرو کی رسد اور تقسیم ہی مسائل نہیں ہیں۔ فنڈز کو بھی اس وقت پہنچنا ہوتا ہے جب تصفیہ کا نظام انہیں ضرورت ہوتی ہے۔
اپنے ستمبر کے خطاب میں، پرلی نے جون کے آخر میں DTCC میں ایک عملی مسئلے کی وضاحت کی۔ ایک خراب تجارتی جمع کرانے نے لین دین کو تصفیہ کرنے اور رکن بینکوں کو نقد واپس کرنے سے روک دیا۔ فیڈ میں DTCC کے ذریعہ رکھے گئے جمع شدہ رقم زیادہ رہی، جس نے بینک کے ریزرو بیلنس میں ایک غیر متوقع، عارضی کمی پیدا کی۔[9]
انہوں نے یہ بھی کہا کہ وافر فریم ورک نے اس حیرت کو بغیر کسی بڑے خلل کے برداشت کیا اور اس واقعے سے وسیع نتائج اخذ کرنے کے خلاف احتیاط برتی۔ یہ واقعہ اس بات کا ثبوت ہے کہ تصفیے کا وقت ریزرو کی دستیابی کو متاثر کر سکتا ہے۔ یہ اس بات کا ثبوت نہیں ہے کہ وہی مسئلہ جاری ہے یا کہ فریم ورک ناکام ہوا۔
تحلیلی اثر اس ایک واقعے سے زیادہ وسیع ہے۔ نظام میں کہیں ایک توازن موجود ہو سکتا ہے جبکہ وہ کسی خاص وقت پر اس کی توقع کرنے والے ادارے کے لیے دستیاب نہیں ہے۔ عملی تاخیر اس لیے نقد کی ضرورت کی طرح نظر آ سکتی ہے حالانکہ بنیادی اثاثے اور دعوے برقرار رہتے ہیں۔
یہ تین مختلف نگرانی کے مسائل پیدا کرتا ہے: ایک نظام بھر میں مقدار کا مسئلہ، ایک تقسیم یا رسائی کا مسئلہ، اور ایک وقت یا عملی مسئلہ۔ یہ آپس میں تعامل کر سکتے ہیں، لیکن ان کے لیے مختلف شواہد اور ممکنہ طور پر مختلف جوابات کی ضرورت ہوتی ہے۔
ریزرو کو شامل کرنا مقدار کی کمی میں مدد کر سکتا ہے۔ ایک رسائی کی رکاوٹ مؤثر مالیاتی تعلقات کی ضرورت ہو سکتی ہے۔ ایک عملی تاخیر کے لیے متعلقہ لین دین اور تصفیہ کے عمل کو کام کرنا ضروری ہے۔ ایک تشخیص جو ان تینوں کو ایک ہی واقعے کے طور پر سمجھتی ہے، اس میکانزم کو نظر انداز کر سکتی ہے جسے واقعی توجہ کی ضرورت ہے۔
11 · ریزرو اور مارکیٹ فنڈنگ
کریڈٹ پر پہلا اثر منتخب ہو سکتا ہے
ایک بینک جو کم قابل اعتماد فنڈنگ کا سامنا کر رہا ہے، نئی ذمہ داری کے بارے میں زیادہ محتاط ہو سکتا ہے اس سے پہلے کہ وہ ادائیگیاں کرنا بند کرے۔ ایک ڈیلر کو ضمانت کے لیے مختلف شرائط کی ضرورت ہو سکتی ہے۔ ایک اور ادارہ جس کی رسائی مضبوط ہے، معمول کے مطابق کام کرتا رہ سکتا ہے۔
یہ ایک مشروط منتقلی چینل ہے، یہ دعویٰ نہیں ہے کہ اکتوبر کے مشاہدات پہلے ہی وسیع کریڈٹ میں کمی کو ظاہر کرتے ہیں۔ یہ میکانزم فنڈنگ کی لاگت یا وقت کے مسئلے سے بیلنس شیٹ کے فیصلے کی طرف جائے گا، پھر اگلے قرض لینے والے کو پیش کردہ شرائط کی طرف۔
یہ ایک وسیع مالیاتی پھیلاؤ، ایک چھوٹی لائن، زیادہ ضمانت کی ضرورت، یا زیادہ محتاط لیکویڈیٹی انتظام کے طور پر ظاہر ہو سکتا ہے۔ ہر نتیجے کے دیگر ممکنہ وضاحتیں ہیں، بشمول قرض لینے والے کا کریڈٹ معیار اور خطرے کی بھوک میں معمولی تبدیلیاں۔ ایک ریزرو-تقسیم شراکت قائم کرنے کے لیے ان مراحل کے درمیان تعلق کو ثابت کرنے کے لیے شواہد کی ضرورت ہوگی۔
سیٹلمنٹ بیلنس شامل کرنا کسی قرض دہندہ کو کسی خاص کارپوریٹ قرض کی منظوری دینے کی ہدایت نہیں دیتا۔ قرض دہندہ اب بھی سرمایہ، کریڈٹ رسک، ضمانت، منافع، اور فنڈنگ کا اندازہ لگاتا ہے۔
اس لیے ممکنہ ابتدائی اشارہ عدم توازن ہے۔ ایک فنڈنگ کا شعبہ مہنگا ہو سکتا ہے جبکہ دوسرا مستحکم رہتا ہے۔ ایک قسم کے قرض لینے والے کو سخت شرائط کا سامنا کرنا پڑ سکتا ہے جبکہ مجموعی بینچ مارک بمشکل تبدیل ہوتا ہے۔ اس تغیر کا پیچھا کرنا اس سے زیادہ مفید ہے کہ ایک واحد ریزرو نمبر سے تمام مالیاتی حالات کو آسان یا سخت قرار دیا جائے۔
اگر مستقل فنڈنگ کے فرق کے بعد قرض دہندہ کے رویے میں دستاویزی تبدیلیاں آئیں تو تھیسس کو حمایت ملے گی۔ اس ترتیب کے بغیر، یہ موجودہ معیشت کے بارے میں ایک نتیجہ کے بجائے نگرانی کا ایک طریقہ رہنا چاہیے۔
12 · ریزرو اور مارکیٹ فنڈنگ
اگلے فنڈنگ سائیکل کے تین راستے
نیچے دیے گئے راستے مشروط منظرنامے ہیں۔ ان میں کوئی مخصوص امکانات تفویض نہیں کیے گئے ہیں اور یہ کسی خاص ادارے کی ناکامی کی پیش گوئی نہیں ہیں۔
| راستہ | جو شواہد موزوں ہوں گے | جانچنے کے لیے تشریح |
|---|---|---|
| معمول کی دوبارہ تقسیم | مختصر کیلنڈر سے متعلق شرح کی تبدیلی، فعال فنڈنگ چینلز، فوری معمول پر آنا | وسیع فریم ورک معمول کی ضروریات کو پورا کر رہا ہے |
| پائیدار رسائی کی پابندی | خاص شعبوں میں بار بار دباؤ جبکہ مجموعی اقدامات پرسکون رہتے ہیں | تقسیم اور درمیانی چینلز کی قریب سے جانچ کی ضرورت ہے |
| وسیع تر ریزرو کی سختی | پائیدار فنڈنگ کے دباؤ کے ساتھ زیادہ مجموعی شرح کی حساسیت | نظام بھر میں رسد ممکنہ طور پر طلب کے زیادہ پابند حصے کے قریب جا رہی ہے |
پہلا راستہ حقیقی وزن کا مستحق ہے۔ ایک فعال مارکیٹ عارضی ضروریات کی قیمت لگا سکتی ہے اور بغیر کسی پالیسی تبدیلی کے فنڈز منتقل کر سکتی ہے۔ رپورٹنگ کی تاریخ کے گرد ایک شرح کی حرکت جو فوری طور پر پلٹتی ہے، معمول کے بیلنس شیٹ کے انتظام کے ساتھ ہم آہنگ ہو سکتی ہے۔
دوسرا راستہ اس مضمون میں مرکزی تحقیقی سوال ہے۔ یہ توجہ مرکوز کرنے کی صورت میں حمایت حاصل کرے گا: خاص شرکاء یا فنڈنگ چینلز کے درمیان بار بار دباؤ، اس کے ساتھ شواہد کہ رسائی یا درمیانی عمل زیادہ سخت ہو رہا ہے۔ ایک پرسکون سرخی کا اوسط اسے خارج نہیں کرے گا۔
تیسرا راستہ وسیع تر تصدیق کی ضرورت ہے۔ ریزرو کی طلب کی لچک کا زیادہ منفی تخمینہ، شرحوں اور ریزرو کی رسد کے درمیان تعلق میں تبدیلیاں، پائیدار فنڈنگ کا دباؤ، اور ایک عملی جواب ایک ہفتہ وار بیلنس میں کمی سے زیادہ مضبوط کیس فراہم کریں گے۔
ایک عملی مداخلت تینوں پر اثر انداز ہو سکتی ہے۔ اس کا وقت، دورانیہ، اور حل کو اس سے پہلے شناخت کرنے کی ضرورت ہے کہ اسے ریزرو کی طلب یا قرض لینے والے کے کریڈٹ معیار میں تبدیلی کے طور پر تعبیر کیا جائے۔
13 · ریزرو اور مارکیٹ فنڈنگ
ایک ڈیش بورڈ جو دلیل کی جانچ کر سکتا ہے
ڈیش بورڈ کو ہر پیمائش کی تعریف اور مشاہدے کی تاریخ کو محفوظ رکھنا چاہیے۔ ایک ماہانہ تخمینہ، ایک ہفتہ وار اوسط، ایک بدھ کا اسٹاک، اور ایک روزانہ رات بھر کی شرح متبادل مشاہدات ہیں، نہ کہ ایک ہم آہنگ پرنٹ۔
| پیمائش | یہ کس چیز کی جانچ میں مدد کرتا ہے | پڑھنے کی غلطی سے بچنے کے لیے |
|---|---|---|
| ریزرو-طلب کی لچک | ریزرو کی تبدیلیوں کے لیے مجموعی شرح کی حساسیت | اسے ہر بینک کی رسائی کے امتحان کے طور پر لینا |
| EFFR کے مقابلے میں IORB | سرخی غیر محفوظ رات بھر کی قیمتوں کا تعین | یہ فرض کرنا کہ اوسط ہر شریک کی وضاحت کرتی ہے |
| شائع کردہ فیصد اور حجم | معاملات کی قیمت کی تقسیم کا زیادہ حصہ | صرف ایک فیصد سے قرض لینے والوں کی اقسام کی شناخت کرنا |
| SOFR کے مقابلے میں IORB اور دیگر ریپو کی شرحیں | محفوظ فنڈنگ اور ضمانت کی مارکیٹ کے حالات | ہر پھیلاؤ کو ریزرو کی کمی سے منسوب کرنا |
| H.4.1 ریزرو اور دیگر اکاؤنٹس | بیلنس میں تبدیلیوں کے اکاؤنٹنگ ذرائع | روزانہ اسٹاک، ہفتہ وار اوسط، اور مجموعی بہاؤ کو ملانا |
| کھڑے ریپو کی شرائط اور استعمال | ایک مخصوص چینل کی دستیابی اور استعمال | مشتہر کردہ شرح کو عالمی رسائی کے طور پر لینا |
| خریداری کے شیڈول اور دوبارہ سرمایہ کاری | حقیقی عملی منصوبہ | محفوظ اختیار کو ایک مقررہ خریداری کی پیش گوئی میں تبدیل کرنا |
| شرکاء کی معلومات اور سیٹلمنٹ کے واقعات | رسائی کی پابندیاں اور ادائیگی کا وقت | ایک الگ واقعے کو نظام بھر میں تشخیص میں تبدیل کرنا |
رسائی کے تھیسس کے لیے سب سے مضبوط حمایت کئی مشاہدات کو یکجا کرے گی: ایک متعلقہ شعبے میں مستقل دباؤ، شامل قرض دہندگان یا درمیانی افراد کے بارے میں شواہد، اور ایک دستاویزی مالیاتی یا لیکویڈیٹی-انتظام کا جواب۔
اگر ظاہری دباؤ جلدی معمول پر آ جائے، فنڈنگ آسانی سے دستیاب رہے، اور شرکاء کے شواہد عام کیلنڈر اثرات دکھائیں تو تھیسس کمزور ہو جائے گی۔ وسیع تر ریزرو کی سختی ایک مختلف نتیجہ ہوگا جس کے لیے وسیع تر شواہد کی ضرورت ہوگی۔
عوامی ڈیٹا کی ایک حد ہے۔ شائع شدہ شرحیں اور فیصد ہر گھریلو بینک کی ریزرو کی حیثیت اور لین دین کا براہ راست نقشہ فراہم نہیں کرتے۔ تاریخی تحقیق مفید چینلز کی نشاندہی کرتی ہے؛ ایک عوامی مانیٹر کو اس بات کے بارے میں واضح ہونا چاہیے کہ وہ ان میں سے کون سے چینلز کو براہ راست دیکھ سکتا ہے۔
پیٹرن نیکسس ویو
پیٹرن نیکسس ویو
ریزرو پول لیکویڈیٹی سسٹم کا ایک حصہ ہے۔ اس کی تقسیم، اداروں کے درمیان معاہدے، اور تصفیے کا وقت یہ طے کرتا ہے کہ اس لیکویڈیٹی کو کیسے استعمال کیا جا سکتا ہے۔
اکتوبر کی تحقیق اس بات کی ٹھوس وجہ فراہم کرتی ہے کہ یہ جانچ کی جائے کہ کون ہیڈ لائن فیڈ فنڈز کی شرح کے نیچے تجارت کر رہا ہے۔ بیلنس شیٹ مالیاتی اور اکاؤنٹ کی سطح کی حرکت کو شامل کرتی ہے۔ آپریٹنگ دستاویزات وضاحت کرتی ہیں کہ اضافی فنڈنگ کہاں داخل ہو سکتی ہے اور کون سے شرکاء اسے براہ راست استعمال کر سکتے ہیں۔
میری کام کرنے کی رائے یہ ہے کہ اگلی مفید انتباہ ایک مستقل فرق ہو سکتا ہے جو اس سے پہلے کہ یہ ایک واضح مجموعی کمی بن جائے، رسائی میں ہو۔ یہ قیمتوں، وقت، مالیاتی تعلقات، اور بعد کے رویے کے ذریعے ظاہر ہوگا۔ یہ ایک قابل جانچ مفروضہ ہے، نہ کہ ہیڈ لائن میں "غیر مساوی" کے لفظ سے قائم کردہ کچھ۔
اسی نظم و ضبط کا اطلاق یقین دہانی پر بھی ہوتا ہے۔ مجموعی ریزرو وافر ہو سکتے ہیں اور فریم ورک اچھی طرح کام کر سکتا ہے، جیسا کہ دستیاب تحقیق اور آپریٹنگ اکاؤنٹس بیان کرتے ہیں۔ کام یہ ہے کہ ان چینلز کی نگرانی جاری رکھیں جن کے ذریعے ایک خاص ادارہ وہ فنڈز حاصل کرتا ہے جن کی اسے ضرورت ہے۔
یہ PN لیکویڈیٹی کے نقشے میں اضافہ ہے: مقدار نظام کی صلاحیت کو قائم کرتی ہے؛ تقسیم اور رسائی یہ طے کرتی ہیں کہ اگلی پابندی کہاں ابھر سکتی ہے۔
قارئین کے سوالات
قارئین کے سوالات
کیا ریزرو وافر ہو سکتے ہیں جبکہ ایک بینک کو قرض لینا پڑے؟
جی ہاں۔ مجموعی رسد شرح کنٹرول کے لیے کافی ہو سکتی ہے جبکہ انفرادی بینک اپنے اپنے ضروریات کو پورا کرنے کے لیے بیلنس کو دوبارہ تقسیم کرتے ہیں۔ صرف قرض لینا نظام بھر میں کمی قائم نہیں کرتا۔
کیا مستحکم EFFR کا مطلب ہے کہ ہر بینک کے پاس ایک ہی فنڈنگ کی شرائط ہیں؟
نہیں۔ EFFR ایک حجم کے لحاظ سے وزنی اوسط ہے۔ ایک چھوٹا طبقہ قیمت کو تبدیل کر سکتا ہے بغیر اس اوسط کو منتقل کیے۔ مفروضہ مثال اس شماریاتی خاصیت کی وضاحت کرتی ہے۔
کیا تازہ ترین ریزرو میں کمی یہ ثابت کرتی ہے کہ QT دوبارہ شروع ہو گیا؟
نہیں۔ TGA، کرنسی، ریورس ریپو، اور دیگر فیڈ اکاؤنٹس میں تبدیلیاں ریزرو بیلنس کو منتقل کر سکتی ہیں۔ موجودہ سیکیورٹیز کی ہدایات اور خریداری کے شیڈول کو علیحدہ چیک کرنا ہوگا۔
کیا SOFR کا کھڑا ریپو ریٹ سے اوپر ہونا اس بات کا ثبوت ہے کہ بیک اسٹاپ ناکام ہو گیا؟
ایک ٹرانزیکشن کی اہلیت، ضمانت، مخالف فریق، وقت، اور تصفیے کے راستے کی جانچ کی ضرورت ہے۔ ایک فیصد جو شائع شدہ شرح سے اوپر ہے، ایک وجہ کی نشاندہی نہیں کرتا یا یہ قائم نہیں کرتا کہ ایک خاص اہل ادارہ فنڈز حاصل نہیں کر سکا۔
کیا ریزرو-انتظامی خریداری ایک مقررہ ماہانہ رفتار سے جاری ہیں؟
اکتوبر 15–نومبر 13 کا شیڈول کوئی ریزرو-انتظامی خریداری کی فہرست نہیں دیتا اور تقریباً $14.6 بلین کی دوبارہ سرمایہ کاری کی خریداریوں کی نشاندہی کرتا ہے۔ مستقبل کی مقدار ڈیسک کی تشخیص اور شائع شدہ شیڈولز پر منحصر ہے۔[8]
کیا تین بینکوں اور اوسط کے چارٹ حقیقی مارکیٹ کے ڈیٹا ہیں؟
یہ PN کی وضاحتیں ہیں جن میں واضح طور پر مفروضہ ان پٹ شامل ہیں۔ اکتوبر 29 کی شرح کی تقسیم اور H.4.1 ہفتہ وار اوسط کی مفاہمت تجرباتی اعداد و شمار ہیں۔
تقسیمی تشویش کو مزید قائل کرنے کے لیے کیا چیز ہوگی؟
متعلقہ فنڈنگ کے طبقے میں بار بار دباؤ، شرکاء کی پابندیوں کے بارے میں شواہد، اور مالیاتی یا لیکویڈیٹی کے انتظام میں ایک دستاویزی جواب۔ ایک دن کی شرح کی حرکت یا ایک مجموعی ریزرو کی کمی ناکافی ہے۔
طریقہ اور شواہد
طریقہ اور شواہد کی حدود
تحقیقی کٹ آف: 31 اکتوبر، 2026۔ رات کی شرح کے ڈیٹا میں نیو یارک فیڈ API کے اسنیپ شاٹ سے 29 اکتوبر کی مؤثر تاریخیں شامل ہیں۔ H.4.1 29 اکتوبر کو جاری کیا گیا اور 28 اکتوبر بدھ کے اسٹاک اور ہفتہ وار اوسط کی رپورٹ کرتا ہے۔ ریزرو-طلب کی تازہ کاری 15 اکتوبر کو جاری کی گئی۔ تجرباتی FEDS نوٹ 16 اکتوبر کو شائع ہوا اور تاریخی تحقیق کے نمونوں پر مبنی ہے۔
شکل 1 شائع شدہ 1st اور 99th فیصد کے ساتھ حجم کے لحاظ سے وزنی اوسط کو ظاہر کرتا ہے، جو 3.90% IORB کی شرح کے لحاظ سے بیان کیا گیا ہے۔ یہ فیصد کی حدود ہیں، نہ کہ کم سے زیادہ تجارتی حدود۔ EFFR اور SOFR مختلف مارکیٹوں کی پیمائش کرتے ہیں۔ پھیلاؤ کی ریاضی 100 بنیاد پوائنٹس فی فیصد پوائنٹ استعمال کرتی ہے۔
شکل 3 پورے ہفتہ وار اوسط بیلنس میں تبدیلیوں کا استعمال کرتی ہے۔ اس کا غیر-TGA جمع کا تعاون کل غیرریزرو جمع کی تبدیلی ہے جو TGA کی تبدیلی سے کم ہے۔ "دیگر جذب کرنے والے عوامل" خزانہ کی نقدی کی ہولڈنگز اور دیگر واجبات اور سرمایہ کو یکجا کرتا ہے۔ شراکتیں شائع شدہ $68.837 بلین کی ریزرو کی کمی کے ساتھ مفاہمت کرتی ہیں۔
شکل 2 اور 4 میں مفروضہ ان پٹ استعمال کیے گئے ہیں۔ نہ تو کسی حقیقی محدود بینک کا تخمینہ لگایا گیا ہے، نہ ہی دباؤ میں آنے والی تجارت کا حصہ، اور نہ ہی کوئی ریگولیٹری بفر۔ ڈیٹا آڈٹ مشاہدہ کردہ ان پٹ، حساب کے قواعد، تاریخیں، اور وضاحتی مفروضات کو محفوظ رکھتا ہے۔ نیو یارک فیڈ کا API دستاویزات بازیابی کے فریم ورک کی فراہمی کرتی ہیں۔[14]
تقسیمی دباؤ، نیچے کی طرف کریڈٹ کے اثرات، اور تین مستقبل کے راستے PN تجزیہ ہیں۔ کوئی پوشیدہ ادارہ، قریب آنے والی ناکامی، مقررہ ریزرو کی کمی کی حد، یا مداخلت کا امکان نہیں نکالا گیا ہے۔ تاریخی تحقیق کے نتائج اور ایک تاریخ شدہ مجموعی تشخیص کو موجودہ مشاہدات سے الگ رکھا گیا ہے۔
ذرائع
تحقیقی اور ڈیٹا کے ذرائع
سرکاری ریزرو، حوالہ جاتی شرح، اور عملی دستاویزات مشاہدہ کردہ حالات کو قائم کرتی ہیں۔ تاریخ شدہ تحقیق مارکیٹ کے ڈھانچے کی وضاحت کرتی ہے۔ PN ریاضی اور وضاحتیں الگ سے شناخت کی گئی ہیں۔
- فیڈرل ریزرو بینک آف نیو یارک — تحقیقی خصوصیت۔ ریزرو ڈیمانڈ لچک. 15 اکتوبر 2026 کی تازہ کاری؛ 31 اکتوبر کو رسائی حاصل کی۔ تاریخ شدہ معیاری مجموعی ریزرو تشخیص۔ تحقیقی تخمینہ، نہ کہ کوئی سرکاری FOMC یا فیڈرل ریزرو سسٹم کا تخمینہ۔
- فیڈرل ریزرو بورڈ — سریا انبل، سباستین انفینٹے، اور زینپ سین یوز۔ ریزرو پول میں لہریں: فیڈرل فنڈز مارکیٹ سے لیکویڈیٹی کے اشارے کا انکشاف. 16 اکتوبر 2026۔ شرکاء کے اختلافات اور تقسیم کے رکاوٹوں پر تاریخی شواہد۔ تجرباتی اعداد و شمار میں اکتوبر 2015–جنوری 2024 کا نمونہ شامل ہے؛ یہ موجودہ بینک کی سطح پر دباؤ کا پڑھا ہوا نہیں ہے۔
- فیڈرل ریزرو بورڈ۔ H.4.1 — ریزرو بیلنس پر اثر انداز ہونے والے عوامل. 29 اکتوبر 2026 کو جاری کیا گیا؛ 28 اکتوبر کے اسٹاک اور ہفتہ وار اوسط۔ مشاہدہ کردہ ریزرو بیلنس اور ان کے حساب کے عوامل۔ بدھ کے اسٹاک اور ہفتہ وار اوسط میں تبدیلیاں الگ رکھی گئی ہیں۔
- فیڈرل ریزرو بورڈ۔ عملدرآمد نوٹ جاری کیا گیا 28 اکتوبر 2026. 29 اکتوبر 2026 سے مؤثر۔ ہدف کی حد، IORB، اسٹینڈنگ ریپو کی شرح، رول اوور اور دوبارہ سرمایہ کاری کی ہدایات، اور مشروط خریداری کی اتھارٹی۔
- فیڈرل ریزرو بینک آف نیو یارک۔ مارکیٹس ڈیٹا API — تازہ ترین حوالہ جاتی شرحیں. 31 اکتوبر 2026 کو حاصل کردہ اسنیپ شاٹ؛ رات بھر کے مشاہدات 29 اکتوبر سے مؤثر۔ EFFR اور SOFR کے اوسط، فیصد، اور حجم؛ آڈٹ میں خام اسنیپ شاٹ محفوظ کیا گیا ہے۔
- فیڈرل ریزرو بینک آف نیو یارک۔ موثر فیڈرل فنڈز کی شرح. طریقہ کار کا صفحہ، 31 اکتوبر 2026 کو رسائی حاصل کی۔ غیر محفوظ مارکیٹ کی دائرہ کار، حجم کے لحاظ سے اوسط، اور پچھلے کاروباری دن کی اشاعت۔
- فیڈرل ریزرو بینک آف نیو یارک۔ محفوظ رات بھر کی مالیاتی شرح. طریقہ کار کا صفحہ، 31 اکتوبر 2026 کو رسائی حاصل کی۔ خزانہ سے محفوظ رات بھر کی مالیاتی دائرہ کار؛ غیر محفوظ فیڈرل فنڈز سے مختلف۔
- فیڈرل ریزرو بینک آف نیو یارک۔ خزانہ سیکیورٹیز کی عملی تفصیلات. 15 اکتوبر–13 نومبر 2026 کی خریداری کی مدت۔ تقریباً $14.6bn کی منصوبہ بند دوبارہ سرمایہ کاری کی خریداری اور بیان کردہ مدت کے لیے کوئی ریزرو انتظام کی خریداری نہیں۔
- روبرٹو پرلی / فیڈرل ریزرو بینک آف نیو یارک۔ کافی ریزرو کی فراہمی. 22 ستمبر 2026۔ وسط اگست کی خریداری کی روک تھام، مشروط ریزرو انتظام، اور حل شدہ اختتام جون DTCC عملی واقعے کی وضاحت کی گئی۔
- فیڈرل ریزرو بینک آف نیو یارک۔ عمومی سوالات: اسٹینڈنگ ریپچیز معاہدے کی کارروائیاں. 16 ستمبر 2026 کا عمومی سوالات؛ 31 اکتوبر کو رسائی حاصل کی۔ ہم منصب، سیکیورٹیز، کارروائی کے ونڈوز، شرح، اور اسی دن کی تصفیہ کی میکانکس۔
- فیڈرل ریزرو بینک آف نیو یارک۔ اسٹینڈنگ ریپو ہم منصب. موجودہ اہلیت اور سیٹ اپ کی ضروریات، 31 اکتوبر 2026 کو رسائی حاصل کی۔ قانونی، عملی اور تکنیکی سیٹ اپ، اہلیت کے معیار، اور تین پارٹی کے انتظامات؛ شمولیت دباؤ کا ثبوت نہیں ہے۔
- روبرٹو پرلی / فیڈرل ریزرو بینک آف نیو یارک۔ ریزرو انتظام کی خریداری کے ابتدائی دنوں پر غور اور کافی ریزرو کی دیکھ بھال. 26 مارچ 2026۔ کافی ریزرو کی حالت، انفرادی بینک کی قرض لینے، دن کے اندر انتظام، اور موافق ریزرو کی فراہمی کی تاریخ شدہ وضاحت۔
- پیٹرن نیكسس۔ لیکویڈیٹی فریم ورک اور مارکیٹ پلumbing۔ عوامی تحقیق کا مرکز، 31 اکتوبر 2026 کو رسائی حاصل کی گئی۔ ذخائر، خزانہ کے بہاؤ، ضمانت، ریپو، اور ثالثی کی صلاحیت کے درمیان متعلقہ پی این فلو کا نقشہ؛ پی این تجزیے کے طور پر تشریح کیا گیا۔
- فیڈرل ریزرو بینک آف نیو یارک۔ مارکیٹس ڈیٹا APIs — دستاویزات۔ دستاویزات آخری بار 12 جون 2026 کو اپ ڈیٹ کی گئیں؛ 31 اکتوبر کو رسائی حاصل کی گئی۔ عوامی API بازیافت کا فریم ورک اور حوالہ کی شرح کے ریکارڈ۔
ذخائر، مالیاتی رسائی، اور ان کے درمیان جڑنے والے تصفیے کے نظام پر عوامی تحقیق۔ یہ مضمون مفت دستیاب ہے، بغیر کسی پریمیم یا رجسٹریشن کے دروازے کے۔
Article overview
اجتماعی ذخائر شرح کنٹرول کی حمایت کر سکتے ہیں جبکہ فنڈنگ کی شرائط ادارے کے لحاظ سے مختلف ہوتی ہیں۔ PN اکتوبر کی تحقیق، رات بھر کی شرح کی تقسیم، خزانہ کی نقدی، ذخیرہ انتظام، اور تصفیے کے وقت کا جائزہ لیتا ہے تاکہ اگلی پابندیوں کی نشاندہی کی جا سکے جن پر نظر رکھنی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
4 shared topics, 1 shared asset, same research avenue.
ریپو واپس آ گیا ہے: دیر 2025 دیر 2019 کی طرح لگتا ہے
4 shared topics.
GENIUS ایکٹ اور اسٹیبل کوائن ریاست: کس طرح نجی ڈالر خزانے کی طلب کا انجن بن جاتے ہیں
GENIUS ایکٹ نے صرف "کریپٹو کو منظم" نہیں کیا۔ اس نے ایک نئے ادائیگی کے نظام کو باقاعدہ کیا جہاں نجی ڈالرز بڑھ سکتے ہیں—اور جہاں ریزرو کے قو…
3 shared topics.
ریپو کا استعمال دوبارہ بڑھ رہا ہے۔
رات بھر کے ریپو آپریشنز پچھلے چند ہفتوں میں سست روی سے مستقل کی طرف منتقل ہو گئے ہیں۔ یہ مضمون ریپو کے استعمال میں توسیع، یہ مختصر مدتی فنڈ…
3 shared topics.
10 سالہ ٹریژری پیٹرن اور ریپو آپریشنز کی واپسی
10 سالہ ٹریژری بار بار طویل سائیکل کی مزاحمت کے قریب رک گئی ہے جبکہ رات بھر کے ریپو آپریشن خاموشی سے کیو ٹی کے بعد واپس آ گئے ہیں۔ یہ تجزیہ…
3 shared topics.
منظم دباؤ: کیوں ریپو کی استحکام گہرے ضمانتی دباؤ کو چھپا رہا ہے
ریپو مارکیٹس منظم رہتی ہیں حالانکہ تصفیہ ناکام ہو جاتا ہے اور بینچ مارک کولیٹرل دباؤ ابھرتا ہے۔ یہ تجزیہ وضاحت کرتا ہے کہ کیوں مستحکم SOFR،…
3 shared topics.
BNY نے ایک AI-مذاکرہ کردہ خزانہ تجارت کو مارکیٹ-مائیکرواسٹرکچر کنٹرول ٹیسٹ میں تبدیل کر دیا۔
BNY نے یہ کہا اور مائیکروسافٹ نے AI ایجنٹس اور BNY کے ایجنٹک نیگوشییشن پروٹوکول کا استعمال کرتے ہوئے ایک صنعت میں پہلی بار امریکی خزانہ بل …
1 shared topic, 1 shared asset.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.