

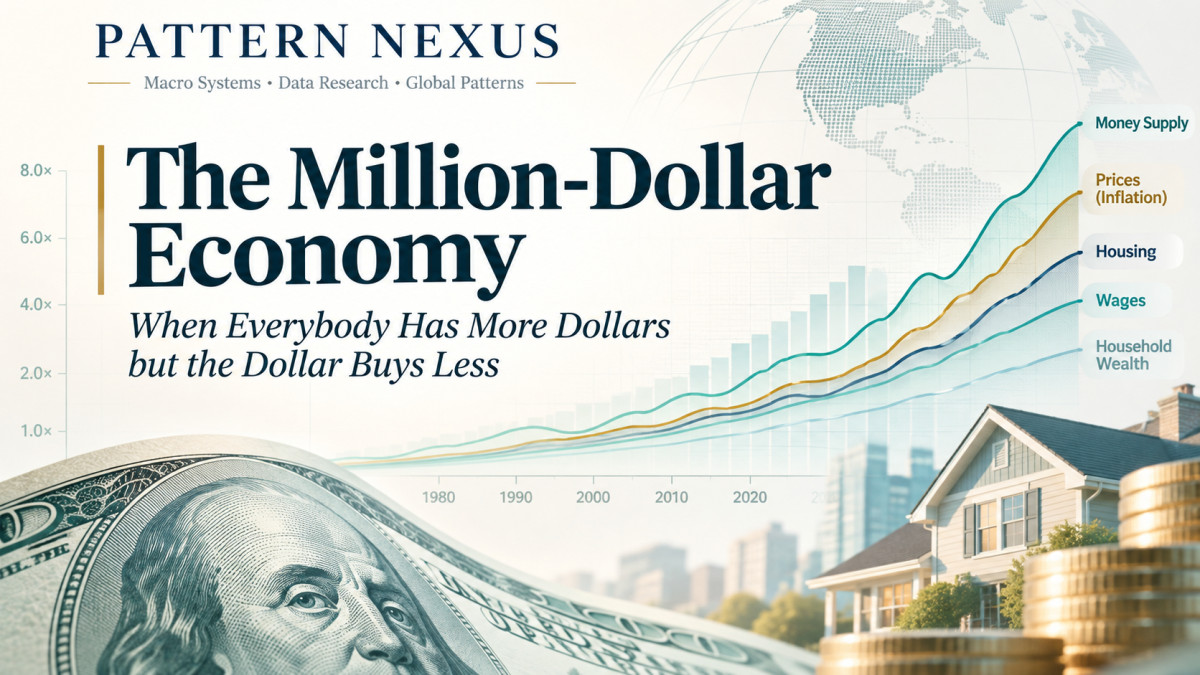
ملین ڈالر کی معیشت: جب ہر کسی کے پاس زیادہ ڈالر ہوں لیکن ڈالر کی خریداری کی طاقت کم ہو جائے۔
امریکی پیسے کی فراہمی 1980 کے بعد تقریباً پندرہ گنا بڑھ چکی ہے، جبکہ صارفین کی قیمتیں چار گنا ہو گئی ہیں۔ گھریلو دولت، تنخواہیں، رہائش، اور روزمرہ کے اخراجات بہت مختلف راستوں پر گامزن ہیں۔ تاریخی فیڈ…
In this article 24 sections
پیٹرن نیكسس • میکرو سسٹمز • طویل مدتی تحقیق
ملین ڈالر کی معیشت: جب ہر کسی کے پاس زیادہ ڈالر ہوں لیکن ڈالر کم خریدتا ہو
1980–2037 | پیسہ کی فراہمی، گھریلو دولت، تنخواہیں، رہائش، روزمرہ کی قیمتیں، اور اگلا عددی حد
کرسٹوفر گرینکے کی جانب سے | پیٹرن نیكسس | 1 نومبر، 2026 | تاریخی ڈیٹا ستمبر 2026 تک، 2025 SCF سروے، اور Q2 2026 گھریلو بیلنس شیٹس
میں کچھ ایسا عدد لگانے کی کوشش کر رہا ہوں جو نسلوں سے unfolding ہو رہا ہے۔ ہم ایسے حدوں کو عبور کرتے رہتے ہیں جو کبھی غیر معمولی رقم کی نمائندگی کرتی تھیں۔ ایک ملین ڈالر کبھی ایک ایسا عدد تھا جس کا تصور زیادہ تر گھروں کے لیے مشکل تھا۔ آج اوسط امریکی خاندان کے پاس پہلے ہی ایک ملین ڈالر سے زیادہ کی خالص دولت ہے، کاغذ پر۔ عام خاندان کے پاس نہیں ہے۔ دریں اثنا، تنخواہیں بڑی ہیں، گھر کی قیمتیں بڑی ہیں، گروسری کی رسیدیں بڑی ہیں، مالیاتی مجموعے بڑے ہیں، اور ہمارے مالیاتی نظام کی نمائندگی کردہ دولت سینکڑوں ٹریلین میں بڑھ گئی ہے۔
تو جب پوری معیشت کی مالیاتی اکائی بڑھ رہی ہو تو ایک ملین ڈالر کا کیا مطلب ہے؟ کیا ایک ملین ڈالر 2037 میں اتنا ہی عام ہو جائے گا جتنا کہ چھ ہندسوں والا گھر، $10,000 کی تنخواہ، یا ایک معمولی ریٹائرمنٹ اکاؤنٹ پہلے کی نسل کے لیے نظر آتا تھا؟ اور اگر یہ عددی اعداد بڑھتے رہیں، تو اس اضافے میں سے کتنا اضافی حقیقی خریداری کی طاقت کی نمائندگی کرتا ہے بجائے اس کے کہ مزید ڈالر اسی محدود وسائل کے لیے مختص کیے جائیں؟
میں نے تاریخی مالیاتی، تنخواہ، گھریلو بیلنس شیٹ، رہائش، اور صارف کی قیمتوں کے ڈیٹا کو ایک ہی ماڈل میں شامل کیا تاکہ ہم 1980 سے 2026 تک کی حقیقی ترقی کو دیکھ سکیں۔ صفحے کے نیچے موجود انٹرایکٹو ڈیش بورڈ اس حساب کو 2037 تک بڑھاتا ہے، صارف کی قیمتوں، اوسط خاندانی دولت، اور گھریلو آمدنی کے لیے الگ الگ ترقی کے مفروضات کے ساتھ۔ مستقبل کے اعداد و شمار منظرنامے ہیں، پیش گوئیاں نہیں۔ [1–14]
جلدی پڑھیں
- امریکہ کا M2 ستمبر 1980 میں تقریباً $1.57 ٹریلین سے بڑھ کر ستمبر 2026 میں $23.41 ٹریلین ہو گیا، جو تقریباً 14.9 گنا کا اضافہ ہے۔
- اسی ستمبر سے ستمبر کے دورانیے میں، CPI تقریباً 4.0 گنا بڑھ گیا۔ پیسہ کی مقدار میں اضافہ اور صارف کی مہنگائی ایک دوسرے کے متبادل نہیں تھے۔
- فیڈرل ریزرو کے گھریلو اور غیر منافع بخش خالص دولت تقریباً $11.44 ٹریلین سے Q2 2026 میں $195.87 ٹریلین تک بڑھ گئی، تقریباً 17.1 گنا۔
- 2025 کے صارفین کی مالیات کے سروے میں اوسط خاندانی خالص دولت تقریباً $1.24 ملین ہے لیکن اوسط خاندانی خالص دولت $215,900 ہے۔ عددی ملینئر اوسط پہلے ہی آ چکی ہے؛ اوسط نہیں آئی۔
- 2037 میں اوسط خاندانی خالص دولت کو تقریباً $216,000 سے بڑھا کر $1 ملین کرنے کے لیے تقریباً 13.6% سالانہ مرکب نمو کی ضرورت ہے بارہ سالوں کے لیے۔ یہ ایک مشکل منظرنامہ ہے، نہ کہ ایک بنیادی مفروضہ۔
مالیاتی اکائی میں تبدیلیاں جبکہ اعداد و شمار واقف نظر آتے ہیں
چالیس یا پچاس سال پہلے امریکیوں نے پیسے کے بارے میں جس طرح بات کی اس کے بارے میں سوچیں۔ ہزاروں نے بڑے ذاتی اخراجات کی وضاحت کی۔ دسیوں ہزاروں نے سالانہ آمدنی یا ایک گھر کی وضاحت کی۔ لاکھوں نے بڑی دولت کی نمائندگی کی۔ ایک ملین ڈالر ایک دور دراز حد تھی۔ اب گھر لاکھوں میں تجارت کرتے ہیں، ریٹائرمنٹ کے اکاؤنٹس سات ہندسوں تک پہنچ سکتے ہیں، کمپنیاں باقاعدگی سے کئی ارب ڈالر کی سرمایہ کاری کی رپورٹ کرتی ہیں، اور حکومت کا قرض، مالیاتی مارکیٹ کی سرمایہ کاری، اور گھریلو بیلنس شیٹس باقاعدگی سے ٹریلین میں ماپی جاتی ہیں۔
معیشت نے صرف بڑے قیمتوں پر مزید اسی طرح کے لین دین نہیں کیے ہیں۔ لوگوں کی تعداد، جسمانی سرمایہ کی مقدار، ٹیکنالوجی، پیداوری، کریڈٹ، جائیداد، مالی دعوے، اور مالی بنیادی ڈھانچہ سب بدل چکے ہیں۔ عددی اکائیاں اقتصادی ترقی، مہنگائی، کریڈٹ کی تخلیق، اثاثوں کی قیمتوں میں تبدیلی، بچت، اور مالی نظام میں تبدیلیوں کے مجموعے کی وجہ سے بڑھ گئی ہیں۔ ایک ہی ڈالر کا نشان مختلف اقتصادی اشیاء کی وضاحت کرنے کے لیے استعمال کیا جا رہا ہے۔
یہی مشکل ہے جب ہم ایک ایسے مستقبل کے بارے میں بات کرتے ہیں جس میں ہر کوئی ملینئر ہو۔ کیا ہم سالانہ تنخواہ میں ایک ملین ڈالر کا مطلب لیتے ہیں؟ بینک میں ایک ملین ڈالر کی جمع؟ مجموعی اثاثوں کی قیمت میں ایک ملین ڈالر؟ ذمہ داریوں کے منہا ہونے کے بعد ایک ملین؟ یا ایک معیشت کی اوسط دولت جو خاندانوں میں تقسیم کی گئی ہو؟ ہر ایک کا اپنا تاریخی ریکارڈ اور 2037 تک پہنچنے کا اپنا راستہ ہے۔
ایک عددی حد کے دو پہلو ہیں: کتنے ڈالر ہیں، اور وہ ڈالر حقیقی سامان، خدمات، کام، اور پیداواری اثاثوں کے مقابلے میں کیا قیمت رکھتے ہیں۔ اگر پہلا دوسرا سے بہت تیز بڑھتا ہے تو سرخی کا نمبر کم متاثر کن ہو سکتا ہے بغیر اس کے کہ آبادی تناسبی طور پر امیر ہو جائے۔
1.57 ٹریلین ڈالر سے 23.41 ٹریلین ڈالر تک M2 — اور 195.9 ٹریلین ڈالر کا گھریلو دولت
وسیع پیسے کے اسٹاک سے شروع کریں۔ فیڈرل ریزرو M2 ستمبر 1980 میں تقریباً 1.574 ٹریلین ڈالر تھا۔ ستمبر 2026 تک یہ تقریباً 23.414 ٹریلین ڈالر تک پہنچ گیا۔ یہ 1,388% کا اضافہ ہے، یا تقریباً 14.9 گنا اس کی ابتدائی سطح۔ اسی دوران سیزنلی ایڈجسٹڈ آل آئٹمز کنزیومر پرائس انڈیکس 83.9 سے بڑھ کر 336.298 تک پہنچ گیا، جو تقریباً چار گنا اضافہ ہے۔ [1, 4]
تمام سیریز کو ایک مشترکہ 1980 کی بنیاد پر رکھیں اور یہ انحراف نظر انداز کرنا مشکل ہے۔ چارٹ میں، ہر لائن 100 سے شروع ہوتی ہے۔ 2026 تک M2 لائن تقریباً 1,488 تک پہنچ جاتی ہے جبکہ عمومی کنزیومر پرائس لائن تقریباً 401 تک پہنچ جاتی ہے۔ نئے گھر کی قیمتیں اور تنخواہیں ان راستوں کے درمیان الگ الگ مقامات پر ہیں۔ یہ اس بات کا ثبوت نہیں ہے کہ M2 کا ہر اضافی ڈالر مہنگائی کا باعث بنا۔ یہ اس بات کا ثبوت ہے کہ پیسے کی وسیع مقدار اور وہ قیمتیں جو امریکی ادا کرتے ہیں، بہت مختلف چیزوں کی پیمائش کر رہی ہیں۔
| پیمائش | 1980 | 2026 | نومینل ضرب |
|---|---|---|---|
| M2 پیسے کا اسٹاک | $1.574T | $23.414T | 14.9× |
| گھریلو اور غیر منافع بخش خالص دولت | $11.44T (Q3) | $195.87T (Q2) | 17.1× |
| CPI-U، تمام آئٹمز | 83.9 | 336.298 | 4.0× |
| پیداوار/غیر نگرانی کی گھنٹہ وار آمدنی | $6.95 | $32.60 | 4.7× |
| نئے گھر کی فروخت کی اوسط قیمت | $64,900 | $393,300 | 6.1× |
فیڈرل ریزرو مالیاتی اکاؤنٹس ایک اور آزاد زاویہ پیش کرتے ہیں۔ گھروں اور غیر منافع بخش تنظیموں کی کل خالص دولت تقریباً $11.44 ٹریلین سے Q2 2026 تک تقریباً $195.87 ٹریلین تک بڑھ گئی۔ یہ آخری رقم مالی اور غیر مالی اثاثوں کو کم قرض کے ساتھ شامل کرتی ہے، اور غیر منافع بخش تنظیموں کے ساتھ ساتھ گھروں کا احاطہ کرتی ہے۔ سرکاری اجراء رپورٹ کرتا ہے کہ یہ مجموعہ صرف 2026 کے دوسرے سہ ماہی میں $12.8 ٹریلین بڑھ گیا، جس میں کارپوریٹ ایکویٹی کی قدر میں اضافہ زیادہ تر اضافہ کی وضاحت کرتا ہے۔ یہ بیلنس شیٹ اور کیش رجسٹر کے درمیان فرق ہے: شیئرز کی تخمینی مارکیٹ ویلیو میں اضافہ مجموعی خالص دولت کو بڑھا سکتا ہے بغیر کسی کے $12.8 ٹریلین بینک نوٹ چھاپے یا اس رقم کو چیکنگ اکاؤنٹس میں منتقل کیے۔ [2, 3]
در حقیقت، $195.9 ٹریلین گھریلو شعبے کی خالص دولت کی رقم M2 کے سائز سے آٹھ گنا زیادہ ہے۔ اس میں کوئی تضاد نہیں ہے۔ ایک سیریز منتخب مائع پیسے کے دعووں کا بقایا اسٹاک ہے؛ دوسری گھریلو اور غیر منافع بخش بیلنس شیٹس پر موجود ہر چیز کی تخمینی خالص قیمت ہے جب واجبات کو کم کیا جائے۔ انہیں برابر ہونے کی ضرورت نہیں ہے، اور انہیں اس طرح نہیں سمجھا جا سکتا کہ ایک کو دوسرے میں تقسیم کیا جا سکے تاکہ اوسط اکاؤنٹ بیلنس پیدا کیا جا سکے۔
تنخواہ بڑھتی جا رہی ہے۔ سوال یہ ہے کہ تنخواہ کیا خریدتی ہے۔
پرائیویٹ سیکٹر میں پیداوار اور غیر نگرانی کے ملازمین کے درمیان اوسط گھنٹہ وار آمدنی ستمبر 1980 میں $6.95 سے بڑھ کر ستمبر 2026 میں $32.60 ہو گئی۔ یہ چھیالیس سالوں میں 4.7 گنا کا نومینل اضافہ ہے۔ عمومی کنزیومر قیمتیں اسی تاریخوں کے دوران تقریباً چار گنا بڑھ گئیں، جس کا مطلب ہے کہ یہ خاص تنخواہ کا پیمانہ مجموعی CPI ٹوکری کے مقابلے میں کچھ خریداری کی طاقت حاصل کر گیا ہے۔ یہ ضروری نہیں کہ ہر کارکن یا ہر نسل اسی حد تک بہتر ہو گئی ہو۔ پیشہ، عمر، تعلیم، رہائش کی ملکیت، علاقہ، کام کے اوقات، صحت کے اخراجات، ٹیکس، اور اثاثوں کی ملکیت سب اصل گھریلو نتیجے کو تبدیل کرتے ہیں۔ [4, 5]
اور ایک گھنٹہ وار آمدنی کا اوسط گھریلو آمدنی کے اسی اعداد و شمار کے برابر نہیں ہے۔ ایک گھر میں ایک کارکن یا متعدد کارکن ہو سکتے ہیں۔ یہ منتقلی کی ادائیگیاں، کاروباری آمدنی، منافع، یا کرایہ حاصل کر سکتا ہے۔ کچھ بالغ جز وقتی کام کرتے ہیں۔ آمدنی ان لوگوں کی عکاسی کرتی ہے جو ایک مخصوص پے رول حصے میں ملازم ہیں؛ اوسط گھریلو آمدنی ایک گھریلو آمدنی کی تقسیم کی عکاسی کرتی ہے۔ میں انہیں ایک اختراعی 'اوسط تنخواہ' میں ملانا نہیں چاہتا صرف اس وجہ سے کہ دونوں کا اختتام ایک ڈالر کے نشان پر ہوتا ہے۔
تازہ ترین مردم شماری کی تعداد 2025 میں اوسط گھریلو آمدنی کو $87,460 پر رکھتی ہے۔ یہ پچھلی نسلوں کے مقابلے میں ایک بڑا نومینل نمبر ہے، لیکن زندگی کے معیار کے لیے صحیح امتحان یہ ہے کہ یہ ان چیزوں، خدمات، رہائش، قرض کی ادائیگی، اور مالی تحفظ کے ساتھ کس طرح تعلق رکھتا ہے جن کی یہ ڈالر حمایت کر سکتے ہیں۔ ایک بڑھتی ہوئی آمدنی کی رقم پناہ، انشورنس، گاڑی کے اخراجات، اور سود کے اخراجات میں دباؤ کے ساتھ ساتھ موجود ہو سکتی ہے۔ [10, 11]
تاریخی موازنہ کے لیے، ایک گھنٹہ وار تنخواہ ہمیں ایک مفید اکائی فراہم کرتی ہے جو صفحے کے درمیان میں اپنی تعریف نہیں بدلتی: ایک آئٹم خریدنے کے لیے کتنے منٹ کی محنت کی ضرورت ہے؟ یہ ہر تقسیم کے مسئلے کو حل نہیں کرتا، لیکن یہ بحث کو قیمتوں کے ٹیگ پر انفرادی طور پر انحصار کرنے سے روکتا ہے۔
دودھ، پٹرول، روٹی، اور گھر: لیبر کے یونٹ کا موازنہ
سفید روٹی کے ایک loaf سے شروع کریں۔ BLS کا اوسط ستمبر 1980 میں فی پاؤنڈ 51.1 سینٹ تھا۔ ستمبر 2026 میں یہ تقریباً $1.83 تھا۔ یہ تقریباً 3.6 گنا پرانی قیمت ہے۔ ستمبر 1980 میں ایک گیلن پٹرول کا اوسط تقریباً $1.26 تھا، جبکہ ستمبر 2026 میں یہ تقریباً $4.48 تھا، جو بھی تقریباً 3.6 گنا زیادہ ہے۔ مکمل دودھ ایک مختلف ڈیٹا کا مسئلہ ہے: مسلسل گیلن سیریز 1995 میں شروع ہوتی ہے، جب یہ ستمبر میں تقریباً $2.46 پر تھی۔ ستمبر 2026 میں یہ $4.11 تھی۔ میں اس سیریز کو ایک فرضی 1980 کی گیلن قیمت نہیں دیتا جو اس یونٹ میں مستقل طور پر جمع نہیں کی گئی۔ [6–8]
اب درکار محنت کا موازنہ کریں۔ روٹی کی قیمت 1980 میں ماپے گئے گھنٹہ وار تنخواہ کے تقریباً 4.4 منٹ تھی، جبکہ 2026 میں یہ 3.4 منٹ تھی۔ پٹرول کی قیمت 1980 میں ایک گیلن کے لیے تقریباً 10.9 منٹ کی گھنٹہ وار تنخواہ کی ضرورت تھی، جبکہ 2026 میں یہ 8.2 منٹ تھی۔ یہ خاص اشیاء منتخب کردہ تنخواہ کی پیمائش کے مقابلے میں پورے عرصے کے دوران کم مہنگی ہو گئیں حالانکہ قیمتیں زیادہ تھیں۔ یہی وجہ ہے کہ عددی موازنہ اور حقیقی موازنہ کو ایک ساتھ پیش کرنا ضروری ہے۔
رہائش ایک مختلف کہانی سناتی ہے۔ نئے گھروں کی اوسط فروخت کی قیمتیں Q3 1980 میں تقریباً $64,900 سے بڑھ کر Q3 2026 میں $393,300 ہو گئیں۔ ان فروخت کی قیمتوں کو اسی آمدنی کی سیریز سے تقسیم کرنے پر 1980 میں 9,338 کام کے گھنٹے اور 2026 میں تقریباً 12,064 گھنٹے ملتے ہیں۔ یہ منتخب کردہ گھنٹہ وار تنخواہ پر تقریباً 29% زیادہ محنت کے گھنٹے ہیں۔ یہ رہن کی ادائیگی کی قابلیت کے تناسب نہیں ہیں اور فروخت ہونے والے گھر ایک ہی سائز، مقام، یا معیار میں نہیں ہیں۔ لیکن یہ ایک اہم فرق کی نشاندہی کرتا ہے: نئے گھر کی اوسط قیمت اس تنخواہ کی سیریز سے زیادہ تیزی سے بڑھی ہے۔ [5, 9]
| آئٹم | 1980 / پہلی قابل موازنہ مشاہدہ | ستمبر 2026 | محنت کی ضرورت، پہلی → تازہ ترین |
|---|---|---|---|
| سفید روٹی، ایک پاؤنڈ | $0.51 (1980) | $1.83 | 4.4 منٹ → 3.4 منٹ |
| باقاعدہ پٹرول، ایک گیلن | $1.26 (1980) | $4.48 | 10.9 منٹ → 8.2 منٹ |
| نئے فروخت ہونے والے گھر، اوسط | $64,900 (Q3 1980) | $393,300 (Q3 2026) | 9,338 گھنٹے → 12,064 گھنٹے |
| پوری دودھ، ایک گیلن | $2.46 (ستمبر 1995) | $4.11 | 1995 کی تنخواہ کے بغیر براہ راست موازنہ نہیں کیا جا سکتا |
ریٹیل قیمت کے اعداد و شمار مستقل معیار کی قیمت کے اشاریے نہیں ہیں۔ پیکیج کی تشکیل، اسٹور کا انتخاب، جغرافیہ، مصنوعات کی خصوصیات، اور خریداری کی عادات طویل عرصے میں تبدیل ہوتی ہیں، یہی وجہ ہے کہ BLS ریٹیل خریداری کی طاقت میں سخت تبدیلیوں کے لیے زمرہ قیمت کے اشاریے کی سفارش کرتا ہے۔ یہاں اوسط قیمت کے مشاہدات جان بوجھ کر ٹھوس مثالیں ہیں نہ کہ مکمل افراط زر کے اشاریے کا متبادل۔
$10,000 کا سوال: $1 ملین بننے کے لیے کیا کرنا ہوگا؟
مستقبل کی وضاحت کرنے کا ایک طریقہ یہ ہے کہ کہا جائے کہ 2037 میں $1 ملین کا احساس 1980 میں $10,000 جیسا ہو سکتا ہے۔ یہ موازنہ عددی اعداد کی نفسیاتی تبدیلی کو پکڑتا ہے، لیکن CPI کی ریاضی یہ ظاہر کرتی ہے کہ اسے خریداری کی طاقت کے برابر کے طور پر لفظی طور پر نہیں سمجھا جا سکتا۔
ایک ایسی اشیاء اور خدمات کی ٹوکری لیں جن کی قیمت ستمبر 1980 میں $10,000 تھی۔ ستمبر 2026 کے موسم کے مطابق ایڈجسٹ کردہ CPI پر، ایک مساوی عمومی ٹوکری کی قیمت تقریباً $40,100 ہوگی۔ اگر قیمت کی سطح پھر گیارہ مزید سالوں کے لیے سالانہ 2.5% بڑھی، تو وہ ٹوکری 2037 میں تقریباً $52,600 کی قیمت میں ہوگی۔ 1980 میں $10,000 کو 2037 میں $1 ملین کے مساوی بنانے کے لیے عمومی قیمت کی سطح میں 100 گنا اضافہ درکار ہوگا، جو کہ پچپن سالوں میں تقریباً 8.4% سالانہ مرکب افراط زر ہے۔ یہ 1980 سے 2026 تک مشاہدہ کردہ قیمت کی سطح کی ترقی سے نمایاں طور پر تیز ہے اور مستقبل کے CPI کے بنیادی منظرنامے سے بہت اوپر ہے۔ [4]
جہاں ملین ڈالر کا فریمنگ مفید ہوتا ہے وہ صرف صارفین کی افراط زر نہیں ہے۔ یہ اثاثوں اور بیلنس شیٹس کا بڑھتا ہوا عددی پیمانہ ہے۔ ایک خاندان کے پاس سات ہندسوں کی مارکیٹ ویلیو والا گھر ہو سکتا ہے اور ان کے پاس نسبتاً کم خرچ کرنے کی آمدنی ہو سکتی ہے۔ ایک پنشن کا دعویٰ یا اسٹاک کی حیثیت خوراک کی قیمت سے کہیں زیادہ بڑھ سکتی ہے۔ ایک بڑی سرخی کا اثاثہ کی قیمت بھی قرض سے متوازن ہو سکتی ہے۔ یہ تینوں حقیقتیں ایک ہی وقت میں موجود ہو سکتی ہیں۔
اس لیے، میں عددی آمدنی، خالص دولت، نقد بیلنس، اثاثوں کی قیمتیں، اجتماعی پیسہ، اور حقیقی خریداری کی طاقت کو الگ کرتا ہوں۔ اس علیحدگی کے بغیر، آپ ایک ہی ڈالر کی مقدار سے کوئی بھی نتیجہ نکال سکتے ہیں۔
اوسط امریکی خاندان پہلے ہی کاغذ پر ایک ملینئر ہے
اوسط خالص دولت اثاثے منفی قرض ہے، نہ کہ $1.24 ملین کسی بینک اکاؤنٹ میں۔ اس میں ایک رہائش، ریٹائرمنٹ کی بچت، ایک کاروبار، سرمایہ کاری کی ہولڈنگ، اور دیگر جائیداد شامل ہو سکتی ہے۔ کچھ خاندانوں کے پاس بڑے اثاثے ہوتے ہیں اور معمولی مائع ذخائر ہوتے ہیں۔ دوسرے خاندانوں کی تنخواہیں زیادہ ہوتی ہیں لیکن ان کے پاس نسبتاً کم دولت جمع ہوتی ہے۔ یہ 'ہر ایک کے پاس ایک ملین ڈالر ہیں' کے تصور کو حیرت انگیز طور پر غلط سمجھنے کے لیے آسان بنا دیتا ہے۔
تاریخی SCF پر مبنی عددی جدولیں 1989 میں اوسط خالص دولت تقریباً $189,000 اور 2025 میں تقریباً $1.23 ملین دکھاتی ہیں، جبکہ اوسط تقریباً $47,000 سے $216,000 تک منتقل ہوتی ہے۔ یہ نسلوں کے درمیان ایک نمایاں عددی دوبارہ قیمت گذاری ہے، لیکن زیادہ تر گھرانوں نے اس اضافے کا ایک ہی حصہ نہیں لیا۔ اثاثوں کی قیمتوں میں اضافہ موجودہ ملکیت کو غیر متناسب طور پر انعام دیتا ہے۔ وہ خاندان جو کئی دہائیوں پہلے گھر خریدا یا ایکوئٹی جمع کی، دوبارہ قیمت گذاری میں شامل ہوئے۔ ایک نوجوان خاندان جو بعد میں خریدتا ہے، ان قیمتوں کا سامنا ایک داخلہ قیمت کے طور پر کرتا ہے۔ [13, 14]
صورتحال اس وقت اور بھی دلچسپ ہو جاتی ہے جب وسیع تر فیڈرل ریزرو گھریلو بیلنس شیٹ سیریز پر غور کیا جائے۔ Q2 2026 تک، تقریباً $196 ٹریلین کی خالص دولت گھریلو اور غیر منافع بخش شعبے کے لیے مختص کی گئی تھی، لیکن عام خاندان نے اوسط کا ایک حصہ ہی رکھا۔ مجموعی دولت ایک شرح سے بڑھتی ہے، اوسط پوری تقسیم کا جواب دیتی ہے، اور میڈین خاندان کے وسط نقطے کو ٹریس کرتی ہے۔ مجموعی اثاثوں کی ایک بڑی قیمت میں اضافہ میڈین دولت میں اسی طرح کے اضافے کی ضمانت نہیں دیتا۔
پیٹرن نیکسس انٹرایکٹو ڈیش بورڈ: 1980–2037
نیچے دیا گیا لائیو ماڈل تاریخی مالیاتی اسٹاک، صارف قیمت کی سطح، منتخب تنخواہیں، نئی گھروں کی قیمتیں، روٹی، اور گھریلو دولت کو موازنہ چارٹس پر رکھتا ہے۔ یہ صارف افراط زر، میڈین خاندانی خالص دولت کی ترقی، اور میڈین گھریلو آمدنی کی ترقی کو آزادانہ طور پر ایڈجسٹ کرنے کی بھی اجازت دیتا ہے۔ تاریخی مشاہدات تازہ ترین سرکاری سیریز کی تاریخوں پر رک جاتی ہیں؛ اس نقطے کے بعد سب کچھ مرکب ترقی کی ریاضی ہے۔ ایک سلائیڈر تبدیل کریں اور ماڈل فوراً دوبارہ حساب کرتا ہے۔ پورا ڈیش بورڈ خود مختار ہے اور ذاتی ڈیٹا بھیجتا نہیں ہے یا کسی بیرونی چارٹنگ سروس کی ضرورت نہیں ہے۔
ڈیٹا کٹ: 1 نومبر 2026۔ ستمبر 2026 سے ماہانہ مشاہدات؛ نئی گھروں کی قیمتیں Q3 2026 تک؛ گھریلو اور غیر منافع بخش بیلنس شیٹس Q2 2026 تک؛ میڈین گھریلو آمدنی اور صارف مالیات کا سروے 2025 سے۔ 2037 کے نتائج مشروط منظرنامے ہیں، ممکنہ واپسی کے تخمینے نہیں۔
2037: ایک ملین ڈالر کی معیشت کے لیے تین مختلف راستے
اب مستقبل کو سنجیدگی سے لیں بغیر جواب کا اندازہ لگائے۔ 2037 کی تاریخ 2026 کے بعد گیارہ سال ہے، لیکن 2025 کے خاندانی دولت اور گھریلو آمدنی کے سروے کی بنیادوں کے بعد بارہ سال ہے۔ یہ ایک سال کا فرق مرکب میں اہمیت رکھتا ہے۔ بغیر کسی وضاحت کے 'ملین ڈالر کی معیشت' کی پیش گوئی کے بجائے، ماڈل پوچھتا ہے کہ ہر نتیجے کے لیے درحقیقت کون سی سالانہ ترقی کی شرح ضروری ہے۔
راستہ A — نامیاتی قیمتیں اور تنخواہیں بڑھتی ہیں؛ میڈین دولت اب بھی $1 ملین سے کم ہے
2026 کی بنیاد سے 2.5% سالانہ صارف افراط زر پر، ایک $4.11 گیلن مکمل دودھ ریاضی کے لحاظ سے 2037 میں تقریباً $5.39 بن جائے گا۔ ایک $32.60 فی گھنٹہ تنخواہ جو سالانہ 3% کی شرح سے بڑھتی ہے تقریباً $45.13 بن جاتی ہے۔ 2025 کے سروے سے 3% سالانہ بڑھنے والی میڈین خاندانی خالص دولت $215,900 تقریباً $308,000 بن جاتی ہے۔ ڈالر کی یہ تمام مقداریں بڑی ہیں، لیکن عام خاندان ملین ڈالر کی حد کے قریب بھی نہیں ہے۔
راستہ B — اثاثوں کی قیمتیں تنخواہوں سے تیز رفتار بڑھتی ہیں
2025 سے 2037 تک 8% نامیاتی میڈین خالص دولت کی سالانہ ترقی پر، میڈین تقریباً $544,000 تک بڑھتا ہے۔ یہ خاندانی دولت میں ایک بہت بڑا نامیاتی اضافہ ہے، لیکن پھر بھی سات ہندسوں کے نشان کے نصف سے زیادہ ہے۔ میڈین گھریلو آمدنی میں 5% سالانہ ترقی پر، 2025 کی مردم شماری کی بنیاد $87,460 تقریباً $157,000 بن جاتی ہے 2037 تک۔ یہ دونوں مفروضے مختلف اقتصادی چینلز کی وضاحت کرتے ہیں؛ ماڈل خاموشی سے تنخواہوں کو گھروں اور سرمایہ کاری کے پورٹ فولیوز کی طرح بڑھنے پر مجبور نہیں کرتا۔
راستہ C — میڈین خاندان $1 ملین تک پہنچتا ہے
میڈین کو 2025 میں تقریباً $215,900 سے 2037 تک $1 ملین تک منتقل کرنے کے لیے تقریباً 13.6% نامیاتی سالانہ مرکب ترقی کی ضرورت ہوگی بارہ مسلسل سالوں کے لیے۔ متبادل کے طور پر، اسی مدت میں میڈین سالانہ گھریلو آمدنی کو $87,460 سے $1 ملین تک پہنچانے کے لیے تقریباً 22.5% سالانہ مرکب ترقی کی ضرورت ہوگی۔ یہ دونوں بنیادی طور پر مختلف تجاویز ہیں۔ پہلی ایک جارحانہ اثاثہ بیلنس شیٹ منظرنامہ ہے؛ دوسرا ایک غیر معمولی طویل مدتی آمدنی کی تبدیلی ہوگی۔ یہ دونوں صرف اس لیے نہیں ہوتے کہ M2 پچھلے چھالیس سالوں میں بڑھ گیا ہے۔
| میٹرک | تازہ ترین مشاہدہ کردہ بنیاد | مفروضہ | 2037 منظرنامہ |
|---|---|---|---|
| 1980 $10k خریداری کی طاقت کے مساوی | $40,100 (2026 CPI) | سالانہ 2.5% CPI (11 سال) | ~$52,600 |
| مکمل دودھ فی گیلن | $4.11 (2026) | سالانہ 2.5% (11 سال) | ~$5.39 |
| فی گھنٹہ آمدنی کا پیمانہ | $32.60 (2026) | سالانہ 3% (11 سال) | ~$45.13 |
| میڈین گھریلو آمدنی | $87,460 (2025) | سالانہ 5% (12 سال) | ~$157,100 |
| میڈین خاندانی خالص دولت | $215,900 (2025) | سالانہ 8% (12 سال) | ~$543,700 |
| میڈین خاندانی خالص دولت | $215,900 (2025) | سالانہ 13.6% (12 سال) | ~$1,000,000 |
| M2 مالیاتی اسٹاک | $23.41T (2026) | سالانہ 5% (11 سال) | ~$40.0T |
اوپر دی گئی فیصد کی قیمتیں الگ الگ متغیرات پر میکانکی طور پر لاگو کی گئی ہیں؛ یہ ایک مشترکہ پیش گوئی نہیں ہیں۔ ایک حقیقی معیشت میں راستے آپس میں تعامل کریں گے۔ ایک مستقل افراط زر کا جھٹکا تنخواہ کی بات چیت، اثاثوں کی ڈسکاؤنٹ کی شرح، قرض کی خدمت، کریڈٹ کی طلب، اور پالیسی کے ردعمل کو تبدیل کر سکتا ہے۔ ایک پیداواری جھٹکا حقیقی پیداوار کو بغیر کسی موازنہ صارف افراط زر کے بڑھا سکتا ہے۔ ایک کریڈٹ کی کمی اثاثوں کی قیمتوں کو نیچے کھینچ سکتی ہے جبکہ M2 تاریخی طور پر بڑا رہتا ہے۔ یہ نتائج ایک دوسرے کے متبادل نہیں ہیں۔
ڈالر کے نظام کی توسیع کیسے ہوتی ہے بغیر ہر چیز کے ایک ساتھ بڑھنے کے
جدید پیسہ زیادہ تر بیلنس شیٹس پر دعووں کے طور پر ریکارڈ کیا جاتا ہے۔ جب کوئی تجارتی بینک نیا قرض دیتا ہے اور قرض لینے والے کے ڈپازٹ اکاؤنٹ میں کریڈٹ کرتا ہے، تو یہ عام طور پر ایک ڈپازٹ تخلیق کرتا ہے جو ایک قرض کے اثاثے سے ملتا ہے۔ یہ ڈپازٹ پھر ادائیگیوں، تصفیے، اور مالیاتی مارکیٹوں کے ذریعے منتقل ہو سکتا ہے۔ بینکنگ نظام قرضوں کی ادائیگی پر ڈپازٹ پیسے کو بھی ختم کرتا ہے۔ مرکزی بینک کی کارروائیاں، بینک کے ذخائر کی فراہمی، خزانے کا اجراء، مالیاتی خرچ، غیر بینک مالیاتی لین دین، اور عوام کی پورٹ فولیو کی ترجیحات سبھی مالیاتی مجموعوں کی ترکیب یا مقدار کو تبدیل کر سکتے ہیں۔ M2 صرف اس ڈھانچے میں ایک کھڑکی ہے۔
نتائج یکساں نہیں آتے۔ موجودہ جائیداد خریدنے کے لیے استعمال ہونے والا نیا قرض اثاثوں کی قیمتوں کو زیادہ براہ راست بڑھا سکتا ہے بجائے اس کے کہ یہ جسمانی گھروں کی فراہمی کو بڑھائے۔ مالیاتی منتقلیاں گھریلو خرچ کی حمایت کر سکتی ہیں۔ ٹیکنالوجی سے چلنے والی پیداوری میں بہتری پیداوار کو بڑھا سکتی ہے اور یونٹ کی پیداوار کی لاگت کو کم کر سکتی ہے۔ تیل کی رکاوٹ قیمتوں کو بڑھا سکتی ہے یہاں تک کہ وسیع مالیاتی تیز رفتاری کے بغیر بھی۔ سرمایہ کار ایکویٹیز کی قیمتوں کو دوبارہ مقرر کر سکتے ہیں کیونکہ متوقع مستقبل کی آمدنی میں تبدیلی آتی ہے، نہ کہ اس وجہ سے کہ گھروں کے پاس اچانک اضافی چیکنگ اکاؤنٹ بیلنس ہیں۔
اسی لیے پیسہ کا اسٹاک اور گھریلو خالص دولت تنخواہوں اور روزمرہ کی اشیاء سے بہت مختلف شرحوں پر بڑھ سکتی ہیں۔ ایک ہی ڈالر سال کے دوران بہت سے لین دین کے ذریعے گردش کر سکتا ہے، لیکن مالیاتی اثاثوں کی قیمتیں سرمایہ کاری کی توقعات اور مستقبل کے نقد بہاؤ پر دعوے کی نمائندگی کرتی ہیں، نہ کہ کہیں ذخیرہ کردہ ڈالر کی گنتی۔ لیکویڈیٹی کی حالتیں اہم ہیں۔ ضمانت کی قیمتیں اہم ہیں۔ سود کی شرحیں اور ڈسکاؤنٹ کی شرحیں اہم ہیں۔ ملکیت کی توجہ اہم ہے۔ ان میں سے کوئی بھی طریقہ یہ ضمانت نہیں دیتا کہ M2 کی ترقی تناسبی طور پر CPI کی افراط زر میں تبدیل ہو جائے گی۔
ہمارا مالیاتی زبان ان تفریقوں کو 'پیسہ' کے لفظ میں سمیٹنے کا رجحان رکھتا ہے۔ یہ دنیا کو ایسا دکھاتا ہے جیسے یہ امیر ہو رہی ہے کیونکہ اس کے ساتھ منسلک اعداد و شمار بڑے ہو رہے ہیں۔ حقیقت میں، ایک اعلیٰ عددی قیمت حقیقی سرمایہ کی جمع، افراط زر، متوقع منافع میں تبدیلی، کمیابی، بیعانہ، یا ان پانچوں کا کوئی مجموعہ کی نمائندگی کر سکتی ہے۔ 2037 کو سمجھنے کے لیے، ہمیں یہ دیکھنا ہوگا کہ کون سا مجموعہ غالب ہے۔
PN Lens: عددی مقداروں کا پیچھا کریں، سنگ میلوں کا نہیں
معیشت کئی دہائیوں سے بڑے عددی مقداروں کی طرف بڑھ رہی ہے۔ ہمارے مجموعی مالی بیلنس اور اثاثوں کی قیمتیں اس طرح جاری رہ سکتی ہیں۔ یہ کہ آیا اوسط خاندان اگلے گیارہ سالوں میں ایک ملینر بن جاتا ہے ایک الگ تجرباتی دعویٰ ہے، جس کے لیے سرخی کے اوسط کے مقابلے میں بہت زیادہ تیز ترقی کی ضرورت ہے۔
میں پانچ اقدامات کو ایک ساتھ پیچھا کروں گا: (1) M2 اور وسیع تر قرض کی ترقی؛ (2) Z.1 اکاؤنٹس میں گھریلو شعبے کی خالص دولت؛ (3) اوسط سے درمیانی خاندان کی خالص دولت کا تناسب؛ (4) حقیقی تنخواہیں اور درمیانی آمدنی، صرف عددی تنخواہوں کے بجائے؛ اور (5) گھر یا اشیاء کی ٹوکری کی قیمت کام کے گھنٹوں میں۔ ایک عدد کا بڑھنا یہ نہیں بتاتا کہ آیا آبادی خریداری کی طاقت جمع کر رہی ہے۔
اگر اثاثوں کی قیمتیں تیزی سے بڑھتی ہیں جبکہ تنخواہیں اور درمیانی دولت پیچھے رہ جاتی ہیں، تو مجموعی معیشت کاغذ پر امیر ہو جاتی ہے لیکن ملکیت تک رسائی خراب ہو سکتی ہے۔ اگر تنخواہیں اور پیداوری گھریلو اخراجات سے تیز بڑھتے ہیں، تو عددی ڈالر کی قیمتوں کی اسی توسیع کے ساتھ حقیقی ترقی ہو سکتی ہے۔ اگر پیسہ بڑھتا ہے، اثاثوں کی مارکیٹیں بڑھتی ہیں، اور CPI نسبتاً کم رہتا ہے، تو تقسیم کا اثر کافی ہو سکتا ہے یہاں تک کہ وسیع صارفین کی افراط زر پیچھے رہ جائے۔
تو ایک ملین ڈالر کی معیشت پہلے ہی یہاں ہے ایک بہت مخصوص شماریاتی معنی میں: اوسط خاندان کی خالص دولت سات اعداد میں داخل ہو چکی ہے۔ 2037 تک اس حد کو درمیانی تک بڑھانا ایک حسابی منظر نامہ کے طور پر ممکن ہے، لیکن اس کے لیے غیر معمولی مستقل عددی ترقی کی ضرورت ہے اور یہ خود بخود زندگی کے معیار میں موازنہ بہتری کا مطلب نہیں ہوگا۔ حقیقی سوال یہ نہیں ہے کہ آیا ہم بڑے اعداد استعمال کریں گے۔ یہ ہے کہ ان اعداد کے پیچھے کون اثاثے رکھے گا، ان میں خریدنے کے لیے کتنی محنت درکار ہوگی، اور توسیع کا کتنا حصہ خریداری کی طاقت کے حساب سے بچ جائے گا۔
عمومی سوالات
کیا اوسط امریکی کے پاس پہلے ہی ایک ملین ڈالر ہیں؟
2025 کے فیڈرل ریزرو سروے آف کنزیومر فنانس کے مطابق اوسط خاندان کی خالص دولت تقریباً $1.24 ملین ہے۔ درمیانی تقریباً $216,000 ہے۔ اوسطیں اعلیٰ دولت والے خاندانوں کی وجہ سے بڑھتی ہیں۔ خالص دولت میں اثاثے شامل ہیں کم قرض؛ یہ خرچ کرنے کے قابل نقد نہیں ہے۔
کیا M2 میں 15 گنا توسیع کا مطلب ہے کہ قیمتیں 15 گنا زیادہ ہونی چاہئیں؟
نہیں۔ M2 منتخب مائع مالی دعووں کی پیمائش کرتا ہے۔ قیمتیں طلب، پیداوار، توقعات، قرض، رفتار، درآمدات، فراہمی کی پابندیاں، مالی حالات، اور سرگرمی کے مرکب کے جواب میں ہوتی ہیں۔ CPI ستمبر 1980–ستمبر 2026 کے موازنہ میں تقریباً چار گنا بڑھ گئی۔
1980 سے $10,000 کی افراط زر کے مطابق قیمت کیا ہے؟
ستمبر 2026 میں موسم کے لحاظ سے ایڈجسٹ CPI سیریز کا استعمال کرتے ہوئے تقریباً $40,100۔ 2037 تک فرضی 2.5% سالانہ افراط زر کے ساتھ، یہ تقریباً $52,600 ہے۔ یہ $1 ملین نہیں ہے۔
2037 تک درمیانی دولت کے $1 ملین تک پہنچنے کے لیے کس سالانہ ترقی کی ضرورت ہے؟
2025 کے درمیانی خاندان کی خالص دولت کی بنیاد سے تقریباً 13.6% سالانہ مرکب۔ یہ ایک حد کا حساب ہے، اس کی ممکنہ حیثیت کا تخمینہ نہیں۔
ایک ہی تجزیے میں اوسط خوردہ قیمتوں اور CPI انڈیکس کا استعمال کیوں کریں؟
BLS کی اشیاء کی قیمتیں حقیقی ڈالر کی مقدار دکھاتی ہیں جنہیں قارئین پہچانتے ہیں۔ CPI وسیع، معیار کے لحاظ سے ایڈجسٹ کردہ صارفین کی ٹوکری کی قیمت میں تبدیلی کی پیمائش کے لیے زیادہ موزوں ہے۔ دونوں مفید ہیں، لیکن وہ مختلف سوالات کے جواب دیتے ہیں۔
کیا انٹرایکٹو ماڈل نئے حکومتی اعلانات کے ساتھ خود بخود اپ ڈیٹ ہوتا ہے؟
نہیں۔ یہ پہلی ایڈیشن 1 نومبر 2026 کی تاریخ کا ایک مستند، دستاویزی تاریخی منظر نامہ ہے۔ سلائیڈر ایڈجسٹمنٹ براؤزر میں 2037 کی ریاضی کو اپ ڈیٹ کرتا ہے؛ نئے سرکاری مشاہدات کے لیے جان بوجھ کر ڈیٹا کی تازہ کاری کی ضرورت ہوتی ہے۔
ذرائع اور طریقے
یہاں منسلک بنیادی ریکارڈ کو یکجا کیا گیا ہے تاکہ مرکزی مضمون پڑھنے کے قابل رہے۔ بحث کے لیے ڈیٹا کو گول کیا گیا ہے؛ ڈیش بورڈ منتخب کردہ سروے اور ماخذ کے مشاہدات کو برقرار رکھتا ہے۔ تاریخی گرافکس ماہانہ سلسلوں کے لیے ستمبر کے مشاہدات، حال ہی میں فروخت ہونے والے گھروں کے لیے Q3 کے پڑھنے، گھریلو آمدنی کے لیے سالانہ مشاہدات، اور خاندانی خالص دولت کے لیے SCF سروے کے سالوں کا استعمال کرتے ہیں۔ گھریلو اور غیر منافع بخش مجموعی خالص دولت کی رپورٹ سہ ماہی میں کی جاتی ہے اور اس کا 2026 کا اختتام Q2 ہے۔ تاریخی خالص دولت کی لائنیں SCF پر مبنی نامیاتی جدولوں کا استعمال کرتی ہیں، جبکہ سرکاری 2025 کا اجراء سروے کے اختتام کی تصدیق کے لیے استعمال ہوتا ہے۔ تمام 2037 کی قیمتیں واضح طور پر مشروط ہیں۔
- فیڈرل ریزرو، H.6 M2 پیسے کا اسٹاک (M2SL)
- فیڈرل ریزرو، Z.1 گھریلو اور غیر منافع بخش خالص دولت کا بیلنس شیٹ، Q3 1980–Q2 2026
- فیڈرل ریزرو، Z.1 Q2 2026 حالیہ ترقیات
- BLS CPI-U، موسمی طور پر ایڈجسٹ (CPIAUCSL)
- BLS اوسط گھنٹہ وار آمدنی، پیداوار اور غیر نگرانی والے نجی ملازمین (AHETPI)
- BLS سفید روٹی کی قیمت (APU0000702111)
- BLS پٹرول کی قیمت (APU000074714)
- BLS مکمل دودھ کی گیلن قیمت (APU0000709112)
- سینسس/HUD اوسط نئی گھروں کی فروخت کی قیمت (MSPUS)
- سینسس اوسط گھریلو آمدنی (MEHOINUSA646N)
- امریکی سینسس، امریکہ میں آمدنی: 2025
- فیڈرل ریزرو 2025 صارفین کی مالیات کا سروے جاری، 9 اکتوبر 2026
- فیڈرل ریزرو SCF تاریخی جدولیں اور طریقہ کار
- DQYDJ کی نامیاتی SCF اوسط اور درمیانی خالص دولت کی جدولیں، 1989–2025
- پیٹرن نیسز آرکائیو: ایوری تھنگ ببل III، مارکیٹس سونے میں قیمتیں
Article overview
امریکی پیسے کی فراہمی 1980 کے بعد تقریباً پندرہ گنا بڑھ چکی ہے، جبکہ صارفین کی قیمتیں چار گنا ہو گئی ہیں۔ گھریلو دولت، تنخواہیں، رہائش، اور روزمرہ کے اخراجات بہت مختلف راستوں پر گامزن ہیں۔ تاریخی فیڈرل ریزرو، بی ایل ایس، اور مردم شماری کے ڈیٹا کا استعمال کرتے ہوئے، میں نامی دولت اور خریداری کی طاقت کی توسیع کا جائزہ لیتا ہوں، جس میں 2037 تک ممکنہ نتائج کی ماڈلنگ کے لیے ایک تعاملاتی ڈیش بورڈ شامل ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
6 shared topics, 3 shared assets.
کیا سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، نہ کہ افراط زر؟ مکمل ڈیٹا کی دوبارہ تعمیر — 2026 کی تازہ کاری
ایک 2003–2026 کی تعمیر نو جو فیڈ کی لیکویڈیٹی، سونے، رہائش اور NASDAQ کے ڈیٹا کے ساتھ ساتھ ایک تجرباتی سٹیبل کوائن سے بڑھا ہوا لیکویڈیٹی ان…
2 shared topics, 2 shared assets.
قطبی طوفان نومبر کے ریکارڈ کے قریب ہے: ستمبر کی انتہاؤں سے ایک جلدی تبدیلی کی پیشگوئی تک
پانچ ستمبر کی ہوا کے ریکارڈز ایک غیر معمولی کمزور آرکٹک گردش کی طرف بڑھ گئے ہیں۔ پی این 47 ناسا خزاں کی جانچ کرتا ہے، 1952 اور 1968 کے گرم …
2 shared topics, 1 shared asset, same research avenue.
پیٹرن نیكسس میکرو آرکائیو: 328 ٹائم اسٹیمپ شدہ مضامین، اکتوبر 2025–جولائی 2026
ایک رہنمائی کردہ عوامی فہرست جس میں 328 ٹائم اسٹیمپ شدہ پیٹرن نیکسس مضامین شامل ہیں جو فیڈرل ریزرو کی لیکویڈیٹی، سود کی شرح، ڈالر، سونا اور…
4 shared topics.
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
2 shared topics, 1 shared asset.
اسپیس بلڈ آؤٹ حقیقت بن رہا ہے: اسٹارشپ مدار میں پہنچ گیا، آرٹیمس چاند کے منصوبے کو دوبارہ لکھتا ہے، اوربٹل AI فعال ہو گیا، اور مریخ کا بنیادی ڈھانچہ بڑھتا ہے۔
ستمبر 23 پیٹرن نیکسس اسپیس اپ ڈیٹ کے بعد، کئی تھیمز جو ابھی بھی پیش گوئیاں تھیں، ہارڈ ویئر اور آپریشنز میں منتقل ہو گئی ہیں۔ اسٹارشپ نے پہل…
3 shared topics, same research avenue.
معاشی کساد بازاری کا راستہ: آمدنی، سرمایہ کاری اور قرض کیسے ایک ٹیکنالوجی کے عروج کو اقتصادی دوبارہ ترتیب میں بدل سکتے ہیں
ایک آگے کا ماڈل آمدنی، خرچ، سرمایہ کاری اور کریڈٹ کو جوڑتا ہے، پھر اس کی پیش گوئیوں کو جدید امریکی ڈیٹا اور 150 سال کی میکرو تاریخ کے خلاف …
2 shared assets.
پلمبنگ اپ ڈیٹ (2003–2025) Q4 2025 + جنوری 26
پیٹرن نیکسس لیکویڈیٹی فریم ورک کی مکمل تعمیر مہینے کے آخر کے ڈیٹا، زی-اسکورز، اور پی سی اے کمپوزٹ (WALCL، TGA، RRP، M2) کا استعمال کرتے ہوئ…
2 shared assets.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.