

کیپیٹل سیڑھی: جہاں $100 سے $1 ٹریلین آپ کو عالمی اور امریکی دولت کے نظام میں رکھتا ہے
ایک گہری پیٹرن نیكسس ریگریشن اور ڈیٹا تجزیہ کی نقشہ سازی جہاں خالص دولت کی سطحیں $100 سے $1 ٹریلین تک ایک فرد کو عالمی اور امریکی دولت کی تقسیم میں جگہ دیتی ہیں۔ یہ تحقیق حقیقی خالص دولت کو لیکویڈیٹی…
In this article 30 sections
عالمی دولت کی تقسیم اتنی سمٹی ہوئی ہے کہ تقریباً $29,200 ایک بالغ کو عالمی اوپر کے نصف میں داخل کرتا ہے، جبکہ تقریباً $265,600 عالمی اوپر 10% میں داخل ہوتا ہے، $2 ملین عالمی اوپر 1% میں داخل ہوتا ہے، اور $1 بلین تقریباً ایک ملین بالغوں میں سے ایک تک پہنچتا ہے۔
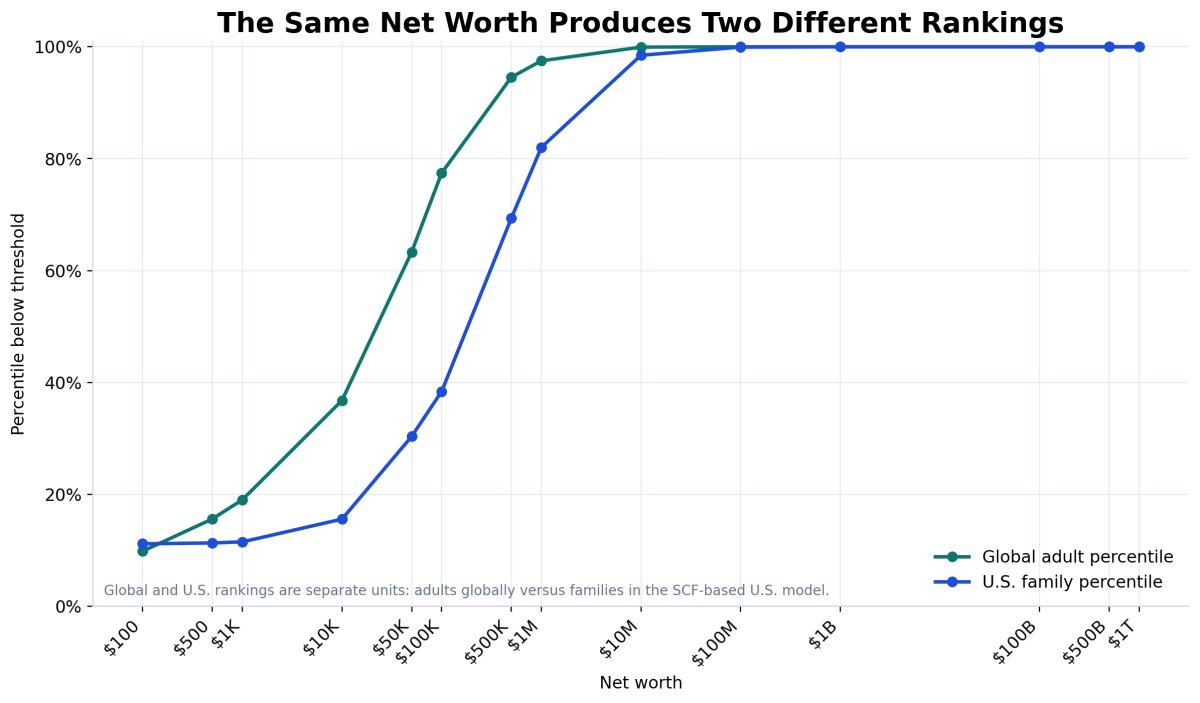
امریکی تقسیم مختلف ہے۔ 2022 کے صارفین کی مالیات کے سروے نے امریکی خاندان کی اوسط دولت کو $192,700 اور اوسط خاندان کی دولت کو $1.059 ملین پر رکھا۔ ایک ملین ڈالر اس لیے عالمی سطح پر انتہائی اونچا درجہ رکھتا ہے—اس ماڈل میں تقریباً 97.50 واں فیصد—لیکن صرف امریکی خاندانوں میں تقریباً 82.01 واں فیصد کے درمیان۔
ریگریشن کا کام یہ پاتا ہے کہ مہنگائی کے لحاظ سے ایڈجسٹ کردہ امریکی اوسط خاندان کی دولت 1989 سے 2022 تک تقریباً 5.21% سالانہ رجحان پر بڑھی، جبکہ اوسط خاندان کی دولت کے لیے 3.29%۔ مجموعی بیلنس شیٹ عام بیلنس شیٹ سے زیادہ تیزی سے بڑھ گئی۔
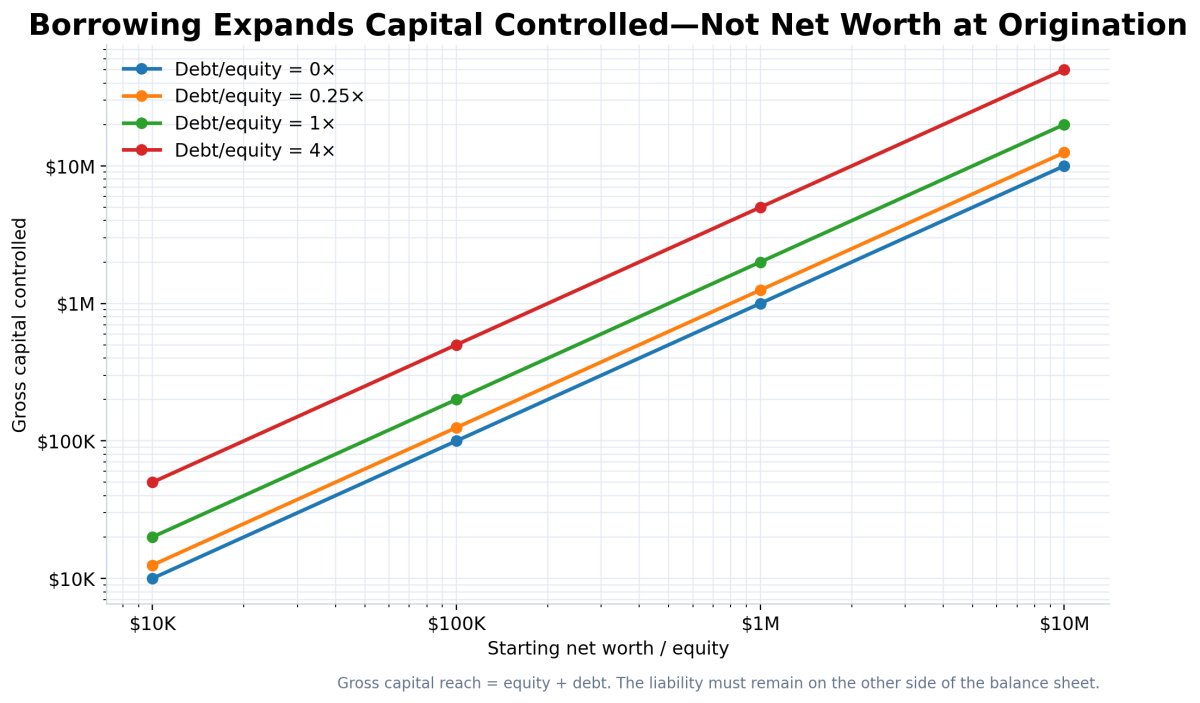
سرمایہ تک رسائی خالص دولت نہیں ہے۔ $100,000 کی ایکویٹی کے خلاف $400,000 قرض لینا ایک شخص کو $500,000 کے مجموعی اثاثے کی بنیاد پر کنٹرول دیتا ہے، لیکن وہ اب بھی $100,000 کی خالص دولت کے ساتھ شروع کرتے ہیں۔ لیوریج صرف اس صورت میں دولت پیدا کرتی ہے جب تعینات کردہ اثاثوں پر بعد کی لاگت کی واپسی سود، فیس، ٹیکس، نقصانات، اور قدر میں کمی سے زیادہ ہو۔
پیٹرن نیکسس کا نتیجہ: دولت ایک سیڑھی نہیں ہے۔ یہ کم از کم چار سیڑھیاں ہیں—ملکیت، لیکویڈیٹی، سرمایہ تک رسائی، اور سرمایہ کی کارکردگی۔ دو افراد جن کی خالص دولت ایک جیسی ہو سکتی ہے، اوپر جانے کے امکانات میں مکمل طور پر مختلف ہو سکتے ہیں کیونکہ ایک کے پاس قابل استعمال، مالیاتی اثاثے ہیں اور دوسرے کے پاس پھنسے ہوئے یا کمزور ہوتے ہوئے ایکوئٹی ہے۔
یہ رپورٹ عالمی عدم مساوات رپورٹ 2026 کے عالمی تھریشولڈ سیڑھی، فیڈرل ریزرو کے 2022 کے صارفین کی مالیات کے سروے کی تاریخی اور کراس سیکشنل ٹیبلز، فیڈ کے تقسیم مالیاتی اکاؤنٹس کے فریم ورک، عالمی بینک کے عالمی فائنڈیکس 2025، UBS عالمی دولت رپورٹ 2026 کے سیاق و سباق، اور انتہائی طویل بلینئر رینک ڈیٹا کو یکجا کرتی ہے۔
پھر یہ علیحدہ عالمی بالغ اور امریکی خاندان کی فیصد ماڈلز بناتی ہے، وقت کی سیریز اور کراس سیکشنل ریگریشنز چلاتی ہے، پیریٹو اور مڑے ہوئے انتہائی طویل فٹ کا موازنہ کرتی ہے، ایک لیوریج اسپریڈ ماڈل بناتی ہے، روزانہ کی سرمایہ-آؤٹ پٹ کی صلاحیت کا حساب لگاتی ہے، اور $100 سے لے کر $1 ٹریلین تک ہر درخواست کردہ دولت کی سطح شائع کرتی ہے۔
عالمی ماڈل اور امریکی ماڈل کبھی بھی ایک جھوٹی تقسیم میں ضم نہیں ہوتے۔ بالغ گھرانے نہیں ہیں۔ PPP دولت مارکیٹ کے تبادلے کی شرح کی دولت نہیں ہے۔ سروے کی دولت حقیقی وقت کی بلینئر کی فہرست نہیں ہے۔ قرض لینے کی صلاحیت ایکوئٹی نہیں ہے۔ ان میں سے ہر ایک حد برقرار رکھی جاتی ہے۔
دنیا لوگوں کو صرف اس بات پر ترتیب نہیں دیتی کہ ان کے پاس کتنی دولت ہے۔ یہ انہیں اس بات پر ترتیب دیتی ہے کہ اس دولت میں سے کتنی لیکوئڈ ہے، یہ کتنی آمدنی پیدا کر سکتی ہے، یہ کتنی بیرونی سرمایہ کو اپنی طرف متوجہ کر سکتی ہے، یہ کس قسم کی ضمانت فراہم کر سکتی ہے، اور کیا وہ شخص اثاثوں کی واپسی اور سرمایہ کی لاگت کے درمیان مثبت اسپریڈ کو مرکب کر سکتا ہے۔
اسی لیے ایک شخص جس کے پاس $50,000 نقد، مضبوط آمدنی، کم ذمہ داریاں، اور پیداواری مالیات تک رسائی ہے، اس سے زیادہ اوپر جانے کی صلاحیت رکھتا ہے جس کے پاس $100,000 پھنسے ہوئے یا غیر مائع اثاثے میں ہیں۔ دوسرا شخص کاغذ پر زیادہ دولت مند ہے۔ پہلا شخص زیادہ قابل استعمال سرمایہ کنٹرول کر سکتا ہے۔
لیکن لیوریج جادوئی طور پر کسی شخص کو دولت کی تقسیم میں اوپر نہیں لے جاتی۔ جس لمحے ایک قرض بنایا جاتا ہے، اثاثے اور ذمہ داریاں ایک ساتھ بڑھتی ہیں۔ خالص دولت میں کوئی تبدیلی نہیں آتی۔ صرف مستقبل کی کارکردگی ایکوئٹی کو تبدیل کرتی ہے۔
حقیقی میکانزم سادہ ہے:
Ending equity = (starting equity + debt) × (1 + asset return)
              − debt × (1 + financing cost)
              − fees, taxes, losses and depreciation
مثبت اسپریڈ ملکیت کو مرکب کرتا ہے۔ منفی اسپریڈ ملکیت کو تباہ کرتا ہے۔ وہی لیوریج جو کسی کو کئی سطحوں کے سرمایہ کنٹرول کو عبور کرنے کی اجازت دیتا ہے، ان کی اصل خالص دولت کی سطح کو مٹا سکتا ہے۔
- چار دولت کی درجہ بندیاں
- ڈیٹا آرکیٹیکچر اور پیمائش کے قواعد
- عالمی دولت کی تقسیم
- مکمل $100 سے $1 ٹریلین کی سیڑھی
- عالمی طویل ریگریشن
- امریکی دولت کی تقسیم
- امریکی دولت کی ترقی کی ریگریشن، 1989–2022
- امریکی بیلنس شیٹس کس چیز سے بنی ہیں
- لیکویڈیٹی اور سرمایہ تک رسائی
- سرمایہ تک رسائی کا ماڈل
- لیوریج: پیداواری، غیر جانبدار، اور تباہ کن
- روزانہ خالص دولت اور روزانہ سرمایہ آؤٹ پٹ
- ہاؤسنگ، نسل، عمر، اور ساختی حیثیت
- بلینئر اور ٹریلین ڈالر کی طویل
- ریگریشن کے نتائج اور وہ کیا ثابت کرتے ہیں
- غیر یقینی صورتحال، حدود، اور کیا دعویٰ نہ کریں
- آخری پیٹرن نیکسس پڑھیں
- ذرائع
چار دولت کی درجہ بندیاں
عام عوامی گفتگو ہر مالیاتی جہت کو ایک نمبر میں سمیٹ دیتی ہے جسے خالص دولت کہا جاتا ہے۔ یہ نمبر اہم ہے۔ یہ موجودہ ملکیت کا سب سے صاف ستھرا پیمانہ ہے۔ لیکن یہ پورے سرمایہ کے نظام کا احاطہ نہیں کرتا۔
درجہ بندی ایک: خالص دولت
Net worth = total assets − total liabilities
یہ وہ ایکوئٹی ہے جو پہلے ہی ملکیت میں ہے۔ یہ اس سوال کا جواب دیتی ہے: اگر ہر اثاثے کی صحیح قیمت لگائی جائے اور ہر ذمہ داری ادا کی جائے، تو کیا باقی رہتا ہے؟
درجہ بندی دو: لیکوئڈ اور قابل استعمال سرمایہ
ایک ٹرانزیکشن اکاؤنٹ میں ایک ڈالر اقتصادی طور پر ایک نجی کاروبار، ایک بنیادی رہائش، ایک پنشن، محدود اسٹاک، ایک غیر ترقی یافتہ پلاٹ، یا ایک جمع کرنے والی چیز میں ایک ڈالر کے ایکوئٹی کے برابر نہیں ہے۔ تمام خالص دولت میں شمار ہو سکتے ہیں۔ ان کی ٹرانزیکشن کی رفتار، ضمانت کا معیار، قیمت کی یقین دہانی، ٹیکس کی لاگت، یا اگلی موقع کی فنڈنگ کی صلاحیت ایک جیسی نہیں ہے۔
ہیرارکی تین: قابل رسائی سرمایہ
قابل رسائی سرمایہ میں دستیاب کریڈٹ، محفوظ قرض لینے کی صلاحیت، کاروباری مالیات، مارجن کی صلاحیت، رہن کی صلاحیت، شراکت دار کا سرمایہ، اور دیگر فنڈز شامل ہیں جنہیں کوئی شخص یا ادارہ ممکنہ طور پر حاصل کر سکتا ہے۔ یہ دولت نہیں ہے۔ یہ وہ بیرونی بیلنس شیٹ ہے جو شخص کے لیے دستیاب ہے۔
ہیرارکی چار: سرمایہ کی کارکردگی
سرمایہ تک رسائی صرف اس وقت اہم ہے جب قرض لینے والا سرمایہ کو اس کی تمام لاگت سے زیادہ منافع پر استعمال کر سکے۔ ایک شخص جس کے پاس کم لاگت، طویل مدتی مالیات اور پیداواری اثاثے ہیں، وہ ایک ایسے نظام میں ہے جو 29% ریوالونگ کریڈٹ استعمال کرنے والے شخص سے بالکل مختلف ہے تاکہ خرچ کو فنڈ فراہم کیا جا سکے۔
ڈیٹا کی تعمیر اور پیمائش کے اصول
یہ تجزیہ کئی ڈیٹا سیٹس کا استعمال کرتا ہے کیونکہ کوئی ایک ذریعہ ہر سوال کا جواب نہیں دے سکتا۔ ڈیٹا سیٹس مختلف اکائیوں کی پیمائش کرتے ہیں، مختلف قیمتوں کے فریم استعمال کرتے ہیں، اور مختلف تعدد پر کام کرتے ہیں۔
عالمی تقسیم: بالغ افراد ایک پی پی پی فریم ورک میں
ورلڈ انیکوالٹی رپورٹ 2026 کا تخمینہ ہے کہ 2025 میں بالغ آبادی تقریباً 5.6 بلین ہے اور یہ نچلے نصف سے اوپر کے ایک میں 100 ملین تک کی حد، گروپ اوسط، گروپ شیئر، اور طویل مدتی ترقی کے تخمینے فراہم کرتی ہے۔ لہذا عالمی سیڑھی ہر بالغ کے لحاظ سے ماڈل کی گئی ہے۔
WIR کا موازنہ خریداری کی طاقت کے فریم ورک کا استعمال کرتا ہے۔ یہ ممالک کے درمیان حقیقی اقتصادی حیثیت کا موازنہ کرنے کے لیے مفید ہے، لیکن یہ UBS کی دولت کی رپورٹوں یا Forbes کی درجہ بندی میں استعمال ہونے والی مارکیٹ ڈالر کی قیمت کے برابر نہیں ہے۔
ریاستہائے متحدہ: صارفین کی مالیات کے سروے میں خاندان
فیڈرل ریزرو کا 2022 کا صارفین کی مالیات کا سروے تازہ ترین مکمل شدہ SCF ہے۔ یہ امریکی خاندانوں کی پیمائش کرتا ہے اور بیلنس شیٹس، پنشن، آمدنی، اور آبادیاتی خصوصیات شامل کرتا ہے۔ عوامی ڈیٹا میں پانچ امپلیکٹس شامل ہیں کیونکہ گمشدہ مشاہدات کو کئی بار تخمینہ لگایا گیا ہے۔ یہ مضمون فیڈ کے شائع کردہ تاریخی عوامی جدولوں کا استعمال کرتا ہے تاکہ بنیادی تخمینے فراہم کیے جا سکیں بجائے اس کے کہ ایک سادہ غیر وزنی CSV حساب کو سرکاری SCF تخمینے کے برابر سمجھا جائے۔
موجودہ امریکی کیلیبریشن: تقسیم مالیاتی اکاؤنٹس
DFA 1989 سے لے کر تازہ ترین سہ ماہی تک سہ ماہی تخمینے فراہم کرتا ہے۔ یہ SCF کی تقسیم کی معلومات کو مالیاتی اکاؤنٹس کے مجموعی بیلنس شیٹس کے ساتھ ضم کرتا ہے، تصورات کو ہم آہنگ کرتا ہے اور تین سالہ SCF سروے کے درمیان انٹرپولیٹ یا پیش گوئی کرتا ہے۔ DFA کو موجودہ ساختی فریم کے طور پر استعمال کیا جاتا ہے، نہ کہ 2022 کے SCF خاندان کی تفصیلی جدولوں کو اوور رائٹ کرنے کے لیے۔
سرمایہ تک رسائی: مالی شمولیت، نہ کہ خیالی کریڈٹ کی حدود
گلوبل فائنڈیکس واحد عالمی طلب کی طرف مالی شمولیت کا سروے ہے۔ یہ اکاؤنٹ کی ملکیت، بچت، قرض لینے کے رویے، ڈیجیٹل رسائی، اور ہنگامی فنڈنگ تک رسائی کی رپورٹ کرتا ہے۔ یہ عالمی طور پر قابل موازنہ انفرادی کریڈٹ کی حدود فراہم نہیں کرتا۔ لہذا یہ رپورٹ ایک عالمی ریگریشن نہیں بناتی جو یہ دعویٰ کرتی ہے کہ زمین پر ہر شخص کتنا قرض لے سکتا ہے۔
اس کے بجائے، سرمایہ تک رسائی کو قابل مشاہدہ پروکسیز کا استعمال کرتے ہوئے ایک علیحدہ صلاحیت کی پرت کے طور پر ماڈل کیا گیا ہے: مائع اثاثے، ضمانت، آمدنی کی استحکام، قرض کی خدمت کی صلاحیت، کاروباری ملکیت، رسمی اکاؤنٹ تک رسائی، اور سرمایہ کی لاگت اور میچورٹی۔
عالمی دولت کی تقسیم
عالمی تقسیم صرف غیر مساوی نہیں ہے۔ یہ اربوں بالغوں کے درمیان ساختی طور پر سکیڑی ہوئی ہے اور پھر ایک فیصد کے آخری حصے میں تقریباً عمودی طور پر پھیلی ہوئی ہے۔
WIR 2026 کا تخمینہ ہے کہ بالغوں کے نچلے 50% کے پاس عالمی دولت کا تقریباً 2% ہے، درمیانی 40% کے پاس تقریباً 24% ہے، اور اوپر کے 10% کے پاس تقریباً 74% ہے۔ ایگزیکٹو سمری اوپر کے حصے کو تین چوتھائی اور درمیانی حصے کو 23% تک گول کرتی ہے، لیکن مکمل سیڑھی کی تعداد یہاں استعمال ہونے والے مزید تفصیلی 2/24/74 تقسیم فراہم کرتی ہے۔
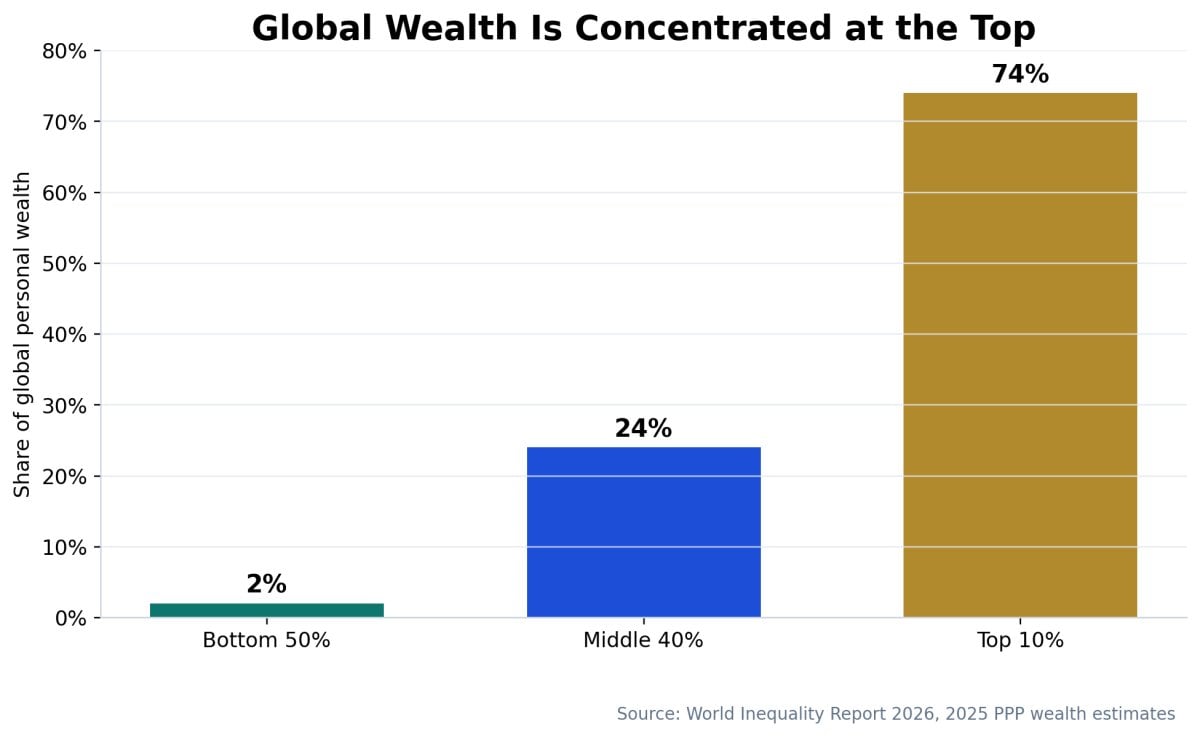
یہ حصے داخلے کی حدود میں ترجمہ کرنے پر زیادہ سمجھنے میں آسان ہو جاتے ہیں:
- $29,200 عالمی اوپر کے نصف میں داخل ہوتا ہے۔
- $265,600 عالمی اوپر کے 10% میں داخل ہوتا ہے۔
- $2 million عالمی اوپر کے 1% میں داخل ہوتا ہے۔
- $7 million اوپر کے 0.1% میں داخل ہوتا ہے۔
- $38 million اوپر کے 0.01% میں داخل ہوتا ہے۔
- $254 million اوپر کے 0.001% میں داخل ہوتا ہے۔
- $1 billion تقریباً ایک ملین میں سے ایک کی چوٹی تک پہنچتا ہے۔
- $4 billion تقریباً 10 ملین میں سے ایک کی چوٹی تک پہنچتا ہے۔
- $22 billion تقریباً 100 ملین میں سے ایک کی چوٹی تک پہنچتا ہے۔
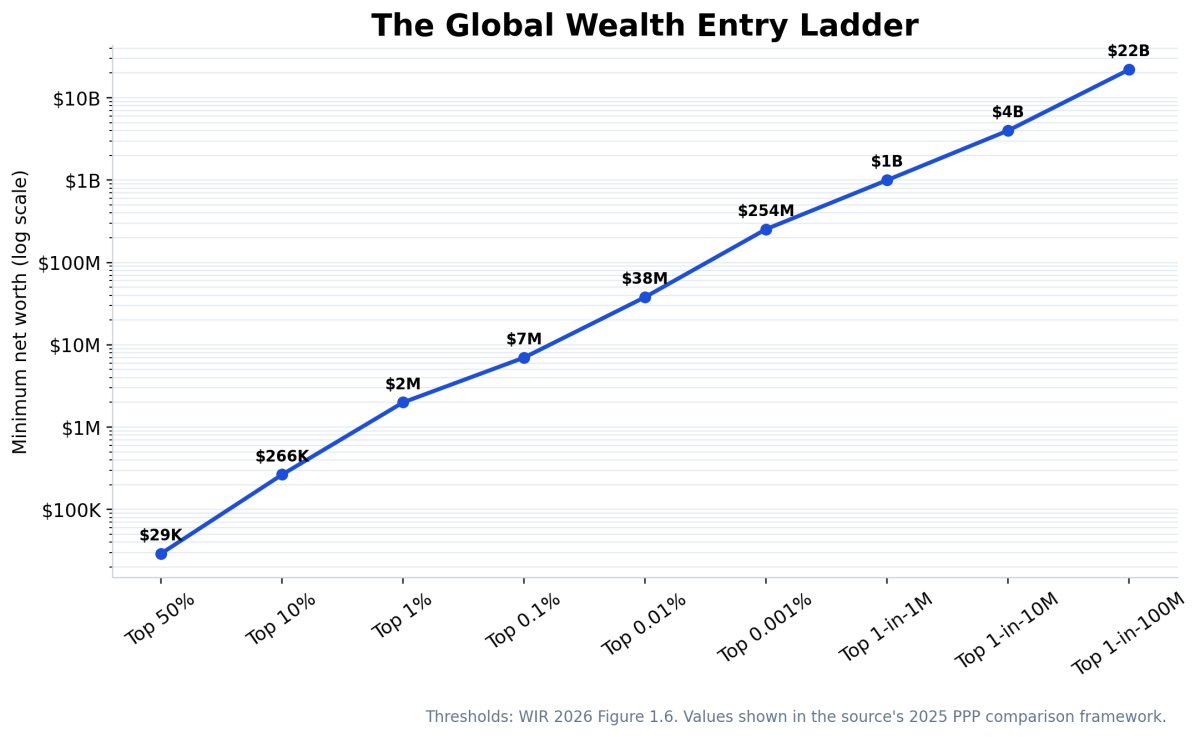
نیچے کے نصف میں اوسط بالغ کے پاس WIR فریم ورک میں صرف تقریباً $6,500 ہے۔ عالمی اوپر کے 10% کا اوسط رکن تقریباً $1 million کا مالک ہے۔ عالمی اوپر کے 1% کا اوسط رکن تقریباً $6 million کا مالک ہے۔ اوپر کے 100 ملین میں سے ایک کا اوسط رکن تقریباً $53 billion کا مالک ہے۔
اسی لیے اوسط عالمی دولت ایک دھوکہ دہی کی شماریات ہو سکتی ہے۔ اوسط کو اسی انتہائی دم کی طرف کھینچا جاتا ہے جو تقسیم کی سیاسی، مالی، اور ادارتی طاقت پیدا کرتی ہے۔
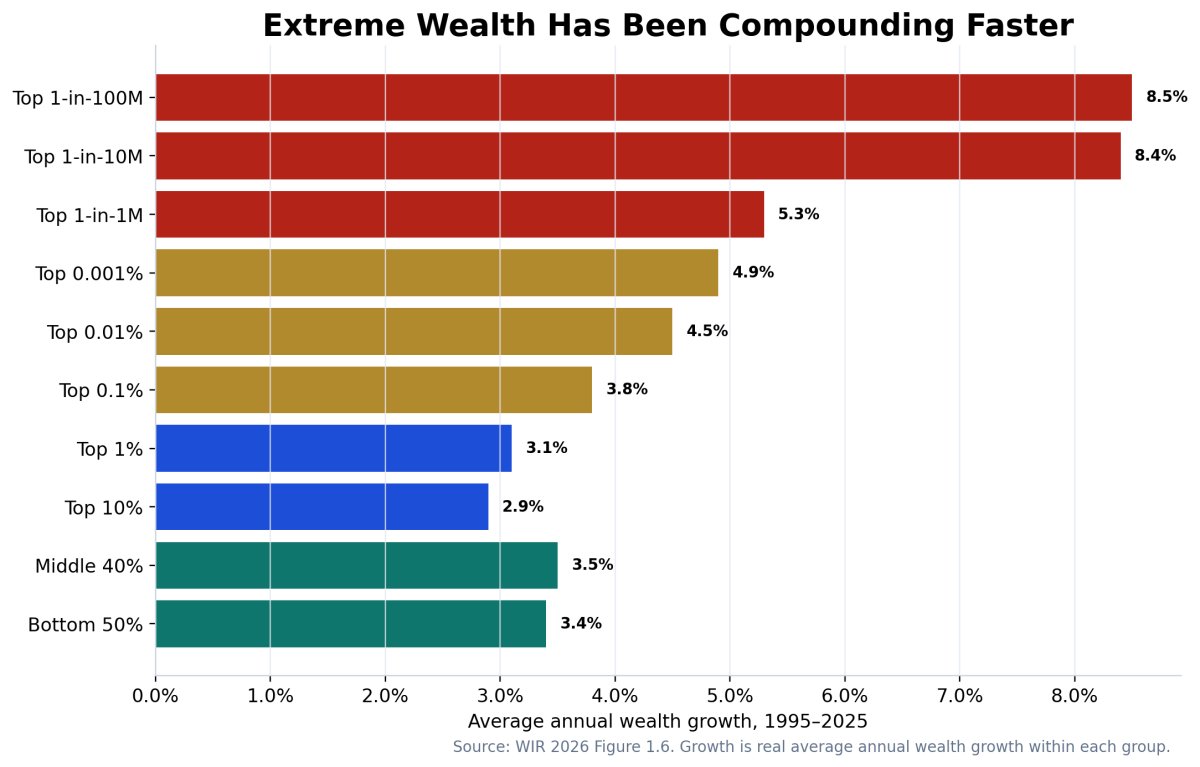
شرح نمو بھی غیر مساوی ہے
1995 سے 2025 تک، نیچے کے نصف میں حقیقی دولت کی نمو کی اوسط تقریباً 3.4% سالانہ رہی۔ اوپر کے 10 ملین میں سے ایک اور 100 ملین میں سے ایک گروپ کی شرح نمو تقریباً 8.4% اور 8.5% سالانہ رہی۔ 30 سال تک برقرار رہنے والا پانچ فیصدی نقطہ کا سالانہ فرق کوئی چھوٹا فرق نہیں ہے۔ یہ ایک مختلف کمپاؤنڈنگ کائنات ہے۔
مکمل $100 سے $1 ٹریلین کی سیڑھی
نیچے کی جدول میں ہر سطح شامل ہے جو درخواست کی گئی تھی۔ یہ ماڈل کردہ عالمی بالغ فیصد، ماڈل کردہ امریکی خاندان فیصد، اس تعداد کو دکھاتا ہے جو حد سے اوپر رہنے کا تخمینہ ہے، سادہ نیٹ ورتھ فی دن کا پیمانہ، 5% پر نظریاتی روزانہ کیپٹل آؤٹ پٹ، اور دو لیوریج ڈھانچوں کے تحت کنٹرول کردہ کیپٹل۔
| خالص مالیت | خالص مالیت ÷ 365 | 5% پیداوار/دن | عالمی فیصد | عالمی بالغ زیادہ دولت مند | امریکہ کے خاندانوں کا فیصد | امریکہ کے خاندان زیادہ دولت مند | 1× D/E پر کنٹرول کردہ سرمایہ | 4× D/E پر کنٹرول کردہ سرمایہ |
|---|---|---|---|---|---|---|---|---|
| $100 | $0.27 | $0.01 | 9.84% | 5.05 ارب | 11.16% | 117.92 ملین | $200 | $500 |
| $500 | $1 | $0.07 | 15.60% | 4.73 ارب | 11.31% | 117.72 ملین | $1K | $2.5K |
| $1K | $3 | $0.14 | 19.03% | 4.53 ارب | 11.50% | 117.47 ملین | $2K | $5K |
| $10K | $27 | $1 | 36.79% | 3.54 ارب | 15.57% | 112.07 ملین | $20K | $50K |
| $50K | $137 | $7 | 63.32% | 2.05 ارب | 30.35% | 92.45 ملین | $100K | $250K |
| $100K | $274 | $14 | 77.44% | 1.26 ارب | 38.40% | 81.77 ملین | $200K | $500K |
| $500K | $1.4K | $68 | 94.553% | 305.02 ملین | 69.35% | 40.69 ملین | $1M | $2.50M |
| $1M | $2.7K | $137 | 97.498% | 140.10 ملین | 82.01% | 23.87 ملین | $2M | $5M |
| $10M | $27.4K | $1.4K | 99.941593% | 3.27 ملین | 98.489% | 2.01 ملین | $20M | $50M |
| $100M | $274K | $13.7K | 99.996799% | 179.3 ہزار | 99.942061% | 76.9 ہزار | $200M | $500M |
| $1B | $2.74M | $137K | 99.999900000% | 5.6 ہزار | 99.999254918% | 989 | $2B | $5B |
| $100B | $273.97M | $13.70M | 99.999999797% | 11 | 99.999992494% | 10 | $200B | $500B |
| $500B | $1.37B | $68.49M | 99.999999963% | 2 | 99.999998495% | 2 | $1T | $2.50T |
| $1T | $2.74B | $136.99M | 99.999999982% | <1 | 99.999999247% | <1 | $2T | $5T |
کم قیمت عالمی تخمینے ماڈل کیے گئے ہیں نہ کہ براہ راست شائع کردہ حد کے نکات۔ WIR نچلے نصف کا اوسط $6,500 اور عالمی اوپر نصف کا داخلہ نقطہ $29,200 دیتا ہے۔ ان دو قیمتوں کے مطابق ایک محدود طاقت کی تقسیم ایک بنیادی تخمینہ پیدا کرتی ہے کہ تقریباً 36.8% بالغ $10,000 سے کم ہیں۔ UBS علیحدہ طور پر رپورٹ کرتا ہے کہ تقریباً 41% بالغ اپنے مارکیٹ-ڈالر دولت کے ہرم میں $10,000 سے کم ہیں۔ دونوں فریم ورک ایک جیسے نہیں ہیں، لیکن قربت ایک مفید خارجی چیک فراہم کرتی ہے۔
سیڑھی کیا کہتی ہے
$100: تقریباً 9.84 واں عالمی فیصد اور 11.16 واں امریکی خاندان کا فیصد بنیادی ماڈلز میں۔ یہ ایک مقدار کی ترتیب کے طور پر پڑھا جانا چاہیے کیونکہ صفر اور منفی خالص مالیت نیچے کی طرف سکیڑ دی گئی ہیں۔
$10,000: تقریباً 36.79 واں عالمی فیصد لیکن صرف 15.57 واں امریکی خاندان کا فیصد۔ یہی رقم عالمی سطح پر امریکی بیلنس شیٹ کے نظام کے اندر سے زیادہ بڑی نسبتی اہمیت رکھتی ہے۔
$100,000: تقریباً 77.44 واں عالمی فیصد لیکن 38.40 واں امریکی خاندان کا فیصد۔
$500,000: تقریباً 94.55 واں عالمی فیصد اور 69.35 واں امریکی خاندان کا فیصد۔
$1 million: تقریباً 97.50 واں عالمی فیصد اور 82.01 واں امریکی خاندان کا فیصد۔
$10 million: تقریباً 99.9416 واں عالمی فیصد اور 98.4888 واں امریکی خاندان کا فیصد۔
$100 million: تقریباً 99.9968 واں عالمی فیصد اور 99.9421 واں امریکی خاندان کا فیصد۔
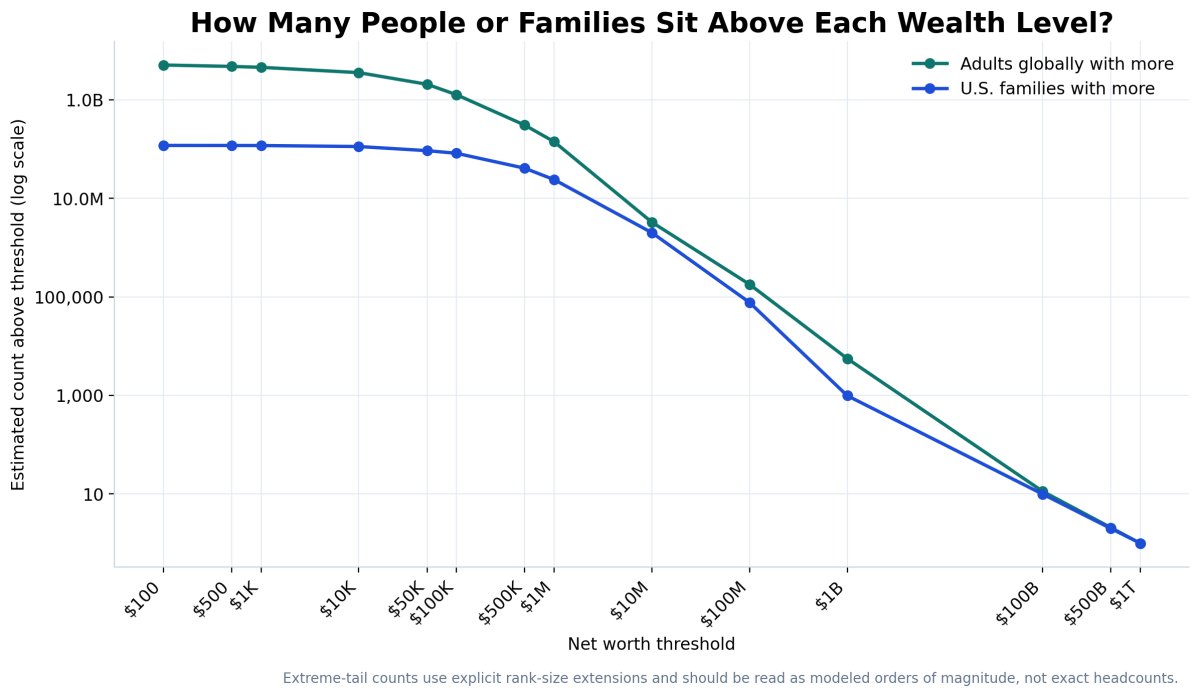
$1 billion: تقریباً ایک ملین میں سے ایک عالمی سطح پر اور تقریباً 989 امریکی گھرانے کے مساوی یونٹس حد کے نیچے انتہائی دم کی کیلیبریشن کے تحت۔
$100 billion سے $1 trillion: یہ درجہ بندی کی جگہ کی قیمتیں ہیں نہ کہ عام فیصد۔ اس پیمانے پر، "100 واں فیصد" کی رپورٹنگ کا کوئی مطلب نہیں رہتا۔ مفید پیمائش وہ متوقع تعداد ہے جو حد کے اوپر رہ جاتی ہے۔
عالمی دم کی ریگریشن
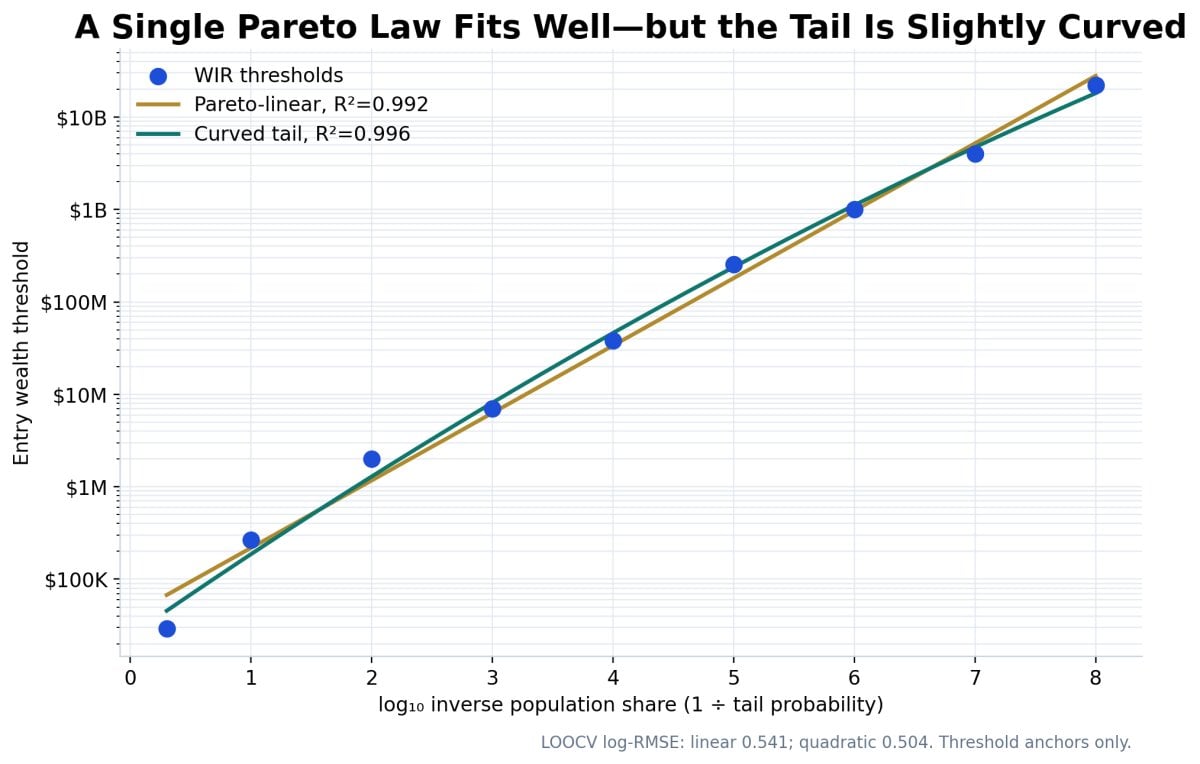
ایک عام غلطی یہ ہے کہ پورے اوپر کی دولت کی تقسیم کو ایک مکمل پیریٹو قانون کے تحت سمجھا جائے۔ پاور قوانین مفید ہیں، لیکن یہ جادو نہیں ہیں۔ صحیح سوال یہ ہے کہ آیا لاگ تھریشولڈ بمقابلہ لاگ انورس-ٹیل پروبیبلیٹی میں ایک لکیری تعلق مناسب فٹ فراہم کرتا ہے—اور آیا ایک مڑتا ہوا متبادل اس میں نمایاں بہتری لاتا ہے۔
ماڈل ایک: پیریٹو-لکیری دم
log(wealth threshold) = β₀ + β₁ × log(1 / tail probability) + ε
عالمی اوسط سے لے کر اوپر ایک میں 100 ملین تک نو WIR داخلہ حدود کے درمیان، لکیری ماڈل R² = 0.992 پیدا کرتا ہے۔ تخمینی ڈھلوان 0.729 ہے، جو ایک پیریٹو شکل کے پیرامیٹر کے قریب 1.371 کی نشاندہی کرتا ہے۔
ماڈل دو: مڑتا ہوا دم
log(wealth threshold) = β₀ + β₁x + β₂x² + ε
where x = log(1 / tail probability)
مربع ماڈل R² کو 0.996 تک بڑھاتا ہے، AIC کو 12.09 سے 7.92 تک کم کرتا ہے، اور چھوڑنے والے لاگ RMSE کو 0.541 سے 0.504 تک کم کرتا ہے۔
یہ ہلکی مڑت کی دلیل ہے، نہ کہ ایک عالمی ریاضیاتی قانون کا ثبوت۔ صرف نو گروپ کی حدیں ہیں۔ نتیجہ ایک لچکدار دم ماڈل اور غیر یقینی بینڈز کے استعمال کی حمایت کرتا ہے بجائے اس کے کہ ایک سیدھی لائن کو بے سوچے سمجھے لامحدود تک بڑھایا جائے۔
انتہائی رینک توسیع
شائع شدہ $22 بلین کے اوپر ایک میں 100 ملین کی حد سے آگے، یہ مضمون ایک واضح رینک-سائز توسیع کا استعمال کرتا ہے جو تقریباً 56 بالغوں کے اوپر $22 بلین اور ایک شخص کے $1 ٹریلین کی حد پر قائم ہے۔ یہ توسیع $100 بلین کے اوپر تقریباً 11، $500 بلین کے اوپر تقریباً دو، اور $1 ٹریلین پر تقریباً ایک کا تخمینہ فراہم کرتی ہے۔
یہ درست مردم شماری کی تعداد نہیں ہیں۔ یہ ایک شفاف طریقہ ہیں جس سے درخواست کردہ سیڑھی کو محفوظ رکھا جا سکے بغیر اس کے کہ یہ فرض کیا جائے کہ ایک گروپ کی عالمی تقسیم درست طور پر مسلسل تبدیل ہونے والی مارکیٹ کی قیمتوں پر لوگوں کی درست تعداد کی شناخت کر سکتی ہے۔
امریکی دولت کی تقسیم
امریکہ کا الگ سے تجزیہ کرنا ضروری ہے کیونکہ یہ ملک عالمی اوسط سے کہیں زیادہ دولت مند ہے اور کیونکہ SCF کی اکائی خاندان ہے، بالغ نہیں۔
2022 میں، امریکی خاندان کی اوسط خالص دولت $192,700 تھی۔ اوسط خاندان کی خالص دولت $1,059,470 تھی۔ لہذا اوسط تقریباً 5.50 گنا اوسط سے زیادہ ہے۔
SCF فیصدی-گروپ کی اوسطیں درمیانی لنگر فراہم کرتی ہیں:
- نیچے 25% گروپ کی اوسط: $3,470.
- 25ویں–49.9ویں فیصدی گروپ کی اوسط: $93,400.
- مجموعی اوسط: $192,700.
- 50ویں–74.9ویں فیصدی گروپ کی اوسط: $356,900.
- 75ویں–89.9ویں فیصدی گروپ کی اوسط: $1.036 ملین.
- اوپر 10% گروپ کی اوسط: $3.795 ملین.
یہ گروپ کی اوسط ہیں، گروپ کی حدود نہیں۔ یہ ماڈل انہیں ہر گروپ کے وسط میں تقریباً کوانٹیائل لنگر کے طور پر سمجھتا ہے اور علیحدہ طور پر تقریباً $2.1 ملین کے قریب ایک بیرونی اوپر-10 حد کی کراس چیک کا استعمال کرتا ہے۔ انتہائی دم پھر ارب پتی رینک کے اعداد و شمار کے ساتھ جوڑا جاتا ہے بجائے اس کے کہ یہ فرض کیا جائے کہ SCF براہ راست فوربز کی آبادی کا مشاہدہ کرتا ہے۔
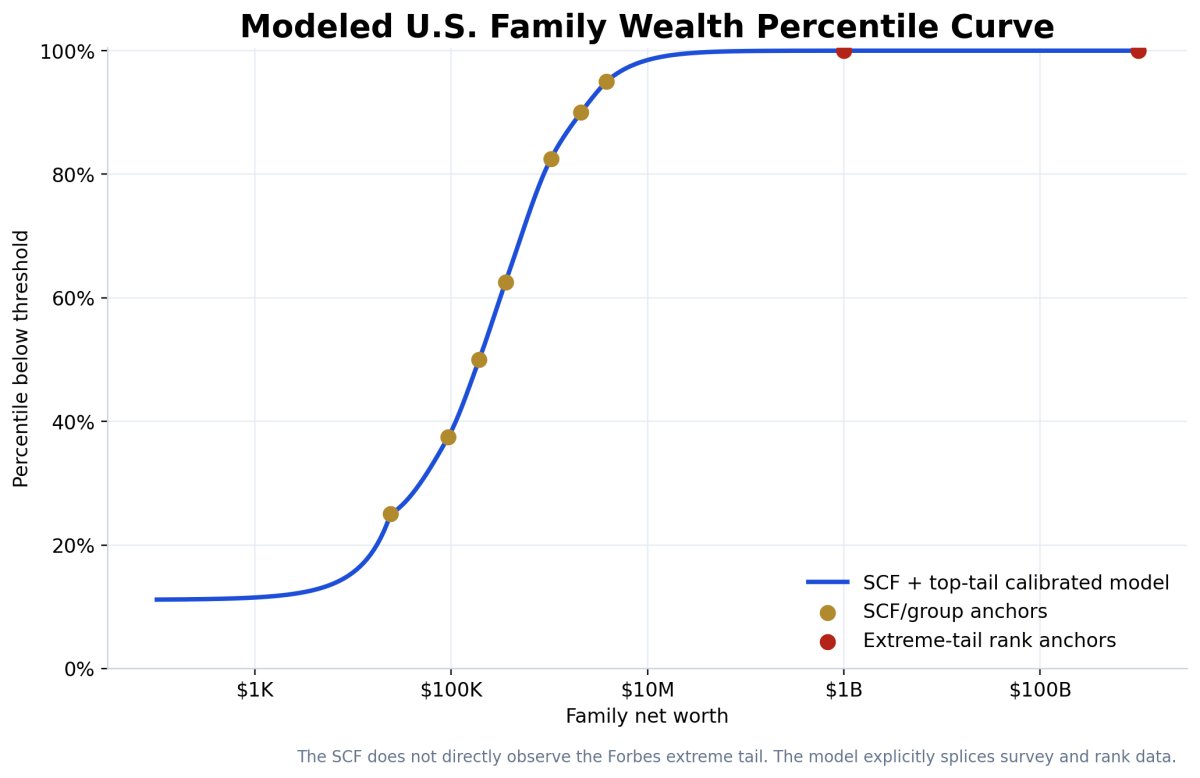
نیچے کا چوتھائی
نیچے چوتھائی SCF گروپ کی اوسط خالص دولت تقریباً $3,470 ہے اور اوسط منفی $5,650 ہے۔ بے بنیاد کم از کم حدود کو ایجاد کرنے سے بچنے کے لیے، ماڈل ان دو حقائق کے مطابق ایک منتقل شدہ ایکسپوننشل کوانٹیائل فنکشن کا استعمال کرتا ہے۔ یہ تقریباً $24,100 کے قریب 25ویں فیصدی کی حد کی نشاندہی کرتا ہے۔
یہ تعمیر $100 کو 11.16ویں فیصدی پر، $1,000 کو 11.50ویں فیصدی پر، اور $10,000 کو 15.57ویں فیصدی پر رکھتی ہے۔ یہ تخمینے جان بوجھ کر ماڈل کے طور پر نشان زد کیے گئے ہیں کیونکہ کم از کم خالص دولت منفی بیلنس، طلبہ کے قرض، طبی قرض، آٹو قرض، اور ایسی خاندانوں سے متاثر ہوتی ہے جن کے پاس کم قابل پیمائش اثاثے ہیں۔
امریکہ کی دولت کی ترقی کی ریگریشن، 1989–2022
تاریخی SCF سیریز یہ براہ راست جانچنے کی اجازت دیتی ہے کہ آیا اوسط امریکی بیلنس شیٹ اور عام امریکی بیلنس شیٹ ایک ہی شرح پر مرکب ہوئے۔ ایسا نہیں ہوا۔
لاگ ٹرینڈ کے نتائج
1989 سے 2022 تک کے تمام 12 SCF سروے سالوں کے لیے مہنگائی کے مطابق ایڈجسٹ کردہ 2022 ڈالر کے تخمینے کا استعمال کرتے ہوئے:
- خاندان کی خالص دولت کا اوسط رجحان: 3.29% سالانہ، R² 0.758۔
- خاندان کی خالص دولت کا اوسط رجحان: 5.21% سالانہ، R² 0.949۔
1.92 فیصدی پوائنٹ کا سالانہ رجحان فرق 33 سالوں میں ڈرامائی طور پر مرکب ہوتا ہے۔ اس کا مطلب یہ نہیں ہے کہ ہر امیر خاندان نے 5.21% کمایا اور ہر اوسط خاندان نے 3.29% کمایا۔ اس کا مطلب یہ ہے کہ مجموعی کراس سیکشنل اوسط سروے کی تاریخ میں اوسط سے بہت تیز بڑھ گئی۔
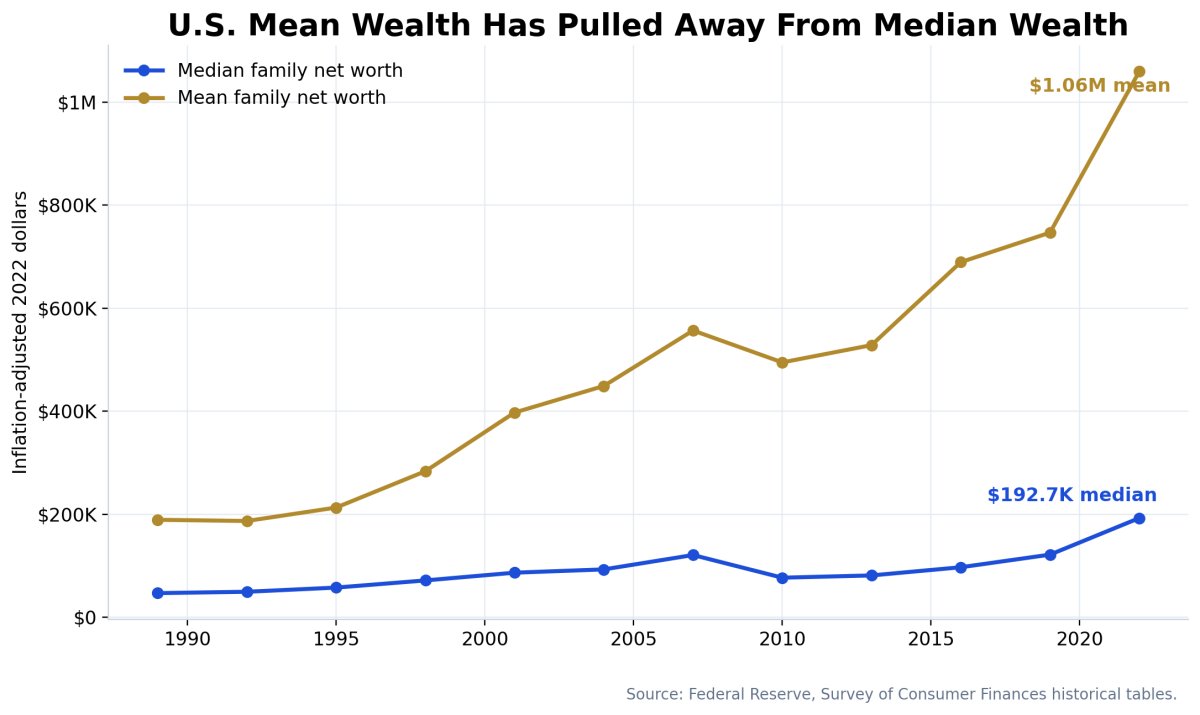
گیپ تناسب
اوسط سے اوسط تناسب 1989 میں تقریباً 4.0× تھا۔ یہ 2007 میں 4.6× تک پہنچا، مالیاتی بحران کے بعد 6× سے اوپر چلا گیا، 2016 میں تقریباً 7.1× تک پہنچا، اور 2022 میں 5.5× پر کھڑا رہا۔
2016 کے تناسب میں کمی کا مطلب یہ نہیں ہے کہ ارتکاز ختم ہو گیا۔ مطلق اوسط منفی اوسط گیپ 1989 میں تقریباً $142,000 سے بڑھ کر 2022 میں تقریباً $867,000 تک پھیل گیا۔ اوسط دولت 2019 سے 2022 تک مضبوطی سے بڑھی، تناسب کو کم کرتے ہوئے جبکہ ڈالر کا گیپ وسیع ہوا۔
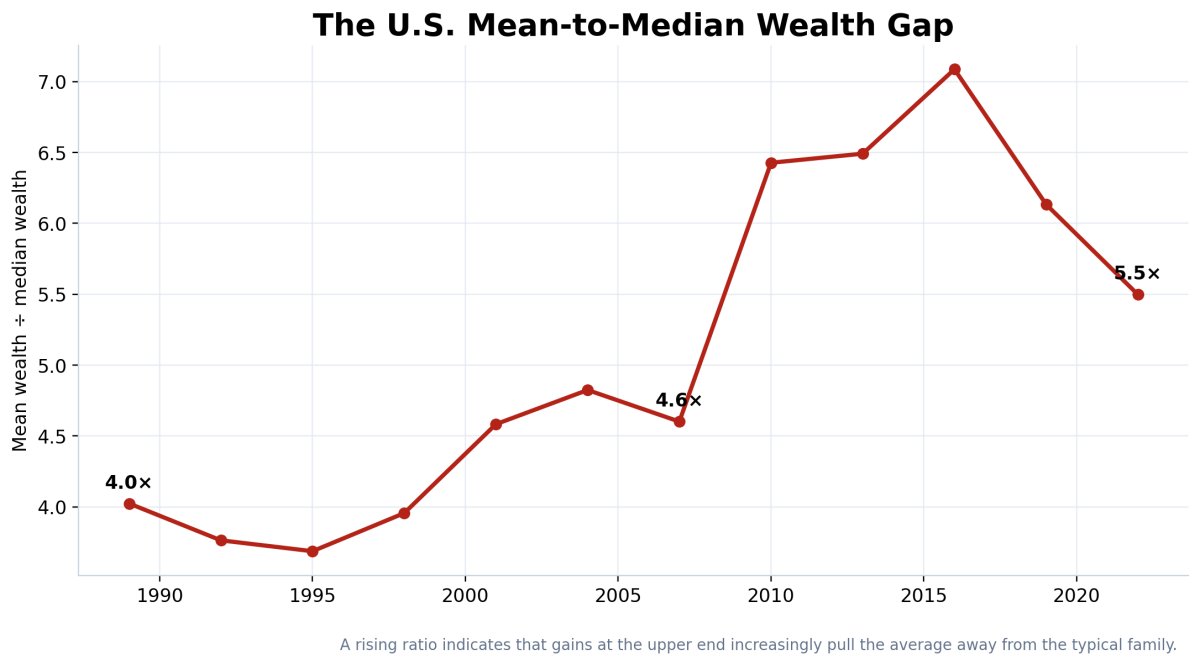
بریک پوائنٹ ٹیسٹ
ایک ٹکڑوں میں لاگ ٹرینڈ جس میں 2007 کا بریک پوائنٹ ہے، 2007 سے پہلے تقریباً 3.72% اور 2007 کے بعد 2.74% کی اوسط ترقی کا تخمینہ لگاتا ہے۔ اوسط ترقی بریک پوائنٹ سے پہلے تقریباً 6.07% اور اس کے بعد 4.12% تھی۔ لیکن معلومات کے معیار نے اوسط کے لیے بمشکل بہتری کی اور اوسط کے لیے بگاڑ پیدا کیا۔ ڈیٹا 2007 کو ایک صاف مستقل نظام کی تبدیلی کے طور پر پیش کرنے کی توجیہ نہیں کرتا۔
بہتر تشریح یہ ہے کہ یہ سیریز ایک رہائشی اور مالیاتی بحران، ایک سست اوسط بحالی، اور پھر ایک بڑی 2019–2022 کی چھلانگ پر مشتمل ہے۔ ایک ہموار رجحان نامکمل ہے، لیکن ایک سخت دو لائن کی کہانی بھی نامکمل ہے۔
امریکی بیلنس شیٹس کس چیز سے بنی ہیں
صرف خالص دولت مالی نقل و حرکت کو ظاہر نہیں کرتی۔ بیلنس شیٹ کی تشکیل یہ طے کرتی ہے کہ آیا دولت کو استعمال کیا جا سکتا ہے، ضمانت دی جا سکتی ہے، متنوع کیا جا سکتا ہے، یا کھو دیا جا سکتا ہے۔
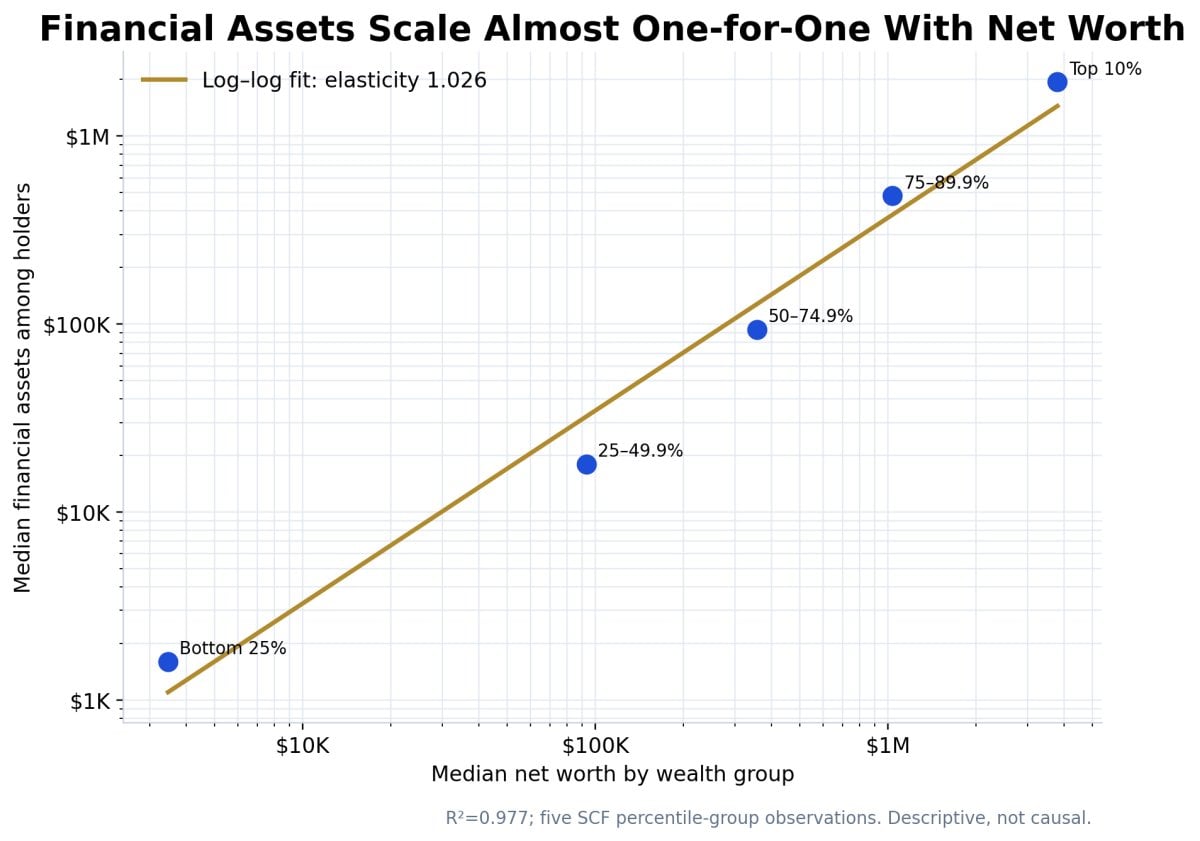
مالی اثاثے تقریباً ایک کے بدلے ایک کی پیمائش کرتے ہیں
پانچ SCF دولت کے گروپوں کے درمیان، ہولڈرز کے درمیان اوسط مالی اثاثوں کی اوسط خالص دولت پر ریگریشن تقریباً 1.026 کی لچک پیدا کرتی ہے جس کا R² 0.977 ہے۔ گروپ کی اوسط خالص دولت میں 1% اضافہ تقریباً 1.03% کے اضافے سے وابستہ ہے جو اثاثہ ہولڈرز کے درمیان اوسط مالی اثاثوں میں ہے۔
یہ کراس سیکشنل تجزیے میں سب سے مضبوط نتائج میں سے ایک ہے۔ دولت مند گروپ صرف زیادہ کل اثاثے نہیں رکھتے۔ وہ غیر متناسب طور پر پیمائش کے قابل مالی دعوے رکھتے ہیں۔
ٹرانزیکشن بیلنس زیادہ آہستہ بڑھتے ہیں
ٹرانزیکشن اکاؤنٹ کے بیلنس کی تخمینی لچک 0.693 ہے، R² 0.961۔ نقد جیسی بیلنس دولت کے ساتھ بڑھتی ہیں، لیکن ایک کے بدلے ایک نہیں۔ اعلیٰ سطحوں پر، بیلنس شیٹ کا ایک بڑا حصہ سیکیورٹیز، ریٹائرمنٹ اکاؤنٹس، کاروبار، رئیل اسٹیٹ، نجی اثاثوں، اور دیگر دعووں میں منتقل ہو جاتا ہے۔
ملکیت سیڑھی پر اوپر کی طرف بڑھتی ہے
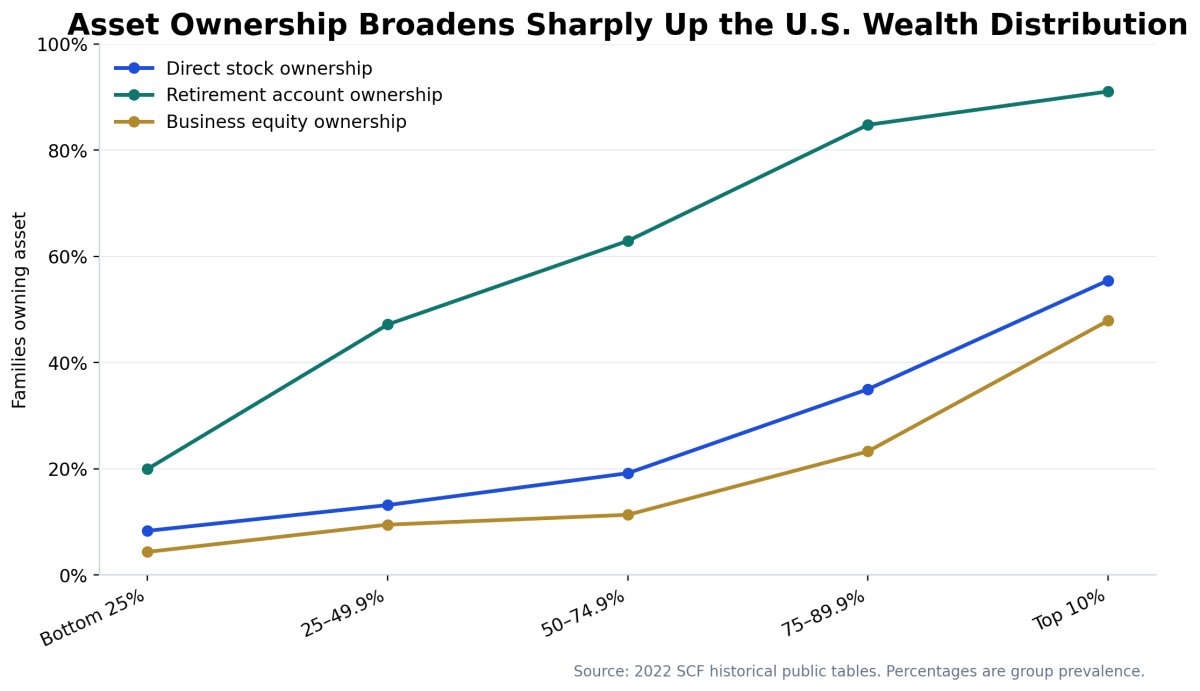
براہ راست اسٹاک کی ملکیت نچلے چوتھائی میں تقریباً 8.3% سے بڑھ کر اوپر کے 10% میں 55.5% تک پہنچ جاتی ہے۔ ریٹائرمنٹ اکاؤنٹ کی ملکیت تقریباً 20.0% سے بڑھ کر 91.1% ہو جاتی ہے۔ کاروباری ایکویٹی کی ملکیت تقریباً 4.4% سے بڑھ کر 47.9% ہو جاتی ہے۔
قرض کے ڈالر بڑھتے ہیں، قرض کی موجودگی نہیں
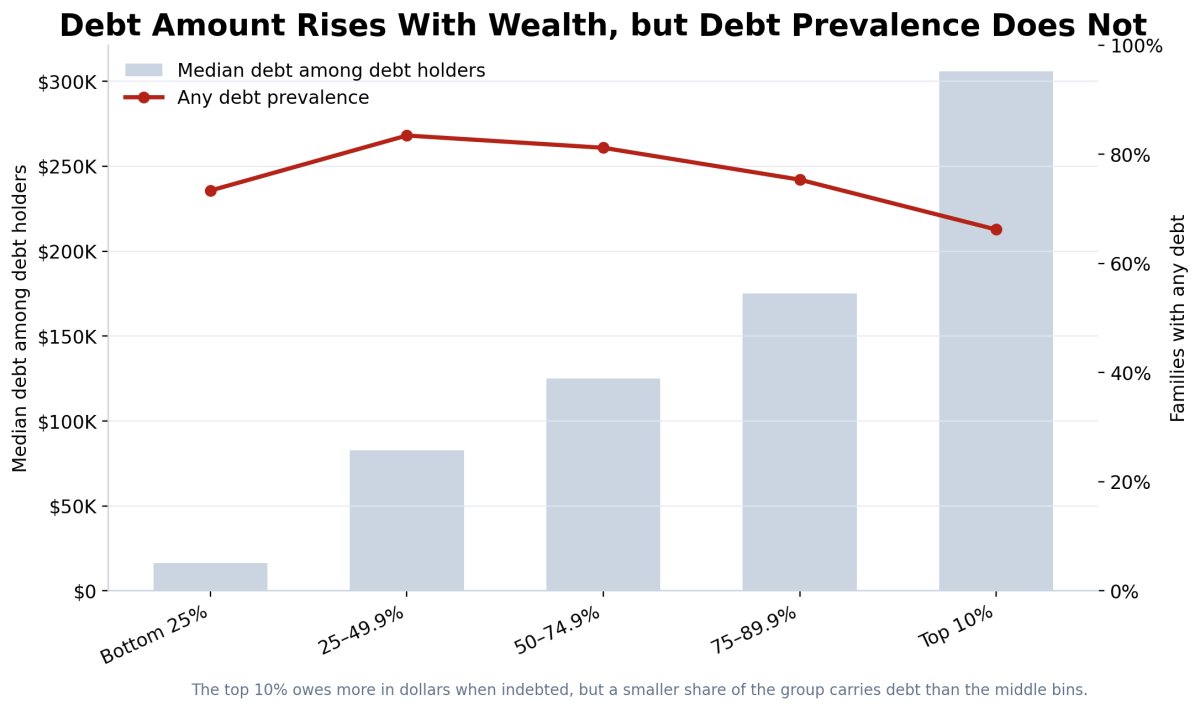
قرض رکھنے والے خاندانوں میں اوسط قرض نیچے کے چوتھائی میں $16,500 سے بڑھ کر اوپر کے 10% میں $306,000 ہو جاتا ہے۔ لاگ–لاگ لچک تقریباً 0.411 ہے جبکہ R² 0.991 ہے۔
لیکن کسی بھی قرض کے ساتھ خاندانوں کا فیصد یکسان نہیں ہے۔ یہ درمیانی گروپوں میں عروج پر ہے اور اوپر کے 10% میں 66.2% تک گر جاتا ہے۔ قرض کی موجودگی کا لاگ نیٹ ورتھ پر ریگریشن کا R² صرف 0.089 اور p-value 0.626 ہے۔
لیکویڈیٹی اور سرمایہ تک رسائی
ایک شخص ہر صبح اپنی مکمل نیٹ ورتھ کو استعمال نہیں کر سکتا۔ ایک گھر کے مالک کے پاس $400,000 کی ایکوئٹی ہو سکتی ہے لیکن اس کے پاس صرف $8,000 نقد ہو سکتے ہیں۔ ایک بانی کی نجی قیمت $20 ملین ہو سکتی ہے اور پھر بھی وہ مالیاتی دور کے بغیر تنخواہ دینے میں مشکلات کا سامنا کر سکتا ہے۔ ایک ارب پتی مرکوز اسٹاک کے خلاف قرض لے سکتا ہے جبکہ قابل ٹیکس فروخت سے بچتا ہے، لیکن مارکیٹ میں کمی کولیٹرل کالز کو متحرک کر سکتی ہے۔
عملی لیکویڈیٹی اسٹیک
- ٹیئر 1 — فوری لیکویڈیٹی: نقد، ٹرانزیکشن اکاؤنٹس، منی مارکیٹ فنڈز، فوری فروخت کے قابل سیکیورٹیز۔
- ٹیئر 2 — مارکیٹ لیکویڈیٹی: متنوع درج شدہ سیکیورٹیز، بانڈز، مائع فنڈز، مستحکم عوامی ایکوئٹی۔
- ٹیئر 3 — کولیٹرل لیکویڈیٹی: گھر کی ایکوئٹی، تجارتی جائیداد، سامان، وصولیاں، کاروباری اثاثے۔
- ٹیئر 4 — مذاکراتی لیکویڈیٹی: نجی کمپنی کی ایکوئٹی، شراکت داری کے مفادات، دانشورانہ املاک، مستقبل کی معاہدہ شدہ آمدنی۔
- ٹیئر 5 — پھنسے ہوئے یا مہنگے دولت: غیر مائع اثاثے جن پر زیادہ ٹیکس، قانونی پابندیاں، کمزور قیمت کی دریافت، یا زیادہ ٹرانزیکشن لاگتیں ہیں۔
عالمی مالیاتی رسائی
گلوبل فائنڈیکس 2025 کی رپورٹ ہے کہ دنیا بھر میں 79% بالغوں کے پاس اب اکاؤنٹ ہے، جبکہ صرف 56% کہتے ہیں کہ وہ ہنگامی صورتحال میں اضافی پیسے تک قابل اعتماد رسائی حاصل کر سکتے ہیں۔ یہ فرق اہم ہے۔ اکاؤنٹ ہونا مالی شمولیت ہے۔ ہنگامی فنڈز کا قابل اعتماد ذریعہ ہونا سرمایہ کی لچک ہے۔
تقریباً 44% بالغوں کے پاس قابل اعتماد ہنگامی پیسے تک رسائی نہیں ہے حالانکہ بہت سے لوگوں کے پاس کچھ رسمی مالی تعلق ہو سکتا ہے۔ یہ فرق ہر صاف دولت کے فیصد چارٹ کے نیچے عالمی سایہ ہے۔
ایک شخص ماپے گئے نیٹ ورتھ میں کسی دوسرے سے اوپر ہو سکتا ہے اور پھر بھی مختصر مدتی بقا کی مشکلات کا سامنا کر سکتا ہے کیونکہ ان کے اثاثے معقول قیمت پر تبدیل، رہن، یا رسائی نہیں کیے جا سکتے۔
سرمایہ تک رسائی کا ماڈل
ایک قابل دفاع سرمایہ تک رسائی کا ماڈل نیٹ ورتھ پر لاگو ہونے والا ایک عالمی ضرب نہیں ہو سکتا۔ قرض دینے والے تجریدی دولت کے خلاف قرض نہیں دیتے۔ وہ نقد بہاؤ، کولیٹرل، قانونی نفاذ، اتار چڑھاؤ، قرض سے قیمت کے اصول، قرض کی خدمت کی کوریج، کریڈٹ کی تاریخ، کاروباری کارکردگی، اور مارکیٹ کی حالتوں کے خلاف قرض دیتے ہیں۔
تصوری ماڈل یہ ہے:
Accessible capital = f(
    liquid assets,
    lendable collateral,
    verified income and cash flow,
    debt-service capacity,
    credit quality,
    business ownership,
    asset volatility,
    legal jurisdiction,
    loan maturity,
    financing cost
)
دو مرحلے کا تجرباتی ڈیزائن
صحیح تحقیق کا ڈیزائن ایک رکاوٹ ماڈل ہے:
- پہلا مرحلہ: اس بات کا اندازہ لگائیں کہ آیا ایک شخص معنی خیز رسمی سرمایہ حاصل کر سکتا ہے۔
- دوسرا مرحلہ: رسائی کی شرط پر، دستیاب سرمایہ کی مقدار اور قیمت کا اندازہ لگائیں۔
ایک عالمی ورژن کو ہم آہنگ گھریلو مائیکرو ڈیٹا کی ضرورت ہوگی جو دولت، آمدنی، کولیٹرل، کریڈٹ کے استعمال، سود کی شرحوں، اور مسترد درخواستوں کو جوڑتا ہے۔ یہ ڈیٹا سیٹ فی الحال مطلوبہ عالمی پیمانے پر موجود نہیں ہے۔ اس لیے مضمون جعلی درستگی پیدا کرنے سے انکار کرتا ہے۔
سرمایہ تک رسائی کا اسکور
عملی استعمال کے لیے، ایک شخص ہر جزو کو صفر سے پانچ تک اسکور کر سکتا ہے:
| جزو | کم اسکور | زیادہ اسکور |
|---|---|---|
| لیکویڈیٹی | ایمرجنسی ریزرو نہیں | بڑا متنوع مائع ریزرو |
| کولٹرل | غیر محفوظ یا کمزور اثاثے | کم اتار چڑھاؤ والے قرض دینے کے قابل اثاثے |
| نقد بہاؤ | غیر مستحکم یا ناقابل تصدیق | مستحکم، متنوع، دستاویزی |
| قرض کی خدمت | زیادہ مقررہ ذمہ داریاں | بڑا آزاد نقد بہاؤ کا بفر |
| کریڈٹ ڈھانچہ | مختصر مدتی، متغیر، غیر محفوظ | طویل مدتی، مقررہ، معاہدہ ہلکا |
| موقع کا معیار | استعمال یا قیاسی نقصان | نقد پیدا کرنے والا اثاثہ جس میں حفاظتی مارجن ہو |
اسکور ایک کریڈٹ فیصلہ نہیں ہے۔ یہ ظاہری دولت کو حقیقی سرمایہ کی نقل و حرکت سے الگ کرنے کا ایک طریقہ ہے۔
لیوریج: پیداواری، غیر جانبدار، اور تخریبی
صارف کا مفروضہ ایک اہم شرط کے ساتھ درست ہے: سرمایہ تک رسائی صرف اس وقت ترقی کی صلاحیت بڑھاتی ہے جب سرمایہ پیداواری طور پر استعمال کیا جائے۔ قرض پھیلاؤ پر ایک طاقت بڑھانے والا ہے۔
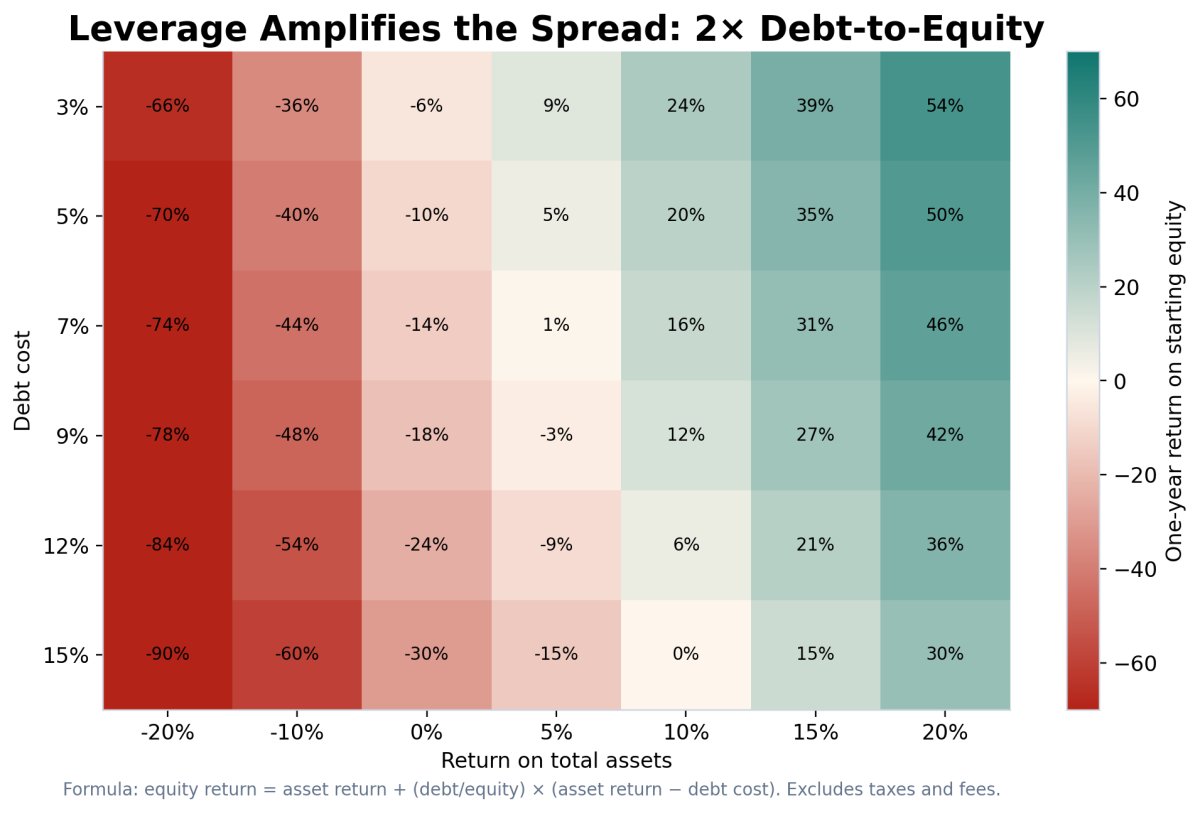
Return on starting equity
= asset return
+ (debt / equity) × (asset return − debt cost)
− fees and taxes as a share of equity
پیداواری لیوریج
فرض کریں کہ $100,000 کی ایکوئٹی $200,000 کے قرض کی حمایت کرتی ہے، جس سے $300,000 کے مجموعی اثاثے پیدا ہوتے ہیں۔ اگر اثاثہ 12% کماتا ہے اور قرض کی لاگت 7% ہے، تو مجموعی اثاثے کے فوائد $36,000 ہیں اور سود $14,000 ہے۔ فیس اور ٹیکس سے پہلے، مالک $22,000 بناتا ہے، یا ابتدائی ایکوئٹی پر 22%۔
غیر جانبدار لیوریج
اگر اثاثے کی واپسی مکمل مالیاتی لاگت کے برابر ہو، تو لیوریج مجموعی بیلنس شیٹ کو بڑھاتا ہے لیکن کوئی پھیلاؤ پیدا نہیں کرتا۔ شخص لیوریج کے ذریعے ایکوئٹی کو بڑھائے بغیر زیادہ سرمایہ کنٹرول کرتا ہے۔
تخریبی لیوریج
اگر $300,000 کے اثاثے کی بنیاد 10% کھو دیتی ہے جبکہ $200,000 کی ذمہ داری اب بھی 7% بڑھتی ہے، تو اثاثہ $30,000 کھو دیتا ہے اور قرض کی لاگت $14,000 بڑھ جاتی ہے۔ ابتدائی ایکوئٹی $100,000 سے تقریباً $56,000 تک گر جاتی ہے اضافی فیس سے پہلے۔ 10% اثاثے کا نقصان 44% ایکوئٹی کے نقصان میں تبدیل ہو جاتا ہے۔
سرمایہ کنٹرول فیصدی دولت فیصدی نہیں ہے
ایک شخص جس کے پاس $100,000 کی خالص دولت اور $400,000 کا قرض ہے، وہ $500,000 کے اثاثے کنٹرول کر سکتا ہے۔ یہ مجموعی اثاثے کی بنیاد کسی ایسے شخص کے کنٹرول کردہ پیمانے کی طرح ہے جس کے پاس $500,000 کے بغیر قرض کے اثاثے ہیں، لیکن ان کی خالص دولت، ادائیگی کی صلاحیت، نقد بہاؤ کی ضروریات، اور ڈرا ڈاؤن کا خطرہ ایک جیسے نہیں ہیں۔
اس لیے مضمون "کنٹرول کیا گیا سرمایہ" کی رپورٹ کرتا ہے بجائے اس کے کہ قرض لیا گیا پیسہ دولت کے طور پر دوبارہ درجہ بند کیا جائے۔ یہ اصل خیال کو محفوظ رکھتا ہے—سرمایہ تک رسائی مواقع کے سیٹ کو بڑھاتی ہے—بغیر بیلنس شیٹ کو خراب کیے۔
روزانہ خالص دولت اور روزانہ سرمایہ کی پیداوار
“روزانہ خالص دولت” ایک معیاری اقتصادی متغیر نہیں ہے۔ خالص دولت ایک اسٹاک ہے جو ایک وقت میں ماپا جاتا ہے۔ اسے 365 سے تقسیم کرنا اسے آمدنی میں تبدیل نہیں کرتا۔ لیکن یہ حساب ایک پیمانے کے مترجم کے طور پر مفید ہے۔
Daily wealth-stock equivalent = net worth / 365
جب $100 ہو تو اسٹاک کا مساوی $0.27 فی دن ہے۔ جب $100,000 ہو تو یہ تقریباً $274 فی دن ہے۔ جب $1 ملین ہو تو $2,740 فی دن ہے۔ جب $1 بلین ہو تو $2.74 ملین فی دن ہے۔ جب $1 ٹریلین ہو تو $2.74 بلین فی دن ہے۔
زیادہ اقتصادی طور پر معنی خیز پیمانہ نظریاتی سرمایہ کی پیداوار ہے:
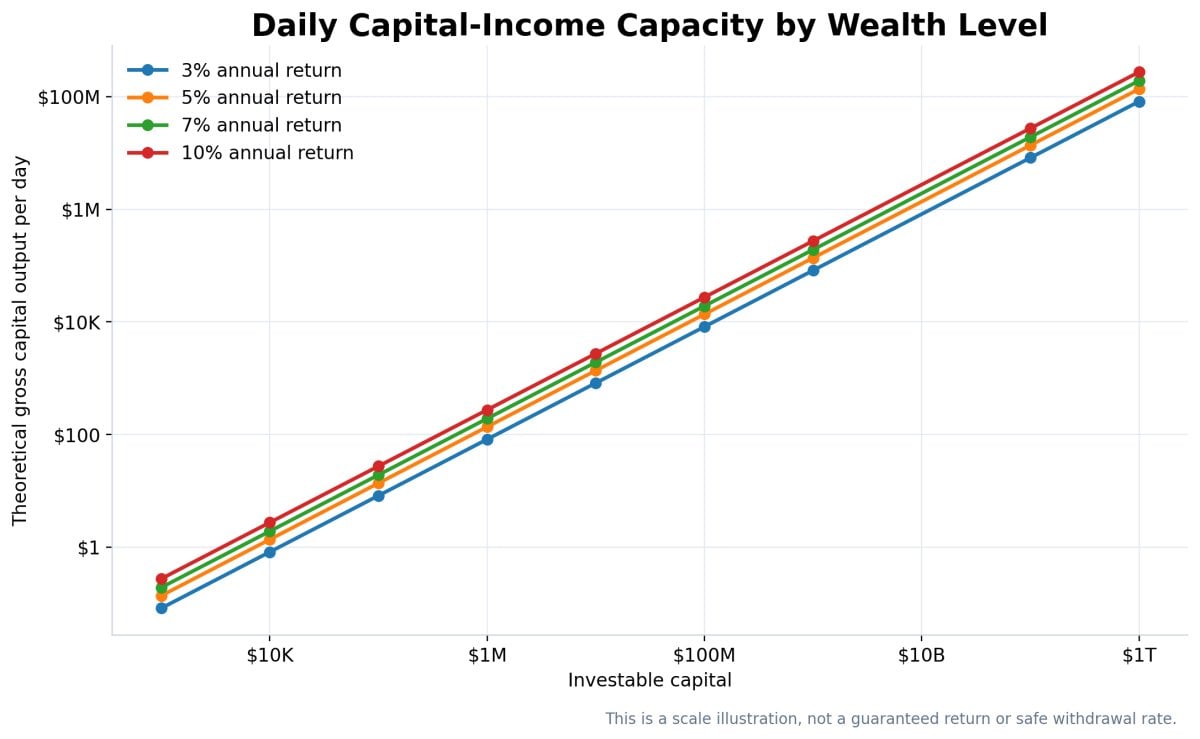
Daily gross capital output = investable capital × annual return / 365
5% مجموعی سالانہ واپسی پر، $1 ملین تقریباً $137 فی دن پیدا کرتا ہے، $10 ملین تقریباً $1,370 فی دن، $1 بلین تقریباً $137,000 فی دن، اور $1 ٹریلین تقریباً $137 ملین فی دن پیدا کرتا ہے۔
محنت سے سرمایہ کی منتقلی
سیڑھی یہ دکھاتی ہے کہ کب سرمایہ کی آمدنی محنت کی آمدنی کے برابر ہونے لگتی ہے۔ 5٪ پر، $100,000 صرف $5,000 سالانہ پیدا کرتا ہے، ٹیکس سے پہلے۔ $1 ملین پر، یہ $50,000 پیدا کرتا ہے۔ $10 ملین پر، $500,000۔ اقتصادی منتقلی اس وقت ہوتی ہے جب سرمایہ کی پیداوار زندگی کے اخراجات کو پورا کر سکتی ہے جبکہ اصل رقم کو محفوظ یا بڑھا سکتی ہے۔
لیکن یہ منتقلی اثاثوں کے مرکب پر منحصر ہے۔ ایک ملین ڈالر کا بنیادی رہائش وہی نقد بہاؤ پیدا نہیں کرتا جو ایک ملین ڈالر کا متنوع پورٹ فولیو کرتا ہے۔ ایک نجی کمپنی زیادہ نقد پیدا کر سکتی ہے لیکن اس میں زیادہ توجہ اور عملی خطرہ ہو سکتا ہے۔ ایک پنشن آمدنی فراہم کر سکتی ہے لیکن اسے ضروری طور پر وعدہ یا منتقل نہیں کیا جا سکتا۔
رہائش، نسل، عمر، اور ساختی حیثیت
دولت خلا میں جمع نہیں ہوتی۔ یہ عمر، گھر کی ملکیت، کاروبار کی ملکیت، وراثت، جغرافیہ، تعلیم، آمدنی کی تاریخ، امتیاز، خاندانی ڈھانچہ، مارکیٹ کا وقت، اور اثاثوں کی مہنگائی کے سامنے آنے کی عکاسی کرتی ہے۔
رہائشی حیثیت
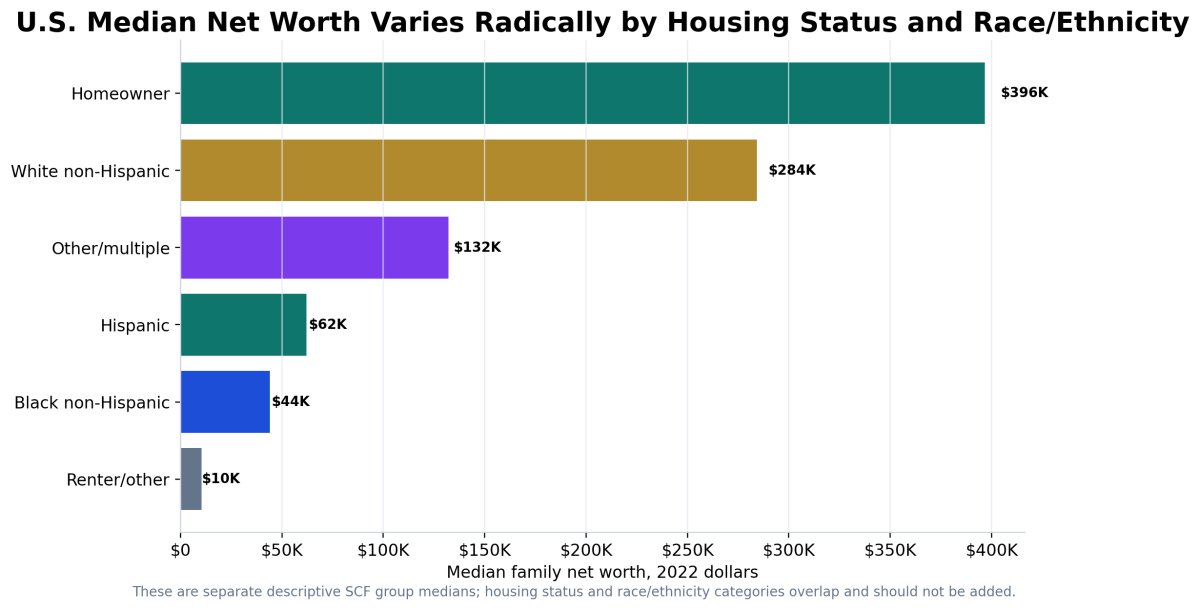
2022 SCF میں، گھر مالکان کے لیے اوسط خالص دولت تقریباً $396,500 اور کرایہ داروں یا دوسروں کے لیے $10,410 تھی۔ گھر کی ملکیت ایک اثاثہ اور ایک لیورجڈ بچت کا طریقہ ہے، لیکن یہ فرق بھی انتخاب کی عکاسی کرتا ہے: زیادہ آمدنی اور زیادہ دولت والے خاندان پہلے جگہ پر مالک بننے کے زیادہ امکانات رکھتے ہیں۔
نسل اور قومیت
شائع شدہ SCF کے اوسط تقریباً $284,310 سفید غیر ہسپانوی خاندانوں کے لیے، $44,100 سیاہ غیر ہسپانوی خاندانوں کے لیے، $62,120 ہسپانوی خاندانوں کے لیے، اور تاریخی جدول کی درجہ بندی میں دوسرے یا متعدد نسل کے گروپ کے لیے $132,200 تھے۔
عمر
اوسط خاندانی خالص دولت تقریباً $39,040 سے بڑھ کر 35–44 سال کی عمر میں $135,300، 45–54 میں $246,700، 55–64 میں $364,270، اور 65–74 میں $410,000 تک پہنچ جاتی ہے، پھر 75 سال اور اس سے زیادہ عمر کے لیے تقریباً $334,700 تک گر جاتی ہے۔
اس کا مطلب یہ ہے کہ ایک خام فیصدی واحد متعلقہ معیار نہیں ہے۔ ایک 30 سالہ شخص جس کے پاس $100,000 ہے، وہ 70 سالہ شخص سے بہت مختلف زندگی کے مرحلے میں ہے جس کے پاس وہی رقم ہے۔ قومی تقسیم جواب دیتی ہے "آپ اب کہاں ہیں؟" عمر کی بنیاد پر تقسیم جواب دیتی ہے "آپ اپنے جمع کرنے کی ونڈو کے لحاظ سے کہاں ہیں؟"
ارب پتی اور ٹریلین ڈالر کی دم
انتہائی دم عام گھریلو دولت سے مختلف طریقے سے برتاؤ کرتی ہے کیونکہ دولت کنٹرول کرنے والی ایکویٹی حصص، نجی کمپنیوں کی قیمتوں، عوامی اسٹاک، دانشورانہ املاک، اور ایسی ملکیت کے ڈھانچوں میں مرکوز ہوتی ہے جو قیمتوں میں تبدیلی کے بغیر فروخت نہیں کی جا سکتیں۔
2026 کی فوربز کی سالانہ فہرست نے دنیا بھر میں 3,428 ارب پتیوں کا ریکارڈ رپورٹ کیا جن کی مجموعی دولت تقریباً $20.1 ٹریلین ہے۔ WIR تھریشولڈ ماڈل آزادانہ طور پر $1 بلین کی سطح کو عالمی اوپر ایک میں ایک ملین کے قریب رکھتا ہے، یا اس کے وسیع تر دولت کے تخمینی فریم ورک میں تقریباً 5,600 بالغوں کے اوپر۔ یہ گنتی مختلف ہوتی ہے کیونکہ ذرائع مختلف طریقوں، تاریخوں، کوریج، اور قیمتوں کے نظام استعمال کرتے ہیں۔
$1 ٹریلین کی سرحد
ایلون مسک نے 12 جون 2026 کو SpaceX کی عوامی پیشکش کے بعد $1 ٹریلین کی حد عبور کی اور بعد میں مارکیٹ کی قیمتوں کے منتقل ہونے کے ساتھ نیچے گر گیا۔ یہ واقعہ تجزیاتی طور پر اہم ہے کیونکہ یہ $1 ٹریلین کو ایک مفروضاتی لائن سے ایک مشاہدہ شدہ مارک ٹو مارکیٹ کی سرحد میں تبدیل کرتا ہے۔
اس کا مطلب یہ نہیں ہے کہ ایک شخص کے پاس $1 ٹریلین نقد تھا۔ دولت کا زیادہ تر حصہ ایکویٹی پر مشتمل تھا جس کی قیمت مارکیٹ کی قیمتوں اور کنٹرول کے حصص پر منحصر تھی۔ بڑے حصے کی فروخت سے ٹیکس، قیمت کا اثر، حکمرانی میں تبدیلی، اور ضمنی نتائج پیدا ہو سکتے ہیں۔
لہذا $1 ٹریلین کی سطح مضمون کے مرکزی امتیاز کا سب سے خالص مظاہرہ ہے:
- مارک ٹو مارکیٹ خالص دولت بہت بڑی ہو سکتی ہے۔
- نقد رقم اس رقم کا ایک چھوٹا حصہ ہو سکتی ہے۔
- قرض لینے کی طاقت اب بھی بہت بڑی ہو سکتی ہے کیونکہ قرض دہندگان ضمانت اور کنٹرول کی قدر کرتے ہیں۔
- قابل رسائی سرمایہ بڑا ہو سکتا ہے بغیر اس کے کہ وہ سرخی کی دولت کے برابر ہو۔
کیوں اوپر کی دم اتنی تیزی سے حرکت کرتی ہے
ایک بانی جو کمپنی کا 20٪ مالک ہے، جب کمپنی کی مارکیٹ کی قیمت $100 بلین بڑھتی ہے تو $20 بلین حاصل کرتا ہے۔ بانی کے اکاؤنٹ میں کوئی نقد رقم منتقل نہیں ہونی چاہیے۔ دولت کی تبدیلی ملکیت کی دوبارہ قیمت ہے۔ اسی طرح انتہائی دولت ایک دن میں دسیوں بلین حاصل یا کھو سکتی ہے۔
یہ اتار چڑھاؤ حقیقی ہے حالانکہ یہ نقد نہیں ہے۔ یہ ضمانت کی صلاحیت، حصول کی طاقت، سیاسی اثر و رسوخ، اسٹریٹجک لچک، اور نئے منصوبوں کی مالی اعانت کی صلاحیت کو تبدیل کرتا ہے۔
ریگریشن کے نتائج اور یہ کیا ثابت کرتے ہیں
| ماڈل | اہم کوایفیشنٹ | R² | p-value | تشریح |
|---|---|---|---|---|
| امریکہ کی اوسط دولت، لاگ ٹرینڈ 1989–2022 | 3.29% سالانہ | 0.758 | 0.0002 | عام خاندان کی دولت کا رجحان |
| امریکہ کی اوسط دولت، لاگ ٹرینڈ 1989–2022 | 5.21% سالانہ | 0.949 | 0.0000 | اوسط بیلنس شیٹ کا رجحان |
| مالی اثاثے بمقابلہ خالص دولت، لاگ–لاگ | لچک 1.026 | 0.977 | 0.0015 | مالی اثاثے تقریباً ایک کے مقابلے میں ایک کی پیمائش کرتے ہیں |
| ٹرانزیکشن بیلنس بمقابلہ خالص دولت، لاگ–لاگ | لچک 0.693 | 0.961 | 0.0033 | نقد جیسی بیلنس کی پیمائش سب لکیری ہے |
| قرض کی مقدار بمقابلہ خالص دولت، لاگ–لاگ | لچک 0.411 | 0.991 | 0.0004 | قرض کے ڈالر بڑھتے ہیں، لیکن دولت سے سست |
| کسی بھی قرض کی موجودگی بمقابلہ لاگ خالص دولت | -0.759 pp/log یونٹ | 0.089 | 0.6259 | کوئی معنی خیز مونوٹونک تعلق نہیں |
| عالمی تھریشولڈ ٹیل، پیریٹو-لکیری | ڈھلوان 0.729 | 0.992 | 0.0000 | LOOCV لاگ-RMSE 0.541 |
| عالمی تھریشولڈ ٹیل، مربع | موڑ -0.0092 | 0.996 | 0.0511 | LOOCV لاگ-RMSE 0.504 |
کیا مضبوطی سے حمایت کی گئی ہے
- امریکہ کی اوسط دولت کی سیریز نے SCF کی تاریخ کے دوران اوسط سیریز کی نسبت زیادہ تیزی سے ترقی کی ہے۔
- مالی اثاثے شائع شدہ دولت کے گروپوں میں خالص دولت کے ساتھ تقریباً متناسب طور پر بڑھتے ہیں۔
- ٹرانزیکشن بیلنس دولت کے ساتھ بڑھتے ہیں لیکن کل دولت کی نسبت زیادہ سست ہیں۔
- قرض کی مقدار قرض داروں میں دولت کے ساتھ بڑھتی ہے، جبکہ قرض کی موجودگی خود کوئی معنی خیز مونوٹونک تعلق نہیں دکھاتی۔
- عالمی تھریشولڈ سیڑھی کو پیریٹو طرز کے تعلق سے اچھی طرح سے تخمینہ لگایا گیا ہے، لیکن ایک مڑے ہوئے وضاحت تھوڑی بہتر کارکردگی دکھاتی ہے۔
کیا ثابت نہیں ہوا
- ریگریشن یہ ثابت نہیں کرتے کہ مالی اثاثے دولت کا سبب بنتے ہیں۔ دولت اثاثے حاصل کرنے کی اجازت دیتی ہے، اثاثوں کی واپسی دولت پیدا کرتی ہے، اور دونوں سمتیں کام کرتی ہیں۔
- پانچ دولت کے گروپ کے مشاہدات جارحانہ سبب کی استنباط کی حمایت نہیں کرتے، چاہے R² زیادہ ہو۔
- عالمی ٹیل کی فٹنگ یہ ثابت نہیں کرتی کہ ایک طاقت کا قانون ہر ملک، سال، یا دولت پر حکومت کرتا ہے۔
- سرمایہ تک رسائی کا فریم ورک بغیر شخصی سطح کے انڈر رائٹنگ کے ڈیٹا کے کسی فرد کے کریڈٹ کی حد کی پیش گوئی نہیں کرتا۔
ریگریشن پیمانے کے تعلقات اور تاریخی انحراف کو ثابت کرتے ہیں۔ یہ ادارتی سیاق و سباق، انتخاب، بقا، یا فیڈ بیک لوپس کو مٹا نہیں کرتے۔
غیر یقینی، حدود، اور کیا دعویٰ نہ کریں
عالمی پی پی پی بمقابلہ مارکیٹ ڈالر
WIR عالمی حدیں خریداری کی طاقت کے موازنہ کے لیے ڈیزائن کی گئی ہیں۔ UBS اور Forbes عام طور پر مارکیٹ ڈالر کی قیمتوں کا استعمال کرتے ہیں۔ ایک گھرانہ عالمی درجہ بندیوں میں تبادلہ کی شرحوں میں تبدیلی کے ساتھ منتقل ہو سکتا ہے چاہے اس کی گھریلو خریداری کی طاقت نہ بھی ہو۔
بالغ بمقابلہ خاندان
عالمی تقسیم ہر بالغ کے لیے ہے۔ امریکی SCF ہر خاندان کے لیے ہے۔ ایک شادی شدہ گھرانہ جس کے مشترکہ اثاثے ہیں، دو آزاد بالغ بیلنس شیٹس نہیں ہیں۔ یہی وجہ ہے کہ مضمون دو علیحدہ فیصدی کالم پیش کرتا ہے بجائے اس کے کہ یہ ظاہر کرے کہ انہیں ضم کیا جا سکتا ہے۔
گروپڈ اینکرز بمقابلہ مائیکرو ڈیٹا
امریکی فیصدی منحنی خط سرکاری گروپ میڈینز اور تاریخی جدولوں کا استعمال کرتا ہے۔ درست فیصدی تخمینہ کے لیے مکمل SCF مائیکرو ڈیٹا کی ضرورت ہوگی جس میں سروے کے وزن، نقل کے وزن، اور متعدد امپیوٹیشن کے مجموعہ کے قواعد شامل ہوں۔ فیڈ واضح طور پر خبردار کرتا ہے کہ ان خصوصیات کو نظر انداز کرنے سے غلط معیاری غلطیاں پیدا ہوتی ہیں۔
انتہائی دم کی پیمائش
اکیڈمک تحقیق میں اوپر 0.1% اور اوپر 0.01% دولت کے تخمینوں میں غیر معمولی غیر یقینی پائی گئی ہے، چاہے وہ سروے یا ٹیکس پر مبنی طریقے ہوں۔ Forbes کی درجہ بندیاں ایک اور پیمائش کے نظام کو متعارف کراتی ہیں جو عوامی ہولڈنگز، نجی کمپنیوں کے تخمینے، معلوم قرض، اور ایک لمحاتی تاریخ پر مبنی ہیں۔
قرض لینا مشروط ہے
سرمایہ تک رسائی ختم ہو سکتی ہے۔ قرض دہندگان قرض کی قیمت کے تناسب، ضمانت کی کٹوتیوں، معاہدوں، میعادوں، اور شرحوں میں تبدیلی کرتے ہیں۔ ایک کریڈٹ لائن جو پرسکون مارکیٹوں کے دوران دستیاب ہے، بالکل اسی وقت میں کٹ سکتی ہے جب اس کی ضرورت ہو۔
واپسی کی ضمانت نہیں ہے
روزانہ کا سرمایہ-آؤٹ پٹ چارٹ ایک ریاضیاتی پیمانے کی نمائش ہے۔ یہ اس بات کا وعدہ نہیں ہے کہ ایک مخصوص شخص 3%, 5%, 7%, یا 10% بغیر اتار چڑھاؤ، ٹیکس، افراط زر، فیس، یا اصل خطرے کے کما سکتا ہے۔
حتمی پیٹرن نیكسس پڑھیں
عالمی دولت کا نظام سمجھنے میں مشکل نہیں ہے کیونکہ ریاضی ناممکن ہے۔ یہ اس لیے مشکل ہے کہ لوگ مختلف چیزوں کی پیمائش کرتے رہتے ہیں جیسے کہ وہ ایک ہی چیز ہیں۔
خالص دولت ملکیت ہے۔
لیکویڈیٹی تعیناتی کی قابلیت ہے۔
کریڈٹ رسائی ہے۔
لیوریج توسیع ہے۔
واپسی کا پھیلاؤ انجن ہے۔
خطرہ وہ میکانزم ہے جو پورے عمل کو الٹ سکتا ہے۔
ایک شخص جس کے پاس $10,000 ہے، اس ماڈل میں 36.8 ویں عالمی فیصدی کے قریب بیٹھتا ہے لیکن امریکی خاندانوں میں صرف 15.6 ویں فیصدی کے قریب ہے۔ $100,000 پر، وہی شخص عالمی بالغوں کے تقریباً تین چوتھائی سے اوپر منتقل ہو جاتا ہے لیکن امریکی میڈین سے نیچے رہتا ہے۔ $1 ملین پر، شخص عالمی طور پر ممتاز ہے لیکن پھر بھی امریکی ٹاپ 10% سے باہر ہے۔ $10 ملین پر، شخص امریکہ میں ٹاپ چند فیصد میں داخل ہوتا ہے اور عالمی طور پر چھ سوویں فیصد میں آتا ہے۔
پھر سیڑھی عمودی ہو جاتی ہے۔
$100 ملین پر، عام فیصدی زبان ناکام ہونا شروع ہو جاتی ہے۔
$1 بلین پر، متعلقہ یونٹ ایک میں ایک ملین بن جاتا ہے۔
$100 بلین پر، یہ ایک چھوٹے کمرے میں تبدیل ہو جاتا ہے۔
$1 ٹریلین پر، یہ اسکرین پر ایک واحد متحرک نشان بن جاتا ہے—ایک ملکیت کا دعویٰ جس کی قیمت لائن کو عبور کر سکتی ہے اور چند دنوں میں اس سے نیچے گر سکتی ہے۔
لیکن تقسیم صرف ایک اسکور بورڈ نہیں ہے۔ یہ ایک مشین ہے۔
اوپر والے زیادہ مالی اثاثے، زیادہ کاروباری ایکویٹی، زیادہ ضمانت، اور زیادہ مالیات تک رسائی رکھتے ہیں۔ وہ اثاثے بڑھتے ہیں۔ بڑھتی ہوئی قیمت ضمانت کو بڑھاتی ہے۔ بڑھتی ہوئی ضمانت مزید سرمایہ کنٹرول کی اجازت دیتی ہے۔ مزید سرمایہ کنٹرول مزید قیمت کو قید کرتا ہے۔ یہ ایک فیڈ بیک لوپ ہے۔
نیچے کی تقسیم مخالف لوپ کا سامنا کرتی ہے۔ محدود لیکویڈیٹی جھٹکوں کو مہنگا بناتی ہے۔ مہنگا کریڈٹ ہنگامی حالات کو ذمہ داریوں میں تبدیل کرتا ہے۔ ذمہ داریاں کیش فلو کو جذب کرتی ہیں۔ کم کیش فلو اثاثوں کے حصول کو روکتا ہے۔ اثاثوں کے چکر کو کھو دینا اصل فرق کو برقرار رکھتا ہے۔
اس کا مطلب یہ نہیں ہے کہ نقل و حرکت ناممکن ہے۔ اس کا مطلب یہ ہے کہ نقل و حرکت اس بات کا بہانہ بنا کر پیدا نہیں ہوتی کہ قرض دولت ہے۔ یہ کمائی گئی آمدنی، ملکیت کے اثاثے، اور صحیح طور پر منظم کردہ باہر کے سرمایہ کو ایک بڑے پیداواری بیلنس شیٹ میں تبدیل کر کے پیدا ہوتی ہے بغیر اس بات کی اجازت دیے کہ ذمہ داری کا ڈھانچہ کیش فلو سے آگے نکل جائے۔
پرائمری ڈیٹا اور طریقہ کار کے ذرائع
- عالمی عدم مساوات رپورٹ 2026 — عالمی اقتصادی عدم مساوات
- عالمی عدم مساوات رپورٹ 2026 — ایگزیکٹو سمری
- فیڈرل ریزرو — 2022 صارفین کی مالیات کا سروے
- فیڈرل ریزرو — تقسیماتی مالیاتی اکاؤنٹس
- عالمی بینک — عالمی فائنڈیکس ڈیٹا بیس 2025
- یو بی ایس — عالمی دولت کی رپورٹ 2026
- مارٹا باکزون — آمدنی اور دولت کی عدم مساوات کے تخمینوں میں غیر یقینیوں کی مقدار
- فوربز — دنیا کے ارب پتی 2026 اور حقیقی وقت کی درجہ بندیاں
- دی گارڈین — مسک کا جون 2026 کا ٹریلین ڈالر کا حد اور اس کے بعد مارکیٹ میں کمی
- امریکی مردم شماری بیورو — 2024 ACS رہائشی حیثیت
ڈاؤن لوڈ کے قابل تحقیق پیکج
ہمراہ پیکج میں مکمل حد کی سیڑھی، ریگریشن تشخیصی، مفروضے، لیوریج منظر نامے کے فارمولے، ماخذ لاگ، 17 اشاعت گرافکس، اور اس مضمون کی تشکیل کے لیے استعمال ہونے والے بنیادی CSV اور JSON آؤٹ پٹس شامل ہیں۔
Article overview
ایک گہری پیٹرن نیكسس ریگریشن اور ڈیٹا تجزیہ کی نقشہ سازی جہاں خالص دولت کی سطحیں $100 سے $1 ٹریلین تک ایک فرد کو عالمی اور امریکی دولت کی تقسیم میں جگہ دیتی ہیں۔ یہ تحقیق حقیقی خالص دولت کو لیکویڈیٹی، قابل رسائی کریڈٹ، مجموعی سرمایہ کنٹرول، لیوریج، اور روزانہ کی سرمایہ پیدا کرنے کی صلاحیت سے الگ کرتی ہے۔ آپ عالمی دولت کے نظام میں حقیقت میں کہاں بیٹھتے ہیں—اور جب ہم نہ صرف یہ ماپتے ہیں کہ آپ کے پاس کیا ہے، بلکہ آپ کتنی سرمایہ تک رسائی حاصل کر سکتے ہیں تو یہ مقام کیسے بدلتا ہے؟ یہ تحقیق دولت کی سطحوں کو $100، $500، اور $1,000 سے لے کر $1 ملین، $1 بلین، $100 بلین، اور نظریاتی $1 ٹریلین کی حد تک نقشہ بناتی ہے۔ عالمی اور امریکی دولت کی تقسیم کو علیحدہ علیحدہ ریگریشن ماڈلز، فیصدی تخمینوں، فیڈرل ریزرو کے گھریلو ڈیٹا، بین الاقوامی دولت کی تقسیم کی تحقیق، اور 17 اصل چارٹس اور بصریات کا استعمال کرتے ہوئے تجزیہ کیا جاتا ہے۔ یہ تجزیہ خالص دولت کو مائع دولت، دستیاب کریڈٹ، ضمانت کے ساتھ قرض لینے کی صلاحیت، اور کنٹرول شدہ مجموعی سرمایہ سے ممتاز کرتا ہے۔ پھر یہ ماڈل کرتا ہے کہ پیداواری لیوریج دولت کی ترقی کو کیسے تیز کر سکتا ہے، تباہ کن لیوریج ایکویٹی کو کیسے مٹا سکتا ہے، اور مختلف دولت کی سطحیں روزانہ کتنی سرمایہ کی پیداوار پیدا کر سکتی ہیں۔ خالص دولت ملکیت کی پیمائش کرتی ہے۔ لیکویڈیٹی تعیناتی کی پیمائش کرتی ہے۔ کریڈٹ رسائی کی پیمائش کرتا ہے۔ لیوریج نتیجہ کو بڑھاتا ہے۔ سرمایہ کی کارکردگی یہ طے کرتی ہے کہ آیا وہ بڑھاوا دولت یا قرض پیدا کرتا ہے۔
اکثر پوچھے جانے والے سوالات
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
7 shared topics, same research avenue.سورج، لیکویڈیٹی، اور مالی موڑ: ریگریشن نے نظام کو نظرانداز کیا
ایک درست پیٹرن نیكسس تجزیہ سورج کے چکروں، لیکویڈیٹی، کساد بازاری، اور مالی چوٹیوں کا جنوری 1987 سے جولائی 2026 تک۔ پہلی ماہانہ ریگریشن نے ا…
6 shared topics, same research avenue.
پیٹرن نیكسس میکرو آرکائیو: 328 ٹائم اسٹیمپ شدہ مضامین، اکتوبر 2025–جولائی 2026
ایک رہنمائی کردہ عوامی فہرست جس میں 328 ٹائم اسٹیمپ شدہ پیٹرن نیکسس مضامین شامل ہیں جو فیڈرل ریزرو کی لیکویڈیٹی، سود کی شرح، ڈالر، سونا اور…
6 shared topics.
فیڈ منٹس: کٹ ٹریڈ ٹوٹ گیا کیونکہ مہنگائی کے ایک سے زیادہ انجن ہیں۔
جون 16-17 کے FOMC منٹس، جو 8 جولائی کو جاری کیے گئے، ایک فیڈ کو ظاہر کرتے ہیں جس نے شرحوں کو مستحکم رکھا لیکن آسانی کی جانب جھکاؤ کو ختم کر…
5 shared topics.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
5 shared topics.
نئے فیڈ چیئر کو معیشت وراثت میں نہیں ملتی۔ اسے اجازتوں کا ڈھیر وراثت میں ملتا ہے۔
کیون وارش صرف فیڈرل ریزرو کا ورثہ نہیں لے رہا۔ وہ اس کنٹرول کی تہہ کا ورثہ لے رہا ہے جہاں مہنگائی، قرض کی خدمت، خزانے کی فنڈنگ، توانائی کے …
5 shared topics.
پلمبنگ اپ ڈیٹ (2003–2025) Q4 2025 + جنوری 26
پیٹرن نیکسس لیکویڈیٹی فریم ورک کی مکمل تعمیر مہینے کے آخر کے ڈیٹا، زی-اسکورز، اور پی سی اے کمپوزٹ (WALCL، TGA، RRP، M2) کا استعمال کرتے ہوئ…
5 shared topics, same research avenue.
ریجیم ری سیٹ اسٹیک: پیداوار کی منحنی خطوط کی حکمت عملی، ڈالر کی پٹریاں، دھاتوں کی موڑ، اور AI-مالیاتی اختتامی کھیل
ایک پیٹرن نیکسس کنٹرول سسٹمز پڑھنا جو پیداوار کے منحنی خطوط، ڈالر کے نظام، دھاتوں، کرپٹو، اور ایکویٹیز کو ایک مشین میں باندھتا ہے: کیوں الٹ…
5 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.