

مالیاتی غلبہ اور چپکنے والا مدت پریمیم: کیوں طویل شرحیں فیڈ کی اطاعت نہیں کریں گی
سب لوگ شرحوں میں کمی کا انتظار کر رہے ہیں تاکہ رہن، کیپ ریٹس، اور خطرے والے اثاثوں میں راحت مل سکے۔ لیکن جب مالیاتی غلبہ قائم ہوتا ہے تو طویل مدتی شرحوں کو پالیسی کی شرح کی پرواہ نہیں ہوتی۔ یہ طویل و…
Jump to a section
مالی غلبہ اور چپکنے والا مدت پریمیم
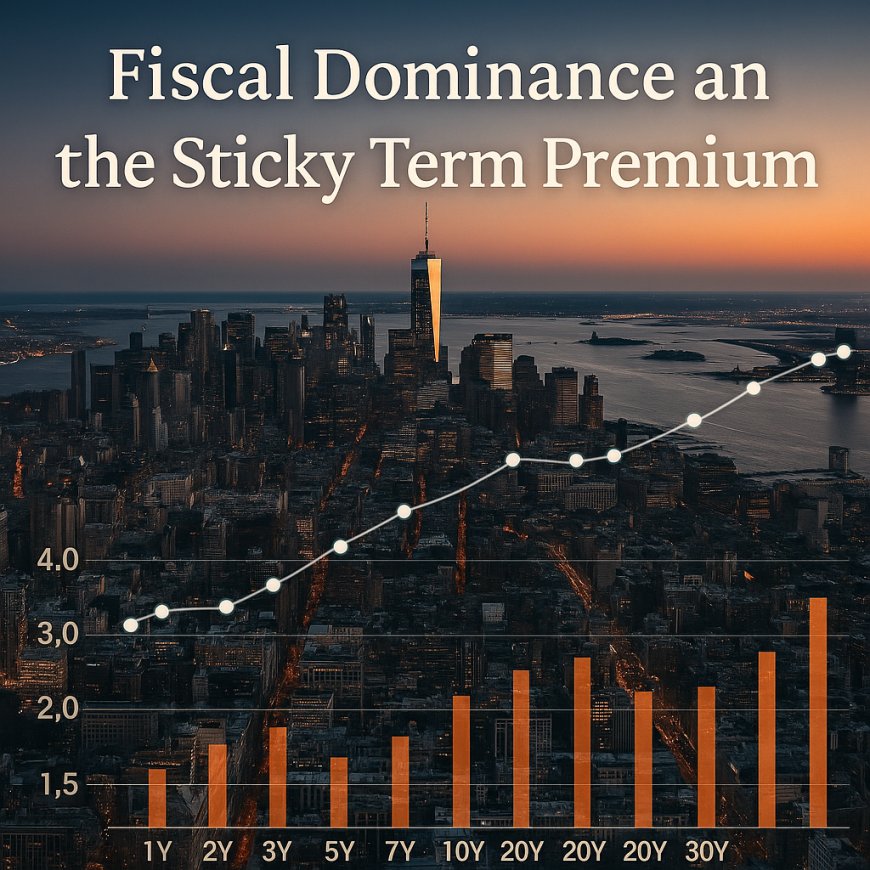
روایتی میکرو کہتا ہے: فیڈ کٹ کرتا ہے، مالیات سستی ہو جاتی ہے، ترقی دوبارہ شروع ہوتی ہے۔ لیکن پچھلے چند سالوں نے خاموشی سے اس اسکرپٹ کو دوبارہ لکھ دیا ہے۔ جیسے جیسے خسارے بڑھتے ہیں اور خالص خزانہ جاری کرنا مارکیٹ کا کشش ثقل بن جاتا ہے، منحنی خطوط کے طویل سرے نے سامنے کے سرے کو نظر انداز کرنا شروع کر دیا ہے۔ اس عدم تعلق کا ایک نام ہے — مالی غلبہ — اور اس کو سمجھنا تجارتی کہانیوں اور نظام کی تجارت کے درمیان فرق ہے۔ جب حکومت کی مالیات کی ضرورت کافی بڑی ہو جاتی ہے، تو پیسے کی قیمت زیادہ تر بانڈ کی فراہمی اور خریدار کی بنیاد کی حرکیات سے طے ہونے لگتی ہے نہ کہ صرف پالیسی کی شرح سے۔ نتیجہ ایک ضدی مثبت مدت پریمیم ہے جو صرف اس وجہ سے گرنے سے انکار کرتا ہے کہ فیڈ نرم ہو جاتا ہے۔
مدت پریمیم کو مارکیٹ کے "خطرے کے اضافی چارج" کے طور پر سوچیں جو طویل مدتی کاغذ رکھنے کے لیے ہے: دورانیے، افراط زر کی غیر یقینی صورتحال، فراہمی کے خطرے، اور مائیکرو اسٹرکچر کی مشکلات کے لیے معاوضہ۔ ایک دہائی کی QE نے اس پریمیم کو تقریباً صفر یا منفی تک کم کر دیا، نظام QT، ساختی خسارے، اور ایک سکڑتے ہوئے قیدی خریدار کی بنیاد کے ساتھ اسے دوبارہ اوپر لے جا رہا ہے۔ رہن، کارپوریٹ قرض، کیپ ریٹس، اور خطرے کے پریمیا کے لیے اس کا مطلب سادہ ہے: آپ پالیسی کی تبدیلی حاصل کر سکتے ہیں بغیر طویل سرے پر ریلیف حاصل کیے۔ اس سائیکل میں، "کم فیڈ فنڈز" خود بخود "کم 10s اور 30s" میں تبدیل نہیں ہوتا۔
ہم اس میکانزم کو چار تہوں میں نقشہ بنا سکتے ہیں: مالیاتی ریاضی (جاری کرنا)، خریدار کی بنیاد (جو اسے جذب کرتا ہے)، مائیکرو اسٹرکچر (مارکیٹیں کیسے صاف ہوتی ہیں)، اور نفسیات (کیوں ایک زخم خوردہ مارکیٹ معاوضے کا مطالبہ کرتی ہے)۔ ہر تہہ دوسری کو مضبوط کرتی ہے، اور مل کر یہ وضاحت کرتی ہے کہ کیوں منحنی خطوط چپکنے والا رہا ہے حالانکہ ترقی ٹھنڈی ہو رہی ہے اور افراط زر معتدل ہو رہا ہے۔
ریاضی سے شروع کریں۔ کانگریسی بجٹ دفتر مستقل بنیادی خسارے اور بڑھتے ہوئے خالص سود کے اخراجات کی پیش گوئی کرتا ہے جو خود پر اثر انداز ہوتے ہیں — زیادہ کوپن خسارے کو بڑھاتا ہے، جو جاری کرنے کو بڑھاتا ہے، جو دوبارہ کوپن کو بڑھاتا ہے۔ یہ کوئی قیامت کی کہانی نہیں ہے؛ یہ ایک بہاؤ کی کہانی ہے۔ ایک ساختی طور پر بڑا خالص دورانیہ کسی نہ کسی کے ذریعے بیچنا ضروری ہے، ایک قیمت پر۔ QE کی دہائی کے دوران، "کوئی" مرکزی بینک کے بیلنس شیٹ اور ریگولیٹری طور پر پیدا کردہ بینک کی طلب تھی۔ آج، خریدار کم قیدی اور زیادہ قیمت حساس ہیں: گھرانے فنڈز کے ذریعے، غیر ملکی سرکاری اور نجی اکاؤنٹس، پنشن، انشورنس، اور لیوریجڈ کھلاڑی جو بنیاد کی حالتوں کے ساتھ آتے اور جاتے ہیں۔
خزانہ قرض لینے کی مشاورتی کمیٹی (TBAC) کے منٹس اور سہ ماہی کی واپسی کے دستاویزات اس کہانی کو بغیر ڈرامے کے بیان کرتے ہیں: جب کوپن اب بلوں کے مقابلے میں مالیات کا بڑا حصہ ہیں، اور رول اوور کے خطرے کو منظم کرنے کے لیے مدت کی فراہمی ہے، تو دورانیہ ایک مارکیٹ کو فراہم کیا جا رہا ہے جس کی خطرے کی گودام کی صلاحیت 2008 سے پہلے کی نسبت کم ہے۔ ڈیلر کے بیلنس شیٹس خزانہ مارکیٹ کے حجم کے مقابلے میں چھوٹی ہیں؛ بحران کے بعد کے سرمایہ کے قواعد اور داخلی حدود کا مطلب ہے کہ وہ بہاؤ کو بیچتے ہیں لیکن تنگ اسپریڈز پر نظامی مقدار میں دورانیہ کو گودام نہیں کر سکتے۔ امریکہ کے OFR کی مارکیٹ کی گہرائی کے ٹریکرز یہ دکھاتے ہیں کہ نیلامیوں یا دباؤ کی کھڑکیوں کے ارد گرد اوپر کی کتاب کی لیکویڈیٹی کتنی پتلی ہو سکتی ہے — ایک چھوٹا بہاؤ قیمت کو اس سے زیادہ منتقل کر سکتا ہے جتنا ماڈلز فرض کرتے ہیں۔ پتلی گہرائی + بڑا حجم = زیادہ پریمیم۔
دوسری تہہ خریدار کی بنیاد کی گردش ہے۔ کئی سالوں تک، فیڈ اور قیمت سے بے پرواہ اداکاروں نے سود کی شرح کے خطرے کو جذب کیا۔ جیسے جیسے QT نے اس اثر کو کم کیا اور بینک کے پورٹ فولیو کم کوپن کے کاغذ سے بھر گئے، حاشیائی جذبہ حقیقی پیسے اور تیز پیسے کے اکاؤنٹس کی طرف منتقل ہوا جو اتار چڑھاؤ کے لیے زیادہ معاوضے کا مطالبہ کرتے ہیں۔ غیر ملکی سرکاری طلب زیادہ تکتیکی اور FX ہیج حساس ہے۔ پنشن اور انشورنس کی طلب ALM سے چلتی ہے لیکن بے قاعدہ اور اسپریڈ حساس ہوتی ہے۔ لیوریجڈ فنڈز اس وقت داخل ہوتے ہیں جب بنیاد کی تجارت موٹی ہو اور ریپو دوستانہ ہو — اور جب ہیئر کٹ بڑھتا ہے یا مالیات ہچکچاتی ہے تو باہر نکل جاتے ہیں۔ یہ چکرویت BIS کے خزانہ کی بنیاد پر کام میں ظاہر ہوتی ہے: جب لیوریج چینلز پیچھے ہٹتے ہیں، تو مارکیٹ ایک جھٹکا جذب کرنے والا کھو دیتی ہے اور مدت کے پریمیم میں فرق وسیع ہو جاتا ہے جب تک کہ نئے بیلنس شیٹس ظاہر نہ ہوں۔
تیسری تہہ مائیکرو اسٹرکچر کی حقیقت ہے: مارکیٹ کی گہرائی اور قیمت کی دریافت۔ نیویارک فیڈ کے لیکویڈیٹی کے اشارے اور OFR کے اعداد و شمار نے ان واقعات کو اجاگر کیا ہے جہاں آن-دی-رن خزانہ میں گہرائی نمایاں طور پر پتلی ہو گئی۔ اس کو بھاری کوپن کے کیلنڈرز کے ساتھ ملا دیں اور آپ کے پاس ایک ایسا ماحول ہے جہاں نیلامیوں کو ایک کلیئرنگ پریمیم کی ضرورت ہوتی ہے۔ جاری کرنے والے اسے دم کے خطرے کہتے ہیں؛ تاجر اسے پھسلنے کہتے ہیں؛ معیشت دان اسے مدت پریمیم کہتے ہیں۔ یہ ایک ہی چیز ہے: مارکیٹ بیلنس شیٹ اور غیر یقینی صورتحال کے لیے چارج کر رہی ہے۔ اہم بات یہ ہے کہ، وہ پریمیا پائیدار طور پر کم نہیں ہوتے بغیر ایک قابل اعتبار، مستقل آخری ریسورٹ خریدار یا جاری کرنے کی ساختی تنگی کے۔ صرف شرح کٹس گہرائی کو دوبارہ بھر نہیں دیتے — بیلنس شیٹس کرتی ہیں۔
آخر میں، نفسیات کی تہہ: جب مارکیٹ "سیکھتی" ہے کہ طویل سرے کی فراہمی اور کلیئرنگ کے خطرے کی قید میں ہے، تو یہ نتائج کی تقسیم کی قیمت کو دوبارہ طے کرتی ہے۔ افراط زر کم ہونے کا رجحان رکھ سکتا ہے، لیکن اس کے ارد گرد کی غیر یقینی صورتحال — عالمی سطح پر ہونے والی رکاوٹیں، توانائی کی منتقلی کا سرمایہ کاری، اشیاء کے چکر، جغرافیائی سیاست — سرمایہ کاروں کو آرام کی درخواست کرنے کی ترغیب دیتی ہے۔ ACM مدت پریمیم کے تخمینے اس نظام کی تبدیلی کو پکڑتے ہیں: سالوں تک منفی رہنے کے بعد، پریمیا مثبت ہو گئے جب QT + فراہمی + غیر یقینی صورتحال نے معاوضہ دوبارہ تعمیر کیا۔ اس کا مطلب یہ نہیں ہے کہ "ہمیشہ کے لیے زیادہ"; اس کا مطلب ہے "پائیدار جب تک کہ پلمبنگ تبدیل نہ ہو۔"
فیڈ کہاں فٹ ہوتا ہے؟ مالیاتی پالیسی سامنے کے حصے پر اثر انداز ہو سکتی ہے اور ردعمل کے افعال کا اشارہ دے سکتی ہے، لیکن جب تک پالیسی مدت کی فراہمی کے مسئلے کو بھی حل نہیں کرتی — یا تو خالص اجراء کو کم کر کے (ایک مالیاتی انتخاب) یا ایک غیر اقتصادی خریدار کو دوبارہ متعارف کروا کر (ایک بیلنس شیٹ کا انتخاب) — طویل مدت کی شرحیں نیلامی کی ریاضی کے مقابلے میں زیادہ اطاعت کرتی رہیں گی۔ یہ عملی طور پر مالیاتی غلبہ ہے: جب مالیاتی ویکٹر پابندیاں طے کرتا ہے اور مالیاتی پالیسی کو ان کے اندر کام کرنا پڑتا ہے۔ BIS نے خبردار کیا ہے کہ ایسے نظاموں میں، افراط زر کو مستحکم کرنا اور قرض کی خدمت کو مستحکم کرنا مختلف بہترین شرح کے راستوں کی طرف اشارہ کر سکتا ہے — ایک تناؤ جو اتار چڑھاؤ کو بلند رکھتا ہے اور پریمیا کو مثبت رکھتا ہے۔
یہ کیوں اہم ہے بانڈ ڈیسک سے آگے: طویل مدت کی قیمت طویل پیسے کی قیمت ہے۔ رہن، CRE کیپ ریٹس، پروجیکٹ فنانس، DCFs — یہ سب مدت کی پیداوار پر منحصر ہیں۔ اگر آپ کاروباری منصوبوں کو "کٹس = سستا طویل مدتی سرمایہ" سے جوڑتے ہیں، تو آپ سمت کی کہانی کو ساختی کہانی کے ساتھ الجھا رہے ہیں۔ اس نظام میں، 5–6% طویل شرحوں پر صاف ہونے والا کیپیکس مضبوط ہے؛ 3–4% کی ضرورت رکھنے والا کیپیکس نازک ہے۔ یہی بات گھروں اور دولت کے لیے بھی درست ہے۔ اگر آپ 30 سالہ رہن کے واپس آنے کا انتظار کر رہے ہیں جو 2012 کے بعد کی خیالی دنیا میں ہے، تو آپ اجراء کے کیلنڈر اور خریدار کی بنیاد کے خلاف شرط لگا رہے ہیں، نہ کہ صرف افراط زر کے خلاف۔
تو یہاں سے مدت کے پریمیم کو کیا کم کرتا ہے؟ تین راستے موجود ہیں۔ پہلے، ایک قابل اعتبار مالیاتی استحکام جو جی ڈی پی کے مقابلے میں خالص کوپن کی فراہمی کو کم کرتا ہے۔ مارکیٹوں کو سختی کی ضرورت نہیں ہے؛ انہیں قابل اعتبار راستوں کی ضرورت ہے۔ دوسرا، واضح بیلنس شیٹ کی حمایت جو مارکیٹ کی گہرائی کو ہدف بناتی ہے — کھڑی سہولیات، خریداری/تبدیلیاں، یا، انتہائی صورت میں، QE جو طویل مدتی لیکویڈیٹی پر توجہ مرکوز کرتی ہے نہ کہ میکرو ایڈجسٹمنٹ پر۔ BIS اور مرکزی بینک کے فورمز نے خزانہ کی درمیانی کاری کو گہرا کرنے کے لیے ساختی تبدیلیوں (سب کے لیے، مرکزی کلیئرنگ کی توسیع، دوبارہ ڈیزائن کردہ مارکیٹ بنانے کے مراعات) کی تجویز دی ہے؛ یہ مائیکرو ہیں لیکن اہم ہیں۔ تیسرا، میکرو عدم یقینیت میں ایک مستقل زوال — خوشگوار ترقی، افراط زر کی اتار چڑھاؤ کو قابو میں رکھنا، اور پرسکون جغرافیائی سیاست — جو سرمایہ کاروں کو کم کشن قبول کرنے کی اجازت دیتا ہے۔ ان تینوں میں سے صرف تیسرا بغیر پالیسی کے انتخاب کے ہو سکتا ہے — اور یہ سب سے کم قابل اعتبار ہے۔
یہاں 2013–2016 کے دور کے ساتھ ایک متوازی ہے، جب فیڈ نے کمی کی اور پھر اٹھنے کا وقت قریب تھا، لیکن طویل مدت نے سیدھی لائن میں فروخت ہونے سے انکار کر دیا کیونکہ خریدار کی بنیاد (عالمی پنشن/انشورنس، ریزرو منیجر) ساختی طور پر مدت کی کمی کا شکار تھی۔ آج کا منظر نامہ آئینے کی تصویر ہے: خریدار کی بنیاد زیادہ عملی ہے، بیلنس شیٹس پتلی ہیں، اور جاری کرنے والا بڑا ہے۔ ایک ہی منحنی خطوط، مختلف نظام۔ یہی وجہ ہے کہ تاریخ قافیہ ملاتی ہے لیکن دہرائی نہیں کرتی: پلمبنگ تبدیل ہو گئی۔
پورٹ فولیو کی تعمیر کے لیے، نتیجہ عملی ہے۔ اپنی پالیسی کی شرحوں پر اپنے نقطہ نظر کو اپنی مدت کی شرحوں پر اپنے نقطہ نظر سے الگ کریں۔ اگر آپ کا نظریہ ہے "ترقی سست ہو رہی ہے، کٹوتیاں آ رہی ہیں،" تو یہ اچھا ہے — لیکن یہ نقشہ بنائیں کہ آپ کے P&L یا آپریٹنگ منصوبے کا کتنا حصہ 10s/30s کے سامنے کے حصے کے ساتھ منتقل ہونے پر منحصر ہے۔ ایک ایسی دنیا کا دباؤ ٹیسٹ کریں جہاں فیڈ 100–150 بیسس پوائنٹس کم کرتا ہے، افراط زر کے رجحانات کم ہوتے ہیں… اور 10s صرف 40–60 بیسس پوائنٹس کم ہوتے ہیں کیونکہ نیلامیاں پیچھے رہ جاتی ہیں اور لیکویڈیٹی کے پریمیا برقرار رہتے ہیں۔ یہ کوئی دم کی خطرہ نہیں ہے؛ یہ مالیاتی غلبے میں بنیادی کیس ہے۔ اسی طرح، اگر آپ طویل مدت کے آخر پر قیمتوں پر اثاثے رکھتے ہیں (رہائش، CRE، طویل مدتی ایکوئٹیز)، تو ایسے منظرنامے بنائیں جہاں سرمایہ کی قیمت پچھلے دور کے فرش پر "معیاری" نہیں ہوتی۔ اس نظام میں برداشت ڈیزائن سے آتی ہے، امید سے نہیں۔
تعمیر کرنے والوں اور آپریٹرز کے لیے، لچکدار پھیلاؤ کے بارے میں سوچیں نہ کہ شرح کی خیالی دنیا۔ ایسے منصوبے جن کے کیش فلو آج کے طویل آخر پر صاف ہوتے ہیں، اگر اور جب پریمیم آخر کار کم ہو جاتا ہے تو اینٹی فریجلیٹی پیدا کرتے ہیں؛ ایسے منصوبے جو صرف کل کی شرحوں پر کام کرتے ہیں، نازکیت کو شامل کرتے ہیں جو بڑھتی ہے۔ اگر پریمیم مدھم ہو جاتا ہے (کیونکہ اجراء سست ہو جاتا ہے، لیکویڈیٹی گہری ہو جاتی ہے، یا پالیسی مداخلت کرتی ہے)، تو آپ فائدہ اٹھاتے ہیں۔ اگر یہ برقرار رہتا ہے، تو آپ زندہ رہتے ہیں۔ یہی ہے کہ آپ ایک ایسی دنیا میں کیسے تعمیر کرتے ہیں جہاں طویل پیسے کی قیمت اب خواہشات کے خیال سے طے نہیں ہوتی، بلکہ کیلنڈرز اور بیلنس شیٹس سے۔
ان میں سے کوئی بھی تقدیر پسند نہیں ہے۔ یہ صرف پابندیوں کے بارے میں ایماندار ہے۔ مارکیٹیں آخر کار صاف ہو جاتی ہیں، اور نظام آخر کار تبدیل ہو جاتے ہیں۔ لیکن جب تک خریدار کی بنیاد، اجراء کا پروفائل، اور مارکیٹ کی پلمبنگ مادّی طور پر مختلف نہیں ہوتے، منحنی خطوط کی زبان کی فراہمی بولنے کی توقع کریں۔ شرح کی کٹوتیاں لہجے کو نرم کر سکتی ہیں۔ وہ گرامر کو تبدیل نہیں کرتی ہیں۔
ذرائع اور حوالہ جات
- NY Fed – ACM مدت پریمیم اور افراط زر کے خطرے کے پریمیم
- امریکی خزانہ – سہ ماہی کی واپسی اور TBAC کے مواد
- امریکی OFR – خزانہ کی مارکیٹ کی ساخت اور لیکویڈیٹی کے اشارے
- NY Fed – مارکیٹ کی لیکویڈیٹی کے اشارے
- BIS سہ ماہی – لیوریج اور خزانہ کی بنیاد کی حرکیات (2023)
- IMF – مالیاتی مانیٹر (خسارے، قرض کی خدمت کے راستے)
- CBO – بجٹ اور طویل مدتی قرض کی پیش گوئیاں
#میکرو #مارکیٹس #شرحیں #خزانے #لیکویڈیٹی #مالیاتیغلبہ #پیٹرن نیكسس
Article overview
سب لوگ شرحوں میں کمی کا انتظار کر رہے ہیں تاکہ رہن، کیپ ریٹس، اور خطرے والے اثاثوں میں راحت مل سکے۔ لیکن جب مالیاتی غلبہ قائم ہوتا ہے تو طویل مدتی شرحوں کو پالیسی کی شرح کی پرواہ نہیں ہوتی۔ یہ طویل وضاحتی مضمون چپکنے والی طویل شرحوں کے پیچھے کے میکانکس کی وضاحت کرتا ہے: نیٹ ٹریژری کی فراہمی، خریداروں کی بنیاد کی تبدیلی، مدت کی پریمیم کی دوبارہ قیمت، اور مارکیٹ کی گہرائی میں کمی۔ اگر آپ یہ سمجھنا چاہتے ہیں کہ "کمی" کا مطلب "سستا پیسہ" کیوں نہیں ہو سکتا، تو یہاں سے شروع کریں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
خزانہ نے بس اپنی حد کھینچ لی ہے — اور یہ 10 سال پر ہے
امریکی خزانہ نے ابھی تک کا سب سے واضح اشارہ دیا ہے: 10 سالہ پیداوار ریت کی لکیر ہے۔ یہ صرف ایک اور بانڈ مارکیٹ کی اتار چڑھاؤ نہیں ہے — یہ م…
3 shared topics.
10 سالہ علیحدگی: کیوں طویل شرحیں اب کٹوتیوں کی پیروی نہیں کرتی ہیں
امریکی 10 سالہ ٹریژری اب پالیسی کی شرح میں کمی کا جواب نہیں دے رہی ہے۔ یہ مضمون سامنے کی آسانی اور طویل مدتی پیداوار کے درمیان ساختی علیحدگ…
2 shared topics.
سونا باہر نہیں نکل رہا — یہ پالیسی ناکامی کو جذب کر رہا ہے
سونے کی طویل مدتی بڑھوتری کوئی قیاسی بریک آؤٹ یا افراط زر کا خوف نہیں ہے۔ یہ بار بار کی پالیسی کی پابندی، ناکام معمول پر لانے، اور فنڈنگ کی…
2 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.