

10 دسمبر 2025: QT ختم ہوتا ہے، QE-Lite شروع ہوتا ہے
فیڈ نے شرحوں میں 25 بی پی ایس کی کمی کی، ملازمت کے لیے بڑھتے ہوئے نیچے کے خطرات کا اعتراف کیا، اور خاموشی سے کیو ٹی کا خاتمہ کرتے ہوئے مختصر مدتی ٹریژری خریداریوں کا آغاز کیا تاکہ ذخائر کو برقرار رکھ…
In this article 21 sections
دسمبر 10، 2025
جلدی جائزہ
پیٹرن نیکسس:
- شرح کا فیصلہ: فیڈ نے وفاقی فنڈز کی شرح کو 1/4 فیصد پوائنٹ کم کر کے 3.50–3.75% کے ہدف کی حد میں لایا۔
- ترقی اور مزدوری: اقتصادی سرگرمی "اعتدال کی رفتار سے بڑھ رہی ہے"، لیکن "ملازمت کے فوائد سست ہو گئے ہیں" اور بے روزگاری کی شرح "تھوڑا سا بڑھ گئی ہے۔" کمیٹی نے واضح طور پر نوٹ کیا ہے کہ ملازمت کے لیے نیچے کے خطرات بڑھ گئے ہیں۔
- مہنگائی: مہنگائی "سال کے شروع سے بڑھ گئی ہے" اور "کچھ زیادہ بلند ہے"، پھر بھی فیڈ نے کم کر دیا۔ مزدوری کے خطرات اب ردعمل کی فعالیت پر غالب ہیں۔
- بیلنس شیٹ: فیڈ کا اندازہ ہے کہ ذخائر کی بیلنس کافی سطح تک کم ہو گئی ہے اور وہ ضرورت کے مطابق قلیل مدتی ٹریژری کی خریداری شروع کرے گا تاکہ کافی ذخائر کو برقرار رکھا جا سکے۔ فیڈ کی زبان میں، "کافی" کم از کم محفوظ ذخیرہ کی سطح ہے، نہ کہ اضافی۔ یہ QT کا عملی اختتام اور QE-lite کا آغاز ہے۔
- کمیٹی کی تقسیم: ایک ووٹر نے 50 بی پی ایس کی کٹوتی چاہی؛ دو نے بالکل کوئی کٹوتی نہیں چاہی۔ یہ نظام کی تبدیلی کے وقت کی ایک عبوری میٹنگ ہے۔
- بڑا منظر: لیکویڈیٹی کی سطح کو پہنچا گیا ہے۔ پالیسی اب پائپ لائن کے کنٹرول میں ہے۔ QE-2026 کا راستہ کھلا ہے۔
فیڈ نے واقعی کیا فیصلہ کیا اور کہا
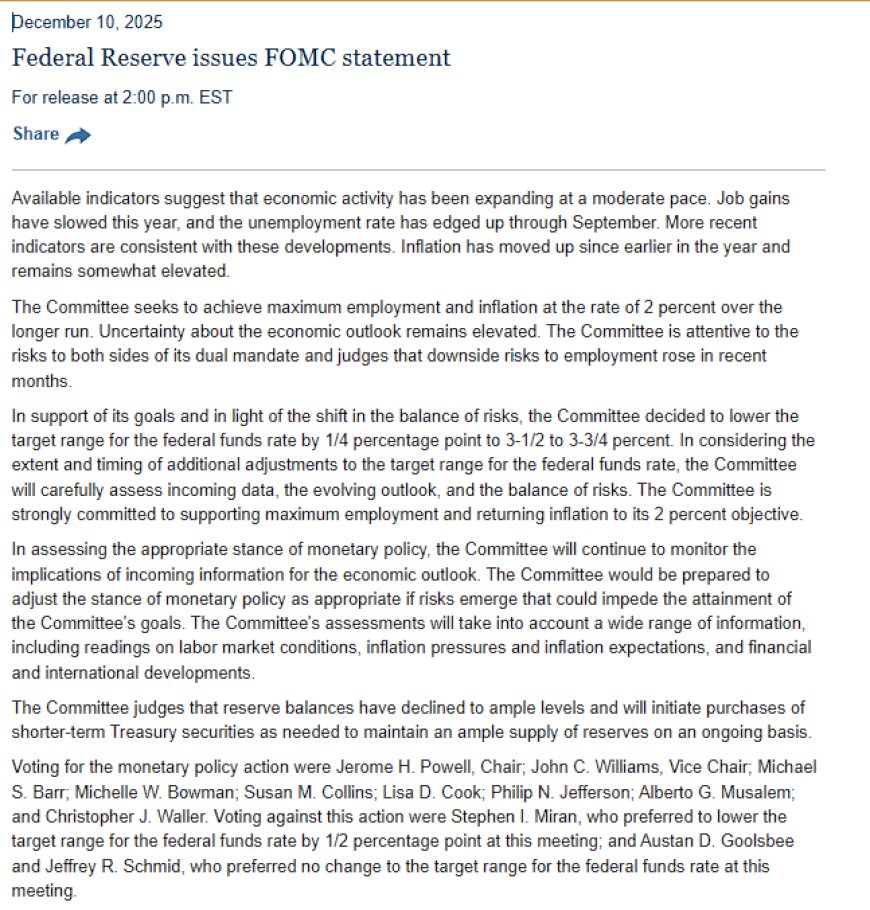
وفاقی اوپن مارکیٹ کمیٹی (FOMC) نے وفاقی فنڈز کی شرح کے ہدف کی حد کو 1/4 فیصد پوائنٹ کم کر کے 3-1/2 سے 3-3/4 فیصد کر دیا۔ یہ ملازمت کے پہلو کی طرف خطرات کے توازن میں تبدیلی کے جواب میں پیش کیا گیا ہے، جبکہ مہنگائی اب بھی ہدف سے اوپر ہے لیکن اب اسے پابند رکاوٹ کے طور پر نہیں دیکھا جا رہا۔
معیشت کی حالت پر، بیان کا آغاز ہوتا ہے:
- “دستیاب اشارے یہ ظاہر کرتے ہیں کہ اقتصادی سرگرمی اعتدال کی رفتار سے بڑھ رہی ہے۔ اس سال ملازمت کے فوائد سست ہو گئے ہیں، اور بے روزگاری کی شرح ستمبر تک تھوڑا سا بڑھ گئی ہے۔ حالیہ اشارے ان ترقیات کے ساتھ ہم آہنگ ہیں۔”
- “مہنگائی سال کے شروع سے بڑھ گئی ہے اور کچھ زیادہ بلند ہے۔”
دوہری مینڈیٹ اور خطرے کے توازن پر، کمیٹی لکھتی ہے:
- “کمیٹی کا مقصد زیادہ سے زیادہ ملازمت اور طویل مدت میں 2 فیصد کی شرح پر مہنگائی حاصل کرنا ہے۔”
- “معاشی منظر نامے کے بارے میں عدم یقینیت بلند ہے۔ کمیٹی اپنے دوہری مینڈیٹ کے دونوں پہلوؤں کے خطرات پر توجہ دے رہی ہے اور یہ اندازہ لگاتی ہے کہ ملازمت کے لیے نیچے کے خطرات حالیہ مہینوں میں بڑھے ہیں۔”
پالیسی کی تبدیلی کو واضح طور پر بیان کیا گیا ہے:
- “اپنے مقاصد کی حمایت میں اور خطرات کے توازن میں تبدیلی کے پیش نظر، کمیٹی نے وفاقی فنڈز کی شرح کے ہدف کی حد کو 1/4 فیصد پوائنٹ کم کر کے 3-1/2 سے 3-3/4 فیصد کرنے کا فیصلہ کیا۔”
- “وفاقی فنڈز کی شرح کے ہدف کی حد میں اضافی تبدیلیوں کی حد اور وقت پر غور کرتے ہوئے، کمیٹی آنے والے ڈیٹا، ترقی پذیر منظر نامے، اور خطرات کے توازن کا احتیاط سے اندازہ لگائے گی۔”
- “کمیٹی زیادہ سے زیادہ ملازمت کی حمایت کرنے اور مہنگائی کو اس کے 2 فیصد کے ہدف پر واپس لانے کے لیے پختہ عزم رکھتی ہے۔”
اور جاری تشخیص کے فریم ورک پر:
- “مالی پالیسی کے مناسب موقف کا اندازہ لگاتے وقت، کمیٹی آنے والی معلومات کے اقتصادی منظر نامے پر اثرات کی نگرانی جاری رکھے گی۔ اگر خطرات ابھرتے ہیں جو کمیٹی کے مقاصد کے حصول میں رکاوٹ بن سکتے ہیں تو کمیٹی مالی پالیسی کے موقف میں تبدیلی کے لیے تیار ہوگی۔”
- “کمیٹی کی تشخیص میں ایک وسیع رینج کی معلومات شامل کی جائے گی، بشمول مزدور مارکیٹ کی حالت، مہنگائی کے دباؤ اور مہنگائی کی توقعات، اور مالی اور بین الاقوامی ترقیات کے بارے میں پڑھائی۔”
یہ زبان فیڈ کے خطرے کے انتظام کا معیاری مواد ہے، لیکن ایک واضح 25 بی پی ایس کی کٹوتی اور بڑھتے ہوئے مزدور مارکیٹ کے خطرات کے تناظر میں، اس میں اب ایک واضح نرم جھکاؤ ہے۔
پچھلی FOMC میٹنگ کے مقابلے میں کیا بدلا
فیڈ کے بیانات وکیلوں کے ذریعہ سرخ قلم سے لکھے جاتے ہیں۔ معنی ترمیم میں ہے۔ یہاں تک کہ اگر آپ کے سامنے پچھلا بیان نہ ہو، تبدیلی کی سمت غیر مبہم ہے: مزدوری کا خطرہ بڑھتا ہے، مہنگائی کی فکر کم ہوتی ہے، لیکویڈیٹی کی پابندیاں تسلیم کی جاتی ہیں۔
پچھلی میٹنگ (اعلی سطحی جھلک)
- شرحیں: ہدف کی حد 3.75–4.00% تھی، جو آج کی نئی حد سے بالکل 25 بی پی ایس اوپر تھی، کمیٹی نے مہنگائی کو کنٹرول کرنے کے لیے ایک سخت موقف پر زور دیا۔
- مزدور زبان: فیڈ نے ایک مضبوط مزدور مارکیٹ کے خیال پر زور دیا جس میں مضبوط ملازمت کے فوائد اور کم بے روزگاری کی شرح ہے۔
- مہنگائی زبان: مہنگائی کو بلند قرار دیا گیا، لیکن زور اس بات پر تھا کہ پالیسی کو "کافی سخت" رکھنا ضروری ہے جب تک کہ مہنگائی قائل طور پر 2% کی طرف واپس نہ جائے۔
- خطرے کا توازن: خطرات کو زیادہ تر متوازن یا مہنگائی کی طرف جھکاؤ کے طور پر بیان کیا گیا بجائے اس کے کہ ملازمت کی طرف۔
- بیلنس شیٹ: کیو ٹی جاری ہے، جسے ایک غیر فعال کم کرنے کے طور پر بیان کیا گیا ہے جس میں یہ واضح طور پر ذکر نہیں کیا گیا کہ ذخائر کسی کم ترین حد کے قریب ہیں۔
یہ اجلاس (10 دسمبر 2025)
- شرحیں: ہدف کی حد اب 3.50–3.75% ہے، جو 25 بی پی ایس کی کمی ہے، اس اقدام کی توجیہ "خطرات کے توازن میں تبدیلی" کے ذریعے کی گئی ہے۔
- مزدور زبان: کمیٹی اب یہ بیان کرتی ہے کہ "ملازمت کے فوائد سست ہو گئے ہیں" اور بے روزگاری کی شرح "تھوڑا سا بڑھ گئی ہے"، اور واضح طور پر یہ فیصلہ کرتی ہے کہ ملازمت کے لیے نیچے کی طرف خطرات بڑھ گئے ہیں۔
- مہنگائی زبان: کہا جاتا ہے کہ مہنگائی "سال کے شروع سے بڑھ گئی ہے" اور "کچھ حد تک بلند" رہتی ہے، پھر بھی اس نے کمی کو روکنے میں مدد نہیں کی۔ یہ ایک بڑا سمت کا تبدیلی ہے۔
- خطرے کا توازن: بیان میں یہ اجاگر کیا گیا ہے کہ منظر نامے کے بارے میں غیر یقینی صورتحال بلند ہے اور "ملازمت کے لیے نیچے کی طرف خطرات" بڑھ گئے ہیں، جس سے ملازمت کا پہلو پابند رکاوٹ بن گیا ہے۔
- بیلنس شیٹ: سب سے اہم بات یہ ہے کہ کمیٹی اب یہ فیصلہ کرتی ہے کہ "ذخائر کے توازن کافی سطح پر کم ہو گئے ہیں" اور "ضرورت کے مطابق قلیل مدتی ٹریژری خریداری شروع کرے گی" تاکہ ذخائر کو کافی رکھ سکے۔ یہ نیا ہے اور کیو ٹی کے عملی اختتام کی نشاندہی کرتا ہے۔
سب سے اہم ترمیم نئی بیلنس شیٹ کا پیراگراف ہے۔ فیڈ آپ کو بتا رہا ہے، مرکزی بینک کے کوڈ میں، کہ: “ہم نے ذخائر کی کم از کم حد کو چھو لیا ہے۔ کیو ٹی ختم ہو گیا ہے۔ ہم اب ضرورت کے مطابق ٹریژری خریدیں گے تاکہ فنڈنگ کی کشیدگی کو روک سکیں۔”
لیکویڈیٹی، کیو ٹی، اور کیو ای-لائٹ کا خاموش آغاز
شرح میں کمی کے نیچے وہ لائن دفن ہے جو مارکیٹوں اور پیٹرن نیکسس لیکویڈیٹی کمپوزٹ کے لیے سب سے زیادہ اہم ہے:
“کمیٹی یہ فیصلہ کرتی ہے کہ ذخائر کے توازن کافی سطح پر کم ہو گئے ہیں اور ضرورت کے مطابق قلیل مدتی ٹریژری سیکیورٹیز کی خریداری شروع کرے گی تاکہ جاری بنیاد پر ذخائر کی کافی فراہمی کو برقرار رکھا جا سکے۔”
سادہ اردو میں، اس کا مطلب ہے:
- فیڈ کا ماننا ہے کہ ذخائر اب نظام کے بغیر کشیدگی کے کام کرنے کے لیے درکار کم از کم "کافی" سطح پر ہیں۔ دوسرے الفاظ میں، یہاں "کافی" کا مطلب کم از کم حد ہے، نہ کہ آرام دہ اضافی مقدار۔
- کیو ٹی، اپنے مؤثر معنی میں، اپنی کم ترین حد تک پہنچ چکا ہے۔ مزید آگے بڑھنے سے فنڈنگ کی عدم استحکام کا خطرہ ہوگا۔
- اسے روکنے کے لیے، فیڈ ضرورت کے مطابق قلیل مدتی ٹریژری خریدنے کے لیے تیار ہے تاکہ ذخائر مزید نہ گر جائیں۔ یہ ذخیرہ انتظام کی خریداری ہیں، لیکن لیکویڈیٹی کے نقطہ نظر سے، یہ کیو ای-لائٹ ہیں۔
- یہ خریداری تقریباً یقینی طور پر ٹریژری بلز میں مرکوز ہوں گی، جو 2019 کے "یہ کیو ای نہیں ہے" بل خریداری پروگرام کی گونج ہے جو بہرحال لیکویڈیٹی کے چکر میں ایک واضح موڑ کی نشاندہی کرتی ہے۔
- یہ 2019 کا وہی بنیادی منصوبہ ہے: "یہ کیو ای نہیں ہے" کی کارروائیاں جو عملی طور پر لیکویڈیٹی کے چکر میں موڑ کی نشاندہی کرتی ہیں۔
پیٹرن نیکسس کے فریم ورک کے اندر، یہ وہ لمحہ ہے جب پلمبنگ فیصلے کرتی ہے۔ او این آر آر پی پہلے ہی صفر کی طرف گر چکا ہے، ذخائر کے کشن پتلے ہو چکے ہیں، اور نظام فیڈ کو بتا رہا ہے: "آپ کے پاس کیو ٹی کے لیے مزید جگہ نہیں ہے۔" یہ بیان اس پابندی کو رسمی شکل دیتا ہے۔
پاول تقریباً یقینی طور پر ان خریداریوں کو تکنیکی کارروائیاں کے طور پر پیش کرے گا تاکہ "کافی ذخائر" کی حمایت کی جا سکے نہ کہ مالیاتی موقف میں تبدیلی کے طور پر، بالکل اسی طرح جیسے فیڈ نے 2019 میں کیا تھا۔ مارکیٹیں برانڈنگ کو نظرانداز کریں گی اور بیلنس شیٹ کی سمت کی تجارت کریں گی۔
ابتدائی مارکیٹ کا ردعمل
شرح میں کمی اور ذخائر کی زبان ایک انتہائی نرم مجموعہ ہے۔ پریس کانفرنس سے پہلے ہی، مارکیٹوں نے شرحوں اور لیکویڈیٹی کے پورے آگے کے راستے کی دوبارہ قیمت لگانا شروع کر دیا۔
بانڈز اور شرحیں
- 2 سالہ ٹریژری: 2 سالہ، جو اگلے چند فیڈ اقدامات کے لیے توقعات کو مستحکم کرتا ہے، کلیدی اشارہ ہے۔ پیداوار میں تیز کمی اس بات کی تصدیق کرے گی کہ تاجر اسے نرم کرنے کے چکر کے آغاز کے طور پر دیکھتے ہیں، نہ کہ ایک بار کی انشورنس کٹ۔
- 10 سالہ ٹریژری: 10 سالہ ترقی، مہنگائی، اور مدت کی پریمیم کی عکاسی کرتا ہے۔ اگر 10 سالہ 2 سالہ کے ساتھ گرتا ہے، تو مارکیٹ سست ترقی اور جلدی نرم کرنے کی طرف جھک رہی ہے۔ اگر یہ برقرار رہتا ہے یا بڑھتا ہے، تو مہنگائی کا خطرہ ابھی بھی موجود ہے۔ 2025 میں مدت کی پریمیم پہلے ہی بلند ہے، بل پر مرکوز کیو ای-لائٹ اسے براہ راست ختم نہیں کرے گا، لیکن یہ ایک وسیع تر کیو ای پروگرام کے لیے توقعات کو شکل دے گا۔
- کرنسی کی شکل: ایک تیز کرنسی (2s 10s سے زیادہ نیچے) کلاسک ابتدائی نرم کرنے کا رویہ ہوگا۔ ایک ہموار یا الٹ گہرائی میں مزید ترقی کے بارے میں زیادہ تشویش کا اشارہ دے گی۔

شیئرز اور اتار چڑھاؤ
- انڈیکس کا ردعمل: 25 بی پی ایس کی کٹوتی کے ساتھ QE-lite زبان عام طور پر خطرے کے اثاثوں کے لیے مثبت ہوتی ہے، لیکن تفصیلات اہم ہیں۔ اگر مارکیٹ ملازمت کی زبان کو فیڈ کی طرف سے خراب ہوتے ہوئے چکر کا پیچھا کرنے کے طور پر پڑھتی ہے، تو آپ کو ایک فوری ریلی مل سکتی ہے جس کے بعد حقیقت کی جانچ ہوگی۔
- سیکٹر: شرح سے حساس سیکٹر (چھوٹے کیپ، مالیات، ہوم بلڈرز) یہ واضح اشارہ دیتے ہیں کہ مارکیٹ نرمی کے راستے پر کتنا یقین رکھتی ہے۔ ہائی ڈوریشن ٹیک ڈسکاؤنٹ ریٹ چینل اور AI-صنعتی تعمیرات میں مضمر اضافے پر ردعمل دے گی۔
- اتار چڑھاؤ: نرم پالیسی کی تبدیلی اور بلند میکرو عدم یقین کے درمیان توازن انڈیکس کی اتار چڑھاؤ اور واحد نام کی جھکاؤ کے درمیان پھیلاؤ میں ظاہر ہوگا۔

ڈالر، سونا، اور کرپٹو
- ڈالر: ایک نرم ڈالر اس بات کی تصدیق کرے گا کہ عالمی مارکیٹیں اسے ایک نرم موڑ اور حقیقی امریکی پیداوار پر مستقبل کے اثر کے طور پر پڑھ رہی ہیں۔
- سونا اور چاندی: بلند افراط زر کے ساتھ ساتھ شرح میں کمی اور ریزرو میں اضافے کا ایک کلاسک ہارڈ-ایسیٹ کا مرکب ہے۔ یہ سونے، چاندی، اور وسیع تر کموڈٹی کمپلیکس کے لیے ٹیکسٹ بک بلش ہے کیونکہ مارکیٹ QE-2026 کی طرف دیکھ رہی ہے۔
- کرپٹو: کرپٹو ایک ہائی بیٹا لیکویڈیٹی گیج کی طرح برتاؤ کرتا رہتا ہے۔ ایک مضبوط مثبت ردعمل یہ ظاہر کرے گا کہ تاجر اسے اگلی لیکویڈیٹی لہر کے سرکاری آغاز کے طور پر دیکھتے ہیں، نہ کہ صرف ایک تکنیکی ایڈجسٹمنٹ کے طور پر۔
 سونے اور بٹ کوائن کی تجارت ایک ہی کہانی: کیو ٹی کا اختتام اور اگلے لیکویڈیٹی سائیکل کا پیشگی اشارہ۔
یہ فیصلہ 2026 کے لیے کیا تیار کرتا ہے
حقیقی کہانی آج کے 25 بی پی ایس نہیں ہے۔ یہ تین حقائق کا مجموعہ ہے:
- فیڈ اب کھل کر ملازمت کے لیے بڑھتے ہوئے نیچے کے خطرات کو تسلیم کرتا ہے۔
- مہنگائی بڑھ گئی ہے اور اب بھی "کچھ زیادہ ہے"، پھر بھی انہوں نے کٹوتی کی۔
- کیو ٹی مؤثر طور پر ختم ہو چکا ہے، اور ریزرو کی حمایت کرنے والی ٹریژری خریداری اب میز پر ہے۔
مل کر، یہ آپ کو بتاتا ہے کہ 2026 کس طرح ترقی پذیر ہو سکتا ہے:
- شرح کا راستہ: مارکیٹس جلد ہی اگلے 12–18 مہینوں میں اضافی کٹوتیوں کی ایک تسلسل کی قیمت لگائیں گی کیونکہ فیڈ لیبر مارکیٹ کے تحفظ اور مالی استحکام کے خطرے کے انتظام کی طرف جھک رہا ہے۔
- لیکویڈیٹی انفلیکشن ونڈو: جب ریزرو فرش پر ہوں اور "ضرورت کے مطابق" ٹریژری خریداری فعال ہوں، تو مکمل QE-2026 پروگرام کا راستہ اب مزید مفروضہ نہیں ہے۔ کسی بھی قسم کا ترقیاتی جھٹکا، کریڈٹ دباؤ، یا مارکیٹ کی خرابی اس وقت لائن کو تیز کرے گی۔ ایک بار جب فیڈ ریزرو کا دفاع کرنے پر مجبور ہو جائے، تو بیلنس شیٹ کی سمت ایک میکانکی جواب بن جاتی ہے، نہ کہ ایک اختیاری انتخاب۔
- اثاثوں کے مضمرات: خطرے کے اثاثے جو لیکویڈیٹی اور دورانیے کے لحاظ سے سب سے زیادہ لیورڈ ہیں (ترقیاتی ٹیک، AI، طویل مدتی ایکوئٹیز، طویل مدتی کریڈٹ) پہلے فائدہ اٹھائیں گے۔ سخت اثاثے اور حقیقی اثاثے اس کے بعد جواب دیتے ہیں جب مارکیٹ طویل مدتی نتائج کی قیمت لگاتی ہے جو بیلنس شیٹ کی توسیع کی تجدید سے وابستہ ہیں۔
- حقیقی معیشت: K-شکل کی معیشت کے نچلے نصف کے لیے، خطرہ یہ ہے کہ اثاثوں کی قیمتیں تنخواہوں سے تیز تر جواب دیتی ہیں۔ اوپر کا حصہ لیکویڈیٹی کی مدد سے بچایا جاتا ہے؛ نیچے کا حصہ اب بھی حقیقی آمدنی میں کمی اور بڑھتے ہوئے ساختی اخراجات کی دنیا میں رہتا ہے۔
پیٹرن نیکسس لینس: جب پلمبنگ پالیسی کو بلاتی ہے
پیٹرن نیکسس کے نقطہ نظر سے، آج کا FOMC صرف ایک اور اجلاس نہیں ہے۔ یہ ایک ایسی پابندی کا رسمی اعتراف ہے جس کے بارے میں لیکویڈیٹی کے اعداد و شمار مہینوں سے چیخ رہے ہیں: آپ ایک نظام میں QT کو لامحدود نہیں چلا سکتے جس میں ساختی طور پر پتلے ریزرو اور ضمانت کے لیے زیادہ ساختی طلب ہو۔
یہ فیصلہ براہ راست تین بنیادی پیٹرن نیکسس تھیمز میں شامل ہوتا ہے:
- لیکویڈیٹی کمپوزٹ اور کیو ٹی فرش پیٹرن نیکسس لیکویڈیٹی کمپوزٹ سکڑتے ہوئے فیڈ ریزرو، خالی ON RRP سہولت، اور محفوظ ضمانت کی بڑھتی ہوئی طلب کے درمیان تصادم کو ٹریک کر رہا ہے۔ آج کا جملہ کہ ریزرو "کافی سطح تک کم ہو گئے ہیں" فیڈ کا یہ تسلیم کرنے کا طریقہ ہے کہ فرش تک پہنچ چکے ہیں۔ ایک بار جب آپ اس فرش پر پہنچ جائیں، تو QT ختم ہو جاتا ہے، چاہے وہ الفاظ "QT ختم ہو گیا ہے" کہیں یا نہ کہیں۔
- K-شکل کی معیشت اور پالیسی کی عدم توازن 25 بی پی ایس کی کٹوتی کے ساتھ ساتھ QE-lite K کے اوپر کے حصے کے لیے راکٹ ایندھن ہے: پورٹ فولیوز، سخت اثاثے، اور AI سے منسلک ایکوئٹیز۔ لیکن بیان میں ملازمت کے لیے بڑھتے ہوئے نیچے کے خطرات پر توجہ دینا خاموشی سے یہ تسلیم کرنا ہے کہ نیچے کا حصہ پہلے ہی دباؤ میں ہے۔ وہ نظام جو پہلے سرمایہ کو بچاتا ہے اور تنخواہوں کو آخر میں بچاتا ہے، اب بھی برقرار ہے۔
- AI-صنعتی فلائی وہیل اور QE-2026 AI-صنعتی تعمیر (ڈیٹا سینٹرز، گرڈ کی اپ گریڈ، کاپر، رہائش، اور متعلقہ بنیادی ڈھانچہ) سرمایہ دارانہ اور لیکویڈیٹی کی طلب میں ہے۔ QT کا اختتام اور QE طرز کے ریزرو بیک اسٹاپ کے دروازے کو کھولنا اس تعمیر کے اگلے مرحلے کے لیے مالیاتی پیشگی شرط ہے۔ QE-2026 کی ضمانت نہیں ہے، لیکن آج کے بیان کے بعد، یہ کم مزاحمت کے راستے پر مضبوطی سے ہے۔
اصطلاحات کو ہٹا دیں اور یہ اجلاس ایک جملے میں آتا ہے: نظام نے ریزرو کی فرش کو مارا، لہذا فیڈ کو لیکویڈیٹی کی لہریں پلٹنی ہوں گی۔ باقی سب—25 بی پی ایس کی کٹوتی، کمیٹی کی تقسیم، ملازمت کی زبان—اس میکانکی پابندی کے گرد لپٹی انسانی کہانی ہے۔
پاؤل کی پریس کانفرنس: اس نے واقعی کیا کہا
پاؤل کی پریس کانفرنس نے ایک مکمل طور پر مختلف میکرو حقیقت کے گرد ایک واقف کہانی کا فریم لپیٹ دیا۔ سطح پر، اس نے ٹیرف، خطرے کے انتظام، اور نیوٹرل ریٹس پر زور دیا۔ اندرونی طور پر، اس نے زیادہ پیداوری، AI سے منسلک کیپیکس، بڑھتے ہوئے لیبر مارکیٹ کے خطرات، اور ریزرو کا دفاع کرنے کے لیے ٹی بل کی خریداری دوبارہ شروع کرنے کی ضرورت کو تسلیم کیا۔ کہانی اور پلمبنگ کے درمیان فرق ہی اصل نقطہ ہے۔
1. مہنگائی: "یہ صرف ٹیرف ہیں" (جب تک کہ یہ نہ ہو)
- ہیڈ لائن نقطہ نظر: پاؤل نے اس بات پر زور دیا کہ PCE اور کور PCE دونوں پچھلے 12 مہینوں میں 2.8% پر چل رہے ہیں، اور یہ پڑھائی "سال کے شروع میں سے زیادہ ہیں" کیونکہ مال کی مہنگائی ٹیرف کی وجہ سے بڑھ گئی ہے، جبکہ خدمات کی مہنگائی میں کمی جاری ہے۔
- ٹیرف کی کہانی: اس نے ٹیرف کو قیمت کی سطح میں ایک بار کا اوپر کی طرف تبدیلی کے طور پر پیش کیا، نہ کہ ایک جاری مہنگائی کے انجن کے طور پر، اور اس بات پر زور دیا کہ فیڈ کا کام یہ یقینی بنانا ہے کہ یہ "ایک بار کا" جھٹکا مستقل مہنگائی میں تبدیل نہ ہو۔
- خطرے کا جھکاؤ: اگرچہ اس نے قلیل مدتی مہنگائی کے خطرات کو "اوپر کی طرف جھکاؤ" قرار دیا، اس نے بار بار یہ دلیل دی کہ زیادہ تر اوور شوٹ ٹیرف سے چلتا ہے اور ممکنہ طور پر اگلے سال کی پہلی سہ ماہی میں عروج پر پہنچ جائے گا، بشرطیکہ کوئی نئے ٹیرف نہ ہوں۔
- پیٹرن نیکسس پڑھائی: پاؤل مہنگائی کو ایکسوجنوس ٹیرف شور کے طور پر محفوظ کرنے کی کوشش کر رہا ہے تاکہ شرح کی کٹوتیاں اور QE-lite کو لیبر اور لیکویڈیٹی کے تحفظ کے طور پر جواز فراہم کیا جا سکے۔ خطرہ جسے وہ کم کرتا ہے وہ یہ ہے کہ مارکیٹس بیلنس شیٹ کی قیمت لگائیں گی، نہ کہ ٹیرف کی کہانی۔
2. شرح، کٹوتیاں، اور "نیوٹرل"
- پاول نے دوہرایا کہ آج کی کارروائی کے ساتھ، فیڈ نے آخری تین اجلاسوں میں 75 بی پی ایس کی کٹوتی کی ہے اور پچھلے ستمبر سے 175 بی پی ایس کی کٹوتی کی ہے، جس سے فنڈز کی شرح "نیوٹرل کے ممکنہ تخمینوں کی وسیع رینج" میں آ گئی ہے۔
- انہوں نے مزید فیصلوں کو اجلاس بہ اجلاس، ڈیٹا پر منحصر، اور ملازمت اور افراط زر کے خطرات کے درمیان متوازن قرار دیا، بغیر کسی "پہلے سے طے شدہ راستے" کے۔
- SEP کی اوسط پیش گوئی فنڈز کی شرح کو 2026 کے آخر میں تقریباً 3.4% اور 2027 کے آخر میں 3.1% کے قریب رکھتی ہے، جو ستمبر سے غیر تبدیل شدہ ہے، یہ ایک اشارہ ہے کہ پالیسی اب "انتظار اور دیکھنے" کے زون میں ہے۔
- پیٹرن نیکسس پڑھیں: "نیوٹرل" زبان ایک سادہ حقیقت کا پردہ ہے: فیڈ اس وقت سختی نہیں کر سکتا جب ملازمت کی تخلیق صفر کے قریب ہو اور ذخائر فرش پر ہوں۔ نیوٹرل وہ جگہ ہے جہاں آپ چھپتے ہیں جب پائپ لائن آپ کا ہاتھ مجبور کرتی ہے۔
3. ذخائر، ٹی بلز، اور QT کا خاموش اختتام
- پاول نے واضح طور پر تسلیم کیا کہ پیسہ مارکیٹ کی شرحیں انتظامی شرحوں کے مقابلے میں سخت ہو گئی ہیں اور کہ دیگر اشارے ذخیرہ مارکیٹ کے دباؤ کو ظاہر کرتے ہیں۔
- انہوں نے کہا کہ کمیٹی نے "جج کیا کہ ذخائر کے توازن کافی سطحوں پر کم ہو گئے ہیں" اور فیصلہ کیا کہ مختصر مدتی ٹریژری سیکیورٹیز، خاص طور پر ٹی بلز کی خریداری شروع کی جائے، تاکہ وقت کے ساتھ ساتھ ذخائر کی وافر فراہمی کو برقرار رکھا جا سکے۔
- انہوں نے زور دیا کہ یہ خریداری صرف “عملدرآمد” کے لیے ہیں اور "پالیسی کے موقف سے الگ ہیں"، لیکن پھر ٹھوس اعداد و شمار پیش کیے: پہلے مہینے میں 40 بلین ڈالر، قلیل مدتی پیسہ مارکیٹ کے دباؤ کو کم کرنے کے لیے چند مہینوں تک بلند رہنا، پھر حالات کی اجازت کے مطابق کم ہونا۔
- انہوں نے حجم اور وقت کو موسمی اور سیکولر عوامل سے جوڑا: ٹیکس کے دن (15 اپریل) سے پہلے ذخائر بنانے کی ضرورت اور کرنسی اور ذخائر کی طلب میں جاری ترقی، جس کا انہوں نے اندازہ لگایا کہ اس کے لیے ہر ماہ 20-25 بلین ڈالر کے بیلنس شیٹ کی توسیع کی ضرورت ہے، یہاں تک کہ عام حالات میں بھی۔
- پیٹرن نیکسس پڑھیں: یہ عملی اعتراف ہے کہ QT نے ذخائر کی فرش کو چھو لیا ہے۔ فیڈ دوبارہ بل خریدنے کے لیے واپس آ گیا ہے تاکہ ذخائر کا دفاع کیا جا سکے اور فنڈز کی شرح کو انتظامی شرحوں کے ذریعے مستحکم رکھا جا سکے نہ کہ روزمرہ کی مداخلتوں کے ذریعے۔ اسے "صرف عملدرآمد" قرار دینا بیلنس شیٹ کے ویکٹر کو تبدیل نہیں کرتا: یہ QE-lite ہے۔
4. AI، پیداواریت، اور ایک غلط فہم جھٹکا
- پاول نے تسلیم کیا کہ پیداواریت " زیادہ، یقینی طور پر زیادہ" رہی ہے پانچ یا چھ سالوں سے اور یہ اضافہ جنریٹو AI کے ایک غالب محرک کے طور پر پہلے سے موجود ہے۔
- انہوں نے تسلیم کیا کہ AI اور ڈیٹا سینٹر کی خرچ کاروباری سرمایہ کاری کی حمایت کر رہی ہے اور ایک اعلیٰ ترقی کی بنیاد میں حصہ ڈال رہی ہے، لیکن یہ دلیل دی کہ "جنریٹو AI کو براہ راست کریڈٹ دینا تھوڑا جلدی ہے۔"
- اسی وقت، انہوں نے اعتراف کیا کہ AI استعمال کنندگان کو زیادہ پیداواری بنا سکتا ہے اور دوسروں کو "دیگر ملازمتیں تلاش کرنے" پر مجبور کر سکتا ہے، جس سے مزدور مارکیٹ میں خلل پیدا ہوتا ہے جس کا فیڈ کے پاس نمٹنے کے لیے کوئی ٹولز نہیں ہیں۔
- انہوں نے اس منطق کو قبول کیا کہ مستقل طور پر زیادہ پیداواریت، اگر سب کچھ برابر ہو، نیوٹرل ریٹ کو اوپر دھکیل دے گی اور بغیر زیادہ بے روزگاری کے اعلیٰ رجحانی ترقی کی اجازت دے گی، جبکہ یہ بھی احتیاط کی کہ "سب چیزیں برابر نہیں ہیں۔"
- پیٹرن نیکسس پڑھیں: پاول اب بھی ایک 1990 کی دہائی کے طرز کی پیداواریت کے عروج کی وضاحت کر رہے ہیں ایک ایسی دنیا میں جو AI-صنعتی نظام کی تبدیلی سے گزر رہی ہے۔ وہ زیادہ پیداواریت کے اعداد و شمار اور AI کی سرمایہ کاری کو دیکھتا ہے، لیکن انہیں اضافی کے طور پر بیان کرتا ہے۔ لیکویڈیٹی پائپ لائن اور ذخائر کے دباؤ ایک بہت بڑے نظام کی تبدیلی کی نشاندہی کرتے ہیں: ذہانت کی حاشیائی قیمت گر رہی ہے، اور نظام تعمیرات کے لیے ضمانتوں اور ذخائر کی تلاش میں ہے۔
5. مزدور مارکیٹ، منفی ملازمت کی ترقی، اور "متوازن" خطرہ
- پاول نے بار بار اس بات پر زور دیا کہ مزدور مارکیٹ کا خطرہ اب نیچے کی طرف ہے: ملازمت کے فوائد تیزی سے سست ہو گئے ہیں، اور اندرونی فیڈ کے تخمینے یہ ظاہر کرتے ہیں کہ سرکاری تنخواہ کے اعداد و شمار ملازمت کی ترقی کو تقریباً 60,000 فی مہینہ زیادہ ظاہر کر رہے ہیں، جس کا مطلب ہے کہ حقیقی ملازمت کی تخلیق پہلے ہی منفی ہو سکتی ہے۔
- انہوں نے نوٹ کیا کہ مزدور کی فراہمی بھی کم ہوئی ہے، جو بے روزگاری کے اعداد و شمار میں کمزوری کو چھپاتی ہے، اور یہ دلیل دی کہ اس ماحول میں پالیسی کو "ملازمت کی تخلیق پر دباؤ ڈالنے" سے بچنا چاہیے۔
- انہوں نے حالیہ کٹوتیوں کو افراط زر پر مرکوز تقریباً مکمل طور پر ایک موقف سے زیادہ "متوازن" نقطہ نظر کی تبدیلی کے طور پر بیان کیا، کیونکہ اب دونوں افراط زر اور ملازمت خطرے میں ہیں۔
- پیٹرن نیکسس پڑھیں: یہ فیڈ کا اعتراف ہے کہ فلپس-کرنٹ کا کھیل حقیقی وقت میں ناکام ہو رہا ہے۔ افراط زر اب بھی ہدف سے اوپر ہے، لیکن مزدور مارکیٹ ماڈلز کی توقع سے تیزی سے نرم ہو رہی ہے۔ کٹوتیاں اور QE-lite ہی وہ واحد سیاسی طور پر قابل قبول طریقہ ہیں جس سے اس کا اعتراف کیا جا سکے بغیر یہ کہے "ہم نے بہت سختی کی۔"
6. K-شکل کی معیشت، رہائش، اور ساختی رکاوٹیں
- K-شکل کی معیشت پر، پاول نے کھل کر تسلیم کیا کہ کم اور درمیانی آمدنی والے گھرانے اپنی بیلٹ کو سخت کر رہے ہیں، اشیاء میں کمی کر رہے ہیں اور خرچ کم کر رہے ہیں، جبکہ زیادہ آمدنی والے گھرانے اعلیٰ اثاثوں اور رہائشی قیمتوں سے فائدہ اٹھا رہے ہیں۔
- انہوں نے تسلیم کیا کہ زیادہ تر خرچ ان لوگوں کی طرف سے ہوتا ہے جن کے پاس زیادہ وسائل ہیں اور اس پیٹرن کی پائیداری ایک کھلا سوال ہے۔
- ہاؤسنگ کے بارے میں، وہ صاف گو تھے: 25 بی پی ایس کی کٹوتی سے سستی نہیں ہوگی۔ ساختی کمی، کم شرح سود کے رہن میں بندش، اور سالوں کی کم تعمیرات کا مطلب ہے کہ ہاؤسنگ موجودہ شرح کے چکر سے بہت آگے تک محدود رہے گی۔
- پیٹرن نیکسس پڑھیں: پاول نے K-شکل کی تکلیف کی تقسیم کو تسلیم کیا لیکن اصرار کیا کہ فیڈ کے پاس صرف شرحیں اور لیکویڈیٹی کے اوزار ہیں۔ اس سے K کی اوپر کی ٹانگ QE-lite اور مستقبل کے QE-2026 پر بھاری طور پر لیورجڈ رہ جاتی ہے، جبکہ نیچے کی ٹانگ ایک اعلی قیمت کی سطح کی دنیا میں پھنس جاتی ہے جہاں حقیقی آمدنی ساختی طور پر کمزور ہے۔
7. مواصلات، تقسیم، اور وراثت
- پاول نے تسلیم کیا کہ یہ فیصلہ غیر معمولی طور پر تقسیم شدہ تھا، جس میں تین رسمی اختلافات کے علاوہ متعدد "نرم اختلافات" شامل تھے، جو مہنگائی اور روزگار کے خطرات کے وزن میں حقیقی اختلاف کی عکاسی کرتے ہیں۔
- انہوں نے زور دیا کہ تمام شرکاء اس بات پر متفق ہیں کہ مہنگائی بہت زیادہ ہے اور لیبر مارکیٹ نرم ہو گئی ہے؛ تقسیم اس بات میں ہے کہ وہ خطرات کا وزن کس طرح کرتے ہیں اور وہ کس چیز کو بڑا خطرہ سمجھتے ہیں۔
- اپنی وراثت کے بارے میں، انہوں نے سوال کو کم اہمیت دی اور اس بات پر توجہ مرکوز کی کہ وہ ایک ایسی معیشت منتقل کرنا چاہتے ہیں جس میں مہنگائی تقریباً 2% کے قریب ہو اور مضبوط لیبر مارکیٹ ہو۔
- پیٹرن نیکسس پڑھیں: داخلی تقسیم نظام کی تبدیلی کی عکاسی کرتی ہے: کچھ اراکین ابھی بھی آخری جنگ (مہنگائی) لڑ رہے ہیں، جبکہ دوسرے ایک کمزور لیبر مارکیٹ اور سخت لیکویڈیٹی کی بنیاد کی طرف دیکھ رہے ہیں۔ پاول کوشش کر رہے ہیں کہ وہ درمیان میں کھڑے ہوں اور اسے "غیر جانبدار" کہیں، جبکہ بیلنس شیٹ اور AI-صنعتی تعمیرات نظام کو ایک نئے مرحلے میں لے جا رہی ہیں۔
مل کر، پریس کانفرنس اس بات کی تصدیق کرتی ہے جو بیان پہلے ہی اشارہ کر چکا تھا: پاول کی کہانی میں، ٹیرف مہنگائی کے اوور شوٹ کی وضاحت کرتے ہیں، "غیر جانبدار" شرح کی سطح کی وضاحت کرتا ہے، اور AI ایک دور کی پیداوری کہانی ہے۔ پلمبنگ میں، T-bill خریداری، ریزرو کی کمی، ON RRP کی تھکن، اور AI سے چلنے والا کیپیکس بوم فیڈ کو خاموشی سے QT ختم کرنے اور لیکویڈیٹی کے نل کو دوبارہ کھولنے پر مجبور کر رہے ہیں۔ یہ 10 دسمبر 2025 کا حقیقی اشارہ ہے۔
ذرائع
- فیڈرل ریزرو، FOMC بیان - 10 دسمبر 2025۔
- فیڈرل ریزرو، عمل درآمد نوٹ - 10 دسمبر 2025۔
- فیڈرل ریزرو، تاریخی مواصلات اور بیلنس شیٹ کے اعداد و شمار۔
- مارکیٹ کے اعداد و شمار: امریکی خزانہ کی پیداوار، ایکویٹی انڈیکس، اتار چڑھاؤ، سونا، چاندی، اور فیصلے کے ارد گرد بڑے کرپٹو اثاثے۔
Article overview
فیڈ نے شرحوں میں 25 بی پی ایس کی کمی کی، ملازمت کے لیے بڑھتے ہوئے نیچے کے خطرات کا اعتراف کیا، اور خاموشی سے کیو ٹی کا خاتمہ کرتے ہوئے مختصر مدتی ٹریژری خریداریوں کا آغاز کیا تاکہ ذخائر کو برقرار رکھا جا سکے، جو ایک نئے لیکویڈیٹی نظام کی شروعات کی نشاندہی کرتا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
وال اسٹریٹ کا جال اور ہارموز کی خلیج کا خطرہ: مارکیٹس، تیل، اور میکرو دباؤ
تین ویڈیوز جو وال اسٹریٹ کے دباؤ، ہارموز کی خلیج کے خطرے، تیل کے جھٹکے کے دباؤ، شپنگ میں خلل، اور مارکیٹوں اور سپلائی چینز کے لیے وسیع تر م…
5 shared topics.
BCRED کی واپسی میں اضافہ: نجی قرض کی "لیکویڈیٹی عدم مطابقت" شروع ہو گئی
بلیک اسٹون کے BCRED نے واپسی کی درخواستوں میں 7.9% کا اضافہ دیکھا جو کہ ایک عام 5% سہ ماہی حد کے مقابلے میں ہے، جس نے زیادہ دوبارہ خریداری …
5 shared topics, same research avenue.
پلمبنگ اپ ڈیٹ (2003–2025) Q4 2025 + جنوری 26
پیٹرن نیکسس لیکویڈیٹی فریم ورک کی مکمل تعمیر مہینے کے آخر کے ڈیٹا، زی-اسکورز، اور پی سی اے کمپوزٹ (WALCL، TGA، RRP، M2) کا استعمال کرتے ہوئ…
6 shared topics.
$X-بلین-فی-دن مشین: امریکہ کی روزانہ خرچ بمقابلہ روزانہ قرضہ (مالی سال 2000–مالی سال 2024)
U.S. وفاقی اوسط روزانہ اخراجات بمقابلہ اوسط روزانہ خسارے کی مالی اعانت کا ایک پیٹرن نیکسس ساختی مطالعہ 2000 سے — اور کیوں مستقل روزانہ قرض …
5 shared topics.
جب بریک آؤٹس ناکام ہوتے ہیں: ڈاؤ کی طویل مدتی ساخت خاموشی سے کیا اشارہ دے رہی ہے
ڈاؤ کا سیکولر اوپر کا رجحان برقرار ہے، لیکن طویل مدتی راستے سے اوپر جانے میں بار بار ناکامیاں تاریخی طور پر اہم ہیں۔ ایک پیٹرن نیکسس فریم و…
6 shared topics.
مارکیٹ کا خلاصہ – 21 جنوری 2026: ٹیرف واپس لیے گئے، ریلیف ریلی، حجم میں کمی
مارکیٹیں اس کے بعد اوپر کی طرف بڑھ گئیں جب ٹرمپ نے اشارہ دیا کہ 1 فروری کو گرین لینڈ سے منسلک ٹیرف کا خطرہ عائد نہیں کیا جائے گا۔ ڈاؤ +1.21…
6 shared topics.
مارکیٹ کا خلاصہ – 20 جنوری 2026: نقد میں خونریزی، مستقبل ایک بنیاد تلاش کرنے کی کوشش کر رہے ہیں
امریکی کیش مارکیٹس نے آخرکار گرین لینڈ ٹیرف جھٹکے اور وسیع جغرافیائی تناؤ کی قیمت لگائی: ڈاؤ -1.8%، ایس اینڈ پی -2.1%، نیس ڈیک -2.4%، کرپٹو…
6 shared topics.
مارکیٹس کہانی کے ساتھ ہم آہنگ ہو رہی ہیں: ملازمتوں کا شور، AI ROI حقیقت، اور لیکویڈیٹی کی قیمتوں میں تبدیلی
دسمبر 16، 2025 کا مکمل کراس-ایسیٹ تجزیہ: "شور" والے تاخیر سے آنے والے ملازمتوں کی رپورٹ، ایک فیڈ جو پہلے ہی کٹوتیاں شروع کر چکی ہے لیکن تیز…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.