

سونا چڑھا نہیں — یہ ایک نئی لیکویڈیٹی ریل میں قفل ہو گیا
QT کل ختم ہو رہا ہے اور فیڈ ریزرو کو ٹی-بلز اور ایم بی ایس رول آف کے ساتھ ریزرو منظم کرنے کی طرف منتقل ہو رہا ہے۔ سونا پہلے ہی ایک نئی لیکویڈیٹی ریل میں داخل ہو چکا ہے، تیز تر کمزوری اور بڑھتے ہوئے ب…
Jump to a section
ترتیب: QT کل ختم ہو رہا ہے
ہم QT کے اختتام کے قریب نہیں ہیں۔ ہم لائن پر کھڑے ہیں۔ فیڈ نے پہلے ہی اعلان کیا ہے کہ بیلنس شیٹ کا کم ہونا یکم دسمبر 2025 کو رک جائے گا۔ یہ قیاس آرائی نہیں ہے۔ وجہ سادہ ہے: نظام آخرکار اس مقام پر پہنچ گیا ہے جہاں بیلنس شیٹ کو کم کرنا مزید نقصان دہ ہوگا۔ اضافی لیکویڈیٹی ختم ہو چکی ہے۔ ہم اب بینک کے ریزرو اور ضمانت کی فعالیت میں کٹائی کر رہے ہیں، اور فیڈ کو بالکل معلوم ہے کہ یہ کہانی کیسے ختم ہوتی ہے کیونکہ انہوں نے یہ 2019 میں پہلے ہی جھیلا ہے۔
QT کو COVID دور کے شاک اینڈ آؤ توازن کو واپس لینے کے لیے ایک سست، قابل پیش گوئی طریقے کے طور پر ڈیزائن کیا گیا تھا۔ یہ طے کیا گیا تھا کہ فیڈ ہر مہینے کتنی میچورنگ ٹریژریز اور MBS کو رول آف کرنے کی اجازت دے گا۔ ریورس ریپو بیلنس گر گئے۔ بینک کے ریزرو کم ہوئے۔ سب کچھ "ٹھیک" لگ رہا تھا — جب تک کہ قلیل مدتی مارکیٹیں ہلنے لگیں، ریپو کی شرحیں موجودہ ریپو سہولت کے ساتھ چھیڑ چھاڑ کرنے لگیں، اور پرائمری ڈیلرز نے خاموشی سے خزانہ اور فیڈ کو بتایا کہ بیلنس شیٹ کو کم کرنے کی گنجائش ختم ہو رہی ہے۔
تو QT کل رک جائے گا۔ نہ تو اس لیے کہ مہنگائی "حل" ہو گئی ہے۔ نہ ہی اس لیے کہ بیلنس شیٹ اچانک خوبصورت نظر آتی ہے۔ یہ اس لیے رک رہا ہے کیونکہ ایک اور سہ ماہی کا کم ہونا فنڈنگ مارکیٹوں، علاقائی بینکوں، یا خود خزانہ کی مارکیٹ میں کچھ دھماکہ کرنے کا خطرہ بنائے گا۔ انتخاب کنٹرول شدہ کمزوری اور غیر کنٹرول شدہ ٹوٹ پھوٹ کے درمیان ہے۔ حیرت کی بات نہیں، انہوں نے کنٹرول شدہ کمزوری کا انتخاب کیا۔
سونے نے یہ سب کچھ مہینوں پہلے جان لیا تھا۔ یہی وجہ ہے کہ آپ اسے ایک نئے ریل پر سوار ہوتے ہوئے دیکھتے ہیں بجائے اس کے کہ وہ ہڑبڑاہٹ میں بڑھتا ہے۔ یہ ریل مارکیٹ کی طرف سے ایک پوسٹ-QT دنیا میں کمزوری کا اشارہ ہے۔
پرانے چینل سے نئے ریل کی طرف
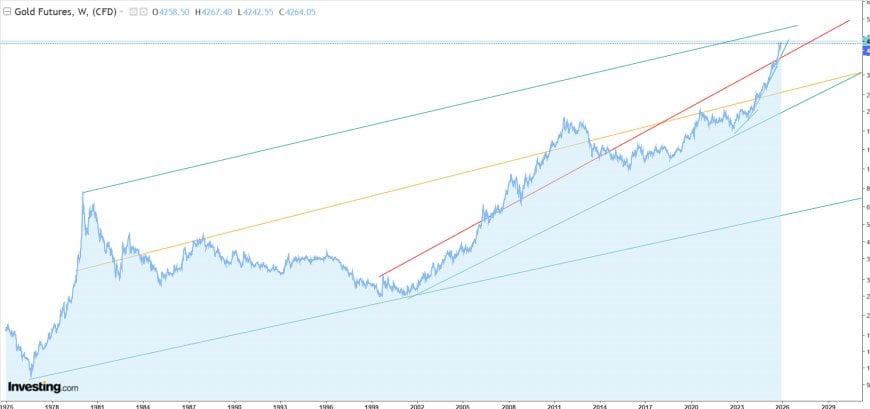
نئے ریل کے بارے میں بات کرنے سے پہلے، ہمیں مختصراً پرانے چینل پر دوبارہ نظر ڈالنی ہوگی — طویل مدتی ڈھانچہ جو تقریباً نصف صدی تک سونے کے رویے کی وضاحت کرتا ہے۔ پچھلے سونے کے مضمون میں، میں نے ایک کثیر دہائی کا چارٹ استعمال کیا جو سونے کو 1970 کی دہائی کے وسط سے ایک بڑھتے ہوئے میگا چینل کے اندر جھولتے ہوئے دکھاتا ہے۔ قیمت میں ہر "دھماکہ" — 1970 کی دہائی کے آخر، 2000 کی دہائی، جی ایف سی کے بعد — جب آپ اسے زوم آؤٹ کرتے ہیں تو یہ صرف اس اوپر کی حد کا ایک اور امتحان لگتا ہے۔
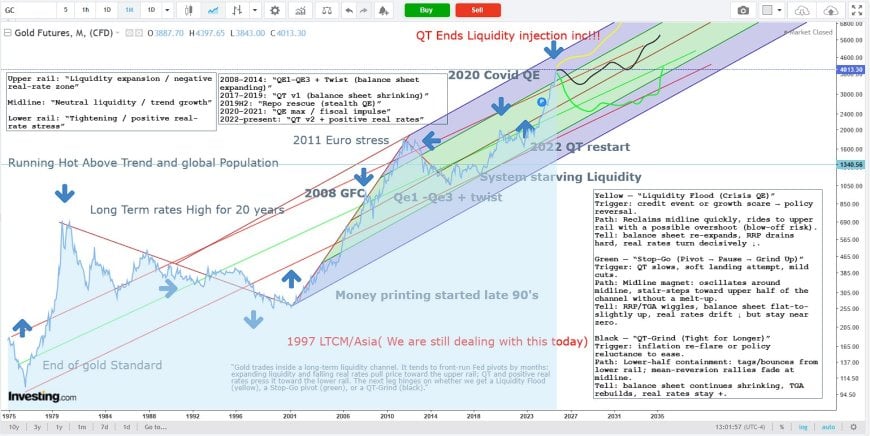
اس طویل مدتی چینل نے ہمارے لیے دو چیزیں ثابت کیں:
- اس نے ثابت کیا کہ سونا بے ترتیب نہیں گھومتا؛ یہ ساختی لیکویڈیٹی کی جیومیٹری کا احترام کرتا ہے۔
- اس نے دکھایا کہ بڑے نظام کی تبدیلیاں — بریٹن ووڈز کا اختتام، QE دور کی پیدائش، عالمی بیلنس شیٹ کی توسیع — سب سونے کے اس چینل کی اوپر کی حدود کو جانچنے یا توڑنے کے ساتھ ہم آہنگ تھیں۔
اس مضمون کے اوپر کا نیا چارٹ اس چینل کا متبادل نہیں ہے؛ یہ ایک زومڈ ان تسلسل ہے۔ پرانا چارٹ زمین کی تزئین کی وضاحت کرتا ہے۔ نیا چارٹ اس راستے کی وضاحت کرتا ہے جس پر ہم نے ابھی مڑنا شروع کیا ہے۔
پچھلے مضمون میں، کہانی یہ تھی: سونا میگا چینل کے وسط سے اوپر کے تیسرے حصے کی طرف منتقل ہوا جب لیکویڈیٹی کی توقعات تبدیل ہوئیں۔ آج کہانی یہ ہے: QT کل ختم ہو رہا ہے، میگا چینل اب بھی برقرار ہے، لیکن سونا ایک زیادہ تیز، قلیل مدتی ریل سے جڑ گیا ہے جو مختلف ڈرائیورز کے مرکب کی عکاسی کرتا ہے — "سونے کی قیمت 50 سالوں میں کیا ہے" کے بارے میں کم اور "کمزوری کی رفتار اگلے دو سے تین سالوں میں کتنی تیز ہے" کے بارے میں زیادہ۔
QT واقعی کیسے کام کرتا تھا: کیپس، MBS، اور ریورس ریپوز
یہ سمجھنا ناممکن ہے کہ سونا کیا کہہ رہا ہے بغیر اس کے کہ QT واقعی کیسے کام کرتا ہے۔ زیادہ تر لوگ سوچتے ہیں "انہوں نے اثاثے بیچ دیے۔" انہوں نے نہیں۔ QT ایک غیر فعال کم ہونے والا نظام تھا جو کیپس سے محدود تھا۔ اسے اس طرح سمجھیں جیسے فیڈ نے QE کے سالوں میں باغ کو بے ترتیب بڑھنے دیا، پھر فیصلہ کیا کہ جب پرانے پودے مر گئے تو کچھ نیا دوبارہ نہیں لگانا۔
بنیادی ڈھانچہ اس طرح نظر آتا تھا:
- فیڈ نے سسٹم اوپن مارکیٹ اکاؤنٹ (SOMA) میں ٹریژریز اور ایجنسی MBS کا ایک بڑا پورٹ فولیو رکھا۔ اس سختی کے دور کے آغاز میں یہ تقریباً $9 ٹریلین تھا، جو بعد میں وسط $6 ٹریلین میں کم ہوا۔
- ہر مہینے، ان سیکیورٹیز میں سے کچھ حصہ میچور یا ادا ہوا۔
- QE کے دوران، فیڈ نے اس تمام اصل سرمایہ کو دوبارہ سرمایہ کاری کی — اسے نئی ٹریژریز یا MBS میں رول کرتے ہوئے، بیلنس شیٹ کے حجم کو مستقل یا بڑھتا ہوا رکھا۔
- QT کے تحت، فیڈ نے مخصوص کیپس تک دوبارہ سرمایہ کاری بند کر دی۔ اگر $90 بلین کی سیکیورٹیز میچور ہوئیں اور کیپ، کہنے کے لیے، ٹریژریز کے لیے $60 بلین اور MBS کے لیے $35 بلین تھی، تو فیڈ ان کیپس کو بغیر متبادل کے رول آف کرنے کی اجازت دے گا اور اس سے اوپر کی رقم کو نئی سیکیورٹیز میں دوبارہ سرمایہ کاری کرے گا۔
اہم بات یہ ہے کہ MBS اور Treasuries یہاں ایک دوسرے کے متبادل نہیں ہیں۔ MBS رہن کی پیشگی ادائیگیوں کی بنیاد پر کم ہوتے ہیں، جو رہن کی شرحوں میں اضافے کے وقت گر گئے۔ اس کا مطلب یہ تھا کہ MBS کی حد اکثر مکمل طور پر پابند نہیں تھی — اصل رقم اتنی تیزی سے نہیں آ رہی تھی کہ حد تک پہنچ سکے۔ اس کے برعکس، Treasuries کے پاس سخت میچورٹی شیڈول ہیں جو Treasury کی حدود کو متعلقہ رکھتے ہیں۔
بیلنس شیٹ کے ذمہ داری کے پہلو پر، QT دو اہم جگہوں پر کمی کے طور پر ظاہر ہوا:
- رات بھر ریورس ریپو (RRP) بیلنس۔ منی مارکیٹ فنڈز اور دیگر نے QE دور کے دوران RRP میں کھربوں ڈالر پارک کیے تھے۔ جیسے ہی QT اور زیادہ قلیل مدتی شرحیں عمل میں آئیں، ان بیلنس میں مسلسل کمی آتی گئی۔
- بینک کے ذخائر۔ جب RRP زیادہ تر ختم ہو گیا، تو مزید کمی نے بینکوں کے فیڈ میں رکھے گئے ذخائر کے بیلنس کو متاثر کرنا شروع کر دیا — "کافی ذخائر" کے نظام کا مرکز۔
جب RRP زیادہ تھا، تو فیڈ بیلنس شیٹ کے اثاثے کے پہلو کو تقریباً بغیر کسی درد کے کم کر سکتا تھا: وہ لیکویڈیٹی صرف ایک بڑے ہولڈنگ ٹینک سے نکل رہی تھی۔ جب RRP گر گیا، تو QT کا ہر اضافی ڈالر "کافی ذخائر" کی بنیاد کو بڑھتا ہوا خطرہ بناتا گیا — وہ کم از کم سطح کے ذخائر جو منی مارکیٹوں کو بغیر کسی مستقل آگ بجھانے کے ہموار طریقے سے چلانے کے لیے درکار ہیں۔
ہم بالکل اسی جگہ پر ہیں۔ RRP بنیادی طور پر ختم ہو چکا ہے۔ جی ڈی پی کے تناسب کے طور پر ذخائر ان سطحوں کی طرف جا رہے ہیں جو پچھلے دوروں میں حفاظت کی حد کی نشاندہی کرتی ہیں۔ اور دباؤ عام جگہوں پر ظاہر ہونا شروع ہو رہا ہے: قلیل مدتی فنڈنگ مارکیٹیں، ڈیلر بیلنس شیٹس، اور بینکنگ نظام کے وہ حصے جو حاشیے کے قریب رہتے ہیں۔
یکم دسمبر کے بعد کیا تبدیلیاں: MBS رول آف، T-Bills، اور ذخائر
QT کا اختتام اس کا مطلب نہیں ہے کہ بیلنس شیٹ فوراً اوپر کی طرف پھٹ جائے گی۔ پوسٹ-QT دنیا کی میکانکس اہم ہیں۔ فیڈ کی تقاریر، TBAC کے منٹس، اور مارکیٹ کے تبصروں سے جو منصوبہ ابھرا ہے وہ تقریباً اس طرح نظر آتا ہے:
- Treasuries کی خالص کمی کو روکیں۔ فیڈ اپنی Treasury پورٹ فولیو کی کمی کو روک دیتا ہے اور تمام میچور ہونے والی Treasuries کو نئے میں دوبارہ سرمایہ کاری کرتا ہے۔ یہ نامیاتی طور پر Treasury کی ہولڈنگز کے حجم کو منجمد کر دیتا ہے۔
- ایجنسی MBS کو رول آف کرنے کی اجازت دیں۔ فیڈ MBS کو غیر فعال طور پر کم ہونے دیتا ہے۔ اسے مستقل، بڑے رہن کے سرمایہ کار ہونے میں کوئی دلچسپی نہیں ہے۔ وقت کے ساتھ، پورٹ فولیو میں MBS کا حصہ کم ہوتا ہے۔
- MBS کی کمی کو Treasury بل کی خریداری سے متوازن کریں۔ جیسے ہی MBS کم ہوتے ہیں، فیڈ اس دورانیے کو قلیل مدتی T-bills کے ساتھ تبدیل کرتا ہے نہ کہ طویل Treasuries یا نئے MBS کے ساتھ، اپنی ہولڈنگز کی مجموعی میچورٹی پروفائل کو کم کرتا ہے، اور خود کو زیادہ لچک فراہم کرتا ہے کہ وہ اعلی تعدد کی کارروائیوں کے ساتھ ذخائر کو بڑھا یا کم کر سکے۔
- T-bill کی خریداری کو ذخائر کے لیے باریک بینی کے ٹول کے طور پر استعمال کریں۔ اگر ذخائر بہت کم ہو جائیں اور منی مارکیٹیں تنگ ہو جائیں، تو فیڈ تیزی سے بل خرید کر ذخائر کو بڑھا سکتا ہے۔ اگر ذخائر بہت زیادہ ہو جائیں، تو وہ ان خریداریوں کو سست کر سکتا ہے یا روک سکتا ہے اور دوسرے ذمہ داریوں میں قدرتی ترقی کو کشن میں کھانے دے سکتا ہے۔
یہ بیلنس شیٹ کی تشکیل ایک ساتھ چند اہم چیزیں کرتی ہے:
- یہ QT کے اختتام کو لاک کرتا ہے۔ نظام اب خالص کمی کے نظام میں نہیں ہے۔ بدترین صورت میں یہ ایک فلیٹ نظام میں ہے؛ زیادہ امکان ہے کہ یہ ایک سست ترقی کا ہو۔
- یہ خاموشی سے فیڈ کو رہن سے دور کرتا ہے اور Treasuries کی طرف واپس لے جاتا ہے بطور اس کا بنیادی اثاثہ، خاص طور پر قلیل مدتی بل۔
- یہ فیڈ کو ذخائر کے راستے پر زیادہ سے زیادہ کنٹرول فراہم کرتا ہے بغیر ہنگامی QE کے اعلان کی ضرورت کے۔ وہ صرف T-bill کی خریداری کی رفتار اور ریپو کی کارروائیوں کو ایڈجسٹ کر سکتے ہیں۔
سونے کے نقطہ نظر سے، یہ سب ایک چیز ہے: سخت لیکویڈیٹی کی نکاسی کا اختتام اور ایک لچکدار، ذخائر-پہلے کے رویے کا آغاز۔ جب آپ بالٹی میں سوراخ کرنا بند کر دیتے ہیں اور اپنے آپ کو ایک ہوز دیتے ہیں جسے آپ اپنی مرضی سے چلا سکتے ہیں، تو آپ نے ضمنی طور پر افراط زر کے راستے کا انتخاب کیا ہے بجائے اس کے کہ آپ کو افراط زر کے حادثے کے راستے پر لے جائیں۔
اس کا مطلب یہ نہیں ہے کہ ہائپر افراط زر ہو گا۔ اس کا مطلب یہ ہے کہ اگلے چند سالوں کے لیے بنیادی منظر نامہ یہ ہے کہ بیلنس شیٹ کا نامیاتی حجم یا تو مستحکم رہتا ہے یا بڑھتا ہے، جبکہ نامیاتی جی ڈی پی اور نامیاتی قرض بھی بڑھتا ہے۔ حقیقی پابندیاں ختم نہیں ہوتیں — وہ صرف کاغذی ہو جاتی ہیں۔ سونا اس کاغذی عمل کی نگرانی کے لیے موجود ہے، اور نئی ریل اس کا طریقہ ہے کہ "ہم اس میں ایک مختلف مرحلے میں داخل ہو چکے ہیں۔"
بینک، ضمانت، اور سطح کے نیچے خاموش دباؤ
اگر سب کچھ ٹھیک ہے تو ہم بینک کے دباؤ کے بارے میں بات کیوں کر رہے ہیں؟ کیونکہ جدید بینکنگ میں "ٹھیک" کی تعریف "اس سطح کے ذخائر پر ابھی تک نہیں ٹوٹا" ہے۔ جب آپ یہ سمجھتے ہیں کہ نظام کتنی قریب دوبارہ کنارے کی طرف جا چکا ہے تو یہ ایک تسلی بخش تعریف نہیں ہے۔
علاقائی بینک اب بھی بڑے قرضوں اور سیکیورٹیز کی کتابوں پر بیٹھے ہیں جو مارکیٹ میں اچھی طرح سے نشان زد نہیں ہیں۔ تجارتی رئیل اسٹیٹ سست رفتار میں گر رہا ہے۔ آمدنی کی تقسیم کے نچلے حصے میں صارفین دباؤ میں ہیں۔ ان میں سے کوئی بھی تنہائی میں مہلک نہیں ہے۔ یہ مہلک بن جاتے ہیں جب پتلا اور پتلا لیکویڈیٹی بفرز اور ایک غیر لچکدار فیڈ کا رویہ ملتا ہے۔
QT مسلسل ان بفرز کو ختم کر رہا تھا۔ QT کا اختتام فیڈ کا یہ تسلیم کرنا ہے کہ وہ اس وقت تک پول کو نکال نہیں رکھ سکتا جب تک کہ یہ ظاہر نہ ہو کہ سطح کم ہو رہی ہے۔ ذخائر کو منظم کرنے کے لیے T-bill کی خریداری کی طرف منتقل ہونا دراصل بینکنگ نظام کے لیے ایک خاموش ضمانت ہے: "ہم آپ کو دوبارہ 2019 کی طرح خشک نہیں ہونے دیں گے۔"
لیکن اس سے خطرہ ختم نہیں ہوتا۔ یہ اس کی شکل بدل دیتا ہے۔
- ذخائر کی اچانک میکانکی کمی کے بجائے، خطرہ ایک اعتماد اور کریڈٹ کا مسئلہ بن جاتا ہے — یہ سوال کہ کون سی ادارے ایک اور دور کے اعلیٰ حقیقی اخراجات اور چلتے ہوئے کریڈٹ دباؤ کو برداشت کر سکتے ہیں۔
- ایک دن کی ریپو دھماکے کے بجائے، زیادہ ممکنہ منظرنامہ یہ ہے: علاقائی ناکامیاں، مخصوص ڈیلرز پر فنڈنگ کا دباؤ، یا ایک بے ترتیبی ٹریژری نیلامی جو فیڈ کو منصوبہ بندی سے زیادہ کھولنے پر مجبور کرتی ہے۔
- QT کو ایک مستقل ٹول کے طور پر ظاہر کرنے کے بجائے، اب سب کو سمجھ آتا ہے کہ QT ایک عارضی ڈائل ہے جو اس وقت بند ہو جاتا ہے جب یہ ڈالر کے نظام کو مستحکم رکھنے کی ضرورت سے متصادم ہوتا ہے۔
سونا ان حقیقتوں کے تقاطع پر موجود ہے۔ یہ کسی ایک بینک یا قرض لینے والے پر ایکویٹی کا دعویٰ نہیں ہے۔ یہ وہ اثاثہ ہے جو آپ اس وقت خریدتے ہیں جب آپ کو احساس ہوتا ہے کہ نظام ہر بار جب کونے میں دھکیل دیا جاتا ہے تو لیکویڈیٹی کی حمایت کو سخت نظم و ضبط پر ترجیح دے گا۔
نیا سونے کا ریل اور $4,400–$4,600 بینڈ
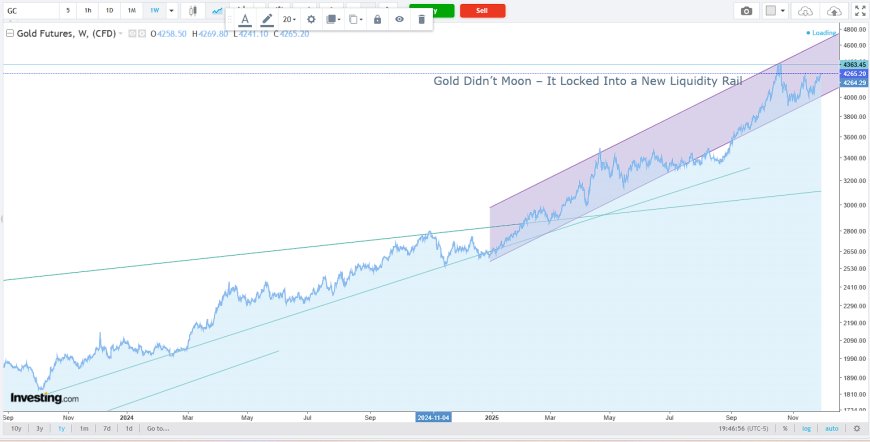
سال کے اندر کے چارٹ کو دوبارہ دیکھیں۔ یہ کسی جنون کی شکل نہیں ہے۔ ایک جنون عمودی موم بتیاں بھڑکاتا ہے جو ٹوٹتی اور پلٹتی ہیں۔ یہ ایک چینل کے اندر اوپر کی طرف بڑھنا ہے جو قیمت کو پکڑتا رہتا ہے اور اسے اوپر کے بینڈ کی طرف واپس پھینکتا ہے۔
یہ چینل ہر چیز کی بصری نمائندگی ہے جس کے بارے میں ہم نے ابھی بات کی: QT کا اختتام، ذخائر کا T-bill خریداری کے ذریعے انتظام، MBS کا ختم ہونا، بینکنگ کے خطرات کو سختی کے ذریعے نہیں بلکہ لیکویڈیٹی کی لچک کے ذریعے کنٹرول کیا جا رہا ہے۔ ریل کا جھکاؤ مارکیٹ کا اندازہ ہے کہ مستقبل کی کمزوری کا راستہ کتنی تیزی سے چلتا ہے۔
اس جیومیٹری میں، سطحیں اہم ہیں:
- کم $4,000 تک: یہ حرکت صرف سونے کی نئی پوسٹ-QT حقیقت کی دوبارہ درجہ بندی ہے۔ کچھ "ٹوٹا" نہیں۔ نظام تبدیل ہوا۔
- $4,200–$4,350 کے ارد گرد: سونا ریل پر سوار ہے، QT کے اختتام اور ایک نرم لیکویڈیٹی کی توسیع کے آغاز کو مکمل طور پر تسلیم کرتا ہے۔
- $4,400 پر: ہم اس حد پر پہنچتے ہیں جہاں "نارمل" پوسٹ-QT دوبارہ قیمت کا اختتام ہوتا ہے اور دباؤ کے اشارے شروع ہوتے ہیں۔
- $4,500–$4,600 اور اس سے اوپر: آپ اب ریل کے اندر نہیں ہیں۔ آپ اس علاقے میں ہیں جو صرف اس صورت میں سمجھ میں آتا ہے اگر کوئی بینک، فنڈنگ، یا ضمانت کا جھٹکا جاری ہو یا قریب کے مستقبل میں یقینی ہو۔
اسی لیے میں سونے کے $4,400 سے زیادہ سطحوں کو برقرار رکھنے کے بارے میں ابھی بھی انتہائی محتاط ہوں۔ ریل کے اندر، سونا ایک تھرمامیٹر ہے۔ اس کے باہر، سونا ایک آگ کا الارم ہے۔
منظرنامہ نقشہ: سبز بنیادی کیس، زرد دم
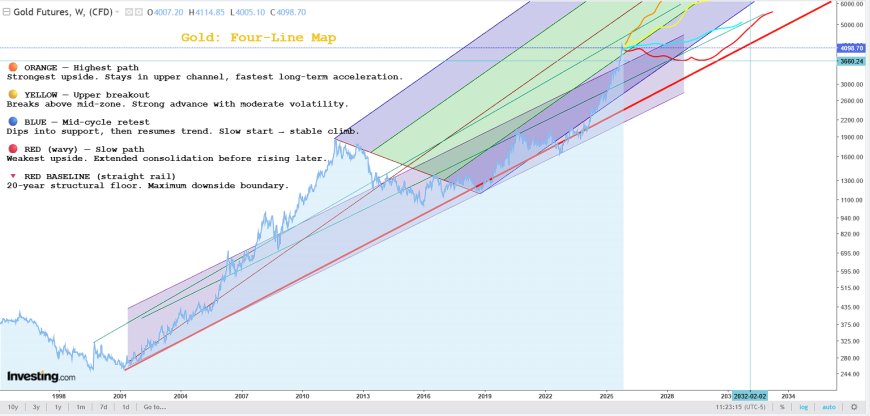
QT کے باضابطہ اختتام کے ساتھ، اصل تین راستوں کا ڈھانچہ دو اہم شاخوں میں سمٹ جاتا ہے۔ سیاہ — توسیع شدہ QT کی چکی — مر چکی ہے۔ جو باقی ہے وہ سبز اور زرد ہے۔
سبز – منظم پوسٹ-QT لیکویڈیٹی کی واپسی
سبز راستے میں، فیڈ QT کو روک دیتا ہے، ذخائر کو مستحکم کرتا ہے، اور انہیں T-bill خریداری اور بیلنس شیٹ میں نامیاتی ترقی کے ذریعے آہستہ آہستہ دوبارہ تعمیر کرتا ہے جب معیشت بڑھتی ہے۔ کوئی ڈرامائی "QE-2020 طرز" کا اعلان نہیں ہے؛ صرف چھوٹے، مستقل انتخابوں کا ایک سیڑھی جو سب ایک ہی سمت میں اشارہ کرتا ہے: نظام کو مائع رکھیں، فنڈنگ کو فعال رکھیں، اور نامیاتی متغیرات کو حقیقی متغیرات سے آگے بڑھنے دیں۔
اس دنیا میں، سونا ریل کے ساتھ اوپر کی طرف بڑھتا رہتا ہے۔ یہ اوپر کے بینڈ کی طرف جانچ کر سکتا ہے، نیچے کے بینڈ کی طرف واپس درست کر سکتا ہے، اور جھولتا رہتا ہے — لیکن ساخت برقرار رہتی ہے۔ یہ قیمت کے لحاظ سے بڑی حرکت ہے لیکن شکل میں پرسکون ہے۔ آپ اس کی طرف اشارہ کر سکتے ہیں اور کہہ سکتے ہیں، "یہ وہ شکل ہے جو بغیر کسی واضح بحران کے کمزوری کی نظر آتی ہے۔"
زرد – بحران کی لیکویڈیٹی / بینک یا ضمانت کا واقعہ
زرد راستے میں، QT کا اختتام کافی نہیں ہے۔ رن آف کے دوران ہونے والے نقصانات اور 2026 میں آنے والے نئے جھٹکے نظام کے کچھ حصے کو توڑنے کے لیے مل جاتے ہیں: شاید علاقائی بینکوں کا ایک گروپ، شاید ایک بڑا غیر بینک مالیاتی ادارہ، شاید ایک ٹریژری نیلامی جو سائیڈ وے جاتی ہے اور فوری مداخلت پر مجبور کرتی ہے۔
اس دنیا میں، "آہستہ، منظم T-bill خریداری" کا منصوبہ اثر میں مر جاتا ہے۔ فیڈ کو بڑے، زیادہ جارحانہ بیلنس شیٹ کی توسیع میں مجبور کیا جاتا ہے۔ SRF اور ڈسکاؤنٹ ونڈو جیسے کھڑے سہولیات کا بھاری استعمال ہوتا ہے۔ ایسے مخفف جو ہم نے ایک دہائی میں نہیں سنے دوبارہ ظاہر ہونا شروع ہو جاتے ہیں۔
سونا سرخیوں کا انتظار نہیں کرے گا۔ یہ زرد کا اشارہ دے گا جب یہ ریل کو توڑ دے گا اور $4,400 سے اوپر کیمپ کرے گا۔ اگر ہم دیکھتے ہیں کہ قیمت $4,600 میں سختی سے داخل ہوتی ہے اور وہاں برقرار رہتی ہے جبکہ فنڈنگ کے پھیلاؤ پھٹتے ہیں اور بینک کی ایکویٹی فروخت ہوتی ہے، تو آپ حقیقی وقت میں زرد راستے کو دیکھ رہے ہیں۔
پیٹرن نیکسس کا نقطہ نظر: سونے کا بڑے نظام میں مقام
میرے ڈھانچے میں سونا تنہائی میں نہیں رہتا۔ یہ ایک بڑے نیٹ ورک میں ایک نوڈ ہے جس میں شامل ہیں:
- عالمی لیکویڈیٹی کا مجموعہ (فیڈ + ٹریژری + RRP + غیر ملکی بہاؤ)،
- AI-صنعتی تعمیر اور اس کی طلب کردہ سرمایہ،
- بینک پر مبنی یوروڈالرز سے ٹوکنائزڈ ڈالر کی ضمانت اور مستحکم سکوں کی طرف منتقلی،
- اور خود مختار بیلنس شیٹس کی طویل، سست زوال جب آبادیاتی اور توانائی کی قیمتیں انہیں پیسنے لگتی ہیں۔
QT کا اختتام اور T-bill کے ذریعے منظم ذخائر کے نظام میں منتقل ہونا اس بڑے منظرنامے کے لیے ایک بہترین فٹ ہے۔ اس کا مطلب ہے:
- ڈالر کا نظام اپنی ہی پھانسی کو خود سے سخت نہیں کر رہا۔
- ٹریژری مارکیٹ بنیادی ضمانت کا انجن رہے گا، جب بھی دباؤ آئے گا فیڈ کی حمایت سے۔
- ٹوکنیزڈ ٹریژریز اور اسٹیبل کوائنز کی ترقی کو ٹریژری لیکویڈیٹی کے لیے قابل پیش گوئی فیڈ کی حمایت کی شکل میں ایک مضبوط بنیاد ملتی ہے۔
- AI کی تعمیر — ڈیٹا سینٹرز، پاور انفراسٹرکچر، سیمی کنڈکٹرز — سرمایہ کو جذب کرنے کے لیے جاری رہ سکتی ہے بغیر مالیاتی نظام کو متاثر کیے، کیونکہ مرکزی بینک اشارہ دے رہا ہے کہ وہ ریزرو کو رکاوٹ نہیں بننے دے گا۔
اس ماحولیاتی نظام میں سونے کا کردار یہ نہیں ہے کہ وہ ڈالر کی جگہ لے یا ایک نئی بنیادی پرت بن جائے۔ بلکہ یہ آخری سہارا کے طور پر ضمانت اور بے قدری کا اسکور بورڈ کے طور پر کام کرتا ہے۔ جب ڈیجیٹل ڈالر کا سپر اسٹرکچر (ٹریژریز + اسٹیبل کوائنز + ٹوکنیزڈ کیش) حقیقی بنیادی پیداوار سے تیز تر بڑھتا ہے، تو سونا خاموشی سے اسکور بورڈ کو اوپر کی طرف ایڈجسٹ کرتا ہے۔ یہ کھیل کو نہیں روکتا۔ یہ آپ کو بتاتا ہے کہ آپ کس اننگ میں ہیں۔
QT کا کل ختم ہونا اس لمحے کی نشاندہی کرتا ہے جب اسکور بورڈ نے اس بات کی تصدیق کی جو کھیل کی کتاب پہلے ہی اشارہ کر چکی تھی: اگلا دور ساختی سختی کا نہیں، بلکہ منظم، مسلسل بے قدری کا ہے — اس خطرے کے ساتھ کہ ان میں سے کوئی ایک چیز نازک کو پکڑ لے اور ایک بڑا اقدام کرنے پر مجبور کرے۔
سوالات: اس کا کیا مطلب ہے اور کیا نہیں
کیا کل QT کا ختم ہونا اس کا مطلب ہے کہ ہم 2020 کے طرز کے QE کی طرف واپس جا رہے ہیں؟
فوری طور پر نہیں۔ یہ زیادہ تر ریورس سے نیوٹرل میں منتقل ہونے کی طرح ہے، نہ کہ پہلے دن مکمل آگے کی گیئر میں واپس جانے کی طرح۔ فیڈ نیٹ رن آف کو منجمد کر رہا ہے اور ریزرو کے لیے ٹی بل کی خریداریوں کو اسٹیئرنگ وہیل کے طور پر استعمال کر رہا ہے۔ وقت کے ساتھ، اگر ترقی سست ہو جائے اور دباؤ کے واقعات جمع ہو جائیں، تو یہ عملی طور پر QE کی طرح نظر آئے گا چاہے وہ دوبارہ اس لفظ کا استعمال نہ کریں۔
کیا یہ "ہائپر انفلیشن" ہے؟ کیا یہی سونا قیمت لگا رہا ہے؟
نہیں۔ ہائپر انفلیشن ایک سیاسی اور سماجی خرابی ہے، صرف مرکزی بینک کے سیکیورٹیز خریدنے کا عمل نہیں۔ سونا یہ نہیں کہہ رہا "نظام کل مر جائے گا۔" سونا یہ کہہ رہا ہے "ڈیفالٹ سیٹنگ اب ساختی بے قدری ہے جس میں وقفے وقفے سے لیکویڈیٹی کے جھٹکے آتے ہیں۔" آپ سونے کی قیمت میں اضافہ کر سکتے ہیں اور پھر بھی کچھ قیمتوں میں ڈس انفلیشن یا مکمل طور پر افراط زر کی صورت حال ہو سکتی ہے — یہ ایک پیچیدہ نظام کی حقیقت ہے جہاں لیکویڈیٹی، کریڈٹ، اور حقیقی دنیا کی پابندیاں آپس میں ملتی ہیں۔
کیوں لیکویڈیٹی اور ریزرو پر اتنی توجہ دی جا رہی ہے بجائے CPI یا بے روزگاری کے؟
کیونکہ لیکویڈیٹی وہ ذریعہ ہے جس کے ذریعے ہر دوسری متغیر کو منتقل ہونا ہے۔ CPI ایک نیچے کی طرف پڑھنے والا ہے۔ ملازمت ایک نیچے کی طرف پڑھنے والا ہے۔ جب ریزرو تنگ ہو جاتے ہیں، جب ڈیلرز بیلنس شیٹ کھو دیتے ہیں، جب ٹریژری مارکیٹ دباؤ میں آتی ہے، تو یہ اوپر کی طرف کی حالتیں ہیں جو آخر کار سب کچھ متاثر کرتی ہیں۔ ان پر نظر رکھنا جبکہ لیکویڈیٹی کو نظر انداز کرنا اسکور بورڈ کو دیکھنے اور اس حقیقت کو نظر انداز کرنے کی طرح ہے کہ میدان میں پانی بھر رہا ہے۔
کیا مجھے بینکوں کو شارٹ کرنا چاہیے اگر آپ بینکنگ دباؤ کے بارے میں بات کر رہے ہیں؟
یہ تجارتی مشورہ نہیں ہے۔ نظریاتی طور پر، تاہم، پوسٹ-QT نظام وہ ہے جہاں فیڈ نظامی بینکنگ دباؤ کے خلاف سختی سے جھک جائے گا تاکہ انفیکشن سے بچا جا سکے۔ اس کا مطلب ہے کہ بینک کی ایکویٹی کمزور اور غیر مستحکم رہ سکتی ہے جبکہ نظام مکمل طور پر گرنے سے بچتا ہے۔ اس مضمون کا مقصد "X کو شارٹ کرنا" نہیں ہے۔ یہ "سمجھنا ہے کہ پالیسی کے ردعمل کا فنکشن لیکویڈیٹی کو نکالنے سے مستحکم کرنے کی طرف منتقل ہو گیا ہے، اور سونا اس تبدیلی کا نقشہ بنا رہا ہے۔"
اگر فیڈ نظام کا دفاع کر رہا ہے تو کیوں نہ صرف ڈالر رکھیں؟
کیونکہ "نظام کا دفاع کرنا" بڑھتی ہوئی طور پر کنٹرول شدہ بے قدری کے ذریعے دفاع کرنے کا مطلب ہے: خاموشی سے پانی کی سطح کو بلند کر کے عددی استحکام کو برقرار رکھنا۔ نقد نظام کے اندر ایک دعویٰ ہے۔ سونا اس کے باہر ایک دعویٰ ہے، یہ ٹریک کرتا ہے کہ دفاعی کارروائی کتنی دور تک گئی ہے۔ ایک ایسی دنیا میں جہاں لیکویڈیٹی کی حمایت دباؤ کے جواب میں ڈیفالٹ ردعمل ہے، یہ سمجھ میں آتا ہے کہ ایک ایسا اثاثہ جو بینکوں اور حکومتوں کے ذمہ داری کے ڈھانچے کے باہر ہے وہ اوپر کی طرف بڑھتا رہے گا۔
کیا سونا یہاں "غلط" ہو سکتا ہے؟
مارکیٹس کبھی بھی غلط نہیں ہوتیں۔ لیکن اس ریل کو غلط ثابت کرنے کے لیے ایک بہت مخصوص راستے کی ضرورت ہوگی: مستقل مالی نظم و ضبط، کم اور مستحکم جاری کرنے کا دباؤ، ایک فیڈ جو بیلنس شیٹ کو ہموار رکھنے کے لیے فنڈنگ کے حادثات کو برداشت کرنے کے لیے تیار ہو، اور ایک عالمی ماحول جہاں ڈالر کے اثاثوں کی طلب بالکل سپلائی کے تناسب میں کم ہو۔ یہ مجموعہ نظریاتی طور پر ممکن ہے اور سیاسی طور پر ناممکن ہے۔ یہ ریل مارکیٹ کا فیصلہ ہے کہ کون سا مستقبل زیادہ ممکن ہے۔
میں یہاں سے کیا دیکھ رہا ہوں
QT کے بند ہونے کے ساتھ، آگے کی طرف دیکھنے والا ڈیش بورڈ تبدیل ہو جاتا ہے۔ یہ وہ لیور ہیں جو پوسٹ-QT کی دنیا میں اہم ہیں:
- فیڈ کی دوبارہ سرمایہ کاریوں اور ٹی بل کی خریداریوں کی رفتار اور ترکیب۔
- جی ڈی پی کے مقابلے میں ریزرو بیلنس اور پچھلے دوروں سے معلوم "دباؤ کی حدیں"۔
- ایس آر ایف اور ڈسکاؤنٹ ونڈو جیسے مستقل سہولیات کا استعمال — دباؤ کے خاموش پیمانے۔
- پرائمری ڈیلر بیلنس شیٹ کی پابندیاں اور ٹریژری نیلامی کی کارکردگی۔
- علاقائی بینک کی صحت، غیر حقیقی سیکیورٹیز کے نقصانات، اور CRE کریڈٹ کی ہجرت۔
- حقیقی پیداوار بمقابلہ سونے کی ریل کا جھکاؤ۔
سونا، اس ارغوانی چینل کے اندر بیٹھا ہوا، ان تمام قوتوں کا مجموعی اشارہ ہے۔ یہ آپ کو تاریخ نہیں دیتا، لیکن یہ آپ کو جھکاؤ دیتا ہے۔ کل QT کا ختم ہونا اس بات کا سرکاری اعتراف ہے کہ پرانی جھکاؤ ختم ہو چکی ہے۔ نئی ریل پہلے ہی یہاں ہے۔ اب صرف ایک سوال باقی ہے کہ آیا ہم اس پر رہیں گے، یا دباؤ کے تحت کسی زیادہ تیز چیز کی طرف چھلانگ لگائیں گے۔
کسی بھی صورت میں، سونا آپ کو پہلے بتائے گا۔
ذرائع اور مزید پڑھائی
اس مضمون کا فریم ورک بنیادی ماخذ کی پلمبنگ کے ڈیٹا اور سرکاری رپورٹس پر مبنی ہے۔ پڑھنے والوں کے لیے جو براہ راست نل پر جانا چاہتے ہیں، نیچے ایک غیر مکمل حوالہ جات کا سیٹ ہے۔
- فیڈرل ریزرو – بیلنس شیٹ کے حجم کو کم کرنے کے منصوبے (ٹریژریز اور MBS کے لیے QT کی حدیں)
- نیو یارک فیڈ – بیلنس شیٹ میں کمی: اب تک کی پیشرفت اور آگے کا جائزہ
- فیڈرل ریزرو – پالیسی کی معمول پر واپسی اور وافر ذخائر کا نظام
- رائٹرز – فیڈ 1 دسمبر 2025 کو بیلنس شیٹ میں کمی ختم کرے گا
- فیڈرل ریزرو – 2019 کا بیان خزانہ بل کی خریداریوں پر وافر ذخائر کو برقرار رکھنے کے لیے
- فیڈ فنانس اور اقتصادی نوٹس – ستمبر 2019 میں منی مارکیٹس میں کیا ہوا؟
- نیو یارک فیڈ اسٹاف رپورٹ – ذخائر اتنے وافر نہیں تھے
- کنساس سٹی فیڈ – مقداری سختی سے پہلے مارکیٹ کی حالت کا جائزہ
- FDIC – سہ ماہی بینکنگ پروفائل، دوسرا سہ ماہی 2025 (غیر حقیقی نقصانات اور بینکنگ میٹرکس)
- FDIC – سہ ماہی بینکنگ پروفائل، تیسرا سہ ماہی 2025
- FDIC – سہ ماہی بینکنگ پروفائل PDF (غیر حقیقی سیکیورٹیز نقصانات پر چارٹس)
- یورپی مرکزی بینک – مالی استحکام کا جائزہ پورٹل (نومبر 2025 ایڈیشن)
- ECB – مالی استحکام کا جائزہ، مئی 2025 (نظامی کمزوریاں اور غیر بینک خطرات)
- رائٹرز – اسٹیبل کوائن یورپی زون کے بینک جمع کو چوری کر سکتے ہیں، ECB کا انتباہ
- فیڈ فنانس اور اقتصادی نوٹس – وافر ذخائر کی طرف جانے والے مارکیٹ پر مبنی اشارے
- BIS سہ ماہی جائزہ – ستمبر میں ڈالر ریپو مارکیٹس میں دباؤ: گزر رہا ہے یا ساختی؟
Article overview
QT کل ختم ہو رہا ہے اور فیڈ ریزرو کو ٹی-بلز اور ایم بی ایس رول آف کے ساتھ ریزرو منظم کرنے کی طرف منتقل ہو رہا ہے۔ سونا پہلے ہی ایک نئی لیکویڈیٹی ریل میں داخل ہو چکا ہے، تیز تر کمزوری اور بڑھتے ہوئے بینک دباؤ کی قیمت لگاتے ہوئے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
5 shared topics.
فیڈ نے اسٹیبل کوائن کے اجراء کو خزانے کی حمایت یافتہ بینک کے قواعد و ضوابط میں تبدیل کر دیا۔
فیڈرل ریزرو نے دو GENIUS ایکٹ کی تجاویز پر عوامی رائے طلب کی ہے جو بورڈ کی نگرانی میں ادائیگی کے مستحکم سکوں کے جاری کرنے والوں کے لیے ایک …
5 shared topics.فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
7 shared topics, same research avenue.
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
6 shared topics.
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
7 shared topics, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
6 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.