بوجھل قرضوں کی معیشت: کس طرح $1 ٹریلین کا اضافہ گھروں، کاروباروں، اور ترقی پر گھیرا تنگ کرتا ہے
امریکہ نے صرف 82 دنوں میں $1T کا نیا قرضہ شامل کیا۔ یہاں یہ ہے کہ کس طرح بڑھتے ہوئے وفاقی، گھریلو، کاروباری، اور ریاستی قرضے معیشت پر بوجھ ڈال رہے ہیں اور شرحوں کو اوپر کی طرف دھکیل رہے ہیں۔
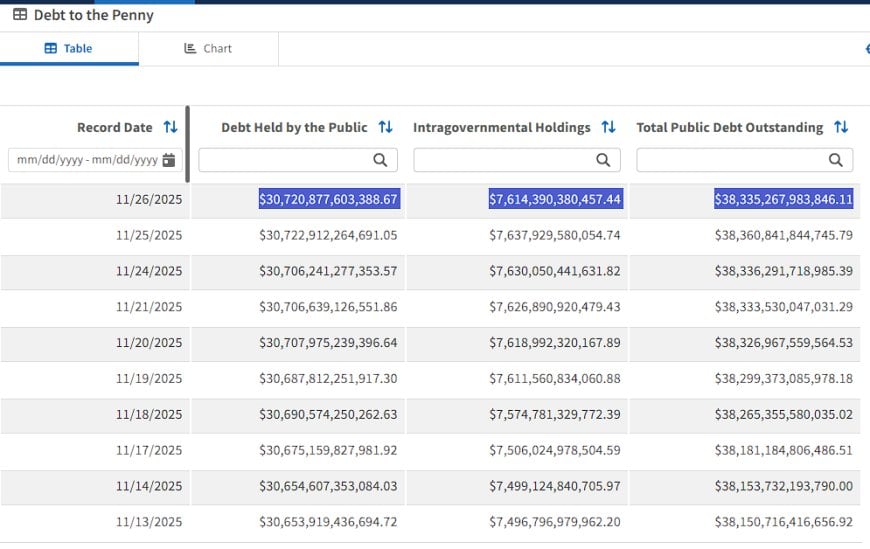
ترتیب: 82 دنوں میں $1 ٹریلین
سرخی کافی سادہ ہے: امریکی خزانہ نے تقریباً $1 ٹریلین کا نیا وفاقی قرض تین مہینے سے کم میں رپورٹ کیا۔ یہ روزانہ تقریباً $12 بلین کا اضافہ ہے۔
بظاہر، یہ "قرض کی حد" کہانی کا ایک اور باب لگتا ہے۔ لیکن اس کے نیچے یہ بالکل کچھ اور ہے:
یہ ایک معیشت پر قرض کے بوجھ کی مجبور کردہ تیز رفتار ہے جو پہلے ہی لیوریج سے بھر چکی ہے۔
حکومتی احتساب دفتر (GAO) نے اس کے طریقہ کار کے بارے میں صاف گوئی کی ہے: جیسے جیسے وفاقی قرض بڑھتا ہے، حکومت کو سود میں زیادہ ادائیگی کرنی پڑتی ہے۔ یہ شرحوں کو پورے منحنی خطوط پر اوپر دھکیلتا ہے اور براہ راست مکانات، آٹو قرضوں، کریڈٹ کارڈز، اور کاروباری قرض کی لاگت میں سرایت کرتا ہے۔
یہ کوئی تجریدی میکرو کہانی نہیں ہے۔ یہ ایک کیش فلو کہانی ہے، اور کیش فلو آکسیجن ہے۔
یہ مضمون ہر لیکویڈیٹی پائپ یا بیلنس شیٹ کے طریقہ کار کے بارے میں نہیں ہے۔ اس کے بجائے، یہ حقیقی دنیا کے اثرات پر مرکوز رہتا ہے:
- امریکی قرض کا مجموعی حجم ہر شعبے میں کتنا بڑا ہو چکا ہے،
- کس طرح بڑھتی ہوئی شرحیں ان تمام شعبوں کو ایک ساتھ متاثر کرتی ہیں، اور
- دباؤ کہاں پہلے — اور سب سے زیادہ — حقیقی معیشت میں ظاہر ہوتا ہے۔
جب آپ معیشت کو ایک بڑے، باہمی جڑے ہوئے قرضی جاندار کے طور پر دیکھتے ہیں، تو $1 ٹریلین کا اضافہ سرخی بننا بند کر دیتا ہے اور یہ وہی نظر آتا ہے جو یہ واقعی ہے: ایک اور بار جو پہلے ہی زیادہ بوجھل ڈھانچے پر سختی ڈال رہا ہے۔
خزانہ ڈیٹا کا جائزہ: قرض $38.3 ٹریلین تک پہنچ گیا
امریکی قرض کا نقشہ
دباؤ کے بارے میں بات کرنے سے پہلے، ہمیں وزن کا خاکہ پیش کرنا ہوگا۔ ایک اعلی سطح پر، امریکی قرض کا ڈھیر کئی بڑے زمرے میں تقسیم ہوتا ہے:
وفاقی قرض — امریکی حکومت کی طرف سے جاری کردہ خزانہ سیکیورٹیز۔
گھرانے / صارفین کا قرض — مکانات، آٹو قرض، طلبہ کے قرض، کریڈٹ کارڈز، ذاتی قرض۔
کارپوریٹ / کاروباری قرض — سرمایہ کاری کے معیار کے بانڈز، ہائی ییلڈ بانڈز، بینک کے قرض، نجی کریڈٹ۔
ریاستی اور مقامی قرض — بلدیاتی بانڈز اور متعلقہ ذمہ داریاں۔
بالکل اعداد و شمار مہینے بہ مہینہ تبدیل ہوتے ہیں، لیکن کہانی مستقل ہے:
- وفاقی قرض $38 ٹریلین کی درمیانی حد میں بڑھ گیا ہے، جس میں صرف 82 دنوں میں $1 ٹریلین شامل ہوا۔
- گھرانے کا قرض ریکارڈ بلند سطحوں کے قریب ہے، جو زیادہ تر مکانات کی وجہ سے ہے لیکن کریڈٹ کارڈز اور آٹو قرضوں سے بڑھتے ہوئے دباؤ کے ساتھ۔
- کارپوریٹ قرض ایک دہائی سے زیادہ کم شرحوں کے تحت بڑھتا رہا ہے اور اب ایک ڈرامائی طور پر زیادہ مہنگے ری فنانسنگ کے ماحول کا سامنا کر رہا ہے۔
- ریاستی اور مقامی حکومتیں اپنے بانڈ کے بوجھ اور پنشن کی ذمہ داریوں کو اٹھاتی ہیں، جو اب سب زیادہ شرحوں کے نظام پر قیمت لگائی گئی ہیں۔
مل کر، یہ ایک عام کاروباری سائیکل کی ترتیب نہیں ہے۔ یہ کچھ ایسا ہے جو قریب تر ہے:
ایک بڑا، انتہائی لیورڈ بیلنس شیٹ جس میں تقریباً ہر سطح پر بڑھتے ہوئے سود کی لاگت ہے۔
وفاقی $1 ٹریلین کا اضافہ صرف اس لیے اہم نہیں ہے کہ اس کا حجم ہے، بلکہ اس لیے کہ یہ اس نقطے کو تیز کرتا ہے جہاں قرض کی خدمت سب کچھ اور کو باہر نکالنا شروع کرتی ہے۔
سود کا بوجھ: خاموش سختی
جب لوگ قرض کے بارے میں بات کرتے ہیں، تو وہ عام طور پر کل بقایا رقم کے بارے میں سوچتے ہیں۔ لیکن حقیقی معیشت میں، سود کا بوجھ وہ حصہ ہے جو واقعی نقصان دہ ہے.
وفاقی حکومت کے لیے، بڑھتا ہوا قرض اور بلند شرحیں کا مطلب ہے:
- سود بجٹ کے سب سے تیزی سے بڑھتے ہوئے زمرے میں سے ایک بن جاتا ہے۔
- سود پر خرچ ہونے والا ہر ڈالر ایک ڈالر ہے جو انفراسٹرکچر، خدمات، یا ٹیکس کی چھوٹ پر خرچ نہیں ہوتا۔
- نظام خاموش سختی میں پھسلتا ہے: خرچ بڑھتا ہے، لیکن عوامی صلاحیت نہیں بڑھتی۔
- گھرانے اپنی تنخواہ کا زیادہ حصہ سود کی طرف جاتا ہوا دیکھتے ہیں نہ کہ اصل یا کھپت کی طرف۔
- کاروبار موجودہ قرض کو رول کرنے کے لیے تنخواہوں، بھرتی، یا سرمایہ کاری سے نقد رقم منتقل کرتے ہیں۔
- ریاستی اور مقامی حکومتیں بنیادی ڈھانچے کے لیے زیادہ قرض لینے کی لاگت کا سامنا کرتی ہیں۔
ہر جگہ، سود کا خرچ آہستہ آہستہ مستقبل کی ترقی کو کھا رہا ہے.
گھرانے: قرض سے بھرے اور شرح حساس
گھرانے وہ جگہ ہیں جہاں میکرو کہانی حقیقی زندگی میں تبدیل ہوتی ہے۔ GAO کی انتباہات واضح ہیں: بڑھتا ہوا وفاقی قرض آخرکار مکانات، گاڑیوں کے قرضوں، اور کریڈٹ کارڈز پر زیادہ سود کی شرحوں کا مطلب ہے۔
منتقلی کا طریقہ کار سادہ ہے:
- خزانہ مزید قرض جاری کرتا ہے۔
- سرمایہ کار سپلائی کو جذب کرنے کے لیے زیادہ منافع کی طلب کرتے ہیں۔
- یہ زیادہ منافع صارفین کے قرض لینے کی شرحوں کے لیے بنیاد طے کرتا ہے۔
گھرانوں کے لیے، اس کا مطلب ہے:
- نئے قرض لیتے وقت یا دوبارہ مالیات کرتے وقت زیادہ ماہانہ ادائیگیاں.
- بچت یا خرچ کے لیے کم دستیاب آمدنی.
- نوکری کے نقصان یا طبی اخراجات جیسے جھٹکوں کے سامنے زیادہ نازکیت.
خطرہ ایک متغیر نہیں ہے — یہ مجموعہ ہے:
- ریکارڈ بلند صارفین کے قرض کی سطح،
- بڑھتے ہوئے قرض لینے کی لاگت،
- بہت سے مزدوروں کے لیے سست تنخواہوں کی ترقی،
- زیادہ بنیادی زندگی کی لاگت (رہائش، انشورنس، خوراک، توانائی)۔
ایک نظام ایک یا دو علاقوں میں دباؤ برداشت کر سکتا ہے۔ یہ غیر مستحکم ہو جاتا ہے جب ہر دباؤ کا نقطہ ایک ہی وقت میں سخت ہو جاتا ہے.
کاروبار: دوبارہ مالیات کی دیواریں اور کریڈٹ کی تقسیم
کارپوریٹ امریکہ ایک خاموش لیکن اتنی ہی شدید مسئلے کا سامنا کر رہا ہے۔ کمپنیوں نے قریب صفر کی شرح کے دور میں سستا قرض جاری کیا، اس مفروضے کے تحت کہ وہ ہمیشہ اسے سستا طور پر رول کر سکتے ہیں۔
یہ مفروضہ اب برقرار نہیں ہے۔
جب وفاقی قرض بڑھتا ہے اور عالمی سرمایہ کار زیادہ منافع کی طلب کرتے ہیں، تو کارپوریٹ کریڈٹ اوپر کی طرف قیمت لگاتا ہے:
- دوبارہ مالیات کی دیواریں — بڑی مقدار میں قرض جو زیادہ شرح کی دنیا میں میچور ہو رہا ہے۔
- کریڈٹ کی سختی — بینک قرض دینے میں پابندیاں لگاتے ہیں، خاص طور پر چھوٹی اور خطرناک کمپنیوں کے لیے۔
- پھیلاؤ کی وسعت — کمزور کمپنیاں خزانہ کے بینچ مارک کے مقابلے میں زیادہ ادائیگی کرتی ہیں۔
اور نیچے کی سطح کے اثرات گھرانے کے دباؤ کی عکاسی کرتے ہیں:
- زیادہ نقد بہاؤ سود کی طرف موڑ دیا گیا،
- بھرتی، سرمایہ کاری، یا جدت کے لیے کم دستیاب،
- اعلی پیداوار اور نجی کریڈٹ کے شعبوں میں بڑھتا ہوا ڈیفالٹ کا خطرہ۔
بہت زیادہ قرض کا بوجھ صرف ایک وفاقی مسئلہ نہیں ہے — یہ پورے کارپوریٹ شعبے میں ایک مارجن کا مسئلہ ہے۔
ریاستیں اور شہر: دونوں طرف سے دباؤ میں
ریاستی اور مقامی حکومتیں ایک منفرد طور پر محدود حیثیت میں ہیں:
- وہ مالیاتی پالیسی پر کنٹرول نہیں رکھتے۔
- وہ طویل مدتی بنیادی ڈھانچے کے لیے قرض کی منڈیوں پر بہت زیادہ انحصار کرتے ہیں۔
- وہ ضروری خدمات کو کم کرنے پر سیاسی حدود رکھتے ہیں۔
بڑھتی ہوئی شرحیں — وفاقی قرض کے اجراء سے تیز کی گئی — کا مطلب ہے:
- سڑکوں، اسکولوں، پانی، اور ٹرانزٹ کے لیے زیادہ مہنگے بلدیاتی بانڈز.
- پنشن فنڈنگ کا دباؤ جب واپسی کے مفروضے مارکیٹ کی حقیقت کا سامنا کرتے ہیں۔
- بجٹ کا دباؤ جو دیکھ بھال میں تاخیر اور کم سرمایہ کاری کی طرف لے جاتا ہے۔
یہ ایک سست رفتار سختی پیدا کرتا ہے — فوری طور پر گرنے کے بجائے، عوامی صلاحیت کی بتدریج زوال۔
میکرو ڈریگ: کس طرح قرض ترقی کو روکتا ہے
- وفاقی حکومت صرف کھڑی رہنے کے لیے زیادہ ادائیگی کر رہی ہے۔
- گھرانے ایک ہی رہائش اور نقل و حمل کے لیے زیادہ ادائیگی کر رہے ہیں۔
- کاروبار موجودہ ذمہ داریوں کو دوبارہ مالیات کرنے کے لیے زیادہ ادائیگی کر رہے ہیں۔
- ریاستیں اور شہر بنیادی ڈھانچے کو برقرار رکھنے کے لیے زیادہ ادائیگی کر رہے ہیں۔
ان میں سے کوئی بھی پیداواری خرچ نہیں ہے۔ یہ موجودہ کو برقرار رکھتا ہے لیکن مستقبل کی تعمیر نہیں کرتا۔ اس لحاظ سے، بڑھتی ہوئی سود کی لاگت مستقبل کی ترقی پر ایک ٹیکس کے طور پر کام کرتی ہے۔
وقت کے ساتھ، یہ اس طرح نظر آتا ہے:
- طویل مدتی GDP کی ترقی کی کم صلاحیت،
- سست روی کے بعد زیادہ نازک بحالیاں،
- ساختی کمزوری کو چھپانے کے لیے اثاثوں کی افراط زر پر زیادہ انحصار۔
$1 ٹریلین کا اضافہ اس متحرک کو پیدا نہیں کرتا — یہ اسے تیز کرتا ہے، نظام کو اس رجیم میں گہرا کرتا ہے جہاں زیادہ سے زیادہ توانائی کل کی قرض کی خدمت کرنے کے بجائے کل کی صلاحیت کی تعمیر میں جاتی ہے۔
یہ سائیکل میں کہاں فٹ ہوتا ہے (مختصراً)
ان سب کے نیچے وسیع تر لیکویڈیٹی سائیکل ہے:
- بھاری اجراء کچھ علاقوں میں لیکویڈیٹی کو ختم کرتا ہے اور منافع کو بڑھاتا ہے۔
- زیادہ شرحیں گھرانوں اور کاروباروں کے لیے مالی حالات کو سخت کرتی ہیں۔
- بیلنس شیٹ کا دباؤ پہلے کمزور نکات پر جمع ہوتا ہے۔
- آخرکار، دباؤ ایک پالیسی کی تبدیلی پر مجبور کرتا ہے — ایک طریقے یا دوسرے۔
اہم نقطہ یہ ہے کہ: نظام اپنے اگلے مرحلے میں داخل ہو رہا ہے جس میں تاریخی طور پر زیادہ، وسیع پیمانے پر تقسیم شدہ، اور بڑھتی ہوئی مہنگی قرض کے بوجھ ہیں۔
جو بھی شکل اگلی مداخلت یا نرم کرنے کے چکر کی ہو، یہ پہلے سے ہی ساختی طور پر بوجھل معیشت پر عمل کرے گی۔ یہ اس کی مؤثریت کو محدود کرتا ہے اور اس کے بعد آنے والی کسی بھی بحالی کو سست کرتا ہے۔
پیٹرن نیکسس کا نقطہ نظر
پیٹرن نیکسس میں، ہم معیشت کو لیکویڈیٹی، ضمانت، اور فیڈبیک لوپس پر مبنی ایک زندہ نظام کے طور پر دیکھتے ہیں — سرخیوں یا سیاسی بیانیوں کے بجائے۔ یہ مضمون صرف قرض کے لیے قرض کے بارے میں نہیں ہے۔ یہ ایک بہت بڑے پیٹرن میں فٹ ہوتا ہے جس کی ہم درجنوں رپورٹس میں دستاویز کر رہے ہیں:
- امریکہ ایک ساختی طور پر زیادہ قرض کے نظام کی طرف منتقل ہو رہا ہے۔
- سود کی لاگت اقتصادی پیداوار سے تیز تر بڑھ رہی ہے۔
- نجی شعبہ پہلے ہی قرض کے بوجھ میں ڈوبا ہوا ہے۔
- پالیسی ساز آزادی کے درجے کھو رہے ہیں۔
- نظام آہستہ آہستہ قرض-سود فیڈ بیک لوپ کی طرف بڑھ رہا ہے۔
جب اس زاویے سے دیکھا جائے تو $1 ٹریلین کا اضافہ ایک الگ واقعہ نہیں ہے — یہ ایک پختہ میکرو ڈھانچے میں منطقی اگلا قدم ہے جو کئی سالوں میں تیار ہوا ہے۔
پیٹرن نیکسس فریم ورک
پیٹرن نیکسس پر تقریباً ہر بڑے مضمون میں ایک ہی ساختی میکانکس کی طرف اشارہ کیا گیا ہے:
لیکویڈیٹی کے چکر قیمتوں کو چلاتے ہیں۔
ضمانت کی فراہمی لیکویڈیٹی کا تعین کرتی ہے۔
قرض کا اجراء ضمانت کی فراہمی کو دوبارہ شکل دیتا ہے۔
سود کے اخراجات مالی صلاحیت کو دوبارہ شکل دیتے ہیں۔
مالی دباؤ پالیسی کی تبدیلیوں کو تیز کرتا ہے۔
بوجھل قرض کا بوجھ اس فریم ورک کے اندر بالکل فٹ بیٹھتا ہے۔ بڑھتا ہوا قرض صرف اعداد و شمار کو تبدیل نہیں کرتا — یہ نظام کی تعمیر کو تبدیل کرتا ہے۔
- زیادہ خزانہ کی فراہمی کا مطلب زیادہ پیداوار ہے۔
- زیادہ پیداوار کا مطلب سخت مالی حالات ہیں۔
- سخت حالات پہلے کمزور بیلنس شیٹس کو بے نقاب کرتے ہیں۔
- پیرiphery پر دباؤ آخر کار مرکزی مداخلت کو مجبور کرتا ہے۔
یہ وسیع پیٹرن نیکسس تھیسس میں کیسے فٹ بیٹھتا ہے
یہ رپورٹ براہ راست کئی بنیادی پیٹرن نیکسس تھیمز سے جڑی ہوئی ہے:
ریزرو کی کمی اور لیکویڈیٹی کی کمی
جب وفاقی قرض بڑھتا ہے اور سود کے اخراجات بڑھتے ہیں، تو نظام قدرتی طور پر زیادہ لیکویڈیٹی استعمال کرتا ہے۔ یہ ریزرو کو کم کرتا ہے، کریڈٹ کو سخت کرتا ہے، اور معیشت کو پالیسی کی مجبوری لیکویڈیٹی دوبارہ شروع کرنے کے قریب لے آتا ہے۔
عظیم قرض کا پلیٹ فارم
ہمارے دوسرے مضامین میں یہ دکھایا گیا ہے کہ امریکی معیشت "اعلی قرض کے پلیٹ فارم" پر پھنس گئی ہے، جہاں ترقی اب پیداواریت کی بجائے ہمیشہ بڑھتے ہوئے قرض سے چلائی جا رہی ہے۔ یہ تازہ ترین $1 ٹریلین کا اضافہ اس پلیٹ فارم پر ایک اور قدم ہے — بغیر حقیقی اقتصادی صلاحیت میں متناسب اضافے کے۔
سود کا بوجھ نئے میکرو ڈرائیور کے طور پر
روایتی میکرو ماڈلز افراط زر، تنخواہوں، اور صارف کے جذبات پر زیادہ زور دیتے ہیں۔ پیٹرن نیکسس تھیسس سود کے اخراجات کو نظام کا حقیقی گورنر کے طور پر اجاگر کرتی ہے۔ یہ مضمون اس ماڈل کو مضبوط کرتا ہے: زیادہ قرض = زیادہ سود = کم مالی صلاحیت = سست ترقی۔
آنے والی پالیسی کی تبدیلی (QE-طریقہ مداخلت)
جب نظام زیادہ بوجھل ہو جاتا ہے، تو اگلی پالیسی کی کارروائی کم اختیاری اور زیادہ ناگزیر ہو جاتی ہے۔ چاہے اسے QE کہا جائے یا کچھ اور برانڈ کیا جائے، میکانکس وہی ہوں گے: ایک لیکویڈیٹی کا انجیکشن تاکہ قرض سے بھرے نظام کو مستحکم کیا جا سکے۔
یہ براہ راست ہمارے پہلے مضامین سے جڑا ہوا ہے ریزرو کی کمی، فیڈ بیلنس شیٹ کے چکر، خزانہ کے اجراء کی لہریں، لیکویڈیٹی کے موڑ کے نکات، اور 2026 کی ری سیٹ کی کھڑکی۔
پیٹرن نیکسس کا نتیجہ
امریکی معیشت صرف افراط زر یا کمزور صارف کے اعتماد کے بوجھ تلے نہیں دب رہی ہے۔ یہ ایک نظام بھر میں قرض کے بوجھ کے نیچے دب رہی ہے جو بہت بڑا، بہت مہنگا، اور بہت ہم آہنگ ہو چکا ہے۔
90 دنوں میں $1 ٹریلین کا اضافہ بحران نہیں ہے — یہ سگنل ہے۔
یہ ہمیں بتاتا ہے کہ معیشت اس ساختی پیٹرن کی طرف بڑھ رہی ہے جس کا ہم نے کئی مہینوں سے نقشہ بنایا ہے:
- قرض بڑھ رہا ہے
- شرحیں بڑھ رہی ہیں
- سود کے اخراجات بڑھ رہے ہیں
- ترقی کم ہو رہی ہے
- لیکویڈیٹی کا دباؤ بڑھ رہا ہے
- پالیسی کی تبدیلی قریب ہے
یہ پیٹرن نیکسس فریم ورک کی عمل میں ہے: ایک نظام جو اپنی اگلی لیکویڈیٹی کی خرابی کی طرف بڑھ رہا ہے — اور اس کی اگلی لیکویڈیٹی کی مداخلت۔
ذرائع
- امریکی خزانہ کا محکمہ — قرض کو پیسہ کے ساتھ۔
https://fiscaldata.treasury.gov/datasets/debt-to-the-penny/debt-to-the-penny - امریکی خزانہ کا محکمہ — عوامی قرض کا ماہانہ بیان۔
https://fiscaldata.treasury.gov/datasets/monthly-statement-public-debt/summary-of-treasury-securities-outstanding - امریکی حکومت کی حسابداری دفتر (GAO) — امریکہ کا مالی مستقبل۔
https://www.gao.gov/americas-fiscal-future - نیویارک کی فیڈرل ریزرو بینک — گھر کے قرض اور کریڈٹ پر سہ ماہی رپورٹ۔
https://www.newyorkfed.org/microeconomics/hhdc - فیڈرل ریزرو — ریاستہائے متحدہ کے مالیاتی اکاؤنٹس (Z.1)۔
https://www.federalreserve.gov/releases/z1/
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before chasing a move. Pattern Nexus is where I connect the dots between data, history, technology, and the bigger system playing out around us.
تبصرے (0)