

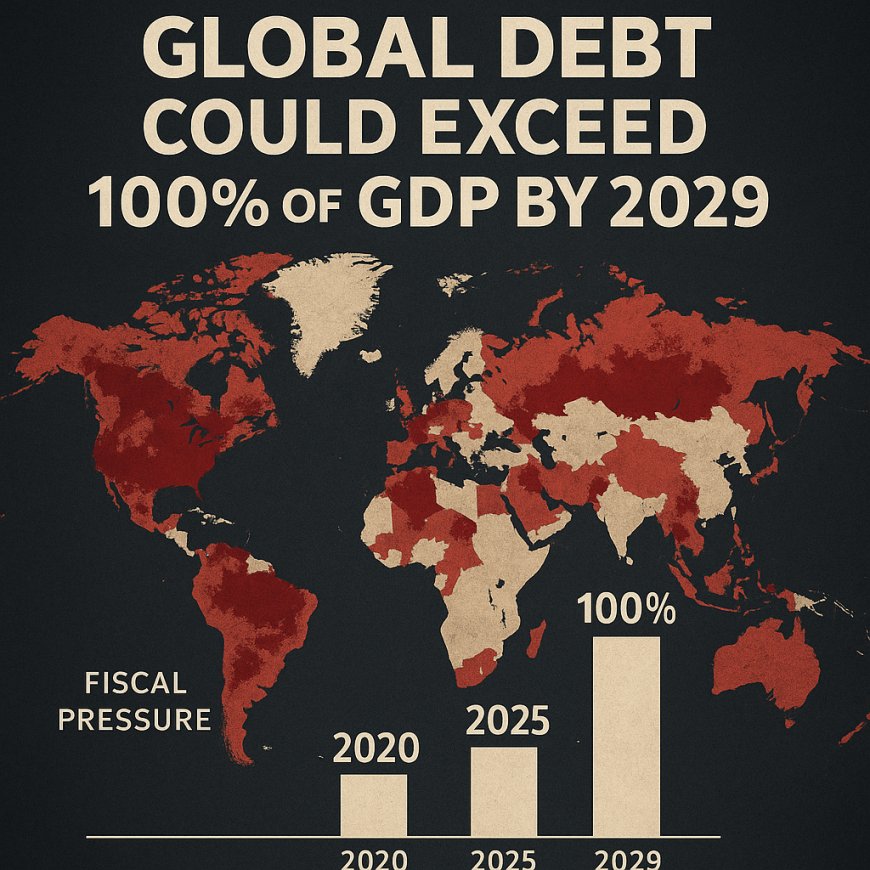
🧭 آئی ایم ایف نے خبردار کیا ہے کہ عالمی قرضہ 2029 تک جی ڈی پی کا 100% سے تجاوز کر سکتا ہے۔
آئی ایم ایف کی تازہ ترین مالیاتی مانیٹر نے خبردار کیا ہے کہ عالمی عوامی قرض 2029 تک جی ڈی پی کے 100 فیصد سے تجاوز کر سکتا ہے — یہ ایک حد ہے جو دوسری عالمی جنگ کے بعد سے نہیں دیکھی گئی۔ ان اعداد و شما…
In this article 2 sections
آئی ایم ایف کا انتباہ: عالمی قرضہ 2029 تک جی ڈی پی کا 100% سے تجاوز کر سکتا ہے
بین الاقوامی مالیاتی فنڈ کا فیسکل مانیٹر 2025 الفاظ کی چناؤ میں محتاط نہیں ہے۔ عالمی عوامی قرضہ، جو پہلے ہی جی ڈی پی کے 93 فیصد کے قریب ہے، 2029 تک 100 فیصد کی حد کو عبور کرنے کی پیش گوئی کی گئی ہے — اور ایک دباؤ کے منظر نامے میں 123 فیصد تک بڑھ سکتا ہے۔ یہ مجموعی طور پر 100 ٹریلین ڈالر سے زیادہ کی ذمہ داریاں ہیں، جو دنیا کی پیداواری صلاحیت سے تیز رفتار سے بڑھ رہی ہیں۔ سطح پر، یہ ماہرین اقتصادیات کے لیے ایک تجریدی مسئلہ لگتا ہے۔ لیکن حقیقت میں، قرضہ ہماری جدید زندگیوں کی تعمیر ہے — کیونکہ ہر ڈالر جو حکومت نے لیا وہ کسی اور کے لیے لیکویڈیٹی بن جاتا ہے۔

اس کی بنیاد پر، قرضہ صرف ادھار لینا نہیں ہے — یہ مستقبل کی لیکویڈیٹی کا وعدہ ہے۔ جب حکومتیں خسارے میں رہتی ہیں، تو وہ بانڈز جاری کرتی ہیں؛ جب سرمایہ کار وہ بانڈز خریدتے ہیں، تو اس کی آمدنی معیشت میں خرچ کے طور پر بہتی ہے۔ یہ خرچ کاروبار کے لیے آمدنی، مزدوروں کے لیے تنخواہیں، اور بینکوں کے لیے جمع شدہ رقم بن جاتا ہے۔ دوسرے الفاظ میں، قرضہ پیسہ ہے — شکل میں نہیں، بلکہ فعل میں۔ یہ جدید مالیات کے پہیوں کو چکنا کرتا ہے، ایک بنیادی طور پر نازک نظام کو مستحکم دکھانے کی اجازت دیتا ہے۔ مسئلہ یہ نہیں ہے کہ دنیا ادھار لیتی ہے؛ مسئلہ یہ ہے کہ یہ رک نہیں سکتی۔ لیکویڈیٹی میں ہر سست روی آخر کار ایک بحران کو جنم دیتی ہے، اور ہر بحران پچھلے کو ٹھیک کرنے کے لیے مزید قرضے کا مطالبہ کرتا ہے۔
آئی ایم ایف کا انتباہ کہ کل قرضہ 2029 تک جی ڈی پی کا 100 فیصد عبور کر جائے گا، کوئی حیرت کی بات نہیں — یہ ایک ناگزیر حقیقت ہے۔ 2008 کے بعد سے، عالمی معیشت قرضے کی عادی ہو چکی ہے۔ حکومتوں نے دریافت کیا کہ سستا ادھار سیاسی استحکام اور اقتصادی ترقی کو ایک ساتھ خرید سکتا ہے۔ مرکزی بینکوں نے سیکھا کہ افراط زر کو روکنے کا سب سے آسان طریقہ یہ ہے کہ نظام میں لیکویڈیٹی کی بھرمار کی جائے، چاہے وہ لیکویڈیٹی فوری طور پر اوسط شخص تک نہ پہنچے۔ یہ پہلے بینکوں اور اداروں کے ذخائر کو بھر دیتا ہے۔ وہ اسے اثاثے خریدنے کے لیے استعمال کرتے ہیں — بانڈز، ایکوئٹیز، رئیل اسٹیٹ، اشیاء — قیمتوں کو بڑھاتے ہیں اور پہلے سے مالیاتی پائپ لائن کے قریب لوگوں کو مالدار بناتے ہیں۔ صرف اس کے بعد جب ان اثاثوں کی قیمتیں مستحکم ہو جاتی ہیں یا تنخواہوں، قرضوں، اور خرچ کے ذریعے باہر بہتی ہیں تو افراط زر مین اسٹریٹ پر ظاہر ہوتا ہے۔ اس وقت تک، سبب اور اثر سالوں کے فاصلے پر ہو چکے ہوتے ہیں — لوگوں کو یہ سمجھنے میں الجھن ہوتی ہے کہ کیوں گروسری، رہائش، یا انشورنس کی پریمیم دوگنا ہو گئی ہیں جبکہ ان کی آمدنی بمشکل حرکت کرتی ہے۔
یہ وقت کی تاخیر اہم ہے۔ جب فیڈرل ریزرو یا یورپی مرکزی بینک مارکیٹوں کو پرسکون کرنے کے لیے لیکویڈیٹی بڑھاتے ہیں، تو وہ بانڈز خرید کر یا انہیں ریپو آپریشنز میں ضمانت کے طور پر قبول کر کے ایسا کرتے ہیں۔ یہ بینکنگ نظام میں ذخائر کو داخل کرتا ہے — براہ راست صارفین کے ہاتھوں میں نہیں۔ پھر بینک فیصلہ کرتے ہیں کہ اس نئی لیکویڈیٹی کے ساتھ کیا کرنا ہے: وہ اسے قرض دے سکتے ہیں، ٹریژری میں پارک کر سکتے ہیں، یا خطرے کے اثاثوں میں قیاس آرائی کے لیے استعمال کر سکتے ہیں۔ اگر وہ جارحانہ طور پر قرض دیتے ہیں، تو پیسے کی رفتار بڑھتی ہے، اور افراط زر جلدی ظاہر ہوتا ہے۔ اگر وہ اسے جمع کرتے ہیں یا اثاثے خریدنے میں دوبارہ استعمال کرتے ہیں، تو افراط زر میں تاخیر ہوتی ہے — لیکن اس کے بجائے اثاثے کے بلبلے بنتے ہیں۔ آخر کار، وہ بلبلے نظامی بن جاتے ہیں، اور جب وہ پھٹتے ہیں، تو مرکزی بینک دوبارہ مزید لیکویڈیٹی کے ساتھ جواب دیتے ہیں۔ یہ انتظام کے طور پر ملبوس ردعمل کا ایک چکر ہے۔
آئی ایم ایف کے اعداد و شمار دکھاتے ہیں کہ قرض کی خدمت کا خرچ اب دنیا کی نصف سے زیادہ معیشتوں میں جی ڈی پی سے تیز رفتار سے بڑھ رہا ہے۔ یہ جدید تاریخ میں پہلی بار ہے۔ جیسے جیسے سود کے اخراجات بڑھتے ہیں، حکومتوں کو پچھلے قرضے کے اخراجات کو پورا کرنے کے لیے مزید ادھار لینا پڑتا ہے — مسئلے کو بڑھاتے ہوئے۔ امریکہ میں، خزانے کا سالانہ سود کا بل 2026 میں ایک ٹریلین ڈالر سے تجاوز کر جائے گا۔ جاپان پہلے ہی اپنے ٹیکس کی آمدنی کا تقریباً نصف قرض کی خدمت پر خرچ کرتا ہے۔ یورپ، جو توانائی کی درآمدات اور بڑھتی ہوئی آبادی کی وجہ سے محدود ہے، قریب قریب پیچھے ہے۔ یہ کوئی لیکویڈیٹی کا واقعہ نہیں ہے — یہ ساختی پھنسنا ہے۔ اور باہر نکلنے کا واحد راستہ افراط زر کے ذریعے ہے، جو وقت کے ساتھ اس قرض کی حقیقی قیمت کو کم کرتا ہے۔
آئی ایم ایف یہ براہ راست نہیں کہتا، لیکن ادارے کے ماڈلز ضمنی طور پر یہ فرض کرتے ہیں کہ افراط زر اس دہائی کے باقی حصے کے لیے وبائی مرض سے پہلے کے معیارات سے اوپر رہے گا۔ یہ کوئی خرابی نہیں ہے — یہ ایک خصوصیت ہے۔ ہلکی افراط زر قرض کے جی ڈی پی کے تناسب کو حقیقی معنوں میں کم کرنے کی اجازت دیتی ہے جبکہ نامیاتی قرض بڑھتا ہے۔ یہ دوسری جنگ عظیم کے بعد استعمال کی جانے والی اسی حکمت عملی ہے: افراط زر سے کم شرحوں کو برقرار رکھیں، سرمایہ کاری کے ذریعے نامیاتی جی ڈی پی کو بڑھائیں، اور آہستہ آہست قرض کو افراط زر کریں۔ لیکن آج کی دنیا مختلف ہے — عالمی سرمایہ کے بہاؤ فوراً منتقل ہوتے ہیں، سپلائی چینز ڈیجیٹائز ہو چکی ہیں، اور افراط زر سرحدوں کے پار ریت کے ذریعے پانی کی طرح لیک ہوتا ہے۔ آپ ایک ملک میں قیمت کے دباؤ کو دوسرے پر اثر انداز کیے بغیر نہیں روک سکتے۔
نتیجہ ایک عجیب توازن ہے۔ مرکزی بینک کاغذ پر سختی کر رہے ہیں، لیکن عالمی لیکویڈیٹی کی بنیاد پچھلے دروازوں کے ذریعے بڑھتی رہتی ہے — کرنسی کے تبادلے، ریپو کی سہولیات، اور ڈیجیٹل اثاثوں کی ضمانت۔ بینک برائے بین الاقوامی تصفیے اسے "سرحد پار لیکویڈیٹی کی لچک" کہتے ہیں۔ سادہ انگریزی میں، اس کا مطلب یہ ہے کہ جب ایک ملک بہت زیادہ سختی کرتا ہے، تو دوسرا نرم کرتا ہے، اور لیکویڈیٹی بس کم مزاحمت کے راستے کو تلاش کرتی ہے۔ مالیاتی نظام ایک زندہ جاندار کی طرح برتاؤ کرتا ہے جو توازن کی تلاش میں ہے۔ کہیں بھی لیکویڈیٹی کا ہر انجیکشن کہیں اور افراط زر پیدا کرتا ہے — فوری طور پر نہیں، لیکن ناگزیر طور پر۔
عام آدمی اس عمل کو براہ راست نہیں دیکھتا۔ وہ اسے کئی سال بعد محسوس کرتے ہیں جب زندگی کی لاگت نئی مالیاتی بنیاد کی طرف بڑھتی ہے۔ تب تک، کہانی بدل چکی ہوتی ہے: سیاستدان سپلائی چینز، کارپوریشنز، یا غیر ملکی جنگوں کو الزام دیتے ہیں، لیکن اصل محرک ہمیشہ ایک ہی ہوتا ہے — لیکویڈیٹی۔ جب بہت زیادہ پیسہ بہت کم اثاثوں کا پیچھا کرتا ہے، تو قیمتیں بڑھتی ہیں۔ جب وہ اثاثے مارکیٹوں میں مرکوز ہوتے ہیں، تو ہم اسے ایک بلبلہ کہتے ہیں۔ جب یہ خرچ میں بہتا ہے، تو ہم اسے مہنگائی کہتے ہیں۔ دونوں صورتوں میں، نتیجہ ایک ہی ہوتا ہے: خریداری کی طاقت میں کمی۔
آئی ایم ایف کا مالیاتی مانیٹر اس متحرک کو بغیر مکمل طور پر بیان کیے پکڑتا ہے۔ یہ نوٹ کرتا ہے کہ مالیاتی پالیسی اور مالیاتی پالیسی آپس میں بڑھتی ہوئی جڑت میں ہیں، مرکزی بینک مؤثر طریقے سے حکومت کے خساروں کو بیلنس شیٹ کی کارروائیوں کے ذریعے مالی فراہم کر رہے ہیں۔ یعنی، مرکزی بینک وہ خریدتے ہیں جو حکومتیں جاری کرتی ہیں، پیداوار کو مصنوعی طور پر کم رکھ کر استحکام کو برقرار رکھتے ہیں۔ لیکن استحکام کی ایک قیمت ہوتی ہے: جتنی دیر تک شرحیں دبائی رہتی ہیں، اتنا ہی زیادہ قیاس آرائی کا رویہ نجی شعبے میں بڑھتا ہے۔ جب وہ دباؤ ختم ہوتے ہیں، جیسا کہ 2008 اور پھر 2020 میں ہوا، تو جواب کے لیے پہلے سے بھی زیادہ لیکویڈیٹی کی توسیع کی ضرورت ہوتی ہے۔
پرانے دور میں، قرض کا جمع ہونا کبھی کبھار کی ضرورت تھی؛ نئے دور میں، یہ عالمی معیشت کی بنیاد ہے۔ جدید سرمایہ داری قرض کی تخلیق پر چلتی ہے — اور حکومتیں حتمی مخالف بن گئی ہیں۔ جب نجی قرض ٹوٹتا ہے، تو عوامی قرض اسے جذب کرنے کے لیے بڑھتا ہے۔ جب خرچ میں کمی آتی ہے، تو مالیاتی محرک اسے تبدیل کرتا ہے۔ یہی وجہ ہے کہ آئی ایم ایف کی پائیداری کے بارے میں انتباہات بے معنی لگتے ہیں: نظام اس کے بغیر زندہ نہیں رہ سکتا جس کی وہ مذمت کرتا ہے۔
اس چکر کو اب زیادہ خطرناک بناتا ہے کہ لیکویڈیٹی ڈیجیٹل ہوتی جا رہی ہے۔ بلیک راک کا ٹوکنائزڈ ٹریژری ای ٹی ایف اور سرکل کے پروگرام ایبل ڈالر فنڈز وہ ابتدائی پروٹوٹائپ ہیں جو جلد ہی ٹوکنائزڈ قرض کے آلات کے عالمی ویب میں تبدیل ہوں گے۔ یہ اثاثے فوری طور پر منتقل ہو سکتے ہیں، عالمی سطح پر طے ہو سکتے ہیں، اور 24/7 تجارت یا ضمانت دی جا سکتی ہیں۔ سطح پر، یہ مؤثر لگتا ہے — اور یہ ہے۔ لیکن مالیات میں مؤثریت اکثر انسانی لحاظ سے نازکیت کا مطلب ہوتی ہے۔ جب لیکویڈیٹی کوڈ کی رفتار سے منتقل ہو سکتی ہے، تو خوف بھی منتقل ہو سکتا ہے۔ اور جب مہنگائی آخرکار پہنچتی ہے، تو یہ پہلے سے زیادہ تیز رفتار سے آئے گی۔
آئی ایم ایف جسے "مالیاتی ایڈجسٹمنٹ" کہتا ہے، دراصل ایک کنٹرول شدہ پسپائی ہے — ایک تدریجی قبولیت کہ دنیا اپنے قرض کو کم نہیں کر سکتی، صرف اسے رول، دوبارہ قیمت، اور دوبارہ پیک کر سکتی ہے۔ یہ دوبارہ قیمت کا عمل وہی ہے جو عام لوگ اتار چڑھاؤ، زیادہ لاگت، یا سست تنخواہ کی ترقی کے طور پر محسوس کرتے ہیں۔ ہر ڈالر جو حکومتیں نظام میں مارکیٹوں کو مستحکم کرنے کے لیے داخل کرتی ہیں، آخرکار زندگی کی زیادہ بنیادی لاگت کے طور پر ظاہر ہوتا ہے۔ لیکویڈیٹی کی تخلیق اور قیمت کی منتقلی کے درمیان وقفہ مہینوں یا سالوں میں ہو سکتا ہے، لیکن سمت مستقل ہے۔ لیکویڈیٹی غائب نہیں ہوتی؛ یہ ہجرت کرتی ہے۔
اگر آئی ایم ایف کے انتباہ میں کوئی سبق ہے، تو یہ نہیں ہے کہ قرض بذات خود برا ہے۔ یہ ہے کہ قرض، ایک بار آزاد ہونے پر، معاشرے کے تانے بانے کو تبدیل کرتا ہے۔ یہ توسیع کے دوران دولت کو اوپر کی طرف تقسیم کرتا ہے اور مہنگائی کے دوران نیچے کی طرف۔ یہ پیداوار پر قیاس آرائی کو انعام دیتا ہے، قلیل مدتی اصلاحات کو طویل مدتی لچک پر۔ اور یہ سب خاموشی سے کرتا ہے — ان اعداد و شمار اور پالیسیوں کے ذریعے جو زیادہ تر لوگ کبھی نہیں پڑھتے، لیکن جن کے اثرات وہ ہر روز جیتے ہیں۔
دنیا 2029 سے بہت پہلے عالمی قرض کو جی ڈی پی کے 100 فیصد کے ہندسے کو عبور کر لے گی۔ آئی ایم ایف کی پیش گوئی محتاط ہے؛ حقیقی منحنی خطی ہے۔ اور جبکہ معیشت دان پائیداری کے بارے میں بحث کریں گے، حقیقت زیادہ سادہ ہے: خود قرض اب نظام ہے۔ ہر شرح میں اضافہ، ہر ریپو آپریشن، ہر ٹریژری نیلامی ایک بہت بڑے آپریٹنگ سسٹم میں کوڈ کی ایک لائن ہے — جو آج استحکام کی تجارت کرتا ہے کل کی اتار چڑھاؤ کے لیے۔ اور جب یہ اتار چڑھاؤ عام آدمی تک پہنچتا ہے، تو یہ مارکیٹ کے کریش کی طرح نہیں لگتا؛ یہ زیادہ کرایہ، زیادہ خوراک کی قیمتیں، اور یہ احساس لگتا ہے کہ چاہے وہ کتنی ہی محنت کریں، پیسہ پہلے کی طرح دور نہیں جاتا۔
قرض بحران نہیں ہے۔ لیکویڈیٹی ہے۔ اور لیکویڈیٹی ہمیشہ ایک راستہ تلاش کرتی ہے — جب تک کہ یہ نہ ہو۔
ذرائع اور مزید مطالعہ
- آئی ایم ایف مالیاتی مانیٹر 2025
- او ای سی ڈی عمومی حکومت کے قرض کا ڈیٹا بیس
- بی آئی ایس پروجیکٹ گارڈین رپورٹ (2024)
- بلیک راک اور سرکل — ٹوکنائزڈ ٹریژری کا اعلان
- رائٹرز — آئی ایم ایف عالمی قرض کی پیش گوئی (2025)
- فنانشل ٹائمز — عالمی مالیاتی مانیٹر کی تفصیل
#IMF #GlobalDebt #Liquidity #FiscalPolicy #Inflation #MacroEconomics #PatternNexus
Article overview
آئی ایم ایف کی تازہ ترین مالیاتی مانیٹر نے خبردار کیا ہے کہ عالمی عوامی قرض 2029 تک جی ڈی پی کے 100 فیصد سے تجاوز کر سکتا ہے — یہ ایک حد ہے جو دوسری عالمی جنگ کے بعد سے نہیں دیکھی گئی۔ ان اعداد و شمار کے پیچھے ایک ساختی مسئلہ ہے: جدید معیشتیں قرض سے مالی امداد یافتہ ترقی کی عادی ہو چکی ہیں، اور دنیا کی مالیاتی ساخت ایک اہم مرحلے میں داخل ہو رہی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
کیوں فیڈ QE کو چھوٹا رکھنے کی کوشش کرے گا — اور کیوں یہ 2026 میں کام نہیں کرے گا
فیڈ 2026 میں QE کو "ہلکا" رکھنے کی کوشش کرے گا تاکہ افراط زر کی ساکھ کی حفاظت کی جا سکے اور ردعمل سے بچا جا سکے۔ لیکن جدید مارکیٹ کی ساخت غ…
2 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.