

اسکیل ہی تقدیر ہے: چین نے امریکہ کو کیوں نہیں پیچھا کیا — اور یہ کیوں اہم ہے
ایک ڈیٹا پر مبنی تجزیہ جو 2000–2024 کے دوران امریکہ اور چین کی اقتصادی ترقی کا موازنہ کرتا ہے، یہ دکھاتا ہے کہ چین نے کئی سالوں کی پیش گوئیوں کے باوجود امریکہ کو پیچھے چھوڑنے میں کیوں ناکامیابی کا سا…
In this article 30 sections
15 سالوں سے، معیاری بیانیہ یہ کہتا رہا ہے کہ چین دنیا کی سب سے بڑی معیشت کے طور پر امریکہ کو پیچھے چھوڑ دے گا۔ میٹرک کے لحاظ سے، یہ یا تو پہلے ہی ہو چکا ہے (PPP) یا بالکل نہیں ہوا (نامیاتی موجودہ USD)۔ یہ رپورٹ 2000–2024 کے جی ڈی پی کی سطح کے ڈیٹا اور حاصل کردہ نامیاتی سالانہ ترقی کی شرحوں کا استعمال کرتی ہے تاکہ یہ دکھایا جا سکے کہ درحقیقت کیا ہوا، اور پھر وضاحت کرتی ہے کہ کنورجنس کی کہانی کیوں رک گئی: جائیداد کا خاتمہ، آبادیاتی تبدیلی، اعتماد، سرمایہ کی غلط تقسیم، تجارت اور ٹیکنالوجی کی پابندیاں، اور کرنسی کی ترجمہ اثرات۔ یہ یہ بھی وضاحت کرتی ہے کہ امریکہ کا نظام کیوں مضبوط رہا: پیمانہ، ادارہ جاتی گہرائی، جدت کی کثافت، مالی صلاحیت، اور دنیا کی ڈیفالٹ مالی بنیادی ڈھانچہ۔
خلاصہ
ڈیٹا ایک ساتھ دو حقیقتیں دکھاتا ہے۔ چین کا جی ڈی پی 2000 سے 2024 تک نمایاں طور پر بڑھا اور ایک نئے عالمی اقتصادی قطب کی تشکیل کی۔ لیکن چین نے نامیاتی موجودہ ڈالر جی ڈی پی میں امریکہ کو "قبضہ" نہیں کیا۔ امریکہ بڑا رہا، اور 2021–2024 کی مدت میں فرق دوبارہ بڑھ گیا۔
یہ ایک واحد وجہ نہیں ہے۔ یہ ایک ڈھیر ہے: ایک جائیداد کا شعبہ جو ترقی کے انجن کے طور پر کام کرنا بند کر دیا، آبادیاتی تبدیلی، افراط زر کا دباؤ اور کمزور گھریلو اعتماد، مقامی حکومت کے قرض کی پابندیاں، اور 2018 کے بعد کے خارجی نظام کی تبدیلی (ٹارفس، سپلائی چین کی دوبارہ ترتیب، اور ٹیکنالوجی کی پابندیاں)۔ اس کے اوپر، نامیاتی USD جی ڈی پی کرنسی کے ترجمے اور عالمی قیمت کے نظاموں سے بہت متاثر ہوتا ہے، یہی وہ جگہ ہے جہاں بہت سی "چین امریکہ کو پیچھے چھوڑ دے گا" کی پیشگوئیاں خاموشی سے ٹوٹ گئیں۔
امریکہ کا فائدہ "زیادہ ترقی" نہیں ہے۔ یہ پیمانہ، ادارہ جاتی گہرائی، جدت کی کثافت، مالی صلاحیت، اور تصفیہ کی غالبیت ہے۔ ایک بالغ نظام جو معقول ترقی کی شرحوں کے ساتھ اقتصادی حجم میں سینکڑوں ارب ڈالر شامل کر سکتا ہے اور عالمی پیمانے پر اپنی کرنسی میں خسارے کی مالی اعانت کر سکتا ہے۔ یہ خود کو مضبوط کرتا ہے۔
پہلا چال: "سب سے بڑی معیشت" کا کیا مطلب ہے
ماضی کی زیادہ تر پیشگوئیاں میٹرک کے بارے میں بے ترتیب تھیں۔ "سب سے بڑی معیشت" کے بارے میں تجزیہ کاروں کے بات کرنے کے دو عام طریقے ہیں، اور یہ ایک دوسرے کے متبادل نہیں ہیں۔
- PPP جی ڈی پی گھریلو خریداری کی طاقت اور قیمت کی سطح کے لیے ایڈجسٹ کرنے کی کوشش کرتا ہے۔ اس بنیاد پر، بڑے اداروں نے پیش گوئی کی کہ چین امریکہ کو پہلے ہی پیچھے چھوڑ سکتا ہے، اور کچھ رپورٹنگ نے چین کو پہلے ہی PPP کی تعریف کے تحت "سب سے بڑی" کے طور پر پیش کیا ہے۔
- نامیاتی جی ڈی پی (موجودہ USD) عالمی مالیاتی میٹرک ہے: پیداوار جو موجودہ قیمتوں پر قیمت کی جاتی ہے اور موجودہ تبادلہ کی شرحوں پر USD میں تبدیل کی جاتی ہے۔ یہ وہ میٹرک ہے جو عالمی مالیات، سرحد پار بیلنس شیٹس، ریزرو ڈھانچے، اور تقابلی مارکیٹ کی سرمایہ کاری کے لیے سب سے زیادہ اہم ہے۔
یہاں ایک صاف تفریق ہے۔ PPP جواب دیتا ہے "لوگ ملک کے اندر کتنا خرید سکتے ہیں۔" نامیاتی USD جواب دیتا ہے "دنیا کی تصفیہ کی اکائی میں معیشت کتنی بڑی ہے۔" عالمی نظام نامیاتی اکائی میں صاف کرتا ہے اور ضمانت دیتا ہے، نہ کہ PPP اکائی میں۔ یہی وجہ ہے کہ PPP کے موازنہ سچ ہو سکتے ہیں بغیر مالی غالبیت میں ترجمہ کیے۔
آپ کے چارٹ یہاں نامیاتی موجودہ USD ہیں۔ یہ جان بوجھ کر ہے، کیونکہ یہ وہ نظام ہے جہاں "امریکہ کو پیچھے چھوڑنا" دکھائی دینا تھا اگر چین-سپر سائیکل کی کہانی اتنی صاف ہوتی جتنی کہ اشتہار دیا گیا تھا۔
کرنسی کا ترجمہ: کیوں نامیاتی USD ایک مختلف کھیل ہے
نامیاتی USD جی ڈی پی صرف "ترقی" نہیں ہے۔ یہ ترقی کے ساتھ افراط زر اور تبادلہ کی شرح کے ترجمے کا مجموعہ ہے۔ اگر آپ کی کرنسی ڈالر کے مقابلے میں کمزور ہو جاتی ہے یا اگر آپ کا گھریلو قیمت کا نظام افراط زر کی طرف مائل ہو جاتا ہے، تو آپ کا USD جی ڈی پی حقیقی پیداوار بڑھنے کے باوجود بھی ہموار ہو سکتا ہے۔
یہ ایک اہم وجہ ہے کہ کنورجنس کی کہانیاں عملی طور پر ناکام ہو جاتی ہیں۔ بہت سی پیشگوئیاں خاموشی سے ایک ہموار کرنسی کے راستے اور ایک مستحکم عالمی قیمت کے نظام کی فرض کرتی ہیں۔ لیکن حقیقی دنیا میں، امریکہ عدم یقین کے تحت سرمایہ کے لیے مقناطیس ہے۔ جب عالمی سرمایہ ڈالر کے اثاثوں کو ترجیح دیتا ہے، تو ڈالر مضبوط ہوتا ہے، امریکی نامیاتی جی ڈی پی USD کی شرائط میں مضبوط نظر آتا ہے، اور فرق میکانکی طور پر ان معیشتوں کے خلاف بڑھتا ہے جو کرنسی کے دباؤ یا افراط زر کا سامنا کر رہی ہیں۔
تو جب آپ چین کی USD جی ڈی پی کی لائن کو 2020 کے بعد ہموار ہوتے دیکھیں، تو اسے "چین کا وجود بند ہو گیا" کے طور پر نہ سمجھیں۔ اسے اس طرح سمجھیں: ترقی اب اسی شرح پر USD حجم میں صاف طور پر ترجمہ نہیں ہو رہی کیونکہ قیمت/کرنسی کا نظام تبدیل ہو گیا ہے اور گھریلو دباؤ بڑھ گیا ہے۔
جی ڈی پی کی سطحیں: پیمانے کا فرق (2000–2024)
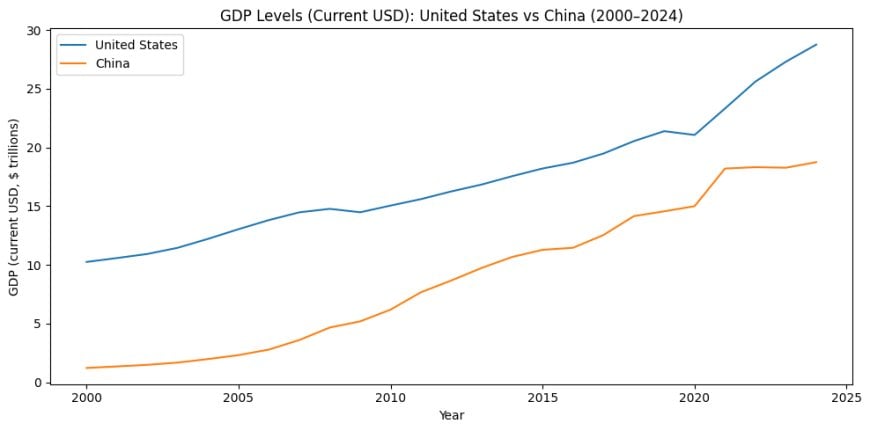
2000 سے تقریباً 2019 تک، کہانی ہم آہنگی کی نظر آتی ہے: چین کی لائن تیز ہوتی ہے، امریکہ کی لائن مستحکم طور پر اوپر جاتی ہے، اور فاصلہ کم ہوتا ہے۔
پھر کچھ بدلتا ہے۔ 2020 کے بعد، امریکہ کی لائن تیز ہو جاتی ہے اور چین کی لائن امریکی ڈالر کے لحاظ سے ہموار ہو جاتی ہے۔ اس کا مطلب یہ نہیں ہے کہ چین "ترقی کرنا بند کر دیا۔" اس کا مطلب یہ ہے کہ عالمی قیمت کی کرنسی (امریکی ڈالر) میں، چین کی ترقی کی مشین داخلی پابندیوں اور خارجی ترجمے کے اثرات کا سامنا کرتی ہے۔
یہ اس ڈیٹا ورژن کی وضاحت ہے جو آپ مہینوں سے کہہ رہے ہیں: ترقی کی شرحیں اہم ہیں، لیکن پیمانہ کنٹرول لیور ہے۔ ایک بڑا نظام جو مستحکم، مائع، اور سرمایہ کاری کے قابل رہتا ہے، جلدی سے اپنی بالادستی دوبارہ قائم کر سکتا ہے۔
ترقی کی شرحیں: چین کی سست روی بمقابلہ امریکہ کی استحکام
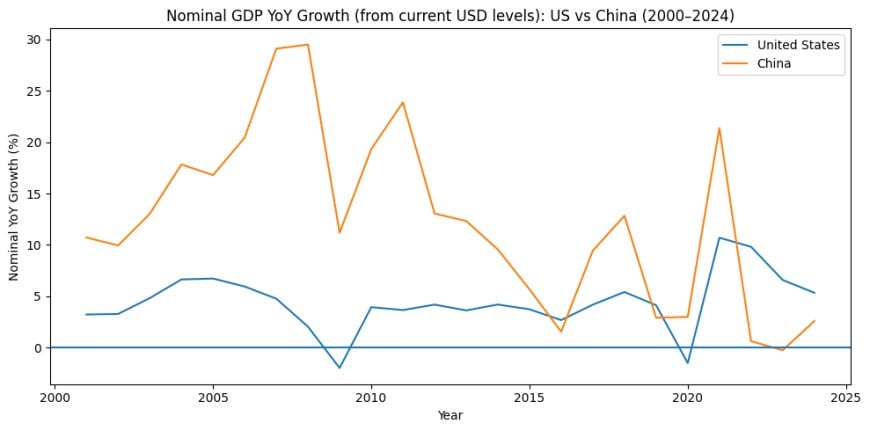
نومینل سال بہ سال کا چارٹ وہ جگہ ہے جہاں نظام کی تبدیلی واضح ہو جاتی ہے۔ چین کی ابتدائی 2000 کی دہائی سے ابتدائی 2010 کی دہائی کا دورانیہ بہت زیادہ نومینل ترقی دکھاتا ہے، پھر ایک طویل سست روی کا رجحان۔ امریکہ کا پروفائل کم لیکن ہموار ہے، جس میں مخصوص جھٹکے (2008–2009، 2020) شامل ہیں، اور پھر ایک مضبوط نومینل بحالی۔
یہاں دو چیزیں اہم ہیں۔
- چین کی ترقی بنیادی طور پر پہلے سے طے شدہ تھی۔ ابتدائی ہم آہنگی آسان ہے جب آپ دیہی مزدوری کو شہری پیداوار میں جذب کر سکتے ہیں، پیمانے پر بنیادی ڈھانچہ بنا سکتے ہیں، اور رہن کی قیادت میں سرمایہ کاری کی مشین میں کریڈٹ کو بڑھا سکتے ہیں۔
- آخری مرحلے کی ترقی مشکل ہے۔ ایک بار جب نظام بن جائے تو نئی سرمایہ کاری پر حاشیائی واپسی کم ہو جاتی ہے، آبادیاتی تبدیلی آتی ہے، اور قرض اضافی پیداوار کو کھانے لگتا ہے جو پہلے پیدا کرتا تھا۔
یہی وجہ ہے کہ "چین امریکہ کو پیچھے چھوڑ دیتا ہے" 2010–2015 میں ایک معقول تخمینہ تھا، اور 2018–2020 کے بعد ایک غلط تخمینہ۔ ڈھلوان بدل گئی، اور پھر ترجمے کا نظام بھی اس کے ساتھ بدل گیا۔
پیمانے کی ریاضی: کیوں 1–2% امریکہ کی ترقی ایک عالمی واقعہ ہے
یہ آسان حصہ ہے، لیکن یہ وہ حصہ ہے جو بحثوں کا خاتمہ کرتا ہے۔
- 1% ترقی تقریباً $0.28–0.29 ٹریلین کی توسیع ہے۔
- ~1.7–1.8% ترقی تقریباً $0.5 ٹریلین کی توسیع ہے۔
- 2% ترقی تقریباً $0.56–0.58 ٹریلین کی توسیع ہے۔
تو اگر کوئی کہتا ہے "امریکہ صرف 2% بڑھ رہا ہے،" تو درست جواب یہ ہے: یہ ہر سال ایک ٹریلین ڈالر کی اضافی اقتصادی مقدار ہے۔ یہ کوئی گولائی کی غلطی نہیں ہے۔ یہ ہر چند سال میں ایک پورے G20 ملک کے برابر اضافہ ہے۔
یہی وجہ ہے کہ امریکہ کم ترقی کی شرحوں کے ساتھ "دہائی جیت" سکتا ہے۔ پیمانہ چھوٹے فیصد کو بڑے مطلق فرق میں تبدیل کرتا ہے۔ اور مطلق فرق وہی ہیں جو کارپوریٹ منافع، مالی وصولی، اثاثوں کی قیمتوں، اور عالمی مائع کی طلب کو چلاتے ہیں۔
چین کیوں لڑکھڑایا: پابندیوں کا حقیقی ڈھیر
چین ایک وجہ سے نہیں رکا۔ یہ ایک ساتھ کئی پابندیوں کا سامنا کرتا ہے۔ جب یہ ایک ساتھ جمع ہو جاتی ہیں، تو نظام خود کو تیزی سے درست کرنے کی صلاحیت کھو دیتا ہے۔
1) ترقی کی مشین کے طور پر پراپرٹی ٹوٹ گئی
دہائیوں تک، پراپرٹی اور متعلقہ شعبے (تعمیرات، مواد، مقامی حکومت کی زمین کی فروخت، گھریلو دولت کے اثرات) ایک بنیادی طلب کی مشین کے طور پر کام کرتے رہے۔ جب یہ مشین ٹوٹ جاتی ہے، تو آپ صرف "ریئل اسٹیٹ" نہیں کھوتے۔ آپ ایک وسیع مالیاتی اور اعتماد کے چکر کو کھو دیتے ہیں۔
آئی ایم ایف نے واضح طور پر بیان کیا ہے کہ چین کا ریئل اسٹیٹ سیکٹر درمیانی مدت کی سست روی کا سامنا کر رہا ہے جو ساختی عوامل کی وجہ سے ہے، بشمول آبادیات اور سست شہری کاری، جو نئی رہائش کی ضرورت کو کم کرتی ہے۔ اس کا مطلب یہ ہے کہ آپ صرف "تحریک کے ذریعے واپس" پرانے ترقیاتی ماڈل میں لامحدود نہیں جا سکتے۔ بنیادی طلب کا منحنی خط بدل گیا ہے۔
2) اعتماد، کھپت، اور افراط زر کی حرکیات
جب پراپرٹی کی قیمتیں گر یا ساکن ہو جاتی ہیں، تو گھرانے محتاط ہو جاتے ہیں۔ اگر گھرانے محتاط ہو جائیں، تو کھپت سست ہو جاتی ہے۔ جب کھپت ایک ایسے نظام میں سست ہو جاتی ہے جس میں پہلے ہی اضافی صلاحیت اور قرض موجود ہے، تو افراط زر کے دباؤ پیدا ہو سکتے ہیں۔ افراط زر ان لوگوں کے لیے اچھا لگتا ہے جو صرف صارف کی قیمتوں کے بارے میں سوچتے ہیں۔ یہ ایک لیوریجڈ سرمایہ کاری کے نظام کے لیے زہر ہے، کیونکہ گرتی ہوئی قیمتیں حقیقی قرض کے بوجھ کو بڑھاتی ہیں اور خطرہ مول لینے کو دبا دیتی ہیں۔
بیرونی تخمینے نے چین کی سرکاری ترقی کی اعداد و شمار پر سوال اٹھایا ہے اور افراط زر کے دباؤ کو اجاگر کیا ہے۔ چاہے آپ ان تخمینوں کو مکمل طور پر قبول کریں یا نہ کریں، سمت کا دباؤ مستقل ہے: طلب پرانی کہانی کے مقابلے میں کمزور ہے، اور نظام بیلنس شیٹ کے دفاع کی طرف منتقل ہو رہا ہے۔
3) مقامی حکومت کی مالیات اور قرض کی سیرابی
چین کا مقامی حکومت کا ماڈل زمین کی فروخت اور پراپرٹی سے منسلک آمدنی پر بہت زیادہ انحصار کرتا تھا۔ جب یہ گرتا ہے، تو مقامی حکومتیں مالی صلاحیت کھو دیتی ہیں بالکل اسی وقت جب نظام کو مخالف سائیکل کی حمایت کی ضرورت ہوتی ہے۔ یہ نظام کو "حمایت، لیکن محدود" پالیسی کے جواب کی طرف دھکیلتا ہے اور تریج کی ضرورت ہوتی ہے: نظام کو مستحکم کریں بغیر اسی بلبلے کو دوبارہ بھڑکائے۔
4) سرمایہ کاری پر کم ہوتی ہوئی واپسی
ابتدائی بنیادی ڈھانچے اور رہائش کی سرمایہ کاری بڑے پیداواری فوائد پیدا کر سکتی ہے۔ دیر سے سرمایہ کاری غلط سرمایہ کاری بن سکتی ہے اگر اسے بنیادی طور پر ملازمت اور سرخی کی ترقی کو برقرار رکھنے کے لیے استعمال کیا جائے بجائے اس کے کہ پیداواری صلاحیت کو بہتر بنایا جائے۔ حاشیائی واپسی کم ہوتی ہے، قرض برقرار رہتا ہے، اور نظام بھاری ہو جاتا ہے۔
چین کا پراپرٹی-فنانس لوپ: زمین کی فروخت، پیشگی فروخت، LGFVs
پراپرٹی "ایک شعبہ" نہیں تھی۔ یہ مالیاتی ریلوے تھا۔
روایتی چین کی ترقی کے ماڈل میں، گھرانوں نے رہائش میں بچت کو دولت کے ذخیرے کے طور پر پارک کیا، ترقی دہندگان نے تعمیر کے لیے پیشگی فروخت کا استعمال کیا، اور مقامی حکومتیں اخراجات کی مالی اعانت اور ترقی کے اہداف کو پورا کرنے کے لیے زمین کی فروخت پر انحصار کرتی تھیں۔ اس ماحولیاتی نظام نے ایک فیڈ بیک لوپ پیدا کیا: بڑھتی ہوئی پراپرٹی کی قیمتوں نے اعتماد، آمدنی، اور کریڈٹ کی توسیع کی حمایت کی۔
جب یہ لوپ ٹوٹتا ہے، تو نقصان الگ تھلگ نہیں ہوتا۔ گھرانوں کے بیلنس شیٹس سخت ہو جاتے ہیں، ترقی دہندگان پیچھے ہٹتے ہیں، مقامی حکومت کی آمدنی کمزور ہوتی ہے، اور بینکنگ اور شیڈو-فنانس کمپلیکس توسیع سے خطرے کی کنٹینمنٹ کی طرف منتقل ہو جاتا ہے۔ یہ ایک چکرواتی رہائشی کمی اور ایک ساختی نظام کی تبدیلی کے درمیان فرق ہے۔
یہی وجہ ہے کہ محرکات حاصل کرنا مشکل ہو جاتا ہے۔ محرکات جو پہلے پراپرٹی کے ذریعے صاف طور پر بہتے تھے اب اسی طرح منتقل نہیں ہوتے۔ نظام زیادہ خطرے سے آگاہ، زیادہ سیاسی طور پر حساس، اور عدم استحکام کو کنٹرول کرنے پر زیادہ توجہ مرکوز کرتا ہے بجائے اس کے کہ سرخی کی ترقی کو زیادہ سے زیادہ کرے۔
ٹیرائف، سپلائی چینز، اور 2018 کے بعد کے نظام کی تبدیلی
2018–2019 کی ٹیرائف کی شدت صرف ایک تجارتی واقعہ نہیں تھی۔ یہ ایک نظام کی تبدیلی تھی۔ اس نے چین سے سپلائی چین کی تنوع کو تیز کیا اور برآمدی شعبوں میں کام کرنے والی چینی کمپنیوں کے لیے عدم یقینیت میں اضافہ کیا۔
آئی ایم ایف نے نوٹ کیا کہ امریکہ-چین تجارتی تناؤ نے دو طرفہ تجارت کو کم کیا اور سپلائی چینز اور کاروباری جذبات میں خلل ڈالنے کا خطرہ پیدا کیا۔ علیحدہ تحقیق نے یہ دستاویز کیا ہے کہ تجارتی جنگ کے دوران بڑھتی ہوئی تجارتی پالیسی کی عدم یقینیت نے چینی کمپنیوں کی سرمایہ کاری اور تحقیق و ترقی کو متاثر کیا۔ براہ راست ٹیرائف کی لائن صرف ایک چینل ہے۔ عدم یقینیت کا چینل بھی اتنا ہی اہم ہے۔
پھر آیا دوسرا اثر: چین+1، دوستوں کی شراکت، اور اضافی خرچ۔ یہاں تک کہ جب فیکٹریاں راتوں رات نہیں چھوڑتیں، نئی اضافی صلاحیت اور نئی اسٹریٹجک سپلائی چینز بڑھتی ہوئی طور پر کہیں اور منتقل ہو جاتی ہیں۔ یہ چین کو مٹا نہیں دیتا۔ یہ عالمی کیپیکس کے حاشیائی ڈالر کی سمت کو تبدیل کرتا ہے۔
یہی وجہ ہے کہ "چین امریکہ کو پیچھے چھوڑ دے گا" کی کہانی 2018 کے بعد کمزور ہو گئی: عالمی نظام نے چین کو غیر متنازعہ اگلی ڈیفالٹ مینوفیکچرنگ پلیٹ فارم کے طور پر دیکھنا بند کر دیا اور اسے جغرافیائی طور پر محدود نوڈ کے طور پر دیکھنا شروع کر دیا۔
ٹیک کنٹرولز اور نئی پابندی
2018 کے بعد، نظام کی تبدیلی صرف ٹیرائف نہیں تھی۔ یہ اسٹریٹجک ٹیکنالوجی کی پابندی، سرمایہ کاری کی جانچ، اور بڑھتا ہوا جغرافیائی خطرے کا پریمیم تھا۔ یہاں تک کہ اگر برآمدات برقرار رہیں، تو سرمایہ کی قیمت اس وقت بڑھ جاتی ہے جب کمپنیاں اور سرمایہ کار پابندی کے خطرے، تعمیل کے خطرے، اور سپلائی چین کی عدم یقینیت کو قیمت میں شامل کرتے ہیں۔
یہ اہم ہے کیونکہ دیر سے ترقی "زیادہ فیکٹریوں" پر کم اور پیداواری صلاحیت، سرحدی ٹیکنالوجی کی تقسیم، اور اعلیٰ منافع کی قیمت کے حصول پر زیادہ انحصار کرتی ہے۔ اگر آپ کا سرحد تک پہنچنے کا راستہ محدود ہے، تو آپ اب بھی ترقی کر سکتے ہیں، لیکن آپ اسی طرح جمع نہیں کر سکتے، اور آپ امریکہ کے مرکزیت والے مالی اور ٹیکنالوجی کے ڈھیر کے ساتھ اسی منافع کی سطح کے انضمام پر انحصار نہیں کر سکتے۔
آبادیات اور آبادی کے اعداد و شمار کا مباحثہ
آبادی کی کمی غیر مذاکراتی ہے۔ کسی بھی تنازعے کے بغیر، چین کی آبادی تیزی سے بوڑھی ہو رہی ہے، اور کام کرنے کی عمر کا گروہ 1990 کی دہائی اور 2000 کی دہائی کی طرح بڑھ نہیں رہا۔ یہ خود ہی معیشت کی قدرتی ترقی کی شرح کو کم کرتا ہے اور رہائش اور صارف کی توسیع کے لیے مستقبل کی طلب کی وکر کو کم کرتا ہے۔
اس کے علاوہ، اس بات پر ایک فعال بحث ہے کہ آیا چین کی آبادی کو ایک اہم مارجن سے بڑھا چڑھا کر پیش کیا گیا ہے۔ کچھ تجزیہ کاروں نے دعویٰ کیا ہے کہ حقیقی آبادی سرکاری اعداد و شمار سے نمایاں طور پر کم ہو سکتی ہے، جبکہ دیگر آبادیات اس کی مقدار اور دعوے کی خود ہی تردید کرتے ہیں۔ میکرو کے لیے اہم نقطہ درست نمبر نہیں ہے۔ یہ سمت ہے: آبادیاتی پچھلے ہوا چلی گئی ہے، اور نظام اب بوڑھے ہونے، کم گھرانوں کی تشکیل، اور کم مستقبل کی رہائش کی طلب کے تحت بڑھنا ہے۔
کیوں "چین امریکہ کو پیچھے چھوڑ دے گا" کی پیشگوئیاں ٹوٹ گئیں
2010–2015 کے دور کی زیادہ تر مشہور پیشگوئیاں "غلط ریاضی" نہیں تھیں۔ یہ نازک مفروضے تھے۔
انہوں نے فرض کیا کہ چار حالات ایک ہی وقت میں درست رہیں گے۔
- چین کی اعلیٰ ترقی برقرار رہے گی اتنی دیر تک کہ امریکہ کی برتری کو ختم کر سکے، حالانکہ تاریخی پیٹرن یہ ہے کہ جب معیشتیں بالغ ہوتی ہیں تو ہم آہنگی کی ترقی سست ہو جاتی ہے۔
- پراپرٹی ایک مستحکم طلب اور مالیاتی انجن رہے گی، بجائے اس کے کہ یہ ایک پابندی، ایک رکاوٹ، اور خطرے کے انتظام کا مسئلہ بن جائے۔
- آبادیات قابل انتظام رہیں گی، بجائے اس کے کہ یہ کھپت، رہائش کی طلب، اور لیبر کی فراہمی کے لیے ایک ساختی مخالف ہوا بن جائے۔
- عالمی انضمام ہموار رہے گا، بجائے اس کے کہ یہ ٹیرائف، ٹیک پابندیوں، سپلائی چین کی تنوع، اور ایک اعلیٰ جغرافیائی خطرے کے پریمیم میں منتقل ہو جائے۔
جب ان مفروضوں میں دراڑ آئی، تو ڈھلوان بدل گئی۔ پھر کرنسی/قیمت کا نظام بدل گیا۔ اور یہ مجموعہ بالکل اسی طرح ہے کہ "ناقابل فرار" پیشگوئیاں کیسے مر جاتی ہیں: نہ تو ایک ہی زوال کے ساتھ، بلکہ ایک کثیر متغیر پابندی کے ڈھیر کے ساتھ جو پرانے ماڈل کو دوبارہ شروع ہونے سے روکتا ہے۔
چین اب بھی ترقی کر سکتا ہے۔ لیکن "چین نامیاتی USD میں امریکہ کو پیچھے چھوڑ دے گا" اب ایک سادہ تخمینہ نہیں ہے۔ اس کے لیے یا تو چین کے ماڈل کی دوبارہ تیز رفتار کی ضرورت ہوگی ایک دوستانہ عالمی نظام میں، یا امریکہ میں ایک اہم خرابی کی ضرورت ہوگی۔ نہ ہی ڈیفالٹ راستہ ہے۔
امریکی معیشت کی مضبوطی کی وجوہات
امریکہ "اچھا" نہیں کر رہا کیونکہ سب کچھ صحت مند ہے۔ امریکہ اچھا کر رہا ہے کیونکہ اس کے پاس کئی لچکدار پرتیں ہیں جو نظام کو آن لائن رکھتی ہیں یہاں تک کہ اس کے کچھ حصے نازک ہوں۔
1) امریکہ بنیادی مالی ڈھانچہ ہے
یہ بنیادی فائدہ ہے۔ امریکہ صرف ایک معیشت نہیں ہے۔ یہ عالمی مالیات کے لیے تصفیہ کی پرت ہے۔ اس کا مطلب ہے کہ غیر یقینی صورتحال کے تحت سرمایہ امریکی اثاثوں کی طرف مائل ہوتا ہے۔ یہ سرمایہ قیمتوں، سرمایہ کاری، اور مالی صلاحیت کی حمایت کرتا ہے۔ جب دنیا بے چین ہوتی ہے، تو یہ "جی ڈی پی" نہیں خریدتی۔ یہ خزانے، ڈالر، اور امریکی بیلنس شیٹ کی نمائش خریدتی ہے۔
2) صارف کی لچک اور اعلی آمدنی کا خرچ کرنے والا انجن
امریکی طلب کئی ماڈلز کی پیش گوئی سے زیادہ لچکدار رہی ہے کیونکہ نظام میں ایک بڑی اعلی آمدنی کی جماعت ہے جس کے پاس اثاثوں کی نمائش اور خرچ کرنے کی صلاحیت ہے، اور کیونکہ 2020 کے بعد کی پالیسی کے جواب نے نامیاتی آمدنی اور بیلنس شیٹس کو مضبوط کیا۔ تقسیم غیر مساوی ہے، لیکن جی ڈی پی کے لحاظ سے، خرچ کرنے والا انجن توقع سے زیادہ دیر تک قائم رہا ہے۔
3) جدت کی کثافت اور AI/ٹیک سرمایہ کی تشکیل
امریکہ کے پاس اعلی منافع والے، عالمی سطح پر قابل توسیع کمپنیوں کی بے مثال کثافت ہے۔ جب ایک نیا کیپیکس سائیکل ابھرتا ہے، تو امریکہ عام طور پر مالیات اور منافع کی پرت کو حاصل کرتا ہے۔ یہ اہم ہے کیونکہ جدید غلبہ اس بات کے بارے میں کم ہے کہ کون سب سے زیادہ یونٹس تیار کرتا ہے اور زیادہ اس بات کے بارے میں ہے کہ کون سافٹ ویئر، پلیٹ فارم، آئی پی، کلاؤڈ ریلز، اور سرمایہ مارکیٹوں کا مالک ہے جو پورے نظام کو بیچتے ہیں۔
4) منافع کی پرت کا حصول: امریکہ اعلی منافع والے اسٹیک کا مالک ہے
امریکہ غیر متناسب طور پر منافع کی پرتوں کو حاصل کرتا ہے: سافٹ ویئر، سیمی کنڈکٹرز، پلیٹ فارم، آئی پی کرایے، اور سرمایہ مارکیٹ کی درمیانی حیثیت۔ اس کا مطلب ہے کہ عالمی ترقی اکثر امریکی کارپوریٹ آمدنی اور امریکی اثاثوں کی قیمتوں میں منتقل ہوتی ہے، نامیاتی طاقت اور مالی صلاحیت کو مضبوط کرتی ہے۔ یہ ایک ایسی وجہ ہے جس پر امریکی نامیاتی غلبہ برقرار رہتا ہے یہاں تک کہ جب مینوفیکچرنگ کے حصے کے بارے میں مباحثے جاری ہوں۔
5) توانائی کا فائدہ: کم حاشیائی دباؤ
امریکہ کا توانائی کا نظام ایک ساختی بفر فراہم کرتا ہے جس کی بہت سی ہم منصبوں میں کمی ہے۔ گھریلو پیداوار کی صلاحیت بیرونی دباؤ کو کم کرتی ہے اور صنعت، لاجسٹکس، اور کھپت کو عالمی سپلائی کے جھٹکوں سے کم متاثر رکھتی ہے۔ یہ ہر مسئلے کا حل نہیں ہے۔ یہ حاشیائی نازکیت کو کم کرتا ہے، اور حاشیہ پیمانے پر اہم ہے۔
6) مالی صلاحیت اور پالیسی کی لچک
امریکہ طویل عرصے تک بڑے خسارے چلا سکتا ہے کیونکہ مارکیٹیں خزانے کو بنیادی ضمانت کے طور پر دیکھتی ہیں اور کیونکہ ڈالر ریزرو یونٹ ہے۔ یہ "مفت" نہیں ہے۔ اس کے ساتھ مہنگائی اور تقسیم کے نتائج ہوتے ہیں۔ لیکن یہ جھٹکوں کے ذریعے نامیاتی جی ڈی پی کی حمایت کرتا ہے، اور یہ نظام کو فوری فنڈنگ کی پابندیوں کے بغیر بحرانوں کو جذب کرنے کی اجازت دیتا ہے۔
7) آبادیات اور مزدور کی لچک ہم منصبوں کے مقابلے میں
دیگر ترقی یافتہ معیشتوں کے مقابلے میں، امریکہ زیادہ لچکدار مزدور مارکیٹوں اور آبادی کی آمد سے فائدہ اٹھاتا ہے جو کھپت اور مزدور کی فراہمی کی حمایت کرتی ہیں۔ یہ لچک نظام کو جھٹکوں کے بعد تیزی سے دوبارہ مختص کرنے میں مدد دیتی ہے، اور یہ اس بات کے امکانات کو کم کرتی ہے کہ جمود مستقل طور پر لاک ہو جائے۔
منظر نامہ کی پیش گوئی: 2025–2030 اور اس کا اصل مطلب کیا ہے
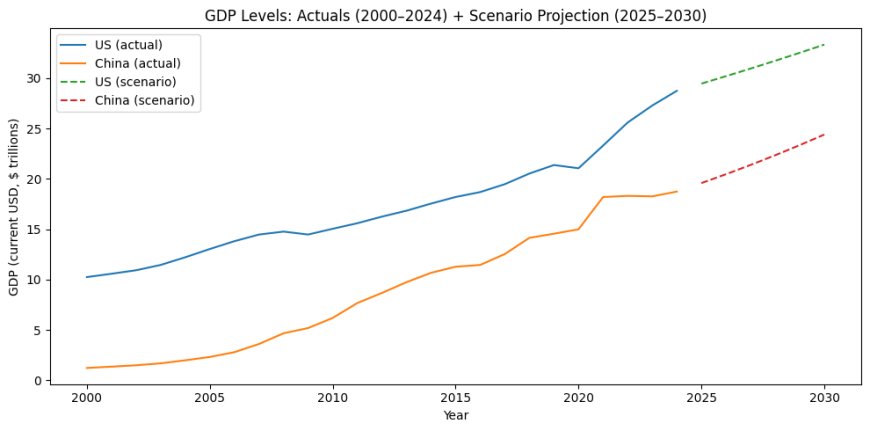
پیش گوئی کا چارٹ کوئی نبیوت نہیں ہے۔ یہ پیمانے کا ایک میکانکی مظاہرہ ہے۔
اگرچہ چین فیصد کے لحاظ سے تیز تر ترقی کرتا ہے، امریکہ بنیادی اثر کی وجہ سے موازنہ یا بڑے مطلق جی ڈی پی میں اضافہ کرتا رہ سکتا ہے۔ یہی وجہ ہے کہ "چین امریکہ کو پیچھے چھوڑ دے گا" اس وقت بہت کم یقینی ہو گیا جب چین کی ترقی سست ہوئی، جائیداد انجن سے رکاوٹ میں تبدیل ہوئی، اور عالمی نظام ٹیرف، ٹیک پابندیوں، اور زیادہ خطرے کی پریمیا کی طرف منتقل ہوا۔
15 سال پہلے کی پیش گوئیاں ناکام ہو گئیں کیونکہ انہوں نے چین کی مسلسل اعلیٰ ترقی، مستحکم جائیداد کے انجن، سازگار آبادیات، اور ہموار عالمی انضمام کے راستے کا اندازہ لگایا۔ یہ مفروضے ٹوٹ گئے، اور نامیاتی USD ترجمہ انحراف کو بڑھا دیا۔
پیٹرن نیکسس لینس
یہ "چین برا، امریکہ اچھا" کی کہانی نہیں ہے۔ یہ ایک کنٹرول سسٹم کی کہانی ہے۔
چین کا ماڈل سرمایہ کاری، جائیداد، اور برآمدی مینوفیکچرنگ کا استعمال کرتے ہوئے تاریخی ترقی کا معجزہ فراہم کرتا ہے تاکہ ترقی کے ایک صدی کو دہائیوں میں سکیڑ سکے۔ یہ ماڈل اب سیر ہو چکا ہے۔ حاشیائی واپسی کم ہے، آبادی کی ساخت منفی ہے، اور عالمی ماحول کم اجازت دینے والا ہے۔
امریکہ کا ماڈل زیادہ بے ترتیبی اور غیر مساوی ہے، لیکن یہ ان شعبوں میں ساختی طور پر فائدہ مند ہے جو 21ویں صدی کی طاقت کے لیے سب سے زیادہ اہم ہیں: مالی ڈھانچہ، ٹیکنالوجی کے منافع کی پرتیں، ادارہ جاتی سرمایہ مارکیٹیں، توانائی کے بفر، اور ریزرو کرنسی کے تصفیہ کی یونٹ۔
تو جب لوگ کہتے ہیں "چین کو امریکہ کو پیچھے چھوڑ دینا چاہیے تھا" تو درست جواب یہ ہے: یہ میٹرک پر منحصر ہے۔ پی پی پی ایک کہانی ہے۔ نامیاتی USD غلبہ ایک اور ہے۔ اور نامیاتی USD غلبہ وہ ہے جو عالمی ضمانت، سرحد پار بیلنس شیٹس، اور کنٹرول کی پرتوں کو چلاتا ہے۔
پیمانہ مقدر ہے۔ لیکن پیمانہ صرف مقدر رہتا ہے اگر نظام سرمایہ کاری کے قابل، جدید، اور مائع رہے۔ یہی اصل مقابلہ ہے۔
پی پی پی (خریداری کی طاقت کی برابری) کیا ہے — اور یہ چین بمقابلہ امریکہ کی بحث کو کیوں الجھن میں ڈالے ہوئے ہے
خریداری کی طاقت کی برابری (پی پی پی) ایک طریقہ ہے جس سے اقتصادی پیداوار کا موازنہ کیا جاتا ہے قیمت کی سطح اور زندگی کے اخراجات میں فرق کو ایڈجسٹ کرکے۔ پیداوار کی قیمت کو مارکیٹ کے تبادلے کی شرحوں پر جانچنے کے بجائے، پی پی پی ایک مختلف سوال پوچھتا ہے:
"یہ معیشت مقامی خریداری کی طاقت میں کتنی حقیقی اشیاء اور خدمات پیدا کرتی ہے، عالمی مالی قیمتوں کے بجائے؟"
اس کے لیے، معیشت دان ایک معیاری بین الاقوامی اشیاء اور خدمات کی ٹوکری بناتے ہیں — رہائش، خوراک، نقل و حمل، مزدوری، صحت کی دیکھ بھال، خدمات — اور ہر ملک میں اسی ٹوکری کو خریدنے کی قیمت کا حساب لگاتے ہیں۔ پھر زر مبادلہ کی شرحوں کو اس طرح ایڈجسٹ کیا جاتا ہے کہ ایک کرنسی کا یونٹ ہر جگہ اسی ٹوکری کو خرید سکے۔
عملی طور پر PPP: کیوں چین بڑا نظر آتا ہے
کیونکہ چین میں تنخواہیں، خدمات، تعمیرات، اور بہت سے گھریلو اخراجات امریکہ کے مقابلے میں نمایاں طور پر کم ہیں، ایک ڈالر کے مساوی رقم چین کے اندر حقیقی سرگرمی خریدنے کے لیے بہت زیادہ خریداری کرتی ہے۔ جب GDP کو اس کم قیمت کی سطح کے لیے ایڈجسٹ کیا جاتا ہے، تو چین کی کل پیداوار بہت بڑی نظر آتی ہے۔
حالیہ سالوں میں IMF اور عالمی بینک کے PPP تخمینوں کا استعمال کرتے ہوئے:
- چین (PPP GDP): تقریباً $40–45 ٹریلین
- ریاستہائے متحدہ (PPP GDP): تقریباً $30–33 ٹریلین
PPP کی بنیاد پر، چین کئی سال پہلے امریکہ سے آگے نکل گیا۔ یہی وجہ ہے کہ آپ اکثر سرخیوں میں دیکھیں گے کہ "چین پہلے ہی دنیا کی سب سے بڑی معیشت ہے۔"
PPP کس چیز کی پیمائش میں اچھا ہے
PPP انتہائی مفید ہے:
- مقامی زندگی کے معیار کا موازنہ کرنے کے لیے
- حقیقی داخلی پیداوار کی صلاحیت کا تخمینہ لگانے کے لیے
- غربت، ترقی، اور صارفین کی صلاحیت کا اندازہ لگانے کے لیے
- مختلف آمدنی کی سطح پر معیشتوں کے درمیان طویل مدتی ساختی موازنہ
اگر آپ کا سوال ہے "چین کے اندر جسمانی اور خدمات کی پیداوار امریکہ کے مقابلے میں کتنی ہے؟" تو PPP اکثر صحیح ٹول ہوتا ہے۔
جہاں PPP طاقت، مالیات، اور مارکیٹوں کے لیے ناکام ہوتا ہے
PPP آپ کو یہ نہیں بتاتا کہ معیشت کتنی بڑی ہے ان یونٹس میں جو عالمی نظام دراصل لین دین کو صاف کرنے کے لیے استعمال کرتا ہے۔
عالمی مالیات PPP ایڈجسٹ کردہ یونٹس میں کام نہیں کرتی۔ یہ کام کرتی ہے:
- مارکیٹ کی زر مبادلہ کی شرحوں میں
- امریکی ڈالر کو بطور تصفیہ کرنسی
- ڈالر کی قیمت کے ضمانت اور قرض
- ڈالر کی قیمت کی اشیاء اور سرمایہ مارکیٹوں میں
تیل "PPP ڈالر" میں قیمت نہیں لگاتا۔ خزانے "PPP یونٹس" میں جاری نہیں کیے جاتے۔ سرحد پار قرض، تجارتی انوائسنگ، ایکویٹی کی قیمت، ذخائر کی جمع آوری، اور بیلنس شیٹ کی طاقت سب نامیاتی کرنسیوں میں کام کرتی ہیں — زیادہ تر امریکی ڈالر میں۔
اسی لیے نامیاتی GDP (موجودہ USD) مالی طاقت کے لیے غالب میٹرک رہتا ہے:
- مالی طاقت
- ذخیرہ کرنسی کی حیثیت
- سرمایہ مارکیٹ کی گہرائی
- جغرافیائی اثر و رسوخ
- نظامی خطرے کی منتقلی
بنیادی الجھن: دو مختلف سوالات، ایک خراب دلیل
زیادہ تر "چین امریکہ کو پیچھے چھوڑ دے گا" مباحثے اس لیے ناکام ہوئے کیونکہ انہوں نے خاموشی سے دو مختلف سوالات کو ملا دیا:
- PPP سوال: "یہ معیشت کتنی حقیقی پیداوار ملکی طور پر پیدا کرتی ہے؟"
- نامیاتی سوال: "یہ معیشت عالمی مالی نظام کے اکاؤنٹ کے یونٹ میں کتنی بڑی ہے؟"
چین PPP کے تحت بڑا ہو سکتا ہے اور پھر بھی نامیاتی USD کی شرائط میں امریکہ کو پیچھے چھوڑنے میں ناکام رہ سکتا ہے — اور یہی ہوا۔
پیش گوئیاں جو کہتی تھیں "چین ناگزیر طور پر امریکہ کو پیچھے چھوڑ دے گا" نے ضمنی طور پر یہ فرض کیا:
- چین کی کرنسی ڈالر کے مقابلے میں مضبوط ہو گی یا مستحکم رہے گی
- گھریلو قیمتیں افراط زر کی بجائے کم ہونے کی بجائے بڑھتی رہیں گی
- سرمایہ کنٹرول، خطرے کی پریمیا، اور جغرافیائی friction اہم نہیں ہوں گے
- PPP کی برتری آخر کار نامیاتی برتری میں تبدیل ہو جائے گی
یہ مفروضے درست نہیں تھے۔
کیوں PPP کی برتری نامیاتی برتری میں تبدیل نہیں ہوئی
تین میکانزم نے ترجمے کو روکا:
- کرنسی کا ترجمہ: سست ترقی، سرمایہ کی روانی، اور افراط زر کے دباؤ نے PPP کی پیداوار کو USD کی مقدار میں تبدیل ہونے سے روکا۔
- مالی ڈھانچہ: چین کی معیشت بڑی حقیقی پیداوار پیدا کرتی ہے، لیکن منافع، ایکویٹی، اور ذخائر کی پرتیں غیر متناسب طور پر امریکی مرکزیت کی حامل ہیں۔
- عالمی نظام کی تبدیلی: ٹیرف، ٹیک کنٹرول، اور سپلائی چین کی تنوع نے چین کے خطرے کی پریمیا کو بڑھا دیا اور عالمی سرمایہ کی چینی پیداوار کو ڈالر کے مساوی سمجھنے کی خواہش کو کم کر دیا۔
PPP آپ کو بتاتا ہے کہ چین بڑا ہے۔ نامیاتی USD آپ کو بتاتا ہے کہ پائپوں پر کن کا کنٹرول ہے۔
پیٹرن نیکسس کا خلاصہ
PPP "جعلی" نہیں ہے۔ یہ ایک مختلف سوال کا جواب دیتا ہے۔
لیکن جب تجزیہ کار PPP کا استعمال کرتے ہیں یہ دعویٰ کرنے کے لیے کہ چین پہلے ہی کسی بھی معنی خیز عالمی طاقت کے لحاظ سے امریکہ کو پیچھے چھوڑ چکا ہے، تو وہ بحث کے دوران میٹرکس کو تبدیل کر رہے ہیں۔
چین PPP کے تحت حقیقی گھریلو پیداوار میں غالب ہے۔ ریاستہائے متحدہ اب بھی نامیاتی USD کے تحت عالمی مالی کنٹرول کی پرت میں غالب ہے۔ جب تک یہ دونوں پرتیں آپس میں مل نہیں جاتیں — کرنسی، سرمایہ مارکیٹیں، تصفیہ، اور ذخائر — صرف PPP کی قیادت نظام کو تبدیل نہیں کرتی۔
ماخذ نوٹس
چارٹس میں GDP کی سطح کے ڈیٹا کا استعمال عالمی بینک WDI "GDP (موجودہ US$)" سیریز کے ذریعے FRED کے ذریعے ریاستہائے متحدہ اور چین کے لیے کیا گیا ہے۔ یہ نامیاتی موجودہ-USD GDP ہے اور اس لیے حقیقی ترقی، گھریلو افراط زر، اور کرنسی کے ترجمے کے اثرات کو شامل کرتا ہے۔
PPP کی تشکیل اور "چین کو سب سے بڑی معیشت" کے مباحثے کو امریکی کانگریسی تحقیقاتی خدمات کے مواد اور IMF کے PPP کی بنیاد پر پیش گوئیوں میں حوالہ دیا گیا ہے۔
چین کے پراپرٹی سیکٹر کی سست روی اور ساختی طلب کی رکاوٹیں IMF کے تجزیے کے ساتھ ہم آہنگ ہیں جو آبادیات، سست شہری کاری، اور اضافی نئی رہائش کی ضرورت میں کمی پر زور دیتے ہیں۔
ٹاریف اور تجارتی تناؤ کے اثرات آئی ایم ایف کے تبصروں کے مطابق ہیں جو دو طرفہ تجارت میں کمی اور وسیع تر اعتماد اور سپلائی چین میں خلل کے چینلز کی وضاحت کرتے ہیں، جبکہ اضافی تحقیق سے یہ ظاہر ہوتا ہے کہ تجارتی پالیسی کی غیر یقینی صورتحال کے اثرات چینی کمپنیوں کی سرمایہ کاری اور تحقیق و ترقی پر ہیں۔
آبادی کے مبالغہ آمیز دعوے فعال طور پر بحث کی جا رہی ہیں؛ حوالوں میں انفرادی محققین کے دعووں کی عوامی رپورٹنگ اور آبادیات کے ماہرین کے تبصروں کا ذکر شامل ہے جو مقدار اور تشریح کے بارے میں اختلاف کو اجاگر کرتے ہیں۔
امریکہ کی لچک کے نکات کو امریکی خزانہ کے تبصروں کی حمایت حاصل ہے جو کارکردگی کے پہلوؤں پر ہیں، OECD کی طرف سے لچک کے بارے میں بنیادی کمزوریوں کے ساتھ فریمنگ، اور امریکہ کی ترقی کے محرکات کی رپورٹنگ بشمول کھپت اور ٹیکنالوجی کی سرمایہ کاری۔
ذرائع
- آئی ایم ایف – چین کا رئیل اسٹیٹ سیکٹر (درمیانی مدت کی سست روی)
https://www.imf.org/en/News/Articles/2023/08/03/cf-china-real-estate-sector-and-financial-stability - آئی ایم ایف – امریکہ-چین تجارتی تناؤ اور سپلائی چین / کاروباری جذبات کے اثرات
https://www.imf.org/en/Blogs/Articles/2019/05/21/blog-the-economic-effects-of-the-us-china-trade-dispute - آئی ایم ایف – ٹاریف کی شدت کا احاطہ (2018–2019)
https://www.imf.org/en/Publications/WP/Issues/2019/07/26/The-Impact-of-Trade-Tensions-on-Global-Trade-Output-and-Investment-47132 - کانگریسی تحقیقاتی سروس – چین بمقابلہ امریکہ معیشت (پی پی پی فریمنگ)
https://crsreports.congress.gov/product/pdf/R/R46937 - گولڈمین سیکس – چین کے امریکہ کو پیچھے چھوڑنے کی طویل مدتی پیش گوئی
https://www.goldmansachs.com/insights/pages/gs-research/china-2025/ - رائٹرز – چین کی سست روی کے محرکات اور سرخی کی ترقی کے بارے میں سوالات
https://www.reuters.com/world/china/chinas-economic-growth-data-come-under-scrutiny-2023-01-18/ - امریکی خزانہ کا محکمہ – عالمی تناظر میں امریکی معیشت
https://home.treasury.gov/news/press-releases/jy1981 - OECD – امریکہ کی اقتصادی سروے اور میکرو عدم توازن
https://www.oecd.org/economy/united-states-economic-snapshot/ - OECD – AI اور ٹیکنالوجی کی سرمایہ کاری کے فوائد پر نظر
https://www.oecd.org/economic-outlook/ - نیوز ویک – چین کی آبادی کے مبالغہ آمیز دعوے اور علمی بحث
https://www.newsweek.com/china-population-overstated-demographics-analysts-1822054 - رائٹرز – امریکہ کی ترقی کے محرکات (صارفین کی خرچ، برآمدات، ٹیک/AI سرمایہ کاری)
https://www.reuters.com/world/us/us-economy-growth-consumer-spending-ai-investment-2024-02-01/ - دی وال اسٹریٹ جرنل – امریکہ کی اقتصادی ترقی اور ٹیکنالوجی کی سرمایہ کاری
https://www.wsj.com/economy
Article overview
ایک ڈیٹا پر مبنی تجزیہ جو 2000–2024 کے دوران امریکہ اور چین کی اقتصادی ترقی کا موازنہ کرتا ہے، یہ دکھاتا ہے کہ چین نے کئی سالوں کی پیش گوئیوں کے باوجود امریکہ کو پیچھے چھوڑنے میں کیوں ناکامیابی کا سامنا کیا۔ جی ڈی پی کی سطحوں، ترقی کی شرحوں، اور پیمانے کی ریاضی کا استعمال کرتے ہوئے، یہ رپورٹ وضاحت کرتی ہے کہ آبادیاتی تبدیلیاں، رہائشی بحران، تجارتی نظام، اور مالی ڈھانچے نے نتائج کو کس طرح دوبارہ شکل دی — اور کیوں معمولی امریکی ترقی اب عالمی نظام کو متاثر کرتی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
2026 کا سسٹم پریشر پول: امریکہ اور دنیا واقعی کہاں جا رہی ہے؟
یہ کوئی اور بائیں بمقابلہ دائیں منظوری کا سروے نہیں ہے۔ پیٹرن نیکسس سسٹم پریشر پول موجودہ واقعات کی تشکیل دینے والی گہرائیوں کی ساختوں ک…
2 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.