

سورج، لیکویڈیٹی، اور مالی موڑ: ریگریشن نے نظام کو نظرانداز کیا
ایک درست پیٹرن نیكسس تجزیہ سورج کے چکروں، لیکویڈیٹی، کساد بازاری، اور مالی چوٹیوں کا جنوری 1987 سے جولائی 2026 تک۔ پہلی ماہانہ ریگریشن نے ایک قلیل مدتی تجارتی سگنل کو مسترد کر دیا۔ صحیح طور پر مخصوص …
In this article 30 sections
ریگریشن نے تھیسس کو ختم نہیں کیا۔ اس نے صحیح افق کو بے نقاب کیا۔
میں نے یہ صاف زبان میں کہا ہے: جیسے جیسے سورج کی طاقت بڑھتی ہے، ویسے ہی لیکویڈیٹی بھی بڑھتی ہے۔ اصل ٹیسٹ نے اس کو مختصر ماہانہ سورج کی تبدیلیوں میں ترجمہ کیا اور پوچھا کہ کیا ان تبدیلیوں نے قلیل مدتی مالی پیش گوئیوں کو بہتر بنایا۔ اس ٹیسٹ نے ایک صاف ناکامی پیدا کی۔ دس بنیادی مختصر افق ماڈل ٹیسٹوں میں سے کوئی بھی درست فیصلہ سازی کے اصول پر پورا نہیں اترا۔
لیکن یہ اصل دعویٰ نہیں تھا۔ پیٹرن نیكسس کا دعویٰ ہمیشہ ایک نظام کا دعویٰ تھا: سورج کی بلندی، لیکویڈیٹی کی توسیع، مالی زیادتی، ایک موڑ کا علاقہ، سکڑاؤ، اور دوبارہ ترتیب۔ جب میں نے ماہانہ ہلچل کے بجائے سرکاری سورج کی ٹانگوں اور سرکاری سورج کے موڑوں کا ٹیسٹ کیا تو نتیجہ بدل گیا۔
- چار میں سے چار امریکی کساد بازاری کے آغاز جنوری 1987 سے جولائی 2026 تک ایک سرکاری سورج کے زیادہ سے زیادہ یا کم سے کم کے ±12 مہینوں کے اندر واقع ہوئے۔
- بالکل دائرے کے وقت کا ٹیسٹ p = 0.048 پیدا کیا۔ کئی معقول ونڈو کی چوڑائیوں میں سے انتخاب کے لیے درست کرنے سے یہ p = 0.067 پر منتقل ہوا۔
- واضح طور پر خارجی مارچ 2020 کے آغاز کو ہٹانے سے تین میں سے تین کساد بازاری کے آغاز کو ونڈو کے اندر چھوڑ دیا، جس کے ساتھ p = 0.072۔
- کساد بازاری کے مہینے سورج کے انتہائی قریب کے مہینوں کا 18.3% اور ان ونڈوز کے باہر کے مہینوں کا صرف 1.3% نمائندگی کرتے ہیں۔ دورانیے کو محفوظ رکھنے والے دائرے کے ٹیسٹ نے p = 0.013 پیدا کیا۔
- امریکی M2 کی ترقی سرکاری سورج کی بڑھتی ہوئی ٹانگوں پر اوسطاً 6.80% اور گرنے والی ٹانگوں پر 4.72% تھی، جو کہ +2.08 فیصد پوائنٹ کا فرق ہے۔ سمت کے وقت کا ٹیسٹ p = 0.058 پیدا کیا۔
یہ اس بات کا ثبوت نہیں ہے کہ سورج کساد بازاری کا سبب بنتا ہے۔ یہ ایک میکانکی مارکیٹ کا گھڑی نہیں ہے۔ یہ کریڈٹ، شرحیں، ضمانت، مالی پالیسی، ٹیکنالوجی، جنگ، یا پالیسی کی غلطی کو نظرانداز کرنے کی اجازت نہیں ہے۔ یہ اس بات کا ثبوت ہے کہ سورج کا مرحلہ پیٹرن نیكسس کے نظام کے نقشے کے اندر ایک انتباہی متغیر کے طور پر شامل ہے—خاص طور پر جب لیکویڈیٹی، کریڈٹ، شرحیں، اور ضمانت پہلے ہی ایک ہی سمت میں بڑھ رہی ہوں۔
جی ہاں، تعلق نظر آتا ہے۔ یہ موڑ کے نکات میں چھپا ہوا تھا۔
سچا جواب ہاں ہے۔ میں اب تعلق دیکھ سکتا ہوں۔ اس سے بھی زیادہ اہم بات یہ ہے کہ میں یہ بتا سکتا ہوں کہ یہ کس قسم کا تعلق ہے۔
یہ ایک مستحکم ماہ بہ ماہ تعلق نہیں ہے جس میں سورج کے دھبوں میں ایک یونٹ کا اضافہ M2، NASDAQ، ہاؤسنگ، یا پیٹرن نیكسس کی لیکویڈیٹی کے مجموعے میں چند مہینوں بعد ایک مقررہ اضافہ پیدا کرتا ہے۔ یہ لکیری ورژن ڈیٹا کو برداشت نہیں کرتا۔ یہ تعلق غیر لکیری اور نظام پر مبنی ہے۔ یہ سب سے واضح طور پر سرحدوں پر ظاہر ہوتا ہے: وہ مقامات جہاں توسیع تھکن میں تبدیل ہوتی ہے، جہاں سکڑاؤ دوبارہ ترتیب میں تبدیل ہوتا ہے، اور جہاں مالی نظام پہلے ہی اتنا نازک ہوتا ہے کہ ایک ٹرگر اہم ہو۔
یہ تفریق اہم ہے کیونکہ ایک نظام کا ٹول مفید ہو سکتا ہے یہاں تک کہ جب یہ اگلی ماہانہ واپسی کی پیش گوئی نہیں کر سکتا۔ کریڈٹ چکر، آبادیاتی چکر، سرمایہ کاری کے اخراجات کے چکر، اشیاء کے چکر، اور سیاسی چکر اسی طرح کام کرتے ہیں۔ وسیع مرحلے کی تبدیلی احتمال کی تقسیم کو تبدیل کرتی ہے۔ یہ ہر مشاہدے کو متعین نہیں کرتی۔
"جیسے جیسے سورج کی طاقت بڑھتی ہے، ویسے ہی لیکویڈیٹی بھی بڑھتی ہے" ایک نظام کی مفروضہ ہے۔
دعویٰ یہ نہیں ہے کہ بینکرز قرض دینے سے پہلے سورج کی دھبوں کی تعداد چیک کرتے ہیں۔ یہ نہیں ہے کہ فیڈرل ریزرو میکانکی طور پر سورج کی پیروی کرتا ہے۔ یہ نہیں ہے کہ سورج کی زیادہ سے زیادہ مقدار ایک ہی تاریخ پر اسٹاک مارکیٹ کی چوٹی پیدا کرتی ہے۔ یہ آسانی سے مسترد کیا جا سکتا ہے کیونکہ دنیا اس قسم کی درستگی کے ساتھ کام نہیں کرتی۔
حقیقی دعویٰ یہ ہے کہ تقریباً گیارہ سال کا سورج کا چکر کئی سست نظاموں کے اوپر ہو سکتا ہے جو پیداوار، اعتماد، اضافی، قرض کی تشکیل، اور مالی خطرے کے پس منظر کی حالتوں کو شکل دیتے ہیں۔ میرے اپنے فریم ورک میں، مجوزہ تاریخی زنجیر یہ ہے:
یہ زنجیر زرعی تاریخ میں سمجھنے میں سب سے آسان ہے۔ ایک تہذیب جس کی فصلیں بہتر ہیں زیادہ اضافی پیدا کرتی ہے۔ زیادہ اضافی تجارت، ٹیکس، قرض، تعمیر، ریاست کی صلاحیت، اور اثاثوں کے جمع کرنے کی حمایت کرتی ہے۔ ایک تہذیب جو بار بار فصل کے دباؤ کا شکار ہوتی ہے اس کے برعکس تجربہ کرتی ہے: کھانے کی سخت توازن، سیاسی دباؤ، قرض کی خدمت میں رکاوٹ، اور مالی لچک میں کمی۔
جدید مالیاتی نظام ایک بڑھا ہوا زرعی گاؤں نہیں ہے۔ مرکزی بینک ذخائر بنا سکتے ہیں۔ حکومتیں خسارے چلا سکتی ہیں۔ نجی بینک بیلنس شیٹس کو بڑھا سکتے ہیں۔ توانائی کے نظام، ذخیرہ، انشورنس، عالمی تجارت، کھاد، اور ٹیکنالوجی مقامی آب و ہوا کے جھٹکوں کو بفر کر سکتے ہیں۔ لہذا تاریخی میکانزم کو صرف M2 پر نہیں لگایا جا سکتا۔
لیکن جدید مالیات اب بھی حقیقی اضافی، ضمانت، آمدنی، اعتماد، اور مستقبل پر دعوے بڑھانے کی خواہش پر مبنی ہے۔ لہذا مجوزہ میکانزم ایک پس منظر کا لفافہ ہے، براہ راست پائپ نہیں۔ اگر سورج کا چکر اہم ہے، تو یہ نظام کی امکانات میں ایک سست تبدیلی کے طور پر ظاہر ہونا چاہئے—نہ کہ ایک صاف روزانہ یا ماہانہ بیٹا کے طور پر۔
یہی ہے جو یہ مطالعہ جانچتا ہے۔
پہلے سرکاری سورج کی تاریخوں کو درست کریں۔
چکر کی تحقیق میں ایک جال ہے: چارٹ کی شکل وسیع ہے، یادداشت کئی سالوں کو ایک مرحلے میں سکیڑ دیتی ہے، اور ہم پورے حوض کو "کم سے کم" یا پورے پلیٹ فارم کو "زیادہ سے زیادہ" کہنا شروع کر دیتے ہیں۔ یہ گفتگو میں قابل قبول ہو سکتا ہے۔ یہ ایک ریگریشن میں قابل قبول نہیں ہے۔
WDC–SILSO 13 ماہ کی ہموار ماہانہ سورج کی دھبوں کی تعداد سے سرکاری چکر کی انتہاؤں کی وضاحت کرتا ہے۔ اس مطالعے کے دورانیے کے لیے، تاریخیں درست ہیں: چکر 22 نومبر 1989 میں زیادہ سے زیادہ پہنچا؛ چکر 23 اگست 1996 کے کم سے کم سے شروع ہوا اور نومبر 2001 میں زیادہ سے زیادہ پہنچا؛ چکر 24 دسمبر 2008 کے کم سے کم سے شروع ہوا اور اپریل 2014 میں زیادہ سے زیادہ پہنچا؛ چکر 25 دسمبر 2019 کے کم سے کم سے شروع ہوا اور اکتوبر 2024 میں زیادہ سے زیادہ پہنچا۔[1][2]
| شمسی واقعہ | سرکاری مہینہ | ہموار سورج کی دھبے کی تعداد | یہاں استعمال ہونے والی مالی تشریح |
|---|---|---|---|
| چکر 22 کا کم سے کم | ستمبر 1986 | 13.5 | نمونہ میں داخل ہونے والے بڑھتے ہوئے حصے کا آغاز نقطہ۔ |
| چکر 22 کا زیادہ سے زیادہ | نومبر 1989 | 212.5 | 1990 کی کساد بازاری کے قریب دیر سے چکر کا موڑنے والا علاقہ۔ |
| چکر 23 کا کم سے کم | اگست 1996 | 11.2 | 1996–2001 کے بڑھتے ہوئے حصے کا دوبارہ آغاز۔ |
| چکر 23 کا زیادہ سے زیادہ | نومبر 2001 | 180.3 | ٹیکنالوجی کے دھچکے اور 2001 کی کساد بازاری کے ارد گرد موڑنے والا علاقہ۔ |
| چکر 24 کا کم سے کم | دسمبر 2008 | 2.2 | ہاؤسنگ اور کریڈٹ کے ٹوٹنے کے بعد کا ٹرمینل بحران/ری سیٹ علاقہ۔ |
| چکر 24 کا زیادہ سے زیادہ | اپریل 2014 | 116.4 | کمزور چکر کا زیادہ سے زیادہ؛ قریب میں کوئی امریکی کساد بازاری کا آغاز نہیں۔ |
| چکر 25 کا کم سے کم | دسمبر 2019 | 1.8 | ایکسوجنوس 2020 کی کساد بازاری سے پہلے کا ری سیٹ علاقہ۔ |
| چکر 25 کا زیادہ سے زیادہ | اکتوبر 2024 | 160.9 | موجودہ موڑنے والا نقطہ؛ نظام اب کم ہونے والے حصے پر ہے۔ |
یہ دو عام وضاحتوں کو درست کرتا ہے۔ 1997–2001 کا دور شمسی کم سے کم نہیں تھا؛ یہ اگست 1996 کے کم سے کم سے نومبر 2001 کے زیادہ سے زیادہ کی طرف بڑھتا ہوا حصہ تھا۔ اور 2006 سرکاری شمسی زیادہ سے زیادہ نہیں تھا؛ یہ 2001 کے زیادہ سے زیادہ سے دسمبر 2008 کے کم سے کم کی طرف کم ہونے والے حصے پر ہاؤسنگ کی چوٹی تھی۔
بڑی مالی بصیرت ان اصلاحات کے باوجود برقرار رہتی ہے۔ در حقیقت، یہ زیادہ ہم آہنگ ہو جاتی ہے۔ ٹیکنالوجی کا چکر ایک شمسی زیادہ سے زیادہ کے ارد گرد ٹوٹ گیا۔ ہاؤسنگ اور کریڈٹ کا نظام ایک شمسی کم سے کم کی طرف اترتے ہوئے ٹوٹ گیا۔ متعلقہ چیز موڑنے والی تعمیر ہے، نہ کہ غلط لیبل لگا ہوا سال۔
میں نے ایک ماہانہ ماڈل سے کئی سال کے سوال کا جواب دینے کو کہا۔
پہلا ورک بک شمسی متغیرات کو ایک روایتی عنصر ماڈل کی طرح پیش کرتا ہے۔ اس نے ماہانہ تبدیلیوں، ڈھلوانوں، اور مرحلے کے اقدامات کو لیا، انہیں مالی ماڈلز میں شامل کیا، اور پوچھا کہ آیا شمسی مدت نے معمولی کنٹرولز کے بعد قلیل مدتی پیش گوئیوں کو بہتر بنایا۔
جواب نہیں تھا۔ دس بنیادی ماڈلز نے ایک مضبوط، درست قلیل مدتی شمسی اشارہ فراہم نہیں کیا۔ طویل قیادت کے اسکین بھی اس کے بعد مستحکم پیش گوئی کے تعلقات پیدا کرنے میں ناکام رہے جب کہ تاخیر کے درمیان تلاش کو سزا دی گئی۔ یہ نتائج حقیقی ہیں۔ میں انہیں حذف نہیں کر رہا کیونکہ درست کردہ ٹیسٹ زیادہ دلچسپ ہے۔
لیکن جو سرخی میں نے ابتدائی طور پر ان سے نکالی—موثر طور پر "دس میں سے صفر، کوئی شمسی-مالی تعلق نہیں"—بہت وسیع تھی۔ ٹیسٹ نے دعوے کے ایک ورژن کو مسترد کر دیا: ایک لکیری، اضافی، ماہانہ پیش گوئی کا عنصر۔ اس نے یہ نہیں جانچا کہ آیا کساد بازاری اور مالی موڑ سرکاری شمسی انتہاؤں کے گرد جمع ہوتے ہیں، اور اس نے یہ نہیں جانچا کہ آیا وسیع پیسہ مکمل بڑھتے اور گرتے مراحل میں مختلف طریقے سے برتاؤ کرتا ہے۔
پہلے ٹیسٹ نے کیا پوچھا
کیا ایک ماہانہ شمسی متغیر معیاری کنٹرولز کے بعد قلیل مدتی پیش گوئی کی طاقت میں اضافہ کرتا ہے؟
میری تھیسس نے دراصل کیا پوچھا
کیا لیکویڈیٹی اور مالی دباؤ کئی سالوں کے شمسی مراحل اور موڑ کے زونز میں مختلف طریقے سے منظم ہوتے ہیں؟
کیا ناکام ہوا
کوئی مستحکم ماہانہ تجارتی بیٹا اور کوئی درست کردہ 0–72 ماہ کی قیادت نہیں جو مکمل تلاش میں بچ گئی۔
کیا نظر آیا
انتہاؤں کے قریب کساد بازاری کا وقت، کساد بازاری کی حالت کی توجہ، اور بڑھتے مراحل پر اوسط M2 کی تیز رفتار ترقی۔
کہانی کو ایک واقعہ کے مطالعے اور ایک مرحلے کے ٹیسٹ میں تبدیل کریں۔
درست کردہ تجزیہ جنوری 1987 سے جولائی 2026 تک کو عام ماہانہ کیلنڈر کے طور پر استعمال کرتا ہے۔ شمسی سرگرمی WDC–SILSO ماہانہ اور 13 ماہ کی ہموار سورج کی دھبے کی سیریز سے آتی ہے۔ سرکاری انتہائیں SILSO کی کم از کم/زیادہ سے زیادہ تاریخ سے آتی ہیں۔ امریکہ کے کساد بازاری کے مہینے FRED کے ماہانہ NBER پر مبنی کساد بازاری کے اشارے سے آتے ہیں۔ M2 فیڈرل ریزرو کی موسم کے لحاظ سے ایڈجسٹ کردہ ماہانہ M2 سیریز ہے جو FRED کے ذریعے تقسیم کی گئی ہے۔[1][3][4][5]
تجزیہ چار الگ الگ سوالات پوچھتا ہے:
- موڑ کے وقت: کیا ہر امریکی کساد بازاری کا پہلا مہینہ سرکاری شمسی زیادہ سے زیادہ یا کم سے کم کے قریب غیر معمولی طور پر ہوتا ہے؟
- کساد بازاری کی حالت کی توجہ: کیا کساد بازاری کے مہینے موڑ کے ونڈو کے اندر باہر کی نسبت زیادہ عام ہیں؟
- مرحلے کی سمت: کیا M2 کی ترقی سرکاری کم سے زیادہ بڑھتے مراحل پر زیادہ تیز ہے بجائے زیادہ سے کم گرتے مراحل پر؟
- پیش گوئی کی مضبوطی: کیا شمسی سطح یا ڈھلوان کے متغیرات مکمل 0–72 ماہ کی تلاش کے بعد مستحکم کم تعدد کی قیادت پیدا کرتے ہیں؟
موڑ کے وقت کے لیے، میں ہر سرکاری انتہاء کے گرد ±12 مہینے کی ایک ونڈو کی وضاحت کرتا ہوں۔ مشاہدہ کردہ چار کساد بازاری کے پیٹرن کو پھر مکمل کیلنڈر کے گرد ایک مہینے میں ایک بار منتقل کیا جاتا ہے۔ یہ کساد بازاری کے درمیان فاصلے کو محفوظ رکھتا ہے جبکہ شمسی تاریخوں کے ساتھ ہم آہنگی کو توڑتا ہے۔ درست p-value وہ حصہ ہے جو دائرے کی تبدیلیوں کا ہے جو کم از کم اتنے ہی کساد بازاری کے آغاز کو ونڈوز کے اندر رکھتا ہے جتنا مشاہدہ کردہ ہم آہنگی۔
±12 ماہ کی ونڈو واحد چوڑائی نہیں تھی جس کا معائنہ کیا گیا۔ میں نے ±6، ±18، ±24، ±30، اور ±36 ماہ کی بھی جانچ کی۔ کیونکہ ڈیٹا دیکھنے کے بعد بہترین نظر آنے والی چوڑائی کا انتخاب اہمیت پیدا کر سکتا ہے، ورک بک میں ایک زیادہ سے زیادہ اوور ونڈو اصلاح شامل ہے۔ خام ±12 ماہ کا وقت کا نتیجہ p = 0.048 ہے۔ جب ونڈو کی تلاش کو سزا دی جاتی ہے، تو یہ p = 0.067 ہے۔
مندی کی حالت کی توجہ کے لیے، میں مکمل ماہانہ مندی کے ویکٹر کو منتقل کرتا ہوں نہ کہ صرف چار ابتدائی مہینوں کو۔ یہ مندی کی مدت اور کلسٹرنگ کو محفوظ رکھتا ہے۔ M2 مرحلے کے ٹیسٹ کے لیے، میں مکمل بڑھتے/گرتے مرحلے کے پیٹرن کو M2 کی ترقی کے خلاف منتقل کرتا ہوں، طویل بلاکس کو محفوظ رکھتے ہوئے جو ایک سائیکل کے نظام کی وضاحت کرتے ہیں۔
یہ چھوٹے نمونوں کے عین وقت کے ٹیسٹ ہیں۔ یہ تین اور آدھے شمسی چکروں کو چالیس سال کے آزاد شواہد میں تبدیل نہیں کرتے۔ حقیقی کم فریکوئنسی کی آزادی کے درجات چکروں میں ماپیے جاتے ہیں، ماہانہ قطاروں میں نہیں۔ یہ حد مضمون کے دوران نظر آتی رہتی ہے۔
یہ چارٹ کہانی سناتا ہے جو پہلی ریگریشن نہیں سناتی تھی۔
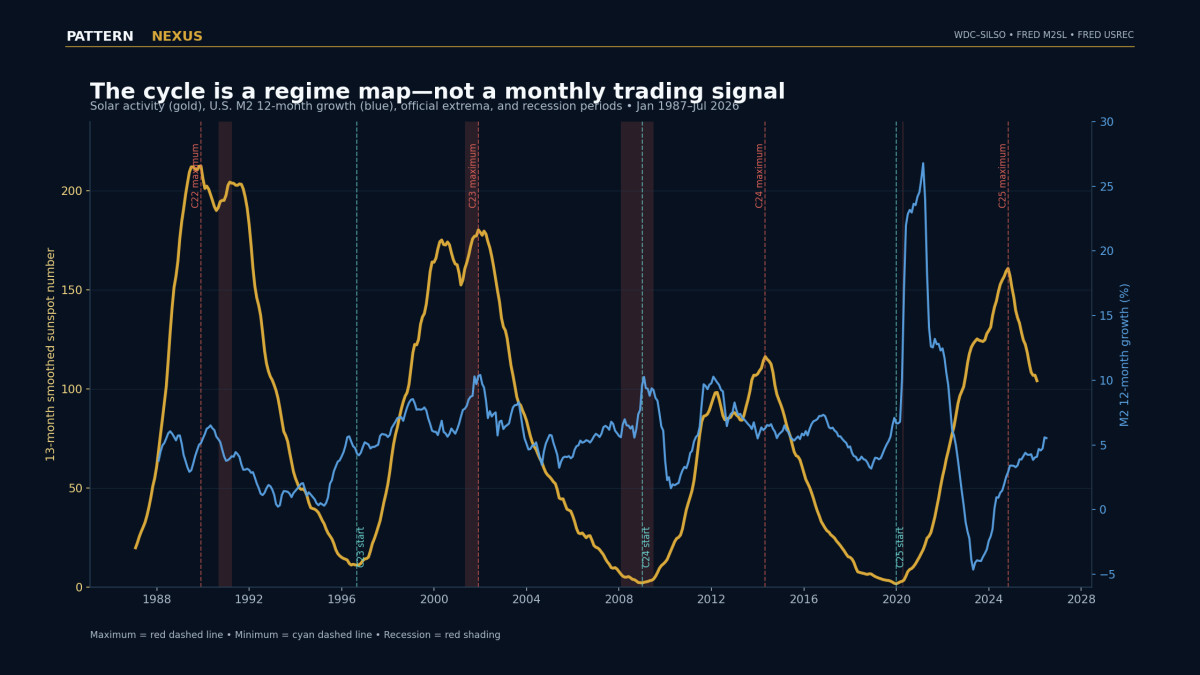
چارٹ کو نظاموں کی ایک تسلسل کے طور پر دیکھیں، نہ کہ دو لائنوں کے طور پر جو ہر ماہ ایک ساتھ چلنا ضروری ہیں۔
1980 کی دہائی کے آخر میں شمسی اضافہ طاقتور نومبر 1989 کے زیادہ سے زیادہ تک پہنچتا ہے۔ 1990 کی مندی نو مہینے بعد شروع ہوتی ہے۔ نظام پھر اگست 1996 کے شمسی کم سے کم کی طرف نیچے جاتا ہے۔ اس کم سے کم سے، اگلا شمسی بڑھتا ہوا مرحلہ 1990 کی دہائی کے آخر میں ٹیکنالوجی، ٹیلی کام، عالمی کاری، اور کریڈٹ کی توسیع کے ساتھ اوورلیپ کرتا ہے۔ اپریل 2001 کی مندی سرکاری نومبر 2001 کے زیادہ سے زیادہ سے سات مہینے پہلے شروع ہوتی ہے۔
2001–2008 کا گرتا ہوا شمسی مرحلہ رہائشی چوٹی، لیوریج کی تعمیر، 2007 کی مارکیٹ کی چوٹی، کریڈٹ کا ٹوٹنا، اور جنوری 2008 کی مندی کے آغاز کو شامل کرتا ہے۔ یہ مندی دسمبر 2008 کے شمسی کم سے کم سے گیارہ مہینے پہلے شروع ہوتی ہے۔ یہ کم سے کم رہائشی بلبلے کا سبب نہیں بنتا۔ یہ ایک گرتے ہوئے مرحلے کے آخری زون کی نشاندہی کرتا ہے جس میں مالی نظام کی جمع شدہ لیوریج آخر کار ٹوٹ جاتی ہے۔
2008 کا کم سے کم پھر ایک نئے بڑھتے ہوئے شمسی مرحلے اور بحران کے بعد کی مالی توسیع کی طرف بڑھتا ہے۔ 2019 کا کم سے کم وبائی دھچکے اور جدید نمونہ میں سب سے بڑی ہم آہنگ مالیاتی-مالی توسیع سے پہلے آتا ہے۔ سائیکل 25 سرکاری اکتوبر 2024 کے زیادہ سے زیادہ میں بڑھتا ہے۔ ہم اب اس زیادہ سے زیادہ سے گرتے ہوئے مرحلے پر ہیں۔
نیلی M2 لائن سونے کی شمسی لائن کی نقل نہیں ہے۔ یہ نہیں ہونی چاہیے۔ M2 پالیسی، ضابطے، مالی منتقلی، بینکنگ کے رویے، اور بحران کی مداخلت کا جواب دیتا ہے۔ ڈیٹا کی حمایت کردہ دعویٰ زیادہ تنگ ہے: M2 کی ترقی اوسطاً سرکاری بڑھتے ہوئے مراحل کے دوران تیز ہے، جبکہ مندی کے دباؤ غیر معمولی طور پر انتہاؤں کے گرد مرکوز ہیں۔
تسلسل کسی ایک تاریخ سے زیادہ اہم ہے۔
1987–1996: سائیکل 22 کا زیادہ سے زیادہ اور 1990 کی مندی
نمونہ سائیکل 22 کے بڑھتے ہوئے مرحلے پر شروع ہوتا ہے۔ شمسی سرگرمی نومبر 1989 کے زیادہ سے زیادہ میں تیز ہو جاتی ہے، جو اس مطالعے کے اندر سب سے مضبوط سرکاری زیادہ سے زیادہ ہے۔ قومی NASDAQ کی پیشگی مندی کی چوٹی ستمبر 1989 میں ہوتی ہے، جو شمسی زیادہ سے زیادہ سے دو مہینے پہلے ہے۔ قومی رہائشی انڈیکس اپنی پیشگی مندی کی چوٹی جولائی 1990 میں پہنچتا ہے، جو زیادہ سے زیادہ کے آٹھ مہینے بعد ہے۔ مندی اگست 1990 میں شروع ہوتی ہے، جو زیادہ سے زیادہ کے نو مہینے بعد ہے۔
یہ نمونہ میں زیادہ سے زیادہ کے جانب سب سے صاف سیدھ ہے۔ مارکیٹ کی چوٹی، رہائشی چوٹی، شمسی زیادہ سے زیادہ، اور مندی کا آغاز سب ایک ہی وسیع موڑ کے زون میں واقع ہیں۔ لیکن یہاں بھی، تاریخیں ایک مہینے میں نہیں سمٹتی ہیں۔ مارکیٹیں مندی کے اشارے کے آن ہونے سے پہلے منتقلی کی قیمت لگاتی ہیں۔ رہائش سست ہے۔ مندی انتہاء کے بعد شروع ہوتی ہے۔
1989 کے زیادہ سے زیادہ سے اگست 1996 کے کم سے کم تک گرتے ہوئے مرحلے میں اوسطاً صرف 2.88% M2 کی ترقی ہوتی ہے۔ یہ نمونہ میں گرتے ہوئے مکمل مرحلے کی M2 کی اوسط سب سے کمزور ہے۔ یہ مندی، بینکنگ کے دباؤ، تجارتی حقیقی جائیداد کے نقصانات، اور اس کے بعد کی طویل مرمت کے ساتھ اوورلیپ کرتا ہے۔
1996–2001: سورج کی بڑھوتری، ٹیکنالوجی کا عروج، اور 2001 کا بحران
اگست 1996 سرکاری سورج کی کم سے کم سطح ہے۔ اس کے بعد، سورج کی سرگرمی نومبر 2001 کی زیادہ سے زیادہ سطح کی طرف بڑھتی ہے۔ مالیاتی نظام اسی دوران سب سے زیادہ نظر آنے والی قیاسی ٹیکنالوجی کی توسیع میں داخل ہوتا ہے: مواصلات کی سستی، انٹرنیٹ کی اپنائیت، سرمایہ مارکیٹ کا جوش، وینچر فنڈنگ، آلات کی سرمایہ کاری، اور NASDAQ میں تاریخی اضافہ۔
یہ کہنا آسان ہوگا کہ یہ زیادہ ہے۔ سورج نے انٹرنیٹ کی تخلیق نہیں کی۔ مالیاتی پالیسی، پیداوری کی توقعات، ٹیکس کے قوانین، ٹیلی کمیونیکیشن کی ریگولیشن میں نرمی، وینچر کیپیٹل، اور سرمایہ کاروں کی نفسیات نے براہ راست کام کیا۔ سورج کا مرحلہ ایک پس منظر کا نظام ہے، ان وضاحتوں کا متبادل نہیں۔
مقصد NASDAQ کی چوٹی فروری 2000 میں ہوتی ہے، جو سرکاری سورج کی زیادہ سے زیادہ سطح سے اکیس ماہ پہلے ہے۔ رہائش اپریل 2001 میں اپنی قبل از کساد بازاری کی چوٹی پر پہنچتی ہے۔ کساد بازاری بھی اپریل 2001 میں شروع ہوتی ہے، جو سورج کی زیادہ سے زیادہ سطح سے سات ماہ پہلے ہے۔ یہی وجہ ہے کہ درست ونڈو کو اتنا وسیع ہونا چاہیے کہ یہ ایک موڑ کے علاقے کی نمائندگی کرے لیکن اتنا تنگ ہو کہ اسے غلط ثابت کیا جا سکے۔
سرکاری 1996–2001 کی بڑھتی ہوئی سطح اوسطاً 6.68% M2 کی ترقی ہے۔ کساد بازاری اس وقت شروع ہوتی ہے جب سورج کا چکر دیر سے بڑھ رہا ہو اور زیادہ سے زیادہ کے قریب ہو۔ پیٹرن نیکسس کی تشریح میں، یہ ایک تھکن کا واقعہ ہے: توسیع بڑھتی ہوئی سطح پر تعمیر ہوتی ہے، قیاسی مارکیٹ سرکاری زیادہ سے زیادہ سے پہلے اوپر جاتی ہے، اور اقتصادی سکڑاؤ زیادہ سے زیادہ موڑ کے علاقے کے اندر آتا ہے۔
2001–2008: رہائش کی چوٹی نیچے کی طرف، 2006 کے سورج کی زیادہ سے زیادہ سطح پر نہیں
یہ وہ وقت کی ترتیب ہے جو سب سے زیادہ اہمیت رکھتی ہے کیونکہ اسے غیر رسمی گفتگو میں غلط لیبل لگایا جا سکتا ہے۔ سرکاری سورج کی زیادہ سے زیادہ سطح نومبر 2001 تھی۔ 2006 کی کوئی سرکاری سورج کی زیادہ سے زیادہ سطح نہیں تھی۔ جولائی 2006 میں رہائش کی چوٹی 2001 کی زیادہ سے زیادہ سطح کے پچپن ماہ بعد اور دسمبر 2008 کی کم سے کم سطح سے انتیس ماہ پہلے واقع ہوئی۔
یہ تعلق کو ختم نہیں کرتا۔ یہ تعلق کو تبدیل کرتا ہے۔ رہائش کا بلبلہ نیچے کی طرف بڑھتے ہوئے سورج کی سطح کے دوران چوٹی پر پہنچتا ہے۔ NASDAQ اپنی مقصدی قبل از کساد بازاری کی چوٹی اکتوبر 2007 میں بناتا ہے، جو سورج کی کم سے کم سطح سے چودہ ماہ پہلے ہے۔ کساد بازاری جنوری 2008 میں شروع ہوتی ہے، جو کم سے کم سطح سے گیارہ ماہ پہلے ہے۔ بحران زیادہ سے زیادہ شدت تک پہنچتا ہے جب سورج کا چکر اپنی گہرائی تک پہنچتا ہے۔
یہ ایک سکڑاؤ کی طرف کا ہم آہنگی ہے۔ یہ 1990 اور 2001 سے مختلف ہے، جو زیادہ سے زیادہ کے گرد جمع ہوتے ہیں۔ ایک سورج کی زیادہ سے زیادہ سطح دیر سے چکر کی تھکن کے ساتھ ہم آہنگ ہو سکتی ہے۔ ایک سورج کی کم سے کم سطح حتمی تصفیہ اور دوبارہ ترتیب کے ساتھ ہم آہنگ ہو سکتی ہے۔ دونوں انتہائیں ہیں، لیکن یہ مرحلے کے نقشے کی مخالف حدود کی نمائندگی کرتی ہیں۔
2001–2008 کی گرتی ہوئی سطح اوسطاً 6.06% M2 کی ترقی ہے، جو کم نہیں ہے۔ یہ اہم ہے۔ وسیع پیسہ جاری رہ سکتا ہے جبکہ کریڈٹ کی کیفیت خراب ہوتی ہے اور لیوریج غیر مستحکم ہو جاتی ہے۔ صرف M2 انڈر رائٹنگ کے معیارات، آف بیلنس شیٹ لیوریج، رہن کی دھوکہ دہی، ہول سیل فنڈنگ، یا ضمانت کی نازکیت کو نہیں ناپتا۔ میکانزم یہ نہیں ہے کہ "گرتا ہوا سورج ہر سال گرتے ہوئے پیسے کے برابر ہے۔" یہ ہے "گرتا ہوا مرحلہ نظام کو تبدیل کرتا ہے، جبکہ مالیاتی نظام خود کو بڑھاتا رہ سکتا ہے جب تک کہ ضمانت کا ڈھیر ٹوٹ نہ جائے۔"
2008–2014: کم سے کم ایک حوض ہے، پھر دوبارہ تعمیر کا مرحلہ شروع ہوتا ہے
دسمبر 2008 سرکاری کم سے کم ہے۔ وسیع 2008–2009 کا دورانیہ بصری طور پر ایک سورج کا حوض ہے، یہی وجہ ہے کہ لوگ اکثر 2008–2012 کو "کم سے کم" کے طور پر بیان کرتے ہیں۔ تاہم، سرکاری طور پر، 2009–2012 سائیکل 24 کی بڑھتی ہوئی سطح ہے۔ فرق صرف ظاہری نہیں ہے۔ کم سے کم موڑ کا نقطہ ہے؛ اس کے بعد کے سال دوبارہ تعمیر کا مرحلہ ہیں۔
یہ دوبارہ تعمیر ہنگامی مالیاتی پالیسی، مقداری نرم کرنے، بینک کی دوبارہ سرمایہ کاری، مالی مدد، رہن کی مداخلت، اور مالی بیلنس شیٹس کی طویل دوبارہ تعمیر کے ساتھ ہم آہنگ ہے۔ M2 کی ترقی دسمبر 2008 کی کم سے کم سے اپریل 2014 کی زیادہ سے زیادہ تک اوسطاً 6.67% ہے۔ سونے نے بحران اور خود مختار خطرے کے بعد میں مضبوط کارکردگی دکھائی۔ ایکوئٹیز بحال ہو جاتی ہیں۔ رہائش پیچھے رہ جاتی ہے کیونکہ رہن کی ضبطی، متاثرہ قرض دار، منفی ایکویٹی، اور خراب کریڈٹ کی ترسیل اثاثے پر غالب رہتی ہیں یہاں تک کہ مرکزی بینک کی لیکویڈیٹی بڑھ جاتی ہے۔
یہ واقعہ لیکویڈیٹی کے نظام اور اثاثے کے وقت کے درمیان فرق کی بہترین مثالوں میں سے ایک ہے۔ ایک نئی بڑھتی ہوئی سطح نظام کی حمایت کر سکتی ہے بغیر ہر اثاثے کو ایک ہی تاریخ پر تبدیل کیے۔ رہائش کی ترسیل کا میکانزم عوامی طور پر تجارت کی جانے والی ایکوئٹیز یا سونے کی نسبت سست اور زیادہ متاثرہ ہے۔
2014–2019: ایک گرتی ہوئی سورج کی سطح بغیر کسی امریکی کساد بازاری کے
سائیکل 24 اپریل 2014 میں اپنی نسبتاً کمزور زیادہ سے زیادہ سطح پر پہنچتا ہے۔ اگلی سرکاری کم سے کم دسمبر 2019 میں آتی ہے۔ 2014 کی زیادہ سے زیادہ سطح کے بارہ ماہ کے اندر کوئی امریکی کساد بازاری شروع نہیں ہوتی۔ یہ اہم ہے کیونکہ فریم ورک کو اپنی جھوٹی خطرات اور خالی کھڑکیوں کو دکھانا چاہیے۔
ہر سورج کی انتہا ایک کساد بازاری پیدا نہیں کرتی۔ یہ حقیقت کہ تمام چار کساد بازیاں انتہاؤں کے قریب واقع ہوتی ہیں یہ نہیں ہے کہ ہر انتہا کساد بازاری کا سبب بنتی ہے۔ مشروط احتمال کی زبان میں، مطالعہ "کساد بازاری کا آغاز جب کیلنڈر ایک انتہا کے قریب ہو" کے لیے ایک مضبوط ان-نمونہ قیمت تلاش کرتا ہے، لیکن یہ "کساد بازاری کسی بھی انتہا کے دیے بغیر" کے لیے ایک کامل قیمت پیدا نہیں کرتا۔
2014–2019 کی گرتی ہوئی سطح اوسطاً 5.52% M2 کی ترقی ہے۔ ایکوئٹیز اور رہائش اس دور کے زیادہ تر حصے میں ترقی کرتی رہتی ہیں، کم شرحوں، آمدنی کی ترقی، عالمی بیلنس شیٹ کی حالتوں، رہن کی لاک ان اثرات کے آغاز، اور ایک مالیاتی نظام کی مدد سے جو 2008 میں اس سے کہیں کم متاثر ہوا تھا۔ سورج کا مرحلہ کافی نہیں ہے۔ مالیاتی کمزوری اب بھی موجود ہونی چاہیے۔
2019–2024: کم سے کم، وبائی دھچکا، لیکویڈیٹی کا پھٹنا، اور ایک نئی زیادہ سے زیادہ سطح
سائیکل 25 دسمبر 2019 کی کم سے کم سطح پر شروع ہوتا ہے۔ مقصد NASDAQ کی قبل از کساد بازاری کی چوٹی جنوری 2020 میں ہوتی ہے، جو کم سے کم سطح کے ایک ماہ بعد ہے۔ کساد بازاری مارچ 2020 میں شروع ہوتی ہے، جو کم سے کم سطح کے تین ماہ بعد ہے۔ رہائش کی قبل از کساد بازاری کی چوٹی بھی مارچ 2020 میں میکانکی نظر ثانی کے اصول میں ہے۔
شروع ہونے والا جھٹکا ایک وبائی مرض تھا۔ یہ کسی بھی ممکنہ شمسی-مالی میکانزم کے لیے خارجی تھا۔ اسی لیے ورک بک 2020 کے بغیر ٹیسٹ کو دہرایا جاتا ہے۔ اسے ہٹانے سے دیگر تین کساد بازاری کے آغاز ±12 ماہ کی ونڈو کے اندر رہ جاتے ہیں، لیکن درست p-value کمزور ہو کر 0.072 ہو جاتی ہے کیونکہ پہلے سے چھوٹا واقعہ شمار اور بھی چھوٹا ہو جاتا ہے۔
پھر بڑھتا ہوا مرحلہ نمونہ میں سب سے زیادہ جارحانہ M2 توسیع کے ساتھ اوورلیپ کرتا ہے۔ سرکاری دسمبر 2019–اکتوبر 2024 کا بڑھتا ہوا مرحلہ اوسطاً 7.85% M2 کی ترقی ہے، جو مطالعے میں سب سے مضبوط مکمل بڑھتے ہوئے مرحلے کی اوسط ہے۔ یہ نمبر غیر معمولی مالی منتقلی، مرکزی بینک کے اثاثوں کی خریداری، ہنگامی قرضے، جمع کی تخلیق، اور بعد میں معمول پر آنے کو شامل کرتا ہے۔ شمسی مرحلے نے ان پالیسیوں کو پیدا نہیں کیا۔ یہ اس نظام کی نشاندہی کرتا ہے جس میں سب سے بڑا لیکویڈیٹی واقعہ ہوا۔
سائیکل 25 اکتوبر 2024 میں اپنے سرکاری عروج پر پہنچتا ہے۔ مالیاتی نظام اس کے بعد کم ہوتے ہوئے شمسی مرحلے کی طرف منتقل ہو چکا ہے۔ اس کا مطلب یہ نہیں ہے کہ اکتوبر 2024 میں فوری کساد بازاری متوقع تھی یا اب میکانکی طور پر متوقع ہے۔ اس کا مطلب یہ ہے کہ نظام کا نقشہ چڑھائی سے اترائی کی طرف منتقل ہو چکا ہے، اور تصدیقی متغیرات کو زیادہ وزن ملنا چاہیے۔
چار کساد بازار۔ چار شمسی موڑ کے زون۔
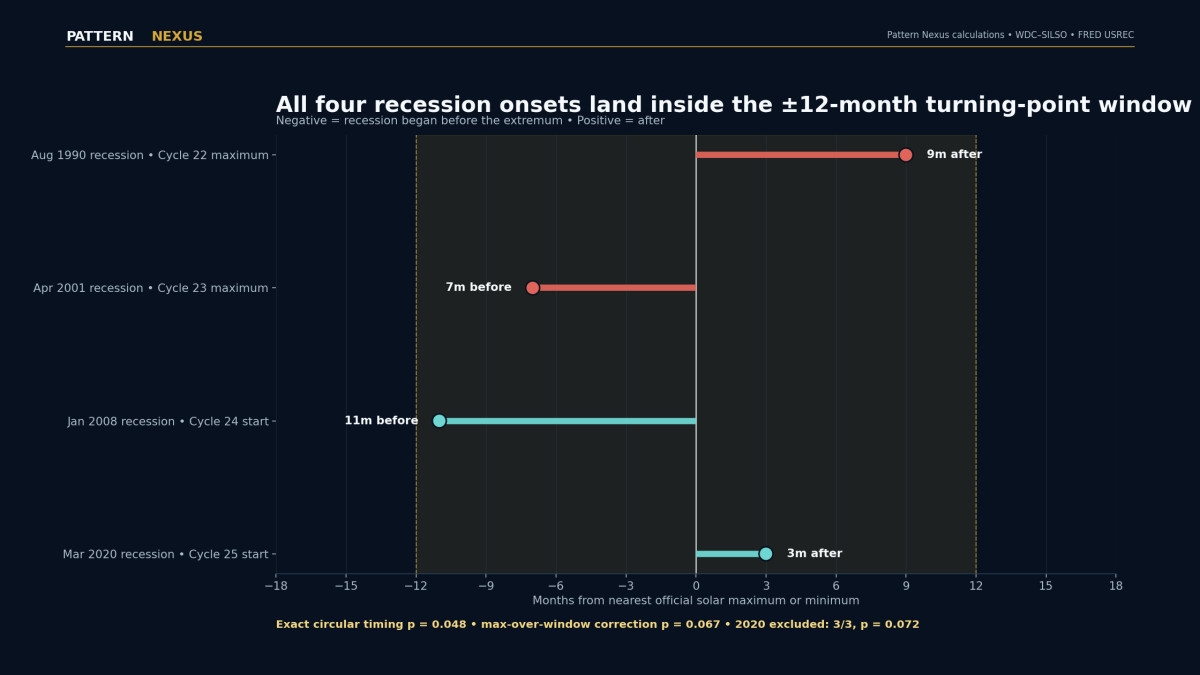
| کساد بازاری کا آغاز | قریب ترین انتہا | قسم | دستخط شدہ فاصلہ | ±12 ماہ کے اندر؟ |
|---|---|---|---|---|
| اگست 1990 | نومبر 1989 | زیادہ سے زیادہ | +9 ماہ | جی ہاں |
| اپریل 2001 | نومبر 2001 | زیادہ سے زیادہ | −7 ماہ | جی ہاں |
| جنوری 2008 | دسمبر 2008 | کم سے کم | −11 ماہ | جی ہاں |
| مارچ 2020 | دسمبر 2019 | کم سے کم | +3 ماہ | جی ہاں |
±12 ماہ کی ونڈوز مطالعے میں 475 مہینوں میں سے 175 کو ڈھانپتی ہیں، یا کیلنڈر کا 36.8%۔ اگر کساد بازاری کے آغاز شمسی تاریخوں سے غیر متعلق ہوتے، تو ونڈوز کے اندر شروع ہونے کی متوقع تعداد تقریباً 1.47 ہوتی۔ مشاہدہ شدہ تعداد چار ہے۔
بالکل دائرے کے وقت کے ٹیسٹ کے تحت، ممکنہ تبدیلیوں میں سے صرف 4.84% اس ترتیب سے میل کھاتی ہیں یا اس سے زیادہ ہیں۔ یہ p = 0.048 پیدا کرتا ہے۔ جب تجزیہ اس حقیقت کی سزا دیتا ہے کہ چھ ونڈو کی چوڑائیاں معائنہ کی گئیں، تو درست شدہ p-value 0.067 بن جاتی ہے۔
میں یہ ظاہر نہیں کرنے جا رہا کہ 0.067 ایک صاف آؤٹ آف سیمپل دریافت کے مترادف ہے۔ یہ نہیں ہے۔ یہ ایک چھوٹے سائیکل کے نمونے میں شماریاتی طور پر مشورتی ہے۔ یہ نتیجہ ماڈل میں ایک جگہ حاصل کرتا ہے اور مزید جانچ کی طلب کرتا ہے۔ یہ جسمانی سبب کی دعویٰ نہیں کرتا۔
کساد بازاری صرف انتہاؤں کے قریب شروع نہیں ہو رہی۔ یہ وہاں مرکوز ہے۔
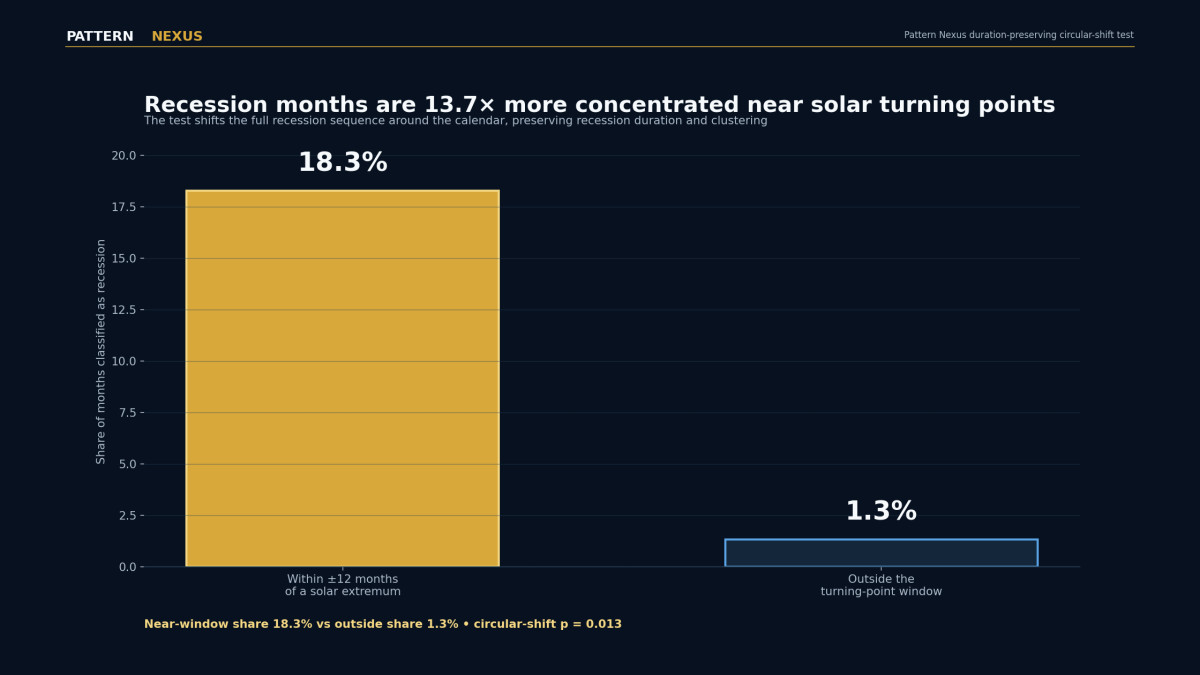
یہ درست کردہ ورک بک میں سب سے مضبوط شماریاتی نتیجہ ہے۔ ہر کساد بازاری کو ایک شروع ہونے والے مہینے میں کم کرنے کے بجائے، ٹیسٹ پورے ماہانہ کساد بازاری کی حالت کا استعمال کرتا ہے۔ پھر یہ اس مکمل پیٹرن کو کیلنڈر کے گرد منتقل کرتا ہے، یہ محفوظ کرتے ہوئے کہ ہر کساد بازاری کتنی دیر تک جاری رہی۔
مشاہدہ شدہ فرق بڑا ہے: موڑ کے نقطے کی کھڑکیوں کے اندر 18.3% مہینے کساد بازاری کے مہینے ہیں، جبکہ باہر 1.3% ہیں۔ یہ دعویٰ نہیں ہے کہ ہر مستقبل کی موڑ کی کھڑکی کا 18.3% کساد بازاری ہوگا۔ یہ ان چکروں سے حاصل کردہ نمونہ نتیجہ ہے۔
مدت کو محفوظ رکھنے والا دائرہ دار ٹیسٹ p = 0.013 پیدا کرتا ہے۔ دوسرے الفاظ میں، کساد بازاری کی حالت سرکاری شمسی انتہا کے گرد زیادہ مرکوز ہے بجائے تقریباً تمام وقت کی تبدیلیوں کے جو اسی کساد بازاری کی لمبائی کو محفوظ رکھتے ہیں۔
اب بھی ایک اہم انتباہ ہے۔ طویل 2007–2009 کی کساد بازاری دسمبر 2008 کے شمسی کم سے کم کے گرد موجود ہے اور قریب کی کھڑکی کی گنتی میں بہت سے کساد بازاری کے مہینوں کا اضافہ کرتی ہے۔ ٹیسٹ اس مدت کو صفر کے تحت محفوظ رکھتا ہے، جو ہر کساد بازاری کے مہینے کو آزاد سمجھنے سے بچنے کا صحیح طریقہ ہے۔ لیکن اقتصادی تشریح اب بھی ایک تاریخی بحران پر بہت زیادہ انحصار کرتی ہے۔ مزید چکر اس محدودیت کا حقیقی علاج ہیں۔
وسیع پیسہ اس وقت تیز تر بڑھا جب شمسی توانائی بڑھ رہی تھی۔
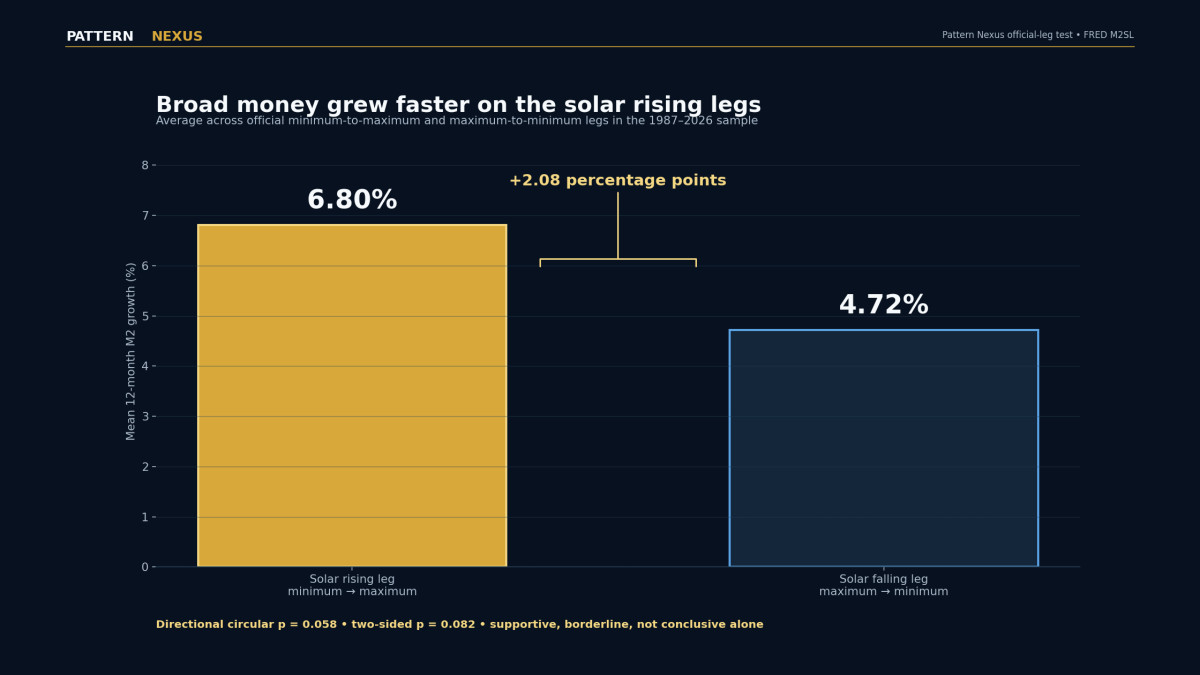
یہ میرے اصل الفاظ کے قریب ترین نتیجہ ہے۔ تمام قابل استعمال مہینوں میں، M2 کی ترقی بڑھتے ہوئے شمسی مراحل پر گرتے ہوئے مراحل کی نسبت اوسطاً 2.08 فیصد پوائنٹس تیز ہے۔
سمت کی p-value 0.058 ہے۔ یہ پیش گوئی کی گئی سمت میں سرحدی ثبوت ہے۔ دو طرفہ p-value 0.082 ہے۔ نہ تو عدد یقین کا دعویٰ کرتا ہے۔ دونوں اتنے مضبوط ہیں کہ فرق کو نظر انداز کرنا بھی غلط ہوگا۔
| سرکاری مرحلہ | مرحلہ | نمونہ میں مہینے | اوسط M2 12 ماہ کی ترقی | یہ کیا ظاہر کرتا ہے |
|---|---|---|---|---|
| سائیکل 22 کا آغاز → نومبر 1989 کا زیادہ سے زیادہ | بڑھتا ہوا | 35 | 4.74% | مضبوط شمسی اضافہ، لیکن M2 کی ترقی غیر معمولی طور پر زیادہ نہیں تھی۔ |
| نومبر 1989 کا زیادہ سے زیادہ → اگست 1996 کا کم سے کم | گرتا ہوا | 82 | 2.88% | کمزور مکمل گرتے ہوئے مرحلے کی M2 اوسط۔ |
| اگست 1996 کا کم سے کم → نومبر 2001 کا زیادہ سے زیادہ | بڑھتا ہوا | 64 | 6.68% | بڑھتے ہوئے مرحلے میں ٹیکنالوجی اور کریڈٹ کی توسیع۔ |
| نومبر 2001 کا زیادہ سے زیادہ → دسمبر 2008 کا کم سے کم | گرتا ہوا | 86 | 6.06% | پیسوں کی ترقی بلند رہی جبکہ نجی کریڈٹ کا معیار خراب ہوا۔ |
| دسمبر 2008 کا کم سے کم → اپریل 2014 کا زیادہ سے زیادہ | بڑھتا ہوا | 65 | 6.67% | بحران کے بعد کی پالیسی کی توسیع اور بیلنس شیٹ کی مرمت۔ |
| اپریل 2014 کا زیادہ سے زیادہ → دسمبر 2019 کا کم سے کم | گرتا ہوا | 69 | 5.52% | بغیر کسی امریکی کساد بازاری کے آغاز کے گرتا ہوا مرحلہ۔ |
| دسمبر 2019 کا کم سے کم → اکتوبر 2024 کا زیادہ سے زیادہ | بڑھتا ہوا | 59 | 7.85% | سب سے بڑی بڑھتی ہوئی M2 اوسط، جو وبائی ردعمل سے متاثر ہے۔ |
یہ جدول ایک دلکش اوسط کو جھوٹی قانون میں تبدیل ہونے سے روکتی ہے۔ 2001–2008 کا گرتا ہوا مرحلہ ابتدائی سائیکل 22 کے بڑھتے ہوئے مرحلے سے زیادہ تیز M2 کی ترقی رکھتا تھا۔ یہ تعلق احتمالی اور مشروط ہے۔ پالیسی اس پر غالب آ سکتی ہے۔ نجی کریڈٹ بڑھ سکتا ہے جبکہ وسیع تر نظام زیادہ نازک ہوتا جا رہا ہے۔ M2 ایک لیکویڈیٹی چینل ہے، پورے مالیاتی نظام نہیں۔
مالی چوٹیوں کا جھرمٹ انتہاؤں کے گرد ہے، لیکن وہ ایک گھڑی کا اشتراک نہیں کرتے۔
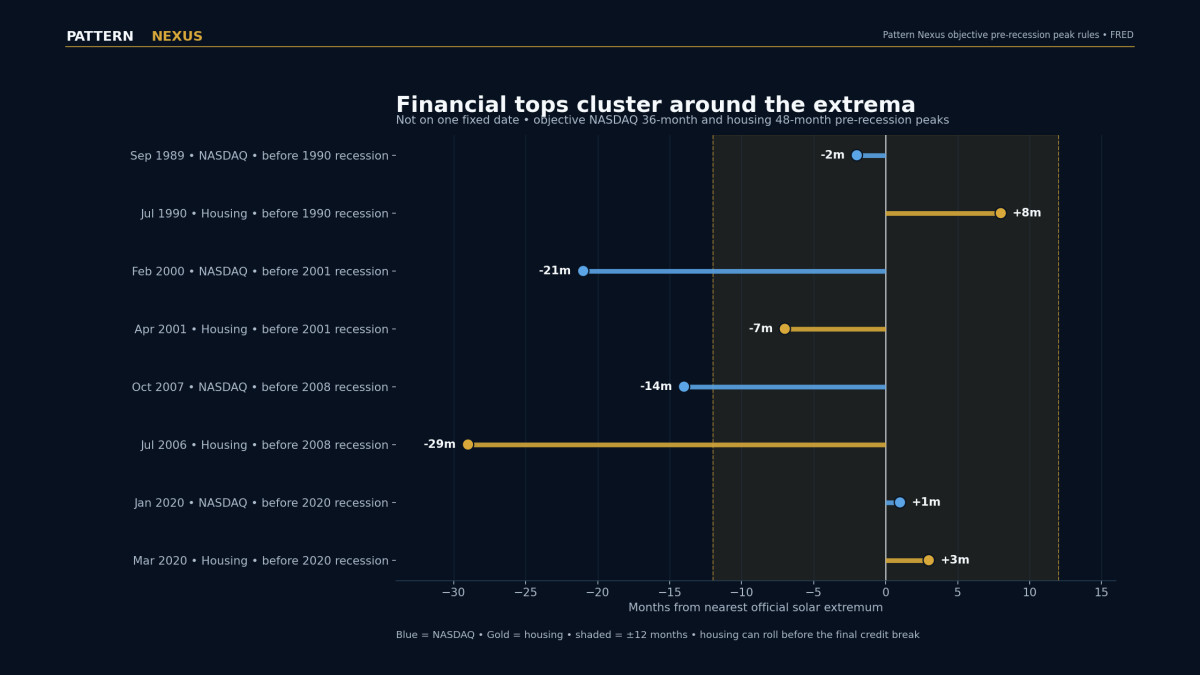
مارکیٹ کی چوٹی کا ٹیسٹ جان بوجھ کر میکانکی ہے۔ ہر کساد بازاری کے لیے، میں پچھلے چھتیس مہینوں میں سب سے زیادہ NASDAQ سطح اور پچھلے اڑتالیس مہینوں میں سب سے زیادہ قومی گھر کی قیمت کی سطح منتخب کرتا ہوں۔ یہ کہانی کو چوٹی کی تاریخ کو شمسی چارٹ دیکھنے کے بعد منتقل ہونے سے روکتا ہے۔
نتائج دونوں تھیسس کی اپیل اور حد کو ظاہر کرتے ہیں۔ 1989 کی NASDAQ چوٹی سائیکل 22 کے زیادہ سے زیادہ سے دو ماہ پہلے ہے۔ 1990 کی رہائشی چوٹی اس کے آٹھ ماہ بعد ہے۔ 2001 کی رہائشی چوٹی سائیکل 23 کے زیادہ سے زیادہ سے سات ماہ پہلے ہے۔ 2020 کی مارکیٹ اور رہائشی چوٹیوں کا سائیکل 25 کے کم سے کم سے تین ماہ کے اندر ہے۔
لیکن فروری 2000 کی NASDAQ چوٹی 2001 کے زیادہ سے زیادہ سے اکیس ماہ پہلے ہے۔ جولائی 2006 کی رہائشی چوٹی 2008 کے کم سے کم سے انتیس ماہ پہلے ہے۔ اکتوبر 2007 کی NASDAQ چوٹی کم سے کم سے چودہ ماہ پہلے ہے۔ یہ وسیع سائیکل کی ہم آہنگیاں ہیں، نہ کہ درست ±12 ماہ کے نشانے۔
یہی مختلف ترسیل کی رفتاروں کا نتیجہ ہونا چاہیے۔ عوامی ایکوئٹیز تیزی سے دوبارہ قیمت لگا سکتی ہیں جب کمائی کی توقعات، ڈسکاؤنٹ کی شرحیں، یا خطرے کی بھوک تبدیل ہوتی ہیں۔ رہائش آہستہ آہستہ تبدیل ہوتی ہے کیونکہ فہرستیں، تشخیصات، رہن کی منظوری، تعمیر، اور متاثرہ انوینٹری طویل وقفوں کے ساتھ کام کرتی ہیں۔ کریڈٹ اس وقت تک بڑھتا رہ سکتا ہے جب تک کہ ضمانت کی معیار خراب ہونا شروع نہ ہو جائے۔ ایک واحد تاریخ مشکوک طور پر صاف ہوگی۔
LCI4 متوقع سمت میں اشارہ کرتا ہے، لیکن نمونہ کافی مضبوط نہیں ہے۔
یہ مضمون M2 پر رک نہیں سکتا کیونکہ میرا اپنا لیکویڈیٹی فریم ورک وسیع ہے۔ پیٹرن نیکسس LCI4 چار روایتی لیکویڈیٹی ذخائر کو یکجا کرتا ہے: فیڈرل ریزرو بیلنس شیٹ، الٹ ٹریژری جنرل اکاؤنٹ، الٹ اوور نائٹ ریورس ریپو بیلنس، اور M2۔ مقصد ایک مالیاتی ماحول کی پیمائش کرنا ہے، نہ کہ یہ ظاہر کرنا کہ ایک مالیاتی سلسلہ "لیکویڈیٹی" ہے۔[6][7]
اس ٹیسٹ کے لیے دستیاب درست شائع شدہ LCI4 سلسلہ فروری 2003 میں شروع ہوتا ہے اور جون 2026 تک جاری رہتا ہے۔ اس کی 12 ماہ کی تبدیلی شمسی بڑھتے ہوئے مراحل پر 0.193 معیاری انحراف کے یونٹس اور گرتے ہوئے مراحل پر 0.026 ہے، جو متوقع سمت میں +0.167 کا فرق ہے۔
یہ فرق شماریاتی طور پر مضبوط نہیں ہے۔ سمت کی دائرہ دار p-value تقریباً 0.201 ہے، اور دو طرفہ p-value تقریباً 0.335 ہے۔ یہ سلسلہ صرف دو شمسی سائیکلز سے تھوڑا زیادہ کا احاطہ کرتا ہے اور ریزرو پالیسی، ٹریژری کیش مینجمنٹ، ریورس ریپو کی سہولت، اور وبائی دور کی رقم کی تخلیق میں غیر معمولی تبدیلیوں کو شامل کرتا ہے۔
یہ ایک متغیر کو برقرار رکھنے کی وجہ ہے، نہ کہ اسے ثابت شدہ مارکیٹ کرنے کی وجہ۔ اس نمونہ میں M2 مرحلے کا نتیجہ LCI4 کے نتیجے سے زیادہ مضبوط ہے۔ کساد بازاری کے موڑ کا نتیجہ دونوں سے زیادہ مضبوط ہے۔
اس لیے ماڈل کی درجہ بندی اہم ہے:
- پرائمری دریافت: کساد بازاری کا وقت اور کساد بازاری کی حالت کا شمسی انتہاؤں کے گرد ارتکاز۔
- سیکنڈری دریافت: بڑھتے ہوئے شمسی مراحل پر M2 کی اوسط ترقی تیز ہے۔
- ایکسپلوریٹری دریافت: LCI4 کی تبدیلیاں بڑھتے ہوئے مراحل پر سمت کے لحاظ سے زیادہ مضبوط ہیں لیکن شماریاتی اعتبار سے قابل اعتماد نہیں ہیں۔
- رد کردہ دعوی: ایک مستحکم مختصر افق شمسی کوفیئنٹ جو ماہانہ تجارتی اشارے کے طور پر کام کرتا ہے۔
ڈیٹا مجھے صاف لیڈ ٹائم نہیں دیتا۔
میں نے صفر سے بہتر مہینوں تک کم فریکوئنسی لیڈز کا بھی تجربہ کیا۔ پیش گوئی کرنے والوں میں شمسی سطح اور ایک کثیر سالہ شمسی ڈھلوان شامل تھے۔ ہدف میں M2 رجحان کی ترقی، سونا، NASDAQ، رہائش، پیٹرن نیکسس LCI4 رجحان، اور ایک تفصیلی مالیاتی سائیکل مرکب شامل تھے۔
بارہ پیش گوئی کرنے والے-ہدف اسکین تھے۔ ہر اسکین کے بعد ہر لیڈ کی تلاش کے لیے درست کیا گیا اور نتیجے میں آنے والے ٹیسٹ خاندان کے درمیان درست کیے گئے، بارہ میں سے صفر بنجامینی–ہوچبرگ جھوٹی دریافت کی حد q < 0.05 پر بچ گئے۔ بہترین درست شدہ q-value تقریباً 0.571 تھا۔
یہ نتیجہ سب سے مضبوط پیش گوئی کے دعوے کو روکتا ہے۔ میں اس نمونے کو یہ کہنے کے لیے استعمال نہیں کر سکتا کہ شمسی سرگرمی M2 یا مارکیٹوں کو ایک مقررہ مہینوں کی تعداد سے آگے بڑھاتی ہے۔ ڈیٹا ایک مرحلے کی درجہ بندی کرنے والے اور ایک موڑ کی انتباہی زون کی حمایت کرتا ہے۔ یہ ایک عالمی تاخیر کی حمایت نہیں کرتا۔
یہ ایک معمولی تفریق نہیں ہے۔ ایک ماڈل جو کہتا ہے "شمسی زیادہ سے زیادہ کا مطلب ہے کہ مارکیٹ بالکل X مہینے بعد عروج پر ہے" جھوٹی درستگی اور بیک ٹیسٹ کے انتخاب کی دعوت دیتا ہے۔ ایک ماڈل جو کہتا ہے "نظام نے ایک سرحدی نظام میں داخل ہو چکا ہے؛ اب لیکویڈیٹی، کریڈٹ، شرحوں، اور ضمانت سے تصدیق کی ضرورت ہے" سست، کم ڈرامائی، اور شواہد کے ساتھ زیادہ ہم آہنگ ہے۔
کیوں چار میں سے چار اہم ہے—اور کیوں یہ اب بھی ناکافی ہے۔
ایک نتیجہ ڈرامائی نظر آ سکتا ہے اور پھر بھی اگر ونڈو اتنی وسیع ہو کہ تقریباً ہر مہینہ اہل ہو تو یہ اعدادوشمار میں خالی ہو سکتا ہے۔ یہ پہلی چیز ہے جسے میں روکنا چاہتا تھا۔
±12 مہینوں کے ارد گرد سرکاری انتہاؤں کے، ونڈوز جنوری 1987–جولائی 2026 کے کیلنڈر کا 36.8% احاطہ کرتی ہیں۔ یہ ایک بڑا حصہ ہے، لیکن یہ پورے کیلنڈر کے قریب بھی نہیں ہے۔ چار کساد بازاری کے آغاز اور کوئی تعلق نہ ہونے کے ساتھ، سادہ کیلنڈر کی توقع تقریباً 1.47 کساد بازاری کے آغاز کے اندر ان ونڈوز میں ہے۔ مشاہدہ شدہ تعداد چار ہے۔
سرکلر ٹیسٹ ایک سخت سوال پوچھتا ہے۔ چار کساد بازاری کے آغاز کے درمیان مشاہدہ شدہ فاصلے کو بالکل اسی طرح رکھیں جیسے یہ ہوا۔ مکمل چار ایونٹ کے پیٹرن کو ایک مہینے کے لیے آگے بڑھائیں۔ گنیں کہ کتنے منتقل شدہ آغاز مقررہ شمسی ونڈوز کے اندر آتے ہیں۔ 475 مہینے کے کیلنڈر کے ارد گرد ہر ممکنہ شفٹ کے لیے اس عمل کو دہرائیں۔ p-value وہ حصہ ہے جو کم از کم حقیقی تاریخوں کی طرح اچھا کرتا ہے۔
یہ اہم ہے کیونکہ کساد بازاری آزاد لاٹری کی گیندیں نہیں ہیں۔ ان کی جگہ میکرو ڈھانچے کا حصہ ہے۔ ایک سرکلر شفٹ اس جگہ کو محفوظ رکھتا ہے۔ یہ صرف شمسی تاریخ کے ساتھ ہم آہنگی کو تباہ کرتا ہے۔
| ہر انتہا کے گرد ونڈو | اندر شروع ہوتا ہے | پوشیدہ کیلنڈر | اگر غیر متعلقہ ہو تو شروع ہونے کی توقع | بالکل دائرہ دار p |
|---|---|---|---|---|
| ±6 ماہ | 4 میں سے 1 | 19.2% | 0.77 | 0.524 |
| ±12 ماہ | 4 میں سے 4 | 36.8% | 1.47 | 0.048 |
| ±18 ماہ | 4 میں سے 4 | 54.5% | 2.18 | 0.152 |
| ±24 ماہ | 4 میں سے 4 | 71.6% | 2.86 | 0.352 |
| ±30 ماہ | 4 میں سے 4 | 87.4% | 3.49 | 0.608 |
| ±36 ماہ | 4 میں سے 4 | 95.8% | 3.83 | 0.848 |
یہ جدول اس بات کی وجہ ہے کہ ±12 ماہ کا نتیجہ دلچسپ ہے۔ ±6 ماہ کی ونڈو چار میں سے تین مندی کے آغاز کے لیے بہت تنگ ہے۔ ±18 ماہ اور اس سے آگے، تمام چار آغاز اب بھی اہل ہیں، لیکن ونڈو کیلنڈر کا اتنا بڑا حصہ ڈھانپتی ہے کہ نتیجہ بتدریج کم حیران کن ہو جاتا ہے۔ ±36 ماہ تک، تقریباً پورا نمونہ "قریب" ایک انتہا کے ہے اور ٹیسٹ میں تقریباً کوئی تفریقی طاقت نہیں رہتی۔
±12 ماہ کی ونڈو وہ نقطہ ہے جہاں مشاہدہ شدہ تعداد ایک سے چار تک بڑھ جاتی ہے جبکہ کیلنڈر کی کوریج چالیس فیصد سے کم رہتی ہے۔ یہ اسے مشاہدہ کردہ سب سے مضبوط ونڈو بناتا ہے۔ لیکن کئی چوڑائیوں کے درمیان دیکھنے کے بعد اس نقطے کا انتخاب کرنا ایک محقق کے انتخاب کا مسئلہ پیدا کرتا ہے۔ زیادہ سے زیادہ ونڈو کی اصلاح ہر دائرہ دار تبدیلی پر پورے تلاش کو دہرائی کرتی ہے اور پوچھتی ہے کہ کتنی بار ایک منتقل شدہ تاریخ ایک ونڈو کے نتیجے کو تلاش کرتی ہے جو مشاہدہ کردہ بہترین نتیجے کی طرح مضبوط ہے۔ یہ اصلاح p کو 0.048 سے 0.067 تک منتقل کرتی ہے۔
یہ بالکل وہ قسم کا نتیجہ ہے جو سائیکل کی تحقیق اکثر چھپاتی ہے۔ غیر درست شدہ نمبر روایتی 0.05 کی حد کو عبور کرتا ہے۔ درست شدہ نمبر نہیں کرتا۔ میرا فیصلہ اس سرحد پر "حقیقی" سے "جعلی" میں تبدیل نہیں ہوتا۔ نتیجہ روایتی طور پر اہم سے مشورتی میں منتقل ہوتا ہے۔ ایک چھوٹے، کم تعدد کے نمونے میں، فرق مجھے زیادہ محتاط بنانا چاہیے، نہ کہ مجھے اندھا کر دے۔
مشروط کی سمت اہم ہے
“تمام کساد بازاری قریب کے انتہاؤں کے تھے” وہی بیان نہیں ہے جو “تمام انتہاؤں نے کساد بازاری پیدا کی”۔ ستمبر 1986 کے آغاز کے بعد قابل استعمال نمونہ کے اندر سات سرکاری انتہائیں ہیں۔ کئی کے قریب کوئی کساد بازاری کا آغاز نہیں ہے۔ اپریل 2014 کا زیادہ سے زیادہ سب سے صاف خالی اشارہ ہے۔
اس لیے ماڈل کو ہر بار “کساد بازاری” کا نتیجہ نہیں دینا چاہیے جب سورج زیادہ سے زیادہ یا کم سے کم تک پہنچتا ہے۔ اسے “موڑنے کے علاقے کا خطرہ بڑھ گیا ہے؛ مالی نظام کا معائنہ کریں” کا نتیجہ دینا چاہیے۔ یہ ایک بہت مختلف ہدایت ہے۔
اگر ایک کریڈٹ نظام صحت مند ہے تو ایک انتہاء بغیر کساد بازاری کے گزر سکتی ہے۔ اگر بیعانہ زیادہ ہے، ضمانت کمزور ہو رہی ہے، دوبارہ مالی اعانت کے اخراجات بڑھ رہے ہیں، مارکیٹ کی وسعت کم ہو رہی ہے، اور پالیسی کی جگہ محدود ہے، تو وہی موڑنے کے علاقے کا جھنڈا زیادہ اہم ہو جاتا ہے۔ شمسی مرحلہ پچھلے کو تبدیل کرتا ہے۔ بیلنس شیٹ یہ طے کرتی ہے کہ آیا وہ پچھلا واقعہ میں تبدیل ہوتا ہے یا نہیں۔
2020 کو کیوں ہٹائیں اور کیوں رکھیں
مارچ 2020 سرکاری کساد بازاری کے ریکارڈ میں شامل ہے۔ اسے مرکزی نتیجے سے ہٹانا تاریخ کو صاف کرنے کی کوشش ہوگی۔ لیکن وبائی صدمہ واضح طور پر امریکی مالی حالات یا کسی ثابت شدہ شمسی میکانزم سے پیدا نہیں ہوا۔ ذمہ دار طریقہ یہ ہے کہ دونوں ورژن دکھائے جائیں۔
2020 کے شامل ہونے کے ساتھ، چار میں سے چار آغاز ±12 ماہ کی ونڈو کے اندر آتے ہیں اور درست p-value 0.048 ہے۔ 2020 کے خارج ہونے کے ساتھ، تین میں سے تین اندر رہتے ہیں اور درست p-value 0.072 ہے۔ سمت میں ہم آہنگی برقرار رہتی ہے اور طاقت کھو دیتی ہے، جو کہ اس وقت ہونا چاہیے جب ایک واقعہ کو چار واقعات کے نمونہ سے ہٹایا جائے۔
ایک اور تشریح ہے۔ وبائی مرض خارجی ہو سکتا ہے، لیکن مالی جواب کا پیمانہ اور شکل داخلی تھے۔ ایک نازک یا سرحدی حالت کا نظام ایک خارجی صدمے کو ایک مختلف قسم کے لیکویڈیٹی واقعے میں تبدیل کر سکتا ہے جو کہ اسی صدمے کو دوسرے نظام میں پیدا کرے گا۔ یہ مطالعہ اس تعامل کی جانچ نہیں کرتا۔ یہ صرف وبائی مرض کو پوری تھیسس کو اٹھانے سے روکتا ہے۔
کساد بازاری کے مہینے کا نتیجہ کیوں مضبوط ہے
کساد بازاری کے آغاز کا ٹیسٹ صرف چار واقعات پر مشتمل ہے۔ کساد بازاری کی حالت کا ٹیسٹ ہر سکڑاؤ کی مکمل مدت کا استعمال کرتا ہے، لیکن یہ یہ ظاہر نہیں کر سکتا کہ ہر مہینہ آزاد ہے۔ یہی وجہ ہے کہ مکمل ماہانہ کساد بازاری کا ویکٹر ایک شے کے طور پر منتقل ہوتا ہے۔ ایک طویل کساد بازاری ہر خالی تبدیلی کے تحت طویل رہتی ہے۔ ایک مختصر کساد بازاری مختصر رہتی ہے۔
مشاہدہ شدہ قریب بمقابلہ باہر کا فرق—18.3% بمقابلہ 1.3%—پھر ہر دورانیہ محفوظ کرنے والے وقت کی تبدیلی کے ساتھ موازنہ کیا جاتا ہے۔ صرف تقریباً 1.3% تبدیلیاں ایک فرق پیدا کرتی ہیں جو مشاہدہ شدہ کے برابر بڑی ہوتی ہیں۔ یہی وجہ ہے کہ p = 0.013 آتا ہے۔
نتیجہ مضبوط ہے کیونکہ شمسی کھڑکیاں نہ صرف کساد بازاری کے پہلے مہینے کے ساتھ ہم آہنگ ہیں بلکہ سکڑاؤ کی حالت کے بڑے حصوں کے ساتھ بھی۔ یہ 2007–2009 کی طویل کساد بازاری پر بھی زیادہ منحصر ہے۔ دونوں بیانات درست ہو سکتے ہیں۔
M2 ٹیسٹ میں مرحلے کی تبدیلیاں کیوں استعمال ہوتی ہیں
شمسی بڑھتے اور گرتے ہوئے حصے طویل بلاک ہیں۔ M2 کی ترقی مسلسل مستقل ہے۔ ایک عام t-test جو ہر ماہانہ صف کو آزاد سمجھتا ہے، آزادی کے درجات پیدا کرے گا۔ دائری مرحلے کا ٹیسٹ طویل بڑھتے/گرتے بلاکس کو برقرار رکھتا ہے اور انہیں مشاہدہ شدہ M2 ترتیب کے خلاف گھماتا ہے۔
مشاہدہ شدہ +2.08 پوائنٹ بڑھتے-کم ہوتے فرق کا موازنہ ان گھماؤ کی پیدا کردہ فرق کی تقسیم کے ساتھ کیا جاتا ہے۔ تقریباً 5.8% تبدیلیاں ایک فرق پیدا کرتی ہیں جو کم از کم پیش گوئی کردہ سمت میں اتنی بڑی ہوتی ہیں۔ یہ معاون ہے۔ یہ 462 چھوٹے تجربات کا آزاد نمونہ نہیں ہے۔ یہ چند طویل نظام ہیں جو ماہانہ ڈیٹا کے ساتھ ماپیے گئے ہیں۔
تاریخی توانائی → آب و ہوا → فصل → اضافی → کریڈٹ → لیکویڈیٹی زنجیر اس تھیسس کو ایک مربوط سمت دیتی ہے۔ لیکن ایک جدید سبباتی ماڈل کو درمیانی ڈیٹا کی ضرورت ہوگی۔ اسے یہ دکھانا ہوگا کہ شمسی مرحلہ مخصوص آب و ہوا یا توانائی کے متغیرات کی پیش گوئی کرتا ہے؛ کہ وہ متغیرات زرعی یا اقتصادی اضافی کی پیش گوئی کرتے ہیں؛ کہ اضافی کریڈٹ کی تخلیق کی پیش گوئی کرتا ہے؛ اور کہ یہ تعلق پالیسی، اشیاء کے جھٹکوں، جنگوں، ٹیکنالوجی، اور آبادیاتی تبدیلی کے کنٹرولز کے لیے برقرار رہتا ہے۔
یہ ورک بک ایسا نہیں کرتی۔ یہ تجویز کردہ زنجیر کے آغاز اور اختتام کا تجربہ کرتی ہے: ایک طرف شمسی مرحلہ، دوسری طرف مالی لیکویڈیٹی اور کساد بازاری کا وقت۔ بیچ میں ایک تحقیقی پروگرام باقی رہتا ہے۔
شمسی سائیکل سگنل ہو سکتا ہے—یا یہ کسی اور چیز کے ساتھ ایک گھڑی شیئر کر رہا ہو سکتا ہے۔
ایک نظر آنے والے تعلق کا درست جواب اس سے محبت میں پڑنا نہیں ہے۔ یہ اس پر سب سے مضبوط حریف وضاحتوں کے ساتھ حملہ کرنا ہے۔
عام کریڈٹ سائیکل پہلے ہی ایک مشابہ وقت کی حد میں موجود ہے
مالی توسیعات بیعانہ بناتی ہیں، پھیلاؤ کو کم کرتی ہیں، انڈر رائٹنگ کو نرم کرتی ہیں، ضمانت کو بڑھاتی ہیں، اور آخر کار ایک ری فنانسنگ یا کیش فلو کی پابندی کا سامنا کرتی ہیں۔ یہ عمل اکثر کئی سالوں میں پھیلتا ہے۔ آٹھ سے بارہ سال کا مالی سائیکل تقریباً گیارہ سال کے شمسی سائیکل کے ساتھ کئی مشاہدات کے لیے ہم آہنگ ہو سکتا ہے بغیر ان کے درمیان کسی جسمانی منتقلی کے۔
یہ سب سے سنجیدہ کنفاؤنڈر ہے کیونکہ یہ بالکل وہی پیٹرن پیدا کر سکتا ہے جو ہم دیکھتے ہیں: ایک ٹانگ پر توسیعات، سرحد سے پہلے مالی چوٹی، موڑ کے گرد کساد بازاری، اور ری سیٹ کے بعد مرمت۔ دو گھڑیوں کو علیحدہ کرنے کے لیے ایک طویل تاریخی نمونہ اور بین الاقوامی کراس سیکشن کی ضرورت ہے جن کی اوسط مدت مشابہ ہو۔
پالیسی معیشت پر ردعمل کرتی ہے، اور M2 ردعمل کو ریکارڈ کرتا ہے
M2 کوئی قدرتی قوت کا سینسر نہیں ہے۔ یہ بینک جمع، منی مارکیٹ بیلنس، ضابطہ، مالی منتقلی، کریڈٹ کی تخلیق، اور پالیسی کے جواب سے تشکیل پانے والا ایک مالی مجموعہ ہے۔ بحران کے دوران، M2 تیز ہو سکتا ہے کیونکہ ریاست سکڑاؤ کا جواب دے رہی ہے۔ یہ لیکویڈیٹی کو ایک موڑ کے ساتھ ہم آہنگ دکھا سکتا ہے چاہے پالیسی—نہ کہ شمسی مرحلہ—براہ راست کام کر رہی ہو۔
2020 کا اضافہ سب سے واضح مثال ہے۔ مالی منتقلی، اثاثہ کی خریداری، ہنگامی پروگرام، اور جمع کی تخلیق نے پیسہ کی مقدار کے واقعے کو چلایا۔ کوئی بھی شمسی تشریح جو قانونی اور ادارہ جاتی مشینری کو نظر انداز کرتی ہے وہ سنجیدہ نہیں ہوگی۔
صحیح سوال یہ ہے کہ آیا شمسی نظام معلومات کو شامل کرتا ہے جب پالیسی اور کریڈٹ کے متغیرات کو درست کم تعدد افق پر ماڈل کیا جاتا ہے۔ پہلے ماہانہ ماڈلز کہتے ہیں کہ یہ ایک مضبوط مختصر افق کا عنصر شامل نہیں کرتا۔ موجودہ نظام کا تجربہ کہتا ہے کہ سرحد کی ہم آہنگی اب بھی توجہ کی مستحق ہے۔
نومینل رجحانات متاثر کن چارٹس بنا سکتے ہیں
M2، گھر کی قیمتیں، NASDAQ، اور بہت سی نومینل اثاثہ سیریز دہائیوں میں اوپر کی طرف رجحان کرتی ہیں۔ شمسی سرگرمی اس سیکولر رجحان کو شیئر نہیں کرتی، لیکن ہموار کرنا اور منتخب پیمائش اب بھی لائنوں کو ان کی اختراعات سے زیادہ متعلقہ دکھا سکتی ہیں۔ یہی وجہ ہے کہ مضمون یہ دعویٰ نہیں کرتا کہ ایک اعلیٰ سطح کا تعلق کچھ ثابت کرتا ہے۔
مرحلہ کا تجربہ M2 کی 12 ماہ کی ترقی کو M2 کی سطح کے بجائے استعمال کرتا ہے۔ مختصر افق کے ماڈلز ساکن تبدیلیوں اور منافع کا استعمال کرتے ہیں۔ مارکیٹ کی چوٹی کا تجزیہ بصری ہاتھ کے انتخاب کے بجائے معروضی چوٹیوں کا استعمال کرتا ہے۔ یہ انتخاب رجحان کی دھوکہ دہی کو کم کرتے ہیں؛ وہ ہر وضاحت کے انتخاب کو ختم نہیں کر سکتے۔
M2 نے خود 2020 کے ارد گرد تعریف تبدیل کی
فیڈرل ریزرو کی M2 کی تعمیر مئی 2020 سے شروع ہوئی جب بچت کے جمع اور M1 کی ترکیب میں تبدیلی آئی۔ FRED اس سیریز میں وقفے کی دستاویزات فراہم کرتا ہے۔[5] شائع کردہ سیریز تسلسل کے لیے ڈیزائن کی گئی ہے، لیکن کوئی بھی ماڈل جو 1987–2026 کو محیط کرتا ہے اسے تسلیم کرنا چاہیے کہ مالیاتی نظام اور پیمائش کی ساخت مستقل نہیں ہیں۔
اسی مسئلے کا اطلاق مالیاتی نظام پر بھی زیادہ وسیع پیمانے پر ہوتا ہے۔ نمونہ بچت اور قرض کے دور، سیکیورٹائزیشن، شیڈو بینکنگ کے عروج، عالمی مالیاتی بحران، مقداری نرمی، راتوں رات ریورس ریپو، ایک بڑے خزانے کے کیش بیلنس، مستحکم سکوں، اور ٹوکنائزڈ ضمانت کے دور سے گزرتا ہے۔ ایک مستقل شمسی تعلق کو ایک مالی مشین کے سامنے زندہ رہنا ہوگا جو بار بار اپنی خود کی پائپنگ کو تبدیل کرتی ہے۔
ریاستہائے متحدہ ایک ملک ہے اور USREC ایک نتیجہ ہے
ایک عالمی شمسی لیکویڈیٹی میکانزم صرف ایک امریکی کساد بازاری کے ڈمی میں موجود نہیں ہونا چاہیے۔ ریاستہائے متحدہ ڈالر کے نظام کا مرکز ہے، جو اسے ایک معقول پہلا تجربہ بناتا ہے، لیکن یہ منفرد پالیسی، مالیاتی، فوجی، تکنیکی، اور مالیاتی مارکیٹ کے ڈھانچوں کے لیے بھی بے نقاب ہے۔
اگلا تجربہ عالمی وسیع پیسے، مرکزی بینک کے بیلنس شیٹس، کریڈٹ کے جھٹکے، بینکنگ بحران، اور متعدد معیشتوں میں کساد بازاری کی تاریخوں کو شامل کرنا چاہیے۔ اگر سگنل عالمی ہے، تو اسے ایک بین الاقوامی دستخط چھوڑ دینا چاہیے۔ اگر یہ صرف امریکی ہے، تو وضاحت شاید امریکی کریڈٹ سائیکل ہو گی نہ کہ سورج۔
انتہائی تاریخیں تاخیر سے معلوم ہوتی ہیں
سرکاری شمسی کم سے کم اور زیادہ سے زیادہ 13 مہینے کی ہموار سیریز سے متعین کی جاتی ہیں۔ یہ انہیں تاریخی نظام کی درجہ بندی کے لیے موزوں بناتا ہے اور حقیقی وقت کی تاریخوں کے طور پر فوری طور پر جاننے کے لیے نامناسب بناتا ہے۔ تازہ ترین مشاہدات بھی ابتدائی ہیں۔ ایک ماڈل جو حتمی سرکاری انتہائی تاریخ کا استعمال کرتا ہے، اسے یہ ظاہر کرنے سے بچنا چاہیے کہ تاریخ اس وقت سرمایہ کاروں کے لیے مکمل طور پر معلوم تھی۔
براہ راست استعمال کے لیے، شمسی ماڈیول کو موڑنے کے علاقے میں ہونے کے امکانات کے ساتھ کام کرنا چاہیے، نہ کہ ماضی کی درست لیبل کے ساتھ۔ اسے ہموار مشاہدات کے پختہ ہونے کے ساتھ اپ ڈیٹ کرنا چاہیے۔ بصورت دیگر، بیک ٹیسٹ تاریخی فیصلہ ساز سے زیادہ جانتا ہوگا۔
یہاں صرف تقریباً تین اور آدھے چکر ہیں
کوئی بھی شماریاتی تکنیک نئے شمسی چکروں کی تیاری نہیں کر سکتی۔ درست دائری ٹیسٹ وقت کی سیریز کی ساخت کو محفوظ رکھ سکتے ہیں اور بدترین جھوٹی درستگی کو روک سکتے ہیں۔ متعدد ٹیسٹ کی اصلاح تلاش کو سزا دے سکتی ہے۔ حساسیت کا تجزیہ نازک کھڑکیاں ظاہر کر سکتا ہے۔ ان میں سے کوئی بھی وقت کا متبادل نہیں ہے۔
ایک تجویز کردہ پیٹرن کو ایک آگے بڑھنے والے تحقیقی پروگرام میں تبدیل کریں۔
درست کردہ ورک بک شمسی لیکویڈیٹی منصوبے کا اختتام نہیں ہے۔ یہ وہ نقطہ ہے جہاں منصوبہ صحیح طور پر متعین ہوتا ہے۔
- اب امریکہ کے واقعے کے اصول کو منجمد کریں۔ سرکاری SILSO انتہائی، ±12 مہینے کی بنیادی ونڈو، زیادہ سے زیادہ اوور ونڈو حساسیت، اور پہلے USREC=1 مہینے کو کساد بازاری کے آغاز کی تعریف کے طور پر رکھیں۔ جب اگلا واقعہ آئے تو اصول کو تبدیل نہ کریں۔
- ایک حقیقی وقت کے موڑنے کے علاقے کی ممکنہ حیثیت بنائیں۔ ہر تاریخی تاریخ پر صرف شمسی معلومات کا استعمال کریں۔ یہ یہ ماپے گا کہ آیا نظام کا جھنڈا بغیر حتمی ماضی کے جانا جا سکتا تھا۔
- کساد بازاری کی تاریخ کو پیچھے کی طرف بڑھائیں۔ ایک طویل امریکی نمونہ چکروں کا اضافہ کرتا ہے، حالانکہ مالیاتی نظام کی تبدیلیاں زیادہ شدید ہو جاتی ہیں۔ تجزیہ کو فیڈرل ریزرو کی تخلیق، سونے کے معیار کے دور، بریٹن ووڈز، اور 1971 کے بعد کے فیاٹ نظام کے ارد گرد تقسیم کیا جانا چاہیے نہ کہ اندھادھند جمع کیا جائے۔
- ایک بین الاقوامی پینل بنائیں۔ سرکاری شمسی مرحلے کا موازنہ کساد بازاری کے آغاز، بینکنگ بحرانوں، خود مختار دباؤ، وسیع پیسے کی ترقی، اور معیشتوں میں کریڈٹ کے اثرات کے ساتھ کریں۔ ملک کے مقررہ اثرات اور چکر کی سطح پر کلسٹر استنباط کا استعمال کریں۔
- چین کے وسط کا ٹیسٹ کریں۔ موسمی بے قاعدگیاں، زرعی پیداوار، خوراک کی قیمتیں، توانائی کی دستیابی، تجارتی سرپلس، حقیقی آمدنی، اور کریڈٹ کی تخلیق شامل کریں۔ ایک سبب کی کہانی کو منسلک درمیانی مراحل کی ضرورت ہوتی ہے، نہ کہ صرف اختتامی نکات۔
- عوامی لیکویڈیٹی کو نجی کریڈٹ سے الگ کریں۔ M2، مرکزی بینک کے بیلنس شیٹس، بینک کی قرض دہی، شیڈو بینک کی لیوریج، ضمانت کی رفتار، اور مالی منتقلی ایک ہی متغیر نہیں ہیں۔ 2001–2008 کا واقعہ اس علیحدگی کو لازمی بناتا ہے۔
- اثاثہ مخصوص گھڑیاں محفوظ رکھیں۔ ایکوئٹیز، رہائش، کریڈٹ اسپریڈز، سونے، اور اشیاء کے لیے معروضی چوٹی کے اصولوں کا استعمال کریں۔ مختلف تصفیے، لیوریج، اور سپلائی کے ڈھانچے کے ساتھ اثاثوں کے درمیان ایک تاخیر کو مجبور نہ کریں۔
- ہر ناکامی شائع کریں۔ اگر مستقبل کی کساد بازاری ایک انتہائی سے دور شروع ہوتی ہے تو اسے شامل کریں۔ اگر ایک موڑنے کی کھڑکی خاموشی سے گزر جاتی ہے تو اسے شامل کریں۔ عوامی ریکارڈ صرف اس صورت میں قیمتی بنتا ہے جب ناکامیاں نظر میں رہیں۔
سب سے اہم اگلا مشاہدہ 1987–2026 کے اندر ایک اور فٹ کردہ کوفیئنٹ نہیں ہے۔ یہ موجودہ کم ہونے والے حصے میں اور اگلی سرکاری کم سے کم کے دوران نظام کا رویہ ہے۔ یہ وہ آگے کا ٹیسٹ ہے جو ہمارے پاس ابھی تک نہیں ہے۔
پیٹرن نیکسس کے پاس اس ٹیسٹ کو مفید بنانے کے لیے لیکویڈیٹی کا ڈھانچہ پہلے سے موجود ہے۔ شمسی ماڈیول LCI4 اور وسیع تر ضمانت کے ڈھانچے کے اوپر بیٹھ سکتا ہے۔ ہر ماہ کی تازہ کاری شمسی مرحلے، آخری تصدیق شدہ انتہائی سے فاصلے، M2 کی سمت، LCI4 کی سمت، کریڈٹ اسپریڈز، منحنی خطوط کی ساخت، مارکیٹ کی وسعت، رہائشی حالات، اور خارجی جھٹکوں کی موجودگی کو ریکارڈ کر سکتی ہے۔
یہ ایک ٹائم اسٹیمپڈ تحقیقی لیجر بناتا ہے۔ یہ یادداشت کو اس بات سے روک دیتا ہے کہ ماڈل نے کیا کہا۔ یہ شمسی تھیسس کو ایک ماضی کی چارٹ سے ایک زندہ، غلط ثابت ہونے والے نظام کے عمل میں تبدیل کرتا ہے۔
ہم اکتوبر 2024 کے زیادہ سے زیادہ سے کم ہو رہے ہیں۔ ہم شمسی کم سے کم پر نہیں ہیں۔
یہ نقطہ درست ہونا چاہیے۔ WDC–SILSO اکتوبر 2024 کو شمسی چکر 25 کا زیادہ سے زیادہ قرار دیتا ہے۔ NOAA کا موجودہ ترقیاتی صفحہ کہتا ہے کہ شمسی چکر 26 کی توقع ہے کہ یہ جنوری 2029 اور دسمبر 2032 کے درمیان کسی وقت شروع ہوگا، اور NOAA ابھی تک چکر 26 کی پیش گوئی شائع نہیں کرتا۔[2][3]
تو موجودہ نظام زیادہ سے کم کی طرف جا رہا ہے۔ یہ کہنا درست نہیں ہے کہ سرکاری شمسی کم سے کم پہلے ہی یہاں ہے۔ اگلی کم سے کم کا صحیح وقت غیر یقینی ہے، اور NOAA کی حد مالی پیش گوئی نہیں ہے۔
مالی پہلو پر، FRED نے جون 2026 میں تقریباً $23.16 ٹریلین کا موسم کے لحاظ سے ایڈجسٹ M2 رپورٹ کیا ہے۔ پیسے کا ذخیرہ تاریخی طور پر بڑا ہے۔ اس کا مطلب یہ نہیں ہے کہ حاشیاتی اثر یکساں طور پر مثبت ہے۔ Pattern Nexus کی لیکویڈیٹی کا کام اسٹاک، سمت، ترکیب، اور ڈیٹا کی تازگی کو الگ کرنے کے لیے جاری ہے۔[5][7]
موجودہ شمسی کمی نگرانی کی سطح کو بڑھاتی ہے کیونکہ تاریخی نمونہ ظاہر کرتا ہے کہ مالی دباؤ سائیکل کے دونوں سرے پر جمع ہوتا ہے۔ لیکن صرف شمسی کمی ایک کساد بازاری کی کال نہیں ہے۔ 2014–2019 کی کمی کی مدت نے امریکہ میں کساد بازاری پیدا نہیں کی جب تک کہ آخر میں نہیں، اور وہ کساد بازاری ایک خارجی وبائی مرض کی وجہ سے شروع ہوئی۔
اس لیے عملی سوال یہ نہیں ہے کہ "کیا سورج عروج پر تھا، تو کیا میں سب کچھ بیچ دوں؟" عملی سوال یہ ہے کہ "اب جب کہ نظام ایک کمی کی حالت میں ہے، کیا لیکویڈیٹی، کریڈٹ، حقیقی شرحیں، ضمانت، مارکیٹ کی وسعت، رہائشی سستی، ری فنانسنگ دباؤ، اور پالیسی کی صلاحیت اسی سمت کی تصدیق کر رہی ہیں؟"
شمسی مرحلہ نظام کی تہہ میں شامل ہوتا ہے، تجارت کے محرک کی تہہ میں نہیں۔
میں سورج کے دھبوں کو ماڈل میں براہ راست خرید و فروخت کے اشارے کے طور پر شامل نہیں کروں گا۔ میں ایک شمسی نظام ماڈیول شامل کروں گا جس کا جان بوجھ کر چھوٹا اور شفاف کردار ہو۔
| تہہ | شمسی ان پٹ | ضروری تصدیق | تشریح |
|---|---|---|---|
| ساختی نظام | سرکاری بڑھتا یا گرتا ہوا قدم | M2، LCI4 کی سمت، حقیقی شرحیں، کریڈٹ کا اثر | لیکویڈیٹی کی توسیع یا سکڑاؤ کی پچھلی ممکنہ صورت حال کو تبدیل کرتا ہے۔ |
| موڑنے کے علاقے کی الرٹ | قریب ترین سرکاری انتہا تک فاصلے | کریڈٹ اسپریڈز، منحنی شکل، مارکیٹ کی وسعت، ری فنانسنگ کی حالتیں | ±12 مہینوں کے اندر توجہ بڑھاتا ہے؛ ایک خود مختار کال پیدا نہیں کرتا۔ |
| اثاثہ کی منتقلی | اسی نظام کا جھنڈا | اثاثہ مخصوص قیمت، وسعت، انوینٹری، مالیات، اور آمدنی کے ڈیٹا | سونے، ایکویٹیز، اور رہائش کو مختلف رفتار سے جواب دینے کی اجازت دیتا ہے۔ |
| خطرے کی اووررائیڈ | کوئی نہیں | جنگ، وبائی مرض، پالیسی کی غلطی، بینکنگ ناکامی، اشیاء کا جھٹکا | بیرونی جھٹکے کسی بھی وقت نظام پر غالب آ سکتے ہیں۔ |
ایک سادہ عمل درآمد ہر مہینے کو چھ ریاستوں میں درجہ بند کر سکتا ہے: کم سے کم موڑنے کا علاقہ، ابتدائی/درمیانی بڑھتا ہوا، دیر سے بڑھتا ہوا، زیادہ سے زیادہ موڑنے کا علاقہ، ابتدائی/درمیانی گرتا ہوا، اور دیر سے گرتا ہوا۔ ماڈل پھر شمسی حالت کا موازنہ چار تصدیقی گروپوں کے ساتھ کرے گا:
لیکویڈیٹی
M2 کی ترقی، فیڈرل ریزرو کے اثاثے، خزانے کی نقدی، ریورس ریپو، ریزرو، اسٹیبل کوائن اور ضمانت کے چینلز۔
کریڈٹ
کارپوریٹ اسپریڈز، بینک کے معیارات، ڈیلیکنسیز، ری فنانسنگ کی دیواریں، نجی کریڈٹ کا دباؤ، اور ضمانت کے معیار۔
شرحیں
حقیقی پیداوار، منحنی خطوط کی ساخت، رہن کی شرحیں، مدت کا پریمیم، فنڈنگ کی لاگت، اور پالیسی کی توقعات۔
اثاثے کی تصدیق
مارکیٹ کی وسعت، آمدنی کی نظرثانی، سونے کا رویہ، رہائشی انوینٹری، سستی، اور لین دین کا حجم۔
جب شمسی نظام اور مالی تصدیق کی تہہ میں اختلاف ہوتا ہے تو مالی تہہ جیت جاتی ہے۔ جب وہ متفق ہوتے ہیں تو وسیع تر نظام کی درجہ بندی میں اعتماد بڑھتا ہے۔ یہ ماڈل کو شواہد کے ساتھ وفادار رکھتا ہے: شمسی مرحلہ پچھلے کو تبدیل کرتا ہے؛ مالی پلمبنگ فیصلہ کرتی ہے۔
یہاں یہ ہے کہ یہ تھیسس کیسے ناکام ہو سکتی ہے۔
ایک سائیکل تھیوری اس وقت افسانہ بن جاتی ہے جب ہر نتیجہ کی دوبارہ تشریح تصدیق کے طور پر کی جائے۔ شمسی لیکویڈیٹی تھیسس کو واضح ناکامی کی شرائط کی ضرورت ہے۔
- مستقبل کی کساد بازاری کے آغاز بار بار سرکاری انتہاؤں سے دور ہوتے ہیں۔ ایک ناکامی ایک احتمالی ماڈل کو تباہ نہیں کرے گی۔ ناکامیوں کی ایک تسلسل ایسا کرے گی۔
- M2 کے مرحلے کا فرق الٹ جاتا ہے یا گر جاتا ہے جب مزید سائیکل شامل کیے جاتے ہیں۔ موجودہ +2.08 پوائنٹ کا اسپریڈ مددگار ہے، مستقل نہیں۔
- نمونہ سے باہر کے موڑ کی کھڑکیاں کوئی توجہ پیدا نہیں کرتی ہیں۔ موجودہ p-values نمونہ میں ہیں۔ اگلے مکمل سائیکل اسی چالیس سال کی مزید بہتری سے زیادہ اہم ہیں۔
- نتیجہ معقول بین الاقوامی ٹیسٹ کے تحت غائب ہو جاتا ہے۔ اگر میکانزم عالمی ہے تو کچھ ورژن عالمی لیکویڈیٹی، زرعی سرپلس، یا مالی دباؤ میں ظاہر ہونا چاہیے—صرف ایک امریکی کساد بازاری کی سیریز میں نہیں۔
- سبب کی زنجیر کا وسط ناکام ہوتا ہے۔ اگر شمسی مرحلہ قابل اعتماد طور پر آب و ہوا، توانائی، فصل، سرپلس، یا دیگر ممکنہ منتقلی کے متغیرات سے جڑا نہیں ہے تو مالی وقت اتفاق ہو سکتا ہے۔
- ماڈل کو مسلسل تبدیل ہونے والی کھڑکیوں اور تاخیر کی ضرورت ہے۔ اگر ہر نئے سائیکل کو ایک نئے اصول کی ضرورت ہے تو اصول تاریخ کو فٹ کر رہا ہے بجائے اس کے کہ اسے وضاحت دے۔
موجودہ مطالعہ ایک زیادہ معتدل معیار پر پورا اترتا ہے۔ یہ ایک ایسی وابستگی تلاش کرتا ہے جو محفوظ، رسمی، اور آگے کی جانچ کے لیے کافی مضبوط ہو۔ یہ کیس کو بند نہیں کرتا۔
سب سے مضبوط اور کمزور دعوے، درجہ بند۔
| دعویٰ | مشاہدہ شدہ نتیجہ | ٹیسٹ کا نتیجہ | پیٹرن نیکسس فیصلہ |
|---|---|---|---|
| کساد بازاری کے مہینے انتہا کے قریب مرکوز ہوتے ہیں | 18.3% قریب بمقابلہ 1.3% باہر | p = 0.013 | سب سے مضبوط اندرونی وقت کا ثبوت۔ |
| کساد بازاری کے آغاز انتہا کے قریب جمع ہوتے ہیں | 4/4 ±12 مہینوں کے اندر | خام p = 0.048; ونڈو درست شدہ p = 0.067 | نظر آنے والا اور شماریاتی طور پر مشورتی۔ |
| سورج کی بڑھتی ہوئی ٹانگیں تیز M2 کی ترقی کے ساتھ ہم آہنگ ہیں | 6.80% بمقابلہ 4.72% | سمت p = 0.058 | حمایتی اور سرحدی۔ |
| سورج کی بڑھتی ہوئی ٹانگیں تیز LCI4 تبدیلی کے ساتھ ہم آہنگ ہیں | +0.167 فرق | سمت p ≈ 0.201 | صحیح سمت، ناکافی ثبوت۔ |
| سورج کی متغیرات ایک مستحکم 0–72 مہینے کی قیادت فراہم کرتی ہیں | 12 میں سے 0 اسکین زندہ رہتے ہیں | بہترین درست شدہ q ≈ 0.571 | اس نمونہ میں مسترد۔ |
| سورج کی متغیرات ماہانہ تجارتی عوامل کے طور پر کام کرتی ہیں | 10 بنیادی ماڈلز میں سے 0 نے مشترکہ فیصلہ سازی کے اصول کو پورا کیا | کوئی درست شدہ مختصر افق کا اشارہ نہیں | ہیڈ لائن استعمال کے طور پر مسترد۔ |
یہ وہ کہانی ہے جو ڈیٹا بتاتا ہے جب میں اس سے یہ پوچھنا بند کر دیتا ہوں کہ یہ اس سے زیادہ صاف ہو۔ سورج-مالی تعلقات سرحدوں پر سب سے مضبوط ہیں، پورے مراحل میں کمزور ہیں، اور ایک مقررہ ماہانہ پیش گوئی کے ضریب کے طور پر سب سے کمزور ہیں۔
سولر سائیکلز، لیکویڈیٹی، اور یہ کیا دعویٰ نہیں کرتا
کیا یہ ثابت کرتا ہے کہ سولر سائیکلز کساد بازاری کا سبب بنتے ہیں؟
نہیں۔ یہ سرکاری سولر انتہاؤں اور امریکہ کی کساد بازاری کے ادوار کے درمیان ایک غیر معمولی نمونہ وقتی تعلق کو ظاہر کرتا ہے۔ اس مطالعے کے ذریعے جسمانی منتقلی کا طریقہ کار قائم نہیں کیا گیا ہے۔
کیا ہر سولر زیادہ سے کم یا کم سے زیادہ کساد بازاری پیدا کرتا ہے؟
نہیں۔ اپریل 2014 کا زیادہ، بارہ مہینوں کے اندر امریکہ میں کساد بازاری کا آغاز نہیں ہوا۔ سولر انتہائیں کافی محرکات نہیں ہیں۔ مالیاتی کمزوری اور ایک حقیقی محرک کی ضرورت ہے۔
کیا ہم اب سولر کم سے کم میں داخل ہو رہے ہیں؟
ہم سرکاری اکتوبر 2024 سائیکل 25 کے زیادہ سے کم ہونے کی تنزلی کی حالت میں ہیں۔ ہم اب سرکاری کم سے کم پر نہیں ہیں۔ NOAA کہتا ہے کہ سائیکل 26 کی توقع ہے کہ یہ جنوری 2029 اور دسمبر 2032 کے درمیان کسی وقت شروع ہوگا۔
سب سے مضبوط نتیجہ کیا ہے؟
کساد بازاری کے مہینے ±12 مہینوں کی انتہاؤں کی کھڑکیوں کے اندر 18.3% مہینوں کی نمائندگی کرتے ہیں اور باہر 1.3%۔ دورانیہ برقرار رکھنے والی دائرہ دار تبدیلی کا p-value 0.013 ہے۔
پہلا ریگریشن کیوں چھوٹ گیا؟
کیونکہ اس نے مختصر ماہانہ سولر تبدیلیوں کو اضافی پیش گوئی کے عوامل کے طور پر جانچا۔ پیٹرن نیکسس تھیسس ایک کثیر سالہ مرحلہ اور موڑ کا مفروضہ ہے۔ اصل نتیجہ ماہانہ دعوے کے لیے درست ہے؛ یہ نظام کے دعوے کو طے کرنے کے لیے بہت تنگ تھا۔
سرمایہ کار یا تجزیہ کاروں کو اس کا استعمال کیسے کرنا چاہیے؟
ایک نظام کی انتباہی متغیر کے طور پر جس کی تصدیق لیکویڈیٹی، کریڈٹ، شرحوں، ضمانت، مارکیٹ کی وسعت، آمدنی، اور اثاثہ مخصوص ڈیٹا کے ذریعے ہونی چاہیے۔ یہ ایک خود مختار تجارتی اشارہ یا ذاتی سرمایہ کاری کی سفارش نہیں ہے۔
تعلق اتنا حقیقی ہے کہ اسے برقرار رکھا جائے اور اتنا چھوٹا کہ اس کی عبادت نہ کی جائے۔
میں نے پہلی بار اشارہ چھوٹ دیا کیونکہ میں نے ایک نظام کے خیال کو ماہانہ کوفیئنٹ میں ترجمہ کیا۔ ماڈل نے اس سوال کا جواب دیا جو میں نے پوچھا۔ اس نے اس سوال کا جواب نہیں دیا جس کا میں نے مطلب لیا تھا۔
جب مفروضہ صحیح طور پر بیان کیا جاتا ہے تو ڈیٹا کو نظرانداز کرنا مشکل ہو جاتا ہے۔ چار میں سے چار کساد بازاری کے آغاز سرکاری سولر انتہاؤں کے بارہ مہینوں کے اندر ہوتے ہیں۔ کساد بازاری کے مہینے ان کھڑکیوں کے اندر 13.7 گنا زیادہ مرتکز ہیں۔ M2 کی ترقی سرکاری بڑھتے ہوئے مراحل پر 2.08 فیصد پوائنٹس تیز ہے۔ سرکاری مالیاتی تاریخ 1990 اور 2001 کی کساد بازاریوں کو سولر زیادہ سے زیادہ کے قریب اور 2008 اور 2020 کی کساد بازاریوں کو سولر کم سے کم کے قریب رکھتی ہے۔
اسی وقت، ڈیٹا میکانکی ورژن کو مسترد کرتا ہے۔ ہر انتہاء کساد بازاری پیدا نہیں کرتی۔ مالیاتی چوٹیوں کی ایک تاریخ نہیں ہوتی۔ LCI4 سمت میں مددگار ہے لیکن شماریاتی طور پر کمزور ہے۔ کوئی بھی مقررہ 0–72 ماہ کی قیادت درستگی کو برداشت نہیں کرتی۔ ماہانہ تجارتی عنصر کا ورژن ناکام ہوتا ہے۔
یہ مجموعہ مایوس کن نہیں ہے۔ یہ ایک قابل استعمال ماڈل ہے۔
سورج مالیاتی نظام کی جگہ نہیں لیتا۔ یہ اس پس منظر کے چکر کا حصہ متعین کر سکتا ہے جس کے اندر مالیاتی نظام تعمیر، ختم، ٹوٹتا، اور دوبارہ ترتیب دیتا ہے۔ سولر مرحلہ ڈیش بورڈ کے اوپر ایک سست نظام کی متغیر کے طور پر شامل ہوتا ہے۔ لیکویڈیٹی، کریڈٹ، شرحیں، اور ضمانت وہ آلات ہیں جو ہمیں بتاتے ہیں کہ آیا نظام واقعی منتقل ہو رہا ہے۔
سائیکل 25 اکتوبر 2024 میں عروج پر پہنچا۔ موجودہ دور تنزلی کی حالت ہے۔ یہ نگرانی کی سطح کو بڑھاتا ہے۔ یہ تاریخ طے نہیں کرتا۔
ماہانہ ریگریشن نے نظام کو چھوٹ دیا۔ موڑ نے اسے پایا۔
بنیادی ذرائع اور پیٹرن نیکسس تحقیق کا ریکارڈ
- [1] WDC–SILSO، بیلجیم کا شاہی رصدگاہ، سولر سائیکلز کم/زیادہ، 13 مہینوں کی ہموار ماہانہ سورج کی دھبوں کی تعداد کی بنیاد پر۔ ڈیٹا کا کریڈٹ: WDC–SILSO، بیلجیم کا شاہی رصدگاہ، برسلز، DOI 10.24414/qnza-ac80۔
- [2] WDC–SILSO، بیلجیم کا شاہی رصدگاہ، سولر سائیکل 25 کا زیادہ سے زیادہ اپ ڈیٹ، اکتوبر 2024 کو سائیکل 25 کے زیادہ سے زیادہ کے طور پر شناخت کرنا۔
- [3] NOAA خلا کی موسمیات کی پیشگوئی مرکز، سولر سائیکل کی ترقی، مشاہدہ شدہ اور پیشگوئی شدہ سائیکل 25 کے ڈیٹا اور سائیکل 26 کے لیے متوقع جنوری 2029–دسمبر 2032 کے آغاز کی حد۔
- [4] فیڈرل ریزرو بینک آف سینٹ لوئس، FRED، ریاستہائے متحدہ کے لیے NBER پر مبنی کساد بازاری کے اشارے [USREC]۔
- [5] فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ کی جانب سے FRED، M2 پیسے کا اسٹاک [M2SL]، ماہانہ، موسمی طور پر ایڈجسٹ کیا گیا۔
- [6] کرسٹوفر گرینکے / پیٹرن نیکسس، ہارڈ اثاثے لیکویڈیٹی کی پیروی کرتے ہیں: LCI فریم ورک وائٹ پیپر۔
- [7] کرسٹوفر گرینکے / پیٹرن نیکسس، ہارڈ اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، نہ کہ افراط زر؟ مکمل ڈیٹا کی تعمیر نو — 2026 کی تازہ کاری۔
- [8] کرسٹوفر گرینکے / پیٹرن نیکسس، پیٹرن نیکسس سولر سائیکل ریگریشن 1987–2026 — درست کردہ ورک بک، طریقے، حساسیت کے ٹیسٹ، اور ماخذ لیجر۔
- [9] WDC–SILSO، بیلجیم کا شاہی رصدگاہ، سورج کے دھبوں کی تعداد کے ڈیٹا کی فائلیں، ورژن 2.0۔
طریقہ کار کا نوٹ
یہ مضمون درست کردہ پیٹرن نیکسس ورک بک سے درست قیمتیں رپورٹ کرتا ہے۔ یہ سرکاری SILSO سورج کی انتہاؤں، ماہانہ FRED ڈیٹا، درست دائری کیلنڈر کی تبدیلیوں، دورانیے کو محفوظ رکھنے والی کساد بازاری کی حالت کی تبدیلیوں، مرحلے کے نمونوں کی تبدیلیوں، ونڈو-تلاش کی اصلاح، اور کم تعدد کی قیادت کے اسکین کے لیے جھوٹی دریافت کی اصلاح کا استعمال کرتا ہے۔ نمونہ صرف تقریباً تین اور آدھے مشاہدہ شدہ سورج کے سائیکلز پر مشتمل ہے۔ شماریاتی نتائج نمونہ میں تعلقات ہیں اور انہیں سببیت کے ثبوت یا ایک خود مختار سرمایہ کاری کے اشارے کے طور پر نہیں پڑھنا چاہیے۔
Article overview
ایک درست پیٹرن نیكسس تجزیہ سورج کے چکروں، لیکویڈیٹی، کساد بازاری، اور مالی چوٹیوں کا جنوری 1987 سے جولائی 2026 تک۔ پہلی ماہانہ ریگریشن نے ایک قلیل مدتی تجارتی سگنل کو مسترد کر دیا۔ صحیح طور پر مخصوص نظام کا ٹیسٹ نے پایا کہ نمونہ میں تمام چار امریکی کساد بازاری کے آغاز سرکاری سورج کے زیادہ سے زیادہ یا کم سے کم کے بارہ مہینوں کے اندر واقع ہوئے، کساد بازاری کے مہینے ان انتہاؤں کے گرد تیزی سے مرکوز تھے، اور M2 کی ترقی سرکاری سورج کے بڑھتے ہوئے مراحل پر تیز تھی۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
7 shared topics, same research avenue.
کیا آٹو سیلز کساد بازاری کی پیش گوئی کر رہے ہیں؟ 50 سال کی ریگریشن اور 2026 کا اشارہ
گاڑیوں کی فروخت عام طور پر اس سے پہلے کمزور ہو جاتی ہے جب کساد بازاری دوسری جگہوں پر واضح ہو جاتی ہے۔ پیٹرن نیکسس 1976 کے بعد سے ہر امریکی …
5 shared topics.
تیل کے ذخیرہ جنگی مشین: عالمی بفر کتنی دیر تک برقرار رہ سکتا ہے
ایک مکمل پیٹرن نیکسس کی تعمیر نو جو 1970 کی دہائی سے 2026 کی جنگ کے جھٹکے تک امریکہ اور عالمی تیل کے ذخائر کا احاطہ کرتی ہے، بشمول اصل ریگر…
5 shared topics.
کیا سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، نہ کہ افراط زر؟ مکمل ڈیٹا کی دوبارہ تعمیر — 2026 کی تازہ کاری
ایک 2003–2026 کی تعمیر نو جو فیڈ کی لیکویڈیٹی، سونے، رہائش اور NASDAQ کے ڈیٹا کے ساتھ ساتھ ایک تجرباتی سٹیبل کوائن سے بڑھا ہوا لیکویڈیٹی ان…
6 shared topics.
پیٹرن نیکسس ورلڈ ویو — مکمل ڈیجیٹل ایڈیشن
پیٹرن نیکسس ورلڈ ویو کی مکمل 10 ابواب کی ڈیجیٹل ایڈیشن پڑھیں جو کرسٹوفر گرینکے کی تحریر ہے۔ یہ پیسے، لیکویڈیٹی، مارکیٹوں، توانائی، AI، جغرا…
6 shared topics.
کیپیٹل سیڑھی: جہاں $100 سے $1 ٹریلین آپ کو عالمی اور امریکی دولت کے نظام میں رکھتا ہے
ایک گہری پیٹرن نیكسس ریگریشن اور ڈیٹا تجزیہ کی نقشہ سازی جہاں خالص دولت کی سطحیں $100 سے $1 ٹریلین تک ایک فرد کو عالمی اور امریکی دولت کی ت…
6 shared topics, same research avenue.
پیٹرن نیکسس فریم ورک: جدید دنیا کی پوشیدہ تعمیرات کو کیسے دیکھیں
پیٹرن نیکسس صرف ایک نیوز سائٹ، مارکیٹ بلاگ، یا رائے کا صفحہ نہیں ہے۔ یہ جدید دنیا کو ایک تہہ دار نظام کے طور پر پڑھنے کا ایک فریم ورک ہے جس…
5 shared topics.
کوastal ہاؤسنگ ریپرائسنگ میپ: جہاں امریکہ کا ہاؤسنگ پلیٹو ٹوٹنا شروع ہو رہا ہے
امریکی رہائشی مارکیٹ ہر جگہ نہیں گر رہی۔ یہ ان مقامات پر دوبارہ قیمتیں مقرر کر رہی ہے جہاں سستی کی سطح پہلے ٹوٹی: ساحلی قیمتوں کے ٹاورز، بی…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.