

خزانہ مارکیٹ اپنے دروازے کے محافظوں کو تبدیل کر رہی ہے۔
خزانہ کی کلیئرنگ کی آخری تاریخیں قریب آ رہی ہیں۔ PN یہ جانچتا ہے کہ نیٹنگ اور کراس-margining سے کون فائدہ اٹھاتا ہے، رسائی اور فنڈنگ کی شرائط فوائد کو کس طرح شکل دیتی ہیں، اور 2027 تک دباؤ کا اشارہ ک…
In this article 24 sections
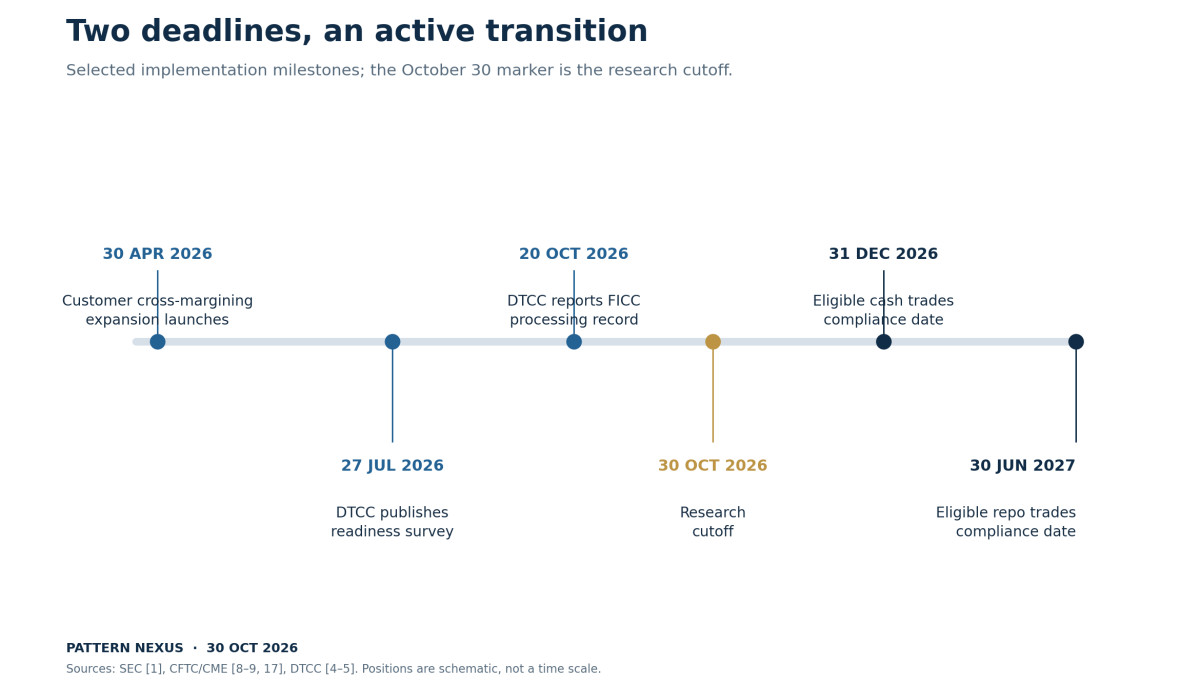
- اہل خزانہ کی نقد لین دین کی تاریخ 31 دسمبر 2026 کو اپنی مرکزی کلیئرنگ کی تعمیل کی تاریخ تک پہنچ جاتی ہے۔ اہل ریپو لین دین 30 جون 2027 کو آتے ہیں۔ ضروریات کا ایک مخصوص دائرہ اور استثنائات ہیں۔[1]
- بہت ساری منتقلی پہلے ہی ہو رہی ہے۔ ڈی ٹی سی سی نے 20 اکتوبر کی تازہ کاری میں 13.9 ٹریلین ڈالر کا ایک دن کا ایف آئی سی سی پروسیسنگ ریکارڈ رپورٹ کیا۔ یہ لین دین کی سرگرمی ہے، نئی حکومت کی قرضداری نہیں۔[4]
- کلیئرنگ تصفیے کے خطرات اور ضمانت کی لاگت کو کم کر سکتی ہے۔ یہ بچتیں ایک شریک کے لیے دستیاب پوزیشنوں، اکاؤنٹس، کلیئرنگ کے انتظامات، اور خطرے کے متبادل پر منحصر ہیں۔
- رسائی ان اداروں کے ذریعے چلتی ہے جو کلیئرنگ کی خدمات، کریڈٹ، عملی مدد، اور مارجن کی مالی معاونت فراہم کرتے ہیں۔ ان کی تجارتی شرائط یہ طے کرنے میں مدد کرتی ہیں کہ کس حد تک کارکردگی صارف تک پہنچتی ہے۔
- میری مرکزی توقع ایک منظم منتقلی ہے جس کے ساتھ غیر مساوی فوائد ہوں گے۔ اہم ثبوت مالیاتی لاگت، رسائی، ارتکاز، اور مارجن کالز کے دوران رویہ ہوگا۔
خزانہ مارکیٹ اکثر اس طرح بحث کی جاتی ہے جیسے صرف اہم سوال پیداوار ہو۔ 10 سال کی پیداوار بڑھتی ہے، رہن کی شرحیں جواب دیتی ہیں، اور بحث دوبارہ فیڈرل ریزرو کی طرف منتقل ہوتی ہے۔ اس قیمت کے نیچے ایک اور نظام موجود ہے: وہ انتظامات جو اداروں کو سیکیورٹی خریدنے، اس کی مالی معاونت کرنے، ہیج کرنے، فراہم کرنے، اور پوزیشن سے منسلک نقد کی ذمہ داریوں کو پورا کرنے کی اجازت دیتے ہیں۔
یہ نظام ایک مقررہ وقت کے شیڈول پر تبدیل ہو رہا ہے۔ نقد مارکیٹ کی آخری تاریخ دو ماہ دور ہے، اگلی مالی کہانی خزانہ کی مالی معاونت کی لاگت میں تبدیلیوں اور کلیئرنگ تک رسائی فراہم کرنے والی کمپنیوں کے ذریعے ابھر سکتی ہے۔ ایک بانڈ اپنی قیمت کو حکومت کی ضمانت کے طور پر برقرار رکھ سکتا ہے جبکہ کسی خاص ادارے کے لیے مالی معاونت کرنا زیادہ مہنگا ہو جاتا ہے۔ اثر بانڈ کے گرد موجود ڈھانچے پر منحصر ہے۔
نقد کلیئرنگ پہلے اپنی تعمیل کی تاریخ تک پہنچتی ہے؛ ریپو چھ ماہ بعد آتا ہے۔
ہم آہنگ ذمہ داریاں اور خطرے کے متبادل پورٹ فولیو میں بندھے وسائل کو کم کر سکتے ہیں۔
فراہم کنندہ کے تعلقات اور تجارتی شرائط یہ طے کرنے میں مدد کرتی ہیں کہ فوائد کون حاصل کرتا ہے۔
ایک شریک کو اب بھی دستیاب وسائل کی ضرورت ہوتی ہے جب مارجن کی ذمہ داری واجب الادا ہو۔
01 · خزانہ مارکیٹ کا ڈھانچہ
دو ڈیڈ لائنز، ایک مخصوص دائرہ
ایس ای سی کی موجودہ عمل درآمد کی صفحہ پر اہل کیش مارکیٹ ٹرانزیکشنز کے لیے 31 دسمبر 2026 اور اہل ریپو ٹرانزیکشنز کے لیے 30 جون 2027 کی تاریخیں درج ہیں۔ یہ تاریخیں 2025 میں اعلان کردہ ایک سال کی توسیع کی عکاسی کرتی ہیں۔ پرانی اپنائیت کے دستاویزات اب بھی اصل ڈیڈ لائنز دکھاتی ہیں۔ موجودہ شیڈول اس رپورٹ پر نافذ ہوتا ہے۔[1]
کیش ٹرانزیکشن ایک ٹریژری سیکیورٹی کی براہ راست خرید و فروخت ہے۔ ریپچیز ایگریمنٹ، یا ریپو، ایک مالیاتی ٹرانزیکشن ہے: سیکیورٹیز کو کیش کے بدلے میں تبادلہ کیا جاتا ہے جس کے ساتھ بعد میں تبادلے کو الٹنے کا معاہدہ ہوتا ہے۔ یہ سرگرمیاں آپس میں تعامل کرتی ہیں، لیکن ان کے مختلف اقتصادی مقاصد اور مختلف کلیئرنگ ڈیڈ لائنز ہیں۔
یہ قاعدہ کوریڈ کلیئرنگ ایجنسیوں اور ان کے براہ راست شرکاء کے ذریعے کام کرتا ہے۔ یہ ایسی پالیسیوں کی ضرورت ہوتی ہے جو معقول طور پر اہل ثانوی مارکیٹ ٹرانزیکشنز کو مرکزی کلیئرنگ میں لانے کے لیے ڈیزائن کی گئی ہوں۔ کیش مارکیٹ کی اقسام میں مخصوص بینکوں اور بروکر ڈیلر کی سرگرمی شامل ہے؛ ریپو کی اقسام میں براہ راست شرکاء کے ساتھ شامل ٹریژری مالیاتی ٹرانزیکشنز کا ایک وسیع سیٹ شامل ہے۔ اصل قاعدے میں استثنات شامل ہیں، اور بعد کی عمل درآمد کا کام اضافی حدود کو حل کرتا ہے۔[2]
ایک فرد جو ایک عام بروکریج اکاؤنٹ کے ذریعے ٹریژری خریدتا ہے، اسے براہ راست کلیئرنگ ممبرشپ قائم کرنے کا حکم نہیں دیا جا رہا ہے۔ ایک ریٹیل خریداری، ایک ادارہ جاتی کیش تجارت، ایک ٹریژری نیلامی، اور ایک ڈیلر کا ریپو قرض مختلف ٹرانزیکشنز ہیں۔ ایک سنجیدہ تجزیے کو اس سرگرمی کی شناخت کرنی ہوگی جس کے بعد اس کے لیے ایک نتیجہ تفویض کیا جائے۔
ایس ای سی کے عملے کی اکثر پوچھے جانے والے سوالات بھی تصدیق کرتے ہیں کہ فیڈرل ریزرو اور دیگر مرکزی بینکوں کے ساتھ ہونے والی ٹرانزیکشنز اہل ٹرانزیکشن کی تعریف سے خارج ہیں۔[3]
اس لیے کسی ادارے کے لیے فوری کام یہ ہے کہ وہ قاعدے کے خلاف ٹرانزیکشنز، مخالفین، اور قانونی اداروں کا نقشہ بنائے۔ ایک فرم کو اپنے کاروبار کے ایک حصے کے لیے کلیئرنگ تعلقات کی ضرورت ہو سکتی ہے جبکہ دوسرے حصے کی ضرورت نہیں ہوتی۔ کوئی بھی بنیادی سرمایہ کاری کے نقطہ نظر کو تبدیل کرنے سے پہلے اس نقشے کے ذریعے اخراجات تبدیل ہو سکتے ہیں۔
02 · ٹریژری مارکیٹ کا ڈھانچہ
بانڈ ایک مالیاتی ڈھانچے کے اندر ہے
ٹریژریز ایک ساتھ کئی کام کرتی ہیں۔ وہ حکومت کی مالی اعانت کرتی ہیں، ایک سودی اثاثہ فراہم کرتی ہیں، ہیجنگ کی حمایت کرتی ہیں، اور بطور ضمانت گردش کرتی ہیں۔ ایک طویل مدتی سرمایہ کار دستیاب کیش کے ساتھ بانڈ خرید سکتا ہے اور اسے رکھ سکتا ہے۔ ایک ڈیلر جو مارکیٹس بناتا ہے، اسے انوینٹری کی مالی اعانت کی ضرورت ہو سکتی ہے جبکہ وہ خریدنے اور بیچنے کے لیے تیار رہتا ہے۔ ایک رشتہ دار قیمت کا فنڈ بانڈ کا مالک ہو سکتا ہے اور اپنے سود کی شرح کے خطرے کو ایک مشتق کے ساتھ ہیج کر سکتا ہے۔
یہ بہت مختلف بیلنس شیٹس ہیں۔ ایک ہی ٹریژری ایک مالک کے لیے آسان ہو سکتی ہے اور دوسرے کے لیے مشکل ہو سکتی ہے کیونکہ ان کے کیش کے ذرائع، لیوریج، مخالفین، اور مالی اعانت کے افق مختلف ہیں۔ حکومت کا وعدہ کہ وہ میچورٹی پر ادائیگی کرے، ہر مداخلت کار کو آج کی ضرورت کی کیش فراہم نہیں کرتا۔
ریپو اس وقت کے فرق کو واضح کرتا ہے۔ ایک قرض لینے والا سیکیورٹیز کے بدلے میں کیش وصول کرتا ہے، پھر طے شدہ میچورٹی پر کیش واپس کرتا ہے۔ اگر مالی اعانت قلیل مدتی ہے اور پوزیشن کا ارادہ طویل عرصے تک رہنے کا ہے، تو مسلسل رسائی اہم ہے۔ ایک اچھا اثاثہ ایک مشکل پوزیشن بن سکتا ہے جب اس کا مالک تیزی سے مالی اعانت کو تبدیل کرنے پر مجبور ہو۔
نیویارک فیڈ کی ٹریژری مارکیٹ پریکٹس گروپ کے کام پر بحث میں دو طرفہ ریپو رسک مینجمنٹ میں نمایاں تغیرات کی وضاحت کی گئی ہے۔ صفر ہیئر کٹ دوسرے کنٹرولز جیسے پوزیشن کی حدود، نیٹنگ، اور پورٹ فولیو مارجننگ کے ساتھ موجود ہو سکتے ہیں۔ صرف ایک صفر ہیئر کٹ یہ قائم نہیں کرتا کہ ایک تجارت میں کوئی تحفظ یا کوئی خطرہ نہیں ہے۔[12]
ایک او ایف آر پائلٹ نے تین جون 2022 کی تاریخوں پر نو ڈیلرز کے درمیان پایا کہ اس کے دو طرفہ نمونے میں 70% سے زیادہ ٹریژری ریپو حجم صفر ہیئر کٹ پر ٹرانزیکٹ ہوا۔ یہ ایک حصے کے بارے میں تاریخی نمونہ ثبوت ہے، نہ کہ پورے ریپو مارکیٹ کے لیے موجودہ تخمینہ۔[13]
اسی لیے ٹریژری مارکیٹ کی صلاحیت کو صرف حکومت کے قرض کی مقدار سے نہیں پڑھا جا سکتا۔ ہمیں یہ بھی جاننے کی ضرورت ہے کہ ڈیلرز کتنی انوینٹری کی مالی اعانت کر سکتے ہیں، ان کے مخالفین کتنی خطرہ اٹھا سکتے ہیں، اور جب اس مالی اعانت کی قیمت تبدیل ہوتی ہے تو کیا ہوتا ہے۔ کلیئرنگ اصلاحات ان حدود کے اندر کام کرتی ہیں۔
03 · ٹریژری مارکیٹ کا ڈھانچہ
کلیئرنگ ہاؤس کیا تبدیل کرتا ہے
ایک مرکزی مخالف، یا سی سی پی، اپنے قواعد کے تحت قبول شدہ تجارت میں شرکاء کے درمیان کھڑا ہوتا ہے۔ یہ کلیئرڈ ذمہ داریوں کے لیے مرکزی نقطہ بن جاتا ہے اور ان پر رسک مینجمنٹ کی ضروریات لاگو کرتا ہے۔ مقصد یہ ہے کہ تصفیے کی انحصار کو علیحدہ دو طرفہ نمائشوں کے جال سے کم کیا جائے۔[2]
شرکاء کے پاس اب بھی عہدے اور ذمہ داریاں ہیں۔ کلیئرنگ ان ذمہ داریوں کے انتظام کے طریقے کو دوبارہ منظم کرتی ہے۔ یہ خطرے کے کنٹرول کو معیاری بنا سکتی ہے، متوازن عہدوں کو تسلیم کر سکتی ہے، اور ان ادائیگیوں یا سیکیورٹیز کی ترسیل کو کم کر سکتی ہے جو نظام کے ذریعے منتقل ہونی چاہئیں۔ ذمہ داریوں کو یکجا کرنے کی صلاحیت ایک وجہ ہے کہ بڑھتا ہوا مارکیٹ زیادہ سرگرمی کو پروسیس کر سکتی ہے بغیر ہر بیلنس شیٹ کے ان پٹ میں برابر اضافے کی ضرورت کے۔
کئی مالی ضروریات کو علیحدہ رکھنا ضروری ہے۔ ایک ریپو ہیئر کٹ نقدی کے قرض اور تبادلے میں آنے والی سیکیورٹیز کی قیمت کے درمیان تعلق کو متاثر کرتا ہے۔ ابتدائی مارجن ممکنہ منفی تبدیلیوں کے خلاف تحفظ فراہم کرتا ہے جو خطرے کے انتظام کے افق پر ہو سکتی ہیں۔ مختلف ادائیگیاں یا مارکیٹ کے مطابق ایڈجسٹمنٹ موجودہ قیمت میں تبدیلیوں کا جواب دیتی ہیں۔ کلیئرنگ فنڈ اور دیگر ڈیفالٹ وسائل تحفظ کے ڈھانچے کے ایک مختلف حصے کی حمایت کرتے ہیں۔ ان کی درست کارروائی خدمات اور قابل اطلاق قواعد پر منحصر ہے۔[16]
یہ ضروریات مختلف خطرات اور مختلف نقد بہاؤ کو متاثر کرتی ہیں۔ ایک مارجن جزو میں کمی کسی صارف کے کل مالیاتی اخراجات میں ایک جیسی کمی قائم نہیں کرتی۔ ایک ثالث اب بھی کریڈٹ، لیکویڈیٹی، آپریشنز، اور کلیئرنگ انتظام کے تحت جو ذمہ داری وہ قبول کرتا ہے اس کے لیے چارج کر سکتا ہے۔
عملی سوال یہ ہے کہ ان تمام اجزاء کو ایک خاص پورٹ فولیو کے لیے کس طرح یکجا کیا جاتا ہے۔ ایک شریک جس کے پاس مستحکم فنڈنگ، اہل متوازن، اور ایک اچھی طرح سے قائم کلیئرنگ تعلقات ہیں، اس کا تجربہ ایک شریک سے مختلف ہو سکتا ہے جو کم موثر انتظام کے تحت اسی ہیڈ لائن نوٹیشنل کو لے کر چلتا ہے۔
04 · خزانہ مارکیٹ کا ڈھانچہ
کثیر الجہتی نیٹنگ کی ایک سادہ مثال
تین اداروں پر غور کریں جو ایک ہی خزانہ، ایک ہی قیمت پر، ایک ہی تصفیہ کی تاریخ کے لیے تجارت کر رہے ہیں۔ A بیچتا ہے $100 ملین B کو۔ B بیچتا ہے $98 ملین C کو۔ C بیچتا ہے $97 ملین A کو۔ تینوں تجارت کی مجموعی قیمت $295 ملین ہے۔
ذمہ داریوں کو یکجا کرنے کے بعد، A $3 ملین کا نیٹ بیچنے والا ہے، B $2 ملین کا نیٹ خریدار ہے، اور C $1 ملین کا نیٹ خریدار ہے۔ اس جان بوجھ کر سادہ مثال میں، حتمی نیٹ سیکیورٹیز کی ترسیل $3 ملین ہے، جس کا مقابلہ $3 ملین کی نیٹ نقد کے ساتھ ہے جو مخالف سمت میں منتقل ہو رہی ہے۔ اصل اقتصادی تجارت حتمی عہدوں میں موجود رہتی ہیں۔
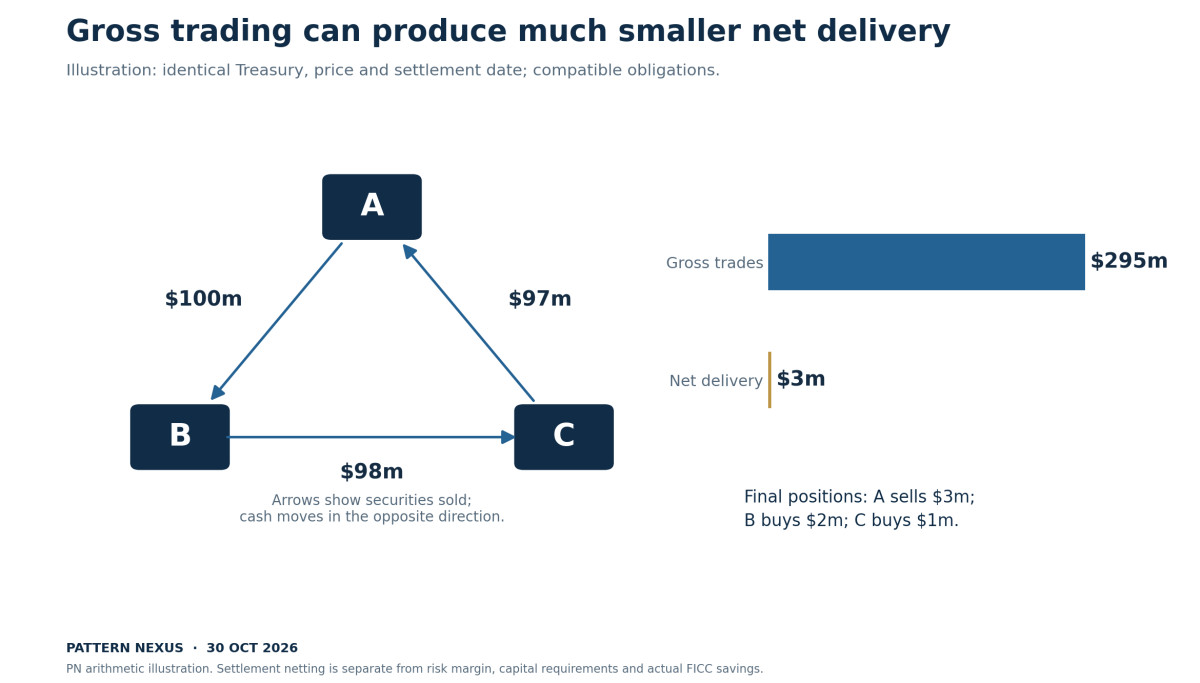
یہ مثال دکھاتی ہے کہ کس طرح بڑے مجموعی لین دین کا ایک نیٹ ورک بہت چھوٹے نیٹ تصفیہ کی ذمہ داریوں کو پیدا کر سکتا ہے۔ دو طرفہ انتظامات بھی مخالفین کے درمیان متوازن کو تسلیم کر سکتے ہیں۔ کثیر الجہتی نیٹنگ میں اضافی موقع ہم آہنگ ذمہ داریوں کو وسیع کلیئرڈ نیٹ ورک میں یکجا کرنے سے آتا ہے۔
$295 ملین اور $3 ملین کی تعداد ریاضی کی وضاحتیں ہیں۔ یہ حقیقی FICC سرمایہ کی بچت کا تخمینہ نہیں ہیں، اور ان کا تناسب خزانہ مارکیٹ پر لاگو نہیں کیا جا سکتا۔ مختلف سیکیورٹیز، تاریخیں، قیمتیں، اکاؤنٹس، اور قانونی انتظامات ان متوازن کو تبدیل کرتے ہیں جو تسلیم کیے جا سکتے ہیں۔ خطرے کا مارجن بھی تصفیہ پر فراہم کردہ رقم سے الگ حساب ہے۔
اقتصادی ترغیب اب بھی واضح ہے۔ اگر ایک شریک کم تصفیہ کی ذمہ داریوں یا کم ضمانت کے ساتھ اسی مفید تجارتی سرگرمی کی حمایت کر سکتا ہے، تو وہ ایک دی گئی فنڈنگ بیس کے ساتھ زیادہ سرگرمی کو سنبھال سکتا ہے۔ یہ فائدہ ایسے کلیئرنگ انتظامات کی طلب پیدا کرتا ہے جو شریک کی پوزیشنوں کو مؤثر طریقے سے تسلیم کرتے ہیں۔
05 · خزانہ مارکیٹ کا ڈھانچہ
منتقلی پہلے ہی آپریٹنگ ڈیٹا میں نظر آ رہی ہے
DTCC کی 20 اکتوبر کی تازہ کاری نے رپورٹ کیا کہ FICC نے پچھلے ہفتے کے دوران ایک دن میں $13.9 ٹریلین کے لین دین پروسیس کیے ہیں۔ اس نے اپنے ایجنٹ کلیئرنگ سروس اور اسپانسرڈ جی سی کولیٹرل ان لیو پروگرام میں تقریباً $570 بلین کے بیلنس کی بھی رپورٹ کی، اور بڑھائے گئے FICC-CME کراس-مارجننگ پروگرام میں اوسط روزانہ مارجن کی بچت میں $2 بلین سے زیادہ۔[4]
یہ تین مختلف پیمائشیں ہیں۔ لین دین کی پروسیسنگ ایک بہاؤ ہے۔ سروس بیلنس مخصوص انتظامات کے اندر عہدوں کی وضاحت کرتی ہیں۔ مارجن کی بچت متعلقہ موازنہ کے لحاظ سے ضمانت کی ضروریات میں کمی کی وضاحت کرتی ہیں۔ ان میں سے کوئی بھی روزانہ حکومت کے قرض یا روزانہ تجارتی منافع کی پیمائش نہیں ہے۔
| رپورٹ کردہ مشاہدہ | یہ نمبر کیا بیان کرتا ہے | تشریح کی حد |
|---|---|---|
| $13.9 ٹریلین ایک ہی دن میں پروسیس کیا گیا | اکتوبر 20 کی تازہ کاری میں رپورٹ کردہ FICC ٹرانزیکشن کی سرگرمی | پروسیسنگ کا ریکارڈ قرض کا اسٹاک یا نئے کریڈٹ کی تخلیق کا تخمینہ نہیں ہے۔ |
| تقریباً $570 بلین | دو نامزد FICC رسائی پروگراموں میں بیلنس | یہ اعداد و شمار ہر کلیئرنگ سروس یا ہر صارف کی نمائندگی نہیں کرتا۔ |
| روزانہ اوسطاً $2 بلین سے زیادہ مارجن کی بچت | بہتر کراس-مارجننگ پروگرام میں رپورٹ کردہ ضمانت کی کارکردگی | اسے اس طرح جمع نہیں کیا جا سکتا جیسے ہر روز ایک ہی رقم نئی کمائی گئی ہو۔ |
27 جولائی کا DTCC سروے ایک اور نقطہ نظر فراہم کرتا ہے۔ جواب دینے والے FICC حکومت سیکیورٹیز ڈویژن نیٹنگ ممبران نے روزانہ $1.2 ٹریلین سے زیادہ کی ٹریژری کیش سرگرمی کی رپورٹ دی جو پہلے ہی کلیئر ہو چکی ہے اور تقریباً $300 بلین سے $400 بلین ابھی بھی کلیئرنگ سے باہر ہے۔ انچاس فیصد نے کہا کہ ضروری اکاؤنٹ سیٹ اپ پہلے ہی موجود تھے۔ تقریباً ایک تہائی نے توقع کی کہ وہ کلائنٹس کو کیش کلیئرنگ خدمات فراہم کریں گے۔[5]
نمونہ اہم ہے۔ یہ کلیئرنگ ممبروں کے جوابات ہیں، ہر سرمایہ کار کی تیاری کا آزاد مردم شماری نہیں۔ تاہم، یہ کافی تیاری کے ثبوت فراہم کرتے ہیں۔ فوری نظام کی ناکامی کی پیش گوئی کو یہ وضاحت کرنی ہوگی کہ کیوں وہ ہجرت اور آن بورڈنگ کی ترقی ناکافی ہیں۔
06 · ٹریژری مارکیٹ کا ڈھانچہ
رسائی معیشت کا حصہ بن جاتی ہے
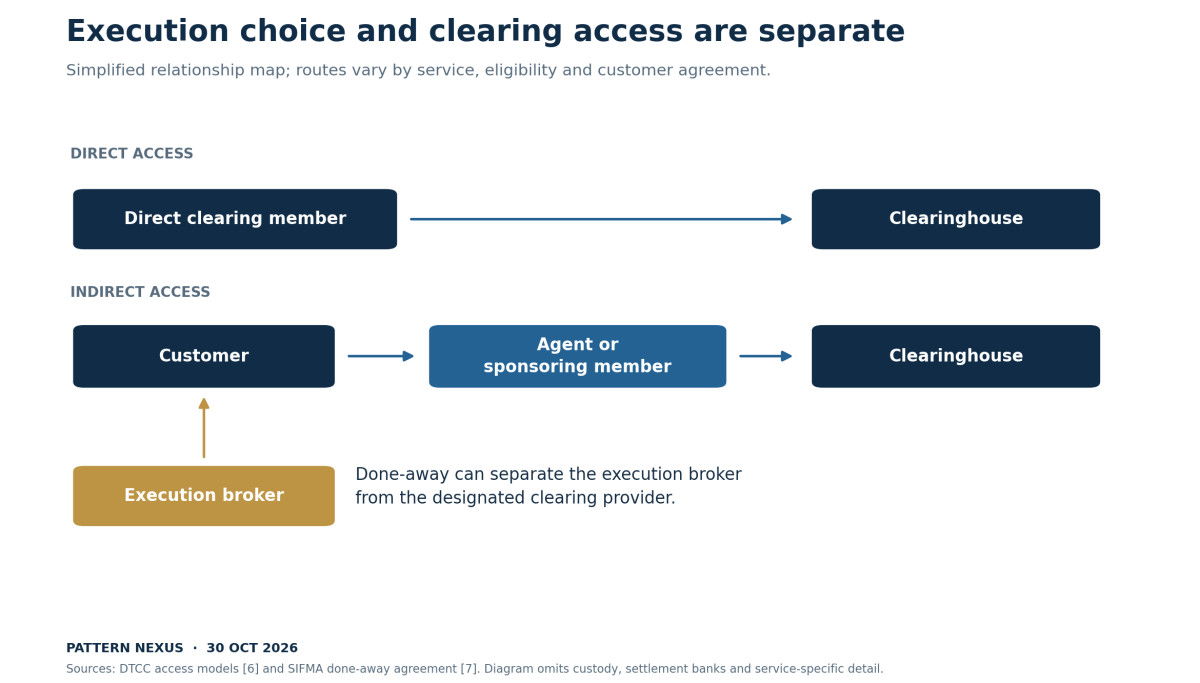
FICC براہ راست اور غیر براہ راست راستے پیش کرتا ہے۔ مکمل نیٹنگ ممبرشپ کلیئرنگ ہاؤس کے ساتھ براہ راست تعلقات پیدا کرتی ہے۔ CCIT اہل ٹرائی پارٹی کیش قرض دہندگان کے لیے ایک براہ راست محدود ممبرشپ راستہ ہے۔ ایجنٹ کلیئرنگ سروس، اسپانسرڈ سروس، اور اسپانسرڈ GC ایک ایجنٹ یا اسپانسرنگ ممبر کے ذریعے غیر براہ راست رسائی فراہم کرتے ہیں، مختلف سروس کی خصوصیات اور اہلیت کی ضروریات کے ساتھ۔[6]
چناؤ اس آپریشنل کام پر اثر انداز ہوتا ہے جو ایک فرم انجام دیتی ہے اور اس کے ثالث کی ذمہ داریاں۔ ایک بڑی ادارہ براہ راست تعلقات کی حمایت کے لیے نظام اور وسائل رکھ سکتی ہے۔ دوسری ادارہ غیر براہ راست انتظام کو زیادہ عملی سمجھ سکتی ہے۔ کئی راستوں کی موجودگی رسائی کو وسیع کر سکتی ہے، جبکہ ہر راستے کے ساتھ منسلک تجارتی شرائط یہ متاثر کرتی ہیں کہ فائدہ کتنا آخر کے شریک تک پہنچتا ہے۔
| رسائی کا راستہ | تعلق | شرکت کے لیے اقتصادی سوال |
|---|---|---|
| مکمل نیٹنگ ممبرشپ | براہ راست | کیا بنیادی ڈھانچہ، فنڈنگ، اور ممبرشپ کی ذمہ داریاں سرگرمی کے لحاظ سے جائز ہیں؟ |
| CCIT ممبرشپ | براہ راست، محدود مقصد | کیا فرم کی کیش قرض دینے کی سرگرمی اس راستے میں فٹ بیٹھتی ہے؟ |
| ایجنٹ کلیئرنگ سروس | غیر براہ راست، کلیئرنگ ایجنٹ کے ذریعے | سروس کی ذمہ داریاں اور صارف کے چارجز کس طرح مختص کیے جاتے ہیں؟ |
| اسپانسرڈ سروس / اسپانسرڈ GC | غیر براہ راست، اسپانسرنگ ممبر کے ذریعے | کون سی پوزیشنیں اور خدمات دستیاب ہیں، اور کس کریڈٹ اور لیکویڈیٹی کی شرائط پر؟ |
عملدرآمد ایک اور سطح شامل کرتا ہے۔ ایک done-with انتظام میں، تجارت اسی بروکر کے ذریعے عمل میں لائی جاتی ہے اور کلیئر کی جاتی ہے۔ Done-away ایک تجارت کی اجازت دیتا ہے جو ایک تیسرے فریق کے ساتھ عمل میں لائی گئی ہو تاکہ اسے صارف کے مخصوص فراہم کنندہ کے ذریعے کلیئر کیا جا سکے۔ SIFMA نے 30 جولائی کو ایک صنعت کے مسودے کے عمل کے بعد اپنا done-away ٹریژری کلیئرنگ معاہدہ شائع کیا۔[7]
یہ انتظام ایک سرمایہ کار کو کئی ڈیلروں سے عملدرآمد کی تلاش کرنے کی اجازت دے سکتا ہے جبکہ ایک مربوط کلیئرنگ تعلق برقرار رکھتے ہوئے۔ یہ عملدرآمد کے مرحلے پر قیمت کی مسابقت کی حمایت کر سکتا ہے اور ضمانت کی تنظیم کو بہتر بنا سکتا ہے۔ یہ کلیئرنگ فراہم کنندہ کے تعلق کی کیفیت کو بھی زیادہ اہم بنا دیتا ہے۔
سروے کے نتائج کہ تقریباً ایک تہائی جواب دینے والے ممبران نے کلائنٹس کو کیش کلیئرنگ کی پیشکش کرنے کی توقع کی، یہاں توجہ کا مستحق ہے۔ یہ ناکافی صلاحیت قائم نہیں کرتا۔ اس کا مطلب یہ ہے کہ وہ فرمیں جو اپنی سرگرمی کو کلیئر کرنے کے قابل ہیں ان کی تعداد ان کی تعداد سے مختلف ہے جو دوسروں کو یہ خدمت فراہم کرتی ہیں۔ صارف کی رسائی کے لیے مارکیٹ کا اندازہ اس کی اپنی شرائط پر کیا جانا چاہیے۔[5]
07 · ٹریژری مارکیٹ کا ڈھانچہ
کراس مارجننگ ہیج کی گئی پوزیشن کی لاگت کو تبدیل کرتی ہے
ایک ہیج کیا گیا پورٹ فولیو بڑی پوزیشنز پر مشتمل ہو سکتا ہے جن کے خطرات جزوی طور پر ایک دوسرے کو متوازن کرتے ہیں۔ اگر ہر ایک حصہ دوسرے کو تسلیم کیے بغیر مارجن کیا جائے تو شریک کو زیادہ ضمانت فراہم کرنی پڑ سکتی ہے جتنا کہ مشترکہ تشخیص کی ضرورت ہوگی۔ کراس مارجننگ اہل متوازن خطرات کو مخصوص انتظامات کے درمیان مارجن کی حساب کتاب پر اثر انداز ہونے کی اجازت دیتی ہے۔
CFTC نے 15 اپریل 2026 کو کچھ صارفین کے لیے حفاظتی تدابیر کے ساتھ FICC-CME انتظام کو بڑھانے کے لیے محدود معاف کرنے کی منظوری دی۔ اختتامی صارف کی توسیع 30 اپریل کو شروع ہوئی۔ شرکت اہل صارفین اور مشترکہ کلیئرنگ ممبروں پر منحصر ہے جن کے پاس درکار بروکر-ڈیلر اور فیوچر-کمیسیون-تاجر کی رجسٹریشن ہے؛ یہ ہر خزانہ کی ہولڈنگ کے ساتھ منسلک ایک عالمی فائدہ نہیں ہے۔[8][9][17]
ایک وضاحتی پورٹ فولیو لیں جس میں ایک حصے پر $20 ملین کا مارجن درکار ہو اور دوسرے پر $15 ملین۔ اگر ایک اہل مشترکہ انتظام کل کو $35 ملین سے $23 ملین تک کم کرتا ہے تو $12 ملین کی ضمانت کی گنجائش جاری کی جاتی ہے۔ فرض کردہ 5% سالانہ مالیاتی لاگت پر، مجموعی سالانہ کیری کا فرق $600,000 ہے۔ ضمانت کی ادائیگی، فیس، اور دیگر اخراجات حتمی نتیجے کو تبدیل کر سکتے ہیں۔
یہ حساب کتاب شائع شدہ FICC مارجن شیڈول یا وعدہ کردہ صارف کی بچت نہیں ہے۔ یہ وضاحت کرتا ہے کہ کیوں فرمیں اہل پوزیشنز کو منظم کرنے میں وقت اور پیسہ خرچ کرتی ہیں۔ مالیاتی ڈھانچے میں تبدیلی تجارت کی معیشت کو تبدیل کر سکتی ہے یہاں تک کہ اس کی متوقع مارکیٹ واپسی میں بمشکل تبدیلی آئی ہو۔
CME کی FAQ کہتی ہے کہ دونوں کلیئرنگ تنظیمیں کراس مارجننگ انتظام کے لیے کوئی اضافی شرکت کی فیس نہیں لیتی ہیں۔ ایک صارف کا مکمل مالیاتی اور سروس بل اب بھی علیحدہ تشخیص کی ضرورت ہے۔[9]
ایک فنڈ کے لیے جو ایک تنگ نسبتی قیمت کے پھیلاؤ پر مقابلہ کر رہا ہے، یہ فرق طے کر سکتا ہے کہ آیا ایک پوزیشن کو برقرار رکھنا قابل قدر ہے یا نہیں۔ ایک ڈیلر کے لیے، یہ اس کے سپورٹ کرنے والی انوینٹری پر اثر انداز کر سکتا ہے۔ یہ فیصلے اگلے شریک کے لیے دستیاب قیمتوں میں واپس آتے ہیں۔
08 · خزانہ مارکیٹ کا ڈھانچہ
بنیاد کی تجارت تینوں مارکیٹوں کو جوڑتی ہے
خزانہ کی نقد-فیوچر بنیاد کی تجارت ایک مکمل خزانہ کی پوزیشن، ریپو مالیات، اور ایک فیوچر ہیج کو اکٹھا کرتی ہے۔ ایک عام تعمیر میں ایک قابل ترسیل خزانہ شامل ہوتا ہے جو ریپو کے ذریعے مالیات فراہم کرتا ہے اور ایک متعلقہ خزانہ فیوچر معاہدہ فروخت کرتا ہے۔ یہ موقع نقد قیمتوں، فیوچر قیمتوں، مالیات، اور ترسیل کے طریقہ کار کے درمیان تعلق پر منحصر ہے۔[11]
فیڈرل ریزرو کی تحقیق جو جون میں شائع ہوئی، ان تجارتوں کے لیکویڈیٹی اور قیمت کی دریافت کے کردار اور لیوریج اور باہمی خطرات کی وجہ سے پیدا ہونے والے خطرات کی وضاحت کرتی ہے۔ ایک پوزیشن بنیاد، فیوچر مارجن، یا ریپو مالیات تک رسائی میں تبدیلیوں کے لیے حساس ہو سکتی ہے۔ ہیج کچھ خطرات کو محدود کرتا ہے جبکہ دوسرے مالیاتی اور عملیاتی خطرات کو برقرار رکھتا ہے۔[11]
کراس مارجننگ اس لیے متعلقہ ہے کیونکہ پوزیشنیں متعلقہ مارکیٹوں میں موجود ہیں۔ متوازن خطرات کو تسلیم کرنا ان کی حمایت کے لیے درکار ضمانت کو کم کر سکتا ہے۔ اگر جاری کردہ گنجائش نقد بفر بن جائے یا قرض لینے کو کم کرے تو یہ موجودہ پورٹ فولیو کے لیے لچک کو بہتر بنا سکتا ہے۔
ایک اور ممکنہ جواب ہے: شریک اس کارکردگی کا استعمال کرکے پوزیشن کو بڑھا سکتا ہے۔ فی یونٹ کم ضمانت کی ضرورت پھر زیادہ مجموعی سرگرمی کی حمایت کر سکتی ہے۔ یہ کہ نظام زیادہ لچکدار بن جاتا ہے جزوی طور پر اس بات پر منحصر ہے کہ نئی گنجائش کا استعمال کیسے کیا جاتا ہے۔
یہی وہ فیڈبیک ہے جس کی میں نگرانی کروں گا۔ ایک کارکردگی کی بہتری حقیقی ہو سکتی ہے جبکہ مجموعی خطرہ بڑھتا رہتا ہے۔ سب سے مفید سوال یہ ہے کہ کتنی آسانی سے دستیاب نقد شریک اپنے سامنے آنے والے واجبات کے مقابلے میں برقرار رکھتے ہیں جب مارکیٹ میں تیز حرکت ہو۔
09 · خزانہ مارکیٹ کا ڈھانچہ
نقد کو کلیئرنگ کے وقت پر پہنچنا ضروری ہے
ایک ادارے کے پاس کافی اثاثے ہو سکتے ہیں اور پھر بھی اسے جلدی نقد حاصل کرنے کی ضرورت ہو سکتی ہے۔ ایک ضمانت کی کال ایک آخری تاریخ پیدا کرتی ہے۔ متعلقہ اثاثے کسی دوسرے اکاؤنٹ میں ہو سکتے ہیں، ایسی شکل میں رکھے جا سکتے ہیں جس کی تبدیلی کی ضرورت ہو، یا ایسی واجبات کے لیے مختص ہو سکتے ہیں جنہیں فوری طور پر ختم نہیں کیا جا سکتا۔ وسائل کو متحرک کرنے کی عملی صلاحیت مالیاتی لچک کا حصہ بن جاتی ہے۔
CME کی شائع شدہ کراس مارجننگ FAQ دونوں دن کے اندر اور دن کے اختتام کی حساب کتاب کی وضاحت کرتی ہے۔ FICC صارف کراس مارجن اکاؤنٹ کے لیے، یہ 8:00 بجے مشرقی وقت پر دن کے اختتام کی حساب کتاب اور صبح سویرے 2:00 سے 3:00 بجے کے درمیان ایک کال کی وضاحت کرتی ہے، جس کی مشترکہ ادائیگی 9:30 بجے تک واجب الادا ہے۔ یہ یہ بھی وضاحت کرتی ہے کہ متبادل عمل ہر خلل میں مارجن کی کمی کی ضمانت نہیں دے سکتے۔[9]
ٹائم ٹیبل ماڈل کی پیداوار کو مالیاتی ضرورت میں تبدیل کرتا ہے۔ ایک شریک کو جب واجب الادا آتا ہے تو اکاؤنٹ تک رسائی، نقد، اہل ضمانت، اور عملیاتی عمل تیار رکھنا ضروری ہے۔ ایک طویل مدتی پورٹ فولیو کی قیمت خود بخود اس تیاری کو قائم نہیں کر سکتی۔
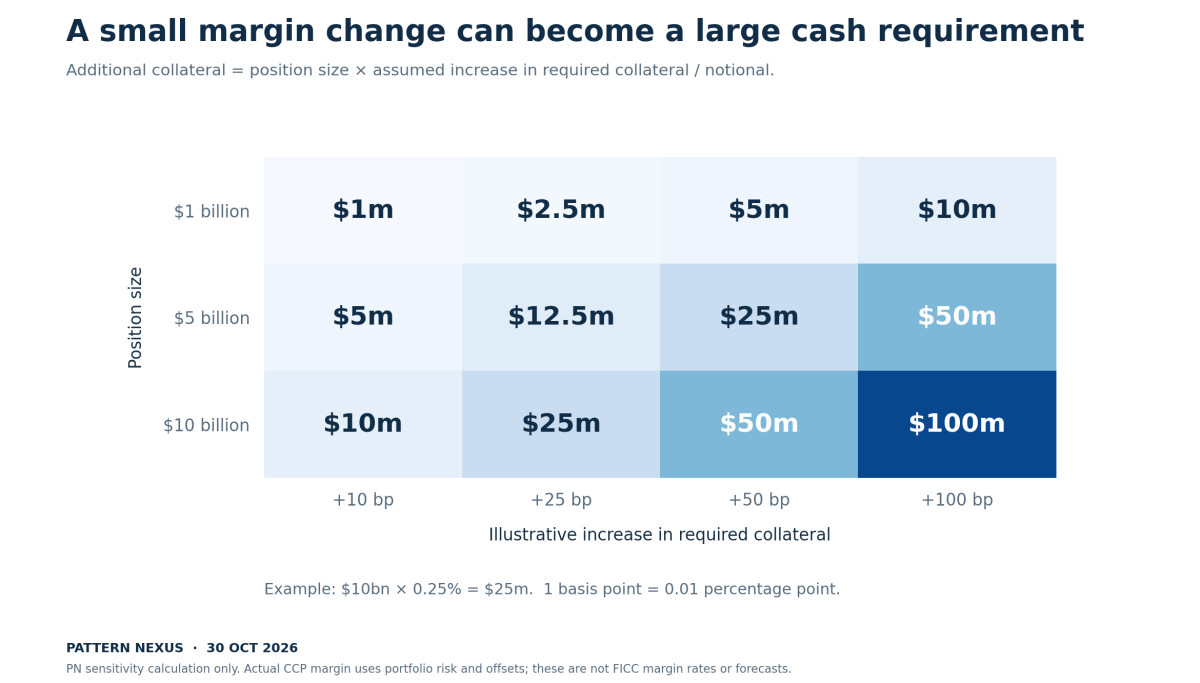
شکل 4 ایک سادہ حساسیت کے حساب کو لاگو کرتا ہے: اضافی ضمانت کا مطلب ہے کہ پوزیشن کا سائز فرض کردہ اضافے سے ضرب دیا جائے جو کہ نہائتی کی ایک حصہ کے طور پر درکار ہے۔ $10 بلین پر 25 بیسس پوائنٹ کا اضافہ $25 ملین کیش کے مساوی ضرورت پیدا کرتا ہے۔ $1 بلین پر یہ $2.5 ملین پیدا کرتا ہے۔
یہ مفروضے جان بوجھ کر شفاف ہیں۔ حقیقی CCP مارجن ماڈلز پورٹ فولیو کے خطرے، آفسیٹس، اور دیگر عوامل کا استعمال کرتے ہیں؛ وہ اس رپورٹ کے وضاحتی فلیٹ فیصد کو نافذ نہیں کرتے۔ حساب یہ ظاہر کرتا ہے کہ کس طرح پیمانہ فنڈنگ کی شرائط میں ایک چھوٹے سے تبدیلی کو لیکویڈیٹی پر ایک اہم کال میں تبدیل کرتا ہے۔
خطرہ پھیلتا ہے اگر کئی شرکاء ایک ہی وقت میں اثاثے بیچنے، پوزیشنیں کم کرنے، یا کریڈٹ لینے کا جواب دیتے ہیں۔ سب سے زیادہ مائع سیکیورٹیز کیش کا سب سے آسان ذریعہ ہو سکتی ہیں۔ ایک فروخت پھر مالک کی فنڈنگ کی ضروریات کے ساتھ ساتھ سیکیورٹی کی بنیادی قیمت کے بارے میں اس کے نقطہ نظر کی عکاسی کرتی ہے۔
10 · خزانہ مارکیٹ کا ڈھانچہ
اگلی مقابلہ کلیئرنگ انتظامات کے درمیان ہو سکتا ہے
ایک مارکیٹ کئی کلیئرنگ مقامات پیش کر سکتی ہے اور پھر بھی اپنی زیادہ تر سرگرمی کو ایک میں مرکوز کر سکتی ہے۔ پورٹ فولیو آفسیٹس متعلقہ پوزیشنوں کو ایک ساتھ کلیئر کرنے کی ترغیب پیدا کرتے ہیں۔ جیسے جیسے زیادہ ہم آہنگ پوزیشنیں جمع ہوتی ہیں، موجودہ پورٹ فولیو کا مقام اگلی تجارت کی قیمت پر اثر انداز ہو سکتا ہے۔
ایک اگست کی شکاگو فیڈ خط اس امکان کا جائزہ لیتا ہے کہ سود کی شرح کے تبادلے کی کلیئرنگ کے تجربے کے ذریعے۔ یہ مقابلہ پر بات کرتا ہے جو کہ کارکردگی کو بہتر بناتا ہے ساتھ ہی CCPs کے درمیان مرکوزیت اور قیمتوں میں فرق۔ خزانہ کے لیے، یہ کاغذ اس قسم کی قیمتوں کی بنیاد کے لیے کم گنجائش کی توقع کرتا ہے مختصر تصفیہ کیش تجارت میں، جبکہ طویل مدت کے لیے فنڈنگ اور مارجن کے اثرات برقرار رہنے کی صورت میں ٹرم ریپو میں زیادہ ممکنہ ہے۔[10]
میں اقتصادی طور پر مشابہہ ٹرم ریپو پوزیشنوں کے تمام لاگت میں مستقل فرق کو کلیئرنگ انتظامات کے درمیان ایک اہم اشارہ سمجھوں گا۔ صرف حوالہ دیا گیا ریپو کی شرح فیس، ضمانت کی مالیات، اکاؤنٹ کی پابندیاں، اور پورٹ فولیو میں دوسری جگہوں پر آفسیٹس کی قیمت کو نظر انداز کر سکتی ہے۔
ایک واحد تجارت کو ایک سستی جگہ پر منتقل کرنا باقی کتاب کے ساتھ ایک آفسیٹ کی قربانی بھی دے سکتا ہے۔ یہ گاہک کے فیصلے کو ایک پورٹ فولیو کے فیصلے میں تبدیل کرتا ہے۔ ایک قیمت پر مقابلہ ایک قائم کردہ انتظام کے اندر رہنے کی مضبوط ترغیب کے ساتھ موجود ہو سکتا ہے۔
آزمائش قابل مشاہدہ ہے۔ وسیع رسائی، قابل عمل منتقلی، مسابقتی گاہک کی شرائط، اور مستقل لاگت کی بچت اس بات کی حمایت کریں گی کہ توسیع شدہ کلیئرنگ وسیع پیمانے پر صلاحیت کو بہتر بناتی ہے۔ مرکوز رسائی کے ساتھ مل کر تمام لاگت میں مادی فرق اس بات کی حمایت کرے گا کہ مارکیٹ کی طاقت زیادہ اہم ہوتی جا رہی ہے۔
11 · خزانہ مارکیٹ کا ڈھانچہ
سرحد پار کی حدود اور عملی متبادل
ڈالر کا نظام قانونی اداروں اور وقت کے زونز کے درمیان کام کرتا ہے۔ ایک مالیاتی ڈھانچہ جو ایک گھریلو کاروباری دن کے چکر کے لیے کام کرتا ہے، جب سیکیورٹیز، کیش، اور عملہ عالمی طور پر تقسیم ہوتے ہیں تو اسے اضافی انتظامات کی ضرورت ہو سکتی ہے۔ کلیئرنگ کے قواعد اس موجودہ ڈھانچے سے ملتے ہیں بجائے اس کے کہ اسے راتوں رات تبدیل کریں۔
اگست میں، SEC نے غیر امریکی کلائنٹس کے ساتھ لین دین، بین الاقوامی لین دین، اور ریزرو حسابات میں نیٹ اومنیبس مارجن کے علاج کے بارے میں درخواستوں پر جاری کام کی وضاحت کی۔ یہ عملدرآمد کے سوالات اور ریلیف کی درخواستیں تھیں۔ ان کی موجودگی نے ہر درخواست کردہ استثنا کو مؤثر نہیں بنایا۔[14]
ستمبر کی خزانہ مارکیٹ کانفرنس میں، کمشنر اویڈا نے خاص طور پر ان کلیئرنگ ایجنسیوں کی وقت کے زون کی حدود پر بات کی جو مسلسل کام نہیں کرتی ہیں، ساتھ ہی عالمی لیکویڈیٹی کے انتظام میں بین الاقوامی ریپو کے کردار پر بھی۔[15]
متبادل انتظامات بھی اہم ہیں۔ SEC کے عملے کی رہنمائی ان محدود حالات کا احاطہ کرتی ہے جن میں لین دین کلیئرنگ ایجنسی کی عدم دستیابی کے دوران یا کسی شریک کے کنٹرول سے باہر کی ناکامیوں کے بعد دو طرفہ طور پر طے ہو سکتے ہیں، بیان کردہ شرائط کے تابع۔ FAQ عملے کی رہنمائی ہے، نہ کہ ایک نئے کمیشن کا قاعدہ۔[3]
یہ دفعات مالیاتی تجزیے میں شامل ہیں کیونکہ مارکیٹ کی فعالیت اس راستے پر منحصر ہے جو عام عمل کے رکاوٹ کے وقت دستیاب ہوتا ہے۔ ایک شریک کو قابل اطلاق شرائط، اس کے مخالف پارٹی کے انتظامات، اور ایک اجازت یافتہ متبادل استعمال کرنے کی عملی صلاحیت کو سمجھنے کی ضرورت ہے۔ ایک متبادل کی موجودگی تیاری کا مفید ثبوت ہے؛ اس کی کارکردگی کو اب بھی حقیقی حالات میں مشاہدہ کرنا ہوگا۔
12 · خزانہ مارکیٹ کا ڈھانچہ
منتقلی کے ذریعے تین راستے
میری مرکزی مثال نقد کی آخری تاریخ سے لے کر ریپو منتقلی تک جاری ہجرت ہے جس میں غیر متوازن کارکردگی کے فوائد ہیں۔ شائع کردہ تیاری کے شواہد بڑے پیمانے پر تیاری کی حمایت کرتے ہیں۔ متبادل اور درمیانی تعلقات کی معیشت اس بات کی حمایت کرتی ہے کہ صارفین کو ملنے والے فوائد میں فرق ہوتا ہے۔ یہ ایک معیاری تشخیص ہے، جس کے ساتھ کوئی شماریاتی طور پر درست احتمال منسلک نہیں ہے۔
| راستہ | ایسی شرائط جو اسے پیدا کریں گی | مالی نتیجہ جس کی تلاش کرنی ہے |
|---|---|---|
| وسیع کارکردگی | متعدد قابل استعمال رسائی کے راستے، مسابقتی صارف کی شرائط، قابل اعتماد متبادل، اور قابل انتظام فنڈنگ کی ضروریات | کم از کم مجموعی لاگت اور وسیع شرکت کنندہ بیس میں زیادہ صلاحیت۔ |
| منظم ارتکاز — مرکزی کیس | کامیاب ہجرت، جس میں کارکردگی قائم کردہ پورٹ فولیوز اور کلیئرنگ تعلقات سے قریبی طور پر جڑی ہوئی ہے | بہتر مجموعی بنیادی ڈھانچہ کے ساتھ ساتھ صارفین کی لاگت اور رسائی میں مستقل فرق۔ |
| فنڈنگ میں خلل | عدم استحکام، عملی مسائل، یا محدود کریڈٹ اس وقت آتے ہیں جب کمپنیوں کو جلدی سے ضمانت کی ضرورت ہوتی ہے | مارجن فنڈنگ کا دباؤ، پوزیشن میں کمی، اور مضبوط مجموعی کلیئرنگ کی صلاحیت کے باوجود کمزور مارکیٹ کی گہرائی۔ |
تیسرا راستہ پورے کلیئرنگ نظام کی ناکامی کی ضرورت نہیں ہے۔ دباؤ ان کمپنیوں میں مرکوز رہ سکتا ہے جن کے پاس دستیاب نقد، کریڈٹ، یا عملی انتظامات کسی خاص طلب کے لیے ناکافی ہیں۔ مضبوط بنیادی ڈھانچہ اور ایک کمزور شریک ایک ہی وقت میں موجود ہو سکتے ہیں۔
پہلا راستہ بھی برابر کی توجہ کا مستحق ہے۔ اگر صارف کی رسائی وسیع ہو جائے اور فوائد منتقل ہوں، تو توسیع شدہ کلیئرنگ ڈیلرز اور سرمایہ کاروں کو خزانے کی سرگرمی کو زیادہ مؤثر طریقے سے سپورٹ کرنے کی اجازت دے سکتی ہے۔ یہ نظام کی تجارتی اور مالیاتی طلب کو جذب کرنے کی صلاحیت میں ایک اہم بہتری ہوگی۔
13 · خزانہ مارکیٹ کا ڈھانچہ
میں جو ڈیش بورڈ استعمال کروں گا
کیلنڈر چیک پوائنٹس فراہم کرتا ہے، لیکن شواہد مارکیٹ کے رویے سے آنا چاہیے۔ صرف اعلی پروسیسنگ حجم وسیع لچک یا وسیع نازکیت قائم نہیں کر سکتا۔ نیچے دی گئی پیمائشیں میکانزم کے مختلف حصوں کو مخاطب کرتی ہیں۔
| سگنل | کیا معائنہ کرنا ہے | ایسا ثبوت جو ارتکاز یا فنڈنگ دباؤ کے نظریے کو مضبوط کرے گا |
|---|---|---|
| صارف کی رسائی | فعال سروس فراہم کرنے والوں کی تعداد اور وسعت؛ آن بورڈنگ کی تکمیل | ایک تنگ سیٹ پر مستقل انحصار یا قابل استعمال رسائی قائم کرنے میں مشکلات۔ |
| مکمل فنڈنگ | ریپو کی شرحیں پلس فیس، ضمانت کی کیری، اور دیگر صارف کے چارجز | موازنہ پورٹ فولیوز کے لیے فراہم کنندگان یا کلیئرنگ انتظامات کے درمیان مستقل فرق۔ |
| مارجن کی کارکردگی | شائع کردہ بچت اور صارف کی سطح کے متبادل | بڑے مجموعی فوائد جو وسیع صارف بیس تک نہیں پہنچتے۔ |
| فنڈنگ کی تیاری | نقد کے بفر، دستیاب کریڈٹ، ضمانت کی نقل و حرکت، اور دن کے اندر کے عمل | مارجن کالز کے ارد گرد بار بار فوری فنڈنگ کی ضروریات یا پوزیشن میں کمی۔ |
| مارکیٹ کی فعالیت | گہرائی، بولی-پوچھ کے پھیلاؤ، تصفیے کی ناکامیاں، اور ریپو کی شرائط | ایسی خرابی جو معمول کے کیلنڈر یا عارضی عملی اثرات سے آگے بڑھتی ہے۔ |
| پورٹ فولیو کا جواب | لیوریج، مجموعی نمائش، اور جاری کردہ ضمانت کا استعمال | کارکردگی کے فوائد جو لیکویڈیٹی کے بفر سے تیز تر پوزیشن کو بڑھانے کے لیے استعمال ہوتے ہیں۔ |
| عمل درآمد کی حیثیت | حتمی احکامات، مؤثر قواعد، رہنمائی، اور باقی تجاویز | ریلیف یا ایسے عمل پر عملی انحصار جو ابھی تک موجود نہیں ہیں۔ |
اس معلومات میں سے کچھ عوامی طور پر مجموعی طور پر موجود ہے؛ کچھ نجی صارف کے معاہدوں اور نگرانی کے ڈیٹا میں موجود ہے۔ عوامی تجزیہ میکانزم قائم کر سکتا ہے اور علامات کی نگرانی کر سکتا ہے بغیر یہ ظاہر کیے کہ ہر ادارے کی زندہ فنڈنگ کی حیثیت کو دیکھا جا رہا ہے۔ سب سے مضبوط نتیجہ اس وقت آئے گا جب کئی آزاد پیمائشیں ایک ہی سمت میں اشارہ کریں۔
پیٹرن نیکسس ویو
پیٹرن نیکسس ویو
مالی نظام ایک نمبر کے ذریعے لیکویڈیٹی منتقل نہیں کرتا۔ یہ دستیاب پیسے کی مقدار، بیلنس شیٹ کی صلاحیت جو اسے درمیانی کرنے کے لیے تیار ہے، متعلقہ اداروں کی طرف سے تسلیم شدہ ضمانت، اور ایک ذمہ داری کو پورا کرنے کے لیے دی گئی وقت پر منحصر ہے۔ کلیئرنگ ان ٹکڑوں کے تعامل کو تبدیل کرتی ہے۔
میں نے QE 2026، مرحلہ دو میں ریزرو سپورٹ اور نجی سرمایہ کاروں کو برداشت کرنے کی مدت کے درمیان فرق کا جائزہ لیا۔ توسیع شدہ کلیئرنگ ایک اور متغیر شامل کرتی ہے: وہ کارکردگی جس کے ساتھ نجی بیلنس شیٹس نتیجے میں ہونے والے لین دین کو پروسیس کرتی ہیں۔ ایک نظام موجودہ وسائل کے استعمال کو بہتر بنا سکتا ہے بغیر فیڈرل ریزرو کے اضافی ریزرو تخلیق کیے۔
یہ اب بھی لیکویڈیٹی کی حالتوں پر اثر انداز ہو سکتا ہے۔ اگر نیٹنگ کسی ڈیلر کو ایک مخصوص بیلنس شیٹ کے ساتھ زیادہ مفید سرگرمی کی حمایت کرنے کی اجازت دیتی ہے تو مارکیٹ کی صلاحیت بہتر ہو سکتی ہے۔ اگر فوائد خاص فراہم کنندگان اور اہل پورٹ فولیو انتظامات تک رسائی پر منحصر ہیں تو بہتری غیر متوازن ہو سکتی ہے۔ ادارتی راستہ مالیاتی قیمت کا حصہ بن جاتا ہے۔
سود کا جال حکومت کے بڑھتے ہوئے مالیاتی بوجھ کی پیروی کرتا ہے۔ یہ مضمون ان مشینریوں کی پیروی کرتا ہے جو سیکیورٹیز کے درمیان ثالثی کرتی ہیں۔ مالیاتی طلب اور مارکیٹ کے بنیادی ڈھانچے کا ملاپ ڈیلر کی بیلنس شیٹ پر ہوتا ہے، لیکن ایک بہتر کلیئرنگ انتظام حکومت کے سود کے اخراجات کو ختم نہیں کر سکتا یا طویل مدتی کم پیداوار کی ضمانت نہیں دے سکتا۔
میری توقع ہے کہ رسائی کا ڈھانچہ زیادہ واضح ہو جائے گا جب کیش کلیئرنگ اپنی آخری تاریخ تک پہنچے گی اور ریپو اس کے پیچھے آئے گا۔ وہ کمپنیاں جو اہل پوزیشنز کو یکجا کرنے، ضمانت کو منظم کرنے، اور کالز کو قابل اعتماد طریقے سے پورا کرنے کی صلاحیت رکھتی ہیں، کارکردگی کا بڑا حصہ حاصل کر لیں گی۔ وہ کتنی مقدار میں گاہکوں کو منتقل کریں گی یہ طے کرنے میں مدد کرے گا کہ آیا نتیجہ عمومی طور پر سستا مالیاتی ہے یا فوائد کا زیادہ مرکوز سیٹ ہے۔
یہ توقع کمزور ہو جائے گی اگر کلائنٹ کی رسائی بڑھتی ہے، گاہک کے اخراجات قریب آتے ہیں، اور دباؤ کے واقعات ظاہر کرتے ہیں کہ ضمانت کی بچت مضبوط لیکویڈیٹی بفرز کے ساتھ ہوتی ہے۔ یہ مضبوط ہو جائے گی اگر موازنہ پوزیشنز مستقل طور پر مختلف تمام اخراجات رکھتی ہیں یا اگر مارجن کالز بار بار محدود شرکاء کو دوسری صورت میں قابل عمل پوزیشنز کو کم کرنے پر مجبور کرتی ہیں۔
خزانہ سیکیورٹی نظام کے لیے مرکزی حیثیت رکھتی ہے۔ اس کے ارد گرد کے انتظامات یہ طے کرتے ہیں کہ ایک ادارہ کتنی سرگرمی کی حمایت کر سکتا ہے، اس سرگرمی کی قیمت کیا ہے، اور جب حالات بدلتے ہیں تو یہ مارکیٹ میں کتنی دیر تک رہ سکتا ہے۔ یہ انتظامات اب ایک شائع شدہ ٹائم ٹیبل پر ایک نئے آپریٹنگ ڈھانچے کی طرف بڑھ رہے ہیں۔
قارئین کے سوالات
قارئین کے سوالات
کیا ہر خزانہ تجارت کو 31 دسمبر تک کلیئر کرنا ضروری ہے؟
نہیں۔ 31 دسمبر 2026 اہل کیش مارکیٹ ٹرانزیکشنز کے لیے تعمیل کی تاریخ ہے۔ اہل ریپو ٹرانزیکشنز 30 جون 2027 کو آئیں گی۔ دائرہ کار ٹرانزیکشن کی قسم، مخالفین، اور قابل اطلاق استثناؤں پر منحصر ہے۔[1][2]
کیا مرکزی کلیئرنگ پیسہ پیدا کرتی ہے جیسے QE؟
کلیئرنگ تصفیے کی ذمہ داریوں یا ضمانت کی ضروریات کو کم کر سکتی ہے اور اس طرح موجودہ مالی وسائل کے استعمال کو بہتر بنا سکتی ہے۔ یہ خود بخود فیڈرل ریزرو کے ریزرو بیلنس پیدا نہیں کرتی۔ اس کا اثر مارکیٹ کی صلاحیت، خطرے کے انتظام، اور مالیاتی انتظامات کے ذریعے چلتا ہے۔
کیا کم مارجن کی ضروریات ہمیشہ محفوظ ہوتی ہیں؟
ایک حقیقی آفسیٹ کو تسلیم کرنا غیر ضروری ضمانت کے استعمال کو کم کر سکتا ہے۔ لچک اس بات پر بھی منحصر ہے کہ آیا شریک نے جاری کردہ صلاحیت کو لیکویڈیٹی کے طور پر برقرار رکھا ہے یا اسے پوزیشنز کو بڑھانے کے لیے استعمال کیا ہے، اور دباؤ کے دوران آفسیٹس کے ساتھ کیا ہوتا ہے۔
کیا $13.9 ٹریلین کا ریکارڈ اس کا مطلب ہے کہ اتنا حکومت کا قرض ایک دن میں جاری کیا گیا؟
نہیں۔ DTCC نے FICC میں ٹرانزیکشن پروسیسنگ کی رپورٹ دی۔ پروسیسنگ کا حجم، بقایا پوزیشنز، حکومت کی قرض لینے کی مقدار، اور مارجن کی ضروریات مختلف چیزوں کی پیمائش کرتی ہیں۔[4]
کیا یہ خزانہ مارکیٹ کی لیکویڈیٹی کو بہتر بنا سکتا ہے؟
جی ہاں۔ نیٹنگ، وسیع رسائی، اور زیادہ موثر ضمانت کے استعمال ثالثی کی حمایت کر سکتے ہیں۔ نتیجہ مارکیٹ کی گہرائی، گاہک کے اخراجات، فنڈنگ کی لچک، اور غیر مستحکم ادوار کے دوران کارکردگی کے ذریعے جانچنا چاہیے۔
کیا بنیادی پیش گوئی آخری تاریخ پر ایک بحران ہے؟
میری مرکزی توقع ایک منظم ہجرت ہے جس میں غیر متوازن فوائد ہیں۔ فنڈنگ کی خرابی کا منظر نامہ اتار چڑھاؤ، محدود کریڈٹ، ضمانت کی مانگ، یا عملی مشکلات سے اضافی دباؤ کی ضرورت ہے۔
کون سب سے زیادہ فائدہ اٹھانے کا امکان رکھتا ہے؟
شرکاء جن کی پوزیشنز ہم آہنگ ہیں، اہل آفسیٹس، قابل اعتماد فنڈنگ، اور مؤثر کلیئرنگ تک رسائی ہے، ان کے پاس کارکردگی کے فوائد حاصل کرنے کا سب سے واضح راستہ ہے۔ فوائد کی تقسیم بھی سروس فراہم کرنے والوں کی مسابقت اور گاہک کی شرائط پر منحصر ہے۔
طریقہ کار اور شواہد
طریقہ کار اور شواہد کے نوٹس
تحقیقی کٹ آف 30 اکتوبر 2026 ہے۔ موجودہ تعمیل کی تاریخیں SEC کے نفاذ کے صفحے سے آئی ہیں۔ دائرہ کار کے لیے اپنائی جانے والی دستاویزات استعمال کی جاتی ہیں، جن کی اصل آخری تاریخیں توسیع سے تجاوز کر گئی ہیں۔ جاری کرنے والے کے اعداد و شمار DTCC کو منسوب کیے گئے ہیں اور ان کی اشاعت کی تاریخیں اور سروے کی حدود برقرار رکھی گئی ہیں۔ بقایا تجاویز کو مکمل تبدیلیوں کے بجائے تجاویز کے طور پر شناخت کیا گیا ہے۔
نیٹنگ کی مثال اسی سیکیورٹی، قیمت، تصفیے کی تاریخ، اور ہم آہنگ ذمہ داریوں کو فرض کرتی ہے۔ مارجن کی حساسیت پوزیشن کے سائز کو ایک فرض کردہ اضافی ضمانت کے فیصد سے ضرب دے کر حاصل کی جاتی ہے۔ کراس مارجن فنڈنگ کی مثال $12 ملین کی ضمانت میں کمی اور 5% مجموعی سالانہ فنڈنگ کی لاگت کو فرض کرتی ہے۔ یہ قابل تکرار مثالیں ہیں، تخمینی FICC کی ضروریات، پورٹ فولیو کے بیک ٹیسٹ، یا سرمایہ کاری کی واپسی نہیں ہیں۔ منظر نامے کی درجہ بندی تجزیاتی فیصلہ ہے۔
یہ رپورٹ مارکیٹ کے ڈھانچے اور فنڈنگ کی میکانکس کا جائزہ لیتی ہے۔ یہ کسی خاص ادارے کو متاثرہ کے طور پر شناخت نہیں کرتی یا یہ قائم نہیں کرتی کہ کلیئرنگ کی منتقلی خاص خزانہ کی پیداوار یا اثاثے کی قیمت کے نتیجے میں پیدا کرے گی۔
ذرائع
تحقیقی اور ڈیٹا کے ذرائع
پرائمری دستاویزات اور ادارتی اشاعتیں جو قاعدے، عمل درآمد کے ریکارڈ، مارکیٹ کے طریقہ کار، اور تاریخی موازنوں کی حمایت کرتی ہیں۔ PN کے حسابات کو علیحدہ طور پر شناخت کیا گیا ہے۔
- امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن۔ خزانہ کلیئرنگ کے نفاذ۔ موجودہ صفحہ، 30 اکتوبر 2026 کو چیک کیا گیا۔ موجودہ تعمیل کی تاریخیں، عمل درآمد کے وسائل، اور منتقلی کی دائرہ کار۔
- امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن۔ SEC نے امریکی خزانہ مارکیٹ کے لیے خطرے کے انتظام کو بہتر بنانے اور اضافی مرکزی کلیئرنگ کو آسان بنانے کے لیے قواعد اپنائے۔ 13 دسمبر 2023۔ اپنائے گئے لین دین کی اقسام اور خطرے کے انتظام کے مقاصد؛ یہاں دکھائی گئی اصل تعمیل کی تاریخیں بعد میں بڑھا دی گئیں۔
- SEC کی ٹریڈنگ اور مارکیٹس کی ڈویژن۔ اکثر پوچھے جانے والے سوالات — خزانہ کلیئرنگ قاعدہ۔ 2 ستمبر 2026 کو اپ ڈیٹ کیا گیا۔ اہل ہونے کی تشریح، مرکزی بینک کی خارجیات، بندشیں، اور نوویٹ کرنے میں عملی ناکامیاں۔
- DTCC — برائن اسٹیل۔ FICC میں نئے حجم کی چوٹی ہمیں خزانہ مارکیٹ کے بارے میں کیا بتا رہی ہے۔ 20 اکتوبر 2026۔ جاری کنندہ کی رپورٹ کردہ پروسیسنگ ریکارڈ، نامزد رسائی پروگراموں میں بیلنس، اور اوسط روزانہ کراس-مارجننگ کی بچت۔
- DTCC۔ مارکیٹ کے شرکاء کی کمپنیاں امریکی خزانہ کی نقد کلیئرنگ کی آخری تاریخ کی طرف اہم پیش رفت کر رہی ہیں، تازہ ترین DTCC سروے کے مطابق۔ 27 جولائی 2026۔ GSD نیٹنگ ممبر سروے؛ سرگرمی، اکاؤنٹ کی تیاری، آن بورڈنگ، اور کلائنٹ کلیئرنگ کی متوقع فراہمی۔
- DTCC / FICC۔ رسائی کے ماڈل۔ موجودہ سروس کی تفصیل، 30 اکتوبر 2026 کو چیک کیا گیا۔ براہ راست اور بالواسطہ رسائی کے راستے؛ سروس کی اہلیت اور بنیادی تعلقات۔
- SIFMA۔ SIFMA نے امریکی خزانہ کے ختم شدہ سیکیورٹیز کلیئرنگ معاہدے کی اشاعت کی۔ 30 جولائی 2026۔ ختم شدہ اور ختم شدہ عمل/کلیئرنگ کے انتظامات اور معیاری دستاویزات۔
- کموڈٹی فیوچرز ٹریڈنگ کمیشن۔ CFTC نے امریکی خزانہ مارکیٹ کی لیکویڈیٹی کو مزید مضبوط کرنے کے لیے حکم کی منظوری دی۔ 15 اپریل 2026۔ محدود معاف کرنے والی ریلیف جو صارفین کے کراس-مارجننگ کو حفاظتی تدابیر کے ساتھ فعال کرتی ہے۔
- CME گروپ۔ اکثر پوچھے جانے والے سوالات: CME-FICC کراس-مارجننگ انتظامات کی توسیع۔ جون 2026 میں اپ ڈیٹ کیا گیا۔ اہلیت، صارفین کے مارجن کی وصولی، حساب کتاب کے دور، ادائیگی کی آخری تاریخیں، اور متبادل کی حدود۔
- فیڈرل ریزرو بینک آف شکاگو — کیتان بی۔ پٹیل۔ مرکزی کلیئرنگ کے احکامات اور مارکیٹ کی طاقت: امریکی خزانہ کی سیکیورٹیز کے لیے تبادلے سے سبق۔ شکاگو فیڈ خط نمبر 526، اگست 2026۔ تاریخی کلیئرنگ مقابلہ اور خزانہ کی نقد مارکیٹوں اور مدت ریپو کے لیے مشروط مضمرات۔
- فیڈرل ریزرو بورڈ۔ ہیج فنڈز کے امریکی خزانہ کے خطرات کی تفریق۔ 22 جون 2026۔ نقد-فیوچرز کی بنیاد کی تعمیر، بیعانہ، باہمی خطرات، اور فنڈنگ کی کمزوریاں۔
- فیڈرل ریزرو بینک آف نیو یارک — دی ٹیلر ونڈو۔ خزانہ ریپو میں ہیئر کٹ: غیر مرکزی کلیئرڈ باہمی ریپو مارکیٹ پر ایک نظر۔ 8 اپریل 2025۔ ریپو کے طریقہ کار اور ہیئر کٹس، نیٹنگ، حدود، اور پورٹ فولیو مارجننگ کے درمیان اختلافات۔
- مالی تحقیق کا دفتر۔ اتنا زیادہ ریپو کیوں غیر مرکزی کلیئرڈ نہیں ہے؟۔ 12 مئی 2023؛ جون 2022 کا پائلٹ نمونہ۔ باہمی ریپو ہیئر کٹس پر تاریخی نمونہ شواہد؛ یہ موجودہ مارکیٹ کی وسیع تخمینہ نہیں ہے۔
- امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن — مارک یوئیڈا۔ خزانہ کلیئرنگ کے نفاذ کی طرف SEC کے کام پر تازہ ترین معلومات۔ 7 اگست، 2026۔ غیر امریکی سرگرمی، وابستہ لین دین، اور ریزرو کی حساب کتاب کے بارے میں درخواستیں اور نفاذ کا کام۔
- امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن — مارک یوئیڈا۔ 2026 کے امریکی خزانہ مارکیٹ کانفرنس میں تقریر۔ 22 ستمبر، 2026۔ سرحد پار، وقت کے زون، اور نفاذ کے پہلو؛ تقریر میں بولنے والے کی بیان کردہ صلاحیت کی عکاسی ہوتی ہے۔
- فیڈرل ریزرو بورڈ۔ ریپو لین دین کے لیے متناسب مارجننگ۔ 14 فروری، 2025۔ دو طرفہ ریپو ہیئر کٹس، خطرے کی بنیاد پر CCP مارجن، اور کاؤنٹرپارٹی تحفظ کے درمیان اختلافات۔
- CME گروپ / DTCC۔ DTCC اور CME گروپ نے صارفین کے لیے توسیع شدہ امریکی خزانہ کراس-مارجننگ انتظام کے آغاز کے لیے ریگولیٹری منظوری حاصل کی۔ 16 اپریل، 2026۔ 30 اپریل کو صارف کی توسیع کی تاریخ اور مشترکہ کلیئرنگ ممبروں کے ذریعے اہل صارفین کی رسائی۔
ضمانت، مالیاتی صلاحیت، اور ان سے جڑنے والے اداروں پر عوامی تحقیق۔ یہ مضمون مفت دستیاب ہے، بغیر کسی پریمیم یا رجسٹریشن کے دروازے کے۔
Article overview
خزانہ کی کلیئرنگ کی آخری تاریخیں قریب آ رہی ہیں۔ PN یہ جانچتا ہے کہ نیٹنگ اور کراس-margining سے کون فائدہ اٹھاتا ہے، رسائی اور فنڈنگ کی شرائط فوائد کو کس طرح شکل دیتی ہیں، اور 2027 تک دباؤ کا اشارہ کیا ہوگا۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
مفاد کا جال: قرض کی خدمت کے لیے ایک ٹریلین ڈالر کا قرض لینا
ریاستہائے متحدہ نے مالی سال 2026 کو $1.992 ٹریلین کے خسارے کے ساتھ ختم کیا۔ خالص سود اس میں سے $1.052 ٹریلین کا حساب رکھتا ہے۔ میں بجٹ، ری …
1 shared topic, same research avenue.
جی ڈی پی 1.5% کی رفتار سے سست ہوا—لیکن امریکی معیشت اس طرح کمزور نہیں ہوئی جیسا کہ سرخی میں اشارہ دیا گیا ہے۔
حقیقی جی ڈی پی کی شرح نمو Q2 2026 میں 1.5% سالانہ کی رفتار سے سست ہو گئی، لیکن نجی گھریلو معیشت 3.9% کی رفتار سے تیز ہو گئی جبکہ نامیاتی جی…
1 shared topic, same research avenue.
تیل کے ذخیرہ جنگی مشین: عالمی بفر کتنی دیر تک برقرار رہ سکتا ہے
ایک مکمل پیٹرن نیکسس کی تعمیر نو جو 1970 کی دہائی سے 2026 کی جنگ کے جھٹکے تک امریکہ اور عالمی تیل کے ذخائر کا احاطہ کرتی ہے، بشمول اصل ریگر…
1 shared topic, same research avenue.
فیڈ کا طویل مدتی جال: کیوں 4.65% 10 سالہ پہلے ہی سختی کر رہا ہے
جولائی 2026 کے مکمل ڈیٹا کی دوبارہ تعمیر جو فیڈرل ریزرو کی اگلی پالیسی کے راستے کو ظاہر کرتی ہے، یہ دکھاتی ہے کہ 4.65% نامیاتی 10 سالہ، 2.4…
1 shared topic, same research avenue.
پیٹرول ڈالر نہیں مرا۔ یہ کموڈٹی ڈالر میں تبدیل ہو گیا۔
پرانا پیٹرول ڈالر درآمد شدہ تیل، ڈالر کی انوائسنگ، فوجی تحفظ، اور عالمی سرپلس کو امریکی اثاثوں میں دوبارہ استعمال کرنے کے گرد بنایا گیا تھا…
1 shared topic, same research avenue.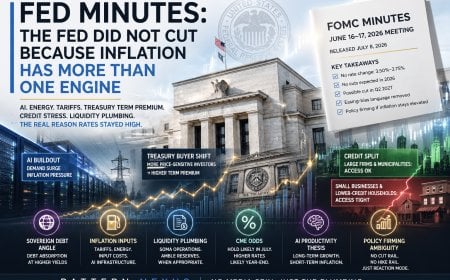
فیڈ منٹس: کٹ ٹریڈ ٹوٹ گیا کیونکہ مہنگائی کے ایک سے زیادہ انجن ہیں۔
جون 16-17 کے FOMC منٹس، جو 8 جولائی کو جاری کیے گئے، ایک فیڈ کو ظاہر کرتے ہیں جس نے شرحوں کو مستحکم رکھا لیکن آسانی کی جانب جھکاؤ کو ختم کر…
1 shared topic, same research avenue.
$25,000 گیٹ فالز: PDT قاعدے میں تبدیلیاں، ریٹیل ڈے ٹریڈنگ، اور نیا انٹرا ڈے مارجن کنٹرول سسٹم
پیٹرن ڈے ٹریڈر قاعدہ بروکرز کے درمیان تبدیل کیا جا رہا ہے، پرانے $25,000 اکاؤنٹ کی کم از کم رقم اور دن کی تجارت کی گنتی کے نظام کو ختم کر ر…
1 shared topic, same research avenue.
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی ف…
1 shared topic, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.