

اصل میں ٹیرف ریفنڈ کس کو ملتا ہے؟
ٹاریف کی واپسی درآمد کنندگان کے ذریعے خریداروں، فروشندوں، اور ملازمین کو منتقل کی جا سکتی ہے۔ پی این تین کمپنی کی تفصیلات میں نقد اور اکاؤنٹنگ کی پیروی کرتا ہے تاکہ یہ جانچ سکے کہ واپسی کے چکر سے کتن…
In this article 24 sections
ڈیزائنر برانڈز نے اپنی دوسری سہ ماہی میں کسٹمز سے $36.8 ملین وصول کیے اور سپریم کورٹ کے فیصلے سے پہلے ریفنڈ کے حقوق خریدنے والے ایک سرمایہ کار کو $18.3 ملین منتقل کیے۔ اکیڈمی اسپورٹس نے بھی ایک دعویٰ خریدار کو ایک بڑی ادائیگی کا انکشاف کیا۔ ولیمز-سونوما نے فروشوں کے لیے ادائیگیاں اور ملازمین کے لیے ایک تعاون ریکارڈ کیا۔[1][3][4]
مالی کہانی کئی بیلنس شیٹس میں چلتی ہے۔ حکومت کی ادائیگی وصول کرنے والی کمپنی، دعویٰ کی مالی اعانت کرنے والی پارٹی، اور وہ لوگ جو اصل ٹیرف کو برداشت کرتے ہیں مختلف ہو سکتے ہیں۔ میرا کام کرنے کا نقطہ نظر یہ ہے کہ ریفنڈ کی ملکیت اور پچھلی مالی اعانت کمپنیوں کے درمیان قلیل مدتی تغیر کی وضاحت کرے گی بجائے اس کے کہ ان کے ریفنڈ کے اعلان کے سرخی کے سائز کی۔
انتظامی وصول کنندہ یہ شناخت کرتا ہے کہ حکومت کی ادائیگی کہاں سے شروع ہوتی ہے۔
دعویٰ کی فروخت اور کریڈٹ کی شرائط نقد آنے سے پہلے ذمہ داریاں منسلک کر سکتی ہیں۔
فروشوں کی ادائیگیاں اور ملازمین کی تقسیم بحالی کو تقسیم کر سکتی ہیں۔
باقی نقد، قرض لینے کی صلاحیت، اور بعد کی خرچ مالی اثر طے کرتے ہیں۔
01 · ریفنڈ اور مالی اعانت
پیسہ کسٹمز کی ادائیگی سے پہلے کی تاریخ رکھتا تھا
سپریم کورٹ کے 20 فروری کے فیصلے سے پہلے، ڈیزائنر برانڈز نے ممکنہ ٹیرف ریفنڈز کے $18.3 ملین کے حقوق کو $2.2 ملین نقد میں فروخت کیا تھا۔ لہذا، حکومت کی eventual ادائیگی ایک موجودہ نجی دعویٰ کے ساتھ آئی۔[1]
یہ لین دین شروع کرنے کے لیے ایک مفید جگہ ہے کیونکہ یہ ایک سوال پیدا کرتا ہے جس کا مجموعی ریفنڈ کل جواب نہیں دے سکتا: وصول کرنے والی کمپنی کے لیے آنے والی ادائیگی میں سے کتنا دستیاب ہے؟
ایک ریٹیلر پہلے کی پیشگی رقم کو تنخواہوں کی ادائیگی، انوینٹری خریدنے، یا مہنگے قرض کو کم کرنے کے لیے استعمال کر سکتا ہے۔ جب کسٹمز بعد میں ریفنڈ کی ادائیگی کرتا ہے، تو مالی اعانت کا کچھ فائدہ پہلے ہی ہو چکا ہوتا ہے۔ اس پوری ادائیگی کو اس ریٹیلر کی خرچ کرنے کی صلاحیت میں ایک اور نئی شمولیت کے طور پر شمار کرنا اسی اقتصادی حمایت کو دو بار شمار کرے گا۔
الٹ غلطی یہ ہے کہ بعد کی ادائیگی کو غیر متعلق سمجھا جائے۔ یہ ایک مالیاتی لین دین کو بند کرتا ہے، دعوے سے خطرہ منتقل کرتا ہے، اور سرمایہ کار کو نقد دیتا ہے جسے دوبارہ استعمال کیا جا سکتا ہے۔ فوری وصول کنندہ اور پیسے کا اگلا استعمال بدل گیا ہے۔ پیسہ غائب نہیں ہوا ہے۔
یہاں مضمون کا مرکزی مفروضہ شروع ہوتا ہے۔ ریفنڈ سائیکل مضبوط نقد وصولیاں، نمایاں آمدنی کے فوائد، اور ایک ہی وقت میں غیر متوازن آپریٹنگ ریلیف پیدا کر سکتا ہے۔ چاہے یہ مفروضہ برقرار رہے یا نہیں، یہ معاہدوں اور نقد کے بعد کے استعمالات پر منحصر ہے، جنہیں فائلنگ میں جانچا جا سکتا ہے۔
02 · ریفنڈ اور مالیات
ڈیزائنر برانڈز: دو سود کی ادائیگیوں کا سراغ لگائیں
31 اگست کو ختم ہونے والے سہ ماہی کے لیے، ڈیزائنر برانڈز نے $35.5 ملین کی ٹیرف وصولیاں اور $1.3 ملین کی حکومت کی سود کی اطلاع دی، جو کہ کل $36.8 ملین وصول ہوا۔ اس نے سرمایہ کار کو $18.3 ملین منتقل کیا۔ ادائیگی میں $2.2 ملین کا اصل اور $16.1 ملین کا مالیاتی سود کا خرچ شامل تھا۔[1]
حکومتی سود اور مالیاتی سود مخالف سمتوں میں حرکت کرتے ہیں۔ پہلا کمپنی کو حکومت کے پاس رکھے گئے پیسے کے لیے معاوضہ دیتا ہے۔ دوسرا پہلے کے دعوے کی مالیاتی ترتیب سے تعلق رکھتا ہے۔ انہیں ایک ہی سود کی رقم میں ملا دینا لین دین کو مبہم کر دے گا۔
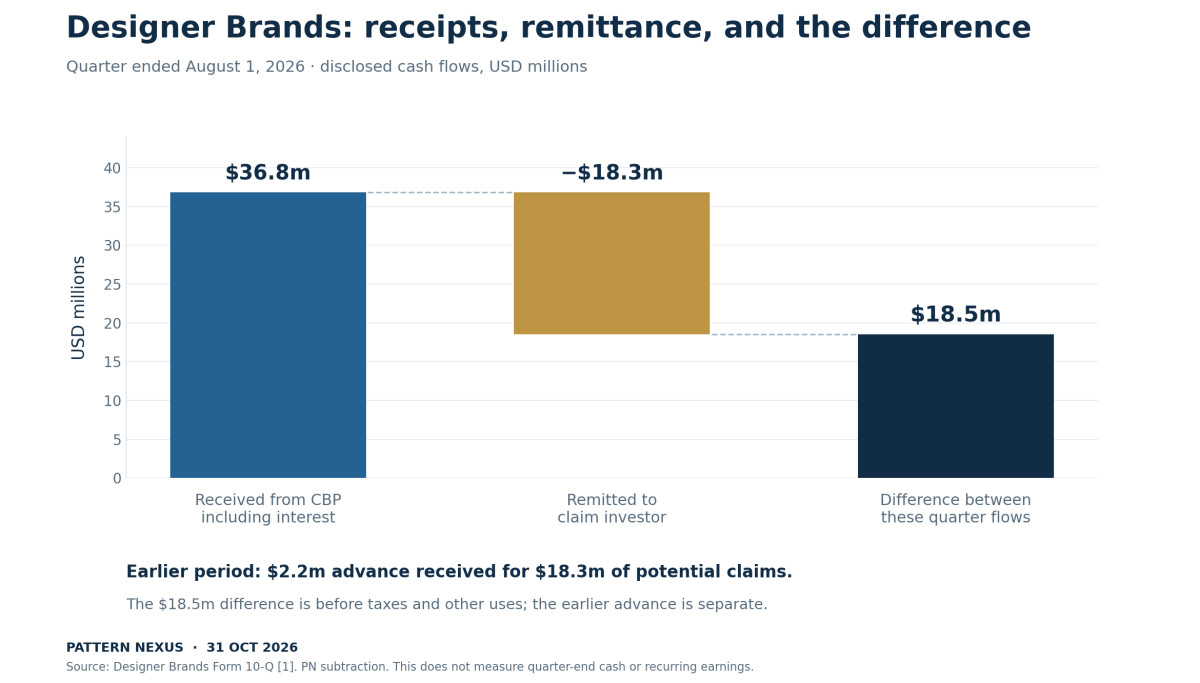
PN کی نقد مفاہمت $36.8 ملین وصول شدہ منفی $18.3 ملین منتقل کردہ ہے، جس سے $18.5 ملین ان سہ ماہی مخصوص بہاؤ سے بچتا ہے، ٹیکس اور دیگر استعمالات سے پہلے۔ پہلے کی $2.2 ملین کی پیشگی ایک مختلف مدت سے تعلق رکھتی ہے۔ اسے شامل کرنے سے دو مراحل میں $20.7 ملین بنتا ہے، نہ کہ دوسرے سہ ماہی کی نقد کی مزید $2.2 ملین۔
اصل خریداری کی قیمت بیان کردہ دعوے کی رقم کا تقریباً 12% تھی۔ خریدار کو بالآخر مجموعی ادائیگی تقریباً 8.3 گنا پیشگی تھی۔ یہ لین دین کا حساب ہے، نہ کہ سالانہ واپسی یا سرمایہ کار کا خالص منافع۔ فائلنگ میں دونوں میں سے کسی کو بھی حساب کرنے کے لیے درکار تمام معلومات فراہم نہیں کی گئی ہیں۔
پیچھے مڑ کر دیکھنے سے ڈسکاؤنٹ کو جانچنا آسان لگتا ہے۔ خریداری کے وقت، قانونی نتیجہ، ادائیگی کا وقت، اور وصولی کی قابلیت غیر یقینی تھی۔ بیچنے والے نے یقین اور پہلے کی نقد خریدی؛ خریدار نے مشروط خطرے کو قبول کیا۔ سودے کا اندازہ لگانے کے لیے بیچنے والے کے لیے اس وقت دستیاب متبادل، بشمول انتظار کی قیمت، کی ضرورت ہوگی۔
آمدنی کی پیشکش ایک اور پرت شامل کرتی ہے۔ کمپنی کا جاری کردہ بیان فروخت کی قیمت میں ٹیرف وصولی کی شناخت کرتا ہے اور اس کے نتائج کی مفاہمت میں متعلقہ مالیاتی اثر کو علیحدہ کرتا ہے۔[2] اس لیے ایک قاری جو صرف مجموعی مارجن پر نظر رکھتا ہے، آمدنی کے بیان میں کہیں اور ایک اہم خرچ کو نظر انداز کر سکتا ہے۔
تجزیے کے لیے، میں پورے لین دین کی مفاہمت کروں گا اس سے پہلے کہ مارجن میں بہتری کو مضبوط سامان کی معیشت کے ثبوت کے طور پر سمجھا جائے۔ اس کا مطلب ہے وصولی، متعلقہ مالیاتی چارج، اور نقد تصفیہ کو ایک ساتھ پیچھے چھوڑنا۔ اس کا مطلب یہ بھی ہے کہ ایک غلط حساب سے بچنا: ٹیکس سے پہلے کے ریفنڈ کے فائدے کو ٹیکس کے بعد کے خالص آمدنی سے منہا کرنا بنیادی آمدنی کا درست پیمانہ پیدا نہیں کرتا۔
03 · ریفنڈ اور مالیات
اکیڈمی دوسرا مکمل نقد مثال فراہم کرتی ہے
اکیڈمی اسپورٹس اور آؤٹ ڈورز نے 2025 میں داخل ہونے والے ایک شرکت کے معاہدے کا انکشاف کیا تاکہ اپنے ممکنہ ٹیرف ریلیف حقوق کا ایک حصہ فروخت کیا جا سکے، جس کا حساب قرض کی رہنمائی کے تحت کیا گیا۔ اس کی دوسری سہ ماہی جو 1 اگست 2026 کو ختم ہوئی، اس نے $83.7 ملین کے ریفنڈز سود کے بغیر وصول کیے اور $72.2 ملین خریدار کو ادا کیے۔ اس نے $10.5 ملین کی پہلے کی فروخت کی آمدنی بھی تسلیم کی جو کہ ایک ذمہ داری کے طور پر ریکارڈ کی گئی تھی۔[3]
ریفنڈ منفی خریدار کی ادائیگی $11.5 ملین ہے۔ یہ ظاہر کردہ بہاؤ کی مفاہمت ہے، سود، ٹیکس، اور دیگر نقد کی حرکات کو چھوڑ کر۔ پہلے کی $10.5 ملین کی شناخت آمدنی کے بیان کو تبدیل کرتی ہے؛ یہ اس سہ ماہی میں اس رقم کی ایک نئی وصولی قائم نہیں کرتی۔
| دوسری سہ ماہی کے افشاء کردہ بہاؤ | ڈیزائنر برانڈز | اکیڈمی اسپورٹس |
|---|---|---|
| حکومتی وصولیاں | $36.8m، بشمول سود | $83.7m، بغیر سود |
| خریدار کو ادائیگی | $18.3m | $72.2m |
| ان بہاؤ کے درمیان فرق | $18.5m | $11.5m |
یہ کیسز ظاہر کرتے ہیں کہ ایک اعلان کردہ ریفنڈ کے ساتھ ایک اہم آگے کی ادائیگی منسلک ہو سکتی ہے۔ یہ ایک منتخب جوڑا ہیں، مختلف سود کی کوریج کے ساتھ، نہ کہ ایک نمائندہ نمونہ۔ ان کے تناسب یہ طے نہیں کر سکتے کہ قومی ریفنڈ پول میں سے کتنا سرمایہ کاروں کا ہے۔ اکیڈمی کا نوٹ بھی ڈیزائنر برانڈز کے لین دین کے ساتھ براہ راست موازنہ کرنے کے قابل نہیں ہے۔
یہ حد ایک مفید تحقیقی ایجنڈا چھوڑ دیتی ہے۔ ایک سرمایہ کار شرکت کے معاہدوں، ریفنڈ کے حقوق کی فروخت، مالی ذمہ داریوں، اور خریداروں کو ادائیگیوں کے لیے فائلنگ تلاش کر سکتا ہے، پھر ان افشاء کردہ معلومات کو کیش فلو بیان کے ساتھ ہم آہنگ کر سکتا ہے۔ ایک بڑھتا ہوا نمونہ یہ طے کر سکتا ہے کہ یہ طریقہ کار کتنا عام ہے۔ دو مثالیں اس کی موجودگی کو ثابت کرتی ہیں۔
04 · ریفنڈز اور مالیات
چار سوالات طے کرتے ہیں کہ ریفنڈ کہاں جاتا ہے
لفظ "موصول کنندہ" کئی مختلف تعلقات کو چھپا سکتا ہے۔ ایک مالی ماڈل کے لیے، میں ریفنڈ کے اثر کی پیش گوئی کرنے سے پہلے چار سوالات کو الگ کروں گا۔
| سوال | یہ کیا شناخت کرنے میں مدد کرتا ہے | ثبوت تلاش کرنے کے لیے |
|---|---|---|
| حکومتی ادائیگی کون وصول کرتا ہے؟ | انتظامی ادائیگی کا راستہ | کسٹمز کے ریکارڈ اور کمپنی کی وصولی کی افشاء |
| کون پہلے ہی معاہداتی دلچسپی رکھتا ہے؟ | دعویٰ خریدار، قرض دہندگان، فروشندگان، یا دیگر مخالفین | شرکت کے معاہدے، کریڈٹ کی شرائط، اور عزم |
| کون اصل لاگت برداشت کرتا ہے؟ | سپلائی چین میں اقتصادی بوجھ | قیمتیں، رعایتیں، مارجن، اور خریداری کی شرائط |
| کون باقی کیش کا استعمال کر سکتا ہے؟ | اگلا خرچ یا مالی فیصلہ | کیش کی پابندیاں، قرض کی ادائیگی، سرمایہ کاری، اور تقسیم |
یہ سوالات ایک دوسرے سے متداخل ہیں بغیر ایک جیسی جوابات پیدا کیے۔ ایک کمپنی نے کسٹمز کو ادائیگی کی ہو سکتی ہے، سپلائر کی قیمتوں میں کمی کی ہو سکتی ہے، ریٹیل قیمتیں بڑھائی ہو سکتی ہیں، اور اپنی ممکنہ وصولی کا کچھ حصہ فروخت کیا ہو سکتا ہے۔ ایک حکومتی ادائیگی پھر کئی پہلے کے سودوں کے ساتھ تعامل کرتی ہے۔
CBP کا اصل CAPE تعیناتی نوٹس ریکارڈ کے درآمد کنندہ یا نامزد وصول کنندہ کو یکجا کردہ ریفنڈز کی وضاحت کرتا ہے اور باقی CBP بلوں کے لیے آفسیٹس کی اجازت دیتا ہے۔[8] یہ انتظامی راستہ یہ وضاحت کرنے میں مدد کرتا ہے کہ ادائیگی کہاں سے شروع ہوتی ہے۔ نجی معاہدے وصولی کے بعد اضافی ذمہ داریوں کا تعین کرتے ہیں۔
اس لیے سب سے مضبوط مالی تجزیہ کو ادائیگی کا نقشہ اور معاہدے کا نقشہ دونوں کی ضرورت ہوتی ہے۔ ایک بڑی وصولی ایک متوقع اثاثے کے بارے میں کچھ کہتی ہے۔ یہ یہ کم کہتی ہے کہ تصفیے کے بعد کتنا غیر پابند کیش باقی رہے گا، اور اس سے بھی کم کہ انتظامیہ اس کیش کا استعمال کیسے کرے گی۔
05 · ریفنڈز اور مالیات
ویلیمز-سونوما سپلائی چین کے ذریعے ایک اور راستہ دکھاتا ہے
ویلیمز-سونوما کا سہ ماہی جو 2 اگست کو ختم ہوا ایک وسیع تقسیم کی مثال فراہم کرتا ہے۔ اس نے سامان کی فروخت کی لاگت میں $167.8 ملین کی کمی اور متعلقہ سود کی آمدنی میں $6.3 ملین ریکارڈ کیا۔ اس کے مقابلے میں، اس نے کچھ تجارتی فروشندگان کو پہلے کی ٹیرف رعایتوں کے لیے $47.5 ملین کی فراہمی اور ایک اختیاری 401(k) شراکت کے ذریعے $10 ملین کی ملازم کی شناخت کی لاگت ریکارڈ کی۔[4]
یہ چار افشاء کردہ اشیاء PN ریاضی کے ذریعے $116.6 ملین پری ٹیکس اکاؤنٹنگ شراکت پیدا کرتی ہیں۔ علیحدہ طور پر، $29.3 ملین کی ریفنڈ آمدنی نے انوینٹری کو کم کیا اور تیسرے سہ ماہی میں سامان کی فروخت کی لاگت تک پہنچنے کی توقع کی گئی۔ کمپنی نے دوسرے سہ ماہی کے دوران سود سمیت $200.2 ملین کی ریفنڈ کیش جمع کی۔[4][5]
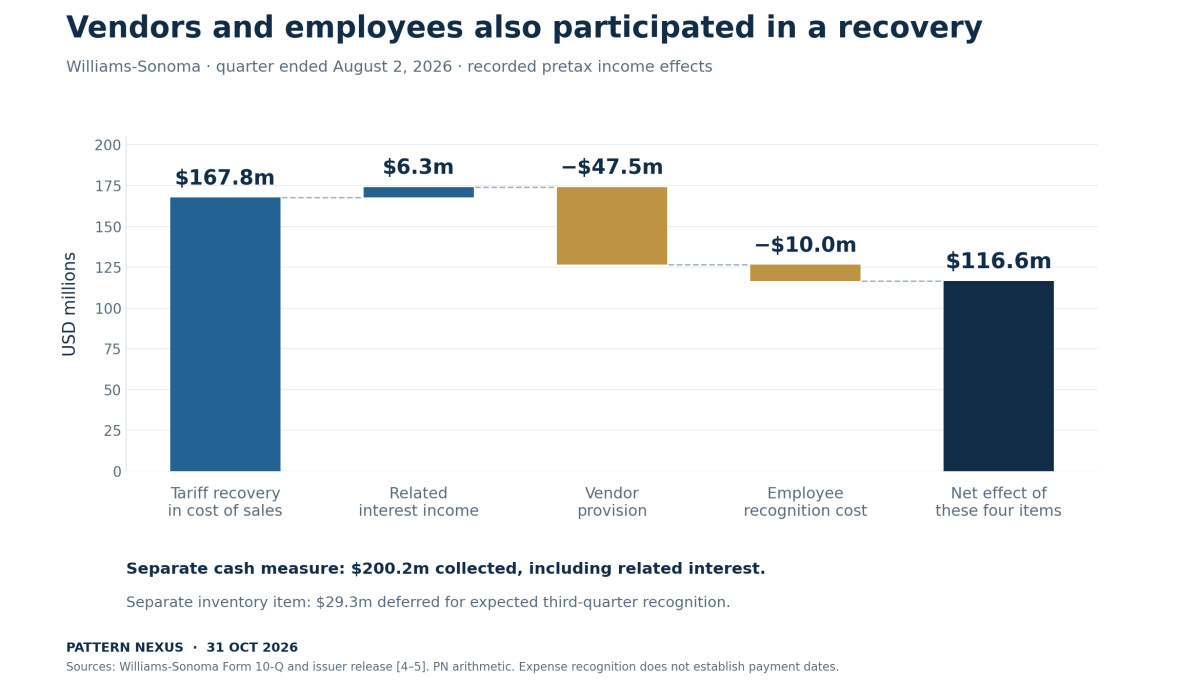
شکل 2 میں پل ریکارڈ کردہ آمدنی کے اثرات کی پیمائش کرتا ہے۔ فروشندہ کی فراہمی اور ملازم کی لاگت خود بخود ان تاریخوں کا تعین نہیں کرتی ہیں جن پر ہم آہنگ کیش کی ادائیگیاں ہوئی ہیں۔ ان اخراجات کو $200.2 ملین کی وصولی سے منہا کرنا سہ ماہی کے آخر میں برقرار کی جانے والی کیش کا تعین نہیں کرے گا۔
یہ انکشاف اصل ٹیرف مذاکرات کو مالیاتی زندگی دیتا ہے۔ ایک فروشندہ جس نے اپنے گاہک کو ٹیرف برداشت کرنے میں مدد کرنے کے لیے کم آمدنی قبول کی تھی، جب ٹیرف کی وصولی ہوگی تو اسے معاوضہ مل سکتا ہے۔ کارکنوں کو ایک آجر کی ریٹائرمنٹ کی شراکت کے ذریعے شامل کیا گیا۔ دونوں نتائج کو اپنے اپنے شرائط پر ماپا جانا چاہیے۔
یہ تقسیم کے سوال کو تبدیل کرتا ہے۔ یہ صرف یہ پوچھنا بہت تنگ ہے کہ آیا ایک درآمد کنندہ یا ایک بیرونی سرمایہ کار کو فائدہ ہوتا ہے۔ امکانات میں سپلائر کی بحالی، ملازمین کی معاوضہ، اور بعد میں انوینٹری سے متعلق آمدنی کا فائدہ بھی شامل ہے۔ ہر راستے کا مختلف وقت اور اگلی سہ ماہی کے لیے مختلف مضمرات ہیں۔
میں اس کو منتقلی کے ایک زیادہ تفصیلی ماڈل کے ثبوت کے طور پر سمجھوں گا۔ قومی مجموعہ پیمانے کو طے کرتا ہے۔ کمپنی کے انتظامات یہ طے کرنے میں مدد کرتے ہیں کہ کون سے بیلنس شیٹس بہتر ہوتی ہیں اور بہتری کب کسی اور فیصلے کے لیے دستیاب ہوتی ہے۔
06 · ریفنڈ اور مالیات
دعویٰ انتظار کی مالیات کا ایک طریقہ بن گیا
ایک مشروط وصولی کی فروخت مستقبل کی غیر یقینی صورتحال کو موجودہ مالیاتی فیصلے میں لاتی ہے۔ بیچنے والا ایک پیشگی وصول کرتا ہے۔ خریدار ایک غیر یقینی ادائیگی میں دلچسپی حاصل کرتا ہے۔ اگر حکومت آخر کار ادائیگی کرتی ہے، تو معاہدہ آمدنی کی تقسیم کرتا ہے۔
Deloitte کا حساب کتاب کا تجزیہ وضاحت کرتا ہے کہ کیوں ریفنڈ کے حقوق کی فروخت سے حاصل ہونے والی آمدنی کے ساتھ معاملات کو مالیات کے طور پر دیکھا جا سکتا ہے، جس میں اصل وصولی اور آخر کار تصفیہ کے لیے الگ غور کی ضرورت ہوتی ہے۔[16] یہ حساب کتاب کا فریم ورک کمپنی کی مثالوں میں نظر آنے والی مالیاتی خصوصیات کے ساتھ ہم آہنگ ہے؛ کسی خاص معاہدے کی درجہ بندی اب بھی اس کی شرائط پر منحصر ہے۔
ڈسکاؤنٹ صرف مقدمہ جیتنے کے امکانات سے زیادہ کی عکاسی کر سکتا ہے۔ متوقع انتظار کا وقت، دستاویزات کا معیار، حق کے بارے میں تنازعات، سرمایہ کار کی مالیاتی لاگت، اور بیچنے والے کی نقد کی ضرورت سب ایک مذاکراتی قیمت پر اثر انداز ہو سکتے ہیں۔ حقیقی نتیجہ یہ ظاہر نہیں کرتا کہ معاہدے پر دستخط کرتے وقت ہر عنصر کا کتنا وزن تھا۔
یہ ایک کم واضح مالی زاویہ کھولتا ہے: قانونی غیر یقینی صورتحال مالیات کی طلب کا ایک ذریعہ بن سکتی ہے۔ کاروبار جو اسی طرح کے قانونی امکانات کا سامنا کر رہے ہیں مختلف شرائط قبول کر سکتے ہیں کیونکہ ان کی لیکویڈیٹی کی حالت مختلف ہوتی ہے۔ دعویٰ اقتصادی طور پر قیمتی ہو سکتا ہے جبکہ اس کے مالک کے لیے ادائیگی تک اسے اٹھانا مشکل ہو سکتا ہے۔
یہ ایک مفروضہ ہے جو بات چیت کی شرائط کے بارے میں ہے، نہ کہ یہ کہ کسی نامزد کمپنی کو اپنے معاہدے میں مجبور کیا گیا۔ اس کا قیام لین دین کی تاریخوں، موازنہ کی پیشکشوں، قرض لینے کے متبادل، اور اس وقت دستیاب نقد کے بارے میں معلومات کی ضرورت ہوگی۔
وہ ثبوت جو مفروضے کو مضبوط کرے گا مخصوص ہے: کمزور لیکویڈیٹی کے ساتھ وابستہ بڑے ڈسکاؤنٹس، طویل متوقع ادائیگی کی تاخیر، یا زیادہ مشکل دستاویزات، دعووں میں فرق کو کنٹرول کرنے کے بعد۔ مسابقتی قیمتوں اور وافر بیچنے والے کی مالیاتی متبادل کے ثبوت ایک تشریح کو کمزور کریں گے جو مالیاتی پابندیوں پر مرکوز ہے۔
07 · ریفنڈ اور مالیات
تین گھڑیاں تین مختلف کہانیاں سنا سکتی ہیں
ایک ہی ریفنڈ قومی اکاؤنٹس، کارپوریٹ آمدنی، اور حکومت کے نقد ریکارڈز میں مختلف ادوار میں ظاہر ہو سکتا ہے۔
BEA نے اس ذمہ داری کا تخمینہ تقریباً $166 بلین بغیر سود کے لگایا اور اسے 2026 کی پہلی سہ ماہی میں جمع ہونے والے سرمایہ کی منتقلی کے طور پر درجہ بند کیا۔ سالانہ شرح کی پیشکش میں $664 بلین کی رقم اسی سہ ماہی کی مقدار کو سالانہ کیا گیا ہے۔ یہ ایک اضافی نقد ادائیگی نہیں ہے۔[6]
کارپوریٹ تسلیم کمپنی کے حساب کتاب کے ماڈل اور حقائق کی پیروی کرتی ہے۔ اکیڈمی نے ادائیگیوں کی وصولی کے ساتھ تسلیم کا انکشاف کیا؛ Williams-Sonoma نے نقصان کی وصولی کے ماڈل کے تحت ایک وصولی کو ریکارڈ کیا۔[3][4] خزانہ کی نقد رپورٹنگ حقیقی وصولیوں اور ریفنڈز کی پیروی کرتی ہے۔ ایک موازنہ جو ان تاریخوں کو نظر انداز کرتا ہے ایک لین دین کو کئی علیحدہ واقعات کی طرح دکھا سکتا ہے۔
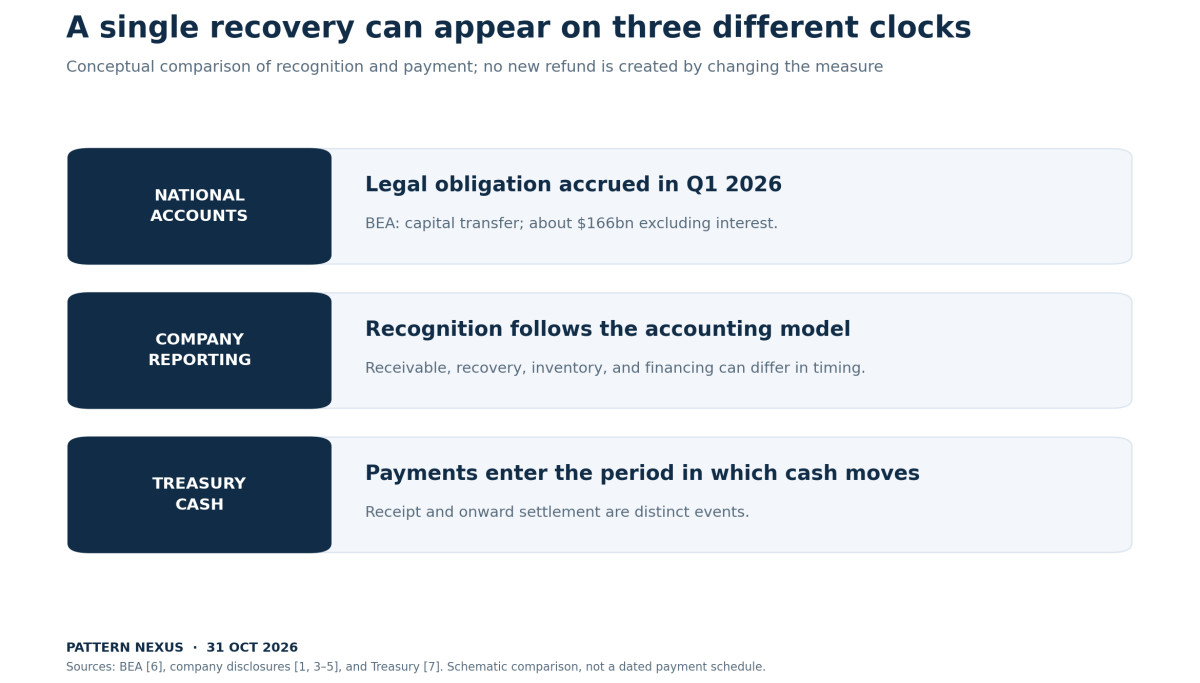
BEA وضاحت کرتا ہے کہ سرمایہ کی منتقلی خود GDP یا موجودہ پیداوار سے کارپوریٹ منافع میں داخل نہیں ہوتی؛ ریفنڈ سود کو علیحدہ طور پر جائیداد کی آمدنی کے طور پر دیکھا جاتا ہے۔[6] ایک کمپنی کے اکاؤنٹس میں فروخت کی قیمت کی وصولی اب بھی اس کی رپورٹ کردہ آمدنی کو بہتر بنا سکتی ہے۔ یہ اقدامات مختلف سوالات کے جواب دیتے ہیں۔
آمدنی کے ماڈل کے لیے، تسلیم کی پالیسی اور انوینٹری کا علاج اس سہ ماہی کا تعین کرنے میں مدد کرتا ہے جس میں فائدہ ہوتا ہے۔ لیکویڈیٹی کے ماڈل کے لیے، ادائیگی اور آگے کے تصفیے کی تاریخیں اہم ہیں۔ قومی اکاؤنٹس کے موازنہ کے لیے، جمع کی درجہ بندی اہم ہے۔
یہ اگلی موازنہ مدت پر بھی اثر انداز ہوتا ہے۔ ایک کمپنی اس سال بڑی بحالی کی رپورٹ دے سکتی ہے اور اگلے سال سال بہ سال آمدنی کے موازنہ کا سامنا کر سکتی ہے، چاہے اس کا جاری کاروبار مستحکم ہی کیوں نہ ہو۔ تجزیہ کاروں کو اس موازنہ اثر کی واپسی کی شناخت کرنی چاہیے اس سے پہلے کہ وہ بعد میں ہونے والی کمی کو طلب میں اچانک خرابی کے طور پر بیان کریں۔
منتقلی کا موجودہ پیداوار سے اخراج بعد میں اقتصادی اثر کو روک نہیں سکتا۔ ایک سپلائر جو معاوضہ وصول کر رہا ہے، وہ ایک آرڈر دے سکتا ہے؛ ایک قرض لینے والا قرض کم کر سکتا ہے؛ انتظامیہ ایک سرمایہ کاری کی منظوری دے سکتی ہے۔ یہ بعد کے فیصلے الگ الگ واقعات ہیں اور الگ الگ ثبوت کی ضرورت ہوتی ہے۔
08 · ریفنڈز اور مالیات
خزانے کا بیان پہلے ہی مالیاتی واپسی کو ظاہر کرتا ہے
خزانے کا ستمبر کا ماہانہ خزانہ بیان مالی سال 2026 کے کسٹمز ڈیوٹی کی رپورٹ کرتا ہے جو تقریباً $317.8 بلین مجموعی، $144.6 بلین ریفنڈز، اور $173.2 بلین خالص ہے۔ یہ تمام کسٹمز کی اقسام ہیں، جو ایک تنگ تعریف کردہ IEEPA صرف ریفنڈ سیریز سے زیادہ کا احاطہ کرتی ہیں۔[7]
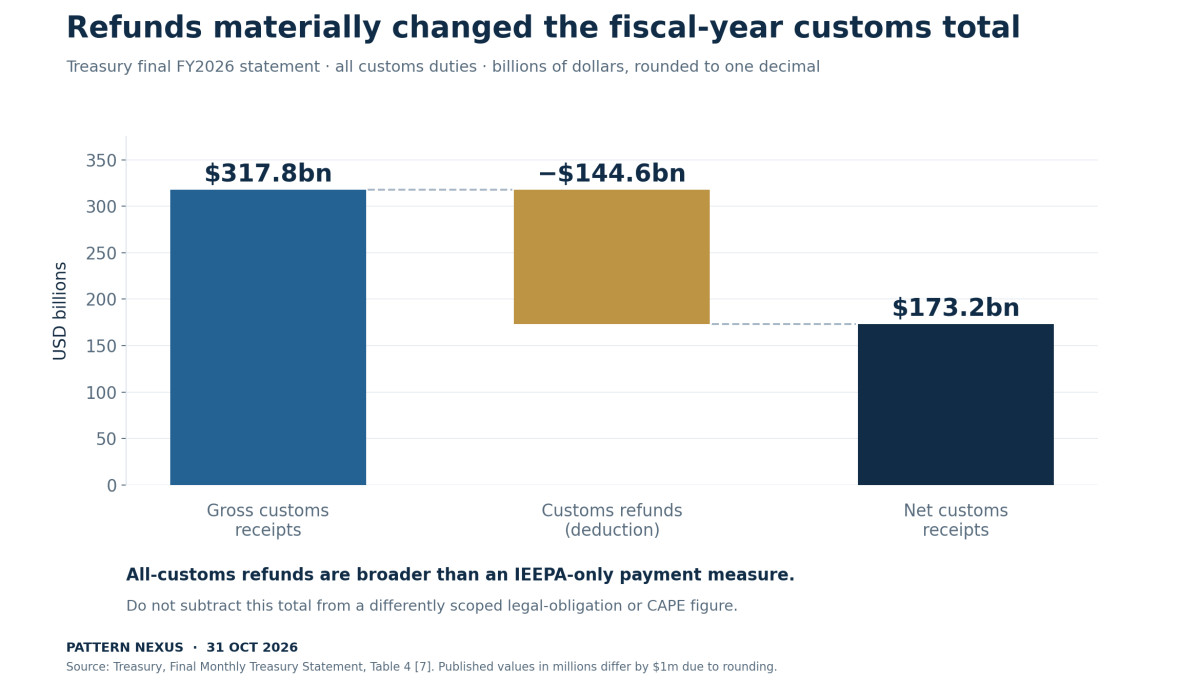
میں دی انٹرسٹ ٹریپ، PN نے مجموعی کسٹمز کی وصولیوں اور مالی اکاؤنٹس میں باقی رقم کے درمیان فرق کا جائزہ لیا۔[15] ریفنڈ کی ملکیت کے بعد اگلا مرحلہ شامل ہوتا ہے: ایک مالیاتی بہاؤ نامزد درآمد کنندہ کے ذریعے گزر سکتا ہے اس سے پہلے کہ ایک پہلے کی نجی ذمہ داری کو طے کیا جائے۔
دائرہ کار کی حدود اہم ہیں۔ قانونی ذمہ داری کا BEA تخمینہ، ایک CAPE پروسیسنگ کا اعداد و شمار، اور خزانے کے تمام کسٹمز کے ریفنڈز آپس میں تبدیل نہیں کیے جا سکتے۔ یہ تاریخ، سود کے علاج، کوریج، اور تصفیے کے مرحلے میں مختلف ہو سکتے ہیں۔ ایک کو دوسرے سے منہا کرنے سے آنے والے ریفنڈز کا قابل اعتماد تخمینہ نہیں ملتا۔
نہ ہی ایک بڑی حکومت کی ادائیگی مستقبل کی خوردہ فروشی میں برابر اضافہ قائم کرتی ہے۔ اثر اس بات پر منحصر ہے کہ کون قابل استعمال نقد وصول کرتا ہے اور وہ فریق بعد میں کیا کرتا ہے۔ ایک قرض دہندہ اپنی فنڈنگ کی ادائیگی کر سکتا ہے؛ ایک خوردہ فروش انوینٹری دوبارہ بنا سکتا ہے؛ ایک فروشندہ اپنے کام کرنے والے سرمایہ کی بحالی کر سکتا ہے۔ مجموعی مالیاتی حسابات ان راستوں میں سے کسی ایک کا انتخاب نہیں کر سکتے۔
09 · ریفنڈز اور مالیات
پروسیسنگ ایک مالیاتی متغیر ہے
بین الاقوامی تجارت کی عدالت کی 8 اکتوبر کی رائے نے 2 اکتوبر تک CAPE پروسیسنگ کے لیے قبول کردہ $136.6 بلین کی وضاحت کی۔ اس کی بحث نے تقریباً $126 بلین کی تصدیق شدہ رقم کی بھی نشاندہی کی جو خزانے کو ادائیگی کے لیے بھیجی گئی۔[10] یہ بعد والا ایک پروسیسنگ سنگ میل ہے؛ اسے ہر آخری فائدہ اٹھانے والے کو کریڈٹ کی جانے والی نقد رقم کے طور پر آزادانہ طور پر تصدیق شدہ کل کے طور پر نہیں سمجھا جانا چاہیے۔
CBP کے مئی کی نگرانی کے نوٹس نے پہلے ہی CAPE اور ACE رپورٹنگ کے ذریعے پیش رفت کو خزانے کی ACH ادائیگی سے ممتاز کیا تھا۔[9] ایک قبول شدہ اعلامیہ، ایک مجاز ریفنڈ، اور طے شدہ نقد مختلف مقامات پر موجود ہیں۔
طریقہ کار بھی اکتوبر کے آخر میں تبدیل ہوتے رہے۔ MLex نے 30 اکتوبر کو رپورٹ کیا کہ ایک حکم نے احتجاجات سے متعلق ریفنڈز تک رسائی کو بڑھایا اور آخر کار مائع کردہ اندراجات کو مکمل کیا۔[14] یہ رپورٹ عمل تک رسائی سے متعلق ہے؛ یہ یہ قائم نہیں کرتی کہ ہر متاثرہ ادائیگی طے ہو چکی ہے۔ یہ مضمون موجودہ اہلیت کے بیان کے طور پر ابتدائی CAPE فیز III کی حدود کا استعمال نہیں کرتا۔
ایک تاخیر کا مالیاتی خرچ ہوتا ہے چاہے حتمی بحالی ممکن ہو۔ ایک درآمد کنندہ انتظار کرتے ہوئے مزید قرض لے سکتا ہے۔ ایک دعویٰ خریدار کے پاس توقع سے زیادہ دیر تک سرمایہ بند ہو سکتا ہے۔ ایک فروشندہ اپنے گاہک سے ریفنڈ کے لیے انتظار کر سکتا ہے جب کہ گاہک کسٹمز کے لیے انتظار کر رہا ہو۔
اس لیے وقت ایک سلسلے میں مختلف فریقوں کے ذریعے پھیل سکتا ہے۔ تیز پروسیسنگ مالیاتی صلاحیت کو جاری کر سکتی ہے اس سے پہلے کہ یہ قابل مشاہدہ نئی خرچ پیدا کرے۔ سست پروسیسنگ ایک قیمتی وصولی کو نقد کی کمی کے ساتھ چھوڑ سکتی ہے۔
ایک کمپنی کی سطح کی پیش گوئی کے لیے، میں وصولی کی عمر، منظوری کا مرحلہ، اور ادائیگی سے پیدا ہونے والی ذمہ داریوں کو جاننا چاہوں گا۔ ایک قومی سرخی جو پیش رفت کا اعلان کرتی ہے، مفید سیاق و سباق ہے۔ یہ ان ان پٹس کی جگہ نہیں لیتی۔
10 · ریفنڈز اور مالیات
صارف کا بوجھ اور درآمد کنندہ کا دعویٰ مختلف سوالات ہیں
نیویارک فیڈ کی اکتوبر کی تحقیق سے پتہ چلتا ہے کہ ٹیرف میں اضافہ صارفین کی اشیاء کی قیمتوں میں تاخیر سے منتقل ہوتا ہے اور دونوں درآمد شدہ اور مقامی طور پر تیار کردہ اشیاء کے ذریعے۔[11] یہ اثرات اقتصادی بوجھ کی وضاحت کرنے میں مدد کرتے ہیں۔ یہ کسی خاص ریفنڈ دعویٰ کے مالک کی شناخت نہیں کرتے۔
ایک گھرانے نے ایک اعلیٰ ریٹیل قیمت ادا کی ہو سکتی ہے جبکہ حکومت کی واپسی ایک درآمد کنندہ کے ذریعے اور پھر ایک مالیاتی پارٹی کو منتقل ہوتی ہے۔ ایک سپلائر نے ایک رعایت قبول کی ہو سکتی ہے جو بعد میں واپسی کا موضوع بن جاتی ہے۔ اصل بوجھ اور واپسی کی ادائیگی کا راستہ الگ الگ ٹریس کیا جانا چاہیے۔
ماضی کے چارج کی واپسی بھی اگلی فروخت ہونے والی یونٹ کی قیمت کو خود بخود طے نہیں کرتی۔ مستقبل کی قیمتیں متبادل لاگت، موجودہ تجارتی اقدامات، مقابلہ، انوینٹریز، اور طلب پر منحصر ہیں۔ ادائیگی کسی پارٹی کو ایک اثاثہ بحال کرتی ہے؛ یہ خود ایک ریٹیل قیمت تبدیل کرنے کی ہدایت نہیں ہے۔
میری استنباط یہ ہے کہ بحالی کی تقسیم غیر مساوی رہ سکتی ہے یہاں تک کہ اصل ٹیرف کا بوجھ وسیع تھا۔ صارف کے نتائج کی جانچ کے لیے بعد کی قیمت کے ڈیٹا اور کسی بھی افشا کردہ رعایتوں یا کریڈٹس کی ضرورت ہوتی ہے۔ کسی کمپنی کا واپسی کا اعلان اکیلا یہ ثابت نہیں کر سکتا کہ گھرانوں کو معاوضہ دیا گیا تھا۔
یہی وجہ ہے کہ مضمون یہ فرض نہیں کرتا کہ ہر صارف کے پاس ہر سپلائر کے خلاف خودکار دعویٰ ہے۔ معاہدے کی زبان، وعدے، اور لین دین کے حقائق اس نتیجے کی حمایت کرنی چاہیے۔ اقتصادی واقعہ تجزیے کے لیے ایک نقطہ آغاز ہے، نہ کہ ان دستاویزات کا متبادل۔
11 · واپسی اور مالیات
کریڈٹ کے سوالات کا دوسرا دور آ سکتا ہے
مالیاتی زنجیر اہم ہو سکتی ہے یہاں تک کہ جب کوئی واپسی کے حقوق فروخت نہ کیے گئے ہوں۔ Sidley کا تجزیہ قرض دہندگان، قرض لینے والوں، اور دعویٰ خریداروں کے مسائل کی نشاندہی کرتا ہے، بشمول موجودہ کریڈٹ دستاویزات کے ساتھ واپسی کے انتظامات کی تعامل۔[12] ان دستاویزات کے مطابق، بحالی ادائیگی کی ذمہ داریوں یا قرض لینے کی حمایت کے لیے دستیاب اثاثوں پر اثر انداز ہو سکتی ہے۔
ڈونلڈ ایف کلارک، سیکیورڈ فنانس نیٹ ورک کے لیے اکتوبر میں لکھتے ہوئے، ایک اور ممکنہ مسئلہ اٹھایا: صارف کے دعوے اور آفسیٹس جہاں ٹیرف چارجز منتقل کیے گئے تھے۔ انہوں نے اسے اثاثہ پر مبنی قرض دہندگان کے لیے ایک مناسب جانچ کے طور پر پیش کیا۔[13] یہ ایک منسوب خطرے کا اندازہ ہے، نہ کہ عدالت کا فیصلہ کہ تمام صارفین کو رعایت کا حق ہے۔
ممکنہ میکانزم سیدھا ہے۔ ایک قرض لینے والا واپسی کی توقع کرتا ہے کہ وہ نقد بہاؤ کو بہتر بنائے گا۔ ایک صارف ایک انوائس کے خلاف کریڈٹ کا دعویٰ کرتا ہے۔ پھر ایک قرض دہندہ یہ جانچتا ہے کہ آیا وہ انوائس اب بھی اسی قرض لینے کی دستیابی کی حمایت کرتی ہے۔ متعلقہ تبدیلی وصولی کی وصولی میں ہوگی، نہ کہ صرف وصول کردہ مجموعی واپسی میں۔
یہ ایک کم نظر آنے والی جگہوں میں سے ایک ہے۔ ایک سازگار بحالی اس بات کے ساتھ موجود ہو سکتی ہے کہ کون اس سے فائدہ اٹھانا چاہیے۔ یہ تنازعہ فنڈز کے استعمال میں تاخیر کر سکتا ہے یا ضمانت کی حسابات پر اثر انداز ہو سکتا ہے۔
مفروضہ اس وقت تک مشروط رہنا چاہیے جب تک کہ ثبوت ظاہر نہ ہو۔ مفید ثبوت میں افشا کردہ صارف کے کریڈٹس، اہم تنازعات، تبدیل شدہ ذخائر، قرض لینے کی بنیاد میں تبدیلیاں، یا کریڈٹ معاہدوں میں ترمیم شامل ہوں گی۔ اس کے بغیر، ممکنہ چینل کو ایک منظر نامہ رہنا چاہیے نہ کہ ایک دعویٰ کردہ ترقی پذیر بحران۔
12 · واپسی اور مالیات
اگلے مالی اثر کے لیے تین راستے
درج ذیل راستے تجزیاتی منظر نامے ہیں۔ یہ واپسی کے پورے پول کے امکانات یا پیش گوئیاں نہیں ہیں۔
| راستہ | تصفیہ کے بعد کیا ہوتا ہے | ایسی شواہد جو اس کی حمایت کریں |
|---|---|---|
| آپریٹنگ ریلیف | قابل استعمال نقد انوینٹری، سپلائرز، ملازمین، یا سرمایہ کاری کی حمایت کرتا ہے | کم فنڈنگ کا دباؤ جس کے بعد افشا کردہ آپریٹنگ استعمالات |
| مالیاتی تصفیہ | نقد دعویٰ خریداروں یا دیگر مالیاتی ذمہ داریوں کی ادائیگی کرتا ہے | بہت بڑی آگے کی ادائیگیاں، کم قرض، یا کم سود کا خرچ |
| تاخیر یا متنازعہ تقسیم | منظوری کی تاخیر یا مقابلہ کرنے والے دعوے قابل استعمال نقد کو مؤخر کرتے ہیں | عمر رسیدہ وصولیاں، قانونی افشا، ذخائر، یا ضمانت کی ایڈجسٹمنٹ |
ایک ہی کمپنی ایک سے زیادہ راستوں سے گزر سکتی ہے۔ اب ایک گھومنے والی سہولت کی ادائیگی کرنے سے بعد میں انوینٹری کی مالیات کے لیے جگہ بن سکتی ہے۔ فروش کی واپسی سپلائر کی کارروائیوں کو بہتر بنا سکتی ہے اس سے پہلے کہ کوئی فائدہ ریٹیلر پر نظر آئے۔ ایک دعویٰ سرمایہ کار تصفیہ کی آمدنی کو دوسرے سرمایہ کاری میں دوبارہ استعمال کر سکتا ہے۔
یہ "رکھی ہوئی نقد" کی تنگ تشریح کو روکتا ہے۔ ایک ادائیگی جو ایک قرض دہندہ کو جاتی ہے وہ مستقبل کی صلاحیت کو بہتر بنا سکتی ہے سود کو کم کر کے یا قرض لینے کی جگہ بحال کر کے۔ ان فوائد کو جہاں وہ پیدا ہوتے ہیں وہاں ماپا جانا چاہیے، بغیر اس کے کہ اصل وصولی فوری خرچ میں اضافہ بن جائے۔
سب سے مضبوط آپریٹنگ ریلیف کا کیس غیر محدود نقد، ایک حقیقی مالیاتی رکاوٹ جو کم ہوئی ہے، اور ایک بعد کی کاروباری فیصلے کے ثبوت کو یکجا کرے گا۔ سب سے مضبوط مالیاتی تصفیہ کا کیس بڑی مجموعی وصولیوں کو دکھائے گا جو ملتے جلتے ادائیگیوں کے ساتھ ہوں اور صرف محدود اضافی آپریٹنگ استعمالات ہوں۔
تاخیر کی تقسیم کا کیس زیادہ قائل ہو جائے گا اگر متوقع نقد بار بار بعد کی مدت میں منتقل ہو جائے یا تنازعات رپورٹ کردہ اثاثوں اور کریڈٹ کی دستیابی پر اثر انداز ہونا شروع کر دیں۔ ایک بڑی قانونی حق خود بخود یہ طے نہیں کرے گی کہ کون سا منظر نامہ unfolding ہو رہا ہے۔
13 · ریفنڈ اور مالیات
فائلنگ چیک لسٹ جو تھیسس کو جانچ سکتی ہے
میں اگلی رپورٹنگ سائیکل کے دوران ایک چھوٹے سیٹ کی مفاہمتوں کا پیچھا کروں گا، ہر کمپنی کے لیے وقت کے ساتھ ایک ہی تعریفات کا استعمال کرتے ہوئے۔
| افشاء | یہ کس سوال کا جواب دیتا ہے | عام پڑھنے کی غلطی |
|---|---|---|
| ریفنڈ کیش اور متعلقہ سود | اس مدت کے دوران اصل میں کیا آیا؟ | ایک وصولی کو جمع شدہ کیش کے طور پر سمجھنا |
| دعویٰ خریداروں کو ادائیگیاں | موصولہ رقم میں سے کتنی پہلے کی سودے کو طے کرتی ہے؟ | مکمل ریفنڈ کو نئی دستیاب کیش کے طور پر شمار کرنا |
| پچھلے ایڈوانس اور مالیاتی ذمہ داریاں | کاروبار نے پہلی بار کب مدد حاصل کی؟ | آمدنی تسلیم ہونے پر پہلے کی آمدنی کو دوبارہ شمار کرنا |
| فروخت کی قیمت اور انوینٹری کا علاج | کون سا سہ ماہی آمدنی کے فائدے کو شامل کرتا ہے؟ | ایک بحالی کو بار بار کے مارجن میں بڑھانا |
| فروخت کنندہ، ملازم، یا صارف کی تقسیم | اور کون بحالی میں حصہ لیتا ہے؟ | ایک خرچ کی فراہمی کو اسی مدت کی کیش ادائیگی کے ثبوت کے طور پر سمجھنا |
| قرض کے بیلنس اور سود کا خرچ | کیا مالیاتی صلاحیت میں بہتری آئی؟ | قرض کی ادائیگی کو بغیر اقتصادی فائدے کے برابر کرنا |
| وصولی کی عمر اور تنازعات | تسلیم کے بعد کیا غیر یقینی رہتا ہے؟ | منظوری، تصدیق، اور تصفیے کو ایک جیسا سمجھنا |
تھیسس کمزور ہو جائے گی اگر ایک وسیع نمونہ یہ ظاہر کرے کہ زیادہ تر کمپنیاں زیادہ تر ریفنڈ کیش کو بغیر کسی اہم پچھلی مالیات یا آگے کی ذمہ داریوں کے رکھتی ہیں، اور پھر معنی خیز اضافی آپریٹنگ استعمالات کی دستاویز کرتی ہیں۔ یہ ایک زیادہ براہ راست کاروباری لیکویڈیٹی کی تشریح کی حمایت کرے گا۔
یہ مضبوط ہو جائے گی اگر مجموعی ریفنڈ کے اعلان باقاعدگی سے ان کے نامزد وصول کنندگان کے لیے اضافی کیش سے زیادہ ہوں، جس کا فرق پچھلے ایڈوانس، ادائیگیوں، یا معاہداتی تقسیم سے وضاحت کی جائے۔ اس فرق کا حجم اور موجودگی کی پیمائش کی ضرورت ہے۔ انہیں سب سے نمایاں انفرادی مثال سے اخذ نہیں کیا جانا چاہیے۔
ایک وقت کی جانچ بھی ہے۔ اگر مالیاتی تصفیے ابتدائی طور پر غالب ہوں لیکن آپریٹنگ سرمایہ کاری بعد میں بہتر ہو جائے، تو منتقلی تاخیر کا شکار ہو سکتی ہے نہ کہ غائب۔ ان نتائج کو ممتاز کرنے کے لیے متعدد سہ ماہیوں کا پیچھا کرنا ضروری ہے۔
پیٹرن نیکسس ویو
پیٹرن نیکسس ویو
میں سوچتا ہوں کہ نظر انداز کردہ مالی کہانی ادائیگی کے گرد ملکیت کی ترتیب ہے۔ قانونی فیصلہ حکومت کی ذمہ داری قائم کرتا ہے۔ پروسیسنگ اس ذمہ داری کو کیش میں تبدیل کرتی ہے۔ پہلے کے معاہدے اور بعد میں انتظامی فیصلے اثر کو بیلنس شیٹس میں تقسیم کرتے ہیں۔
فائلنگ پہلے ہی اتنی مختلفیت دکھاتی ہے کہ یہ ایک یکساں ریفنڈ-بوم کہانی کو چیلنج کر سکے۔ کچھ آمدنی ایک دعویٰ-مالیاتی لین دین کو طے کرتی ہے۔ کچھ فروخت کنندگان کو قیمت واپس کرتی ہیں۔ کچھ ملازمین تک معاوضے کے انتظامات کے ذریعے پہنچتی ہیں۔ کچھ آمدنی کو کیش وصولی سے مختلف سہ ماہی میں متاثر کرتی ہیں۔
اس لیے اگلا مفید سوال خاص ہے: کس کی مالیاتی پابندی میں نرمی آئی، کتنی، اور کتنی دیر تک؟ اس سوال کا جواب کیش مفاہمت، معاہدے کے افشاء، اور بعد کے رویے کے ذریعے دیا جا سکتا ہے۔ یہ ریفنڈ کے سرخیوں کو جمع کرنے سے زیادہ مطالبہ کرتا ہے، لیکن یہ زیادہ معلوماتی بھی ہے۔
وسیع تر پی این تعلق لیکویڈیٹی کی تقسیم ہے۔ ایک مجموعہ بڑھ سکتا ہے جبکہ بہتری خاص اداروں تک خاص شرائط پر پہنچتی ہے۔ ان شرائط کو سمجھنا یہ ہے کہ ہم ایک بڑی تعداد سے ایک مالیاتی میکانزم کی طرف کیسے بڑھتے ہیں جس کی جانچ کی جا سکتی ہے۔
قارئین کے سوالات
قارئین کے سوالات
کیا ریفنڈ وصول کرنے والی کمپنی اس کا سارا رکھتی ہے؟
یہ اس کے معاہدوں اور دیگر ذمہ داریوں پر منحصر ہے۔ کمپنی کی مثالیں دعویٰ خریداروں کو آگے کی ادائیگیاں اور فروخت کنندگان اور ملازمین کے ساتھ تقسیم دکھاتی ہیں۔ ادائیگی کا اعلان متعلقہ ذمہ داریوں کے ساتھ مفاہمت کی جانی چاہیے۔
کیا ڈیزائنر برانڈز خریدار کی واپسی واقعی اس کے پیسوں کا 8.3 گنا تھی؟
افشاء کردہ $18.3 ملین کی ادائیگی کو $2.2 ملین کے ایڈوانس سے تقسیم کرنے پر تقریباً 8.3 بنتا ہے۔ یہ ایک مجموعی ادائیگی کا ضرب ہے۔ یہ ایک سالانہ واپسی، خالص منافع کا ایک پیمانہ، یا یہ ثبوت نہیں ہے کہ اصل سرمایہ کاری بغیر خطرے کی تھی۔
کیا ایک ٹیرف ریفنڈ خود بخود بار بار کے منافع کے مارجن کو بہتر بناتا ہے؟
ایک بحالی تسلیم کی مدت میں رپورٹ کردہ آمدنی کو بہتر بنا سکتی ہے۔ بار بار کے مارجن کے لیے جاری فروخت، متبادل لاگت، خرچ، اور کمپنی کے حساب کتاب کی ایڈجسٹمنٹ کا تجزیہ درکار ہے۔ انوینٹری کا علاج بھی فائدے کے ایک حصے کو بعد کی سہ ماہی میں منتقل کر سکتا ہے۔
کیا ریفنڈ صارفین کے لیے قیمتوں میں کمی کی ضمانت دیتا ہے؟
نہیں۔ ماضی کے چارج سے متعلق ادائیگی مستقبل کی مصنوعات کی قیمت کا تعین نہیں کرتی۔ بعد کی قیمتوں اور کسی بھی حقیقی صارف کے کریڈٹس کو علیحدہ طور پر جانچنے کی ضرورت ہے۔
کیا $664 بلین BEA کی رقم ایک اور ریفنڈ پروگرام ہے؟
نہیں۔ یہ $166 بلین کی سہ ماہی رقم کی سالانہ شرح کی پیشکش ہے: $166 بلین کو چار سے ضرب دیا گیا۔ اسے اس سہ ماہی رقم میں شامل نہیں کیا جانا چاہیے یا اضافی نقد ادائیگی کے طور پر نہیں سمجھا جانا چاہیے۔[6]
کیا کسی قرض دہندہ کو ادائیگی کرنا اس بات کا مطلب ہے کہ ریفنڈ کا کوئی اقتصادی اثر نہیں ہے؟
قرض کی ادائیگی سود کو کم کر سکتی ہے، قرض لینے کی صلاحیت کو بحال کر سکتی ہے، یا لچک کو بہتر بنا سکتی ہے۔ یہ مالی اثرات ہیں چاہے پیسہ فوری طور پر اضافی خریداریوں کے لیے استعمال نہ ہو۔ ان کے حجم اور وقت کا مشاہدہ کرنا ضروری ہے۔
سب سے مضبوط فالو اپ مضمون کیا ہوگا؟
ایک بڑا فائلنگ نمونہ جو مجموعی وصولیوں، خریدار کی ادائیگیوں، سپلائر اور ملازم کی تقسیم، اور بعد میں ہونے والی قرض یا سرمایہ کاری کی تبدیلیوں کو ہم آہنگ کرتا ہے۔ یہ جانچ کرے گا کہ یہ میکانزم کتنے وسیع پیمانے پر ہیں بجائے اس کے کہ چند کمپنیوں سے استنباط کیا جائے۔
طریقہ کار اور شواہد
طریقہ کار اور شواہد کی حدود
تحقیقی کٹ آف: 31 اکتوبر، 2026۔ کمپنی کے مشاہدات اپنے اپنے رپورٹنگ ادوار کو برقرار رکھتے ہیں؛ انہیں اکتوبر کے نقد بیلنس کے طور پر پیش نہیں کیا جاتا۔ قانونی بحث مالی وقت کے لیے سیاق و سباق فراہم کرتی ہے اور فائلنگ کی ہدایات یا آخری تاریخیں فراہم نہیں کرتی۔
رپورٹ کردہ رقم نیچے دیے گئے دستاویزات سے آتی ہے۔ شکلیں 1، 2، اور 4 ان انکشافات کی PN ریاضی یا پیشکش پر مشتمل ہیں۔ شکل 3 حسابداری اور ادائیگی کے وقت کا تصوراتی موازنہ کرتی ہے۔ اکیڈمی کا موازنہ حکومت کے سود کو خارج کرتا ہے؛ ڈیزائنر برانڈز اور ولیمز-سونا کے نقد وصولیوں میں اسے شامل کیا گیا ہے۔
ڈالر کی رقم کو گول کیا گیا ہے۔ خزانہ بنیادی کسٹمز کی اعداد و شمار کو ملین میں شائع کرتا ہے؛ آزادانہ طور پر گول کردہ مجموعی وصولیاں کم ریفنڈز شائع کردہ نیٹ سے $1 ملین مختلف ہیں۔ چارٹ بلین کو ایک اعشاریہ کے ساتھ استعمال کرتا ہے، اور ڈیٹا آڈٹ تمام تین شائع شدہ قیمتوں اور گول کرنے کے فرق کو محفوظ رکھتا ہے۔
منتخب کردہ کمپنیاں مارکیٹ بھر میں شرکت، چھوٹ، سرمایہ کاروں کی واپسی، یا قومی ریفنڈ پول کی تقسیم قائم نہیں کرتی ہیں۔ کوئی خریدار کی شناخت مستنبط نہیں کی گئی۔ ولیمز-سونا میں سپلائر، ملازم، اور انوینٹری آئٹمز حسابداری کے انکشافات ہیں، نہ کہ اس کی اسی سہ ماہی کی نقد ادائیگیوں کی دوبارہ تعمیر۔
فنانسنگ کی پابندی کا مفروضہ، ممکنہ کریڈٹ اثرات، اور مستقبل کے آپریٹنگ راستے PN تجزیہ ہیں۔ یہ اوپر بیان کردہ ٹیسٹوں کے لیے کھلے رہتے ہیں۔ کوئی احتمال، قیمت کا ہدف، سرمایہ کاری کی سفارش، یا تخمینی خرچ کا ضرب تفویض نہیں کیا گیا ہے۔
ذرائع
تحقیق اور ڈیٹا کے ذرائع
کمپنی کی فائلنگ اور جاری کرنے والے کے اعلانات مشاہدہ کردہ مثالیں فراہم کرتے ہیں۔ سرکاری حکومت کی اشاعتیں حسابداری اور پروسیسنگ کے سیاق و سباق کو قائم کرتی ہیں۔ ماہر تشریحات، اکتوبر کے آخر کی رپورٹنگ، اور PN تجزیہ کو علیحدہ طور پر شناخت کیا گیا ہے۔
- ڈیزائنر برانڈز / SEC. فارم 10-Q، سہ ماہی ختم ہوئی 1 اگست، 2026. 10 ستمبر، 2026 کو جمع کرائی گئی۔ ریفنڈ کے حق کی فروخت، حکومت کی وصولیاں، ترسیل، اور فنانسنگ-سود کی حسابداری۔
- ڈیزائنر برانڈز. ڈیزائنر برانڈز انک. 2026 کے دوسرے سہ ماہی کے مالی نتائج کی رپورٹ. 10 ستمبر، 2026۔ جاری کرنے والے کی آمدنی کی پیشکش اور ٹیرف-فنانسنگ کے لین دین کے لیے ایڈجسٹمنٹ۔
- اکیڈمی اسپورٹس اور آؤٹ ڈورز / SEC. فارم 10-Q، عزم اور حالات کا نوٹ. سہ ماہی ختم ہوئی 1 اگست، 2026۔ شرکت کا معاہدہ، سود کو چھوڑ کر ریفنڈ، خریدار کو ادائیگی، اور پچھلے آمدنی کی شناخت۔
- ولیمز-سونا / SEC. فارم 10-Q، سہ ماہی ختم ہوئی 2 اگست، 2026. مالیاتی دوسرا سہ ماہی 2026۔ ریفنڈ کی شناخت، فروشندہ کی فراہمی، ملازم کی شراکت، انوینٹری کی مؤخر ادائیگی، اور جمع کردہ نقد۔
- ولیمز-سونا. ولیمز-سونا، انک. 2026 کے دوسرے سہ ماہی کے مضبوط نتائج کا اعلان کرتا ہے. اگست 2026۔ جاری کرنے والے کی طرف سے انکشاف کردہ ٹیرف سے متعلق آمدنی کے اثرات اور نقد جمع کی تصدیق۔
- امریکی اقتصادی تجزیہ بیورو. BEA کے قومی اقتصادی اکاؤنٹس میں بین الاقوامی ایمرجنسی اقتصادی طاقتوں کے ایکٹ کے ٹیرف ریفنڈز کو کس طرح ظاہر کیا گیا ہے؟. 30 اپریل، 2026؛ 25 جون، 2026 کو ترمیم کی گئی۔ سرمایہ-منتقلی کی درجہ بندی، تخمینی ذمہ داری، اکروئل کا وقت، سالانہ بنانا، اور علیحدہ سود کا علاج۔
- امریکی خزانہ / مالیاتی خدمات کا بیورو. حتمی ماہانہ خزانہ بیان، مالی سال 2026 تک 30 ستمبر، 2026، جدول 4. حتمی FY2026 بیان۔ تمام-کسٹمز مجموعی وصولیاں، ریفنڈز، اور نیٹ وصولیاں؛ قیمتیں آزادانہ طور پر ملین میں گول کی گئی ہیں۔
- امریکی کسٹمز اور بارڈر پروٹیکشن۔ CSMS #68340863 — CAPE تعیناتی نوٹس. 20 اپریل، 2026۔ اصل یکجا ادائیگی کا راستہ، عمل کے اجزاء، اور غیر ادا شدہ CBP بلوں کے ممکنہ متبادل؛ موجودہ اہلیت کا رہنما نہیں۔
- امریکی کسٹمز اور بارڈر پروٹیکشن۔ CSMS #68536553 — ACE رپورٹس میں CAPE ریفنڈز کی نگرانی. 4 مئی، 2026۔ پروسیسنگ کی حیثیت اور خزانے کی ACH ادائیگی سے رپورٹس کی تفریق کرتا ہے۔
- امریکی بین الاقوامی تجارت کی عدالت۔ Freestyle World, Inc. v. United States, Slip Opinion 26-123. 8 اکتوبر، 2026؛ عدالت نمبر 26-01088۔ 2 اکتوبر تک کی پروسیسنگ کی مجموعی تعداد اور تصدیق اور خزانے کی تقسیم کی وضاحت؛ تاریخی طریقہ کار کا سیاق و سباق۔
- نیویارک کا فیڈرل ریزرو بینک — میری امیتی، سیباستین ہیسے، اور ڈیوڈ ای. وائن اسٹائن۔ ٹاریفز صارفین کی قیمتوں میں کتنی تیزی سے منتقل ہوتے ہیں؟. 6 اکتوبر، 2026۔ صارفین کی اشیاء کی قیمتوں میں براہ راست اور بالواسطہ منتقلی پر تحقیق؛ ریفنڈ کے حق کا تعین نہیں کرتا۔
- سڈلے آوستین۔ بین الاقوامی ایمرجنسی اقتصادی طاقتوں کے ایکٹ کے تحت ٹاریف ریفنڈ کے دعوے: قرض دہندگان، قرض لینے والوں، اور دعوے کے خریداروں کے لیے اہم نکات. 30 اپریل، 2026۔ کریڈٹ دستاویز کے تعامل اور متضاد مفادات کا منسوب قانونی تجزیہ؛ یہ کوئی عمومی قاعدہ نہیں ہے۔
- ڈونلڈ ایف. کلارک / سیکیورڈ فنانس نیٹ ورک۔ کون دیکھ رہا ہے: ABL کی مناسب جانچ کے ذریعے ٹاریف ریفنڈز. 13 اکتوبر، 2026۔ مصنف کی ممکنہ صارفین کے متبادل اور ضمانت کے مسائل کا اندازہ؛ یہ کوئی عدالتی فیصلہ نہیں ہے۔
- MLex۔ امریکی تجارتی عدالت کہتی ہے کہ تمام درآمد کنندگان جو احتجاج کرتے ہیں IEEPA ریفنڈ کے لیے اہل ہیں. 30 اکتوبر، 2026، 16:06 GMT۔ احتجاجات اور آخر کار مائع کردہ اندراجات کے بارے میں ایک حکم کی اکتوبر کے آخر کی رپورٹ۔ منسلک حکم کو آزادانہ طور پر بازیافت نہیں کیا گیا۔
- پیٹرن نیکسس۔ سود کا جال. اکتوبر 2026۔ مالیاتی اکاؤنٹس اور مجموعی بمقابلہ خالص کسٹمز کی وصولیوں کا متعلقہ PN تجزیہ۔
- ڈیلوئٹ ڈارٹ۔ ٹاریفز پر سپریم کورٹ کے فیصلے سے متعلق اکاؤنٹنگ کے پہلو. 27 فروری، 2026؛ 30 جون، 2026 کو اپ ڈیٹ کیا گیا۔ ریفنڈ کی شناخت اور مالیات، اور علیحدہ کیش فلو کی پیشکش کی اکاؤنٹنگ کی تشریح۔
فنانسنگ، لیکویڈیٹی، اور ان معاہدوں پر عوامی تحقیق جو انہیں تقسیم کرتے ہیں۔ یہ مضمون مفت دستیاب ہے، بغیر کسی پریمیم یا رجسٹریشن کے دروازے کے۔
Article overview
ٹاریف کی واپسی درآمد کنندگان کے ذریعے خریداروں، فروشندوں، اور ملازمین کو منتقل کی جا سکتی ہے۔ پی این تین کمپنی کی تفصیلات میں نقد اور اکاؤنٹنگ کی پیروی کرتا ہے تاکہ یہ جانچ سکے کہ واپسی کے چکر سے کتنی نئی آپریٹنگ ریلیف پیدا ہوتی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
جاپان کی مارکیٹ کی بحالی: بلبلے سے آگے—AI-انڈسٹریل ین کا عروج
جاپان کا نکی انڈیکس بلبلے کے دور کی بلندیاں دوبارہ حاصل کر چکا ہے، جو کہ معقول ترقی، سستی قیمتوں، کارپوریٹ اصلاحات اور کمزور ین کی بدولت مم…
2 shared topics, same research avenue.
بٹ کوائن کا ساختی ہالفنگ سائیکل: توانائی، مائنر کی معیشت، اور $38K ری سیٹ
ایک پیٹرن نیکسس کی ساختی تجزیہ بٹ کوائن کے ہالفنگ سائیکل، مائنر توانائی کی معیشت، مشکل کی ایڈجسٹمنٹ، سائیکل سے سائیکل کی ڈرا ڈاؤن ریاضی، او…
2 shared topics.
جب بریک آؤٹس ناکام ہوتے ہیں: ڈاؤ کی طویل مدتی ساخت خاموشی سے کیا اشارہ دے رہی ہے
ڈاؤ کا سیکولر اوپر کا رجحان برقرار ہے، لیکن طویل مدتی راستے سے اوپر جانے میں بار بار ناکامیاں تاریخی طور پر اہم ہیں۔ ایک پیٹرن نیکسس فریم و…
2 shared topics.
10 سالہ علیحدگی: کیوں طویل شرحیں اب کٹوتیوں کی پیروی نہیں کرتی ہیں
امریکی 10 سالہ ٹریژری اب پالیسی کی شرح میں کمی کا جواب نہیں دے رہی ہے۔ یہ مضمون سامنے کی آسانی اور طویل مدتی پیداوار کے درمیان ساختی علیحدگ…
2 shared topics.
ریکارڈ تعطیلات، نازک بنیاد: بلیک فرائیڈے 2025 بمقابلہ اے ڈی پی لیبر جھٹکا
بلیک فرائیڈے اور سائبر ہفتہ 2025 نے نئے خرچ کے ریکارڈ قائم کیے، لیکن نومبر کا ADP رپورٹ جس میں 32,000 ملازمتوں کا غیر متوقع نقصان ظاہر ہوتا…
2 shared topics.
بوجھل قرضوں کی معیشت: کس طرح $1 ٹریلین کا اضافہ گھروں، کاروباروں، اور ترقی پر گھیرا تنگ کرتا ہے
امریکہ نے صرف 82 دنوں میں $1T کا نیا قرضہ شامل کیا۔ یہاں یہ ہے کہ کس طرح بڑھتے ہوئے وفاقی، گھریلو، کاروباری، اور ریاستی قرضے معیشت پر بوجھ …
2 shared topics.
مارکیٹ کا خلاصہ – 19 نومبر 2025: Nvidia نے آمدنی میں زبردست اضافہ کیا، AI فلائی وہیل تیز ہو گئی، اور 10 سالہ دوبارہ سخت ہو گیا۔
Nvidia نے آمدنی میں زبردست اضافہ کیا اور رہنمائی کو بڑھایا، لیکن اسٹاک میں بمشکل کوئی تبدیلی آئی کیونکہ 10 سالہ بانڈ 4.15% کی طرف بڑھ رہا ت…
2 shared topics.
اگلی کساد بازاری: کیا بہتر کارکردگی دکھاتا ہے اور کیوں (2026–2030 کا تجزیہ)
ایک گہری ادارتی تجزیہ کہ اگلی کساد بازاری کس طرح سامنے آئے گی، کون سے شعبے تاریخی طور پر بہتر کارکردگی دکھاتے ہیں، اور کس طرح AI صنعتی کاری…
2 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.