

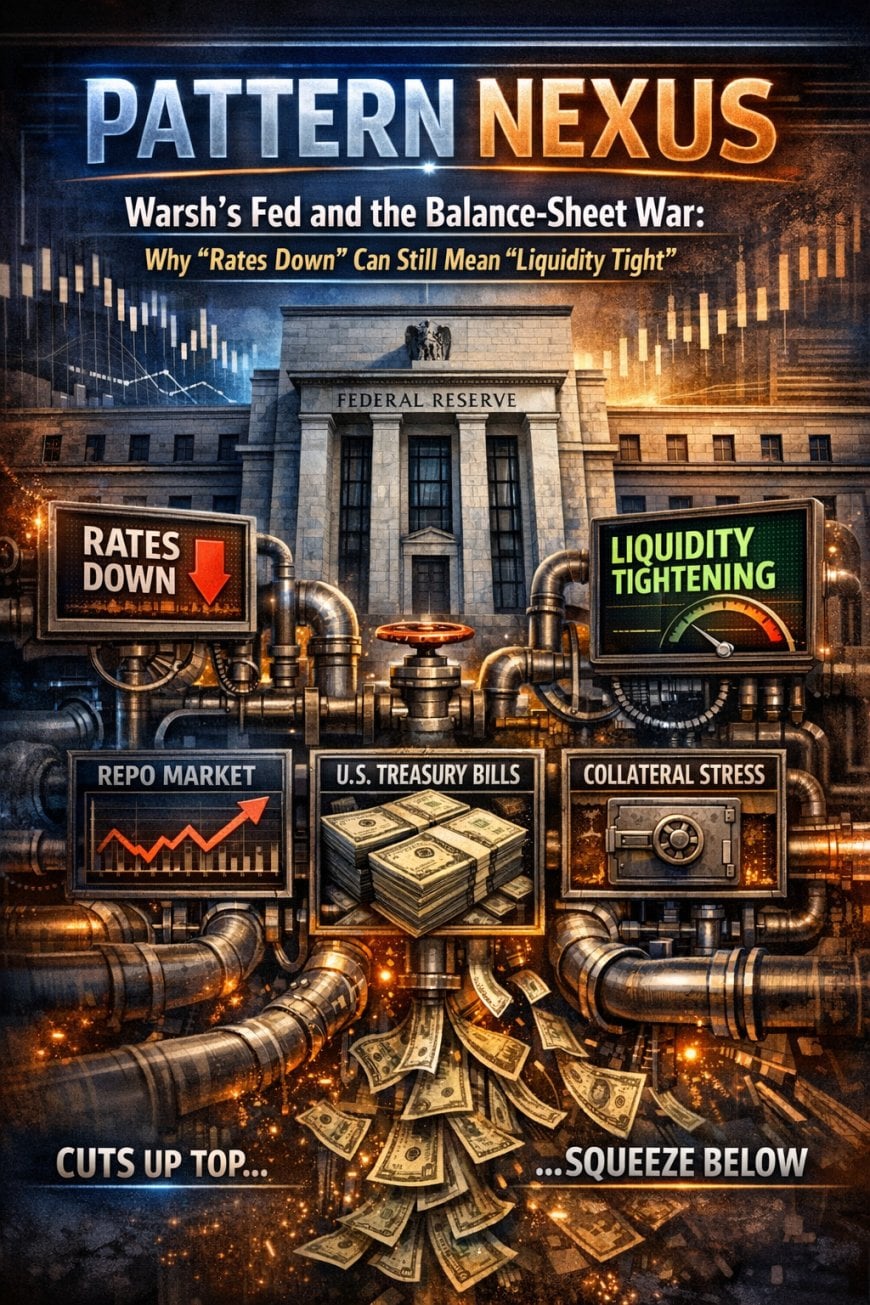
وارش کا فیڈ اور بیلنس شیٹ کی جنگ: کیوں "شرحیں نیچے" کا مطلب اب بھی "لیکویڈیٹی سخت" ہو سکتا ہے
ایک پیٹرن نیکسس سسٹمز نے آنے والے فیڈ نظام کے مباحثے پر پڑھا: فرش بمقابلہ راہداری، ریپو بیک اسٹاپ، خزانہ کی فراہمی، اور کیوں بیلنس شیٹ حقیقی شرح ہے۔
Jump to a section
میکرو میں ایک عام غلط فہمی ہے: "فیڈ آسان کر رہا ہے" کا مطلب "لیکویڈیٹی نرم ہو رہی ہے" ہے۔ یہ ایک کمی ریزرو کوریڈور کی دنیا میں زیادہ قریب تھا۔ ایک فلور سسٹم میں، بیلنس شیٹ ٹرانسمیشن میکانزم ہے، کیونکہ ریزرو کی مقدار اور تقسیم فنڈنگ کی شرائط کا تعین کرتی ہے۔
تو آپ پالیسی کی شرحیں کم کر سکتے ہیں اور پھر بھی حقیقی نظام کو سخت کر سکتے ہیں اگر آپ ریزرو کو نکالیں، ضمانت کی مسابقت بڑھائیں، یا ڈیلر کی سطح پر بیلنس شیٹ کی پابندیاں عائد کریں۔ یہ سختی پہلے ریپو، بل کی قیمتوں، اور کریڈٹ اسپریڈز میں ظاہر ہوتی ہے، نہ کہ ہیڈ لائن فیڈ فنڈز کی شرح میں۔
"فیڈ کو کم کرنے" کی سیاسی تحریک اور "قیمتوں میں کٹوتی" کی مارکیٹ کی تحریک ایک ساتھ موجود ہو سکتی ہیں۔ یہ پھندہ ہے۔ یہ ملا جلا اشارے اور شدید قیمتوں کی تبدیلیاں پیدا کرتا ہے کیونکہ پائپ یہ طے کرتے ہیں کہ کیا سچ ہے۔
یہ مضمون میکانکس، دباؤ کے نکات، اور اشارے کی نقشہ کشی کرتا ہے۔ اگر آپ اگلی لیکویڈیٹی کی لہر سے پہلے نکلنا چاہتے ہیں، تو آپ SOFR بمقابلہ IORB، بل کی خالص اجراء، تصفیہ کی کھڑکیاں، اور ریزرو کے انتظام کی کارروائیوں کا پیچھا کرتے ہیں، تقریروں کا نہیں۔
فرش کے نظام کی حقیقت: بیلنس شیٹ شرح ہے
2008 سے پہلے، آپ "شرح" کے بارے میں بات کر سکتے تھے جیسے یہ ایک واحد کنبہ ہو۔ فیڈ نے ایک کوریڈور فریم ورک چلایا جس میں کمیاب ذخائر اور ایک مارکیٹ سے متاثرہ شرح تھی جو حقیقت میں حاشیاتی فنڈنگ کی عکاسی کرتی تھی۔ بحران کے بعد، آپریٹنگ نظام تبدیل ہو گیا۔ وافر ذخائر اور انتظام کردہ شرحیں (IORB، ON RRP) لنگر بن گئیں۔ اس دنیا میں، بیلنس شیٹ ایک ضمنی مسئلہ نہیں ہے۔ یہ ہے کہ نظام کیسے صاف ہوتا ہے۔
کل ذخائر کی تعداد ایک چارٹ پر اہم نہیں ہے۔ یہ ذخائر کی تقسیم اور ان ڈیلروں کی بیلنس شیٹ کی صلاحیت ہے جو ضمانت، ریپو، اور خطرے میں مداخلت کرتے ہیں۔ اگر ذخائر پھنس جاتے ہیں، یا اگر ڈیلر کی صلاحیت کو ضابطے اور اتار چڑھاؤ سے دبایا جاتا ہے، تو نظام سخت ہو جاتا ہے چاہے سرخی "پالیسی کی حیثیت" آسان نظر آئے۔
"سکڑنے" کی کہانی خزانہ کی فراہمی سے ملتی ہے
ہر سائیکل ایک ہی سیاسی خواہش پیدا کرتا ہے: "فیڈ کو سکڑیں"، "معیاری بنائیں"، "بازاروں کی طرف واپس جائیں"۔ یہ بیان سچا ہو سکتا ہے۔ یہ ایک ایسے نظام کے لیے پیغام رسانی کا احاطہ بھی ہو سکتا ہے جو بغیر ذخیرہ انتظام کے کام نہیں کر سکتا۔ پابندی نظریہ نہیں ہے۔ یہ مالیات ہے۔ خزانہ کی اجرائی کے شیڈول اس لیے نہیں رک جاتے کہ ایک کمیٹی ایک چھوٹے نشان کی خواہش رکھتی ہے۔
اسی لیے "شرحیں کم" کا مطلب خود بخود "لیکویڈیٹی بڑھ" نہیں ہوتا۔ اگر نظام سے کہا جائے کہ وہ بڑے نیٹ اجراء کو جذب کرے جبکہ ذخائر کو ختم کیا جا رہا ہو، تو پہلی چیز جو ٹوٹتی ہے وہ فنڈز کی شرح نہیں ہے۔ یہ فنڈنگ کی بنیاد، ریپو اسپیشلز، ڈیلر کی بیلنس شیٹس، اور آخر کار کریڈٹ اسپریڈز ہیں۔
جہاں دباؤ پہلے ظاہر ہوتا ہے: ریپو، بل، اور وافر ذخائر کا کنارہ
فنڈنگ مارکیٹس ابتدائی انتباہی نظام ہیں۔ جب آپ "وافر ذخائر" کی سرحد کے قریب ہوتے ہیں، تو دباؤ چھوٹے لیکن مستقل بے قاعدگیوں کے طور پر ظاہر ہوتا ہے: SOFR کا انتظام کردہ شرحوں کے مقابلے میں عجیب برتاؤ، بل کی پیداوار کا برتاؤ کرنے سے انکار، معروف کیلنڈر کے واقعات کے گرد ریپو کی شرحوں کا بڑھنا، یا ڈیلر کے ذخائر کا کہانی سے زیادہ تیزی سے سکڑنا۔
- SOFR بمقابلہ IORB: مستقل تناؤ ایک پلمبنگ کا اشارہ ہے، "شور" نہیں۔
- بل کی فراہمی اور نیلامی کی رفتار: ضمانت کی مسابقت زیادہ تر ماڈلز سے تیز تر فنڈنگ کو سخت کرتی ہے۔
- SRF کا استعمال اور شرکت: یہ ایک بیک اسٹاپ ہے، لیکن یہ بھی ایک اشارہ ہے کہ نظام اتنا سخت ہے کہ توڑنے کے لیے پہنچنا پڑتا ہے۔
"وارش پیوٹ" عملی طور پر کیسا نظر آئے گا
اگر ایک زیادہ ہاکش، "چھوٹے فیڈ" فلسفہ پیغام رسانی پر قابض ہو جاتا ہے، تو یہ فرض نہ کریں کہ اس کا مطلب ہے کہ نظام 2006 میں واپس جا سکتا ہے۔ جدید نظام اس لیے موجود ہے کیونکہ جدید مشین کی ضرورت ہے۔ ممکنہ نتیجہ ایک کہانی کی تبدیلی ہے جو خاموش عملی تسلسل کے ساتھ جڑی ہوئی ہے: قواعد پر زیادہ زور، مارکیٹ کی فعالیت پر زیادہ زور، اور پھر ذخیرہ انتظام خریداری جب فنڈنگ کا دباؤ نظامی ہو جائے۔
ایک عملی "پیوت" اس طرح نظر آتا ہے: سکڑنے کے لیے عوامی دباؤ، مداخلت کے لیے نجی آمادگی، اور سہولیات اور تکتیکی خریداریوں پر بڑھتا ہوا انحصار جو فرش کے نظام کو مستحکم رکھتا ہے جبکہ QE کے لیبل سے بچتا ہے۔ اسے جو چاہیں کہیں۔ مارکیٹ عمل کی قیمت لگائے گی، نام کی نہیں۔
حقیقی وقت میں پلمبنگ کو کیسے ٹریک کریں
اگر آپ لیکویڈیٹی کی تجارت یا پیش گوئی کرنا چاہتے ہیں، تو ایک سادہ ڈیش بورڈ بنائیں اور وائبز سننا بند کریں۔ انتظام کردہ لنگر (IORB، ON RRP)، تجارت کی جانے والی فنڈنگ کی شرح (SOFR)، ذخائر کی سطح کے پروکسی، بل کے نیٹ اجراء، اور کیلنڈر کو ٹریک کریں۔ سب سے اہم چیز وقت ہے: جب نیلامیاں اور تصفیے کلسٹر ہوتے ہیں، تو آپ کو سکڑاؤ ملتا ہے۔ جب ذخیرہ انتظام میں مداخلت کرتا ہے، تو آپ کو رہائی ملتی ہے۔
پیٹرن نیکسس لینس
عمومی سوالات
ذرائع
- فیڈرل ریزرو: ریزرو بیلنس پر سود (IORB) اور ریزرو بیلنس
- فیڈرل ریزرو: اسٹینڈنگ ریپو سہولت / اسٹینڈنگ اوور نائٹ ریپو آپریشنز
- نیویارک فیڈ: SOFR اور ٹریژری ریپو ریفرنس ریٹس
- امریکی خزانہ: سہ ماہی ریفنڈنگ اور مالیاتی اپ ڈیٹس
- نیویارک فیڈ: ریپو آپریشنز کے عمومی سوالات اور میکانکس
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ڈے کیئر اسکیم کی تہہ: جب بلنگ حقیقت سے الگ ہو جاتی ہے
ڈے کیئر اسکینڈل کی کہانی حقیقی ہے، لیکن یہ ایک وائرل ویڈیو سے زیادہ بڑی اور ساختی ہے۔ یہ پیٹرن نیکسس مضمون حاضری کے دھوکے، کمزور کنٹرول، سی…
5 shared topics, same research avenue.
GENIUS ایکٹ اور اسٹیبل کوائن ریاست: کس طرح نجی ڈالر خزانے کی طلب کا انجن بن جاتے ہیں
GENIUS ایکٹ نے صرف "کریپٹو کو منظم" نہیں کیا۔ اس نے ایک نئے ادائیگی کے نظام کو باقاعدہ کیا جہاں نجی ڈالرز بڑھ سکتے ہیں—اور جہاں ریزرو کے قو…
5 shared topics.
ریجیم ری سیٹ اسٹیک: پیداوار کی منحنی خطوط کی حکمت عملی، ڈالر کی پٹریاں، دھاتوں کی موڑ، اور AI-مالیاتی اختتامی کھیل
ایک پیٹرن نیکسس کنٹرول سسٹمز پڑھنا جو پیداوار کے منحنی خطوط، ڈالر کے نظام، دھاتوں، کرپٹو، اور ایکویٹیز کو ایک مشین میں باندھتا ہے: کیوں الٹ…
6 shared topics, same research avenue.
فیڈ چیئر کے امکانات بطور ٹرم پریمیم سگنل: وارش نے قیادت سنبھالی
پریڈکشن مارکیٹس ٹرمپ کے فیڈ چیئر کے انتخاب کو کیون وارش کی طرف دوبارہ قیمت دے رہی ہیں۔ پیٹرن نیكسس کے فریم ورک میں، یہ "شخصیت کی سیاست" نہی…
5 shared topics, same research avenue.
ہر چیز کی مالیاتی شکل: 2013 کا جاگنے والا مضمون جو پیٹرن نیکسس کے زاویے سے دوبارہ بنایا گیا
ایک پیٹرن نیکسس کی تعمیر نو 2013 کے بلاگ پوسٹ کی جو طویل مدتی قیمت کی سطحوں، فیڈ کے بحران کے مداخلتوں، ڈالر کے تبادلے کی لائنوں، اور اس وجہ…
7 shared topics, same research avenue.
اسٹیبل کوائنز نئی خزانے کی بولی ہیں: ایک نجی CBDC ریلوے کی خاموش تعمیر
اسٹیبل کوائنز کوئی کرپٹو سائیڈ شو نہیں ہیں۔ انہیں ریگولیٹڈ ڈالر سیٹلمنٹ کے آلات میں ڈھالا جا رہا ہے جو کہ امریکی خزانے کی حمایت سے ہیں، ایک…
5 shared topics.
کیوں فیڈ QE کو چھوٹا رکھنے کی کوشش کرے گا — اور کیوں یہ 2026 میں کام نہیں کرے گا
فیڈ 2026 میں QE کو "ہلکا" رکھنے کی کوشش کرے گا تاکہ افراط زر کی ساکھ کی حفاظت کی جا سکے اور ردعمل سے بچا جا سکے۔ لیکن جدید مارکیٹ کی ساخت غ…
5 shared topics, same research avenue.
شارٹ اینڈ لیکویڈیٹی لوپ: ٹی بلز کیسے ایک مستقل مالیاتی کنویئر بیلٹ بن گئے
ایک مرحلہ وار، پلمبنگ کے لحاظ سے درست وضاحت فیڈ–خزانہ–ڈیلر شارٹ اینڈ لیکویڈیٹی لوپ کی: ٹی بل کا اجراء، ثانوی مارکیٹ میں بل کی خریداری، ٹی ج…
4 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.