

Bản đồ điều chỉnh giá nhà ven biển: Nơi mà cao nguyên nhà ở của Hoa Kỳ bắt đầu nứt.
Thị trường nhà ở của Mỹ không sụp đổ ở mọi nơi. Nó đang điều chỉnh giá ở những nơi mà khả năng chi trả bị phá vỡ đầu tiên: các tháp giá ven biển, các thị trường Florida và Vịnh chịu áp lực bảo hiểm, …
Jump to a section
Chọn phiên bản phù hợp với mức độ bạn muốn tìm hiểu.
Pattern Nexus được viết theo nhiều lớp vì không phải mọi độc giả đều muốn cùng một mức độ chi tiết. Luận điểm không thay đổi giữa các phiên bản. Điều thay đổi là mức độ sâu kỹ thuật. Chọn phiên bản thân thiện với người đọc cho giải thích rõ ràng nhất, phiên bản nâng cao không kỹ thuật cho cái nhìn sâu hơn về hệ thống, hoặc phiên bản nâng cao kỹ thuật cho bản tóm tắt nghiên cứu nặng dữ liệu đầy đủ.
Thị trường nhà ở của Hoa Kỳ không hoạt động như một thị trường quốc gia duy nhất. Một số khu vực vẫn giữ vững, trong khi những khu vực khác đã thấy áp lực giá thực sự. Cách tốt hơn để hiểu điều này là thông qua một bản đồ, không phải một tiêu đề quốc gia.
Điểm yếu lớn nhất xuất hiện ở những nơi mà tổng chi phí sở hữu một ngôi nhà đã trở nên quá nặng nề cho người mua thông thường. Điều đó bao gồm giá cao, lãi suất thế chấp cao hơn, bảo hiểm, thuế tài sản, bảo trì, phí HOA, và giới hạn thu nhập địa phương.
Điều này không có nghĩa là mọi thị trường nhà ở đều đang sụp đổ. Nó có nghĩa là thị trường đang phân tách. Các khu vực ven biển California, Florida và các thị trường Vịnh, một số phần của Texas, Tây Bắc Thái Bình Dương, và một số thành phố ở Vành đai Mặt Trời đang chịu áp lực nhiều hơn. Một số thị trường ở Midwest và nội địa đang giữ vững hơn vì toán học thanh toán vẫn thực tế hơn.
Điểm chính
Thị trường nhà ở hiện tại không chỉ đơn giản là tốt hay xấu. Nó không đồng đều. Một số thị trường đang yếu đi vì người mua không còn đủ khả năng chi trả toàn bộ chi phí hàng tháng nữa. Các thị trường khác vẫn ổn định vì giá thấp hơn, thu nhập địa phương phù hợp hơn với giá trị nhà, hoặc nguồn cung chặt chẽ hơn.
Đây là lý do tại sao các số liệu trung bình quốc gia có thể gây hiểu lầm. Một con số quốc gia kết hợp các nơi đang yếu đi với các nơi vẫn hoạt động. Điều đó có thể khiến thị trường tổng thể trông bình tĩnh hơn so với cảm giác trong các thị trường đã chịu áp lực.
Cách đọc tốt hơn là: thị trường nhà ở đang trải qua một sự tái định giá khu vực. Các thị trường trở nên đắt đỏ nhất, bị áp lực bảo hiểm nhiều nhất, hoặc phụ thuộc nhiều nhất vào lãi suất thế chấp thấp đang điều chỉnh trước tiên.
Số trung bình quốc gia là sự mờ nhạt. Thanh toán địa phương là tín hiệu.
Tại sao một số nơi giảm và những nơi khác thì không
Giá nhà không chỉ là một con số trên một danh sách. Đối với hầu hết người mua, nó trở thành một khoản thanh toán hàng tháng. Khoản thanh toán đó bao gồm thế chấp, lãi suất, bảo hiểm, thuế và các chi phí khác. Khi tất cả những chi phí đó tăng lên cùng nhau, người mua có thể không còn đủ điều kiện hoặc có thể đơn giản là bỏ đi.
Đó là lý do tại sao các thị trường đắt đỏ nhạy cảm hơn. Một lãi suất thế chấp cao hơn ảnh hưởng đến mọi nơi, nhưng nó ảnh hưởng nhiều hơn ở những nơi mà giá nhà đã bị kéo dài. Một người mua ở một thị trường ven biển có chi phí cao có thể phải đối mặt với cú sốc thanh toán lớn hơn nhiều về mặt số tiền so với một người mua ở một thị trường nội địa có chi phí thấp hơn.
Bảo hiểm cũng thay đổi bức tranh. Ở Florida, Vịnh và một số khu vực của California, bảo hiểm không còn là một chi phí nhỏ. Nó có thể là một phần lớn trong việc liệu ngôi nhà vẫn có ý nghĩa tài chính hay không.
Mô Hình Bản Đồ
Sự yếu kém không phải ngẫu nhiên. Nó xuất hiện theo cụm. Các thị trường đã điều chỉnh ở Texas như Austin và San Antonio đang chịu áp lực. Các thị trường ven biển California như San Diego, Los Angeles, San Francisco, San Jose và Riverside đang yếu hơn. Các thị trường ở Florida và Vịnh như Tampa, Jacksonville, Miami, Houston và Orlando cũng đang cho thấy sự căng thẳng.
Trong khi đó, những nơi như Indianapolis, Milwaukee, Pittsburgh, Cleveland, St. Louis, Chicago, Kansas City, Detroit, Louisville, Buffalo và một số thị trường nội địa hoặc miền Trung Tây khác đang giữ vững hơn. Điều đó không có nghĩa là họ không có rủi ro. Nó có nghĩa là cấu trúc khả năng chi trả chưa bị phá vỡ theo cách tương tự.
Sự phân chia này quan trọng vì nó cho thấy rằng thị trường nhà ở là địa phương. Cùng một lãi suất thế chấp quốc gia có thể ảnh hưởng đến hai thành phố rất khác nhau tùy thuộc vào giá khởi điểm, tiền lương, bảo hiểm, thuế và nguồn cung có sẵn.
Vấn Đề Thanh Toán
Điểm áp lực chính là khoản thanh toán hàng tháng. Trong thời kỳ lãi suất thấp, người mua có thể hỗ trợ giá nhà cao hơn nhiều vì chi phí vay mượn thấp. Khi lãi suất thế chấp tăng, cùng một người mua không thể đủ khả năng mua cùng một ngôi nhà với cùng một mức giá.
Điều đó không phải lúc nào cũng gây ra một cú sập ngay lập tức. Người bán thường giữ giá cũ trong đầu. Người mua bị mắc kẹt với thực tế thanh toán mới. Khi hai bên này quá xa nhau, thị trường chậm lại. Nhà ở lại lâu hơn. Số lần giảm giá tăng lên. Các giao dịch bị hủy bỏ. Cuối cùng, thị trường địa phương phải tìm một mức giá mới để thanh lý.
Đây là lý do tại sao việc giảm giá lại quan trọng. Một sự giảm giá không chỉ là một người bán thay đổi một con số. Đó là một tín hiệu rằng giá cũ không làm sạch được thị trường.
Tại Sao Bảo Hiểm Quan Trọng Ngay Bây Giờ
Bảo hiểm đã trở thành một phần lớn trong câu chuyện về nhà ở. Một ngôi nhà có thể trông có vẻ phải chăng chỉ dựa vào giá cả nhưng trở nên ít phải chăng hơn nhiều khi bảo hiểm được tính vào. Điều này đặc biệt quan trọng ở những nơi có áp lực bảo hiểm liên quan đến bão, lũ lụt, cháy rừng hoặc các rủi ro khác.
Nếu bảo hiểm tăng mạnh, chi phí hàng tháng của người mua tăng ngay cả khi giá nhà giữ nguyên. Điều đó có nghĩa là giá hiệu quả của ngôi nhà đã tăng lên. Khi thuế tài sản, phí HOA, chi phí bảo trì và sửa chữa được thêm vào, tổng chi phí sở hữu có thể trở nên quá nặng nề.
Đây là lý do tại sao các thị trường ở Florida, Vịnh và California cần được phân tích khác với các thị trường nội địa có rủi ro thấp hơn. Ngôi nhà không chỉ là ngôi nhà. Nó là toàn bộ chi phí gắn liền với ngôi nhà.
Ai Bị Ảnh Hưởng
| Nhóm | Điều này có nghĩa là gì |
|---|---|
| Người mua | Nhiều lần giảm giá có thể tạo cơ hội, nhưng chỉ khi tổng chi phí hàng tháng vẫn hoạt động. |
| Người bán | Những kỳ vọng về giá cũ có thể không còn phù hợp với thực tế thanh toán của người mua. |
| Chủ nhà | Bảo hiểm, thuế, sửa chữa và chi phí tài chính có thể làm giảm dòng tiền. |
| Nhà đầu tư | Cơ hội không chỉ là một mức giá thấp hơn. Giao dịch vẫn phải sống sót qua các chi phí hoạt động. |
| Đại lý | Kỷ luật định giá trở nên quan trọng hơn vì các danh sách không thực tế có thể ngồi lâu hơn. |
| Chính quyền địa phương | Doanh số bán chậm hơn và giá yếu hơn cuối cùng có thể ảnh hưởng đến doanh thu và áp lực thuế địa phương. |
Những Điều Cần Theo Dõi Tiếp Theo
Các tín hiệu tiếp theo là giảm giá, số ngày trên thị trường, hàng tồn kho, các giao dịch bị hủy, gia hạn bảo hiểm, điều kiện việc làm địa phương và liệu lãi suất thế chấp có đủ cao để giữ người mua bị hạn chế hay không.
Nếu lãi suất giảm, một số thị trường có thể ổn định vì người mua lấy lại khả năng thanh toán. Nếu lãi suất vẫn cao và bảo hiểm tiếp tục tăng, áp lực có thể tiếp tục lan rộng. Chìa khóa không phải là liệu một con số quốc gia nào đó tăng hay giảm. Chìa khóa là liệu người mua địa phương có thể vẫn đủ khả năng chi trả toàn bộ chi phí sở hữu hay không.
Ghi chú của Pattern Nexus: Thị trường nhà ở không đưa ra một tiêu đề rõ ràng. Nó đưa ra một bản đồ. Những nơi có cấu trúc thanh toán yếu nhất đang điều chỉnh giá trước tiên, trong khi các thị trường có khả năng chi trả tốt hơn hiện đang giữ vững hơn.
Dữ liệu nhà ở hiện tại không cho thấy một sự sụp đổ quốc gia rõ ràng. Nó đang cho thấy một bản đồ tái định giá theo vùng. Áp lực xuất hiện đầu tiên ở những nơi mà toàn bộ chuỗi sở hữu trở nên ít khả thi nhất: giá nhà, lãi suất thế chấp, bảo hiểm, thuế, bảo trì, chi phí HOA và thu nhập địa phương.
Tín hiệu quan trọng không chỉ đơn giản là giá trung bình quốc gia tăng hay giảm. Tín hiệu quan trọng là nơi mà người bán đang mất quyền lực định giá và nơi mà người mua không còn đủ khả năng thanh toán hàng tháng. Đó là lý do tại sao giá mỗi foot vuông, cắt giá, số ngày trên thị trường và áp lực chi phí địa phương quan trọng hơn một tiêu đề quốc gia.
Phiên bản này giữ lại cách đọc hệ thống nhưng loại bỏ lớp hồi quy và công thức nặng nề hơn. Phiên bản kỹ thuật đầy đủ có sẵn ở trên cho những độc giả muốn có toàn bộ dữ liệu.
Thị trường nhà ở không phải là một thị trường duy nhất. Nó là một hệ thống thanh toán địa phương được xây dựng từ tín dụng, địa lý, bảo hiểm, thuế, tiền lương, quy hoạch, di cư và hành vi của nhà đầu tư.
Đó là lý do tại sao thị trường có thể trông ổn định ở cấp độ quốc gia trong khi các khu vực đô thị cụ thể đã bắt đầu yếu đi. Các số liệu trung bình quốc gia kết hợp các thị trường mạnh với các thị trường yếu. Bản đồ đô thị cho thấy nơi mà chuỗi thanh toán đang bị phá vỡ đầu tiên.
Dữ liệu hiện tại không phải là một luận thuyết mới. Nó là bản đồ đang bắt kịp với khung Pattern Nexus.
Thị Trường Nhà Ở Đang Bị Phân Mảnh
Hai quan điểm dễ nhất về nhà ở đều không đầy đủ. Một quan điểm nói rằng thị trường đang sụp đổ. Quan điểm khác nói rằng thị trường vẫn ổn vì các chỉ số quốc gia vẫn tích cực. Cách đọc tốt hơn là nhà ở đang bị phân mảnh theo khu vực đô thị, theo cấu trúc chi phí và theo khả năng thanh toán của người mua.
Thị trường nhà ở điều chỉnh chậm vì người bán không ngay lập tức chấp nhận thực tế giá mới. Họ nhớ về năm 2021 và 2022. Tuy nhiên, người mua đang sống trong lãi suất thế chấp hôm nay, báo giá bảo hiểm hôm nay, thuế hôm nay và giới hạn thu nhập hôm nay.
Sự không khớp này tạo ra một mặt bằng. Khối lượng giao dịch chậm lại trước tiên. Nhà ở lại lâu hơn. Cắt giá tăng lên. Các nhượng bộ của người bán xuất hiện. Sau đó, sau đó, dữ liệu quốc gia bắt kịp.
Thị trường nhà ở không phải là một cơ thể quốc gia duy nhất. Nó là một mạng lưới các hệ thống thanh toán địa phương.
Dữ Liệu Thực Sự Đang Nói Gì
Thước đo chính ở đây là giá niêm yết trung bình mỗi foot vuông trên 50 khu vực đô thị hàng đầu. Giá mỗi foot vuông là hữu ích vì nó cung cấp một cái nhìn rõ ràng hơn về việc người bán có đang mất quyền lực định giá ở cấp độ đơn vị nhà ở hay không. Nó không hoàn hảo, nhưng nó giúp giảm bớt một số tiếng ồn có thể làm biến dạng giá niêm yết trung bình.
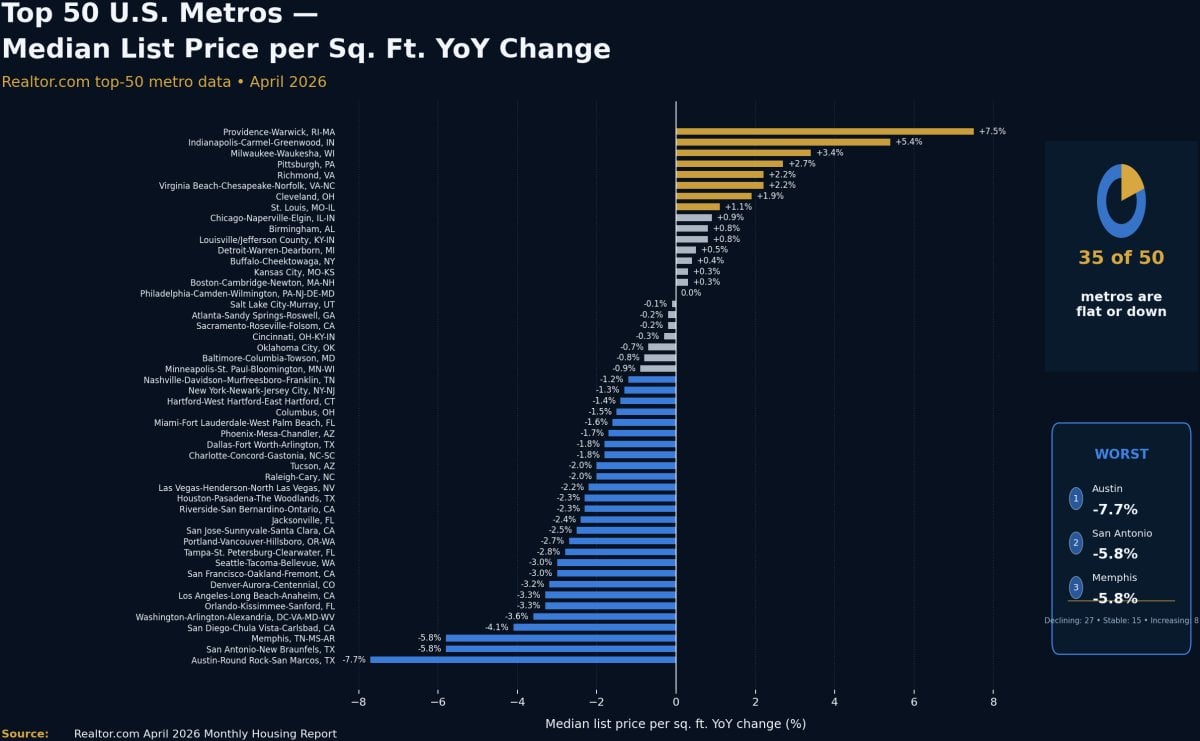
Dữ liệu từ Realtor.com tháng 4 năm 2026 cho thấy sự yếu kém rộng rãi: nhiều khu vực đô thị lớn đang phẳng hoặc giảm giá mỗi foot vuông. Các mức giảm lớn nhất tập trung ở Austin, San Antonio, Memphis, San Diego, Washington, Los Angeles, Orlando, Denver, Seattle, San Francisco, Tampa, Portland, San Jose, Jacksonville và Houston.
Hình mẫu quan trọng hơn bất kỳ thành phố đơn lẻ nào. Áp lực đang tập trung ở các thị trường ven biển đắt đỏ, các thị trường Florida và Vịnh chịu áp lực bảo hiểm, các khu vực đô thị nhạy cảm với lãi suất ở miền Tây, và các thị trường Sun Belt bùng nổ trong đại dịch.
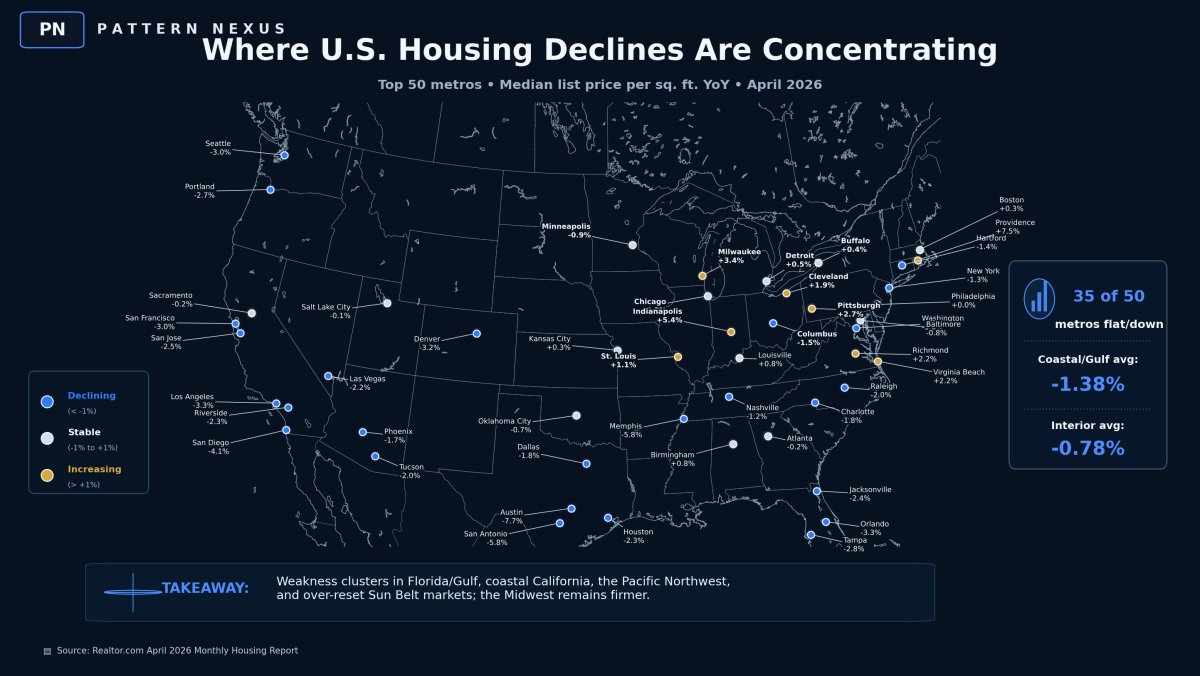
Bản Đồ Metro
Bản đồ quan trọng vì sự yếu kém được tập trung, không ngẫu nhiên. Các thị trường Texas đang cho thấy áp lực rõ rệt. Các thị trường ven biển California đang yếu hơn một cách rộng rãi. Các thị trường Florida và Vịnh đang chịu áp lực từ trọng lượng kết hợp của giá cả, bảo hiểm, thuế và việc định giá lại rủi ro bão. Một số thị trường Tây và Sun Belt đang đối phó với những tác động sau đại dịch từ sự tăng giá và nhu cầu do nhà đầu tư thúc đẩy.
Các thị trường giữ vững hơn thường là những nơi mà cấu trúc thanh toán ít bị hỏng hơn. Điều này bao gồm một số thành phố ở Midwest và nội địa nơi giá bắt đầu thấp hơn, áp lực bảo hiểm ít cực đoan hơn, và người mua địa phương vẫn có thể thanh toán hàng tháng dễ dàng hơn.
Điều này không có nghĩa là những thị trường đó miễn nhiễm. Nó có nghĩa là cùng một tỷ lệ thế chấp quốc gia không tạo ra cùng một kết quả địa phương ở mọi nơi.
Phân Tách Ven Biển/Vịnh
Câu chuyện ven biển và Vịnh là có thật, nhưng nó phải được định hình một cách chính xác. Không phải mọi thị trường ven biển đều yếu và mọi thị trường nội địa đều mạnh. Điểm mấu chốt là các thị trường ven biển và Vịnh thường mang theo những chi phí nặng nề hơn.
California ven biển có áp lực giá so với thu nhập cực kỳ cao. Các thị trường Florida và Vịnh có áp lực bảo hiểm và rủi ro bão. Tây Bắc Thái Bình Dương có giá khởi điểm cao và độ nhạy cảm với lãi suất. Các thị trường bùng nổ Sun Belt có nguồn cung mới, sự tiếp xúc của nhà đầu tư và ký ức về giá trong thời kỳ đại dịch.
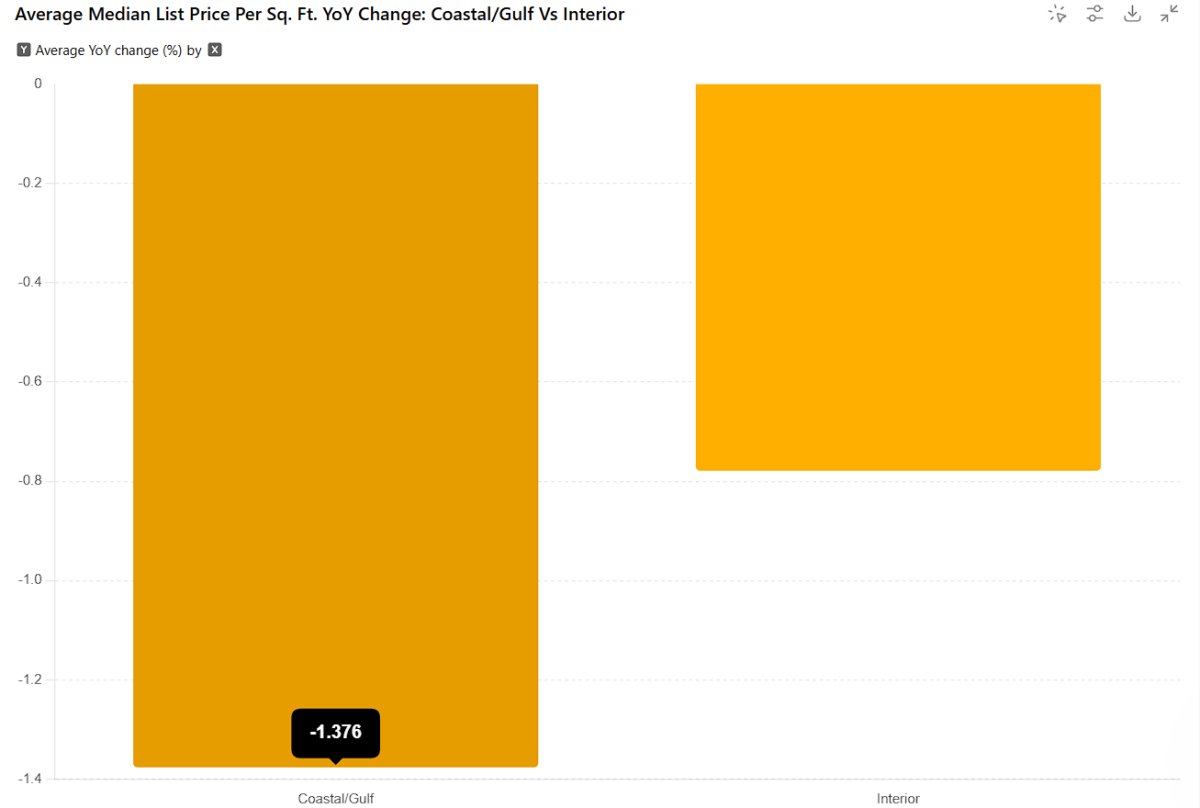
Địa lý không phải là toàn bộ lời giải thích. Nó là yếu tố mang lại các áp lực chi phí khác nhau. Tín hiệu thị trường xuất hiện khi người bán bắt đầu giảm giá vì người mua không còn thanh toán được ở mức cũ.
Cấu Trúc Thanh Toán
Người mua không trải nghiệm một ngôi nhà như một biểu đồ giá quốc gia. Người mua trải nghiệm nó như một nghĩa vụ hàng tháng. Nghĩa vụ đó bao gồm gốc thế chấp, lãi suất, thuế, bảo hiểm, phí HOA, bảo trì, tiện ích và dự trữ cho sửa chữa.
Khi lãi suất thế chấp tăng, cùng một ngôi nhà trở nên đắt hơn ngay cả khi giá niêm yết không thay đổi. Khi bảo hiểm cũng tăng, chi phí hiệu quả lại tăng lên. Khi thuế và bảo trì tăng, cấu trúc trở nên nặng nề hơn.
Đây là lý do tại sao các thị trường có chi phí cao dễ bị tổn thương hơn. Một người mua ở một thị trường đắt đỏ có thể phải đối mặt với cú sốc tài chính lớn hơn nhiều ngay cả khi mức thay đổi phần trăm là tương tự. Cùng một môi trường lãi suất có thể sống sót ở một thành phố và phá hủy ở một thành phố khác.
Người bán nhớ giá trị ngôi nhà cũ. Người mua bị ràng buộc bởi khoản thanh toán hàng tháng mới.
Bảo Hiểm như Giá Nhà
Bảo hiểm không còn là một vấn đề phụ trong phân tích nhà ở. Tại Florida, Vịnh, California và các thị trường dễ bị rủi ro khác, bảo hiểm ảnh hưởng trực tiếp đến khả năng chi trả.
Một ngôi nhà có thể giữ giá ổn định trong khi trở nên đắt hơn để sở hữu. Nếu phí bảo hiểm tăng, khoản thanh toán hàng tháng của người mua tăng. Nếu thuế cũng tăng, khoản thanh toán lại tăng lên. Điều đó có nghĩa là giá hiệu quả của ngôi nhà đã tăng ngay cả khi giá niêm yết không thay đổi.
Đây là lý do tại sao lớp bảo hiểm cần có trong bản đồ nhà ở. Nó giúp giải thích tại sao một số thị trường đang yếu đi ngay cả trước khi một sự sụp đổ truyền thống xuất hiện trong dữ liệu quốc gia.
Phân Tích Các Bên Liên Quan
| Các Bên Liên Quan | Phơi bày chính | Đọc của Pattern Nexus |
|---|---|---|
| Người mua | Thanh toán, bảo hiểm, rủi ro thẩm định, thanh khoản tương lai | Không mua giá trung bình quốc gia. Mua giá thanh toán địa phương. |
| Người bán | Định giá neo, danh sách cũ, hợp đồng không thành công | Người bán thực tế đầu tiên sẽ thanh lý. Người bán cứng đầu trở thành hàng tồn kho. |
| Chủ nhà | Luồng tiền, bảo hiểm, thuế, sửa chữa, tình trạng trống | Tài sản chỉ mạnh nếu hệ thống hoạt động vẫn thanh lý. |
| Nhà đầu tư | Cơ sở, lợi suất, điều khoản tài chính, giá trị thoát | Rẻ không đủ. Luồng tiền có thể sống sót là bộ lọc. |
| Ngân hàng cho vay | Giá trị tài sản thế chấp và đủ điều kiện người vay | Rủi ro là việc định giá lại tài sản thế chấp dưới khối lượng giao dịch bị đóng băng. |
| Nhà xây dựng | Hàng tồn kho, ưu đãi, hấp thụ, cơ sở đất | Các nhà xây dựng có thể thanh lý khối lượng nhanh hơn vì họ có thể giảm khoản thanh toán. |
| Chính quyền địa phương | Thuế chuyển nhượng, đánh giá, giấy phép, dòng chảy dân số | Căng thẳng nhà ở trở thành căng thẳng đô thị với một độ trễ. |
Điều Gì Sẽ Xảy Ra Tiếp Theo
Giai đoạn tiếp theo phụ thuộc vào lãi suất, bảo hiểm, hàng tồn kho và điều kiện lao động địa phương. Nếu lãi suất giảm đủ, một số áp lực có thể giảm bớt vì người mua lấy lại khả năng thanh toán. Nếu lãi suất vẫn cao và bảo hiểm tiếp tục tăng, nhiều thị trường có thể bị buộc phải định giá lại.
Các tín hiệu cần theo dõi là tỷ lệ giảm giá, số ngày trên thị trường, tỷ lệ hợp đồng không thực hiện, khuyến khích từ nhà xây dựng, gia hạn bảo hiểm, thay đổi thuế và liệu mức lương địa phương có thể hỗ trợ giá hiện tại hay không.
Đây không phải là một câu chuyện trong một tháng. Đây là một quá trình làm sạch chậm rãi trong một thị trường quá lớn, quá liên kết với nợ và quá phân mảnh địa phương để có thể di chuyển tất cả cùng một lúc.
Ghi chú của Pattern Nexus: Thị trường nhà ở không đưa ra một tín hiệu quốc gia rõ ràng. Nó đang cung cấp một bản đồ điều chỉnh giá địa phương. Các thị trường nơi mà toàn bộ chi phí trở nên khó sống nhất đang điều chỉnh trước tiên.
Nguồn
Phiên bản nâng cao đơn giản này sử dụng cùng một cơ sở nguồn như phiên bản kỹ thuật, bao gồm dữ liệu đô thị từ Realtor.com, dữ liệu lãi suất thế chấp, Case-Shiller/S&P Cotality, nghiên cứu bảo hiểm nhà ở và các bài viết trước về khung nhà ở của Pattern Nexus. Chọn phiên bản Kỹ thuật Nâng cao ở trên để có danh sách nguồn đầy đủ và ghi chú phương pháp.
Tiêu đề lại đến muộn. Thị trường nhà ở quốc gia không đột ngột “sụp đổ,” và nó cũng không khỏe mạnh. Đọc tốt hơn là Cao Nguyên Nhà Ở Lớn đang trở nên rõ ràng về mặt địa lý.
Dữ liệu đô thị top-50 tháng 4 năm 2026 từ Realtor.com cho thấy giá niêm yết trung bình mỗi foot vuông phẳng hoặc giảm ở 35 trong số 50 đô thị lớn nhất. Điều này quan trọng vì giá mỗi foot vuông loại bỏ một số tiếng ồn từ sự thay đổi hỗn hợp có thể làm sai lệch giá niêm yết trung bình. Nó không hoàn hảo, nhưng nó cung cấp một cái nhìn rõ ràng hơn về việc liệu người bán có đang mất quyền lực định giá ở cấp độ đơn vị nhà ở hay không.
Những sự giảm giá mỗi foot vuông tồi tệ nhất không phải là ngẫu nhiên. Austin giảm 7.7%. San Antonio giảm 5.8%. Memphis giảm 5.8%. San Diego giảm 4.1%. Washington giảm 3.6%. Los Angeles giảm 3.3%. Orlando giảm 3.3%. Denver giảm 3.2%. Seattle giảm 3.0%. San Francisco giảm 3.0%. Tampa giảm 2.8%. Portland giảm 2.7%. San Jose giảm 2.5%. Jacksonville giảm 2.4%. Houston giảm 2.3%.
Đó là mô hình: các thị trường ven biển đắt đỏ, các thị trường Florida/Vịnh bị áp lực bảo hiểm, các thị trường Tây có lãi suất cao và các thị trường Sun Belt bùng nổ đại dịch đang hấp thụ áp lực trước tiên. Trong khi đó, Providence, Indianapolis, Milwaukee, Pittsburgh, Richmond, Virginia Beach, Cleveland, St. Louis, Chicago, Louisville, Birmingham, Detroit, Buffalo, Boston và Kansas City vẫn tích cực hoặc tương đối ổn định về cơ sở giá mỗi foot vuông.
Đây chính xác là cấu trúc mà Pattern Nexus đã viết trong nhiều tháng: không phải là một bản phát lại sạch sẽ của năm 2008, không phải là một sự sụp đổ đồng nhất và không phải là một sự mở rộng khỏe mạnh. Đây là một cao nguyên nhà ở phân mảnh, bị hạn chế về tính thanh khoản và khả năng chi trả, nơi địa lý, bảo hiểm, thuế, lãi suất, hàng tồn kho và thu nhập địa phương giờ đây quan trọng hơn so với các trung bình quốc gia.
Phiên bản công khai của câu chuyện này rất đơn giản: giá nhà đang giảm. Điều đó không đủ. Lớp cao cấp là bản đồ, bảng đô thị, tín hiệu hồi quy, toán học thanh toán, tác động của các bên liên quan và sự khớp lại vào khung nhà ở của Pattern Nexus đã được viết trước khi dữ liệu này xuất hiện trong chu kỳ tiêu đề.
Câu hỏi quan trọng không phải là liệu giá trung bình quốc gia có tăng hay giảm trong tháng này. Câu hỏi quan trọng là nơi mà người mua biên giới đang biến mất trước tiên, nơi mà người bán đang mất quyền lực định giá, nơi mà bảo hiểm và thuế đang ăn vào cấu trúc thanh toán, và những thị trường nào đang được bảo vệ bởi khả năng chi trả, sự cân bằng giữa lương và giá, kỷ luật hàng tồn kho địa phương, hoặc thực tế dòng tiền.
Đó là nơi mà phân tích dữ liệu chuyên nghiệp quan trọng. Bản đồ cho thấy địa lý. Bảng đô thị đầy đủ cho thấy độ rộng. Hồi quy giảm giá cho thấy kênh áp lực. Toán học thế chấp cho thấy tại sao cú sốc lãi suất giống nhau làm San Diego sụp đổ trước khi làm Milwaukee sụp đổ. Các bài viết trước của Pattern Nexus cho thấy điều này không phải là ngẫu nhiên. Đây là cao nguyên nhà ở đang chuyển thành một bản đồ điều chỉnh giá rõ ràng.
Đây không phải là một bài viết hoảng loạn về nhà ở quốc gia. Đây là một bản tóm tắt về nhà ở ở cấp độ hệ thống cho người mua, người bán, chủ nhà, nhà đầu tư, người cho vay, nhà xây dựng, đại lý, chính quyền địa phương, công ty bảo hiểm và bất kỳ ai đang cố gắng hiểu tại sao một thị trường vẫn đang làm sạch trong khi một thị trường khác đang âm thầm nứt vỡ.
Nhà ở không phải là một thị trường.
Đây là một tài sản cứng được nhúng tín dụng nằm trong các hệ thống thuế địa phương, hệ thống bảo hiểm, hệ thống tiền lương, hệ thống quy hoạch, hệ thống di cư, hệ thống dòng tiền của chủ nhà và toán nợ. Các số liệu trung bình quốc gia che giấu sự rạn nứt vì các số liệu trung bình quốc gia hòa trộn các thị trường đang gãy với các thị trường vẫn đang hoạt động.
Dữ liệu hiện tại không cho thấy một sự thanh lý rộng rãi kiểu 2008. Nó cho thấy một bản đồ tái định giá theo vùng. Những điểm gãy đầu tiên xuất hiện nơi mà khoản thanh toán hàng tháng của người mua không thể sống sót qua toàn bộ chi phí: giá, lãi suất, bảo hiểm, thuế tài sản, bảo trì, phí HOA, chi phí đi lại và thực tế thu nhập.
Đó là lý do tại sao sự yếu kém tập trung ở bờ biển California, Tây Bắc Thái Bình Dương, thị trường Florida/Gulf và một số khu vực của Sun Belt. Những thị trường đó chia sẻ những câu chuyện bề mặt khác nhau, nhưng cùng một cơ chế cơ bản: khả năng thanh toán của người mua biên là dưới ký ức của người bán về giá cả năm 2021–2022.
Pattern Nexus đã chỉ ra cấu trúc. Nền kinh tế Lock-In đã giải thích cơ chế cung cấp bị đóng băng. Cuộc khủng hoảng yên tĩnh đã giải thích sự căng thẳng âm ỉ bên dưới bề mặt. Triển vọng Chủ nhà năm 2026 đã giải thích rằng địa lý, dòng tiền, bảo hiểm, lãi suất và hiệu quả quan trọng hơn câu chuyện. Tháng 10 năm 2025: Nhà ở, Tài sản & Sự đảo ngược lãi suất đã đánh dấu các thị trường ven biển đắt đỏ là rìa khả năng chi trả cực đoan. Doanh số nhà đang chờ xác nhận sự xoay vòng tài sản cứng đã định hình nhà ở như một tài sản cứng nhúng tín dụng, không phải là hàng tiêu dùng bình thường.
Dữ liệu hiện tại không phải là một luận thuyết mới. Nó là bản đồ bắt kịp với khung.
Đây Không Phải Là Câu Chuyện Sụp Đổ Quốc Gia
Phiên bản lười biếng của câu chuyện này là nhà ở cuối cùng cũng đang sụp đổ. Đó không phải là điều mà dữ liệu nói.
Phiên bản lười biếng ngược lại là nhà ở vẫn ổn vì các chỉ số giá nhà quốc gia vẫn tích cực. Đó cũng không phải là điều mà dữ liệu nói.
Đọc thực tế cụ thể và hữu ích hơn: nhà ở đang phân mảnh. Lớp quốc gia vẫn dính chặt, nhưng lớp đô thị đã cho thấy nơi mà áp lực đang được giải tỏa thông qua sự giảm giá theo mét vuông, cắt giá, dòng hàng tồn kho, chu kỳ niêm yết dài hơn và sức mạnh thương lượng của người bán thấp hơn.
Sự phân biệt đó quan trọng vì nhà ở không hành xử như một biểu đồ cổ phiếu lỏng. Giá không cập nhật ngay lập tức. Người bán gắn bó với giá trị của chu kỳ trước. Người mua gắn bó với khoản thanh toán hàng tháng. Các nhà cho vay gắn bó với quy tắc nợ trên thu nhập. Các công ty bảo hiểm gắn bó với mô hình rủi ro. Các nhà đánh giá thuế gắn bó với chính sách địa phương. Các chủ nhà gắn bó với dòng tiền. Các chính quyền địa phương gắn bó với doanh thu giao dịch và giá trị được đánh giá.
Vì vậy, thị trường có thể trông như bị đóng băng trước khi nó trông như bị gãy. Khối lượng giảm trước. Các danh sách mới phục hồi không đồng đều. Cắt giá tăng. Các nhượng bộ xuất hiện. Các hợp đồng đang chờ cho một câu chuyện. Các giao dịch đã đóng lại cho một câu chuyện khác. Các chỉ số giao dịch lặp lại chậm lại. Sau đó, tiêu đề chính thức đến muộn vài tháng.
Thị trường nhà ở không phải là một cơ thể quốc gia duy nhất. Nó là một mạng lưới các hệ thống thanh toán địa phương. Trung bình quốc gia là sự mờ nhạt. Bản đồ đô thị là tín hiệu.
Đó là lý do tại sao dữ liệu tháng 4 năm 2026 quan trọng. Nó không cho thấy một vách đá sạch sẽ. Nó cho thấy một cơ chế phân loại. Các thị trường có các chồng thanh toán bị gãy đang tái định giá trước. Các thị trường có khả năng chi trả tốt hơn, áp lực bảo hiểm thấp hơn, cân bằng lương-giá mạnh hơn, hoặc hàng tồn kho chặt chẽ hơn đang giữ vững hơn.
Đây là cách mà Cao nguyên Nhà ở Lớn bắt đầu nứt. Không phải tất cả cùng một lúc. Không phải ở mọi nơi. Không phải thông qua một tiêu đề đơn giản. Nó nứt qua sự thất bại của các đơn đặt hàng địa phương.
Chồng Dữ Liệu: Những Gì Đang Được Đo Lường
Cuộc trò chuyện về nhà ở thường trở nên lộn xộn vì những người khác nhau đang nói về các lớp khác nhau mà không nói ra. Giá bán trung bình không phải là giá niêm yết trung bình. Giá mỗi mét vuông không giống như chỉ số giao dịch lặp lại. Hàng tồn kho không giống như áp lực cung nếu nhu cầu cũng đang di chuyển. Một giá trung bình tăng có thể che giấu sự yếu kém của giá đơn vị nếu sự pha trộn chuyển lên trên. Một giá trung bình giảm có thể phóng đại sự yếu kém nếu các ngôi nhà nhỏ hơn chiếm ưu thế trong mẫu.
Đối với bài viết này, lớp chính là dữ liệu metro top-50 tháng 4 năm 2026 của Realtor.com vì nó cung cấp cái nhìn tổng quát về thị trường niêm yết trên các metro lớn nhất. Chỉ số quan trọng nhất trong bảng đó là giá niêm yết trung bình trên mỗi foot vuông theo năm. Đây là tín hiệu hiện tại tốt nhất cho việc định giá lại thị trường niêm yết ở cấp độ metro. Báo cáo tháng 3 của Realtor.com cho thấy 31 trong số 50 metro đã giảm trên chỉ số đó, và báo cáo tháng 4 đã mở rộng con số đó lên 35 trong 50. [1] [2]
Lớp xác nhận là Case-Shiller / S&P Cotality vì chỉ số bán lại sạch hơn cho việc đo lường giá nhà, nhưng chúng chậm hơn. Chúng xác nhận hướng đi sau đó. Sự chậm trễ đó có ý nghĩa. Dữ liệu thị trường niêm yết là nơi hành vi của người bán thay đổi trước tiên. Dữ liệu bán lại xác nhận sau khi hợp đồng được ký kết và dữ liệu được xử lý. [4]
Lớp tỷ lệ là Khảo sát Thị trường Thế chấp Chính của Freddie Mac. Tỷ lệ thế chấp cố định 30 năm khoảng 6,5% là rào cản thanh toán chính. Giá nhà không chỉ là giá niêm yết. Đó là khoản thanh toán đã được tài trợ. Khi giá của khoản thế chấp thay đổi, cùng một ngôi nhà trở thành một khoản nợ hàng tháng khác. [3]
Lớp bảo hiểm có ý nghĩa vì các thị trường ven biển và Vịnh không còn chỉ là câu chuyện về giá và tỷ lệ. Bảo hiểm đã trở thành một phần của giá nhà hiệu quả. Một ngôi nhà trị giá 450.000 đô la với gánh nặng bảo hiểm thấp không phải là tài sản giống như một ngôi nhà trị giá 450.000 đô la với một gánh nặng bảo hiểm đang tăng nhanh.
| Lớp | Tập dữ liệu chính / nguồn | Nó ghi lại điều gì | Tại sao nó quan trọng | Giới hạn |
|---|---|---|---|---|
| Áp lực giá thị trường niêm yết | Dữ liệu metro top-50 tháng 4 năm 2026 của Realtor.com | Giá niêm yết trung bình, giá trên mỗi foot vuông, danh sách đang hoạt động, danh sách mới, số ngày trên thị trường, tỷ lệ cắt giá | Cho thấy nơi người bán đang mất quyền lực định giá trước tiên | Giá niêm yết là giá yêu cầu, không phải giá đã đóng |
| Xác nhận bán lại | S&P Cotality Case-Shiller | Chỉ số giá nhà bán lại trên toàn quốc và các metro lớn | Xác nhận xu hướng giá bán đã đóng chậm hơn | Công bố với độ trễ và bao phủ ít metro hơn |
| Áp lực thanh toán | Dữ liệu tỷ lệ thế chấp PMMS / FRED của Freddie Mac | Tỷ lệ thế chấp cố định 30 năm | Chuyển đổi giá nhà thành khả năng thanh toán hàng tháng | Không ghi lại tín dụng cụ thể của người vay, điểm, thuế, bảo hiểm hoặc phí |
| Bảo hiểm và định giá rủi ro | GAO, Harvard JCHS, dữ liệu bảo hiểm tiểu bang, báo cáo rút lui của nhà cung cấp | Gánh nặng phí bảo hiểm, khả năng tiếp cận, áp lực rủi ro khí hậu, sự rút lui của nhà bảo hiểm | Giải thích tại sao các thị trường Florida, Vịnh và California có thể sụp đổ ngay cả khi không có nhu cầu biến mất | Dữ liệu bảo hiểm thay đổi theo tiểu bang và không phải lúc nào cũng có sẵn ở cùng độ chi tiết metro |
| Mô hình Nexus khung trước | Các bài viết trước đây về nhà ở và tài sản cứng của PN | Khóa, cao nguyên, cổng thanh khoản, nén dòng tiền, xoay vòng tài sản cứng | Cho thấy đây là một khung cấu trúc trước khi nó trở thành tiêu đề | Khung là diễn giải và phải được kiểm tra với dữ liệu hiện tại |
Đọc chuyên nghiệp chính là đơn giản: sử dụng dữ liệu thị trường niêm yết để xác định nơi áp lực xuất hiện, sử dụng dữ liệu bán lại để xác nhận rằng áp lực không chỉ là tiếng ồn, sử dụng tỷ lệ thế chấp để giải thích rào cản thanh toán, và sử dụng các lớp bảo hiểm/thuế/thu nhập địa phương để giải thích tại sao bản đồ không đồng đều.
Đó là sự khác biệt giữa một cái nhìn tiêu đề và một cái nhìn thị trường có thể sử dụng.
Bảng Hình Ảnh: Bốn Đồ Thị Nghiên Cứu
Bài viết sử dụng bốn hình ảnh vì mỗi hình ảnh trả lời một câu hỏi khác nhau. Bản đồ trả lời nơi nào. Biểu đồ cột trả lời bao nhiêu. Biểu đồ hồi quy trả lời biến áp lực nào đang phù hợp với sự yếu kém. So sánh ven biển/nội địa trả lời liệu giả thuyết địa lý có giữ vững trong tổng thể hay không.
Bản đồ Metro: Nơi sự yếu kém đang tập trung
Bản đồ quan trọng vì sự yếu kém được tập trung. Nó không được phân bổ đều trên toàn quốc. Các cụm tiêu cực lớn nhất nằm ở các thị trường tái thiết Texas, ven biển California, Tây Bắc Thái Bình Dương, các thị trường căng thẳng Florida/Vịnh, và các đô thị Tây/Belt Mặt Trời nhạy cảm với tỷ lệ hoặc đã tái thiết sau đại dịch.
Austin giảm 7.7% và San Antonio giảm 5.8% về giá niêm yết trung bình trên mỗi foot vuông. Đây không phải là những biến động nhỏ. Chúng cho thấy sự điều chỉnh giá sau đại dịch đang diễn ra trong thị trường niêm yết.
San Diego giảm 4.1%, Los Angeles giảm 3.3%, San Francisco giảm 3.0%, San Jose giảm 2.5%, Riverside giảm 2.3%, và Sacramento hơi tiêu cực.
Tampa giảm 2.8%, Jacksonville giảm 2.4%, Miami giảm 1.6%, Houston giảm 2.3%, và Orlando giảm 3.3% mặc dù nó không ven biển theo cách tương tự.
Indianapolis, Milwaukee, Pittsburgh, Cleveland, St. Louis, Chicago, Kansas City, Detroit, và Louisville cho thấy mặt khác của bản đồ: các thị trường nơi giá khởi điểm thấp hơn và toán học thanh toán thực tế hơn vẫn đang giữ vững tốt hơn.
Điều này không có nghĩa là mọi thị trường ven biển đều yếu hoặc mọi thị trường nội địa đều mạnh. Providence và Virginia Beach là tích cực. Columbus là tiêu cực. Memphis là rất tiêu cực. Điểm quan trọng không phải là một bức tranh hoạt hình. Điểm quan trọng là các cụm yếu nhất chia sẻ một vấn đề về chi phí.
Tại California, chi phí bao gồm giá mua, độ nhạy cảm với tỷ lệ, căng thẳng bảo hiểm, và tỷ lệ giá trên thu nhập cực kỳ cao. Tại các thị trường Florida và Vịnh, chi phí bao gồm giá, tỷ lệ, bảo hiểm, thuế, tái định giá rủi ro bão, và nguồn cung nặng về nhà đầu tư. Tại một số thị trường Belt Mặt Trời, chi phí bao gồm phí di cư do đại dịch, sự bão hòa của nhà đầu tư, cạnh tranh xây dựng mới, và sự neo giá của người bán. Tại một số khu vực của Midwest, chi phí vẫn có thể sống sót tốt hơn.
Đó là lý do tại sao cùng một tỷ lệ thế chấp quốc gia lại tạo ra các kết quả địa phương khác nhau. Tỷ lệ là quốc gia. Sự thất bại trong thanh toán là địa phương.
Bảng Top-50 Đầy Đủ
Đây là bảng làm việc phía sau bản đồ. Các nhãn trạng thái dựa trên sự thay đổi giá niêm yết trung bình trên mỗi foot vuông theo năm: giảm là dưới -1%, ổn định là từ -1% đến +1%, và tăng là trên +1%.
| Metro | Loại khu vực | Trạng thái | Giá danh sách trung bình YoY | Giá/foot vuông YoY | Danh sách đang hoạt động YoY | Danh sách mới YoY | Chia sẻ giảm giá |
|---|---|---|---|---|---|---|---|
| Austin-Round Rock-San Marcos, TX | Nội địa / Cài đặt lại Sun Belt | Giảm | -9.5% | -7.7% | -0.2% | -13.5% | 23.6% |
| San Antonio-New Braunfels, TX | Nội địa / Cài đặt lại Sun Belt | Giảm | -4.5% | -5.8% | 9.5% | 7.3% | 24.9% |
| Memphis, TN-MS-AR | Nội địa / áp lực khả năng chi trả | Giảm | -12.9% | -5.8% | 16.4% | 9.9% | 22.3% |
| San Diego-Chula Vista-Carlsbad, CA | Bờ biển/Vịnh | Giảm | -4.7% | -4.1% | -0.1% | -5.5% | 14.9% |
| Washington-Arlington-Alexandria, DC-VA-MD-WV | Bờ biển/Vịnh | Giảm | -6.1% | -3.6% | 11.2% | 4.9% | 12.8% |
| Los Angeles-Long Beach-Anaheim, CA | Bờ biển/Vịnh | Giảm | -8.1% | -3.3% | 6.8% | -3.3% | 13.2% |
| Orlando-Kissimmee-Sanford, FL | Nội địa / tiếp xúc Florida | Giảm | -1.4% | -3.3% | -4.0% | -9.0% | 20.8% |
| Denver-Aurora-Centennial, CO | Nội địa / Cài đặt lại miền Tây | Giảm | -2.1% | -3.2% | 0.5% | -12.6% | 24.3% |
| San Francisco-Oakland-Fremont, CA | Bờ biển/Vịnh | Giảm | 0.3% | -3.0% | -12.9% | -1.5% | 11.4% |
| Seattle-Tacoma-Bellevue, WA | Bờ biển/Vịnh | Giảm | -0.8% | -3.0% | 32.3% | 2.4% | 16.2% |
| Tampa-St. Petersburg-Clearwater, FL | Bờ biển/Vịnh | Giảm | -0.9% | -2.8% | -7.0% | -15.7% | 25.1% |
| Portland-Vancouver-Hillsboro, OR-WA | Bờ biển/Vịnh | Giảm | -5.7% | -2.7% | 7.2% | -6.1% | 24.0% |
| San Jose-Sunnyvale-Santa Clara, CA | Bờ biển/Vịnh | Giảm | -0.1% | -2.5% | 8.6% | 0.9% | 13.1% |
| Jacksonville, FL | Bờ biển/Vịnh | Giảm | -1.2% | -2.4% | -21.3% | -8.1% | 22.6% |
| Houston-Pasadena-The Woodlands, TX | Bờ biển/Vịnh | Giảm | -2.7% | -2.3% | 6.9% | -3.5% | 18.2% |
| Riverside-San Bernardino-Ontario, CA | Nội địa / tiếp xúc California | Giảm | -1.0% | -2.3% | -0.4% | -5.6% | 16.0% |
| Las Vegas-Henderson-North Las Vegas, NV | Nội địa / Cài đặt lại miền Tây | Giảm | 0.0% | -2.2% | 12.1% | -8.8% | 21.6% |
| Raleigh-Cary, NC | Nội địa / Sun Belt | Giảm | -0.3% | -2.0% | 9.9% | 3.6% | 19.0% |
| Tucson, AZ | Nội địa / Cài đặt lại miền Tây | Giảm | -2.6% | -2.0% | 2.1% | -13.9% | 23.4% |
| Dallas-Fort Worth-Arlington, TX | Nội địa / Cài đặt lại Sun Belt | Giảm | 0.0% | -1.8% | 0.1% | -5.9% | 22.1% |
| Charlotte-Concord-Gastonia, NC-SC | Nội địa / Sun Belt | Giảm | -2.2% | -1.8% | 20.4% | 6.2% | 21.0% |
| Phoenix-Mesa-Chandler, AZ | Nội địa / Cài đặt lại miền Tây | Giảm | -5.0% | -1.7% | -0.2% | -4.9% | 29.1% |
| Miami-Fort Lauderdale-West Palm Beach, FL | Bờ biển/Vịnh | Giảm | -2.1% | -1.6% | -12.9% | -7.2% | 15.7% |
| Columbus, OH | Nội địa / Midwest | Giảm | -1.3% | -1.5% | 12.7% | 18.0% | 17.2% |
| Hartford-West Hartford-East Hartford, CT | Nội địa / Đông Bắc | Giảm | 2.5% | -1.4% | -6.9% | -4.2% | 6.2% |
| New York-Newark-Jersey City, NY-NJ | Bờ biển/Vịnh | Giảm | -2.1% | -1.3% | 6.2% | 11.4% | 8.3% |
| Nashville-Davidson–Murfreesboro–Franklin, TN | Nội địa / Sun Belt | Giảm | -1.9% | -1.2% | 15.7% | 7.3% | 18.7% |
| Minneapolis-St. Paul-Bloomington, MN-WI | Nội địa / Midwest | Ổn định | -3.3% | -0.9% | 16.5% | 10.7% | 12.2% |
| Baltimore-Columbia-Towson, MD | Bờ biển/Vịnh | Ổn định | -3.1% | -0.8% | 11.3% | 3.6% | 14.9% |
| Oklahoma City, OK | Nội địa | Ổn định | -0.8% | -0.7% | 7.9% | 6.5% | 19.1% |
| Cincinnati, OH-KY-IN | Nội địa / Midwest | Ổn định | 0.0% | -0.3% | 26.5% | 13.7% | 14.8% |
| Atlanta-Sandy Springs-Roswell, GA | Nội địa / Vành đai Mặt trời | Ổn định | 2.4% | -0.2% | 4.3% | -4.1% | 19.5% |
| Sacramento-Roseville-Folsom, CA | Nội địa / Tiếp xúc California | Ổn định | -0.8% | -0.2% | 2.6% | -5.7% | 16.6% |
| Salt Lake City-Murray, UT | Nội địa / Đặt lại miền Tây | Ổn định | -3.9% | -0.1% | 4.8% | 2.5% | 20.9% |
| Philadelphia-Camden-Wilmington, PA-NJ-DE-MD | Bờ biển/Vịnh | Ổn định | -0.7% | 0.0% | 11.2% | 9.9% | 13.0% |
| Boston-Cambridge-Newton, MA-NH | Bờ biển/Vịnh | Ổn định | -5.2% | 0.3% | 13.9% | -3.8% | 12.0% |
| Kansas City, MO-KS | Nội địa / Trung Tây | Ổn định | 3.3% | 0.3% | 26.1% | -2.5% | 11.1% |
| Buffalo-Cheektowaga, NY | Nội địa / Đông Bắc | Ổn định | -5.4% | 0.4% | 20.5% | -0.4% | 5.4% |
| Detroit-Warren-Dearborn, MI | Nội địa / Trung Tây | Ổn định | -1.8% | 0.5% | 20.0% | 6.7% | 13.5% |
| Birmingham, AL | Nội địa | Ổn định | -0.1% | 0.8% | 7.5% | 2.5% | 16.3% |
| Louisville/Jefferson County, KY-IN | Nội địa / Cầu Trung Tây-Nam | Ổn định | -4.2% | 0.8% | 33.9% | 19.2% | 17.7% |
| Chicago-Naperville-Elgin, IL-IN | Nội địa / Trung Tây | Ổn định | 0.7% | 0.9% | -2.6% | -5.2% | 10.1% |
| St. Louis, MO-IL | Nội địa / Trung Tây | Tăng | -3.1% | 1.1% | 14.8% | 4.6% | 13.8% |
| Cleveland, OH | Nội địa / Trung Tây | Tăng | -2.0% | 1.9% | 9.2% | 7.8% | 13.4% |
| Richmond, VA | Nội địa / Trung Đại Tây Dương | Tăng | -2.0% | 2.2% | 4.7% | 6.3% | 10.5% |
| Virginia Beach-Chesapeake-Norfolk, VA-NC | Bờ biển/Vịnh | Tăng | 3.7% | 2.2% | 4.0% | 23.8% | 15.6% |
| Pittsburgh, PA | Nội địa / Cầu Đông Bắc-Trung Tây | Tăng | 2.0% | 2.7% | 9.7% | 10.5% | 14.6% |
| Milwaukee-Waukesha, WI | Nội địa / Trung Tây | Tăng | 1.9% | 3.4% | 18.3% | 14.3% | 9.4% |
| Indianapolis-Carmel-Greenwood, IN | Nội địa / Trung Tây | Tăng | -3.3% | 5.4% | 32.4% | 21.1% | 19.9% |
| Providence-Warwick, RI-MA | Bờ biển/Vịnh | Tăng | -1.3% | 7.5% | 7.7% | 3.8% | 8.0% |
Phân Tách Ven Biển/Vịnh
Yêu cầu ven biển chủ yếu vẫn giữ nguyên, nhưng cần được nêu rõ ràng. Đây không phải là “tất cả ven biển xấu, tất cả nội địa tốt.” Điều đó sẽ quá đơn giản. Dữ liệu cho thấy các thị trường ven biển và Vịnh yếu hơn trung bình, nhưng biến giải thích mạnh nhất trong hồi quy không phải là nhãn ven biển tự nó. Đó là áp lực cắt giảm giá.
Nói cách khác, địa lý quan trọng vì địa lý mang theo các chi phí khác nhau. California ven biển chịu áp lực giá so với thu nhập cực kỳ cao. Các thị trường Florida và Vịnh chịu áp lực chi phí bảo hiểm và rủi ro bão. Các đô thị công nghệ Tây Bắc Thái Bình Dương có mức giá cao cộng với độ nhạy cảm về tỷ lệ. Các thị trường bùng nổ ở Vành đai Mặt Trời chịu áp lực thừa cung và ký ức về giá cả trong thời kỳ đại dịch. Nhãn “ven biển” không phải là phép màu. Nó là một đại diện cho một gói các kênh căng thẳng.
| Nhóm | Số lượng đô thị | Giá trung bình/m2 YoY | Thị phần mẫu top-50 | Diễn giải |
|---|---|---|---|---|
| Các đô thị ven biển/Vịnh | 17 | -1.38% | 34% | Hiệu suất trung bình yếu hơn, với căng thẳng tập trung ở California, Florida/Vịnh, Tây Bắc Thái Bình Dương và Washington, D.C. |
| Các đô thị nội địa | 33 | -0.78% | 66% | Vẫn hơi tiêu cực trung bình, nhưng được đệm bởi khả năng chi trả ở Midwest và một số thị trường nội địa tích cực. |
| Tất cả các đô thị top-50 | 50 | -0.98% | 100% | Thị trường được liệt kê top-50 quốc gia đã âm về giá mỗi mét vuông, mặc dù chỉ số bán hàng đã đóng vẫn chỉ tích cực nhẹ. |
Chi tiết quan trọng là trung bình ven biển/Vịnh tiêu cực hơn, nhưng trung bình nội địa cũng dưới không. Điều đó có nghĩa là sự yếu kém đã vượt ra ngoài một câu chuyện ven biển hẹp. Bản đồ ven biển là nơi áp lực dễ thấy nhất, nhưng hệ thống rộng hơn cũng đang hấp thụ một cú sốc thanh toán quốc gia.
Đọc chuyên nghiệp: địa lý là một biến phơi bày, không phải là một giải thích hoàn chỉnh. Căng thẳng thị trường thực tế phải được đo lường thông qua hành vi thanh lý. Điều đó có nghĩa là cắt giảm giá, số ngày trên thị trường, tăng trưởng danh sách, tốc độ hợp đồng, báo giá bảo hiểm và khoảng cách giữa giá yêu cầu của người bán và khả năng thanh toán của người mua.
Hồi Quy: Điều Gì Thực Sự Giải Thích Sự Yếu Kém?
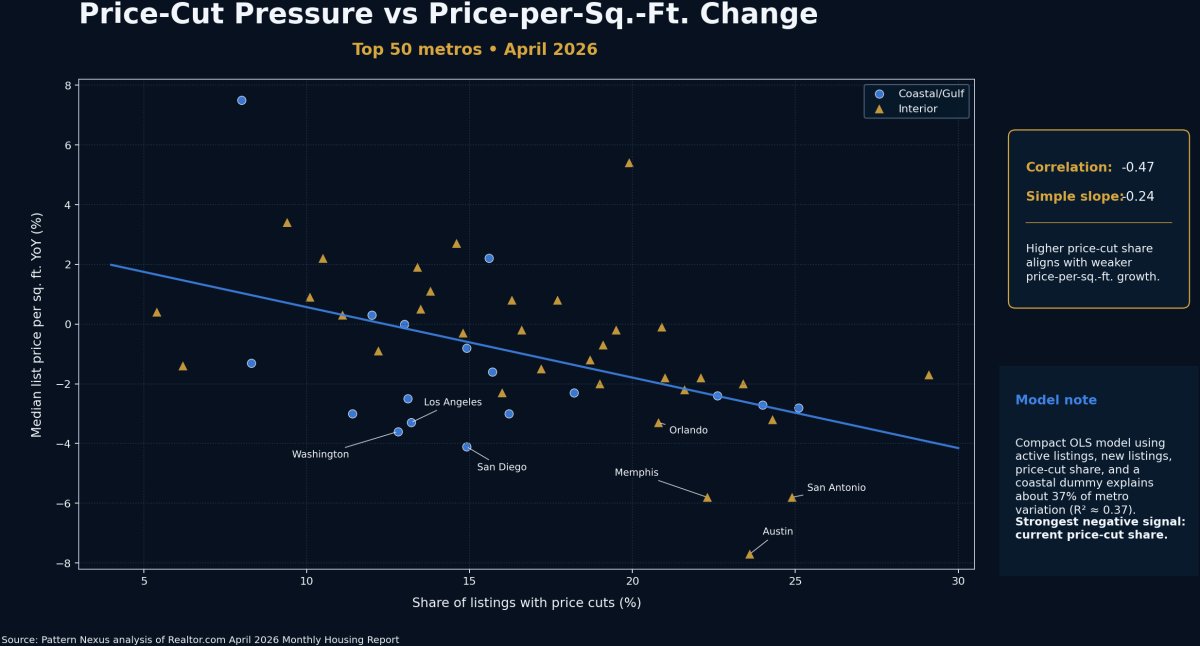
Để vượt qua bản đồ hình ảnh, tôi đã chạy một mô hình OLS gọn nhẹ sử dụng bảng đô thị top-50. Biến phụ thuộc là thay đổi giá danh sách trung bình mỗi mét vuông theo năm. Các biến giải thích là danh sách hoạt động YoY, danh sách mới YoY, tỷ lệ cắt giảm giá hiện tại và một biến giả ven biển/Vịnh.
Đây không phải là một mô hình nguyên nhân đầy đủ. Đây là một mô hình sàng lọc áp lực. Nó đặt ra câu hỏi: trong số 50 đô thị hàng đầu, những biến thị trường quan sát nào phù hợp với sự tăng trưởng giá mỗi mét vuông yếu hơn?
| Biến hồi quy | Hệ số | Lỗi chuẩn | t-stat | p-value | Giải thích bằng tiếng Anh đơn giản |
|---|---|---|---|---|---|
| Intercept | 2.372 | 1.246 | 1.904 | 0.063 | Ước lượng cơ bản trước khi áp dụng các biến áp lực danh sách. |
| Danh sách hoạt động YoY | -0.002 | 0.036 | -0.056 | 0.956 | Tăng trưởng hàng tồn kho một mình không đủ để giải thích sự thay đổi giá trong mô hình gọn gàng này. |
| Danh sách mới YoY | 0.099 | 0.045 | 2.230 | 0.031 | Nhiều danh sách mới có thể tích cực khi nó phản ánh dòng chảy thị trường hai chiều hoạt động, không phải nguồn cung chết. |
| Tỷ lệ cắt giá | -0.196 | 0.064 | -3.078 | 0.004 | Tín hiệu tiêu cực mạnh nhất: các thị trường có nhiều áp lực cắt giá có xu hướng có sự tăng trưởng giá mỗi foot vuông yếu hơn. |
| Biến giả ven biển/Vịnh | -0.791 | 0.707 | -1.118 | 0.270 | Các thị trường ven biển/Vịnh yếu hơn trung bình, nhưng biến giả này không phải là biến mạnh nhất sau khi cắt giá và dòng chảy danh sách được đưa vào. |
| Chỉ số mô hình | Giá trị | Giải thích |
|---|---|---|
| Kích thước mẫu | 50 đô thị | Đủ lớn cho một màn hình top-50 theo hướng, không đủ lớn cho một mô hình nhà ở nguyên nhân hoàn chỉnh. |
| Biến phụ thuộc | Giá danh sách trung bình mỗi foot vuông YoY | Đo lường áp lực giá đơn vị trên thị trường đã niêm yết. |
| R² | 0.37 | Mô hình giải thích khoảng 37% sự biến động ở cấp đô thị trong sự thay đổi giá mỗi foot vuông. |
| R² điều chỉnh | 0.31 | Vẫn có ý nghĩa cho một màn hình bốn biến gọn gàng. |
| Biến tiêu cực mạnh nhất | Tỷ lệ cắt giá | Sự đầu hàng của người bán là tín hiệu căng thẳng rõ ràng nhất hiện tại. |
| Độ tương quan cắt giá | Khoảng -0.47 | Tỷ lệ cắt giá cao hơn thường tương ứng với sự tăng trưởng giá mỗi foot vuông yếu hơn. |
Hồi quy quan trọng vì nó ngăn bài viết trở thành một bức tranh địa lý. Địa lý là có thể nhìn thấy. Áp lực cắt giá là có thể đo lường. Khung Pattern Nexus là địa lý truyền tải áp lực chi phí, nhưng tín hiệu thị trường xuất hiện thông qua hành vi của người bán.
Người bán cắt giá khi giá thầu cũ đã biến mất. Họ có thể không thừa nhận rằng thị trường đã thay đổi. Họ có thể đổ lỗi cho lãi suất, tính mùa vụ, chính trị, người mua hoặc truyền thông. Nhưng việc cắt giảm chính nó là tín hiệu được tiết lộ. Nó nói rằng danh sách không được thanh lý nơi người bán muốn nó được thanh lý.
Đọc hồi quy chính: nhãn ven biển/Vịnh giúp xác định nơi các điểm yếu tập trung, nhưng tín hiệu căng thẳng thực sự là áp lực cắt giá. Hệ thống bị phá vỡ khi người bán phải từ bỏ ký ức giá của chu kỳ trước.
Hệ số danh sách hoạt động gần bằng không cũng quan trọng. Tăng trưởng hàng tồn kho không tự động mang tính tiêu cực nếu nó phản ánh một thị trường hai chiều khỏe mạnh hơn. Một số thị trường ở Midwest có danh sách hoạt động tăng và vẫn có sự tăng trưởng giá mỗi foot vuông tích cực vì người mua vẫn có thể thanh lý khoản thanh toán. Hàng tồn kho chết và hàng tồn kho hoạt động không phải là cùng một thứ.
Đó là loại sự phân biệt mà bị mất trong các quan điểm về nhà ở trên mạng xã hội. Nhiều danh sách có thể có nghĩa là áp lực cung. Nó cũng có thể có nghĩa là một thị trường đang tan băng. Sự khác biệt là liệu người mua có xuất hiện ở mức giá mới hay không.
Toán thanh toán: Tại sao cùng một lãi suất lại ảnh hưởng đến các thị trường khác nhau một cách khác nhau
Khả năng chi trả nhà ở thường được thảo luận như thể giá nhà là biến chính. Điều đó là không đầy đủ. Đối với những người mua có tài chính, khoản thanh toán hàng tháng là cơ chế thanh lý thực sự.
Công thức cho khoản vay thế chấp lãi suất cố định cơ bản là:
Khoản thanh toán hàng tháng = P × [ r(1+r)n / ((1+r)n - 1) ]
P = vốn vay, r = lãi suất hàng tháng, n = số tháng thanh toán.
Sử dụng chỉ vốn và lãi, trước thuế, bảo hiểm, HOA, bảo trì, tiện ích hoặc sửa chữa, cú sốc thanh toán từ khoản vay thế chấp 3.0% đến 6.51% đã là rất nghiêm trọng.
| Vốn vay | Thanh toán hàng tháng P&I ở mức 3.00% | Thanh toán hàng tháng P&I ở mức 6.51% | Tăng hàng tháng | Tăng % |
|---|---|---|---|---|
| $300,000 | $1,265 | $1,898 | +$633 | +50.0% |
| $450,000 | $1,897 | $2,847 | +$950 | +50.1% |
| $600,000 | $2,530 | $3,796 | +$1,266 | +50.0% |
| $750,000 | $3,162 | $4,745 | +$1,583 | +50.1% |
| $900,000 | $3,794 | $5,695 | +$1,901 | +50.1% |
Đây là phần quan trọng đối với nhà ở ven biển. Một người mua đang xem xét khoản vay $900,000 không trải qua cú sốc tài chính giống như một người mua đang xem xét khoản vay $300,000. Tỷ lệ tăng là tương tự, nhưng tác động đến dòng tiền hộ gia đình hoàn toàn khác nhau.
Năng lực thanh toán hiện tại hỗ trợ ít nợ hơn rất nhiều. Một hộ gia đình có thể hỗ trợ khoản thanh toán vốn và lãi $3,000 có thể vay khoảng $711,568 với lãi suất 3.0%, nhưng chỉ khoảng $474,139 với lãi suất 6.51%. Đó là sự giảm 33.4% trong khả năng vay trước khi thuế, bảo hiểm, HOA và sửa chữa được tính vào.
| Ngân sách P&I hàng tháng | Khoản vay hỗ trợ ở mức 3.00% | Khoản vay hỗ trợ ở mức 6.51% | Khả năng vay bị mất | Sự giảm khả năng |
|---|---|---|---|---|
| $2,000 | $474,379 | $316,093 | -$158,286 | -33.4% |
| $3,000 | $711,568 | $474,139 | -$237,429 | -33.4% |
| $4,000 | $948,758 | $632,185 | -$316,573 | -33.4% |
| $5,000 | $1,185,947 | $790,232 | -$395,715 | -33.4% |
| $6,000 | $1,423,136 | $948,278 | -$474,858 | -33.4% |
Đó là toán học định giá lại ẩn. Người bán thường vẫn bị gắn bó với giá trị nhà cũ, nhưng người mua bị hạn chế bởi khả năng thanh toán mới. Một thị trường chỉ có thể giữ giá cũ nếu người mua có đủ thu nhập, tiền mặt, vốn chủ sở hữu hoặc vốn bên ngoài để lấp đầy khoảng cách.
Các thị trường ven biển phụ thuộc nhiều hơn vào cầu nối đó. Nếu nhóm người mua phụ thuộc vào thu nhập cao đôi, tài sản chứng khoán, tài sản công nghệ, vốn thừa kế, gói chuyển nhượng, vốn nước ngoài hoặc người mua có nhiều tiền mặt, thị trường có thể duy trì lâu hơn. Nhưng một khi người mua tài chính biên biến mất, giá niêm yết trở thành một câu chuyện thương lượng.
Toán học thế chấp cũng giải thích tại sao miền Trung Tây đang giữ vững hơn ở một số đô thị. Giá khởi điểm thấp hơn có nghĩa là cú sốc thanh toán vẫn đau đớn, nhưng không phải lúc nào cũng gây chết người. Người mua vẫn có thể vượt qua. Người cho vay vẫn có thể phê duyệt. Chủ nhà vẫn có thể bảo lãnh. Nhà đầu tư vẫn có thể thấy một con đường đến dòng tiền. Điều đó không làm cho miền Trung Tây miễn nhiễm. Nó làm cho cấu trúc thanh toán ít bị hỏng hơn.
Bảo hiểm hiện là một phần của giá nhà
Bảo hiểm trước đây thường nằm ở phía sau của hầu hết các phân tích nhà ở thông thường. Điều đó không còn thực tế nữa. Tại Florida, Vịnh, California và các thị trường có rủi ro khác, bảo hiểm hiện là một phần của giá mua hiệu quả.
Một người mua không mua giá niêm yết. Một người mua mua nghĩa vụ hàng tháng. Nghĩa vụ hàng tháng đó bao gồm vốn, lãi, thuế, bảo hiểm, HOA, bảo trì, tiện ích và rủi ro dự trữ. Nếu bảo hiểm tăng gấp đôi, thị trường có thể trông không thay đổi trên giấy tờ trong khi khả năng chi trả xấu đi trong thực tế.
Điều này quan trọng vì áp lực bảo hiểm không được phân phối đều. Rủi ro bão, rủi ro gió, rủi ro cháy rừng, sự rút lui của nhà cung cấp, các quỹ bảo hiểm do nhà nước hỗ trợ, chi phí tái bảo hiểm và chi phí xây dựng lại địa phương đều thay đổi phương trình nhà ở. Điều đó có nghĩa là hai thị trường có cùng tỷ lệ thế chấp có thể có kết quả khả năng chi trả hoàn toàn khác nhau.
| Phơi bày thị trường | Kênh bảo hiểm / rủi ro | Ảnh hưởng của thị trường nhà ở | Ảnh hưởng có thể có đến các bên liên quan |
|---|---|---|---|
| Florida / Vịnh | Bão, gió, lũ lụt, rút lui của nhà cung cấp, chi phí tái bảo hiểm | Chi phí hàng tháng cao hơn, khả năng chi trả của người mua yếu hơn, lợi suất đầu tư thấp hơn | Người mua yêu cầu giảm giá, chủ nhà đối mặt với áp lực biên lợi nhuận, người bán đối mặt với nhóm khách hàng hẹp hơn |
| California ven biển | Cháy rừng, áp lực từ Kế hoạch FAIR, nhà bảo hiểm rút lui, chi phí tái xây dựng cao | Chi phí sở hữu hiệu quả cao hơn và độ co giãn thanh toán thấp hơn | Người mua có thu nhập cao vẫn có thể cạnh tranh, nhưng người mua tài chính biên thì ít đi |
| Tây Bắc Thái Bình Dương | Mức giá cao, nhạy cảm với chu kỳ công nghệ, các khu vực có động đất/cháy rừng | Độ nhạy giá xuất hiện nhanh hơn vì giá khởi điểm cao | Người bán đối mặt với việc thanh lý chậm hơn, người mua công nghệ trở nên thận trọng hơn |
| Thị trường bùng nổ Sun Belt | Cung mới, sở hữu của nhà đầu tư, phí di cư do đại dịch, hạn chế về nhiệt độ/nước ở một số đô thị | Giá giảm tăng lên khi người bán cạnh tranh với các nhà xây dựng và ký ức về giá trong chu kỳ trước | Các nhà xây dựng đưa ra các ưu đãi, người bán tái bán mất đi sức mạnh thương lượng |
| Midwest / nội địa | Giá khởi điểm thấp hơn, gánh nặng bảo hiểm thường dễ chịu hơn, biến động thuế địa phương | Toán học thanh toán giữ tốt hơn ở nhiều đô thị | Người mua vẫn bị kéo căng, nhưng giá thanh lý ít tách biệt hơn với mức lương |
Điểm bảo hiểm cũng là lý do tại sao một biểu đồ giá đơn giản có thể đánh giá thấp thiệt hại. Nếu một ngôi nhà giữ giá ổn định nhưng chi phí bảo hiểm tăng mạnh, giá hiệu quả của người mua đã tăng. Nếu thuế cũng tăng, giá hiệu quả lại tăng. Nếu chi phí bảo trì và lao động tăng, giá hiệu quả lại tăng.
Đó là lý do tại sao Pattern Nexus tiếp tục sử dụng ngôn ngữ chồng. Nhà ở không chỉ là giá cả. Nhà ở là một chồng nghĩa vụ gắn liền với một tài sản vật lý. Khi chồng nghĩa vụ trở nên quá nặng, thị trường không cần cầu biến mất. Nó chỉ cần người mua biên không vượt qua bài kiểm tra thanh toán.
Khớp mẫu Pattern Nexus: Nơi điều này đã được gọi trước đó
Dữ liệu này không đến từ hư không. Nó là lớp mới nhất trong một khung nhà ở mà Pattern Nexus đã xây dựng trong nhiều tháng. Bản đồ hiện tại không phải là một câu chuyện mới. Nó là một lớp xác nhận.
| Bài viết Nexus mẫu trước | Khung gốc | Khớp dữ liệu hiện tại | Chiến lược liên kết nội bộ |
|---|---|---|---|
| Tháng 10 năm 2025: Nhà ở, Tài sản & Sự đảo ngược lãi suất | Đã đánh dấu áp lực giá trên thu nhập và đặc biệt chỉ ra các thị trường ven biển đắt đỏ như San Jose, Los Angeles và New York là những cực đoan về khả năng chi trả. | Các khu vực đô thị của California hiện cho thấy sự yếu kém rộng rãi về giá trên mỗi foot vuông: San Diego -4.1%, Los Angeles -3.3%, San Francisco -3.0%, San Jose -2.5%, Riverside -2.3%, Sacramento -0.2%. | Tìm kiếm PN |
| Kinh tế Khóa: Tại sao Thị trường Nhà ở của Mỹ vẫn Đóng băng | Nhà ở được mô tả như một cỗ máy với các bánh răng liên kết: lãi suất, sự khóa chặt của chủ sở hữu hiện tại, cung, cầu, nhân khẩu học và phản hồi chính sách. | Thị trường vẫn chưa được thanh lý bình thường. Một số người bán vẫn bị khóa chặt, trong khi danh sách hoạt động và cắt giảm giá cho thấy nơi mà việc thanh lý cưỡng bức đang bắt đầu. | Tìm kiếm PN |
| Cuộc Khủng hoảng Im lặng: Tăng trưởng Tịch thu, Giảm giá Thuê, và Áp lực Tích tụ Dưới Thị trường Nhà ở của Mỹ | Cảnh báo không phải là một vụ sụp đổ kiểu 2008. Đó là một chu kỳ căng thẳng chậm hơn, kỳ lạ hơn, nơi dòng tiền, người thuê, giá thuê và các đệm hộ gia đình yếu đi dưới bề mặt. | Dữ liệu hiện tại khớp với luận điểm chậm rãi đó: sự yếu kém rộng rãi về giá trên mỗi foot vuông, nhưng không phải là một sự thanh lý quốc gia đồng nhất. | Tìm kiếm PN |
| Triển vọng Chủ nhà năm 2026: Lạc quan Thận trọng, Sức mạnh Đa gia đình, và Bản đồ Nhà ở Mới | Luận điểm là nhà ở hiện nay có tính chọn lọc: dòng tiền, mật độ, địa lý, lãi suất, thuế, bảo hiểm và hiệu quả quan trọng hơn câu chuyện. | Bản đồ tháng 4 cho thấy chính xác điều đó. Các thị trường nội địa miền Trung và có giá cả phải chăng hơn đang giữ vững hơn, trong khi các thị trường ven biển/Gulf tốn kém và thị trường điều chỉnh đang định giá lại. | Tìm kiếm PN |
| Doanh số Nhà Đang Chờ Xác nhận Sự Chuyển đổi Tài sản Cứng | Nhà ở được mô tả như một tài sản cứng nhúng tín dụng: không phải là hàng hóa tiêu dùng bình thường, mà là một bể thanh khoản lớn phụ thuộc vào điều kiện tài chính và kỳ vọng chính sách. | Case-Shiller vẫn cho thấy sự tăng trưởng quốc gia khiêm tốn, trong khi dữ liệu thị trường niêm yết cho thấy sự yếu kém về chiều rộng. Đó là cách mà một tài sản nhúng tín dụng điều chỉnh: chậm rãi, không đồng đều, và thông qua áp lực thanh lý địa phương. | Tìm kiếm PN |
Đó là lý do tại sao dữ liệu hiện tại không nên được đọc như một bất ngờ. Pattern Nexus đã có khung đúng: nhà ở sẽ không sụp đổ một cách sạch sẽ vì hệ thống quá bị khóa, quá nhạy cảm với chính sách, quá phân mảnh địa phương, và quá nhúng vào bảng cân đối. Nhưng nó cũng sẽ không bình thường hóa một cách dễ dàng vì khả năng thanh toán của người mua đã bị phá vỡ.
Kết quả là một cao nguyên với những vết nứt. Không phải một vách đá. Không phải một vụ sụp đổ. Một bản đồ áp lực.
Phân tích Các bên liên quan
Dữ liệu nhà ở giống nhau có nghĩa khác nhau tùy thuộc vào ai đang tiếp xúc với hệ thống. Một người mua, người bán, chủ nhà, người cho vay, nhà xây dựng, đại lý, công ty bảo hiểm và chính quyền địa phương không nhìn vào cùng một rủi ro. Họ đang đứng ở những phần khác nhau của cùng một cỗ máy.
| Nhà đầu tư | Rủi ro chính | Dữ liệu hiện tại nói gì | Những gì cần theo dõi tiếp theo | Đọc Pattern Nexus |
|---|---|---|---|---|
| Người mua | Thanh toán hàng tháng, rủi ro định giá, bảo hiểm, thuế, thanh khoản trong tương lai | Nhiều thị trường hiện nay cho thấy sự yếu kém của người bán thông qua việc giảm giá trên mỗi foot vuông và cắt giảm giá. | Cắt giảm giá, nhượng bộ, số ngày trên thị trường, báo giá bảo hiểm, quỹ HOA, thay đổi thuế địa phương | Đừng mua giá trung bình quốc gia. Hãy mua giá thanh lý địa phương. |
| Người bán | Định giá, danh sách cũ, hợp đồng không thành công, khả năng mua của người mua thấp hơn | Sự ảnh hưởng của người bán đang yếu đi trước tiên ở những nơi mà cấu trúc thanh toán bị phá vỡ nặng nề nhất. | Hoạt động trình diễn, chất lượng đề nghị, hợp đồng không thành công, cắt giảm gần đó, khuyến khích từ nhà xây dựng | Người bán thực tế đầu tiên được thanh lý. Người bán cứng đầu trở thành hàng tồn kho trên thị trường. |
| Chủ nhà | Luồng tiền, tỷ lệ trống, bảo hiểm, thuế, bảo trì, rủi ro tái tài trợ | Các thị trường có lợi suất mỏng và chi phí tăng đang dễ bị tổn thương ngay cả khi không có sự sụp đổ lớn. | Tăng giá thuê, tỷ lệ trống, gia hạn bảo hiểm, chi phí vốn, DSCR, chất lượng người thuê | Tài sản chỉ mạnh nếu hệ thống vận hành vẫn thanh lý. |
| Nhà đầu tư | Cơ sở, lợi suất, thanh khoản, giá trị thoát, điều khoản tài chính | Một số thị trường yếu có thể trở thành cơ hội sau khi định giá lại. Một số thị trường ổn định có thể vẫn là những khoản đầu tư kém nếu lợi suất đã biến mất. | Tỷ lệ vốn, DSCR, chi phí thay thế, cơ sở lương địa phương, xu hướng bảo hiểm, chuỗi cung ứng | Rẻ không đủ. Luồng tiền có thể sống sót là bộ lọc. |
| Ngân hàng cho vay | Giá trị tài sản thế chấp, đủ điều kiện người vay, rủi ro vỡ nợ, rủi ro tái tài trợ | Sự yếu kém về giá trên mỗi foot vuông có thể làm giảm sự tự tin vào tài sản thế chấp ở các khu vực đô thị bị ảnh hưởng. | Khoảng cách định giá, thất bại DTI, nợ xấu, tập trung nhà đầu tư, tỷ lệ thất nghiệp địa phương | Rủi ro không chỉ là vỡ nợ. Đó là việc định giá lại tài sản thế chấp dưới khối lượng giao dịch bị đóng băng. |
| Nhà xây dựng | Tồn kho, khuyến khích, hấp thụ, cơ sở đất, chi phí tài chính | Các nhà xây dựng có thể cắt giảm giá bán lại với các khuyến khích, đặc biệt là ở các thị trường cung cấp Sun Belt. | Tỷ lệ hủy bỏ, khuyến khích, tốc độ hấp thụ, chuỗi lô, điều khoản cho vay xây dựng | Các nhà xây dựng có thể thanh lý khối lượng nhanh hơn các nhà bán lại vì họ có thể giảm giá thanh toán. |
| Đại lý | Khối lượng giao dịch và quản lý kỳ vọng của người bán | Thị trường đang chuyển từ việc nhận đơn hàng sang kỷ luật định giá. | DOM, cắt giảm, danh sách không thành công, khả năng chi trả của người mua, so sánh thực tế | Đại lý nói sự thật sẽ thắng lợi sau này. Đại lý mua danh sách sẽ thừa hưởng vấn đề. |
| Chính quyền địa phương | Thuế chuyển nhượng, giá trị đánh giá, cấp phép, dòng dân số | Khối lượng giao dịch yếu và giá thanh lý thấp hơn có thể gây áp lực lên doanh thu địa phương sau này. | Khối lượng bán hàng, cấp phép, kháng cáo thuế, di cư, hồ sơ tịch thu | Căng thẳng nhà ở trở thành căng thẳng đô thị với một độ trễ. |
| Công ty bảo hiểm | Định giá rủi ro, rủi ro yêu cầu, giới hạn quy định, chi phí tái bảo hiểm | Định giá dựa trên rủi ro hiện đang trực tiếp hình thành khả năng chi trả ở các thị trường bị ảnh hưởng. | Tăng phí bảo hiểm, không gia hạn, tăng trưởng kế hoạch được nhà nước hỗ trợ, can thiệp quy định | Bảo hiểm không còn là một mục chi phí nền tảng. Nó là một phần của giá nhà ở. |
Đối với Người Mua
Đây không phải là tín hiệu xanh để giả định rằng mọi thị trường sắp sụp đổ. Đây là lý do để ngừng chấp nhận giá niêm yết như là thực tế. Dữ liệu cho thấy người bán đang mất quyền lực định giá ở các khu vực đô thị cụ thể, đặc biệt là nơi tỷ lệ cắt giảm giá cao và xu hướng giá trên mỗi foot vuông đã tiêu cực.
Lợi thế của người mua không phải là tự động. Một mức giá thấp hơn không giúp ích gì nếu cấu trúc bảo hiểm đang bùng nổ. Một sự cắt giảm giá không giúp ích gì nếu HOA không đủ vốn. Một ngôi nhà rẻ hơn không giúp ích gì nếu tài sản cần $60,000 cho bảo trì trì hoãn và người mua không có quỹ dự trữ.
Người mua thắng trong thị trường này không phải là người chỉ đơn giản chờ đợi một cú sụp đổ. Đó là người hiểu rõ toàn bộ cấu trúc thanh toán và biết nơi người bán đã mất đi sức mạnh.
Đối với Người Bán
Thị trường đang trừng phạt ký ức về giá cả cũ kỹ năm 2021. Những người bán thắng là những người định giá theo thực tế thanh toán ngày nay ngay từ đầu. Những người bán thua là những người niêm yết theo ảo tưởng của ngày hôm qua, ngồi chờ, cắt giảm, ngồi chờ lần nữa, rồi cuối cùng đuổi theo thị trường xuống thấp hơn.
Sự hồi quy làm điều này trở nên rõ ràng. Tỷ lệ cắt giảm giá là tín hiệu tiêu cực mạnh nhất trong mô hình gọn nhẹ. Khi một thị trường đông đúc với các cắt giảm, người mua học cách chờ đợi.
Đó là tâm lý của một thị trường chậm lại. Ban đầu, người mua sợ bỏ lỡ cơ hội. Sau đó, người mua sợ trả giá quá cao. Khi công tắc đó bật, sức mạnh của người bán thay đổi nhanh chóng.
Đối với Chủ Nhà
Câu hỏi của chủ nhà năm 2026 không phải là “Liệu bất động sản có tăng lên không?” Điều đó quá rộng. Câu hỏi thực sự là liệu giá thuê, tỷ lệ trống, bảo trì, thuế, bảo hiểm và điều khoản tài chính có còn thanh lý tài sản hay không.
Một chủ nhà ở một thị trường miền Trung có luồng tiền tốt không ở trong cùng một vị trí với một chủ nhà nắm giữ một tài sản Florida có biên lợi nhuận mỏng với chi phí bảo hiểm và căng thẳng người thuê đang tăng. Một chủ nhà có nợ dài hạn cố định không ở trong cùng một vị trí với một nhà đầu tư phụ thuộc vào việc tái tài trợ vào một thị trường lãi suất cao hơn.
Đây là lý do tại sao khung làm việc của Pattern Nexus cho chủ nhà quan trọng. Bất động sản không tự động an toàn chỉ vì nó là tài sản hữu hình. Một tài sản cứng với luồng tiền bị phá vỡ vẫn là một vấn đề. Một tài sản cho thuê có thể trông giàu có trên giấy nhưng lại làm cạn kiệt người vận hành trong thực tế.
Đối với Nhà Đầu Tư
Cơ hội không phải là sự suy giảm bản thân. Cơ hội là sự định giá sai giữa câu chuyện và dòng tiền. Một số thị trường sẽ trông yếu nhưng trở nên hấp dẫn sau khi định giá lại. Một số thị trường sẽ trông ổn định nhưng không mang lại lợi suất sau thuế, bảo hiểm và chi phí vốn. Nhiệm vụ của nhà đầu tư không phải là mua tiêu đề. Mà là đánh giá hệ thống thực tế.
Điều đó có nghĩa là nhìn qua sự sụt giảm giá và hỏi: Tài sản có dòng tiền sau khi bảo trì thực tế không? Cơ sở người thuê có thể hỗ trợ tiền thuê không? Bảo hiểm có ổn định không? Thuế có tăng không? Cơ sở nhà tuyển dụng địa phương có khỏe mạnh không? Có nguồn cung đang đến không? Người mua thoát ra vẫn còn đó không?
Nhà đầu tư sai lầm thấy sự sụt giảm giá 5% và gọi đó là một thỏa thuận. Nhà đầu tư đúng hỏi liệu sự sụt giảm 5% có đủ để bù đắp cho một chi phí duy trì cao hơn vĩnh viễn hay không.
Phân Tích Loại Thị Trường
Bảng top-50 có thể được phân loại thành các loại thị trường. Đây không phải là một phân loại hoàn hảo, nhưng nó giúp dễ hiểu hơn về mô hình.
| Loại thị trường | Ví dụ | Nguồn áp lực | Tín hiệu hiện tại | Đánh giá chuyên nghiệp |
|---|---|---|---|---|
| Thiết lập lại bùng nổ đại dịch | Austin, San Antonio, Phoenix, Las Vegas, Raleigh, Charlotte, Nashville | Phí di cư, hoạt động của nhà đầu tư, nguồn cung mới, sự neo giá của người bán | Giá trên mỗi foot vuông giảm và tỷ lệ cắt giảm giá cao | Thị trường đang tiêu hóa sự mở rộng quá mức của chu kỳ trước. |
| Vách ngăn khả năng chi trả ven biển | San Diego, Los Angeles, San Francisco, San Jose, Seattle, Portland | Các mức giá cực cao cộng với cú sốc lãi suất | Tăng trưởng giá trên mỗi foot vuông yếu mặc dù vẫn có sức hấp dẫn bền vững | Cầu vẫn còn, nhưng cầu được tài trợ không thể giải phóng mức giá cũ. |
| Chi phí bảo hiểm Florida/Vịnh | Tampa, Jacksonville, Miami, Houston, Orlando | Bảo hiểm, rủi ro bão, thuế, nguồn cung của nhà đầu tư, cú sốc lãi suất | Giá niêm yết yếu đi và áp lực lên khả năng chi trả | Giá hiệu quả cao hơn giá niêm yết vì bảo hiểm đã thay đổi chi phí hàng tháng. |
| Vùng đệm khả năng chi trả Midwest | Indianapolis, Milwaukee, Pittsburgh, Cleveland, St. Louis, Chicago, Kansas City | Giá khởi điểm thấp hơn và toán học thanh toán dễ sống hơn | Tăng trưởng giá trên mỗi foot vuông tích cực hoặc ổn định ở một số thị trường | Thị trường không miễn dịch, nhưng cấu trúc thanh toán ít bị hỏng hơn. |
| Tín hiệu hỗn hợp Đông Bắc | Providence, Boston, New York, Hartford, Buffalo, Philadelphia | Khó khăn trong tồn kho, giá cao, cấu trúc lương địa phương, hạn chế nguồn cung di sản | Một số thị trường tích cực, một số phẳng/xuống | Khu vực này bị phân mảnh và nên được đọc theo từng đô thị, không phải như một khối. |
Phân tích loại thị trường cho thấy tại sao bình luận về nhà ở quốc gia thất bại. Austin và Indianapolis không phải là cùng một thị trường. Tampa và Milwaukee không phải là cùng một thị trường. San Diego và Pittsburgh không phản ứng với cùng một cấu trúc thanh toán.
Tất cả đều nằm trong cùng một môi trường lãi suất thế chấp quốc gia, nhưng họ không nằm trong cùng một môi trường khả năng chi trả địa phương.
Điều Gì Sẽ Xảy Ra Tiếp Theo
Giai đoạn tiếp theo phụ thuộc vào việc áp lực có giữ nguyên trong dữ liệu thị trường niêm yết hay bắt đầu xuất hiện mạnh mẽ hơn trong các chỉ số bán đã đóng, các khoản nợ xấu, tịch thu, khuyến khích nhà xây dựng, thoát khỏi nhà đầu tư và doanh thu chính quyền địa phương.
Có bốn tín hiệu cần theo dõi.
Nếu nhiều thị trường chuyển sang tỷ lệ cắt giảm giá cao, sự đầu hàng của người bán đang lan rộng.
Thời gian niêm yết dài hơn cho thấy rằng người bán và người mua không đồng ý về mức giá giải phóng.
Cú sốc bảo hiểm có thể biến một mức giá phẳng thành một sự suy giảm khả năng chi trả thực sự.
Case-Shiller và FHFA sẽ cho thấy liệu áp lực thị trường niêm yết có chảy vào các chỉ số giá bán đã đóng hay không.
Nếu lãi suất thế chấp giữ ở mức cao, bản đồ áp lực có khả năng mở rộng. Nếu lãi suất giảm đáng kể, áp lực có thể ổn định, nhưng không đồng đều. Lãi suất thấp hơn sẽ giúp cấu trúc thanh toán, nhưng chúng sẽ không tự động sửa chữa bảo hiểm, thuế, bảo trì, mất cân bằng nguồn cung hoặc sự không khớp lương địa phương.
Đó là điều quan trọng. Một đợt cắt giảm lãi suất có thể giảm bớt một lớp của cấu trúc. Nó không sửa chữa mọi lớp.
Các thị trường phục hồi nhanh nhất có khả năng là những nơi mà vấn đề lớn duy nhất là chi phí tài chính. Các thị trường vẫn chịu áp lực sẽ là những nơi mà chi phí tài chính phơi bày một vấn đề cấu trúc sâu hơn: định giá quá cao, căng thẳng bảo hiểm, thu nhập địa phương yếu, cung vượt quá cầu, hoặc kinh tế cho thuê kém.
Kính Quan Hệ Mô Hình
Nhà ở là nơi mà vĩ mô ngừng trừu tượng.
Một tỷ lệ thế chấp 6,5% không chỉ là một con số trên biểu đồ của Freddie Mac. Nó là một gia đình không vượt qua bài kiểm tra tỷ lệ nợ trên thu nhập. Nó là một người bán giảm giá 25.000 đô la sau ba buổi mở nhà không thành công. Nó là một chủ nhà nhận ra rằng sự tăng giá bảo hiểm đã ăn mòn sự tăng giá thuê. Nó là một nhà xây dựng giảm tốc độ khởi công. Nó là một thành phố chứng kiến ít giao dịch hơn và dòng thuế chuyển nhượng thấp hơn. Nó là một hộ gia đình trẻ ở lại thuê lâu hơn. Nó là một hộ gia đình lớn tuổi từ chối bán vì khoản thanh toán thay thế là điên rồ.
Đó là hệ thống kiểm soát.
Thị trường không cần một điểm sụp đổ duy nhất. Nó có thể truyền tải nỗi đau thông qua khối lượng chậm hơn, ít người mua đủ điều kiện hơn, thời gian niêm yết dài hơn, các khoản nhượng bộ tăng lên, giá mỗi foot vuông giảm, giá thuê yếu hơn, bảo hiểm cao hơn, áp lực thuế địa phương, và sự nén dòng tiền.
Đó là lý do tại sao khung khổ Cao nguyên Nhà ở Vĩ đại lại quan trọng. Một cao nguyên không phải là sự ổn định. Nó là năng lượng bị mắc kẹt. Giá cả có thể trông như dính chặt ở cấp quốc gia trong khi các thị trường địa phương lặng lẽ điều chỉnh giá bên dưới. Case-Shiller vẫn có thể cho thấy một mức tăng nhỏ theo năm ở cấp quốc gia trong khi dữ liệu thị trường hàng đầu 50 của Realtor.com cho thấy 35 khu vực đô thị phẳng hoặc giảm về giá mỗi foot vuông. Đó không phải là mâu thuẫn. Chúng là các lớp khác nhau của cùng một hệ thống.
Thị trường niêm yết di chuyển trước. Hành vi của người bán thay đổi trước. Các đợt cắt giá xuất hiện trước khi các chỉ số bán hàng chính thức hoàn toàn hấp thụ sự thay đổi. Dữ liệu bán lại xác nhận sau đó. Chính sách phản ứng muộn hơn điều đó.
Cuộc gọi Pattern Nexus là như thế này: thị trường nhà ở không sụp đổ ở mọi nơi. Nó đang phân loại. Các thị trường có cấu trúc thanh toán bị hỏng đang điều chỉnh giá. Các thị trường có khả năng chi trả tốt hơn và dòng chảy hai chiều mạnh hơn đang giữ vững. Giai đoạn tiếp theo không phải là sự sụp đổ quốc gia hay phục hồi quốc gia. Đó là sự phân kỳ địa phương.
Đó là bản đồ. Đó là tín hiệu. Đó là khung.
Nguồn
- Realtor.com, “Báo cáo Nhà ở Tháng 4 năm 2026,” tháng 4 năm 2026. Được sử dụng cho 50 khu vực đô thị hàng đầu về danh sách hoạt động, danh sách mới, giá niêm yết trung bình, giá niêm yết trung bình mỗi foot vuông, cắt giá, và các biến số ngày trên thị trường. Nguồn
- Realtor.com, “Báo cáo Nhà ở Tháng 3 năm 2026,” tháng 3 năm 2026. Được sử dụng như xác nhận tháng trước rằng 31 trong số 50 khu vực đô thị hàng đầu đã giảm giá mỗi foot vuông trước khi tháng 4 mở rộng lên 35. Nguồn
- Freddie Mac, Khảo sát Thị trường Thế chấp Chính, ngày 21 tháng 5 năm 2026. Được sử dụng cho tiêu chuẩn thế chấp cố định 30 năm 6,51%. Nguồn
- S&P Dow Jones Indices / S&P Cotality Case-Shiller Home Price Indices, phát hành tháng 3 năm 2026. Được sử dụng như xác nhận bán lại rằng tăng trưởng giá nhà quốc gia đã chậm lại đáng kể và rằng một số thị trường lớn đã âm theo năm. Nguồn
- Chỉ số Giá Nhà FHFA và báo cáo liên quan tháng 3 năm 2026. Được sử dụng như một lớp xác nhận quốc gia thứ cấp cho thấy tăng trưởng giá nhà quốc gia chậm lại nhưng vẫn tích cực. Nguồn
- Trung tâm Nghiên cứu Nhà ở Chung Harvard, nghiên cứu về bảo hiểm nhà và chủ nhà. Được sử dụng cho khung gánh nặng chi phí bảo hiểm. Nguồn
- Văn phòng Trách nhiệm Giải trình Chính phủ Hoa Kỳ, phân tích bảo hiểm nhà và phí rủi ro thiên tai. Được sử dụng cho ngữ cảnh phí rủi ro gió và cháy rừng. Nguồn
- Pattern Nexus, “Tháng 10 năm 2025: Nhà ở, Tài sản & Sự đảo ngược Lãi suất.” Được sử dụng cho khung khả năng chi trả và tỷ lệ giá trên thu nhập ven biển trước đó. Tìm kiếm Pattern Nexus
- Pattern Nexus, “Nền kinh tế Khóa: Tại sao Thị trường Nhà ở của Mỹ vẫn Đóng băng.” Được sử dụng cho khung thị trường nhà ở như các bánh răng liên kết. Tìm kiếm Pattern Nexus
- Pattern Nexus, “Cuộc khủng hoảng Im lặng: Tăng cường Tịch thu, Giảm giá Thuê, và Căng thẳng Tích tụ Dưới Thị trường Nhà ở Hoa Kỳ.” Được sử dụng cho sự căng thẳng chậm và sự phù hợp với Cao nguyên Nhà ở Vĩ đại. Tìm kiếm Pattern Nexus
- Pattern Nexus, “Triển vọng Chủ nhà năm 2026: Lạc quan Thận trọng, Sức mạnh Đa gia đình, và Bản đồ Nhà ở Mới.” Được sử dụng cho khung dòng tiền, địa lý, bảo hiểm, và thị trường chọn lọc. Tìm kiếm Pattern Nexus
- Pattern Nexus, “Doanh số Nhà Đang Chờ Xác nhận Sự Đảo ngược Tài sản Cứng.” Được sử dụng cho khung tài sản cứng nhúng tín dụng. Tìm kiếm Pattern Nexus
Ghi chú Phương pháp
Phân tích hồi quy cấp đô thị là một mô hình OLS hướng theo chiều compact sử dụng bảng 50 đô thị hàng đầu của Realtor.com tháng 4 năm 2026. Biến phụ thuộc: thay đổi giá danh sách trung bình trên mỗi foot vuông theo năm. Các yếu tố dự đoán: danh sách đang hoạt động theo năm, danh sách mới theo năm, tỷ lệ cắt giá hiện tại, và một biến giả ven biển/Vịnh. Kích thước mẫu: 50 đô thị. R² khoảng 0.37. Điều này không được trình bày như một mô hình nguyên nhân hoàn chỉnh. Đây là một mô hình sàng lọc áp lực được thiết kế để xác định các biến nào phù hợp với sự yếu kém về giá trên mỗi foot vuông rõ ràng trong tập dữ liệu 50 đô thị hàng đầu.
Phép toán thanh toán thế chấp sử dụng công thức thế chấp lãi suất cố định tiêu chuẩn chỉ cho gốc và lãi. Nó không bao gồm thuế, bảo hiểm, HOA, PMI, bảo trì, chi phí đóng, hoặc điều chỉnh tỷ lệ theo từng người vay. Điều đó có nghĩa là gánh nặng thanh toán thực tế ở các thị trường thuế cao hoặc bảo hiểm cao có thể tồi tệ hơn nhiều so với các ví dụ đơn giản về gốc và lãi được trình bày trong bài viết.
Ghi chú Nexus Mẫu: Thị trường nhà ở không cung cấp cho chúng ta một tiêu đề rõ ràng. Nó cung cấp cho chúng ta một bản đồ. Bản đồ nói điều tương tự mà khung Nexus Mẫu đã nói: nhà ở là một hệ thống kiểm soát được xây dựng từ tín dụng, địa lý, bảo hiểm, thuế, tính thanh khoản, tiền lương địa phương, và khả năng thanh toán của con người. Khi hệ thống đó bị phá vỡ, nó không bị phá vỡ đồng đều. Nó bị phá vỡ ở nơi mà cấu trúc yếu nhất.
Article overview
Thị trường nhà ở của Mỹ không sụp đổ ở mọi nơi. Nó đang điều chỉnh giá ở những nơi mà khả năng chi trả bị phá vỡ đầu tiên: các tháp giá ven biển, các thị trường Florida và Vịnh chịu áp lực bảo hiểm, các đô thị bờ Tây có lãi suất cao, và các thành phố ở Sun Belt đã điều chỉnh quá mức, nơi mà người bán cuối cùng buộc phải gặp người mua ở vị trí của họ. Dữ liệu metro hàng đầu tháng 4 năm 2026 của Realtor.com cho thấy 35 trong số 50 đô thị lớn có giá niêm yết trung bình trên mỗi foot vuông ổn định hoặc giảm. Case-Shiller xác nhận sự chậm lại tương tự thông qua dữ liệu bán hàng lặp lại. Pattern Nexus đã gọi cấu trúc này cách đây vài tháng: không phải là một sự sụp đổ kiểu 2008 sạch sẽ, mà là một cao nguyên nhà ở phân mảnh, nơi địa lý, lãi suất, bảo hiểm, thuế, tính thanh khoản và toán học dòng tiền quyết định thị trường nào giữ vững và thị trường nào điều chỉnh giá.
Câu hỏi thường gặp
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Nhà ở năm 2026: Giá cao, nhưng thị trường hầu như không chuyển động
Chỉ số Case-Shiller tháng Bảy đạt mức cao nominal khác, nhưng lạm phát, chi phí tài chính và doanh số yếu cho thấy một câu chuyện khác cho …
8 shared topics, 2 shared assets.Mặt Trời, Tính thanh khoản và Các điểm chuyển giao tài chính: Phân tích hồi quy đã bỏ lỡ chế độ
Một phân tích Pattern Nexus đã được chỉnh sửa về các chu kỳ mặt trời, tính thanh khoản, suy thoái và đỉnh tài chính từ tháng 1 năm 1987 đến…
5 shared topics.
Bán ô tô có dự đoán một cuộc suy thoái không? Một phân tích hồi quy 50 năm và tín hiệu năm 2026
Doanh số xe thường suy yếu trước khi suy thoái trở nên rõ ràng ở nơi khác. Pattern Nexus tái cấu trúc mọi cuộc suy thoái ở Mỹ kể từ năm 197…
5 shared topics.
Cạm bẫy Lợi nhuận Chưa thực hiện: Thuế tài sản là Cảnh báo, không phải là Lý do
Một lập luận lan truyền cho rằng nếu chủ nhà đã phải trả thuế tài sản dựa trên giá trị ước tính, thì những người giàu cũng nên bị đánh thuế…
6 shared topics, same research avenue.
Triển vọng Chủ nhà 2026: Lạc quan thận trọng, sức mạnh đa gia đình và bản đồ nhà ở mới
Một phân tích Pattern Nexus về khảo sát chủ nhà năm 2026 của Innago cho thấy sự lạc quan thận trọng, kế hoạch mở rộng danh mục, sự thống tr…
6 shared topics.
Cỗ máy $X Tỷ Mỗi Ngày: Chi Tiêu Hàng Ngày của Hoa Kỳ so với Vay Mượn Hàng Ngày (Năm Tài Chính 2000–Năm Tài Chính 2024)
Một phân tích cấu trúc của Pattern Nexus về chi tiêu trung bình hàng ngày của liên bang Hoa Kỳ so với tài trợ thâm hụt trung bình hàng ngày…
5 shared topics.
Bạc vừa chứng minh điều đó: Các chuyển động theo chiều dọc thay đổi rủi ro nhanh chóng.
Tính đến ngày 2/4/2026, bạc đã hoàn thành chu kỳ đầy đủ: tăng vọt theo chiều dọc vào vùng ~$115–$120, sau đó nhanh chóng điều chỉnh về giữa…
5 shared topics.
Nhà ở là mục tiêu: Chiến lược nén lãi suất thế chấp năm 2026
Chỉ thị của Trump đối với Fannie và Freddie mua 200 tỷ USD trái phiếu thế chấp, cùng với bối cảnh lãi suất vẫn đang giảm, cho thấy một nỗ l…
9 shared topics, 1 shared asset.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.