

Điều gì sẽ xảy ra nếu giao dịch lợi suất trái phiếu Kho bạc 6–7% là cái bẫy?
Nhiều nhà đầu tư thông minh đang bắt đầu định vị cho một đợt lạm phát kiểu những năm 1970, nơi lợi suất trái phiếu kho bạc 10 năm tăng vọt lên 6% hoặc 7%. Biểu đồ chồng lên trông thuyết phục. Lạm phá…
In this article 29 sections
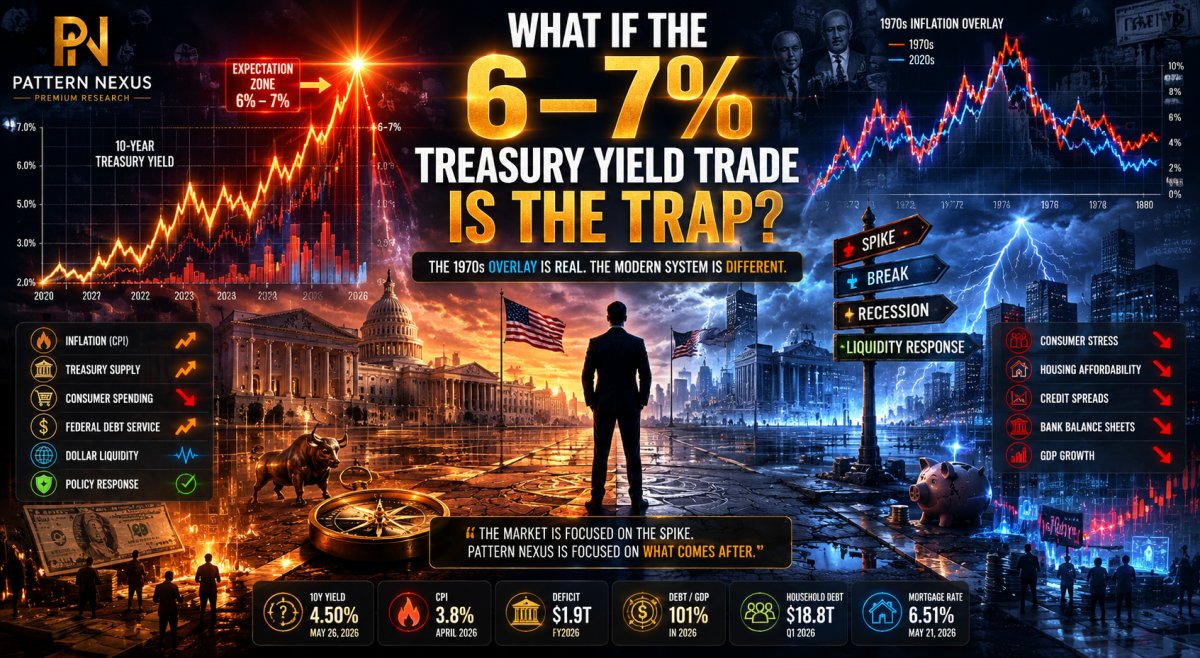
Nhiều nhà đầu tư thông minh bắt đầu nói rằng lợi suất trái phiếu kho bạc 10 năm phải tăng lên 6% hoặc 7%. Lý do không phải ngẫu nhiên. Lạm phát ngày nay có thể được so sánh với những năm 1970 nếu các biểu đồ được dịch chuyển, chồng lên nhau và được định hình xung quanh làn sóng đầu tiên, giai đoạn làm mát và rủi ro của một làn sóng thứ hai. Sự tương đồng của biểu đồ đủ mạnh để thu hút vốn vào cùng một giao dịch.
Nhưng biểu đồ không phải là toàn bộ hệ thống. Con đường lạm phát những năm 1970 xảy ra trong một bảng cân đối kế toán rất khác. Ngày nay, lãi suất dài hơn cao hơn sẽ truyền vào chi phí lãi suất liên bang, khả năng chi trả thế chấp, bất động sản thương mại, bảng cân đối kế toán ngân hàng, tín dụng tiêu dùng, phát hành trái phiếu kho bạc và tài trợ đô la toàn cầu. Điều đó có nghĩa là câu hỏi không chỉ là liệu lợi suất có thể tăng vọt hay không. Chúng có thể. Câu hỏi là liệu hệ thống hiện đại có thể tồn tại với những lợi suất đó đủ lâu để giao dịch trở thành một chế độ bền vững.
Luận điểm của Pattern Nexus: cuộc gọi lợi suất trái phiếu kho bạc 6–7% có thể đúng như một cú sốc và sai như một điểm đến. Con đường có khả năng xảy ra hơn là tăng vọt, gãy, phản ứng. Lạm phát tạo ra sự che chở cho lãi suất tăng. Cú sốc lãi suất làm yếu đi người tiêu dùng và thắt chặt hệ thống đô la. Rủi ro suy thoái gia tăng. Sau đó, các nhà hoạch định chính sách tìm ra một sự che chở mới cho hỗ trợ thanh khoản, và chu kỳ lạm phát tài sản tiếp theo bắt đầu từ một cơ sở nợ cao hơn.
Phiên bản công khai của cuộc tranh luận này rất đơn giản: lạm phát trông giống như những năm 1970, vì vậy lãi suất dài hạn có thể phải tăng cao hơn. Điều đó không sai, nhưng nó không đầy đủ. Lớp cao cấp không phải là lớp CPI. Lớp cao cấp là bài kiểm tra khả năng của hệ thống.
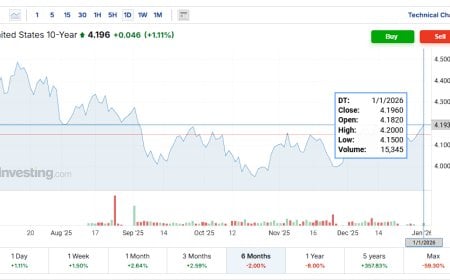
Lợi suất trái phiếu Kho bạc không chỉ là một đường trên biểu đồ. Nó là một đường kiểm soát. Nó định giá các khoản vay thế chấp, tín dụng doanh nghiệp, chứng khoán ngân hàng, mô hình vốn tư nhân, dịch vụ nợ liên bang, tỷ lệ chiết khấu, tài sản đảm bảo toàn cầu và tài trợ bằng đô la. Khi lợi suất 10 năm thay đổi, toàn bộ máy móc sẽ được định giá lại xung quanh nó.
Bài viết này tách biệt sự tăng vọt của lãi suất khỏi chế độ lãi suất. Một cú sốc có thể xảy ra vì thị trường hoảng loạn. Một chế độ phải được nền kinh tế bên dưới nó sống sót. Đó là sự khác biệt mà hầu hết các dự đoán lợi suất 6–7% đang thiếu.
Giao dịch lợi suất trái phiếu Kho bạc 6–7% đang trở nên nguy hiểm vì nó đang trở nên được mong đợi. Càng nhiều người tham gia thị trường định vị cho một sự lặp lại lạm phát kiểu những năm 1970, giao dịch càng trở nên dễ bị tổn thương trước ràng buộc hệ thống hiện đại thực sự: nền kinh tế đô la của Mỹ và toàn cầu có thể không thể duy trì cấu trúc lãi suất dài hạn đó mà không làm gãy tăng trưởng, người tiêu dùng, tín dụng, toán học tài chính hoặc hệ thống thanh khoản.
Lớp lạm phát những năm 1970 là hữu ích như một cảnh báo, nhưng nó không phải là một mô hình hoàn chỉnh. Nền kinh tế ngày nay có gánh nặng nợ cao hơn, gánh nặng lãi suất liên bang lớn hơn, giá trị tài sản tài chính hóa lớn hơn, thị trường nhà ở nhạy cảm với lãi suất hơn, và một hệ thống đô la toàn cầu biến căng thẳng lãi suất của Mỹ thành căng thẳng thanh khoản quốc tế.
Trường hợp cơ bản không phải là “lãi suất lên 7% và giữ ở đó.” Trường hợp cơ bản là “lãi suất tăng vọt, có điều gì đó gãy, chính sách tìm một giải pháp, thanh khoản trở lại, và chu kỳ lạm phát tài sản bắt đầu lại.”
Bài viết này được xây dựng thành ba phiên bản. Bắt đầu với phiên bản phù hợp với mức độ bạn muốn đi sâu, sau đó chuyển xuống nếu bạn muốn phân tích toàn bộ hệ thống.
Phiên Bản Thân Thiện Với Người Đọc
Nhiều người bắt đầu nói rằng lợi suất trái phiếu Kho bạc 10 năm có thể tăng vọt lên 6% hoặc 7%. Điều đó quan trọng vì lợi suất trái phiếu Kho bạc 10 năm là một trong những lãi suất quan trọng nhất trong toàn bộ nền kinh tế. Nó giúp xác định lãi suất thế chấp, lãi suất vay doanh nghiệp, mô hình định giá và chi phí chung của tiền.
Lý do mọi người đưa ra nhận định này là vì chu kỳ lạm phát hiện tại có thể so sánh với những năm 1970. Nếu bạn dịch chuyển các biểu đồ và căn chỉnh chúng lại với nhau, mẫu hình có thể trông rất giống nhau: lạm phát tăng vọt, lạm phát hạ nhiệt, rồi lạm phát lại đe dọa quay trở lại. Đó là lý do tại sao giao dịch này đang trở nên phổ biến.
Nhưng mối quan tâm của tôi là giao dịch này có thể quá rõ ràng. Biểu đồ có thể là thật, nhưng nền kinh tế bên dưới biểu đồ thì khác. Những năm 1970 không có gánh nặng nợ công như ngày nay, gánh nặng nợ tiêu dùng như ngày nay, thị trường nhà ở đóng băng như ngày nay, hệ thống đô la toàn cầu như ngày nay, hay nền kinh tế ngày nay được xây dựng xung quanh giá trị tài sản lãi suất thấp.
Điểm Chính
Điểm chính rất đơn giản: lợi suất trái phiếu kho bạc 10 năm có thể tăng vọt, nhưng điều đó không có nghĩa là nó có thể duy trì ở đó.
Một sự dịch chuyển tạm thời về 6% hoặc 7% là có thể. Nếu lạm phát quay trở lại, giá năng lượng tăng, nguồn cung trái phiếu kho bạc vượt quá người mua, hoặc thị trường bắt đầu yêu cầu nhiều bồi thường hơn để nắm giữ nợ của Mỹ, lãi suất dài hạn có thể tăng nhanh chóng.
Nhưng một cú tăng vọt không giống như một môi trường ổn định. Một cú tăng vọt có thể xảy ra vì thị trường hoảng loạn. Một môi trường ổn định phải được hấp thụ bởi các hộ gia đình, ngân hàng, doanh nghiệp, chính phủ và hệ thống tài chính toàn cầu.
Đó là nơi tôi nghĩ thị trường có thể sai. Thị trường đang nhìn vào biểu đồ lạm phát những năm 1970. Tôi đang nhìn vào cỗ máy bên dưới biểu đồ.
Lời gọi lợi suất 6–7% có thể đúng cho bước đầu tiên và sai cho toàn bộ chu kỳ.
Tại Sao Biểu Đồ Những Năm 1970 Có Thể Gây Nhầm Lẫn
Sự so sánh với những năm 1970 không phải là vô ích. Các chu kỳ lạm phát có thể có sự tương đồng. Giá cả tăng, hạ nhiệt, và sau đó lại tăng khi năng lượng, tiền lương, chuỗi cung ứng, hoặc sai lầm chính sách tạo áp lực trở lại vào hệ thống.
Đó là lý do tại sao lớp phủ trông thuyết phục. Nó cung cấp cho mọi người một câu chuyện rõ ràng: lạm phát đã xảy ra như thế này trước đây, vì vậy lãi suất có thể phải theo con đường tương tự một lần nữa.
Vấn đề là biểu đồ che giấu bảng cân đối. Nó không cho thấy chi phí lãi suất liên bang. Nó không cho thấy chính phủ phải tái tài trợ bao nhiêu nợ. Nó không cho thấy nợ hộ gia đình. Nó không cho thấy cú sốc thanh toán thế chấp. Nó không cho thấy bất động sản thương mại. Nó không cho thấy bảng cân đối ngân hàng. Nó không cho thấy hệ thống tài trợ đô la toàn cầu.
Vì vậy, biểu đồ có thể hữu ích về phương hướng và vẫn dẫn dắt mọi người vào giao dịch sai lầm.
Tại Sao Nền Kinh Tế Có Thể Không Sống Sót Qua Lãi Suất 6–7%
Lợi suất trái phiếu kho bạc 10 năm 6–7% sẽ không chỉ là một con số cao hơn trên màn hình. Nó sẽ tạo áp lực trên toàn bộ nền kinh tế.
Lãi suất thế chấp có thể sẽ duy trì ở mức cao hoặc tăng lên. Người mua nhà sẽ phải đối mặt với khả năng chi trả tồi tệ hơn. Người bán sẽ bị khóa trong các khoản thế chấp lãi suất thấp cũ. Bất động sản thương mại sẽ phải đối mặt với chi phí tái tài trợ cao hơn. Doanh nghiệp sẽ vay với lãi suất cao hơn. Ngân hàng sẽ chịu nhiều áp lực hơn về chất lượng chứng khoán và tín dụng.
Chính phủ cũng sẽ cảm nhận được điều đó. Chính phủ liên bang phải liên tục tái tài trợ nợ. Khi nợ cũ đáo hạn, nó được tái tài trợ theo môi trường lãi suất hiện tại. Điều đó có nghĩa là lãi suất cao không tác động ngay lập tức, nhưng chúng sẽ thấm vào hệ thống theo thời gian.
Đó là lý do tại sao lãi suất cao có thể trở nên tự hủy hoại. Chúng được cho là để chống lại lạm phát, nhưng chúng cũng có thể làm tăng chi phí lãi suất liên bang, làm yếu GDP, giảm thu thuế, và tạo ra lý do tiếp theo cho kích thích.
Người Tiêu Dùng Là Ngòi Nổ
Người tiêu dùng là ngòi nổ vì chi tiêu của người tiêu dùng thúc đẩy phần lớn nền kinh tế Mỹ. Nếu người tiêu dùng tiếp tục chi tiêu, nền kinh tế có thể hấp thụ nhiều áp lực hơn. Nếu người tiêu dùng chậm lại, toàn bộ cấu trúc bắt đầu cảm nhận được điều đó.
Vấn đề là người tiêu dùng đã chịu áp lực. Thực phẩm, năng lượng, tiền thuê nhà, bảo hiểm, thanh toán xe, lãi suất thẻ tín dụng, và chi phí nhà ở đều đang cạnh tranh cho cùng một dòng tiền hộ gia đình.
Nếu lãi suất dài hạn tăng lên 6% hoặc 7%, áp lực đó sẽ trở nên tồi tệ hơn. Thị trường nhà ở yếu đi. Tín dụng trở nên chặt chẽ hơn. Chi tiêu tùy ý chậm lại. Doanh nghiệp cảm nhận được sự chậm lại trong nhu cầu. Sau đó, nền kinh tế bắt đầu chuyển từ câu chuyện lạm phát sang câu chuyện suy thoái.
Đó là nơi chu kỳ đảo ngược. Cú tăng vọt lợi suất mà xác nhận những người bán trái phiếu có thể tạo ra rủi ro suy thoái mà cuối cùng đảo ngược cú tăng vọt lợi suất.
Giao Dịch Mà Không Ai Nói Đến
Giao dịch đông đúc đang trở thành “lãi suất tăng cao hơn vì lạm phát quay trở lại.”
Giao dịch ít rõ ràng hơn là “lãi suất tăng vọt, cú tăng vọt phá vỡ nhu cầu, rủi ro suy thoái tăng lên, hỗ trợ chính sách quay trở lại, và tài sản lại tăng giá.”
Phiên bản thứ hai là điều tôi nghĩ quan trọng hơn. Hệ thống không thể chịu đựng một sự co lại sâu sắc vì quá nhiều phần của nền kinh tế gắn liền với sự tăng trưởng danh nghĩa liên tục. GDP hỗ trợ thu nhập thuế. Thu nhập thuế hỗ trợ chi tiêu của chính phủ. Chi tiêu của chính phủ hỗ trợ doanh thu của doanh nghiệp. Doanh thu của doanh nghiệp hỗ trợ việc làm, tín dụng và giá tài sản. Giá tài sản hỗ trợ tài sản thế chấp và sự tự tin.
Nếu vòng lặp đó bắt đầu bị phá vỡ, các nhà hoạch định chính sách sẽ không chỉ ngồi đó và để nó tự nhiên giải quyết. Họ sẽ tìm kiếm một lý do. Suy thoái. Căng thẳng ngân hàng. Giải cứu người tiêu dùng. Cú sốc năng lượng. Căng thẳng thị trường nhà ở. Sự rối loạn thị trường trái phiếu chính phủ. Một lý do công khai nào đó sẽ được sử dụng để mở lại kênh thanh khoản.
Lý do thay đổi. Chức năng không thay đổi. Hệ thống bảo vệ thanh khoản khi sự co lại trở nên nguy hiểm hơn lạm phát.
Những Điều Cần Theo Dõi Tiếp Theo
Các tín hiệu chính là lợi suất trái phiếu chính phủ 10 năm, lợi suất trái phiếu chính phủ 30 năm, lãi suất thế chấp, đơn xin thế chấp, chi tiêu của người tiêu dùng, nợ thẻ tín dụng, căng thẳng khoản vay ô tô, chênh lệch tín dụng, đấu giá trái phiếu chính phủ, căng thẳng ngân hàng, giá dầu, kỳ vọng lạm phát và ngôn ngữ chính sách.
Ngôn ngữ rất quan trọng. Khi các quan chức ngừng nói chỉ về lạm phát và bắt đầu nói về sự ổn định, chức năng của thị trường, sự cứu trợ hoặc hỗ trợ khẩn cấp, lý do thanh khoản tiếp theo đang hình thành.
Đó là lý do tại sao giao dịch lớn hơn có thể không phải là sự tăng vọt lợi suất. Giao dịch lớn hơn có thể là những gì xảy ra sau sự tăng vọt lợi suất.
Cách rõ ràng nhất để nghĩ về điều này là: biểu đồ CPI cho chúng ta biết tại sao lợi suất có thể tăng vọt. Bảng cân đối cho chúng ta biết tại sao sự tăng vọt đó có thể không kéo dài.
Chu Kỳ Phản Hồi Tài Chính
Chính phủ liên bang hiện đang chạy các khoản thâm hụt lớn trước khi xảy ra một cuộc suy thoái sâu. CBO dự đoán thâm hụt 1,9 nghìn tỷ đô la trong năm tài chính 2026 và 3,1 nghìn tỷ đô la vào năm 2036, với nợ công tăng từ 101% GDP lên 120% trong khoảng thời gian đó.[3]
Điều đó quan trọng vì lãi suất cao hơn làm tăng chi phí tái tài trợ nợ theo thời gian. Chính phủ liên bang không tái tài trợ tất cả nợ cùng một lúc, nhưng cấu trúc lãi suất từ từ thấm vào khi nợ cũ đáo hạn và nợ mới thay thế nó.
Vì vậy, lãi suất cao hơn thực hiện hai điều cùng một lúc. Chúng thắt chặt nền kinh tế tư nhân, và chúng làm tăng gánh nặng tài chính của chính phủ. Đó là chu kỳ phản hồi.
Nếu lãi suất tăng và nền kinh tế chậm lại, thu thuế yếu đi. Nếu thu thuế yếu đi trong khi chi phí lãi suất tăng, thâm hụt trở nên tồi tệ hơn. Nếu thâm hụt trở nên tồi tệ hơn, áp lực phát hành trái phiếu của Bộ Tài chính vẫn nặng nề. Nếu áp lực phát hành trái phiếu của Bộ Tài chính vẫn nặng nề, các nhà đầu tư có thể yêu cầu bồi thường nhiều hơn. Sau đó, vấn đề lãi suất lại quay trở lại vấn đề thâm hụt.
Tại thời điểm đó, lãi suất không còn chỉ là một công cụ chống lạm phát. Chúng trở thành một cỗ máy căng thẳng tài chính.
Yếu Tố Người Tiêu Dùng
Người tiêu dùng là lớp kích hoạt vì chi tiêu của người tiêu dùng là đường ray cầu cốt lõi của nền kinh tế Mỹ. Khi người tiêu dùng tiếp tục chi tiêu, nền kinh tế có thể trông mạnh mẽ ngay cả khi có áp lực bên dưới. Khi người tiêu dùng chậm lại, toàn bộ cấu trúc bắt đầu điều chỉnh giá.
Nợ hộ gia đình đã đạt 18,8 nghìn tỷ đô la trong Q1 2026, theo Cục Dự trữ Liên bang New York.[4] Điều đó không có nghĩa là mỗi hộ gia đình đều sụp đổ, nhưng điều đó có nghĩa là khu vực hộ gia đình đang mang một khối nợ lớn vào môi trường lãi suất cao hơn.
Số dư thế chấp, số dư thẻ tín dụng, khoản vay ô tô, khoản vay sinh viên, tiền thuê nhà, bảo hiểm, thực phẩm và năng lượng đều cạnh tranh cho cùng một dòng tiền hàng tháng. Khi lãi suất dài hạn tăng, khối lượng dòng tiền hộ gia đình trở nên tồi tệ hơn.
Đó là lý do tại sao lợi suất 10 năm quan trọng đối với người tiêu dùng ngay cả khi hầu hết mọi người không bao giờ theo dõi thị trường trái phiếu chính phủ. Lợi suất 10 năm giúp truyền tải vào lãi suất thế chấp và định giá tín dụng rộng hơn. Freddie Mac báo cáo lãi suất thế chấp cố định 30 năm là 6,51% tính đến ngày 21 tháng 5 năm 2026.[5] Mức đó đã giữ áp lực lên khả năng chi trả nhà ở. Nếu lợi suất dài hạn tăng vọt hơn nữa, cú sốc thanh toán nhà ở sẽ trở nên nghiêm trọng hơn.
Khi người tiêu dùng chậm lại, thị trường không còn chỉ nói về lạm phát mà bắt đầu nói về suy thoái. Đó là nơi mà giao dịch thay đổi.
Lớp Thanh Khoản Đô La
Thị trường trái phiếu chính phủ Mỹ không chỉ là một thị trường trái phiếu nội địa. Nó là điểm neo của hệ thống đô la toàn cầu. Trái phiếu chính phủ hoạt động như tài sản thế chấp, tài sản dự trữ, tiêu chuẩn định giá, công cụ thanh khoản và hệ thống ống dẫn bảng cân đối trên toàn thế giới.
Điều đó có nghĩa là một động thái mạnh mẽ trong lãi suất dài hạn của Mỹ không chỉ ở lại trong các khoản thế chấp của Mỹ hoặc cổ phiếu của Mỹ. Nó lan truyền qua tài trợ đô la toàn cầu, tài sản thế chấp ngân hàng, danh mục dự trữ chính phủ, tài chính thương mại, vay mượn thị trường mới nổi và thị trường đô la ngoài khơi.
BIS đã định hình tài trợ đô la Mỹ như một cấu trúc cốt lõi của hệ thống tài chính toàn cầu, đặc biệt vì các thực thể không phải Mỹ vay mượn, cho vay và trung gian bằng đô la.[7] Cục Dự trữ Liên bang cũng mô tả các đường hoán đổi đô la như những công cụ được thiết kế để cải thiện điều kiện thanh khoản trong các thị trường tài trợ đô la ở Mỹ và nước ngoài trong thời gian căng thẳng.[8]
Điều đó quan trọng vì nó cho thấy lớp hỗ trợ chính sách. Nếu lãi suất cao hơn của Mỹ tạo ra căng thẳng tài trợ đô la, cuộc trò chuyện cuối cùng sẽ chuyển từ kỷ luật lạm phát sang chức năng thị trường và bảo vệ thanh khoản.
Chu Kỳ Phản Ứng Tăng Vọt
Giao dịch định giá thấp không chỉ đơn giản là lạm phát. Lạm phát đã được thảo luận. Giao dịch định giá thấp là chu kỳ chính sách theo sau một cú sốc lãi suất.
Chuỗi sự kiện trông như thế này:
- Lạm phát tái gia tốc thông qua năng lượng, dịch vụ, chỗ ở, thuế quan, chuỗi cung ứng hoặc kỳ vọng.
- Lợi suất trái phiếu tăng lên vì các nhà đầu tư yêu cầu bồi thường nhiều hơn.
- Lãi suất thế chấp và chi phí vay mượn tăng theo.
- Người tiêu dùng giảm chi tiêu vì dòng tiền bị siết chặt.
- Động lực GDP yếu đi.
- Thâm hụt trở nên tồi tệ hơn vì doanh thu bị áp lực và nhu cầu hỗ trợ tăng lên.
- Thị trường bắt đầu định giá suy thoái thay vì chỉ lạm phát.
- Ngôn ngữ chính sách chuyển từ kiểm soát lạm phát sang bảo vệ ổn định.
- Hỗ trợ thanh khoản trở lại dưới một lớp mới.
- Tài sản lại tăng giá vì hệ thống chọn mở rộng danh nghĩa thay vì thanh lý.
Đó là lý do tại sao điều này có thể không phải là một sự lặp lại sạch sẽ của những năm 1970. Nó có thể là vòng lặp 2021–2022 lặp lại trong điều kiện tồi tệ hơn: lạm phát, phản ứng, chậm lại, hỗ trợ mới, lạm phát tài sản, và một chu kỳ khác từ một cơ sở nợ cao hơn.
Điều Gì Xác Nhận hoặc Phá Vỡ Luận Điểm
Luận điểm được xác nhận nếu lợi suất tăng trong khi căng thẳng lan rộng vào nhà ở, tín dụng, người tiêu dùng, toán học tài chính, hoặc tài trợ đô la. Luận điểm cũng được xác nhận nếu ngôn ngữ chính sách bắt đầu chuyển sang ổn định, hỗ trợ khẩn cấp, cứu trợ, chức năng thị trường, hoặc công cụ thanh khoản.
Luận án sẽ bị thách thức nếu lạm phát gia tăng trong khi người tiêu dùng vẫn tiếp tục chi tiêu, chênh lệch tín dụng giữ bình tĩnh, các phiên đấu giá trái phiếu kho bạc diễn ra suôn sẻ, thị trường nhà ở hấp thụ cú sốc thanh toán, và các nhà hoạch định chính sách giữ điều kiện chặt chẽ mà không gây ra sự đổ vỡ rõ ràng.
| Tín hiệu | Những gì cần theo dõi | Nếu nó tăng | Đọc PNV |
|---|---|---|---|
| Lợi suất 10 năm / 30 năm | Di chuyển về phía 5%, 6% hoặc cao hơn | Giai đoạn tăng vọt đang hoạt động | Theo dõi sự đổ vỡ, không chỉ là sự tăng vọt |
| Lãi suất thế chấp | Đơn xin, khả năng chi trả, doanh số bán hàng | Thị trường nhà ở yếu đi | Cấu trúc thanh toán đang thắt chặt |
| Căng thẳng của người tiêu dùng | Nợ xấu, chi tiêu bán lẻ, thẻ tín dụng | Rủi ro GDP gia tăng | Ngòi nổ của người tiêu dùng đang cháy |
| Ngôn ngữ chính sách | Sự ổn định, cứu trợ, hoạt động của thị trường | Hình thành sự che chắn thanh khoản | Giai đoạn phản ứng đang đến gần |
Nguồn
- Cục Dự trữ Liên bang H.15 Lãi suất Lựa chọn, phát hành ngày 27 tháng 5 năm 2026 — Hỗ trợ các số liệu ngày 26 tháng 5 năm 2026 cho trái phiếu kho bạc 10 năm ở mức 4.50%, trái phiếu kho bạc 30 năm ở mức 5.03%, và lợi suất thực tế TIPS 10 năm ở mức 2.10%.
- Cục Thống kê Lao động Hoa Kỳ, Tóm tắt Chỉ số Giá tiêu dùng, tháng 4 năm 2026 — Hỗ trợ dữ liệu CPI tháng 4 năm 2026, bao gồm CPI tổng hợp ở mức 3.8% so với năm trước, năng lượng ở mức 17.9% so với năm trước, xăng ở mức 28.4% so với năm trước, và CPI lõi ở mức 2.8% so với năm trước.
- Văn phòng Ngân sách Quốc hội, Triển vọng Ngân sách và Kinh tế: 2026 đến 2036 — Hỗ trợ thâm hụt 1,9 nghìn tỷ USD cho năm tài chính 2026, dự báo thâm hụt so với GDP, và nợ công của liên bang tăng từ 101% GDP vào năm 2026 lên 120% vào năm 2036.
- Ngân hàng Dự trữ Liên bang New York, Số dư Nợ Hộ gia đình Tăng nhẹ, Ngày 12 tháng 5 năm 2026 — Hỗ trợ nợ hộ gia đình quý 1 năm 2026 đạt 18,8 nghìn tỷ USD và các chỉ số liên quan đến danh mục nợ hộ gia đình.
- Khảo sát Thị trường Thế chấp Chính của Freddie Mac — Hỗ trợ lãi suất thế chấp cố định 30 năm trung bình 6,51% tính đến ngày 21 tháng 5 năm 2026.
- FRED / BEA, Chi tiêu Tiêu dùng Cá nhân như một Phần của GDP — Hỗ trợ khung truyền tải chi tiêu tiêu dùng và tầm quan trọng của tiêu dùng trong GDP của Hoa Kỳ.
- Ngân hàng Thanh toán Quốc tế, Tài trợ Đô la Mỹ: Một Góc nhìn Quốc tế — Hỗ trợ khung tài trợ đô la toàn cầu và vai trò của việc vay, cho vay và trung gian không phải đô la Mỹ.
- Hội đồng Dự trữ Liên bang, Hoán đổi Thanh khoản Ngân hàng Trung ương — Hỗ trợ thảo luận về dự trữ thanh khoản đô la và vai trò của Fed trong việc cải thiện điều kiện tài trợ đô la trong thời kỳ căng thẳng.
- Lịch sử Dự trữ Liên bang, Lạm phát Lớn — Hỗ trợ bối cảnh lịch sử xung quanh chế độ lạm phát những năm 1970 và so sánh lạm phát thời Volcker.
Ghi chú Phương pháp
Bài viết này không coi lớp lạm phát những năm 1970 như một mô hình dự báo hoàn chỉnh. Nó coi đó là một đầu vào trong khung hệ thống Pattern Nexus rộng hơn. Mô hình tách áp lực lạm phát khỏi khả năng của hệ thống bằng cách xếp chồng lãi suất trái phiếu, CPI, áp lực năng lượng, nợ/GDP, thâm hụt liên bang, nợ hộ gia đình, lãi suất thế chấp, sự phụ thuộc vào tiêu dùng, tài trợ đô la và các công cụ phản ứng chính sách. Sự phân biệt phân tích trung tâm là giữa một cú sốc lãi suất và một chế độ lãi suất. Một cú sốc có thể được tạo ra bởi việc định giá lại thị trường; một chế độ phải được hấp thụ bởi bảng cân đối kế toán bên dưới nó.
Ghi chú Pattern Nexus: Thế giới không được chia thành các chủ đề. Nó được chia thành các lớp. Giao dịch lãi suất trái phiếu 6–7% không chỉ là một dự báo thị trường trái phiếu. Nó là một lớp lạm phát, một lớp tài chính, một lớp tiêu dùng, một lớp nhà ở, một lớp tín dụng, một lớp thanh khoản đô la, và một lớp phản ứng chính sách. Nếu bạn chỉ nhìn vào biểu đồ, sự so sánh với những năm 1970 có vẻ hiển nhiên. Nếu bạn nhìn vào máy móc bên dưới nó, giao dịch hiển nhiên có thể là cái bẫy.



Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.