

Cảnh báo về ổn định tài chính của ECB: Tại sao CISS gần bằng không lại nguy hiểm
Ngân hàng Trung ương Châu Âu (ECB) vừa phát đi cảnh báo về sự ổn định tài chính trong khi chỉ số căng thẳng hệ thống (CISS) của nó gần như ở mức zero. Báo cáo này phân tích những gì ECB thực sự thấy,…
In this article 30 sections
Ngân hàng Trung ương Châu Âu (ECB) đang cảnh báo về những điểm yếu “tăng cao” vào đúng thời điểm chỉ số căng thẳng hệ thống của nó cho thấy sự bình tĩnh gần như hoàn hảo.
Thiết lập: Một Cảnh Báo Trong Giai Đoạn Yên Tĩnh Nhất Của Chu Kỳ
Vào ngày 26 tháng 11 năm 2025, Ngân hàng Trung ương Châu Âu (ECB) đã phát hành Đánh Giá Ổn Định Tài Chính (FSR) mới nhất của mình. Trong buổi họp báo và tóm tắt, họ đã thẳng thắn:
“Giá thị trường hiện tại và sự biến động thấp dường như không đồng bộ với những điểm yếu và bất ổn tăng cao liên tục. Định giá căng thẳng và sự tập trung thị trường cực đoan, đặc biệt là trong các công ty công nghệ và liên quan đến AI của Mỹ, làm tăng nguy cơ định giá lại mạnh mẽ.”
— Đánh Giá Ổn Định Tài Chính ECB, tháng 11 năm 2025
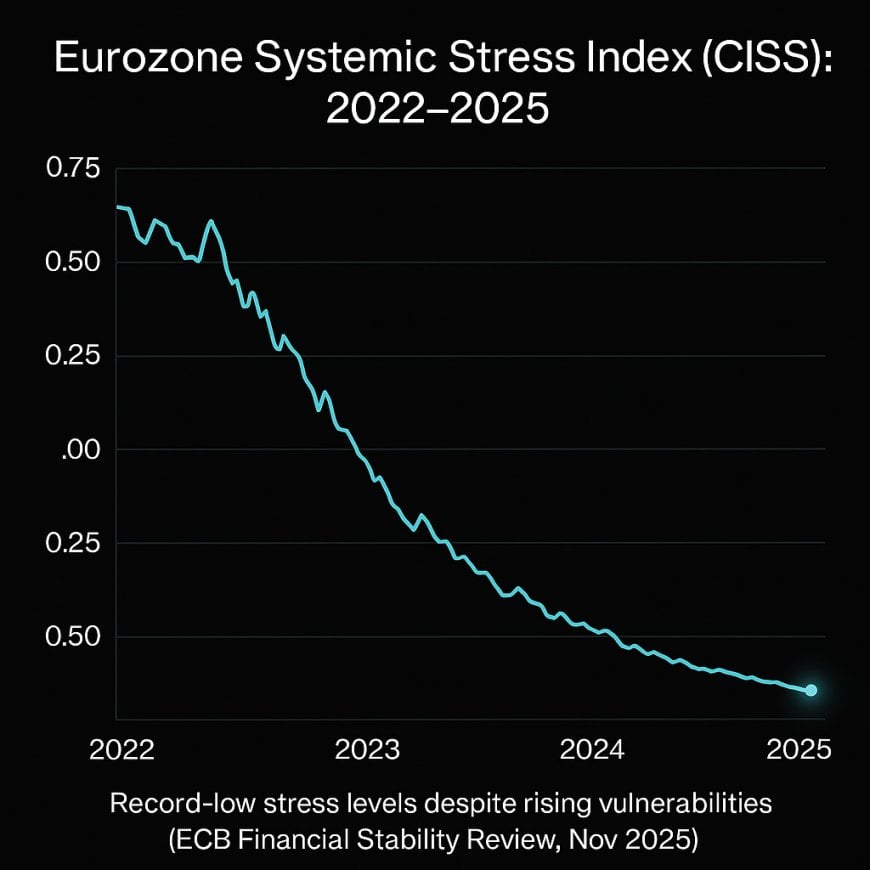
Đồng thời, chỉ số Căng Thẳng Hệ Thống Tổ Hợp (CISS) của họ — một chỉ số 15 thành phần theo dõi căng thẳng trên các thị trường tiền tệ, trái phiếu, cổ phiếu, ngân hàng và ngoại hối — đã giảm từ khoảng 0.7+ vào cuối năm 2022 xuống khoảng 0.02, hiệu quả báo hiệu “không có căng thẳng hệ thống” chút nào.
Sự kết hợp đó là câu chuyện:
- Sự biến động thấp và giá cả tự tin trên bề mặt.
- Lo ngại ở cấp ngân hàng trung ương về những điểm yếu tăng cao và nguy cơ sốc “cao chưa từng thấy”.
Đây chính xác là cấu hình thường xuất hiện ở giai đoạn muộn của một chu kỳ thanh khoản: khi các chỉ số căng thẳng trông hoàn hảo vì mọi người đã bị buộc phải tham gia vào cùng một giao dịch, cùng một hồ sơ thời gian, cùng một người chiến thắng công nghệ — và cùng một niềm tin rằng các ngân hàng trung ương sẽ luôn đỡ lấy cú ngã.
Nghịch Lý
Càng gần đến số không, các nhà đầu tư càng cảm thấy “an toàn” — và càng tích lũy nhiều đòn bẩy, thời gian và sự không khớp thanh khoản một cách lặng lẽ. Đó là lý do tại sao tất cả những khoảnh khắc thực sự nguy hiểm trong tài chính hiện đại đã xuất hiện từ những giai đoạn bình tĩnh tối đa.
CISS Thực Sự Đo Lường Gì (và Tại Sao Số Không Không An Toàn)
CISS (Chỉ Số Căng Thẳng Hệ Thống Tổ Hợp) là thước đo căng thẳng tài chính nội bộ của ECB. Nó không phải là một chỉ số thị trường đơn lẻ — mà là một danh mục đầu tư của các tín hiệu.
Năm Thị Trường Phụ
Chỉ số tổng hợp căng thẳng trên năm phân khúc chính:
- Thị trường tiền tệ – lãi suất liên ngân hàng ngắn hạn, chênh lệch và căng thẳng tài trợ.
- Thị trường trái phiếu – chênh lệch và sự biến động của trái phiếu chính phủ và doanh nghiệp.
- Thị trường cổ phiếu – sự biến động, giảm giá và sự tăng vọt tương quan.
- Trung gian tài chính – hiệu suất cổ phiếu ngân hàng, CDS, chênh lệch tài trợ.
- Ngoại hối – sự biến động của ngoại hối và các biến động hỗn loạn trong đồng euro.
Mỗi phân khúc này chứa nhiều chỉ số, chẳng hạn như chênh lệch lợi suất, sự biến động ngụ ý và phí bảo hiểm hoán đổi tín dụng. Sự đổi mới trong CISS không chỉ nằm ở các thành phần, mà còn ở cách chúng được kết hợp: nó cho trọng số nhiều hơn cho căng thẳng mang tính hệ thống và tương quan, không chỉ giới hạn ở một thị trường.
Cách Thước Đo Hoạt Động
CISS được chuẩn hóa khoảng giữa 0 và 1:
- 0.0 – 0.1: Căng thẳng hệ thống gần như bằng không. Bình tĩnh, chênh lệch chặt chẽ, biến động thấp.
- 0.1 – 0.3: Phạm vi bình thường. Rung lắc cục bộ, nhưng không có gì mang tính hệ thống.
- 0.3 – 0.5: Căng thẳng tăng cao. Định giá lại đáng kể trên các tài sản.
- 0.5+: Các giai đoạn giống như khủng hoảng (khủng hoảng euro, các giai đoạn kiểu GFC).
Các giá trị gần đây vào cuối năm 2025 đã dao động gần mức sàn — khoảng 0.02 — sau khi đạt đỉnh gần 0.7 trong thời gian hỗn loạn năng lượng và thị trường trái phiếu năm 2022.
Tại Sao Các Đọc Gần Không Lại Nguy Hiểm Về Lịch Sử
Nếu bạn chồng chéo CISS với các sự kiện thị trường lớn, một mô hình xuất hiện:
- Cuối những năm 1990: CISS giảm xuống mức thấp trước khi bùng nổ dot-com.
- Giữa những năm 2000: CISS nén lại trước khi bùng nổ subprime và GFC.
- 2017–2018: Các chỉ số căng thẳng rất thấp trước khi xảy ra đợt tăng VIX “volmageddon” và sự dao động của khu vực euro.
- 2021: Căng thẳng thấp trước cú sốc lạm phát, sụp đổ trái phiếu và khủng hoảng năng lượng.
Sự bình tĩnh cực đoan thường báo hiệu rằng:
- Sự biến động đã bị kìm nén một cách cơ học.
- Các giao dịch carry và đòn bẩy đang bị đông đúc.
- Các sự không khớp về thanh khoản trong các tổ chức phi ngân hàng đang gia tăng nhưng không thể nhìn thấy.
- Mọi người đều đang nghiêng về cùng một hướng trong thời gian và mức độ rủi ro.
Thông tin chính
Các mức CISS cao cho thấy một cuộc khủng hoảng đang xảy ra. Các mức CISS rất thấp — kết hợp với các cảnh báo từ ngân hàng trung ương — cho thấy giai đoạn tiếp theo của chu kỳ thanh khoản đang được chuẩn bị trong nền.
Bên trong Đánh giá Ổn định Tài chính 2025 của ECB
FSR tháng 11 năm 2025 là nỗ lực của ECB nhằm diễn đạt một bối cảnh nghịch lý: thị trường có vẻ bình tĩnh, nhưng có một cụm dày đặc các điểm yếu tiềm ẩn.
Thông điệp cốt lõi của ECB
- “Giá cả thị trường hiện tại và sự biến động thấp dường như không đồng bộ với các điểm yếu và sự không chắc chắn vẫn ở mức cao.”
- Định giá căng thẳng trong các thị trường tài sản ngày càng tập trung (đặc biệt là các công ty công nghệ và liên quan đến AI của Mỹ) làm tăng rủi ro điều chỉnh giá mạnh.
- Thách thức tài chính ở một số nền kinh tế phát triển (bao gồm các thành viên khu vực euro) có thể thử thách niềm tin của nhà đầu tư vào thị trường nợ chính phủ.
- Sự không chắc chắn về địa chính trị và thương mại cao, đặc biệt là xung quanh thuế quan, có thể định hình lại bối cảnh ổn định tài chính khu vực euro.
- Các tổ chức tài chính phi ngân hàng (NBFIs) mang theo rủi ro không khớp thanh khoản đáng kể có thể quay trở lại ảnh hưởng đến các ngân hàng trong một cú sốc.
Đồng thời, ECB nhấn mạnh rằng các ngân hàng khu vực euro có vẻ kiên cường trên giấy tờ, được hỗ trợ bởi các bài kiểm tra căng thẳng trên toàn EU: họ “được cấp vốn đầy đủ để chịu đựng các cú sốc nghiêm trọng,” với lợi nhuận mạnh mẽ và các bộ đệm dồi dào — ít nhất là trong các kịch bản cơ bản.
Rủi ro cú sốc “cao chưa từng thấy”
ECB cũng định hình thế giới như đang ở trong một kỷ nguyên mà rủi ro cú sốc toàn cầu là “cao chưa từng thấy.” Không phải vì một rủi ro đơn lẻ chiếm ưu thế, mà vì:
- Các căng thẳng địa chính trị và chính sách thương mại đang thay đổi có thể biến đổi nhanh chóng.
- Các rủi ro liên quan đến khí hậu và thiên nhiên xuất hiện dưới dạng cú sốc cung và tổn thất bảo hiểm.
- Các cản trở về nhân khẩu học và năng suất siết chặt không gian tài chính.
- Các sự gián đoạn công nghệ có thể làm mất ổn định thị trường lao động và phân bổ vốn.
Thông điệp rất đơn giản: các đuôi rủi ro dày hơn bình thường, và chúng chồng chéo lên nhau. Mô hình “cú sốc đơn” không còn đủ nữa. ECB đang lo ngại rõ ràng về các kịch bản đa cú sốc.
Liên kết Ngân hàng–Phi ngân hàng: Mạng lưới ẩn giấu
Một trong những bổ sung quan trọng nhất trong FSR 2025 là sự tập trung sâu hơn vào các liên kết giữa các ngân hàng và các trung gian tài chính phi ngân hàng (NBFIs). Đây là hệ thống ống dẫn biến các vấn đề cục bộ thành các sự kiện toàn hệ thống.
ECB chỉ ra một số kênh:
- NBFIs cung cấp vốn ngắn hạn cho các ngân hàng thông qua các giao dịch repo, tiền gửi và mua nợ.
- Các ngân hàng cho vay và đầu tư vào các thực thể phi ngân hàng có đòn bẩy — quỹ, SPV, cấu trúc PE.
- Nhiều tổ chức phi ngân hàng này chạy các sự không khớp thanh khoản (cung cấp thanh khoản hàng ngày đối với các tài sản không thanh khoản).
Câu hỏi ngầm của ECB là: điều gì sẽ xảy ra nếu một tổ chức phi ngân hàng lớn gặp phải một cuộc rút tiền hoặc thanh lý cưỡng bức? Vốn có thể biến mất qua đêm, tài sản thế chấp có thể bị bán tháo, và rủi ro danh tiếng có thể tràn trở lại vào hệ thống ngân hàng. FSR không nêu tên các công ty cụ thể, nhưng hướng đi của mối quan tâm là rõ ràng: mối liên kết ngân hàng–NBFI là một dây chuyền truyền tải cho các cú sốc.
Kiểm tra căng thẳng đa cú sốc: Các ngân hàng đã chuẩn bị chưa?
ECB cũng báo hiệu một sự chuyển mình trong cách các nhà quản lý nghĩ về căng thẳng: họ đang chuyển từ các bài kiểm tra căng thẳng “một yếu tố” (ví dụ: chỉ rủi ro lãi suất) sang các kịch bản đa cú sốc kết hợp:
- Cú sốc lãi suất và biến động đường cong lợi suất
- Tổn thất tín dụng và sự bùng nổ chênh lệch
- Tổn thất liên quan đến khí hậu và thảm họa
- Cú sốc địa chính trị và thương mại/thuế quan
Câu hỏi chưa được trả lời là liệu các bộ đệm vốn và thanh khoản hiện có có đủ khi nhiều cú sốc này xảy ra cùng một lúc. ECB cơ bản đang nói: “Chúng tôi không hoàn toàn bị thuyết phục, vì vậy chúng tôi đang điều chỉnh lại các kịch bản.”
Nợ chính phủ và áp lực tài chính
Cuối cùng, FSR chỉ ra rủi ro nợ chính phủ như một điểm áp lực chậm nhưng quan trọng:
- Một số quốc gia đang đối mặt với tỷ lệ nợ trên GDP gia tăng.
- Chi tiêu cho quốc phòng, năng lượng và xã hội đều đang tăng.
- Thị trường ngày càng nhạy cảm với sự trượt tài chính được cảm nhận.
ECB không công bố một danh sách cụ thể, nhưng hàm ý là rõ ràng: nếu lợi suất tăng vọt ở một vài quốc gia dễ bị tổn thương, cú sốc sẽ lan truyền qua:
- Bảng cân đối ngân hàng (thông qua việc nắm giữ trái phiếu chính phủ)
- Các quỹ đầu tư và danh mục hưu trí
- Các chuỗi tài sản thế chấp trong các thị trường repo và phái sinh
Nói cách khác: căng thẳng nợ chính phủ không phải là một vấn đề riêng biệt — nó được gắn liền với hệ thống ống dẫn mà CISS được cho là phải nắm bắt.
Dịch thuật
ECB không nói “hãy hoảng loạn ngay bây giờ.” Họ đang nói: “Môi trường an toàn này chính là môi trường sinh ra loại sự mong manh mà chúng tôi sợ nhất — đặc biệt là nơi các ngân hàng, tổ chức phi ngân hàng, stablecoin và chính phủ đều giao thoa.”
“Định giá” công nghệ căng thẳng, FOMO và sự hưng phấn AI
Một trong những phần rõ ràng nhất của FSR là cảnh báo về các cổ phiếu công nghệ và liên quan đến AI của Mỹ. ECB chỉ ra các định giá “căng thẳng” do sự sợ bỏ lỡ của nhà đầu tư vào cơn sốt AI.
Rủi ro Tập trung
Dữ liệu về vốn hóa thị trường và trọng số chỉ số cho thấy:
- Một nhóm nhỏ các công ty công nghệ và AI lớn của Mỹ hiện đang chiếm ưu thế trong các chỉ số chứng khoán toàn cầu.
- Các dòng vốn thụ động và chiến lược bám sát chỉ số tự động hướng vốn mới vào những cái tên đó.
- Điều này tạo ra một vòng lặp tự củng cố “người giàu càng giàu hơn” miễn là giá cả tăng.
ECB không cáo buộc một bong bóng dot-com cổ điển — họ thừa nhận các yếu tố cơ bản tốt hơn ngày nay — nhưng nhấn mạnh rằng giá cả hiện tại bao hàm một phân phối kết quả AI rất hẹp. Nếu việc áp dụng AI, lợi nhuận hoặc quy định không đạt kỳ vọng, việc định giá lại có thể rất mạnh mẽ.
Tại sao điều này quan trọng đối với căng thẳng hệ thống
Về mặt rủi ro hệ thống, sự tập trung vào một vài cái tên có nghĩa là:
- Các chỉ số, quỹ thụ động và thị trường phái sinh đều dựa vào cùng một chứng khoán.
- Bất kỳ cú sốc biến động nào trong những cái tên đó sẽ lan truyền qua các chiến lược phòng ngừa quyền chọn và các mệnh lệnh kiểm soát biến động.
- Các chiến lược rủi ro bình đẳng và đòn bẩy có thể bị buộc phải chuyển sang chế độ “bán mọi thứ” khi các mối tương quan tăng vọt.
Đó là lý do tại sao CISS có thể trông bình tĩnh — cho đến khi nó không còn. Khi những giao dịch đông đúc này đảo chiều, chỉ số tăng không phải vì rủi ro đột ngột xuất hiện từ hư không, mà vì cấu trúc tương quan ẩn bị lộ ra trong một động thái duy nhất.
Căng thẳng Đô la, Stablecoins và Sự mong manh xuyên biên giới
Dưới bề mặt, ECB cũng lo ngại về nguồn vốn đô la, stablecoins và các kênh thanh khoản xuyên biên giới.
Các Ngân hàng Khu vực Euro và Đô la
FSR và các thông điệp liên quan nhấn mạnh rằng các ngân hàng khu vực euro nắm giữ các sổ sách đô la Mỹ lớn — trong các khoản vay, chứng khoán và phái sinh — và phụ thuộc vào:
- Các hợp đồng hoán đổi ngoại tệ để có được đô la một cách tổng hợp,
- Thị trường repo và nguồn vốn bán buôn ngắn hạn,
- Các đường hoán đổi của ngân hàng trung ương trong các kịch bản cực đoan.
Thông điệp của ECB là các ngân hàng có mức độ tiếp xúc đô la đáng kể nên giữ nhiều vốn và các bộ đệm thanh khoản hơn so với những gì họ nghĩ là cần thiết. Một cú siết đô la — cho dù từ căng thẳng thị trường, căng thẳng địa chính trị, hay thay đổi chính sách — sẽ ảnh hưởng nặng nề đến những tổ chức đó.
Nói cách khác: đô la offshore không phải là một bữa ăn miễn phí. Chúng là một rủi ro đuôi có thể định giá lại rất nhanh chóng.
Stablecoins như một Hệ thống Đô la Song song
FSR cũng nhấn mạnh sự tăng trưởng nhanh chóng của stablecoins:
- Vốn hóa thị trường stablecoin lên đến hàng trăm tỷ.
- Hầu hết các giao dịch crypto tập trung được định tuyến qua các token gắn với đô la.
- Các nhà phát hành lớn nắm giữ các danh mục lớn trái phiếu kho bạc Mỹ ngắn hạn.
Các mối quan ngại của ECB là đa lớp:
- Rủi ro tài trợ ngân hàng: nếu các hộ gia đình và doanh nghiệp ngày càng giữ “tiền mặt” dưới dạng đô la token hóa thay vì tiền gửi ngân hàng, các cơ sở tài trợ truyền thống sẽ thu hẹp và trở nên biến động hơn.
- Rủi ro bán tháo: một cuộc rút tiền trên một stablecoin lớn sẽ buộc các nhà phát hành phải nhanh chóng bán trái phiếu kho bạc hoặc các tài sản an toàn khác, có thể lan sang lãi suất và thanh khoản trên các thị trường cốt lõi.
- Rủi ro quyền tài phán: nếu một stablecoin được đồng phát hành bởi các thực thể EU và không thuộc EU, một cuộc rút tiền toàn cầu có thể tập trung áp lực hoàn trả lên phần cấu trúc được quy định bởi EU.
Đây là nơi mà luận thuyết Pattern Nexus của chúng tôi giao thoa một cách rõ ràng với ECB: stablecoins và trái phiếu kho bạc token hóa không chỉ là một màn trình diễn crypto. Chúng đang trở thành một hệ thống ống dẫn đô la bóng tối — một lớp Eurodollar 2.0 nằm một phần bên ngoài quy định truyền thống, nhưng vẫn phản hồi vào đó.
Ghi chú Pattern Nexus
ECB thực sự đang xác nhận ý tưởng rằng hệ thống dự trữ toàn cầu đang tiến hóa, không phải kết thúc. Nhu cầu đô la đang di chuyển từ bảng cân đối ngân hàng vào các đường ray tài sản thế chấp token hóa, và ECB hiện đang lo ngại về cách mà sự di chuyển đó tương tác với tài trợ ngân hàng và thị trường trái phiếu chính phủ.
Cách điều này phù hợp với Chu kỳ Thanh khoản Toàn cầu
Nếu bạn loại bỏ các từ viết tắt và cách diễn đạt ngoại giao, ECB đang mô tả một thế giới đang ở sâu vào giai đoạn muộn của một chu kỳ thanh khoản:
- QE và các đợt tăng chi tiêu sau khủng hoảng đã làm ngập hệ thống với thanh khoản (2020–2022).
- QT, tăng lãi suất và cú sốc năng lượng đã tiêu thụ một phần của lớp đệm đó (2022–2023).
- Thị trường đã thích ứng bằng cách tập trung vào một tập hợp hẹp các giao dịch “tăng trưởng an toàn” — công nghệ Mỹ, AI, các công ty lớn và thời gian đáo hạn chất lượng cao.
- Biến động được bán, lợi suất được thu hoạch, chênh lệch được nén.
- CISS giảm xuống gần bằng không khi hệ thống ống dẫn xuất hiện ổn định trở lại.
Nhưng bên dưới:
- ON RRP ở Mỹ đã giảm, đẩy hệ thống gần hơn đến mức dự trữ tối thiểu.
- Các đường cong trái phiếu chính phủ khu vực euro đang mang các khoản lỗ chưa thực hiện từ việc bán trái phiếu.
- Đòn bẩy và sự không khớp thanh khoản của các tổ chức phi ngân hàng vẫn ở mức cao.
- Tài trợ đô la, thuế quan và địa chính trị tạo ra các đường nứt bổ sung.
- Sự phát triển của stablecoin và tài sản thế chấp token hóa đang định hướng lại một phần của hệ thống ống dẫn đô la.
Đây là “khu vực nứt” hướng tới những gì tôi đã gọi là cửa sổ QE-2026 — thời điểm khả thi tiếp theo mà các ngân hàng trung ương sẽ bị buộc phải quay trở lại với sự hỗ trợ, không phải vì họ muốn, mà vì cấu trúc của hệ thống không để lại cho họ sự lựa chọn nào khác.
Suy thoái như một yếu tố kích thích, không phải câu chuyện
Từ góc nhìn của Pattern Nexus, suy thoái không phải là nhân vật chính; nó là yếu tố kích thích biện minh cho làn sóng thanh khoản tiếp theo. Cảnh báo của ECB cho bạn biết rằng các điều kiện kích thích đang được chuẩn bị một cách lặng lẽ trong nền trong khi mọi người vẫn đang tranh luận xem liệu các câu chuyện về “hạ cánh mềm” có đúng hay không.
Góc nhìn của Pattern Nexus: Bình tĩnh như một tín hiệu cảnh báo thanh khoản
Vậy điều này thực sự có nghĩa gì trong khuôn khổ Pattern Nexus?
Sự đảo ngược Bình tĩnh-Căng thẳng
Sự đảo ngược chính là:
- CISS cao = căng thẳng đã được nhận ra. Bạn đã ở trong lửa.
- CISS rất thấp + cảnh báo rõ ràng từ ECB = khu vực tiền vỡ. Gỗ lửa đã được chất đống, không khí khô, và các nhà hoạch định chính sách đang tìm kiếm tia lửa.
Báo cáo FSR tháng 11 năm 2025 hiệu quả tuyên bố: “Căng thẳng trông thấp, nhưng các điểm yếu vẫn ở mức cao và phân phối xác suất sốc toàn cầu đang dày lên.” Điều đó là một mâu thuẫn trực tiếp với việc định giá rủi ro của thị trường, mà vẫn nghiêng về “hạ cánh mềm do AI điều khiển mãi mãi.”
Kết nối các tín hiệu
Kết hợp thông điệp của ECB với ba trụ cột khác của Pattern Nexus:
- Chỉ số tổng hợp thanh khoản của Mỹ (LCI) — cho thấy các thị trường theo dõi dòng chảy thanh khoản (QT, TGA, RRP, WALCL) nhiều hơn so với việc theo dõi lạm phát hoặc tiền lương.
- Cấu trúc siêu đô la token hóa — stablecoin và trái phiếu token hóa đang phát triển thành một lớp ống dẫn đô la ngoài khơi mới.
- Luận thuyết QE-2026 — kỳ vọng rằng căng thẳng tài trợ và tài sản thế chấp cấu trúc sẽ buộc các ngân hàng trung ương quay trở lại cung cấp thanh khoản ròng trong khoảng thời gian chu kỳ tiếp theo.
Cảnh báo của ECB nằm trong lưới đó như một nút xác nhận:
- Họ thấy sự không phù hợp giữa biến động, định giá và rủi ro cấu trúc.
- Họ đã bắt đầu thúc đẩy các ngân hàng hướng tới các bộ đệm cao hơn và kế hoạch dự phòng đô la tốt hơn.
- Họ đang công khai thừa nhận rằng sự bình tĩnh của thị trường đang mâu thuẫn với các bản đồ rủi ro nội bộ của họ.
Điều này không phải là gì
Đó không phải là:
- Một dự đoán rằng “mọi thứ sẽ nổ tung vào ngày mai.”
- Một lời kêu gọi rằng “đô la đã kết thúc” (trên thực tế, ngược lại: tài trợ đô la vẫn là trung tâm).
- Một tuyên bố rằng các ngân hàng hiện đang đứng trên bờ vực sụp đổ.
Đó là:
- Một sự công nhận rằng tần suất rủi ro đuôi đang gia tăng.
- Một cảnh báo rằng sự hưng phấn về định giá và biến động bị kìm nén là không bền vững trước những rủi ro đó.
- Một tín hiệu rằng các nhà hoạch định chính sách đang chuẩn bị tinh thần cho can thiệp tiếp theo, không phải ăn mừng chiến thắng.
Khuôn khổ Pattern Nexus: Nơi điều này nằm trong vũ trụ vĩ mô
Bên trong bản đồ “vũ trụ vĩ mô” rộng lớn hơn của Pattern Nexus, tập này của ECB sống ở giao điểm của ba hệ thống con:
- Lớp Chu kỳ Thanh khoản – TRÊN RRP, TGA, QT/QE, LCI.
- Lớp Tài sản thế chấp & Ống dẫn – Trái phiếu, các quốc gia euro, hoán đổi FX, stablecoin.
- Lớp Câu chuyện & Định giá – Hưng phấn AI, đồng thuận hạ cánh mềm, rủi ro định giá.
Lớp Chu kỳ Thanh khoản
Trong công việc của chúng tôi về Chỉ số Tổng hợp Thanh khoản, chúng tôi đã chỉ ra rằng:
- Cổ phiếu, nhà ở, vàng, và thậm chí CPI theo dõi thanh khoản tổng hợp chặt chẽ hơn nhiều so với việc theo dõi lạm phát hoặc tiền lương.
- Các sự thay đổi chế độ lớn (2000, 2008, 2020, 2022) tương ứng với các điểm uốn trong chuỗi thanh khoản đó.
Sự khó chịu của ECB với “biến động bị kìm nén” là một sự công nhận rằng các điều kiện thanh khoản lại đang tiến gần đến rìa của phong bì — không phải vì chính sách dễ dàng, mà vì mọi người đã tối ưu hóa xung quanh bộ sốc cuối cùng.
Lớp Tài sản thế chấp & Ống dẫn
Về phía ống dẫn:
- Rủi ro đô la của các ngân hàng khu vực euro + các sốc thuế quan và địa chính trị tiềm năng = dễ bị tổn thương trước căng thẳng tài trợ đô la.
- Stablecoin + trái phiếu token hóa = một hệ thống tài sản thế chấp đô la song song bên ngoài các ranh giới quy định truyền thống.
- Các quốc gia khu vực euro với các vị trí tài chính căng thẳng = các điểm nóng tiềm năng trong thị trường trái phiếu.
- Liên kết Ngân hàng–NBFI = mạng lưới biến căng thẳng địa phương thành sự lây lan toàn hệ thống.
Đây chính là các kênh mà qua đó một sự định giá lại khiêm tốn trong kỳ vọng công nghệ hoặc AI có thể leo thang thành:
- Gọi ký quỹ → cắt giảm tài sản thế chấp → giảm đòn bẩy cưỡng bức.
- Chạy thanh khoản trong các quỹ phi ngân hàng hoặc stablecoin.
- Căng thẳng tài trợ chéo tiền tệ và biên giới.
Lớp Câu chuyện & Định giá
Sự tập trung của ECB vào các định giá do FOMO không chỉ là một sự đạo đức hóa; nó liên quan đến cách mà các câu chuyện nén rủi ro định giá:
- “AI sẽ sửa mọi thứ” → giảm thiểu rủi ro vĩ mô và địa chính trị.
- “Hạ cánh mềm đã được khóa” → giảm nhu cầu cảm nhận về việc phòng ngừa.
- “Các ngân hàng trung ương sẽ luôn can thiệp” → khuyến khích đòn bẩy và rủi ro thời gian.
Khi những câu chuyện đó gặp một cú sốc — thuế quan, rủi ro chính trị, một sự thiếu hụt tăng trưởng, một bất ngờ quy định trong AI, hoặc một bước đi sai trong chính sách tiền tệ — sự định giá lại có thể diễn ra đột ngột. Đó là khi CISS tăng vọt, chênh lệch mở rộng, và chu kỳ thanh khoản chuyển sang giai đoạn tiếp theo.
Tổng hợp Mô hình Nexus
Cảnh báo của ECB vào tháng 11 năm 2025 không phải là một tiêu đề ngẫu nhiên — đó là một sự công nhận chính thức từ bên trong hệ thống rằng trạng thái hiện tại của cái gọi là bình tĩnh là không ổn định về mặt cấu trúc. Trong khuôn khổ Mô hình Nexus, đây là một viên gạch nữa khóa vào vị trí trên con đường hướng tới việc tái thiết lập thanh khoản toàn cầu — có khả năng xảy ra trong khoảng thời gian QE-2026 giữa thập kỷ.
Câu hỏi Mở của ECB & Danh sách Theo dõi Vĩ mô
ECB không chỉ đưa ra các tuyên bố — họ đã đặt ra những câu hỏi của riêng mình. Đây là những sợi chỉ lỏng lẻo quan trọng nhất nếu bạn đang cố gắng nhìn quanh góc tiếp theo.
Các Câu hỏi Chưa được Trả lời của ECB
- Liên kết giữa ngân hàng và NBFI mong manh đến mức nào trong một tình huống căng thẳng thực sự?
Chúng tôi biết các kênh; chúng tôi không biết ngưỡng. Tại thời điểm nào thì việc hoàn trả trong các quỹ chuyển thành các cuộc chạy vốn cho các ngân hàng? - Độ sâu của sự tiếp xúc với stablecoin và thị trường tư nhân là bao nhiêu?
ECB có thể ước lượng, nhưng họ không công bố đầy đủ sự phân chia. Sự mờ đục của tài sản tư nhân và các phương tiện ngoài bảng cân đối kế toán là một đặc điểm, không phải là một lỗi. - Các kịch bản kiểm tra căng thẳng hiện tại có quá lịch sự không?
Các kịch bản đa cú sốc đang đến, nhưng chúng tôi vẫn chưa biết chúng sẽ cực đoan đến mức nào. Liệu chúng có thực sự mô hình hóa các cú sốc đồng thời về lãi suất, tín dụng, khí hậu và địa chính trị — hay chỉ là những điều chỉnh nhỏ? - Những quốc gia nào là mắt xích yếu nhất?
FSR nói về những thách thức tài chính, nhưng không nêu tên và xấu hổ. Con đường lây lan thực tế sẽ phụ thuộc vào những quốc gia nào phải đối mặt với lãi suất tăng và tốc độ như thế nào. - Điểm chuyển từ “bình tĩnh” sang “căng thẳng” ở đâu?
CISS cho bạn biết sau khi sự việc xảy ra. Sự kết hợp của các sự kiện nào sẽ chuyển đổi trạng thái vẫn là một câu hỏi mở, ngay cả đối với ECB.
Danh sách Theo dõi Mô hình Nexus
Để biến điều này thành hoạt động, đây là một lưới theo dõi Mô hình Nexus đơn giản — các tín hiệu quan trọng nếu bạn muốn biết khi nào “sự bình tĩnh” này bắt đầu nứt:
| Điểm Theo dõi | Những gì cần Giám sát | Tại sao Điều này Quan trọng |
|---|---|---|
| Thanh khoản NBFI | Chênh lệch repo, dòng vốn ra, hạn chế hoàn trả, chiết khấu NAV | Cho thấy liệu các tổ chức phi ngân hàng có bắt đầu cảm thấy một cuộc chạy vốn hoặc sự không khớp giữa tài sản và nghĩa vụ hay không. |
| Quỹ Đô la cho Ngân hàng Euro | Cơ sở hoán đổi FX, cơ sở chéo tiền tệ, lãi suất repo đô la, bình luận của ngân hàng | Tiết lộ rủi ro siết chặt đô la có thể buộc phải bán tài sản hoặc kích hoạt việc sử dụng đường hoán đổi. |
| Chênh lệch Chính phủ Euro | Chênh lệch giữa vùng ngoại vi và vùng lõi (ví dụ: BTP–Bund, OAT–Bund), biến động CDS | Cho thấy liệu các mối quan tâm tài chính có đang chuyển thành căng thẳng trên thị trường trái phiếu hay không. |
| Biến động Mega-Cap Công nghệ / AI | Biến động tên đơn lẻ và chỉ số, thiếu hụt lợi nhuận, cắt giảm hướng dẫn | Bởi vì những tên này neo giữ các chỉ số chuẩn, một cú sốc ở đây sẽ lan tỏa ra các tài sản rủi ro. |
| Dòng chảy Stablecoin | Vốn hóa thị trường stablecoin, ngày hoàn trả lớn, sự kiện tách rời | Một cuộc chạy ở đây buộc phải bán trái phiếu và kiểm tra hệ thống đô la bóng tối. |
| Chỉ số Tổng hợp Thanh khoản (LCI) | Các chỉ số thanh khoản kết hợp của Mỹ/Châu Âu (WALCL, TGA, RRP, SRF, tốc độ QE/QT của EU) | Theo dõi “hơi thở” thực sự của hệ thống; các điểm uốn lớn đánh dấu sự chuyển đổi chu kỳ. |
| Thay đổi Giao tiếp của ECB & Fed | Ngôn ngữ về “stability tài chính,” “chức năng thị trường,” và “hoạt động thanh khoản” | Hướng dẫn trước về khi nào và cách họ dự định mở lại các vòi thanh khoản. |
Cách Sử dụng Điều này
Đây không phải là một danh sách bi quan. Đây là một bảng điều khiển. Mục đích không phải là dự đoán ngày chính xác của một sự đổ vỡ — mà là để lập bản đồ những đường đứt gãy nào đang thay đổi, và cách mà điều đó phù hợp với chuyển động tiếp theo trong chu kỳ thanh khoản toàn cầu.
FAQ: Cảnh báo Giai đoạn Bình tĩnh của ECB
1. Chỉ số Tổng hợp Căng thẳng Hệ thống (CISS) của ECB là gì?
CISS là một chỉ số tổng hợp mà ECB sử dụng để đo lường căng thẳng tài chính hệ thống trong khu vực euro. Nó kết hợp khoảng 15 chỉ số trên các thị trường tiền tệ, thị trường trái phiếu, thị trường chứng khoán, trung gian tài chính và ngoại hối. Chỉ số này cho trọng số nhiều hơn cho căng thẳng có tương quan giữa các thị trường, điều này làm cho nó trở thành một thước đo “hệ thống” thay vì chỉ là một đồng hồ đo biến động.
2. Tại sao một chỉ số CISS gần bằng không có thể nguy hiểm?
Một chỉ số CISS rất thấp có nghĩa là các chênh lệch đang chặt chẽ và biến động bị kiềm chế trên toàn hệ thống. Điều đó cảm thấy an toàn, nhưng lịch sử cho thấy những khoảng thời gian này trùng hợp với đòn bẩy tối đa, các giao dịch carry đông đúc, và các cược về thời gian hoặc yếu tố quyết liệt. Khi mọi người đều được định vị theo cùng một cách, chỉ cần một cú sốc nhỏ cũng đủ để kích hoạt một sự định giá lại nhanh chóng trên toàn hệ thống. Sự bình tĩnh thường là giai đoạn mà sự mong manh được xây dựng một cách lặng lẽ.
3. ECB đã cảnh báo điều gì trong Báo cáo Ổn định Tài chính gần đây nhất?
ECB đã cảnh báo rằng việc định giá thị trường và biến động thấp đang “không đồng bộ” với những điểm yếu gia tăng. Họ đã nhấn mạnh các định giá công nghệ và AI bị kéo dài, sự tập trung thị trường gia tăng, các liên kết giữa ngân hàng và phi ngân hàng, sự không khớp thanh khoản trong các tổ chức tài chính phi ngân hàng, áp lực nợ công và tài chính, và rủi ro cú sốc toàn cầu “cao chưa từng thấy” do địa chính trị, khí hậu và các thay đổi cấu trúc.
4. Làm thế nào mà các liên kết tài chính giữa ngân hàng và phi ngân hàng làm tăng rủi ro hệ thống?
Các ngân hàng phụ thuộc vào các tổ chức phi ngân hàng để huy động vốn bán buôn, trong khi các tổ chức phi ngân hàng thường phụ thuộc vào các ngân hàng để có tín dụng và tiếp cận thị trường. Nhiều phương tiện phi ngân hàng cung cấp thanh khoản hàng ngày trong khi nắm giữ các tài sản không thanh khoản, điều này tạo ra rủi ro chạy vốn. Nếu một tổ chức phi ngân hàng lớn gặp căng thẳng, nó có thể rút vốn từ các ngân hàng, buộc phải bán tháo tài sản thế chấp, và kích hoạt một vòng phản hồi nơi các vấn đề trong lĩnh vực “bóng tối” tràn vào hệ thống ngân hàng được quản lý.
5. Các stablecoin và trái phiếu kho bạc token hóa phù hợp với bức tranh này như thế nào?
Các stablecoin và trái phiếu kho bạc token hóa hình thành một hệ thống tài trợ và tài sản thế chấp dựa trên đô la song song, chủ yếu bên ngoài ngân hàng truyền thống. Ngân hàng Trung ương Châu Âu (ECB) lo ngại rằng những biến động lớn giữa tiền gửi ngân hàng và “tiền mặt” token hóa có thể làm mất ổn định nguồn vốn ngân hàng, và rằng một cuộc chạy vốn vào một stablecoin lớn có thể kích hoạt việc bán nhanh trái phiếu kho bạc hoặc các tài sản an toàn khác. Trong khuôn khổ Pattern Nexus, đây là lớp Eurodollar 2.0 đang nổi lên của hệ thống thanh khoản toàn cầu.
6. Điều này liên quan như thế nào đến chu kỳ thanh khoản Pattern Nexus và luận thuyết QE-2026?
Theo quan điểm của Pattern Nexus, các thị trường theo dõi các dòng thanh khoản tổng hợp, không phải CPI hay tiền lương. Cảnh báo của ECB trong giai đoạn CISS gần bằng không là một tín hiệu điển hình của chu kỳ muộn: các điểm yếu cấu trúc cao mặc dù độ biến động thấp. Cấu hình đó thường xảy ra trước một cú sốc suy thoái và, cuối cùng, một làn sóng hỗ trợ thanh khoản mới. Ngôn ngữ của ECB thực sự củng cố ý tưởng rằng chúng ta đang ở trong vùng “trước khi gãy” hướng tới một cửa sổ can thiệp kiểu QE có khả năng xảy ra vào giữa thập kỷ.
7. Những người quan sát có thông tin nên theo dõi điều gì tiếp theo?
Các tín hiệu chính bao gồm: điều kiện thanh khoản và dòng vốn ra trong các quỹ phi ngân hàng; cơ sở hoán đổi ngoại tệ và cơ sở chéo cho nguồn vốn đô la của các ngân hàng khu vực euro; chênh lệch trên các quốc gia có tín dụng yếu hơn trong khu vực euro; độ biến động và bất ngờ về lợi nhuận trong các tên công nghệ và AI lớn; vốn hóa thị trường stablecoin và các sự kiện tách rời; và những thay đổi trong ngôn ngữ của ECB/Fed xung quanh “chức năng thị trường” và “các hoạt động thanh khoản.” Tất cả những điều này cho bạn biết khi nào sự bình tĩnh bắt đầu bị rạn nứt.
Nguồn & Đọc thêm
- Ngân hàng Trung ương Châu Âu – Đánh giá Ổn định Tài chính (Phiên bản Mới nhất)
- Ngân hàng Trung ương Châu Âu – Dữ liệu Chỉ số Tổng hợp về Căng thẳng Hệ thống (CISS)
- Ngân hàng Trung ương Châu Âu – Thông cáo báo chí về ổn định tài chính và chính sách vĩ mô
- Ngân hàng Trung ương Châu Âu – Đánh giá Ổn định Tài chính – Tháng 11 năm 2025 (tổng quan về rủi ro, NBFIs, quốc gia và định giá)
- Financial Times – “FOMO đang thúc đẩy định giá công nghệ Mỹ ‘căng thẳng’, ECB cảnh báo”
- Bloomberg – “ECB cảnh báo rằng định giá cao làm tăng rủi ro ổn định tài chính”
- Reuters – “Các ngân hàng khu vực euro có rủi ro đô la cần nhiều đệm hơn, ECB cho biết”
- Phát biểu của ECB / BIS về trung gian tài chính phi ngân hàng và rủi ro hệ thống – các bài phát biểu và nhận xét được chọn lọc
- Pattern Nexus – Chỉ số Thanh khoản Tổng hợp & khuôn khổ QE-2026 (chuỗi nghiên cứu nội bộ)



Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.