

Nền Kinh Tế Nợ Quá Tải: Cách mà Sự Tăng Trưởng 1 Triệu Tỷ Đô La Siết Chặt Dây Thừng lên Các Hộ Gia Đình, Doanh Nghiệp và Tăng Trưởng
Mỹ đã thêm 1 nghìn tỷ đô la nợ mới chỉ trong 82 ngày. Dưới đây là cách mà nợ liên bang, nợ hộ gia đình, nợ doanh nghiệp và nợ tiểu bang gia tăng đang làm quá tải nền kinh tế và đẩy lãi suất cao hơn.
In this article 19 sections
Thiết Lập: 1 Triệu Tỷ Đô La Trong 82 Ngày
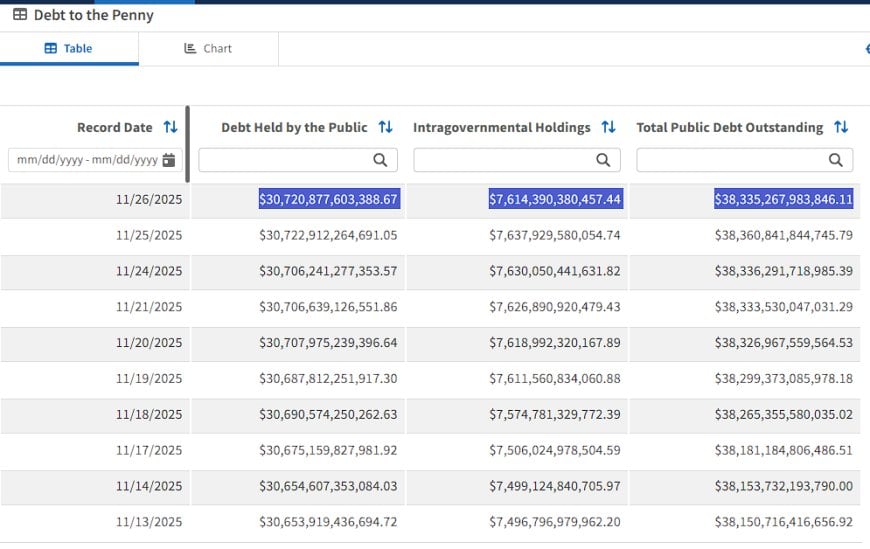
Tiêu đề thì đơn giản: Kho Bạc Hoa Kỳ báo cáo khoảng 1 triệu tỷ đô la nợ liên bang mới trong chưa đầy ba tháng. Điều này tương đương với khoảng 12 tỷ đô la mỗi ngày được thêm vào hóa đơn.
Trên bề mặt, nó giống như một chương khác trong câu chuyện “trần nợ”. Nhưng bên dưới, nó hoàn toàn khác:
Đó là một sự gia tăng nợ buộc phải xảy ra trên một nền kinh tế đã bão hòa với đòn bẩy.
Văn phòng Trách nhiệm Chính phủ (GAO) đã thẳng thắn về cơ chế: khi nợ liên bang tăng, chính phủ phải trả nhiều hơn cho lãi suất. Điều này đẩy lãi suất cao hơn trên toàn bộ đường cong và rò rỉ trực tiếp vào thế chấp, khoản vay ô tô, thẻ tín dụng và chi phí vay của doanh nghiệp.
Đây không phải là một câu chuyện vĩ mô trừu tượng. Đây là một câu chuyện về dòng tiền, và dòng tiền là oxy.
Bài viết này không đi qua từng ống thanh khoản hay cơ chế bảng cân đối. Thay vào đó, nó tập trung vào tác động thực tế:
- Kích thước tổng nợ của Hoa Kỳ đã trở nên lớn như thế nào trên mọi lĩnh vực,
- Cách lãi suất tăng ảnh hưởng đến tất cả các lĩnh vực đó đồng thời, và
- Nơi áp lực xuất hiện đầu tiên — và mạnh mẽ nhất — trong nền kinh tế thực.
Khi bạn nhìn nhận nền kinh tế như một sinh vật nợ khổng lồ, liên kết với nhau, sự gia tăng 1 triệu tỷ đô la không còn là một tiêu đề mà bắt đầu trông giống như những gì nó thực sự là: một lần nữa siết chặt vào một cấu trúc đã quá tải.
Ảnh Chụp Dữ Liệu Kho Bạc: Nợ Tăng Vọt Đến 38.3 Triệu Tỷ Đô La
Lập Bản Đồ Nợ Của Hoa Kỳ
Trước khi nói về áp lực, chúng ta cần phác thảo trọng lượng. Ở mức cao, nợ của Hoa Kỳ được chia thành một số nhóm chính:
Nợ Liên Bang — Chứng khoán kho bạc do chính phủ Hoa Kỳ phát hành.
Nợ Hộ Gia Đình / Người Tiêu Dùng — thế chấp, khoản vay ô tô, khoản vay sinh viên, thẻ tín dụng, khoản vay cá nhân.
Nợ Doanh Nghiệp — trái phiếu đầu tư, trái phiếu lợi suất cao, khoản vay ngân hàng, tín dụng tư nhân.
Nợ Tiểu Bang & Địa Phương — trái phiếu đô thị và các nghĩa vụ liên quan.
Các con số chính xác thay đổi hàng tháng, nhưng câu chuyện thì nhất quán:
- Nợ liên bang đã tăng vọt vào khoảng giữa 38 triệu tỷ đô la, với 1 triệu tỷ đô la được thêm vào chỉ trong 82 ngày.
- Nợ hộ gia đình gần đạt mức cao kỷ lục, chủ yếu do thế chấp nhưng cũng chịu áp lực ngày càng tăng từ thẻ tín dụng và khoản vay ô tô.
- Nợ doanh nghiệp đã mở rộng trong hơn một thập kỷ dưới mức lãi suất thấp và giờ đây phải đối mặt với một môi trường tái tài trợ đắt đỏ hơn nhiều.
- Các chính phủ tiểu bang và địa phương gánh nặng trái phiếu và nghĩa vụ hưu trí của riêng họ, tất cả đều được định giá dựa trên một chế độ lãi suất cao hơn.
Ghép lại, đây không phải là một thiết lập chu kỳ kinh doanh bình thường. Nó gần giống như:
Một bảng cân đối khổng lồ, có đòn bẩy cao với chi phí lãi suất tăng lên ở hầu hết mọi lớp.
Sự gia tăng 1 triệu tỷ đô la của liên bang không chỉ quan trọng vì kích thước, mà còn vì nó tăng tốc điểm mà chi phí dịch vụ nợ bắt đầu đè nén mọi thứ khác.
Chi Phí Lãi Suất: Sự Thắt Chặt Im Lặng
Khi mọi người nói về nợ, họ thường nghĩ về tổng số tiền còn lại. Nhưng trong nền kinh tế thực, chi phí lãi suất là phần thực sự gây đau đớn.
Đối với chính phủ liên bang, nợ tăng cộng với lãi suất cao có nghĩa là:
- Chi phí lãi suất trở thành một trong những danh mục ngân sách tăng nhanh nhất.
- Mỗi đô la chi cho lãi suất là một đô la không chi cho cơ sở hạ tầng, dịch vụ hoặc giảm thuế.
- Hệ thống trượt vào sự thắt chặt im lặng: chi tiêu tăng lên, nhưng khả năng công cộng không tăng.
Mô hình tương tự lặp lại trên các hộ gia đình, doanh nghiệp và chính quyền địa phương:
- Các hộ gia đình thấy nhiều hơn trong tiền lương của họ đi vào lãi suất thay vì gốc hoặc tiêu dùng.
- Các doanh nghiệp chuyển tiền từ lương, tuyển dụng hoặc đầu tư chỉ để tái tài trợ nợ hiện có.
- Các chính phủ tiểu bang và địa phương phải đối mặt với chi phí vay cao hơn cho cơ sở hạ tầng thiết yếu.
Trên toàn bộ, chi phí lãi suất đang từ từ ăn mòn tăng trưởng trong tương lai.
Hộ gia đình: Nợ nần chồng chất và nhạy cảm với lãi suất
Hộ gia đình là nơi câu chuyện vĩ mô trở thành hiện thực. Cảnh báo của GAO rất rõ ràng: nợ liên bang gia tăng cuối cùng có nghĩa là lãi suất cao hơn cho các khoản vay thế chấp, vay xe và thẻ tín dụng.
Cơ chế truyền dẫn rất đơn giản:
- Kho bạc phát hành nhiều nợ hơn.
- Nhà đầu tư yêu cầu lợi suất cao hơn để hấp thụ nguồn cung.
- Các lợi suất cao hơn đó thiết lập mức sàn cho lãi suất vay tiêu dùng.
Đối với các hộ gia đình, điều này chuyển thành:
- Thanh toán hàng tháng cao hơn khi tái tài trợ hoặc vay mới.
- Thu nhập khả dụng ít hơn cho tiết kiệm hoặc tiêu dùng.
- Sự mong manh lớn hơn trước các cú sốc như mất việc làm hoặc chi phí y tế.
Nguy cơ không phải là một biến số — mà là sự kết hợp:
- Mức nợ tiêu dùng cao kỷ lục,
- Chi phí vay mượn gia tăng,
- Tăng trưởng lương chậm hơn cho nhiều công nhân,
- Chi phí sinh hoạt cơ bản cao hơn (nhà ở, bảo hiểm, thực phẩm, năng lượng).
Một hệ thống có thể chịu đựng căng thẳng ở một hoặc hai lĩnh vực. Nó trở nên không ổn định khi mọi điểm áp lực đều thắt chặt cùng một lúc.
Các doanh nghiệp: Tường tái tài trợ và phân bổ tín dụng
Các công ty Mỹ đang đối mặt với một vấn đề yên tĩnh nhưng cũng nghiêm trọng không kém. Các công ty đã phát hành một lượng lớn nợ rẻ trong thời kỳ lãi suất gần bằng không, với giả định rằng họ có thể luôn tái tài trợ với chi phí thấp.
Giả định đó không còn đúng nữa.
Khi việc vay mượn của liên bang gia tăng và các nhà đầu tư toàn cầu yêu cầu lợi suất cao hơn, tín dụng doanh nghiệp được định giá lại theo hướng tăng:
- Tường tái tài trợ — các khối nợ lớn đáo hạn vào một thế giới lãi suất cao hơn.
- Thắt chặt tín dụng — các ngân hàng hạn chế cho vay, đặc biệt là đối với các công ty nhỏ và có rủi ro cao.
- Chênh lệch mở rộng — các công ty yếu hơn phải trả nhiều hơn so với các tiêu chuẩn của Kho bạc.
Và các tác động hạ nguồn phản ánh áp lực của hộ gia đình:
- Nhiều dòng tiền hơn được chuyển hướng đến lãi suất,
- Ít hơn cho việc tuyển dụng, chi tiêu vốn, hoặc đổi mới,
- Rủi ro vỡ nợ gia tăng trong các phân khúc tín dụng cao và tín dụng tư nhân.
Gánh nặng nợ quá tải không chỉ là vấn đề của liên bang — mà là một vấn đề biên lợi nhuận trên toàn bộ lĩnh vực doanh nghiệp.
Các bang và thành phố: Bị siết chặt từ cả hai đầu
Các chính phủ bang và địa phương ở trong một vị trí bị hạn chế một cách độc đáo:
- Họ không kiểm soát chính sách tiền tệ.
- Họ phụ thuộc nhiều vào thị trường nợ cho cơ sở hạ tầng dài hạn.
- Họ có giới hạn chính trị trong việc cắt giảm các dịch vụ thiết yếu.
Lãi suất gia tăng — được thúc đẩy bởi việc phát hành nợ liên bang — chuyển thành:
- Các trái phiếu municipal đắt đỏ hơn cho đường xá, trường học, nước và giao thông.
- Áp lực quỹ hưu trí khi các giả định về lợi nhuận đối mặt với thực tế thị trường.
- Áp lực ngân sách dẫn đến việc bảo trì bị hoãn lại và đầu tư không đủ.
Điều này tạo ra một sự thắt chặt chậm rãi — không phải là sự sụp đổ ngay lập tức, mà là sự xói mòn dần dần khả năng công cộng.
Kéo vĩ mô: Cách nợ hạn chế tăng trưởng
Tổng hợp tất cả các lớp này lại, bạn sẽ thấy bức tranh của một nền kinh tế bị nặng nề bởi chính các nghĩa vụ của nó:
- Chính phủ liên bang đang phải trả nhiều hơn chỉ để đứng yên.
- Các hộ gia đình đang phải trả nhiều hơn cho cùng một chỗ ở và phương tiện giao thông.
- Các doanh nghiệp đang phải trả nhiều hơn chỉ để tái tài trợ các nghĩa vụ hiện có.
- Các bang và thành phố đang phải trả nhiều hơn chỉ để duy trì cơ sở hạ tầng.
Không có điều nào trong số này là chi tiêu có năng suất. Nó duy trì hiện tại nhưng không xây dựng tương lai. Theo nghĩa đó, chi phí lãi suất gia tăng hoạt động như một thuế đối với tăng trưởng trong tương lai.
Theo thời gian, điều đó trông như:
- Tiềm năng tăng trưởng GDP dài hạn thấp hơn,
- Các đợt phục hồi mong manh hơn sau các suy thoái,
- Tăng cường phụ thuộc vào lạm phát tài sản để che giấu điểm yếu cấu trúc.
Sự gia tăng 1 nghìn tỷ đô la không tạo ra động lực này — nó đã tăng tốc nó, đẩy hệ thống sâu hơn vào một chế độ mà ngày càng nhiều năng lượng được sử dụng để phục vụ nợ của ngày hôm qua thay vì xây dựng khả năng của ngày mai.
Điều này phù hợp với chu kỳ như thế nào (Ngắn gọn)
Dưới tất cả những điều này là chu kỳ thanh khoản rộng hơn:
- Việc phát hành nặng nề làm cạn kiệt thanh khoản ở một số lĩnh vực và đẩy lợi suất lên.
- Lãi suất cao hơn thắt chặt điều kiện tài chính cho các hộ gia đình và doanh nghiệp.
- Căng thẳng bảng cân đối kế toán tích tụ trước tiên ở những điểm yếu nhất.
- Cuối cùng, áp lực buộc phải thay đổi chính sách — theo cách này hay cách khác.
Điểm quan trọng là: Hệ thống đang bước vào giai đoạn tiếp theo với mức nợ cao lịch sử, phân bổ rộng rãi và ngày càng đắt đỏ.
Dù hình thức can thiệp hoặc chu kỳ nới lỏng tiếp theo là gì, nó sẽ hoạt động trên một nền kinh tế đã bị gánh nặng cấu trúc. Điều đó hạn chế hiệu quả của nó và làm chậm bất kỳ sự phục hồi nào theo sau.
Quan điểm Nexus Mẫu
Tại Pattern Nexus, chúng tôi nhìn nhận nền kinh tế như một hệ thống sống dựa trên thanh khoản, tài sản thế chấp và các vòng phản hồi — không phải là tiêu đề hoặc câu chuyện chính trị. Bài viết này không chỉ nói về nợ vì lợi ích của nợ. Nó phù hợp với một mẫu lớn hơn mà chúng tôi đã ghi lại qua hàng chục báo cáo:
- Mỹ đang chuyển mình sang một chế độ nợ cao hơn về cấu trúc.
- Chi phí lãi suất đang tăng nhanh hơn so với sản lượng kinh tế.
- Thế giới tư nhân đã bị nợ ngập.
- Các nhà hoạch định chính sách đang mất đi các mức độ tự do.
- Hệ thống đang từ từ trượt về một chu kỳ phản hồi nợ-lãi.
Khi nhìn qua lăng kính này, sự gia tăng 1 nghìn tỷ đô la không phải là một sự kiện đơn lẻ — đó là bước tiếp theo hợp lý trong một cấu trúc vĩ mô đang trưởng thành đã mất nhiều năm để hình thành.
Khung Mô Hình Nexus
Gần như mọi bài viết lớn về Pattern Nexus đều chỉ ra cùng một cơ chế cấu trúc:
Các chu kỳ thanh khoản điều khiển giá cả.
Cung cấp tài sản đảm bảo xác định thanh khoản.
Phát hành nợ định hình lại cung cấp tài sản đảm bảo.
Chi phí lãi suất định hình lại khả năng tài chính.
Áp lực tài chính thúc đẩy các bước chuyển chính sách.
Gánh nặng nợ quá tải hoàn toàn phù hợp với khung này. Nợ gia tăng không chỉ thay đổi các con số — nó thay đổi kiến trúc của hệ thống.
- Cung cấp trái phiếu kho bạc nhiều hơn có nghĩa là lợi suất cao hơn.
- Lợi suất cao hơn có nghĩa là điều kiện tài chính chặt chẽ hơn.
- Điều kiện chặt chẽ hơn sẽ phơi bày các bảng cân đối yếu trước tiên.
- Áp lực ở ngoại vi cuối cùng sẽ buộc can thiệp trung ương.
Đó là lý do tại sao chúng tôi đã nhiều lần nhấn mạnh về điểm uốn thanh khoản 2026–2027: hệ thống đang tiến tới một điểm mà việc phục vụ nợ, sự khan hiếm tài sản đảm bảo và rủi ro suy thoái hội tụ.
Cách Điều Này Phù Hợp Với Luận Điểm Mô Hình Nexus Rộng Hơn
Báo cáo này liên kết trực tiếp với một số chủ đề cốt lõi của Pattern Nexus:
Sự Khan Hiếm Dự Trữ & Nén Thanh Khoản
Khi nợ liên bang mở rộng và chi phí lãi suất gia tăng, hệ thống tự nhiên tiêu thụ nhiều thanh khoản hơn. Điều này nén dự trữ, thắt chặt tín dụng và đưa nền kinh tế gần hơn đến một khởi động thanh khoản do chính sách ép buộc.
Bình Plateau Nợ Lớn
Nhiều bài viết khác của chúng tôi cho thấy rằng nền kinh tế Mỹ đang mắc kẹt trên một “bình plateau nợ cao,” nơi tăng trưởng không còn được thúc đẩy bởi năng suất mà bởi việc vay mượn ngày càng gia tăng. Sự gia tăng 1 nghìn tỷ đô la gần đây là một bước nữa lên bình plateau đó — mà không có sự gia tăng tương ứng trong khả năng kinh tế thực.
Gánh Nặng Lãi Suất Như Một Động Lực Vĩ Mô Mới
Các mô hình vĩ mô truyền thống nhấn mạnh quá mức đến lạm phát, tiền lương và tâm lý người tiêu dùng. Luận điểm của Pattern Nexus nhấn mạnh chi phí lãi suất như là người điều khiển thực sự của hệ thống. Bài viết này củng cố mô hình đó: nợ cao hơn = lãi suất cao hơn = khả năng tài chính thấp hơn = tăng trưởng chậm hơn.
Sự Chuyển Đổi Chính Sách Sắp Đến (Can Thiệp Kiểu QE)
Khi hệ thống trở nên quá tải hơn, hành động chính sách tiếp theo trở nên ít tùy chọn hơn và ngày càng không thể tránh khỏi. Dù được gọi là QE hay một cái tên tái thương hiệu nào đó, cơ chế sẽ vẫn giống nhau: một sự bơm thanh khoản để ổn định một hệ thống nặng nợ.
Điều này liên kết trực tiếp với các bài viết trước của chúng tôi về sự khan hiếm dự trữ, chu kỳ bảng cân đối của Fed, làn sóng phát hành trái phiếu kho bạc, các điểm uốn thanh khoản, và cửa sổ điều chỉnh 2026.
Kết Luận Mô Hình Nexus
Nền kinh tế Mỹ không chỉ đơn thuần đang vật lộn dưới gánh nặng của lạm phát hay sự tự tin yếu kém của người tiêu dùng. Nó đang vật lộn dưới gánh nặng của một gánh nợ toàn hệ thống đã trở nên quá lớn, quá đắt đỏ và quá đồng bộ.
Sự gia tăng 1 nghìn tỷ đô la trong chưa đầy 90 ngày không phải là cuộc khủng hoảng — đó là tín hiệu.
Nó cho chúng ta biết nền kinh tế đang tiến sâu hơn vào mô hình cấu trúc mà chúng tôi đã vạch ra trong nhiều tháng:
- Nợ tăng
- Lãi suất tăng
- Chi phí lãi suất tăng
- Tăng trưởng giảm
- Áp lực thanh khoản gia tăng
- Chuyển đổi chính sách đang đến gần
Đây là khung Mô Hình Nexus đang hoạt động: một hệ thống đang quay vòng về phía điểm gãy thanh khoản tiếp theo của nó — và can thiệp thanh khoản tiếp theo của nó.
Nguồn
- Bộ Tài chính Hoa Kỳ — Nợ đến từng xu.
https://fiscaldata.treasury.gov/datasets/debt-to-the-penny/debt-to-the-penny - Bộ Tài chính Hoa Kỳ — Báo cáo hàng tháng về nợ công.
https://fiscaldata.treasury.gov/datasets/monthly-statement-public-debt/summary-of-treasury-securities-outstanding - Văn phòng Trách nhiệm Chính phủ Hoa Kỳ (GAO) — Tương lai tài chính của nước Mỹ.
https://www.gao.gov/americas-fiscal-future - Ngân hàng Dự trữ Liên bang New York — Báo cáo hàng quý về nợ và tín dụng hộ gia đình.
https://www.newyorkfed.org/microeconomics/hhdc - Ngân hàng Dự trữ Liên bang — Tài khoản tài chính của Hoa Kỳ (Z.1).
https://www.federalreserve.gov/releases/z1/
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Sự Hợp Nhất Tài Chính - Tiền Tệ — Phiên Bản Âm Thanh - Video
Tập 9 của loạt audio-video Pattern Nexus hàng tuần biến Phần 9 của Cycles of Power thành một câu chuyện ngắn hơn về cách mà kích thích kinh…
5 shared topics.Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
9 shared topics, same research avenue.
Pattern Nexus Macro Archive: 328 Bài viết có dấu thời gian, Tháng 10 năm 2025–Tháng 7 năm 2026
Một chỉ mục công khai có hướng dẫn gồm 328 bài viết Pattern Nexus được đánh dấu thời gian, đề cập đến thanh khoản của Cục Dự trữ Liên bang,…
6 shared topics.
Điều gì sẽ xảy ra nếu giao dịch lợi suất trái phiếu Kho bạc 6–7% là cái bẫy?
Nhiều nhà đầu tư thông minh đang bắt đầu định vị cho một đợt lạm phát kiểu những năm 1970, nơi lợi suất trái phiếu kho bạc 10 năm tăng vọt …
8 shared topics.
Vàng không bùng nổ — Nó đang hấp thụ sự thất bại của chính sách
Sự gia tăng dài hạn của vàng không phải là một sự bùng nổ đầu cơ hay hoảng loạn lạm phát. Nó phản ánh sự ràng buộc chính sách lặp đi lặp lạ…
6 shared topics.
Suy thoái không phải là khủng hoảng — chúng là yếu tố kích hoạt
Suy thoái không phải là thảm họa — chúng là điểm xoay cơ học chuyển hệ thống đô la hiện đại từ sự co lại trở lại thành mở rộng thanh khoản.…
5 shared topics.
QT Kết Thúc, Tính Thanh Khoản Trở Lại: Tại Sao Năm 2026 Gần Như Chắc Chắn Là Chu Kỳ Mở Rộng Bảng Cân Đối Tiếp Theo
Chính sách Thắt chặt Định lượng sẽ kết thúc vào ngày 1 tháng 12, và hệ thống cho thấy dự trữ đã gần như khan hiếm. Bài viết này giải thích …
6 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.