

Vàng không chỉ điều chỉnh giá — Nó đã âm thầm cắt giảm giá nhà một nửa.
Sự định giá lại vàng vào năm 2025 không xảy ra một cách tách biệt. Được đo bằng vàng, thị trường nhà ở của Mỹ đã âm thầm mất 40–50% giá trị mà không có sự sụp đổ về mặt danh nghĩa. Bài viết này phân …
In this article 16 sections
Vàng không chỉ tái định giá — Nó đã buộc phải xem xét lại thị trường nhà ở
Mọi người đang theo dõi vàng theo giá đô la. Rất ít người đặt ra câu hỏi khó khăn và không thoải mái hơn: điều gì sẽ xảy ra với thị trường nhà ở khi vàng tái định giá đồng tiền nhanh hơn khả năng điều chỉnh của nhà ở? Tài sản cứng không di chuyển độc lập mãi mãi. Khi một tài sản tái định giá một cách dữ dội, phần còn lại của hệ thống buộc phải phản ứng — cho dù câu chuyện công chúng có sẵn sàng cho điều đó hay không.
Nghiên cứu điều hành PN
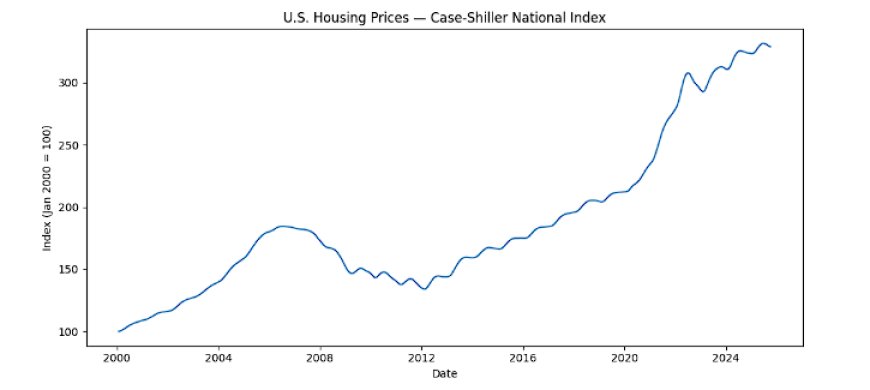
Sự tái định giá vàng năm 2025 đang hoạt động như một tín hiệu tiền tệ, không phải là một động thái tài sản rủi ro bình thường. Thị trường nhà ở, được đại diện ở đây bởi Chỉ số Quốc gia Case-Shiller (CSUSHPINSA), vẫn ở mức cao và bám chặt trong các điều kiện danh nghĩa, nhưng khi được đo lường so với vàng, mối quan hệ tương đối đã thay đổi mạnh mẽ trong một khoảng thời gian rất ngắn.
Nghiên cứu này không đưa ra một dự đoán về thời gian. Nó đang xác định một điều kiện chế độ: lớp tiền tệ đang di chuyển nhanh hơn lớp tài sản chậm, có đòn bẩy có thể điều chỉnh. Lịch sử cho thấy, khi tỷ lệ tài sản cứng di chuyển nhanh như vậy, hệ thống không trở lại trạng thái cân bằng thông qua sự đồng thuận bình tĩnh. Nó trở lại thông qua chính sách, cấu trúc tín dụng, hấp thụ lạm phát hoặc các sự kiện tái định giá.
Kết luận thực tiễn: sự phân kỳ giữa nhà ở và vàng nên được coi là một tín hiệu bất ổn. Thời gian nó kéo dài, khả năng giải quyết xảy ra thông qua sự biến dạng thay vì điều chỉnh có trật tự càng cao.
Tại sao điều này quan trọng: Đây là loại thay đổi trông như “không có gì xảy ra” trong các biểu đồ đô la trong khi chế độ sức mua cơ bản đang thay đổi dưới chân bạn.
Tóm tắt điều hành
Động thái vàng năm 2025 không phải là một sự kiện đầu cơ. Nó là một tín hiệu tiền tệ. Thị trường nhà ở, khi được nhìn qua các ống kính truyền thống dựa trên đô la, có vẻ ổn định. Khi được nhìn so với vàng — một tham chiếu tiền tệ cứng — thị trường nhà ở đã bị đánh giá thấp một cách đáng kể trong một khoảng thời gian rất ngắn. Sự phân kỳ đó là tín hiệu.
- Thị trường nhà ở (Case-Shiller) có cấu trúc chậm. Nó điều chỉnh trong nhiều năm, không phải tháng.
- Vàng tái định giá nhanh chóng. Nó dẫn trước các sự thay đổi về thanh khoản và chế độ.
- Tỷ lệ này phơi bày thực tế. Thị trường nhà ở được định giá bằng vàng tiết lộ những thay đổi thực sự về sức mua.
- Đây là một sự mất cân bằng ở cấp hệ thống. Tài sản cứng không thể giữ khoảng cách này mãi mãi.
Đây không phải là một dự đoán về sự sụp đổ của thị trường nhà ở. Nó không phải là một bài viết quảng cáo về vàng. Đây là một cảnh báo rằng một khoảng cách định giá tương đối đã mở ra — và những khoảng cách như thế này không đóng lại một cách yên tĩnh.
Thiết lập
Cách mà hầu hết mọi người theo dõi thị trường nhà ở là không đầy đủ về mặt cơ bản. Họ tập trung vào các khoản thanh toán thế chấp hàng tháng, mức lãi suất, tiền lương và khả năng chi trả. Khung đó là hợp lệ cho các hộ gia đình. Nó không đủ để hiểu cách các hệ thống định giá tài sản trong các thay đổi chế độ tiền tệ.
Vàng gần gũi với lớp tiền tệ. Nó phản ứng sớm. Nó tái định giá nhanh chóng. Thị trường nhà ở nằm ở đầu đối diện: chậm, được tài trợ, được bảo vệ chính trị và có tính thanh khoản cấu trúc kém. Điều đó tạo ra một sự bất đối xứng. Khi vàng di chuyển trước, tỷ lệ di chuyển trước. Thị trường nhà ở phản ứng sau.
Tại sao điều này quan trọng: Khi lớp tiền tệ tái định giá trước lớp tài sản, bạn sẽ có một giai đoạn “mất cân bằng yên tĩnh” tạm thời. Giai đoạn đó là nơi hình thành những tín hiệu quan trọng nhất.
Vào năm 2025, sự mất cân bằng đó giờ đây đã rõ ràng. Câu hỏi không phải là liệu nó có tồn tại hay không. Câu hỏi là làm thế nào để nó được giải quyết.
Điểm mù
Hầu hết các nhà tham gia thị trường nghĩ theo những câu chuyện riêng lẻ. Vàng đang “tăng”. Thị trường nhà ở “không thể chi trả”. Cổ phiếu “vững vàng”. Mỗi tài sản được thảo luận như thể nó tồn tại trong một chân không.
Cách diễn đạt đó là không đầy đủ về mặt cơ bản. Tài sản cứng tồn tại trong một hệ thống tương đối. Chúng có thể phân kỳ trong một khoảng thời gian, nhưng sự phân kỳ kéo dài luôn tạo ra áp lực ở một nơi nào đó trong hệ thống — trong tín dụng, trong chính sách, hoặc trong chính giá tài sản.
Khi vàng tái định giá lớp tiền tệ, nó thay đổi một cách cơ học giá trị thực của mọi tài sản khác được định giá bằng đồng tiền đó. Thị trường nhà ở không nhận được sự miễn trừ chỉ vì nó di chuyển chậm hoặc nhạy cảm về chính trị.
Tại sao điều này quan trọng: Mọi người thường chỉ nhận ra sự thay đổi chế độ khi tài sản chính của họ bị phá vỡ. Tỷ lệ cho phép bạn thấy sự phá vỡ đang hình thành trước sự kiện nổi bật.
Động lực này hiếm khi được thảo luận vì nó tạo ra những kết luận có vẻ mâu thuẫn. Các chỉ số khả năng chi trả nói rằng giá nhà không thể tăng cao hơn. Các tỷ lệ tài sản cứng nói rằng giá nhà đã trở nên rẻ so với chính tiền. Cả hai không thể đúng mãi mãi.
Chúng tôi thực sự đang đo lường gì
Sự chính xác là rất quan trọng ở đây, vì việc đo lường cẩu thả tạo ra những kết luận sai lệch.
Giá nhà trong phân tích này được đại diện bởi Chỉ số Giá Nhà Quốc Gia Case-Shiller (CSUSHPINSA). Đây không phải là giá đô la và không phải là dự đoán. Đây là một chỉ số lâu dài được thiết kế để nắm bắt các biến động giá nhà rộng lớn qua các chu kỳ.
Vàng được đo bằng đô la mỗi ounce sử dụng dữ liệu hợp đồng tương lai được hiển thị trong các biểu đồ. Chuỗi vàng được hiển thị là một khoảng thời gian xác định, và chuỗi nhà ở trải dài qua một khoảng thời gian dài hơn. Tỷ lệ chỉ được đánh giá ở những nơi mà cả hai chuỗi chồng chéo lên nhau.
Quan hệ đang được xem xét là đơn giản:
Giá nhà tính bằng vàng = Chỉ số Case-Shiller ÷ Giá vàng
Các đơn vị tuyệt đối ít quan trọng hơn so với hướng đi. Một tỷ lệ giảm có nghĩa là giá nhà đang mất giá so với vàng — ngay cả khi giá nhà vẫn ổn định hoặc tăng trong các điều kiện danh nghĩa.
Tại sao điều này quan trọng: Biểu đồ đô la có thể che giấu việc định giá lại thực sự vì mẫu số đang di chuyển. Vàng giúp tiết lộ khi đơn vị tài khoản đang được định giá lại.
Đây là cách mà việc định giá lại thường xảy ra theo thời gian thực: một cách lặng lẽ, thông qua các tỷ lệ, trước khi câu chuyện công chúng theo kịp.
Phân tích các biểu đồ
Mỗi biểu đồ dưới đây trả lời một câu hỏi cụ thể. Cùng nhau, chúng kể một câu chuyện mạch lạc.
Tại sao điều này quan trọng: Nếu bạn chỉ nhìn vào Biểu đồ 1, bạn sẽ kết luận “không có gì thay đổi.” Đó chính xác là cách mà sự thay đổi chế độ ẩn giấu cho đến khi tỷ lệ buộc chúng phải hiện ra.
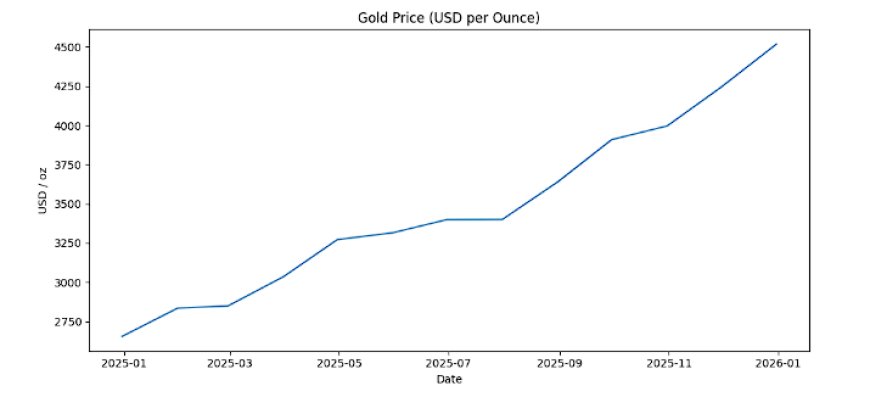
Tại sao điều này quan trọng: Vàng di chuyển nhanh chóng là lớp tiền tệ di chuyển nhanh chóng. Khi điều đó xảy ra, các tài sản chậm không thể giữ “ổn định” trong các điều kiện thực tế — chúng chỉ chậm lại cho đến khi sự điều chỉnh xuất hiện ở nơi khác.
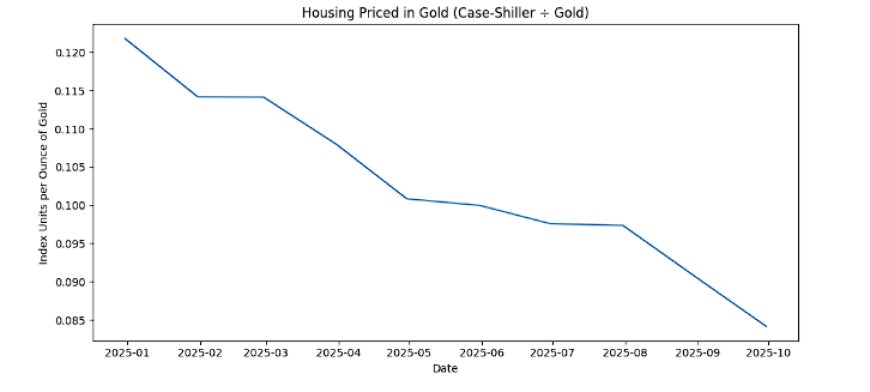
Tại sao điều này quan trọng: Đây là sự giảm giá thực sự mà không có sự sụp đổ. Nếu tỷ lệ tiếp tục giảm, hệ thống sẽ ngày càng khó khăn để giả vờ rằng giá nhà là “ổn định.”
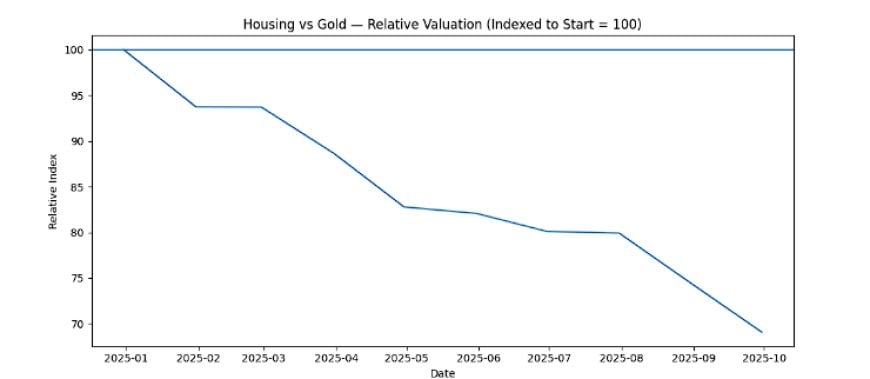
Kết luận không phải là giá nhà đã sụp đổ. Kết luận là vàng đã di chuyển trước — và giá nhà hiện đang chậm lại trong các điều kiện thực tế.
Dữ liệu thực sự ngụ ý điều gì
Diễn giải đơn giản nhất là quan trọng nhất: trong một khoảng thời gian ngắn, tài sản tham chiếu tiền tệ đã di chuyển mạnh, và tài sản tài chính chậm không di chuyển. Tỷ lệ đã bị nén lại. Sự nén đó là tín hiệu cho thấy hệ thống hiện đang mất cân bằng.
Nếu bạn đang sống trong các khung khả năng chi trả của hộ gia đình, điều này nghe có vẻ không thể. Nhưng hệ thống không định giá nhà chỉ dựa trên tiền lương. Giá nhà là một tài sản tín dụng. Nó là tài sản thế chấp. Nó là một đối tượng chính trị. Nó có sự hỗ trợ giá cấu trúc mà không tồn tại trong các hàng hóa tiêu dùng bình thường.
Tại sao điều này quan trọng: Câu hỏi không phải là “các hộ gia đình có thể chi trả giá cao hơn không.” Câu hỏi là “hệ thống sẽ làm gì khi tài sản thế chấp đang trở nên rẻ hơn so với tiền trong khi vẫn đắt hơn so với thu nhập.”
Sự mâu thuẫn đó chính là nơi mà các biến dạng hình thành: hệ thống không thể cho phép giá nhà sụp đổ vì nó là tài sản thế chấp, nhưng các hộ gia đình không thể đấu giá nó cao hơn một cách đáng kể vì thu nhập chậm lại. Điều đó buộc phải giải quyết thông qua các kênh khác.
Tại sao khoảng cách này không thể kéo dài
Đây là mâu thuẫn mà hệ thống phải giải quyết.
Khả năng chi trả nhà ở là kém. Tiền lương bị hạn chế. Lãi suất vẫn ở mức cao. Từ góc độ của hộ gia đình, giá nhà cao hơn có vẻ là điều không thể.
Tuy nhiên, so với vàng — một tham chiếu tiền tệ cứng — bất động sản đã trở nên rẻ hơn một cách có ý nghĩa.
Các tài sản cứng không giữ khoảng cách này mãi mãi. Hoặc tỷ lệ sẽ thu hẹp lại, hoặc áp lực sẽ gia tăng ở nơi khác trong hệ thống.
Tại sao điều này quan trọng: Cân bằng không phải là tùy chọn. Thời gian điều chỉnh bị trì hoãn càng lâu, khả năng cao hơn là nó sẽ đến thông qua sự méo mó chính sách hoặc định giá lại đột ngột.
Thị trường không giải quyết mâu thuẫn thông qua sự công bằng hoặc đồng thuận. Chúng giải quyết chúng thông qua việc định giá lại, can thiệp chính sách, tái cấu trúc tín dụng, hoặc hấp thụ lạm phát.
Cách Bất Động Sản Vẫn Được Định Giá Lại
Đây là phần cảm thấy không hợp lý — và lý do hầu hết mọi người bác bỏ nó.
“Nếu mọi người không thể chi trả cho bất động sản, làm thế nào mà bất động sản có thể tăng giá?”
Bởi vì thị trường không yêu cầu tiền lương phải tăng trước. Chúng yêu cầu một mức giá biên.
- Kỹ thuật tín dụng: các điều khoản dài hơn, trợ cấp, chương trình mục tiêu, cấu trúc phí, và các can thiệp từ phía người mua thay đổi khoản thanh toán hàng tháng mà không làm thay đổi khả năng chi trả gốc một cách rõ ràng.
- Vốn thể chế: người mua không bị ràng buộc bởi tiền lương, coi bất động sản như một kho lưu trữ giá trị lâu dài, một công cụ sinh lợi cho thuê, hoặc một khoản thế chấp.
- Hấp thụ lạm phát: đơn vị tài khoản suy giảm trong khi mức tài sản danh nghĩa giữ nguyên, điều này trông giống như “sự ổn định” nhưng thực chất là một sự chuyển giao về mặt thực.
- Quay vòng tương đối: vốn chảy về các tài sản rẻ hơn so với tiền cứng, ngay cả khi những tài sản đó đắt hơn so với thu nhập.
Không có kết quả nào trong số này là mong muốn. Chúng chỉ là các cơ chế mà các hệ thống lịch sử sử dụng để thu hẹp khoảng cách định giá.
Tại sao điều này quan trọng: Con đường ít kháng cự hiếm khi là “giá giảm cho đến khi sự công bằng trở lại.” Con đường ít kháng cự thường là “cấu trúc thay đổi cho đến khi thị trường được làm sạch.”
Các Cơ Chế Giải Quyết
Chỉ có một vài cách để điều này được giải quyết. Chọn lựa chọn của bạn.
- Quay về trung bình vàng: vàng trả lại sự di chuyển và tỷ lệ mở rộng lại mà không có bất động sản làm gì. Đây là cách giải quyết sạch nhất, và thường là ít khả năng xảy ra nhất trong giai đoạn đầu của một chế độ định giá lại tiền tệ.
- Tái lạm phát bất động sản: giá bất động sản tăng, không phải vì tiền lương biện minh cho điều đó, mà vì các cấu trúc vốn và tín dụng buộc phải điều chỉnh.
- Điều chỉnh chính sách: các can thiệp làm mềm cú sốc khả năng chi trả trong khi bảo tồn giá trị thế chấp. Điều này thường trông giống như “giúp đỡ người mua,” nhưng về cấu trúc thì nó liên quan đến việc ngăn chặn sự suy giảm thế chấp.
- Đóng cửa lạm phát: tỷ lệ thu hẹp lại vì đơn vị tài khoản suy giảm và mức danh nghĩa trôi lên trong khi khả năng chi trả thực tiếp tục suy giảm.
- Sự kiện căng thẳng: nếu không bên nào di chuyển một cách rõ ràng, áp lực có thể biểu hiện ở nơi khác — ngân hàng, thị trường tín dụng, hoặc các túi thanh lý cưỡng chế.
Tại sao điều này quan trọng: Nếu bạn không chỉ định các cơ chế giải quyết, bạn sẽ kết thúc với những dự đoán mơ hồ về sự diệt vong. Điểm ở đây là cấu trúc: hệ thống phải chọn một kênh.
Ngữ Cảnh Lịch Sử: Cách Những Khoảng Cách Này Được Giải Quyết
Lịch sử nhất quán ở một điểm: sự khác biệt kéo dài giữa các tài sản cứng không kết thúc một cách yên tĩnh.
Chúng thường kết thúc theo một trong hai cách:
- Đóng cửa có trật tự: bình thường hóa chậm thông qua quay về trung bình hoặc tái lạm phát dần dần.
- Đóng cửa méo mó: chính sách, kỹ thuật tín dụng, hoặc lạm phát thực hiện công việc vì thị trường không thể làm sạch một cách rõ ràng thông qua các hộ gia đình.
Sai lầm phổ biến là giả định rằng vì một kết quả là không hợp lý về mặt kinh tế đối với các hộ gia đình, nó không thể xảy ra. Đó không phải là cách mà hệ thống hoạt động. Hệ thống hoạt động để bảo tồn sự ổn định của thế chấp, tín dụng, và bảng cân đối kế toán thể chế trước tiên. Logic của hộ gia đình là thứ yếu.
Tại sao điều này quan trọng: Bất động sản không chỉ là nơi trú ẩn. Trong tài chính hiện đại, nó là cơ sở hạ tầng thế chấp. Thực tế duy nhất đó thay đổi cách mà hệ thống phản ứng dưới áp lực.
Những Gì Có Thể Phá Vỡ Luận Điểm Này
Một khung thực sự bao gồm các chế độ thất bại của riêng nó.
- Vàng đảo ngược mạnh: nếu vàng quay về trung bình một cách mạnh mẽ, tỷ lệ có thể bình thường hóa mà không có bất động sản di chuyển.
- Chỉ số bất động sản giảm: nếu bất động sản bắt đầu giảm trong chỉ số trong khi vàng tiếp tục tăng, sự nén tỷ lệ gia tăng và “sự tính toán” trở nên rõ ràng hơn, nhanh hơn.
- Sốc chính sách theo cả hai hướng: can thiệp có thể trì hoãn giải quyết hoặc thay đổi hoàn toàn kênh.
- Sự kiện tín dụng: nếu tín dụng bị phá vỡ, hệ thống có thể bị buộc phải đóng cửa theo kiểu thanh lý thay vì đóng cửa theo kiểu kỹ thuật.
Tại sao điều này quan trọng: Biết các chế độ thất bại giữ bạn không biến tín hiệu chế độ thành một tôn giáo. Mục tiêu là định vị, không phải thờ phượng.
Những Gì Cần Theo Dõi Tiếp Theo
Nếu sự khác biệt này quan trọng, nó sẽ cuối cùng xuất hiện ở các điểm căng thẳng có thể quan sát được. Đây là những gì cần theo dõi.
- Động lực bất động sản: liệu Case-Shiller có tăng tốc lại, ổn định, hay giảm.
- Tiếp tục vàng: vàng có hợp nhất, nghiền nát, hay kéo dài việc định giá lại.
- Chính sách lãi suất và cấu trúc thế chấp: bất kỳ sự thay đổi nào làm thay đổi toán học thanh toán hàng tháng là tín hiệu của việc đóng cửa được điều chỉnh.
- Chênh lệch tín dụng và bảng cân đối ngân hàng: bất động sản là tài sản đảm bảo. Căng thẳng tài sản đảm bảo xuất hiện đầu tiên trong hệ thống tín dụng.
- Thông điệp chính sách: khi “khả năng chi trả” trở thành một điểm nói chuyện khẩn cấp, thường có nghĩa là sự ổn định đang được bảo vệ phía sau bức màn.
Tại sao điều này quan trọng: Tỷ lệ là tín hiệu cảnh báo sớm. Danh sách theo dõi là nơi bạn xác nhận hệ thống đã bắt đầu chọn một kênh giải quyết.
Kính NEXUS Mẫu
Vàng di chuyển trước vì nó gần nhất với lớp tiền tệ. Bất động sản di chuyển sau cùng vì nó chậm, có đòn bẩy và mang tính chính trị.
Khi tỷ lệ giữa chúng di chuyển mạnh mẽ, đó không phải là ngẫu nhiên. Đó là tín hiệu cảnh báo sớm rằng một sự điều chỉnh đang bị ép buộc ở đâu đó trong hệ thống.
Đây không phải là một cuộc gọi về thời gian. Đây là tín hiệu chế độ. Tín hiệu chế độ không phai nhạt một cách yên lặng — chúng buộc phải điều chỉnh.
Câu hỏi thường gặp
Bạn có đang nói rằng bất động sản sắp sụp đổ không?
Không. Bất động sản có thể vẫn ở mức cao về mặt danh nghĩa trong khi vẫn mất giá so với vàng. Đây là một đánh giá tương đối, không phải là dự đoán sụp đổ.
Vàng có phải là “đơn vị” thực sự của tài khoản không?
Không. Vàng là một thước đo tham chiếu. Nó hữu ích chính xác vì nó giúp tiết lộ khi nào mẫu số tiền tệ đang được đánh dấu lại.
Đây không phải là một khoảng thời gian dữ liệu ngắn sao?
Có — và đó chính xác là lý do tại sao nó quan trọng. Tốc độ di chuyển là tín hiệu. Tài sản chậm hiếm khi được định giá lại trong điều kiện thực nhanh như vậy mà không có tác động tiếp theo.
Liệu vàng có thể giảm thay vào đó và giải quyết điều này không?
Có. Các sự khác biệt có thể đóng lại từ cả hai phía. Điểm mấu chốt là một sự khác biệt tồn tại và hệ thống cuối cùng phải chọn một kênh để đóng lại nó.
Đây có phải là một dự đoán không?
Không. Đây là một khung để xác định sự mất cân bằng. Thời gian và con đường vẫn không chắc chắn. Điều kiện chế độ là rõ ràng.
Article overview
Sự định giá lại vàng vào năm 2025 không xảy ra một cách tách biệt. Được đo bằng vàng, thị trường nhà ở của Mỹ đã âm thầm mất 40–50% giá trị mà không có sự sụp đổ về mặt danh nghĩa. Bài viết này phân tích sự phân kỳ của tài sản cứng, lý do tại sao nó không thể kéo dài, và cách mà thị trường nhà ở có thể được định giá lại mặc dù khả năng chi trả kém.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Bản đồ điều chỉnh giá nhà ven biển: Nơi mà cao nguyên nhà ở của Hoa Kỳ bắt đầu nứt.
Thị trường nhà ở của Mỹ không sụp đổ ở mọi nơi. Nó đang điều chỉnh giá ở những nơi mà khả năng chi trả bị phá vỡ đầu tiên: các tháp giá ven…
5 shared topics, 1 shared asset.
Doanh số nhà đang chờ xử lý xác nhận sự chuyển đổi tài sản cứng — Không phải là một "sự bất ngờ" về nhà ở
Doanh số nhà chờ trong tháng 11 đã tăng 3,3% so với tháng trước và 2,6% so với cùng kỳ năm trước, xác nhận một sự chuyển đổi do thanh khoản…
7 shared topics, same research avenue.
Tháng 10 năm 2025: Nhà ở, Tài sản & Sự đảo ngược Lãi suất
Khả năng chi trả nhà ở và Xu hướng Tài sản – Tháng 10 năm 2025, Một cái nhìn sâu sắc về cách mà lãi suất giảm, lạm phát giảm và thị trường …
5 shared topics, same research avenue.
🏠 Cao Nguyên Nhà Ở Lớn: Tại Sao Giấc Mơ Mỹ Không Còn Là Một Cái Thang
Thị trường nhà ở từng là một cái thang — một con đường từ giai đoạn này sang giai đoạn khác trong cuộc sống. Giờ đây, đối với hầu hết mọi n…
4 shared topics, 1 shared asset, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.