

Sự Đứt Gãy Tiền Tệ: Cách Nixon, Bạc và Eurodollar Đã Tái Cấu Trúc Hệ Thống Toàn Cầu (1968–1979)
Giữa năm 1968 và 1979, sự sụp đổ của cửa sổ vàng, sự trỗi dậy của Eurodollar, và sự chuyển dịch Petrodollar đã biến đổi hệ thống tiền tệ toàn cầu. Cú sốc của Nixon năm 1971, các cuộc khủng hoảng dầu …
In this article 21 sections
Căng Thẳng Cuối Những Năm 1960: Nghịch Lý Triffin Trở Thành Hiện Thực
Vào cuối những năm 1960, hệ thống đô la-vàng sau chiến tranh đang sống trên thời gian vay mượn. Trên giấy tờ, các quy tắc nói một điều:
- đô la có thể chuyển đổi thành vàng với giá 35 đô la mỗi ounce cho các chính phủ nước ngoài
- các đồng tiền khác được gắn với đô la trong các băng hẹp
- IMF và Ngân hàng Thế giới sẽ giúp làm mượt các mất cân bằng tạm thời
Trên thực tế, các phép toán đang bị phá vỡ.
Hoa Kỳ đang chạy các khoản thâm hụt tài chính và cán cân thanh toán ngày càng tăng — tài trợ cho cuộc chiến Việt Nam, các chương trình Great Society, và một dấu chân an ninh toàn cầu. Đồng thời, châu Âu và Nhật Bản đã được tái thiết. Các máy xuất khẩu của họ mạnh mẽ, các vị thế bên ngoài khỏe mạnh hơn, và họ đang tích lũy đô la như là dự trữ.
Theo thời gian, các yêu cầu chính thức và tư nhân nước ngoài về đô la đã tích lũy vượt xa lượng vàng của Hoa Kỳ được định giá ở mức 35 đô la/oz. Các nhà kinh tế như Robert Triffin đã chỉ ra cái bẫy cấu trúc:
Để cung cấp cho thế giới tính thanh khoản đô la, Hoa Kỳ phải chạy thâm hụt — nhưng những thâm hụt đó cuối cùng đã làm suy yếu niềm tin vào sự hỗ trợ vàng của đô la.
Vào cuối những năm 1960, đây không còn là một lý thuyết trên giấy. Đó là một hàng dài các ngân hàng trung ương lặng lẽ xuất hiện và yêu cầu Bộ Tài chính Hoa Kỳ cung cấp vàng. Pháp dưới thời de Gaulle đặc biệt lên tiếng, chỉ trích “đặc quyền quá mức” của đô la và chuyển đổi đô la thành vàng để thử nghiệm giới hạn của hệ thống.
Kết quả: một cuộc rút tiền chậm chạp từ cửa sổ vàng. Cách duy nhất để ngăn chặn nó là đóng cửa sổ.
Cú Sốc Nixon: Đóng Cửa Sổ Vàng
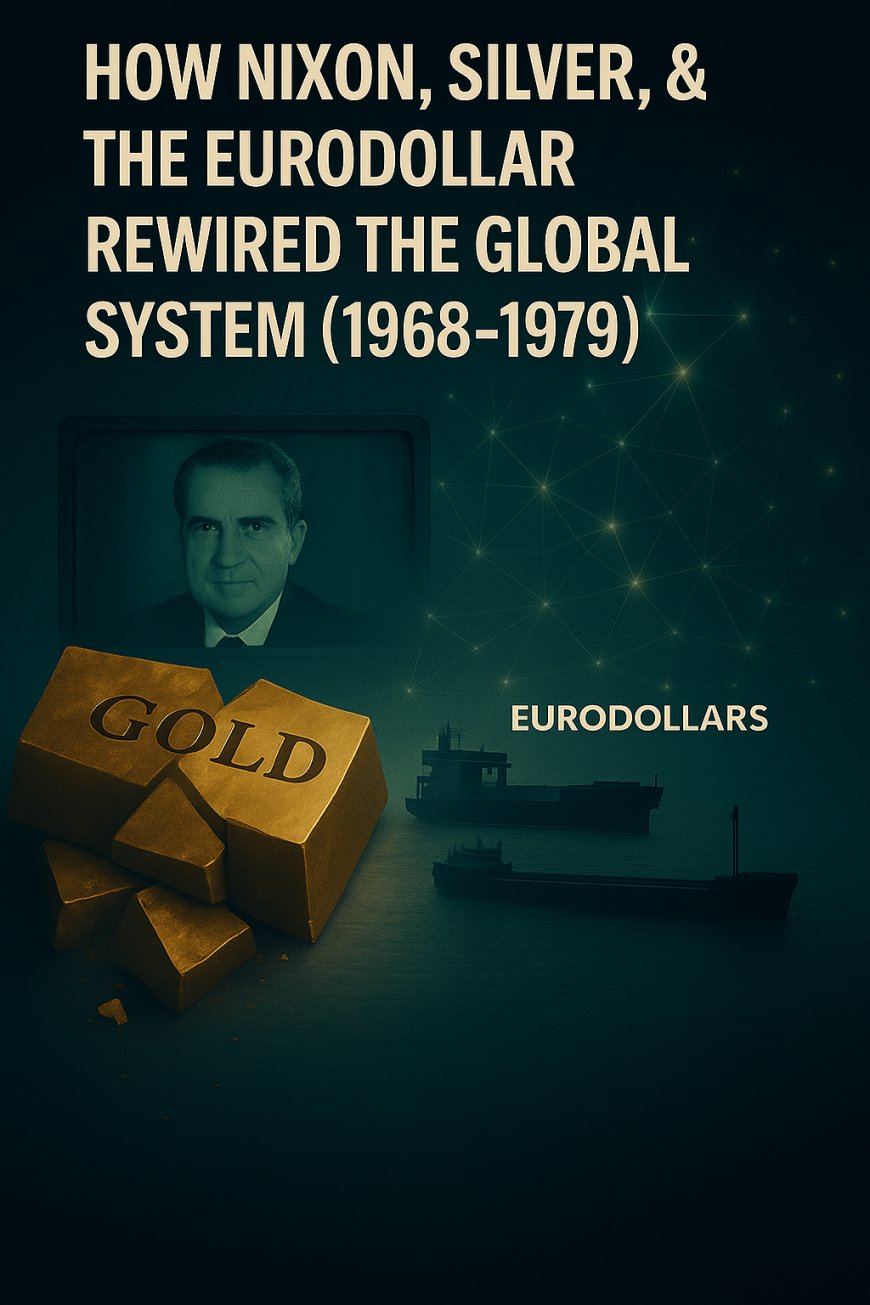
Vào ngày 15 tháng 8 năm 1971, Tổng thống Richard Nixon đã phát biểu trước quốc gia trong một bài phát biểu truyền hình. Hầu hết mọi người nhớ nó — nếu có — như là “kết thúc tiêu chuẩn vàng.” Về mặt kỹ thuật, ông đã thông báo về “sự đình chỉ tạm thời” việc chuyển đổi đô la thành vàng cho các chính phủ nước ngoài, cùng với kiểm soát lương và giá cả và một khoản phụ phí đối với hàng nhập khẩu.
Trên thực tế, sự đình chỉ là vĩnh viễn.
Động thái này được định hình như là bảo vệ đô la khỏi “các nhà đầu cơ,” nhưng thực sự đó là một sự thừa nhận rằng Hoa Kỳ không còn có thể đáng tin cậy hứa hẹn sẽ đổi đô la do nước ngoài nắm giữ thành vàng với giá 35 đô la/oz. Các số lượng không còn khớp nhau. Thế giới nắm giữ nhiều yêu cầu đô la hơn so với những gì Hoa Kỳ có thể bảo đảm bằng dự trữ vàng chính thức.
Các tác động ngay lập tức là:
- một sự đứt gãy với liên kết đô la-vàng rõ ràng của Bretton Woods
- một làn sóng bất ổn tiền tệ và các điều chỉnh cạnh tranh
- một giai đoạn chuyển tiếp của các thỏa thuận ad hoc và các sắp xếp “rắn trong đường hầm” giữa các đồng tiền châu Âu
Nhưng có điều gì đó sâu sắc hơn đã xảy ra dưới bề mặt. Bằng cách cắt đứt liên kết vàng, Hoa Kỳ đã loại bỏ ràng buộc cứng cuối cùng đối với nguồn cung đô la. Từ đó trở đi, đô la sẽ không được hỗ trợ bởi một kim loại với giá cố định, mà bởi:
- thị trường trái phiếu của Hoa Kỳ
- quy mô và tính thanh khoản của các tài sản được định giá bằng đô la
- vai trò nhúng của đô la trong thương mại, tài chính, và lập hóa đơn năng lượng
- trọng lượng quân sự và chính trị đứng sau cấu trúc đó
Thế giới không chuyển sang một hệ thống tiền tệ đa cực trung lập. Nó đã chuyển sang một giai đoạn mới của sự thống trị của đô la — chỉ với một neo khác.
Sau Bretton Woods: Các Đồng Tiền Thả Nổi và Một Đô La Không Có Vàng
Sau cú sốc Nixon, các nhà hoạch định chính sách đã thử một loạt các biện pháp vá víu. Thỏa thuận Smithsonian vào năm 1971 đã cố gắng điều chỉnh lại tỷ giá hối đoái và khôi phục một loại hệ thống neo sửa đổi. Nó đã không giữ vững. Đến năm 1973, các đồng tiền chính đã phần lớn chuyển sang tỷ giá hối đoái thả nổi so với đô la.
Đây là “kết thúc chính thức của Bretton Woods” theo nghĩa các tỷ lệ cố định. Nhưng bên dưới, đồng đô la vẫn giữ vị trí trung tâm của hệ thống:
- các hóa đơn thương mại vẫn chủ yếu được định giá bằng đô la
- các ngân hàng trung ương vẫn nắm giữ dự trữ đô la ở quy mô lớn
- các ngân hàng toàn cầu sử dụng đô la làm tiền tệ cho vay và huy động chính
Không còn liên kết với vàng, các ràng buộc chính đã thay đổi:
- cán cân bên ngoài không còn được đặt ra dưới dạng “chúng ta có đủ vàng không?”
- mà trở thành “chúng ta có thể tái cấu trúc nợ đô la, thu hút vốn, và quản lý lạm phát mà không làm nổ tung thị trường trái phiếu không?”
Mỹ đã thực sự trao đổi một loại kỷ luật (vàng) lấy một loại khác (kỷ luật thị trường và địa chính trị). Nhưng sự đổi mới thực sự của những năm 1970 không nằm ở chính sách chính thức. Nó nằm trong bóng tối.
Sự Tăng Trưởng của Eurodollar: Đô La Ngoài Khơi, Quyền Lực Nội Địa
Khi hệ thống chính thức đang sụp đổ, một hệ thống khác đã phát triển trong nhiều năm ở phía sau: thị trường Eurodollar.
“Eurodollars” đơn giản là các khoản tiền gửi đô la Mỹ được giữ bên ngoài Hoa Kỳ — trong các ngân hàng ở London, châu Âu đại lục, và cuối cùng là nhiều khu vực pháp lý khác. Đến cuối những năm 1960 và 1970, thị trường này đã trở thành một nguồn tín dụng đô la toàn cầu lớn.
Tại sao điều này lại quan trọng:
- Eurodollars nằm ngoài yêu cầu dự trữ của Mỹ và nhiều quy định.
- Chúng cho phép các ngân hàng tạo ra các yêu cầu đô la mà không có sự giám sát trực tiếp của Mỹ.
- Chúng cung cấp một thị trường huy động vốn linh hoạt, bán buôn cho thương mại và cho vay toàn cầu.
- Chúng cung cấp lợi suất cao hơn so với các khoản tiền gửi của Mỹ được quản lý chặt chẽ, thu hút vốn.
Hệ thống đô la ngoài khơi này có nghĩa là thế giới có thể có nhiều “đô la” hơn — theo nghĩa các yêu cầu có thể chi tiêu, chuyển nhượng — so với số lượng mà Mỹ phát hành trực tiếp. Đây là một động cơ tín dụng phi tập trung vẫn chỉ về cùng một lõi:
- đô la như đơn vị tính toán
- Trái phiếu Kho bạc Mỹ và tài sản đô la chất lượng cao như tài sản thế chấp
- các ngân hàng và thị trường Mỹ như các nút thanh toán và hỗ trợ cuối cùng
Điều nghịch lý là rất quan trọng. Đến những năm 1970, đồng đô la trở nên ít là một thứ vật chất (được hỗ trợ bởi kim loại) và nhiều hơn là một giao thức mạng:
Một mạng lưới toàn cầu của các hợp đồng, khoản tiền gửi và khoản vay đều tham chiếu đến “USD” — ngay cả khi Cục Dự trữ Liên bang không trực tiếp tham gia.
Đó là thời kỳ Eurodollar: một hệ thống tín dụng ngoài khơi đã khuếch đại sức mạnh tiền tệ của Mỹ trong khi cũng làm cho việc đo lường và kiểm soát trở nên khó khăn hơn.
Các Cú Sốc Dầu Mỏ và Lạm Phát: Năng Lượng Là Đá Chân Mới
Khi hệ thống tiền tệ đang biến đổi, năng lượng đã phát nổ.
Vào năm 1973, sau cuộc chiến Yom Kippur và sự hỗ trợ của phương Tây cho Israel, OPEC đã công bố lệnh cấm vận dầu mỏ và cắt giảm sản xuất. Giá dầu đã tăng vọt từ khoảng 3 đô la mỗi thùng lên khoảng 12 đô la trong một thời gian ngắn. Một cú sốc thứ hai sau đó trong thập kỷ, liên quan đến Cách mạng Iran và sự bất ổn rộng lớn hơn, đã đẩy giá lên cao hơn nữa.
Các hậu quả thật tàn khốc:
- lạm phát tăng vọt trên khắp các nền kinh tế phát triển
- tăng trưởng chậm lại, dẫn đến “stagflation” — lạm phát cao với tăng trưởng yếu
- các quốc gia nhập khẩu năng lượng chứng kiến cán cân thương mại sụp đổ
- chi phí của doanh nghiệp và hộ gia đình bùng nổ khi mọi thứ liên quan đến vận chuyển và năng lượng được định giá lại
Nhưng có một lớp khác: trong một thế giới mà dầu được định giá bằng đô la, sự gia tăng giá dầu có nghĩa là sự gia tăng nhu cầu đô la. Các quốc gia cần nhiều đô la hơn để mua cùng một thùng dầu. Các nước xuất khẩu dầu kiếm được những khoản thặng dư khổng lồ — bằng đô la — mà phải được chuyển đi đâu đó.
Đây là nơi khái niệm về đá chân mới của đồng đô la xuất hiện. Sau vàng, tài sản thế chấp thực sự của hệ thống trở thành:
- nhu cầu toàn cầu về năng lượng được định giá bằng đô la
- sự tái chế các khoản thặng dư đô la của các nước xuất khẩu dầu vào các thị trường tài chính phương Tây
Càng nhiều thế giới chạy trên dầu được định giá bằng đô la, thì sự phụ thuộc vào đô la càng trở nên sâu sắc — ngay cả khi đồng tiền không còn hứa hẹn gì bằng kim loại.
Thỏa Thuận Petrodollar: Ả Rập Saudi, Trái Phiếu Kho Bạc, và An Ninh
Vào giữa những năm 1970, Mỹ và Ả Rập Saudi đã làm sâu sắc thêm một thỏa thuận chiến lược sẽ cấu trúc tài chính toàn cầu trong nhiều thập kỷ. Thỏa thuận không chính thức nhưng được hiểu rõ hoạt động như sau:
- Ả Rập Saudi sẽ tiếp tục định giá dầu bằng đô la.
- Họ sẽ đầu tư một phần lớn thặng dư đô la của mình vào trái phiếu Kho bạc Mỹ và các tài sản đô la khác.
- Mỹ sẽ cung cấp các đảm bảo an ninh, vũ khí, và sự ủng hộ chính trị cho chế độ quân chủ Saudi.
Các nước xuất khẩu dầu lớn khác cũng không chính thức theo một mô hình tương tự, chuyển hướng thặng dư đô la vào các thị trường tài chính phương Tây.
Hệ thống “petrodollar” này đã làm nhiều việc cùng một lúc:
- khóa chặt nhu cầu toàn cầu về đô la thông qua hệ thống năng lượng
- cung cấp một mức giá ổn định cho trái phiếu Kho bạc Mỹ, giúp tài trợ cho các khoản thâm hụt ở quy mô lớn
- neo giữ các chế độ Trung Đông quan trọng trong một trật tự an ninh và tài chính tập trung vào Mỹ
- hợp nhất chính sách năng lượng, chính sách đối ngoại, và chính sách tiền tệ thành một kiến trúc
Nếu Bretton Woods là sự thống trị của đồng đô la được hỗ trợ bởi vàng, thì những năm 1970 đã mang lại sự thống trị của đồng đô la được hỗ trợ bởi dầu, được hỗ trợ bởi mạng lưới. Nguyên tắc cơ bản vẫn giữ nguyên: thế giới chỉ có thể hoạt động, thương mại, và đảm bảo năng lượng bằng cách kết nối vào hệ thống đô la.
Những Vết Nứt Đầu Tiên Của Sự Tháo Dỡ Quy Định và Ngân Hàng Bóng
Lạm phát cao và các giới hạn lãi suất trong các hệ thống ngân hàng nội địa đã tạo ra một cơ hội chênh lệch rõ ràng:
- các khoản tiền gửi được quản lý ở nhà với lãi suất bị giới hạn
- các thị trường và chứng khoán ngoài khơi với lợi suất cao hơn
Vốn bắt đầu chảy vào các tài sản đô la ngoài khơi, tiền gửi Eurodollar và các công cụ tài chính mới. Các ngân hàng và tổ chức phi ngân hàng đã học cách:
- huy động vốn ngoài khơi
- cho vay bằng đô la vượt ra ngoài các kiểm soát tín dụng trong nước
- cắt, đóng gói và giao dịch các yêu cầu theo cách phức tạp hơn
Đồng thời, các nhà hoạch định chính sách ở Mỹ và Vương quốc Anh bắt đầu dần dần xóa bỏ các kiểm soát tài chính từ thời New Deal và sau chiến tranh. Quá trình này sẽ tăng tốc trong những năm 1980 và 1990, nhưng những năm 1970 là khi:
- sự đàn áp tài chính trở nên không bền vững về mặt chính trị và kinh tế
- lạm phát buộc phải suy nghĩ lại về chính sách lãi suất
- các thị trường và công cụ bên ngoài ranh giới quy định cũ trở nên quan trọng hơn
Ngân hàng bóng — trung gian tín dụng bên ngoài các ngân hàng nhận tiền gửi truyền thống — chưa có tên gọi đó. Nhưng logic đã bắt đầu hoạt động. Sự kết hợp giữa Eurodollars, tái chế petrodollar và chênh lệch quy định đã tạo ra một hệ thống đô la đa lớp mà sau này sẽ dẫn đến chứng khoán hóa, phái sinh và các chu kỳ đòn bẩy toàn cầu.
Tại sao những năm 1970 giống như bản thiết kế cho 2026–2035
Những năm 1970 không chỉ là một bài học lịch sử về lạm phát và cú sốc dầu mỏ. Chúng là một bản thiết kế cho những gì xảy ra khi một chế độ tiền tệ đạt đến giới hạn thiết kế của nó và biến đổi dưới áp lực.
Một Tài sản Cốt lõi Dưới Áp lực
Thời điểm đó, áp lực thể hiện dưới dạng sự không khớp giữa vàng và đô la. Mỹ không thể tôn trọng tất cả các yêu cầu ở mức $35/oz, và các ngân hàng trung ương nước ngoài đang thử nghiệm mức neo. Bây giờ, áp lực thể hiện ở những nơi khác: độ sâu của thị trường trái phiếu, chuỗi tài sản đảm bảo, và nhu cầu hấp thụ phát hành khổng lồ trong khi tài trợ cho năng lượng và xây dựng AI.
Một “Mỏ neo” Mới Xuất hiện
Thời điểm đó, hệ thống đã chuyển từ vàng sang dầu — từ kim loại sang năng lượng — như một mỏ neo thực tế cho nhu cầu toàn cầu về đô la. Bây giờ, chúng ta đang trượt về một thế giới mà mỏ neo có thể là một sự kết hợp của:
- các hành lang năng lượng và nhiên liệu quan trọng
- khả năng tính toán và cơ sở hạ tầng trung tâm dữ liệu
- tài sản đảm bảo chất lượng cao được mã hóa và các đường thanh toán có thể lập trình
Các Hệ thống Ngoài khơi và Song song
Thời điểm đó, Eurodollars và petrodollars đã tạo ra một vũ trụ đô la song song bên ngoài chính sách tiền tệ trực tiếp của Mỹ, nhưng vẫn củng cố tính trung tâm của nó. Bây giờ, chúng ta thấy các quỹ tín dụng tư nhân, phương tiện ngoài khơi, tài sản kỹ thuật số, và các mạng lưới thanh toán thử nghiệm hình thành các lớp có thể song song với, nhưng vẫn tham chiếu, các công cụ đô la cốt lõi.
Chính sách Đi sau Đường cong
Thời điểm đó, các nhà hoạch định chính sách bị mắc kẹt giữa lạm phát, thất nghiệp và mất cân bằng bên ngoài — thường phản ứng hơn là thiết kế. Bây giờ, các ngân hàng trung ương và kho bạc đang phải xử lý các đợt lạm phát, bong bóng tài sản, sự phân mảnh địa chính trị, và nhu cầu tài trợ cho các khoản chi tiêu vốn khổng lồ trong năng lượng và tính toán.
Điểm Nexus Mô hình không phải là “lịch sử lặp lại” theo cách hoài niệm. Mà là sự tương đồng cấu trúc là rõ ràng:
Khi ràng buộc cũ thất bại (vàng lúc đó, tài sản đảm bảo và hệ thống truyền dẫn truyền thống bây giờ), hệ thống hoặc sụp đổ hoặc biến đổi thành một chế độ phức tạp hơn.
Những năm 1970 cho thấy cách thức biến đổi hoạt động trong thực tế: thông qua khủng hoảng, các thỏa thuận tạm thời, và sự tạo ra lặng lẽ của các ống dẫn mới (Eurodollars, petrodollars) mà chỉ trở thành “bình thường” khi nhìn lại.
Khung Nexus Mô hình: Từ Pháo đài Vàng đến Mạng Đô la
Trong loạt bài “Chu kỳ Quyền lực” của Nexus Mô hình, mỗi chương là một lớp:
- Phần 1: xây dựng phần cứng công nghiệp (1870–1914).
- Phần 2: xây dựng pháo đài đô la để kiểm soát nó (1947–1953).
- Phần 3: xây dựng dòng lệnh — phức hợp tính toán–phòng thủ (1956–1969).
- Phần 4: phá vỡ các quy tắc tiền tệ cũ và tạo ra một mạng đô la mới, linh hoạt hơn (1968–1979).
Thập kỷ này là nơi:
- lời hứa rõ ràng (khả năng chuyển đổi vàng) chết
- cấu trúc quyền lực ngầm (tính trung tâm của đô la) tồn tại và phát triển
- mỏ neo chuyển từ kim loại sang năng lượng và hiệu ứng mạng
- các cấu trúc ngoài khơi và bóng trở nên thiết yếu, không còn là ngoại vi
Các điểm chính của Nexus Mô hình:
- Các chế độ tiền tệ không kết thúc một cách sạch sẽ. Chúng suy thoái từ từ, sau đó đổ vỡ công khai — và chế độ thay thế thường đã được xây dựng một nửa trong bóng tối.
- Hỗ trợ thực sự của một đồng tiền không phải là những gì các bài phát biểu nói, mà là những gì thế giới phải sử dụng đồng tiền đó cho — năng lượng, thương mại, tài sản đảm bảo, hoặc sinh tồn.
- Các hệ thống ngoài khơi không phải là lỗi — chúng là cách mà các đế chế mở rộng. Eurodollars cho phép đô la mở rộng xa hơn tầm với trực tiếp của Fed trong khi vẫn củng cố sự thống trị của nó.
- Khủng hoảng là khi các thỏa thuận thực sự xảy ra. Khung petrodollar và thế giới lãi suất nổi không được công chúng bình chọn; chúng được các nhà tinh hoa ứng biến dưới áp lực.
- Chúng ta hiện đang ở đầu một sự biến đổi khác. Hiểu những năm 1970 không chỉ là về hoài niệm mà còn là có một chiếc nhẫn giải mã cho những gì sắp xảy ra tiếp theo.
Từ đây, loạt bài có thể chuyển sang cú sốc Volcker, sự tự do hóa hoàn toàn, siêu chu kỳ eurodollar, và cuối cùng là kỷ nguyên kỹ thuật số và liên kết AI — nhưng điểm chuyển tiếp nơi pháo đài cũ trở thành một mạng lưới là ở đây.
Câu hỏi thường gặp: Câu trả lời nhanh và “Vậy thì sao?”
Nixon có “kết thúc tiêu chuẩn vàng” trong một ngày không?
Ông đã kết thúc khả năng chuyển đổi đô la chính thức thành vàng cho các chính phủ nước ngoài với mức giá cố định. Trong nước, Mỹ đã không còn áp dụng tiêu chuẩn vàng trực tiếp cho công dân bình thường trong nhiều thập kỷ. Thay đổi chính là bên ngoài: các ngân hàng trung ương nước ngoài không còn có thể yêu cầu vàng ở mức $35/oz, điều này đã phá vỡ hệ thống tỷ lệ Bretton Woods.
Eurodollars thực sự là gì?
Eurodollars là các khoản tiền gửi bằng đô la Mỹ được giữ bên ngoài Hoa Kỳ, chủ yếu là trong các ngân hàng nước ngoài. Chúng không phải là “đô la châu Âu” như vậy; chúng chỉ là các yêu cầu đô la ở nước ngoài. Chúng đã phát triển thành một thị trường khổng lồ cho việc tài trợ thương mại, cho vay và các giao dịch tài chính, chủ yếu nằm ngoài sự kiểm soát trực tiếp của quy định Hoa Kỳ, nhưng vẫn gắn liền với hệ thống đô la.
Petrodollar là gì?
Petrodollars đề cập đến các đô la Mỹ mà các quốc gia xuất khẩu dầu kiếm được thông qua việc bán dầu được định giá bằng đô la. Khi các nhà xuất khẩu dầu tái đầu tư những đô la đó vào trái phiếu kho bạc Hoa Kỳ và các tài sản phương Tây khác, điều này giúp tài trợ cho các khoản thâm hụt của Hoa Kỳ và làm sâu sắc thêm sự ảnh hưởng của hệ thống đô la toàn cầu.
Tại sao không có đồng tiền nào khác thay thế đô la sau khi Bretton Woods sụp đổ?
Bởi vì không có quốc gia nào khác có sự kết hợp tương đương của các thị trường vốn sâu, sự hiện diện quân sự toàn cầu, sức mạnh an ninh năng lượng và niềm tin vào các tổ chức. Đô la đã được nhúng sâu vào các hợp đồng thương mại, dự trữ và cơ sở hạ tầng tài chính. Khi mối liên kết với vàng bị phá vỡ, hệ thống dễ dàng biến đổi xung quanh đô la hơn là thay thế nó.
Bài học thực tiễn cho các nhà đầu tư và nhà xây dựng ngày nay là gì?
Rằng khi các điểm neo thay đổi — từ vàng sang dầu, từ dầu sang cái gì đó khác — sự chuyển đổi sẽ xuất hiện đầu tiên trong hệ thống ống nước và giá cả, chứ không phải trong các tiêu đề. Theo dõi cách mà thanh khoản di chuyển, cách mà tài sản đảm bảo được định nghĩa, và cách mà năng lượng và tính toán được tài trợ sẽ cho bạn biết nhiều hơn về chế độ tiếp theo hơn bất kỳ thông báo chính thức nào.
Nguồn
- Tổng quan về cú sốc Nixon và sự kết thúc của khả năng chuyển đổi đô la–vàng. Cú sốc Nixon
- Thông tin nền về hệ thống Bretton Woods và sự sụp đổ của nó vào đầu những năm 1970. IMF – Sự kết thúc của Bretton Woods
- Giải thích về tình huống Triffin và những căng thẳng của đồng tiền dự trữ. IMF – Tình huống Triffin
- Lịch sử của thị trường Eurodollar và ngân hàng đô la ở nước ngoài. Ngân hàng Anh – Sự trỗi dậy và sụp đổ của Eurodollar
- Tổng quan về cuộc khủng hoảng dầu mỏ năm 1973 và các cú sốc giá sau đó. Britannica – Lệnh cấm vận dầu mỏ Ả Rập
- Phân tích hệ thống petrodollar và các thỏa thuận tài chính giữa Hoa Kỳ và Ả Rập Xê Út. Hội đồng Quan hệ Đối ngoại – Hệ thống Petrodollar
- Đánh giá lịch sử về lạm phát toàn cầu và tình trạng đình trệ trong những năm 1970. Lịch sử Cục Dự trữ Liên bang – Lạm phát lớn
- Thảo luận về việc phi quy định tài chính và sự xói mòn các biện pháp kiểm soát vốn trong những năm 1970. OECD – Phi quy định thị trường tài chính
Article overview
Giữa năm 1968 và 1979, sự sụp đổ của cửa sổ vàng, sự trỗi dậy của Eurodollar, và sự chuyển dịch Petrodollar đã biến đổi hệ thống tiền tệ toàn cầu. Cú sốc của Nixon năm 1971, các cuộc khủng hoảng dầu mỏ, sự mở rộng đồng đô la ngoài khơi, và sự tự do hóa tài chính đã tái cấu trúc kiến trúc thanh khoản của thế giới và tạo ra đế chế đô la hiện đại.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Sự Hội Tụ — Phiên Bản Âm Thanh-Video
Đoạn kết của loạt video âm thanh Pattern Nexus Cycles of Power kết nối 150 năm lịch sử công nghiệp, tiền tệ, máy tính, năng lượng và thanh …
7 shared topics, same research avenue.
Cuộc Chiến Dầu Đang Trở Thành Một Cuộc Chiến Kinh Tế Toàn Cầu
Một cuộc tái cấu trúc Pattern Nexus rộng rãi liên kết sự gián đoạn Iran/Hormuz với các cuộc tấn công vào nhà máy lọc dầu Ukraine, tình trạn…
8 shared topics, same research avenue.
Sự Ngắt Quãng Tiền Tệ — Phiên Bản Âm Thanh - Video
Tập 4 của loạt audio-video Pattern Nexus hàng tuần biến Phần 4 của Cycles of Power thành một câu chuyện ngắn hơn về cách mà việc chuộc lại …
13 shared topics, same research avenue.
Từ Bão Thanh Khoản đến Cuộc Chiến Điểm Nghẽn: Kiểm Toán 472 URL Mô Hình Nexus — Những Gì Đã Đến, Những Gì Bỏ Lỡ, và Những Gì Sẽ Đến Tiếp Theo
Tôi đã kiểm tra hồ sơ Pattern Nexus công khai trên 472 URL duy nhất và xuất bài viết toàn văn đã lưu, sau đó tái xây dựng các cuộc gọi chín…
7 shared topics, same research avenue.
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụn…
7 shared topics.
Pháo đài Dollar — Phiên bản Âm thanh - Video
Tập 2 của loạt Audio-Video Pattern Nexus giải thích cách mà Bretton Woods, Kế hoạch Marshall, kiểm soát vốn, IMF, Ngân hàng Thế giới, và Hi…
7 shared topics, same research avenue.Mặt Trời, Tính thanh khoản và Các điểm chuyển giao tài chính: Phân tích hồi quy đã bỏ lỡ chế độ
Một phân tích Pattern Nexus đã được chỉnh sửa về các chu kỳ mặt trời, tính thanh khoản, suy thoái và đỉnh tài chính từ tháng 1 năm 1987 đến…
7 shared topics, same research avenue.
Pattern Nexus Worldview — Phiên bản Kỹ thuật số Đầy đủ
Đọc phiên bản kỹ thuật số hoàn chỉnh 10 chương của Pattern Nexus Worldview của Christopher Grenke. Một cuộc khảo sát ở cấp độ hệ thống về t…
8 shared topics.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.