

Ngày QT Chết và QE Bắt Đầu: Ngày 1 tháng 12 năm 2025 — Sự Khởi Động Im Lặng của Động Cơ Thanh Khoản
QT chính thức kết thúc vào ngày 1 tháng 12 năm 2025 — nhưng câu chuyện thực sự xảy ra trong lĩnh vực cấp nước. Với bể RRP gần như cạn kiệt, khối lượng SOFR bùng nổ, và Cơ sở Repo Đứng thu hút trái ph…
In this article 14 sections
Mô Hình Quan Trọng: QT Kết Thúc và Fed Bù Đắp Hệ Thống
Ngày 1 tháng 12 năm 2025 là ngày mà Fed đã công bố trước là thời điểm chính thức kết thúc việc thắt chặt định lượng. Chính thức mà nói, logic rất đơn giản: số dư dự trữ đang trôi về phía ranh giới “đầy đủ” và Ủy ban không muốn lặp lại năm 2019 bằng cách vượt quá mức sàn. Không chính thức mà nói, các ống dẫn đã bắt đầu nhấp nháy màu vàng.
Chúng ta có thể thấy điều đó trong dữ liệu vi mô mà hầu như không ai nhìn vào: các cửa sổ repo, khối lượng SOFR, các loại tài sản thế chấp, và việc sử dụng Cơ sở Repo Đứng. Hệ thống đã chạm đến mức sàn dự trữ, và Fed không chờ đợi một cuộc họp báo. Nó đã đi vào bên trong hệ thống.
Trong bảng hoạt động, câu chuyện rất rõ ràng:
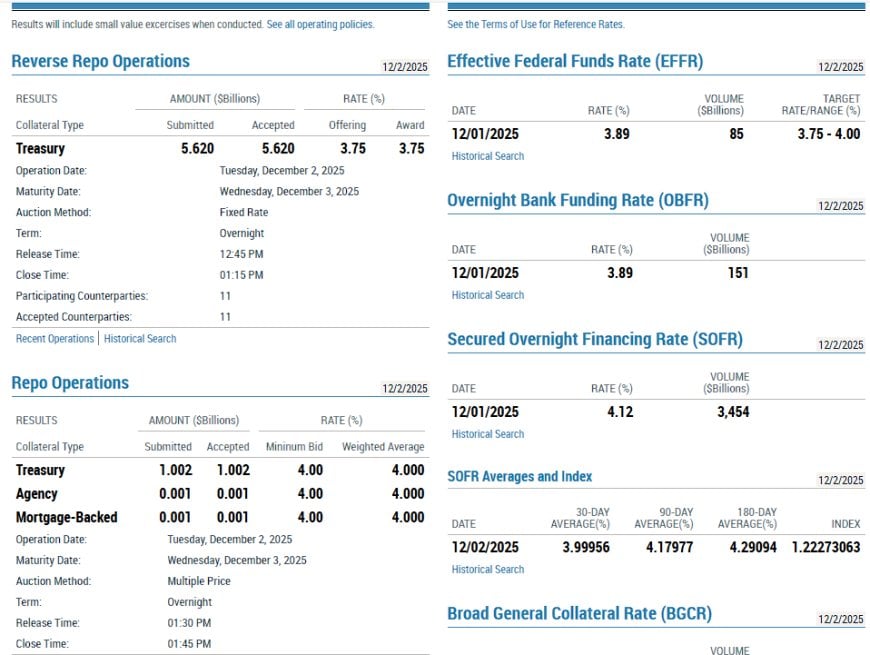
- Các hoạt động repo qua đêm cho thấy nhiều cửa sổ trong ngày.
- Tài sản thế chấp từ kho bạc, cơ quan, và thế chấp đều đang được chấp nhận.
- Tỷ lệ thưởng cố định 4.00% trên toàn bộ — không có phí bảo hiểm căng thẳng, hoàn toàn là sự hỗ trợ.
- Số dư repo đảo ngược rất nhỏ so với mức đỉnh 2.5T đô la trước đây — vùng đệm gần như đã biến mất.
- SOFR in ra khoảng 4.12% với khoảng 3.45 triệu tỷ đô la trong khối lượng hàng ngày.
Nếu Fed không làm dịu điều kiện, SOFR sẽ không ngồi yên trong khi hàng triệu tỷ chảy qua các ống dẫn. Nó sẽ tăng vọt. Thay vào đó, tỷ lệ này được giữ cố định, và bảng cân đối kế toán đang thực hiện công việc lặng lẽ trong ngày.
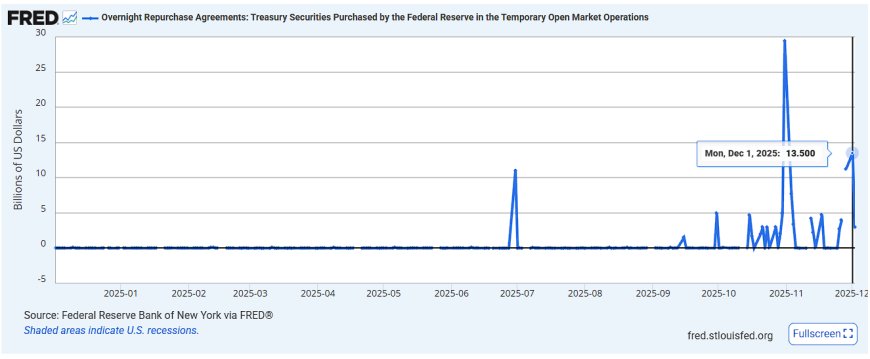
Trên biểu đồ FRED ở trên, bức tranh thậm chí còn rõ ràng hơn: nhiều tháng gần như không có gì trong các repo qua đêm của Fed, sau đó là sự biến động vào mùa hè, các đợt tăng vào mùa thu, và cuối cùng là cú sốc tháng 12 — một sự gia tăng rõ rệt trong việc sử dụng ngay khi QT chính thức dừng lại. Đó là hình ảnh của một sự thay đổi chế độ khi nó được ánh xạ lên dữ liệu hàng ngày.
Không có điều gì trong số này được gán nhãn là “nới lỏng định lượng,” nhưng về mặt chức năng, Fed đã trở lại việc cung cấp thanh khoản có mục tiêu, quy mô lớn đối với các chứng khoán. Đó là QE-lite được nhúng trong hệ thống hàng ngày.
Tại Sao Các Bản In MBS Repo Lại Quan Trọng Đến Vậy
Các chứng khoán kho bạc trong repo cho chúng ta biết về điều kiện tài trợ cốt lõi. MBS trong repo cho chúng ta biết rằng có điều gì đó sâu sắc hơn đang bị hỏng trong chuỗi tài sản thế chấp.
Cơ sở Repo Đứng được thiết kế để nhận các chứng khoán kho bạc, nợ cơ quan, và chứng khoán thế chấp của cơ quan làm tài sản thế chấp. Đó là quy tắc. Nhưng trong điều kiện bình thường, chúng ta không thấy việc sử dụng MBS lớn xuất hiện. Khi nó xảy ra, đó là tín hiệu rằng:
- Bảng cân đối của các nhà giao dịch đã bão hòa.
- Các rủi ro về độ cong và chuỗi TBA đang chịu áp lực.
- Các ràng buộc vào cuối năm hoặc cuối tháng đang gây áp lực.
- QT đã siết chặt dự trữ đủ để hệ thống không thể thoải mái lưu trữ rủi ro.
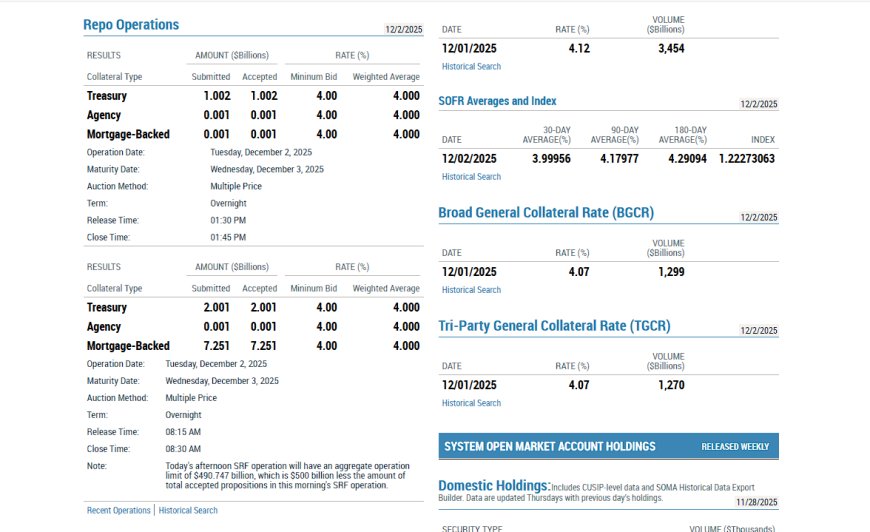
Trong bức tranh hoạt động SRF, cửa sổ buổi chiều đang làm đúng điều đó: thu hút một lượng lớn tài sản thế chấp thế chấp cùng với các chứng khoán kho bạc và cơ quan, tất cả đều ở tỷ lệ 4.00%. Về mặt kỹ thuật, đây là một khoản vay có tài sản thế chấp, không phải là một giao dịch mua hoàn toàn, nhưng từ góc độ của hệ thống tài trợ, hiệu ứng là tương tự: Fed đang nắm giữ tài sản thế chấp MBS và đẩy tiền mặt trở lại vào thị trường.
Nếu chúng ta muốn biết khi nào bảng cân đối kế toán đang lặng lẽ tái tham gia, chúng ta không chờ đợi một cuộc họp báo của Powell. Chúng ta theo dõi điều này: ngày mà Fed bắt đầu hút tài sản thế chấp MBS qua repo thay vì chỉ các chứng khoán kho bạc.
Điều Gì Thực Sự Đã Thay Đổi Vào Ngày 1 Tháng 12
Trên giấy tờ, ngày 1 tháng 12 chỉ là ngày QT dừng lại. Trong thực tế, nó đánh dấu một sự chuyển đổi từ “thu hẹp bảng cân đối kế toán” sang “quản lý không để làm gãy các thị trường tài trợ.”
Vào thời điểm chúng ta đạt đến điểm đó, chuỗi sự kiện trông như thế này:
- Fed đã để tài sản giảm trong nhiều năm, thu hẹp bảng cân đối kế toán khoảng 2 triệu tỷ đô la.
- Vùng đệm ON RRP khổng lồ từng hấp thụ dòng chảy QT đã cạn kiệt về gần bằng không.
- Các thị trường tài trợ bắt đầu cho thấy dấu hiệu căng thẳng, với việc sử dụng SRF thường xuyên và lớn hơn và các đợt tăng vào cuối tháng trong repo.
- Các quan chức đã bắt đầu nói một cách công khai về “áp lực tài chính mới nổi” và sự cần thiết phải dừng QT trước khi dự trữ trở nên khan hiếm.
Vào đầu tháng 11, biên bản và các bài phát biểu của FOMC đã chuẩn bị cho một ngày dừng vào tháng 12. Khi ngày đó đến, Fed không thể đơn giản tuyên bố chiến thắng và rời đi. Với đệm RRP gần như không còn và dự trữ chạm đáy, họ phải bù đắp — không phải trên các tiêu đề, mà trong các cửa sổ qua đêm.
Đó là lý do tại sao ngày 1 tháng 12 cảm thấy như một bước ngoặt chỉ có thể nhìn thấy từ dưới bề mặt: QT đã chết vào đúng thời điểm hệ thống đạt giới hạn hoạt động của nó, và sự thay thế không phải là một bảng quảng cáo nói “QE đã trở lại” — mà là một loạt các hoạt động repo lặng lẽ bắt đầu tái cấp vốn cho các ống dẫn.
Địa Ngục Tài Sản Thế Chấp Tháng 12: Bối Cảnh Ẩn Giấu
Không có điều gì trong số này xảy ra trong chân không. Cửa sổ tháng 12 luôn xấu:
- Hạn chế bảng cân đối cuối năm cho các ngân hàng lớn và các nhà giao dịch.
- Phát hành trái phiếu Kho bạc trước hạn va chạm với lịch thanh toán.
- Các cụm thanh toán MBS và tái cân bằng phòng ngừa.
- Các chi nhánh ngân hàng nước ngoài tái định vị nguồn vốn đô la.
- Các quỹ tiền cố gắng gửi hàng nghìn tỷ với lãi suất chấp nhận được.
Dưới chế độ dự trữ dồi dào với một đệm RRP đầy đủ, hệ thống có thể xử lý điều đó. Dưới QT giai đoạn muộn với quỹ RRP gần như cạn kiệt, cùng một lịch trình biến thành điều mà chúng ta có thể gọi một cách công bằng là địa ngục tài sản thế chấp. Mỗi hạn chế trở nên quan trọng hơn. Mỗi bảng cân đối trở nên chặt chẽ hơn. Mỗi sự không đồng bộ nhỏ đều xuất hiện như một đợt tăng trong dữ liệu ống dẫn.
Đó là bối cảnh cho các ảnh chụp màn hình trong bài viết này: Khối lượng SOFR lên tới hàng nghìn tỷ, việc sử dụng repo tối thiểu, các hoạt động repo thu hút MBS, và tất cả đều xảy ra vào cùng một ngày QT chính thức dừng lại. Hệ thống đã buộc Fed phải hành động.
Nexus Mô Hình
QT không kết thúc vì mọi thứ đều ổn. Nó kết thúc vì hệ thống đã tiêu thụ hết đệm RRP và bắt đầu dựa vào các công cụ khẩn cấp của Fed.
Ngày 1 tháng 12 năm 2025 là điểm chuyển tiếp nơi:
- QT chính thức kết thúc.
- Đệm RRP ON gần như không còn.
- Cơ sở Repo Đứng trở thành một phần thường xuyên, không kỳ lạ, trong bộ công cụ hàng ngày.
- Tài sản thế chấp MBS xuất hiện với quy mô lớn, báo hiệu căng thẳng sâu hơn trong phức hợp thế chấp và nhà giao dịch.
- Fed lặng lẽ tiếp tục đóng vai trò là bệ đỡ bảng cân đối thông qua các hoạt động ngắn hạn.
Gọi đó là QE, gọi đó là quản lý dự trữ, gọi đó là “các hoạt động kỹ thuật” — nhãn hiệu không quan trọng. Chức năng mới là điều quan trọng. Fed đã trở lại với việc bơm thanh khoản khi hệ thống yêu cầu, và các biểu đồ ở đây ghi lại khoảnh khắc chính xác. Hầu hết các quan sát viên sẽ chờ đợi cuộc họp báo FOMC tiếp theo để hiểu điều gì đã thay đổi. Nhưng hệ thống ống dẫn đã kể câu chuyện trước: QT kết thúc vì hệ thống đã chạm đến giới hạn của nó, và Fed lặng lẽ chuyển từ việc rút thanh khoản sang cung cấp nó thông qua cửa sau hoạt động. Đây không phải là một sự thay đổi chính sách hùng biện — mà là một sự thay đổi cấu trúc. Và nó bắt đầu ngay khi lịch chuyển sang tháng 12.
Góc Nhìn Sâu Hơn: Nhịp Điệu Tài Trợ 4–6 Tháng
Có một nhịp điệu trong căng thẳng tài trợ trong hệ thống đô la hiện đại — một nhịp điệu xuất hiện lặp đi lặp lại trong các thị trường repo, trong các chu kỳ tài sản thế chấp, và trong các giai đoạn khan hiếm dự trữ. Nó không phải là một quy tắc và không phải là dự đoán theo nghĩa cơ học, nhưng nó đã xuất hiện đủ thường xuyên để được coi là một tín hiệu vĩ mô hơn là sự trùng hợp.
Trong lịch sử, khi thị trường repo bắt đầu thắt chặt, hệ thống có xu hướng trải qua một chu kỳ căng thẳng 4–6 tháng. Điều này đã xảy ra vào:
- 2019: Bão hòa bảng cân đối mùa xuân → Bùng nổ repo tháng 9
- 2019–2020: Đợt tăng repo tháng 9 → Đứt gãy thanh khoản tháng 3
- 2023–2024: Sụp đổ RRP → Căng thẳng tài trợ mùa xuân/mùa hè
- 2025: Áp lực repo tháng 6 → Thắt chặt tháng 9 → Dừng QT tháng 12
Một lần nữa, mô hình này không phải là quy định. Các thị trường tài trợ là phi tuyến tính, và Fed can thiệp từ rất sớm trước các điểm quan trọng. Nhưng nhịp điệu quan trọng vì nó phản ánh cách mà các hạn chế bảng cân đối lan tỏa qua các nhà giao dịch, quỹ tiền, GSEs, và các chi nhánh ngân hàng nước ngoài.
Vào năm 2025, mô hình này đã rõ ràng: căng thẳng repo đầu mùa hè, áp lực mới vào tháng 9, và sự chuyển đổi chính sách cuối cùng — sự kết thúc của QT — vào tháng 12. Không phải vì Fed chọn ngày một cách tùy ý, mà vì chu kỳ của hệ thống đã di chuyển đến điểm kết thúc tự nhiên của nó.
Các độc giả nên coi điều này không phải là một dự đoán, mà là một góc nhìn: khi căng thẳng repo bắt đầu, đồng hồ có xu hướng chạy. Và vào tháng 12, nó đã hết thời gian.
Câu Hỏi Thường Gặp: Điều Này Có Nghĩa Gì Đối Với Thị Trường
Đây có phải là QE không?
Không chính thức. Fed không mua tài sản một cách trực tiếp. Nhưng về mặt chức năng, bằng cách nhận trái phiếu Kho bạc, các cơ quan, và tài sản thế chấp MBS thông qua repo và đẩy tiền vào hệ thống, hiệu ứng giống như QE-lite bên trong hệ thống ống dẫn.
Tại sao MBS lại quan trọng đến vậy?
Bởi vì MBS là tài sản thế chấp đầu tiên bị nghẽn khi các bảng cân đối thắt chặt. Sự xuất hiện của nó trong các hoạt động SRF báo hiệu căng thẳng sâu hơn của các nhà giao dịch so với chỉ riêng trái phiếu Kho bạc.
Điều này có nghĩa là một cuộc khủng hoảng đang đến không?
Không nhất thiết. Thường thì, những can thiệp này thành công trong việc làm dịu căng thẳng trước khi có điều gì đó bị vỡ ra công khai. Nhưng nó có nghĩa là hệ thống đang hoạt động ở rìa của nền tảng dự trữ của nó.
Tại sao tất cả những điều này lại xảy ra ngay khi QT kết thúc?
Bởi vì đệm RRP — bộ giảm chấn đã làm cho QT trở nên khả thi — đã thực sự không còn. Ngày 1 tháng 12 không chỉ là một ngày trên lịch. Đó là khoảnh khắc mà hệ thống hết chỗ trống.
Chúng ta nên hiểu sự ổn định của SOFR như thế nào?
SOFR ổn định với khối lượng lớn thường là dấu hiệu cho thấy Fed đang tích cực làm mượt các điều kiện. Nếu không có sự hỗ trợ đó, chúng ta đã thấy sự tăng vọt của lãi suất.
Độc giả nên theo dõi điều gì tiếp theo?
- Xu hướng sử dụng SRF
- Hỗn hợp tài sản thế chấp — đặc biệt là tỷ lệ MBS
- Giới hạn bảng cân đối kế toán của các nhà giao dịch vào cuối quý
- Khối lượng SOFR so với chênh lệch lãi suất
- Thay đổi trong các mẫu phát hành Kho bạc
Nguồn
- Cục Dự trữ Liên bang – Các hoạt động Thỏa thuận Mua lại (Tổng quan chung)
- Ngân hàng Dự trữ Liên bang New York – Các hoạt động Bàn giao dịch & Kết quả Repo Hàng ngày
- New York Fed – Tài sản SOMA và Cấu trúc Bảng cân đối
- FRED – Các hoạt động Repo Đảo ngược qua đêm (ON RRP)
- FRED – SOFR (Tỷ lệ Tài chính Đảm bảo qua đêm)
- FRED – Tổng Tài sản của Cục Dự trữ Liên bang (Bảng cân đối)
- Cục Dự trữ Liên bang – Tổng quan về QT và Khung chính sách
- Cục Dự trữ Liên bang – Các Tuyên bố, Biên bản và Thông báo Chính sách của FOMC
Article overview
QT chính thức kết thúc vào ngày 1 tháng 12 năm 2025 — nhưng câu chuyện thực sự xảy ra trong lĩnh vực cấp nước. Với bể RRP gần như cạn kiệt, khối lượng SOFR bùng nổ, và Cơ sở Repo Đứng thu hút trái phiếu Kho bạc, các cơ quan và MBS, Fed đã lặng lẽ chuyển từ việc thắt chặt bảng cân đối tài sản sang việc bổ sung bảng cân đối tài sản. Đây là thời điểm chế độ thanh khoản đảo ngược.
Phản Ứng Của Bạn Là Gì?
 Thích
0
 Không Thích
0
 Yêu
0
 Hài hước
0
 Wow
0
 Buồn
0
 Giận dữ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
Fed vừa tăng lãi suất lên 5% cho kỳ hạn 10 năm: Tại sao chu kỳ thanh khoản tiếp theo có thể đến nhanh hơn.
Cục Dự trữ Liên bang vừa nâng mục tiêu lãi suất quỹ liên bang lên 3,75%–4,00% trong khi trái phiếu Kho bạc 10 năm đóng cửa ở mức 5,01%, 30 …
12 shared topics, same research avenue.
Bệ đỡ ẩn giấu của Yên: FIMA, Tạo ra Đô la và Thị trường Kho bạc
Can thiệp yên của Nhật Bản năm 2026 là rất lớn, nhưng dữ liệu bảng cân đối kế toán của Cục Dự trữ Liên bang cho thấy FIMA không được sử dụn…
14 shared topics, same research avenue.
Cỗ Máy Chiến Tranh Dự Trữ Dầu: Thời Gian Duy Trữ Toàn Cầu Có Thể Kéo Dài Bao Lâu
Một sự tái cấu trúc đầy đủ của Pattern Nexus về kho dầu của Hoa Kỳ và toàn cầu từ những năm 1970 đến cú sốc chiến tranh năm 2026, bao gồm c…
9 shared topics.
Pattern Nexus Macro Archive: 328 Bài viết có dấu thời gian, Tháng 10 năm 2025–Tháng 7 năm 2026
Một chỉ mục công khai có hướng dẫn gồm 328 bài viết Pattern Nexus được đánh dấu thời gian, đề cập đến thanh khoản của Cục Dự trữ Liên bang,…
11 shared topics.
Cái Bẫy Dài Hạn Của Fed: Tại Sao Lãi Suất 10 Năm 4.65% Đã Đang Thực Hiện Việc Thắt Chặt
Một bản tái cấu trúc dữ liệu đầy đủ cho tháng 7 năm 2026 về con đường chính sách tiếp theo của Cục Dự trữ Liên bang, cho thấy cách mà lãi s…
9 shared topics.
Tài sản cứng theo sau tính thanh khoản, không phải lạm phát? Tái cấu trúc dữ liệu đầy đủ — Cập nhật 2026
Một bản tái cấu trúc từ năm 2003 đến 2026 về thanh khoản của Fed, vàng, bất động sản và dữ liệu NASDAQ, cộng với một chỉ số thanh khoản tăn…
9 shared topics.
Biên bản cuộc họp của Fed: Giao dịch cắt giảm đã thất bại vì lạm phát có hơn một động cơ.
Biên bản FOMC từ ngày 16–17 tháng 6, được phát hành vào ngày 8 tháng 7, cho thấy Fed đã giữ lãi suất ổn định nhưng đã loại bỏ thiên hướng n…
9 shared topics.
Vàng đã đúng. Lãi suất 10 năm đã đến sớm. Phí bảo hiểm chiến tranh đã thay đổi lộ trình lãi suất.
Mẫu gọi vàng Pattern Nexus ban đầu đã đạt được động thái cấu trúc: vàng không chỉ giao dịch lạm phát, mà còn định giá lại tính thanh khoản,…
9 shared topics, same research avenue.
Các bình luận (0)
Security Check
Please complete the captcha to verify you are human.