

10 سالہ غلط رویہ نہیں دکھا رہا — یہ نظام کو خبردار کر رہا ہے کہ یہ لیکویڈیٹی سے باہر ہے۔
امریکی 10 سالہ پیداوار شرح میں کمی کی طرف بڑھ رہی ہے — نہ کہ اس وجہ سے کہ مارکیٹ غیر منطقی ہے، بلکہ اس وجہ سے کہ مالیاتی نظام لیکویڈیٹی کی بنیاد پر کام کر رہا ہے۔ یہ مضمون وضاحت کرتا ہے کہ علاقائی بی…
Jump to a section
تعارف: وہ چارٹ جو کہانی کو بدلتا ہے
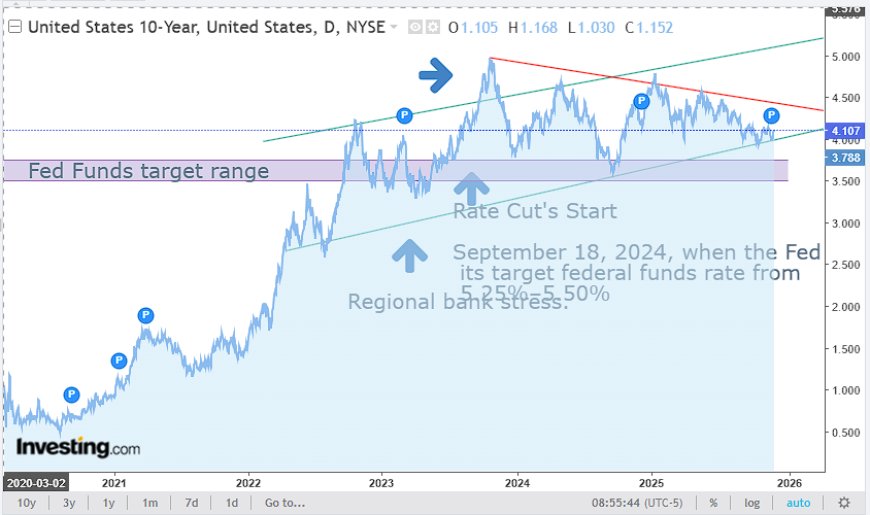
اپنے 10 سال کے اپ ڈیٹ کردہ چارٹ نے ایک حقیقت کو ظاہر کیا ہے جسے مارکیٹ کا زیادہ تر حصہ تسلیم کرنے سے انکار کرتا ہے: بانڈ مارکیٹ نہ تو الجھن میں ہے، نہ غیر منطقی، اور نہ ہی غلط قیمت پر ہے۔ یہ اس پورے سائیکل کی وضاحت کرنے والے درست لیکویڈیٹی دباؤ کے نکات کو ٹریک کر رہا ہے۔ جب آپ چارٹ کو حقیقی ساختی واقعات — مارچ 2023 کے علاقائی بینکوں کی ناکامیوں اور 18 ستمبر 2024 کو شرح میں کمی کے آغاز — سے جوڑتے ہیں تو پیٹرن بے ترتیبی کی طرح نظر آنا بند کر دیتا ہے اور پیش گوئی کرنے کے قابل نظر آتا ہے۔
جو بے ترتیبی کی طرح لگتا ہے وہ دراصل طویل مدتی کے اندر لیکویڈیٹی کے نظام کے فریم ورک میں بالکل برتاؤ کر رہا ہے۔ بڑھتی ہوئی نچلی ٹرینڈ لائن، سکڑتا ہوا وِیج، اور شرحوں کا گرنے سے انکار، سب ایک ایسے نظام کے ساتھ ہم آہنگ ہیں جو انتہائی پتلی ضمانت کی بنیاد پر کام کر رہا ہے۔
دو لنگر: بینک کا دباؤ اور شرح میں کمی
نئے چارٹ میں دو بڑے لنگر نمایاں ہیں:
1. علاقائی بینک کا دباؤ (مارچ 2023)
سلکان ویلی بینک اور سگنیچر بینک کی ناکامیاں اس پورے سائیکل میں پہلی لیکویڈیٹی کی دراڑ تھیں۔ 10 سال کے بعد جو اقدام ہوا وہ افراط زر کے بارے میں نہیں تھا۔ یہ نظامی بیلنس شیٹ کی نازک حالت اور ضمانت کی عدم استحکام کی اچانک پہچان کے بارے میں تھا۔
2. 18 ستمبر 2024 سے شرح میں کمی
یہ کلیدی ہے۔ ہمارے چارٹ پر کمیوں کے آغاز کی نشاندہی کرنے والی لائن سب کچھ دوبارہ ترتیب دیتی ہے۔ جب فیڈرل ریزرو نے وفاقی فنڈز کا ہدف 5.25%–5.50% سے 4.75%–5.00% تک کم کیا تو نظام باضابطہ طور پر "جوابی مرحلے" میں منتقل ہو گیا۔ ایک صحت مند نظام میں، اس سے شرحیں گرنی چاہئیں۔ لیکن ایک ایسا نظام جو لیکویڈیٹی کی بنیاد پر ہے، اس کے برعکس کرتا ہے: طویل مدتی بڑھتا ہے کیونکہ مارکیٹ دباؤ کی توقع کرتی ہے، نہ کہ راحت کی۔
وِیج تکنیکی نہیں ہے — یہ لیکویڈیٹی ہے
چارٹ پر وِیج کا پیٹرن کوئی تکنیکی شے نہیں ہے۔ یہ دو متضاد قوتوں کا نقشہ ہے:
• بڑھتی ہوئی سپورٹ لائن: وہ ساختی ضمانت کی سختی جو وقت کے ساتھ طویل مدتی کی نازک حالت کو بڑھاتی ہے۔
• گرتی ہوئی مزاحمت لائن: پالیسی سازوں کی کوششوں کے دوران دورانیے کی عدم استحکام کی مصنوعی کمی جب کیو ٹی جاری ہے اور ذخائر کو کم کر رہا ہے۔
ہمارے نئے چارٹ میں نشاندہی کردہ علاقے اس کی خوبصورتی سے وضاحت کرتے ہیں۔ وِیج کی چوٹی کی طرف بڑھنے کا مطلب ہے کہ نظام کے پاس راستہ ختم ہو رہا ہے — ایک طرف کیو ٹی، دوسری طرف بڑھتی ہوئی ٹریژری کی فراہمی، اور بینک کی بیلنس شیٹس جو دورانیے کو جذب کرنے کی صلاحیت نہیں رکھتیں۔
10 سال کیوں بڑھا کمیوں کے شروع ہونے کے بعد
یہ وہ حصہ ہے جو زیادہ تر لوگوں کو الجھن میں ڈال دیتا ہے۔ نئے چارٹ کی وضاحت ٹائم لائن کو ناقابل تنقید بناتی ہے: 18 ستمبر 2024 کے بعد شرحیں نہیں گریں۔ وہ بڑھ گئیں۔ لیکن یہ بالکل وہی ہے جو لیکویڈیٹی کی بنیاد پر نظام کرتا ہے۔
بنیاد پر شرح میں کمی حوصلہ افزائی نہیں کرتی۔ یہ دفاعی ہوتی ہیں۔ یہ کمی کی کمی کا جواب ہیں، نہ کہ نرمی کا۔ جب فیڈ پتلی ذخائر کے نظام میں کمی کرتا ہے تو طویل مدتی اس اقدام کو اس بات کی تصدیق کے طور پر سمجھتا ہے کہ دباؤ موجود ہے۔ بلز بہتر کارکردگی دکھاتے ہیں، کوپن کم کارکردگی دکھاتے ہیں، اور 10 سال اوپر کی طرف بڑھتا ہے جب مارکیٹ حقیقی لیکویڈیٹی کی راحت کا انتظار کرتی ہے — ایسی راحت جو ابھی تک نہیں آئی ہے۔
فیڈ فنڈز کا ہدف زون بمقابلہ طویل مدتی بے ترتیبی
چارٹ فیڈ فنڈز کے "ہدف زون" کو بصری طور پر 10 سال کی رینج کے نیچے دکھاتا ہے۔ یہ ایک اہم وضاحت ہے۔ جہاں پالیسی ہے اور جہاں طویل مدتی تجارت ہو رہی ہے، ان کے درمیان فرق لیکویڈیٹی کی خرابی کی نمائندگی کرتا ہے۔ جتنا یہ فرق بڑھتا ہے، اتنی ہی بے ترتیبی کا نظام قیمت لگا رہا ہے۔
طویل مدتی پالیسی کو نظر انداز نہیں کر رہا۔ یہ ان پالیسی کے انتخاب کے نتائج کو پہلے سے دیکھ رہا ہے جو ابھی تک مارکیٹ کی ضرورت کے مطابق ضمانت کی راحت فراہم نہیں کر پائے ہیں۔
کیو ٹی کا اختتام اور ضمانت کی گردش
کیو ٹی کا اختتام مین اسٹریم تبصرہ نگاروں کی طرف سے ایک نرمی کے واقعے کی طرح لیا جاتا ہے، لیکن چارٹ اس کے برعکس ثابت کرتا ہے۔ مارکیٹ جانتی ہے کہ کیو ٹی سے "بل کی تبدیلی" میں سوئچ کوئی لیکویڈیٹی کا انجیکشن نہیں ہے۔ یہ ایک ضمانت کی گردش ہے۔ ایم بی ایس جاری رہتا ہے، ٹریژری کی فراہمی بہت بڑی رہتی ہے، اور بل قلیل مدتی طلب کو جذب کرتے ہیں جبکہ کوپن دباؤ میں رہتے ہیں۔
اس ماحول میں، 10 سال بالکل وہی کرتا ہے جو چارٹ دکھاتا ہے: یہ وِیج کی چوٹی کی طرف اوپر کی طرف بڑھتا ہے، آنے والے ٹوٹنے کا انتظار کرتا ہے۔
آنے والا ٹوٹنا: پہلے بے ترتیبی، پھر زوال
چارٹ کی نشاندہی کردہ راہ 2026 کے اوائل میں اگلے ساختی واقعے کے ساتھ ہم آہنگ ہے۔ طویل مدتی نرم لینڈنگ کے لیے تیار نہیں ہو رہا۔ یہ ایک بے ترتیبی کے واقعے — فنڈنگ کی رکاوٹ، ضمانت کی کمی، یا بیلنس شیٹ کی دراڑ — کے لیے تیار ہو رہا ہے جو فیڈ کو ظاہری اقدامات سے آگے بڑھنے اور حقیقی لیکویڈیٹی کے انجیکشن میں داخل ہونے پر مجبور کرے گا۔
جب یہ ہوتا ہے، تو وِیج نیچے کی طرف ٹوٹ جاتا ہے۔ پیداوار سختی سے گر جاتی ہے۔ QE-2026 شروع ہوتا ہے۔ اور نظام اگلے مالیاتی نظام میں منتقل ہوتا ہے، جو ڈیجیٹل ضمانتی ریلوے، ٹوکنائزڈ ٹریژریز، اور ریزرو اثاثوں کی نئی طلب سے تشکیل دیا گیا ہے۔
10 سال کی کٹوتیوں میں اضافہ کوئی غلطی نہیں ہے۔ یہ انتباہی اشارہ ہے۔
ذرائع
Article overview
امریکی 10 سالہ پیداوار شرح میں کمی کی طرف بڑھ رہی ہے — نہ کہ اس وجہ سے کہ مارکیٹ غیر منطقی ہے، بلکہ اس وجہ سے کہ مالیاتی نظام لیکویڈیٹی کی بنیاد پر کام کر رہا ہے۔ یہ مضمون وضاحت کرتا ہے کہ علاقائی بینکوں کی ناکامیاں، کیو ٹی کی تھکن، اور 18 ستمبر 2024 کی شرح میں کمی کا موڑ کس طرح اس وڈج پیٹرن کو تخلیق کرتا ہے جو اب اگلے بڑے نظام کی تبدیلی کا اشارہ دے رہا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
انسانی شکل کے روبوٹ بنانے کی حقیقی وجہ: معیشت کی بنیاد کے طور پر انسانی محنت کا خاتمہ
ہیومینائیڈ روبوٹکس صرف ایسی مشینیں بنانا نہیں ہے جو چلیں، بات کریں، اور گھریلو کام کریں۔ یہ ایک اسکیل ایبل جسمانی محنت کی قوت تخلیق کرنے کے…
5 shared topics.فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
6 shared topics, same research avenue.
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
5 shared topics.
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
5 shared topics, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
5 shared topics.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
7 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.