

وہ دن جب QT ختم ہوا اور QE شروع ہوا: 1 دسمبر 2025 — لیکویڈیٹی انجن کی خاموش دوبارہ شروعات
QT باضابطہ طور پر 1 دسمبر 2025 کو ختم ہوا — لیکن اصل کہانی پلمبنگ میں ہوئی۔ RRP بفر تقریباً ختم ہو چکا تھا، SOFR کی مقداریں پھٹ رہی تھیں، اور اسٹینڈنگ ریپو کی سہولت ٹریژریز، ایجنسیوں، اور MBS کو اپنی…
Jump to a section
اہم پیٹرن: QT کا اختتام اور فیڈ سسٹم کو دوبارہ بھر دیتا ہے
یکم دسمبر، 2025 وہ تاریخ تھی جس کا فیڈ نے مقدماً اعلان کیا تھا کہ یہ مقداری سختی کا باقاعدہ اختتام ہے۔ سرکاری طور پر، منطق سادہ تھی: ریزرو بیلنس "کافی" حد کی طرف بڑھ رہے تھے اور کمیٹی نہیں چاہتی تھی کہ 2019 کی طرح فرش سے اوپر جائے۔ غیر سرکاری طور پر، پائپ پہلے ہی زرد چمک رہے تھے۔
ہم اسے مائیکرو ڈیٹا میں دیکھ سکتے ہیں جس پر تقریباً کوئی نظر نہیں ڈالتا: ریپو ونڈوز، SOFR کی مقدار، ضمانت کے مرکب، اور اسٹینڈنگ ریپو کی سہولت کا استعمال۔ سسٹم نے ریزرو فرش کو چھو لیا، اور فیڈ نے پریس کانفرنس کا انتظار نہیں کیا۔ یہ پائپ کے اندر چلا گیا۔
عملیات کی میز پر، کہانی واضح ہے:
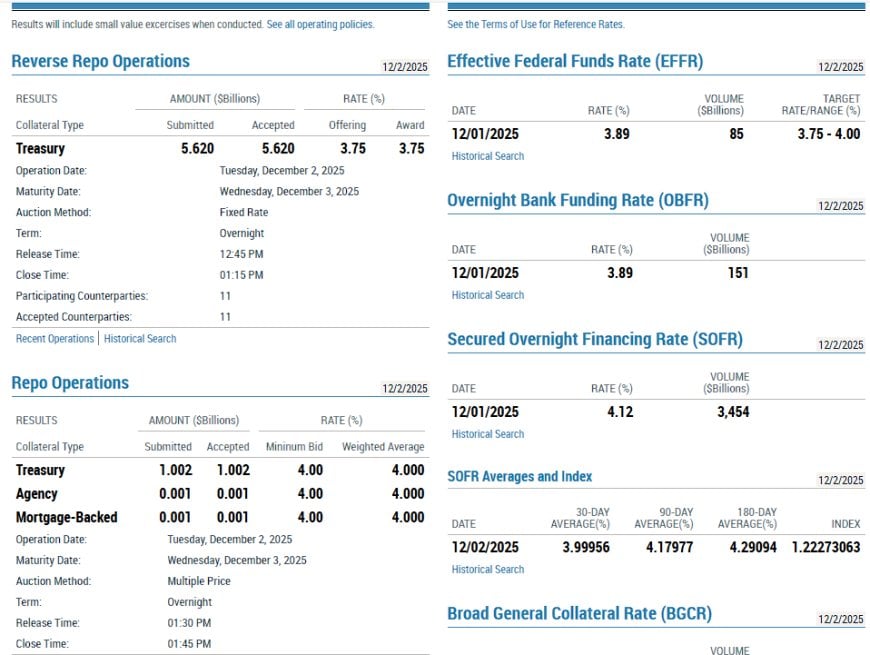
- رات بھر کی ریپو کارروائیاں متعدد دن کے اندر ونڈوز دکھاتی ہیں۔
- خزانہ، ایجنسی، اور رہن کی ضمانت سب لی جا رہی ہیں۔
- ہر جگہ 4.00% کی مقررہ ایوارڈ کی شرح — کوئی دباؤ کا پریمیم نہیں، خالص سہولت۔
- ریورس ریپو بیلنس سابقہ $2.5T کی چوٹی کے مقابلے میں بہت چھوٹے ہیں — بفر بنیادی طور پر ختم ہو چکا ہے۔
- SOFR تقریباً 4.12% پر پرنٹ ہو رہا ہے جس میں تقریباً $3.45 ٹریلین کی روزانہ کی مقدار ہے۔
اگر فیڈ حالات کو ہموار نہیں کر رہا ہوتا، تو SOFR وہاں آرام سے نہیں بیٹھتا جبکہ ٹریلین پائپ کے ذریعے گزر رہے ہیں۔ یہ بڑھتا۔ اس کے بجائے، شرح کو پنچ کیا گیا ہے، اور بیلنس شیٹ خاموش، دن کے اندر کام کر رہی ہے۔
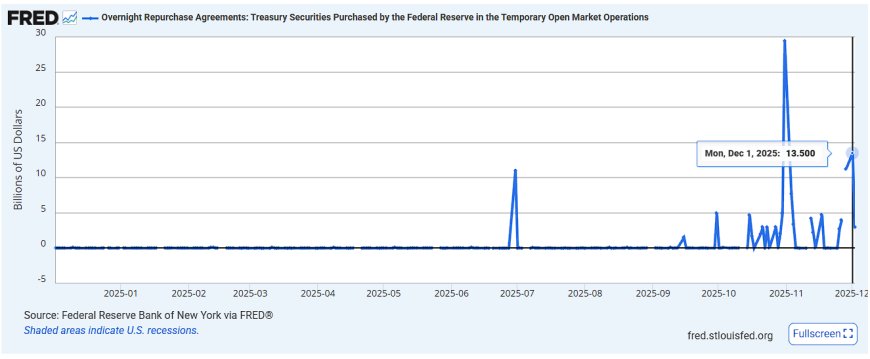
اوپر دیے گئے FRED چارٹ پر، تصویر اور بھی واضح ہے: فیڈ کی رات بھر کی ریپو میں تقریباً کچھ نہیں، پھر گرمیوں کی ہلچل، خزاں کی چوٹی، اور آخر میں دسمبر کا دھماکہ — استعمال میں ایک واضح جھکاؤ جب QT باضابطہ طور پر رک جاتا ہے۔ یہ ایک نظام کی تبدیلی کی شکل ہے جب اسے روزانہ کے ڈیٹا پر نقشہ بنایا جاتا ہے۔
ان میں سے کوئی بھی "مقداری نرم کرنے" کے طور پر برانڈ نہیں کیا گیا ہے، لیکن عملی طور پر فیڈ سیکیورٹیز کے خلاف ہدف شدہ، قابل ذکر لیکویڈیٹی فراہم کرنے کی طرف واپس آ گیا ہے۔ یہ روزانہ کی وائرنگ میں موجود QE-lite ہے۔
کیوں MBS ریپو پرنٹس اتنے اہم ہیں
ریپو میں خزانے ہمیں بنیادی فنڈنگ کی حالتوں کے بارے میں بتاتے ہیں۔ MBS ریپو میں ہمیں بتاتے ہیں کہ ضمانت کی زنجیر میں کچھ گہرا ٹوٹ گیا ہے۔
اسٹینڈنگ ریپو کی سہولت خزانے، ایجنسی کے قرضے، اور ایجنسی کے رہن کی سیکیورٹیز کو ضمانت کے طور پر لینے کے لیے ڈیزائن کی گئی ہے۔ یہ قاعدہ کتاب ہے۔ لیکن عام حالات میں، ہم چنکی MBS کے استعمال کو نہیں دیکھتے۔ جب یہ ہوتا ہے، تو یہ ایک اشارہ ہے کہ:
- ڈیلر کے بیلنس شیٹس سیراب ہو چکی ہیں۔
- کنوکسٹی ہیجنگ اور TBA زنجیریں دباؤ میں ہیں۔
- سال کے آخر یا مہین کے آخر کی پابندیاں متاثر کر رہی ہیں۔
- QT نے ریزرو کو اتنا سکیڑا ہے کہ سسٹم آرام سے خطرے کو ذخیرہ نہیں کر سکتا۔
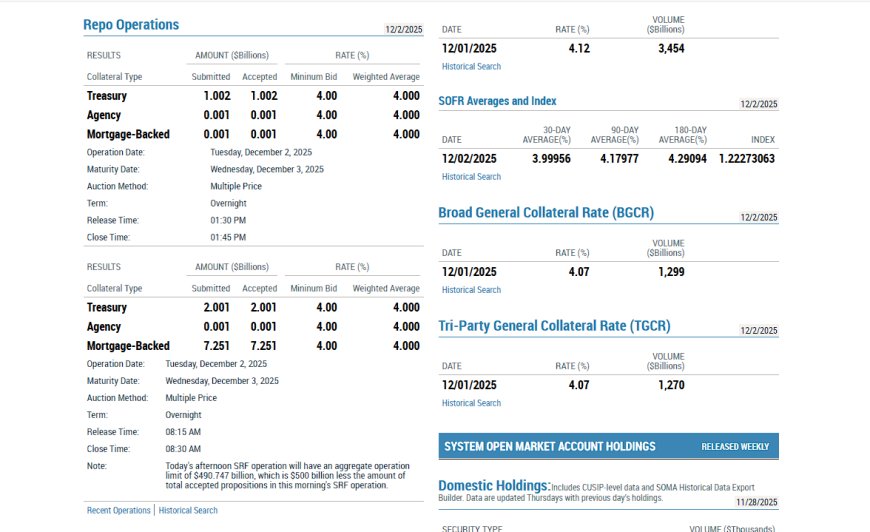
SRF کارروائی کے اسنیپ شاٹ میں، دوپہر کی ونڈو بالکل یہی کر رہی ہے: خزانے اور ایجنسیوں کے ساتھ مل کر ایک نمایاں مقدار میں رہن کی ضمانت کو کھینچنا، تمام 4.00% کی موجودہ شرح پر۔ تکنیکی طور پر یہ ایک ضمانت شدہ قرض ہے، نہ کہ براہ راست خریداری، لیکن فنڈنگ کے نظام کے نقطہ نظر سے، اثر ملتا جلتا ہے: فیڈ MBS کی ضمانت پر بیٹھا ہے اور نقد کو دوبارہ سڑک پر دھکیل رہا ہے۔
اگر ہم جاننا چاہتے ہیں کہ بیلنس شیٹ خاموشی سے دوبارہ مشغول ہو رہی ہے، تو ہم پاول کی پریس کانفرنس کا انتظار نہیں کرتے۔ ہم اس کا انتظار کرتے ہیں: وہ دن جب فیڈ ریپو کے ذریعے MBS کی ضمانت کو خزانے کے بجائے جمع کرنا شروع کرتا ہے۔
یکم دسمبر کو اصل میں کیا بدلا
کاغذ پر، یکم دسمبر صرف وہ تاریخ تھی جب QT رک گیا۔ عملی طور پر، اس نے "بیلنس شیٹ کو سکڑنے" سے "فنڈنگ مارکیٹوں کو توڑنے سے بچانے" کی طرف ایک تبدیلی کا نشان لگایا۔
جب ہم اس نقطے پر پہنچے، تو تسلسل اس طرح نظر آیا:
- فیڈ نے سالوں تک اثاثوں کو چھوڑنے دیا، بیلنس شیٹ کو تقریباً $2 ٹریلین سے سکڑتے ہوئے۔
- بہت بڑا ON RRP کشن جو کبھی QT کے اخراج کو جذب کرتا تھا، صفر کی طرف بہہ گیا۔
- فنڈنگ مارکیٹوں میں دباؤ دکھائی دینے لگا، زیادہ بار بار اور بڑے SRF کے استعمال اور ریپو میں مہین کے آخر کی چوٹیوں کے ساتھ۔
- اہلکاروں نے "ابھرتے ہوئے فنڈنگ دباؤ" اور ذخائر کی کمی سے پہلے QT کو روکنے کی ضرورت کے بارے میں کھل کر بات کرنا شروع کر دیا۔
نومبر کے اوائل میں، FOMC کے منٹس اور تقاریر پہلے ہی دسمبر کی روکنے کی تاریخ کی تیاری کر رہی تھیں۔ جب وہ تاریخ آئی، تو فیڈ صرف فتح کا اعلان نہیں کر سکتی تھی اور چلی جاتی۔ RRP کا کشن بنیادی طور پر ختم ہو چکا تھا اور ذخائر فرش کے قریب تھے، اسے دوبارہ بھرنا پڑا — سرخیوں میں نہیں، بلکہ رات کی ونڈوز میں۔
اسی لیے دسمبر 1 ایک ایسا موڑ محسوس ہوتا ہے جسے صرف سطح کے نیچے سے دیکھا جا سکتا ہے: QT اس لمحے ختم ہوا جب نظام نے اپنے عملی حد کو چھو لیا، اور متبادل کوئی بل بورڈ نہیں تھا جو کہتا "QE واپس آ گیا" — یہ ایک خاموش ریپو آپریشنز کا ایک موٹا سیٹ تھا جو پائپوں کو دوبارہ مائع کرنے کے لیے شروع ہوا۔
دسمبر کی ضمانت کی جہنم: پوشیدہ پس منظر
یہ سب کچھ خلا میں نہیں ہوتا۔ دسمبر کی ونڈو ہمیشہ بدصورت ہوتی ہے:
- بڑے بینکوں اور ڈیلرز کے لیے سال کے آخر کے بیلنس شیٹ کی پابندیاں۔
- پہلے سے جاری کردہ خزانہ کی اجراء جو تصفیے کے کیلنڈروں سے ٹکرا رہی ہے۔
- MBS کے تصفیے اور ہیج کی دوبارہ توازن کی کلسٹرز۔
- غیر ملکی بینک کی شاخیں ڈالر کی فنڈنگ کو دوبارہ ترتیب دے رہی ہیں۔
- پیسہ فنڈز کوشش کر رہے ہیں کہ ٹریلینز کو قابل قبول شرحوں پر پارک کریں۔
کافی ذخائر کے نظام کے تحت جس میں مکمل ON RRP کا بفر ہو، نظام اس کو سنبھال سکتا ہے۔ دیر سے مرحلے کے QT کے تحت جس میں RRP کا پول تقریباً ختم ہو چکا ہو، وہی کیلنڈر ایک ایسی چیز میں تبدیل ہو جاتا ہے جسے ہم انصافاً ضمانت کی جہنم کہہ سکتے ہیں۔ ہر پابندی زیادہ اہم ہوتی ہے۔ ہر بیلنس شیٹ زیادہ سخت ہوتی ہے۔ ہر چھوٹا عدم توازن پلمبنگ کے ڈیٹا میں ایک اسپائیک کے طور پر ظاہر ہوتا ہے۔
یہ اس مضمون میں اسکرین شاٹس کے لیے پس منظر ہے: SOFR کی مقدار ٹریلینز میں، ریورس ریپو کا استعمال کم، ریپو آپریشنز MBS کو کھینچ رہے ہیں، اور یہ سب ایک ہی تاریخ پر آتا ہے جب QT باضابطہ طور پر رک جاتا ہے۔ نظام نے فیڈ کے ہاتھ کو مجبور کیا۔
پیٹرن نیکسس
QT اس لیے ختم نہیں ہوا کہ سب کچھ ٹھیک تھا۔ یہ اس لیے ختم ہوا کہ نظام نے RRP کے بفر کو چبایا اور فیڈ کے ہنگامی آلات پر سختی سے جھکنا شروع کر دیا۔
دسمبر 1، 2025 وہ موڑ ہے جہاں:
- QT باضابطہ طور پر ختم ہو گیا ہے۔
- ON RRP کا کشن بنیادی طور پر ختم ہو چکا ہے۔
- اسٹینڈنگ ریپو کی سہولت روزمرہ کے ٹول کٹ کا ایک معمولی، غیر عجیب حصہ بن جاتی ہے۔
- MBS کی ضمانت بڑی مقدار میں ظاہر ہوتی ہے، جو رہن اور ڈیلر کے کمپلیکس میں گہری دباؤ کی نشاندہی کرتی ہے۔
- فیڈ خاموشی سے مختصر مدتی آپریشنز کے ذریعے بیلنس شیٹ کی پشت پناہی کے طور پر کام کرنا دوبارہ شروع کرتا ہے۔
اسے QE کہو، اسے ذخائر کے انتظام کہو، اسے "تکنیکی آپریشنز" کہو — لیبل کی کوئی اہمیت نہیں۔ فعل ہی اہم ہے۔ فیڈ اس وقت مائع فراہم کرنے کے کاروبار میں واپس آ گیا جب نظام اس کی طلب کرتا ہے، اور یہاں کے چارٹس بالکل اسی لمحے کو پکڑتے ہیں۔ زیادہ تر مشاہدین اگلی FOMC پریس کانفرنس کا انتظار کریں گے تاکہ یہ سمجھ سکیں کہ کیا بدلا۔ لیکن پلمبنگ نے پہلے کہانی سنائی: QT اس لیے ختم ہوا کہ نظام نے اپنی حدود کو چھو لیا، اور فیڈ خاموشی سے مائع کو نکالنے سے سپلائی کرنے کی طرف مڑ گیا۔ یہ کوئی بیانیہ پالیسی کی تبدیلی نہیں تھی — یہ ایک ساختی تبدیلی تھی۔ اور یہ اس لمحے شروع ہوا جب کیلنڈر دسمبر میں تبدیل ہوا۔
گہرائی کی نظر: 4–6 ماہ کی فنڈنگ کا ریتم
جدید ڈالر کے نظام میں فنڈنگ کے دباؤ کا ایک ریتم ہے — جو بار بار ریپو مارکیٹوں، ضمانت کے چکروں، اور ذخائر کی کمی کے واقعات میں ظاہر ہوتا ہے۔ یہ کوئی قاعدہ نہیں ہے اور نہ ہی یہ میکانکی طور پر پیش گوئی کرنے والا ہے، لیکن یہ اتنی بار ظاہر ہوا ہے کہ اسے ایک میکرو سگنل کے طور پر سمجھا جا سکے نہ کہ اتفاق۔
تاریخی طور پر، جب ریپو مارکیٹ سخت ہونا شروع ہوتی ہے، تو نظام ایک 4–6 ماہ کے دباؤ کے چکر سے گزرنے کا رجحان رکھتا ہے۔ یہ ہوا:
- 2019: بہار کے بیلنس شیٹ کی سیرابی → ستمبر کا ریپو پھٹنا
- 2019–2020: ستمبر کا ریپو اسپائیک → مارچ کی لیکویڈیٹی کا ٹوٹنا
- 2023–2024: RRP کا خاتمہ → بہار/گرمیوں کی فنڈنگ کی سختی
- 2025: جون کا ریپو دباؤ → ستمبر کی سختی → دسمبر میں QT کا رکنا
ایک بار پھر، یہ پیٹرن نہیں متعین ہے۔ فنڈنگ کی مارکیٹیں غیر خطی ہیں، اور فیڈ اہم نکات سے پہلے ہی مداخلت کرتا ہے۔ لیکن ریتم اہم ہے کیونکہ یہ ظاہر کرتا ہے کہ بیلنس شیٹ کی پابندیاں ڈیلرز، پیسہ فنڈز، GSEs، اور غیر ملکی بینک کی شاخوں کے ذریعے کتنی تیزی سے پھیلتی ہیں۔
2025 میں، پیٹرن نظر آ رہا تھا: ابتدائی موسم گرما کا ریپو دباؤ، ستمبر میں دوبارہ دباؤ، اور آخر کار پالیسی کا موڑ — QT کا اختتام — دسمبر میں۔ نہ اس لیے کہ فیڈ نے تاریخ کو بے ترتیب طور پر منتخب کیا، بلکہ اس لیے کہ نظام کا چکر اپنے قدرتی اختتام کی طرف بڑھ گیا۔
قارئین کو اس کو پیش گوئی کے طور پر نہیں بلکہ ایک نظر کے طور پر لینا چاہیے: جب ریپو دباؤ شروع ہوتا ہے، تو گھڑی چلنے لگتی ہے۔ اور دسمبر میں، یہ ختم ہو گئی۔
عمومی سوالات: مارکیٹوں کے لیے اس کا کیا مطلب ہے
کیا یہ QE ہے؟
باضابطہ طور پر نہیں۔ فیڈ براہ راست اثاثے نہیں خرید رہا۔ لیکن فعلی طور پر، خزانہ، ایجنسیوں، اور MBS کی ضمانت کو ریپو کے ذریعے لے کر اور نظام میں نقد رقم ڈال کر، اثر پلمبنگ کے اندر QE-lite کی طرح ہے۔
MBS اتنا اہم کیوں ہے؟
کیونکہ MBS پہلی ضمانت ہے جو بیلنس شیٹس کے سخت ہونے پر پھنس جاتی ہے۔ اس کا SRF آپریشنز میں ظاہر ہونا اس بات کی نشاندہی کرتا ہے کہ ڈیلر کا دباؤ خزانہ کے اکیلے اشارے سے زیادہ گہرا ہے۔
کیا اس کا مطلب یہ ہے کہ ایک بحران آنے والا ہے؟
ضروری نہیں۔ اکثر، یہ مداخلتیں دباؤ کو ہموار کرنے میں کامیاب ہوتی ہیں اس سے پہلے کہ کچھ عوامی طور پر ٹوٹ جائے۔ لیکن اس کا یہ مطلب ہے کہ نظام اپنی ذخائر کی فرش کے کنارے پر کام کر رہا تھا۔
یہ سب کچھ QT کے ختم ہونے کے وقت ہی کیوں ہوا؟
کیونکہ RRP کا بفر — وہ جھٹکا جذب کرنے والا جو QT کو ممکن بناتا ہے — مؤثر طور پر ختم ہو چکا تھا۔ دسمبر 1 صرف کیلنڈر پر ایک تاریخ نہیں تھی۔ یہ وہ لمحہ تھا جب نظام نے اپنی نرمی ختم کر دی۔
ہمیں SOFR کی استحکام کی تشریح کیسے کرنی چاہیے؟
بڑے حجم میں مستحکم SOFR عام طور پر اس بات کا اشارہ ہے کہ فیڈ فعال طور پر حالات کو ہموار کر رہا ہے۔ اس حمایت کے بغیر، ہم نے شرح میں اضافہ دیکھا ہوتا۔
قارئین کو اگلی چیزوں پر کیا دیکھنا چاہیے؟
- SRF کے استعمال کے رجحانات
- ضمانت کا مرکب — خاص طور پر MBS کا حصہ
- چوتھائی کے آخر میں ڈیلر کے بیلنس شیٹ کی پابندیاں
- SOFR کا حجم بمقابلہ شرح پھیلاؤ
- خزانے کے اجراء کے نمونوں میں تبدیلیاں
ذرائع
- فیڈرل ریزرو – ریپچیز معاہدے کی کارروائیاں (عمومی جائزہ)
- فیڈرل ریزرو بینک آف نیو یارک – ڈیسک کی کارروائیاں اور روزانہ ریپو کے نتائج
- نیو یارک فیڈ – SOMA ہولڈنگز اور بیلنس شیٹ کی تشکیل
- FRED – اوور نائٹ ریورس ریپو (ON RRP) کی کارروائیاں
- FRED – SOFR (محفوظ اوور نائٹ فنانسنگ کی شرح)
- FRED – فیڈرل ریزرو کے کل اثاثے (بیلنس شیٹ)
- فیڈرل ریزرو – QT کا جائزہ اور پالیسی کا فریم ورک
- فیڈرل ریزرو – FOMC کے بیانات، منٹس، اور پالیسی کے اعلان
Article overview
QT باضابطہ طور پر 1 دسمبر 2025 کو ختم ہوا — لیکن اصل کہانی پلمبنگ میں ہوئی۔ RRP بفر تقریباً ختم ہو چکا تھا، SOFR کی مقداریں پھٹ رہی تھیں، اور اسٹینڈنگ ریپو کی سہولت ٹریژریز، ایجنسیوں، اور MBS کو اپنی طرف کھینچ رہی تھی، فیڈ نے خاموشی سے بیلنس شیٹ کی سختی سے بیلنس شیٹ کی بھرائی کی طرف منتقل ہو گیا۔ یہ وہ لمحہ تھا جب لیکویڈیٹی کا نظام پلٹ گیا۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
6 shared topics.فیڈ نے 5% 10 سالہ میں اضافہ کیا: کیوں اگلا لیکویڈیٹی سائیکل تیزی سے آ سکتا ہے
فیڈرل ریزرو نے فیڈرل فنڈز کا ہدف 3.75%–4.00% تک بڑھا دیا ہے جبکہ 10 سالہ ٹریژری 5.01% پر بند ہوئی، 30 سالہ 5.35% پر، اور حقیقی 30 سالہ 3.09…
7 shared topics, same research avenue.
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
6 shared topics.
ین کا پوشیدہ بیک اسٹاپ: فیمہ، ڈالر کی تخلیق اور خزانہ مارکیٹ
جاپان کی 2026 کی ین مداخلت بہت بڑی تھی، لیکن فیڈرل ریزرو کے بیلنس شیٹ کے ڈیٹا سے ظاہر ہوتا ہے کہ FIMA کو اس کی مالی معاونت کے لیے استعمال ن…
8 shared topics, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
7 shared topics.
AI-صنعتی دور میں تانبہ: کیوں دنیا اس دھات سے ختم ہو رہی ہے جو سب کچھ طاقت دیتی ہے
تانبا ایک نئے میکرو-صنعتی نظام میں داخل ہو چکا ہے۔ AI ڈیٹا سینٹرز، عالمی گرڈ کی توسیع، قابل تجدید بنیادی ڈھانچہ، معدنیات کے گریڈز میں کمی، …
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.