

AI-صنعتی دور میں تانبہ: کیوں دنیا اس دھات سے ختم ہو رہی ہے جو سب کچھ طاقت دیتی ہے
تانبا ایک نئے میکرو-صنعتی نظام میں داخل ہو چکا ہے۔ AI ڈیٹا سینٹرز، عالمی گرڈ کی توسیع، قابل تجدید بنیادی ڈھانچہ، معدنیات کے گریڈز میں کمی، اور ایک دہائی کی کم سرمایہ کاری ایک ساختی خسارے میں مل گئے ہ…
Jump to a section
AI-صنعتی دور میں تانبے: کیوں دنیا اس دھات سے ختم ہو رہی ہے جو سب کچھ طاقت دیتی ہے
2025 کی تبدیلی: تانبے کا ایک نئے نظام میں داخل ہونا
تانبہ صرف 2025 میں اوپر کی طرف نہیں بڑھا۔ یہ نظاموں میں تبدیلی لایا۔
قیمتیں 2025 کے ابتدائی حصے سے آخری سہ ماہی تک تیزی سے بڑھیں، لیکن یہ حرکت CPI پرنٹس، سرخیوں کی افراط زر کی کہانیوں، یا عارضی قیاس آرائیوں کے بارے میں نہیں تھی۔ یہ تبدیلی کچھ گہری اور زیادہ مستقل چیز سے چلائی گئی: ایک کثیر سالہ ساختی خسارہ جہاں دنیا کی جسمانی تعمیر تانبے کی فراہمی کی سخت حدود سے ٹکرا رہی ہے۔
اداری تحقیق میں، پیغام مختلف لیبلز کے تحت بار بار دہرایا جا رہا ہے: تانبہ بجلی کی فراہمی، توانائی کی منتقلی، اور AI دور کے بنیادی ڈھانچے کا محدود ریجنٹ بن گیا ہے۔ 2025 میں ہونے والا اضافہ ایک الگ واقعہ نہیں تھا۔ یہ مارکیٹ کا ایک قدم تھا جو اس ساختی حقیقت کی قیمت لگانے کی کوشش کر رہا تھا۔
طلب کا ڈھیر: توانائی، گرڈ، AI، اور وراثتی تعمیرات
تانبے کی طلب اب ایک چار پرتوں کا ڈھیر ہے۔ غلطی یہ ہے کہ ایک وقت میں ایک پرت پر توجہ مرکوز کی جائے۔ دباؤ چاروں کی ایک ساتھ جمع ہونے سے آتا ہے۔
توانائی کی منتقلی: EVs، شمسی، ہوا
توانائی کی منتقلی اکیلے ہی تانبے کو ایک ساختی اوپر کی طرف رکھنے کے لیے کافی ہے۔ طویل مدتی طلب کے مطالعے سے پتہ چلتا ہے کہ عالمی ریفائنڈ تانبے کا استعمال 2030 کی دہائی کے وسط تک تقریباً دوگنا ہو جائے گا، جس میں الیکٹرک گاڑیاں، شمسی، ہوا، اور متعلقہ بنیادی ڈھانچہ ترقی کا بڑا حصہ بناتے ہیں۔ ہر شمسی فارم، ہوا پارک، اور چارجنگ کوریڈور دراصل ایک تانبے کا منصوبہ ہے جو چھپے ہوئے ہے۔
گرڈ: نامعلوم دیو
عالمی گرڈ کی خرچ میں سالانہ سینکڑوں ارب ڈالر کی تیزی آئی ہے، اور یہ خرچ زیادہ تر تانبے کی شدت سے ہے۔ ہائی وولٹیج لائنیں، سب اسٹیشن، ٹرانسفارمر، تقسیم کے نیٹ ورک، اور میٹر کے پیچھے کی وائرنگ سب ایک ہی ریفائنڈ دھات کے تالاب سے کھینچتی ہیں۔ جتنا زیادہ متغیر اور تقسیم شدہ پیداوار کا مرکب بنتا ہے، اتنا ہی زیادہ گرڈ تانبہ آپ کو صرف نظام کو مستحکم رکھنے کے لیے درکار ہوتا ہے۔
AI اور ڈیٹا سینٹرز: چھوٹا بیس، دھماکہ خیز راستہ
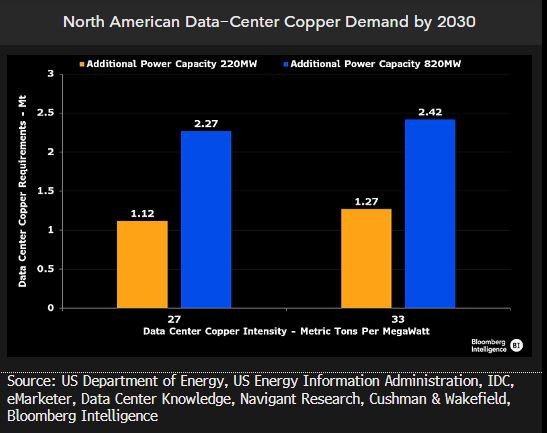
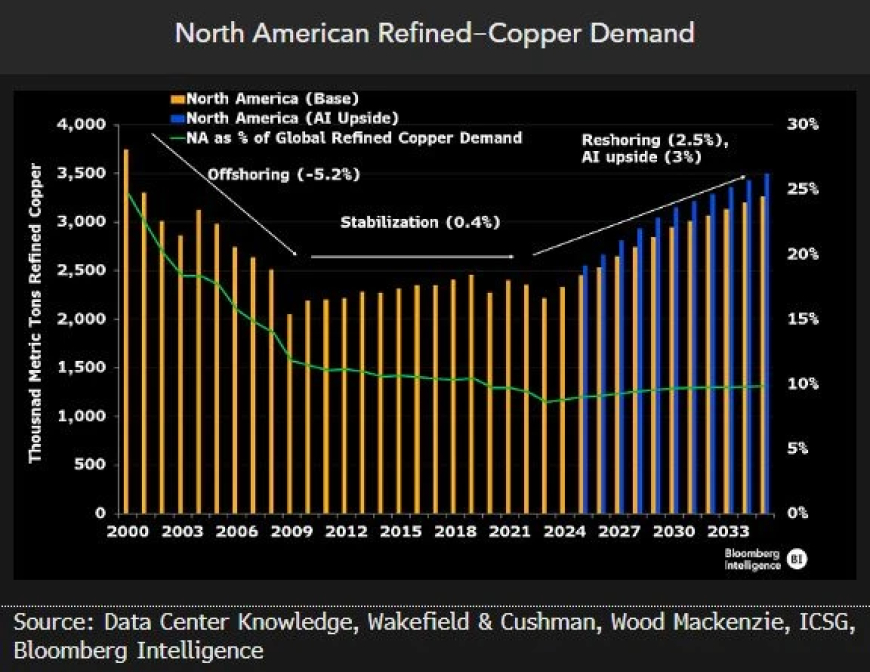
کاغذ پر، AI اور ڈیٹا سینٹرز اب بھی عالمی تانبے کی کھپت کا ایک چھوٹا حصہ ہیں۔ لیکن یہ حصہ تیزی سے بڑھ رہا ہے۔ تخمینے ظاہر کرتے ہیں کہ 2020 اور 2025 کے درمیان ڈیٹا سینٹرز کی تانبے کی طلب تین گنا سے زیادہ ہو جائے گی، جبکہ AI سے بھرپور سہولیات وراثتی مراکز کی نسبت فی میگا واٹ زیادہ تانبہ استعمال کرتی ہیں۔ کچھ پیش گوئیاں یہ تجویز کرتی ہیں کہ صرف AI اور ڈیٹا سینٹرز 2030 تک تقریباً ایک ملین ٹن سالانہ تانبے کی طلب میں اضافہ کر سکتے ہیں۔
مجموعی عالمی کھپت کے لحاظ سے، یہ معمولی لگ سکتا ہے۔ ایک تنگ مارکیٹ میں جہاں انوینٹری کم ہے، یہ نہیں ہے۔ یہ وہ حاشیہ ہے جو طے کرتا ہے کہ آیا ذخائر صرف کم ہیں یا مؤثر طور پر ختم ہو چکے ہیں۔
وراثتی تعمیرات اور صنعت: بھاری بیس
توانائی کی منتقلی اور AI کی کہانیوں کے نیچے روایتی طلب کا بھاری بیس موجود ہے: تعمیرات، نقل و حمل، سفید اشیاء، روایتی صنعت۔ تجزیہ کار باقاعدگی سے مارکیٹ کو یاد دلاتے ہیں کہ تانبے کا زیادہ تر استعمال اب بھی ان شعبوں سے آتا ہے۔ یہ دھماکہ خیز طور پر نہیں بڑھتے، لیکن یہ غائب بھی نہیں ہوتے۔ یہ طلب کے منحنی خطوط کے نیچے فرش بناتے ہیں۔
خاموش سپلائی بحران: معدنی درجات، اجازت نامے، اور منصوبوں میں تاخیر
اگر طلب سرخی ہے، تو سپلائی اس کے پیچھے خاموش بحران ہے۔
کان کانی کی درجہ بندی اور پرانی کانیں
تانبے کی پیداوار کے بنیادی علاقے، خاص طور پر جنوبی امریکہ میں، کم ہوتی ہوئی کان کانی کی درجہ بندی اور پرانی اثاثوں کے ساتھ جدوجہد کر رہے ہیں۔ کم کان کانی کی درجہ بندی کا مطلب ہے کہ زیادہ چٹانیں ہٹانی پڑیں گی، زیادہ توانائی خرچ کرنی ہوگی، اور اسی ٹن تانبے کی پیداوار کے لیے زیادہ سرمایہ لگانا ہوگا۔ اس سے فراہمی کی حاشیائی قیمت بڑھ جاتی ہے اور جب قیمتیں بڑھتی ہیں تو پیداوار بڑھانا مشکل ہو جاتا ہے۔
کئی دہائیوں کے منصوبوں کے وقت کی حدیں
نئے گرین فیلڈ کانیں فوری فیصلے نہیں ہیں۔ دریافت سے پہلی پیداوار تک کی عام وقت کی حد ایک دہائی سے زیادہ ہے۔ یہاں تک کہ براؤن فیلڈ کی توسیع بھی اجازت نامے، قانونی لڑائیوں، ماحولیاتی معیارات، مقامی اسٹیک ہولڈرز کے مذاکرات، اور بنیادی ڈھانچے کی رکاوٹوں میں پیچیدہ ہوتی جا رہی ہے۔ عملی طور پر، 2030 کی دہائی کے اوائل سے وسط تک دستیاب تانبے کی پیداوار بڑی حد تک ان سرمایہ کاری کے فیصلوں سے طے ہوتی ہے جو پہلے ہی کتابوں میں ہونی چاہئیں۔
بھوت پائپ لائن
جب تجزیہ کار مستقبل کی فراہمی کی منحنی خطوط کو دوبارہ تشکیل دیتے ہیں، تو متوقع ٹن کی ایک نمایاں حصہ ان منصوبوں سے آتا ہے جو ابھی تک مالی معاونت، اجازت نامہ، یا مکمل طور پر متعین نہیں ہیں۔ کچھ طویل مدتی بنیادی منظرنامے 2035 تک نئے سپلائی کے لیے لاکھوں ٹن کی ضرورت کا تقاضا کرتے ہیں جو فی الحال صرف سلائیڈ ڈیک اور ابتدائی مطالعات میں موجود ہیں۔
دوستی کی بنیاد پر کام کرنا بمقابلہ حقیقت
بڑے معیشتیں اب تانبے کو ایک اسٹریٹجک مواد کے طور پر دیکھ رہی ہیں اور دوستی کی بنیاد پر کام کرنے، گھریلو کان کنی، اور محفوظ سپلائی چینز کے بارے میں بات کر رہی ہیں۔ عملی طور پر، شمالی امریکہ اور دیگر "محفوظ" دائرہ اختیار میں بڑے منصوبے قانونی لڑائیوں، کمیونٹی کی مخالفت، اور ریگولیٹری پیچیدگی کی وجہ سے رکے ہوئے ہیں۔ اہم قرار دیے جانے سے وقت کی حدیں جادوئی طور پر کم نہیں ہوتیں یا اجازت نامے کی رکاوٹ کو حل نہیں کرتیں۔
متضاد بیانیے: تیز، شکی، اور کیا حقیقت میں سچ ہے
2025 میں تانبے کے بارے میں بحث دو بلند آواز والے کیمپوں میں تقسیم ہو گئی ہے: ساختی تیز اور دورانی شکی۔ دونوں تصویر کے ایک حصے کو دیکھتے ہیں؛ کوئی بھی اپنے طور پر مکمل فریم نہیں رکھتا۔
ساختی تیز کا نقطہ نظر
تیز جانب کا کہنا ہے کہ ایک دہائی کی کم سرمایہ کاری نے مارکیٹ کو بجلی، گرڈ، اور AI بنیادی ڈھانچے کے لیے درکار دھات فراہم کرنے کے قابل نہیں چھوڑا۔ وہ طویل لیڈ ٹائمز، کم ہوتی ہوئی کان کانی کی درجہ بندی، بڑھتے ہوئے اخراجات، اور غیر متعہد منصوبوں سے بھرپور پائپ لائن کی طرف اشارہ کرتے ہیں۔ اس نقطہ نظر میں، دنیا ملٹی ملین ٹن سالانہ کمی کی طرف بڑھ رہی ہے جب تک کہ قیمتیں اتنی بلند نہ ہوں کہ نئی سرمایہ کاری اور متبادل کو مجبور کریں۔
دورانی شکی کا نقطہ نظر
شکی جانب اس بات کی طرف اشارہ کرتے ہیں کہ میکرو سائیکل اور جذبات موجود ہیں۔ وہ نوٹ کرتے ہیں کہ 2025 کی ریلی کے کچھ حصے مرکزی بینک کی نرمی کی توقعات اور دورانی اشیاء کے لیے وسیع بولی کے ساتھ منسلک نظر آتے ہیں۔ وہ یہ بھی اجاگر کرتے ہیں کہ AI اور دفاع کی طلب، اگرچہ تیز رفتار سے بڑھ رہی ہے، پھر بھی ایئر کنڈیشننگ، تعمیرات، آلات، اور روایتی صنعتی استعمالات کے مقابلے میں چھوٹی ہے۔ ان کے فریم میں، اگر عالمی ترقی سست ہو جائے یا اگر اہم صارفین کے علاقے لڑکھڑائیں تو تانبے میں تیز کمی دیکھنے کو مل سکتی ہے۔
حقیقت یہ ہے کہ دونوں بیانیے درست ہیں۔ طویل مدتی پابندی حقیقی ہے، لیکن یہاں سے وہاں جانے کا راستہ سیدھی لائن نہیں ہے۔ یہ ایک سلسلہ ہے جو بڑھتی ہوئی ساختی بنیاد کے گرد اوور شوٹس اور اصلاحات کا ہے۔
AI-گرڈ کی رکاوٹ: کیوں ڈیٹا سینٹرز کی اہمیت ہے
تانبے کی کہانی کا دلچسپ حصہ یہ نہیں ہے کہ AI اچانک عالمی ٹن کا زیادہ تر حصہ استعمال کرتا ہے۔ یہ ہے کہ AI مخصوص جگہوں اور وقت کے فریم میں گرڈ پر دباؤ مرکوز کرتا ہے۔
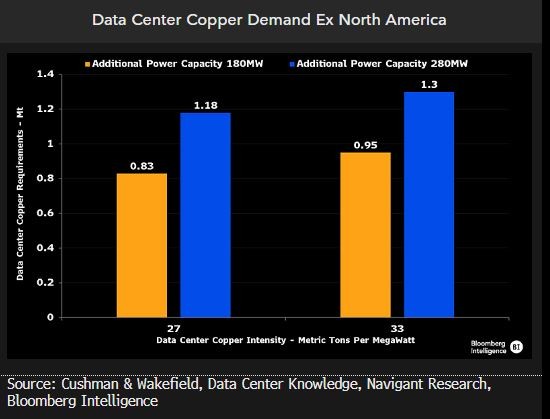
ہائی ڈینسٹی AI ڈیٹا سینٹرز علاقائی گرڈ سے بڑے، مسلسل بوجھ کھینچتے ہیں۔ انہیں نئے سب اسٹیشنز، اپ گریڈ شدہ لائنیں، موٹے کنڈکٹرز، مزید ٹرانسفارمرز، اور مزید اضافی کی ضرورت ہوتی ہے۔ ان سب میں تانبے کی بڑی مقدار ہوتی ہے۔ شمالی ورجینیا، ٹیکساس، اور یورپ اور ایشیا کے کچھ حصوں میں، ڈیٹا سینٹر کی تعمیرات پہلے ہی تیز رفتار گرڈ سرمایہ کاری کے شیڈولز کو مجبور کر رہی ہیں۔
عالمی چارٹ پر، AI اب بھی چھوٹا نظر آ سکتا ہے۔ علاقائی تانبے کے توازن پر، یہ ایک ایسا عنصر ہو سکتا ہے جو کسی نظام کو سخت سے تنقیدی طور پر کمزور کر دیتا ہے۔ جب یہ اثر EV کی تعیناتیوں اور قابل تجدید توانائی سے بھرپور گرڈ کی اپ گریڈز کے اوپر لگایا جاتا ہے، تو غلطی کا مارجن ختم ہو جاتا ہے۔
 .
میکرو لینس: لیکویڈیٹی، صنعتی سائیکل، اور اشیاء کی تنگی
تانبہ جسمانی کمی اور مالیاتی پالیسی کے سنگم پر بیٹھتا ہے۔ یہ صنعتی پیداوار اور تعمیرات سے گہرائی سے جڑا ہوا ہے، لیکن یہ عالمی لیکویڈیٹی پر ایک لیورجڈ پروکسی کی طرح بھی تجارت کرتا ہے۔ جب مرکزی بینک جارحانہ سختی سے بیلنس شیٹ کی توسیع یا شرحوں میں کمی کی طرف منتقل ہوتے ہیں، تو ساختی طور پر محدود اشیاء غیر متناسب طور پر جواب دینے کا رجحان رکھتی ہیں۔
ایسے ماحول میں جہاں توانائی کی منتقلی جاری ہے، AI بنیادی ڈھانچہ بڑھتا ہے، اور حکومتیں مالیاتی محرک اور صنعتی پالیسی پر انحصار کرتی ہیں، تانبہ اضافی لیکویڈیٹی کے لیے ایک قدرتی راستہ بن جاتا ہے۔ سرمایہ کا بہاؤ نایاب، سخت اثاثوں کا پیچھا کرتا ہے۔ ہر اضافی نرمی کا دور جو ایک سخت جسمانی مارکیٹ پر آتا ہے، ایک بڑھانے والا بن جاتا ہے۔
یہی وجہ ہے کہ وہی دھات قلیل مدتی میکرو تاجروں کے لیے زیادہ قیمت پر نظر آ سکتی ہے اور 2030-2035 کے منصوبوں کی فہرستوں کو دیکھنے والوں کے لیے کم فراہمی میں۔ دونوں نقطہ نظر مختلف وقت کے پیمانوں پر درست ہیں۔
ڈیپ لینز: ایک ٹوٹتے ہوئے دنیا میں تانبے کو ایک اسٹریٹجک مواد کے طور پر
جغرافیائی سطح ایک اور موڑ شامل کرتی ہے۔ تانبہ اب صنعتی اعداد و شمار میں صرف ایک لائن آئٹم نہیں رہا۔ یہ قومی سلامتی اور صنعتی پالیسی میں ایک اسٹریٹجک متغیر بن گیا ہے۔
پیسنے اور پروسیسنگ کی صلاحیت جغرافیائی طور پر مرکوز ہے۔ چند ممالک پگھلانے، صاف کرنے، اور برآمدات میں غالب ہیں۔ اسی وقت، کانوں کی جگہوں پر زیادہ جارحانہ ماحولیاتی معیارات، مزدور تحفظات، اور کمیونٹی کے تحفظات کے لیے دباؤ بڑھ رہا ہے۔ اس مرکوزی اور پابندی کا یہ مجموعہ سپلائی میں خلل، برآمدی کنٹرول، اور سیاسی تجارت کے بہاؤ کے خطرات کو بڑھاتا ہے۔
بڑے معیشتیں اہم معدنی حکمت عملیوں، ذخیرہ اندوزی، طویل مدتی معاہدوں، اور "دوستانہ" سپلائی راہوں کو بنانے کی کوششوں کے ساتھ جواب دے رہی ہیں۔ لیکن یہ جوابات ایک دوسرے کے ساتھ مقابلہ کرتے ہیں۔ یہ اس بات کا امکان بڑھاتے ہیں کہ تانبہ صرف ایک اشیاء نہیں بنے گا، بلکہ بڑے اسٹریٹجک تصادم میں ایک لیور بن جائے گا۔
نتیجہ: وہ دھات جو مستقبل کی رفتار طے کرتی ہے
اواخر 2025 تک، تحقیق، تجارتی ڈیٹا، کان کنی کے منصوبوں کی فہرستوں، اور پالیسی دستاویزات سے ابھرنے والا اشارہ مستقل ہے:
- توانائی، گرڈز، AI، اور وراثتی شعبوں سے تانبے کی طلب بڑھ رہی ہے اور بڑھتی جا رہی ہے۔
- سپلائی کی ترقی سست، سرمایہ دارانہ، اور جیولوجی، ضوابط، ESG، اور سیاست کی وجہ سے محدود ہے۔
- منصوبے کی پائپ لائن ان اثاثوں پر بہت زیادہ انحصار کرتی ہے جو ابھی تک اجازت یافتہ یا مالی نہیں ہیں۔
- پیسنے اور پروسیسنگ چند ممالک میں مرکوز ہیں۔
- جغرافیائی ٹوٹ پھوٹ بڑھ رہی ہے، کم نہیں ہو رہی۔
اس ماحول میں، تانبہ صرف ایک اور صنعتی دھات نہیں ہے۔ یہ وہ جسمانی رکاوٹ ہے جو طے کرتی ہے کہ توانائی کی منتقلی کتنی تیزی سے آگے بڑھ سکتی ہے، AI بنیادی ڈھانچے کی توسیع کتنی جلدی ہو سکتی ہے، اور قومی گرڈز کتنی مضبوط ہو سکتی ہیں۔
مستقبل خیالات یا سرمایہ تک محدود نہیں ہے۔ دہائیوں میں پہلی بار، یہ مخصوص ایٹمز کے ایک سیٹ کی دستیابی سے محدود ہو رہا ہے۔ تانبہ اس رکاوٹ کے مرکز میں ہے۔
تانبے کی قیمت کا راستہ: اشیاء کی رینج سے ساختی بریک آؤٹ تک
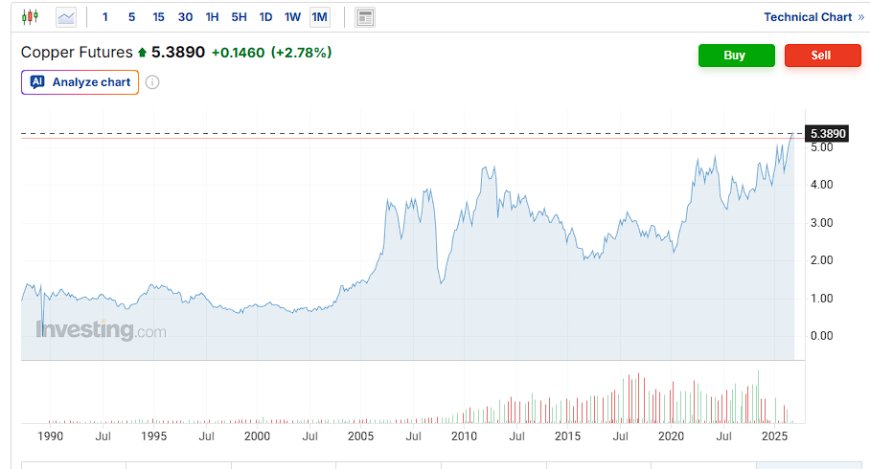
طویل مدتی تانبے کے فیوچر کا چارٹ صرف اسکرین پر شور نہیں ہے۔ یہ ایک نظام کی تبدیلی کا بصری ریکارڈ ہے۔ تقریباً تین دہائیوں تک، تانبہ ایک نسبتاً مستحکم رینج کے اندر جھولتا رہا، تقریباً ایک سے چار ڈالر فی پاؤنڈ کے درمیان۔ یہ دور اس دنیا کے ساتھ ہم آہنگ تھا جہاں کانیں ابھی بھی جوان تھیں، خام مال کے درجات زیادہ تھے، اور گرڈز، EVs، اور AI بنیادی ڈھانچے کی تعمیر زیادہ تر مستقبل میں تھی۔
پہلا واضح ٹوٹنا 2020 کی دہائی کے اوائل میں آیا۔ 2021 کا عروج ایک بعد از وبائی پیچیدگی کے طور پر مسترد کر دیا گیا۔ لیکن 2024–2025 تک، تانبہ دوبارہ نئے بلند ترین سطحوں کی طرف بڑھ رہا تھا، درمیانی پانچ ڈالر کی رینج کی طرف بڑھ رہا تھا اور اپنے پرانے بینڈ میں واپس آنے سے انکار کر رہا تھا۔ یہ عام دورانیے کا رویہ نہیں ہے۔ یہ وہی ہے جو ایک ساختی رکاوٹ کی شکل ہے جب یہ صنعتی طلب کی ایک نئی لہر سے ٹکراتی ہے۔
جب ہم آٹوکیڈ طرز کی صنعتی منصوبہ بندی کی منحنی خطوط (کیا بنانا ہے) کو نیکسس-F3 ساختی فریم ورک (کیا حقیقت میں بنایا جا سکتا ہے، کانوں، گرڈز، اور کیپیکس کے چکروں کے پیش نظر) کے ساتھ اوورلے کرتے ہیں، تو نتیجہ ایک سیٹ آگے کے راستوں کا ہوتا ہے جو پرانی رینج سے بہت اوپر جمع ہوتے ہیں۔ اس مشترکہ منظر میں، تین دہائیوں کا $1–$4 بینڈ ایک لنگر بننا بند کر دیتا ہے اور ایک آسان دنیا کے تاریخی آثار بن جاتا ہے۔
- وراثتی نظام: وافر سپلائی، سست بجلی کی فراہمی، محدود AI اور ڈیٹا سینٹر کا بوجھ، کم سے درمیانی گرڈ کی توسیع۔
- نیا نظام: بوڑھی کانیں، گرتے ہوئے خام مال کے درجات، سست اجازت، جارحانہ گرڈ اور قابل تجدید توانائی کی تعمیر، اور ایک بڑھتا ہوا AI پاور فٹ پرنٹ۔
نیکسس-F3 کے تحت، یہاں تک کہ خوش امید سپلائی کے منظرنامے بھی عالمی نظام کو 2020 کی دہائی کے وسط سے ایک مستقل ساختی خسارے میں پھسلتے ہوئے دکھاتے ہیں، جہاں انوینٹریز بار بار ختم ہونے کے قریب ہوتی ہیں۔ اس تناظر میں، چارٹ کا بریک آؤٹ ایک حرکت کا اختتام نہیں ہے؛ یہ مواد کی رکاوٹوں کے ساتھ صنعتی دہائی کا ابتدائی عمل ہے۔
آٹوکیڈ آپ کو گرڈز، EV بیڑے، اور AI کیمپس کے لیے نظریاتی تعمیر کے راستے بتاتا ہے۔ نیکسس-F3 آپ کو تانبے، کیپیکس، اور تھروپٹ کی جسمانی اور وقتی حدود بتاتا ہے۔ ان دونوں منحنی خطوط کے درمیان کا فرق وہ جگہ ہے جہاں قیمت رہتی ہے۔ جب تک دنیا AI-بجلی کے مستقبل کے لیے منصوبہ بندی کرتی رہے گی اس سے زیادہ تیزی سے کہ وہ کانوں اور بنیادی ڈھانچے میں سرمایہ کاری کرتی ہے، یہ فرق کھلا رہے گا—اور تانبہ اس کی قیمت میں اضافہ کرتا رہے گا۔
ذرائع
- S&P Global – تانبہ بڑھ رہا ہے: تانبے کا مستقبل اور آنے والا سپلائی کا خلا
- S&P Global – تانبے کا مستقبل: کیا آنے والا سپلائی کا خلا توانائی کی منتقلی کو مختصر کر دے گا؟
- UNCTAD – عالمی تجارت کی تازہ ترین معلومات: نئی سبز اور ڈیجیٹل معیشت میں تانبے
- UNCTAD – تانبے کی تجارت میں بہتری کی ضرورت، رکاوٹیں عالمی منتقلی کو خطرے میں ڈال رہی ہیں
- Wood Mackenzie – کیا تانبے کی بڑھتی ہوئی طلب مستقبل کی ترقی میں رکاوٹ ہے؟
- Wood Mackenzie – تانبے کی رسد اور طلب کے رجحانات پر حقیقت کی جانچ
- Trafigura – AI 2030 تک تانبے کی طلب میں 1 ملین ٹن کا اضافہ کر سکتا ہے
- Data Center Dynamics – AI 2030 تک تانبے کی طلب میں 1 ملین ٹن کا اضافہ کرے گا
- Financial Times – BHP نے خبردار کیا کہ AI کی ترقی تانبے کی کمی کو بڑھا دے گی
- UNCTAD – اہم معدنیات اور توانائی کی منتقلی
- International Copper Association – تانبے کی طلب پر
- S&P Global – تانبے کی رسد میں آنے والی کمی اور نیٹ زیرو کے اہداف
Article overview
تانبا ایک نئے میکرو-صنعتی نظام میں داخل ہو چکا ہے۔ AI ڈیٹا سینٹرز، عالمی گرڈ کی توسیع، قابل تجدید بنیادی ڈھانچہ، معدنیات کے گریڈز میں کمی، اور ایک دہائی کی کم سرمایہ کاری ایک ساختی خسارے میں مل گئے ہیں جو اگلی دہائی کی وضاحت کرے گا۔ یہ نومبر 2025 کے مطابق گہری تکنیکی اور اسٹریٹجک تصویر ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
سلور نے صرف یہ بات ثابت کی: عمودی حرکتیں خطرے کو تیزی سے تبدیل کرتی ہیں۔
2/4/2026 کے مطابق، چاندی نے پہلے ہی مکمل چکر مکمل کر لیا ہے: ~$115–$120 زون میں عمودی دھماکہ، پھر $70 کی درمیانی سطح میں تیز ری سیٹ۔ یہ مضم…
5 shared topics.
سونا اور چاندی "ٹوٹ" نہیں رہے ہیں — وہ لیکویڈیٹی کی قیادت میں ہونے والی ترقی کو ہضم کر رہے ہیں۔
تاریخی 2025 کے فوائد کے بعد، سونا اور چاندی درست ہو رہے ہیں اور ایک ایسے طریقے سے مستحکم ہو رہے ہیں جو پچھلے لیکویڈیٹی کی قیادت والے دورانی…
6 shared topics.
مارکیٹ کا خلاصہ 12/31/2025: چاندی کی بڑی کمی، شرحوں میں اضافہ، اور سال کے آخر میں حقیقت کی جانچ
2025 کے آخری سیشن پر، ایکوئٹیز نیچے کی طرف مائل ہو گئیں جبکہ کموڈٹیز میں شدید اتار چڑھاؤ رہا: چاندی سختی سے نیچے آئی، سونا گرا، پیداوار میں…
5 shared topics.
وہ دن جب QT ختم ہوا اور QE شروع ہوا: 1 دسمبر 2025 — لیکویڈیٹی انجن کی خاموش دوبارہ شروعات
QT باضابطہ طور پر 1 دسمبر 2025 کو ختم ہوا — لیکن اصل کہانی پلمبنگ میں ہوئی۔ RRP بفر تقریباً ختم ہو چکا تھا، SOFR کی مقداریں پھٹ رہی تھیں، ا…
5 shared topics.
مارکیٹ کا خلاصہ – 19 نومبر 2025: Nvidia نے آمدنی میں زبردست اضافہ کیا، AI فلائی وہیل تیز ہو گئی، اور 10 سالہ دوبارہ سخت ہو گیا۔
Nvidia نے آمدنی میں زبردست اضافہ کیا اور رہنمائی کو بڑھایا، لیکن اسٹاک میں بمشکل کوئی تبدیلی آئی کیونکہ 10 سالہ بانڈ 4.15% کی طرف بڑھ رہا ت…
5 shared topics.
مارکیٹ کا خلاصہ – 18 نومبر 2025: ٹیک میں کمی، تیل مستحکم، اور 10 سالہ بانڈ میں ہلچل لیکن ٹوٹتا نہیں
ٹیک اسٹاکس نے مارکیٹ کو نیچے کی طرف دھکیل دیا کیونکہ ڈاؤ تقریباً 500 پوائنٹس گر گیا، تیل $60 سے اوپر رہا، اور 10 سالہ بانڈ کی شرح 4.11% کے …
5 shared topics.
مارکیٹ کا خلاصہ – 17 نومبر 2025: سب کچھ سرخ، لیکن 10 سالہ اب بھی شو چلا رہا ہے
مختلف شعبوں، دھاتوں، اور کرپٹو میں وسیع پیمانے پر فروخت، جبکہ ڈالر مستحکم ہے اور 10 سالہ ٹریژری فیڈ کے 2026 کی شرح میں کمی کے منصوبے کی مخا…
5 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.