

فیڈ نے امریکہ کے نجی قرضے کے نقشے کو دوبارہ ترتیب دیا ہے۔
نئے فیڈرل ریزرو ٹیبلز نجی قرضوں کو ان کی گاڑیوں اور سرمایہ فراہم کرنے والوں سے جوڑتے ہیں۔ PN پنشن اور انشورر کی ملکیت، فنڈ کی ادھار، سرمایہ کی وابستگیاں، اور نقدی کے دباؤ کا پیچھا کرتا ہے جو اگلے قرض…
In this article 25 sections
فیڈرل ریزرو کی 16 اکتوبر کی تحقیق مالی اکاؤنٹس میں ایک اہم تبدیلی کی وضاحت کرتی ہے: نجی قرض اب قابل شناخت گاڑیاں، قرض کے آلات، اور فنڈ شیئر کی ملکیت رکھتا ہے۔ ستمبر کی ریلیز نے حالیہ سالوں میں کاروباری قرض کے جی ڈی پی کے تناسب کو تقریباً پانچ فیصد پوائنٹس بڑھا دیا، بڑی حد تک درجہ بندی اور کوریج کو بہتر بنا کر۔[1][2]
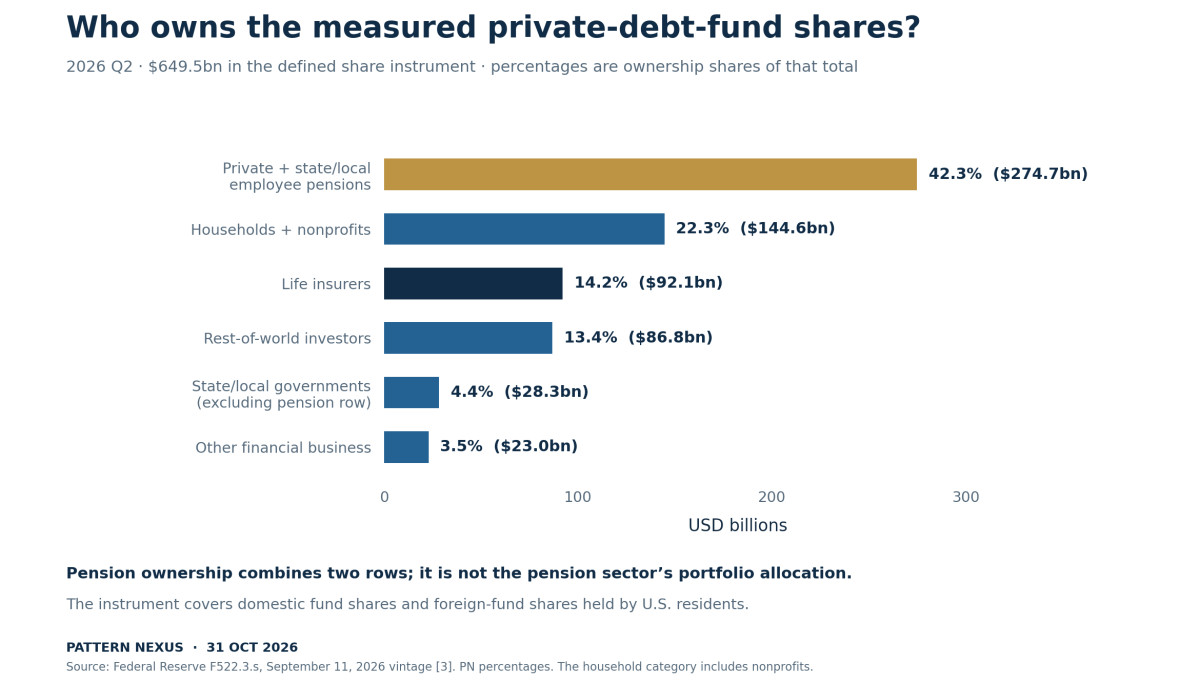
آخری شائع کردہ سہ ماہی جون 2026 ہے۔ نجی قرض فنڈ شیئر ٹیبل میں، نجی اور ریاستی/مقامی ملازمین کے پنشن فنڈز مل کر $274.7 بلین، یا تقریباً 42.3% کی پیمائش شدہ کل رکھتے ہیں۔ زندگی کے انشورنس کمپنیوں کے پاس $92.1 بلین، تقریباً 14.2% ہے۔[3] میرا توجہ اس بات پر ہے کہ یہ ادارے کمزور سرمایہ کاری کے نتائج کو کیسے جذب کرتے ہیں، وعدوں کو پورا کرتے ہیں، اور اپنے اگلے مالی فیصلوں کو کیسے ایڈجسٹ کرتے ہیں۔
قرض ایک کاروبار پر دعویٰ اور اس کی قرض کی خدمت کرنے کی صلاحیت کی پیمائش کرتا ہے۔
فنڈ کے اثاثے، قرض لینا، اور سرمایہ کار کے حصص مختلف مالیاتی تہیں تشکیل دیتے ہیں۔
پنشن، انشورنس کمپنیاں، اور دیگر سرمایہ کار مختلف ذمہ داریاں اور پابندیاں اٹھاتے ہیں۔
تقسیم، موجودہ وعدے، اور مائع وسائل یہ طے کرتے ہیں کہ دباؤ کب ظاہر ہوتا ہے۔
01 · نجی قرض اور فنڈنگ
ایک پیمائش کی نظر ثانی شروع کرنے کے نقطہ کو تبدیل کرتی ہے
اہم ترقی ستمبر 2026 کے مالی اکاؤنٹس کی ریلیز میں ہوئی۔ اکتوبر کی تحقیق نوٹ تعمیر اور اس کے مضمرات کی وضاحت کرتی ہے۔ یہ تاریخیں بنیادی اثاثوں اور واجبات کی مشاہدہ کی تاریخ سے مختلف ہیں۔[1][2]
انضمام سے پہلے، بہت سے گھریلو نجی قرض کی ادھار پہلے ہی کاروباری بیلنس شیٹس پر موجود تھا۔ کارپوریٹ قرض مختلف واجبات کے درمیان بیٹھ سکتا تھا بجائے اس کے کہ پیمائش شدہ قرض کے آلات میں۔ غیر کارپوریٹ کاروباروں کو دیے گئے قرضوں کو جمع کرنے والے قرضوں کے طور پر منسوب کیا جا سکتا تھا۔ نیا علاج اصل گاڑیوں کی شناخت کرتا ہے اور دعووں کی درجہ بندی کو بہتر بناتا ہے۔[1]
یہ کاروباری قرض کے طور پر شمار کی جانے والی رقم کو تبدیل کرتا ہے بغیر ستمبر میں قرض لینے کے ایک ہم آہنگ دھماکے کی ضرورت کے۔ یہ یہ بھی بہتر بناتا ہے کہ کون قرضوں کی مالی اعانت کرتا ہے اور کون سے ثالث اصل سرمایہ فراہم کرنے والے اور عملی قرض لینے والے کے درمیان بیٹھتے ہیں۔
فیڈ کا تخمینہ ہے کہ نجی کریڈٹ کو شامل کرنے سے تاریخی کاروباری قرض-سے-GDP کا پیمانہ حالیہ سالوں میں تقریباً پانچ فیصد پوائنٹس بڑھ جاتا ہے۔ اس کا موازنہ یہ بھی بتاتا ہے کہ وسیع رجحان اسی طرح برقرار ہے، بشمول 2020 کی چوٹی سے کمی۔[1] اس لیے ایک زیادہ ماپا گیا سطح تجزیے میں شامل کرنے کی ضرورت ہے بغیر اس کے کہ شماریاتی نظر ثانی کو ایک نئے کریڈٹ واقعے میں تبدیل کیا جائے۔
پی این کے لیے، یہ مفید ہے کیونکہ ایک مالیاتی نظام کو نقشہ بنانا آسان ہو سکتا ہے اس سے پہلے کہ یہ پیش گوئی کرنا آسان ہو جائے۔ بہتر کوریج ان سوالات کو بہتر بناتی ہے جو ہم پوچھ سکتے ہیں۔ یہ اگلے ڈیفالٹ سائیکل کی تاریخ فراہم نہیں کرتی یا یہ قائم نہیں کرتی کہ ایک مشاہدہ شدہ نمائش نقصان میں تبدیل ہو جائے گی۔
02 · نجی کریڈٹ اور فنڈنگ
صحیح قرض کی کل رقم سے شروع کریں
11 ستمبر کی نئی قرض کی جدول میں 2026 کی دوسری سہ ماہی میں $1,539.9 بلین کا بقایا ریکارڈ کیا گیا ہے۔ اس میں سے، $1,120.8 بلین غیر مالیاتی کارپوریشنز کے ذمہ ہے اور $230.7 بلین غیر کارپوریٹ کاروبار کے ذمہ ہے۔ دیگر مالی کاروبار اور غیر ملکی قرض لینے والے باقی زمرے کے لیے ذمہ دار ہیں۔[4]
دو ملکی غیر مالیاتی زمرے کا مجموعہ $1,351.5 بلین ہے۔ یہ امریکی غیر مالیاتی کاروباروں کو قرضوں پر بات چیت کرتے وقت مناسب قرض لینے والے کی حد ہے۔ اس تنگ دعوے کے لیے پورے جدول کی کل رقم کا استعمال دوسرے مالی اور غیر ملکی قرض لینے والوں کو شامل کرے گا۔
| پیمانہ، 2026 Q2 | رقم | کیا شمار کیا جا رہا ہے |
|---|---|---|
| آلے کی جدول میں کل نجی کریڈٹ قرض | $1,539.9bn | اس جدول میں شامل تمام قرض لینے والے زمرے |
| ملکی غیر مالیاتی کاروباروں کو قرضے | $1,351.5bn | کارپوریٹ اور غیر کارپوریٹ قرض لینے والے؛ پی این کا مجموعہ |
| امریکی نجی قرض فنڈز کے مالی اثاثے | $935.0bn | قرض دینے کے ایک قسم کا ذریعہ، نجی قرضوں سے آگے کے اثاثوں سمیت |
| ملکی قرض فنڈ کے حصص کی ملکیت کی جدول میں | $649.5bn | تعریف شدہ فنڈ-شیئر آلہ، اپنے کراس بارڈر کوریج کے ساتھ |
ذرائع: فیڈرل ریزرو کی جدولیں F4.4.s، S124.8.s، اور F522.3.s۔[3][4][5]
یہ رقم مختلف آلات اور شعبوں کے نظریات ہیں۔ انہیں اس طرح جمع نہیں کیا جانا چاہیے جیسے ہر ایک عملی کاروباروں کے لیے قرضوں کے ایک اور پول کی نمائندگی کرتا ہو۔ ایک پنشن کا فنڈ کا مفاد، فنڈ کی مالی اعانت، اور کاروباری قرض سب ایک ہی مالی اعانت کی زنجیر میں مختلف نکات پر درست دعوے کے طور پر ظاہر ہو سکتے ہیں۔
جغرافیہ بھی احتیاط کا متقاضی ہے۔ فنڈ-شیئر آلہ ملکی نجی قرض فنڈز کی طرف سے جاری کردہ حصص کا احاطہ کرتا ہے، ساتھ ہی امریکی رہائشیوں کے پاس موجود غیر ملکی فنڈ کے حصص بھی۔ یہ غیر ملکی رہائشیوں کے پاس موجود غیر ملکی فنڈ کے حصص کو خارج کرتا ہے۔[6] یہ نہ تو ایک مکمل عالمی فنڈ کائنات ہے اور نہ ہی صرف ایک کل ہے جو صرف امریکی گھرانوں اور اداروں کے پاس ہے۔
03 · نجی کریڈٹ اور فنڈنگ
پنشن اور انشورنس کا تعلق اب نظر آتا ہے
تازہ ترین ملکیت کی جدول ریاست اور مقامی حکومت کے ملازمین کے پنشن فنڈز کو $186.0 بلین اور نجی پنشن فنڈز کو $88.7 بلین پر رکھتی ہے۔ دونوں کو ملا کر $274.7 بلین کا پنشن کل بنتا ہے۔ جدول کے $649.5 بلین کے حصص سے تقسیم کرنے پر تقریباً 42.3% بنتا ہے۔[3]
گھرانوں اور غیر منافع بخش اداروں کے پاس $144.6 بلین، زندگی کی انشورنس کمپنیوں کے پاس $92.1 بلین، اور باقی دنیا کے سرمایہ کاروں کے پاس $86.8 بلین ہیں۔ ریاست اور مقامی حکومتیں جو علیحدہ شناخت شدہ پنشن زمرے سے باہر ہیں، $28.3 بلین رکھتی ہیں؛ دیگر مالی کاروبار $23.0 بلین رکھتے ہیں۔[3]
فنڈنگ کا تعلق صرف ایک فنڈ منیجر اور اس کے قرض لینے والوں تک محدود نہیں ہے۔ کچھ ایکویٹی کیپٹل ان اداروں کی ملکیت ہے جو ریٹائرمنٹ کی ادائیگیاں کرتی ہیں، طویل مدتی ذمہ داریوں کی انشورنس کرتی ہیں، یا گھرانوں کے لیے اثاثے منظم کرتی ہیں۔ ان کی پابندیاں یہ متاثر کرتی ہیں کہ وہ کتنا اضافی سرمایہ مختص کر سکتے ہیں اور وہ پیسہ واپس آنے کے لیے کتنا انتظار کر سکتے ہیں۔
یہ وہ راستہ ہے جس پر میں چلنا چاہتا ہوں۔ ایک قرض دینے والے ذریعہ میں کمزور نتیجہ پہلے سرمایہ کاری کی قیمت یا وقت کو تبدیل کرتا ہے۔ اس کے بعد کے نتائج سرمایہ کار کے وسیع پورٹ فولیو، دستیاب لیکویڈیٹی، ذمہ داریوں، اور معاہداتی عزم پر منحصر ہوتے ہیں۔
یہ جدول ہر سرمایہ کار کی شرائط کو ظاہر نہیں کرتا یا یہ شناخت نہیں کرتا کہ کون سا پنشن کون سی بنیادی کارپوریٹ قرضہ رکھتا ہے۔ یہ ایک شعبے کی سطح کا تعلق قائم کرتا ہے۔ اس تعلق کو ایک ادارے کے مخصوص خطرے کے اندازے میں تبدیل کرنے کے لیے مزید شواہد کی ضرورت ہوتی ہے۔
04 · نجی قرض اور فنڈنگ
ملکیت کا حصہ صرف پہلا مخرج ہے
42.3% کا اعداد و شمار بتاتا ہے کہ کون نجی قرض فنڈ کے حصص کا مالک ہے۔ یہ یہ نہیں کہتا کہ پنشن فنڈز کے 42.3% اثاثے نجی قرض میں سرمایہ کاری کی گئی ہیں۔ 14.2% کا انشورر کا اعداد و شمار بھی اس آلے کی ملکیت کو بیان کرتا ہے، نہ کہ انشورنس صنعت کے پورے پورٹ فولیو کی تقسیم۔
ایک انفرادی ادارے کے لیے، مجھے کم از کم تین مخرات کی ضرورت ہوگی: کل اثاثوں کے مقابلے میں نمائش، دستیاب مالی کشن کے مقابلے میں ممکنہ نقصان، اور قلیل مدتی نقد کی طلب کے مقابلے میں اس کے مائع وسائل۔ ڈالر میں ایک بڑی پوزیشن بڑے بیلنس شیٹ میں قابل انتظام ہو سکتی ہے۔ ایک چھوٹی پوزیشن اس وقت اہم ہو سکتی ہے جب نقد وسائل پہلے ہی کہیں اور مختص ہوں۔
ایک آلے کی حد بھی ہے۔ یہ جدول نجی قرض فنڈ کے حصص کی پیمائش کرتا ہے۔ یہ ہر طریقے کو نہیں پکڑتا کہ ایک انشورر یا پنشن نجی قرض دہندگان کی مالی اعانت کر سکتا ہے، بشمول براہ راست قرضے اور فنڈ شیئر زمرے سے باہر دیگر آلات۔ نہ ہی یہ ہر BDC یا انٹرول فنڈ کے سرمایہ کار کی تشکیل فراہم کرتا ہے۔
گھر کے پنشن کے حقوق کو پنشن فنڈ کی ہولڈنگ میں شامل کرنا ایک اور مسئلہ پیدا کرے گا۔ یہ مختلف سطحوں پر متعلقہ دعوے ہیں۔ گھریلو نمائش ایک پنشن کے ذریعے غیر براہ راست ہو سکتی ہے بغیر اس کے کہ وہ اسی بنیادی قرض میں دوسرا، آزاد سرمایہ کاری ہو۔
مفید سوال مزید درست ہو جاتا ہے: ہر ادارے میں کتنی نمائش موجود ہے، کون سا حصہ نقصانات کو جذب کر سکتا ہے، اور کون سی ذمہ داریاں کسی خاص تاریخ پر نقد کی ضرورت ہوتی ہیں؟ نئی ملکیت کی جدول اداروں کی نشاندہی کرنے میں مدد کرتی ہے۔ ان کی اپنی افشاء کی ضرورت ہوتی ہے تاکہ اندازے کو مکمل کیا جا سکے۔
05 · نجی قرض اور فنڈنگ
فنڈ بیلنس شیٹ میں کئی مالیاتی تہیں ہیں
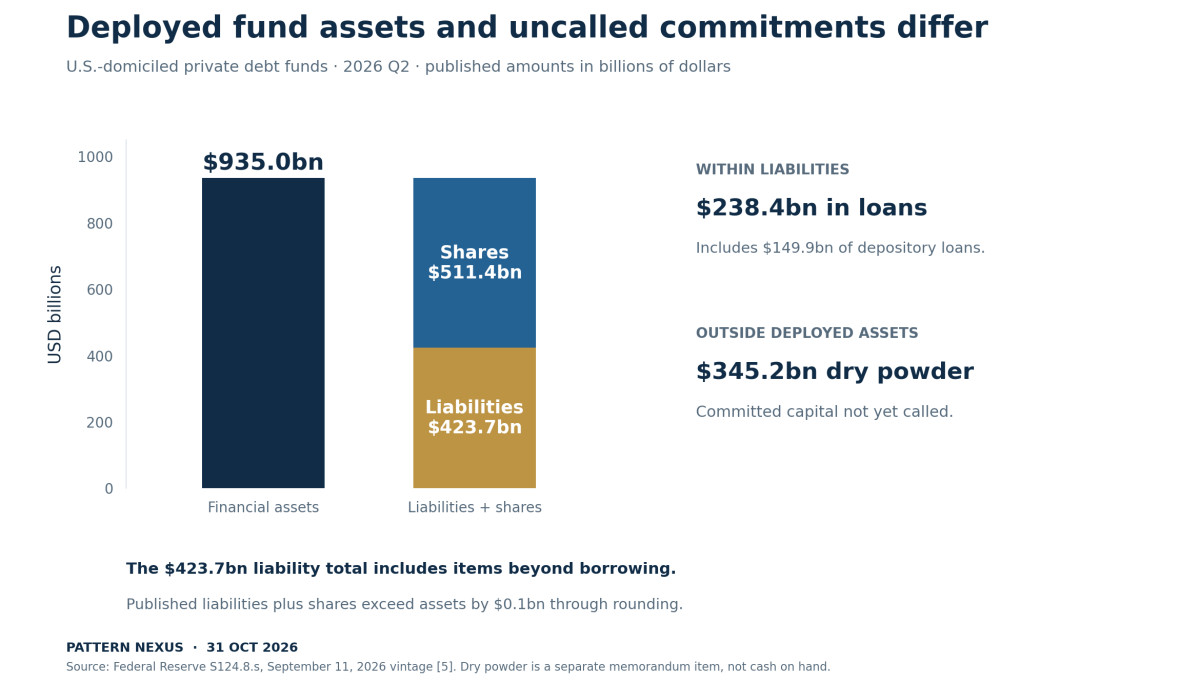
امریکہ میں مقیم نجی قرض فنڈز کے لیے، دوسرے سہ ماہی کے شعبے کی جدول میں $935.0 بلین مالیاتی اثاثے، $423.7 بلین واجبات، اور $511.4 بلین حصص کی رپورٹ ہے۔ شائع کردہ گولائی ان مالیاتی اجزاء کے مجموعے اور اثاثے کے کل کے درمیان $0.1 بلین کا فرق چھوڑ دیتی ہے۔[5]
واجبات میں $238.4 بلین کے قرضے شامل ہیں۔ ڈپازٹری قرضے $149.9 بلین کے ہیں، جن میں سے $88.6 بلین کو دیگر قرضوں اور پیشگی کے طور پر درجہ بند کیا گیا ہے۔ مزید $185.2 بلین مختلف واجبات میں موجود ہیں۔[5] کل واجب الادا رقم کو صرف بینک کی قرضہ داری کے طور پر لیبل نہیں کیا جا سکتا۔
سرمایہ کا ڈھانچہ اس ترتیب کا تعین کرتا ہے جس میں دباؤ مختلف فریقوں تک پہنچتا ہے۔ شیئر ہولڈرز ایک باقی دلچسپی رکھتے ہیں۔ فنڈ کے قرض دہندگان کے پاس الگ معاہداتی دعوے ہیں، ممکنہ طور پر ضمانت اور عہد کے ساتھ۔ اثاثے کی سطح پر سرمایہ کاری کا نقصان ہر مالیاتی ذریعہ کے لیے خود بخود ایک برابر فیصد نقصان نہیں بنتا۔
اثاثوں کی تشکیل بھی اہم ہے۔ یہ شعبہ نجی قرضوں کو بانڈز، ایکوئٹیز، ڈپازٹس، اور دیگر دعووں کے ساتھ رکھتا ہے۔ پورے مالیاتی اثاثے کے مجموعے کو ایک ہی سینئر براہ راست قرضوں کے پورٹ فولیو کے طور پر سمجھنا نئی جدولوں کی تفصیلات کو کھو دے گا جو فراہم کرنے کے لیے ڈیزائن کی گئی تھیں۔
شعبے کا مجموعہ فنڈز کے درمیان بیعانہ کی تقسیم کو نہیں دکھاتا۔ اوسطیں ہلکے مالیاتی گاڑیوں کو دوسرے کے ساتھ ملا سکتی ہیں جو زیادہ قرضہ استعمال کر رہی ہیں۔ وہ مختلف میچورٹیز اور تحفظات کے ساتھ واجبات کو بھی ملا دیتی ہیں۔ ایک قابل اعتماد دباؤ کا اندازہ لگانے کے لیے فنڈ کی حقیقی سرمایہ کا ڈھانچہ اور اثاثوں کا مرکب درکار ہوگا جس کا تجزیہ کیا جا رہا ہے۔
06 · نجی قرض اور فنڈنگ
بینک قرض دینے کے بعد بھی جڑے رہ سکتے ہیں
بینک کے باہر قرض کی تخلیق کو منتقل کرنا بینک کو مالی اعانت کی زنجیر کے ہر حصے کو چھوڑنے کی ضرورت نہیں ہے۔ یہ اس گاڑی کو قرض دے سکتا ہے جو کارپوریٹ قرضہ رکھتی ہے۔
اپنے 8 مئی کے بیانات میں، نائب چیئر برائے نگرانی مشیل باومن نے گھومنے والی سہولیات اور مدت کے قرض کے ذریعے غیر ڈپازٹری مالیاتی اداروں سے بینک کے تعلقات کی وضاحت کی۔ انہوں نے یہ بھی زور دیا کہ غیر بینک زمرے میں بہت مختلف سرگرمیاں اور مالیاتی ڈھانچے رکھنے والے ادارے شامل ہیں۔[7]
نئی فنڈ بیلنس شیٹ اس تعلق کی ایک ٹھوس تصویر فراہم کرتی ہے جو ڈپازٹری قرض کے ذریعے ہے۔ یہ ہمیں یہ نہیں بتاتی کہ کون سے مخصوص بینک متاثر ہیں، آیا کوئی قرض سرمایہ کار کی ذمہ داریوں یا پورٹ فولیو کے اثاثوں کے خلاف لیا گیا ہے، یا کتنا اضافی قرض معاہدے کے تحت دستیاب ہے۔
یہ تفصیلات نقد چینل کا تعین کرتی ہیں۔ ایک سہولت کسی فنڈ کو سرمایہ کی طلب کو پورا کرنے میں مدد کر سکتی ہے۔ ایک اور انتظام کسی سرمایہ کاری کے پورٹ فولیو کی مالی اعانت کر سکتا ہے۔ ضمانت، میچورٹی، قرض دہندہ کی تحفظات، اور رقم نکالنے کی صلاحیت معاہدے کے لحاظ سے مختلف ہوتی ہیں۔ ایک قسم کی ضمانت میں خرابی کا اثر دوسری سہولت پر یکساں نہیں ہونا چاہیے۔
دو بینک سوالات ہیں جن کی علیحدہ نگرانی کی جانی چاہیے۔ پہلا سوال موجودہ ایکسپوژر پر کریڈٹ نقصانات سے متعلق ہے۔ دوسرا سوال اس لیکویڈیٹی سے متعلق ہے اگر فنڈز موجودہ سہولیات کو نکالتے ہیں یا دوبارہ مالی اعانت کی ضرورت ہوتی ہے۔ ایک بینک کو نقصان تسلیم کرنے سے پہلے اضافی فنڈنگ کی طلب کا سامنا کرنا پڑ سکتا ہے، جبکہ ایک فنڈ اپنے بینک قرض دہندہ کے بغیر بنیادی نقصان کے بغیر محدود مالی اعانت کا سامنا کر سکتا ہے۔
یہ جدول ایکسپوژر چینل کی نشاندہی کرتی ہے۔ حقیقی دباؤ کے ثبوت نکالنے، میچورٹیز، معاہدے کی ترقیات، ضمانت میں تبدیلیوں، اور بینک کی معلومات سے حاصل ہوں گے۔ یہ صرف تعلق کی موجودگی سے قائم نہیں کیا جا سکتا۔
07 · نجی کریڈٹ اور مالی اعانت
ایک پورٹ فولیو نقصان اور ایک سرمایہ کار نقصان مختلف ہو سکتے ہیں
ایک سادہ گاڑی پر غور کریں جس میں $100 ملین کے اثاثے، $40 ملین کا قرض، اور $60 ملین کی سرمایہ کار ایکویٹی ہو۔ فرض کریں کہ قرض $40 ملین پر برقرار ہے، کوئی فیس یا تقسیم نہیں ہے، اور کسی بھی اثاثے کی قیمت میں تبدیلی براہ راست ایکویٹی میں منتقل ہوتی ہے۔
اثاثے کے پورٹ فولیو میں 10% کمی سے اثاثے $90 ملین اور ایکویٹی $50 ملین ہو جاتی ہے۔ ایکویٹی کا نقصان $10 ملین ہے، یا اصل $60 ملین کا 16.7%۔ 20% پورٹ فولیو کی کمی $40 ملین کی ایکویٹی چھوڑ دیتی ہے، جو اس ایکویٹی کے مفاد میں 33.3% کی کمی ہے۔
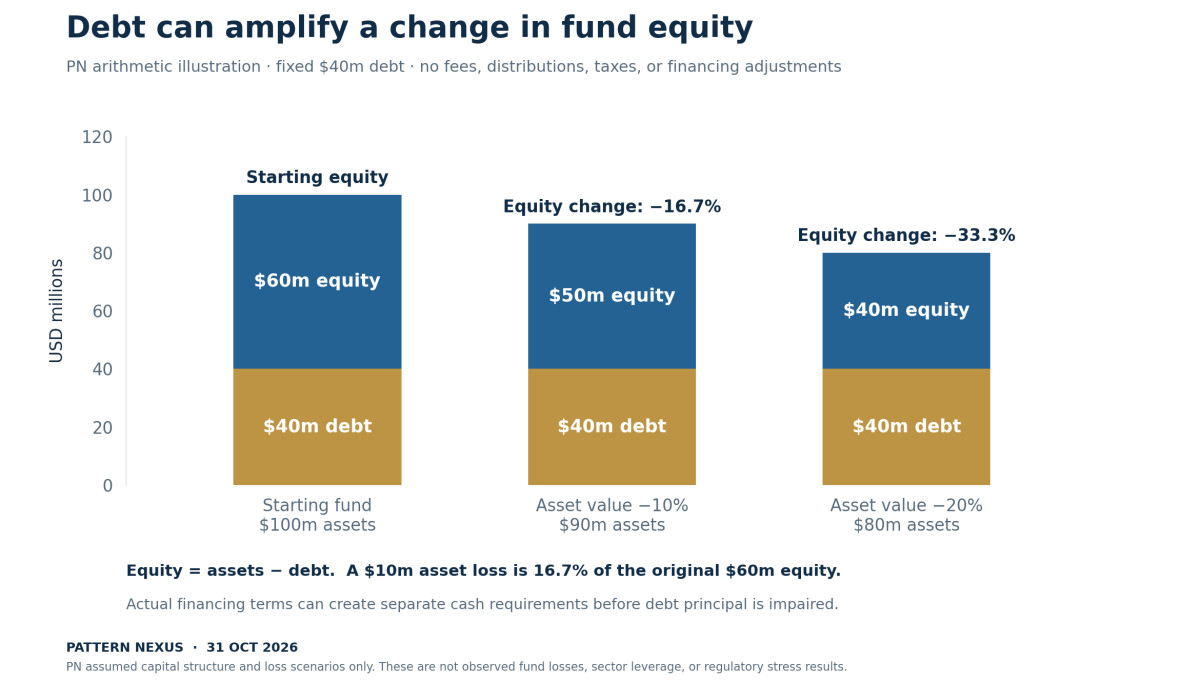
یہ PN کی وضاحتیں ہیں، جن میں جان بوجھ کر سادہ مفروضات ہیں۔ یہ فیڈ کے فنڈ کے شعبے، کسی نامزد پنشن، یا کسی انشورر کے لیے تخمینی نقصانات نہیں ہیں۔ حقیقی نتائج فنڈ کے اثاثوں، مالی اعانت، فیس، قیمتوں کے طریقوں، اور معاہداتی ڈھانچے پر منحصر ہیں۔
ریاضی یہ وضاحت کرتی ہے کہ بنیادی قرض کی ایکسپوژر اور سرمایہ کار کے فنڈ شیئر کی ایکسپوژر کو علیحدہ کیوں رکھنا چاہیے۔ ایکویٹی ایک بڑی فیصد کی کمی کو جذب کر سکتی ہے بجائے پورٹ فولیو کے۔ قرض دہندگان کچھ اثاثے کے نقصانات کی حد میں مکمل رہ سکتے ہیں، حالانکہ ایک خاص مالی اعانت کا معاہدہ اس حد سے پہلے نقد یا ضمانت کی ضروریات پیدا کر سکتا ہے۔
اب ایکویٹی نقصان کو اس کے مالک تک پہنچائیں۔ پنشن پر اثر اس بات پر منحصر ہے کہ یہ پوزیشن منصوبے کے لحاظ سے کتنی بڑی ہے اور اس کی مالی اعانت کی ذمہ داریاں کیسے طے کی جاتی ہیں۔ انشورر پر اثر اس کے وسیع تر اثاثوں، واجبات، سرمایہ کی حیثیت، اور قابل اطلاق علاج پر منحصر ہے۔ پورٹ فولیو کی کمی کو براہ راست ہر نیچے کی ادارے پر لاگو کرنا ان تمام مراحل کو نظر انداز کر دے گا۔
یہی وجہ ہے کہ ملکیت کا نقشہ قیمتی ہے لیکن ناکافی ہے۔ یہ دکھاتا ہے کہ اگلے بیلنس شیٹ کا معائنہ کہاں کرنا ہے۔ یہ مداخلت کرنے والے سرمایہ کے ڈھانچوں کو غائب نہیں کرتا۔
08 · نجی کریڈٹ اور مالی اعانت
مکلف سرمایہ مستقبل میں نقد کی طلب ہو سکتی ہے
نجی قرض کے فنڈز عام طور پر عزم جمع کرتے ہیں اور وقت کے ساتھ ساتھ پیسے نکالتے ہیں۔ سرمایہ کار عام طور پر فنڈ کے ختم ہونے سے پہلے اپنی مرضی سے ریڈیم نہیں کر سکتے۔ فیڈ کے شعبے کی وضاحت تعینات کردہ اثاثوں کو اس سرمایہ سے ممتاز کرتی ہے جو عزم کیا گیا ہے لیکن ابھی تک طلب نہیں کیا گیا۔[8]
امریکہ کے نجی قرض فنڈ کی جدول $345.2 بلین کی خشک پاؤڈر کو ایک علیحدہ دوسرے سہ ماہی کے یادداشت آئٹم کے طور پر رپورٹ کرتی ہے، جو اوپر دکھائے گئے مالی اثاثوں سے باہر ہے۔[5] یہ فنڈ کے بینک اکاؤنٹس میں پہلے سے موجود اضافی $345.2 بلین نقد نہیں ہے۔ یہ یہ بھی نہیں ہے کہ پورا رقم فوری طور پر طلب کی جائے گی۔
ایک ادارہ سرمایہ کار کو اس کی موجودہ سرمایہ کاری اور اس نقد کو منظم کرنے کی ضرورت ہے جو وہ عزم کے تحت ابھی بھی واجب الادا ہو سکتا ہے۔ سرمایہ کاری غیر مائع ہو سکتی ہے جبکہ باقی ماندہ عزم معاہدے کے مطابق نقد فراہم کرنے کی ذمہ داری پیدا کرتا ہے۔
آئی ایم ایف کے 2024 کے تجزیے نے پنشن فنڈز اور انشوررز کے لیے ممکنہ لیکویڈیٹی چینل کے طور پر سرمایہ کی طلب کی نشاندہی کی۔[9] یہ تاریخی تجزیاتی سیاق و سباق ہے، نہ کہ اکتوبر 2026 کی نئی مالی اعانت کی ہنگامی صورتحال کا ثبوت۔ موجودہ فیڈ کی جدول اس گھریلو فنڈ کے شعبے سے وابستہ غیر طلب کردہ عزم کا ایک نیا منظر فراہم کرتی ہے۔
سرمایہ کی طلب کو ہر قرض کے نقصان کے ہر ڈالر کی جگہ لینے کے لیے خودکار مطالبات کے طور پر بیان نہیں کیا جانا چاہیے۔ طلب نئی سرمایہ کاری، اخراجات، یا دیگر مجاز استعمالات کی مالی اعانت کر سکتی ہے؛ حقوق اور حدود معاہدے سے آتی ہیں۔ کسی خاص سرمایہ کار کی غیر استعمال شدہ عزم اور نوٹس کی شرائط ضروری ان پٹ ہیں۔
یہ میکانزم اس وقت اہم ہو جاتا ہے جب منصوبہ بند نقد وصولیاں کمزور ہو جاتی ہیں جبکہ موجودہ عزم جاری رہتا ہے۔ ایک اچھی طرح سے مالی اعانت شدہ سرمایہ کار اس تبدیلی کو جذب کر سکتا ہے۔ ایک سخت بجٹ والا سرمایہ کار اپنی پورٹ فولیو کے کسی دوسرے حصے کو تبدیل کرنے یا نئی عزم کرنے کی اپنی رضامندی کو کم کرنے کی ضرورت محسوس کر سکتا ہے۔
09 · نجی قرض اور فنڈنگ
سست تقسیمات دباؤ کو اوپر کی طرف منتقل کر سکتی ہیں
ایک قرض دینے والا فنڈ سرمایہ کاروں کو سود، اصل رقم کی واپسی، اثاثوں کی فروخت، اور دیگر ادائیگیوں سے ادائیگی کر سکتا ہے، اس کی مالیات اور تقسیم کے انتظامات کے تابع۔ سرمایہ کار نے ممکنہ وصولیوں کو اپنے نقد منصوبے میں شامل کیا ہو سکتا ہے۔
جب وصولیاں متوقع وقت سے دیر سے آتی ہیں، تو سرمایہ کار کو ایک وقت کا مسئلہ درپیش ہو سکتا ہے چاہے بنیادی سرمایہ کاری کی قدر ابھی بھی کافی ہو۔ فنڈ کی توسیع، تاخیر سے دوبارہ مالیات، یا سست ادائیگی نقد شیڈول کو متاثر کر سکتی ہیں بغیر پہلے ایک بڑی رپورٹ شدہ نقصان پیدا کیے۔
یہاں ایک فرضی نقد بجٹ ہے جو ایک ادارہ جاتی سرمایہ کار کے لیے ایک منصوبہ بندی کی مدت کے دوران ہے۔ یہ $150 ملین کی مائع وسائل سے شروع ہوتا ہے، $100 ملین کی تقسیم کی توقع کرتا ہے، $150 ملین کے موجودہ سرمایہ کی طلب کو پورا کرنا ہے، اور $60 ملین کے دیگر خالص نقد بہاؤ کا سامنا کرتا ہے۔ اس کے نتیجے میں $40 ملین کا کشن بچتا ہے۔
اگر تقسیمات صرف $20 ملین ہیں جبکہ دیگر مفروضے بغیر تبدیلی کے رہتے ہیں، تو یہی بجٹ $40 ملین کی کمی کے ساتھ ختم ہوتا ہے۔ $80 ملین کی تقسیم میں کمی کشن کو ختم کر دیتی ہے اور ایک علیحدہ $40 ملین کی مالی ضرورت پیدا کرتی ہے۔
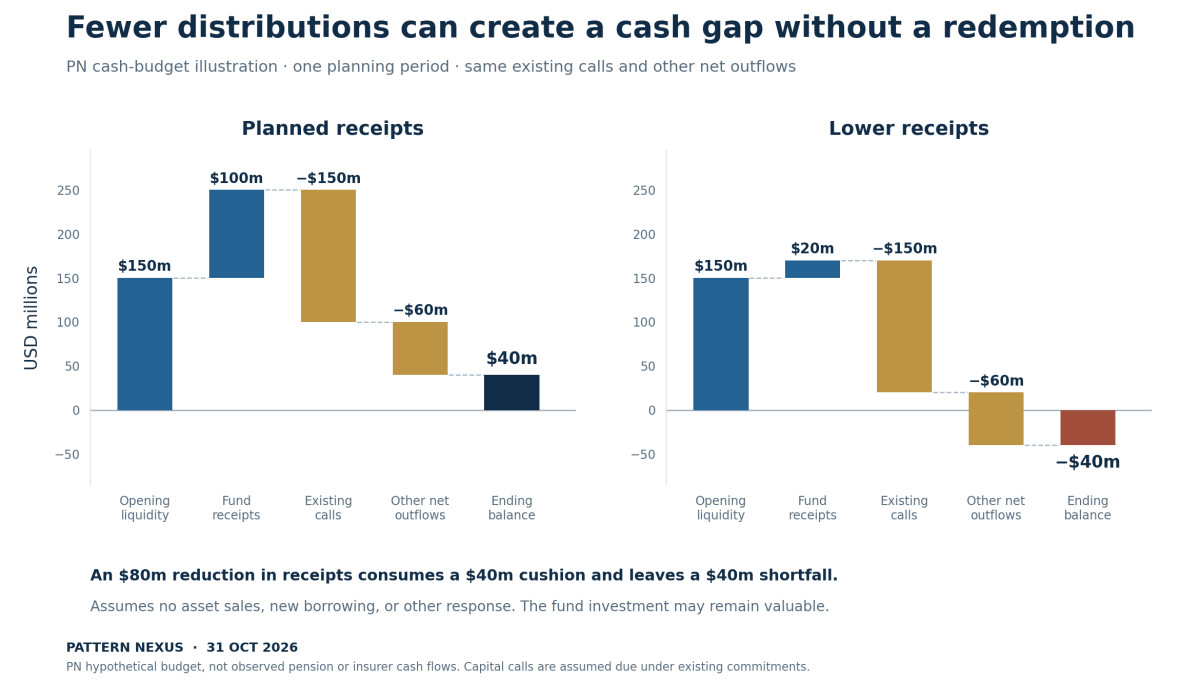
یہ مثال کسی بند فنڈ سے سرمایہ کار کی واپسی کی کوئی توقع نہیں رکھتی۔ دباؤ اس وجہ سے پیدا ہوتا ہے کہ اثاثہ کا مالک نقد کی واپسی کی توقع کرتا تھا جبکہ دیگر ذمہ داریاں واجب الادا تھیں۔ یہ بھی فرض کرتا ہے کہ کوئی نئی قرضہ، پورٹ فولیو کی فروخت، یا دیگر انتظامی جواب نہیں ہیں؛ یہ نتائج کو تبدیل کر دے گا۔
یہ میرا بنیادی مستقبل کی جانب دیکھنے والا مفروضہ ہے: کمزور نجی قرض کی نقد پیداوار کا ایک دور پہلے اثاثہ مالک کی لیکویڈیٹی کے فیصلوں اور چھوٹے مستقبل کے عزم کے ذریعے نظر آ سکتا ہے۔ ممکنہ مشاہدات میں ثانوی فروخت، مائع ہولڈنگز پر زیادہ انحصار، یا اگلی فنڈ کی نسل کے لیے کم مختص شامل ہیں۔
ان میں سے کوئی بھی جواب خود بخود پریشانی ثابت نہیں کرے گا۔ ایک سرمایہ کار ایک فنڈ کے مفاد کو عام پورٹ فولیو کے انتظام کے طور پر فروخت کر سکتا ہے۔ مضبوط ثبوت ایک دستاویزی مجموعہ ہوگا جس میں کم تقسیمات، واجب الادا ذمہ داریاں، کم لیکویڈیٹی، اور غیر معمولی مہنگے جواب شامل ہوں گے۔
10 · نجی قرض اور فنڈنگ
واپسی کا خطرہ گاڑی پر منحصر ہے
PN کا پہلے کا BCRED لیکویڈیٹی-عدم مطابقت مضمون، جو 3 مارچ کو شائع ہوا، واپسی کی درخواستوں اور محدود خارجی صلاحیت کے تعامل کا جائزہ لیتا ہے۔[10] یہ کام اوپر بیان کردہ روایتی عزم پر مبنی نجی قرض کے فنڈ سے مختلف مالیاتی ڈھانچے سے متعلق ہے۔
انٹرول فنڈز قانونی طور پر بند فنڈز ہیں، لیکن وہ حصص کے محدود حصے کی دورانیہ کی دوبارہ خریداری کی پیشکش کرتے ہیں۔ SEC کا سرمایہ کار کا بلیٹن وضاحت کرتا ہے کہ درخواستیں پیشکش سے زیادہ ہو سکتی ہیں اور انہیں تناسبی طور پر تقسیم کیا جا سکتا ہے۔[11] عوامی طور پر تجارت کی جانے والی BDC حصص، دورانیہ کی دوبارہ خریداری کی مصنوعات، اور روایتی نجی فنڈ کے مفادات اس لیے مختلف خارجی میکانکس رکھتے ہیں۔
فیڈ کی مئی 2026 کی مالی استحکام کی رپورٹ نے کچھ نیم مائع نجی قرض کی گاڑیوں میں مضبوط واپسی کی درخواستوں کا دستاویزی کیا۔ اس وقت، اس نے مزید درخواستوں سے مالی استحکام کے خطرات کو محدود اور قابل انتظام قرار دیا، جبکہ مستقبل میں قرض کی دستیابی پر ممکنہ اثر کی نشاندہی کی۔[12] اس تاریخ کی تشخیص کو اکتوبر کی ضمانت کے طور پر دوبارہ لیبل نہیں کیا جانا چاہیے۔
| ڈھانچہ | اہم سرمایہ کار کا خارجی یا مالی مسئلہ | مالی سوال |
|---|---|---|
| روایتی نجی قرض فنڈ | سرمایہ عزم کیا گیا ہے؛ عام واپسی عام طور پر دستیاب نہیں ہے | کیا سرمایہ کار تقسیمات کا انتظار کرتے ہوئے طلبات کو پورا کر سکتے ہیں؟ |
| انٹرول فنڈ | دورانیہ کی، محدود دوبارہ خریداری کی پیشکشیں | کتنی درخواست کردہ لیکویڈیٹی پیشکش کو پورا کر سکتی ہے؟ |
| ہمیشہ کی زندگی غیر تجارت شدہ BDC | دوبارہ خریداری اس کے پروگرام اور شرائط پر منحصر ہے | قبول شدہ دوبارہ خریداریوں کا بہاؤ اور دستیاب لیکویڈیٹی کے ساتھ کیا موازنہ ہے؟ |
| ایکسچینج میں تجارت کی جانے والی BDC | سرمایہ کار عام طور پر مارکیٹ میں حصص فروخت کر سکتے ہیں | مارکیٹ کی قیمتوں کا مالیات اور سرمایہ کار کے نتائج پر کیا اثر ہے؟ |
عام لیبل "نجی قرض" ایک عام واپسی کا وعدہ فراہم نہیں کرتا۔ ایک ڈھانچے کے واپسی کے رویے کو ان سب پر لاگو کرنا غلط دباؤ کے ماڈل پیدا کرے گا۔ اسی طرح، بند سرمایہ کاری دوسری جگہوں پر سرمایہ کار کی سطح پر نقد کی ذمہ داریوں کو ختم نہیں کرتی۔
11 · نجی قرض اور فنڈنگ
ریٹائرمنٹ کی نمائش فوری فائدے میں کمی کا مطلب نہیں
ایک مقررہ فائدے والے پنشن کے لیے، گھرانے کا دعویٰ منصوبے کے تحت حساب کردہ ایک وعدہ ہے، نہ کہ ہر سرمایہ کاری میں براہ راست ملکیت کا مفاد۔ فیڈ کے شعبے کی تفصیلات ان حقوق کو مقررہ شراکت کے بیلنس اور پنشن کے اپنے اثاثوں سے ممتاز کرتی ہیں۔[8]
کمزور سرمایہ کاری کے نتائج کسی منصوبے کی مالی حیثیت اور مستقبل کے شراکت کے فیصلوں پر اثر انداز ہو سکتے ہیں۔ حجم اور وقت منصوبے کے قواعد، قیمتوں کے طریقے، آجر کی مالی حالت، اور پورے پورٹ فولیو پر منحصر ہیں۔ یہ ضروری نہیں کہ ایک فنڈ کی قیمت میں کمی اگلی فائدے کی ادائیگی میں برابر کی کمی پیدا کرے۔
یہ عوامی مالیات میں ممکنہ طویل راستہ چھوڑتا ہے۔ اگر کسی عوامی منصوبے کو آخرکار اضافی شراکت کی ضرورت ہو تو اس کا اسپانسر اس ضرورت کو دوسرے بجٹ کے مطالبات کے ساتھ پورا کرنے پر مجبور ہو سکتا ہے۔ یہ کہ آیا یہ ہوتا ہے، اور کس پیمانے پر، منصوبے کے مخصوص مالی اور نقد بہاؤ کے شواہد کی ضرورت ہوتی ہے۔ قومی ملکیت کا فیصد اس کا تعین نہیں کر سکتا۔
زندگی کے انشورنس کمپنیوں کا بھی اپنے بیلنس شیٹس کے ذریعے تجزیہ کیا جانا چاہیے۔ ایک فنڈ شیئر کی حیثیت بہت سے اثاثوں میں سے ایک ہے۔ اس کی مدت، لیکویڈیٹی، اور سرمایہ کے مضمرات کو ان ذمہ داریوں کے ساتھ ساتھ مدنظر رکھنا ضروری ہے جو انشورر نے تحریر کی ہیں اور انہیں پورا کرنے کے لیے دستیاب وسائل۔
گھرانے کی درجہ بندی ایک اور احتیاط شامل کرتی ہے۔ فیڈ گھرانوں اور غیر منافع بخش اداروں کو ملکیت کی جدول میں ملا دیتی ہے۔ یہ چھوٹے خوردہ سرمایہ کاروں کے ایک یکساں پول کی شناخت نہیں کرتی۔ براہ راست فنڈ شیئر کی ملکیت اور کسی ادارے کے ذریعے غیر براہ راست نمائش کے مالی نتائج بھی بہت مختلف ہو سکتے ہیں۔
تحقیقی موقع یہ ہے کہ ان پرتوں کو احتیاط سے جوڑا جائے۔ "پنشن فنڈز کی ملکیت رکھتے ہیں" ایک ابتدائی مشاہدہ ہے۔ اگلا قدم یہ ہے کہ یہ شناخت کریں کہ کون سے منصوبے یا انشوررز کے پاس ایک اہم نمائش ہے، کون سی نقد ذمہ داریاں قریب ہیں، اور کون سے وسائل تاخیر یا نقصان کو جذب کر سکتے ہیں۔
12 · نجی قرض اور فنڈنگ
بہتری کا نقشہ اب بھی تخمینے رکھتا ہے
فیڈ نے نئے شعبے کو خفیہ SEC فارم PF کے ڈیٹا اور اضافی ذرائع کا استعمال کرتے ہوئے بنایا۔ نجی قرض کے فنڈز صرف ایک پہلے سے موجود، مکمل طور پر شناخت شدہ زمرے کے طور پر دستیاب نہیں ہیں: درجہ بندی حکمت عملیوں، ناموں، اور دیگر ڈیٹا بیس کے بارے میں معلومات کا استعمال کرتی ہے۔ کچھ سالانہ رپورٹس کو تخمینہ لگایا گیا ہے اور سہ ماہی مشاہدات میں داخل کیا گیا ہے۔[1]
قرض لینے والے کے شعبے کی تقسیم بھی تخمینے میں شامل ہوتی ہے جہاں براہ راست قرض لینے والے کی تفصیلات دستیاب نہیں ہیں۔ شائع کردہ درمیانی چین ایک شعبے کی سطح کی شماریاتی تعمیر ہے۔ یہ ہر فائدہ اٹھانے والے سے ہر قرض لینے والے تک ایک درست قرض بہ قرض راستہ کی شناخت نہیں کرتی۔
بہتری کی قیمت اب بھی نمایاں ہے۔ ہم نجی قرض کے فنڈ کو اس کے سرمایہ کاروں اور اس کے دیے گئے قرض سے ممتاز کر سکتے ہیں۔ ہم ان متعلقہ آلات کو بھی دیکھ سکتے ہیں جو پہلے چھوڑ دیے گئے تھے یا کہیں اور منسوب کیے گئے تھے۔ عدم یقینیت نتائج کی درستگی میں شامل ہوتی ہے، بجائے اس کے کہ یہ جدولوں کو نظر انداز کرنے کی وجہ بنے۔
چوتھائی بہ چوتھائی شیئر کی قیمتوں کو بھی اسی نظم و ضبط کی ضرورت ہوتی ہے۔ ماپے گئے فنڈ شیئر کا مجموعہ 2025 کے آخر میں $689.4 بلین سے کم ہو کر جون 2026 میں $649.5 بلین ہو گیا۔[3] صرف فرق سرمایہ کاری کی واپسی یا واپسی کی پیمائش نہیں ہے۔ مالیاتی اکاؤنٹس لین دین، دوبارہ قیمتوں کا تعین، اور حجم میں دیگر تبدیلیوں کو ممتاز کرتے ہیں۔[13]
اسی طرح، رپورٹ کردہ بقایا قرضوں کا اسٹاک کسی دورانیے کے قرض دینے کے بہاؤ کی نمائندگی نہیں کرتا۔ اس اسٹاک میں اضافہ مجموعی تخلیقات، دوبارہ مالیات، ادائیگیاں، یا نقصانات کو بغیر متعلقہ معلومات کے ظاہر نہیں کرتا۔
اس مضمون کے لیے، اکتوبر کی اشاعت خبر کا واقعہ ہے، ستمبر کا اجرا شماریاتی ورثہ ہے، اور جون وہ تازہ ترین مشاہدہ کردہ چوتھائی ہے جو جدولوں میں استعمال ہوتا ہے۔ ان تاریخوں کو منسلک رکھنا ایک اکتوبر کے حقیقی وقت کے بیلنس شیٹ کی ظاہری شکل کو روکتا ہے جو ذرائع فراہم نہیں کرتے۔
13 · نجی قرض اور فنڈنگ
دیکھنے کے لیے تین راستے
درج ذیل مشروط راستے ہیں، نہ کہ احتمال کے لحاظ سے وزن کیے گئے پیش گوئیاں۔ ایک ہی ادارہ ان کے درمیان منتقل ہو سکتا ہے جب اس کی نقد کی حیثیت یا سرمایہ کاری کے نتائج تبدیل ہوتے ہیں۔
| راستہ | شرائط | پہلا دیکھنے کی ممکنہ جگہ |
|---|---|---|
| صبر کرنے والی فنڈنگ نقصانات کو جذب کرتی ہے | ہلکی خرابیاں، کافی لیکویڈیٹی، قابل انتظام عزم | کم واپسی اور منتخب پورٹ فولیو کی ایڈجسٹمنٹ |
| نقد کی منصوبہ بندی پابند ہو جاتی ہے | تقسیمات مایوس کن ہیں جبکہ عزم اور دیگر اخراجات واجب الادا ہیں | اثاثہ مالک کی لیکویڈیٹی، ثانوی فروخت، اور چھوٹے نئے عزم |
| فنانسنگ کا دباؤ قرض کی خرابی کو بڑھاتا ہے | اثاثوں کے نقصانات سخت سہولیات، دوبارہ مالیات کی ضروریات، یا دوبارہ خریداری کی طلب کے ساتھ تعامل کرتے ہیں | کریڈٹ معاہدے، بینک کی ڈرائنگ، فنڈ کی لیکویڈیٹی، اور قرض لینے والے کی دوبارہ مالیات کی شرائط |
پہلا راستہ اقتصادی طور پر ممکن ہے کیونکہ صابر سرمایہ دار مشکل اثاثوں کو اس دورانیے کے دوران رکھ سکتے ہیں جب دوسرے قرض دہندگان کو بیچنا پڑ سکتا ہے۔ ایک قرض دہندہ بھی ایک قرض کو قرض لینے والے کے ساتھ دوبارہ ترتیب دے سکتا ہے اور وقت کے ساتھ زیادہ وصول کر سکتا ہے بجائے اس کے کہ فوری فروخت سے حاصل ہو۔
دوسرا راستہ وہ ہے جسے میں سمجھتا ہوں کہ زیادہ توجہ کا مستحق ہے۔ یہ بغیر کسی روایتی فنڈ پر ڈرامائی دباؤ کے ترقی کر سکتا ہے۔ ایک سرمایہ کار جسے زیادہ دستیاب اثاثوں کی ضرورت ہے، ممکن ہے کہ وہ کسی اور غیر مائع گاڑی میں سرمایہ کاری کرنے کے لیے کم تیار ہو جائے۔ اثر مستقبل کی فنڈ ریزنگ اور ری فنانسنگ کی فراہمی میں ابھر سکتا ہے، نہ کہ آج کے ریڈیمپشن کے اعداد و شمار میں۔
تیسرا راستہ اضافی محرکات کا متقاضی ہے۔ صرف ایک قیمت میں کمی کسی سہولت کی خلاف ورزی کو قائم نہیں کرتی، اور صرف ایک ڈرا ڈاؤن کسی بینک کے نقصان کو قائم نہیں کرتا۔ تشویش اس وقت زیادہ مضبوط ہو جائے گی جب خراب ہوتا ہوا کریڈٹ، محدود نقد، اور معاہداتی مالی دباؤ ایک ساتھ ظاہر ہوں۔
یہ مجموعہ اگلے قرض لینے والے کے لیے سرمایہ حاصل کرنے میں اہم ہوگا۔ ایک کاروبار زیادہ مہنگی یا کم دستیاب مالیات کا سامنا کر سکتا ہے کیونکہ اس کے قرض دہندہ کی فنڈنگ محدود ہو جاتی ہے، چاہے کاروبار نے ابھی تک کوئی ادائیگی نہ کی ہو۔ اس تعلق کو قائم کرنے کے لیے قرض دینے اور قرض لینے والے کے شواہد کی ضرورت ہوگی، نہ کہ ملکیت کے حصص سے کوئی قیاس۔
14 · نجی کریڈٹ اور فنڈنگ
اگلا رپورٹنگ سائیکل دلیل کو جانچ سکتا ہے
میں قرض، فنڈ، اثاثہ مالک، اور بینک کی پرتوں کو الگ الگ اقدامات کے ساتھ ٹریک کروں گا۔ یہ قیمت میں تبدیلی کو نقد کی حرکت یا سرمایہ کار کے رویے میں تبدیلی کے طور پر غلط سمجھنے سے روکتا ہے۔
| پرت | نگرانی کے لیے شواہد | کیش دباؤ کے نظریے کو مضبوط کرنے کے لیے کیا ہوگا |
|---|---|---|
| قرض لینے والا | نقد سود، ترمیمات، ری فنانسنگ کی شرائط، غیر حاصل کردہ | کمزور نقد خدمات اور طویل ادائیگی کے شیڈول |
| فنڈ | نقد تقسیم، دستیاب لیکویڈیٹی، عزم، مالیاتی میچورٹیز | سرمایہ کاروں کو بھیجی جانے والی کم نقد جبکہ فنڈنگ کی ضروریات برقرار رہیں |
| پنشن یا دیگر سرمایہ فراہم کرنے والا | شراکتیں، فوائد اور دیگر اخراجات، غیر طلب کردہ عزم، مائع اثاثے | نقد کشن کا سکڑنا اور مہنگی پورٹ فولیو کا جواب |
| انشورر | متعلقہ اثاثوں کی تفصیلات، لیکویڈیٹی، ذمہ داری کا رویہ، سرمایہ | وسائل اور ذمہ داریوں کے مقابلے میں مواد بننا |
| بینک | باقی قرضے، غیر استعمال شدہ سہولیات، ڈرا، ضمانت، کریڈٹ کی کارکردگی | فنڈنگ کی طلب یا کریڈٹ کی خرابی معمول کی تبدیلی سے آگے |
| نئی قرض دہی | فنڈ ریزنگ، عزم، معاہدے کی شرائط، قرض لینے والے کی رسائی | چھوٹی فنڈنگ کی صلاحیت جو سخت مالیات میں تبدیل ہو رہی ہے |
سب سے مضبوط شواہد کئی متواتر مراحل کو جوڑیں گے۔ ایک فنڈ کم تقسیم کی رپورٹ کرتا ہے؛ ایک سرمایہ کار لیکویڈیٹی کے جواب کی دستاویز کرتا ہے؛ بعد میں عزم کم ہوتے ہیں؛ قرض دینے کی صلاحیت زیادہ محدود ہو جاتی ہے۔ یہ تسلسل کسی ایک نمایاں ڈیفالٹ سے زیادہ مضبوطی سے میکانزم کی حمایت کرے گا۔
اگر تقسیم قابل اعتماد رہیں، سرمایہ کاروں کے پاس وافر مائع وسائل ہوں، اور نئے عزم بغیر غیر معمولی مالیاتی اخراجات کے جاری رہیں تو نظریہ کمزور ہو جائے گا۔ یہ بھی کمزور ہو جائے گا اگر ظاہری دباؤ معمول کی پورٹ فولیو گردش ثابت ہو جائے جس کا دستیاب کریڈٹ پر کوئی اثر نہ ہو۔
نقصان کی تقسیم اپنے ہی امتحان کی مستحق ہے۔ سرمایہ کاروں کی مارک ڈاؤن، فنڈ کی قرض دہی، اور بینک کی کریڈٹ کی کارکردگی کو الگ سے دیکھا جانا چاہیے۔ کم سرمایہ کار کی واپسی کی ایک مدت جس میں قرض دہندہ کی کارکردگی مستحکم ہو، یہ ظاہر کرے گی کہ سرمایہ کا ڈھانچہ نقصانات کو جیسا کہ ارادہ کیا گیا تھا، جذب کر رہا ہے۔
کوئی ایک قومی نمائش کا تناسب ان چیکوں کی جگہ نہیں لے سکتا۔ نئے جدول ایک بہتر ابتدائی نقشہ فراہم کرتے ہیں اور شواہد کے موازنہ کے لیے ایک مستقل لغت فراہم کرتے ہیں جب وہ پہنچتے ہیں۔
پیٹرن نیکسس ویو
پیٹرن نیکسس ویو
فیڈ نے درمیانی چین کو زیادہ واضح بنا دیا ہے۔ کاروباری قرض اب قابل شناخت قرض دینے والی گاڑیوں اور ان کی مالی اعانت کرنے والے اداروں سے منسلک کیا جا سکتا ہے۔ اگلا تجزیاتی قدم یہ ہے کہ ان دعووں کی قیمت اور وہ نقد جو وہ پیدا کرتے ہیں، دونوں کا پیچھا کیا جائے۔
میری کام کرنے کی رائے یہ ہے کہ کم واضح ترسیل کا راستہ سرمایہ فراہم کرنے والے کے اگلے فیصلے کے ذریعے چلتا ہے۔ ایک ادارہ جو تقسیم کے لیے زیادہ دیر تک انتظار کر رہا ہے، ممکن ہے کہ وہ اب بھی قابل ادائیگی ہو اور ممکن ہے کہ وہ آخر کار بحالی کی توقع رکھتا ہو۔ تاہم، یہ کسی اور عزم کرنے کے بارے میں زیادہ منتخب ہو سکتا ہے۔
یہ جواب حقیقی معیشت تک اگلے قرض یا ری فنانسنگ کے ذریعے پہنچ سکتا ہے۔ یہ تسلسل بتدریج ہو سکتا ہے: کمزور نقد کی حقیقت، زیادہ محتاط پورٹ فولیو بجٹنگ، کم تازہ عزم شدہ سرمایہ، اور سخت قرض لینے کی شرائط۔ ہر لنک اصولی طور پر قابل مشاہدہ ہے، اور ہر ایک کو شواہد کی ضرورت ہے۔
یہ پی این لیکویڈیٹی فریم ورک کو ملکیت کی زنجیر میں بڑھاتا ہے۔ مجموعی فنڈنگ بڑی نظر آ سکتی ہے جبکہ کسی خاص ادارے کے لیے دستیاب قابل استعمال نقد محدود ہو جاتا ہے۔ متعلقہ سوالات یہ ہیں کہ کس کو ادائیگی کرنی ہے، ادائیگی کب واجب ہے، کون سے اثاثے پیسے فراہم کر سکتے ہیں، اور کون سی مالیات باقی ہے۔
نیا نقشہ ایک قریب آنے والے زوال کا تعین نہیں کرتا۔ یہ ہمیں ایک واضح طریقہ فراہم کرتا ہے تاکہ ہم بیلنس شیٹ کی شناخت کر سکیں جہاں اگلی مالیاتی پابندی ظاہر ہو سکتی ہے۔
قارئین کے سوالات
قارئ کے سوالات
کیا فیڈ نے پانچ فیصد نئے جاری کردہ قرضوں کا انکشاف کیا؟
یہ نظرثانی تاریخی حسابات میں موجودہ قرضوں کی درجہ بندی اور کوریج کو بہتر بناتی ہے۔ اسے اس بات کے طور پر نہیں سمجھا جانا چاہیے کہ جب جدولیں جاری کی گئیں تو نئے قرضوں کی مقدار بھی اسی قدر تھی۔[1]
کیا پنشن فنڈز کے 42.3% اثاثے نجی قرض میں ہیں؟
یہ فیصد طے شدہ نجی قرض فنڈ کے حصص کے آلے کی مشترکہ پنشن ملکیت کا حصہ ہے۔ ایک انفرادی پنشن کی تقسیم کے لیے اس کے اپنے کل اثاثے اور نمائش کی تفصیلات کی ضرورت ہوتی ہے۔
کیا ہر نجی قرض فنڈ ایک ہی واپسی کے دباؤ کا شکار ہے؟
خروج کی شرائط مختلف ہیں۔ روایتی عزم پر مبنی فنڈز عام طور پر سرمایہ کو بند کر دیتے ہیں، جبکہ وقفہ اور دیگر دورانیہ خریداری کے ذرائع محدود خروج کے انتظامات پیش کرتے ہیں۔ مالیاتی ماڈل کو حقیقی گاڑی کے ساتھ ہم آہنگ ہونا چاہیے۔
کیا فنڈ کے پاس پہلے سے ہی خشک نقد موجود ہے؟
نجی قرض فنڈ کی جدول میں یہ عزم شدہ لیکن غیر طلب کردہ سرمایہ ہے، جو تعینات مالی اثاثوں سے الگ رپورٹ کیا جاتا ہے۔ یہ معاہدوں کے تحت ممکنہ مستقبل کی مالی اعانت کی نمائندگی کرتا ہے، نہ کہ پہلے سے وصول شدہ نقد۔
کیا فنڈ کا نقصان فوری طور پر کسی کی پنشن کو کم کر دے گا؟
ایک طے شدہ فائدے کا وعدہ، پنشن کی سرمایہ کاری، اور اس کی شراکت کی ضروریات تجزیے کے الگ الگ حصے ہیں۔ اثرات منصوبے کی مالیات اور قواعد پر منحصر ہیں۔ صرف فنڈ کا نقصان فوری فائدے میں تبدیلی قائم نہیں کرتا۔
کیا بند فنڈ پر دباؤ کے بغیر نقد کا مسئلہ ہو سکتا ہے؟
جی ہاں۔ ایک سرمایہ کار منصوبہ بندی سے کم نقد وصول کر سکتا ہے جبکہ اس کی عزم اور دیگر ذمہ داریاں واجب الادا رہتی ہیں۔ مفروضہ نقد بجٹ اس وقت کی چینل کو ظاہر کرتا ہے بغیر کسی واپسی کے حق کو فرض کیے۔
کیا نیا ڈیٹا سیٹ پیش گوئی کرتا ہے کہ کون سی ادارہ ناکام ہوگا؟
یہ شعبے کی سطح کے دعووں کا نقشہ بناتا ہے اور پیمائش کو بہتر بناتا ہے۔ ادارہ مخصوص نتائج کے لیے نمائش، معاہدے، لیکویڈیٹی، سرمایہ، اور نقد بہاؤ کی معلومات کی ضرورت ہوتی ہے جو مجموعی جدولیں فراہم نہیں کرتی ہیں۔
طریقہ کار اور شواہد
طریقہ کار اور شواہد کی حدود
تحقیقی کٹ آف: 31 اکتوبر، 2026۔ رپورٹ کردہ مالی اسٹاک فیڈرل ریزرو کے 11 ستمبر، 2026 کے اجراء اور 2026 کی دوسری سہ ماہی تک مشاہدات کا استعمال کرتے ہیں۔ 16 اکتوبر کا تحقیقی نوٹ عمومی طور پر 2025 کے سال کے آخر کے ڈیٹا کے ساتھ اپنی بحث کی وضاحت کرتا ہے۔ تاریخی تحقیق اور مئی کے تخمینے اپنی تاریخیں برقرار رکھتے ہیں۔
شکل 1 ملکیت کے فیصد کا حساب $649.5 بلین کو مخرج کے طور پر استعمال کرتے ہوئے کرتا ہے۔ پنشن کی ملکیت نجی پنشن اور ریاستی/مقامی ملازم پنشن کی قطاروں کو ملا کر بنتی ہے۔ گول کردہ ہولڈر کی قیمتیں $649.5 بلین تک پہنچتی ہیں؛ گول کردہ ملکی اور غیر ملکی جاری کنندہ کے اجزاء $649.6 بلین تک پہنچتے ہیں۔ اس $0.1 بلین کے گول کرنے کے فرق سے کوئی اضافی نمائش اخذ نہیں کی گئی۔
شکل 2 امریکہ میں مقیم نجی قرض فنڈز کی وضاحت کرتا ہے۔ اس کا ملکی دائرہ کار حصص کے آلے اور تمام گاڑیوں کے نجی قرض کے کل سے مختلف ہے۔ واجبات تمام قرضے نہیں ہیں۔ خشک نقد ایک الگ یادداشت کی شے رہتا ہے۔ شائع کردہ اثاثے، واجبات، اور حصص کے کل $0.1 بلین کے ذریعے گول کرنے کی وجہ سے مختلف ہو سکتے ہیں۔
شکل 3 اور 4 پی این حسابی وضاحتیں ہیں۔ ان کی بیعانہ، نقصانات، نقد وصولیاں، اور ذمہ داریاں فرض کردہ ان پٹ ہیں۔ یہ مشاہدہ شدہ شعبے کے نقصانات، پنشن کے بجٹ، پیش گوئیاں، ریگولیٹری دباؤ کے ٹیسٹ، یا پورٹ فولیو کی تقسیم کے بارے میں سفارشات نہیں ہیں۔
نقصان اور لیکویڈیٹی کے میکانزم، مشروط راستے، اور مستقبل کی قرض دہی میں تجویز کردہ ترتیب پی این تجزیہ ہیں۔ ماخذ کی جدولیں روابط کی نشاندہی کرتی ہیں؛ وہ یہ قائم نہیں کرتی ہیں کہ منفی راستے فی الحال ہو رہے ہیں۔ کوئی ناکامی کی احتمال، قیمت کا ہدف، یا خرچ کرنے کا ضرب تفویض نہیں کیا گیا۔
ذرائع
تحقیق اور ڈیٹا کے ذرائع
فیڈرل ریزرو کی جدولیں اور تکنیکی وضاحتیں ماپے گئے دعووں اور ان کے دائرہ کار کو قائم کرتی ہیں۔ تاریخ دار سرکاری تحقیق سیاق و سباق فراہم کرتی ہے۔ پی این کے حسابات، مفروضے، اور وضاحتی منظرنامے الگ سے شناخت کیے گئے ہیں۔
- فیڈرل ریزرو بورڈ — برنک مین اور شریک مصنفین۔ امریکہ کے مالیاتی اکاؤنٹس میں نجی قرض متعارف کرانا. 16 اکتوبر، 2026۔ انضمام کی طریقہ کار، تاریخی قرض کی نظرثانی، تخمینی حدود، اور شعبے کی سطح کی درمیانی کاری۔ اس کی مثالیں عمومی طور پر 2025 کی چوتھی سہ ماہی کا استعمال کرتی ہیں۔
- فیڈرل ریزرو بورڈ۔ مالیاتی اکاؤنٹس گائیڈ — ریلیز کی جھلکیاں. 2026 کی دوسری سہ ماہی کا اجراء، 11 ستمبر، 2026۔ نئے نجی قرض کے شعبوں اور آلات کا تعارف؛ تاریخی ڈیٹا 2012 کی چوتھی سہ ماہی سے شروع ہوتا ہے۔
- فیڈرل ریزرو بورڈ۔ F522.3.s — نجی قرض فنڈ کے حصص. 11 ستمبر، 2026 کی تاریخ؛ 2026 کی دوسری سہ ماہی تک۔ سرمایہ کار اور جاری کنندہ کی مقداریں۔ ملکیت کے فیصد 2026 کی دوسری سہ ماہی کے کالم سے پی این کے حسابات ہیں۔
- فیڈرل ریزرو بورڈ۔ F4.4.s — نجی کریڈٹ قرضے۔ 11 ستمبر، 2026 کی تاریخ؛ 2026 کی دوسری سہ ماہی تک۔ قرض کا آلہ قرض لینے والے اور ہولڈر کے شعبے کے لحاظ سے؛ گھریلو غیر مالیاتی ذیلی کل ایک PN رقم ہے۔
- فیڈرل ریزرو بورڈ۔ S124.8.s — نجی قرض کے فنڈز۔ 11 ستمبر، 2026 کی تاریخ؛ 2026 کی دوسری سہ ماہی تک۔ امریکہ میں مقیم نجی قرض کے فنڈز کے مالی اثاثے، واجبات، حصص، اور علیحدہ خشک پاؤڈر یادداشت آئٹم۔
- فیڈرل ریزرو بورڈ۔ مالی اکاؤنٹس کی جدول کی تفصیلات — آلات۔ 11 ستمبر، 2026 کی تاریخ۔ نجی کریڈٹ قرضوں اور نجی قرض کے فنڈ کے حصص کی دائرہ کار، بشمول سرحد پار کا احاطہ۔
- مشیل W. بومان / فیڈرل ریزرو بورڈ۔ جب ریگولیشن مارکیٹوں کی شکل بدلتا ہے: کارپوریٹ قرض کی ہجرت۔ 8 مئی، 2026۔ غیر بینک تنوع اور قرضوں اور سہولیات کے ذریعے بینکوں کے ساتھ تعلقات کی تفصیلی وضاحت۔
- فیڈرل ریزرو بورڈ۔ مالی اکاؤنٹس کی جدول کی تفصیلات — شعبے۔ 11 ستمبر، 2026 کی تاریخ۔ عزم پر مبنی نجی قرض کے فنڈ کی ساخت اور پنشن کے حقوق اور منصوبے کی اقسام کا علاج۔
- بین الاقوامی مالیاتی فنڈ۔ عالمی مالی استحکام کی رپورٹ، باب 2 — نجی کریڈٹ کا عروج اور خطرات۔ اپریل 2024؛ تاریخی تجزیاتی سیاق و سباق۔ سرمایہ کاری کی طلب کی لیکویڈیٹی چینل، کثیر سطحی مالیات، اور خطرے کے اندازے کی حدود؛ کوئی موجودہ بحران کا اشارہ نہیں۔
- پیٹرن نیکسس۔ BCRED کی واپسی میں اضافہ: نجی کریڈٹ "لیکویڈیٹی عدم مطابقت" زندہ ہو جاتی ہے۔ 3 مارچ، 2026 کی اشاعت کی میٹا ڈیٹا۔ واپسی اور دوبارہ خریداری کی صلاحیت پر متعلقہ عوامی PN کام؛ یہ مضمون روایتی فنڈ کی عزم کو الگ سے جانچتا ہے۔
- SEC سرمایہ کار تعلیم اور وکالت کا دفتر / Investor.gov۔ سرمایہ کار بلیٹن: وقفے کے فنڈز۔ 25 ستمبر، 2020؛ 31 اکتوبر، 2026 کو رسائی حاصل کی۔ محدود دوبارہ خریداری کی پیشکشیں اور ممکنہ تناسب؛ تعلیمی عملے کی اشاعت۔
- فیڈرل ریزرو بورڈ۔ مالی استحکام کی رپورٹ — فنڈنگ کے خطرات، بشمول نجی کریڈٹ میں ترقیات۔ مئی 2026؛ تاریخ کی تشخیص۔ نیم مائع گاڑی کی واپسی کی ترقیات اور خطرات اور کریڈٹ کی دستیابی کی ہم وقتی تشخیص۔
- فیڈرل ریزرو بورڈ۔ مالی اکاؤنٹس — وضاحتی نوٹس۔ ستمبر 2026 کی رہائی کا فریم ورک۔ بقایا اسٹاک، لین دین، دوبارہ قیمتیں، اور حجم میں دیگر تبدیلیوں کی تفریق کرتا ہے۔
کریڈٹ، سرمایہ فراہم کرنے والوں، اور ان کے درمیان نقدی کی ذمہ داریوں پر عوامی تحقیق۔ یہ مضمون مفت دستیاب ہے، بغیر کسی پریمیم یا رجسٹریشن کے دروازے کے۔
Article overview
نئے فیڈرل ریزرو ٹیبلز نجی قرضوں کو ان کی گاڑیوں اور سرمایہ فراہم کرنے والوں سے جوڑتے ہیں۔ PN پنشن اور انشورر کی ملکیت، فنڈ کی ادھار، سرمایہ کی وابستگیاں، اور نقدی کے دباؤ کا پیچھا کرتا ہے جو اگلے قرض دینے کے دور کو شکل دے سکتے ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research

ریورس ریپو جال: کس طرح فیڈ خاموشی سے لیکویڈیٹی اور مارکیٹوں کو کنٹرول کرتا ہے
فیڈرل ریزرو کی رات بھر کی ریورس ریپو سہولت میں گہرائی میں جانا — کیوں فیڈ میں پارک کیے گئے ٹریلین "عام" نہیں ہیں، یہ کس طرح خاموشی سے لیکوی…
4 shared topics.
کیپیٹل سیڑھی: جہاں $100 سے $1 ٹریلین آپ کو عالمی اور امریکی دولت کے نظام میں رکھتا ہے
ایک گہری پیٹرن نیكسس ریگریشن اور ڈیٹا تجزیہ کی نقشہ سازی جہاں خالص دولت کی سطحیں $100 سے $1 ٹریلین تک ایک فرد کو عالمی اور امریکی دولت کی ت…
3 shared topics, same research avenue.
فیڈ منٹس: کٹ ٹریڈ ٹوٹ گیا کیونکہ مہنگائی کے ایک سے زیادہ انجن ہیں۔
جون 16-17 کے FOMC منٹس، جو 8 جولائی کو جاری کیے گئے، ایک فیڈ کو ظاہر کرتے ہیں جس نے شرحوں کو مستحکم رکھا لیکن آسانی کی جانب جھکاؤ کو ختم کر…
3 shared topics.
QT ختم ہوتا ہے، لیکویڈیٹی واپس آتی ہے: کیوں 2026 تقریباً یقینی طور پر اگلا بیلنس شیٹ توسیع کا دور ہوگا
کوانٹیٹیٹو ٹائٹننگ یکم دسمبر کو ختم ہو رہا ہے، اور پلمبنگ یہ ظاہر کرتی ہے کہ ریزرو پہلے ہی کمی کے قریب ہیں۔ یہ مضمون وضاحت کرتا ہے کہ 2026 …
3 shared topics.
1665 سے QE انفنٹی تک: 2012 کے افراط زر کے سوال کا جواب دینا
جنوری 2012 میں میں نے 350 سال کی قیمت کے چارٹ کو دیکھا اور سوچا کہ 2008 کے بعد کی "پیسہ چھاپنے" کا افراط زر پر کیا اثر ہوگا۔ ایک دہائی، ایک…
3 shared topics.
پیٹرن نیکسس ہفتہ وار خلاصہ: عالمی تناؤ میں اضافے کے ساتھ دسمبر کے فیڈ موڑ کی قیمتوں میں تبدیلی (15–21 نومبر، 2025 کا ہفتہ)
مارکیٹس نے دسمبر میں فیڈ کی شرح میں کمی کی قیمتوں کو تیزی سے دوبارہ طے کیا جب کہ امریکی ایکوئٹیز میں اضافہ ہوا، بانڈ کی پیداوار میں کمی آئی…
3 shared topics.
کیا 10 سالہ ٹریژری کساد بازاری کی پیش گوئی کر سکتی ہے؟ ایک 40 سالہ پیٹرن نیكسس لینس تجزیہ
امریکہ کے 10 سالہ ٹریژری فیوچر مارکیٹ کا 40 سالہ ساختی تجزیہ، جو یہ دکھاتا ہے کہ کس طرح کساد بازاری مسلسل طویل مدتی پیداوار کے چینلز سے ٹکر…
3 shared topics.
ہفتہ وار مارکیٹ کا خلاصہ: وہ ہفتہ جب 10 سال نے سننا بند کر دیا
ایک غیر مستحکم ہفتہ ایکوئٹیز، بانڈز، اجناس، اور کرپٹو میں۔ اسٹاک میں اتار چڑھاؤ آیا، سونے کی قیمت میں اضافہ ہوا پھر گر گیا، بٹ کوائن کی رفت…
3 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.