

خزانے کے طویل بانڈ ریلیف سے تیز تر ری فنانسنگ سائیکل آسکتا ہے
خزانے کی بڑی طویل مدتی خریداری آج تجارت کو بہتر بنا سکتی ہے۔ پی این اصل نقد ادائیگیوں، ستمبر کی میaturity کی معلومات، اور متبادل مالیاتی انتخابوں کا پیچھا کرتا ہے تاکہ یہ جانچ سکے کہ آیا یہ ریلیف مست…
In this article 25 sections
خزانہ نے پرانے طویل مدتی بانڈز کے لیے اپنی حمایت کو بڑھا دیا ہے۔ اکتوبر کی چار کارروائیوں نے ہر ایک کے لیے $6 بلین کی چہرے کی قیمت قبول کی، اگست کے فیصلے کے بعد کہ طویل مدتی خریداری کی صلاحیت کو بڑھایا جائے۔ مارکیٹ کا فائدہ حقیقی ہو سکتا ہے: سرمایہ کاروں کو سیکیورٹیز بیچنے کا ایک طے شدہ موقع ملتا ہے جو نئے مسائل کی طرح آسانی سے تجارت نہیں کرتی ہیں۔[1][2][3][4][5][9]
فنانسنگ کا تجارتی تبادلہ ان قرضوں پر منحصر ہے جو ان خریداریوں کے ساتھ جاری کیے گئے ہیں۔ طویل مقررہ شرح کی ذمہ داریوں کو مختصر فنڈنگ سے تبدیل کرنے سے کچھ مستقبل کی مالیاتی فیصلے آگے بڑھ جائیں گے۔ گرتی ہوئی شرحیں پھر بجٹ تک جلد پہنچ جائیں گی؛ مستقل طور پر بلند یا بڑھتی ہوئی شرحیں بھی یہی کریں گی۔ کارروائی کے نتائج ہر خریداری کے لیے مخصوص بل کی نیلامی کی مالی اعانت کی نشاندہی نہیں کرتے ہیں۔
موجودہ کیلنڈر اس تبادلے کو دیکھنے کے قابل بناتا ہے۔ 30 ستمبر کو، $10.6402 ٹریلین کی مارکیٹ ایبل سودی قرض ایک سال کے اندر میچور ہو گیا، جبکہ $31.8312 ٹریلین باقی تھا۔ اوسط میچورٹی اب بھی 70 ماہ تھی۔ ایک طویل اوسط اور ایک بڑی قلیل مدتی ری فنانسنگ کی قطار ایک ساتھ موجود ہو سکتی ہیں۔[6]
میری کام کرنے کی مفروضہ یہ ہے کہ زیادہ مفید اشارہ خریداریوں، میچورٹی کے لحاظ سے خالص اجراء، اور شرح کی دوبارہ ترتیب کے کیلنڈر کے مجموعے سے آئے گا۔ صرف بڑے خریداریوں سے یہ ثابت نہیں ہوتا کہ خزانہ نے ری فنانسنگ کے چکر کو تیز کیا ہے۔ نومبر کی مالیاتی اعلانات اگلی پالیسی کی شواہد فراہم کریں گے۔
خزانہ کون سی طویل مدتی ذمہ داریاں ختم کرتا ہے؟
چہرے کی قیمت اور موجودہ مالیاتی ضرورت مختلف ہیں۔
مجموعی اجراء کا مرکب نئی ذمہ داریوں کا تعین کرتا ہے۔
میچورٹی اور سود کی شرح کی دوبارہ ترتیب مستقبل کی نمائش طے کرتی ہے۔
01 · خریداری اور ری فنانسنگ
طویل مدتی کے آخر میں ایک بڑا خریدار ہے
19 اگست کو، خزانہ نے کہا کہ نامی 10 سے 20 سال اور 20 سے 30 سال کے شعبوں میں لیکویڈیٹی سپورٹ خریداریوں کا زیادہ سے زیادہ سائز $2 بلین سے بڑھا کر ہر کارروائی کے لیے کم از کم $4 بلین کر دیا جائے گا۔ یہ تبدیلی 9 ستمبر سے شروع ہوئی اور 4 نومبر کو ختم ہونے والے ری فنڈنگ سہ ماہی تک لاگو ہوئی۔ خزانہ نے ان شعبوں میں مضبوط شرکت اور اعلیٰ معیار کی پیشکشوں کا حوالہ دیا۔[1]
اکتوبر تک، حتمی آپریشن کے نتائج نے ہر چار طویل مدتی آپریشنز میں $6 بلین کی زیادہ سے زیادہ اور $6 بلین کی قبول شدہ رقم دکھائی۔ یکم اکتوبر اور 15 اکتوبر کی خریداریوں نے 10 سے 20 سال کی مدت کا احاطہ کیا؛ 8 اکتوبر اور 27 اکتوبر نے 20 سے 30 سال کی مدت کا احاطہ کیا۔ مل کر انہوں نے $24 بلین کی پار ویلیو کو ریٹائر کیا۔[2][3][4][5]
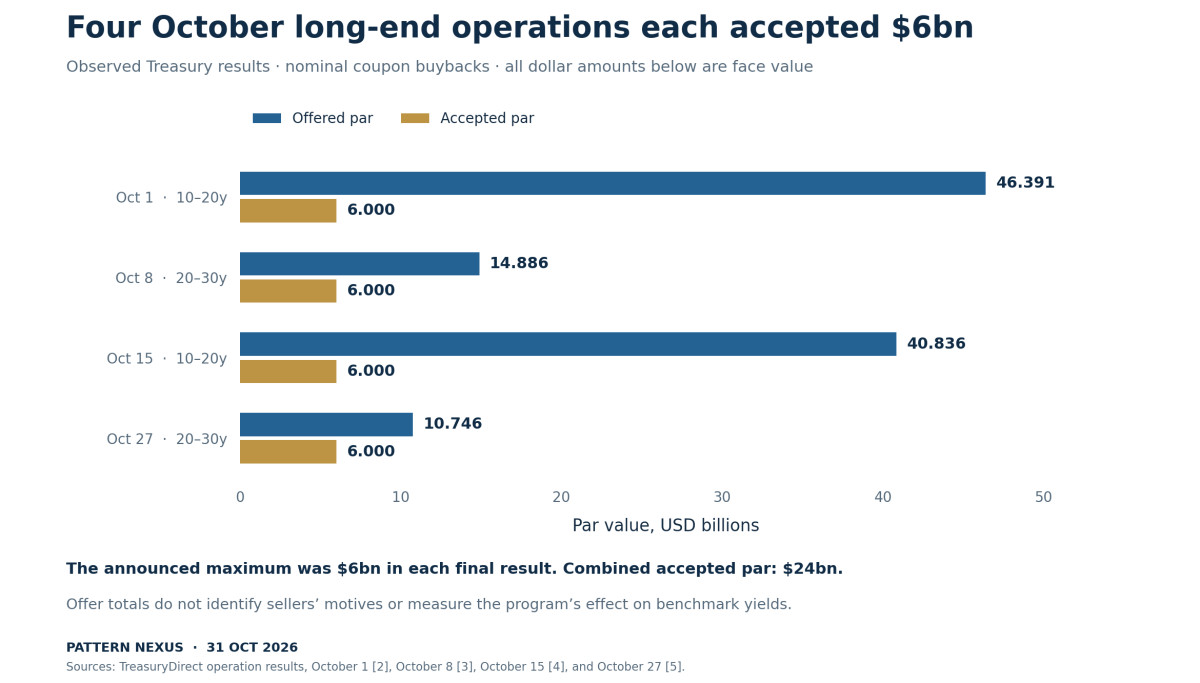
آفر کے مجموعے میں کافی فرق تھا۔ شرکاء نے یکم اکتوبر کو $46.391 بلین اور 15 اکتوبر کو $40.836 بلین کی پیشکش کی، جبکہ 8 اکتوبر کو $14.886 بلین اور 27 اکتوبر کو $10.746 بلین کی پیشکش کی۔ یہ مقداریں ان سیکیورٹیز کی وضاحت کرتی ہیں جو شرکاء کی منتخب کردہ قیمتوں پر فروخت کے لیے پیش کی گئی تھیں۔ یہ ظاہر نہیں کرتی کہ ہر ہولڈر کو کتنی فوری طور پر نقد کی ضرورت تھی یا ہر اہل سیکیورٹی کی مارکیٹ ویلیو کیا تھی۔[2][3][4][5]
یہ ایک زیادہ سبسکرائب شدہ آپریشن ہمیں بتانے کی حد کو محدود کرتا ہے۔ ایک بڑی آفر بک بیچنے کے لیے ایک دلکش موقع کی عکاسی کر سکتی ہے، نسبتی قیمت کی پوزیشنز، انوینٹری کے انتظام، یا دیگر وجوہات۔ خزانہ آفرز کا اندازہ موجودہ قیمتوں اور نسبتی قیمت کے خلاف کرتا ہے۔ قبول شدہ رقم ایک مکمل خریداری کا ثبوت ہے، نہ کہ پریشانی کی براہ راست پیمائش۔[9]
پی این کے اگست کے مضمون، “خزانہ طویل بانڈ کی خریداریوں کو پیداوار کنٹرول کے ٹیسٹ میں تبدیل کرتا ہے،” نے توسیع شدہ پروگرام کی تشریح ایک ممکنہ دباؤ کے والو کے طور پر کی۔ یہ اس کے ممکنہ مارکیٹ کردار کی ایک تجزیاتی تشریح تھی۔ سرکاری اعلان نے لیکویڈیٹی کی حمایت اور بڑے آپریشن کے سائز قائم کیے؛ اس نے ایک بینچ مارک پیداوار کے ہدف کا اعلان نہیں کیا۔[1][13]
اکتوبر کے نتائج اب ہمیں ان سیکیورٹیز کا جائزہ لینے کی اجازت دیتے ہیں جو ہٹائی جا رہی ہیں اور انہیں ہٹانے کے لیے درکار نقد۔ یہ تفصیلات براہ راست متبادل فنڈنگ کے سوال کی طرف لے جاتی ہیں۔
02 · خریداری اور دوبارہ مالیات
آپریشن کیا خریدتا ہے
خزانہ لیکویڈیٹی کی حمایت کی خریداریوں کو غیر فعال سیکیورٹیز کو بیچنے کا ایک باقاعدہ موقع قرار دیتا ہے: پرانی مسائل جو نئے بینچ مارکس کے ذریعے بے دخل ہو چکی ہیں۔ نقد انتظام کی خریداریوں کا ایک الگ مقصد ہے، بشمول موسمی نقد بیلنس اور بل کے اجراء کو ہموار کرنا۔ یہ تفریق ان پروگراموں کا موازنہ کرتے وقت اہم ہے جو بہت مختلف میچورٹیز کو ریٹائر کرتے ہیں۔[9]
ایک مقررہ خریدار ایک پرانی بانڈ کو رکھنا آسان بنا سکتا ہے۔ ایک ڈیلر جو کسی صارف کی فروخت پر غور کر رہا ہے، یہ فیصلہ کرتے وقت اگلے آپریشن کو مدنظر رکھ سکتا ہے کہ کتنی انوینٹری کو جذب کرنا ہے اور کس قیمت پر۔ ایک سرمایہ کار پورٹ فولیو کی ایڈجسٹمنٹ کی منصوبہ بندی کرتے وقت آپریشن پر غور کر سکتا ہے۔ یہ ممکنہ چینلز ہیں جن کے ذریعے باقاعدہ خریداریوں سے مارکیٹ کی فعالیت میں بہتری آ سکتی ہے؛ شائع شدہ نتائج ان کے اثرات کی مقدار نہیں بتاتے۔
فائدہ 10 سال یا 30 سال کے بینچ مارک پیداوار میں مستقل کمی کی صورت میں ظاہر نہیں ہونا ضروری ہے۔ یہ ایک اہل پرانی سیکیورٹی کی تجارت کے اخراجات، متعلقہ مسائل کے درمیان قیمت کا فرق، یا انوینٹری میں ظاہر ہو سکتا ہے جسے ایک ڈیلر رکھنے کے لیے تیار ہے۔ بینچ مارک پیداوار بھی افراط زر کی توقعات، متوقع پالیسی کی شرح، اجراء، اور سرمایہ کاروں کی مدت رکھنے کے لیے معاوضے کے جواب میں ہوتی ہے۔
یہ تشخیص کو اس سے زیادہ مشکل بنا دیتا ہے کہ آیا پیداوار اعلان کے دن میں گری۔ ایک مفید لیکویڈیٹی پروگرام اعلیٰ بینچ مارک پیداوار کے ساتھ بھی ہم آہنگ ہو سکتا ہے۔ ایک سازگار پیداوار کی حرکت بھی ہو سکتی ہے بغیر یہ ثابت کیے کہ پروگرام نے تجارتی حالات کو بہتر بنایا۔
قرض کے انتظام کا سوال اس مارکیٹ کے فائدے کے تسلیم ہونے کے بعد شروع ہوتا ہے۔ ایک حکومت جو طویل مدتی ذمہ داری کو ہٹاتی ہے، اسے اب ادا کی جانے والی نقد اور بعد میں باقی رہ جانے والی مالیاتی ذمہ داریوں کا حساب دینا ہوگا۔
03 · خریداری اور دوبارہ مالیات
چھ بلین بانڈز چھ بلین نقد نہیں ہیں
27 اکتوبر کے آپریشن نے مئی 2048 اور مئی 2051 کے درمیان میچور ہونے والے چھ بانڈز میں $6 بلین کی پار ویلیو قبول کی۔ ان کے کوپن 1.875% سے 3.125% تک تھے۔ خزانہ کے نتائج نے ہر سیکیورٹی کے لیے قبول شدہ پار رقم اور وزنی اوسط قبول شدہ قیمت فراہم کی۔[5]
ہر قبول شدہ رقم کو اس کی شائع کردہ قیمت فی $100 پار سے ضرب دینے سے $3.84367 بلین کی تخمینی صاف ادائیگی حاصل ہوتی ہے۔ مجموعی قیمت تقریباً $64.061 فی $100 چہرے کی قیمت ہے۔ یہ پی این کی ریاضی ہے جو خزانہ کی طرف سے تین اعشاریہ مقامات تک گول کی گئی قیمتوں کا استعمال کرتی ہے۔ تصفیے کی رقم تک پہنچنے کے لیے جمع شدہ سود شامل کرنا ہوگا۔[5][14]
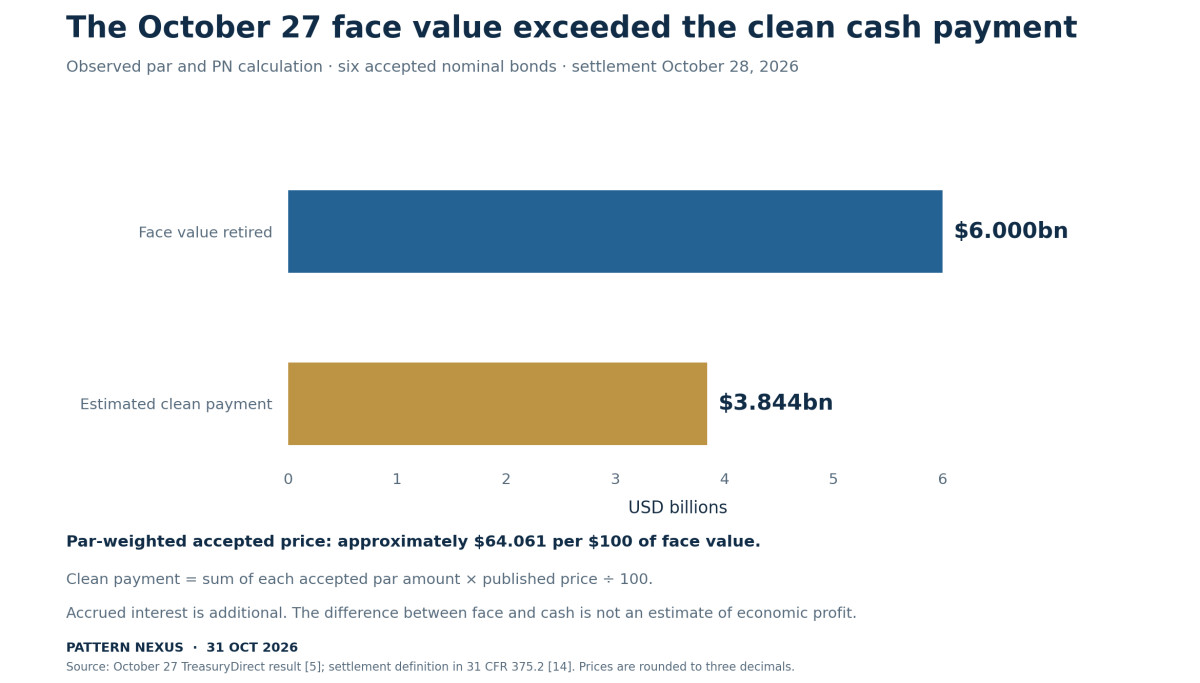
یہ فرق مالی تجزیے کے لیے مرکزی حیثیت رکھتا ہے۔ کارروائی نے مستقبل کی بنیادی ذمہ داریوں میں سے $6 بلین کو ریٹائر کیا، لیکن صاف نقد ادائیگی تقریباً $3.844 بلین تھی۔ اسے $6 بلین کی نقد خریداری کے طور پر بیان کرنا فوری فنڈنگ کی ضرورت کو بڑھا دے گا۔ فرق کو فوری اقتصادی فائدے کے طور پر سمجھنا بھی فائدے کو بڑھا دے گا۔
وہ پرانے بانڈز طویل مدت میں نسبتاً چھوٹے کوپن کا وعدہ کرتے تھے۔ مارکیٹ کی چھوٹ اس قیمت کو ایڈجسٹ کرتی ہے جو سرمایہ کار ان باقی ماندہ نقد بہاؤ کے لیے ادا کریں گے۔ خزانہ انہیں منسوخ کرنے کے لیے مارکیٹ کی قیمت ادا کرتا ہے، بشمول مستقبل کی بنیادی ادائیگی۔ چھوٹ کا اقتصادی سبب ہے۔
ایک جان بوجھ کر سادہ مثال کے لیے، فرض کریں کہ نئے قرضے جو پار پر جاری کیے گئے ہیں بالکل صاف خریداری کی قیمت کو مالی فراہم کرتے ہیں۔ خزانہ $6 بلین کی پرانی چہرے کی قیمت کو ریٹائر کرے گا اور تقریباً $3.844 بلین کی نئی چہرے کی قیمت جاری کرے گا۔ یہ اس الگ موازنہ میں چہرے کی قیمت کو کم کرے گا۔ یہ حساب جمع شدہ سود کو خارج کرتا ہے اور ایک جاری کرنے کی قیمت اور مالیاتی میچ کو فرض کرتا ہے جو کہ حقیقی کارروائی کے نتائج قائم نہیں کرتے۔
ایک اقتصادی تشخیص کو متبادل کے سود اور میچورٹی کی شرائط، نقد بہاؤ کے وقت، اور ایک مستقل قیمت کی بنیاد کی بھی ضرورت ہوتی ہے۔ ایک چھوٹی چہرے کی رقم زیادہ کوپن کی شرح لے جا سکتی ہے۔ ایک کم کوپن بل بہت پہلے کی ری فنانسنگ کی تاریخ لے جا سکتا ہے۔ چہرے کی قیمت، موجودہ نقد ادائیگی، اور مستقبل کی مالیاتی نمائش مختلف سوالات کے جوابات دیتی ہیں۔
04 · خریداری اور ری فنانسنگ
فنڈنگ پول متبادل طے کرتا ہے
خزانہ کی خریداری کی اتھارٹی قرض کی فروخت سے حاصل ہونے والی آمدنی اور عمومی فنڈ میں موجود دیگر رقم کے استعمال کی اجازت دیتی ہے۔ اس کے قرض لینے کے تخمینی حاشیے میں کہا گیا ہے کہ خریداریوں کا نجی طور پر رکھے گئے نیٹ مارکیٹ ایبل قرض پر نمایاں اثر ڈالنے کی توقع نہیں ہے کیونکہ نئی جاری کردہ سیکیورٹیز خریدی گئی سیکیورٹیز کی جگہ لیتی ہیں۔[8][9]
یہ وسیع فنڈنگ کے تعلقات کی وضاحت کرتا ہے۔ یہ کسی خاص نئی بل، نوٹ، یا بانڈ کو کسی خاص دوبارہ خریداری کے ساتھ تفویض نہیں کرتا۔ خزانہ اپنی مجموعی نقد کی ضروریات کو مالی فراہم کرتا ہے۔ ٹیکس کی وصولیاں، خرچ، قرض کی میچورٹیز، نقد بیلنس کے فیصلے، اور خریداری سب اس فنڈنگ کے مسئلے میں شامل ہوتے ہیں۔
اس لیے حاشیہ موازنہ ایک متبادل کی ضرورت ہوتی ہے: خزانہ اضافی خریداریوں کے بغیر کیا مکس جاری کرتا؟ اگر اضافی نقد کی ضرورت بلوں کے ذریعے پوری کی جاتی ہے جبکہ طے شدہ طویل مدتی جاری کردہ رقم میں کوئی تبدیلی نہیں آتی، تو مجموعی پالیسی طویل مقررہ شرح کی ذمہ داریوں کو ہٹا سکتی ہے اور چھوٹی ذمہ داریوں کو شامل کر سکتی ہے۔ یہ متعلقہ متبادل مالیات کو جلدی مارکیٹ میں واپس لے آئے گا۔
اگر خزانہ اس کے بجائے طویل مقررہ شرح کی جاری کردہ رقم کو بڑھاتا ہے، تو میچورٹی کا اثر چھوٹا یا الٹ ہو سکتا ہے۔ اگر دستیاب نقد عارضی طور پر کسی کارروائی کا احاطہ کرتا ہے، تو فوری لین دین پھر بھی بالآخر مالیاتی انتخاب کو طے نہیں کرتا۔ نقد کے استعمال اور دوبارہ بھرنے کا وقت اہم ہے۔
اگست کے ری فنڈنگ بیان میں کہا گیا کہ خزانہ توقع کرتا ہے کہ نامیاتی کوپن اور فلوٹنگ ریٹ نوٹ کی نیلامی کے سائز اگلے کئی سہ ماہیوں کے لیے غیر تبدیل شدہ رہیں گے۔ اس نے بلوں اور نقد انتظامی بلوں کو موسمی اور غیر متوقع مالی ضروریات کے لیے آلات کے طور پر بھی بیان کیا۔ یہ بل چینل کو ممکن بناتا ہے، لیکن یہ ثابت نہیں کرتا کہ کون سی سیکیورٹیز اکتوبر کی دوبارہ خریداریوں کی مالی مدد کرتی ہیں۔[7]
میں کئی مالیاتی دوروں میں اس مفروضے کی جانچ کروں گا۔ طویل مدت کی ریٹائرمنٹ کے ساتھ ساتھ مختصر فنڈنگ پر زیادہ انحصار کا ایک بار بار آنے والا نمونہ ایک واحد کارروائی سے زیادہ معلوماتی ہوگا۔ پروگرام کے حجم کا موازنہ بھی بہت بڑے بقایا قرض کے اسٹاک کے ساتھ کیا جانا چاہیے۔
05 · خریداری اور ری فنانسنگ
ایک طویل اوسط، ایک قلیل مدتی قطار
خزانہ کے چوتھے سہ ماہی کے ڈیٹا ورک بک میں ستمبر کے آخر میں $31.8312 ٹریلین کی مارکیٹ ایبل سودی قرض کی موجودگی کی رپورٹ ہے۔ میچورٹی کی تقسیم میں $10.6402 ٹریلین ایک سال کے اندر اور $11.0628 ٹریلین ایک سے پانچ سال کے درمیان ہے۔ باقی بکٹ پانچ سال سے آگے بڑھتے ہیں۔[6]
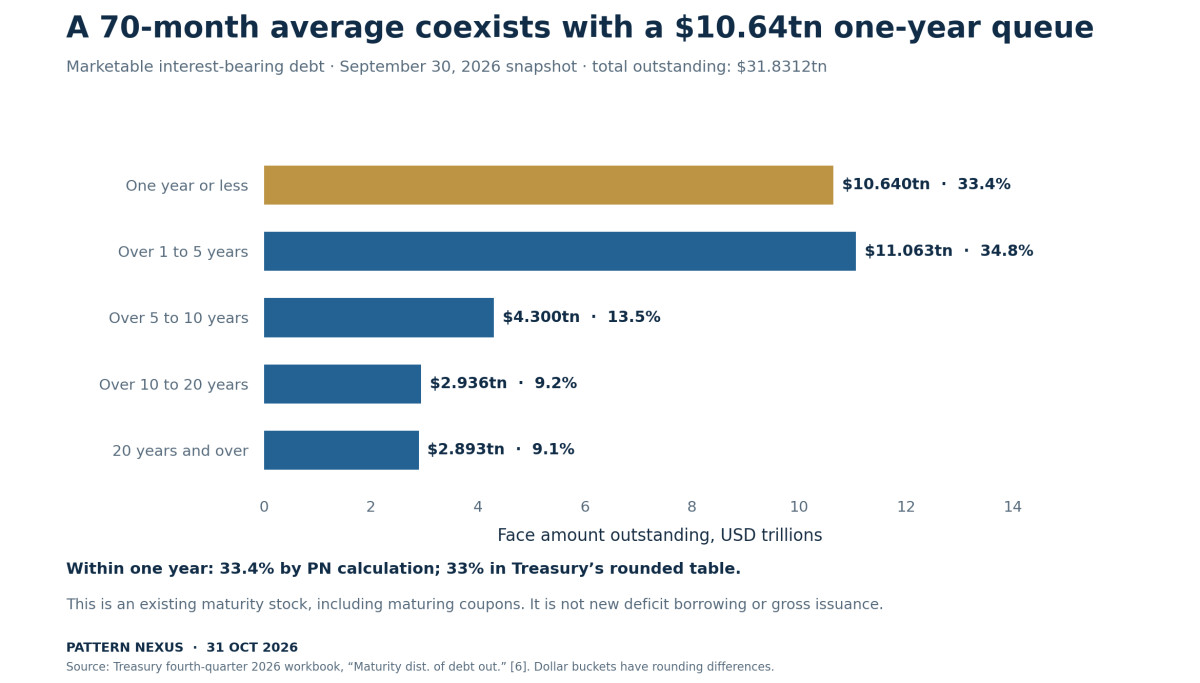
ایک سال کے اندر کی مقدار رپورٹ کردہ اسٹاک کا تقریباً 33.4% کی نمائندگی کرتی ہے، جو ڈالر کی مقدار سے حساب کی گئی ہے۔ خزانے کا گولائی شدہ فیصد 33% ہے۔ اس کی علیحدہ جمع شدہ میaturity جدول 24 ماہ کے اندر 46% اور 36 ماہ کے اندر 55% کی میaturing کی رپورٹ کرتی ہے۔ یہ ونڈو ایک دوسرے سے اوورلیپ کرتی ہیں؛ انہیں ایک ساتھ نہیں جوڑا جانا چاہیے۔[6]
ستمبر میں اوسط میaturity 70 ماہ تھی، جبکہ جون میں 71 ماہ تھی۔ یہ ایک ماہ کا فرق یہ ثابت نہیں کرتا کہ توسیع شدہ طویل مدتی خریداریوں نے پورے پورٹ فولیو کی میaturity کو مختصر کیا ہے۔ اجراء، معمولی ریڈیمپشن، وقت کا گزرنا، اور دیگر کارروائیاں سب اوسط پر اثر انداز ہوتی ہیں۔[6]
شکل 1 میں اکتوبر کی چار کارروائیوں نے ستمبر کے رپورٹ کردہ باقی اسٹاک کے تقریباً 0.075% کے برابر چہرے کی قیمت کو ریٹائر کیا۔ یہ موازنہ صرف ایک پیمانے کی جانچ ہے: اکتوبر کی کارروائیاں ستمبر کی تصویر کے بعد ہوتی ہیں، اور دیگر خریداریوں کا چار کارروائیوں کے نمونے سے باہر ہونا ہے۔ یہ ظاہر کرتا ہے کہ یہ دعویٰ کہ یہ خریداریوں نے پورے قرض کے ڈھانچے کو تبدیل کر دیا ہے، شواہد سے آگے نکل جائے گا۔
قریب المدت کی مقدار ایک مختلف وجہ سے توجہ کی مستحق ہے۔ اگلے سال کے دوران درپیش مالیاتی حالات ایک اہم موجودہ میaturity قطار تک پہنچیں گے۔ نئے خسارے فنڈنگ کی ضروریات میں اضافہ کرتے ہیں؛ ری فنانسنگ پہلے سے موجود ذمہ داریوں کی جگہ لیتی ہے۔ دونوں نیلامیوں میں ظاہر ہوتے ہیں، لیکن ان کا قرض میں تبدیلی کے لیے مختلف معنی ہیں۔
ایک سال کا بکٹ میaturing کوپن سیکیورٹیز کے ساتھ ساتھ بلز کو بھی شامل کرتا ہے۔ یہ بھی ایک اسٹاک ہے جو ایک تاریخ پر ماپا جاتا ہے۔ ایک مختصر بل جو میaturing ہوتا ہے اور اگلے سال کے دوران کئی بار دوبارہ جاری کیا جاتا ہے، بار بار نیلامی کی مقدار پیدا کرتا ہے، حالانکہ ابتدائی اسٹاک نے اسے ایک بار شمار کیا۔ یہی وجہ ہے کہ ایک بڑا مجموعی اجراء کا کیلنڈر ایک چھوٹے باقی مقدار کے ساتھ بیٹھ سکتا ہے۔
06 · خریداری اور ری فنانسنگ
85.9% کا نمبر اپنے مخرج کی ضرورت ہے
اسی خزانہ کی ورک بک رپورٹ کرتی ہے کہ بلز نے مالی سال 2026 کی چوتھی سہ ماہی میں حقیقی مارکیٹ ایبل اجراء کا 85.9% حصہ لیا، جو جولائی سے ستمبر تک جاری رہی۔ اس نمبر کے گرد بنائی گئی سرخی قارئین کو بار بار کے اجراء کو قرض کے اسٹاک کی ترکیب سے الجھن میں ڈالنے کی دعوت دے گی۔[6]
تین اقدامات کو مدنظر رکھنا چاہیے:
| اقدار | آخری رپورٹ کردہ مشاہدہ | یہ کیا بیان کرتا ہے |
|---|---|---|
| حقیقی مارکیٹ ایبل اجراء میں بلز کا حصہ | 85.9%، جولائی–ستمبر 2026 | مجموعی اجراء کی ترکیب؛ مختصر آلات بار بار تبدیل ہو سکتے ہیں |
| نیٹ بل قرضہ | $427.481 بلین، جولائی–ستمبر 2026 | ورک بک کا بل کا نیٹ مارکیٹ ایبل قرضہ میں حصہ |
| ایک سال کے اندر میaturing مارکیٹ ایبل قرضہ | $10.6402 ٹریلین 30 ستمبر کو | ایک میaturity بکٹ جو بلز اور میaturing کوپن سیکیورٹیز کو ڈھانپتا ہے |
ورک بک اس سہ ماہی کے لیے کل نیٹ مارکیٹ ایبل قرضہ $742.342 بلین کی رپورٹ کرتی ہے۔ بل کے حصے کو اس کل سے تقسیم کرنے پر تقریباً 57.6% ملتا ہے۔ یہ اس جدول کی اکاؤنٹنگ کا ایک حصہ دار تناسب ہے، جس میں اس کے علیحدہ منفی خریداری کے اندراج کو بھی شامل کیا گیا ہے۔ یہ بلز کے ذریعے مالی معاونت کی گئی خریداریوں کا فیصد نہیں ہے۔[6]
85.9% اور 57.6% کے اعداد و شمار مختلف بہاؤ کی وضاحت کرتے ہیں۔ نہ تو یہ باقی قرض کا بل کا حصہ ہے۔ نہ ہی، خود، ایک جان بوجھ کر میaturity کو مختصر کرنے کی پالیسی قائم کرتا ہے۔
مجوزہ طریقہ کار کے لیے، مفید سوال یہ ہے کہ آیا اضافی مالیاتی مرکب مستقل طور پر شرحوں کو دوبارہ ترتیب دینے کے مزید مواقع فراہم کرتا ہے۔ اس کے لیے مجموعی نیلامی کے کل میں بار بار کی تبدیلیوں کو دیکھنا اور اجراء کے ساتھ نقد بیلنس کے مقصد کو برقرار رکھنا ضروری ہے۔
07 · خریداری اور ری فنانسنگ
میaturity اور شرح کی دوبارہ ترتیب مختلف گھڑیوں پر چلتی ہیں
ایک میaturity کی تاریخ ہمیں بتاتی ہے کہ کب اصل رقم کی ادائیگی یا ری فنانس کی جانی چاہیے۔ یہ ہمیشہ یہ نہیں بتاتی کہ کب سود کی شرح تبدیل ہوتی ہے۔ خزانہ کی فلوٹنگ ریٹ نوٹس اس فرق کو واضح کرتی ہیں: یہ دو سال میں میaturing ہوتی ہیں، سہ ماہی میں سود ادا کرتی ہیں، اور اپنے انڈیکس کو ہر ہفتے تازہ ترین 13 ہفتے کے بل نیلامی کی سب سے زیادہ قبول شدہ ڈسکاؤنٹ شرح کا استعمال کرتے ہوئے دوبارہ ترتیب دیتی ہیں۔ ان کا پھیلاؤ نوٹ کی زندگی کے لیے مقرر ہے۔[10]
| فنڈنگ فارم | پرنسپل کلاک | سود کی شرح کلاک |
|---|---|---|
| مختصر بل کو نئے بل میں رول کرنا | ہر میچورٹی پر ادائیگی | اگلی جاری میں نئے مالیاتی شرائط |
| دو سالہ خزانہ FRN | پرنسپل دو سال بعد واجب الادا | انڈیکس ہر ہفتے ری سیٹ ہوتا ہے؛ سود سہ ماہی میں ادا کیا جاتا ہے |
| طویل مقررہ شرح نامی بانڈ | پرنسپل اس کی بیان کردہ میچورٹی پر واجب الادا | اس بانڈ کے لیے کوپن کی شرح مستقل رہتی ہے |
یہ موجودہ شرحوں کو مستقبل کے سود کے اخراجات تک پہنچنے کے دو طریقے پیدا کرتا ہے۔ خزانہ میچور ہونے والے مقررہ شرح کے قرض کو نئے شرائط پر دوبارہ مالیاتی کر سکتا ہے۔ یہ پرنسپل کی میچورٹی سے پہلے تیرتی شرح کے قرض پر ایک تبدیل ہوتی ہوئی انڈیکس بھی ادا کر سکتا ہے۔ ایک قرض کا پورٹ فولیو جس کی قانونی میچورٹی طویل ہو، اب بھی ایسے آلات پر مشتمل ہو سکتا ہے جو قلیل مدتی شرحوں کے جواب میں تیزی سے ردعمل دیتے ہیں۔
اس کے برعکس، ایک مقررہ شرح بانڈ کی مارکیٹ کی پیداوار میں اضافہ اس کی تجارتی قیمت کو تبدیل کرتا ہے بغیر خزانہ کے معاہداتی کوپن کو دوبارہ لکھے۔ نئی قرضہ اور دوبارہ مالیاتی نئے مارکیٹ کا سامنا کریں گے؛ ایک موجودہ مقررہ کوپن اپنے اصل شرائط کے تحت جاری رہتا ہے جب تک کہ ذمہ داری ختم نہ ہو جائے۔
اس لیے مالیاتی ڈیش بورڈ کو میچورٹی اور شرح-ری سیٹ کی نمائش کو الگ الگ ٹریک کرنا چاہیے۔ خزانہ کی ورک بک میں میچورٹی ٹیبلز کے ساتھ ایک وزنی اوسط اگلی شرح-ری سیٹ شیٹ شامل ہے۔ یہ سلسلے مختلف دائرہ کار رکھتے ہیں اور انہیں ایک دوسرے کے لیے بے تکلفی سے تبدیل کرنے کے بجائے ان کی تعریفات کے ساتھ پڑھنا چاہیے۔[6]
اس مضمون میں مفروضہ حکومت کے مالیاتی فیصلوں کو حاشیے پر کم کرنے کے بارے میں ہے۔ طویل مقررہ شرح کے قرض کو بلوں سے تبدیل کرنا اور اسے FRNs سے تبدیل کرنا مختلف پرنسپل کیلنڈرز پیدا کرے گا، چاہے دونوں نے سود کے اخراجات کو قلیل مدتی شرحوں کے لیے زیادہ جوابدہ بنایا ہو۔
08 · خریداری اور دوبارہ مالیاتی
چھوٹے کلاک کا انتخاب کرنے کی قیمت
ایک وضاحتی $100 بلین فنڈنگ بیلنس پر غور کریں۔ فرض کریں کہ ایک آپشن دوسرے سال کے دوران 5% سالانہ شرح کو لاک کرتا ہے۔ دوسرا اسی شرح سے شروع ہوتا ہے لیکن دوسرے سال کے آغاز پر مکمل طور پر دوبارہ مالیاتی کرتا ہے۔ متبادل شرح 3%, 5%, یا 7% ہو سکتی ہے۔
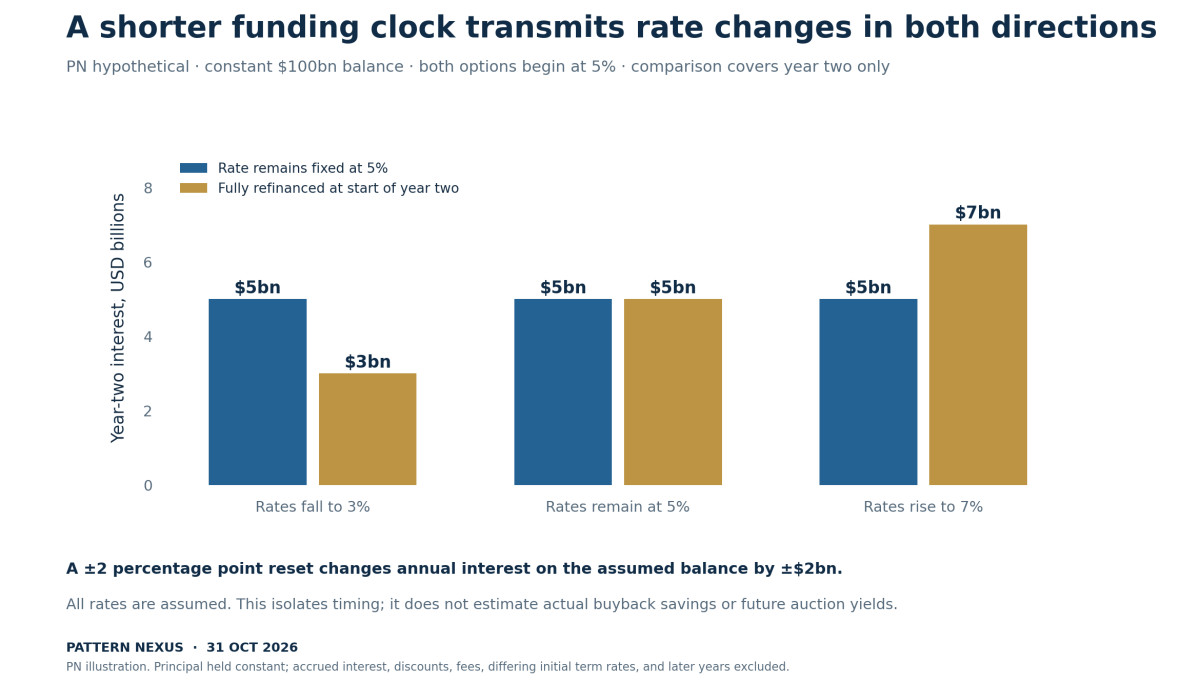
لاک کردہ شرح کا آپشن ہر صورت میں سال دو میں $5 بلین سود کی قیمت رکھتا ہے۔ دوبارہ مالیاتی کا آپشن $3 بلین، $5 بلین، یا $7 بلین کی قیمت رکھتا ہے۔ دو فیصد پوائنٹ کی تبدیلی اس فرض کردہ بیلنس پر سالانہ سود کی قیمت کو $2 بلین تبدیل کرتی ہے۔ تمام مقداریں اور شرحیں فرضی ہیں۔
چھوٹا انتخاب جب شرحیں گرتی ہیں تو تیز بچت فراہم کرتا ہے۔ یہ تیز تر شرحوں کے ذریعے بھی زیادہ شرحیں منتقل کرتا ہے۔ یہ مستقبل کی شرائط کے بارے میں کچھ یقین کو لچک اور کم قیمت کے امکانات کے بدلے چھوڑ دیتا ہے۔ آخر کار نتیجہ شرح کے راستے اور مالیاتی کے وقت دستیاب شرائط پر منحصر ہوتا ہے۔
یہ وضاحت فنڈنگ بیلنس کو مستقل رکھتی ہے اور ایک سال کے سود کو الگ کرتی ہے۔ یہ جاری کردہ چھوٹ، لین دین کے اخراجات، جمع شدہ سود، پرنسپل کی ضروریات میں تبدیلیوں، اور مختلف میچورٹی پر دستیاب اصل شرحوں میں فرق کو خارج کرتی ہے۔ یہ 27 اکتوبر کی خریداری کا ماڈل نہیں بناتی یا نیلامی کی پیداوار کی پیش گوئی نہیں کرتی۔
حقیقی قرض کا انتظام زیادہ پیچیدہ ہے کیونکہ نئی مالیات مسلسل آتی ہیں اور ذمہ داریاں مختلف تاریخوں پر میچور ہوتی ہیں۔ ایک متنوع میچورٹی شیڈول ان تاریخوں کے درمیان نمائش کو پھیلاتا ہے۔ ایک مرکوز مختصر شیڈول حکومت کو موجودہ شرح کے ماحول کے ساتھ زیادہ بار بار رابطہ فراہم کرتا ہے۔
یہ رابطہ سیاسی طور پر اہم ہو سکتا ہے اس سے پہلے کہ دوبارہ مالیاتی عملی طور پر مشکل ہو جائے۔ تیز سود کی قیمت کی منتقلی طویل مدتی اعلی قلیل شرحوں کی بجٹ کے نتائج کو تبدیل کرتی ہے۔ یہ فیڈرل ریزرو کی پالیسی کے فیصلے کو متعین نہیں کرتی یا یہ قائم نہیں کرتی کہ خزانہ نیلامی مکمل کرنے میں جدوجہد کرے گا۔
09 · خریداری اور دوبارہ مالیاتی
کیوں ڈسکاؤنٹ ایک مالیاتی خوشحالی نہیں ہے
27 اکتوبر کے بانڈز میں مجموعی طور پر تقریباً $159.885 ملین سالانہ معاہداتی کوپن تھے، جو قبول کردہ پار کی مقدار اور کوپن کی شرحوں سے حساب کیے گئے تھے۔ انہیں ختم کرنا مستقبل کے ان کوپن اور ان کی پرنسپل ذمہ داریوں کو ہٹا دیتا ہے۔ خریداری کی مالیات کے لیے جمع کی گئی نقد رقم کی اپنی قیمت ہے۔[5]
پرانے 2.66475% وزنی کوپن کا نئے قرض کی شرح کے ساتھ موازنہ کرنا اب بھی نامکمل ہوگا۔ پرانا کوپن $6 بلین کی چہرے کی قیمت پر لاگو ہوتا ہے۔ خریداری کے لیے متبادل مالیات نقد کی ضرورت سے متعلق ہوگی، بشمول جمع شدہ سود، اور اس کی چہرے کی مقدار اور میچورٹی مختلف ہو سکتی ہے۔ دونوں فیصد مختلف بنیادوں پر بیٹھیں گے۔
مارکیٹ کی چھوٹ میں اصل کی ٹائمنگ بھی شامل ہوتی ہے۔ کئی دہائیوں بعد واجب الادا ایک ڈالر کو منسوخ کرنا اگلے مہینے واجب الادا ایک ڈالر کو منسوخ کرنے سے مختلف ہے۔ ایک مناسب لاگت کا موازنہ پرانی اور نئی نقد بہاؤ کو ایک مستقل بنیاد پر رکھتا ہے اور مستقبل کی دوبارہ مالی اعانت کے خطرے پر غور کرتا ہے۔
یہ ممکن ہے کہ ایک دوبارہ خریداری رپورٹ کردہ چہرے کی قیمت کو کم کرے اور مارکیٹ کی فعالیت کو بہتر بنائے جبکہ قلیل مدتی دوبارہ مالی اعانت کی شرحوں کے خطرے میں اضافہ کرے۔ یہ بھی ممکن ہے کہ مالیاتی شرائط اس انتخاب کو پرکشش بنائیں۔ یہ نتائج ایک ساتھ موجود ہو سکتے ہیں کیونکہ یہ اقدامات مختلف اثرات کو پکڑتے ہیں۔
سب سے مضبوط دعویٰ جس کی دستیاب نتائج حمایت کرتے ہیں وہ ٹھوس ہے: خزانہ نے مخصوص طویل مدتی نقد بہاؤ کو مخصوص مارکیٹ قیمتوں پر ریٹائر کیا۔ خالص زندگی بھر کی بچت یا لاگت کے لیے متبادل فنڈنگ کے مفروضات اور ایک شرح کا راستہ درکار ہے۔ صرف چہرے کی قیمت کی چھوٹ کسی بھی چیز کی فراہمی نہیں کر سکتی۔
10 · خریداری اور دوبارہ مالی اعانت
ریزرو بہاؤ دونوں طرف کی ضرورت ہے
خزانہ کی خریداری نیو یارک فیڈ کے ذریعے مالی ایجنٹ کے طور پر کی جاتی ہے۔ یہ عملی کردار خزانہ کی مالی اعانت سے کی جانے والی دوبارہ خریداری کو فیڈرل ریزرو کے پورٹ فولیو کی خریداری میں تبدیل نہیں کرتا۔ مالیاتی فنڈنگ کا ذریعہ اس وقت بھی متعلقہ رہتا ہے جب لین دین فیڈرل ریزرو کے بنیادی ڈھانچے کا استعمال کرتا ہے۔[9]
جب خزانہ فیڈ کے اپنے اکاؤنٹ سے ادائیگی کرتا ہے اور آمدنی بینک کے جمع میں پہنچتی ہے، تو ادائیگی بینک کے ذخائر میں اضافہ کر سکتی ہے، جبکہ دیگر بہاؤ مستقل رہتے ہیں۔ اس ادائیگی کو قرض کے اجراء کے ذریعے مالیاتی طور پر منتقل کرنا دوسری سمت میں نقد کو منتقل کر سکتا ہے۔ ٹیکس کی وصولیاں، حکومت کے اخراجات، اور سیکیورٹی خریداروں کی شناخت اور فنڈنگ کا ذریعہ بھی ریزرو کے نتیجے پر اثر انداز ہوتے ہیں۔
اس لیے مجموعی خریداری کی رقم ایک مستقل ریزرو انجیکشن قائم نہیں کر سکتی۔ مکمل تشخیص کے لیے خزانہ کے نقد اکاؤنٹ کا راستہ اور تصفیے کے ارد گرد مالیاتی بہاؤ کی ضرورت ہوتی ہے۔ 27 اکتوبر کا 6 بلین ڈالر کا پار رقم خاص طور پر ایک ناقص متبادل ہے کیونکہ یہ صاف نقد ادائیگی سے بھی تجاوز کرتا ہے۔
یہ PN کے وسیع تر لیکویڈیٹی فریم ورک سے جڑا ہوا ہے: بیلنس شیٹ کی اندراجات اور ان کے وقت کی پیروی کریں۔ اس مضمون کے لیے، اضافی قدم یہ ہے کہ اس ذمہ داری کی پیروی کریں جو خزانہ نے اس نقد کو دوبارہ بھرنے پر پیدا کی۔ تصفیے کا اثر اور مستقبل کی دوبارہ مالی اعانت کا اثر ایک ہی کیلنڈر پر مختلف نکات سے تعلق رکھتے ہیں۔
11 · خریداری اور دوبارہ مالی اعانت
بجٹ وقت کی نگرانی کے لیے ایک وجہ فراہم کرتا ہے
ستمبر کی ماہانہ خزانہ کی رپورٹ میں مالی سال 2026 کے لیے تقریباً 1.052 ٹریلین ڈالر کے خالص سود کے اخراجات کی اطلاع دی گئی ہے۔ خزانہ کے قرض سیکیورٹیز کے لیے اس کی علیحدہ مجموعی سود کی لائن 1.359953 ٹریلین ڈالر ہے۔ یہ اقدامات مختلف کوریج رکھتے ہیں؛ مجموعی رقم کو بجٹ کے خالص سود کے فنکشن کے لیے متبادل نہیں ہونا چاہیے۔[12]
یہ کل موجودہ سود کے بوجھ کے پیمانے کا تعین کرتے ہیں۔ وہ بڑھتی ہوئی خریداری کی لاگت کی پیمائش نہیں کرتے۔ سال کا زیادہ تر حصہ اگست کے اعلان سے پہلے تھا، اور بجٹ میں اس پروگرام سے بہت آگے کی ذمہ داریاں شامل ہیں۔
ٹائمنگ کا دلیل مستقبل کی ہے۔ جب زیادہ فنڈنگ جلدی دوبارہ ترتیب دی جاتی ہے، تو مارکیٹ کی شرحوں میں تبدیلی سود کے اخراجات تک جلد پہنچ سکتی ہے۔ جب فنڈنگ طویل عرصے تک مقرر رہتی ہے، تو اس ایڈجسٹمنٹ کا زیادہ تر حصہ مؤخر ہو جاتا ہے۔ اثر اس بات پر بھی منحصر ہے کہ کتنا قرض بے نقاب ہے اور شرحوں کی سمت کیا ہے۔
ایک چھوٹی کارروائی ایک ٹریلین ڈالر کی سالانہ کل کی وضاحت نہیں کرتی۔ بار بار مالیاتی انتخاب اب بھی یہ متاثر کر سکتے ہیں کہ ایک بڑا پورٹ فولیو وقت کے ساتھ کتنی تیزی سے جواب دیتا ہے۔ یہ وہ پیمانہ ہے جس پر یہ میکانزم مفید ہو جاتا ہے: ایک قرض کے انتظام کے راستے کے طور پر نگرانی کرنے کے لیے، نہ کہ ایک مہینے کی خریداریوں کے لیے ڈرامائی طور پر منسوب کرنے کے لیے۔
12 · خریداری اور دوبارہ مالی اعانت
نومبر ہمیں واقعی کیا بتا سکتا ہے
اس مضمون کی 31 اکتوبر کی کٹ آف کے مطابق، اگلی قرض لینے کی تخمینہ 2 نومبر کے لیے مقرر ہے اور اگلا سہ ماہی ریفنڈنگ اعلان 4 نومبر کے لیے ہے۔ ان کے مواد ابھی بھی مستقبل کی معلومات ہیں۔ آخری اگست کی تخمینہ نے اکتوبر-دسمبر میں 628 بلین ڈالر کی نجی طور پر رکھی جانے والی خالص مارکیٹ میں قرض لینے کی پیش گوئی کی، فرض کرتے ہوئے کہ 850 بلین ڈالر کا اختتام دسمبر کا نقد بیلنس ہے۔[8][15]
اس قرض لینے کی تخمینہ میں ترمیم کو اس کے نقد مفروضات کے ساتھ پڑھنے کی ضرورت ہوگی۔ ایک بڑا متوقع نقد بفر قرض لینے میں اضافہ کر سکتا ہے بغیر بنیادی خسارے میں متوازی اضافے کے۔ ایک کمی مخالف سمت میں کام کر سکتی ہے۔ سرخی کے قرض لینے کی تعداد کا موازنہ کیے بغیر ابتدائی اور اختتامی نقد بیلنس کو غلط شناخت کر سکتا ہے۔
خزانہ کی نومبر کی ڈیلر ایجنڈا پہلے ہی ایک مفید سوالات کا سیٹ فراہم کرتا ہے۔ یہ لیکویڈیٹی، ڈیلر کی درمیانی حیثیت، اور کلائنٹ کی شرکت پر بڑے خریداریوں کے اثرات کے بارے میں سوالات پوچھتا ہے، ساتھ ہی ممکنہ کوپن اور FRN کے اجراء اور ساختی طلب کے بارے میں بھی۔ یہ مشاورت کے سوالات ہیں، نہ کہ اعلان کردہ پالیسی کے فیصلے یا شائع کردہ ڈیلر کے جوابات۔[11]
میں دیکھوں گا کہ آیا اگلے دستاویزات بڑے طویل مدتی کارروائیوں کو بڑھاتے ہیں، ان کی تعدد یا حدود کو تبدیل کرتے ہیں، اور کسی بھی متعلقہ مالیاتی تبدیلیوں کی وضاحت کرتے ہیں۔ ایک بڑا خریداری کا شیڈول بغیر فنڈنگ کی ترکیب میں تبدیلی کے ایک مختلف کہانی سنائے گا بجائے اس کے کہ ایک مستقل توسیع جو مختصر اضافی قرض کے ذریعے حمایت یافتہ ہو۔
نیلامی کا شیڈول عملی طور پر بھی اہمیت رکھتا ہے۔ زیادہ بار بار مالیات زیادہ تصفیہ کی تاریخیں پیدا کرتی ہیں جو وصولیوں، خرچوں، اور مارکیٹ کی صلاحیت کے گرد فٹ ہونی چاہئیں۔ متعلقہ ثبوت اپنایا گیا کیلنڈر اور اس کے نتائج ہیں، نہ کہ مشاورت کے دوران اٹھائے گئے ہر شیڈولنگ کے امکان۔
13 · خریداری اور دوبارہ مالیات
ایک ہی پروگرام کے ذریعے تین راستے
پروگرام کئی سمتوں میں ترقی کر سکتا ہے۔ خریداری کا حجم ہی انہیں ممتاز نہیں کرے گا۔
| مشروط راستہ | دیکھنے کے لیے ثبوت | مالیاتی اثر |
|---|---|---|
| لیکویڈیٹی میں بہت کم تبدیلی کے ساتھ بہتری آتی ہے | اہل مسائل میں بہتر تجارتی اقدامات؛ مستحکم میچورٹی اور ری سیٹ کی نمائش | محدود پورٹ فولیو کی سطح کے وقت کی تبدیلی کے ساتھ مارکیٹ کی فعالیت کے فوائد |
| طویل مدتی حمایت مختصر اضافی مالیات کے ساتھ بڑھتی ہے | بار بار طویل مدتی ریٹائرمنٹ، نقد ایڈجسٹمنٹ کے بعد زیادہ نیٹ شارٹ جاری کرنا، تیز ری سیٹ کی نمائش | شرح کے ماحول کے ساتھ زیادہ بار بار رابطہ؛ اگر شرحیں گر جائیں تو فوائد، اگر بڑھ جائیں تو اخراجات |
| متبادل مالیات مقررہ شرح کی نمائش کو بڑھاتا یا محفوظ کرتا ہے | طویل مقررہ شرح کی جاری کردہ رقم ریٹائر کیے گئے واجبات کا تدارک کرتی ہے | ایک چھوٹا تیز ہونا، یا تجویز کردہ مفروضے سے مختلف میچورٹی کا نتیجہ |
یہ راستے جانچنے کے طریقہ کار کی وضاحت کرتے ہیں۔ انہیں امکانات تفویض نہیں کیے گئے ہیں۔ پہلا مرکزی دوبارہ مالیاتی مفروضے کو بڑی حد تک غیر حمایت یافتہ چھوڑ سکتا ہے جبکہ لیکویڈیٹی پروگرام کو مفید بناتا ہے۔ دوسرا اسے مضبوط کرے گا۔ تیسرا مضمون کی متوقع ترسیل کو نظر ثانی کرنے کی ضرورت ہوگی۔
مارکیٹ کے حالات بھی تجارت کے تبادلے کو تبدیل کر سکتے ہیں۔ سرمایہ کار مختصر ضمانت کو طویل مدت سے مختلف انداز میں قیمت دے سکتے ہیں۔ ایک فعال طویل مدتی مارکیٹ خزانہ کو بہتر شرائط پر طویل سیکیورٹیز جاری کرنے میں مدد کر سکتی ہے۔ اگر لیکویڈیٹی کی بہتری اس طویل جاری کردہ رقم کی حمایت کرتی ہے، تو آج کی راحت اور کل کے کیلنڈر کے درمیان کچھ ظاہری تناؤ کم ہو سکتا ہے۔
یہ فیڈبیک قرض کے انتظام کے دونوں پہلوؤں کا مشاہدہ کرنے کی ایک وجہ ہے۔ خریداریوں کا اثر تجارت کے لیے دستیاب اسٹاک پر ہوتا ہے۔ نئی جاری کردہ رقم وہ واجبات طے کرتی ہے جو خزانہ شامل کرتا ہے۔ ان کا مجموعی اثر کسی بھی اعلان کے الگ الگ اثر سے مختلف ہو سکتا ہے۔
14 · خریداری اور دوبارہ مالیات
دوبارہ مالیات کا ڈیش بورڈ
میں اس تھیسس کو اپ ڈیٹ کرتے وقت چھ اشیاء کو اکٹھا رکھوں گا:
- عملدرآمد شدہ خریداری: قبول شدہ پار، تخمینی نقد ادائیگی، کوپن، میچورٹی کی تاریخیں، اور انفرادی سیکیورٹیز میں خریداریوں کی توجہ۔
- اضافی مالیات: آلہ اور میچورٹی کے لحاظ سے خالص جاری کردہ رقم، خریداریوں اور معمولی ریڈیمپشن کی شناخت کی گئی ہے نہ کہ مجموعی نیلامی کے کل میں چھپائی گئی۔
- نقد مفروضے: کھولنے اور بند کرنے والی خزانہ کی نقد رقم، موسمی وصولیاں، اور قرض لینے کی نظرثانیوں کی بیان کردہ وجہ۔
- پرنسپل کیلنڈر: ایک، دو، اور تین سال کے اندر میچور ہونے والے حصص، اوسط میچورٹی اور شامل ڈالر کی مقدار کے ساتھ۔
- شرح ری سیٹ کی نمائش: فلوٹنگ ریٹ کی مالیات اور وہ وقت جب تبدیل ہوتی شرحیں سود کے اخراجات میں داخل ہو سکتی ہیں قبل از ادائیگی۔
- مارکیٹ کی فعالیت کے نتائج: لین دین کے اخراجات، گہرائی، اور اہل سیکیورٹیز کی نسبتی قیمت، بینچ مارک پیداوار کو ایک وسیع تر نتیجہ کے طور پر دیکھا جاتا ہے۔
ڈیش بورڈ جان بوجھ کر فوائد اور اخراجات کو یکجا کرتا ہے۔ مستحکم دوبارہ مالیاتی نمائش کے ساتھ مضبوط لیکویڈیٹی ایک مثبت نتیجہ ہوگا۔ گرتی ہوئی شرحوں کے ساتھ تیز شرح کی ترسیل بھی مالیاتی اخراجات کو کم کر سکتی ہے۔ ایک کم آرام دہ مجموعہ ہوگا مختصر نمائش، مستقل بلند شرحیں، اور تجارتی حالات میں محدود بہتری۔
یہاں کوئی ایک حد فنڈنگ کے بحران کا تعین نہیں کرتی۔ مقصد یہ ہے کہ ایک تبدیل ہوتی ترسیل کے چینل کا جلد پتہ لگایا جائے تاکہ اس کا اندازہ لگایا جا سکے۔ بار بار مشاہدات ایک نیلامی میں بڑی تعداد یا مختصر پیداوار کے ردعمل سے زیادہ اہم ہیں۔
پیٹرن نیکسس ویو
پیٹرن نیکسس ویو
جو خصوصیت میں دیکھوں گا وہ وقت کے ساتھ نمائش کی ہجرت ہے۔ خزانہ آج ایک مشکل سے تجارت کی جانے والی طویل ذمہ داری کو ہٹا سکتا ہے جبکہ اس خریداری کے ساتھ جو کچھ جاری کرتا ہے اس پر جلد مالیاتی فیصلہ کر سکتا ہے۔ مارکیٹ پہلے اثر کو فوری طور پر محسوس کر سکتی ہے۔ بجٹ دوسرے اثر کا سامنا کرتا ہے متبادل آلے کی زندگی کے دوران۔
اکتوبر کے نتائج یہ ثابت کرتے ہیں کہ طویل مدتی مداخلت پرانے $2 بلین آپریشن کی حد سے بڑھ چکی ہے۔ ستمبر کے قرض کے اعداد و شمار ایک بڑی موجودہ ری فنانسنگ قطار کو ظاہر کرتے ہیں۔ اگست کی مالیاتی رہنمائی یہ ثابت کرتی ہے کہ بل ایڈجسٹمنٹ کا ایک ذریعہ ہیں۔ یہ حقائق اس میکانزم کو ممکن بناتے ہیں؛ وہ ہر طویل بانڈ سے بلوں میں منتقل ہونے کی تصدیق نہیں کرتے۔[1][2][3][4][5][6][7]
اگلا اہم سوال یہ ہے کہ خزانہ مستقبل کی مالیاتی شرائط کے بارے میں کتنی یقین دہانی رکھتا ہے جب وہ آج کی مارکیٹ کو بہتر بناتا ہے۔ اگر جواب کم ہے تو شرح کا راستہ جلد ہی زیادہ اہم ہو جاتا ہے۔ اگر طویل مدت کی مقررہ شرح کی جاری کردہ رقم اس یقین دہانی کو برقرار رکھتی ہے تو مفروضہ کمزور ہو جاتا ہے۔ اگلے مالیاتی فیصلوں کا اندازہ اس قابل مشاہدہ انتخاب کے خلاف کیا جانا چاہیے۔
قارئین کے سوالات
اکثر پوچھے جانے والے سوالات
کیا خزانہ نے پیداوار کی حد کا اعلان کیا ہے؟
اگست کے اعلان نے مخصوص طویل مدتی شعبوں کے لیے بڑی لیکویڈیٹی سپورٹ آپریشن کی حدود مقرر کیں۔ اس نے ہدف کی پیداوار یا اس کی خریداری کے لیے کسی بھی مقدار کی خریداری کا عہد نہیں کیا۔ PN کا پہلے کا پیداوار کنٹرول کا فریم ممکنہ مارکیٹ کردار کی ایک تشریح تھی۔ خریداری کے نتائج اکیلے یہ ثابت نہیں کر سکتے کہ ایک بینچ مارک پیداوار کو کنٹرول کیا گیا ہے۔[1][13]
کیا اکتوبر کے نتائج یہ ثابت کرتے ہیں کہ بلوں نے خریداریوں کی مالی اعانت کی؟
یہ ان سیکیورٹیز کی رپورٹ کرتے ہیں جو قبول کی گئی ہیں اور ان کی قیمتیں۔ یہ ایک میچ شدہ مالیاتی نیلامی کی شناخت نہیں کرتے۔ خزانہ نے اپنی عمومی نقد اور جاری کرنے کے پروگرام کے ذریعے نقد کی ضروریات کو یکجا کیا۔ مختصر مالی اعانت کی طرف منتقل ہونے کا تجربہ کرنے کے لیے وسیع تر جاری کرنے کے مرکب، نقد کے مفروضات، اور اس کا موازنہ کرنا ضروری ہے جو بصورت دیگر جاری کیا جاتا۔[5][8][9]
کیا خزانہ نے 27 اکتوبر کو $6 بلین ادا کیے؟
اس نے $6 بلین کی چہرے کی قیمت قبول کی۔ PN کا چھ قبول شدہ سیکیورٹیز اور شائع کردہ قیمتوں سے حساب تقریباً $3.84367 بلین ہے جو کہ جمع شدہ سود سے پہلے ہے۔ قیمتیں گول کی گئی ہیں، لہذا یہ درست ادائیگی کا تخمینہ ہے نہ کہ درست تصفیہ کی نقد رقم۔ یہ تفریق دونوں مالیاتی ضروریات اور چہرے کی قیمت میں کسی بھی دعویٰ کردہ کمی کے لیے اہم ہے۔[5][14]
کیا ایک تہائی قرض کی ادائیگی ایک تہائی بلوں کے برابر ہے؟
ستمبر کی جدول میں ایک سال کی میچورٹی کا حصہ بلوں اور کوپن سیکیورٹیز کو شامل کرتا ہے جو میچورٹی کے قریب ہیں۔ یہ ایک باقی ماندہ میچورٹی کا پیمانہ ہے۔ یہ مجموعی جاری کرنے سے بھی مختلف ہے، جو اس مدت کے دوران مختصر آلات کی بار بار ری فنانسنگ کو شمار کر سکتا ہے۔ ورک بک کا بقایا اسٹاک مارکیٹ میں قابل تجارت سودی قرض ہے، نہ کہ مجموعی قومی قرض۔[6]
کیا مختصر مالی اعانت ہمیشہ سود کی لاگت بڑھائے گی؟
نتیجہ شرحوں اور منتخب کردہ شرائط پر منحصر ہے۔ مختصر مالی اعانت کم ہوتی ہوئی شرحوں کو جلدی لاگت میں منتقل کر سکتی ہے اور زیادہ شرحوں کو بھی جلد منتقل کر سکتی ہے۔ شکل 4 اس سمٹری کو فرض کردہ شرحوں اور ایک مستقل مالیاتی بیلنس کا استعمال کرتے ہوئے الگ کرتی ہے۔ یہ پروگرام کی حقیقی زندگی کی بچت، لاگت، یا بہترین میچورٹی مرکب کا تخمینہ نہیں لگاتی۔
کیا شرحیں خزانہ کی سیکیورٹی کی میچورٹی سے پہلے دوبارہ ترتیب دی جا سکتی ہیں؟
جی ہاں۔ ایک خزانہ FRN دو سال میں میچور ہوتا ہے، لیکن اس کا انڈیکس ہفتہ وار دوبارہ ترتیب دیا جاتا ہے اور سود سہ ماہی میں ادا کیا جاتا ہے۔ جب نوٹ پہلی بار پیش کیا جاتا ہے تو قائم کردہ پھیلاؤ مستقل رہتا ہے۔ اس کا مطلب ہے کہ اصل میچورٹی، انڈیکس کی دوبارہ ترتیب، اور نقد کی ادائیگی کے مختلف شیڈول ہیں۔ ایک مقررہ شرح کے نامی بانڈ کا کوپن صرف اس وجہ سے نہیں بدلتا کہ اس کی مارکیٹ کی پیداوار منتقل ہوتی ہے۔[10]
کیا مضمون کے مفروضے کو کمزور کرے گا؟
ایسی شواہد کہ متبادل مالی اعانت مقررہ شرح کی نمائش کو برقرار رکھتی ہے یا بڑھاتی ہے اسے کمزور کرے گی۔ بڑے خریداریوں کے باوجود مستحکم پورٹ فولیو کی سطح کی دوبارہ ترتیب کی نمائش بھی اسے کمزور کرے گی۔ صرف ایک چھوٹے میچورٹی اثر کے ساتھ بہتر لیکویڈیٹی ایک تنگ مارکیٹ کی فعالیت کی تشریح کی حمایت کرے گی۔ مفروضہ جاری کرنے اور میچورٹی کے شواہد کے ساتھ تبدیل ہونا چاہیے؛ یہ خود بخود بڑھتی ہوئی خریداری کی حد سے نہیں آتا۔
طریقہ کار اور شواہد
طریقہ کار اور شواہد
تحقیقی کٹ آف: 31 اکتوبر، 2026۔ آپریشن کی مقدار اور قبول شدہ سیکیورٹیز خزانہ ڈائریکٹ کے چار تاریخوں والے اکتوبر کے نتائج کے PDFs سے آئی ہیں۔ ستمبر کے قرض کا اسٹاک، میچورٹی کی تقسیم، مالی سہ ماہی کی جاری کرنے کی تفصیل، اور خالص قرض لینے کے اعداد و شمار خزانہ کے چوتھے سہ ماہی 2026 کے ورک بک سے آئے ہیں۔ مالی 2026 کے سود کے اعداد و شمار ستمبر کی ماہانہ خزانہ کی رپورٹ سے آئے ہیں۔
PN کے حسابات میں پار-وزن والی قبول شدہ قیمتیں، تخمینی صاف خریداری کی ادائیگیاں، ریٹائرڈ سالانہ معاہداتی کوپن، ورک بک کے ڈالر کی مقدار سے حساب کردہ تناسب، اور مفروضاتی سود کا موازنہ شامل ہیں۔ صاف ادائیگی کا حساب قبول شدہ پار کو شائع کردہ قیمت سے ضرب دے کر 100 سے تقسیم کرتا ہے؛ یہ جمع شدہ سود کو خارج کرتا ہے اور قیمت کی گولائی کو وراثت میں لیتا ہے۔
چار آپریشن کا نمونہ مکمل خریداری پروگرام نہیں ہے۔ ستمبر کا اسٹاک اکتوبر کے لین دین سے پہلے کا ہے۔ گولائی میں پختگی کے بکٹ درست طور پر رپورٹ کردہ کل کا مجموعہ نہیں بنا سکتے۔ جمع شدہ پختگی کی کھڑکیاں اوورلیپ کرتی ہیں۔ آپریشن کے نتائج سے کوئی نیلامی کی سطح کی متبادل مالیات، سبب پیدا کرنے والا پیداوار اثر، مجبور فروخت کا مقصد، یا زندگی بھر کا مالی فائدہ اخذ نہیں کیا گیا ہے۔
مضمون کا مرکزی تصور ایک مشروط قرض انتظامی میکانزم ہے۔ ماخذ ریکارڈ لین دین اور مالیاتی سیاق و سباق کو قائم کرتا ہے؛ مستقبل کی جاری کردہ اور شرح کے نتائج یہ طے کرتے ہیں کہ آیا تجویز کردہ تیز رفتار واقع ہوتی ہے۔
ماخذ
تحقیق اور ڈیٹا کے ماخذ
سرکاری خزانہ کے نتائج، مالیاتی بیانات، اور قرض کے ڈیٹا مشاہدہ کردہ ریکارڈ کو قائم کرتے ہیں۔ پی این کے حسابات اور مشروط دوبارہ مالیاتی میکانزم کو علیحدہ طور پر شناخت کیا گیا ہے۔
- امریکی خزانہ کا محکمہ۔ خزانہ طویل مدتی نامیاتی کوپن سیکیورٹیز کے لیے لیکویڈیٹی سپورٹ خریداریوں کے حجم میں اضافہ کا اعلان کرتا ہے. 19 اگست، 2026۔ دو طویل مدتی بکٹ کے لیے $2bn سے کم از کم $4bn تک اضافہ، 9 ستمبر سے 4 نومبر تک کی سہ ماہی کے لیے مؤثر۔ کوئی اعلان کردہ پیداوار کی قیمت نہیں۔
- TreasuryDirect. خزانہ کے قرض کی خریداری کے آپریشن کے نتائج — 1 اکتوبر. 1 اکتوبر، 2026؛ تصفیہ 2 اکتوبر۔ 10–20 سال کی نامیاتی کارروائی؛ قبول شدہ قیمت، پیشکشیں، زیادہ سے زیادہ، اور سیکیورٹی کی سطح کی قیمتیں۔
- TreasuryDirect. خزانہ کے قرض کی خریداری کے آپریشن کے نتائج — 8 اکتوبر. 8 اکتوبر، 2026؛ تصفیہ 9 اکتوبر۔ 20–30 سال کی نامیاتی کارروائی؛ مقداریں نقد کی بجائے قیمت ہیں۔
- TreasuryDirect. خزانہ کے قرض کی خریداری کے آپریشن کے نتائج — 15 اکتوبر. 15 اکتوبر، 2026؛ تصفیہ 16 اکتوبر۔ 10–20 سال کی نامیاتی کارروائی؛ آخری زیادہ سے زیادہ اور قبول شدہ مقدار دونوں $6bn ہیں۔
- TreasuryDirect. خزانہ کے قرض کی خریداری کے آپریشن کے نتائج — 27 اکتوبر. 27 اکتوبر، 2026؛ تصفیہ 28 اکتوبر۔ چھ قبول شدہ CUSIPs؛ گولائی میں شائع کردہ قیمتیں پی این کے تخمینوں کی حمایت کرتی ہیں جو صاف ادائیگی اور ریٹائرڈ معاہداتی کوپن کی ہیں۔
- امریکی خزانہ کا محکمہ۔ چوتھی سہ ماہی 2026 کی سہ ماہی کی دوبارہ مالیاتی ڈیٹا. 16 اکتوبر، 2026 کو جاری کیا گیا؛ قرض کا عکس 30 ستمبر۔ ورک بک شیٹس: قرض کی پختگی کی تقسیم؛ % قرض جو اگلے 12-36 مہینوں میں پختہ ہو رہا ہے؛ سہ ماہی جاری کردہ کا % تقسیم؛ خالص مارکیٹ ایبل قرض؛ بقایا قرض کی اوسط پختگی؛ WANRR۔ مالیاتی Q4 جولائی–ستمبر ہے۔
- امریکی خزانہ کا محکمہ۔ سہ ماہی دوبارہ مالیاتی بیان. 5 اگست، 2026۔ کوپن اور FRN جاری کرنے کی رہنمائی اور مالیاتی ایڈجسٹمنٹ کے لیے بلوں کا استعمال۔ اس کا ابتدائی خریداری منصوبہ 19 اگست کے اضافے سے پہلے تھا۔
- امریکی خزانہ کا محکمہ۔ خزانہ مارکیٹ ایبل قرض کے تخمینوں کا اعلان کرتا ہے. 3 اگست، 2026۔ اکتوبر–دسمبر کا تخمینہ $628bn ہے جس میں $850bn کے اختتامی نقد کی مفروضہ ہے؛ خریداری کی مالیات کا حاشیہ۔ تخمینہ، نہ کہ حقیقی قرض۔
- TreasuryDirect. خزانہ سیکیورٹیز کی خریداری کے بارے میں اکثر پوچھے جانے والے سوالات. موجودہ FAQ، 31 اکتوبر، 2026 کو رسائی حاصل کی گئی۔ اختیار، مقاصد، ریٹائرمنٹ، مالیاتی ایجنٹ کا عمل، پیشکش کی تشخیص، اور قیمتوں کی اشاعت۔
- TreasuryDirect. فلوٹنگ ریٹ نوٹس. موجودہ شرائط، 31 اکتوبر، 2026 کو رسائی حاصل کی گئی۔ دو سال کی پختگی، ہفتہ وار انڈیکس ری سیٹ، سہ ماہی ادائیگی، اور مقررہ پھیلاؤ۔
- امریکی خزانہ کا محکمہ۔ نومبر 2026 کا ڈیلر ایجنڈا. اکتوبر 2026 کی مشاورت؛ دوبارہ مالیاتی اعلان 4 نومبر کو طے شدہ ہے۔ خریداری کے اثرات، مالیاتی ترکیب، طلب، اور شیڈولنگ پر سوالات۔ سوالات اپنائی گئی پالیسی کو قائم نہیں کرتے۔
- مالیاتی خدمات کا بیورو۔ ماہانہ خزانہ کا بیان — ستمبر 2026. مالی سال 2026 کا سال کے آخر کا رپورٹ، اکتوبر 2026 میں شائع ہوا۔ خالص سود تقریباً $1.052tn ہے جو کہ عملی پیشکش میں ہے؛ مجموعی خزانہ سیکیورٹی سود $1,359,953m جدول 3 میں ہے۔ مختلف کوریج۔
- پیٹرن نیكسس / اے آئی نیكسس۔ خزانہ طویل بانڈ خریداریوں کو پیداوار کنٹرول ٹیسٹ میں تبدیل کرتا ہے۔ 22 اگست، 2026۔ توسیع شدہ پروگرام کی پچھلی پی این تشریح۔ رسمی پیداوار کے ہدف یا ری فنانسنگ تبدیلیوں کے ثبوت کا ماخذ نہیں۔
- امریکی وزارت خزانہ / وفاقی رجسٹر، حکومت کی اشاعت کا دفتر۔ قابل مارکیٹ خزانہ سیکیورٹیز کی واپسی کی کارروائیاں — حتمی قاعدہ۔ 30 مارچ، 2026؛ 91 FR 15540–15543؛ 30 مارچ سے مؤثر۔ 31 CFR 375.2 تصفیہ کی رقم کو قبول شدہ قیمت ضرب قیمت، کے ساتھ ساتھ جمع شدہ سود کے طور پر بیان کرتا ہے۔ سرکاری جی پی او متن استعمال کیا گیا؛ تاریخی تجویز کردہ قواعد خارج کیے گئے۔
- امریکی وزارت خزانہ۔ سب سے حالیہ سہ ماہی ری فنڈنگ دستاویزات۔ 31 اکتوبر، 2026 کو رسائی حاصل کی۔ سرکاری ریلیز کا شیڈول: اگلی قرض لینے کی تخمینہ 2 نومبر، اگلی پالیسی ریلیز 4 نومبر؛ ورک بک اور ڈیلر ایجنڈا 16 اکتوبر کو جاری کیا گیا۔
خزانہ مارکیٹ کے ڈھانچے اور مالیاتی کیلنڈر پر عوامی تحقیق۔ یہ مضمون مفت دستیاب ہے، بغیر کسی پریمیم یا رجسٹریشن گیٹ کے۔
Article overview
خزانے کی بڑی طویل مدتی خریداری آج تجارت کو بہتر بنا سکتی ہے۔ پی این اصل نقد ادائیگیوں، ستمبر کی میaturity کی معلومات، اور متبادل مالیاتی انتخابوں کا پیچھا کرتا ہے تاکہ یہ جانچ سکے کہ آیا یہ ریلیف مستقبل کی سود کی شرح کی نمائش کو آگے لا سکتا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0
Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
August CPI Just Activated the Fed’s One-Hike Option—and Deepened the Long-End Trap
August CPI rose 0.4% on the month and 3.4% from a year earlier, while core CPI rose a hotter-than-expected 0.3% even as its annual rate eas…
1 shared topic, 1 shared asset, same research avenue.
Two Economies, One Balance Sheet: The Unstable Barbell of 2026
Reserve support has returned, but real long rates, fiscal supply, and an AI-energy capital wave are splitting the U.S. economy between capi…
1 shared topic, 1 shared asset, same research avenue.
سلور نے صرف یہ بات ثابت کی: عمودی حرکتیں خطرے کو تیزی سے تبدیل کرتی ہیں۔
2/4/2026 کے مطابق، چاندی نے پہلے ہی مکمل چکر مکمل کر لیا ہے: ~$115–$120 زون میں عمودی دھماکہ، پھر $70 کی درمیانی سطح میں تیز ری سیٹ۔ یہ مضم…
3 shared topics.
تجارتی اشارہ: جنوب مشرقی ایشیا کے سودے، امریکہ-چین مذاکرات، اور آنے والا ہفتہ (26 اکتوبر، 2025)
جغرافیائی سیاستیں مارکیٹوں سے ملتی ہیں: جنوب مشرقی ایشیا میں نئے امریکی باہمی تجارتی معاہدے، امریکہ-چین مذاکرات، فیڈ کا پیش منظر، اور 26 اک…
3 shared topics.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
2 shared topics, same research avenue.
4.21% کا دن معمول کے مطابق نہیں ہے — سونے نے نظام کی قیمت دوبارہ مقرر کی ہے
سونے نے ریکارڈ nominal قیمتوں پر +4.21% کا سیشن درج کیا۔ یہ "تجارت" نہیں ہے۔ یہ دعووں کے ڈھیر میں اعتبار کی قیمتوں کی دوبارہ قیمت گذاری ہے:…
2 shared topics.
مارکیٹ کا خلاصہ – 20 جنوری 2026: نقد میں خونریزی، مستقبل ایک بنیاد تلاش کرنے کی کوشش کر رہے ہیں
امریکی کیش مارکیٹس نے آخرکار گرین لینڈ ٹیرف جھٹکے اور وسیع جغرافیائی تناؤ کی قیمت لگائی: ڈاؤ -1.8%، ایس اینڈ پی -2.1%، نیس ڈیک -2.4%، کرپٹو…
2 shared topics.
مارکیٹ کا خلاصہ – 11 دسمبر 2025: کٹ کے بعد کی تیزی، اوریکل کا دھچکا، اور ایک ضدی فرنٹ اینڈ
ڈیلی پیٹرن نیکسس مارکیٹ کا خلاصہ 11 دسمبر 2025: فیڈ کے پہلے اثاثہ خریداری کے اقدام کے بعد انڈیکس میں اضافہ، اوریکل کا AI خرچ کا دھچکا، شرح …
2 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.