

ہر چیز کی مالیاتی شکل: 2013 کا جاگنے والا مضمون جو پیٹرن نیکسس کے زاویے سے دوبارہ بنایا گیا
ایک پیٹرن نیکسس کی تعمیر نو 2013 کے بلاگ پوسٹ کی جو طویل مدتی قیمت کی سطحوں، فیڈ کے بحران کے مداخلتوں، ڈالر کے تبادلے کی لائنوں، اور اس وجہ کی وضاحت کرتی ہے کہ "پیسہ چھاپنے" نے فوری طور پر ناکامی کے …
Jump to a section
طویل مدتی افراط زر کوئی پراسرار واقعہ نہیں ہے، یہ اس بات کا ساختی نتیجہ ہے کہ جب پیسہ پالیسی کے طور پر منظم کیا جاتا ہے تو کریڈٹ کا نظام کتنا لچکدار ہو جاتا ہے، نہ کہ تصفیے کی حدود سے۔
سب سے بڑی عوامی غلط فہمی یہ ہے کہ QE کو ایک وقتی "چھاپنے" کی کہانی کے طور پر سمجھنا ہے، نہ کہ ایک قابل تکرار استحکام پروٹوکول کے طور پر جسے جب بھی ضمانت، فنڈنگ، یا ڈیلر بیلنس شیٹس بند ہو جائیں تو دوبارہ چلایا جا سکتا ہے۔
آف شور ڈالر نظام کا حصہ ہیں۔ سوئپ لائنز خیرات نہیں ہیں، یہ ایک عالمی ڈالر پلمبنگ نیٹ ورک کے لیے سرکٹ بریکر ہیں جس کے مرکز میں امریکہ ہے۔
1665–2013 کی قیمتوں کے چارٹ میں کیا دکھایا گیا ہے
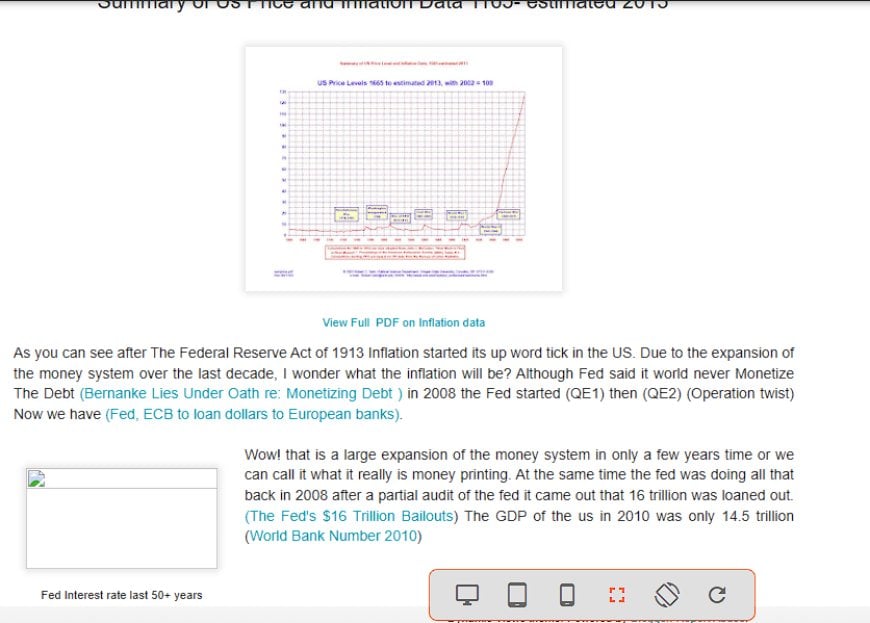
اصل 2013 کا مضمون ایک طویل مدتی امریکی قیمت کی سطح کے چارٹ کے گرد گھومتا ہے (1665 سے تخمینی 2013، جس میں 2002 = 100 ہے)۔ جذباتی ردعمل واضح ہے: لائن بہت طویل عرصے تک "ہموار" نظر آتی ہے، پھر جدید تاریخ اسے ہاکی اسٹک میں تبدیل کر دیتی ہے۔
صحیح نتیجہ یہ نہیں ہے کہ "دنیا ختم ہو جاتی ہے کیونکہ لائن اوپر جاتی ہے۔" صحیح نتیجہ ساختی ہے: جب پیسہ اور کریڈٹ محدود ہوتے ہیں، تو قیمت کی سطح طویل عرصے تک نسبتاً مستحکم رہتی ہے، جنگوں یا سپلائی کے جھٹکوں کے دوران عروج کے ساتھ۔ جب پیسہ لچکدار ہو جاتا ہے اور کریڈٹ پالیسی کے تحت منظم ہوتا ہے، تو طویل مدتی ڈھلوان تبدیل ہو جاتی ہے اور مرکب اثر غالب آ جاتا ہے۔
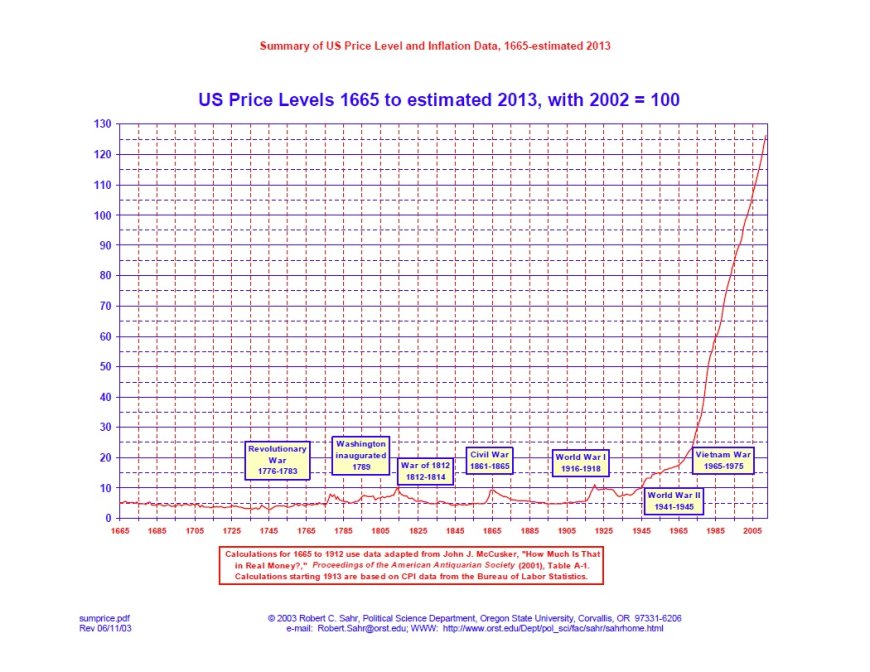
فیڈ کی تخلیق نے فوری طور پر افراط زر پیدا نہیں کیا۔ اس نے ایک نئی ساخت تخلیق کی: ایک مرکزی بیک اسٹاپ اور کریڈٹ کو بڑھانے کے لیے ایک نظامی میکانزم۔ دہائیوں کے دوران، یہ ساخت بحرانوں کے نمٹنے، قرض کی مالیات، شرحوں کے رویے، اور قیمت کے اشاروں کو ہموار، دبا کر، اور وقتاً فوقتاً جاری کرنے کے طریقے کو تبدیل کرتی ہے۔
2008–2011: QE، میچورٹی توسیع، اور ڈالر کے تبادلے کی لائنیں
2013 کے مضمون میں، میں نے اس وقت زیادہ تر لوگوں کی استعمال کردہ کھردری زبان استعمال کی: "پیسہ چھاپنا۔" میں نے QE1، QE2، آپریشن ٹوئسٹ، اور پھر فیڈ اور ECB کے ڈالر کی لیکویڈیٹی کو مربوط کرنے کے بارے میں ایک سرخی کا حوالہ دیا۔ یہ لنکس کا مجموعہ میرے ایک خیال کا ابتدائی ورژن تھا: مرکزی بینک مالیاتی بنیاد کو بڑھا سکتا ہے اور جب نجی نظام منجمد ہو جاتا ہے تو لیکویڈیٹی کو دوبارہ راستہ دے سکتا ہے۔
QE1: بڑے پیمانے پر اثاثوں کی خریداری کو مستحکم کرنے کا پروٹوکول
QE1 صرف "چیزیں خریدنے" کا عمل نہیں تھا۔ یہ عوامی بیلنس شیٹ پر دورانیہ اور مخصوص ضمانت کی اقسام کو لے کر ٹوٹے ہوئے فنڈنگ چینلز کی مرمت کرنے کی براہ راست کوشش تھی۔ نیو یارک فیڈ کے پروگرام کے آرکائیو میں ان خریداریوں کی پیمائش اور وقت کی دستاویزات موجود ہیں۔
QE2: جب پروٹوکول دوبارہ قابل عمل ہو جاتا ہے
نفسیاتی تبدیلی اہم ہے۔ ایک بار جب QE ایک ٹول کے طور پر موجود ہو جاتا ہے، تو یہ ایک آپشن سیٹ بن جاتا ہے۔ مارکیٹیں اس دنیا کی قیمتیں دینا بند کر دیتی ہیں جہاں مداخلت ناممکن ہے۔ وہ اس دنیا کی قیمتیں دینا شروع کر دیتی ہیں جہاں مداخلت مشروط، دورانی، اور سیاسی طور پر بات چیت کی جاتی ہے۔
آپریشن ٹوئسٹ: "زیادہ چھاپنے" کے بغیر میچورٹی توسیع
میچورٹی توسیع پروگرام ("آپریشن ٹوئسٹ 2") اہم ہے کیونکہ یہ ظاہر کرتا ہے کہ نظام طویل شرحوں پر دباؤ ڈال سکتا ہے یہاں تک کہ بغیر بیلنس شیٹ کو اس طرح بڑھائے جس کا لوگ "چھاپنے" کے بارے میں تصور کرتے ہیں۔ فیڈ نے طویل مدتی پیداوار پر دباؤ ڈالنے کے لیے پورٹ فولیو کی میچورٹی کو بڑھایا۔
تبادلے کی لائنیں: آف شور ڈالر سرکٹ بریکر
2013 کے مضمون میں "فیڈ، ECB یورپی بینکوں کو ڈالر قرض دینے کے لیے" کا حوالہ دیا گیا۔ یہ واضح انگریزی میں تبادلے کی لائن کی منطق ہے۔ جب آف شور ڈالر کی فنڈنگ مارکیٹیں منجمد ہو جاتی ہیں، تو فیڈ غیر ملکی مرکزی بینکوں کو ضمانت کے بدلے ڈالر فراہم کر سکتا ہے، تاکہ وہ مرکزی بینک اپنے مقامی نظاموں میں ڈالر قرض دے سکیں۔ یہ ایک ضمنی کہانی نہیں ہے۔ یہ ڈالر پر مرکوز عالمی نظام کے لیے بنیادی پلمبنگ ہے۔
- تبادلے کی لائنیں اس لیے موجود ہیں کیونکہ دنیا ڈالر کی فنڈنگ پر چلتی ہے، نہ کہ صرف ڈالر کی تصفیہ پر
- یہ امریکہ کی سرحدوں کے باہر بے قاعدہ ڈیلیورجنگ کے امکانات کو کم کرتی ہیں جو واپس امریکی مارکیٹوں میں آتی ہیں
- یہ ایک کنٹرول لیور ہیں: کنارے کو مستحکم کریں تاکہ مرکز کی حفاظت کی جا سکے
جو میں نے 2013 میں مکمل طور پر نہیں سمجھا وہ یہ ہے کہ QE اور لیکویڈیٹی کی سہولیات ایک دوبارہ قابل عمل مستحکم پروٹوکول کا آغاز تھیں۔ ایک بار ثابت ہونے کے بعد، پروٹوکول غائب نہیں ہوتے۔ یہ نظام کے مدافعتی ردعمل کا حصہ بن جاتے ہیں۔
“$16 ٹریلین” بیل آؤٹ کا دعویٰ: اس کا کیا مطلب ہے اور کیا نہیں
اصل مضمون میں، میں نے اس نمبر کو دہرایا جو پہلے بڑے بحران کے دور کے آڈٹ اور رپورٹنگ کی لہر کے بعد وسیع پیمانے پر گردش کر رہا تھا: کہ "$16 ٹریلین قرض دیا گیا۔" یہ نمبر ہنگامی مداخلتوں کے پیمانے اور غیر شفافیت کے لیے ایک ثقافتی نشان بن گیا۔
یہاں اس کو آج کے لیے صاف طریقے سے رکھنے کا طریقہ ہے بغیر نقطہ کھوئے:
- اس کا مطلب: بہت سے سہولیات اور بہت سے لین دین کے دوران، ہنگامی قرضہ اور لیکویڈیٹی سپورٹ مجموعی طور پر بہت زیادہ تھا جب آپ تمام انفرادی قرضوں اور وقت کے ساتھ رول اوورز کو جمع کرتے ہیں
- اس کا مطلب نہیں: اس کا مطلب یہ نہیں ہے کہ $16T ایک ساتھ باقی تھا، اور یہ ایک وقتی مالی "چیک" کے برابر نہیں ہے
- یہ اب بھی کیوں اہم ہے: تنازعہ صرف نمبر کا نہیں تھا، یہ ایک مالیاتی سایہ جواب کی موجودگی تھی جسے عوام کی اکثریت نے اس وقت سمجھا نہیں جب یہ ہو رہا تھا
اگر آپ مالیاتی نظام کو سمجھنا چاہتے ہیں، تو ہنگامی سہولیات کو اسکینڈل کے سرخیوں کے طور پر لینا بند کریں اور انہیں نظام کی تعمیرات کے طور پر لینا شروع کریں۔ اصل کہانی یہ ہے کہ جب آخری ریسورٹ کا قرض دہندہ اپنے مینڈیٹ کو بڑھاتا ہے، تو مارکیٹیں اس بیک اسٹاپ کے گرد رویہ اپناتی ہیں۔
2013 میں میں نے ان بیل آؤٹ اعداد و شمار کا موازنہ GDP کے اعداد و شمار سے کیا تاکہ پیمانے کا اظہار کیا جا سکے۔ وہ احساس درست تھا۔ غلطی یہ تھی کہ پیمانے کو خود بخود زوال کے مترادف سمجھنا۔ پیمانہ کچھ اور بھی ظاہر کر سکتا ہے: نظام کے پاس اتنی سیاسی اور ادارہ جاتی صلاحیت ہے کہ وہ مشین کو چلتا رکھ سکے، چاہے اسے بحران کے دوران قوانین کو دوبارہ لکھنا پڑے۔
پیٹرن نیکسس لینز
“ہر چیز کی مالیاتی شکل” وہ عمل ہے جہاں معیشت تیزی سے بیلنس شیٹس، ضمانت کی زنجیروں، فنڈنگ مارکیٹوں، اور پالیسی کے زیر انتظام لیکویڈیٹی کے ذریعے چلائی جاتی ہے نہ کہ صرف پیداواری پیداوار اور قدرتی بچت کے ذریعے۔ اس کا مطلب یہ نہیں ہے کہ پیداوار کی اہمیت ختم ہو گئی ہے۔ اس کا مطلب یہ ہے کہ پیداوار مالیاتی پرت کے تابع ہو جاتی ہے جو اس کی قیمت، فنڈز، اور لیوریج کرتی ہے۔
میری 2013 کی خود نے علامات کو دیکھا اور اختتام کا اندازہ لگایا۔ میرا 2026 کا فریم ورک مختلف ہے: یہ ایک کنٹرول سسٹم ہے۔ جب نظام سخت ہوتا ہے اور کچھ ٹوٹتا ہے، تو یہ چینلز کو دوبارہ کھولنے کے لیے ٹولز تعینات کرتا ہے۔ جب عوامی بیانیہ کو مربوط رہنے کی ضرورت ہوتی ہے، تو یہ ان ٹولز کو دوبارہ لیبل کرتا ہے۔ مشینری وہی ہے، زبان بدل جاتی ہے۔
غلطی یہ ہے کہ نظام کو نازک سمجھنا کیونکہ یہ مداخلت کرتا ہے۔ حقیقت اس کے برعکس ہے: مداخلت اس بات کا ثبوت ہے کہ نظام کے پاس ایک استحکام پروٹوکول ہے اور اسے استعمال کرنے کے لیے تیار ہے۔
عمومی سوالات
کیا مہنگائی 1913 میں "شروع" ہوئی؟
فوری طور پر نہیں۔ بہتر الفاظ یہ ہیں کہ تعمیرات میں تبدیلی آئی۔ وقت کے ساتھ، لچکدار پیسہ اور پالیسی کے زیر انتظام کریڈٹ طویل مدتی قیمت کے رویے کو تبدیل کرتے ہیں اور سخت ری سیٹ کے امکانات کو کم کرتے ہیں، بتدریج کم کرنے اور مہنگائی کے دورانیہ دھماکوں کی جگہ لیتے ہیں۔
کیا QE واقعی "پیسہ چھاپنا" ہے؟
QE اثاثوں کی خریداری کے ذریعے بیلنس شیٹ کی توسیع ہے، جو نجی شعبے کے پاس موجود اثاثوں کی ترکیب کو تبدیل کرتی ہے اور فنڈنگ کی شرائط، پیداوار، اور خطرے کی بھوک کو تبدیل کر سکتی ہے۔ لوگ اسے "چھاپنا" کہتے ہیں کیونکہ یہ ایک مالیاتی بنیاد کی توسیع کا طریقہ کار ہے، لیکن اس کی ترسیل ایک سادہ ایک قدمی صارف قیمت کی کہانی نہیں ہے۔
سواپ لائنز کیوں اہم ہیں؟
کیونکہ آف شور ڈالر کی فنڈنگ کی کشیدگی عالمی بینکوں اور مارکیٹوں کو تیزی سے غیر مستحکم کر سکتی ہے، اور یہ عدم استحکام امریکی کریڈٹ کی شرائط میں واپس آتا ہے۔ سواپ لائنز ایک عالمی ڈالر سرکٹ بریکر ہیں ایک ڈالر پر مرکوز نظام میں۔
ذرائع
اہم حوالہ جات جو تاریخی چارٹ کے سیاق و سباق، QE کے ٹولز، میچورٹی توسیع کی میکانکس، اور سواپ لائن کی ہم آہنگی کی حمایت کرتے ہیں۔
- رابرٹ ساہر (اورگن اسٹیٹ یونیورسٹی): امریکہ کی قیمت کی سطح اور مہنگائی کے اعداد و شمار کا خلاصہ (PDF)
- نیویارک فیڈ: بڑے پیمانے پر اثاثوں کی خریداری (QE1 پروگرام کا آرکائیو)
- فیڈرل ریزرو: میچورٹی توسیع پروگرام اور دوبارہ سرمایہ کاری کی پالیسی (آپریشن ٹوئسٹ)
- فیڈرل ریزرو پریس ریلیز: امریکی ڈالر کی لیکویڈیٹی سواپ انتظامات پر ہم آہنگ مرکزی بینک کی کارروائی (30 نومبر 2011)
- ECB پریس ریلیز: امریکی ڈالر کی لیکویڈیٹی سواپ انتظامات پر ہم آہنگ مرکزی بینک کی کارروائی (30 نومبر 2011)
- GAO: فیڈرل ریزرو سسٹم کی ہنگامی کارروائیوں کی نگرانی کی رپورٹ (GAO-11-696)
- GAO-11-696 مکمل PDF
- CRS کی بحث "16T" کل کے بارے میں اور یہ کیسے بنایا گیا (قرضوں کا مجموعہ بمقابلہ عروج پر باقی)
Article overview
ایک پیٹرن نیکسس کی تعمیر نو 2013 کے بلاگ پوسٹ کی جو طویل مدتی قیمت کی سطحوں، فیڈ کے بحران کے مداخلتوں، ڈالر کے تبادلے کی لائنوں، اور اس وجہ کی وضاحت کرتی ہے کہ "پیسہ چھاپنے" نے فوری طور پر ناکامی کے بجائے ایک مستقل کنٹرول سسٹم میں کیوں ترقی کی۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
وارش کا فیڈ اور بیلنس شیٹ کی جنگ: کیوں "شرحیں نیچے" کا مطلب اب بھی "لیکویڈیٹی سخت" ہو سکتا ہے
ایک پیٹرن نیکسس سسٹمز نے آنے والے فیڈ نظام کے مباحثے پر پڑھا: فرش بمقابلہ راہداری، ریپو بیک اسٹاپ، خزانہ کی فراہمی، اور کیوں بیلنس شیٹ حقیق…
7 shared topics, same research avenue.
ہاؤسنگ کیو ای بائی پروکسی: فینی اور فریڈی کے بفرز کو ہتھیار بنا کر جی ایس ایز کو سیاسی لیکویڈیٹی مشینوں میں کیسے تبدیل کیا جاتا ہے
Fannie Mae اور Freddie Mac کے سرمایہ کے بفرز کو رہن خریدنے کے لیے استعمال کرنے کا خیال پیش کرنا صرف ایک ہاؤسنگ کی تبدیلی نہیں ہے۔ یہ فیڈ کے…
5 shared topics.
ڈالر کا قلعہ: کس طرح بریٹن ووڈز، مارشل پلان، اور 1951 کا معاہدہ پہلے ڈالر کی لیکویڈیٹی نظام کو تشکیل دیا (1947–1953)
دوسری جنگ عظیم کے بعد، بریٹن ووڈز کا نظام، مارشل پلان، اور 1951 کا خزانہ–فیڈ معاہدہ ایک واحد ڈھانچے میں ضم ہوگئے: ڈالر سونے کے ساتھ منسلک، …
5 shared topics, same research avenue.
ڈالر کا آخری دفاع: کیوں نظام دباؤ ڈالتا ہے اس سے پہلے کہ یہ ٹوٹے
ڈالر کمزور ہونے پر نہیں گرتا — یہ زیادہ دباؤ کے تحت بڑھتا ہے۔ یہ عالمی مالیاتی نظام کا آخری دباؤ کا مرحلہ ہے جو منتقلی سے پہلے ہوتا ہے۔ جب …
5 shared topics, same research avenue.
ڈے کیئر اسکیم کی تہہ: جب بلنگ حقیقت سے الگ ہو جاتی ہے
ڈے کیئر اسکینڈل کی کہانی حقیقی ہے، لیکن یہ ایک وائرل ویڈیو سے زیادہ بڑی اور ساختی ہے۔ یہ پیٹرن نیکسس مضمون حاضری کے دھوکے، کمزور کنٹرول، سی…
4 shared topics, same research avenue.
پیسہ بطور سافٹ ویئر
ایک تفصیلی نظاماتی تجزیہ کہ پیسہ کس طرح ایک خود مختار آلے سے پروگرام کرنے کے قابل بنیادی ڈھانچے میں تبدیل ہوا، جہاں ادائیگی کے راستے، تعمیل…
4 shared topics, same research avenue.
ہاؤسنگ کولیٹرل انجن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 7 سائیکلز آف پاور کے حصہ 7 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح چین کی WTO میں شمولی…
3 shared topics, same research avenue.
ایشیائی لیکویڈیٹی سپر سائیکل — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 6 سائیکلز آف پاور کا حصہ 6 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح آزاد کردہ سرمایہ کے …
3 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.