

2026 میں پہلی امریکی بینک ناکامی — نہ تو حیرت، بلکہ ایک وقت کا نشان
FDIC نے 30 جنوری کو 2026 میں پہلے امریکی بینک کی ناکامی کی تصدیق کی۔ یہ کوئی حیرت کی بات نہیں تھی — یہ ایک وقت کا نشان تھا۔ Pattern Nexus کے فریم ورک میں، چھوٹے بینک کی ناکامیاں لیکویڈیٹی کے دباؤ کے …
Jump to a section

پہلی ناکامی "بحران" نہیں ہے۔ یہ ایک وقت کی مہر ہے جو آپ کو بتاتی ہے کہ لیکویڈیٹی کا نظام اب حقیقی نتائج پیدا کر رہا ہے۔
"محدود" ایک حل کے ڈیزائن کا مقصد ہے، نہ کہ ایک میکرو ضمانت۔ جو چیز اہم ہے وہ یہ ہے کہ ناکامیاں کلسٹر کرتی ہیں یا نہیں اور آیا فنڈنگ کے پھیلاؤ کا ردعمل ہوتا ہے۔
QE صرف "پرنٹنگ" نہیں ہے۔ یہ نظام کی مدت اور نازکیت کو ریزرو اور تسلسل کے لیے تبدیل کر رہا ہے جب نجی بیلنس شیٹ صاف نہیں کر سکتی۔
کیا ہوا (حقائق، اعداد و شمار، ٹائم لائن)
جمعہ، 30 جنوری 2026 کو، میٹروپولیٹن کیپیٹل بینک اور ٹرسٹ (شکاگو، آئی ایل) کو الینوائے کے مالیاتی اور پیشہ ورانہ ریگولیشن کے محکمے نے بند کر دیا۔ FDIC کو وصول کنندہ مقرر کیا گیا اور اس نے فرسٹ انڈیپینڈنس بینک (ڈیٹرائٹ، MI) کے ساتھ ایک خریداری اور مفروضے کے معاہدے میں داخل ہوا تاکہ تقریباً تمام جمع شدہ رقوم کو سنبھال سکے اور زیادہ تر اثاثے حاصل کر سکے۔

9/30/2025 تک: کل اثاثے ~$261.1M، کل جمع ~$212.1M۔ فرسٹ انڈیپینڈنس نے تقریباً تمام جمع شدہ رقوم کو سنبھالنے اور تقریباً ~$251M کے اثاثے خریدنے پر اتفاق کیا۔ FDIC باقی ماندہ اثاثے بعد میں تصرف کے لیے رکھتا ہے۔ DIF کے لیے ابتدائی تخمینی لاگت: ~$19.7M۔ FDIC نے واضح طور پر نوٹ کیا کہ یہ 2026 کا پہلا بینک ناکامی ہے۔

عملی طور پر یہ جدید ناکامیاں اس طرح نظر آتی ہیں: جمع کی تسلسل، شاخ کی دوبارہ کھولنا، اور کال سینٹر کا شیڈول۔ جمع کنندگان کو ویک اینڈ کے دوران چیک، اے ٹی ایم، اور ڈیبٹ کارڈز کے ذریعے فوری رسائی حاصل تھی، اور خودکار ادائیگی/براہ راست جمع جاری رہا۔ FDIC کے FAQ میں بھی کہا گیا ہے کہ تقریباً تمام جمع شدہ رقوم کو ڈالر کی مقدار سے قطع نظر منتقل کیا گیا (کچھ بروکریڈ/سیڈ اینڈ کمپنی کے ڈھانچوں کے لیے carve-outs کے ساتھ)۔
آپ نے اسے "کیوں چھوڑ دیا"

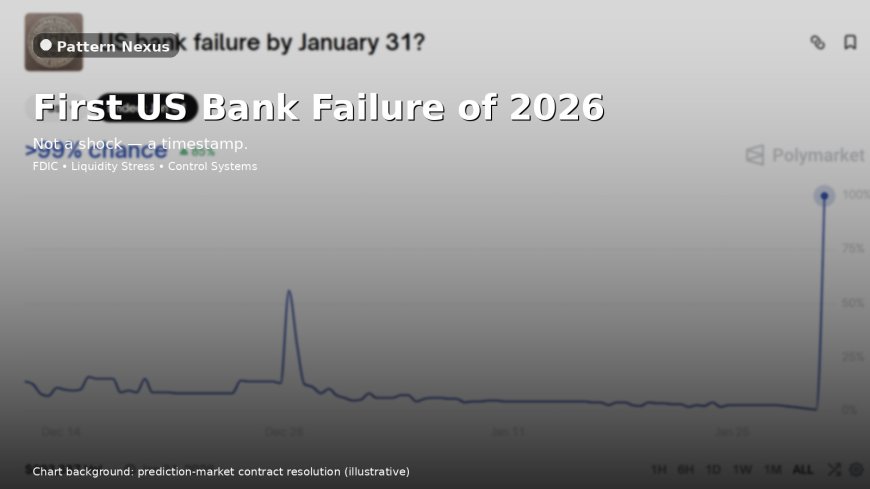
صدمہ ناکامی نہیں تھی۔ صدمہ چارٹ تھا۔ پیش گوئی کی مارکیٹیں مقدار یا نظامی معنی کی قیمت نہیں لگاتی ہیں۔ وہ تصفیے کی قیمت لگاتی ہیں۔ ایک بائنری معاہدہ مردہ رہتا ہے جب تک کہ کوئی یہ تصدیق نہ کرے کہ شرط پوری ہو گئی ہے، پھر یہ 100% پر پہنچ جاتا ہے۔
وہ عمودی لائن "مارکیٹوں کا بحران دریافت کرنا" نہیں ہے۔ یہ تاجروں کا ایک چیک باکس دریافت کرنا ہے جو اب سچ ہے۔
جدید حل اس طرح ڈیزائن کیے گئے ہیں کہ وہ بورنگ ہوں تاکہ زمرہ نہ چلے۔ اگر آپ ہنگامہ خیزی کی تلاش میں تھے، تو آپ اسے یہاں نہیں دیکھیں گے۔ نظام کا کام یہ ہے کہ جمع کے دعوے کو مسلسل برقرار رکھے، چاہے ایکویٹی اور کچھ باقی ماندہ اثاثے خاموشی سے بعد میں صفر اور مائع ہو جائیں۔
بیلنس شیٹ کی میکانکس (یہ کیوں ٹوٹا)
پیٹرن نیکسس کا اس کو پڑھنے کا طریقہ یہ نہیں ہے کہ "ایک بینک ناکام ہوا۔" یہ ہے "ایک فنڈنگ کا مساوات متوازن ہونا بند ہو گیا۔"
پتلی ایکویٹی کوئی احساس نہیں، یہ ایک پابندی ہے
Q3 2025 کے مالیاتی بیانات کی بنیاد پر، میٹروپولیٹن کے پاس ~$261M کے اثاثے اور ~$257M کے واجبات تھے، جو ~1.62% کے قریب نیٹ ایکویٹی کیپٹل تناسب کی نشاندہی کرتا ہے۔ یہ پتلا ہے۔ پتلی ایکویٹی خود ناکامی کا سبب نہیں بنتی۔ اس کا مطلب ہے کہ معمول کی اتار چڑھاؤ وجودی بن جاتا ہے کیونکہ کریڈٹ مارکس، جمع کی دوبارہ قیمت، یا مجبور اثاثوں کی فروخت کے لیے کوئی بفر نہیں ہوتا۔
ہول سیل فنڈنگ ایک دباؤ کا والو ہے جب تک کہ یہ ساختی نہ بن جائے
رپورٹنگ سے پتہ چلتا ہے کہ میٹروپولیٹن کے پاس Q3 2025 تک فیڈرل ہوم لون بینک کے نظام سے وابستہ ~$43M کے واجبات تھے۔ ایک اعلی شرح کے نظام میں، ہول سیل بیک اسٹاپ آپ کو قلیل مدتی میں بچا سکتے ہیں، لیکن وہ آپ کے فنڈز کی حاشیاتی قیمت کو بھی بڑھاتے ہیں اور آپ کی چال چلنے کی گنجائش کو تنگ کرتے ہیں۔ جب جمع کی بیٹا بڑھتی ہے اور اثاثوں کی پیداوار اتنی تیزی سے دوبارہ قیمت نہیں لگاتی، تو آپ کو اس لمحے میں حاشیاتی دباؤ ملتا ہے جب آپ اسے کم سے کم برداشت کر سکتے ہیں۔

FDIC کو ایک ہی دن میں P&A معاہدے کیوں چاہئیں
پالیسی کا مقصد "سزا" نہیں ہے۔ یہ قیمت کے بہاؤ کو روکنے اور زمرے کی سطح پر خوف کو روکنے کے بارے میں ہے۔ جتنا طویل ایک ناکام بینک حل نہ ہو، اتنے ہی زیادہ جمع کنندے اور قرض لینے والے خوفزدہ ہوتے ہیں، خدمات کی حالت بگڑتی ہے، اور اثاثوں کی قیمت میں کمی آتی ہے۔ یہی وجہ ہے کہ FDIC کے صدر نے جلدی سے حل کرنے اور فروخت کرنے پر زور دیا ہے۔
2026 کی ناکامیاں 2008 کی طرح نہیں ہوں گی۔ یہ انتظامی تسلسل کے واقعات کی طرح نظر آئیں گی جب تک کہ یہ ایک جگہ جمع نہ ہوں۔ اشارہ یہ ہے کہ تعدد، فنڈنگ کی پھیلاؤ کی رفتار، اور پالیسی کی سیڑھی جو اس وقت فعال ہوتی ہے جب قطرہ ایک تسلسل میں تبدیل ہوتا ہے۔
موجودہ حالت: بینکنگ سسٹم 2026 میں داخل ہو رہا ہے
یہاں وہ سیٹ اپ ہے جو "پہلی ناکامی" کو معلوماتی بناتا ہے۔ مجموعی نظام منافع بخش اور "ٹھیک" نظر آ سکتا ہے جب سب سے کمزور نوڈز ٹوٹنا شروع ہوتے ہیں۔
صنعت کی سرخی کی طاقت، نیچے دباؤ کی جیبیں
FDIC کی Q3 2025 کی سہ ماہی بینکنگ پروفائل نے ~$79.3B کا خالص آمدنی اور 1.27% کا ROA دکھایا۔ جمع پانچویں مسلسل سہ ماہی کے لیے بڑھے، جس میں اندازہ لگایا گیا کہ غیر بیمہ شدہ گھریلو جمع ~$88.6B (+1.1%) کی سہ ماہی میں بڑھ گئے۔ اسی وقت، ماضی کی ادائیگی کی شرحیں دباؤ کی زمرے (غیر مالک کے زیر استعمال CRE، کثیر خاندانی CRE، آٹو، کریڈٹ کارڈز) میں بلند رہیں اور نظام اب بھی سیکیورٹیز پر بڑے غیر حقیقی نقصانات کا بوجھ اٹھاتا ہے: ~$337.1B کل (HTM + AFS) Q3 2025 کی حیثیت سے۔

یہ PN QE فریم ورک کے لیے کیوں اہم ہے
PN فریم ورک "بینکنگ کی تباہی کی کہانی" نہیں ہے۔ یہ لیکویڈیٹی کے نظام کا نقطہ نظر ہے: جب فنڈنگ حساس ہو جاتی ہے اور سب سے کمزور نوڈز ناکام ہو جاتے ہیں، تو نظام کی QT کے لیے برداشت کم ہو جاتی ہے۔ کیونکہ QT صرف "فیڈ کے اثاثوں میں کمی" نہیں ہے۔ یہ کم ذخائر، سخت منی مارکیٹ کے حالات، زیادہ پابند لیوریج کی پابندیاں، اور کم نجی مداخلت کی صلاحیت ہے۔
اسی لیے ایک ہی میکرو سال "منافع میں اضافہ" اور "پہلی ناکامیاں شروع" کر سکتا ہے۔ مجموعی منافعیت تقسیم کی استحکام کے مترادف نہیں ہے۔
QE فریم ورک: کیوں اختتامی نقطہ بیلنس شیٹ کی توسیع ہے
"ریزرو کی طلب کا ریچٹ" مسئلہ
ایک وافر ذخائر (فرش) کے نظام میں، وقت کے ساتھ ساتھ ذخائر کی طلب عام طور پر لیکویڈیٹی کے ضوابط، داخلی خطرے کے انتظام، اور ہنگامی قرض لینے کے گرد داغ کے اثرات کی وجہ سے اوپر کی طرف بڑھتی ہے۔ عملی نتیجہ یہ ہے کہ فیڈ کی بیلنس شیٹ کو سکڑنا اس وقت مشکل ہو جاتا ہے جب تک کہ یہ نظام برقرار رہتا ہے، کیونکہ نظام کے کم سے کم آرام دہ ذخائر ہر دباؤ کے واقعے کے بعد اوپر کی طرف بڑھتے ہیں۔
QT اس وقت آسان ہے جب ذخائر "ظاہر طور پر وافر" ہوں۔ QT سیاسی اور میکانکی طور پر نازک ہو جاتا ہے جب ذخائر نظام کی آرام دہ فرش کے قریب پہنچ جاتے ہیں۔ پھر ہر دباؤ کا واقعہ "یہاں لیکویڈیٹی کو کم نہ کریں" کے لیے ایک دلیل بن جاتا ہے۔
فیڈ کی بیلنس شیٹ اب بھی بڑی ہے اور پلمبنگ فعال ہے
28 جنوری 2026 کی H.4.1 ریلیز کے مطابق: کل فیڈ کے اثاثے ~$6.588T، سیکیورٹیز جو براہ راست رکھی گئی ہیں ~$6.292T، امریکی خزانے کی سیکیورٹیز ~$4.266T، اور MBS کی ہولڈنگز ~$2.024T تھیں۔ ذخائر کے بیلنس ~$2.902T، ریورس ریپو ~$324B، اور خزانے کا عمومی اکاؤنٹ ~$923B تھا۔

یہ کیوں "QE کا دوسرا نام" بنتا ہے
جب بینک کے بیلنس شیٹس پر پابندیاں ہوں (سرمایہ کے تناسب، لیوریج کے تناسب، لیکویڈیٹی کی ضروریات) اور خزانے کی جاری کردہ رقم بڑی ہو، تو نجی درمیانی صلاحیت ایک رکاوٹ بن جاتی ہے۔ اس دنیا میں، ریاست ہر دستیاب بیلنس شیٹ کا استعمال کرتی ہے تاکہ نظام کو صاف رکھ سکے: مرکزی بینک، خزانے کی نقدی کا انتظام، ایجنسیاں، اور ریگولیٹری رویہ۔ لیبل تبدیل ہوتا ہے۔ کام نہیں ہوتا۔
مثال: جنوری 2026 کی رپورٹنگ میں، خزانے کی قیادت نے ایجنسی MBS خریداری کے لیے ایک اقدام کی وضاحت کی جو فیڈ کے جاری MBS رول آف کی رفتار کے ساتھ "میل" کرنے کے لیے ڈیزائن کیا گیا تھا (تقریباً ~$15B/ماہ)، خاص طور پر رہن کے پھیلاؤ پر اثر ڈالنے والے سختی کے اثرات کو کم کرنے کے لیے۔ یہ فیڈ کا QE نہیں ہے۔ لیکن یہ ایک بیلنس شیٹ کی تبدیلی ہے جو رہائشی چینل میں QT کے اثرات کا مقابلہ کرتی ہے۔

یہ Pattern Nexus کا نقطہ ہے: نظام ایک دعوے کا ڈھیر ہے۔ اگر نجی بیلنس شیٹس دورانیے اور فنڈنگ کے خطرے کو ان قیمتوں پر نہیں اٹھا سکتیں جو پالیسی ساز چاہتے ہیں، تو عوامی بیلنس شیٹ کہیں نہ کہیں بڑھتی ہے۔ یہ رسمی QE ہو سکتی ہے۔ یہ لیکویڈیٹی کی سہولیات ہو سکتی ہیں۔ یہ ایجنسی کی بیلنس شیٹس ہو سکتی ہیں۔ یہ TGA/RRP کی پائپ لائن ہو سکتی ہے۔ یہ اب بھی سفر کی ایک ہی سمت ہے: مزید بیلنس شیٹ، مزید بیک اسٹاپ، عملی طور پر مزید "پرنٹنگ"۔
2026 کا آگے کا راستہ: ڈرپ، کلسٹر، اسٹیپ-فنکشن
PN ماڈل ایک ڈرامائی زوال کی پیش گوئی نہیں کر رہا تھا۔ یہ پیش گوئی کر رہا تھا کہ ناکامی کے حالات نظریاتی سے مشاہداتی میں تبدیل ہوں گے۔ یہ پہلا مشاہداتی پرنٹ ہے۔ اب آگے کی طرف دیکھنے والا سوال شکل ہے۔
سیناریو 1: ڈرپ (محدود ناکامیاں، کم بیانی اثر)
- ہر سہ ماہی 1–3 چھوٹی ناکامیاں، P&A کے ذریعے جلد حل ہو جاتی ہیں
- DIF کے اخراجات قابل انتظام ہیں، تشخیص خاموش رہتی ہیں
- فنڈنگ کے پھیلاؤ مستحکم رہتے ہیں، کوئی ڈپازٹ کی پرواز کی کہانی نہیں
- پالیسی "نگرانی کے موڈ" میں رہتی ہے لیکن QT سیاسی طور پر نازک رہتا ہے
سیناریو 2: کلسٹر (ایک ہی قرض کی اقسام، ایک ہی جغرافیائیں، تنگ ونڈو)
- متعدد ناکامیاں مشابہ نمائشوں سے منسلک ہیں (CRE-بھاری جیبیں، فنڈنگ کے لحاظ سے حساس ماڈلز)
- مقامی ڈپازٹ کا رویہ پہلے تبدیل ہوتا ہے، پھر میڈیا پیچھے آتا ہے
- پالیسی کی سیڑھی شروع ہوتی ہے: نگرانی کی لچک، تیز حل، ہدف شدہ لیکویڈیٹی کا پیغام
- مارکیٹ "QT کی عارضی روک / بیلنس شیٹ کی استحکام" کو بنیادی کیس کے طور پر قیمت دینا شروع کرتی ہے
سیناریو 3: اسٹیپ-فنکشن (ایک درمیانے درجے کا واقعہ اعتماد کو تبدیل کرتا ہے)
- ایک بڑی ادارہ ڈپازٹ کی حفاظت کی زمرہ سطح کی قیمتوں میں تبدیلی پر مجبور کرتی ہے
- فنڈنگ کے پھیلاؤ وسیع ہوتے ہیں، بینکوں کے درمیان احتیاط بڑھتی ہے، ہول سیل پر انحصار بڑھتا ہے
- نظام کا جواب تیز ہوتا ہے: لیکویڈیٹی کی کارروائیاں، QT کی عارضی روک، اور آخر کار اثاثوں کی خریداری اگر مارکیٹیں ہموار طور پر صاف ہونا بند کر دیں
1) ناکامی کی تعدد (ڈرپ بمقابلہ کلسٹر)۔
2) ڈپازٹ کے مرکب میں تبدیلیاں (غیر بیمہ شدہ حساسیت، بروکریج پر انحصار)۔
3) ہول سیل فنڈنگ کا حصہ (FHLB کی پیشگی اور دیگر بیک اسٹاپ)۔
4) CRE کے دباؤ کے اشارے (غیر مالک مقبوضہ، دفتر-بھاری، ریفائنانس کی دیواریں)۔
5) پائپ لائن کے اشارے: ذخائر، RRP، TGA کی عدم استحکام، ریپو کی مضبوطی۔
6) لہجے کی تبدیلی: جب زبان "تنہائی" سے "نظام کی حالتوں" میں جاتی ہے، تو پالیسی پہلے ہی منتقل ہو رہی ہے۔
Pattern Nexus لینس
بینک کی ناکامیاں دعوے کے ڈھیر کے اندر اجازت یافتہ منتقلی ہیں۔ عوام "ایک بینک بند ہو گیا" دیکھتی ہے۔ نظام دراصل ایک ساتھ چار چیزیں کر رہا ہے۔
- دعوے کی تسلسل: ڈپازٹس زمرہ کی سطح کے خوف کو روکنے کے لیے مسلسل رہتے ہیں
- اثاثے کی درجہ بندی: اچھے اثاثے تیزی سے منتقل ہوتے ہیں، مشکوک اثاثے بعد میں برقرار رکھے جاتے ہیں اور مائع کیے جاتے ہیں
- اعتماد کا تحفظ: رفتار اہم ہے کیونکہ تاخیر زمرہ پر ایک دوڑ بن جاتی ہے
- لیکویڈیٹی کے نظام کا انتظام: پالیسی ساز دیکھتے ہیں کہ آیا پائپ لائن تنگ ہو رہی ہے، کیونکہ اسی وقت QT ناقابل برداشت ہو جاتا ہے
نظام 30 جنوری کو "ٹوٹا" نہیں۔ اس نے اس جگہ کا وقت نشان زد کیا جہاں ٹوٹ پھوٹ شروع ہوتی ہے اور جہاں QE کا ردعمل قریب آتا ہے۔ اگر ناکامیاں جمع ہوتی ہیں، تو پالیسی کا ٹول باکس بڑھتا ہے، اور بیلنس شیٹ کہیں بڑھتی ہے چاہے وہ اسے QE کہنے سے انکار کریں۔
QE فریم ورک کا اضافی حصہ: لیکویڈیٹی کمپوزٹ → پالیسی سیڑھی
یہ وہ حصہ ہے جسے تقریباً سبھی غلط سمجھتے ہیں۔ QT/QE کوئی اخلاقی بحث نہیں ہے۔ یہ ایک کلیئرنگ کا مسئلہ ہے۔ جب نجی بیلنس شیٹ دورانیے، فنڈنگ کے خطرے، یا خزانے کی فراہمی کو اس قیمت پر جذب نہیں کر سکتی جس کی ریاست کو ضرورت ہے، تو عوامی بیلنس شیٹ کہیں بڑھتی ہے۔ لیبل تبدیل ہوتا ہے۔ فنکشن نہیں۔
پیٹرن نیکسس کی اصطلاحات میں، ہماری لیکویڈیٹی کمپوزٹ یہ ہے کہ آیا نظام "ڈھیلا" یا "سخت" چل رہا ہے اور آیا فیڈ/خزانہ کی پائپ لائن مدد کر رہی ہے یا نقصان پہنچا رہی ہے:
- فیڈ کے اثاثے (H.4.1): میکرو تھروٹل (براہ راست ہولڈنگز اور یہ کتنی تیزی سے سکڑ رہی ہیں/بڑھ رہی ہیں)
- ریزرو بیلنس: نظام کا آپریٹنگ آکسیجن (جو بینکوں کے ساتھ طے ہوتا ہے)
- ON RRP: لیکویڈیٹی سنک / ریلیز والو (نقد فیڈ میں پارک کیا گیا ہے بجائے بینکنگ نظام میں)
- TGA: خزانے کا لیکویڈیٹی ذخیرہ / ریلیز والو (ریزرو کو نکالتا یا داخل کرتا ہے حالات کے مطابق)
آپ "QE کی پیشگوئی" احساسات سے نہیں کرتے۔ آپ اس وقت کی شناخت کرکے پیشگوئی کرتے ہیں جب پائپ لائن نظام کے ریزرو کی راحت کی سطح کے قریب پہنچ رہی ہوتی ہے اور جب دباؤ مشاہداتی ناکامیوں، فنڈنگ کی مضبوطی، اور پالیسی کی زبان کی تبدیلیوں میں تبدیل ہونا شروع ہوتا ہے۔
3-مرحلہ پالیسی سیڑھی
زیادہ تر سائیکل QT سے براہ راست رسمی QE میں نہیں چھلانگ لگاتے۔ وہ ایک سیڑھی پر چڑھتے ہیں۔ یہ سیڑھی اس لیے موجود ہے کیونکہ پالیسی ساز بصری اثرات کو کم سے کم کرنے کی کوشش کرتے ہیں جبکہ پھر بھی کلیئرنس اور اعتماد کو بحال کرتے ہیں۔
- مرحلہ 1 — QT (سختی کا نظام): بیلنس شیٹ کا کم ہونا جاری رہتا ہے؛ نظام نجی بیلنس شیٹس پر انحصار کرتا ہے تاکہ کلیئر ہو سکے۔
- مرحلہ 2 — توقف / متوازن (استحکام کا نظام): QT سست یا توقف کرتا ہے؛ "QE-دیگر ناموں سے" ابھرتا ہے (فیسلٹیز، ایجنسی/خزانہ کے متوازن، ریگولیٹری لچک، ہدفی حمایت)۔
- مرحلہ 3 — توسیع (واضح نظام کی تبدیلی): بیلنس شیٹ کی ترقی واپس آتی ہے (براہ راست خریداری یا پروگرام جو فنکشنل طور پر مساوی ہیں) جب مارکیٹیں صاف طور پر کلیئر ہونا بند کر دیتی ہیں یا اعتماد رکاوٹ بن جاتا ہے۔

ٹرگر ٹیبل
نیچے ہمارے کمپوزٹ اجزاء سے ردعمل کے فنکشن تک کا سب سے صاف PN طرز کا نقشہ ہے۔ یہ "ایک جادوئی نمبر" نہیں ہے۔ یہ اشاروں کا ایک مجموعہ ہے جو قابل اعتماد طور پر ظاہر ہوتا ہے جب نظام سختی کے نظام کے اختتام کے قریب پہنچتا ہے۔
| کمپوزٹ جزو | اس کا کیا مطلب ہے | مرحلہ 1: QT | مرحلہ 2: توقف / متوازن | مرحلہ 3: توسیع |
|---|---|---|---|---|
| ریزرو بیلنس | آپریٹنگ آکسیجن / تصفیہ کی صلاحیت | ریزرو کم ہوتے ہیں لیکن مارکیٹیں منظم رہتی ہیں | “آرام دہ فرش” کی بیان بازی ظاہر ہوتی ہے، ریپو مضبوط ہوتا ہے، حساسیت بڑھتی ہے | ریزرو کو سرگرمی سے سپورٹ/دوبارہ تعمیر کیا جاتا ہے |
| ON RRP | لیکویڈیٹی کا گڑھا (نقد رقم فیڈ میں پارک کی گئی) | RRP وقت کے ساتھ کم ہوتا ہے جب اضافی نقد نکلتا ہے | RRP “خالی” کے قریب ہے اور مزید سختی کو برداشت نہیں کر سکتا | پالیسی کے اوزار براہ راست حمایت کی طرف منتقل ہوتے ہیں (آپ اس چیز کو نہیں نکال سکتے جو وہاں نہیں ہے) |
| TGA جھولے | خزانہ لیکویڈیٹی کا نکاسی/انجیکشن نقد بیلنس کے ذریعے | TGA کی عدم استحکام قابل انتظام ہے؛ نکاسی فنڈنگ کو متاثر نہیں کرتی | TGA کی نکاسی/دوبارہ تعمیرات فنڈنگ کی شرائط کو منتقل کرنا شروع کرتی ہیں | خزانہ کی نقد انتظام ایک استحکام کے اوزار بن جاتی ہے (واضح یا غیر واضح) |
| فیڈ کے اثاثے / نکاسی کی رفتار | میکرو تھروٹل (QT کی رفتار) | نکاسی جاری ہے؛ مارکیٹیں بغیر مستقل دباؤ کے صاف ہو رہی ہیں | نکاسی کی حدیں کم کی گئی ہیں یا زبان “ریزرو کی نگرانی” کی طرف منتقل ہوتی ہے | ہولڈنگز خریداریوں/پروگراموں کے ذریعے مستحکم یا بڑھتی ہیں |
| بینک کی ناکامیاں / “مسئلہ بینک” | دباؤ قابل مشاہدہ نتائج میں تبدیل ہو رہا ہے | تنہائی کی ناکامیاں (انتظامی، محدود) | ناکامیاں گروپ میں؛ FDIC کا لہجہ تبدیل ہوتا ہے؛ نگرانی کا رویہ ڈھال لیتا ہے | نظام کی سطح پر استحکام کو بصریات پر ترجیح دی جاتی ہے؛ لیکویڈیٹی کی حمایت بڑھتی ہے |
| فنڈنگ مارکیٹس (ریپو/مدت کی مضبوطی) | کولٹرل + نقد کی صفائی میں حقیقی وقت کا دباؤ | صرف عارضی مضبوطی | پائیدار مضبوطی; “پلمبنگ کی باتیں” واپس آتی ہیں؛ سہولیات دوبارہ متعلقہ ہو جاتی ہیں | بازار کی ہموار فعالیت کو بحال کرنے کے لیے براہ راست مداخلت |
یہ پہلے ناکامی سے کیسے جڑا ہوا ہے
پہلی 2026 بینک کی ناکامی “QE” کا سبب نہیں بنتی۔ یہ نظام کی سختی کے لیے برداشت کو کم کرتی ہے۔ یہ ایک عوامی، وقت کی مہر لگا ہوا یاد دہانی ہے کہ کمزور ترین نوڈز اس فنڈنگ کے نظام کے تحت ناکام ہو رہے ہیں۔ اگر وہ وقت کی مہریں جمع ہونا شروع کر دیتی ہیں جبکہ ریزرو آرام دہ فرش کے قریب پہنچتے ہیں اور منی مارکیٹس مضبوط ہوتی ہیں، تو سیڑھی فعال ہو جاتی ہے: QT سست ہوتا ہے، متوازن ظاہر ہوتے ہیں، اور بیلنس شیٹس جہاں ضرورت ہو وہاں بڑھتی ہیں۔
PN فریم ورک میں، “QE” سیاسی قیاس آرائیوں پر مبنی پیش گوئی نہیں ہے۔ یہ ایک پالیسی سیڑھی کا آخری زینہ ہے جو اس وقت ناگزیر ہو جاتا ہے جب پلمبنگ سخت ہو جاتی ہے، ناکامیاں جمع ہوتی ہیں، اور نجی بیلنس شیٹس ریاست کی پسندیدہ قیمت پر ہموار صفائی بند کر دیتی ہیں۔
عمومی سوالات
کیا یہ ایک جمع کنندہ نقصان کا واقعہ تھا؟
نہیں۔ FDIC کی عمومی سوالات میں بیان کیا گیا ہے کہ بندش کے نتیجے میں کسی نے بھی جمع پر پیسہ نہیں کھویا، اور تقریباً تمام جمعات منتقل کر دی گئیں (خاص بروکریڈ/Cede & Co کے مخصوص نکات کے ساتھ)۔
کیا ایک ناکامی کا مطلب "بینکنگ بحران" ہے؟
نہیں۔ ایک ناکامی کا مطلب ہے کہ دباؤ کا نظام قابل مشاہدہ نتائج پیدا کر رہا ہے۔ بحران کی شدت گروہ بندی، فنڈنگ کے پھیلاؤ، جمع کرنے کے رویے، اور پالیسی کی شدت پر منحصر ہے۔
کیا یہ "QE" ہے؟
براہ راست نہیں۔ لیکن یہ اس راستے کا حصہ ہے جو بیلنس شیٹ کی توسیع کو زیادہ ممکن بناتا ہے۔ QE وہ اختتامی ٹول ہے جب نجی بیلنس شیٹس بڑے پیمانے پر دورانیہ/فنڈنگ کے خطرے کو جذب نہیں کر سکتیں بغیر اعتماد یا مارکیٹ کی فعالیت کو توڑے۔
سب سے صاف "QE فریم ورک" کا محرک کیا ہے؟
جب منی مارکیٹس مستقل مضبوطی دکھاتی ہیں، ذخائر آرام دہ سطح کے قریب پہنچتے ہیں، اور ناکامی کی تعدد بڑھتی ہے (یا جمع کی پرواز تیز ہوتی ہے)، تو QT سیاسی طور پر مہنگا ہو جاتا ہے۔ اسی وقت آپ توقف، متبادل، اور آخر کار واضح توسیع دیکھتے ہیں۔
ذرائع
ناکامی اور حل کی شرائط کے لیے بنیادی دستاویزات، نیز QE فریم ورک کے ساتھ تعلق رکھنے والے بیلنس شیٹ کے ذرائع۔
- FDIC پریس ریلیز (30 جنوری، 2026): اثاثے، جمعات، P&A شرائط، DIF لاگت، 2026 کی پہلی ناکامی
- FDIC عمومی سوالات: جمع کنندہ کی رسائی، سود کا سلوک، بروکریڈ/Cede & Co کے مخصوص نکات، علیحدہ انشورنس ونڈو
- FDIC ناکام بینک کا صفحہ: وصول کنندہ کی تفصیلات، دعووں کی ترجیح، عملی تسلسل
- امریکن بینکر: بیلنس شیٹ کا جائزہ، واجبات، FHLB کی پیشگی ادائیگیاں، خالص ایکویٹی کا تناسب
- FDIC سہ ماہی بینکنگ پروفائل Q3 2025 (PDF): منافع، جمعات، غیر حقیقی نقصانات، اثاثہ معیار کے نوٹس
- فیڈرل ریزرو H.4.1 (جنوری 2026): کل اثاثے، خزانے، MBS، ذخائر، RRP، TGA
- CRS R48390 (اپ ڈیٹ 14 جنوری، 2026): فیڈ بیلنس شیٹ کے رجحانات اور پالیسی کی پابندیاں
- فیڈرل ریزرو FEDS نوٹس (14 جنوری، 2026): بیلنس شیٹ کا تین طرفہ مسئلہ اور عملی فریم ورک کے تجارتی فوائد
- رائٹرز (10 جنوری، 2026): ایجنسی MBS کی خریداری کو فیڈ MBS کی کمی کے طور پر پیش کیا گیا
- رائٹرز (14 اکتوبر، 2025): QT کے اختتامی مرحلے کی تشکیل اور ذخائر "فرش" پر بحث
Article overview
FDIC نے 30 جنوری کو 2026 میں پہلے امریکی بینک کی ناکامی کی تصدیق کی۔ یہ کوئی حیرت کی بات نہیں تھی — یہ ایک وقت کا نشان تھا۔ Pattern Nexus کے فریم ورک میں، چھوٹے بینک کی ناکامیاں لیکویڈیٹی کے دباؤ کے ابتدائی اشارے ہیں، نہ کہ خود نظامی واقعات۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
بینک اور پرائمری ڈیلرز دباؤ کا سامنا کر رہے ہیں 21 نومبر، 2025 کے مطابق — پیٹرن نیکسس
بینکوں اور بنیادی ڈیلرز کا پیٹرن نیکسس ساختی تجزیہ جو 21 نومبر 2025 کو دباؤ کا سامنا کر رہے ہیں۔ اس میں علاقائی بینک، تجارتی رئیل اسٹیٹ کے …
5 shared topics.
مارکیٹ کا خلاصہ: سونا +6%, چاندی +10%, فیڈ برقرار — 28 جنوری، 2026
28 جنوری 2026: فیڈ نے شرحوں کو 3.50–3.75% پر برقرار رکھا اور ڈالر مضبوط ہوا، پھر بھی سونا تقریباً 5,423 (+5.90%) تک پہنچ گیا اور چاندی تقری…
4 shared topics.
مارکیٹ کا خلاصہ: سونے کی عمودی، نیسڈک کی قیادت، ڈاؤ کی کمی — 27 جنوری، 2026
27 جنوری 2026: سونے کی قیمت میں تیزی (+2.67%) آئی جبکہ چاندی +7.15% بڑھی، جبکہ نیس ڈیک نے قیادت کی (+0.91%) اور ڈاؤ نے ایک ہی نام کے دباؤ ک…
4 shared topics.
مارکیٹ کا خلاصہ: ڈالر کی کمی، سخت اثاثوں کی طلب، ایکوئٹیز برقرار — 26 جنوری، 2026
ایک 26 جنوری 2026 کی مارکیٹ کا خلاصہ: DXY 96 کے ہینڈل میں گر گیا جبکہ سونے کی قیمت $5,000 سے اوپر قیمت کی تلاش میں رہی اور چاندی پیرا بولک …
4 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.