

جی ڈی پی 1.5% کی رفتار سے سست ہوا—لیکن امریکی معیشت اس طرح کمزور نہیں ہوئی جیسا کہ سرخی میں اشارہ دیا گیا ہے۔
حقیقی جی ڈی پی کی شرح نمو Q2 2026 میں 1.5% سالانہ کی رفتار سے سست ہو گئی، لیکن نجی گھریلو معیشت 3.9% کی رفتار سے تیز ہو گئی جبکہ نامیاتی جی ڈی پی 7.9% بڑھ گیا۔ یہ پیٹرن نیکسس تجزیہ سرخی کو داخلی معیش…
1.5% کی سرخی کل کو بیان کرتی ہے۔ یہ اس کے نیچے کے نظام کو بیان نہیں کرتی۔
- حقیقی GDP Q2 2026 میں 1.5% کی موسمی طور پر ایڈجسٹ سالانہ شرح سے بڑھا، جو Q1 میں 2.1% سے کم ہے۔ حقیقی سہ ماہی میں اضافہ تقریباً 0.4% تھا۔ یہ سست ترقی تھی، نہ کہ سکڑاؤ۔[1]
- نجی گھریلو حتمی فروخت 1.7% سے 3.9% تک تیز ہو گئی۔ گھریلو خرچ اور مستقل نجی سرمایہ کاری—اندرونی نجی انجن—سرخی سے زیادہ مضبوط تھے۔[1]
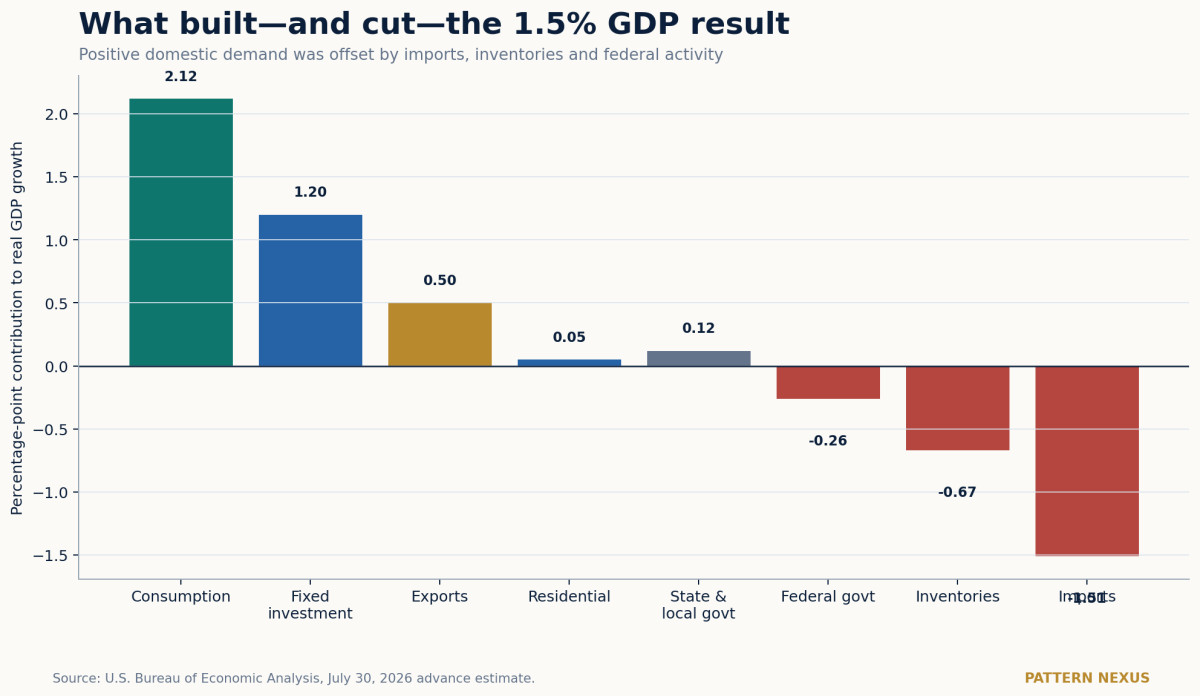
- صارفیت نے حقیقی ترقی میں 2.12 فیصد پوائنٹس کا اضافہ کیا۔ مستقل سرمایہ کاری نے مزید 1.20 پوائنٹس کا اضافہ کیا۔ یہ دو زمرے مل کر تجارت، ذخائر اور حکومت کی طرف سے کل کو 1.5% کی طرف واپس کھینچنے سے پہلے 3.32 پوائنٹس میں حصہ ڈالتے ہیں۔[2]
- درآمدات نے 1.51 پوائنٹس کم کیے اور ذخائر نے 0.67 کم کیے۔ درآمدات 11.5% بڑھیں، جن میں ٹیلی کمیونیکیشن کے آلات، سیمی کنڈکٹرز اور صنعتی آلات شامل ہیں۔ GDP کی کمی کا ایک حصہ ملک میں داخل ہونے کی پیداواری صلاحیت تھی۔[2]
- سرمایہ کاری کا چکر مضبوط لیکن مرکوز رہا۔ آلات میں 15.2% کا اضافہ ہوا، دانشورانہ املاک کی سرمایہ کاری میں 8.8% اور کل غیر رہائشی سرمایہ کاری میں 8.4% کا اضافہ ہوا۔ ڈھانچے میں 5.0% کی کمی ہوئی۔ یہ ایک مشینری، سافٹ ویئر، تحقیق اور کمپیوٹ چکر ہے—نہ کہ ایک وسیع تعمیراتی عروج۔[2]
- نامیاتی GDP 7.9% بڑھا جبکہ حقیقی GDP 1.5% بڑھا۔ GDP قیمت کا انڈیکس 6.2% بڑھا، مجموعی ملکی خریداری کی قیمتیں 5.7% بڑھیں، اور سرخی PCE 5.1% بڑھا۔ بنیادی PCE 3.4% تک سست ہو گیا، لیکن وسیع قیمتوں کا نظام تیز ہو گیا۔[2]
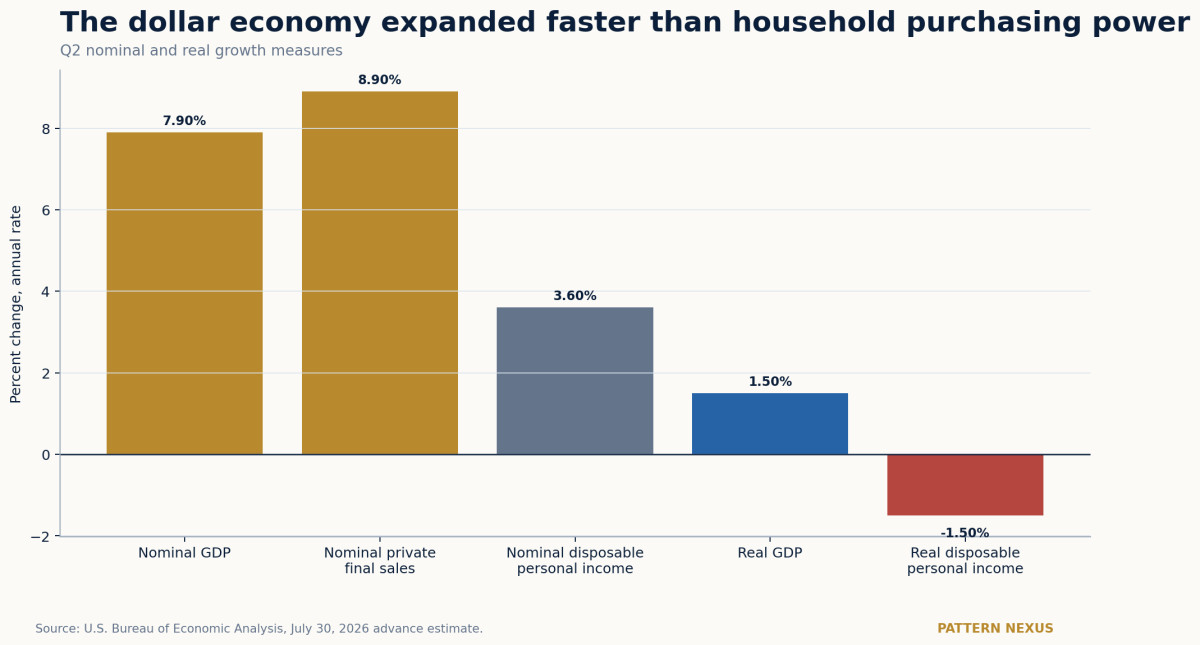
- حقیقی ذاتی آمدنی 1.5% کم ہوئی۔ مجموعی خرچ مضبوط رہا جبکہ گھریلو خریداری کی طاقت کی ترقی پیچھے ہٹ گئی۔ یہ ریلیز میں سب سے واضح تقسیم کا انتباہ ہے۔[2]
- حکومتی خرچ 0.8% کم ہوا، جس کی قیادت وفاقی غیر دفاعی سرگرمی میں 12.9% کی کمی نے کی۔ اس لائن کو اسٹریٹجک پیٹرولیم ریزرو کی فروخت نے متاثر کیا: BEA کہتا ہے کہ منتقل کردہ تیل دوسرے اجزاء میں ظاہر ہوا اور اس کا GDP پر کوئی براہ راست خالص اثر نہیں تھا۔[1]
- فیڈ داخلی اور مالیاتی نظام کے درمیان پھنس گیا ہے۔ ایمرجنسی کٹ کے لیے طلب بہت مضبوط ہے، مہنگائی فتح کے لیے بہت زیادہ ہے، اور 10 سالہ ٹریژری پہلے ہی رہن، دوبارہ مالیات، تجارتی جائیداد اور طویل مدتی سرمایہ کاری پر پابندی عائد کر رہا ہے۔
- پیٹرن نیکسس کا نتیجہ: Q2 ایک کساد بازاری کا سہ ماہی نہیں تھا۔ یہ ایک تقسیم شدہ توسیع تھی—مضبوط نجی طلب اور سرمایہ کی تشکیل، کمزور گھریلو آمدنی کی تبدیلی، وسیع قیمتوں کا دباؤ، اور ایک طویل مدتی پابندی جو اضافی قلیل مدتی سختی کو بڑھتا ہوا خطرناک بناتی ہے۔
یہ رپورٹ 1.5% کے سرخی پر ختم نہیں ہوتی۔ یہ شراکت کے کھاتے کو دوبارہ تشکیل دیتی ہے، ترقی کی شرحوں کو شراکت کی شرحوں سے الگ کرتی ہے، نامیاتی پیداوار کا موازنہ حقیقی پیداوار اور ذاتی آمدنی سے کرتی ہے، سرمایہ کاری کے چکر کو الگ کرتی ہے، پیداواری سرمایہ کی درآمدات کو عام کھپت کی لیکیج سے ممتاز کرتی ہے، حکومتی خرچ کی کمی کا آڈٹ کرتی ہے، اور نتیجے کو 10 سالہ ٹریژری اور لیکویڈیٹی کے ڈھانچے سے جوڑتی ہے۔
چھ اصل چارٹس براہ راست اقتصادی تجزیہ کے بیورو کے 30 جولائی کے تاریخی موازنہ ورک بک سے بنائے گئے ہیں۔ ہر چارٹ ایک ہی پیشگی تخمینہ کی عمر استعمال کرتا ہے، لہذا داخلی موازنہ قابل آڈٹ ہیں۔ مضمون میں مخالف کیس، نظر ثانی کے خطرات، جعل سازی کی شرائط، دو سہ ماہی منظر نامہ کا نقشہ اور ایک مانیٹرنگ ڈیش بورڈ بھی شامل ہے۔
نجی معیشت تیز ہوئی جبکہ سرخی معیشت سست ہوئی
GDP کو غلط سمجھنے کا سب سے تیز طریقہ یہ ہے کہ شائع کردہ ترقی کی شرح کو معیشت کے ہر حصے پر یکساں رفتار کے طور پر سمجھا جائے۔
Q2 میں ایک معیشت 1.5% کی شرح سے نہیں بڑھ رہی تھی۔
اس میں صارفین کے خرچ کی 3.2% کی ترقی، اشیاء کی کھپت کی 5.2% کی ترقی، آلات کی سرمایہ کاری کی 15.2% کی ترقی، دانشورانہ املاک کی سرمایہ کاری کی 8.8% کی ترقی، درآمدات کی 11.5% کی ترقی، ڈھانچوں کی 5.0% کی کمی، وفاقی غیر دفاعی سرگرمی کی 12.9% کی کمی، اور حقیقی ذاتی آمدنی کی 1.5% کی کمی شامل تھی۔[2]
1.5% کا مجموعہ وہ جگہ ہے جہاں یہ قوتیں قومی حساب کتاب کے قواعد کے بعد صلح کرتی ہیں جو ہر بہاؤ کو کھپت، سرمایہ کاری، حکومت، برآمدات، درآمدات اور انوینٹریز کے لیے مختص کرتی ہیں۔
مرکزی تضاد کمزور طلب نہیں ہے۔ حقیقی حتمی فروخت نجی گھریلو خریداروں کے لیے 3.9% کی رفتار سے تیز ہوئی۔ تضاد یہ ہے کہ نامیاتی نجی حتمی فروخت 8.9% بڑھی، پھر بھی حقیقی ذاتی آمدنی 1.5% کم ہوئی۔ کارپوریٹ، مارکیٹ اور مجموعی طلب کی پرتیں گھریلو خریداری کی طاقت کی پرت سے تیز تر بڑھتی رہیں۔
GDP ایک پیداوار کا کھاتا ہے، قومی بہبود کا اسکور نہیں
مجموعی گھریلو پیداوار امریکہ کے اندر پیدا ہونے والے حتمی سامان اور خدمات کی مارکیٹ قیمت کو ماپتا ہے۔ خرچ کی شناخت عام طور پر اس طرح لکھی جاتی ہے:
ہر اصطلاح ایک حساب کتاب کے سوال کا جواب دیتی ہے۔ ان میں سے کوئی بھی، خود میں، یہ جواب نہیں دیتا کہ آیا اوسط گھرانہ زیادہ محفوظ ہوا، آیا سرمایہ کا اسٹاک زیادہ پیداواری ہوا، آیا ترقی قرض سے مالی معاونت حاصل کی گئی، یا آیا معیشت نے اپنی اسٹریٹجک آزادی میں اضافہ کیا۔
حقیقی GDP
BEA کے تخمینی قیمتوں میں تبدیلیوں کو ہٹانے کے بعد کی پیداوار۔ یہ معیاری سرخی کی ترقی کی پیمائش ہے۔
نومینل GDP
موجودہ ڈالرز میں ماپی جانے والی پیداوار۔ یہ آمدنی، ٹیکس، تنخواہوں، منافع اور قرض کے تناسب کے لیے اہم ہے۔
حتمی فروخت
انفینٹری کی جمع کو چھوڑ کر GDP۔ یہ دکھاتا ہے کہ آیا موجودہ پیداوار نے حتمی خریدار تک پہنچا۔
نجی گھریلو حتمی فروخت
صارفین کے خرچ کے ساتھ ساتھ نجی مستقل سرمایہ کاری۔ یہ تجارت، حکومت اور انوینٹریز کو ہٹا دیتا ہے۔
GDI
اسی پیداوار کی آمدنی کی طرف کی پیمائش۔ یہ Q2 کی پیشگی ریلیز میں دستیاب نہیں ہے اور بعد میں آتا ہے۔
قابل خرچ آمدنی
ٹیکس اور منتقلی کے بعد گھروں کے لیے دستیاب آمدنی۔ حقیقی قابل خرچ آمدنی خریداری کی طاقت کے تجربے کے قریب ہے۔
سالانہ کنونشن بھی اہم ہے۔ BEA اس شرح کی رپورٹ کرتا ہے جو اس صورت میں برقرار رہے گی اگر ایک سہ ماہی کی رفتار پورے سال کے لیے جاری رہے۔ Q2 حقیقی GDP Q1 سے تقریباً 0.4% بڑھ گئی؛ اس حرکت کو سالانہ بنانا 1.5% پیدا کرتا ہے۔ سالانہ بنانا موازنہ کو بہتر بناتا ہے لیکن عارضی حرکات کو بڑھاتا ہے۔
ہیڈ لائن سست ہوئی؛ نجی انجن اور ڈالر کی معیشت تیز ہوئی
| پیمائش | Q1 2026 | Q2 2026 | سگنل میں تبدیلی |
|---|---|---|---|
| حقیقی جی ڈی پی | 2.1% | 1.5% | مجموعی حقیقی نمو سست ہوا |
| مقامی مصنوعات کی حقیقی حتمی فروخت | 1.9% | 2.2% | مقامی پیداوار کی حتمی طلب میں بہتری آئی |
| مقامی خریداروں کو حقیقی حتمی فروخت | 2.2% | 3.1% | مقامی حتمی طلب میں اضافہ ہوا |
| نجی مقامی خریداروں کو حقیقی حتمی فروخت | 1.7% | 3.9% | نجی داخلی انجن تیزی سے بڑھا |
| موجودہ ڈالر جی ڈی پی | 5.8% | 7.9% | نومینل پیمانے میں تیزی آئی |
| نومینل نجی مقامی حتمی فروخت | 5.9% | 8.9% | نجی ڈالر کی خرچ میں تیزی آئی |
| حقیقی دستیاب ذاتی آمدنی | 0.9% | −1.5% | گھرانے کی خریداری کی طاقت میں کمی آئی |
| مجموعی ملکی خریداری کی قیمتیں | 3.6% | 5.7% | وسیع ملکی قیمتوں کا دباؤ تیز ہوا |
| بنیادی پی سی ای قیمتیں | 4.4% | 3.4% | بنیادی صارفین کی مہنگائی میں کمی آئی |
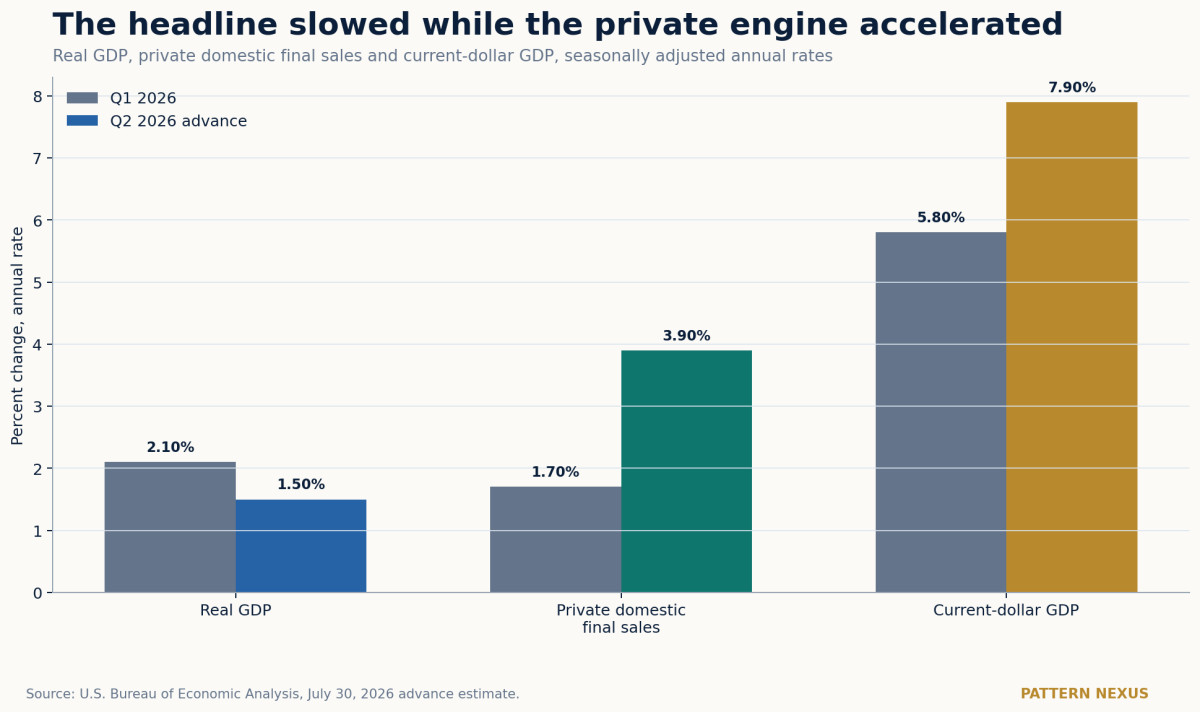
سب سے اہم فرق 2.4 فیصد پوائنٹس ہے: نجی گھریلو حتمی فروخت 3.9% بڑھی جبکہ حقیقی جی ڈی پی 1.5% بڑھی۔ تجارت، انوینٹریز اور حکومت اس فرق کی وضاحت کرتی ہیں۔
دوسرا پھیلاؤ 6.4 پوائنٹس ہے: نامی جی ڈی پی 7.9% بڑھا جبکہ حقیقی جی ڈی پی 1.5% بڑھا۔ قیمتیں اس فرق کی زیادہ تر وضاحت کرتی ہیں۔
تیسرا پھیلاؤ 5.4 پوائنٹس ہے: نامی نجی حتمی فروخت 8.9% بڑھی جبکہ حقیقی دستیاب آمدنی 1.5% کم ہوئی۔ یہ تقسیم اور خریداری کی طاقت کا فرق ہے۔
استعمال اور مستقل سرمایہ کاری نے 3.32 پوائنٹس کی گھریلو توسیع بنائی
کسی جزو کی ترقی کی شرح اور اس کا جی ڈی پی میں حصہ مختلف اعداد ہیں۔ آلات 15.2% بڑھ سکتے ہیں لیکن استعمال کے مقابلے میں کم حصہ ڈال سکتے ہیں کیونکہ آلات معیشت کا ایک چھوٹا حصہ ہیں۔ شراکت کا تجزیہ ہر زمرے کو اس کے اقتصادی حجم کے لحاظ سے وزن دیتا ہے۔
| اجزاء | شراکت | اس کا کیا مطلب ہے |
|---|---|---|
| ذاتی کھپت | +2.12 پوائنٹس | گھرانے کے شعبے نے خود ہی آخری 1.5% سرخی سے زیادہ فراہم کیا۔ |
| مستقل سرمایہ کاری | +1.20 | پیداواری سرمایہ کی تشکیل دوسرا بڑا انجن تھا۔ |
| برآمدات | +0.50 | پیٹرول سے متعلقہ اشیاء نے برآمدات کی ترقی کی قیادت کی۔ |
| رہائشی سرمایہ کاری | +0.05 | ہاؤسنگ کی سرمایہ کاری مثبت تھی لیکن کمزور تھی۔ |
| ریاستی اور مقامی حکومت | +0.12 | مقامی عوامی سرگرمی تھوڑی مثبت رہی۔ |
| وفاقی حکومت | −0.26 | غیر دفاعی سرگرمی اور SPR کا حساب عوامی جزو کو نیچے کھینچتا ہے۔ |
| نجی انوینٹریز | −0.67 | کاروبار نے انوینٹری کو زیادہ آہستہ جمع کیا یا Q1 کے مقابلے میں اسٹاک نکالا۔ |
| درآمدات | −1.51 | غیر ملکی پیداوار نے امریکہ کی طلب کا ایک حصہ پورا کیا اور اسے گھریلو پیداوار سے ہٹا دیا گیا۔ |
لیجر ظاہری تضاد کو حل کرتا ہے۔ گھریلو طلب ایک بہت مضبوط سرخی پیدا کرنے کی صلاحیت رکھتی تھی۔ GDP کی شناخت نے بیرون ملک پیدا ہونے والی پیداوار کو ہٹا دیا، انوینٹری کی سست روی کو ہٹا دیا، اور وفاقی کمی کو شامل کیا۔
صارف غائب نہیں ہوا، لیکن خرچ کرنا آرام دہ محسوس نہیں ہوتا
حقیقی صارف خرچ 3.2% بڑھ گیا۔ اشیاء 5.2% بڑھیں، پائیدار اشیاء 6.8%، غیر پائیدار اشیاء 4.4%، اور خدمات 2.2% بڑھیں۔ BEA نے نسخے کی دوائیں، نئی ہلکی ٹرک، فرنیچر، خوراک کی خدمات اور رہائش، مالی خدمات اور غیر منافع بخش سرگرمیوں کو اہم شراکت داروں کے طور پر شناخت کیا۔[1]
یہ وسعت Q2 طلب کے زوال کے خلاف دلیل دیتی ہے۔ دونوں اشیاء اور خدمات میں اضافہ ہوا۔ پائیدار اشیاء کی ترقی یہ بھی ظاہر کرتی ہے کہ گھرانے اور کاروبار اب بھی بڑے خریداری کرنے کے لیے تیار یا قابل تھے۔
لیکن GDP خرچ کو ریکارڈ کرتا ہے چاہے وہ خرچ کتنا ہی آرام دہ کیوں نہ ہو۔ ایک گھرانہ اگر دوائی، انشورنس، رہائش، خوراک کی خدمات یا نقل و حمل کے لیے زیادہ خرچ کرتا ہے تو یہ نامی سرگرمی میں اضافہ کرتا ہے۔ وہی گھرانہ اس لین دین کے بعد کم اختیاری نقد رقم رکھ سکتا ہے۔
تین مالیاتی چینلز خرچ کو مضبوط رکھ سکتے ہیں جبکہ گھرانے کی حالت کمزور ہو رہی ہو:
- آمدنی کی مرکزیت: اعلی آمدنی اور اثاثہ رکھنے والے گھرانے مجموعی خرچ کی حمایت کر سکتے ہیں چاہے اوسط گھرانہ سست ہو جائے۔
- کریڈٹ کی تبدیلی: گھومنے والے بیلنس، قسط کے قرضے اور مؤخر ادائیگی عارضی آمدنی کے فرق کو پُر کر سکتے ہیں۔
- ضروری قیمت کی تبدیلی: گھرانے ضروری اشیاء اور خدمات پر زیادہ خرچ کرتے ہیں جبکہ کم نظر آنے والی اختیاری زمرے میں کم خرچ کرتے ہیں۔
یہ ریلیز یہ ثابت نہیں کرتی کہ کون سا چینل غالب تھا۔ حقیقی دستیاب ذاتی آمدنی میں کمی یہ خطرناک بناتی ہے کہ مجموعی خرچ کو وسیع گھرانہ کی طاقت کے ثبوت کے طور پر تعبیر کیا جائے۔
ریاستہائے متحدہ نے حقیقی پیداوار سے زیادہ ڈالر پیدا کیے
موجودہ ڈالر GDP 7.9% بڑھ گیا۔ حقیقی GDP 1.5% بڑھ گیا۔ GDP کی ضمنی قیمت کا ڈیفلیٹر 6.3% بڑھ گیا، جو دونوں تہوں کے درمیان تبدیلی کے نقصان کی تقریباً درست وضاحت کرتا ہے۔[2]
اس کا مطلب یہ نہیں ہے کہ نامیاتی ترقی جعلی ہے۔ نامیاتی ڈالر تنخواہیں ادا کرتے ہیں، قرض کی خدمت کرتے ہیں، منافع کی حمایت کرتے ہیں، ٹیکس کی وصولی کا تعین کرتے ہیں اور ضمانت کی قیمتیں طے کرتے ہیں۔ مسئلہ یہ ہے کہ نامیاتی ترقی مالی تناسب کو برقرار رکھ سکتی ہے جبکہ زندگی کے معیار میں جمود آتا ہے۔
کارپوریٹ تہہ
نامیاتی فروخت قیمتوں کے ساتھ بڑھ سکتی ہے چاہے حقیقی یونٹ کی ترقی محدود ہو۔
مالیاتی تہہ
نامیاتی آمدنی اور خرچ ٹیکس کی وصولی بڑھا سکتے ہیں اور عارضی طور پر قرض کے تناسب کو بہتر بنا سکتے ہیں۔
گھرانہ تہہ
حقیقی دستیاب آمدنی یہ طے کرتی ہے کہ آیا نامیاتی فوائد خریداری کی طاقت میں اضافہ کرتے ہیں۔
اثاثہ تہہ
نامیاتی لیکویڈیٹی اور نقد بہاؤ کمزور سستی کے باوجود اثاثہ کی قیمتوں کی حمایت کر سکتے ہیں۔
یہ پیٹرن نیسز کے "52 سینٹ معیشت" کے کام کے پیچھے یہی ڈھانچہ ہے۔ GDP، ملازم کی معاوضہ، تنخواہیں، ٹیکس کے بعد کی آمدنی اور ضروری اخراجات کے بعد کی بچت تہوں میں موجود ہیں۔ ایک مثبت مجموعی کل برابر زندگی کے نتائج کی ضمانت نہیں دیتا۔
حقیقی دستیاب ذاتی آمدنی 1.5% کم ہوئی
یہ وہ نمبر ہے جو جی ڈی پی کے سرخی کے نیچے کھو جانے کا سب سے زیادہ امکان رکھتا ہے۔
نومینل دستیاب ذاتی آمدنی 3.6% بڑھی، جو کہ نومینل جی ڈی پی سے سست ہے اور وسیع قیمت کے پیمانوں سے بھی سست ہے۔ قیمت کی ایڈجسٹمنٹ کے بعد، حقیقی دستیاب آمدنی 1.5% کم ہوئی۔[2]
اس لیے گھریلو شعبے نے Q3 میں مضبوط مجموعی خرچ کے ساتھ داخلہ لیا لیکن آمدنی کی تبدیلی کمزور رہی۔ یہ امتزاج کچھ وقت کے لیے برقرار رہ سکتا ہے۔ یہ بغیر کسی ایڈجسٹمنٹ کے مستقل نہیں رہ سکتا جیسے کہ بچت، قرض، کم خرچ، زیادہ تنخواہیں، کم افراط زر یا منتقلیوں کے ذریعے۔
یہ بھی اسی وجہ سے ہے کہ ایک کساد بازاری کی تشخیص صرف جی ڈی پی سے نہیں کی جا سکتی۔ گھریلو آمدنی مجموعی پیداوار کے سکڑنے سے پہلے خراب ہو سکتی ہے۔ متبادل کے طور پر، پیداوری اور تنخواہوں کے فوائد آمدنی کو بحال کر سکتے ہیں اس سے پہلے کہ خرچ ٹوٹ جائے۔ اس مصالحت کا رخ Q3 اور Q4 کے سب سے اہم سوالات میں سے ایک ہے۔
سامان 15.2% بڑھا؛ ڈھانچے 5.0% کم ہوئے
خالص نجی گھریلو سرمایہ کاری 3.0% بڑھی، لیکن مجموعہ ایک بڑی داخلی تقسیم کو چھپاتا ہے۔ مستقل سرمایہ کاری 7.0% بڑھی۔ غیر رہائشی سرمایہ کاری 8.4% بڑھی۔ سامان 15.2% بڑھا، دانشورانہ ملکیت کی مصنوعات 8.8% بڑھیں، رہائشی سرمایہ کاری صرف 1.5% بڑھی، اور ڈھانچے 5.0% کم ہوئے۔[2]
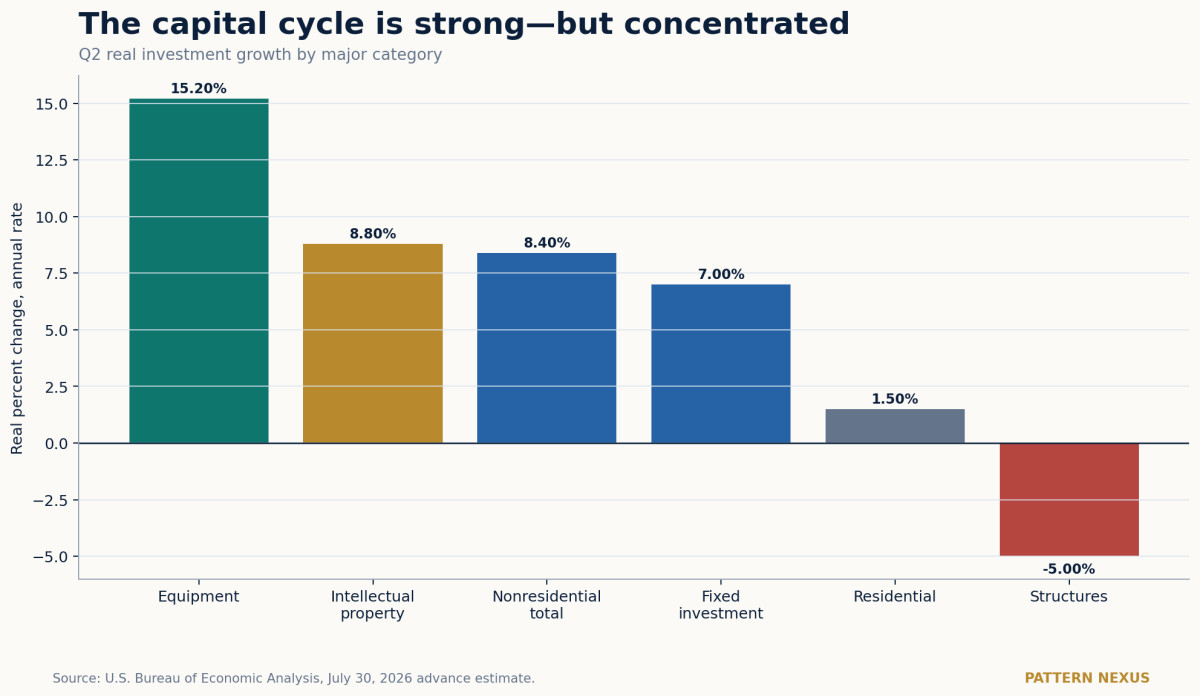
یہ ترکیب کل سے زیادہ اہم ہے۔
- سامان جسمانی پیداواری صلاحیت کو بڑھاتا ہے اور اس میں معلومات کی پروسیسنگ، صنعتی اور نقل و حمل کے نظام شامل ہو سکتے ہیں۔
- دانشورانہ ملکیت میں سافٹ ویئر اور تحقیق و ترقی شامل ہیں—AI اور خودکاری کی بنیادی غیر مادی بنیادی ڈھانچہ۔
- ڈھانچے طویل مدتی مالیات، تعمیراتی اخراجات، اجازت نامے اور زیادہ 10 سالہ ٹریژری کی ترسیل کے سامنے ہیں۔
- رہائشی سرمایہ کاری رہن کی شرحوں اور سستی کی وجہ سے محدود رہتی ہے چاہے قومی پیداوار مثبت ہو۔
معیشت تیز تر تعیناتی اور واضح اسٹریٹجک واپسی کے ساتھ اثاثے منتخب کر رہی ہے جبکہ طویل مدتی ڈھانچوں پر ہچکچاہٹ کر رہی ہے۔ یہ اعلی شرحوں اور تیز تکنیکی تبدیلی کے تحت معقول ہے۔ یہ کمپنیاں جو کمپیوٹ، سامان، سافٹ ویئر اور تحقیق کی مالی اعانت کرنے کی صلاحیت رکھتی ہیں، میں ترقی کو بھی مرکوز کرتی ہے۔
پیداوری کا فائدہ حقیقی ہے۔ اگر 15.2% سامان کی بڑھوتری فی گھنٹہ پیداوار میں تبدیل ہوتی ہے، تو ریاستہائے متحدہ حقیقی صلاحیت کو بڑھا سکتا ہے بغیر افراط زر کے ساتھ ملائے۔ اگر یہ درآمد شدہ ہارڈ ویئر اور مرکوز پلیٹ فارم کے گرد ایک تنگ خرچ کی لہر رہتا ہے، تو نومینل سرمایہ کاری وسیع پیداوری کے فوائد سے آگے نکل سکتی ہے۔
درآمدات نے 1.51 پوائنٹس کم کیے—لیکن سرمایہ کاری کی درآمدات عام کمزوری نہیں ہیں
برآمدات 4.5% بڑھیں اور جی ڈی پی میں 0.50 پوائنٹ کا اضافہ کیا۔ سامان کی برآمدات 8.9% بڑھیں، جس کی قیادت پیٹرولیم اور متعلقہ مصنوعات نے کی۔ خدمات کی برآمدات 3.3% کم ہو گئیں۔
درآمدات میں 11.5% اضافہ ہوا اور 1.51 پوائنٹس کم ہوئے۔ سامان کی درآمدات میں 14.7% اضافہ ہوا، جبکہ خدمات کی درآمدات تقریباً مستحکم رہیں۔ BEA کا کہنا ہے کہ سامان میں اضافہ بنیادی طور پر سرمایہ جاتی سامان کی وجہ سے ہوا، جس میں گاڑیاں شامل نہیں ہیں—ٹیلی کمیونیکیشن کا سامان، سیمی کنڈکٹرز اور متعلقہ آلات، اور صنعتی سامان۔[1]
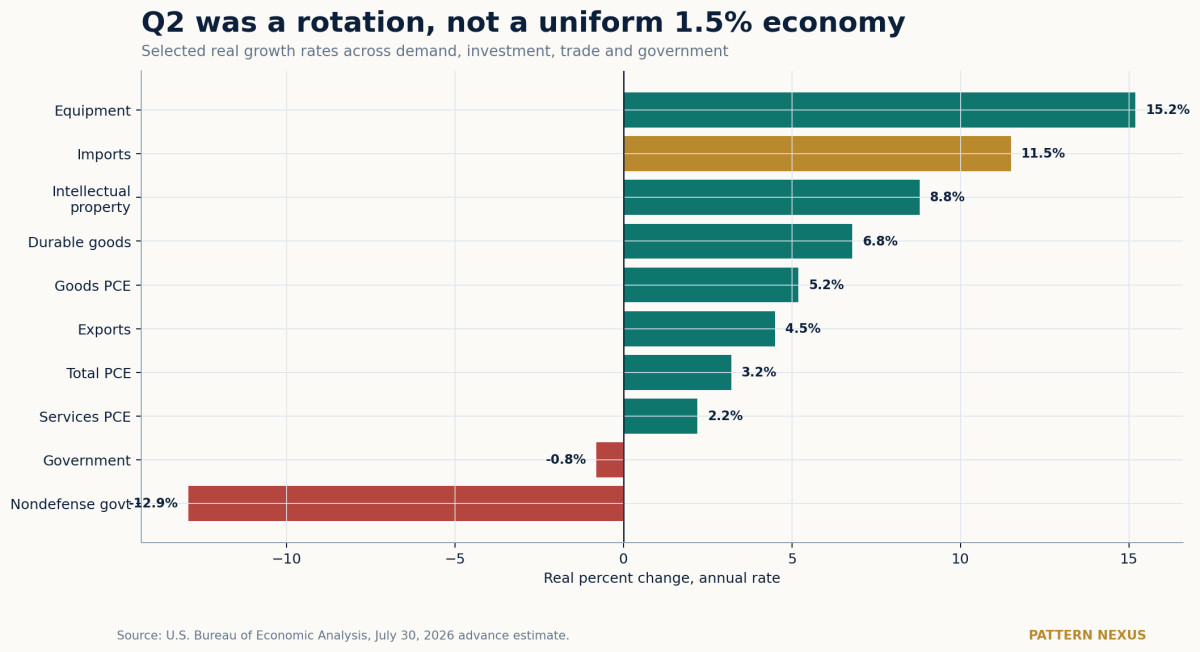
درآمدات کو درست طور پر کم کیا گیا ہے کیونکہ GDP امریکہ کے اندر پیداوار کی پیمائش کرتا ہے۔ لیکن دو اقتصادی طور پر مختلف واقعات ایک ہی حسابی نشان کا اشتراک کرتے ہیں:
استعمال کی کمی
درآمد شدہ حتمی سامان موجودہ طلب کو پورا کرتا ہے جبکہ ملکی پیداواری صلاحیت میں اضافہ نہیں ہوتا۔
پیداواری کمی
درآمد شدہ آلات موجودہ GDP کو کم کرتے ہیں لیکن مستقبل میں ملکی سرمایہ کی مقدار کو بڑھاتے ہیں۔
سرمایہ جاتی سامان کی ترکیب Q2 کی تجارت کی کمی کو کم کساد بازاری کی طرح بناتی ہے جتنا کہ یہ نظر آتا ہے۔ یہ اب بھی ایک اسٹریٹجک انحصار کو ظاہر کر سکتا ہے: امریکہ AI، مواصلات اور صنعتی صلاحیت کو جزوی طور پر غیر ملکی پیداوار کے ذریعے بڑھا رہا ہے۔
انوینٹریز نے 0.67 پوائنٹ کم کیا بغیر یہ ثابت کیے کہ حتمی طلب کمزور ہوئی
نجی انوینٹریز میں تبدیلیوں نے Q2 کی ترقی سے 0.67 فیصد پوائنٹ کم کیا۔ تھوک تجارت کمی کا سب سے بڑا ذریعہ تھا۔[1]
انوینٹری کا حساب غیر منطقی ہے۔ GDP انوینٹری کی سرمایہ کاری میں تبدیلی پر منحصر ہے، نہ کہ صرف اس بات پر کہ آیا انوینٹری کی سطح میں اضافہ ہوا یا کمی آئی۔ کاروبار اسٹاک میں اضافہ کرتے رہ سکتے ہیں اور پھر بھی GDP سے کم کر سکتے ہیں اگر وہ اسے پچھلے سہ ماہی کی نسبت زیادہ آہستہ شامل کریں۔
ایک منفی انوینٹری کا تعاون کم از کم تین معانی رکھ سکتا ہے:
- طلب نے رسد کو پیچھے چھوڑ دیا: کمپنیوں نے سامان کو اس سے زیادہ تیزی سے فروخت کیا جتنا انہوں نے انہیں دوبارہ بھر دیا، ممکنہ طور پر مستقبل میں دوبارہ اسٹاکنگ پیدا کرنا۔
- کاروبار محتاط ہو گئے: کمپنیوں نے آرڈرز میں کمی کی کیونکہ وہ سست فروخت کی توقع کرتے ہیں۔
- تجارت اور وقت میں تبدیلی آئی: درآمد شدہ سرمایہ یا سامان ایک ایسے پیٹرن میں پہنچے جو اسٹاک کو سہ ماہیوں کے درمیان منتقل کرتا ہے۔
3.9% نجی حتمی فروخت کا پڑھنا خالص طلب کے زوال کی تشریح کو کم قائل کن بناتا ہے۔ اگر حتمی طلب مضبوط رہتی ہے، تو انوینٹری کی کمی پلٹ سکتی ہے اور بعد کی سہ ماہی میں اضافہ کر سکتی ہے۔ اگر کمپنیاں کمزور طلب کے لیے تیاری کر رہی تھیں، تو منفی تعاون ایک ابتدائی انتباہ بن جاتا ہے۔
وفاقی غیر دفاعی سرگرمی 12.9% کم ہوئی، لیکن تیل کی منتقلی نے اشارے کو مسخ کر دیا
کل حکومت کی کھپت اور سرمایہ کاری 0.8% کم ہوئی اور ترقی سے 0.14 پوائنٹ کم کیا۔ وفاقی سرگرمی 4.1% کم ہوئی؛ دفاع میں 2.4% اضافہ ہوا؛ غیر دفاعی میں 12.9% کمی ہوئی؛ اور ریاستی اور مقامی سرگرمی میں 1.1% اضافہ ہوا۔[2]
BEA وفاقی غیر دفاعی پیٹرن کو بنیادی طور پر اسٹریٹجک پیٹرولیم ریزرو خام کی فروخت کی وجہ قرار دیتا ہے۔ قومی حساب میں، یہ فروخت حکومت کی کھپت سے کم کی جاتی ہے۔ تیل کہیں اور ایک اضافے کے طور پر ظاہر ہوتا ہے، جس سے GDP پر کوئی براہ راست خالص اثر نہیں رہتا۔[1]
یہ تفریق دو وجوہات کی بنا پر اہم ہے۔
پہلے، حکومت کی لائن طلب کے سادہ غائب ہونے کی نمائندگی نہیں کرتی۔ اس کا ایک حصہ موجودہ اثاثے کی ادارتی منتقلی ہے۔
دوسرے، جسمانی نظام اب بھی تبدیل ہوتا ہے۔ اسٹریٹجک تیل کی فروخت موجودہ رسد کی حمایت کر سکتی ہے اور قلیل مدتی قیمت کے دباؤ کو نرم کر سکتی ہے، لیکن یہ مستقبل کی رکاوٹ کے لیے دستیاب انوینٹری کو کم کرتی ہے۔ جی ڈی پی کوئی براہ راست اثر نہیں دکھا سکتا جبکہ قومی لچک میں کمی آتی ہے۔
بنیادی پی سی ای میں کمی آئی جبکہ تقریباً ہر وسیع قیمت کا پیمانہ تیز ہوا
ہیڈ لائن پی سی ای افراط زر 4.6% سے 5.1% تک بڑھ گیا۔ بنیادی پی سی ای 4.4% سے 3.4% تک سست ہوا۔ یہ توانائی اور اشیاء سے چلنے والے ہیڈ لائن جھٹکے کے نیچے بنیادی بہتری کی طرح لگتا ہے۔
لیکن وسیع پیمانے پر اقدامات کم تسلی بخش تھے۔ مجموعی گھریلو خریداری کی قیمتیں 3.6% سے 5.7% تک تیز ہو گئیں۔ خوراک اور توانائی کو چھوڑ کر اسی پیمانے نے 3.3% سے 4.7% تک تیز کیا۔ جی ڈی پی قیمت کا انڈیکس 3.6% سے 6.2% تک تیز ہوا۔ جی ڈی پی کی ضمنی ڈیفلیٹر 6.3% بڑھ گئی۔[2]
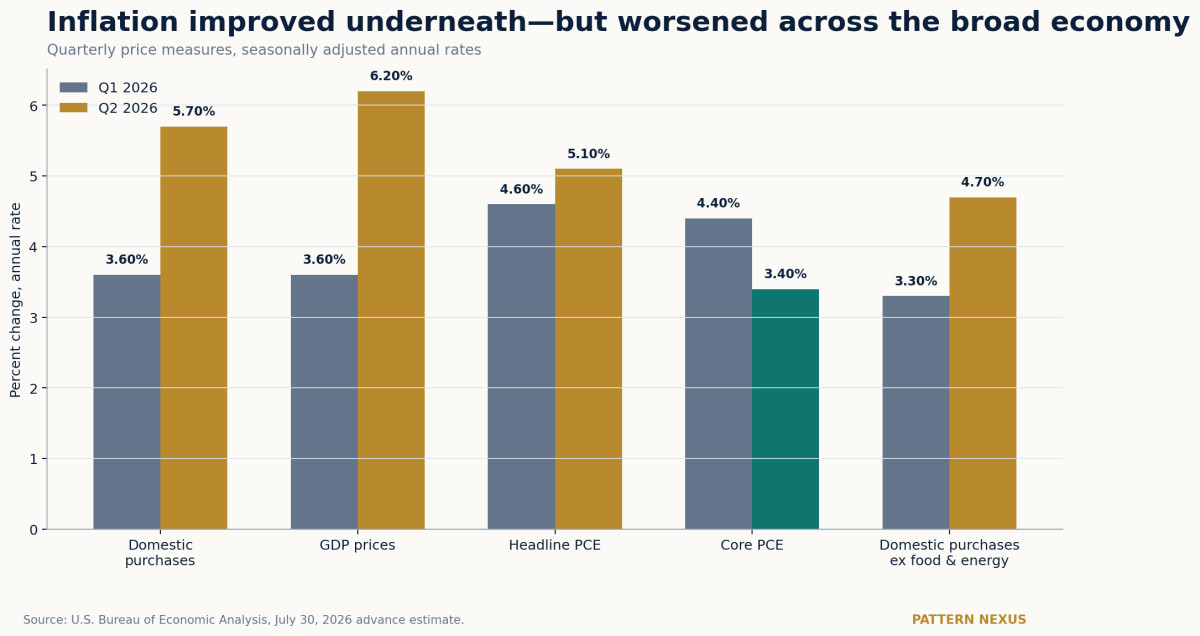
قیمت کے اقدامات مختلف سوالات کے جواب دیتے ہیں:
- پی سی ای ان قیمتوں کی پیمائش کرتا ہے جو گھریلو استعمال کے لیے ادا کی جاتی ہیں، بشمول وہ اخراجات جو گھروں کی طرف سے کیے جاتے ہیں۔
- مجموعی گھریلو خریداری کی قیمتیں ان اشیاء اور خدمات کی پیمائش کرتی ہیں جو امریکی رہائشیوں نے خریدی ہیں، بشمول درآمدات۔
- جی ڈی پی کی قیمتیں ان قیمتوں کی پیمائش کرتی ہیں جو ملکی طور پر تیار کردہ پیداوار سے منسلک ہیں اور درآمدات کو چھوڑ دیتی ہیں۔
جب گھریلو خریداری کی قیمتیں اور جی ڈی پی کی قیمتیں دونوں تیز ہوتی ہیں، تو افراط زر کا مسئلہ ایک درآمد شدہ توانائی کی لائن کے طور پر مسترد نہیں کیا جا سکتا۔ جب بنیادی پی سی ای ایک ساتھ سست ہوتا ہے، تو نظام ایک ملا جلا اشارہ بھیج رہا ہے: گھریلو بنیادی افراط زر میں بہتری آ سکتی ہے جبکہ وسیع پیداوار اور خریداری کی قیمتیں دباؤ میں رہتی ہیں۔
یہ بالکل وہی قسم کی ترکیب ہے جو مالیاتی پالیسی کو پھنساتی ہے۔ ایک مرکزی بینک اتنی افراط زر کو دیکھ سکتا ہے کہ ہچکچاہٹ ہو اور اتنی وسیع افراط زر کو دیکھ سکتا ہے کہ فتح کا اعلان کرنے سے گریز کرے۔
فیڈ راتوں رات کے پیسے پر کنٹرول رکھتا ہے؛ 10 سال کی قیمتیں دورانیے کی معیشت کی قیمت لگاتی ہیں
29 جولائی کو، فیڈرل ریزرو نے وفاقی فنڈز کا ہدف 3.50%–3.75% پر برقرار رکھا۔ بیث ہمک، نیل کاشکاری اور لوری لوگن نے 25 بیسس پوائنٹ کے اضافے کو ترجیح دی۔[4]
Q2 اختلاف کرنے والوں کو ایک کیس فراہم کرتا ہے: نجی گھریلو طلب 3.9% بڑھی، نامیاتی جی ڈی پی 7.9% بڑھی، گھریلو خریداری کی قیمتیں 5.7% بڑھیں، اور ہیڈ لائن پی سی ای 5.1% بڑھی۔
Q2 اکثریت کو بھی ایک کیس فراہم کرتا ہے: حقیقی جی ڈی پی 1.5% سست ہوا، حقیقی دستیاب آمدنی 1.5% کم ہوئی، ڈھانچے سکڑ گئے، انوینٹری کمزور ہوئی، اور بنیادی پی سی ای سست ہوا۔
غلط بحث یہ پوچھتی ہے کہ کیا 3.50%–3.75% کافی پابند ہے۔ بہتر سوال یہ ہے کہ گھرانے، کاروبار اور حکومت واقعی کس شرح پر دوبارہ مالیات کرتی ہیں۔
ہاؤسنگ
مارگیج کی شرحیں طویل مدت سے قیمت لگاتی ہیں، پھیلاؤ اور پیشگی ادائیگی کے خطرات سے نہیں—براہ راست راتوں رات کی پالیسی سے نہیں۔
تجارتی جائیداد
سرمایہ کاری کی شرحیں اور دوبارہ مالیات کے اخراجات خزانہ کی مدت اور کریڈٹ کے پھیلاؤ کا جواب دیتے ہیں۔
کاروباری سرمایہ کاری
طویل مدتی ڈھانچے دورانیے کی شرح کا سامنا کرتے ہیں جبکہ سافٹ ویئر اور آلات کو تیزی سے فنڈ کیا جا سکتا ہے۔
وفاقی مالیات
زیادہ مدت کے پریمیم آہستہ آہستہ خزانے کے سود کے اخراجات اور مستقبل کی جاری کردہ رقم میں شامل ہوتے ہیں۔
سرمایہ کاری کی تقسیم پہلے ہی منتقلی کو ظاہر کرتی ہے۔ آلات اور دانشورانہ املاک بڑھ رہی ہیں؛ ڈھانچے سکڑ رہے ہیں۔ نظام تیز تر تعیناتی اور کم ادائیگی کے ساتھ اثاثوں کو ترجیح دے رہا ہے جبکہ دورانیے کی سزا دے رہا ہے۔
ایک اور قلیل مدتی شرح میں اضافہ نجی طلب کو سست کر سکتا ہے، لیکن یہ سیمی کنڈکٹرز پیدا نہیں کر سکتا، تیل کی قیمتیں کم نہیں کر سکتا، SPR کو دوبارہ تعمیر نہیں کر سکتا یا براہ راست مدت کے پریمیم کو کم نہیں کر سکتا۔ یہ پہلے ہی کمزور داخلی پڑھائیوں کو برداشت کرنے والے اسی شرح حساس شعبوں کو سخت کرنے کا خطرہ ہے۔
کمی بھی صاف نہیں ہے۔ 5%–6% وسیع قیمت کے دباؤ میں کمی ڈالر کو کمزور کر سکتی ہے، اشیاء کی قیمتیں بڑھا سکتی ہیں یا اگر مارکیٹیں اس عمل کو افراط زر کے طور پر سمجھیں تو طویل پیداوار کو گرنے سے روک سکتی ہیں۔
اجتماعی لچک گھریلو سکڑاؤ کے ساتھ موجود ہو سکتی ہے
جی ڈی پی خود کو یکساں طور پر تقسیم نہیں کرتا۔ Q2 کا اجراء کئی چینلز پر مشتمل ہے جو اجتماعی طاقت اور گھریلو تجربے کے درمیان فرق کو بڑھانے کی صلاحیت رکھتے ہیں۔
- سرمایہ کی توجہ: آلات، سافٹ ویئر اور تحقیق کی سرمایہ کاری پہلے ان کمپنیوں کو ملتی ہے جن کے پاس پیمانہ، کریڈٹ تک رسائی اور اسٹریٹجک پوزیشننگ ہوتی ہے۔
- درآمد پر انحصار: پیداواری آلات ملک میں داخل ہوتے ہیں، لیکن موجودہ پیداوار کی آمدنی بیرون ملک جمع ہوتی ہے۔
- افراط زر کی تبدیلی: نامیاتی جی ڈی پی، فروخت اور اثاثوں کی قیمتیں حقیقی پیداوار اور حقیقی دستیاب آمدنی سے تیز تر بڑھتی ہیں۔
- مدت کی عدم مساوات: موجودہ مقررہ شرح کے قرض لینے والے محفوظ ہیں جبکہ نئے خریدار، ری فنانسرز اور نوجوان گھرانے موجودہ شرحوں کا سامنا کرتے ہیں۔
- خرچ کی توجہ: اعلی آمدنی والے گھرانے اجتماعی کھپت کو مضبوط رکھ سکتے ہیں جبکہ کم آمدنی والے گھرانے اختیاری طلب کو کم کرتے ہیں۔
یہی وجہ ہے کہ "جی ڈی پی مثبت ہے" عوامی اقتصادی عدم اطمینان کا مکمل جواب نہیں ہے۔ یہ اعداد و شمار درست ہو سکتے ہیں اور عدم اطمینان بھی درست ہو سکتا ہے۔ یہ مختلف پرتوں کی طرف اشارہ کرتے ہیں۔
متضاد کیس: Q2 اس فریم ورک سے زیادہ مضبوط اور صحت مند ہو سکتا ہے
ایک سنجیدہ تجزیہ کو سب سے مضبوط متضاد تشریح کی شناخت کرنی چاہیے۔
نجی طلب صحیح اشارہ ہے
حقیقی نجی گھریلو حتمی فروخت 3.9% بڑھی۔ کھپت اور مقررہ سرمایہ کاری نے 3.32 پوائنٹس کا اضافہ کیا۔ درآمدات اور انوینٹریز غیر مستحکم ہیں۔ اس نقطہ نظر سے، 1.5% سرخی ایک صحت مند داخلی معیشت کو کم ظاہر کرتی ہے۔
سرمایہ کی درآمدات پیداوری سرمایہ کاری ہیں
ٹیلی کمیونیکیشن کے آلات، سیمی کنڈکٹرز اور صنعتی آلات مستقبل کی پیداوار کو بڑھا سکتے ہیں۔ درآمد کی کمی ایک زیادہ پیداواری گھریلو نظام کی تعمیر کا عارضی حسابی خرچ ہے۔
بنیادی PCE پالیسی کا اشارہ ہے
بنیادی PCE 4.4% سے 3.4% تک سست ہو گیا۔ اگر توانائی اور تنازعہ کے اثرات مدھم ہو جائیں، تو وسیع افراط زر کے اقدامات اس کے بعد آ سکتے ہیں، حقیقی آمدنی کو بغیر کسی کساد بازاری کے بحال کرنے کی اجازت دیتے ہیں۔
انوینٹری کا اثر پلٹ سکتا ہے
اگر حتمی طلب مضبوط رہتی ہے، تو کاروبار کو اسٹاک دوبارہ بنانا ہوگا۔ −0.67 پوائنٹ کی انوینٹری کی شراکت بعد میں مثبت شراکت بن سکتی ہے۔
پیداواری صلاحیت شرح کی مسئلے کو حل کر سکتی ہے
سامان، سافٹ ویئر اور تحقیق میں سرمایہ کاری پیداواری صلاحیت، منافع اور حقیقی تنخواہوں کو اتنا بڑھا سکتی ہے کہ طویل شرحوں کی تصدیق کی جا سکے بغیر معیشت کو توڑے۔
یہ متبادل صورت حال بنیادی صورت حال بن جاتی ہے اگر حقیقی دستیاب آمدنی بحال ہو جائے، بنیادی افراط زر کم ہونا جاری رہے، نجی حتمی طلب 3% سے اوپر رہے، سامان کی سرمایہ کاری قابل پیمائش پیداواری صلاحیت میں پھیل جائے، اور طویل پیداوار مستحکم ہو جائے بغیر کسی کریڈٹ واقعے کے۔
پیشگی تخمینہ ایک نقشہ ہے جو ہر سڑک نظر آنے سے پہلے بنایا جاتا ہے
30 جولائی کا اجرا پیشگی تخمینہ ہے۔ BEA نے کچھ مہینوں اور زمرے کے لیے مکمل ڈیٹا استعمال کیا، دوسروں کے لیے جزوی ڈیٹا، اور جہاں جون کی معلومات نامکمل تھیں وہاں فیصلہ کن رجحانات یا پیش گوئیاں۔ سافٹ ویئر اور تحقیق کے تخمینے، کچھ تعمیراتی ڈیٹا، انوینٹریز اور تجارت کی تفصیلات خاص طور پر نظر ثانی کے قابل ہیں۔[1]
دوسرا تخمینہ 26 اگست کو کارپوریٹ منافع کے ساتھ آتا ہے۔ سالانہ قومی، صنعتی اور علاقائی اپ ڈیٹ 30 ستمبر سے شروع ہوتا ہے۔[1]
GDI بھی پیشگی اجرا سے غائب ہے۔ GDP اخراجات کی پیمائش کرتا ہے؛ GDI پیداوار سے پیدا ہونے والی آمدنی کی پیمائش کرتا ہے۔ نظریاتی طور پر یہ برابر ہیں۔ حقیقی وقت میں یہ مختلف ہوتے ہیں کیونکہ ماخذ کے ڈیٹا مختلف ہوتے ہیں۔ GDP اور GDI کا اوسط بہتر پڑھائی فراہم کر سکتا ہے جب دونوں دستیاب ہوں۔
| نظر ثانی سے متاثرہ علاقہ | موجودہ نتیجہ | کیا تھیسس کو تبدیل کرے گا |
|---|---|---|
| نجی حتمی فروخت | 3.9% پر مضبوط | ایک اہم نیچے کی نظر ثانی غیر کساد بازاری کے معاملے کو کمزور کرے گی۔ |
| سامان اور IP | مضبوط سرمایہ دارانہ چکر | بڑی نیچے کی نظر ثانی پیداواری صلاحیت کے تھیسس کو کمزور کرے گی۔ |
| انوینٹریز | −0.67 پوائنٹ کا اثر | ایک چھوٹا اثر بنیادی GDP کو بڑھا دے گا؛ ایک بڑا اثر دوبارہ اسٹاکنگ کی صلاحیت یا احتیاط کو بڑھا سکتا ہے۔ |
| حقیقی دستیاب آمدنی | −1.5% | ایک اوپر کی نظر ثانی گھریلو دباؤ کی وارننگ کو کم کرے گی۔ |
| GDI اور منافع | دستیاب نہیں | کمزور آمدنی اور منافع زیادہ نازکیت کو ظاہر کریں گے جو اخراجات کے GDP سے ظاہر ہوتا ہے۔ |
Q3 اور Q4 کے ذریعے چار راستے
| منظر نامہ | ضروری حالات | جی ڈی پی، افراط زر اور شرح کا راستہ |
|---|---|---|
| بنیادی: نامیاتی لچک، حقیقی ٹھنڈک | نجی طلب مثبت رہتی ہے؛ بنیادی افراط زر آہستہ آہستہ کم ہوتا ہے؛ حقیقی آمدنی مستحکم ہوتی ہے؛ طویل مدتی پیداوار پابند رہتی ہے۔ | حقیقی جی ڈی پی مثبت لیکن غیر متوازن رہتا ہے۔ فیڈ برقرار رہتا ہے۔ شرح حساس شعبے سرمایہ دارانہ شعبوں سے پیچھے رہ جاتے ہیں۔ |
| پیداواری فرار | سامان اور آئی پی کی سرمایہ کاری فی گھنٹہ پیداوار کو بڑھاتی ہے؛ درآمد شدہ سرمایہ ملکی طور پر استعمال ہوتا ہے؛ بنیادی افراط زر کم ہوتا ہے۔ | حقیقی ترقی نامیاتی ترقی کی طرف بڑھتی ہے۔ حقیقی آمدنی بحال ہوتی ہے۔ 10 سال کی شرح بغیر کساد بازاری کے معمولی طور پر گر سکتی ہے۔ |
| افراط زر کا جال | توانائی اور رسد کے جھٹکے برقرار رہتے ہیں؛ وسیع قیمت کے اقدامات 5% کے قریب رہتے ہیں؛ نجی طلب مضبوط رہتی ہے۔ | فیڈ برقرار رہتا ہے یا شرح بڑھاتا ہے۔ 10 سال کی شرح بلند رہتی ہے۔ رہائش، ڈھانچے اور کمزور قرض دہندگان مثبت جی ڈی پی کے نیچے خراب ہوتے ہیں۔ |
| طویل مدتی وقفہ | ری فنانسنگ، رہائش، تجارتی جائیداد اور صارفین کا قرض ملازمتوں اور خرچ میں دورانیے کے جھٹکے کو منتقل کرتے ہیں۔ | نجی حتمی طلب کم ہوتی ہے، ذخائر غیر ارادی طور پر بڑھتے ہیں یا ختم ہوتے ہیں، جی ڈی پی کمزور ہوتا ہے، اور لیکویڈیٹی کی حمایت صاف افراط زر کی فتح سے پہلے آتی ہے۔ |
قریب المدت میں سب سے ممکنہ نتیجہ نہ تو ایک صاف عروج ہے اور نہ ہی فوری کساد بازاری۔ یہ جاری تقسیم ہے: اسٹریٹجک سرمایہ کی تشکیل اور اعلی آمدنی کی کھپت مجموعی طلب کی حمایت کرتی ہے جبکہ ڈھانچے، سستی اور گھریلو خریداری کی طاقت دباؤ میں رہتی ہے۔
منظر نامہ نوٹ: یہ مشروط تجزیاتی راستے ہیں، نہ کہ شماریاتی طور پر کیلیبریٹڈ امکانات یا انفرادی سرمایہ کاری کی مشاورت۔
وہ ڈیش بورڈ جو طے کرتا ہے کہ کون سی جی ڈی پی کہانی حقیقی ہے
| اشاریہ | بلش تصدیق | بیئرش تصدیق |
|---|---|---|
| نجی گھریلو حتمی فروخت | 3% سے اوپر رہتا ہے | 2% سے نیچے نظرثانی کیا گیا یا Q3 میں تیزی سے گرتا ہے |
| حقیقی دستیاب ذاتی آمدنی | مثبت واپس آتا ہے اور کھپت سے آگے نکلتا ہے | منفی رہتا ہے جبکہ کریڈٹ اور ڈیفالٹ بڑھتے ہیں |
| سامان اور آئی پی سرمایہ کاری | مضبوط رہتا ہے اور پیداوار میں وسعت کرتا ہے | ایک مرکوز درآمد اور خرچ کے دھماکے کے بعد گرتا ہے |
| ڈھانچے اور رہائش | جب تک طویل مدتی پیداوار کم ہو رہے ہیں، مستحکم رہتا ہے | مثبت جی ڈی پی کے باوجود سکڑاؤ گہرا ہوتا ہے |
| بنیادی پی سی ای | بغیر طلب کے ٹوٹنے کے 2% کی طرف بڑھتا ہے | دوبارہ تیز ہوتا ہے یا 3% سے اوپر رہتا ہے |
| گھریلو خریداری کی قیمتیں | بنیادی پی سی ای کی طرف نیچے کی طرف ملتی ہیں | 5%–6% کے قریب رہتی ہیں |
| انوینٹریز | مضبوط حتمی طلب کے بعد دوبارہ اسٹاکنگ | انوینٹری کی مائعیت ٹوٹتے ہوئے آرڈرز کی عکاسی کرتی ہے |
| جی ڈی آئی اور کارپوریٹ منافع | اخراجات کی طرف لچک کی تصدیق کرتا ہے | جی ڈی پی کے نیچے آمدنی کی سست روی کو ظاہر کرتا ہے |
| 10 سالہ ٹریژری | غیر مہنگائی اور کم مدت کے پریمیم کے ذریعے گرتا ہے | جبکہ ترقی اور حقیقی آمدنی کمزور ہوتی ہے، بلند رہتا ہے |
| کریڈٹ اسپریڈز اور ڈیفالٹ | محدود رہتے ہیں | کمزور گھروں سے کاروباری کریڈٹ میں وسعت کرتے ہیں |
کیا چیز مضبوط پیٹرن نیكسس کی انتباہ کو باطل کر دے گی؟
- حقیقی دستیاب آمدنی تیزی سے بحال ہوتی ہے اور مثبت رہتی ہے۔
- بنیادی اور وسیع مہنگائی کے اقدامات 2%–3% کی طرف ملتے ہیں۔
- 10 سالہ بغیر کسی کساد بازاری یا مالی حادثے کے گرتا ہے۔
- سامان اور دانشورانہ ملکیت کی سرمایہ کاری قابل پیمائش پیداوری اور تنخواہوں میں اضافہ کرتی ہے۔
- ڈھانچے اور رہائشی سرمایہ کاری مستحکم ہیں۔
- جی ڈی آئی اور کارپوریٹ منافع نجی حتمی فروخت میں نظر آنے والی طاقت کی تصدیق کرتے ہیں۔
اگر یہ حالات ترقی پذیر ہوں، تو Q2 کو ایک صحت مند سرمایہ کاری کی گہرائی کے ربع کے طور پر پڑھا جانا چاہیے جو عارضی طور پر تجارت، انوینٹریز اور توانائی سے متعلق قیمتوں کے دباؤ کی وجہ سے چھپ گیا ہے۔
معیشت ان چینلز کے ذریعے پھیل رہی ہے جو سرخی میں کم نظر آتے ہیں
عوام 1.5% دیکھتے ہیں اور پوچھتے ہیں کہ کیا معیشت کمزور ہے۔
شراکت کا کھاتہ دیکھتا ہے کہ کھپت 2.12 پوائنٹس کا اضافہ کرتی ہے اور مستقل سرمایہ کاری 1.20 کا اضافہ کرتی ہے۔
سرمایہ کا کھاتہ دیکھتا ہے کہ سامان 15.2% بڑھتا ہے اور دانشورانہ ملکیت 8.8% بڑھتی ہے۔
تجارت کا کھاتہ دیکھتا ہے کہ سرمایہ کی اشیاء ملک میں داخل ہو رہی ہیں جبکہ درآمدات 1.51 پوائنٹس کم کرتی ہیں۔
گھرانے کا کھاتہ دیکھتا ہے کہ حقیقی دستیاب آمدنی 1.5% کم ہو رہی ہے۔
قیمتوں کا کھاتہ دیکھتا ہے کہ نامیاتی جی ڈی پی 7.9% بڑھتا ہے، جی ڈی پی کی قیمتیں 6.2% بڑھتی ہیں، اور حقیقی پیداوار صرف 1.5% بڑھتا ہے۔
طبیعت کا کھاتہ دیکھتا ہے کہ اسٹریٹجک تیل ایس پی آر سے منتقل ہو رہا ہے حالانکہ جی ڈی پی براہ راست خالص اثر کا کوئی ریکارڈ نہیں رکھتا۔
فنانسنگ کا کھاتہ دیکھتا ہے کہ ڈھانچے سکڑ رہے ہیں جبکہ سامان اور سافٹ ویئر بڑھ رہے ہیں۔
مالیاتی کھاتہ دیکھتا ہے کہ تین اہلکار ایک اور اضافہ کی درخواست کر رہے ہیں جبکہ دورانیہ کی معیشت پہلے ہی طویل مدت سے روکی جا رہی ہے۔
یہ اس بات کا ثبوت نہیں ہے کہ کساد بازاری قریب ہے۔
یہ ثابت کرتا ہے کہ اگلی مرحلہ تبدیلی پر منحصر ہے۔
کیا درآمد شدہ سامان گھریلو پیداواری صلاحیت بن سکتا ہے؟
کیا سافٹ ویئر اور تحقیق فی گھنٹہ قابل پیمائش پیداوار بن سکتی ہیں؟
کیا بنیادی غیر مہنگائی وسیع قیمتوں کو کم کر سکتی ہے؟
کیا نامی آمدنی گھروں تک ضروری اخراجات سے تیز تر پہنچ سکتی ہے؟
کیا 10 سال بغیر کسی بڑی رکاوٹ کے گر سکتا ہے جو لیکویڈیٹی مداخلت کو مجبور کرے؟
اگر جواب ہاں ہے، تو ریاستہائے متحدہ پیداوری کے ذریعے نکلتا ہے: زیادہ حقیقی پیداوار، زیادہ تنخواہیں، کم مہنگائی اور ایک قابل انتظام طویل مدت۔
اگر جواب نہیں ہے، تو وہی ڈیٹا ٹوٹ پھوٹ کے ذریعے نکلتا ہے: کمزور ڈھانچے، سخت گھریلو بیلنس شیٹس، سست حتمی طلب، کم ہوتی ہوئی ملازمت اور آخر کار لیکویڈیٹی کی حمایت۔
اکثر پوچھے جانے والے سوالات
کیا امریکی معیشت Q2 2026 میں سکڑی؟
نہیں۔ حقیقی جی ڈی پی 1.5% کی سالانہ شرح سے بڑھا، جو Q1 سے Q2 تک تقریباً 0.4% کے برابر ہے، قبل از سالانہ۔[1]
اگر نجی طلب میں اضافہ ہوا تو جی ڈی پی کیوں سست ہوا؟
درآمدات، انوینٹریز اور حکومت کی سرگرمی نے کل کو کھپت اور مستقل سرمایہ کاری سے پیدا ہونے والی ترقی سے نیچے کھینچ لیا۔ نجی گھریلو حتمی فروخت 3.9% بڑھی۔
ترقی میں سب سے زیادہ کیا کردار ادا کیا؟
ذاتی کھپت نے 2.12 فیصد پوائنٹس کا اضافہ کیا اور مستقل سرمایہ کاری نے 1.20 کا اضافہ کیا۔ درآمدات نے 1.51 کم کیا اور انوینٹریز نے 0.67 کم کیا۔[2]
کیا کاروباری سرمایہ کاری مضبوط تھی؟
جی ہاں، لیکن مرکوز۔ سامان 15.2% بڑھا اور دانشورانہ ملکیت کی سرمایہ کاری 8.8% بڑھی، جبکہ ڈھانچے 5.0% کم ہوئے۔
درآمدات نے اتنا کیوں کم کیا؟
جی ڈی پی گھریلو پیداوار کی پیمائش کرتا ہے۔ درآمدات بیرون ملک تیار کی جاتی ہیں اور انہیں ہٹانا ضروری ہے۔ Q2 کی درآمدات میں ٹیلی کمیونیکیشن کا سامان، سیمی کنڈکٹرز اور صنعتی سامان شامل تھے جو مستقبل کی امریکی پیداوار کی حمایت کر سکتے ہیں۔
کیا مہنگائی میں بہتری آ رہی تھی یا بگاڑ؟
دونوں اشارے ظاہر ہوئے۔ بنیادی PCE 3.4% تک سست ہوا، لیکن ہیڈ لائن PCE 5.1% تک بڑھ گیا، گھریلو خریداری کی قیمتیں 5.7% تک پہنچ گئیں، اور GDP کی قیمتیں 6.2% تک پہنچ گئیں۔
سب سے واضح گھریلو انتباہ کیا تھا؟
حقیقی دستیاب ذاتی آمدنی 1.5% کم ہوئی حالانکہ کھپت اور نامیاتی GDP میں اضافہ ہوا۔
کیا حکومت کی خرچ واقعی میں گر گئی؟
وفاقی غیر دفاعی سرگرمی تیزی سے کم ہوئی، لیکن اسٹریٹجک پیٹرولیم ریزرو کی فروخت نے لائن کو مسخ کر دیا۔ BEA کہتا ہے کہ منتقل کردہ تیل کہیں اور ظاہر ہوا اور اس کا براہ راست خالص GDP پر اثر نہیں تھا۔
کیا رپورٹ فیڈ کی شرح میں اضافہ یا کمی کی حمایت کرتی ہے؟
یہ صاف طور پر نہ تو کسی کی حمایت کرتی ہے۔ مضبوط نجی طلب اور وسیع مہنگائی تیز کمی کے خلاف دلیل دیتی ہے۔ سست حقیقی GDP، گرتی ہوئی حقیقی دستیاب آمدنی اور طویل مدتی پابندیاں ایک اور خودکار اضافہ کے خلاف دلیل دیتی ہیں۔
کیا 1.5% آخری نمبر ہے؟
نہیں۔ یہ ابتدائی تخمینہ ہے۔ دوسرا تخمینہ 26 اگست کو مقرر ہے، جس کے بعد قومی حسابات کی سالانہ تازہ کاری 30 ستمبر سے شروع ہوگی۔
تحقیق اور ڈیٹا کے ذرائع
- امریکی اقتصادی تجزیہ بیورو، GDP (ابتدائی تخمینہ)، 2nd کوارٹر 2026، 30 جولائی، 2026۔
- امریکی اقتصادی تجزیہ بیورو، 2026 Q2 ابتدائی تخمینہ تاریخی موازنہ ورک بک، 30 جولائی، 2026۔
- امریکی اقتصادی تجزیہ بیورو، قومی آمدنی اور پیداوار کے اکاؤنٹس کے تعاملاتی جدول۔
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ، FOMC بیان، 29 جولائی، 2026۔
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ، عملدرآمد نوٹ، 29 جولائی، 2026۔
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ، مالیاتی پالیسی رپورٹ، جولائی 2026۔
چارٹ کا طریقہ
اعداد و شمار 1–6 اصل پیٹرن نیکسس چارٹس ہیں جو BEA کی 30 جولائی کی تاریخی موازنہ ورک بک سے بنائے گئے ہیں۔ ترقی کی شرحیں اور قیمتوں میں تبدیلیاں موسمی طور پر ایڈجسٹ سالانہ شرحیں ہیں۔ شراکت کے اعداد و شمار حقیقی GDP میں سالانہ تبدیلی کے لیے فیصد پوائنٹ شراکت ہیں۔ انہیں اجزاء کی ترقی کی شرحوں میں شامل نہیں کیا جانا چاہیے کیونکہ دونوں اقدامات مختلف سوالات کے جوابات دیتے ہیں۔
Q2 2026 کی قیمتیں ابتدائی تخمینے ہیں۔ ورک بک میں تاریخی موازنہ 30 جولائی، 2026 کو دستیاب ڈیٹا کی عمر کا استعمال کرتا ہے۔ بعد میں BEA کے اجراء اور ستمبر کی سالانہ تازہ کاری موجودہ سہ ماہی اور تاریخی سلسلے میں ترمیم کر سکتی ہیں۔
ادارتی نوٹ: مضمون کا عنوان تصویر جان بوجھ کر HTML جسم سے خارج کی گئی ہے اور یہ پوسٹ کی تصویر کے میدان میں شامل ہونی چاہیے۔ اعداد و شمار 1–6 اس مضمون کے لیے فراہم کردہ آخری پیٹرن نیکسس اپ لوڈ URLs کا استعمال کرتے ہیں۔
Article overview
حقیقی جی ڈی پی کی شرح نمو Q2 2026 میں 1.5% سالانہ کی رفتار سے سست ہو گئی، لیکن نجی گھریلو معیشت 3.9% کی رفتار سے تیز ہو گئی جبکہ نامیاتی جی ڈی پی 7.9% بڑھ گیا۔ یہ پیٹرن نیکسس تجزیہ سرخی کو داخلی معیشت سے الگ کرتا ہے اور وضاحت کرتا ہے کہ صارفین کے خرچ، کاروباری سرمایہ کاری، سرمایہ جاتی سامان کی درآمدات، افراط زر، حکومت کی حسابداری، فیڈرل ریزرو کی پالیسی، اور 10 سالہ ٹریژری کے اشارے کا کیا مطلب ہے۔
اکثر پوچھے جانے والے سوالات
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
5 shared topics.
وارش نے جیکسن ہول کو شرح بڑھانے کے لیکویڈیٹی جھٹکے میں تبدیل کر دیا
کیون وارش کی جیکسن ہول تقریر نے مارکیٹوں کو ایک سخت فیڈ کا اشارہ دیا، جس کے بعد اے پی نے ریمارکس کے بعد دو سالہ ٹریژری کی پیداوار میں اضافہ…
6 shared topics.
تیل کے ذخیرہ جنگی مشین: عالمی بفر کتنی دیر تک برقرار رہ سکتا ہے
ایک مکمل پیٹرن نیکسس کی تعمیر نو جو 1970 کی دہائی سے 2026 کی جنگ کے جھٹکے تک امریکہ اور عالمی تیل کے ذخائر کا احاطہ کرتی ہے، بشمول اصل ریگر…
6 shared topics, same research avenue.
2026 کا سسٹم پریشر پول: امریکہ اور دنیا واقعی کہاں جا رہی ہے؟
یہ کوئی اور بائیں بمقابلہ دائیں منظوری کا سروے نہیں ہے۔ پیٹرن نیکسس سسٹم پریشر پول موجودہ واقعات کی تشکیل دینے والی گہرائیوں کی ساختوں ک…
6 shared topics.
پیک جنون: ایک ایسی دنیا پر خالص قیاس آرائی جو اب خود کو منظم نہیں کرتی
یہ پیش گوئی کا مضمون نہیں ہے۔ یہ ایک صاف تھیسس نہیں ہے۔ یہ ایک قیاسی پیٹرن نیکسس کا خیال ہے جو 2026 کے دوران دباؤ کے ڈھیر میں چل رہا ہے: وی…
6 shared topics.
سونا درست تھا۔ 10 سال پہلے تھا۔ جنگ کی قیمت نے شرح کے راستے کو تبدیل کر دیا۔
اصل پیٹرن نیکسس سونے کی کال نے ساختی حرکت کو نشانہ بنایا: سونا صرف مہنگائی کی تجارت نہیں کر رہا تھا، بلکہ یہ لیکویڈیٹی، پالیسی کی ناکامی، ا…
6 shared topics.
CPI سگنل مسئلہ: جب سرکاری مہنگائی کا نمبر حقیقت کی وضاحت کرنا بند کر دیتا ہے
ایک پیٹرن نیكسس ڈیٹا تجزیہ آڈٹ جو 1960 سے اپریل 2026 تک کے سرکاری BLS CPI ڈیٹا کا استعمال کرتا ہے تاکہ ہیڈ لائن افراط زر کا موازنہ مقررہ ٹو…
5 shared topics.
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی ف…
7 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.