

ہارڈ اثاثے لیکویڈیٹی کی پیروی کرتے ہیں: ایل سی آئی فریم ورک وائٹ پیپر (ماسٹر مساوات، مکمل طریقہ، مکمل منطق)
پیٹرن نیکسس لیکویڈیٹی فریم ورک کا مکمل، قابلِ نقل سفید کاغذ: WALCL، الٹ RRP اور TGA، M2، PCA مرکب (LCI-PCA)، مرحلہ نقشہ، ٹیسٹ، اور غلط ثابت کرنا۔
1) ہارڈ اثاثے لیکویڈیٹی کی پیروی کرتے ہیں، مہنگائی نہیں: ایک مکمل ڈیٹا کی تعمیر
2) مستحکم کوائن، خزانے، اور مصنوعی لیکویڈیٹی
پہلا مضمون مکمل LCI ڈیٹا کی تعمیر اور چارٹس کے ذریعے چلتا ہے؛ دوسرا مستحکم کوائن/T-bill مصنوعی لیکویڈیٹی انجن اور اس کے پیچھے ماڈلنگ کو تیار کرتا ہے۔ یہ ماسٹر پیپر دونوں کے اوپر بیٹھتا ہے۔ یہ فریم ورک کے پیچھے کی تعمیرات، زبان، اور طریقہ کار کو بیان کرنے کے لیے بنایا گیا ہے — ہر چارٹ کو دوبارہ شائع کرنے کے لیے نہیں۔
لیکویڈیٹی کی تعمیر کو تقریباً سہ ماہی بنیاد پر اپ ڈیٹ کیا جائے گا۔ مستقبل کی اپ ڈیٹس اس پیپر میں STC ماڈلنگ کا استعمال کرتے ہوئے مستحکم کوائن اپنانے کی تہہ کو شامل کریں گی۔ مل کر، یہ تینوں مضامین ایک نظام کے طور پر ڈیزائن کیے گئے ہیں اور انہیں سمجھنے میں وقت لگے گا۔
سسٹم لیکویڈیٹی ایک چارٹ نہیں ہے۔ یہ فیڈ بیلنس شیٹ (WALCL)، خزانے کا نقد بیلنس (TGA)، ریورس ریپو ڈرین (RRP)، اور وسیع پیسہ (M2) سے بنا ایک چار ذخائر کی مشین ہے۔ ڈرینز کو الٹ کریں (-TGA، -RRP)، چینلز کو معیاری بنائیں، مشترکہ عنصر نکالیں (LCI-PCA)، اور ہارڈ اثاثے کی "پہیلی" بڑی حد تک مکمل سائیکل کے نظاموں میں غائب ہو جاتی ہے۔
پھر 2024 کے بعد کی منتقلی کے لیے فریم ورک کو بڑھائیں: مستحکم سکوں اور ٹوکنائزڈ ٹی بل کولیٹرل ایک ایمپلی فیکیشن لیئر شامل کرتے ہیں جو سنتھیٹک کلیم کی گنجائش کو لوپنگ اور ری ہائپوتھی کیشن کے ذریعے جمع کرتا ہے، فرنٹ اینڈ کی طلب کو مضبوط کرتا ہے اور ڈالر کے لیے ایک نیا کولیٹرل ٹرانسمیشن چینل تخلیق کرتا ہے۔
چارٹ سے نقدی کو ہٹا دیں اور سب کچھ بے ترتیب لگتا ہے۔ نقدی کو واپس رکھیں اور سائیکل میکانکی بن جاتا ہے۔
یہ فریم ورک ایک نظام کا ٹول ہے، ہفتہ وار جھولے کا ٹول نہیں۔ اگر یہ غلط افق کی طرف اشارہ کرتا ہے، تو یہ "غلط" لگے گا چاہے یہ صحیح ہو۔
معیشت کے بارے میں لوگ جو بحث کرتے ہیں وہ CPI اور تنخواہیں ہیں۔ معیشت کی مارکیٹ کی قیمت کولیٹرل اسٹیک ہے۔ یہ دو مشینیں ہیں جو دو مختلف رفتاروں پر چل رہی ہیں۔
دعویٰ اور جعلسازی
دعویٰ سادہ زبان میں یہ ہے: سخت اثاثے نظامی نقدی کے چکروں کے ذریعے دوبارہ قیمت لگائے جاتے ہیں، صارف کے متغیرات کے ذریعے نہیں۔ سونا، رہائش، اور ہائی بیٹا ایکویٹیز ایک ہی بنیادی نقدی کے نظام کے مختلف اظہار کی طرح برتاؤ کرتی ہیں۔
یہ بیان یا تو ایک ساختی تعلق کے طور پر درست ہے یا یہ ایک کہانی ہے۔ یہ مقالہ دعویٰ کو قابل جانچ بناتا ہے۔
فریم ورک غلط ہے اگر، متعدد چکروں کے دوران (ہفتوں میں نہیں): (1) نقدی کا عنصر مستقل طور پر بڑھتا ہے جبکہ سخت اثاثے مستقل طور پر گرتے ہیں، (2) CPI/کرایے/تنخواہیں سخت اثاثوں کے مقابلے میں نقدی کے عنصر کے مقابلے میں زیادہ اور زیادہ مستحکم رولنگ تعلقات دکھاتی ہیں، (3) پلمبنگ ساختی طور پر تبدیل ہوتی ہے (نئے مستقل سہولیات، کولیٹرل کے قواعد، یا اجراء کی میکانکس) اس طرح کہ یہ چار ذخیرہ ماڈل کو توڑ دیتی ہے بغیر نقدی کی تعریف کو اپ ڈیٹ کیے، یا (4) 2024 کے بعد کا کولیٹرل ایمپلی فیکیشن لیئر ایک غالب ٹرانسمیشن راستہ بن جاتا ہے اور نظام کی درجہ بندی میں نظر انداز کیا جاتا ہے۔
جب یہ مقالہ غیر رسمی زبان میں "پرنٹ کیا گیا" کہتا ہے، تو اس کا مطلب "دعویٰ کی گنجائش" اور "سنتھیٹک نقدی کا نشان" ہے، نہ کہ حرفی طور پر بنیادی پیسہ۔ بنیادی پیسہ ایک پالیسی کا متغیر ہے۔ دعویٰ کی گنجائش ایک نظام کا متغیر ہے۔ ان کو الجھانا لوگوں کے ایک دوسرے کے ساتھ بات چیت کرنے کا طریقہ ہے۔
دو معیشتیں: CPI بمقابلہ کولیٹرل
عوامی گفتگو کا ایک بڑا حصہ ناکام ہو جاتا ہے کیونکہ یہ فرض کرتا ہے کہ ایک معیشت اور ایک اسکور بورڈ ہے۔ دراصل دو ہیں۔
پہلی معیشت وہ ہے جو جیتی جاتی ہے: تنخواہیں، کرایے، گروسری، CPI، اور ماہانہ نقد بہاؤ۔ یہ سست، چپکنے والی، اور سیاسی طور پر نظر آنے والی ہے۔
دوسری معیشت ضمانتی معیشت ہے: فنڈنگ، مارجن، ریپو، ڈیلر بیلنس شیٹس، ریزرو کی کافی مقدار، ضمانت کی اہلیت، اور لیوریج کی قیمت۔ یہ تیز، عکاسی کرنے والی، اور زیادہ تر نظر نہ آنے والی ہوتی ہے جب تک کہ یہ ٹوٹ نہ جائے۔
سخت اثاثے براہ راست جیتی جاگتی معیشت کی قیمت نہیں لگاتے۔ وہ ضمانتی معیشت کی قیمت لگاتے ہیں۔ یہ کوئی اخلاقی دعویٰ نہیں ہے۔ یہ ایک میکانکی دعویٰ ہے: اثاثوں کی قیمتیں بیلنس شیٹ کی صلاحیت، لیوریج کی دستیابی، اور لیکویڈیٹی کی حالتوں کے لحاظ سے مقرر کی جاتی ہیں، نہ کہ اس بات سے کہ گروسری کی قیمتیں کیا ہیں۔
ان دونوں معیشتوں کے درمیان فرق وہ ہے جو لوگوں کو "منقطع" محسوس کراتا ہے۔ CPI روزمرہ کی زندگی کی وضاحت کرتا ہے۔ لیکویڈیٹی ضمانتی ڈھیر کی قیمت لگاتی ہے۔
2024 کے بعد کی تبدیلی صرف "مارکیٹ غیر منطقی ہیں" نہیں ہے۔ یہ اس بات کی ساختی ترقی ہے کہ ضمانت کو کس طرح پیک کیا جاتا ہے، منتقل کیا جاتا ہے، اور بڑھایا جاتا ہے۔ جیتی جاگتی معیشت تنگ رہ سکتی ہے جبکہ ضمانتی معیشت توسیع کے نئے راستے تلاش کرتی ہے۔
لیکویڈیٹی بطور نظام (نہ کہ نعرہ)
لیکویڈیٹی کو ایک لفظ کے طور پر غلط استعمال کیا جاتا ہے۔ یہ اکثر "پیسہ چھاپنے" کے متبادل کے طور پر استعمال ہوتا ہے، یا اسے ایک واحد چارٹ میں کم کر دیا جاتا ہے۔ یہ نظام کا کام کرنے کا طریقہ نہیں ہے۔
جدید لیکویڈیٹی نظام ایک کثیر ذخیرہ مشین ہے۔ کم از کم، یہ چکر چار باہمی تعامل کرنے والے اجزاء، چار پولز سے تشکیل پاتا ہے جو ایک دوسرے پر دباؤ ڈالتے ہیں۔ جب وہ ہم آہنگ ہوتے ہیں، تو اثاثوں کی قیمتیں بڑھتی ہیں۔ جب وہ ایک ساتھ کم ہوتے ہیں، تو نظام سکڑتا ہے۔
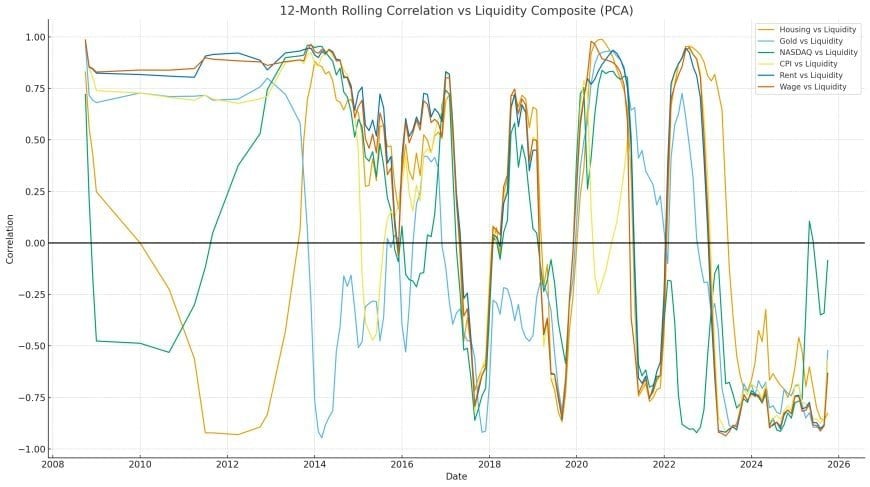
- WALCL (فیڈ کے کل اثاثے): نظامی لیکویڈیٹی کا بنیادی ڈھلوان اور بیلنس شیٹ کی توسیع یا سکڑنے کے لیے سب سے وسیع پروکسی۔
- TGA (خزانہ عمومی اکاؤنٹ): خزانہ کی نقدی کی تعمیر لیکویڈیٹی کو کم کرتی ہے؛ خزانہ کی کمی لیکویڈیٹی کو داخل کرتی ہے۔ لیکویڈیٹی کے تجزیے کے لیے، TGA کو ایک نکاسی کے طور پر سمجھا جاتا ہے اور الٹ دیا جاتا ہے۔
- RRP (رات بھر کا ریورس ریپو): جب بیلنس زیادہ ہوں تو لیکویڈیٹی کی نکاسی؛ جب یہ ٹوٹتا ہے تو ایک ریلیز والو۔ لیکویڈیٹی کے تجزیے کے لیے، RRP کو ایک نکاسی کے طور پر سمجھا جاتا ہے اور الٹ دیا جاتا ہے۔
- M2 (وسیع پیسہ): سست رفتار پس منظر کی تبدیلی، ہمیشہ موڑنے والے نقطے کا محرک نہیں ہوتا، لیکن لیکویڈیٹی کے ماحول کا حصہ ہوتا ہے جو یہ طے کرتا ہے کہ خطرہ کتنا دور جا سکتا ہے۔
اس فریم ورک میں، "نظامی لیکویڈیٹی" "ایک چیز" نہیں ہے۔ یہ وہ مشترکہ عنصر ہے جو WALCL، الٹ TGA، الٹ RRP، اور M2 کی مشترکہ حرکت سے ابھرتا ہے، جس کا ماہانہ تعدد پر اندازہ لگایا جاتا ہے تاکہ نظام کو شور کے بجائے پکڑا جا سکے۔
یہ چار ذخائر زیادہ تر بڑے حرکات کی وضاحت کرتے ہیں کیونکہ وہ بنیادی پلمبنگ والوز کی نمائندگی کرتے ہیں جو یہ طے کرتے ہیں کہ آیا لیوریج اور ضمانت کی صلاحیت بڑھ رہی ہے یا سکڑ رہی ہے۔ وہ مکمل نہیں ہیں۔ وہ ایک بنیادی لائن کے طور پر کافی ہیں۔ پھر نظام تبدیل ہوتا ہے۔ یہ مضمون بعد کے سیکشنز میں اس تبدیلی سے واضح طور پر نمٹتا ہے۔
LCI مساوات (برابر وزن + PCA)
مرکب کو دو طریقوں سے بنایا جا سکتا ہے۔ سادہ طریقہ کام کرتا ہے۔ PCA طریقہ زیادہ صاف ہے۔ دونوں عوامی ڈیٹا سے دوبارہ پیدا کیے جا سکتے ہیں۔ واحد ضرورت ہے صحیح تبدیلیاں، صحیح نمونہ، اور صحیح نشان کی لنگر۔
یہ ایک نظام ماڈل ہے۔ تمام ان پٹ کے لیے ماہانہ اختتام کے دورانیے کی قیمتیں استعمال کریں۔ روزانہ اور ماہانہ سیریز کو ملا کر یہ نہ سمجھیں کہ عنصر "ٹوٹ گیا"۔ اگر آپ کا نمونہ غیر مستقل ہے، تو آپ کا عنصر بھی غیر مستقل ہوگا۔
ان پٹ (ماہانہ سیریز)
X1(t) = WALCL(t)
X2(t) = WTREGEN(t)   // TGA
X3(t) = RRPONTSYD(t) // ON RRP
X4(t) = M2SL(t)
سمت (نکاسی کو الٹ کریں)
اوپر ہمیشہ "زیادہ لیکویڈیٹی" نہیں ہے۔ TGA اور RRP اپنی خام "اوپر" سمت میں نکاسی ہیں، لہذا ہم انہیں لیکویڈیٹی مثبت معنی میں ہم آہنگ کرتے ہیں:
X1_tilde(t) =  X1(t)
X2_tilde(t) = -X2(t)  // invert TGA
X3_tilde(t) = -X3(t)  // invert RRP
X4_tilde(t) =  X4(t)
معیاری بنانا (z-scores)
ہر چینل کو معیاری بنائیں تاکہ اکائیوں اور مقدار کا مرکب پر غلبہ نہ ہو:
Zi(t) = (Xi_tilde(t) - mu_i) / sigma_i for i in {1,2,3,4}LCI (برابر وزن مرکب)
LCI_EW(t) = (Z1(t) + Z2(t) + Z3(t) + Z4(t)) / 4LCI-PCA (مشترکہ عنصر نکالیں)
Z(t) = [ Z1(t), Z2(t), Z3(t), Z4(t) ]
Sigma * v1 = lambda1 * v1
LCI_PCA_raw(t) = Z(t) dot v1PCA اجزاء نشان کے لحاظ سے غیر متعین ہیں۔ اگر v1 درست ہے، تو -v1 بھی درست ہے۔ نشان کو لنگر بنا کر "زیادہ = زیادہ لیکویڈیٹی" کو نافذ کریں۔ عملی قاعدہ: اگر corr(LCI_PCA_raw, LCI_EW) < 0، تو LCI_PCA_raw کو -1 سے ضرب دیں۔ اگر آپ یہ چھوڑ دیتے ہیں، تو آپ نظام کو الٹ کر سکتے ہیں اور اپنے آپ کو قائل کر سکتے ہیں کہ ماڈل ناکام ہو گیا۔
اختیاری دوبارہ پیمائش (چارٹس کے لیے)
LCI_PCA_z(t) = (LCI_PCA(t) - mean) / stdevمقصد نظام کی شناخت ہے: جب لیکویڈیٹی مشین پھیل رہی ہو، رک رہی ہو، کم ہو رہی ہو، یا نیچے جا رہی ہو۔
اثاثوں کا جواب دینے کا درجہ بندی (سونا → NASDAQ → رہائش)
سخت اثاثے لیکویڈیٹی کے لیے ایک ہی طرح سے جواب نہیں دیتے۔ وہ ایک درجہ بندی میں جواب دیتے ہیں کیونکہ وہ ضمانت کے ڈھیر کے مختلف نکات پر ہوتے ہیں، اور کیونکہ ان کے مختلف رگڑ کے پروفائل ہوتے ہیں۔
سونا
سونا نظام کے لیکویڈیٹی بارومیٹر اور اعتماد کے میٹر کی طرح برتاؤ کرتا ہے۔ یہ تیزی سے اور عالمی سطح پر دوبارہ قیمت لگاتا ہے، اور اس میں "اصل رگڑ" کم سے کم ہوتی ہے۔ لیکویڈیٹی کی توسیع میں، سونا اکثر پہلے لہریں پکڑتا ہے کیونکہ نظام پائیداری اور اختیاری کی بولی لگا رہا ہوتا ہے۔ لیکویڈیٹی کی کمی میں، سونا ہیج کی طرح برتاؤ کر سکتا ہے، لیکن اگر فنڈنگ کا دباؤ شدید ہو تو یہ "جو آپ کر سکتے ہیں بیچیں" اثاثے کی طرح بھی برتاؤ کر سکتا ہے۔ نقطہ یہ نہیں ہے کہ سونا ہمیشہ ایک ہی چیز ہے۔ نقطہ یہ ہے کہ سونا اکثر وہ پہلی جگہ ہے جہاں لیکویڈیٹی کے نظام کی تبدیلیاں صاف طور پر ظاہر ہوتی ہیں۔
NASDAQ اور ہائی بیٹا ایکوئٹیز
ہائی بیٹا ایکوئٹیز لیکویڈیٹی کی حالتوں کو بڑھاتی ہیں کیونکہ وہ ڈسکاؤنٹ ریٹ اور لیوریج کے لیے حساس ہوتی ہیں۔ توسیع میں، اضافی ڈالر کنوکسٹی کی تلاش کرتا ہے۔ کمی میں، اضافی ڈالر بقا کی تلاش کرتا ہے۔ وہی لیکویڈیٹی عنصر جو توسیع کے مرحلے میں ہائی ڈوریشن ٹیک کو اوپر اٹھاتا ہے، جب نظام پلٹتا ہے تو پہلے اسے سزا دیتا ہے۔
رہائش
رہائش ایک سخت اثاثہ ہے جس میں بھاری ترسیل کی رگڑ ہوتی ہے: انڈر رائٹنگ، ملازمت کی تصدیق، اصل پائپ لائنز، تشخیص کی تاخیر، بندش کے وقت، اور "کوئی بھی منتقل نہیں ہونا چاہتا" رویہ جو رہائش کو ایک سست رفتار مارکیٹ میں تبدیل کر دیتا ہے۔ رہائش طویل لیکویڈیٹی کی توسیع میں سختی سے چل سکتی ہے، لیکن یہ موڑ پر پیچھے رہ جاتی ہے۔ یہ تاخیر کوئی معمہ نہیں ہے۔ یہ ساخت ہے۔
جب لیکویڈیٹی پھیلتی ہے، تو نظام دوبارہ قیمت لگانے کی کوشش کرتا ہے: پہلے سونا، پھر ہائی بیٹا ایکوئٹی، پھر رہائش۔ جب لیکویڈیٹی کم ہوتی ہے، تو انوائنڈ پہلے ہائی بیٹا ایکوئٹی کو متاثر کرتا ہے، پھر رہائش، جبکہ سونا اس بات کی بنیاد پر رویہ تبدیل کر سکتا ہے کہ دباؤ "خطرے سے دور" ہے یا "فنڈنگ سے دور"۔
چار مرحلوں کا لیکویڈیٹی نظام کا نقشہ
لیکویڈیٹی کا عنصر قابل استعمال بن جاتا ہے جب اسے ایک نظام کے نقشے میں تبدیل کیا جاتا ہے۔ سب سے سادہ پائیدار نقشہ ایک چار مرحلوں کا چکر ہے جو سطح اور ڈھلوان پر مبنی ہے۔ یہ معمولی پلمبنگ تبدیلیوں کو بغیر کسی نئے ماڈل کی ضرورت کے زندہ رہنے کے لیے ڈیزائن کیا گیا ہے۔
- مرحلہ 1: توسیع (LCI بڑھ رہا ہے، ڈھلوان مثبت): ضمانت کی صلاحیت بڑھتی ہے، خطرے کی بولیاں، سخت اثاثے اوپر کی طرف دوبارہ قیمت لگاتے ہیں۔
- مرحلہ 2: پلیٹاؤ (LCI اونچا لیکن ہموار ہو رہا ہے): خطرہ بلند رہتا ہے، پھیلاؤ بڑھتا ہے، اضافی لیکویڈیٹی منتخب ہو جاتی ہے۔
- مرحلہ 3: کمی (LCI گر رہا ہے): فنڈنگ سخت ہو جاتی ہے، اتار چڑھاؤ بڑھتا ہے، کنوکسٹی بیچ دی جاتی ہے، رہائش پیچھے رہ جاتی ہے۔
- مرحلہ 4: نیچے (LCI کم اور مستحکم ہو رہا ہے): مجبور فروخت ختم ہو جاتی ہے، ضمانت کی دستیابی میں بہتری آنا شروع ہوتی ہے، سخت اثاثے بنیاد بناتے ہیں۔
یہ چار مرحلوں کا نقشہ Tier-1 نظام کا ماڈل ہے۔ پھر ہم Tier-2 اور Tier-3 میں اضافہ کرتے ہیں: ضمانت کی توسیع اور STC ذخیرہ، جو اس وقت سب سے زیادہ اہم ہیں جب بنیادی LCI ہموار ہو لیکن نظام اب بھی متبادل راستوں کے ذریعے دعویٰ کی صلاحیت جمع کر رہا ہو۔
تصدیق: رولنگ کورلیشن، لیڈ/لیگ، مضبوطی
ایک نظام کا ماڈل جانچنا ضروری ہے۔ مقصد "ایک لائن کو فٹ کرنا" نہیں ہے۔ مقصد یہ ہے کہ سائیکلوں کے درمیان مستقل تعلقات کو ظاہر کرنا اور یہ دستاویز کرنا ہے کہ جب وہ تعلقات کمزور ہوتے ہیں، کیونکہ کمزوری معلومات ہے۔ یہ اکثر ایک نئے ترسیلی پرت کا اشارہ دیتی ہے، ناکامی نہیں۔
رولنگ کورلیشنز
ماہانہ ڈیٹا پر LCI-PCA اور ہر اثاثے کے درمیان رولنگ کورلیشنز کا حساب لگائیں۔ ان کورلیشنز کا موازنہ CPI پروکسیز اور اسی اثاثوں کے درمیان رولنگ کورلیشنز سے کریں۔ توقع کامل کورلیشن نہیں ہے۔ توقع یہ ہے کہ لیکویڈیٹی کے کورلیشنز زیادہ مضبوط اور نظاموں کے درمیان زیادہ مستقل ہیں۔
لیڈ/لیگ ٹیسٹنگ
ہر اثاثے کے مقابلے میں LCI کے لیے لیڈ/لیگ ونڈوز کا حساب لگائیں (ماہانہ تبدیلیوں پر کراس-کورلیشن)۔ سونے کو چھوٹے لیگ دکھانے چاہئیں۔ رہائش کو طویل لیگ دکھانے چاہئیں۔ ایکوئٹیز اکثر دونوں سمتوں میں عکاسی برتاؤ دکھاتی ہیں کیونکہ وہ ڈسکاؤنٹنگ اور پوزیشننگ کی وجہ سے۔
مضبوطی کے چیک
- نظام کی مستقل مزاجی کی تصدیق کے لیے LCI_EW بمقابلہ LCI_PCA کا ٹیسٹ کریں۔
- فیکٹر کی استحکام کو یقینی بنانے کے لیے ذیلی ادوار پر PCA چلائیں۔
- معیاری ونڈو کے لیے حساسیت کا ٹیسٹ کریں۔
- 2024 کے بعد کے کورلیشن کی کمزوری کو ایک منتقلی کے اشارے کے طور پر دستاویز کریں اور STC کی توسیع کو جواز فراہم کریں۔
اگر LCI 2003–2023 کو اچھی طرح سے بیان کرتا ہے لیکن 2024 کے بعد "کم صاف" نظر آتا ہے، تو اس کو ماڈل کی موت کے طور پر نہ لیں۔ اس کو نظام کی اپ گریڈ کے طور پر لیں۔ ایک نیا ضمانتی چینل پرانے سگنل کو مدھم کر رہا ہے۔ یہی وجہ ہے کہ STC اس کاغذ میں موجود ہے۔
خود بنائیں (اسپریڈشیٹ یا Python)
دہرائی ممکن نہیں ہے۔ یہ کوئی جذباتی ماڈل نہیں ہے۔ بنیادی عنصر کو عوامی سیریز سے اسپریڈشیٹ یا Python میں دوبارہ بنایا جا سکتا ہے۔
اسپریڈشیٹ کی تعمیر
- ماہانہ WALCL، WTREGEN، RRPONTSYD، M2SL نکالیں۔
- WTREGEN اور RRPONTSYD کو الٹ دیں۔
- ہر سیریز کا Z-score نکالیں (ایک مستقل ونڈو کا استعمال کریں)۔
- برابر وزن کا مجموعہ تیار کریں اور چارٹ بنائیں۔
- اختیاری: PCA چلائیں اور برابر وزن کے مجموعے کے خلاف سائن کو لنگر انداز کریں۔
Python کی تعمیر (خاکہ)
# 1) Load monthly series for WALCL, WTREGEN, RRPONTSYD, M2SL
# 2) Invert drains: WTREGEN, RRPONTSYD
# 3) Z-score each
# 4) LCI_EW = mean(zscores)
# 5) PCA on zscores -> first component
# 6) Anchor sign: if corr(LCI_PCA_raw, LCI_EW) < 0: multiply by -1
# 7) Overlay on GOLDAMGBD228NLBM, NASDAQCOM, CSUSHPINSA
یہ Tier-1 ہے۔ یہ آپ کو میکرو نظام بتاتا ہے۔ اگلے سیکشن وضاحت کرتے ہیں کہ کیوں، ٹوکنائزڈ ضمانتوں اور اسٹیبل کوائن ریلوے کی دنیا میں، نظام خطرے کی حمایت کرنے والا رہ سکتا ہے یہاں تک کہ جب لوگ سوچتے ہیں "لیکویڈیٹی سخت ہونی چاہیے۔"
مصنوعی لیکویڈیٹی کی توسیع (اسٹیبل کوائن + لوپنگ)
چار ریزرو ماڈل بنیادی لیکویڈیٹی کی پیمائش کرتا ہے۔ یہ نظام کی تبدیلیوں کی وضاحت کرتا ہے۔ لیکن یہ ابھرتی ہوئی حقیقت کی مکمل وضاحت نہیں کرتا جہاں لیکویڈیٹی کو کلاسک QE چینلز کے باہر ضمانت کے لپیٹوں، لیوریج لوپس، اور ری ہائپوتھیکیشن اسٹیکس کے ذریعے جمع کیا جا سکتا ہے۔
سبسٹریٹ: فرنٹ اینڈ ٹریژریز (بلز/ریپو/MMFs) بطور بنیادی ضمانت۔
لپیٹنے والا: اسٹیبل کوائنز/ٹوکنائزڈ T-bills جو اس ضمانت کو پورٹیبل ریزرو جیسے دعووں میں تبدیل کرتے ہیں۔
ملٹیپلائر: لوپنگ/ری ہائپوتھیکیشن جو اسی بنیاد پر اسٹیکڈ دعوے بناتا ہے۔
اسٹیبل کوائنز انٹرفیس ہیں۔ یہ مختصر مدت کی ٹریژری ضمانت کو پروگرام کرنے کے قابل، منتقل کرنے کے قابل دعووں میں تبدیل کرتے ہیں جو نظاموں کے درمیان مسلسل گردش کر سکتے ہیں۔ یہ رفتار کو تبدیل کرتا ہے۔ رفتار لیوریج کی صلاحیت کو تبدیل کرتی ہے۔ لیوریج کی صلاحیت قیمتوں کو تبدیل کرتی ہے۔
اس فریم ورک میں کون سے اسٹیبل کوائنز ہیں
اس کاغذ میں، اسٹیبل کوائنز کو مختصر مدت، اعلی معیار کے مائع اثاثوں کے گرد ضمانت کے لپیٹوں کے طور پر دیکھا جاتا ہے۔ سرخی "کرپٹو اپنائیت" نہیں ہے۔ سرخی یہ ہے کہ مختصر سرے کو ایک متحرک ریزرو سبسٹریٹ میں تبدیل کیا جا رہا ہے، اور نظام اس پر تہہ دار دعوے بنا سکتا ہے۔
پہلا "لوپ" DeFi نہیں ہے
حکومت نے پہلے ہی T-bill جاری کرتے وقت قرض لیا۔ جب وہ بل ایک اسٹیبل کوائن کی حمایت کرتا ہے، تو نجی شعبے نے اسی ضمانت پر ایک اضافی دعوے کی تہہ بنائی ہے۔ یہ بیج کا کرسٹل ہے۔ DeFi لوپنگ اور ری ہائپوتھیکیشن بعد میں آتی ہیں، لیکن بنیادی تہہ اس لمحے شروع ہوتی ہے جب بل ایک منتقل کرنے کے قابل دعوے کے لیے ریزرو سبسٹریٹ بن جاتا ہے۔
اسٹیبل کوائن لیوریج لوپ (متن ماڈل)
لوپنگ کا طریقہ کار سادہ اور بے رحم ہے: ضمانت جمع کریں، اس کے خلاف قرض لیں، قرض لیا گیا اثاثہ نئے ضمانت کے طور پر دوبارہ جمع کریں، دوبارہ قرض لیں۔ ہر بار تکرار مجموعی نظریاتی نمائش کو بڑھاتا ہے جبکہ بنیادی بیج وہی رہتا ہے۔
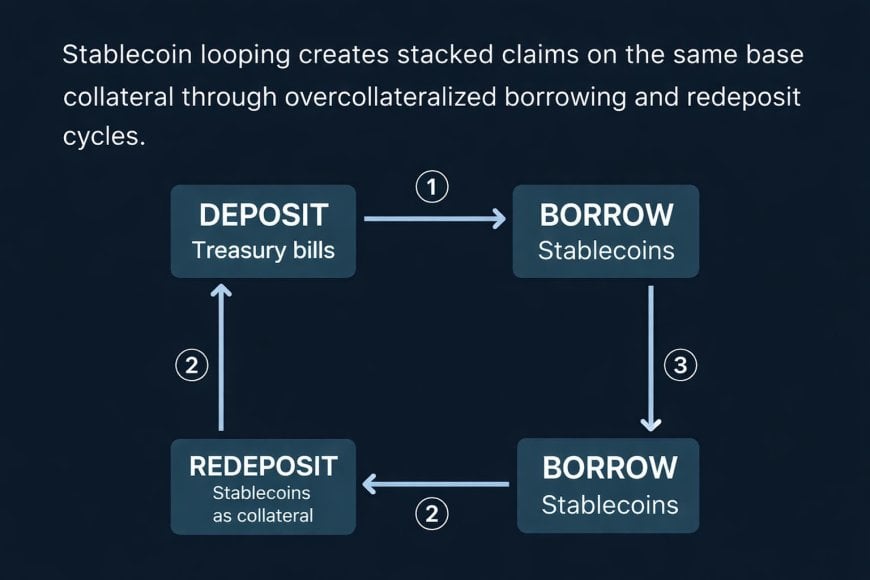
اگر مؤثر LTV r ہے، تو مجموعی ضمانت کا ملٹیپلائر تقریباً 1/(1−r) ہے جب آپ بار بار قرض لیتے ہیں اور دوبارہ جمع کرتے ہیں۔ r=0.90 پر، مجموعی ~10x کے قریب پہنچتا ہے۔ r=0.95 پر، مجموعی ~20x کے قریب پہنچتا ہے۔ حقیقی دنیا میں حاصل کردہ ملٹیپلائر کم ہیں کیونکہ بفرز، فیس، استعمال میں اضافہ، اور لیکویڈیشن کی گنجائش کی وجہ سے۔
یہ اب کیوں ہو رہا ہے
متعدد متوازی محرکات ہیں، اور آپ کو نظام کو بڑھانے کے لیے ان میں سے چند کی ضرورت ہے:
- ضمانت کی طلب عالمی ہے: دنیا کو ڈالر کی ضمانت کی ضرورت ہے جو تیزی سے صاف اور طے ہو۔
- فرنٹ اینڈ کاغذ سب سے صاف سبسٹریٹ ہے: مختصر مدت کی ٹریژریز صنعتی معیار کی قریب کیش کی طرح برتاؤ کرتی ہیں۔
- ٹوکنائزیشن رفتار کو بڑھاتی ہے: طے کرنے کی رفتار اور پورٹیبلٹی ایک ہی بنیادی ضمانت کو "زیادہ کام کرنے" کے قابل بناتی ہے۔
- 2022 کے بعد کا سبق: ضمانت کی کمی ایک حقیقی دباؤ تھا؛ نظام نے سیکھا کہ فرنٹ اینڈ ضمانت بادشاہ ہے۔
- پالیسی کی بصیرت: مصنوعی لیکویڈیٹی چینلز سیاسی طور پر کھلے QE پیغام رسانی سے زیادہ صاف ہیں۔
- مارکیٹ کا ڈھانچہ: 24/7 مقامات اور خودکار لیکویڈیشن انجن ترسیل کی رفتار کو بڑھاتے ہیں۔
ان میں سے کوئی بھی چیز خوردہ صارفین کو غالب محرک ہونے کی ضرورت نہیں ہے۔ جو زیادہ تر لوگ چھوڑ دیتے ہیں اس کی طرف لے جاتا ہے: ادارتی لوپ۔
پانچواں ریزرو: STC (اسٹیبل کوائن/T-bill ضمانت)
Tier-1 LCI بنیادی لیکویڈیٹی کی پیمائش کرتا ہے۔ Tier-2 توسیع کی وضاحت کرتا ہے۔ Tier-3 نئے ریزرو کو ایک پہلی کلاس متغیر کے طور پر رسمی شکل دیتا ہے: STC، اسٹیبل کوائن ٹریژری ضمانت۔
STC اسٹیبل کوائن ریزرو ڈھانچوں کے اندر رکھی گئی ٹریژری بل کی ضمانت کی نمائندگی کرتا ہے، اس کے علاوہ ٹریژری ضمانت جو ڈیجیٹل ضمانت کے پروگراموں کے اندر ٹوکن کے اہل اور ضمانت کے اہل بن جاتی ہے۔ یہ ریزرو اہم ہے کیونکہ یہ دعوے کی گنجائش کو بڑھا سکتا ہے یہاں تک کہ جب بنیادی LCI فلیٹ ہو۔
بنیادی ضمانت کی کائنات کی وضاحت کریں (6 ٹریلین ڈالر بمقابلہ 9 ٹریلین ڈالر کا بحث)
اگر آپ کائنات کی وضاحت نہیں کرتے تو لوگ آپ کی تعداد پر حملہ کریں گے۔ لہذا اسے صاف طور پر بیان کریں۔
"T-bills outstanding" ایک عدد ہے۔ "مائع رول ایبل فرنٹ اینڈ ضمانت کائنات" ایک وسیع تر تعریف ہے: بلز کے ساتھ بل-بیکڈ ریپو کی گنجائش اور کیش-مینجمنٹ گاڑیاں جو بلز میں مرکوز ہوتی ہیں (پیسہ مارکیٹ فنڈز) اور ٹوکنائز ایبل مختصر مدتی خزانہ کی نمائش۔ یہ مقالہ "نظام کی گنجائش" پر بات کرتے وقت وسیع تر کائنات کا استعمال کرتا ہے، کیونکہ نظام ایک اکاؤنٹنگ لائن آئٹم پر کام نہیں کرتا۔ یہ پورے فرنٹ اینڈ ضمانت کے ڈھیر اور اس کی دوبارہ استعمال کی راہوں پر کام کرتا ہے۔
STC کی تین تہیں
- STC₁ (جاری کرنے والا طبقہ): خزانہ کے بل اور بل-بیکڈ ریپو/MMFs جو مستحکم کوائن کی فراہمی کے پیچھے ذخائر کے طور پر رکھے گئے ہیں۔
- STC₂ (مارکیٹ طبقہ): ٹوکنائزڈ مختصر مدتی خزانہ کی مصنوعات جو قرض دینے اور مارجن کے نظاموں میں ضمانت کے طور پر استعمال ہوتی ہیں۔
- STC₃ (ادارتی طبقہ): بینک، بروکر، محافظ، اور ضمانت کے پروگرام جو مستحکم کوائنز اور ٹوکنائزڈ خزانے کو تصفیہ اور مارجن کے سبسٹریٹ کے طور پر استعمال کرتے ہیں۔
بینک-بطور-قرض دہندہ میکانزم (ادارتی لوپ)
یہ زیادہ تر مستحکم کوائن کی وضاحتوں سے غائب ٹکڑا ہے: آپ کو پیمانے بنانے کے لیے ریٹیل لوپر کی ضرورت نہیں ہے۔ قرض دہندہ کو بینک کے بیلنس شیٹ سے تبدیل کریں اور مشین ادارتی بن جاتی ہے۔
یہاں صاف راستہ ہے:
- مرحلہ 1: بینک A نقد کو مختصر مدتی خزانے (یا بل-بیکڈ ریپو) کے طور پر بنیادی ضمانت کے لیے مختص کرتا ہے۔
- مرحلہ 2: بینک A ایک مستحکم کوائن ریل (جاری کرنے والے کی شراکت داری یا ایک اجازت شدہ ڈھانچے میں اندرونی اجراء) کا استعمال کرتا ہے تاکہ اس ضمانت کے خلاف ایک منتقل کرنے کے قابل دعویٰ بنایا جا سکے۔
- مرحلہ 3: بینک A مستحکم کوائن کو ایک نیٹ ورک میں تصفیہ/مارجن کے اثاثے کے طور پر قرض دیتا ہے جو اسے قریب نقد کے طور پر قبول کرتا ہے۔
- مرحلہ 4: مستحکم کوائن "نقد کی ٹانگ" بن جاتا ہے جو اضافی خزانہ کی نمائش حاصل کرنے کے لیے استعمال ہوتا ہے (براہ راست، ٹوکنائزڈ T-bill مصنوعات کے ذریعے، یا ضمانت کے پروگراموں کے ذریعے)۔
- مرحلہ 5: نظام فرنٹ اینڈ کی طلب کو مضبوط کرتا ہے جبکہ اسی بنیادی سبسٹریٹ کے اوپر ایک تہہ دار دعویٰ ڈھیر بناتا ہے۔
یہ "DeFi لیوریج" نہیں ہے۔ یہ ایک جدید ریپو طرز کا انجن ہے جو ٹوکنز اور ضمانت کی اہلیت کے قواعد کے ذریعے ظاہر ہوتا ہے۔
STC پروکسی (قابل پیمائش، چاہے ناقص ہو)
STC ایک صاف عوامی سیریز نہیں ہے۔ لہذا اسے ایک میکرو مرکب کی طرح سمجھیں: ایک پروکسی سیٹ کا استعمال کریں، اسے معیاری بنائیں، اور اس کے رجحان اور تیز رفتار کو ٹریک کریں۔
STC_proxy(t) =
  z(Stablecoin_Total_Supply) +
  z(Stablecoin_Dominance_Concentration) +
  z(Estimated_Treasury_Share_in_Reserves) +
  z(Tokenized_TBill_And_MMFloat_OnChain) +
  z(Collateral_Eligibility_Signals)
پھر آپ یا تو (1) STC_proxy کو LCI-PCA پر دوسرے محور کے طور پر اوورلے کر سکتے ہیں، یا (2) اسے 2024 کے بعد "LCI5" عنصر کے لیے پانچویں ان پٹ کے طور پر شامل کر سکتے ہیں، جبکہ اصل LCI-PCA کو تاریخی تسلسل کے لیے برقرار رکھتے ہیں۔
LCI5_PCA(t) = PCA1(
  z(WALCL),
  z(-TGA),
  z(-RRP),
  z(M2),
  z(STC_proxy)
)LCI بنیادی لیکویڈیٹی آب و ہوا کی وضاحت کرتا ہے۔ STC ضمانت کی رفتار اور دعویٰ کی گنجائش کی وضاحت کرتا ہے۔ جب LCI ہموار ہو لیکن STC بڑھ رہا ہو، تو "سب کچھ اوپر" کے نظام بغیر کلاسک QE کے اشاروں کے ظاہر ہو سکتے ہیں۔
لیوریج کے لفافے کا سائز (کیسے فرنٹ اینڈ ایک دعویٰ کا انجن بنتا ہے)
یہاں لوگ جذباتی ہو جاتے ہیں اور غلط بحث کرنے لگتے ہیں۔ سوال یہ نہیں ہے کہ "کیا مستحکم کوائن واقعی ڈالر چھاپ رہے ہیں۔" سوال یہ ہے: دعویٰ کا ڈھیر کتنا بڑا ہو سکتا ہے جب بنیادی سبسٹریٹ ملٹی ٹریلین فرنٹ اینڈ ضمانت ہو اور نظام کو اسے لپیٹنے، منتقل کرنے، اور دوبارہ استعمال کرنے کی اجازت دی جائے۔
تین ضربوں کو الگ کریں (انہیں ملائیں نہیں)
- ضرب A (رول میکانکس): بلز پختہ ہوتے ہیں اور مسلسل دوبارہ سرمایہ کاری کی جاتی ہیں؛ یہ لیوریج نہیں ہے، صرف مستقل مختص ہے۔
- ضرب B (تکرار): جمع، قرض، دوبارہ جمع؛ یہ بنیادی کے اوپر مجموعی نظریاتی نشان چھوڑتا ہے۔
- ضرب C (ری ہائپوتھیکیشن): نیٹنگ/متبادل کے ذریعے پوشیدہ دوبارہ استعمال؛ یہ ایک نظر آنے والے واحد لوپ کے بغیر مؤثر دعویٰ کی گنجائش کو بڑھاتا ہے۔
صاف سائز کا ماڈل (محدود، خیالی نہیں)
- S = کل مستحکم کوائن کی فراہمی
- f = وہ حصہ جو لیوریج/ضمانت کے دوبارہ استعمال کی جگہوں میں داخل ہوتا ہے
- m = مؤثر حقیقی ضرب (بفرز + اخراجات شامل ہیں)
Gross notional footprint ≈ S × f × mاگر S = $1T مستحکم کوائن کی فراہمی، اور f = 30% واقعی لیوریج/دوبارہ استعمال کی جگہوں میں داخل ہوتا ہے، اور حقیقی m = 4x، تو مجموعی نشان ≈ $1T × 0.30 × 4 = $1.2T۔ سرخی کے اعداد و شمار صرف اس وقت پھٹتے ہیں جب شرکت کی شرحیں اور حقیقی ضربیں "چھوٹے نچ" سے "نظامی اپنائیت" کی طرف منتقل ہوتی ہیں۔
پابندی ٹوکن کی تخلیق نہیں ہے۔ پابندی اعتماد، ریڈیمپشن لیکویڈیٹی، مارکیٹ کی گہرائی، ضمانت کی اہلیت، اور لیکویڈیشن کی رفتار ہے۔ جب یہ مستحکم ہوتے ہیں، تو دعویٰ کی صلاحیت خاموشی سے بڑھتی ہے۔ جب ایک ناکام ہوتا ہے، تو انوائنڈ تیزی سے سکڑتا ہے۔
کیوں فرنٹ اینڈ کی بولی لگائی جاتی ہے
اگر آپ صرف ٹی بلز کو "ییلڈ" کے طور پر دیکھتے ہیں، تو آپ تجارت کو کھو دیتے ہیں۔ مختصر مدت کو بڑھتی ہوئی بنیاد کے طور پر دیکھا جا رہا ہے: ایک ضمانت کے ڈھیر کے لیے خام مال جو لپیٹا جا سکتا ہے اور دوبارہ استعمال کیا جا سکتا ہے۔
فرنٹ اینڈ پر بولی کے مرکوز ہونے کی ساختی وجوہات ہیں:
- ریڈیمپشن ڈیزائن: ایک مستحکم ریزرو سیٹ کو ریڈیمپشن کی لہروں سے بچنا چاہیے، لہذا یہ بہت مختصر مدت کو گلے لگاتا ہے۔
- ضمانت کی صفائی: فرنٹ اینڈ ٹریژریز اور بل-بیکڈ ریپو "نقد جیسی" ضمانت کی سب سے صاف شکل ہیں۔
- رول کی حرکیات: مختصر مدت کا مطلب مستقل میچورٹی کے واقعات ہیں؛ ریزرو کو بغیر کسی مدت کے جھٹکے کے مسلسل تازہ کیا جا سکتا ہے۔
- فنڈنگ کی منطق: اگر ضمانت نظام کا آپریٹنگ سسٹم ہے، تو فرنٹ اینڈ بنیادی حصہ ہے۔
اور ایک میکرو حقیقت ہے: بڑی مقدار میں نقد پہلے سے موجود ہیں جو فرنٹ اینڈ کے آلات چاہتے ہیں، اور وہ بڑی جاری کردہ مقدار کو جذب کر سکتے ہیں۔ یہی وجہ ہے کہ "فرنٹ اینڈ کو بنیادی ڈھانچے کے طور پر" فریم کرنا محض بیانیہ نہیں ہے۔ یہ ایک مختص کرنے کا نتیجہ ہے۔
ناکامی کے طریقے: یہ کیسے ختم ہوتا ہے
اسٹیبل کوائن کی ضمانت کی تہ گنجائش بڑھاتی ہے۔ یہ نئے انوائنڈ راستے بھی شامل کرتی ہے۔ انوائنڈ روایتی نظاموں کی نسبت تیز تر ہو سکتے ہیں کیونکہ لیکویڈیشن کے انجن اور ریڈیمپشن کے بہاؤ زیادہ خودکار ہیں۔ توسیع خاموش ہو سکتی ہے۔ انوائنڈ تشدد آمیز ہو سکتا ہے۔
ایک حقیقت پسندانہ انوائنڈ ترتیب (رفتار متغیر ہے)
- اعتماد کا جھٹکا: ریگولیٹری ہیڈ لائن، کاؤنٹرپارٹی کا خوف، ضمانت کا واقعہ، یا بیانیے کا ٹوٹنا۔
- ریڈیمپشن کا دباؤ: ہولڈرز نقد کے لیے دوڑتے ہیں؛ جاری کرنے والوں کی لیکویڈیٹی کے بفرز کا امتحان لیا جاتا ہے۔
- ریزرو کی نقل و حرکت: بلز/ریپو بیچے یا مالی فراہم کیے جاتے ہیں؛ فرنٹ اینڈ اس کا احساس کرتا ہے۔
- مقام کی سختی: قرض لینے کی شرحیں بڑھتی ہیں، LTVs کم ہوتے ہیں، اہلیت سخت ہوتی ہے۔
- لیکویڈیشن کی زنجیریں: جمع شدہ دعوے میکانکی طور پر اور تیزی سے ختم ہوتے ہیں۔
- سنتھیٹک لیکویڈیٹی کا خاتمہ: دعوے کا ڈھیر سکڑتا ہے؛ خطرہ دوبارہ قیمت لگاتا ہے؛ ٹیپ پلٹتا ہے۔
ناکامی کا طریقہ A: جاری کرنے والے کی ریڈیمپشن کی لہر
اگر اعتماد گرتا ہے، تو ہولڈرز ریڈیمپشن کرتے ہیں۔ جاری کرنے والوں کو نقد اور قریب نقد کے ساتھ ریڈیمپشن کا سامنا کرنا پڑتا ہے۔ اگر ریڈیمپشن لیکویڈیٹی کے بفرز سے تجاوز کر جائے، تو ریزرو کے اثاثے لیکویڈیشن یا ریپو کیے جاتے ہیں۔ دباؤ فرنٹ اینڈ میں منتقل ہوتا ہے۔
ناکامی کا طریقہ B: لیکویڈیشن کی گہرائی
لوپنگ جمع شدہ دعوے بناتی ہے۔ اگر ضمانت کی قیمتیں گر جائیں یا قرض لینے کی شرحیں بڑھ جائیں اور پوزیشنیں غیر صحت مند ہو جائیں، تو لیکویڈیشن تیز ہو جاتی ہے۔ لیکویڈیشن مارکیٹ کی گہرائی کو انسانی ردعمل سے پہلے ہی overwhelm کر سکتی ہے۔
ناکامی کا طریقہ C: ضمانت کی اہلیت کا جھٹکا
اگر ایک اہم مقام ضمانت کے قواعد کو تبدیل کرتا ہے، تو نظام راتوں رات ڈیلیور ہو سکتا ہے۔ اہلیت ایک تفصیل نہیں ہے۔ یہ ایک کنٹرول لیور ہے۔
ناکامی کا طریقہ D: "پالیسی کی حد" کا جھٹکا
اسٹیبل کوائنز پیسے، ادائیگیوں، اور ضمانت کے سنگم پر موجود ہیں۔ ایک تیز ریگولیٹری تبدیلی ریزرو کی دوبارہ مختص کرنے اور خطرے کی کمی کو مجبور کر سکتی ہے یہاں تک کہ بغیر کسی مارکیٹ کے محرک کے۔
نظام خاموشی سے بڑھ سکتا ہے اور تشدد کے ساتھ ختم ہو سکتا ہے۔ یہ اس لیے نہیں کہ یہ "جعلی" ہے۔ کیونکہ یہ پرانے نظام سے تیز ہے۔
اس کا کیا مطلب ہے (نظام، پالیسی، اور سخت اثاثے)
یہ جمع شدہ نتیجہ ہے۔
ٹیئر-1 LCI بنیادی نظام کا عنصر رہتا ہے۔ یہ وضاحت کرتا ہے کہ سخت اثاثے سائیکلز کے دوران کیوں دوبارہ قیمت لگاتے ہیں: بڑھتی ہوئی لیکویڈیٹی ضمانت کے ڈھیر کی خطرہ اٹھانے کی صلاحیت کو بڑھاتی ہے۔
ٹیئر-2 کی توسیع وضاحت کرتی ہے کہ لیکویڈیٹی کلاسک QE کے بغیر کیوں ظاہر ہو سکتی ہے۔ نظام ضمانت کے لپیٹوں، لوپنگ، اور ری ہائپوتھیکیشن کے ذریعے سنتھیٹک لیکویڈیٹی کو جمع کر سکتا ہے۔ یہ "سب کچھ اوپر" کی حالتیں پیدا کر سکتا ہے یہاں تک کہ جب حقیقی معیشت سخت رہے اور سیاسی گفتگو منفی رہے۔
ٹیئر-3 STC وضاحت کرتا ہے کہ ڈالر کا مستقبل صرف کرنسی کی بالادستی نہیں بلکہ ضمانت کی بالادستی بھی ہے۔ اگر عالمی نظام بڑے پیمانے پر ٹوکنائزڈ ڈالر کی ضمانت کو اپناتا ہے، تو ڈالر ایک ریزرو آپریٹنگ سسٹم بن جاتا ہے: تصفیہ، مارجن، اور ضمانت کے دوبارہ استعمال کے لیے ایک معیاری بنیاد۔
نظام کا دستخط: "سب کچھ اوپر، بشمول ڈالر"
کلاسک سوچ کہتی ہے کہ ایک مضبوط ڈالر کو مالی حالات کو سخت کرنا چاہیے اور خطرے کو محدود کرنا چاہیے۔ یہ تعلق کمزور ہو سکتا ہے جب ڈالر وہ ضمانت ہو جو مانگی جا رہی ہو اور جب ضمانت کی رفتار بڑھ رہی ہو۔ اس نظام میں، USD کی طاقت اور اثاثوں کی مہنگائی ایک ساتھ موجود ہو سکتی ہیں کیونکہ ضمانت کی معیشت ریزرو کی بنیاد کی بولی لگا رہی ہے جبکہ اس کے اوپر کنوکسٹی کی بھی بولی لگا رہی ہے۔
یہ سخت اثاثوں سے کس طرح جڑا ہوا ہے
سخت اثاثے لیکویڈیٹی کی پیروی کرتے ہیں کیونکہ لیکویڈیٹی ضمانت کی معیشت کا حکومتی متغیر ہے۔ واحد تبدیلی یہ ہے کہ اب لیکویڈیٹی متعدد تہوں سے جمع کی گئی ہے، نہ کہ صرف فیڈ بیلنس شیٹ سے۔ اگر آپ CPI کو دیکھ رہے ہیں اور سوچ رہے ہیں کہ سونا یا رہائش "غلط" کیوں برتاؤ کر رہی ہے، تو آپ غلط مشین کو دیکھ رہے ہیں۔
پیٹرن نیکسس لینز
سب سے سادہ تشریح سب سے غیر آرام دہ ہے: نظام دو سطحی ڈالر میں ترقی کر رہا ہے۔
پہلی سطح نظر آنے والا ڈالر ہے: تنخواہیں، قیمتیں، CPI، سیاست۔ دوسری سطح ضمانتی ڈالر ہے: خزانے کے بل بنیادی حیثیت کے طور پر، مستحکم سکوں کو لپیٹنے کے طور پر، اور لیوریج کی جگہوں کو ضرب دینے کے طور پر۔ سخت اثاثے دوسری سطح کی قیمت لگاتے ہیں۔
QE نظر آنے والا دور تھا۔ ضمانت کی اسمبلی اگلا دور ہے۔ سامنے کا حصہ بنیادی حیثیت ہے۔ مستحکم سکے انٹرفیس ہیں۔ ری ہائپوتھیکیشن اور لوپنگ ضرب دینے والے ہیں۔ سخت اثاثے اس کے مطابق جواب دیتے ہیں۔
لیکویڈیٹی صرف پرنٹ نہیں کی جاتی۔ یہ جمع کی جاتی ہے۔ جب اسمبلی لائن چلتی ہے، تو سخت اثاثے دوبارہ قیمت لگاتے ہیں۔ جب اسمبلی لائن الٹتی ہے، تو مصنوعی لیکویڈیٹی زیادہ تر ماڈلز کے اندازے سے تیز تر مصنوعی غیر لیکویڈیٹی بن جاتی ہے۔
عمومی سوالات
کیا LCI ایک تجارتی اشارہ ہے؟
نہیں۔ LCI ایک نظامی عنصر ہے۔ یہ توسیع، سطح، سکڑاؤ، اور نیچے کی حالتوں کی نشاندہی کرتا ہے۔ یہ میکرو افق کی ہم آہنگی کے لیے ڈیزائن کیا گیا ہے، ہفتہ وار پیش گوئی کے لیے نہیں۔
اگر LCI پہلے ہی کام کرتا ہے تو مستحکم سکوں کو کیوں شامل کریں؟
کیونکہ منتقلی کا طریقہ کار تبدیل ہو رہا ہے۔ LCI بنیادی لیکویڈیٹی کی حالتوں کی وضاحت کرتا ہے۔ مستحکم سکے اور ٹوکنائزڈ ضمانت ایک نئی توسیع کی تہہ کی وضاحت کرتے ہیں جو کلاسک QE کے فریم کے باہر دعوے کی صلاحیت کو بڑھا سکتی ہے۔
کیا اس کا مطلب لامحدود پیسہ ہے؟
نہیں۔ اس کا مطلب تہہ دار دعوے اور مصنوعی لیکویڈیٹی کی صلاحیت ہے۔ نظام اب بھی پابندیوں کا سامنا کرتا ہے: ریڈیمپشن لیکویڈیٹی، مارکیٹ کی گہرائی، ضمانت کی اہلیت، اور لیکوڈیشن کے طریقے۔
آگے بڑھنے کے لیے کون سا نمبر سب سے زیادہ اہم ہے؟
بنیادی لیکویڈیٹی (LCI) اور ضمانت کی تہہ کی توسیع (STC پروکسیز) کے مجموعے پر نظر رکھیں۔ جب دونوں بڑھتے ہیں، تو سخت اثاثے تیزی سے دوبارہ قیمت لگانے کا رجحان رکھتے ہیں۔ جب LCI گرتا ہے اور STC کی تہہ سکڑتی ہے، تو خطرہ تیزی سے دوبارہ قیمت لگاتا ہے۔
مستحکم سکوں کی تہہ کی سب سے عام غلط فہمی کیا ہے؟
کہ ریزرو کی تہہ پوری کہانی ہے۔ ریزرو کی تہہ بنیادی ہے۔ توسیع اس وقت ہوتی ہے جب مستحکم سکوں کو ضمانت، مارجن بننے، اور لیوریج اور ری ہائپوتھیکیشن کے نظاموں میں داخل ہونے کی ضرورت ہوتی ہے۔ یہی وہ جگہ ہے جہاں دعوے کا ڈھیر بڑھتا ہے۔
ذرائع
بنیادی LCI کی تعمیر اور STC ضمانت کی توسیع کے لیے استعمال ہونے والی عوامی سیریز اور بنیادی حوالہ جات۔
- FRED: WALCL — فیڈرل ریزرو کے کل اثاثے
- FRED: WTREGEN — خزانے کا عمومی اکاؤنٹ
- FRED: RRPONTSYD — اوور نائٹ ریورس ریپو
- FRED: M2SL — M2 پیسہ کا اسٹاک
- FRED: CSUSHPINSA — کیس-شیلر قومی گھر کی قیمت کا انڈیکس
- FRED: GOLDAMGBD228NLBM — LBMA AM سونے کی قیمت
- FRED: NASDAQCOM — NASDAQ کمپوزٹ انڈیکس
- DefiLlama: مستحکم سکوں کی مارکیٹ کیپ اور غلبہ
- امریکی خزانہ مالیاتی ڈیٹا: عوامی قرض کا ماہانہ بیان (MSPD)
- GovInfo: عوامی قانون 119–27 (GENIUS ایکٹ) لینڈنگ پیج
- Reuters: پیسہ مارکیٹ کے فنڈز T-bill کی فراہمی کو جذب کر رہے ہیں
- Financial Times: فیڈ ریزرو انتظامی بل کی خریداری کا فریم (آخر 2025)



تبصرے (0)
Security Check
Please complete the captcha to verify you are human.