

ایک بالٹی، کئی نلیاں: مستحکم سکوں کی تبدیلی کے بعد لیکویڈیٹی کنٹرول
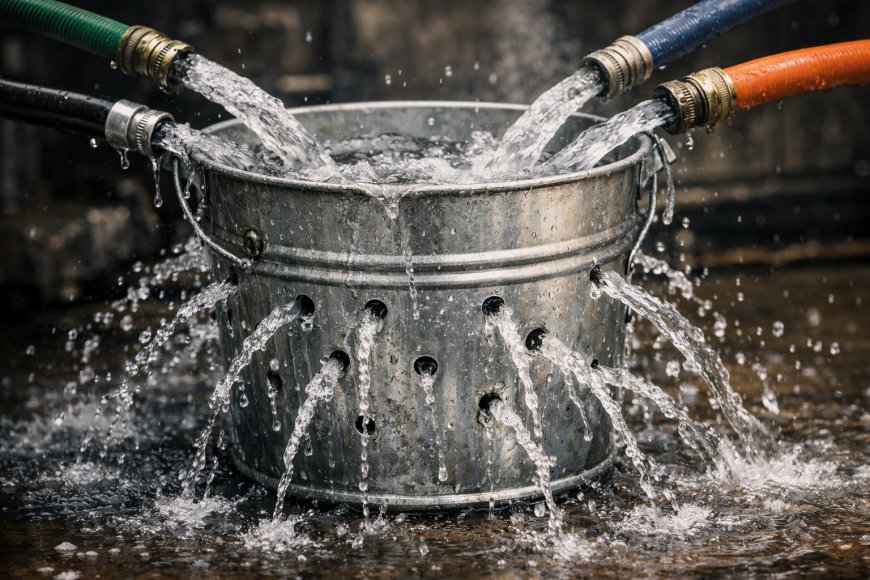
ایک پانچ گیلن بالٹی جس میں سوراخ ہیں جدید لیکویڈیٹی کو دیکھنے کا سب سے آسان طریقہ ہے۔ اب مسئلہ صرف ایک نلی اور ایک بالٹی کا نہیں ہے، بلکہ کئی نلیاں، کئی لیکس، اور نئے اسٹبل کوائن ریلس ہیں جو یہ تبدیل…
LCI وائٹ پیپر — بنیادی نظریہ۔
ڈیٹا کی تعمیر نو — تجرباتی تصدیق۔
سنتھیٹک لیکویڈیٹی انجن — جدید لیکویڈیٹی کے راستے۔
افراط زر اور انحطاط "بہت زیادہ پیسہ" یا "بہت کم پیسہ" کے مجرد تصورات نہیں ہیں۔ یہ اس بات کے نتائج ہیں کہ بالٹی کتنی تیزی سے بھرتی ہے بمقابلہ یہ کتنی تیزی سے لیک ہوتی ہے، اور پانی کو کن چینلز سے گزرنے کی اجازت دی جاتی ہے۔
جب مستحکم سکوں اور ٹوکنائزڈ خزانے بڑھتے ہیں، تو سرکاری پانی کی نلی غائب نہیں ہوتی—لیکن یہ واحد نلی نہیں رہتی۔ ایسی پالیسی جو ان متوازی راستوں کو نظر انداز کرتی ہے، وہ افراط زر کی ہوا کی جیبوں اور اچانک اثاثوں کی قیمتوں میں تبدیلی کے خطرے کو غلط سمجھتی ہے۔
اگلا مرحلہ کل لیکویڈیٹی کے حجم کے بارے میں کم ہے اور بہاؤ کی ٹوپولوجی کے بارے میں زیادہ ہے: کون سی نلیاں جڑتی ہیں، کون والو کنٹرول کرتا ہے، اور کون سے اثاثے مرکزی انلیٹس کے قریب بیٹھتے ہیں۔
بالٹی، سوراخ، اور پانی کی نلی
معیشت کی سب سے سادہ تصویر سے شروع کریں: ایک پانچ گیلن کی بالٹی۔ اس بالٹی میں پانی کی سطح نظام کی مؤثر لیکویڈیٹی ہے — نہ صرف بنیادی پیسہ، بلکہ وہ خرچ کرنے کے قابل، لیوریج کرنے کے قابل، تجارت کے قابل "ایندھن" جو سامان، خدمات، اثاثوں، اور ضمانتوں کا پیچھا کر سکتا ہے۔
جب بالٹی لبریز ہوتی ہے، تو آپ کو افراط زر ملتا ہے۔ قیمتیں اس لیے بڑھتی ہیں کیونکہ زیادہ لیکویڈیٹی دستیاب صلاحیت کے خلاف دباؤ ڈال رہی ہے جو سامان، خدمات، مزدوری، اور حقیقی اثاثوں میں ہے۔ جب بالٹی خشک ہو جاتی ہے، تو آپ کو افراط زر اور نظامی دباؤ ملتا ہے۔ کریڈٹ معاہدے، ڈیفالٹ کی شرحیں بڑھتی ہیں، اثاثوں کی قیمتیں نیچے جاتی ہیں، اور نظام خود کو ڈالر تلاش کرنے کے لیے کھانا شروع کر دیتا ہے۔
چال یہ ہے کہ بالٹی صحیح حالت میں نہیں ہے۔ اس میں ہر جگہ سوراخ ہیں: اطراف میں، نیچے، درزوں میں۔ وہاں دھات سے زیادہ سوراخ ہیں۔ لیکویڈیٹی مسلسل ایسے طریقوں سے بہہ رہی ہے جو ساختی ہیں، اختیاری نہیں:
- قرض کی خدمت، امیورٹائزیشن، اور اصل ادائیگیاں
- ٹیکس اور لازمی منتقلی
- درآمدات اور گھریلو آمدنی پر بیرونی دعوے
- کارپوریٹ خریداری، منافع، اور سرحد پار بہاؤ
- آبادیاتی دباؤ کیونکہ زیادہ لوگ بچت کم کر رہے ہیں بجائے اس کے کہ وہ بنائیں
- بیلنس شیٹ کی مرمت، لکھنے کے نقصانات، اور جھٹکوں کے بعد مجبوراً ڈیلیورجنگ
اگر آپ بالٹی کو اکیلا چھوڑ دیں، تو یہ ایک اچھے مستحکم پانی کی سطح پر نہیں بیٹھے گی۔ لیکیں اسے مسلسل نکالتی رہیں گی۔ جدید نظام میں، قدرتی حالت توازن نہیں ہے؛ قدرتی حالت سست سے تیز نکاسی ہے۔
بالٹی کے سامنے ایک پانی کی نلی ہے۔ بنیادی ماڈل میں، یہ نلی مرکزی بینک اور مالیاتی اتھارٹی کے مجموعے کے ذریعے کنٹرول کی جاتی ہے۔ اسے مختصراً فیڈ + خزانہ کہہ لیں۔ مل کر، وہ یہ فیصلہ کرتے ہیں کہ وقت کے ساتھ بالٹی میں کتنا پانی پھینکنا ہے:
- سود کی شرح کی پالیسی اور کریڈٹ کی قیمت
- کوانٹیٹیٹو ایasing اور سختی، بیلنس شیٹس کی مقدار اور ترکیب کو تبدیل کرنا
- براہ راست مالیاتی خرچ اور منتقلی، جو آمدنی کو براہ راست نجی شعبے کے ہاتھوں میں دھکیلتی ہیں
- ریگولیٹری پابندیاں اور مراعات جو یہ طے کرتی ہیں کہ بینک اور غیر بینک کس طرح کریڈٹ بڑھا سکتے ہیں
اگر نلی کو بہت زیادہ کھولا جائے، بہت طویل عرصے تک، جبکہ بہت سے سوراخ عارضی طور پر بند ہیں (مثلاً، جب قرض کی معافی، محرک، اور رسد کی رکاوٹیں اوورلیپ کرتی ہیں)، تو بالٹی افراط زر میں لبریز ہو جائے گی۔ اگر نلی کو واپس موڑا جائے جبکہ لیکیں ابھی بھی پھیل رہی ہیں — سخت پالیسی، زیادہ حقیقی شرحوں، یا جھٹکے سے چلنے والی ڈیلیورجنگ کے ذریعے — تو بالٹی پالیسی سازوں کی توقع سے زیادہ تیزی سے خالی ہو سکتی ہے۔
جدید معیشت خود بخود توازن میں نہیں آتی۔ یہ ایک لیک ہونے والی بالٹی ہے جس کا فعال طور پر انتظام کرنا ضروری ہے۔ پالیسی ایک مستحکم توازن کے گرد درست کرنے کا عمل نہیں ہے؛ یہ ساختی نکاسی اور کبھی کبھار لبریز ہونے کے خلاف مستقل آگ بجھانے کا عمل ہے۔
یہ پہلے ہی "پیسہ پرنٹر جائے بُرر" یا "فیڈ سب کچھ کنٹرول کرتا ہے" سے زیادہ ایماندارانہ تصویر ہے۔ لیکن یہ اب بھی اہم جدید مسئلے کی کمی ہے: اب صرف ایک نلی نہیں ہے۔
جب نئی نلیاں ظاہر ہوتی ہیں: مستحکم سکے اور ٹوکنائزڈ خزانے
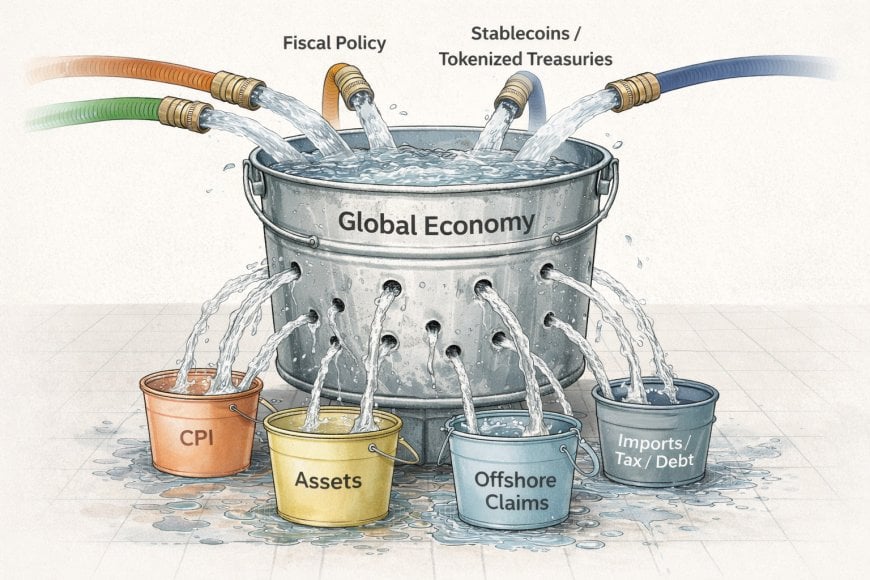
جنگ کے بعد کے زیادہ تر دور میں، کام کرنے کا مفروضہ سادہ تھا: فیڈ + خزانہ نے مرکزی نلکی کو کنٹرول کیا، اور باقی سب اس کا ایک توسیع تھی۔ بینک، کریڈٹ مارکیٹیں، اور آف شور ڈالر کے نظام سرکاری موقف کے جواب میں کام کرتے تھے۔ وہ ایمپلیفائرز اور تقسیم کنندے تھے، آزاد پانی کے ذرائع نہیں۔
یہ کہانی یورودالر کے نظام، شیڈو بینکنگ، اور کولیٹرلائزڈ لیوریج کے عروج کے ساتھ آہستہ آہستہ ٹوٹی۔ غیر بینک اداکاروں نے ریپو، FX سوپس، اور سیکیورٹائزیشن کے ذریعے "پیسہ جیسی" دعوے تیار کرنا شروع کر دیے۔ نظام خاموشی سے ایک نلکی سے پائپ، والو، اور سائیڈ چینلز کے نیٹ ورک میں ترقی پذیر ہوا۔
اس تبدیلی کا تازہ ترین اور کچھ طریقوں سے سب سے صاف اظہار سٹیبل کوائنز اور ٹوکنائزڈ ٹریژریز ہیں۔ یہ نئے نلکے ہیں جو براہ راست اسی پانی کے منبع سے جڑے ہوئے ہیں، لیکن مختلف ہاتھوں کے ذریعے کنٹرول کیے جاتے ہیں اور میدان کے مختلف حصوں کی طرف نشانہ بناتے ہیں۔
بنیادی سٹیبل کوائن ماڈل کچھ اس طرح نظر آتا ہے:
- ایک صارف ڈالر (یا بینک جمع) جاری کرنے والے کو دیتا ہے۔
- جاری کرنے والا قلیل مدتی ٹریژریز، ریپو، یا اعلیٰ معیار کے نقد آلات خریدتا ہے۔
- جاری کرنے والا ایک ڈیجیٹل ٹوکن (سٹیبل کوائن) تیار کرتا ہے جو اس کولیٹرل پر ایک دعویٰ کی نمائندگی کرتا ہے۔
- سٹیبل کوائن کریپٹو ریلز، ڈیفائی پلیٹ فارمز، ایکسچینجز، اور ادائیگی کی ایپس کے ذریعے منتقل ہوتا ہے، اکثر 24/7 اور سرحدوں کے پار۔
کاغذ پر، کچھ جادوئی نہیں ہوا۔ ایک ڈالر پر دعویٰ کو دوسرے دعویٰ کے لیے تبدیل کیا گیا، جو اب کولیٹرل کے ذریعے ثالثی کی گئی ہے۔ لیکن دو اہم چیزیں بدل گئیں:
- دعویٰ اب ایک مختلف ریل پر منتقل ہوتا ہے، روایتی بینک ادائیگی کے نظام سے باہر۔
- بنیادی کولیٹرل (ٹریژریز، بلز، ریپو) کو پیداوار کے لیے بہتر بنایا جا سکتا ہے، دوبارہ ہائپوتھیکیٹ کیا جا سکتا ہے، یا دوسرے کولیٹرل چینز میں پختہ کیا جا سکتا ہے۔
بالٹی کی زبان میں، پانی کا ایک حصہ جو پہلے بینک جمع اور روایتی کریڈٹ کے ذریعے بالٹی میں ڈالا جاتا تھا اب ایک سائیڈ نلکی کے ذریعے منتقل ہوتا ہے۔ وہ نلکی اب بھی آخر کار اسی منبع (ڈالر اور ٹریژریز) سے کھینچتی ہے، لیکن یہ:
- براہ راست مخصوص مارکیٹوں (کریپٹو اثاثے، مشتقات، آف شور مقامات) میں چھڑک سکتی ہے بغیر پہلے CPI کی طرف دیکھے۔
- لیوریج لوپس کو کھلا رکھ سکتی ہے جہاں وہی کولیٹرل متعدد خطرہ لینے کی تہوں کی حمایت کرتا ہے۔
- سرکاری پالیسی سے مختلف رفتار اور وقت کے ساتھ کام کر سکتی ہے، آربٹریج اور جذبات کے جواب میں، نہ کہ FOMC کے اجلاسوں کے۔
ٹوکنائزڈ ٹریژریز اور "آن چین ٹی بل فنڈز" اسی منطق کو بڑھاتے ہیں۔ بروکر کے ذریعے بانڈ فنڈ خریدنے اور T+1 یا T+2 میں تصفیہ کرنے کے بجائے، ایک سرمایہ کار ایک ٹوکن رکھ سکتا ہے جو براہ راست ایک ٹریژری کی حمایت کردہ پوزیشن کی عکاسی کرتا ہے اور اسے چین کی رفتار سے منتقل، پختہ، یا تجارت کیا جا سکتا ہے۔
جب یہ ڈھانچہ موجود ہوتا ہے، تو نظام اب مزید نہیں ہے:
ایک بالٹی، ایک نلکی، کئی سوراخ۔
یہ بن جاتا ہے:
ایک بالٹی، کئی نلکیاں، کئی سوراخ، اور کچھ بائی پاس جو اثاثہ اور کولیٹرل مارکیٹوں کے ذریعے لیکویڈیٹی کو بغیر پہلے بالٹی کو واضح طور پر بھرے لوپ کرتے ہیں۔
یہاں سے پالیسی پرانی کہانی سے ٹوٹنا شروع ہوتی ہے۔ جب نئے نلکے ظاہر ہوتے ہیں:
- فیڈ اور خزانہ اب بھی نظام میں پانی کی کل مقدار پر اثر انداز ہوتے ہیں، لیکن
- وہ اس بات پر کچھ کنٹرول کھو دیتے ہیں کہ کون سا چینل پہلے اس پانی کو حاصل کرتا ہے، اور
- وہ روایتی گیج جیسے صرف CPI سے بالٹی کی سطح کو پڑھنے میں زیادہ مشکل محسوس کرتے ہیں۔
یہی بنیادی سٹیبل کوائن اور ٹوکنائزیشن کی تشریح ہے: "کل ہائپر انفلیشن" نہیں، بلکہ سرکاری پالیسی، مؤثر لیکویڈیٹی، اور قیمت کی سیریز کے درمیان ایک زیادہ پیچیدہ نقشہ جو پہلے حرکت کرتی ہیں۔
- اثاثہ کی قیمتیں اور کولیٹرل کی قیمتیں ان نئے ریلز پر بہاؤ کے جواب میں تیزی سے جواب دے سکتی ہیں۔
- صارف کی قیمتیں پیچھے رہ سکتی ہیں یا کمزور جواب دے سکتی ہیں اگر نئی لیکویڈیٹی زیادہ تر مالی اور ڈیجیٹل اثاثوں کے لوپس میں گردش کرتی ہے۔
- افراط زر کی ہوا کے جیب اب بھی ظاہر ہو سکتی ہیں اگر بنیادی لیکیں تمام نلکیوں کے مجموعے سے زیادہ تیزی سے پھیلیں۔
کئی نلکیوں کی دنیا میں پالیسی
QT کے بعد پالیسی کا مسئلہ صرف یہ نہیں ہے کہ "QE کب واپس آتا ہے؟" زیادہ متعلقہ سوال یہ ہے: ایک ایسی دنیا میں جہاں متعدد نلکیاں اور نئے نجی ریل ہیں، سرکاری پالیسی حقیقی معیشت کے نتائج اور اثاثہ کی قیمتوں میں کیسے ترجمہ کرتی ہے؟
ایک نلکی کی دنیا میں، منطق کچھ اس طرح نظر آتی تھی:
- فیڈ آسانی کرتا ہے یا سختی کرتا ہے → بینک کریڈٹ اور اثاثہ کی قیمتیں جواب دیتی ہیں → خرچ اور CPI ایک تاخیر کے ساتھ جواب دیتے ہیں۔
- فیڈ مدت خریدتا ہے یا بیچتا ہے → مدت کی پریمیا اور خطرے سے پاک منحنی خطوط ایڈجسٹ ہوتے ہیں → سب کچھ اس لنگر سے دوبارہ قیمت لگاتا ہے۔
کئی نلکیوں کی دنیا میں، زنجیر زیادہ الجھی ہوئی ہے:
- فیڈ اور خزانہ بنیادی موقف کو ایڈجسٹ کرتے ہیں، لیکن
- سٹیبل کوائن جاری کرنے والے، ٹوکنائزڈ فنڈز، اور شیڈو ثالث یہ فیصلہ کرتے ہیں کہ اس موقف کو نئے کولیٹرل اور تجارتی صلاحیت میں کتنی مقدار میں ترجمہ کرنا ہے، جبکہ
- خود مارکیٹیں یہ فیصلہ کرتی ہیں کہ کون سے "بالٹی زون" کو اضافی لیکویڈیٹی کا ایک لیٹر ملتا ہے: اشیاء، AI ایکوئٹیز، رئیل اسٹیٹ، کریپٹو، فنڈنگ اسپریڈز، یا آف شور ڈالر کے دعوے۔
اس کے کئی عملی مضمرات ہیں:
- پالیسی ٹوپولوجی سے لڑ رہی ہے، صرف مجموعوں سے نہیں۔ پانی کی ایک ہی مقدار مختلف نتائج پیدا کر سکتی ہے اس بات پر منحصر ہے کہ کون سی نلکیاں کھلی ہیں۔ ایک دی گئی مقدار کی آسانی "افراط زر" کی طرح نظر آ سکتی ہے اگر یہ زیادہ تر محدود حقیقی اثاثوں پر اثر انداز ہوتی ہے، یا "مدھم" اگر یہ زیادہ تر مالی کولیٹرل اور ڈیجیٹل ٹوکنز کے ذریعے گھومتی ہے۔
- عدم استحکام کے جھرمٹ جہاں نلکے ملتے ہیں۔ جہاں متعدد ریلیں ملتی ہیں — مثال کے طور پر، وہ ٹریژری جو مستحکم سکوں کی حمایت کرتی ہیں، ڈیلر کے بیلنس شیٹس پر ہوتی ہیں، اور مشتقات کو سہارا دیتی ہیں — پالیسی میں چھوٹے تبدیلیاں بڑے قیمتوں کی تبدیلیوں کو متحرک کر سکتی ہیں۔
- تاخیر اور نظر آنا کمزور ہو گئے ہیں۔ جب لیکویڈیٹی آن چین، آف شور، یا غیر بینک شکل میں منتقل ہوتی ہے، تو عام ڈیش بورڈز یہ کم ظاہر کرتے ہیں کہ کتنی "موثر پانی" حرکت میں ہے جب تک کہ قیمتیں پہلے ہی منتقل نہ ہو چکی ہوں۔
سرمایہ کاروں کے لیے، متعدد نلکوں کے ساتھ بالٹی ماڈل مختلف سوالات پیدا کرتا ہے بجائے اس کے کہ "کیا فیڈ 50 یا 25 کی کٹوتی کرے گا؟"
- کون سے اثاثے لیکویڈیٹی کی نئی ریلوں کے قریب ہیں؟
- مستحکم سکوں اور ٹوکنائزڈ ضمانت کے بہاؤ پہلے کہاں پہنچتے ہیں؟
- بالٹی کے کون سے حصے میں ساختی لیک ہیں جنہیں یہاں تک کہ جارحانہ نرمی بھی دوبارہ بھرنے میں مشکل محسوس کرے گی؟
- کون سے حصے اتنے سپلائی کی کمی کا شکار ہیں کہ یہاں تک کہ معمولی بہاؤ میں اضافہ بھی قدمی قیمتوں کی تبدیلیوں کو متحرک کرتا ہے؟
پالیسی سازوں کے لیے، ناخوشگوار حقیقت یہ ہے کہ اثر و رسوخ اب بھی بڑا ہے، لیکن براہ راست کنٹرول کمزور ہے۔ فیڈ + خزانہ پانی کا بنیادی ذریعہ رہتے ہیں۔ لیکن "ہم کتنی مقدار میں پمپ کرتے ہیں" سے "کون سی قیمتیں منتقل ہوتی ہیں" کا نقشہ تبدیل ہو رہا ہے کیونکہ نجی اداکار نئے نلکے نظام میں شامل کر رہے ہیں۔
اگلا لیکویڈیٹی اپ ڈیٹ اس نقشے میں گہرائی سے جائے گا: QT کے اختتام کے بارے میں ایک نظام کی تبدیلی کے طور پر سوچنے کا طریقہ، مستحکم سکوں اور ٹوکنائزیشن کی ترقی خزانہ کی طلب میں کیسے جڑتی ہے، اور یہ رہن، دھاتوں، AI بنیادی ڈھانچے، اور خطرے کے اثاثوں کے راستے کو کیسے شکل دیتی ہے۔ بالٹی ماڈل آن ریمپ ہے۔ کثیر نلکا، کثیر ریل لیکویڈیٹی کا نظام وہ جگہ ہے جہاں اب حقیقی میکرو کہانی موجود ہے۔
پیٹرن نیکسس لینس
کنٹرول سسٹمز کے نقطہ نظر سے دیکھا جائے تو، عالمی لیکویڈیٹی کا نظام اب ایک سادہ کنٹرول نہیں رہا جسے ایک ادارہ موڑ سکے۔ یہ ایک فیڈ بیک سسٹم ہے جس میں متعدد ایکچوئٹرز (فیڈ، خزانہ، مستحکم سکوں کے جاری کرنے والے، شیڈو بینک) ہیں، متعدد سینسرز (CPI، ملازمت، فنڈنگ اسپریڈز، اثاثہ کی قیمتیں)، اور غیر معمولی تاخیر ہے۔ مہنگائی یا ترقی کو کنٹرول کرنے کی کوششیں ایک واحد متغیر — جیسے پالیسی کی شرح یا بیلنس شیٹ کے سائز — کو نشانہ بنا کر اس پیچیدگی سے ٹکرا جائیں گی۔
مستحکم سکے اور ٹوکنائزڈ ٹریژری صرف مالیاتی اختراعات نہیں ہیں۔ یہ نئے کنٹرول چینلز ہیں۔ یہ لیکویڈیٹی کے لیے اضافی راستے بناتے ہیں تاکہ روایتی رکاوٹوں کو نظرانداز کیا جا سکے، اور یہ ایسے اداکاروں کو متعارف کراتے ہیں جو اپنی حوصلہ افزائی کی بنیاد پر پالیسی کے اثرات کو بڑھا یا کم کر سکتے ہیں۔ جب ایک جاری کرنے والا مستحکم سکے کی فراہمی کو بڑھانے یا کم کرنے کا فیصلہ کرتا ہے، تو یہ مؤثر طریقے سے ایک نلکا کھول رہا ہے یا تھروٹل کر رہا ہے جو پہلے مخصوص مارکیٹوں اور حکمت عملیوں میں چھڑکتا ہے۔
اسی لیے بالٹی کا استعارہ اہم ہے۔ یہ "پیسوں کی فراہمی کتنی بڑی ہے؟" سے "کون نلکے رکھتا ہے، کہاں سوراخ ہیں، اور کون سے گیجز اب بھی قابل اعتماد ہیں؟" کی طرف منتقل ہونے پر مجبور کرتا ہے۔ ایک بار جب آپ اس فریم کو قبول کر لیتے ہیں، تو "فیڈ نے کنٹرول کھو دیا" یا "فیڈ سب کچھ کنٹرول کرتا ہے" کے بارے میں بیانیے دونوں نقطہ کو نظرانداز کرتے ہیں۔ نظام کو ایک ہی ہاتھ سے کنٹرول نہیں کیا جاتا اور یہ مکمل طور پر بے قابو بھی نہیں ہے۔ یہ اوورلیپنگ میکانزم کے ذریعے چلتا ہے، کچھ جان بوجھ کر، کچھ ابھرتے ہوئے، کنٹرول کے معیار کے ساتھ جو وقت کے ساتھ مختلف ہوتا ہے۔
اہم تبدیلی یہ ہے کہ لیکویڈیٹی کی مقدار کے بارے میں سوچنے سے اس کی ٹوپولوجی کے بارے میں سوچنے کی طرف جانا۔ ایک کثیر نلکے کی دنیا میں، کنارے کی پوزیشننگ — صحیح انلیٹس کے قریب ہونا اور بدترین لیکس سے دور ہونا — نظام میں پانی کی کل مقدار کے طور پر اتنا ہی اہم ہے۔
عمومی سوالات
کیا اس کا مطلب ہے کہ فیڈ نے مہنگائی پر کنٹرول کھو دیا ہے؟
نہیں۔ فیڈ اور خزانہ اب بھی نظام کو سہارا دیتے ہیں کیونکہ وہ ڈالر کی لیکویڈیٹی کے بنیادی ذریعہ اور خطرے سے پاک منحنی خطوط کو کنٹرول کرتے ہیں۔ لیکن ان کا کنٹرول کم براہ راست ہے۔ ایک ایسی دنیا میں جہاں متعدد نلکے اور نجی ریلیں ہیں، ایک ہی پالیسی کا موقف مختلف مہنگائی کے نتائج پیدا کر سکتا ہے اس بات پر منحصر ہے کہ حاشیاتی لیکویڈیٹی کہاں بہتی ہے اور ان زونز میں سپلائی کی رکاوٹیں کیسی نظر آتی ہیں۔ کنٹرول اب جزوی، احتمالی، اور پہلے سے زیادہ اداکاروں کے ذریعے درمیانی ہے۔
کیا مستحکم سکے "اضافی پیسہ" ہیں جو خود بخود مہنگائی کا باعث بنتے ہیں؟
سادہ معنوں میں نہیں۔ زیادہ تر فیات سے منسلک مستحکم سکے موجودہ ڈالرز، قلیل مدتی ٹریژری، یا اسی طرح کے آلات کے ذریعے ضمانت دیے جاتے ہیں۔ اس کا مطلب یہ ہے کہ وہ عام طور پر موجودہ لیکویڈیٹی کی شکل اور ریل کو تبدیل کر رہے ہیں، نہ کہ کہیں سے بالکل نئے بنیادی پیسے کی تخلیق کر رہے ہیں۔ مہنگائی اور اثاثہ کی قیمتوں پر اثر اس بات سے آتا ہے کہ وہ تبدیل شدہ لیکویڈیٹی کہاں بہتی ہے، اسے کس طرح لیور کیا جاتا ہے، اور یہ کون سے مارکیٹوں سے جڑتا ہے۔ ایک ڈالر جو وقت کے جمع میں بند ہے وہ ایک ڈالر سے مختلف سلوک کرتا ہے جو قیاس آرائی کے اثاثوں سے جڑے ہوئے ہائی ویلو سٹیبل کوائن لوپ کے ذریعے دوبارہ استعمال ہوتا ہے۔
یہ مارکیٹوں کے لیے اگلے چند سالوں میں کیوں اہم ہے؟
کیونکہ اگلا مرحلہ ممکنہ طور پر یہ ملا دے گا: سرکاری نلکے پر نرم یا سائیڈ وے پالیسی؛ حقیقی معیشت کے کچھ حصوں میں جاری ساختی لیک؛ اور نئے ریلوں کی تیز رفتار ترقی جو لیکویڈیٹی کو مخصوص اثاثوں کے جھرمٹ میں منتقل کرتی ہیں۔ یہ ظاہری تضادات کے لیے ایک نسخہ ہے: مہنگائی کے دباؤ کے جیبوں کے ساتھ ساتھ ان اثاثوں میں اضافہ جو سب سے مضبوط نلکوں کے قریب ہیں۔ بالٹی، سوراخ، اور کثیر نلکے کی ٹوپولوجی کو سمجھنا اس بات سے زیادہ اہم ہوگا کہ آیا اگلی شرح کی تبدیلی 25 یا 50 بنیاد پوائنٹس ہے۔
ذرائع
مستحکم سکوں، ٹوکنائزڈ خزانے، اور جدید ڈالر کی پائپ لائن کے بارے میں منتخب حوالہ جات جو بالٹی اور کثیر نلی کے فریم کو معلومات فراہم کرتے ہیں۔
- BIS – مستحکم سکے، مرکزی بینک کی ڈیجیٹل کرنسیاں اور سرحد پار ادائیگیاں
- IMF – ٹوکنائزیشن، ڈیجیٹل پیسہ، اور مالی استحکام پر فِن ٹیک نوٹس
- فیڈرل ریزرو – مالی استحکام کی رپورٹس اور غیر بینک اور مارکیٹ پر مبنی کریڈٹ پر بحث
Article overview
ایک پانچ گیلن بالٹی جس میں سوراخ ہیں جدید لیکویڈیٹی کو دیکھنے کا سب سے آسان طریقہ ہے۔ اب مسئلہ صرف ایک نلی اور ایک بالٹی کا نہیں ہے، بلکہ کئی نلیاں، کئی لیکس، اور نئے اسٹبل کوائن ریلس ہیں جو یہ تبدیل کرتے ہیں کہ پالیسی مارکیٹوں اور قیمتوں پر کس طرح اثر انداز ہوتی ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
سونے کی قیمت $4,600 "مہنگائی" نہیں ہے — یہ ایک لیکویڈیٹی نظام + حکومتی خطرے کی دوبارہ قیمت ہے
5 shared topics.
اسٹیبل کوائنز نئی خزانے کی بولی ہیں: ایک نجی CBDC ریلوے کی خاموش تعمیر
اسٹیبل کوائنز کوئی کرپٹو سائیڈ شو نہیں ہیں۔ انہیں ریگولیٹڈ ڈالر سیٹلمنٹ کے آلات میں ڈھالا جا رہا ہے جو کہ امریکی خزانے کی حمایت سے ہیں، ایک…
5 shared topics.
لیکویڈیٹی گیٹڈ معیشت: کیوں مرکزی بینک بہاؤ کو کنٹرول کرتے ہیں، خوشحالی کو نہیں
ایک ساختی فریم ورک جو جدید معیشتوں کی وضاحت کرتا ہے کہ یہ لیکوئڈیٹی گیٹڈ سسٹمز ہیں جہاں مرکزی بینک اوپر کی طرف کریڈٹ تخلیق اور نیچے کی طرف …
5 shared topics, same research avenue.
ریورس ریپو جال: کس طرح فیڈ خاموشی سے لیکویڈیٹی اور مارکیٹوں کو کنٹرول کرتا ہے
فیڈرل ریزرو کی رات بھر کی ریورس ریپو سہولت میں گہرائی میں جانا — کیوں فیڈ میں پارک کیے گئے ٹریلین "عام" نہیں ہیں، یہ کس طرح خاموشی سے لیکوی…
5 shared topics, same research avenue.
قرض بغیر کسی خطرے کے: امریکی قرض کی گھڑی واقعی کیا ظاہر کرتی ہے
ایک 35 سالہ جائزہ US Debt Clock کا—1990 سے 2029 تک—یہ دکھاتا ہے کہ کس طرح قرض، GDP، اور حکومت کے اخراجات واقعی بڑھتے ہیں، کیوں کوئی جادوئی …
2 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.