

سود کی شرحیں، کساد بازاری، اور موجودہ ماحول
ایک پیٹرن نیکسس کی گہری تحقیقاتی تجزیہ سود کی شرحوں، کساد بازاری کے خطرے، توانائی کی قیادت میں مہنگائی، تجارتی رئیل اسٹیٹ کے دباؤ، نجی کریڈٹ، AI مزدوری کے دباؤ، اور اس بات پر کہ موجودہ ماحول 2006 کی …
Jump to a section
جلدی پڑھیں
موجودہ امریکی میکرو ماحول ایک صاف عروج نہیں ہے، اور یہ ابھی تک ایک تصدیق شدہ کساد بازاری نہیں ہے۔ یہ ایک دیر سے سائیکل کی معیشت ہے جو اب بھی مثبت مجموعی ترقی دکھاتی ہے جبکہ اندرونی ری فنانسنگ کی ریاضی بدتر ہوتی جا رہی ہے۔ یہی نقطہ ہے۔ خطرہ یہ نہیں ہے کہ سرخی کا ڈیٹا پہلے ہی گرنے کی چیخیں مار رہا ہے۔ خطرہ یہ ہے کہ سرخی کا ڈیٹا اب بھی زندہ رہنے کے قابل لگتا ہے جبکہ قرض کے نظام کی کمزور پرتیں پہلے ہی دوبارہ قیمت لگانے میں ہیں۔
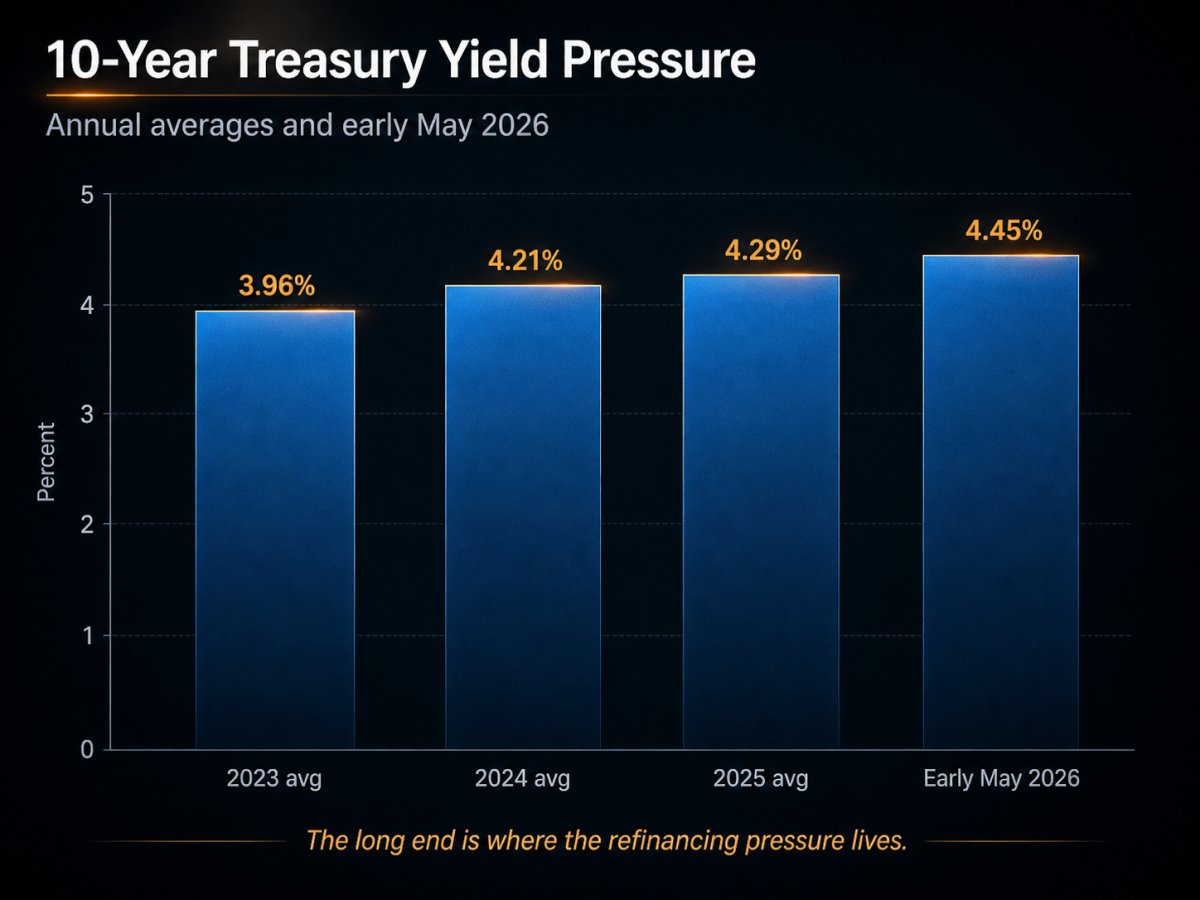
مئی 2026 کے اوائل میں، فیڈرل ریزرو کی وفاقی فنڈز کی شرح کے لیے ہدف کی حد 3.50% سے 3.75% ہے۔ 10 سالہ ٹریژری کی پیداوار تقریباً 4.43% سے 4.45% کے درمیان ہے، 2 سالہ تقریباً 3.93% ہے، 10 سالہ منفی 2 سالہ منحنی خط تقریباً 50 بنیادی پوائنٹس کے لحاظ سے مثبت ہے، 10 سالہ بریک ایون مہنگائی کی شرح تقریباً 2.47% ہے، اور اوسط 30 سالہ مقررہ رہن کی شرح 6.30% ہے۔ شرحوں میں کمی کے باوجود، طویل مدت اب بھی مہنگی ہے۔[1][2][3][4]
آخری مہنگائی کی تیز رفتار توانائی کی قیادت میں تھی۔ مارچ کا CPI مہینے کے لحاظ سے 0.9% اور سال کے لحاظ سے 3.3% بڑھا۔ توانائی میں مہینے کے دوران 10.9% کا اضافہ ہوا، پٹرول میں 21.2% کا اضافہ ہوا، اور صرف پٹرول نے ماہانہ CPI میں تقریباً تین چوتھائی اضافہ کیا۔ یہ ایک عام سست روی کا پس منظر نہیں ہے۔ یہ ایک سپلائی سائیڈ کی توانائی کا جھٹکا ہے جو اب بھی چپکنے والی بنیادی مہنگائی کے اوپر ہے، جبکہ تجارتی رئیل اسٹیٹ اور نجی قرض پہلے ہی واضح دباؤ میں ہیں۔[8]
غائب پل اب حقیقی معیشت کی پرت ہے۔ گھریلو قرض میں اضافہ ہوا ہے، کریڈٹ کارڈ اور آٹو بیلنس بڑے ہیں، چھوٹے کاروبار کی امیدیں طویل مدتی اوسط سے نیچے آ گئی ہیں، سرمایہ کاری کے اخراجات کے منصوبے کمزور ہو گئے ہیں، اور دیوالیہ پن کی درخواستیں دوبارہ بڑھ رہی ہیں۔ یہ ثابت نہیں کرتا کہ کساد بازاری پہلے ہی یہاں ہے۔ یہ ظاہر کرتا ہے کہ دباؤ اب مجرد مارکیٹ کی پلمبنگ سے آگے بڑھ رہا ہے اور ان بیلنس شیٹس میں جا رہا ہے جو واقعی ملازمت دیتی ہیں، قرض لیتی ہیں، دوبارہ مالی اعانت کرتی ہیں، اور ناکام ہوتی ہیں۔[31][32][33][34][35]
طویل مدت جال ہے
فیڈ فنڈز کی شرح اہم ہے، لیکن معیشت مدت کی ساخت سے دوبارہ مالی اعانت کرتی ہے۔ ایک درمیانی 4% 10 سالہ رہن، تجارتی رئیل اسٹیٹ، کیپ ریٹس، قرض کی آمدنی، اور طویل مدتی اثاثوں کو دباؤ میں رکھتا ہے۔
توانائی پالیسی کی ریاضی کو تبدیل کرتی ہے
توانائی کی قیادت میں مہنگائی معیشت پر ایک ٹیکس کی طرح کام کرتی ہے جبکہ فیڈ کی قرض کے دباؤ میں جارحانہ طور پر کٹوتی کرنے کی صلاحیت کو بھی محدود کرتی ہے۔
دفتر کی تجارتی رئیل اسٹیٹ نظریاتی نہیں ہے
دفتر کی قیمتیں پہلے ہی تیزی سے نیچے آ چکی ہیں، CMBS کی عدم ادائیگی بلند ہے، اور میچورٹی وال پرانی قیمتوں کو نئے شرح کے ماحول کے ذریعے مجبور کرتی رہتی ہے۔
نجی قرض ترسیل کا نقشہ ہے
نجی قرض خود بخود ایک نظامی بحران نہیں ہے، لیکن بینک کی وابستگیاں، NDFI قرضہ، لیکویڈیٹی کی ضروریات، اور ڈیفالٹ کا خطرہ دکھاتے ہیں کہ دباؤ کس طرح پلمبنگ کے ذریعے منتقل ہو سکتا ہے۔
صارف کا دباؤ پل ہے
کریڈٹ کارڈز، آٹو قرضے، قرض کی خدمت کے اخراجات، اور چھوٹے کاروباروں کی واپسی یہ ظاہر کرتے ہیں کہ مالی دباؤ وال اسٹریٹ سے نکل کر حقیقی معیشت میں منتقل ہو رہا ہے۔
دیوالیہ پن کی تصدیق ہے
دیوالیہ پن کی بڑھتی ہوئی درخواستیں خود بخود کساد بازاری ثابت نہیں کرتیں، لیکن یہ ظاہر کرتی ہیں کہ کمزور قرض دار اور پتلے مارجن والے کاروبار پہلے ہی دیوار سے ٹکرا رہے ہیں۔
انتظامی خلاصہ
موجودہ ریاستہائے متحدہ کے میکرو ماحول کو فریم کرنے کا سب سے صاف طریقہ یہ ہے: معیشت ابھی بھی بڑھ رہی ہے، لیکن یہ غلط حالات کے مرکب کے تحت بڑھ رہی ہے۔ طویل مدتی شرحیں ابھی بھی بلند ہیں، مہنگائی توانائی کے چینل کے ذریعے دوبارہ تیز ہو گئی ہے، ملازمت کی نمو سست ہو گئی ہے، اور کریڈٹ کے نظام کے سب سے زیادہ شرح حساس گوشے—خاص طور پر دفتر کی تجارتی جائداد اور غیر بینک کریڈٹ کے کچھ حصے—پہلے ہی واضح دباؤ میں ہیں۔ یہی وجہ ہے کہ "یہ 2006 کی طرح محسوس ہوتا ہے" تشبیہ گونجتی ہے۔ مشابہت یہ نہیں ہے کہ آج کا دن رہائشی بلبلے کے دور کا کاربن کا کاپی ہے۔ مشابہت یہ ہے کہ سرخی کی معیشت ابھی بھی زندہ رہنے کے قابل نظر آتی ہے جبکہ اس کے نیچے ری فنانسنگ کی ریاضی بدتر ہو رہی ہے۔
مہنگائی اور نمو کے بارے میں، تصویر متضاد ہے۔ دستیاب تازہ ترین ڈیٹا ظاہر کرتا ہے کہ مارچ کا CPI سال بہ سال 3.3% بڑھا، بنیادی CPI 2.6% بڑھا، سرخی PCE 3.5% بڑھا، اور بنیادی PCE 3.2% بڑھا۔ مارچ کی تنخواہیں 178,000 بڑھیں، بے روزگاری 4.3% تھی، اور حقیقی GDP کی پہلی سہ ماہی میں 2.0% سالانہ شرح سے ترقی ہوئی۔ فیڈرل ریزرو بینک آف اٹلانٹا کا GDPNow کا تخمینہ دوسرے سہ ماہی کے لیے 3.7% تھا جیسا کہ 5 مئی کو۔ یہ کساد بازاری کا عکس نہیں ہے۔ لیکن یہ بھی ایک صاف غیر مہنگائی کی توسیع نہیں ہے۔ یہ ایک معیشت ہے جس میں مثبت مجموعی نمو اور بڑھتا ہوا اندرونی دباؤ ہے۔[8][6][7][5][9]
ایک اہم اصلاح اہم ہے۔ موجودہ پالیسی بحث ایک زندہ "کیا فیڈ کو ابھی شرح بڑھانی چاہیے؟" کی لڑائی نہیں ہے۔ 29 اپریل کی میٹنگ میں، فیڈ نے شرحوں کو مستحکم رکھا؛ ایک ووٹر نے کٹوتی کو ترجیح دی، اور تین نے اختلاف کیا کیونکہ وہ نہیں چاہتے تھے کہ بیان میں نرمی کا جھکاؤ برقرار رہے۔ کسی نے بھی شرحیں بڑھانے کے لیے ووٹ نہیں دیا۔ تو حقیقی پالیسی کا جال ایک فعال نئی سختی کی مہم نہیں ہے۔ یہ ہے کہ مرکزی بینک دوبارہ مہنگائی کے دباؤ میں آزادانہ طور پر کٹوتی نہیں کر سکتا، جبکہ طویل عرصے تک مالی حالات ری فنانسنگ بھاری شعبوں کو دبانا جاری رکھتے ہیں۔[1]
میری بنیادی رائے سادہ ہے: یہ کوئی عروج کا شہر نہیں ہے، اور یہ ابھی تک ایک تصدیق شدہ کساد بازاری نہیں ہے۔ یہ ایک دیر سے سائیکل دباؤ کا نقشہ ہے۔ عوام GDP کو دیکھتی ہے۔ نظام میچورٹیز کو دیکھتا ہے۔ عوام شرح کٹوتی کی سرخیاں دیکھتی ہے۔ نظام 10 سال کو دیکھتا ہے۔ عوام ایک لیبر مارکیٹ کو دیکھتی ہے جو ٹوٹی نہیں ہے۔ نظام کریڈٹ کے دباؤ، کم اثاثوں کی قیمتیں، چھوٹے کاروباروں کا اعتماد کم ہونا، دیوالیہ پن کا دباؤ بڑھنا، اور تجارتی جائداد اور غیر بینک کریڈٹ میں ری فنانسنگ کی دیوار کو دیکھتا ہے۔ یہی وجہ ہے کہ میکرو سطح پرسکون نظر آ سکتی ہے جبکہ نیچے کی تہیں پہلے ہی حرکت کر رہی ہیں۔
اہم شرح کا ڈھانچہ
پہلا میکرو حقیقت جو اہم ہے وہ طویل آخر ہے۔ 10 سالہ ٹریژری نے 2023 میں نہیں 4% سے اوپر اوسط کی، لیکن یہ 3.96% پر بہت قریب آیا۔ اس کے بعد 2024 میں 4.21% اور 2025 میں 4.29% اوسط کی۔ مئی 2026 کے اوائل میں یہ دوبارہ 4.45% کے قریب تھا۔ 2.47% کے قریب 10 سالہ بریک ایون کے ساتھ مل کر، اس کا مطلب تقریباً 2% حقیقی طویل شرح ہے—اب بھی جائداد، رہن، اور طویل مدتی اثاثوں کے لیے پابند۔[2][3]
یہ اہم ہے کیونکہ معیشت صرف وفاقی فنڈز کی شرح پر ری فنانس نہیں کرتی۔ یہ مدت کے ڈھانچے پر ری فنانس کرتی ہے، اور مدت کا ڈھانچہ مہنگا رہتا ہے۔ فیڈ پالیسی کی شرح کو پچھلے عروج سے کم کر سکتا ہے اور پھر بھی معیشت کو سخت مالی حالات کا سامنا کرنا پڑتا ہے جہاں حقیقی فیصلے ہوتے ہیں: رہن، تجارتی جائداد کے قرضے، منصوبے کی مالی اعانت، کیپ ریٹ کی ریاضی، حصول کی مالی اعانت، نجی کریڈٹ، کارپوریٹ ری فنانسنگ، اور کچھ بھی جو طویل مدتی کیش فلو سے قیمت میں ہو۔
طویل شرحوں اور شرح حساس شعبوں کے درمیان تعلق براہ راست ہے۔ فریڈی میک نے اوسط 30 سالہ مقررہ رہن کی شرح کو 6.30% پر دکھایا۔ گرین اسٹریٹ کی جائداد کی تبصرے نے واضح طور پر کہا کہ بلند ٹریژری پیداوار جائداد کی قیمتوں کو کنٹرول میں رکھ رہی ہے۔ دوسرے الفاظ میں، اگرچہ فیڈ نے پالیسی کی شرح کو اپنے پچھلے عروج سے نیچے لایا ہے، معیشت اب بھی جہاں یہ اہم ہے وہاں سخت محسوس کرتی ہے: رہائشی قابلیت، کیپ ریٹ کی ریاضی، قرض کی آمدنی، اور ری فنانسنگ کی صلاحیت۔[4][15]
| اشاریہ | یہاں استعمال ہونے والی تازہ ترین پڑھائی | پیٹرن نیکسس پڑھائی |
|---|---|---|
| فیڈرل فنڈز کا ہدف رینج | 3.50% سے 3.75% | پالیسی کی شرح پچھلے عروج سے کم ہے، لیکن فیڈ کو دوبارہ بڑھتی ہوئی افراط زر کے دباؤ کی وجہ سے پابندیاں ہیں۔ |
| 10 سالہ ٹریژری کی پیداوار | تقریباً 4.43% سے 4.45% | طویل مدت کی پیداوار رہن، CRE، اور طویل مدتی اثاثوں پر دباؤ ڈالنے کے لیے کافی بلند ہے۔ |
| 2 سالہ ٹریژری کی پیداوار | تقریباً 3.93% | پہلا حصہ یہ ظاہر کرتا ہے کہ جب تک افراط زر بلند ہے، کٹوتیاں خودکار نہیں ہیں۔ |
| 10 سالہ منفی 2 سالہ پھیلاؤ | تقریباً 50 بنیادی پوائنٹس کے لحاظ سے مثبت | منحنی دوبارہ تیز ہو گیا ہے، لیکن اس سے مقامی کریڈٹ دباؤ ختم نہیں ہوتا۔ |
| 10 سالہ بریک ایون افراط زر کی شرح | تقریباً 2.47% | افراط زر کی توقعات مکمل طور پر غیر مستحکم نہیں ہیں، لیکن وہ اب بھی ہدف سے اوپر ہیں۔ |
| 30 سالہ مقررہ رہن کی شرح | 6.30% | ہاؤسنگ کی سستی اور ری فنانسنگ کی صلاحیت دباؤ میں ہیں۔ |
یہ کہتے ہوئے، مارکیٹ فوری نظامی زوال کی قیمت نہیں لگا رہی ہے۔ پیداوار کا منحنی دوبارہ تیز ہو گیا ہے: 10 سالہ منفی 2 سالہ پھیلاؤ تقریباً 0.50 فیصد پوائنٹ تھا 5 مئی کو۔ نیو یارک کے فیڈرل ریزرو بینک کے ٹریژری-پھیلاؤ ماڈل نے 12 ماہ کے اندر کساد بازاری کے امکانات کو 17.6% پر رکھا ہے جو اپریل 2026 تک کے ڈیٹا کا استعمال کرتا ہے۔ تاہم، اس کا DSGE ماڈل نے مارچ میں اگلے چار سہ ماہیوں میں کساد بازاری کے امکانات کو 35.8% پر رکھا۔ پیغام یہ نہیں ہے کہ "سب کچھ صاف ہے۔" یہ ہے "خطرہ بلند ہے، لیکن طے نہیں ہوا۔"[10][11]
توانائی کی قیادت میں افراط زر اور فیڈ کا جال
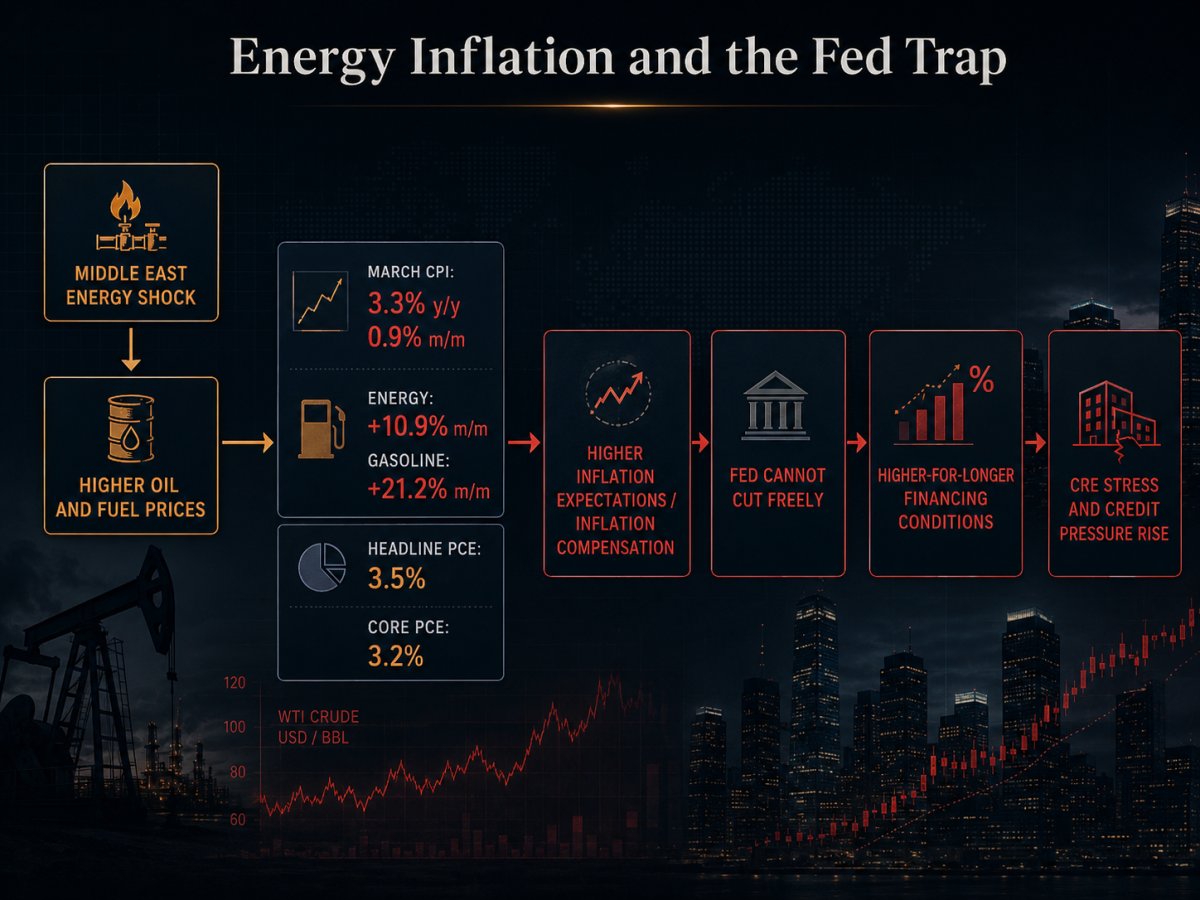
تازہ ترین افراط زر کی تیز رفتار حقیقی تھی، اور یہ بڑی حد تک توانائی کی قیادت میں تھی۔ بیورو آف لیبر سٹیٹسٹکس نے رپورٹ کیا کہ مارچ CPI میں ماہ بہ ماہ 0.9% اور سال بہ سال 3.3% کا اضافہ ہوا۔ توانائی کا انڈیکس اس مہینے میں 10.9% بڑھ گیا، جبکہ پٹرول کی قیمت 21.2% بڑھ گئی؛ صرف پٹرول نے مجموعی CPI میں ماہانہ اضافے کا تقریباً تین چوتھائی حصہ لیا۔ BLS نے یہ بھی نوٹ کیا کہ یہ توانائی کے انڈیکس میں ستمبر 2005 کے بعد کا سب سے بڑا ماہانہ اضافہ تھا۔ یہ 2000 کی دہائی کے وسط کے ساتھ تشبیہ کے لیے اہم ہے: موجودہ افراط زر کی تحریک صرف چپچپی خدمات کے بارے میں نہیں ہے۔ یہ بھی ایک سپلائی سائیڈ توانائی کے جھٹکے کے بارے میں ہے جو سائیکل کے ایک کمزور نقطے پر آ رہا ہے۔[8]
توانائی کا پس منظر بے ترتیب نہیں تھا۔ امریکی توانائی کی معلومات کے انتظام نے کہا کہ خام تیل اور پیٹرولیم کی مصنوعات کی قیمتیں 2026 کی پہلی سہ ماہی میں تیزی سے بڑھ گئیں، خاص طور پر 28 فروری کو مشرق وسطی میں فوجی کارروائی کے بعد اور اس کے بعد ہارموز کی خلیج کی عملی طور پر بندش کے بعد۔ اس کی اپریل کی قلیل مدتی توانائی کی پیش گوئی نے 2026 کے اپریل میں امریکی پٹرول کی قیمتوں کے عروج کی پیش گوئی کی ہے جو تقریباً $4.30 فی گیلن ہے۔ فیڈ کے مارچ کے منٹس نے بھی کہا کہ بڑھتی ہوئی قلیل مدتی افراط زر کی تشویشات جو توانائی کی قیمتوں میں اضافے سے جڑی ہوئی ہیں، افراط زر کی تلافی کو بڑھا رہی ہیں۔[13][12][30]
اسے صاف طریقے سے یہ کہنا ہے: موجودہ افراط زر کی تحریک توانائی کی قیادت میں ہے، صرف توانائی نہیں۔ بنیادی CPI مارچ میں 0.2% بڑھ گئی اور سال بھر میں 2.6% بڑھ گئی۔ رہائش میں اس مہینے میں 0.3% کا اضافہ ہوا اور سال بھر میں 3.0% کا اضافہ ہوا۔ ہیڈ لائن PCE مارچ میں 3.5% تھی اور بنیادی PCE 3.2% تھی۔ تو توانائی مسئلے کو بڑھا رہی ہے، لیکن افراط زر کے نیچے کا فرش اب بھی خدمات اور رہائش کی طرف سے فراہم کیا جا رہا ہے۔ یہی چیز پالیسی کو مشکل بناتی ہے۔[8][6]
اگر پورا مسئلہ تیل ہوتا، تو فیڈ اس پر زیادہ آسانی سے نظر ڈال سکتا تھا۔ اگر پورا مسئلہ گھریلو طلب ہوتا، تو وہ زیادہ اعتماد کے ساتھ سختی کر سکتا تھا یا روک سکتا تھا۔ اس کے بجائے، اس کے پاس دونوں ہیں۔ توانائی ہیڈ لائن دباؤ کو بڑھا رہی ہے، بنیادی قیمتیں ہدف سے اوپر ہیں، لیبر مارکیٹ نہیں ٹوٹی، اور کریڈٹ دباؤ پہلے ہی شرح حساس اثاثوں میں نظر آ رہا ہے۔ یہ ایک صاف پالیسی کا ماحول نہیں ہے۔ یہ بالکل وہی قسم کا ماحول ہے جہاں غلط اقدام ایک چلتی ہوئی سکیز کو وسیع تر معاہدے میں تبدیل کر سکتا ہے۔
اسی لیے "اسٹیگفلیشن" موجودہ لمحے کے لیے ایک سخت لیبل ہے، لیکن "اسٹیگفلیشنری دباؤ" مناسب ہے۔ اقتصادی سرگرمی ابھی بھی بڑھ رہی ہے۔ بے روزگاری 4.3% پر ہے جو کہ ایک کلاسک لیبر کریش نہیں ہے۔ پھر بھی مہنگائی بلند ہے، ملازمت کے فوائد "اوسطاً کم رہے ہیں"، فیڈ کی زبان میں، اور تازہ ترین جھٹکا سپلائی سائیڈ کا ہے نہ کہ طلب کی قیادت کا۔ بین الاقوامی مالیاتی فنڈ نے اپریل 2026 کی عالمی مالیاتی استحکام رپورٹ میں اہم پالیسی نقطہ بنایا: اگر مالیاتی پالیسی پہلے ہی موجودہ جھٹکے سے پہلے صحیح طور پر ترتیب دی گئی تھی، تو مرکزی بینکوں کو مزید وضاحت کے انتظار میں رہنے سے فائدہ ہو سکتا ہے بجائے اس کے کہ وہ میکانکی طور پر ردعمل ظاہر کریں۔ یہ دراصل وہی ہے جو فیڈ اب کر رہا ہے۔[7][22]
تجارتی رئیل اسٹیٹ نظر آنے والی آگ ہے
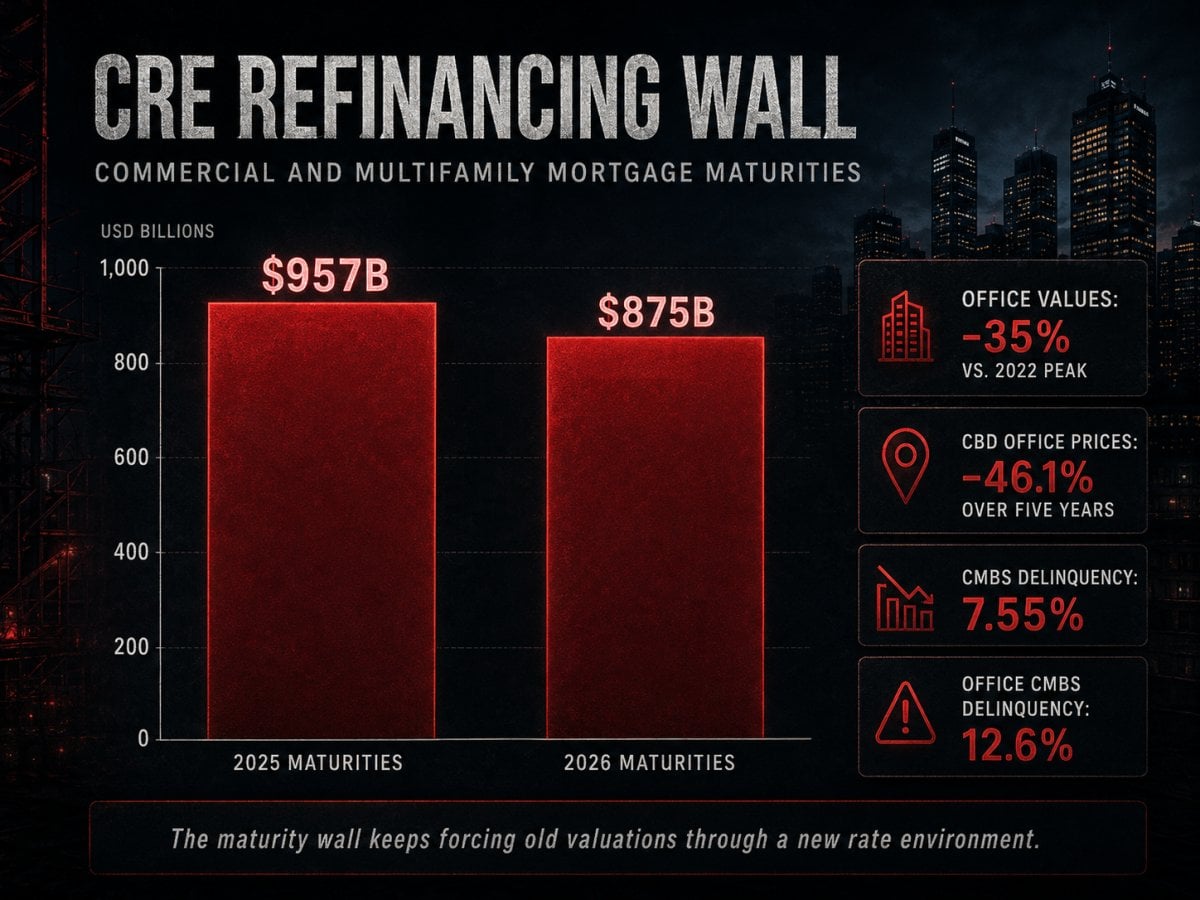
سب سے اہم وقفہ سطح کے نیچے تجارتی رئیل اسٹیٹ ہے، خاص طور پر دفاتر۔ رہن بینکروں کی ایسوسی ایشن نے کہا کہ $875 بلین کے بقایا تجارتی اور کثیر خاندانی رہن 2026 میں میچور ہونے والے ہیں، بعد میں $957 بلین 2025 میں۔ یہ اب بھی ایک بڑی ری فنانسنگ دیوار ہے۔ اس کا مطلب ہے کہ مارکیٹ صرف نظریاتی طور پر کم قیمتوں کا سامنا نہیں کر رہی ہے۔ یہ ایک بالکل مختلف شرح کے ڈھانچے کے تحت آنے والے قرضوں کی مجبوری حقیقت کا سامنا کر رہی ہے۔[14]
اسی دوران، گرین اسٹریٹ کے دسمبر 2025 کی قیمتوں کے اعداد و شمار نے دکھایا کہ دفاتر کی قیمتیں 35% اپنے 2022 کی چوٹی سے نیچے ہیں، جبکہ MSCI کے دوبارہ فروخت کے انڈیکس نے دکھایا کہ مرکزی کاروباری ضلع کے دفاتر کی قیمتیں پانچ سالوں میں 46.1% نیچے ہیں۔ تو جب مارکیٹ کے شرکاء پورٹ فولیوز یا اثاثوں کے بارے میں بات کرتے ہیں جو پرانی نشانیوں سے 30% سے 50% نیچے صاف ہو رہے ہیں، تو یہ کوئی عجیب بات نہیں ہے۔ یہ پہلے سے ہی بڑے دفتر کے بینچ مارک میں نظر آنے والی مارکیٹ کی سطح کی دوبارہ قیمت کے ساتھ سمت میں ہم آہنگ ہے۔[15][16]
یہ دباؤ بھی کریڈٹ کی کارکردگی میں ظاہر ہو رہا ہے۔ ٹریپ نے مارچ 2026 میں مجموعی طور پر امریکہ کے CMBS کی ڈیلیکنسی کی شرح 7.55% رپورٹ کی۔ KBRA نے کہا کہ اپریل 2026 میں دفتر کے CMBS کی ڈیلیکنسی 12.6% تھی۔ فیڈرل ڈپازٹ انشورنس کارپوریشن، بینک کی کتابوں کو دیکھتے ہوئے نہ کہ سیکیورٹائزیشنز، نے کہا کہ $250 بلین سے زیادہ کے اثاثوں والے بینکوں میں غیر مالک مقبوضہ CRE قرضوں پر پچھلے واجب الادا اور غیر جمع ہونے کی شرح چوتھی سہ ماہی 2025 میں 4.06% تھی—یہ 2024 کی چوٹی سے بہت نیچے ہے، لیکن پھر بھی وبائی مرض سے پہلے کے اوسط 0.58% سے بہت اوپر ہے۔ یہ اب کوئی خاص اشارے نہیں ہیں۔ یہ نظام میں ری فنانسنگ کے مسئلے کا نظر آنے والا نشان ہیں۔[17][18][19]
| دباؤ کا نقطہ | اعداد و شمار کا نقطہ | پیٹرن نیکسس کی پڑھائی |
|---|---|---|
| تجارتی اور کثیر خاندانی رہن کی میچورٹیز | $875 بلین 2026 میں میچور ہونے کے لیے مقرر، 2025 میں $957 بلین کے بعد | میچورٹی کی دیوار پرانی قیمتوں کو نئی شرح کے ماحول کے ذریعے دھکیلتی رہتی ہے۔ |
| دفتر کی قیمتیں | گرین اسٹریٹ: دفتر کی قیمتیں 2022 کی چوٹی سے 35% نیچے | پرانی کیپ ریٹ کی دنیا ختم ہو چکی ہے۔ پراپرٹی کی نشانیوں کو نیچے دھکیلا جا رہا ہے۔ |
| CBD دفتر کی قیمتیں | MSCI: مرکزی کاروباری ضلع کے دفتر کی قیمتیں پانچ سالوں میں 46.1% نیچے | 30% سے 50% کی کٹوتی کی باتیں بینچ مارک کی سمت میں فٹ بیٹھتی ہیں۔ |
| CMBS کی ڈیلیکنسی | ٹریپ: مارچ 2026 میں مجموعی طور پر امریکہ کے CMBS کی ڈیلیکنسی کی شرح 7.55% | دباؤ سیکیورٹائزڈ کریڈٹ میں نظر آتا ہے، صرف نجی معاہدے کی بات نہیں۔ |
| دفتر کی CMBS کی ڈیلیکنسی | KBRA: اپریل 2026 میں دفتر کی CMBS کی ڈیلیکنسی 12.6% | دفتر سب سے واضح نقصان کا علاقہ ہے۔ |
| بڑے بینکوں کے غیر مالک مقبوضہ CRE قرضے | FDIC: چوتھی سہ ماہی 2025 میں 4.06% پچھلے واجب الادا اور غیر جمع ہونے کی شرح، 0.58% وبائی مرض سے پہلے کے اوسط کے مقابلے میں | بینک کی کتاب کا دباؤ کا ورژن خیالی نہیں ہے، چاہے یہ 2024 کی چوٹی سے نیچے ہو۔ |
دوسرا اہم نکتہ یہ ہے کہ "پھیلاؤ اور فرض" پوری کہانی نہیں ہے۔ FDIC نے کہا کہ بینکوں نے خاص طور پر بڑے اداروں میں ریلیف فراہم کرنے کے لیے قرض کی تبدیلیوں کا استعمال کیا ہے۔ لیکن حالیہ فیڈ کی تحقیق نے پایا کہ CRE کی توسیع کے دوران شرائط زیادہ سخت ہو گئیں، نرم نہیں۔ قرض لینے والے زیادہ تر ممکنہ طور پر اصل رقم کم کرنے یا سخت شرائط قبول کرنے پر مجبور تھے، خاص طور پر خطرناک قرضوں پر۔ اس کا مطلب یہ ہے کہ مارکیٹ صرف تمام نقصانات کو آگے بڑھا کر چھپا نہیں رہی ہے۔ بہت ساری تکلیف کو مؤخر، مذاکرات، اور دوبارہ ڈھانچہ بند کیا جا رہا ہے—لیکن بغیر کسی درد کے مٹائے نہیں جا رہا۔[20][21]
نجی کریڈٹ اور غیر بینک روابط
تیسری fault line نجی کریڈٹ اور اس کے بینکنگ روابط ہیں۔ آئی ایم ایف نے کہا کہ عالمی براہ راست قرض دینے کی کائنات تقریباً $2 ٹریلین ہے، جس میں تقریباً $300 بلین نیم مائع ڈھانچے ہیں۔ اپنی اپریل 2026 کی رپورٹ میں، اس نے خبردار کیا کہ جبکہ نجی کریڈٹ میں لیکویڈیٹی کی عدم مطابقتیں ابھی تک نظامی اثرات کو محدود رکھنے کے لیے کافی ہیں، آگے بڑھنے والے زیادہ قرض لینے والوں کی ڈیفالٹ کی علامات کارپوریٹ کریڈٹ کے بارے میں وسیع تر خدشات میں تبدیل ہو سکتی ہیں۔ یہ خود میں ایک بحران کی کال نہیں ہے۔ یہ ایک انتباہ ہے کہ دباؤ کا نقطہ اب اتنا بڑا ہے کہ یہ اہمیت رکھتا ہے۔[22]
2025 کے فیڈ نوٹ میں کہا گیا کہ نجی کریڈٹ امریکہ میں تقریباً $1.34 ٹریلین اور عالمی سطح پر تقریباً $2 ٹریلین تک پہنچ گیا ہے، جبکہ بینکوں کی نجی کریڈٹ گاڑیوں کے لیے عزم 2024 کی چوتھی سہ ماہی تک تقریباً $95 بلین تک پہنچ گیا۔ ایک دباؤ کے منظر نامے کے تحت جس میں غیر استعمال شدہ لائنیں مکمل طور پر کھینچی گئیں، ان کی کھینچائی تقریباً $36 بلین تک بڑھ سکتی ہے—تقریباً 2% بڑے بینکوں کے CET1 سرمایہ کا۔ ایک بار پھر، یہ کہنا نہیں ہے کہ نظام پہلے ہی ٹوٹ رہا ہے۔ یہ منتقلی کے چینل کا ایک نقشہ ہے۔[23]
بینک/غیر بینک تعلقات مضبوط ہو رہے ہیں، کمزور نہیں۔ FDIC نے کہا کہ غیر جمع مالی اداروں کو قرض دینا عالمی مالیاتی بحران کے بعد سے سب سے تیزی سے بڑھتا ہوا بینک قرض کا شعبہ رہا ہے، جو 2025 کی تیسری سہ ماہی تک $1.32 ٹریلین تک پہنچ گیا۔ فیڈ کی اپریل 2026 کی سینئر لون آفیسر رائے سروے نے کہا کہ بینکوں نے پچھلے سال NDFI قرضوں کے لیے معیارات کو سخت کیا، لیکن ان قرضوں کی طلب ہر NDFI زمرے میں مضبوط ہوئی، بینکوں نے لیکویڈیٹی کی ضروریات کو ایک اہم وجہ کے طور پر ذکر کیا۔ یہ بالکل وہی قسم کا سیٹ اپ ہے جو اگر ڈیفالٹس بڑھیں اور کھینچائی تیز ہو جائے تو ایک محدود کریڈٹ مسئلے کو وسیع تر فنڈنگ کے مسئلے میں تبدیل کر سکتا ہے۔[24][25]
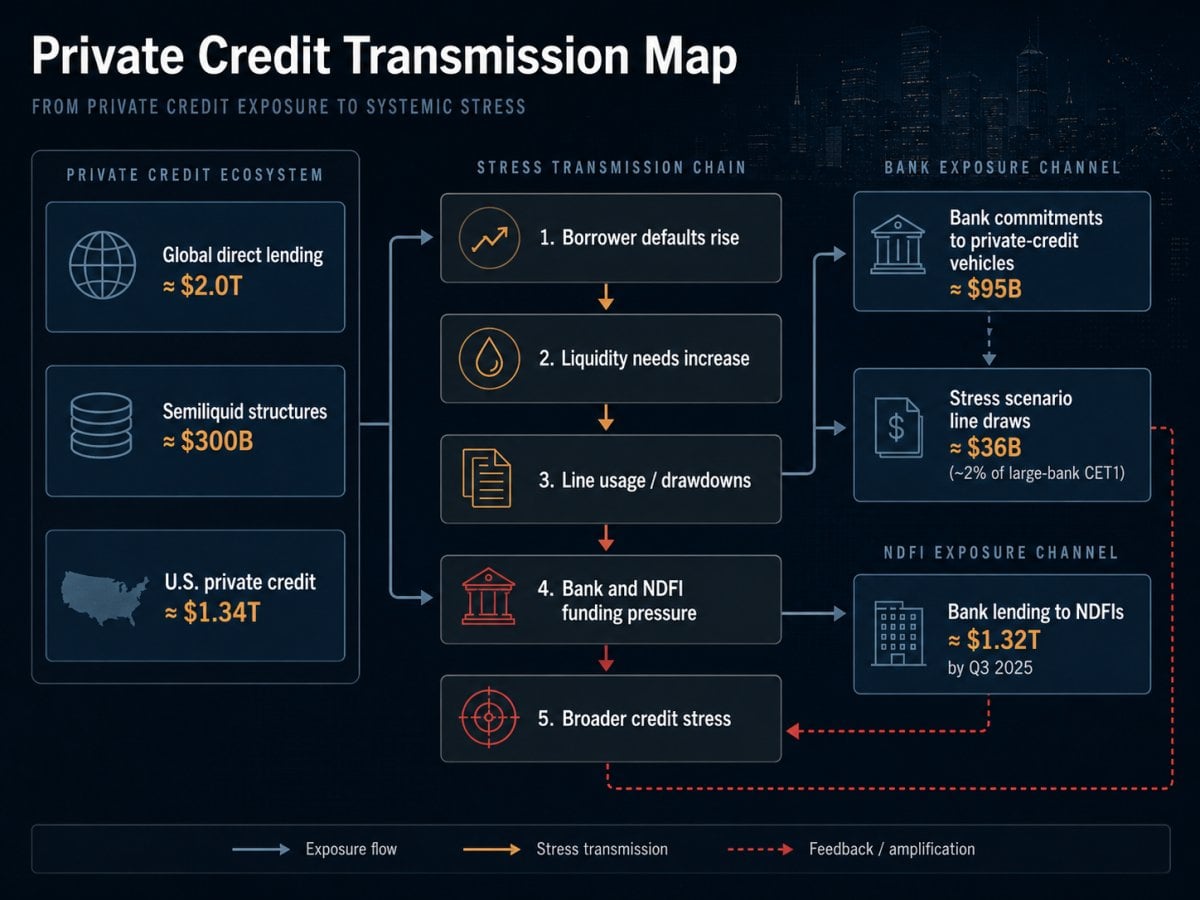
نجی کریڈٹ خود بخود اگلا 2008 نہیں ہے۔ لیکن جب بینک کی لائنیں، NDFI کی لیکویڈیٹی کی ضروریات، CRE کی قیمتوں میں تبدیلی، اور قرض لینے والوں کی ڈیفالٹس سب ایک ہی دباؤ کے میدان میں ہوں، تو منتقلی کے چینل کو توجہ دینے کی ضرورت ہے۔
یہاں "کریڈٹ بحران" کی زبان کو احتیاط سے سنبھالنے کی ضرورت ہے۔ CRE میں ایک واضح کریڈٹ مسئلہ ہے۔ نجی کریڈٹ میں ایک بڑھتی ہوئی کمزوری ہے۔ ایک بینک سے غیر بینک کا تعلق ہے جو زیادہ تر عوامی میکرو تبصروں سے زیادہ اہم ہے۔ لیکن اس کا مطلب یہ نہیں ہے کہ کریڈٹ کے نظام کا ہر حصہ پہلے ہی بحران میں ہے۔ بہتر فریم یہ ہے کہ ری فنانسنگ کی دیوار سب سے پہلے سب سے زیادہ شرح حساس بیلنس شیٹس کے ذریعے منتقل ہو رہی ہے۔ اگر دباؤ محدود رہتا ہے، تو معیشت اسے ایک مسلسل دباؤ کے طور پر جذب کرتی ہے۔ اگر دباؤ منتقل ہوتا ہے، تو یہ ایک وسیع تر کساد بازاری کا مسئلہ بن جاتا ہے۔
صارف، چھوٹے کاروبار، اور دیوالیہ پن کا دباؤ
جس حصے کو شامل کرنے کی ضرورت تھی وہ کریڈٹ کی پلمبنگ اور حقیقی معیشت کے درمیان پل ہے۔ شرحیں، CRE کی میچورٹیز، اور نجی کریڈٹ کے روابط اس وقت تک تجریدی لگ سکتے ہیں جب تک کہ وہ گھروں، چھوٹے کاروباروں، اور دیوالیہ پن کی عدالتوں میں ظاہر نہ ہوں۔ یہی وہ جگہ ہے جہاں موجودہ ماحول زیادہ سنجیدہ ہو جاتا ہے۔ دباؤ صرف چارٹس میں نہیں بیٹھ رہا۔ یہ ان جگہوں کی طرف بڑھ رہا ہے جہاں لوگ بیلنس رکھتے ہیں، خریداری میں تاخیر کرتے ہیں، سرمایہ کاری کے اخراجات میں کمی کرتے ہیں، اور آخر کار دوبارہ ڈھانچہ بندی کرتے ہیں یا ناکام ہوتے ہیں۔
نیویارک فیڈ کی تازہ ترین ہاؤس ہولڈ ڈیٹ اور کریڈٹ رپورٹ نے چوتھی سہ ماہی 2025 میں کل گھریلو قرض میں $191 بلین کا اضافہ دکھایا، جو $18.8 ٹریلین تک پہنچ گیا۔ کریڈٹ کارڈ کے بیلنس $44 بلین بڑھ کر $1.28 ٹریلین ہو گئے، جبکہ آٹو لون کے بیلنس $12 بلین بڑھ کر تقریباً $1.67 ٹریلین ہو گئے۔ اس کا مطلب یہ نہیں ہے کہ گھریلو شعبہ ٹوٹ گیا ہے، لیکن اس کا مطلب یہ ہے کہ معیشت کے صارفین ایک زیادہ عددی قرض کے بوجھ کو زیادہ شرح کے ماحول میں لے جا رہے ہیں۔[31]
فیڈ کے گھریلو قرض کی خدمت کے اعداد و شمار مختلف زاویے سے یہی پیغام دیتے ہیں۔ چوتھی سہ ماہی 2025 میں کل مطلوبہ گھریلو قرض کی ادائیگیاں دستیاب ذاتی آمدنی کا 11.32% تک پہنچ گئیں۔ یہ اب بھی 2008 سے پہلے کی انتہاؤں سے کم ہے، جو اہم ہے، لیکن یہ بھی واضح طور پر ان عارضی ریلیف کی سطحوں سے اوپر ہے جو وبائی دور میں شرحوں اور ادائیگی کے بوجھ میں کمی کے بعد دیکھی گئی تھیں۔ تو صارف 2007 نہیں ہے، لیکن صارف بھی چند سال پہلے موجود کم شرح کے تکیے میں نہیں بیٹھا ہے۔[32]
چھوٹے کاروبار وہ جگہ ہے جہاں توانائی کا جھٹکا، شرح کا ڈھانچہ، اور صارف کا دباؤ ملنا شروع ہوتا ہے۔ NFIB نے کہا کہ اس کا چھوٹے کاروبار کی امیدواری کا انڈیکس مارچ میں 3.0 پوائنٹس گر کر 95.8 پر آ گیا، جو اس کی 52 سال کی اوسط 98.0 سے کم ہے۔ غیر یقینی صورتحال کا انڈیکس 92 تک بڑھ گیا، منافع کے رجحانات میں تیزی سے بگاڑ آیا، اور صرف 16% مالکان نے اگلے چھ ماہ میں سرمایہ کاری کے اخراجات کا منصوبہ بنایا، جو نومبر 2009 کے بعد کا سب سے کم پڑھا گیا۔ یہ چھوٹے کاروبار کے پس منظر کی قسم نہیں ہے جو صاف توسیع کی آواز دیتا ہے۔ یہ زیادہ ایسا لگتا ہے جیسے ایک مالک کی کلاس نقد کو محفوظ رکھنے کی کوشش کر رہی ہے جبکہ ان پٹ کی قیمتیں، مالیاتی اخراجات، اور طلب کی غیر یقینی صورتحال کئی اطراف سے دباؤ ڈال رہی ہیں۔[33]
دیوالیہ پن کے اعداد و شمار تصدیق کی پرت ہیں۔ امریکی عدالتوں نے رپورٹ کیا کہ دیوالیہ پن کی کل درخواستیں 11.9% بڑھ گئیں ہیں، جو 31 مارچ 2026 کو ختم ہونے والی 12 ماہ کی مدت کے دوران، کل درخواستیں 591,850 تک پہنچ گئیں۔ کاروباری درخواستیں 11.4% بڑھ گئیں، جو 23,309 سے 25,960 تک پہنچ گئیں۔ ایپک اے اے سی ای آر نے 2026 کی پہلی سہ ماہی میں 8,436 کل تجارتی دیوالیہ پن کی رپورٹ کی، جو 2025 کی پہلی سہ ماہی سے 14% زیادہ ہے، جبکہ کل تجارتی باب 11 کی درخواستیں 37% بڑھ کر 2,422 ہوگئیں۔ ذیلی باب V چھوٹے کاروبار کی انتخابات 67% بڑھ کر 833 درخواستیں ہوگئیں۔[34][35]
| دباؤ کی پرت | موجودہ اشارہ | پیٹرن نیکسس پڑھائی |
|---|---|---|
| گھر کا قرض | چوتھی سہ ماہی 2025 میں کل گھر کا قرض $18.8 ٹریلین | صارف ایک بڑی عددی قرض کی بوجھ کو ایک اعلی شرح، اعلی قیمت کے ماحول میں لے جا رہا ہے۔ |
| کریڈٹ کارڈز | کریڈٹ کارڈ بیلنس $1.28 ٹریلین | چکر دار کریڈٹ دباؤ کو کم کرنے کا والو ہے جب تنخواہیں اور نقد بہاؤ قیمتوں کے ساتھ نہیں چلتے۔ |
| آٹو قرضے | آٹو قرضوں کے بیلنس تقریباً $1.67 ٹریلین | ٹرانسپورٹیشن کا قرض گھر کے دباؤ کا حصہ ہے، خاص طور پر اگر مزدوری کی حالتیں کمزور ہوں۔ |
| قرض کی خدمت کا تناسب | گھر کا قرض کی خدمت 11.32% کی قابل استعمال ذاتی آمدنی | یہ 2008 کی سطح کا گھر کا قرض کا منظر نہیں ہے، لیکن واضح طور پر کم شرح کی ریلیف کی مدت سے کم معاف کرنے والا ہے۔ |
| چھوٹے کاروبار کی امید | این ایف آئی بی انڈیکس 95.8، اس کی 52 سال کی اوسط سے کم | مالک طبقہ اعتماد کھو رہا ہے اس سے پہلے کہ سرخی معیشت مکمل طور پر ٹوٹ جائے۔ |
| چھوٹے کاروبار کی کیپیکس | صرف 16% کیپٹل اخراجات کی منصوبہ بندی کر رہے ہیں، نومبر 2009 کے بعد سب سے کم | توسیع کے منصوبے پیچھے ہٹ رہے ہیں، جو دباؤ کو سست بھرتی اور کمزور مقامی طلب میں تبدیل کرتا ہے۔ |
| دیوالیہ پن کی درخواستیں | کاروباری درخواستیں سال بہ سال 11.4% بڑھ گئیں؛ پہلی سہ ماہی کی تجارتی درخواستیں 14% بڑھ گئیں | ناکامیاں دوبارہ بڑھ رہی ہیں، جو تصدیق کرتی ہیں کہ دباؤ پہلے ہی کمزور بیلنس شیٹس کے ذریعے منتقل ہو رہا ہے۔ |
یہی وجہ ہے کہ مضمون کو سی آر ای اور نجی کریڈٹ پر ختم نہیں ہونا چاہیے۔ مالیاتی پلمبنگ ابتدائی انتباہی نظام ہے، لیکن کساد بازاری کا راستہ صرف اس وقت حقیقی ہوتا ہے جب دباؤ بھرتی، خریداری، کاروباری سرمایہ کاری، صارف کریڈٹ، اور دیوالیہ پن میں لیک ہو جائے۔ اس کا مطلب یہ نہیں ہے کہ ایک مندی ناگزیر ہے۔ اس کا مطلب یہ ہے کہ بغیر کساد بازاری کے کیس کو یہ وضاحت کرنی ہوگی کہ یہ دباؤ کے نکات کیوں محدود رہتے ہیں بجائے اس کے کہ پھیلیں۔
کریڈٹ کا دباؤ میکرو دباؤ بن جاتا ہے جب یہ اسپریڈشیٹ سے نکل کر تنخواہوں، کیپیکس، صارف بیلنس، اور دیوالیہ پن کی عدالتوں میں داخل ہوتا ہے۔
یہ 2006 کی طرح کیوں محسوس ہوتا ہے اور یہ 2006 کیوں نہیں ہے
“2006” کی تشبیہ وقت اور نفسیات کی وضاحت کے طور پر بہترین کام کرتی ہے، نہ کہ پرانی بیلنس شیٹ کے ڈھانچے کا ایک ایک جیسا دوبارہ کھیل۔ دونوں صورتوں میں، سرخی میکرو منظر نامہ بنیادی ری فنانسنگ منظر نامے سے بہتر نظر آتا تھا۔ دونوں صورتوں میں، رئیل اسٹیٹ کا غیر متناسب کردار تھا۔ دونوں صورتوں میں، سب سے بلند عوامی بیانیے اب بھی یہ کہنے کے قابل تھے کہ ترقی ٹھیک تھی جبکہ گہری کریڈٹ پلمبنگ پہلے ہی کمزور ہو رہی تھی۔
آج، تاہم، کمزور ضمانت بڑے پیمانے پر امریکی مالک کے زیر قبضہ رہائشی مکانات نہیں ہیں جو سب پرائم سیکیورٹائزیشن کے ذریعے مالی فراہم کی گئی ہیں۔ یہ دفتر کا سی آر ای، میچورٹی ہیوی تجارتی قرضے، اور غیر شفاف غیر بینک کریڈٹ انتظامات ہیں جو جزوی طور پر بینک لائنز کے ذریعے مالی فراہم کیے گئے ہیں۔ یہ تفریق اہم ہے کیونکہ خطرہ ایک ہی راستے پر نہیں چلنا پڑتا تاکہ وہ اسی سائیکل کی منطق کے ساتھ ہم آہنگ ہو سکے۔
تشبیہ بھی اس وقت ٹوٹ جاتی ہے جب آپ مجموعی بیلنس کو دیکھتے ہیں۔ فیڈ کی مالی استحکام کی تجزیہ نے کہا کہ نجی غیر مالیاتی شعبے کا کریڈٹ-جی ڈی پی تناسب 2024 میں 20 سال کی کم ترین سطح کے قریب تھا، اور گھر کا قرض جی ڈی پی کے مقابلے میں بھی 20 سال کی کم ترین سطح پر تھا۔ اس نے یہ بھی کہا کہ سب سے بڑے بینکوں کے سی ای ٹی 1 تناسب اپنے پچھلے دہائی کی رینج کے اوپر یا قریب تھے۔ فیڈ کے 2026 کے دباؤ کے ٹیسٹ کے منظر نامے نے بھی تجارتی رئیل اسٹیٹ کی قیمتوں کو 2024 کے اوائل سے نسبتاً مستحکم قرار دیا، بڑے پہلے کی کمی کے بعد، اور نوٹ کیا کہ بی بی بی کارپوریٹ اسپریڈ تاریخ کے مقابلے میں کم تھے۔ یہ 2008 سے پہلے کے انتہائی گھر کے بیلنس، وسیع رہائشی زیادہ نمائش، اور نظام بھر میں خراب سرمایہ کے معیار کے مجموعے سے بہت مختلف ہے۔[26][27]
| موازنہ نقطہ | 2006 کا ایکو | موجودہ فرق |
|---|---|---|
| ہیڈ لائن معیشت | نظام نے نقصان کو مکمل طور پر تسلیم کرنے سے پہلے ترقی ابھی بھی قابل برداشت لگ رہی تھی۔ | جی ڈی پی ابھی بھی مثبت ہے اور موجودہ پیش گوئی مثبت ہے۔ |
| ریئل اسٹیٹ کا دباؤ | ریئل اسٹیٹ پوشیدہ دباؤ کا نقطہ تھا۔ | مرکز دفتر کی تجارتی رئیل اسٹیٹ اور تجارتی ری فنانسنگ ہے، نہ کہ بڑے پیمانے پر سب پرائم مالک رہائشی مکانات۔ |
| کریڈٹ کی نالی | ساختی اور غیر شفاف چینلز عوام کی سمجھ سے زیادہ اہم تھے۔ | نجی کریڈٹ اور بینک سے غیر بینک قرض دینے کے جدید ترسیلی چینلز ہیں جن پر نظر رکھنی چاہیے۔ |
| گھرانے کا قرض | گھرانے 2008 سے پہلے ایک مرکزی کمزوری کا نقطہ تھے۔ | گھرانے کا قرض جی ڈی پی کے مقابلے میں مالیاتی بحران سے پہلے کی نسبت بہت کم ہے۔ |
| بینک کی سرمایہ | 2008 سے پہلے کا نظام بنیادی طور پر زیادہ نازک تھا۔ | بڑے بینکوں کے سرمایہ کے تناسب مضبوط ہیں، جو نظامی خطرے کو کم کرتے ہیں لیکن ختم نہیں کرتے۔ |
لہذا بہترین پیٹرن نیکسس کی تشکیل یہ ہے: یہ 2006 کی طرح محسوس ہوتا ہے کیونکہ میکرو سطح ابھی بھی اتنی پرسکون ہے کہ لوگوں کو الجھن میں ڈال دے، جبکہ غلط اثاثے پہلے ہی اس کے نیچے کم ہو رہے ہیں۔ لیکن یہ 2006 نہیں ہے کیونکہ گھرانے کا قرض کم ہے، بینک کی سرمایہ مضبوط ہے، اور موجودہ کمزوری زیادہ تر تجارتی جائیداد اور غیر بینک کریڈٹ کے درمیانی راستوں میں مرکوز ہے۔
یہاں سے کس طرح کساد بازاری کا راستہ نظر آتا ہے
بغیر کساد بازاری کے معاملہ سیدھا ہے۔ پہلے سہ ماہی کی جی ڈی پی مثبت تھی، دوسرے سہ ماہی کی موجودہ پیش گوئی مثبت ہے، پیداوار کا منحنی دوبارہ مثبت ہے، اور مارکیٹ کی بنیاد پر طویل مدتی افراط زر کی توقعات—حالانکہ ہدف سے زیادہ ہیں—غیر مستحکم نہیں ہیں۔ اگر توانائی کا جھٹکا کم ہو جائے اور طویل شرحیں اوپر کی طرف بڑھنا بند کر دیں، تو معیشت بڑھتی رہ سکتی ہے جبکہ افراط زر آہستہ آہستہ کم ہو جاتا ہے۔ اس راستے پر، درد دفتر، منتخب قرض دہندگان، اور ری فنانسنگ بھاری سرمایہ کے ڈھانچوں میں مرکوز رہتا ہے، بجائے اس کے کہ یہ ایک وسیع میکرو معاہدہ بن جائے۔
کساد بازاری کا معاملہ زیادہ لطیف ہے، اور اس لیے زیادہ خطرناک۔ اس کے لیے کل صبح ایک ڈرامائی میکرو جھٹکے کی ضرورت نہیں ہے۔ اس کے لیے صرف موجودہ تضادات کا برقرار رہنا ضروری ہے: توانائی بلند رہتی ہے، فیڈ معنی خیز ریلیف فراہم نہیں کر سکتا، طویل شرحیں پابند رہتی ہیں، تجارتی رئیل اسٹیٹ کی میچورٹیز کم جائیداد کی قیمتوں سے ٹکراتی رہتی ہیں، نجی کریڈٹ کے قرض دہندگان زیادہ شرح پر ڈیفالٹ کرنا شروع کر دیتے ہیں، چھوٹے کاروبار خرچ اور بھرتی میں کمی کرتے ہیں، اور صارفین قرض پر زیادہ انحصار کرتے ہیں جبکہ دیوالیہ پن کی درخواستیں بڑھتی رہتی ہیں۔
ایسی قسم کا ماحول ایک چلتی ہوئی کساد بازاری پیدا کر سکتا ہے—پہلے دفتر میں، پھر کریڈٹ میں، پھر بھرتی میں، اور صرف بعد میں ہی ہیڈ لائن جی ڈی پی کے اعداد و شمار میں۔ نقطہ یہ نہیں ہے کہ کساد بازاری پہلے ہی یہاں ہے۔ نقطہ یہ ہے کہ اس کے لیے حالات ری فنانسنگ چینلز میں نظر آتے ہیں۔
پیٹرن نوٹ
عوام "کساد بازاری" کا لفظ انتظار کر رہی ہے۔ نظام نہیں۔ یہ اثاثوں کی قیمتیں دوبارہ طے کرتا ہے، کریڈٹ کو سخت کرتا ہے، سخت شرائط کے تحت میچورٹیز کو بڑھاتا ہے، مزید ایکویٹی کا مطالبہ کرتا ہے، آمدنی کو کم کرتا ہے، اور خاموشی سے یہ تبدیل کرتا ہے کہ کون سے سودے کیے جا سکتے ہیں۔ جب تک یہ لفظ پہنچتا ہے، یہ عمل عام طور پر کچھ وقت سے جاری ہوتا ہے۔
AI کو لیبر مارکیٹ کا ایمپلیفائر
AI کا نقطہ تجزیے میں شامل ہے، لیکن موجودہ بنیادی ڈرائیور کے بجائے ایک درمیانی مدت کے ایمپلیفائر کے طور پر۔ آئی ایم ایف کا کام ابتدائی 2026 میں کہتا ہے کہ تقریباً 40% عالمی ملازمتیں AI سے متاثرہ تبدیلی کے خطرے میں ہیں اور کہ ترقی یافتہ معیشتوں میں تقریباً 1 میں سے 10 ملازمتوں کی خالی جگہیں اب کم از کم ایک نئی مہارت کی ضرورت رکھتی ہیں۔ ایک اور آئی ایم ایف کی تحریر نے کہا کہ AI سے متاثرہ پیشوں میں ملازمت ان علاقوں میں کم ہو سکتی ہے جہاں AI مہارتوں کی طلب زیادہ ہے۔ اینتھروپک کے اپریل 2026 کے سروے نے بھی AI سے زیادہ متاثرہ کرداروں میں کارکنوں کے درمیان زیادہ بے روزگاری کی تشویش پائی۔[28][29]
لیکن موجودہ مجموعی لیبر کے اعداد و شمار AI کو اس وجہ کے طور پر نہیں دکھاتے کہ بے روزگاری 4.3% ہے یا تنخواہوں کی ترقی سست ہو گئی ہے۔ اس وقت، AI ایک دباؤ ہے جو لیبر پائپ میں بڑھ رہا ہے، نہ کہ وہ بنیادی میکرو دراڑ جو پہلے ہی اعداد و شمار میں نظر آ رہی ہے۔ یہ اہم ہے کیونکہ اگر کمپنیاں کریڈٹ کی سست روی کے دوران لاگت میں کمی کے لیے AI کی اپنائیت کو ایک ڈھال کے طور پر استعمال کرتی ہیں تو یہ سائیکل کے لیبر پہلو کو مزید خراب کر سکتی ہے۔ یہی وہ جگہ ہے جہاں خطرہ زیادہ دلچسپ ہو جاتا ہے: نہ صرف AI، بلکہ AI کے ساتھ زیادہ طویل شرحیں، ری فنانسنگ کا دباؤ، اور سخت کریڈٹ۔
پیٹرن نیکسس لینس
حقیقی پیٹرن "کساد بازاری یا بغیر کساد بازاری" سست ہیڈ لائن کے معنی میں نہیں ہے۔ حقیقی پیٹرن پابندیوں کی تہہ لگانا ہے۔
ایک پابندی شرح کے ڈھانچے کے طویل سرے ہے۔ فیڈ روک سکتا ہے، اشارہ دے سکتا ہے، انتظار کر سکتا ہے، یا کناروں کے گرد بحث کر سکتا ہے، لیکن اگر 10 سال کی شرحیں درمیانی 4 میں رہتی ہیں اور حقیقی طویل شرحیں پابند رہتی ہیں، تو ری فنانسنگ کی ریاضی اب بھی متاثر کرتی ہے۔ یہ رہائشی، تجارتی رئیل اسٹیٹ، کیپ ریٹس، سودے کے بہاؤ، قرض کی آمدنی، اور طویل مدتی اثاثوں کے نیچے دباؤ کا والو ہے۔
دوسری پابندی توانائی ہے۔ توانائی کے جھٹکے سے آنے والی افراط زر وہی نہیں ہے جو صاف طلب کے عروج سے آتی ہے۔ یہ عوام پر ایک ٹیکس کی طرح اثر انداز ہوتی ہے، لاگت کی بنیاد کو بڑھاتی ہے، اور فیڈ کی بچاؤ کی صلاحیت کو محدود کرتی ہے۔ یہی وجہ ہے کہ یہ سیٹ اپ خطرناک ہے: فیڈ کریڈٹ کے دباؤ کو دیکھ سکتا ہے، لیکن اگر افراط زر اب بھی توانائی کے ذریعے اوپر کی طرف بڑھ رہا ہے، تو معمول کی کٹوتی کا جواب سیاسی اور اقتصادی طور پر مشکل ہو جاتا ہے۔
تیسری رکاوٹ کریڈٹ پلمبنگ ہے۔ دفتر CRE، CMBS، بینک CRE کی نمائش، نجی کریڈٹ، اور بینک سے غیر بینک قرض دینا الگ کہانیاں نہیں ہیں۔ یہ سب ایک ہی طویل مدتی ری فنانسنگ کے مسئلے کے مختلف چہرے ہیں۔ عوام جی ڈی پی کو دیکھتی ہے۔ نظام میچورٹیز کو دیکھتا ہے۔
چوتھی رکاوٹ حقیقی معیشت کا پاس تھرو ہے۔ صارفین کچھ وقت کے لیے کریڈٹ کا استعمال کرکے دباؤ برداشت کر سکتے ہیں۔ چھوٹے کاروبار کچھ وقت کے لیے سرمایہ کاری کے خرچ میں تاخیر، انوینٹری کے منصوبوں میں کٹوتی، یا بھرتی کو روک کر دباؤ برداشت کر سکتے ہیں۔ کمزور قرض لینے والے کچھ وقت کے لیے توسیع اور دوبارہ ڈھانچے کے ذریعے زندہ رہ سکتے ہیں۔ لیکن اگر یہ تمام تاخیر ایک ساتھ ہو جائیں تو نظام لچکدار نظر آنا بند کر دیتا ہے اور منجمد نظر آنے لگتا ہے۔
یہ 2006 کی طرح محسوس ہوتا ہے کیونکہ سطحی ڈیٹا ابھی بھی اتنا پرسکون ہے کہ لوگوں کو الجھن میں ڈال دے جبکہ نیچے کی تہیں پہلے ہی دوبارہ قیمتیں لگا رہی ہیں۔
اس کا مطلب یہ نہیں ہے کہ ہر بیلنس شیٹ ایک جیسی ہے۔ اس کا مطلب یہ نہیں ہے کہ اگلی کریش کو پچھلی کریش کی طرح نظر آنا چاہیے۔ اس کا مطلب یہ ہے کہ پیٹرن ملتا جلتا ہے: معقول ہیڈ لائن ڈیٹا، ری فنانسنگ کے لیے سب سے زیادہ متاثرہ اثاثوں میں بڑھتا ہوا دباؤ، پلمبنگ کے پیچھے عوامی اعتماد، اور ایک پالیسی کا ماحول جہاں واضح بچاؤ کا آلہ مہنگائی کی وجہ سے محدود ہے۔
پیٹرن نیکسس واچ لسٹ
| اشارہ | یہ کیوں اہم ہے | کیا چیز کساد بازاری کے کیس کو مضبوط کرے گی |
|---|---|---|
| 10 سالہ ٹریژری کی پیداوار | طویل مدت رہن، CRE ری فنانسنگ، کیپ ریٹس، اور طویل مدتی قیمتوں کا تعین کرتی ہے۔ | 10 سالہ تقریباً 4.25% سے 4.50% کے اوپر قائم رہتا ہے بجائے اس کے کہ نیچے ٹوٹے۔ |
| تیل اور پٹرول | توانائی صارفین پر ایک ٹیکس کی طرح کام کرتی ہے اور فیڈ کو محدود رکھتی ہے۔ | خام تیل اور پٹرول معمول پر آنے میں ناکام رہتے ہیں، ہیڈ لائن مہنگائی کے دباؤ کو زندہ رکھتے ہیں۔ |
| دفتر اور CRE کی ڈیفالٹ | CRE ری فنانسنگ کے چکر میں سب سے واضح دباؤ کا نقطہ ہے۔ | دفتر CMBS کی ڈیفالٹ میں اضافہ ہوتا رہتا ہے اور بینک CRE کا دباؤ بہتر ہونا بند کر دیتا ہے۔ |
| نجی کریڈٹ کی ڈیفالٹس اور ڈرا ڈاؤنز | نجی کریڈٹ جدید غیر شفاف کریڈٹ چینل ہے، خاص طور پر بینک کی ذمہ داریوں اور NDFI کے روابط کے ذریعے۔ | قرض لینے والوں کی ڈیفالٹس بڑھتی ہیں جبکہ فنڈز بینک کی لائنز پر ڈرا کرتے ہیں یا لیکویڈیٹی کے دباؤ کا سامنا کرتے ہیں۔ |
| بینک اور NDFI کے قرض کی طلب | لیکویڈیٹی سے چلنے والی طلب دباؤ کو ظاہر کر سکتی ہے اس سے پہلے کہ یہ ہیڈ لائن نقصانات میں ظاہر ہو۔ | NDFI کے قرض کی طلب مضبوط رہتی ہے کیونکہ قرض لینے والوں کو ترقی کے سرمایہ کی بجائے لیکویڈیٹی کی ضرورت ہوتی ہے۔ |
| چھوٹے کاروبار کی کیپیکس اور منافع | چھوٹے کاروبار میکرو دباؤ کو بھرتی، انوینٹری، اور مقامی خرچ کے فیصلوں میں تبدیل کرتے ہیں۔ | منافع کے رجحانات مزید کمزور ہوتے ہیں اور سرمایہ کاری کے اخراجات کے منصوبے کساد بازاری کی سطح کے قریب رہتے ہیں۔ |
| کریڈٹ کارڈ اور آٹو کی ڈیفالٹس | صارفین کا کریڈٹ گھریلو دباؤ اور وسیع تر طلب کی کمزوری کے درمیان پل ہے۔ | سنجیدہ ڈیفالٹس بڑھتے ہیں جبکہ بیلنس بڑھتے رہتے ہیں۔ |
| تنخواہیں اور بے روزگاری | لیبر مارکیٹ ایک وسیع کساد بازاری کی کال کے لیے آخری تصدیق کی پرت ہے۔ | تنخواہوں کی ترقی نمایاں طور پر کمزور ہوتی ہے اور بے روزگاری مستقل طور پر بڑھنے لگتی ہے۔ |
اگر یہ اشارے ایک ساتھ ٹھنڈے ہو جائیں تو کوئی کساد بازاری کا کیس مضبوط ہو جاتا ہے۔ اگر وہ ایک ساتھ خراب ہو جائیں تو کہانی ایک مقامی CRE/نجی کریڈٹ کے مسئلے سے نکل کر مکمل میکرو معاہدے کی راہ بن جاتی ہے۔
ٹائم لائن اور دلیل کا نقشہ
یہ سیکشن کچے میری میڈ ٹائم لائن اور فلو چارٹ کو عام HTML سے تبدیل کرتا ہے، تاکہ سائٹ نقشہ کو صاف طور پر دکھا سکے چاہے صفحہ میری میڈ بلاکس کو درست نہ کرے۔
| مدت | دباؤ کا نقطہ | پیٹرن نیكسس پڑھائی |
|---|---|---|
| 2023 | 10 سالہ ٹریژری اوسطاً تقریباً 3.96% | طویل مدت پہلے ہی پرانی کم شرح کے نظام سے باہر نکل چکی تھی۔ |
| 2024 | 10 سالہ ٹریژری اوسط 4.21% تک بڑھ گئی | شرح کا ڈھانچہ حقیقی جائیداد، رہن، اور دورانیے سے حساس اثاثوں پر دباؤ ڈالے رکھتا تھا۔ |
| 2025 | 10 سالہ ٹریژری اوسط 4.29% تک بڑھ گئی | زیادہ دیر تک رہنے والا دباؤ عارضی خوف بننے کے بجائے عملی ماحول بن گیا۔ |
| 2025 | 957 بلین ڈالر کے تجارتی اور کثیر خاندانی رہن کی میعاد ختم ہونے والی تھی | میعاد کی دیوار نے پرانی قرض کی ریاضی کو نئے شرح کے ڈھانچے کے ذریعے مجبور کرنا شروع کر دیا۔ |
| 2025 Q4 | بڑے بینکوں کے غیر مالک کے زیر قبضہ CRE کی پچھلی تاریخ اور غیر جمع ہونے کی شرح 4.06% پر تھی | بینک-کتاب ورژن میں CRE دباؤ نظر آتا رہا۔ |
| 2025 Q4 | کل گھریلو قرض 18.8 ٹریلین ڈالر تک پہنچ گیا | گھروں نے 2026 میں بڑے عددی بیلنس اور زیادہ قرض کی خدمت کے دباؤ کے ساتھ داخل کیا۔ |
| 2026 فروری 28 | مشرق وسطیٰ کی فوجی کارروائی نے تیل اور مصنوعات کی قیمتوں میں تیز حرکت کی | توانائی وہ جھٹکا بن گئی جس نے فیڈ کی کریڈٹ دباؤ کا جواب دینے کی صلاحیت کو پیچیدہ بنا دیا۔ |
| 2026 مارچ | CPI میں ماہ بہ ماہ 0.9% اضافہ ہوا؛ توانائی میں 10.9% اضافہ ہوا؛ پٹرول میں 21.2% اضافہ ہوا | مہنگائی کا دباؤ توانائی کی قیادت میں تھا لیکن صرف توانائی نہیں۔ |
| 2026 مارچ | تنخواہیں 178,000 بڑھ گئیں اور بے روزگاری 4.3% پر تھی | مزدور مارکیٹ سست ہو گئی تھی لیکن مکمل طور پر ٹوٹ نہیں گئی تھی۔ |
| 2026 Q1 | حقیقی GDP کی سالانہ شرح 2.0% رہی | ہیڈ لائن معیشت اب بھی مثبت نظر آتی تھی جبکہ نچلے درجے دوبارہ قیمتیں لگا رہے تھے۔ |
| 2026 Q1 | تجارتی دیوالیہ پن میں سال بہ سال 14% اضافہ ہوا اور تجارتی باب 11 کی درخواستوں میں 37% اضافہ ہوا | کارپوریٹ دباؤ پہلے ہی ناکامی اور دوبارہ تنظیم کے اعداد و شمار میں ظاہر ہو رہا تھا۔ |
| 2026 اپریل | فیڈ نے شرحوں کو 3.50% سے 3.75% پر برقرار رکھا | پالیسی کا جال برقرار رہا: مہنگائی کا دباؤ بچاؤ کے راستے کو محدود کرتا رہا۔ |
| 2026 اپریل | KBRA نے دفتر کے CMBS کی عدم ادائیگی کی شرح 12.6% رپورٹ کی | دفتر سب سے واضح نظر آنے والے نقصان کے علاقے میں رہا۔ |
| 2026 مئی | 10 سالہ ٹریژری تقریباً وسط 4% کی حد میں رہی | طویل مدت نے دوبارہ مالیاتی ماحول کی تعریف جاری رکھی۔ |
| شروع ہونے والا دباؤ | منتقلی کا چینل | ممکنہ نتیجہ |
|---|---|---|
| اعلی طویل مدتی شرحیں | مہنگا دوبارہ مالیاتی، کم قرض کی آمدنی، کمزور کیپ-شرح کی ریاضی | CRE کی قیمتوں پر دباؤ، کمزور معاہدے کا بہاؤ، اور مجبور تنظیم نو |
| توانائی کی قیادت میں مہنگائی | زیادہ گھریلو اخراجات اور فیڈ کی کم لچک | صارفین دباؤ میں آتے ہیں جبکہ پالیسی کی راحت حاصل کرنا مشکل ہو جاتا ہے |
| CRE کی میعاد کی دیوار | پرانی قرضے کم جائیداد کی قیمتوں اور زیادہ شرحوں میں میعاد ختم ہوتے ہیں | CMBS کی عدم ادائیگی، بینک CRE دباؤ، اثاثوں کی فروخت، اور سخت شرائط کے تحت توسیع |
| نجی قرض کی ترقی | غیر شفاف قرض لینے والوں کا دباؤ، بینک کی وابستگیاں، اور NDFI کی لیکویڈیٹی کی ضروریات | اگر جذب کیا جائے تو محدود رولنگ دباؤ، اگر ڈیفالٹس اور ڈرا ڈاؤن ایک ساتھ بڑھیں تو وسیع تر کریڈٹ دباؤ |
| گھریلو بیلنس کا دباؤ | کریڈٹ کارڈ کے بیلنس، آٹو قرضے، اور قرض کی خدمت کے اخراجات | کم اختیاری خرچ اور اگر مزدور کمزور ہو تو زیادہ عدم ادائیگی کا خطرہ |
| چھوٹے کاروبار کی غیر یقینی صورتحال | کمزور منافع کے رجحانات، کم سرمایہ کاری کے منصوبے، اور محتاط بھرتی | مقامی سرمایہ کاری میں سست روی، کمزور تنخواہ کی رفتار، اور زیادہ دیوالیہ پن کا دباؤ |
| AI مزدور دباؤ | کمپنیوں کو کریڈٹ کی سست روی کے دوران لاگت میں کمی کا ایک ٹول ملتا ہے | بھرتی کا معیار کمزور ہوتا ہے اور بے روزگاری کا خطرہ ایک بڑھانے والا بن جاتا ہے |
| دباؤ چینلز میں پھیلتا ہے | کریڈٹ، مزدور، صارف، اور کاروباری ناکامیاں ایک دوسرے کو مضبوط کرتی ہیں | رولنگ کساد بازاری کا خطرہ ہیڈ لائن کساد بازاری کے خطرے میں تبدیل ہو جاتا ہے |
اکثر پوچھے جانے والے سوالات
کیا معیشت پہلے ہی کساد بازاری میں ہے؟
یہاں استعمال ہونے والے ہیڈ لائن ڈیٹا کی بنیاد پر نہیں۔ پہلے سہ ماہی کی حقیقی GDP مثبت تھی، تنخواہیں اب بھی بڑھ رہی تھیں، بے روزگاری 4.3% تھی، اور دوسرے سہ ماہی کی پیش گوئی اب بھی مثبت تھی۔ نقطہ یہ نہیں ہے کہ کساد بازاری پہلے ہی یہاں ہے۔ نقطہ یہ ہے کہ دوبارہ مالیاتی چینلز دباؤ دکھا رہے ہیں اس سے پہلے کہ وسیع مجموعے مکمل طور پر اس کی عکاسی کریں۔
یہ 2006 کی طرح کیوں محسوس ہوتا ہے؟
کیونکہ سطح کی معیشت اب بھی زندہ رہنے کے قابل نظر آتی ہے جبکہ گہرائی میں کریڈٹ کی ریاضی خراب ہو رہی ہے۔ دونوں ادوار میں، عوامی بیانات اب بھی یہ دعویٰ کر سکتے تھے کہ ترقی ٹھیک تھی جبکہ شرح حساس اثاثے اور کریڈٹ کی پلمبنگ پہلے ہی کمزور ہو رہی تھی۔ موازنہ وقت اور نفسیات کے بارے میں ہے، ہر بیلنس شیٹ کی تفصیل کا براہ راست دوبارہ کھیل نہیں۔
یہ 2006 یا 2008 کی طرح بالکل کیوں نہیں ہے؟
کمزور نقطہ مختلف ہے۔ 2008 سے پہلے، مسئلے کا مرکز مالک کے زیر قبضہ رہائش، سب پرائم رہن، اور گھریلو لیوریج سے منسلک ساختی کریڈٹ تھا۔ موجودہ سیٹ اپ میں، دباؤ زیادہ تر تجارتی جائیداد، دوبارہ مالیاتی بھاری تجارتی قرضوں، نجی قرض، اور بینک سے غیر بینک قرض دینے میں مرکوز ہے۔ گھریلو لیوریج کم ہے اور بڑے بینک کی سرمایہ کاری مضبوط ہے۔
طویل مدتی سود کی شرحیں صرف فیڈ فنڈز کی شرح سے زیادہ اہم کیوں ہیں؟
حقیقی معیشت صرف پالیسی کی شرح پر دوبارہ مالی اعانت نہیں کرتی۔ رہن، تجارتی رئیل اسٹیٹ کے قرضے، کیپ کی شرحیں، طویل مدتی اثاثے، اور کریڈٹ کی قیمتیں مدت کے ڈھانچے سے بہت جڑی ہوئی ہیں، خاص طور پر 10 سالہ ٹریژری سے۔ یہی وجہ ہے کہ ایک درمیانی 4% 10 سالہ مالی حالات کو سخت رکھ سکتا ہے یہاں تک کہ فیڈ نے پچھلے عروج سے کٹوتی کی ہو۔
کیا یہ مہنگائی زیادہ تر توانائی کی وجہ سے ہے؟
تازہ ترین تحریک توانائی کی قیادت میں ہے، لیکن صرف توانائی کی نہیں۔ مارچ کا CPI بڑی حد تک پٹرول اور توانائی کی وجہ سے بڑھا، لیکن بنیادی CPI، رہائش، ہیڈ لائن PCE، اور بنیادی PCE اب بھی بلند تھے۔ یہ پالیسی کو مشکل بناتا ہے کیونکہ فیڈ صرف اس جھٹکے کو خالص تیل کی شور کے طور پر نظرانداز نہیں کر سکتا جب بنیادی مہنگائی اب بھی ہدف سے اوپر ہے۔
سب سے بڑا نظر آنے والا کریڈٹ مسئلہ کیا ہے؟
دفتر کی تجارتی رئیل اسٹیٹ سب سے واضح دباؤ کا نقطہ ہے۔ قیمتیں پچھلے عروج سے تیزی سے نیچے آئی ہیں، CMBS کی ڈیفالٹ کی شرح میں اضافہ ہوا ہے، دفتر کی CMBS کی ڈیفالٹ کی شرح بلند ہے، اور ایک بڑی تجارتی رہن کی میچورٹی کی دیوار باقی ہے۔ یہی وہ جگہ ہے جہاں طویل مدتی شرح کا ڈھانچہ سب سے زیادہ واضح طور پر دوبارہ قیمتوں کا تعین کر رہا ہے۔
کیا نجی کریڈٹ پہلے ہی ایک بحران ہے؟
ابھی نہیں۔ مضمون نجی کریڈٹ کو ایک تیزی سے بڑھتی ہوئی کمزوری کے طور پر پیش کرتا ہے، نہ کہ ایک ثابت شدہ نظاماتی بحران کے طور پر۔ تشویش کی بات یہ ہے کہ منتقلی کا چینل: براہ راست قرضہ بڑھ گیا ہے، کچھ ڈھانچے میں لیکویڈیٹی کی عدم مطابقت ہے، بینکوں کی نجی کریڈٹ گاڑیوں کے لیے عزم اہم ہیں، اور بینک سے غیر بینک قرضہ بڑھ گیا ہے۔ اگر ڈیفالٹس اور ڈرا ڈاؤن ایک ساتھ بڑھتے ہیں، تو دباؤ پھیل سکتا ہے۔
کس چیز سے کساد بازاری کا کیس مضبوط ہوگا؟
کساد بازاری کا کیس مضبوط ہوتا ہے اگر توانائی بلند رہے، فیڈ معنی خیز کٹوتی نہیں کر سکتا، 10 سالہ پابند رہے، CRE کی میچورٹیز کم قیمتوں کے ساتھ ٹکرا رہی ہوں، نجی کریڈٹ کے ڈیفالٹس بڑھیں، اور بھرتی کمزور ہو۔ یہ ایک چلتی ہوئی کساد بازاری کا راستہ بنائے گا جو کریڈٹ میں شروع ہوتا ہے اور صرف بعد میں ہی ہیڈ لائن GDP میں ظاہر ہوتا ہے۔
کس چیز سے کوئی کساد بازاری کا کیس مضبوط ہوگا؟
کوئی کساد بازاری کا کیس مضبوط ہوتا ہے اگر توانائی کی قیمتیں ٹھنڈی ہوں، مہنگائی کی توقعات مستحکم رہیں، طویل شرحیں گر جائیں، CRE کا دباؤ قابو میں رہے، نجی کریڈٹ وسیع مالی دباؤ پیدا نہ کرے، اور لیبر مارکیٹ دباؤ کو بغیر کسی تیز بے روزگاری کی بڑھوتری کے جذب کرتی رہے۔
تجزیے میں صارفین اور دیوالیہ پن کے دباؤ کو شامل کرنے کی وجہ کیا ہے؟
کیونکہ CRE اور نجی کریڈٹ ابتدائی دباؤ کے نکات ہیں، لیکن کساد بازاری کا خطرہ صرف اس وقت وسیع ہوتا ہے جب دباؤ گھروں، چھوٹے کاروباروں، بھرتی، سرمایہ کاری، اور ناکامیوں میں منتقل ہوتا ہے۔ بڑھتے ہوئے گھریلو بیلنس، کمزور چھوٹے کاروباروں کا اعتماد، کم سرمایہ کاری کے منصوبے، اور بڑھتے ہوئے دیوالیہ پن کی درخواستیں ظاہر کرتی ہیں کہ دباؤ اب صرف نظریاتی نہیں رہا۔
کیا بڑھتا ہوا دیوالیہ پن اس بات کا مطلب ہے کہ کساد بازاری پہلے ہی یہاں ہے؟
نہیں۔ دیوالیہ پن ایک تصدیق کی پرت ہے، نہ کہ خود ہی مکمل کساد بازاری کی پیش گوئی۔ مضبوط نقطہ یہ ہے کہ دیوالیہ پن بڑھ رہے ہیں جبکہ ہیڈ لائن معیشت اب بھی مثبت نظر آتی ہے۔ یہ دیر سے سائیکل کے سیٹ اپ کے مطابق ہے: نظر آنے والی ناکامیاں اس سے پہلے ظاہر ہوتی ہیں جب وسیع عوامی بیانیہ اس کے ساتھ ملتا ہے۔
AI اس اقتصادی سیٹ اپ میں کہاں فٹ بیٹھتا ہے؟
AI کو موجودہ بنیادی کساد بازاری کے محرک کے بجائے درمیانی مدت کی لیبر مارکیٹ کے بڑھانے والے کے طور پر دیکھا جاتا ہے۔ AI کا اثر حقیقی ہے، اور کارکنوں کی تشویش AI سے متاثرہ کرداروں میں بڑھ رہی ہے، لیکن موجودہ مجموعی لیبر کے اعداد و شمار یہ نہیں دکھاتے کہ AI بے روزگاری کی 4.3% یا تنخواہوں کی ترقی کی سست روی کی بنیادی وجہ ہے۔ اس وقت، AI لیبر پائپ میں دباؤ بنا رہا ہے، نہ کہ پہلے سے ہی اعداد و شمار میں نظر آنے والا بنیادی میکرو دراڑ۔
غیر یقینی صورتحال اور حدود
سب سے بڑا وقتی انتباہ یہ ہے کہ معیشت اس وقت یہاں استعمال ہونے والے اعداد و شمار کے مطابق کساد بازاری میں ہونے کی تصدیق نہیں ہوئی ہے۔ بحث حالات، دباؤ کے چینلز، اور کساد بازاری کے خطرے کے بارے میں ہے، نہ کہ اس اعلان کے بارے میں کہ کساد بازاری پہلے ہی سرکاری طور پر شروع ہو چکی ہے۔
سب سے بڑا موازنہ انتباہ یہ ہے کہ "یہ 2006 کی طرح محسوس ہوتا ہے" کو "یہ 2008 کا ایک بہترین دوبارہ پلے" کے طور پر نہیں پڑھنا چاہیے۔ گھریلو قرضہ کم ہے، بڑے بینکوں کا سرمایہ مضبوط ہے، اور کمزور ضمانتیں دفتر کی CRE اور غیر بینک کریڈٹ میں زیادہ مرکوز ہیں نہ کہ بڑے سب پرائم مالک کے رہائشی مکانات میں۔
سب سے بڑا کریڈٹ انتباہ یہ ہے کہ نجی کریڈٹ کو یہاں ایک ثابت شدہ نظاماتی بحران کے طور پر نہیں دیکھا گیا ہے۔ اسے ایک تیزی سے بڑھتی ہوئی کمزوری کے طور پر دیکھا جاتا ہے جس میں واضح بینک کے روابط اور ممکنہ دباؤ کی منتقلی کے راستے ہیں۔ یہ ایک مختلف دعویٰ ہے، اور یہ تفریق اہم ہے۔
سب سے بڑا مہنگائی کا انتباہ یہ ہے کہ توانائی موجودہ تیز کرنے والا ہے، نہ کہ پوری مہنگائی کی کہانی۔ بنیادی مہنگائی، رہائش، اور PCE اہم رہتے ہیں کیونکہ یہی وہ چیزیں ہیں جو پالیسی سازوں کے لیے اس جھٹکے کو عارضی تیل کی شور کے طور پر نظرانداز کرنا مشکل بناتی ہیں۔
سب سے بڑا صارفین کا انتباہ یہ ہے کہ گھریلو قرضے کا دباؤ اس وقت 2007 جیسا نہیں ہے۔ مضبوط دلیل یہ نہیں ہے کہ گھرانے پہلے ہی 2008 سے پہلے کی حالت میں ہیں۔ مضبوط دلیل یہ ہے کہ زیادہ عددی بیلنس، زیادہ قرض کی خدمت کا دباؤ، کمزور چھوٹے کاروبار کا اعتماد، اور بڑھتے ہوئے دیوالیہ پن کی درخواستیں اس نظام کو کم برداشت کرنے والا بناتی ہیں اگر یہاں سے لیبر کمزور ہو جائے۔
ذرائع
- فیڈرل ریزرو سسٹم کے گورنرز کی مجلس۔ (2026، 29 اپریل). فیڈرل ریزرو نے FOMC کا بیان جاری کیا۔ https://www.federalreserve.gov/newsevents/pressreleases/monetary20260429a.htm
- فیڈرل ریزرو بینک آف سینٹ لوئس۔ (2026). امریکہ کے ٹریژری سیکیورٹیز پر مارکیٹ کی پیداوار 10 سالہ مستقل میچورٹی پر۔ FRED. https://fred.stlouisfed.org/series/DGS10
- فیڈرل ریزرو بینک آف سینٹ لوئس۔ (2026). 10 سالہ بریک ایون افراط زر کی شرح۔ ایف آر ای ڈی۔ https://fred.stlouisfed.org/series/T10YIE
- فریڈی میک۔ (2026، 30 اپریل). پرائمری مارگیج مارکیٹ سروے۔ https://www.freddiemac.com/pmms
- اقتصادی تجزیے کا بیورو۔ (2026، 30 اپریل). مجموعی ملکی پیداوار، 1st کوارٹر 2026 کی ابتدائی تخمینہ۔ https://www.bea.gov/news/2026/gdp-advance-estimate-1st-quarter-2026
- اقتصادی تجزیے کا بیورو۔ (2026، 30 اپریل). ذاتی آمدنی اور اخراجات، مارچ 2026۔ https://www.bea.gov/news/2026/personal-income-and-outlays-march-2026
- محنت کے اعداد و شمار کا بیورو۔ (2026، 3 اپریل). ملازمت کی صورتحال—مارچ 2026۔ https://www.bls.gov/news.release/empsit.htm
- محنت کے اعداد و شمار کا بیورو۔ (2026، 10 اپریل). صارف قیمت کا انڈیکس—مارچ 2026۔ https://www.bls.gov/news.release/cpi.htm
- فیڈرل ریزرو بینک آف اٹلانٹا۔ (2026، 5 مئی). جی ڈی پی ناؤ۔ https://www.atlantafed.org/research-and-data/data/gdpnow
- فیڈرل ریزرو بینک آف نیو یارک۔ (2026، 3 مئی). خزانہ کی پھیلاؤ کے ذریعے پیش گوئی کردہ امریکہ میں کساد بازاری کا امکان۔ https://www.newyorkfed.org/medialibrary/media/research/capital_markets/prob_rec.pdf
- فیڈرل ریزرو بینک آف نیو یارک۔ (2026، 20 مارچ). نیو یارک فیڈ ڈی ایس جی ای ماڈل کی پیش گوئی—مارچ 2026۔ https://libertystreeteconomics.newyorkfed.org/2026/03/the-new-york-fed-dsge-model-forecast-march-2026/
- امریکی توانائی کی معلومات کی انتظامیہ۔ (2026، اپریل). شارٹ ٹرم انرجی آؤٹ لک۔ https://www.eia.gov/outlooks/steo/
- امریکی توانائی کی معلومات کی انتظامیہ۔ (2026، 7 اپریل). خام تیل اور پیٹرولیم مصنوعات کی قیمتیں 2026 کے پہلے کوارٹر میں تیزی سے بڑھ گئیں۔ https://www.eia.gov/todayinenergy/detail.php?id=67424
- مارگیج بینکرز ایسوسی ایشن۔ (2026، 9 فروری). 2026 میں 17% تجارتی اور کثیر خاندانی مارگیج بیلنس کی میعاد ختم ہوگی۔ https://newslink.mba.org/mba-newslinks/2026/february/mba-newslink-tuesday-feb-10-2026/17-of-commercial-and-multifamily-mortgage-balances-to-mature-in-2026/
- گرین اسٹریٹ۔ (2025، 4 دسمبر). کافی قیمتوں میں اضافہ برائے مناسب قیمت والے رئیل اسٹیٹ۔ https://info.greenstreet.com/hubfs/GSCPPI-20251204press.pdf
- ایم ایس سی آئی۔ (2026، فروری). آر سی اے سی پی پی آئی امریکہ۔ https://www.msci.com/downloads/web/msci-com/research-and-insights/paper/rca-commercial-property-price-indexes-rca-cppi/2603-rca-cppi-us.pdf
- ٹریپ۔ (2026). سی ایم بی ایس کی عدم ادائیگی کی شرح مارچ 2026 میں بڑھ گئی۔ https://www.trepp.com/trepptalk/cmbs-delinquency-rate-jumps-in-march-2026
- کے بی آر اے۔ (2026، مئی). سی ایم بی ایس قرض کی کارکردگی کے رجحانات: اپریل 2026۔ https://www.kbra.com/publications/jKQskxtK
- فیڈرل ڈپازٹ انشورنس کارپوریشن۔ (2026). تہوار بینکنگ پروفائل: چوتھا کوارٹر 2025۔ https://www.fdic.gov/news/speeches/2026/fdic-quarterly-banking-profile-fourth-quarter-2025
- فیڈرل ڈپازٹ انشورنس کارپوریشن۔ (2026). 2026 رسک جائزہ۔ https://www.fdic.gov/analysis/2026-risk-review-full.pdf
- فیڈرل ریزرو سسٹم کے گورنرز کی کمیٹی۔ (2026). نقل کریں یا ترمیم کریں؟ سی آر ای میں ہمیشہ کے لیے بڑھنے پر۔ https://www.federalreserve.gov/econres/feds/files/2026025pap.pdf
- بین الاقوامی مالیاتی فنڈ۔ (2026، اپریل)۔ عالمی مالیاتی استحکام رپورٹ۔ https://www.imf.org/en/publications/gfsr/issues/2026/04/14/global-financial-stability-report-april-2026
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ۔ (2025، 23 مئی)۔ نجی کریڈٹ کے لیے بینک کی قرض دہی: حجم، خصوصیات، اور مالی استحکام کے مضمرات۔ https://www.federalreserve.gov/econres/notes/feds-notes/bank-lending-to-private-credit-size-characteristics-and-financial-stability-implications-20250523.html
- فیڈرل ڈپازٹ انشورنس کارپوریشن۔ (2026، 17 فروری)۔ غیر ڈپازٹری مالی اداروں کو بینک کی قرض دہی۔ https://www.fdic.gov/analysis/2026-02/bank-lending-nondepository-financial-institutions
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ۔ (2026، 4 مئی)۔ بینک کی قرض دہی کے طریقوں پر اپریل 2026 سینئر لون آفیسر رائے سروے۔ https://www.federalreserve.gov/data/sloos/sloos-202604.htm
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ۔ (2024)۔ مالی استحکام رپورٹ / سالانہ رپورٹ مالی استحکام پر بحث۔ https://www.federalreserve.gov/publications/2024-ar-financial-stability.htm
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ۔ (2026)۔ 2026 کے اسٹریس ٹیسٹ کے منظرنامے۔ https://www.federalreserve.gov/publications/2026-stress-test-scenarios.htm
- بین الاقوامی مالیاتی فنڈ۔ (2026، 14 جنوری)۔ نئی مہارتیں اور AI کام کے مستقبل کو دوبارہ تشکیل دے رہے ہیں۔ https://www.imf.org/en/blogs/articles/2026/01/14/new-skills-and-ai-are-reshaping-the-future-of-work
- انتھروپک۔ (2026، 22 اپریل)۔ 81,000 لوگوں نے ہمیں AI کی معیشت کے بارے میں کیا بتایا۔ https://www.anthropic.com/research/81k-economics
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ۔ (2026، 8 اپریل)۔ فیڈرل اوپن مارکیٹ کمیٹی کے منٹس، 17–18 مارچ، 2026۔ https://www.federalreserve.gov/monetarypolicy/fomcminutes20260318.htm
- امریکی خزانہ کا محکمہ۔ (2026، 5 مئی)۔ روزانہ خزانہ پار پیداوار کی منحنی خطوط کی شرحیں۔ https://home.treasury.gov/
- نیویارک کا فیڈرل ریزرو بینک۔ (2026، 10 فروری)۔ گھریلو قرض اور کریڈٹ پر سہ ماہی رپورٹ، 2025: چوتھا سہ ماہی۔ https://www.newyorkfed.org/microeconomics/hhdc
- فیڈرل ریزرو سسٹم کے گورنرز کی بورڈ۔ (2026، 20 مارچ)۔ گھریلو قرض کی خدمت اور مالی ذمہ داریوں کے تناسب۔ https://www.federalreserve.gov/releases/dsr/
- نیشنل فیڈریشن آف انڈیپنڈنٹ بزنس۔ (2026، 14 اپریل)۔ چھوٹے کاروبار کی امیدیں مارچ کے سروے میں کم ہو گئیں۔ https://www.nfib.com/news/press-release/new-small-business-optimism-fell-in-march-survey/
- امریکی عدالتوں کے انتظامی دفتر۔ (2026، 23 اپریل)۔ دیوالیہ پن میں 11.9 فیصد اضافہ۔ https://www.uscourts.gov/data-news/judiciary-news/2026/04/23/bankruptcies-increase-119-percent
- ایپک۔ (2026، 8 اپریل)۔ پہلی سہ ماہی سب چیپٹر V چھوٹے کاروبار کی فائلنگ میں پچھلے سال کے مقابلے میں 67% اضافہ۔ https://www.epiqglobal.com/en-us/resource-center/news/first-quarter-subchapter-v-small-business-filings-increase-67-over-previous-year



تبصرے (0)
Security Check
Please complete the captcha to verify you are human.