

مالیاتی وقفہ: کس طرح نکسن، سلور، اور یوروڈالر نے عالمی نظام کو دوبارہ ترتیب دیا (1968–1979)
1968 اور 1979 کے درمیان، سونے کی کھڑکی کا خاتمہ، یوروڈالر کا عروج، اور پیٹروڈالر کی تبدیلی نے عالمی مالیاتی نظام کو تبدیل کر دیا۔ نکسن کا 1971 کا دھچکا، تیل کے بحران، آف شور ڈالر کی توسیع، اور مالیات…
In this article 21 sections
1960 کی دہائی کے آخر کا دباؤ: ٹریفن کا مسئلہ زندہ ہوتا ہے
1960 کی دہائی کے آخر تک، جنگ کے بعد کا ڈالر–سونے کا نظام ادھار کے وقت پر چل رہا تھا۔ کاغذ پر، قواعد نے ایک بات کہی:
- ڈالر غیر ملکی حکومتوں کے لیے $35 فی اونس سونے میں تبدیل کیا جا سکتا تھا
- دیگر کرنسیوں کو تنگ بینڈز کے اندر ڈالر کے ساتھ منسلک کیا گیا تھا
- آئی ایم ایف اور عالمی بینک عارضی عدم توازن کو ہموار کرنے میں مدد کریں گے
حقیقت میں، حساب کتاب ٹوٹ رہا تھا۔
ریاستہائے متحدہ بڑھتے ہوئے مالیاتی اور بیلنس آف پیمنٹس کے خسارے میں تھا — ویتنام کی جنگ، گریٹ سوسائٹی کے پروگراموں، اور عالمی سیکیورٹی کے اثرات کی مالی اعانت کر رہا تھا۔ اسی دوران، یورپ اور جاپان نے دوبارہ تعمیر کیا۔ ان کی برآمدی مشینیں مضبوط تھیں، ان کی خارجی حیثیت صحت مند تھی، اور وہ ڈالرز کو ذخائر کے طور پر جمع کر رہے تھے۔
وقت کے ساتھ، غیر ملکی سرکاری اور نجی دعوے ڈالرز پر اس سے کہیں زیادہ جمع ہو گئے جو کہ امریکہ کے سونے کے ذخائر کی قیمت $35/اونس تھی۔ ماہر اقتصادیات جیسے رابرٹ ٹریفن نے پہلے ہی ساختی جال کی نشاندہی کی تھی:
دنیا کو ڈالر کی لیکویڈیٹی فراہم کرنے کے لیے، امریکہ کو خسارے چلانے پڑے — لیکن یہ خسارے آخر کار ڈالر کی سونے کی حمایت پر اعتماد کو کمزور کر دیتے ہیں۔
1960 کی دہائی کے آخر تک، یہ ایک نظریاتی کاغذ نہیں تھا۔ یہ مرکزی بینکروں کی ایک لائن تھی جو خاموشی سے سامنے آ رہی تھی اور امریکہ کی وزارت خزانہ سے سونے کی درخواست کر رہی تھی۔ فرانس، ڈی گال کے تحت، خاص طور پر بولڈ تھا، ڈالر کے "بے حد فوائد" پر تنقید کرتے ہوئے اور نظام کی حدود کو جانچنے کے لیے ڈالرز کو سونے میں تبدیل کر رہا تھا۔
نتیجہ: سونے کی کھڑکی پر ایک سست رفتار بینک دوڑ۔ اسے روکنے کا واحد طریقہ کھڑکی بند کرنا تھا۔
نکسن کا دھچکا: سونے کی کھڑکی بند کرنا
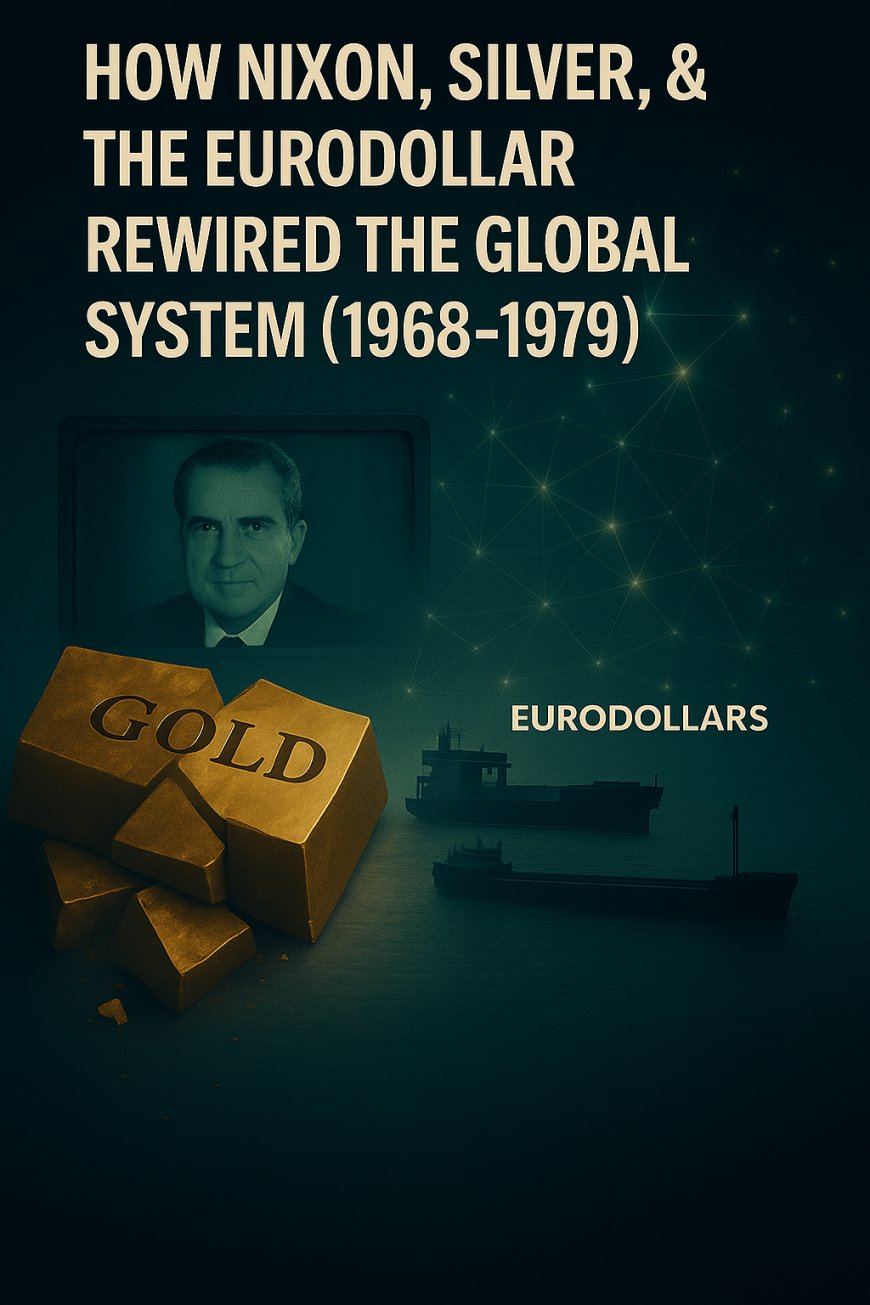
15 اگست 1971 کو، صدر رچرڈ نکسن نے قوم سے ایک ٹیلی ویژن تقریر میں خطاب کیا۔ زیادہ تر لوگ اسے یاد رکھتے ہیں — اگر بالکل بھی — "سونے کے معیار کا خاتمہ" کے طور پر۔ تکنیکی طور پر، انہوں نے غیر ملکی حکومتوں کے لیے ڈالر کی سونے میں تبدیلی کی "عارضی معطلی" کا اعلان کیا، ساتھ ہی تنخواہوں اور قیمتوں پر کنٹرول اور درآمدات پر ایک اضافی چارج۔
عملی طور پر، معطلی مستقل تھی۔
اس اقدام کو "منافع خوروں" سے ڈالر کی حفاظت کے طور پر پیش کیا گیا، لیکن یہ دراصل اس بات کا اعتراف تھا کہ امریکہ اب غیر ملکی طور پر رکھے گئے ڈالرز کو $35/اونس پر سونے کے لیے تبدیل کرنے کا قابل اعتبار وعدہ نہیں کر سکتا۔ مقداریں اب میل نہیں کھاتیں۔ دنیا کے پاس ڈالر کے دعوے اس سے کہیں زیادہ تھے جتنا کہ امریکہ سرکاری سونے کے ذخائر سے پورا کر سکتا تھا۔
فوری اثرات یہ تھے:
- بریٹن ووڈز کے ڈالر–سونے کے تعلق کے ساتھ ایک وقفہ
- کرنسی کی عدم استحکام اور مسابقتی ایڈجسٹمنٹ کی ایک لہر
- یورپی کرنسیوں کے درمیان عارضی معاہدوں اور "سرنگ میں سانپ" کے انتظامات کی ایک عبوری مدت
لیکن سطح کے نیچے کچھ گہرا ہوا۔ سونے کے تعلق کو ختم کرکے، امریکہ نے ڈالر کی فراہمی پر آخری سخت پابندی کو ہٹا دیا۔ اس کے بعد، ڈالر کی حمایت نہ تو کسی دھات کی مقررہ قیمت سے ہوگی، بلکہ:
- امریکی خزانے کی مارکیٹ
- ڈالر کی قیمت والے اثاثوں کی پیمائش اور لیکویڈیٹی
- تجارت، مالیات، اور توانائی کی انوائسنگ میں ڈالر کا شامل کردہ کردار
- اس ڈھانچے کے پیچھے فوجی اور سیاسی وزن
دنیا نے ایک غیر جانبدار کثیر قطبی کرنسی کے نظام کی طرف منتقل نہیں ہوا۔ یہ ڈالر کی بالادستی کے ایک نئے مرحلے میں منتقل ہوا — بس ایک مختلف لنگر کے ساتھ۔
بریٹن ووڈز کے بعد: تیرتے کرنسی اور سونے کے بغیر ڈالر
نکسن کے دھچکے کے بعد، پالیسی سازوں نے ایک سلسلے کی عارضی اصلاحات کرنے کی کوشش کی۔ 1971 میں اسمتھ سون معاہدے نے تبادلے کی شرحوں کو دوبارہ ترتیب دینے اور ایک قسم کے ترمیم شدہ پیگ نظام کو بحال کرنے کی کوشش کی۔ یہ برقرار نہیں رہا۔ 1973 تک، بڑی کرنسیوں نے بڑی حد تک ڈالر کے مقابلے میں تیرتی تبادلے کی شرحوں کی طرف منتقل ہو چکی تھیں۔
یہ "بریٹن ووڈز کے اختتام" کا سرکاری اعلان تھا، اس لحاظ سے کہ مقررہ شرحیں ختم ہو گئیں۔ لیکن اس کے نیچے، ڈالر نظام کے مرکز میں رہا:
- تجارتی انوائسز اب بھی زیادہ تر ڈالر میں تھیں
- مرکزی بینکوں نے اب بھی بڑے پیمانے پر ڈالر کے ذخائر رکھے ہوئے تھے
- عالمی بینکوں نے ڈالر کو اپنے بنیادی فنڈنگ اور قرض دینے کی کرنسی کے طور پر استعمال کیا
سونے کے تعلق کے بغیر، اہم پابندیاں تبدیل ہو گئیں:
- بیرونی توازن اب "کیا ہمارے پاس کافی سونا ہے؟" کے طور پر نہیں تھا
- یہ "کیا ہم اپنے ڈالر کے قرض کو رول کر سکتے ہیں، سرمایہ کو متوجہ کر سکتے ہیں، اور بانڈ مارکیٹ کو پھٹائے بغیر افراط زر کا انتظام کر سکتے ہیں؟" بن گیا
امریکہ نے مؤثر طور پر ایک قسم کی نظم و ضبط (سونا) کو دوسری (مارکیٹ اور جغرافیائی نظم و ضبط) کے لیے تبدیل کیا۔ لیکن 1970 کی دہائی کی حقیقی جدت سرکاری پالیسی میں نہیں تھی۔ یہ سائے میں تھی۔
یوروڈالر کا عروج: آف شور ڈالر، آن شور طاقت
جبکہ سرکاری نظام ٹوٹ رہا تھا، ایک اور نظام پس منظر میں کئی سالوں سے بڑھ رہا تھا: یوروڈالر مارکیٹ۔
“یوروڈالر” دراصل وہ امریکی ڈالر کے ذخائر ہیں جو ریاستہائے متحدہ کے باہر رکھے گئے ہیں — لندن، براعظم یورپ، اور آخر کار بہت سے دوسرے دائرہ اختیار میں بینکوں میں۔ 1960 کی دہائی کے آخر اور 1970 کی دہائی میں، یہ مارکیٹ عالمی ڈالر کے کریڈٹ کا ایک بڑا ذریعہ بن گئی۔
یہ کیوں اہم تھا:
- یوروڈالرز امریکی ذخیرہ کی ضروریات اور بہت سی ریگولیشنز سے باہر تھے۔
- انہوں نے بینکوں کو براہ راست امریکی نگرانی کے بغیر ڈالر کے دعوے بنانے کی اجازت دی۔
- انہوں نے عالمی تجارت اور قرض دینے کے لیے ایک لچکدار، ہول سیل فنڈنگ مارکیٹ فراہم کی۔
- انہوں نے سخت ریگولیٹڈ امریکی ذخائر سے زیادہ اعلیٰ پیداوار پیش کی، سرمایہ کو متوجہ کیا۔
یہ آف شور ڈالر کا نظام اس کا مطلب تھا کہ دنیا کے پاس زیادہ "ڈالر" ہو سکتے تھے — قابل خرچ، منتقل کرنے کے قابل دعووں کے لحاظ سے — جتنا کہ امریکہ نے براہ راست جاری کیا۔ یہ ایک غیر مرکزی کریڈٹ انجن تھا جو اب بھی اسی بنیادی چیز کی طرف اشارہ کرتا تھا:
- ڈالر بطور اکاؤنٹ کی اکائی
- امریکی خزانے اور اعلیٰ معیار کے ڈالر کے اثاثے بطور ضمانت
- امریکی بینک اور مارکیٹیں بطور حتمی کلیئرنگ اور سپورٹ نوڈز
یہ تضاد اہم ہے۔ 1970 کی دہائی تک، ڈالر ایک جسمانی چیز (جو دھات سے محفوظ ہے) کے طور پر کم اور ایک نیٹ ورک پروٹوکول کے طور پر زیادہ بن گیا:
معاہدوں، ذخائر، اور قرضوں کا ایک عالمی نیٹ ورک جو سب "USD" کا حوالہ دیتا ہے — یہاں تک کہ جب فیڈرل ریزرو براہ راست شامل نہیں تھا۔
یہ یوروڈالر کا دور ہے: ایک آف شور کریڈٹ نظام جو امریکی مالیاتی طاقت کو بڑھاتا ہے جبکہ اس کی پیمائش اور کنٹرول کرنا بھی مشکل بناتا ہے۔
تیل کے جھٹکے اور افراط زر: توانائی بطور نیا لنگر
جب مالیاتی نظام تبدیل ہو رہا تھا، توانائی پھٹ گئی۔
1973 میں، یوم کیپور کی جنگ اور اسرائیل کے لیے مغربی حمایت کے بعد، اوپیک نے تیل کا پابندی اور پیداوار میں کمی کا اعلان کیا۔ تیل کی قیمتیں تقریباً $3 فی بیرل سے بڑھ کر تقریباً $12 تک پہنچ گئیں۔ دہائی کے آخر میں ایک دوسرا جھٹکا، ایرانی انقلاب اور وسیع تر عدم استحکام سے جڑا ہوا، قیمتوں کو مزید بڑھا دیا۔
نتائج سخت تھے:
- افراط زر ترقی یافتہ معیشتوں میں بڑھ گیا
- ترقی سست ہو گئی، "اسٹیگفلیشن" — کمزور ترقی کے ساتھ اعلیٰ افراط زر — کو جنم دیا
- توانائی درآمد کرنے والے ممالک نے تجارتی توازن میں زوال دیکھا
- کارپوریٹ اور گھریلو اخراجات پھٹ گئے کیونکہ ہر چیز جو نقل و حمل اور توانائی سے جڑی ہوئی تھی دوبارہ قیمت لگائی گئی
لیکن ایک اور پرت تھی: ایک ایسی دنیا میں جہاں تیل ڈالر میں قیمت لگایا گیا، تیل کی قیمتوں میں اضافہ کا مطلب ڈالر کی طلب میں اضافہ تھا۔ ممالک کو وہی بیرل خریدنے کے لیے مزید ڈالر کی ضرورت تھی۔ تیل برآمد کرنے والوں نے بڑے سرپلس کمائے — ڈالر میں — جو کہیں جانا تھا۔
یہاں ڈالر کے نئے لنگر کا تصور سامنے آتا ہے۔ سونے کے بعد، نظام کی حقیقی ضمانت بن گئی:
- ڈالر کی قیمت پر توانائی کی عالمی ضرورت
- تیل برآمد کرنے والوں کے ڈالر کے سرپلس کو مغربی مالیاتی مارکیٹوں میں دوبارہ استعمال کرنا
جتنا زیادہ دنیا ڈالر میں قیمت والے تیل پر چلتی ہے، اتنا ہی ڈالر کی انحصار بڑھتا جاتا ہے — یہاں تک کہ جب کرنسی اب دھات میں کچھ بھی وعدہ نہیں کرتی۔
پیٹرول ڈالر کا معاہدہ: سعودی عرب، خزانے، اور سیکیورٹی
1970 کی دہائی کے وسط میں، امریکہ اور سعودی عرب نے ایک اسٹریٹجک انتظام کو گہرا کیا جو دہائیوں تک عالمی مالیات کو تشکیل دے گا۔ یہ غیر تحریری لیکن اچھی طرح سے سمجھی جانے والی سودے کی نوعیت کچھ یوں تھی:
- سعودی عرب تیل کی قیمت ڈالر میں رکھے گا۔
- یہ اپنے سرپلس ڈالر کا ایک بڑا حصہ امریکی خزانے اور دیگر ڈالر کے اثاثوں میں سرمایہ کاری کرے گا۔
- امریکہ سعوید عرب کی بادشاہت کو سیکیورٹی کی ضمانتیں، ہتھیار، اور سیاسی حمایت فراہم کرے گا۔
دیگر بڑے تیل برآمد کرنے والوں نے غیر رسمی طور پر اسی طرز پر عمل کیا، سرپلس ڈالر کو مغربی مالیاتی مارکیٹوں میں منتقل کیا۔
یہ "پیٹرول ڈالر" کا نظام ایک ساتھ کئی چیزیں کرتا ہے:
- توانائی کے نظام کے ذریعے ڈالر کی عالمی طلب کو لاک کرتا ہے
- امریکی خزانے کے لیے ایک مستحکم بولی فراہم کرتا ہے، بڑے پیمانے پر خسارے کی مالی اعانت میں مدد کرتا ہے
- اہم مشرق وسطی کے نظاموں کو ایک امریکی مرکزیت کے سیکیورٹی اور مالیاتی نظام کے اندر لنگر انداز کرتا ہے
- توانائی کی پالیسی، خارجہ پالیسی، اور مالیاتی پالیسی کو ایک ہی ڈھانچے میں ضم کرتا ہے
اگر بریٹن ووڈز سونے سے محفوظ ڈالر کی بالادستی تھی، تو 1970 کی دہائی نے تیل سے محفوظ، نیٹ ورک سے محفوظ ڈالر کی بالادستی فراہم کی۔ بنیادی اصول وہی رہا: دنیا صرف ڈالر کے نظام میں جڑ کر کام کر سکتی ہے، تجارت کر سکتی ہے، اور توانائی کو محفوظ کر سکتی ہے۔
ڈیریگولیشن اور شیڈو بینکنگ کے پہلے دراڑیں
مقامی بینکنگ نظاموں میں اعلیٰ افراط زر اور سود کی شرح کی حدوں نے ایک واضح آربٹریج پیدا کیا:
- گھر میں ریگولیٹڈ ذخائر جن کی شرحیں محدود تھیں
- آف شور مارکیٹیں اور سیکیورٹیز جن کی واپسی زیادہ تھی
سرمایہ سمندر پار ڈالر کے اثاثوں، یوروڈالر جمع کرنے، اور نئے مالیاتی آلات میں بہنا شروع ہوا۔ بینکوں اور غیر بینک اداروں نے سیکھا کہ:
- سمندر پار فنڈز جمع کریں
- داخلی کریڈٹ کنٹرول سے آگے ڈالر میں قرض دیں
- دعویٰ کو زیادہ پیچیدہ طریقوں سے کاٹیں، پیک کریں، اور تجارت کریں
اسی وقت، امریکہ اور برطانیہ کے پالیسی سازوں نے پہلے کے نیو ڈیل دور اور بعد از جنگ مالی کنٹرولز میں کمی کرنا شروع کی۔ یہ عمل 1980 کی دہائی اور 1990 کی دہائی میں تیز ہوگا، لیکن 1970 کی دہائی وہ وقت تھا جب:
- مالی جبر سیاسی اور اقتصادی طور پر غیر پائیدار ہو گیا
- مہنگائی نے سود کی شرح کی پالیسی پر دوبارہ غور کرنے پر مجبور کیا
- پرانی ریگولیٹری حدود سے باہر مارکیٹیں اور آلات اہمیت میں بڑھ گئے
شیڈو بینکنگ — روایتی جمع کرنے والے بینکوں کے باہر کریڈٹ کی درمیانی کاری — کا ابھی یہ نام نہیں تھا۔ لیکن منطق پہلے ہی حرکت میں تھی۔ یوروڈالرز، پیٹروڈالر کی ری سائیکلنگ، اور ریگولیٹری آربٹریج کا مجموعہ ایک کثیر سطحی ڈالر کے نظام کی تشکیل کرتا ہے جو بعد میں سیکیورٹائزیشن، مشتقات، اور عالمی لیوریج کے چکروں میں شامل ہوگا۔
کیوں 1970 کی دہائی 2026–2035 کے لیے خاکہ کی طرح نظر آتی ہے
1970 کی دہائی صرف مہنگائی اور تیل کے جھٹکوں کی تاریخ کا سبق نہیں ہے۔ یہ اس بات کا خاکہ ہے کہ جب ایک مالیاتی نظام اپنے ڈیزائن کی حدود کو چھوتا ہے اور دباؤ میں تبدیل ہوتا ہے تو کیا ہوتا ہے۔
ایک بنیادی اثاثہ دباؤ میں
پھر، دباؤ سونے اور ڈالر کے عدم توازن کے طور پر ظاہر ہوا۔ امریکہ $35/اونس پر تمام دعووں کی تکمیل نہیں کر سکا، اور غیر ملکی مرکزی بینک پیگ کی جانچ کر رہے تھے۔ اب، دباؤ مختلف جگہوں پر ظاہر ہوتا ہے: خزانہ مارکیٹ کی گہرائی، ضمانت کی زنجیریں، اور توانائی اور AI کی تعمیرات کی مالی اعانت کے دوران بڑے اجراء کو جذب کرنے کی ضرورت۔
ایک نیا "اینکر" ابھرتا ہے
پھر، نظام سونے سے تیل کی طرف منتقل ہوا — دھات سے توانائی کی طرف — جیسا کہ ڈالر کی عالمی طلب کا عملی اینکر۔ اب، ہم ایک ایسی دنیا کی طرف بڑھ رہے ہیں جہاں اینکر ممکنہ طور پر یہ ہو سکتا ہے:
- توانائی کے کوریڈور اور اہم ایندھن
- کمپیوٹ کی صلاحیت اور ڈیٹا سینٹر کی بنیادی ڈھانچہ
- ٹوکنیزڈ ہائی گریڈ ضمانت اور پروگرام ایبل سیٹلمنٹ ریلس
سمندر پار اور متوازی نظام
پھر، یوروڈالرز اور پیٹروڈالرز نے براہ راست امریکی مالیاتی پالیسی کے باہر ایک متوازی ڈالر کی کائنات تخلیق کی، لیکن پھر بھی اس کی مرکزی حیثیت کو مضبوط کیا۔ اب، ہم نجی کریڈٹ فنڈز، سمندر پار گاڑیاں، ڈیجیٹل اثاثے، اور تجرباتی سیٹلمنٹ نیٹ ورکس کو دیکھ رہے ہیں جو ایسے تہوں کی تشکیل کر رہے ہیں جو بنیادی ڈالر کے آلات کے ساتھ متوازی ہو سکتی ہیں، لیکن پھر بھی ان کا حوالہ دیتی ہیں۔
پالیسی پیچھے ہے
پھر، پالیسی ساز مہنگائی، بے روزگاری، اور خارجی عدم توازن کے درمیان پھنس گئے — اکثر ردعمل ظاہر کرتے ہوئے بجائے کہ ڈیزائن کریں۔ اب، مرکزی بینک اور خزانے مہنگائی کے واقعات، اثاثوں کے بلبلے، جغرافیائی ٹکڑوں، اور توانائی اور کمپیوٹ میں بڑے سرمایہ کاری کے اخراجات کی مالی اعانت کی ضرورت کو سنبھال رہے ہیں۔
پیٹرن نیکسس کا نقطہ یہ نہیں ہے کہ "تاریخ دہرائی جاتی ہے" ایک نوستالجک طریقے سے۔ یہ ہے کہ ساختی قافیہ واضح ہے:
جب پرانی پابندی ناکام ہوتی ہے (پہلے سونا، اب روایتی ضمانت اور پلمبنگ)، تو نظام یا تو ٹوٹ جاتا ہے یا ایک اعلیٰ پیچیدگی کے نظام میں تبدیل ہو جاتا ہے۔
1970 کی دہائی یہ دکھاتی ہے کہ تبدیلی عملی طور پر کیسے کام کرتی ہے: بحران، عارضی معاہدے، اور نئے پائپوں (یوروڈالرز، پیٹروڈالرز) کی خاموش تخلیق کے ذریعے جو صرف ماضی میں "معمول" بن جاتے ہیں۔
پیٹرن نیکسس فریم ورک: سونے کے قلعے سے ڈالر کے ویب تک
پیٹرن نیکسس "طاقت کے چکروں" کی سیریز میں، ہر باب ایک تہہ ہے:
- حصہ 1: صنعتی ہارڈ ویئر بنائیں (1870–1914).
- حصہ 2: اسے کنٹرول کرنے کے لیے ڈالر کا قلعہ بنائیں (1947–1953).
- حصہ 3: کمانڈ لائن بنائیں — کمپیوٹ-ڈیفنس کمپلیکس (1956–1969).
- حصہ 4: پرانی مالیاتی قواعد کو توڑیں اور ایک نئے، زیادہ مائع ڈالر کے ویب کو گھما دیں (1968–1979).
یہ دہائی وہ ہے جہاں:
- واضح وعدہ (سونے کی تبدیلی) ختم ہو جاتا ہے
- غیر واضح طاقت کا ڈھانچہ (ڈالر کی مرکزی حیثیت) زندہ رہتا ہے اور ترقی کرتا ہے
- اینکر دھات سے توانائی اور نیٹ ورک کے اثرات کی طرف منتقل ہوتا ہے
- سمندر پار اور شیڈو ڈھانچے لازمی بن جاتے ہیں، نہ کہ ثانوی
پیٹرن نیکسس کے اہم نکات:
- مالیاتی نظام صاف طور پر ختم نہیں ہوتے۔ وہ آہستہ آہستہ بوسیدہ ہوتے ہیں، پھر عوامی طور پر ٹوٹ جاتے ہیں — اور متبادل نظام اکثر پہلے ہی سائے میں آدھا تعمیر ہوتا ہے۔
- کرنسی کی حقیقی پشت پناہی وہ نہیں ہے جو تقاریر کہتی ہیں، بلکہ وہ ہے جس کے لیے دنیا ضروری طور پر اس کرنسی کا استعمال کرتی ہے — توانائی، تجارت، ضمانت، یا بقا۔
- سمندر پار کے نظام نقصانات نہیں ہیں — یہ وہ طریقے ہیں جن سے سلطنتیں بڑھتی ہیں۔ یوروڈالرز نے ڈالر کو فیڈ کے براہ راست پہنچ سے بہت آگے بڑھنے کی اجازت دی جبکہ پھر بھی اس کی بالادستی کو مضبوط کیا۔
- بحران وہ وقت ہے جب حقیقی معاہدے ہوتے ہیں۔ پیٹروڈالر کا فریم ورک اور تیرتے نرخ کی دنیا عوامی ووٹ کے ذریعے نہیں بنائی گئی؛ یہ دباؤ کے تحت اشرافیہ کی طرف سے عارضی طور پر بنائی گئی۔
- ہم اب ایک اور تبدیلی کے ابتدائی مرحلے میں ہیں۔ 1970 کی دہائی کو سمجھنا نوستالجیا کے بارے میں کم اور اس بات کے لیے ایک ڈیکوڈر رنگ رکھنے کے بارے میں زیادہ ہے کہ اگلے کیا ہونے والا ہے۔
یہاں سے، سیریز والکر جھٹکے، مکمل طور پر ریگولیشن میں کمی، یوروڈالر سپر سائیکل، اور آخر میں ڈیجیٹل اور AI سے منسلک دور میں منتقل ہو سکتی ہے — لیکن وہ موڑ جہاں پرانا قلعہ ایک ویب میں تبدیل ہوتا ہے، یہاں ہے۔
عمومی سوالات: فوری جوابات اور "تو کیا؟"
کیا نکسن نے "سونے کے معیار" کو ایک دن میں ختم کیا؟
اس نے غیر ملکی حکومتوں کے لیے ایک مقررہ قیمت پر سونے میں سرکاری ڈالر کی تبدیلی کو ختم کر دیا۔ گھریلو طور پر، امریکہ پہلے ہی عام شہریوں کے لیے کئی دہائیوں سے براہ راست سونے کے معیار سے باہر تھا۔ اہم تبدیلی خارجی تھی: غیر ملکی مرکزی بینک اب $35/اونس پر سونے کا مطالبہ نہیں کر سکتے تھے، جس نے بریٹن ووڈز کی برابری کے نظام کو توڑ دیا۔
یوروڈالرز کیا ہیں؟
یوروڈالرز وہ امریکی ڈالر کے ذخائر ہیں جو ریاستہائے متحدہ کے باہر، بنیادی طور پر غیر ملکی بینکوں میں رکھے جاتے ہیں۔ یہ "یورپی ڈالر" نہیں ہیں؛ یہ صرف آف شور ڈالر کے دعوے ہیں۔ یہ تجارت، قرض دینے، اور مالیاتی لین دین کے لیے ایک بڑے مارکیٹ میں ترقی کر گئے، جو بڑی حد تک براہ راست امریکی ریگولیٹری کنٹرول سے باہر ہے، لیکن پھر بھی ڈالر کے نظام سے جڑے ہوئے ہیں۔
پیٹرول ڈالر کیا ہے؟
پیٹرول ڈالر ان امریکی ڈالرز کو کہتے ہیں جو تیل برآمد کرنے والے ممالک نے ڈالر میں قیمت والے تیل کی فروخت کے ذریعے کمائے ہیں۔ جب تیل برآمد کرنے والے ان ڈالرز کو امریکی خزانے اور دیگر مغربی اثاثوں میں دوبارہ سرمایہ کاری کرتے ہیں، تو یہ امریکی خساروں کی مالی اعانت میں مدد کرتا ہے اور عالمی ڈالر کے نظام کی رسائی کو گہرا کرتا ہے۔
بریٹن ووڈز کے گرنے کے بعد کسی اور کرنسی نے ڈالر کی جگہ کیوں نہیں لی؟
کیونکہ کوئی اور ملک گہرے سرمایہ مارکیٹ، عالمی فوجی موجودگی، توانائی کی سیکیورٹی کا اثر، اور ادارہ جاتی اعتماد کا موازنہ نہیں رکھتا تھا۔ ڈالر پہلے ہی تجارتی معاہدوں، ذخائر، اور مالی بنیادی ڈھانچے میں گہرائی سے پیوست تھا۔ جب سونے کا پیگ ٹوٹا، تو نظام کے لیے ڈالر کے گرد تبدیل ہونا آسان تھا بجائے اس کے کہ اسے تبدیل کیا جائے۔
آج کے سرمایہ کاروں اور تعمیر کرنے والوں کے لیے عملی سبق کیا ہے؟
کہ جب لنگر تبدیل ہوتے ہیں — سونے سے تیل، تیل سے کچھ اور — تو یہ تبدیلی پہلے پلمبنگ اور قیمتوں میں ظاہر ہوتی ہے، سرخیوں میں نہیں۔ یہ دیکھنا کہ لیکویڈیٹی کیسے منتقل ہوتی ہے، ضمانت کیسے متعین کی جاتی ہے، اور توانائی اور کمپیوٹ کیسے مالی اعانت حاصل کرتے ہیں، آپ کو اگلے نظام کے بارے میں زیادہ بتاتا ہے بجائے اس کے کہ کوئی سرکاری اعلان کبھی کرے گا۔
ذرائع
- نکسن کے جھٹکے اور ڈالر-سونے کی تبدیلی کے خاتمے کا جائزہ۔ نکسن جھٹکا
- بریٹن ووڈز کے نظام اور اس کے 1970 کی دہائی کے اوائل میں ٹوٹنے کے پس منظر۔ آئی ایم ایف – بریٹن ووڈز کا خاتمہ
- ٹریفن کے مسئلے اور ریزرو کرنسی کے تناؤ کی وضاحت۔ آئی ایم ایف – ٹریفن کا مسئلہ
- یوروڈالر مارکیٹ اور آف شور ڈالر بینکنگ کی تاریخ۔ بینک آف انگلینڈ – یوروڈالر کا عروج اور زوال
- 1973 کے تیل کے بحران اور اس کے بعد کی قیمتوں کے جھٹکوں کا جائزہ۔ برٹانیکا – عرب تیل کی پابندی
- پیٹرول ڈالر کے نظام اور امریکی-سعودی مالی انتظامات کا تجزیہ۔ کونسل آن فارن ریلیشنز – پیٹرول ڈالر کا نظام
- 1970 کی دہائی میں عالمی افراط زر اور اسٹگفلیشن کا تاریخی جائزہ۔ فیڈرل ریزرو کی تاریخ – عظیم افراط زر
- 1970 کی دہائی میں مالیاتی ریگولیشن کی کمی اور سرمایہ کنٹرول کے خاتمے پر بحثیں۔ او ای سی ڈی – مالیاتی مارکیٹ کی ریگولیشن کی کمی
Article overview
1968 اور 1979 کے درمیان، سونے کی کھڑکی کا خاتمہ، یوروڈالر کا عروج، اور پیٹروڈالر کی تبدیلی نے عالمی مالیاتی نظام کو تبدیل کر دیا۔ نکسن کا 1971 کا دھچکا، تیل کے بحران، آف شور ڈالر کی توسیع، اور مالیاتی ریگولیشن میں نرمی نے دنیا کی لیکویڈیٹی کی تعمیر نو کی اور جدید ڈالر کے سلطنت کو جنم دیا۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
کنورجنس — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس سائیکلز آف پاور آڈیو-ویڈیو سیریز کا اختتام 150 سال کی صنعتی، مالیاتی، کمپیوٹنگ، توانائی، اور لیکویڈیٹی کی تاریخ کو AI انفراسٹرک…
5 shared topics, same research avenue.
تیل کی جنگ عالمی اقتصادی جنگ بنتی جا رہی ہے
ایک وسیع پیٹرن نیکسس کی تعمیر جو ایران/ہرمز کی خلل کو یوکرینی ریفائنری کے حملوں، ڈیزل کی کمی، سعودی پائپ لائن کے نقصان، امریکہ اور وینزویلا…
5 shared topics, same research avenue.
مالیاتی وقفہ — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 4 سائیکلز آف پاور کے حصہ 4 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح چاندی کی ریڈیمپشن، ن…
5 shared topics.
لیکویڈیٹی طوفان سے چوک پوائنٹ جنگ تک: 472 پیٹرن نیکسس یو آر ایل کا آڈٹ — کیا آیا، کیا چھوٹ گیا، اور آگے کیا ہے
میں نے 472 منفرد URLs کے ذریعے عوامی Pattern Nexus ریکارڈ کا آڈٹ کیا اور محفوظ کردہ مکمل متن کے مضمون کا برآمد کیا، پھر اصل الفاظ سے بڑے کا…
9 shared topics, same research avenue.
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
8 shared topics.سورج، لیکویڈیٹی، اور مالی موڑ: ریگریشن نے نظام کو نظرانداز کیا
ایک درست پیٹرن نیكسس تجزیہ سورج کے چکروں، لیکویڈیٹی، کساد بازاری، اور مالی چوٹیوں کا جنوری 1987 سے جولائی 2026 تک۔ پہلی ماہانہ ریگریشن نے ا…
6 shared topics, same research avenue.
پیٹرن نیکسس ورلڈ ویو — مکمل ڈیجیٹل ایڈیشن
پیٹرن نیکسس ورلڈ ویو کی مکمل 10 ابواب کی ڈیجیٹل ایڈیشن پڑھیں جو کرسٹوفر گرینکے کی تحریر ہے۔ یہ پیسے، لیکویڈیٹی، مارکیٹوں، توانائی، AI، جغرا…
6 shared topics.
ڈالر کا قلعہ: کس طرح بریٹن ووڈز، مارشل پلان، اور 1951 کا معاہدہ پہلے ڈالر کی لیکویڈیٹی نظام کو تشکیل دیا (1947–1953)
دوسری جنگ عظیم کے بعد، بریٹن ووڈز کا نظام، مارشل پلان، اور 1951 کا خزانہ–فیڈ معاہدہ ایک واحد ڈھانچے میں ضم ہوگئے: ڈالر سونے کے ساتھ منسلک، …
6 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.