

توانائی میں اضافہ نہیں ہو رہا، یوٹیلیٹیز میں ہو رہا ہے: AI بیس لوڈ، گیس ٹربائنز، اور توانائی کی خدمات کی دوبارہ قیمت گذاری
CPI “توانائی” دو کہانیوں میں تقسیم ہو رہا ہے: پٹرول کی قیمت کم ہو رہی ہے جبکہ بجلی اور یوٹیلیٹی گیس کی قیمتیں بڑھ رہی ہیں۔ یہ ایک ساختی بوجھ + گرڈ کی پابندی کا نظام ہے، جو بڑھتے ہوئے ڈیٹا سینٹرز/AI ک…

CPI "توانائی" اب دو مختلف معیشتیں ہیں: ٹرانسپورٹ ایندھن چکرواتی ہیں، یوٹیلٹیز ساختی ہیں۔
جب نیا لوڈ غیر لچکدار ہو (کمپیوٹ)، تو زیادہ قیمتیں طلب کو کم نہیں کرتیں۔ وہ بل منتقل کرتی ہیں۔
گیس ٹربائنز "ترجیح" نہیں ہیں۔ یہ سب سے تیز مستحکم طاقت کا پل ہے جب انٹرکنکشن اور ٹرانسمیشن ساتھ نہیں دے سکتے۔
CPI کی تقسیم: پٹرول کی قیمتیں کم، یوٹیلٹیز کی قیمتیں بڑھ رہی ہیں
سرخی "توانائی" کا نمبر اب کہانی نہیں ہے۔ اندرونی اعداد و شمار کہانی ہیں۔ تازہ ترین CPI پرنٹ میں، توانائی اوپر کی سطح پر معمولی ہے، جبکہ بجلی اور یوٹیلٹی گیس کی خدمات گرم چل رہی ہیں اور پٹرول کی قیمت سال بہ سال منفی ہے۔ یہ ایک نظام کا اشارہ ہے، شور نہیں۔
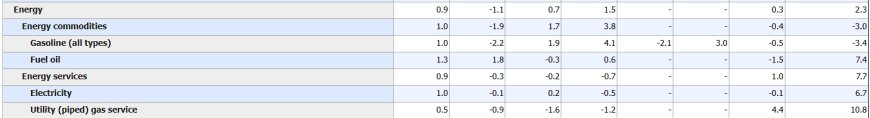
یہاں ایک اہم تصوری تبدیلی ہے: توانائی کی اشیاء مارکیٹ کی طرح برتاؤ کرتی ہیں، توانائی کی خدمات بنیادی ڈھانچے کی طرح برتاؤ کرتی ہیں۔ مارکیٹیں قیمت کے ذریعے صاف ہو سکتی ہیں۔ بنیادی ڈھانچہ پابندی کے ذریعے صاف ہوتا ہے۔ اگر آپ پابند ہیں، تو آپ جو قیمت ادا کرتے ہیں وہ صرف اشیاء نہیں ہے، بلکہ یہ بھی ہے: ہجوم، ہیج، کیپیکس کی وصولی، قابل اعتماد پریمیم، اور آپ کے نوڈ تک الیکٹرانز پہنچانے کی قیمت۔
توانائی کی خدمات کی مہنگائی یہ بتا رہی ہے کہ طلب ساختی ہو رہی ہے اور کم لچکدار ہو رہی ہے۔ پٹرول کی قیمت گر سکتی ہے اور اگر لوڈ کی ترقی مقامی، کثیف، اور مستقل ہو تو گرڈ پھر بھی زیادہ قیمت پر دوبارہ قیمت لگا سکتا ہے۔
PPI پہلے، CPI بعد میں: پاس تھرو پائپ لائن
پروڈیوسر کی قیمتیں اکثر پہلے حرکت کرتی ہیں کیونکہ پروڈیوسر ان پٹ خریدتے ہیں۔ صارفین بعد میں انوائسز، نرخوں، اور خدمات کے ذریعے اثرات دیکھتے ہیں۔ یہ ترتیب یوٹیلیٹیز میں اہم ہے کیونکہ لاگت کا ایک اہم حصہ یا تو ریگولیٹڈ پاس تھرو ہے یا ریٹ بیس میں شامل ہے اور وقت کے ساتھ ساتھ وصول کیا جاتا ہے۔
 یہ ایک مثال ہے کہ کس طرح آپ اپنے مواد کو اردو میں ترجمہ کر سکتے ہیں۔
مکینک سادہ ہے: توانائی کی ان پٹ حرکت کرتی ہے → ہیجز دوبارہ ترتیب دی جاتی ہیں → خریداری کے اخراجات بڑھتے ہیں → یوٹیلیٹی کی آمدنی کی ضروریات بڑھتی ہیں → نرخ کے معاملات اور سواریاں بہتی ہیں → CPI توانائی کی خدمات زیادہ پرنٹ کرتی ہیں۔ جب آپ گرڈ کی سرمایہ کاری (سب اسٹیشن، ٹرانسفارمر، ٹرانسمیشن کی بہتری) اور قابل اعتماد سرمایہ کاری شامل کرتے ہیں، تو پاس تھرو برقرار رہ سکتا ہے چاہے بنیادی اجناس ٹھنڈی ہو جائیں۔
- اجناس کی قیمت وہ ہے جس پر زیادہ تر لوگ نظر رکھتے ہیں۔
- ڈیلیورڈ قیمت وہ ہے جو یوٹیلیٹیز واقعی میں ادا کرتی ہیں (بنیاد، نقل و حمل، ہجوم، معاہدے)۔
- سروس کی قیمت وہ ہے جو گھرانوں کو نظر آتی ہے (ٹیرائف، سواریاں، کیپیکس کی وصولی)۔
ایک محدود گرڈ میں، کم پٹرول یہ ضمانت نہیں دیتا کہ یوٹیلیٹی کی افراط زر کم ہو جائے گی۔ آپ پمپ پر "توانائی کی راحت" دیکھ سکتے ہیں جبکہ گرڈ کئی سالوں تک اوپر کی طرف قیمت لگاتا ہے۔
نیا بیسلود: AI لوڈ صارفین کی طلب نہیں ہے
اہم تبدیلی فلسفیانہ نہیں ہے۔ یہ برقی ہے۔ AI اور ڈیٹا سینٹر کی طلب صنعتی بیسلود کی طرح برتاؤ کرتی ہے: یہ 24/7 چلتی ہے، یہ کثیف ہے، یہ جغرافیائی طور پر کلسٹر کرتی ہے، اور یہ قیمت کے لحاظ سے نسبتاً غیر حساس ہے کیونکہ اپ ٹائم ہی پروڈکٹ ہے۔
اسی لیے CPI کی تقسیم اہم ہے۔ پٹرول ایک اختیاری اور چکرواتی چیز ہے۔ کمپیوٹ ہمیشہ آن رہنے والی تھروپٹ مشین ہے۔ اگر آپ کا نظام بڑی، غیر لچکدار لوڈ کو تیزی سے شامل کرتا ہے تو ٹرانسمیشن، انٹرکنیکٹ کے عمل، اور پیداوار کی تعمیرات جواب نہیں دے سکتی، تو آپ کو "متوازن قیمت کی دریافت" نہیں ملتی۔ آپ کو پابندی کی قیمتیں اور فوری حل ملتے ہیں۔
گرڈ آپریٹرز نے واضح طور پر کہا ہے: لوڈ کی پیش گوئیاں اوپر کی طرف نظر ثانی کی جا رہی ہیں اور مقامی ترقی کے ہاٹ سپاٹس منصوبہ بندی کی پیچیدگی کو بڑھا رہے ہیں۔ یہ ایک عام "معیشت گرم ہے" کی کہانی نہیں ہے۔ یہ "بجلی کی کثافت بدل رہی ہے" کی کہانی ہے۔
کیوں گیس کے ٹربائن بار بار نظر آتے ہیں
جب طلب گرڈ کی توسیع سے تیز آتی ہے، تو نظام اس چیز کی طرف بڑھتا ہے جسے جلدی سے مستحکم پیداوار کے ساتھ تعینات کیا جا سکتا ہے۔ قلیل مدتی میں، یہ عام طور پر قدرتی گیس ہوتی ہے۔ نہ تو اس لیے کہ گیس "سب سے صاف" یا "بہترین" ہے، بلکہ اس لیے کہ یہ ڈسپیچ ایبل، دستیاب، اور مالیاتی طور پر تعمیر کے وقت کے ساتھ مطابقت رکھتی ہے۔
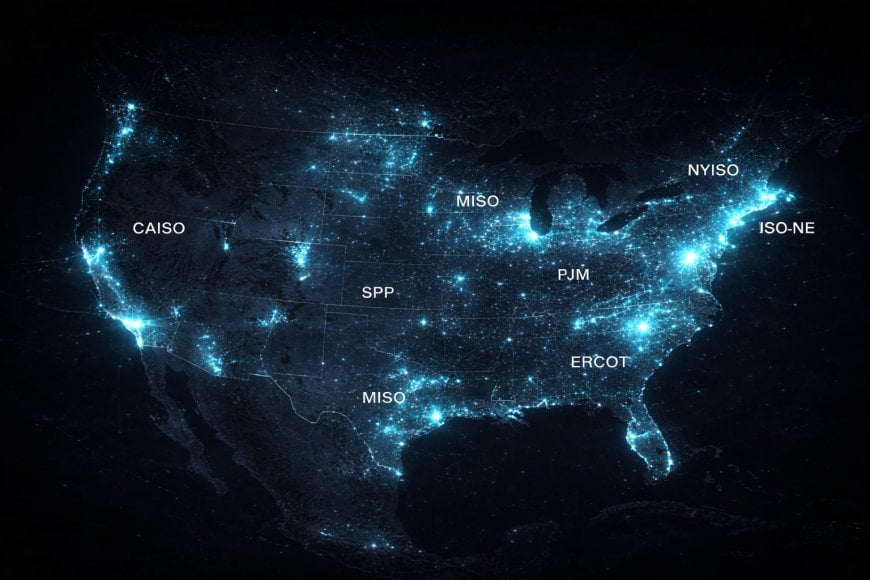
ٹربوچارجنگ کا اثر میٹر کے پیچھے پیداوار اور ہم مقام پر ہے۔ اگر انٹرکنیکٹ کے وقت سال ہیں اور آپ کے کاروباری ماڈل کو اب صلاحیت کی ضرورت ہے، تو آپ لوڈ کے قریب پلانٹ بناتے ہیں۔ یہ "گرڈ تک رسائی" سے "ایندھن کی فراہمی اور آلات کی دستیابی" کی پابندی کو منتقل کرتا ہے۔
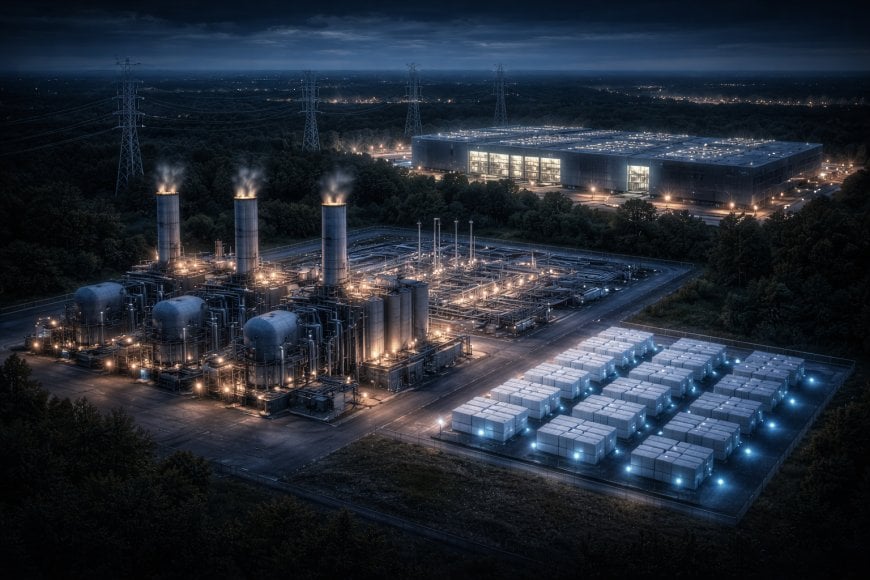
پھر سپلائی چین کی کہانی آتی ہے: ٹربائن کی جگہیں اور بیک لاگ۔ اگر OEMs کئی سالوں کے لیے بک ہیں، تو یہ ایک عارضی چکر نہیں ہے۔ یہ مارکیٹ ایک کثیر سالہ مستحکم طاقت کی لہریں قیمت لگا رہی ہے۔
CPI یوٹیلیٹی گیس صرف "ہنری ہب" نہیں ہے۔ یہ بنیاد، نقل و حمل، ہیجنگ، اور قابل اعتماد ہے۔ جب پاور پلانٹس اور ڈیٹا سینٹرز کلسٹر ہوتے ہیں، تو فراہم کردہ قیمتیں بڑھ سکتی ہیں چاہے سرخی کی اجناس پرسکون نظر آتی ہوں۔
نتائج اور دیکھنے کی چیزیں
یہ تقسیم آپ کی افراط زر اور پالیسی کی تشریح کرنے کے طریقے کو تبدیل کرتی ہے۔ اگر توانائی کی خدمات بنیادی طور پر مانگ میں ہیں، تو CPI دباؤ برقرار رکھ سکتا ہے جبکہ عوام پمپ پر راحت محسوس کرتی ہے۔ یہ ووٹرز اور ماڈلز دونوں کو گمراہ کر سکتا ہے کیونکہ سب سے زیادہ نظر آنے والی قیمت (پٹرول) نظام کی توانائی کی قیمت کی نمائندگی کرنا بند کر دیتی ہے۔
یہ مارکیٹ کے نقشے کو بھی تبدیل کرتا ہے۔ "توانائی کی تجارت" خام سرخیوں کے بارے میں کم اور طاقت کی مارکیٹوں، گرڈ کی تعمیر، اور مستحکم صلاحیت کی خریداری کے بارے میں زیادہ ہو جاتی ہے۔ رکاوٹ کے نکات آلات (ٹرانسفارمرز، سوئچ گیئر، ٹربائن)، باہمی جڑنے کے قواعد، اور ایندھن کی ترسیل ہیں۔
ماہانہ CPI بجلی اور یوٹیلیٹی گیس، PPI توانائی، گرڈ آپریٹر بڑی لوڈ کی قطار کی تازہ ترین معلومات، FERC کے قواعد کے اقدامات مشترکہ لوڈز پر، اور ٹربائن کی بیک لاگ پر تبصرہ۔ جب یہ سب ایک ساتھ حرکت کرتے ہیں، تو آپ بنیادی ڈھانچے کی پرت کی قیمت کو دوبارہ دیکھ رہے ہیں، عارضی اشیاء کی قیمت میں اضافے کو نہیں۔
پیٹرن نیکسس لینس
یہ بنیادی ڈھانچے کے کنٹرول کی کہانی ہے جو افراط زر کی کہانی کے طور پر چھپی ہوئی ہے۔ گرڈ ایک اجازت نامہ شدہ نظام ہے: باہمی جڑنے کے قواعد، ٹرانسمیشن ٹوپولوجی، ایندھن کے راستے، قابل اعتماد معیارات، اور ریگولیٹڈ بحالی۔ جب کمپیوٹ کی طلب ایک پہلی کلاس لوڈ ڈرائیور بن جاتی ہے، تو یہ کنٹرول کی پرت میں مقابلہ کرتی ہے، نہ کہ اشیاء کی پرت میں۔
پچھلی دہائیوں میں، "توانائی کی افراط زر" کا زیادہ تر مطلب تیل تھا۔ اگلی دہائی میں، "توانائی کی افراط زر" بڑھتی ہوئی طور پر قابل اعتماد الیکٹرانز کی قیمت کا مطلب ہے جو محدود نوڈز تک پہنچائی جاتی ہے، اس کے ساتھ وہ ادارہ جاتی مشینری جو نظام کو مستحکم رکھنے کے لیے درکار ہوتی ہے۔ یہی وجہ ہے کہ توانائی کی خدمات بلند رہ سکتی ہیں جبکہ پٹرول گرتا ہے۔
مارکیٹ "طاقت کی قابل اعتماد" کی قیمت کو ایک نایاب چیز کے طور پر دوبارہ قیمت دے رہی ہے۔ AI صرف بجلی کا استعمال نہیں کرتا۔ یہ قابل اعتماد کو ایک ان پٹ لاگت میں تبدیل کرتا ہے جو پورے ٹیرف اسٹیک میں پھیلتا ہے۔
عمومی سوالات
پٹرول کیوں گر سکتا ہے جبکہ بجلی اور یوٹیلیٹی گیس کیوں بڑھ سکتی ہیں؟
پٹرول ایک تجارتی صارف ایندھن ہے جس کی مانگ چکروئی ہوتی ہے اور قیمت کا تیز پتہ لگتا ہے۔ بجلی اور یوٹیلیٹی گیس فراہم کردہ خدمات ہیں جو رکاوٹوں، خریداری، ہیجنگ، اور ریگولیٹڈ پاس تھرو سے متاثر ہوتی ہیں۔ مختلف قیمتوں کے طریقے، مختلف افراط زر کے رویے۔
کیا AI واقعی اتنا بڑا ہے کہ اس کی اہمیت ہو؟
نظام کی سطح پر، جو چیز اہم ہے وہ صرف کل توانائی کا حصہ نہیں بلکہ لوڈ کی نوعیت ہے: 24/7، کثیف، کلسٹرڈ، اور غیر لچکدار۔ یہ پروفائل باہمی جڑنے، ٹرانسمیشن، اور مقامی پیداوار کی کافی مقدار پر دباؤ ڈالتا ہے یہاں تک کہ یہ قومی سطح پر "بہت بڑا" بن جائے۔
یہ تعمیرات میں گیس ٹربائنز اتنی بار کیوں نظر آتے ہیں؟
کیونکہ یہ جانچنے کے قابل مستحکم طاقت ہیں جن کی انجینئرنگ، اجازت نامے کے راستے، اور مالی ڈھانچے معلوم ہیں جو تیز لوڈ کی تعمیرات کے ساتھ ملنے والے وقت کے فریموں پر تعینات کیے جا سکتے ہیں۔ جب گرڈ جلدی فراہم نہیں کر سکتا، تو مشترکہ مقام اور میٹر کے پیچھے کی تعمیرات شارٹ کٹ بن جاتی ہیں۔
اس نظریے کو کیا غلط ثابت کرے گا؟
یوٹیلیٹی بجلی اور یوٹیلیٹی گیس CPI میں مسلسل کمی جبکہ بڑی لوڈ کی قطاریں بڑھتی رہیں اور ٹربائن کی بیک لاگ مکمل رہے تو یہ پاس تھرو کے دلائل کو کمزور کرے گا۔ اس کے برعکس، اگر لوڈ کی پیش گوئیاں نمایاں طور پر نیچے کی طرف نظر ثانی کی جائیں اور باہمی جڑنے کی رکاوٹیں تیزی سے صاف ہوں، تو رکاوٹ کی افراط زر کو کم ہونا چاہیے۔
ذرائع
سرکاری افراط زر کے اعلانات (CPI/PPI) کے ساتھ ساتھ بنیادی منصوبہ بندی/قابل اعتماد دستاویزات اور رپورٹنگ جو بڑی لوڈ کی ترقی، باہمی جڑنے کے دباؤ، اور مستحکم طاقت کے جواب کی تصدیق کرتی ہے۔
- BLS — CPI نیوز ریلیز (دسمبر 2025)
- BLS — PPI نیوز ریلیز (نومبر 2025)
- IEA — توانائی اور AI (ایگزیکٹو خلاصہ)
- NERC — 2024 طویل مدتی قابل اعتماد تشخیص
- ERCOT — نظام کی منصوبہ بندی اور موسم کی تیاری کی تازہ کاری (دسمبر 2025)
- ERCOT — بجلی کے نظام کی پابندیاں اور ضروریات کی رپورٹ (دسمبر 2025)
- FERC — PJM کے قواعد کے بارے میں حقائق کی شیٹ بڑے بوجھ کے لیے جو پیداوار کے ساتھ موجود ہیں (دسمبر 2025)
- Utility Dive — ڈیٹا سینٹر کے لیے 944 MW پیچھے میٹر گیس پلانٹ (اگست 2025)
- GE Vernova — گیس ٹربائن کے معاہدوں/بیک لاگ پر پریس ریلیز (دسمبر 2025)
- Reuters — گیس ٹربائن کی جگہ کی کمی اور طلب کا اشارہ (دسمبر 2025)
Article overview
CPI “توانائی” دو کہانیوں میں تقسیم ہو رہا ہے: پٹرول کی قیمت کم ہو رہی ہے جبکہ بجلی اور یوٹیلیٹی گیس کی قیمتیں بڑھ رہی ہیں۔ یہ ایک ساختی بوجھ + گرڈ کی پابندی کا نظام ہے، جو بڑھتے ہوئے ڈیٹا سینٹرز/AI کی وجہ سے ہے اور جس کا سامنا گیس ٹربائنز، کیپیکس پاس تھرو، اور فراہم کردہ ایندھن کی پریمیم سے کیا جا رہا ہے۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
تیل کا تکیہ ٹوٹ رہا ہے: ہرمز، ذخائر، اور توانائی کے اندر چھپی ہوئی لیکویڈیٹی کا جھٹکا
تیل کا بحران، ہرمز کا تنگا، ہرمز، توانائی کا جھٹکا، مہنگائی، برینٹ خام، WTI خام، اسٹریٹجک پیٹرولیم ریزرو، SPR، تیل کے ذخائر، عالمی تیل کی ف…
5 shared topics.
AI کا جوہری بیک اسٹاپ: ٹرمپ انتظامیہ جوہری پاور پلانٹس کے لیے "سینکڑوں ارب" قرض دے گی تاکہ AI کی طلب کو پورا کیا جا سکے۔
ٹرمپ انتظامیہ نئے جوہری ری ایکٹرز کے لیے بڑے وفاقی قرضوں کی تیاری کر رہی ہے تاکہ AI دور کی بڑھتی ہوئی بجلی کی طلب کو پورا کیا جا سکے۔ یہاں …
5 shared topics.
شمالی کیرولائنا نے ڈیوک کے ڈیٹا سینٹر کی ٹیرف کو AI گرڈ کی قیمت کے ٹیسٹ میں تبدیل کر دیا۔
شمالی کیرولائنا یوٹیلیٹیز کمیشن نے 16 نومبر کے احکامات جاری کیے جن میں ڈیوک انرجی کی نرخوں کے تصفیے کی منظوری دی گئی اور بڑے بوجھ کے لیے ای…
3 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.