

خاموش بحران: بڑھتی ہوئی ضبطی، گرتے ہوئے کرایے، اور امریکہ کے ہاؤسنگ مارکیٹ کے نیچے بڑھتا ہوا دباؤ
فورکلوژرز خاموشی سے بڑھ رہے ہیں، کرایے نرم ہو رہے ہیں، اور گھریلو بجٹ ٹوٹ رہے ہیں۔ اکتوبر 2025 کے فورکلوژر ڈیٹا، کرایہ داروں کے دباؤ، اور عظیم ہاؤسنگ پلیٹو کا ایک گہرا پیٹرن نیکسس تجزیہ۔
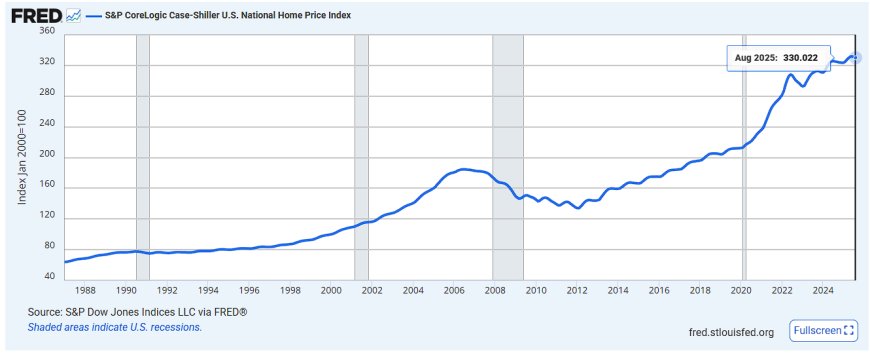
Jump to a section
خاموش بحران: بڑھتی ہوئی ضبطیاں، گرتے کرایے، اور امریکی ہاؤسنگ مارکیٹ کے نیچے بڑھتا ہوا دباؤ
اکتوبر کے ضبطی کے اعداد و شمار ایک بات کہتے ہیں، میرے کرایہ داروں کی بات چیت کچھ اور کہتی ہے، اور شرح کا جھکاؤ بالکل مختلف بات کہتا ہے۔ جب آپ انہیں اکٹھا کرتے ہیں، تو آپ کو 2008 کے طرز کا حادثہ نہیں ملتا—آپ کو کچھ سست، عجیب، اور ان لوگوں کے لیے زیادہ خطرناک ملتا ہے جو سوچتے ہیں کہ ہاؤسنگ "صرف اوپر جاتی ہے۔"
خاموش بحران جس کا کوئی نام نہیں لینا چاہتا
ہر بڑے بحران کا ایک سرخی لمحہ ہوتا ہے۔ ایک لیہمن۔ ایک بیئر اسٹیرنز۔ ایک "سب پرائم کنٹرول میں ہے" کلپ جو ہمیشہ کے لیے اس علامت کے طور پر دوبارہ چلتا ہے کہ سب کتنے اندھے تھے۔ لوگ ہمیشہ اس ایک لمحے کی تلاش میں رہتے ہیں—کچھ دھواں دار بندوق جو کہتی ہے، "ٹھیک ہے، یہ ہے۔ یہ حادثہ ہے۔"
جو ہم اس وقت گزار رہے ہیں وہ ایسا نہیں لگتا۔ کوئی واحد ڈرامائی واقعہ نہیں ہے۔ اس کے بجائے، یہ ایک لطیف، پیسنے والا دباؤ محسوس ہوتا ہے جو گھروں پر بڑھتا جا رہا ہے، ایک بل، ایک تجدید، ایک چھوٹے سے ادائیگی کی کمی کے ساتھ۔ یہ شاندار نہیں ہے۔ یہ غیر آرام دہ ہے۔
کاغذ پر، امریکی ہاؤسنگ مارکیٹ اب بھی "ٹھیک" لگتی ہے۔ قیمتیں نہیں گریں، بے روزگاری کی شرح—حالانکہ بڑھ رہی ہے—بحران کی سطح پر نہیں ہے، اور بینک کھلے طور پر آگ میں نہیں ہیں۔ لیکن اس کے نیچے، اکتوبر کے ضبطی کے اعداد و شمار، جو میں اپنے پورٹ فولیو اور ان محلے میں دیکھ رہا ہوں جہاں میں نظر رکھتا ہوں، ایک بہت مختلف کہانی بتاتے ہیں۔
میں دیکھ رہا ہوں:
- کرایہ دار جو ایک سال پہلے مضبوط تھے اب خاموشی سے جزوی ادائیگی کے انتظامات کی درخواست کر رہے ہیں۔
- کرایے حاشیے پر نرم ہو رہے ہیں—نہیں گرتے، لیکن اس بے چینی "بولی لگانے" کی توانائی کو کھو رہے ہیں۔
- درخواست دہندگان جن کے پاس پتلے ذخائر، زیادہ موجودہ قرض، اور یہاں تک کہ ایک چھوٹے سے جھٹکے کے لیے بھی کم بفر ہے۔
- "میں اس کا حل تلاش کرنے کی کوشش کر رہا ہوں" کے بارے میں مزید بات چیت اور "ہم بہت اچھا کر رہے ہیں" کے بارے میں کم۔
اسی وقت، اکتوبر 2025 کی ضبطی کی پرنٹ آئی:
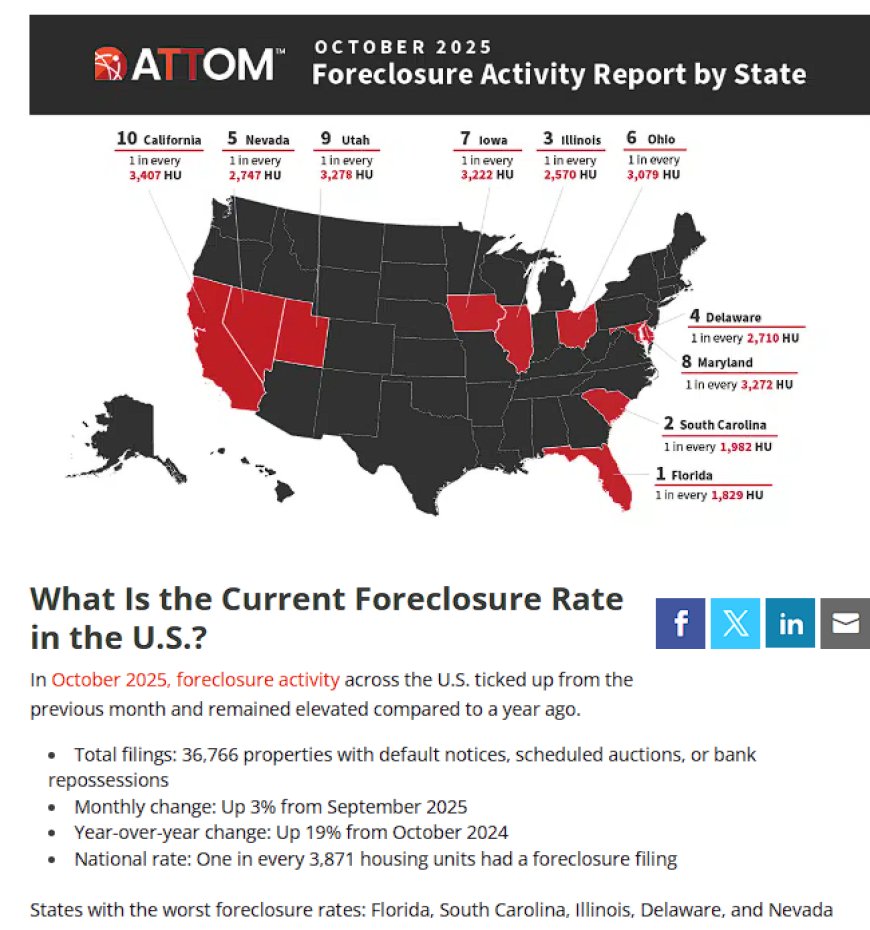
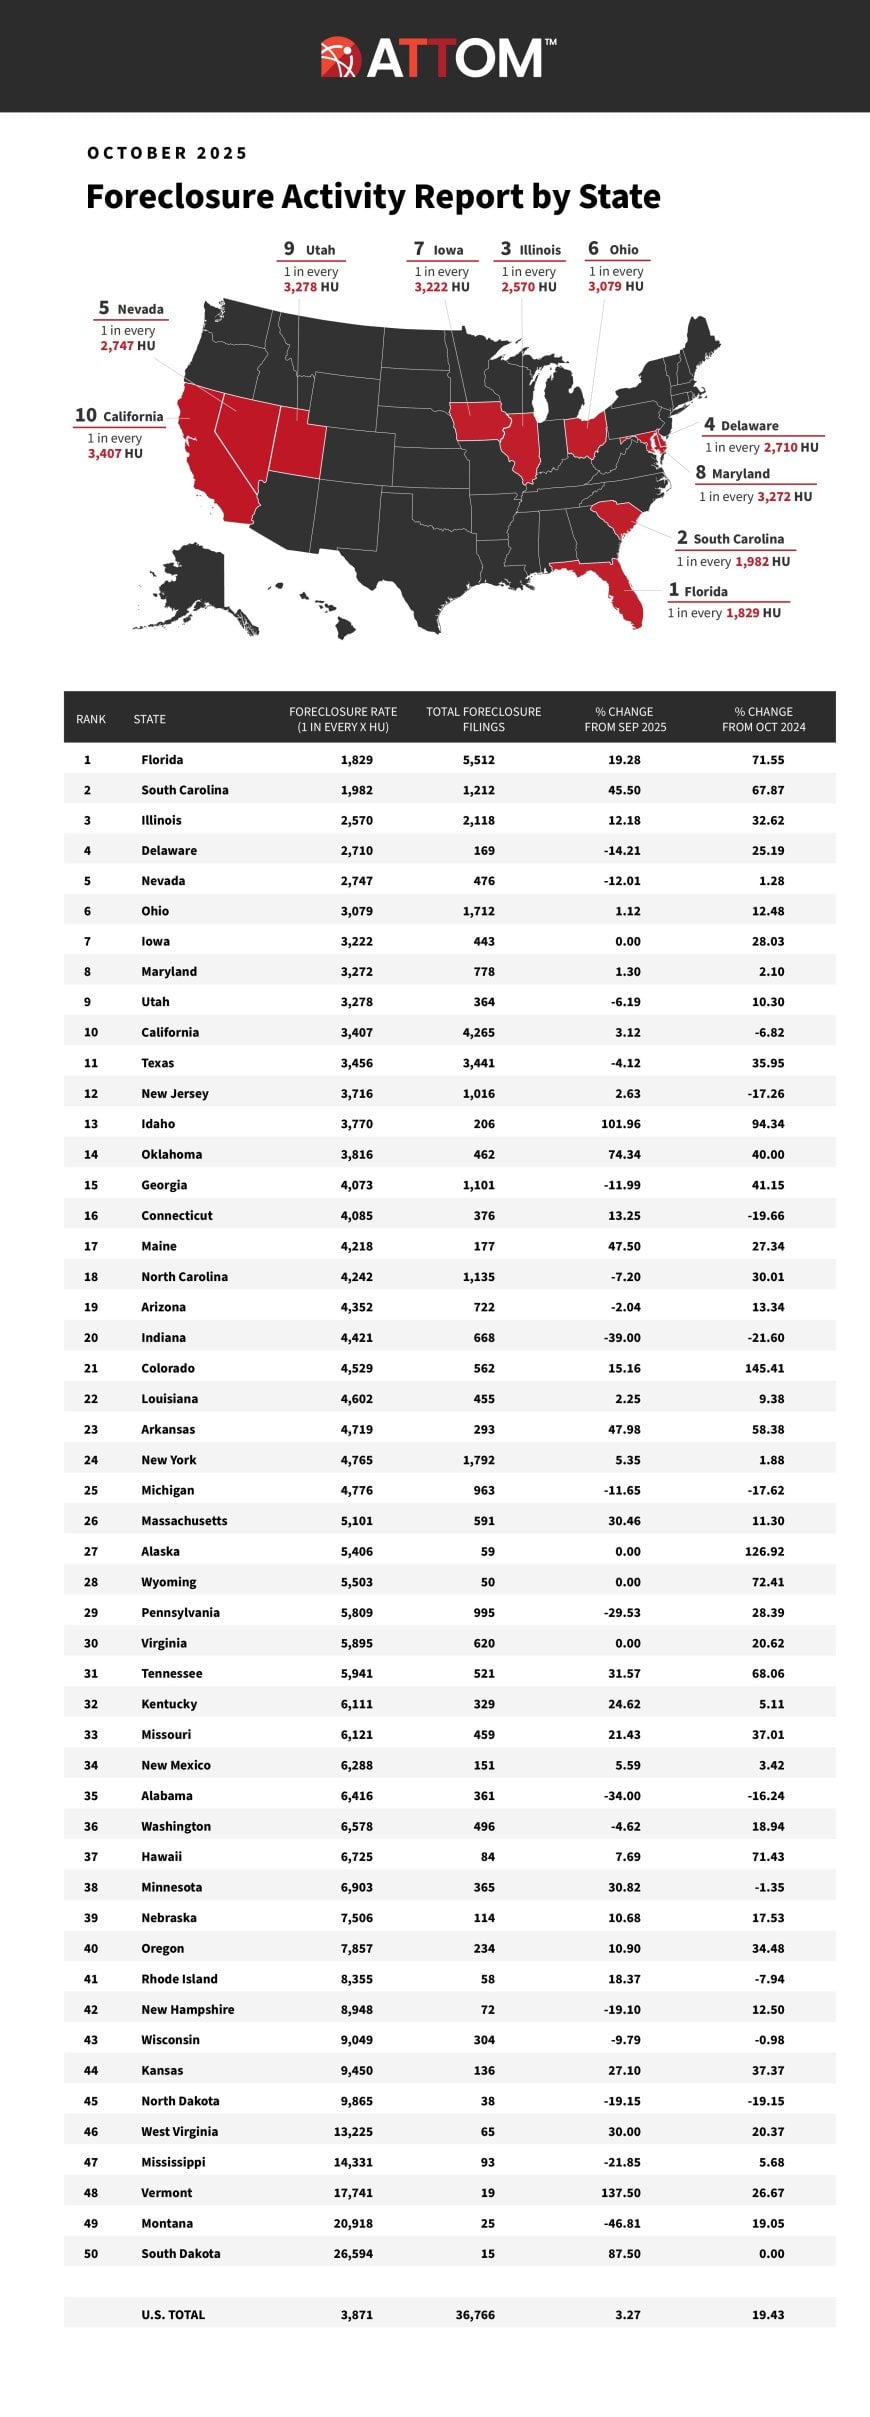
- 36,000+ جائیدادیں ایک ہی مہینے میں ضبطی کی درخواستوں کے ساتھ۔
- ضبطی کی سرگرمی سال بہ سال تقریباً 20% بڑھ گئی۔
- ضبطی کے آغاز اور مکمل ضبطی دونوں میں اضافہ ہو رہا ہے۔
- فلوریڈا، جنوبی کیرولائنا، اور الینوائے جیسے ریاستیں ملک میں سب سے زیادہ دباؤ کی شرحیں دکھا رہی ہیں۔
یہ کوئی بحران کی سرخی نہیں ہے۔ یہ کچھ زیادہ لطیف ہے: ڈرم بیٹ۔ وہ آواز جو آپ سطح کے نیچے سنتے ہیں اس سے پہلے کہ باقی سب لوگ گیت کا اندازہ لگائیں۔
اس مضمون میں، میں ایک ہی وقت میں دو چیزیں کرنا چاہتا ہوں:
- یہ توڑنا کہ اکتوبر کے ضبطی کے اعداد و شمار دراصل کیا کہہ رہے ہیں، نہ صرف مطلق میں بلکہ سمت اور رجحان میں۔
- اسے اس میں باندھنا جو میں اپنے حقیقی جائیداد کے کاروبار میں واقعی دیکھ رہا ہوں—کرایے، کرایہ داروں کا دباؤ، اور حقیقی وقت میں پورٹ فولیو کا دباؤ۔
کیونکہ یہ دو دنیا—میکرو ڈیٹا اور زمین پر حقیقت—ایسے انداز میں ہم آہنگ ہونا شروع کر رہی ہیں جو کسی بھی شخص کے لیے تشویش کا باعث ہونی چاہیے جو سوچتا ہے کہ ہاؤسنگ دولت کی طرف ایک طرفہ ایلیویٹر ہے۔
اکتوبر 2025 کی ضبطی کا اسکور کارڈ: اعداد و شمار
آئیے اس اسکور بورڈ سے شروع کرتے ہیں۔ آپ اسے جس طرح بھی کاٹیں، اکتوبر 2025 متاثرہ ہاؤسنگ کے لیے ایک پرسکون مہینہ نہیں تھا۔
تازہ ترین قومی ضبطی کی رپورٹوں کے مطابق، اکتوبر میں دیکھا گیا:
- ≈36,000–37,000 جائیدادیں ضبطی کی درخواستوں کے ساتھ (ڈیفالٹ نوٹس، شیڈولڈ نیلامی، یا بینک کی ضبطیاں)۔
- یہ تقریباً 3% کا اضافہ ستمبر سے ہے اور تقریباً سال بہ سال ہائی ٹینز فیصد اضافہ ہے۔
- قومی شرح تقریباً ہر 3,800–3,900 ہاؤسنگ یونٹس کے لیے 1 ضبطی کی درخواست کے طور پر آئی۔
- ضبطی کے آغاز (لوگ اس عمل میں داخل ہو رہے ہیں) تقریباً ہائی ٹینز سے 20% کی حد میں سال بہ سال بڑھ گئی۔
- مکمل ضبطیاں (REOs) گزشتہ سال کے مقابلے میں فیصد کی بنیاد پر اور بھی زیادہ بڑھ گئیں۔
یہ میکانیکی نقطہ نظر ہے۔ لیکن پیٹرن خام اعداد و شمار سے زیادہ اہم ہے:
- ہم نے اب بہت سے مسلسل مہینے سال بہ سال ضبطی کی سرگرمی میں اضافہ دیکھا ہے۔
- سمت اوپر ہے، چاہے مطلق سطح ابھی بھی 2008–2010 کے بحران کی چوٹیوں سے بہت نیچے ہو۔
- دباؤ کی ترکیب اہم ہے: آپ کچھ ریاستوں اور قرض لینے والوں کے گروہوں میں مزید سرگرمی دیکھ رہے ہیں۔
اور جغرافیہ بے ترتیب نہیں ہے۔
ریاست کی سطح پر، سب سے زیادہ ضبطی کی شرحیں ان جگہوں پر ظاہر ہو رہی ہیں جیسے:
- فلوریڈا – بلند فائلنگ، کچھ میٹرو زیادہ روشن ہیں۔
- جنوبی کیرولائنا – چھوٹا ریاست، بڑا دباؤ کا اشارہ۔
- ایلی نوائے – جہاں میں کام کرتا ہوں، کچھ کاؤنٹیز اور قصبے زیادہ دباؤ محسوس کر رہے ہیں۔
- دیگر سن بیلٹ اور مڈویسٹ جیبیں جہاں وبائی دور کی طلب اور اس کے بعد کی ٹھنڈک نے ایک جھٹکا اثر پیدا کیا۔
آخری نکته اہم ہے۔ کیونکہ اس ہاؤسنگ سائیکل کی کہانی یہ نہیں ہے کہ "سب کچھ ایک ساتھ گر رہا ہے۔" بلکہ یہ ہے کہ دباؤ جمع ہو رہا ہے۔
ایک میٹرو میں اب بھی "انسٹاگرام کے لیے تیار" 4 بیڈ کے لیے بولی کی جنگیں ہو سکتی ہیں۔ دریں اثنا، دو قصبے دور، آپ کے پاس ایک مالک ہے جو ایک ایسی جائیداد پر بیٹھا ہے جہاں کرایہ انشورنس، ٹیکس، اور مرمت کے اخراجات کے ساتھ نہیں چل رہا، اور کرایہ دار پہلے ہی دو ہفتے لیٹ ہے۔
ہر مہینہ پچھلے سے تھوڑا زیادہ بڑھ رہا ہے۔
اور یہی وجہ ہے کہ یہ خطرناک ہے: آپ ڈھلوانوں کو طویل عرصے تک نظر انداز کر سکتے ہیں۔ آپ کو آہستہ آہستہ چڑھائی کا احساس نہیں ہوتا جب تک کہ آپ کو یہ احساس نہ ہو کہ آپ پہاڑی کے درمیان میں سانس لینے میں مشکل محسوس کر رہے ہیں۔
ڈیٹا کیا نہیں پکڑتا: زمین پر میں جو دباؤ دیکھ رہا ہوں
وہ قومی فورکلوژر کے اعداد و شمار اسکور بورڈ ہیں۔ لیکن ایک اسکور بورڈ آپ کو یہ نہیں بتاتا کہ کھیل کھیلنے کا احساس کیسا تھا۔
مجھے 10,000 فٹ کے میکرو منظر سے اپنے اپنے رئیل اسٹیٹ کے کاروبار پر زوم کرنے دیں—چھوٹا، مقامی، بے ترتیبی حقیقت جہاں یہ اعداد و شمار حقیقی انسانی گفتگو اور حقیقی نقد بہاؤ کے فیصلوں میں تبدیل ہوتے ہیں۔
اپنی پورٹ فولیو اور ان مارکیٹوں میں جہاں میں قریب سے نگرانی کرتا ہوں، میں ایسے پیٹرن دیکھ رہا ہوں جو ان قومی فورکلوژر کے اعداد و شمار کے ساتھ ہم آہنگ ہیں، لیکن ایک خاموش طریقے سے:
کرایہ دار واضح طور پر نقد کے لیے زیادہ دباؤ میں ہیں
گزشتہ سال کے دوران، کرایہ داروں کی بات چیت کا لہجہ تبدیل ہو گیا ہے۔ کچھ وقت پہلے، زیادہ تر گفتگو معمول کی زندگی کی لاجسٹکس کے بارے میں تھی—نگہداشت، شیڈولنگ، کبھی کبھار چھوٹے مسائل۔ اب، میں زیادہ دیکھ رہا ہوں:
- لچک کی درخواستیں: "کیا میں آدھا اب اور آدھا 15 تاریخ کو ادا کر سکتا ہوں؟"
- تنگ وقت: کرایہ آخری ممکنہ دن پر آ رہا ہے، ایک ہفتہ پہلے نہیں۔
- دیگر بلوں میں اضافہ: انشورنس، کار کی ادائیگیاں، کریڈٹ کارڈز کرایہ کی گنجائش میں کمی کر رہے ہیں۔
- غیر متوقع زندگی کے جھٹکے فوری مالی دباؤ میں تبدیل ہو رہے ہیں—کار کی مرمت، طبی بل، کام کے گھنٹوں میں کمی۔
یہ لوگ سست نہیں ہیں۔ وہ بے پرواہ نہیں ہیں۔ وہ صرف ایک ایسی دنیا میں رہ رہے ہیں جہاں ان کے مقررہ اخراجات ان کی تنخواہوں سے تیز تر بڑھ گئے ہیں، اور "اضافی" ختم ہو چکا ہے۔ نظام میں کوئی جھٹکا جذب کرنے والا باقی نہیں رہا۔
کرایے نہیں گر رہے، لیکن ہوا نکل رہی ہے
کرایے کے پہلو پر، میں ابھی تک کچھ ڈرامائی، قیامت خیز گرنے نہیں دیکھ رہا ہوں۔ لیکن میں کچھ ایسا دیکھ رہا ہوں جو ایک سرمایہ کار کے لیے اتنا ہی اہم ہے: قیمتوں کی طاقت کا نقصان۔
کچھ سال پہلے، آپ کرایوں کو جارحانہ طور پر بڑھا سکتے تھے اور مارکیٹ آپ کے ساتھ مل جاتی تھی۔ اب، میں دیکھ رہا ہوں:
- زیادہ کرایہ کی درخواستوں پر زیادہ مزاحمت۔
- اگر آپ زیادہ کر لیں تو کچھ یونٹس کے لیے بھرنے کا وقت طویل ہو رہا ہے۔
- زیادہ درخواست دہندگان جو سرحد پر ہیں: زیادہ قرض کے بوجھ، پتلے بفرز، مہینے بہ مہینے مالی ناپائیداری۔
کچھ جائیدادوں میں، مؤثر کرایہ نرم ہو رہا ہے—ضروری نہیں کہ اس لیے کہ نامیاتی مانگ کرایہ 20% کم ہو گیا ہے، بلکہ اس لیے کہ عملی طور پر، آپ زیادہ رعایتیں دے رہے ہیں، زیادہ ڈیفالٹ کے خطرات کو جذب کر رہے ہیں، یا کم از کم "نظریاتی" مارکیٹ کی چوٹی سے تھوڑا کم قبول کر رہے ہیں تاکہ ٹرن اوور کم رہے۔
مالک کا دباؤ بھی حقیقی ہے
یہ صرف کرایہ دار نہیں ہیں۔ مالکان—خاص طور پر چھوٹے سے درمیانے درجے کے آپریٹرز—بھی یہ محسوس کر رہے ہیں۔
انشورنس بڑھ گئی ہے۔ جائیداد کے ٹیکس بڑھتے ہیں جب کہ اندازہ شدہ قیمتیں بڑھتی ہیں (اگرچہ آپ کی مؤثر قیمت کی قدر رک گئی ہے)۔ نگہداشت کے اخراجات بلند سطح پر چپک رہے ہیں کیونکہ مواد اور مزدوری واقعی 2018 کی قیمتوں پر واپس نہیں گئی۔ مالیات مہنگی ہیں۔ اور جو فرق آپ نے سوچا تھا کہ آپ کی جائیداد کی نقد بہاؤ ہوگی اور جو وہ واقعی کر رہی ہے وہ کسی ایک مہلک تبدیلی کے بغیر سکڑ سکتا ہے۔
یہ مجموعہ اس طرح کا ہے کہ ایک مالک مختصر مدتی فیصلے کرتا ہے جو انہیں پریشانی کی طرف لے جاتا ہے:
- نقد محفوظ رکھنے کے لیے مرمت کو مؤخر کرنا۔
- امید کرنا کہ ایک سرحدی مضبوط کرایہ دار "اسے حل کر لے گا" بجائے اس کے کہ جلدی نظم و ضبط نافذ کرے۔
- ایک اعلی شرح کے قرض پر قائم رہنا بجائے اس کے کہ جارحانہ طور پر دوبارہ ڈھانچہ بندی کرے کیونکہ ری فائننس کا حساب کتاب کاغذ پر نہیں بنتا۔
یہ وہ قسم کا ماحول ہے جہاں آپ ایک اسپریڈشیٹ پر "ٹھیک" ہو سکتے ہیں اور پھر بھی ایک بڑے سرپرائز سے سنگین لیکویڈیٹی کے مسئلے کی طرف جا سکتے ہیں۔
اکتوبر کے فورکلوژر کے اعداد و شمار ان لوگوں کی عکاسی کرتے ہیں جو پہلے ہی اس دیوار سے ٹکرا چکے ہیں۔ جو میں زمین پر دیکھ رہا ہوں وہ سب لوگ ہیں جو آہستہ آہستہ اس کی طرف بڑھ رہے ہیں۔
عظیم ہاؤسنگ پلیٹو: قیمتیں جو نہیں گریں گی، نقد بہاؤ جو گریں گے
ایک بنیادی پیٹرن نیکسس فریم ورک جس کی طرف میں بار بار واپس آتا ہوں اسے میں نے “عظیم ہاؤسنگ پلیٹو” کہا ہے۔
ہم ایک عجیب نظام میں ہیں جہاں:
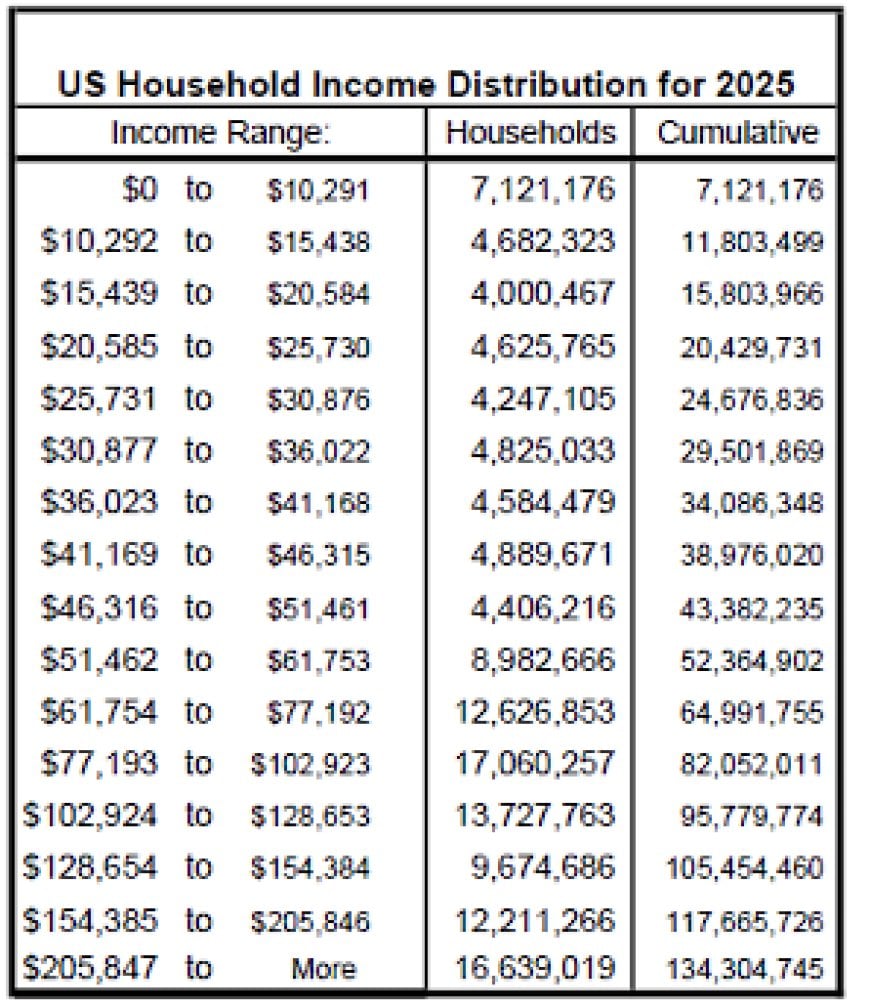
- گھر کی قیمتیں صحت مند ہونے کے لیے بہت زیادہ ہیں، آمدنی اور طویل مدتی معیارات کے لحاظ سے۔
- مکمل قرض کی شرحیں آسانی سے دوبارہ مالیات کرنے کے لیے بہت زیادہ ہیں، لاکھوں لوگوں کو مہنگے قرض میں قید کر رہی ہیں۔
- تعمیراتی اخراجات اور ضابطہ کار رکاوٹیں سستے نئے سپلائی کے ساتھ مارکیٹ کو بھرنے کے لیے بہت زیادہ ہیں۔
- پھر بھی نظام پالیسی کے لحاظ سے بہت حساس ہے کہ بغیر بینکوں، پنشنز، اور مقامی حکومتوں کو ضمنی نقصان پہنچائے ایک کلاسک، ظالمانہ قیمتوں کی صفائی کے حادثے کی اجازت دے۔
نتیجہ ایک قسم کی تعطل ہے۔ قیمتوں میں ایک ڈرامائی نیچے کی "ری سیٹ" کے بجائے، ہمیں ایک طرف کی پیسنے کی صورت ملتی ہے: نامیاتی قیمتیں جو مستحکم نظر آتی ہیں یا تھوڑی سی سرک جاتی ہیں، جبکہ ان قیمتوں کے پیچھے معیار کمزور ہوتا جا رہا ہے۔
ایک سطح پر:
- نامیاتی قیمتیں پوری کہانی نہیں بتاتیں۔
- اہم بات یہ ہے کہ کون ہے جو استحکام کے تاثر کو برقرار رکھنے کے لیے حاشیے پر ٹوٹ رہا ہے۔
- وہ "کون" بڑھتی ہوئی حد تک حاشیائی گھرانہ اور حاشیائی مالک مکان ہے۔
فوری طور پر وہ ٹوٹنے کی ایک واضح شکل ہے۔ لیکن ایک پراپرٹی کے عدالت کے نیلامی کی فہرست میں آنے سے بہت پہلے، ایک خاموش کمزوری پہلے ہی چل رہی ہے:
- گھرانے کے بجٹ غیر رہن کے اخراجات (انشورنس، یوٹیلیٹیز، کار کی ادائیگیاں، گروسری، گھومنے والی کریڈٹ) کی وجہ سے دباؤ میں آ جاتے ہیں۔
- ایک یا دو غیر منصوبہ بند واقعات (طبی بل، ٹرانسمیشن کی خرابی، کام پر کھوئے گئے گھنٹے) اس ایمرجنسی بفر کو پھاڑ دیتے ہیں جو پہلے موجود تھا۔
- کریڈٹ کارڈز اور ذاتی قرضے کچھ وقت کے لیے فرق کو پورا کرتے ہیں، جب تک کہ ان ماہانہ ادائیگیوں کا اپنا مسئلہ نہ بن جائے۔
- کرایہ یا رہن ہر چیز کے ساتھ مقابلہ کرنا شروع کر دیتا ہے، بجائے اس کے کہ یہ غیر مذاکراتی ہو۔
- آخرکار، کچھ ٹوٹتا ہے—اور رہن یا کرایہ ہار جاتا ہے۔
میرے پورٹ فولیو میں، یہ سطح اس طرح ظاہر ہوتی ہے:
- تجدید پر کرایوں کو نمایاں طور پر زیادہ بڑھانے کی کم صلاحیت بغیر ٹرن اوور کے خطرے کو متحرک کیے۔
- چھوٹے کرایے میں بھی زیادہ حساسیت، کیونکہ کرایہ داروں کے پاس پہلے جیسی گنجائش نہیں ہے۔
- ایسی ماحول جہاں کیش فلو عملیاتی عمدگی (سخت دیکھ بھال، سخت اسکریننگ، نظم و ضبط کے ساتھ خرچ کنٹرول) پر زیادہ منحصر ہے بجائے خالص تعریف کے۔
قومی فورکلوژر کے اعداد و شمار نظام کا ایک طریقہ ہے کہ سرگوشی کرے: “ہم کچھ وقت کے لیے چارٹ پر قیمتوں کو ہموار رکھ سکتے ہیں۔ لیکن کوئی نہ کوئی انسانی لحاظ سے بل ادا کر رہا ہے۔”
اور بڑھتے ہوئے، وہ "کوئی" بے چہرہ وال اسٹریٹ فنڈ نہیں ہے۔ یہ عام خاندان ہیں۔ یہ چھوٹے مالک مکان ہیں۔ یہ وہ لوگ ہیں جن کے نام CNBC پر نہیں ہیں لیکن جن کی زندگیاں ان چارٹس کے چھپے ہوئے حقائق سے براہ راست جڑی ہوئی ہیں۔
ہم یہاں کیسے پہنچے: ہائی ریٹ کا جال اور گھرانے کا دباؤ
آپ اکتوبر 2025 کے فورکلوژر کے اعداد و شمار کو نہیں سمجھ سکتے—یا کرایے کی نرمی اور دباؤ جو میں دیکھ رہا ہوں—بغیر اس کے کہ آپ یہ دیکھیں کہ ہم یہاں کیسے پہنچے۔
سود کی شرح کا جھٹکا
ہم 2010 کی دہائی اور ابتدائی 2020 کی دہائی سے نکلے تو ایک ہاؤسنگ مارکیٹ پر مشتمل تھی:
- انتہائی کم سود کی شرحیں کو "معیاری" سمجھا گیا۔
- پچھلی غلطیوں کو درست کرنے کے لیے ری فنانسنگ کو ایک معیاری ٹول کے طور پر استعمال کیا گیا۔
- خریداروں نے مزید گھر کے لیے بڑھتے ہوئے کوشش کی یہ فرض کرتے ہوئے کہ وہ ہمیشہ بعد میں کم ری فنانس کر سکتے ہیں۔
پھر مہنگائی کی لہر آتی ہے، اور فیڈ ریٹس کو اوپر دھکیل دیتا ہے۔ 30 سالہ رہن کی شرح 3% کی حد سے 7%+ زون میں ایک وقت میں چھلانگ لگاتی ہے، اس سے پہلے کہ یہ کہیں 6% سے اوپر طے ہو جائے—اب بھی بہت سے لوگوں کے ذہن میں جو دوگنا ہے۔
یہ ایک ساتھ کئی چیزیں کرتا ہے:
- “سنہری ہتھکڑی” کے مالکان کو لاک کرتا ہے جن کے پاس 2–3% کے رہن ہیں جو منتقل ہونے سے انکار کرتے ہیں۔
- دیر سے سائیکل کے خریداروں کو 6–7%+ کے رہن کے ساتھ چھوڑ دیتا ہے جنہیں وہ آسانی سے ری فنانس نہیں کر سکتے۔
- انوینٹری کو منجمد کرتا ہے کیونکہ کوئی بھی اپنے سستے رہن کو مہنگے میں تبدیل کرنا نہیں چاہتا۔
- قیمتوں کو کم سپلائی کے ذریعے مصنوعی طور پر سپورٹ کرتا ہے حالانکہ قابل برداشت قیمتیں گر رہی ہیں۔
دوسرے الفاظ میں، ہائی ریٹ کا ماحول فوری قیمتوں کے گرنے کا سبب نہیں بنا—یہ ایک جال بنا دیا۔
غیر رہن کے اخراجات کا دھماکہ
اسی وقت، ہاؤسنگ کے ارد گرد سب کچھ مہنگا ہو گیا:
- پراپرٹی انشورنس بڑھ گئی—خاص طور پر ہائی رسک ریاستوں اور طوفان، سیلاب، یا آگ کے خطرے والے علاقوں میں۔
- پراپرٹی ٹیکس بڑھ گئے جب کہ اندازہ شدہ قیمتیں بڑھیں اور بلدیات نے اپنے بجٹ کے خلا کو پر کیا۔
- یوٹیلیٹیز ایک اعلیٰ بنیادی سطح پر منتقل ہو گئیں، اور توانائی کی منڈیوں میں اتار چڑھاؤ نے بلوں کو بڑھا دیا۔
- دیکھ بھال اور مرمت مہنگی ہو گئیں جب کہ مواد اور مزدوری کی قیمتیں بڑھیں اور کبھی واقعی پیچھے نہیں ہٹیں۔
ایک مالک کے لیے، اس کا مطلب یہ ہے کہ آپ کی "تمام شامل" ماہانہ برداشت کی قیمت بڑھ جاتی ہے چاہے آپ کی رہن کی ادائیگی وہی رہے۔ ایک مالک مکان کے لیے، اس کا مطلب یہ ہے کہ آپ کے آپریٹنگ اخراجات بڑھتے ہیں، آپ کی خالص آپریٹنگ آمدنی میں کمی کرتے ہیں اور آپ کے DSCR (قرض کی خدمت کی کوریج کا تناسب) میں کم حفاظتی مارجن چھوڑتے ہیں۔
اوپر قرض کی تہہ
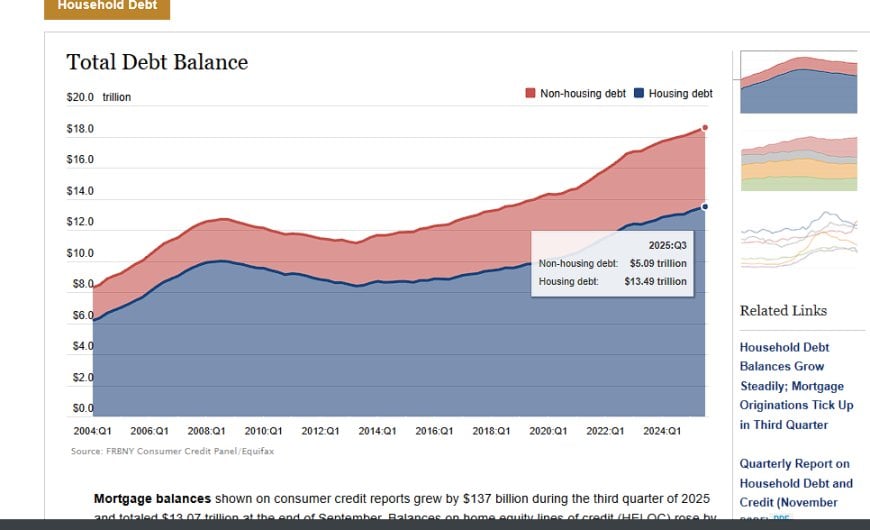
- قومی سطح پر ریکارڈ یا قریب ریکارڈ کریڈٹ کارڈ کے قرضے۔
- آٹو لون بیلنس میں بلند ڈیفالٹ کی سطحیں جو ڈیٹا میں ظاہر ہو رہی ہیں۔
- اب خریدیں، بعد میں ادائیگی کریں اور دیگر شیڈو کریڈٹ ٹولز جو قلیل مدتی میں خرچ کو ہموار کرتے ہیں مستقبل کی آمدنی کی قیمت پر۔
- ایک رہن یا کرایہ کی ادائیگی جو پہلے ہی بھاری محسوس ہوتی ہے۔
- آٹو اور صارف کے قرض کی ادائیگیاں جو مہنگائی کے سالوں میں بڑھ گئیں۔
- غیر اختیاری رہائشی اخراجات میں جاری اضافہ۔
جب اس قسم کا نظام کافی عرصے تک بلند سود کی شرحوں سے متاثر ہوتا ہے، تو آپ کو ایک صاف "پاپ" اور ری سیٹ نہیں ملتا۔ آپ کو خاموشی سے تکلیف کے ایک طویل دور کا سامنا کرنا پڑتا ہے، جس میں زیادہ سے زیادہ لوگ ایک ایک کرکے نظام سے باہر نکلتے ہیں۔ ہر رہن کی ضبطی ان کہانیوں میں سے ایک ہے جو نظر آتی ہیں۔
رہن کی ضبطی بطور سست جلتا ہوا اشارہ، نہ کہ ایک شعلہ
آپ بہت کچھ سیکھ سکتے ہیں کہ کیا نہیں ہو رہا ہے۔
ہم یہ نہیں دیکھ رہے ہیں:
- مکمل ملازمتوں کے بڑے پیمانے پر نقصانات کی لہر۔
- گھر کی قیمتوں میں اچانک زوال۔
- رہن سے منسلک نظامی بینکنگ کی وبا۔
- زیادہ تر مارکیٹوں میں ہنگامی فروخت یا مجبور تصفیے۔
اس کے بجائے، ہم کچھ ایسا دیکھ رہے ہیں جو روایتی بحران کے سانچے کی تلاش میں سمجھنا زیادہ مشکل ہے: گھر کے بیلنس شیٹ میں سست، مستقل زوال۔
یہی چیز آج کو مختلف بناتی ہے۔ رہن کی ضبطی کی تعداد ایک پھٹنے والے بلبلے کی نشاندہی نہیں کر رہی — وہ ایک طویل محنت کی نشاندہی کر رہی ہیں جہاں ہر ماہ سستی، لیکویڈیٹی، اور اعتماد کم ہوتا ہے جب تک کہ ٹوٹنا ناگزیر نہ ہو جائے۔
صدمہ کی قسم A — شعلہ
رہائشی بحران کا شعلہ ورژن وہ ہے جو ہم نے 2008 میں دیکھا:
- گھر کی قیمتوں میں تیز زوال۔
- وسیع پیمانے پر رہن کی مصنوعات کی ناکامی (سب پرائم، ننجا، نیگ-ایم، وغیرہ)۔
- بینکنگ کی دیوالیہ پن اور لیکویڈیٹی کی منجمدی۔
- گھرانے اتنی جلدی زیر آب ہو گئے کہ انہوں نے صرف جائیدادیں چھوڑ دیں۔
یہ نہیں ہے جو آج ہو رہا ہے۔
صدمہ کی قسم B — سست جلنا
سست جلنے والا بحران مختلف ہے۔ زیادہ لطیف۔ اور بہت سے طریقوں سے، زیادہ مخر۔ سست جلنے والا رہائشی بحران اس طرح نظر آتا ہے:
- گھرانے بڑھتی ہوئی رہائشی اخراجات اور ساکن تنخواہوں کی وجہ سے دباؤ میں ہیں۔
- مکینوں کا مارجن بڑھتے ہوئے ٹیکس، انشورنس، اور دیکھ بھال کی وجہ سے کم ہو رہا ہے۔
- کرایہ دار بڑھتے ہوئے گھومنے والے قرض کی ادائیگیوں کی وجہ سے وقت پر ادائیگی کرنے میں ناکام ہیں، چاہے وہ ملازمت میں ہوں۔
- قرض لینے والے بلند شرحوں کے رہن میں پھنسے ہوئے ہیں جن سے نجات کا کوئی راستہ نہیں ہے۔
- کرایوں میں نرمی سرمایہ کاروں کی اخراجات میں اضافے کو جذب کرنے کی صلاحیت کو کم کر رہی ہے۔
سست جلنا پھٹتا نہیں ہے۔ یہ ختم ہوتا ہے۔ یہ آہستہ آہستہ نظام کو نرمی سے خالی کرتا ہے جب تک کہ بڑھتی ہوئی تعداد میں لوگ خود کو الٹا نہ پائیں بغیر کسی ایک مہلک واقعے کے جس پر الزام لگایا جا سکے۔
رہن کی ضبطی بطور ساختی دباؤ کا پیشگی اشارہ
رہن کی ضبطی سست جلنے والے نظام میں اس وقت بڑھتی ہے جب:
- گھرانے پہلے ہی بچت ختم کر چکے ہوں۔
- گھومنے والا قرض زیادہ ہو یا ناقابل انتظام ہو۔
- ایک گاڑی خراب ہو جاتی ہے یا طبی حیرت آتی ہے۔
- ضروریات (یوٹیلٹیز، انشورنس، خوراک) میں بنیادی افراط زر باقی ماہانہ بفر کو کھا جاتا ہے۔
خود رہن کی ضبطی — درخواست دینا — صرف آخری ڈومینو ہے۔ جو چیز زیادہ اہم ہے وہ ہیں درخواست دینے کی پیشگی شرائط۔ اور اکتوبر 2025 کے اعداد و شمار یہ بتاتے ہیں کہ وہ پیشگی شرائط پھیل رہی ہیں۔
یہ پہلے کہاں ٹوٹتا ہے: جغرافیائی اور آبادیاتی fault lines
اگر آپ اکتوبر کی رہن کی ضبطی کے اعداد و شمار کو ریاستہائے متحدہ کی وسیع اقتصادی نقشے پر نقشہ بنائیں تو کچھ پیٹرن فوراً نمایاں ہوتے ہیں۔ دباؤ یکساں طور پر تقسیم نہیں ہوتا۔ یہ جمع ہوتا ہے۔
فلوریڈا: انشورنس/پریمیم کا طوفان سب سے زیادہ متاثر کرتا ہے
فلوریڈا کا رہائشی نظام آج ایک متضاد ہے: بڑھتی ہوئی گھر کی قیمتیں، پھلتی پھولتی آبادی کی آمد — اور اسی وقت، ملک میں سب سے زیادہ انشورنس کی قیمتیں۔
فلوریڈا میں گھر مالکان اکثر اس کا سامنا کر رہے ہیں:
- پریمیم جو چند سال پہلے کے مقابلے میں 40%–70% زیادہ ہیں۔
- انشورنس کمپنیوں کی طرف سے کچھ ساحلی کاؤنٹیوں سے نکلنے کی وجہ سے غیر تجدید۔
- لازمی اپ گریڈ اور کوڈ کی تعمیل کے اخراجات۔
ایک سرحدی گھرانے کے لیے، یہ زندہ رہنے کے قابل نہیں ہے۔ انشورنس وہ تنکا ہو سکتا ہے جو اونٹ کی کمر توڑ دیتا ہے — یا وہ چیز جو ایک گھر مالک کو خاموشی سے پیچھے چھوڑنے پر مجبور کرتی ہے۔
جنوبی کیرولائنا: کم آمدنی، تیز ترقی، سخت مارجن
جنوبی کیرولائنا کا اضافہ صرف انشورنس کے بارے میں نہیں ہے۔ یہ ایک ایسا ریاست ہے جس میں:
- وبا کے دور میں تیز آبادی کی ترقی۔
- گھر کی قیمتیں جو تنخواہوں سے آگے نکل گئیں۔
- مقامی آمدنی جو کیلیفورنیا/ٹیکساس کے سرمایہ کاروں کی قیمتوں کی حمایت نہیں کرتی۔
یہ ایک کلاسک کیس ہے: “بہت سے گھرانے بہت زیادہ دباؤ میں ہیں۔”
ایلی نوائے: ٹیکس، پرانی رہائش کا اسٹاک اور اقتصادی جمود
ایلی نوائے اپنی ایک قسم ہے۔ یہ وہ جگہ ہے جہاں میں کام کرتا ہوں۔ میں نے دباؤ کو براہ راست دیکھا ہے — اور سورج کی بیلٹ سے مختلف وجوہات کی بنا پر۔
ایلی نوائے کا دباؤ کا پروفائل اس طرح نظر آتا ہے:
- درمیانی کرایوں کے مقابلے میں بلند اور بڑھتے ہوئے پراپرٹی ٹیکس۔
- ایک ایسا پرانا رہائشی اسٹاک جو دیکھ بھال کے بجٹ کو کھا جاتا ہے۔
- بہت سے کاؤنٹیوں میں مقامی اقتصادی جمود۔
- پرانی عمارتوں میں انشورنس کا بڑھتا ہوا دباؤ۔
ایلی نوائے میں، رہن کی ضبطی کی لہر قیاس آرائی کی زیادہ تعمیر سے نہیں آ رہی۔ یہ آ رہی ہے:
- گھرانے جو مارجن پر رہ رہے ہیں۔
- مکین جو بڑھتے ہوئے اخراجات اور ساکن کرایوں کے درمیان دباؤ میں ہیں۔
- کم سرمایہ والے مالکان جو اپنی حد تک پہنچ رہے ہیں۔
میں یہ ہر ہفتے دیکھتا ہوں۔ کچھ زپ کوڈز جو 5 سال پہلے مستحکم تھے اب مسلسل پریشانی کی درخواستیں پیدا کر رہے ہیں۔ لوگ جو کبھی بفر رکھتے تھے اب نہیں رکھتے۔
ایف ایچ اے قرض لینے والے: کوئلے کی کان میں کنری
آج کے ماحول میں سب سے حساس گروہ ایف ایچ اے قرض لینے والوں کا طبقہ ہے۔
ایف ایچ اے قرضے عام طور پر یہ ظاہر کرتے ہیں:
- کم پیشگی ادائیگیاں۔
- خریداری پر کم بچت۔
- زیادہ ڈی ٹی آئی (قرض سے آمدنی کے تناسب)۔
یہ خریدار پہلے ہی مارکیٹ میں دباؤ میں داخل ہوئے۔ مہنگائی نے ان کی تھوڑی سی گنجائش کو کھا لیا، وہ حالات سخت ہونے پر پہلے ہی عدم ادائیگی میں جا گرتے ہیں۔
متعدد مارکیٹوں میں، ایف ایچ اے کی عدم ادائیگی کی شرحیں وسیع تر پول سے پہلے بڑھ رہی ہیں — بالکل اسی طرح جیسے وہ دیگر تاریخی دباؤ کے دوروں میں ہوئی تھیں۔
کئی مالکان کا دباؤ: پوشیدہ کمزوری
اس خاموش بحران کے سب سے کم اندازہ لگائے جانے والے عناصر میں سے ایک مالک کی نازک حالت ہے۔
نہ تو ادارہ جاتی فنڈز۔ نہ ہی اربوں ڈالر کے پورٹ فولیو۔
1–20 یونٹ کے آپریٹرز۔ کرایہ کی مارکیٹ کی ریڑھ کی ہڈی۔ وہ لوگ جن کے پاس:
- 6–8% پر قرضے ہیں جنہیں وہ بغیر سرمایہ لگائے دوبارہ مالیاتی نہیں کر سکتے۔
- دو سالوں میں انشورنس کی پریمیم 25–40% بڑھ گئی ہے۔
- کرایے کی نرمی NOI میں کھا رہی ہے۔
- مرمت کی قیمتیں 30–100% 2020 سے پہلے کے معیاروں سے بڑھ رہی ہیں۔
اس ماحول میں، کاغذ پر کیش فلو نیوٹرل ہونا آسان ہے لیکن عمل میں منفی ہونا۔
اور یہاں خطرناک حصہ ہے: ایک مالک طویل عرصے تک خاموشی سے نقصانات برداشت کر سکتا ہے اس سے پہلے کہ کوئی ضبطی ڈیٹا میں ظاہر ہو۔
بہت سے لوگ ابھی بالکل یہی کر رہے ہیں — شرح میں کمی، کرایے کی بحالی، یا اتنی دیر تک مستحکم اخراجات کی امید کر رہے ہیں کہ سانس لے سکیں۔
اگر یہ راحت 2026 میں نہیں آتی، تو یہ دوسرا جوتا گرتا ہے۔
جب سب خاموشی سے متاثر ہو رہے ہوں تو سرمایہ کار کے طور پر خود کو منظم کرنا
یہ وہ حصہ ہے جہاں لوگ غلطی کرتے ہیں۔ وہ سمجھتے ہیں کہ نرم ہونے والا ہاؤسنگ ایکو سسٹم کا مطلب ہے:
- سب کچھ بیچ دو۔
- خریداری بند کرو۔
- نقد میں جاؤ اور انتظار کرو۔
یہ ان دوروں کا طریقہ نہیں ہے۔ ایک سست بحران میں، حقیقی خطرہ زوال نہیں ہے — یہ ٹیمپو کو غلط سمجھنا ہے۔
موقع یہ نہیں ہے کہ "گلیوں میں خون خریدیں" کیونکہ گلیاں خون آلود نہیں ہیں۔ وہ بے چینی ہیں۔ وہ تناؤ میں ہیں۔ وہ مالی طور پر خشک ہیں۔
اس قسم کے ماحول میں کامیاب حکمت عملی کے تین ستون ہیں:
پہلا ستون: انتہائی عملی سختی
ایک سطح پر جہاں:
- کرایے نرم ہوتے ہیں،
- انشورنس بڑھتا ہے،
- ٹیکس آہستہ آہستہ بڑھتے ہیں،
- نگہداشت کی قیمتیں بڑھتی ہیں،
…آپ کا NOI عملدرآمد کا ایک فنکشن بن جاتا ہے، نہ کہ بڑھتے کرایوں یا گرتی ہوئی شرحوں کا۔
اس کا مطلب ہے:
- سخت کرایہ داروں کی جانچ۔
- آپ کی تجدید کی شرح کو محفوظ رکھنے کے لیے مسائل پر تیز جواب۔
- موثر نگہداشت کے نظام۔
- سرمایہ کے اخراجات کے لیے پیشگی بجٹ بنانا۔
دوسرا ستون: جب دوسرے خاموشی سے متاثر ہوں تو خریدیں
کوئی چمکدار نچلی سطح نہیں ہوگی۔ خاموش مواقع ہوں گے:
- چھوٹے مالکان جو چھوڑنے کے لیے تیار ہیں۔
- کم دیکھ بھال کی جانے والی جائیدادیں جو کیش فلو کے دباؤ کی وجہ سے مارکیٹ میں آ رہی ہیں۔
- ورثاء جو وراثتی گھروں کو مارکیٹ کی قیمت سے کم پر بیچ رہے ہیں۔
- ایسی جائیدادیں جہاں بیچنے والا دیوالیہ ہونے سے ایک چھت کی تبدیلی دور ہے۔
دباؤ خود کو Zillow پر نہیں دکھاتا۔ یہ اس طرح ظاہر ہوتا ہے کہ بیچنے والا فون پر کس طرح بات کرتا ہے۔ تہہ خانے کی حالت میں۔ اس حقیقت میں کہ ٹیکس عدم ادائیگی ہیں لیکن فہرست کی کاپی کبھی اس کا ذکر نہیں کرتی۔ یہی وہ جگہ ہے جہاں خاموش بحران میں حقیقی موقع موجود ہے۔
تیسرا ستون: لیکویڈیٹی بادشاہ ہے
2020 میں، بیعانہ کامیاب کھیل تھا۔ 2024–2026 میں، لیکویڈیٹی ہے۔
نہ تو اس لیے کہ آپ کو بقا کے لیے اس کی ضرورت ہے (اگرچہ کچھ معاملات میں آپ کو ہو سکتی ہے) — بلکہ اس لیے کہ آپ کو اس کی ضرورت ہے موقع کے لیے۔
خاموش بحران پہلے غیر تیار لوگوں کو باہر نکالتا ہے۔ یہ ان لوگوں کو انعام دیتا ہے جنہوں نے خشک پاؤڈر اور عملی نظم و ضبط برقرار رکھا۔
غلط فہمی یہ ہے کہ ایک بحران کو منافع بخش ہونے کے لیے بلند آواز میں ہونا چاہیے۔ لیکن میں نے کبھی بھی رئیل اسٹیٹ میں جو سب سے بڑے مواقع دیکھے ہیں وہ 2008 کی ضبطیاں نہیں تھیں — وہ تھیں:
- دباؤ میں مبتلا مالکان جو اسے اشتہار دینا نہیں چاہتے تھے۔
- بیچنے والے جو قیمت نہیں، بلکہ رازداری چاہتے تھے۔
- ایسی جائیدادیں جہاں مالی دباؤ فہرست میں نہیں تھا — یہ بیچنے والے کی آواز میں تھا جب آپ ان سے بات کرتے تھے۔
اور ابھی، میں دوبارہ وہ آواز سن رہا ہوں۔
ذرائع، ڈیٹا نوٹس اور طریقہ کار
یہ مضمون درج ذیل کا مجموعہ ہے:
- اکتوبر 2025 کے امریکی ضبطی کی رپورٹس ATTOM، بلیک نائٹ، اور عوامی ضبطی کے مجموعوں سے۔
- فیڈرل ریزرو کا ڈیٹا (صارفین کا قرض، آٹو لون کی عدم ادائیگیاں، حقیقی تنخواہیں، CPI رہائش کے اجزاء)۔
- MBA رہن کی عدم ادائیگی کی رپورٹس 30–59 دن اور 60–89 دن کے بکٹ کے لیے۔
- NY Fed ہاؤس ہولڈ ڈیٹ اور کریڈٹ رپورٹ گھومنے والے قرض کے رجحانات اور عدم ادائیگی کے میٹرکس کے لیے۔
- BLS تنخواہ کی ترقی، مہنگائی، اور روزگار کا ڈیٹا۔
- پورٹ فولیو کی سطح پر مشاہداتی ڈیٹا میری اپنی رئیل اسٹیٹ کی کارروائیوں سے شمالی الینوائے میں، بشمول کرایے کے رجحانات، کرایہ دار کی ادائیگی کے پیٹرن، مارکیٹ کے جذب کی شرحیں، اور دیکھ بھال کے اخراجات۔
اس مضمون میں چارٹس اور جگہ ہولڈرز پیٹرن نیکسس بصری مقاصد کے لیے فراہم کیے گئے ہیں۔
جہاں مخصوص عددی ڈیٹا کا حوالہ دیا گیا ہے (ضبطی کل، ماہانہ/سالانہ تبدیلیاں، عدم ادائیگی کی شرحیں)، یہ اقدار درج ذیل کی عکاسی کرتی ہیں:
- سب سے حالیہ اکتوبر 2025 کی ضبطی کے ڈیٹا سیٹس دستیاب ہیں۔
- فیڈرل ریزرو کی سیریز جو FRED سے نکالی گئی ہیں (صارفین کا قرض، DELINQD، DQCCREDIT، وغیرہ)۔
- رہن بینکروں کی ایسوسی ایشن کے سروے کا ڈیٹا Q3 اور Q4 2025 کی رپورٹس سے۔
- NY Fed کی رہائی 2024–2025 کے گھریلو قرض کے دور سے۔
اس مضمون میں استعمال ہونے والا ہر ڈیٹا آرٹيفیکٹ ایک مقصد کے لیے ہے: امریکہ کی ہاؤسنگ معیشت کی سطح کے نیچے بڑھتے ہوئے خاموش دباؤ کا نقشہ بنانا۔
نتیجہ: خاموش بحران پہلے ہی یہاں ہے
اگر آپ صرف گھر کی قیمتوں پر نظر ڈالیں تو آپ سوچیں گے کہ مارکیٹ مستحکم ہے۔ اگر آپ صرف بے روزگاری پر نظر ڈالیں تو آپ سوچیں گے کہ گھرانے مضبوط ہیں۔ اگر آپ صرف مجموعی رسد پر نظر ڈالیں تو آپ سوچیں گے کہ ہاؤسنگ اب بھی ساختی کمی میں ہے۔
لیکن جب آپ دیکھتے ہیں:
- کرایہ داروں کی سطح پر ادائیگی کا دباؤ،
- کرایے کے دباؤ میں نرمی،
- فورکلوژر کی بڑھتی ہوئی شرح،
- غیر رہن ہاؤسنگ کی قیمتوں میں دھماکے،
- صارفین کی بڑھتی ہوئی ڈیفالٹ کی شرح،
- اور مالک مکانوں کا عملی دباؤ،
…تو آپ ایک بہت مختلف تصویر دیکھتے ہیں۔
خاموش بحران ایک دھماکہ نہیں ہے۔ یہ نظام کی آہستہ آہستہ سختی ہے۔ یہ ہر جگہ ایک ساتھ سست ہونے کا سکڑنا ہے۔ یہ عدم استحکام کی طرف ایک انحراف ہے جو اپنے آپ کو اس وقت تک نہیں بتائے گا جب تک کہ یہ پہلے ہی ہو چکا ہو۔
اکتوبر 2025 کے فورکلوژر کے اعداد و شمار کوئی تباہی نہیں ہیں — یہ بتانے والے ہیں۔ یہ اس بات کا اشارہ ہیں کہ بنیادی دباؤ بڑھ رہا ہے جبکہ سطحی اشارے دھوکہ دہی سے پرسکون رہتے ہیں۔
اور ان سرمایہ کاروں کے لیے جو توجہ دے رہے ہیں، یہ ایک انتباہ اور ایک روڈ میپ دونوں ہیں:
- ایک انتباہ کہ سطح حقیقی ہے اور زیادہ توسیع پذیر آپریٹرز کے لیے ساختی طور پر خطرناک ہے۔
- ایک روڈ میپ کہ منظم، مائع، عملی طور پر تیز سرمایہ کار وہ ہوں گے جو اگلے مرحلے میں کامیاب ہوں گے۔
یہ طویل دباؤ کے درمیان زندہ رہنے والے لوگوں اور اس میں خاموشی سے ڈوبنے والے لوگوں کے درمیان علیحدگی کا آغاز ہے۔
اور جتنا طویل سطح برقرار رہے گی، اتنی ہی گہری تقسیم ہوگی۔
متعلقہ پیٹرن نیكسس فریم ورک
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
2026 کا سسٹم پریشر پول: امریکہ اور دنیا واقعی کہاں جا رہی ہے؟
یہ کوئی اور بائیں بمقابلہ دائیں منظوری کا سروے نہیں ہے۔ پیٹرن نیکسس سسٹم پریشر پول موجودہ واقعات کی تشکیل دینے والی گہرائیوں کی ساختوں ک…
5 shared topics.
2026 کے مالک مکان کا منظر: محتاط امید، کثیر العائلہ طاقت، اور نیا رہائشی نقشہ
Innago کے 2026 کے مالک مکان کے سروے کا ایک پیٹرن نیکسس تجزیہ جو محتاط امید، پورٹ فولیو کی توسیع کے منصوبے، کثیر خاندانی غلبہ، وسط مغرب اور …
5 shared topics, same research avenue.
کیسے فیڈ نے خاموشی سے آپ کے مستقبل کا 30% چوری کیا (اور وہ اسے دوبارہ کرنے کے لیے اسٹیبل کوائنز کا استعمال کیسے کریں گے)
2020 سے 2022 تک، فیڈرل ریزرو نے خاموشی سے آپ کی مستقبل کی خریداری کی طاقت کا 30–40% اثاثہ مالکان کو بیلنس شیٹ کی توسیع، رہائشی مہنگائی، اور…
5 shared topics.
مارکیٹس کی قیمتیں بڑھتی ہیں کیونکہ لیکویڈیٹی کا دباؤ کم ہوتا ہے — روزانہ کا خلاصہ (10 نومبر 2025)
ایکوئٹیز میں اضافہ ہوا، دھاتوں میں تیزی آئی، اتار چڑھاؤ کم ہوا، اور بانڈ کی پیداوار مستحکم ہوئی — یہ وہی ساختی سیٹ اپ ہے جس کی پیٹرن نیکسس …
5 shared topics.
مارکیٹس اتار چڑھاؤ کا سامنا کرتی ہیں جب جاپان کے بلبلے کے خدشات بڑھتے ہیں اور امریکہ کی بندش SNAP کو خطرے میں ڈالتی ہے – 3 نومبر، 2025
مارکیٹس نومبر میں AI سے چلنے والی امید، بڑھتے ہوئے بانڈ کی پیداوار، اور کمزور وسعت کے درمیان توازن قائم کرتی ہیں۔ جاپان کا نکئی 1980 کی دہا…
5 shared topics.
DSCR قرضے، متاثرہ کرایے، اور حقیقت: چھوٹے سرمایہ کاروں کے لیے ایک میدان کی رہنمائی
ایک گہرا، غیر میٹھا پیٹرن نیکسس فیلڈ گائیڈ جو وضاحت کرتا ہے کہ چھوٹے سرمایہ کار کس طرح DSCR قرضے، متاثرہ کرایے، اور ہدف شدہ بحالیوں کا استع…
4 shared topics, same research avenue.
اکتوبر 2025: رہائش، دولت اور سود کی شرح میں تبدیلی
ہاؤسنگ کی سستی اور دولت کے رجحانات – اکتوبر 2025، یہ ایک تفصیلی جائزہ ہے کہ کس طرح گرتی ہوئی سود کی شرحیں، کم ہوتی ہوئی مہنگائی، اور بدلتی …
4 shared topics, same research avenue.
فیسکل-مانیٹری فیوژن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 9 سائیکلز آف پاور کے حصہ 9 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح وبائی مرض کی امداد ن…
4 shared topics.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.