

اسٹیبل کوائنز، خزانے، اور مصنوعی لیکویڈیٹی انجن
اسٹیبل کوائنز اب صرف ڈیجیٹل نقد نہیں ہیں۔ یہ امریکی خزانے کی حمایت سے ہیں اور ڈیفی لیوریج لوپس کے ذریعے بڑھائے گئے ہیں، یہ مالیاتی نظام کے مختصر حصے کو دوبارہ شکل دینے والا ایک مصنوعی لیکویڈیٹی انجن …
مستحکم سکے "کرپٹو ڈالر" نہیں ہیں۔ یہ خزانے کے بلوں کے گرد ایک ضمانتی لپیٹ ہیں جن کی 24/7 منتقلی ممکن ہے۔
لوپنگ دعووں کو بڑھاتی ہے بغیر بنیادی ضمانت کے اضافہ کیے۔ رکاوٹ اعتماد، لیکویڈیٹی، اور لیکویڈیشن کے طریقہ کار بن جاتی ہے۔
مختصر سرے کی بولی لگائی جا رہی ہے کیونکہ یہ ایک نئے مصنوعی لیکویڈیٹی اسٹیک کے لیے ریزرو سبسٹریٹ بن رہا ہے۔
خزانہ بل سے ٹوکنائزڈ ڈالرز تک
حقیقی بنیادی سطح سے شروع کریں: امریکی خزانہ کے بل۔ جدید دور میں، بل نظام کے پسندیدہ "صنعتی معیار" نقد مساوی ضمانت بن گئے ہیں کیونکہ یہ مختصر، مائع، اور مسلسل رول ہوتے ہیں۔ یہ رول کا رویہ کوئی خرابی نہیں ہے۔ یہ ڈیزائن ہے۔ بل مسلسل ری فنانسنگ اور مسلسل ثانوی مارکیٹ کے جذب کے لیے بنائے گئے ہیں۔
اسٹیبل کوائن کا نظام براہ راست اس ڈیزائن میں جڑتا ہے۔ ایک جدید ادائیگی کا اسٹیبل کوائن جاری کرنے والا بنیادی طور پر ایک نجی منی مارکیٹ کا ڈھانچہ ہے جس میں فوری تصفیہ ہوتا ہے۔ نقد جاری کرنے والے میں داخل ہوتا ہے۔ جاری کرنے والا اہل ریزرو اثاثے خریدتا ہے، پھر ٹوکن بناتا ہے۔ موجودہ امریکی فریم کے تحت، اجازت دی گئی ریزرو سیٹ جان بوجھ کر تنگ ہے: نقد، بیمہ شدہ جمع، اور مختصر مدت کے خزانہ کی نمائش (جس میں خزانہ کی حمایت یافتہ ریپو اور ان اثاثوں تک محدود منی فنڈ شامل ہیں)۔ یہ پابندی بالکل اسی وجہ سے ہے کہ سامنے کا حصہ بولی لگاتا ہے۔
امریکی حکومت نے پہلے ہی بل کے خلاف قرض لیا جب اس نے اسے جاری کیا۔ جب وہ بل ایک اسٹیبل کوائن کی حمایت کرتا ہے، تو نجی شعبہ اسی ضمانت پر ایک اضافی دعویٰ کی تہہ بناتا ہے۔ یہ سب کچھ جو بعد میں آتا ہے اس کے لیے بیج کا کرسٹل ہے۔
اسٹیبل کوائن کا ڈھیر اس وقت کتنا بڑا ہے؟
اسٹیبل کوائن کے حجم کے بارے میں سوچنے کا ایک مفید طریقہ یہ ہے کہ ہر $1 کے جاری ہونے والے اسٹیبل کوائن کے لیے تقریباً $1 کے ریزرو اثاثے جاری کرنے والے کے ریزرو ڈھانچے کے اندر درکار ہوتے ہیں۔ یہاں تک کہ آپ ڈیفی لیوریج پر بات کرنے سے پہلے، آپ کے پاس پہلے سے ہی ایک بڑا اور مستقل ریزرو مختص کرنے والا انجن ہے جو براہ راست مختصر سرے کی طرف اشارہ کرتا ہے۔
جاری کرنے والا "بار بار" T-bills کیسے خریدتا ہے
جاری کرنے والا ایک بل کو ایک بار نہیں خریدتا۔ جاری کرنے والا ایک رولنگ انوینٹری چلاتا ہے۔ بل ہر چند ہفتوں یا مہینوں میں پختہ ہوتے ہیں۔ پختگی پر، جاری کرنے والا نقد وصول کرتا ہے اور فوری طور پر نئے بلوں میں دوبارہ مختص کرتا ہے، یا ریزرو کی تشکیل کو برقرار رکھنے کے لیے ریپو کا استعمال کرتا ہے جبکہ ریڈیمپشن کی لیکویڈیٹی دستیاب رکھتا ہے۔
مکینکی طور پر، یہ اس طرح نظر آتا ہے:
- کسٹمر $X جاری کرنے والے یا اس کے ریزرو گاڑی میں منتقل کرتا ہے
- جاری کرنے والا مختصر مدت کے خزانہ کے بل اور/یا خزانہ کی حمایت یافتہ ریپو خریدتا ہے
- جاری کرنے والا $X اسٹیبل کوائن بناتا ہے اور انہیں کسٹمر کو بھیجتا ہے
- جب بل پختہ ہوتے ہیں، تو حاصل کردہ رقم نئے بلوں میں دوبارہ سرمایہ کاری کی جاتی ہے (یہی "رول" کا رویہ ہے جو منی مارکیٹ ہمیشہ استعمال کرتی ہے)
- اگر ریڈیمپشن بڑھتے ہیں، تو ریزرو کو مائع کیا جاتا ہے یا نقد کی ضروریات کو پورا کرنے کے لیے ریپو کیا جاتا ہے، پھر حالات معمول پر آنے پر دوبارہ تعمیر کیا جاتا ہے
یہ جاری کرنے والے کا لوپ ہے: خزانہ کے اجراء اور بل کے رول کے میکانکس جو ایک مسلسل تازہ کردہ ریزرو بیس کو طاقت دیتے ہیں، جبکہ ٹوکن کی فراہمی فوری طور پر منٹ/ریڈیمپشن کے بہاؤ کی بنیاد پر بڑھتی اور سکڑتی ہے۔
پیمانہ اب نظریاتی نہیں ہے
یہ کوئی خاص سائیڈ بار نہیں ہے۔ اسٹیبل کوائن اب مختصر مدت کے خزانہ کی ضمانت کے لیے ایک اہم خریدار طبقہ ہیں۔ یہاں تک کہ اگر اسٹیبل کوائن کے ریزرو کل بل مارکیٹ کا صرف ایک ہندسی فیصد نمائندگی کرتے ہیں، تو یہ طلب "ہوٹ منی" سے ساختی طور پر مختلف ہے۔ یہ ایک ادائیگی کی پٹری سے جڑا ہوا ہے، یہ ریگولیٹڈ ہے (بڑھتا ہوا)، اور یہ مارکیٹ کی پلمبنگ کے مراعات سے تقویت یافتہ ہے۔
اسٹیبل کوائن بھی ایک عالمی ڈالر کی تقسیم کے نیٹ ورک کے طور پر کام کرتے ہیں۔ انہیں تجارت، تصفیہ، سرحد پار منتقلی، اور بڑھتی ہوئی طور پر کاروباری بہاؤ کے لیے استعمال کیا جاتا ہے۔ جب ایک اسٹیبل کوائن کسی مارکیٹ کی تصفیہ کی کرنسی بن جاتا ہے، تو اس کے پیچھے ریزرو انجن ایک مستقل ضمانت مختص کرنے والا بن جاتا ہے۔
ٹوکنائزیشن رفتار کو تبدیل کرتی ہے، بل کو نہیں
ایک بل جو ایک کیوریٹر کے پاس ہے وہ ساکن ہے۔ اس کے خلاف منٹ کیا گیا اسٹیبل کوائن متحرک ہے۔ یہ متحرک ہونا ہی پروڈکٹ ہے۔ ٹوکنائزیشن تین چیزیں کرتی ہے جو روایتی T-bill رکھنے کے قابل نہیں ہیں:
- یہ ایک سست تصفیہ کے اثاثے کو ہمیشہ آن رہنے والی تصفیہ کی پٹری میں تبدیل کرتا ہے
- یہ ضمانت کو آزاد نظاموں میں پگھلنے اور دوبارہ استعمال کرنے کے قابل بناتا ہے
- یہ دعووں کو تہہ کرنے کی اجازت دیتا ہے (جاری کرنے والے کا دعویٰ، ہولڈر کا دعویٰ، قرض دہندہ کا دعویٰ، ری ہائپوتھیکیٹڈ دعویٰ) روایتی نظام کے مقابلے میں کم بصیرت کی پابندیوں کے ساتھ
یہ پہلا اہم تصوری تبدیلی ہے: اسٹیبل کوائن صرف "ڈیجیٹل کیش" نہیں ہیں۔ یہ "پورٹیبل ریزرو دعوے" ہیں جو لیوریج کے نظام میں داخل کیے جا سکتے ہیں۔ ایک بار جب دعویٰ پورٹیبل ہو جاتا ہے، تو یہ لوپ ایبل بن جاتا ہے۔
خزانہ بلز کو جاری کرکے "تخلیق" کرتا ہے۔ اسٹیبل کوائن جاری کرنے والے بلز تخلیق نہیں کرتے۔ وہ بلز کے لیے ایک مستقل خریدار طبقہ تخلیق کرتے ہیں، جو خزانے کے لیے زیادہ بھروسہ کرنے میں آسانی پیدا کر سکتا ہے، خاص طور پر جب پالیسی ساز طویل مدتی شرحوں کو لاک کرنے سے گریز کرنا چاہتے ہیں۔ دوسرے الفاظ میں: اسٹیبل کوائنز خزانے کو پرنٹ نہیں کرتے، لیکن وہ طلب کے ڈھانچے کو تبدیل کر سکتے ہیں جو یہ طے کرتا ہے کہ خزانہ کتنی مقدار میں مختصر مدت میں جاری کر سکتا ہے بغیر قیمتوں کو غیر مستحکم کیے۔
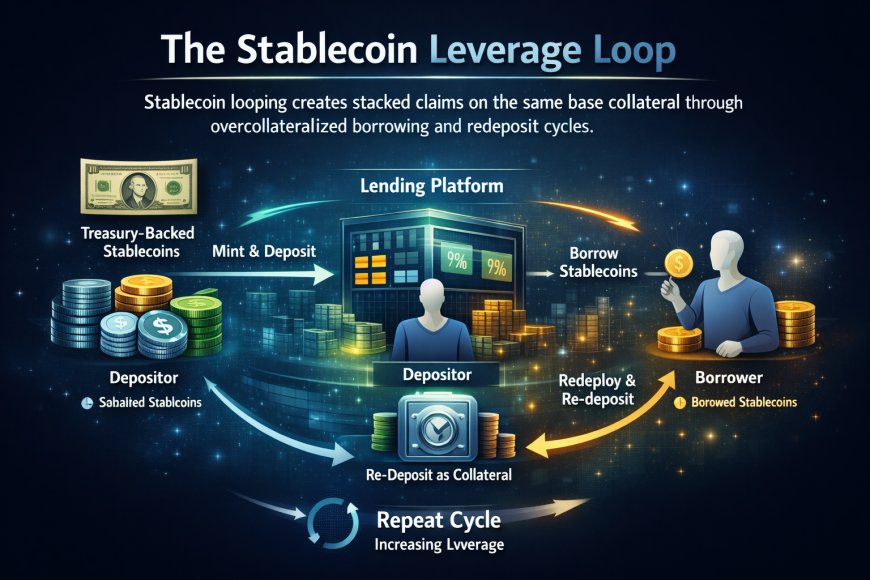
اسٹیبل کوائن لیوریج لوپ
"لوپنگ" حقیقت میں کیا ہے
لوپنگ جادو نہیں ہے اور نہ ہی یہ ایک میم ہے۔ یہ ایک بیلنس شیٹ کا ڈھانچہ ہے جو کوڈ کے ذریعے ظاہر ہوتا ہے: ضمانت جمع کریں، اس کے خلاف قرض لیں، قرض لیا گیا اثاثہ نئے ضمانت کے طور پر دوبارہ جمع کریں، دوبارہ قرض لیں۔ ہر بار یہ عمل مجموعی نظریاتی اثر کو بڑھاتا ہے جبکہ بنیادی ضمانت وہی رہتی ہے۔
زیادہ تر DeFi قرض دینے کی مارکیٹوں میں، قرض اوورکولٹرلائزڈ ہوتا ہے۔ اسٹیبل کوائنز (خاص طور پر بڑے) اکثر غیر مستحکم اثاثوں کے مقابلے میں زیادہ سے زیادہ قرض-سے-قدر کے پیرامیٹرز رکھتے ہیں۔ ایک ٹھوس مثال کے طور پر، ایک بڑا منی مارکیٹ پلیٹ فارم USDC کو 90% کے زیادہ سے زیادہ LTV اور 92% کے لیکویڈیشن تھریشولڈ کے ساتھ درج کرتا ہے (پیرامیٹرز مارکیٹ کے لحاظ سے مختلف ہوتے ہیں اور وقت کے ساتھ تبدیل ہوتے ہیں)۔ نقطہ یہ نہیں ہے کہ درست اعشاریے کیا ہیں۔ نقطہ یہ ہے کہ اسٹیک کرنے کی ساختی صلاحیت۔
اگر زیادہ سے زیادہ LTV r ہے، تو توسیعی قرض اور دوبارہ جمع کرنے سے نظریاتی مجموعی ضمانت کا ضرب تقریباً 1/(1−r) ہے۔ r=0.90 پر، نظریاتی مجموعی ضرب تقریباً 10x تک پہنچ جاتی ہے۔ نیٹ قرض لیا گیا اثر r/(1−r) کے قریب ہوتا ہے، یا ~9x۔ حقیقی دنیا کے نتائج کم ہوتے ہیں کیونکہ لوپر لیکویڈیشن بفرز رکھتے ہیں، فیسیں موجود ہیں، استعمال میں اضافہ قرض کی شرحوں کو تبدیل کرتا ہے، اور لیکویڈیٹی کی پابندیاں دباؤ کے تحت اہم ہوتی ہیں۔
ایک حقیقت پسندانہ $100 → "بڑا نمبر" واک تھرو
یہ عملی ورژن ہے جو یہ ظاہر کرتا ہے کہ لوپر واقعی کیا کرتے ہیں:
- $100 USDC کو ضمانت کے طور پر جمع کریں
- $90 USDC (90% LTV) قرض لیں
- قرض لیا گیا $90 دوبارہ ضمانت کے طور پر جمع کریں
- $81 قرض لیں
- $81 جمع کریں
- $72.90 قرض لیں
- جاری رکھیں جب تک کہ حاشیاتی قرض خطرہ/فیس کے قابل نہ ہو
نظام میں مجموعی ضمانت ہر لوپ کے ساتھ بڑھتی ہے۔ کل قرض ہر لوپ کے ساتھ بڑھتا ہے۔ لیکن بنیادی "بیج" اب بھی اصل $100 تھا۔ یہی وجہ ہے کہ لوگ "10x" اور "20x" کی زبان میں بات کرتے ہیں۔ وہ مجموعی نظریاتی اسٹیکنگ اور کلیم کی تہوں کی وضاحت کر رہے ہیں، نہ کہ حقیقی مفت پیسے۔
مکمل حقیقی دنیا کا لوپ، آخر تک
اگر آپ کو حقیقی فریم ورک چاہیے، تو آپ کو اس کو تین جڑے ہوئے لوپس کے ساتھ ایک کثیر مرحلہ مشین کے طور پر دیکھنا ہوگا: جاری کرنے والے کی ریزرو لوپ، آن چین لیوریج لوپ، اور ضمانت کی طلب کی فیڈبیک لوپ۔
مرحلہ 1: بنیادی ضمانت کا حصول۔ خزانہ ایک بل جاری کرتا ہے۔ حکومت پہلے ہی اس آلے کے خلاف قرض لے چکی ہے۔ اسٹیبل کوائن جاری کرنے والا اسے خریدتا ہے اور اسے ریزرو کے طور پر رکھتا ہے۔
مرحلہ 2: ٹوکنائزیشن۔ جاری کرنے والا $1 کی اسٹیبل کوائن $1 کی ریزرو ضمانت کے خلاف منٹ کرتا ہے۔ یہ ٹوکن اب ایک ریزرو پورٹ فولیو پر ایک پورٹیبل کلیم ہے جو سامنے کے آخر میں جڑا ہوا ہے۔
مرحلہ 3: نقل و حرکت۔ ٹوکن جاری کرنے والے سے نکلتا ہے اور ان مارکیٹوں میں داخل ہوتا ہے جہاں اسے وعدہ کیا جا سکتا ہے، اس کے خلاف قرض لیا جا سکتا ہے، دوبارہ ہائپوتھیکیٹ کیا جا سکتا ہے، اور تصفیے کے طور پر استعمال کیا جا سکتا ہے۔
مرحلہ 4: لوپنگ۔ ٹوکن کو ضمانت کے طور پر جمع کیا جاتا ہے۔ اس کے خلاف قرض لیا جاتا ہے۔ قرض لیا گیا ٹوکن دوبارہ جمع کیا جاتا ہے۔ یہ کلیمز کو اسٹیک کرتا ہے۔
مرحلہ 5: فیڈبیک۔ اسٹیبل کوائنز کی ترقی ریزرو بولی کو بڑھاتی ہے (زیادہ بلز خریدے جاتے ہیں اور رول کیے جاتے ہیں)، اور ٹوکنائزڈ خزانہ کی مصنوعات کی ترقی اسٹیبل کوائن کی طلب کو بار بار سامنے کے آخر کی طلب میں تبدیل کرتی ہے۔
خزانہ پہلے ہی اس وقت قرض لے چکا ہے جب اس نے بل جاری کیا۔ جب بل ایک اسٹیبل کوائن کی حمایت کرتا ہے، تو نجی شعبے نے اسی بنیادی ضمانت پر ایک دوسرا کلیم کی تہہ تخلیق کی ہے۔ پھر DeFi اور ضمانت کے پروگرام ٹوکن پر اضافی کلیم کی تہیں اسٹیک کر سکتے ہیں۔ یہی وجہ ہے کہ یہ لیکویڈیٹی تخلیق کی طرح محسوس ہوتا ہے۔ آپ دیکھ رہے ہیں کہ ایک ہی ضمانت کو نظام میں کئی بار حوالہ دیا جا رہا ہے۔
لیوریج کے دائرے کا سائز
یہاں ایک عملی طریقہ ہے کہ "یہ کتنا لیکویڈیٹی پیدا کر سکتا ہے" کا اندازہ لگانے کے لیے بغیر کسی خیالی ریاضی کے۔
تین متغیرات کی وضاحت کریں:
- S = کل اسٹیبل کوائن کی فراہمی (بنیادی ٹوکنز جو جاری ہیں)
- f = اسٹیبل کوائن کا حصہ جو واقعی لوپنگ/لیوریج کے مقامات میں داخل ہوتا ہے (سب نہیں کرتے)
- m = اسٹیکنگ سے مؤثر مجموعی ضرب (حقیقی، نظریاتی زیادہ سے نہیں)
پھر لوپنگ سے وابستہ مجموعی نظریاتی اثر تقریباً ہے: S × f × m.
اسے ایماندار رکھنے کے لیے سادہ منظرنامے کی حدود استعمال کریں۔ عام حالات میں، f 100% نہیں ہے کیونکہ بہت سے اسٹیبل کوائنز بٹوے، ایکسچینجز، ادائیگی کے بہاؤ، تصفیے کے بفرز، یا غیر فعال خزانے کی کارروائیوں میں بیٹھے ہیں۔ دریں اثنا، m ہمیشہ 10x نہیں ہوتا کیونکہ لوپر بفرز کو محفوظ رکھتے ہیں اور استعمال میں تبدیلیاں قرض کے اخراجات کو متاثر کرتی ہیں۔
اگر آپ "ہیڈ لائن نمبر" چاہتے ہیں تو S کو تقریباً $300B+ میں پلگ کریں اور آپ جلدی سے دیکھیں گے کہ یہ کیوں اہم ہے۔ یہاں تک کہ محافظتی شرکت بھی اضافی مجموعی کریڈٹ اثر میں سینکڑوں ارب پیدا کرتی ہے۔ بنیادی کیس کی شرکت ایک ٹریلین کلاس کا نظریاتی اثر پیدا کرتی ہے۔ جارحانہ کیس کئی ٹریلین کی سرزمین میں منتقل ہوتا ہے۔ یہ اس سے پہلے ہے کہ آپ آف چین ری ہائپوتھیکیشن، ایکسچینج مارجن نیٹنگ، یا ساختی مصنوعات کو شمار کریں۔
جہاں خزانہ بل دوبارہ آتا ہے
یہاں وہ حصہ ہے جسے زیادہ تر وضاحتیں چھوڑ دیتی ہیں: اسٹیبل کوائن صرف ایک ٹوکن کے طور پر لوپ نہیں ہو رہا ہے۔ اسٹیبل کوائن کا لوپ خزانے کی طلب میں متعدد چینلز کے ذریعے واپس آتا ہے، اور یہی "ٹی بل بار بار" کا متحرک ہے۔
چینل A: جاری کرنے والے کا رول۔ جاری کرنے والا مسلسل خزانے کے بلوں کو رول کرتا ہے تاکہ اسٹیبل کوائنز کے بڑھنے کے ساتھ ذخائر کو برقرار رکھ سکے۔ یہ خود ہی سامنے کے لیے مستقل، قیمت سے بے پرواہ طلب پیدا کر سکتا ہے۔
چینل B: اسٹیبل کوائن کے حاملین ٹوکنائزڈ خزانہ فنڈز خرید رہے ہیں۔ بڑھتے ہوئے، اسٹیبل کوائنز ٹوکنائزڈ منی مارکیٹ اور ٹی بل مصنوعات کے لیے خریداری کی کرنسی بن جاتے ہیں۔ اسٹیبل کوائن کی طلب ٹی بل کی نمائش کے لیے غیر براہ راست طلب بن جاتی ہے، بار بار، اسٹیبل کوائن کو تصفیے کے ذریعے کے طور پر کام کرتے ہوئے۔
چینل C: مشتقات اور آف ایکسچینج مارجن کے لیے ضمانت۔ ٹوکنائزڈ خزانہ کی گاڑیاں اور اسٹیبل کوائنز کو مارجن کے فریم ورک میں ضمانت کے طور پر بڑھتی ہوئی قبولیت حاصل ہے۔ یہ "ٹی بل کی نمائش" کو مارجن کے سبسٹریٹ میں تبدیل کرتا ہے، مختصر سرے کی طلب کو مضبوط کرتا ہے کیونکہ سامنے کا کاغذ وہی ہے جو نظام صاف ضمانت کے طور پر ترجیح دیتا ہے۔
ری ہائپوتھیکیشن: پوشیدہ ضرب
لوپنگ کوڈ میں نظر آتا ہے۔ ری ہائپوتھیکیشن ہمیشہ نظر نہیں آتا۔ ری ہائپوتھیکیشن کا مطلب ہے کہ ایک ہی ضمانت متعدد ذمہ داریوں کی حمایت کرتی ہے جو درمیانی افراد کے درمیان ہوتی ہیں۔ روایتی مارکیٹوں میں، ریپو زنجیریں یہ کرتی ہیں۔ ڈیجیٹل مارکیٹوں میں، کیوریٹرز، پرائم بروکرز، اور ضمانت کے پروگرام یہ داخلی کریڈٹ، ضمانت کی تبدیلی، اور نیٹنگ کے ذریعے کر سکتے ہیں۔
اگر اسٹیبل کوائنز منتقل ہونے والے "نقد پاؤں" ہیں، تو ٹوکنائزڈ خزانہ کی مصنوعات بڑھتی ہوئی منتقل ہونے والے "ضمانت کے پاؤں" ہیں۔ جب یہ دونوں ملتے ہیں، تو آپ کو ایک ہائبرڈ ریپو جیسی اسٹیک ملتی ہے جو 24/7 کام کرتی ہے جس میں کم رگڑ کے نکات اور مختلف لیکویڈیشن کے محرکات ہوتے ہیں۔
کیا چیز لوپ کو لامحدود ہونے سے روکتی ہے
نظام میں بریک ہیں۔ یہ صرف ٹریڈ فائی سے مختلف بریک ہیں:
- استعمال اور قرض کی شرحیں: جب سب ایک ہی اسٹیبل کوائن لیتے ہیں تو شرحیں بڑھ جاتی ہیں اور لوپ غیر منافع بخش ہو جاتا ہے
- لیکویڈیشن کی حدود اور بفرز: لوپر ہیڈ روم کو برقرار رکھتے ہیں، جو مؤثر لیوریج کو کیپ کرتا ہے
- لیکویڈیٹی کی گہرائی: پتلے ثانوی بازار لیکویڈیشن کو قیمت کے اثرات کے واقعات میں تبدیل کرتے ہیں
- پروٹوکول کا خطرہ: اسمارٹ معاہدے کی ناکامیاں، اوریکل کے مسائل، حکومتی تبدیلیاں
- جاری کرنے والے کی ریڈیمپشن کی میکانکس: ریڈیمپشن کی رگڑ دباؤ کے تحت اہمیت رکھتی ہے، خاص طور پر غیر ادارہ جاتی حاملین کے لیے
لیکن عام حالات میں، جب اعتماد بلند ہو، تو لوپ بڑا چل سکتا ہے اور نظریاتی اثر تیزی سے بڑھ سکتا ہے۔ یہی وجہ ہے کہ نظام کو ایسا محسوس ہو سکتا ہے جیسے "سب کچھ اوپر ہے۔" آپ لیکویڈیٹی کو جمع اور دوبارہ جمع ہوتے ہوئے دیکھ رہے ہیں، نہ کہ چھاپتے ہوئے۔
کیوں مختصر مدت کو جذب کیا جا رہا ہے
اگر آپ صرف ٹی بلز کو "محصول" کے طور پر دیکھتے ہیں تو آپ تجارت کو کھو دیتے ہیں۔ مختصر مدت کو بڑھتی ہوئی تعداد میں اگلی لیکویڈیٹی کی تہہ کے خام مال کے طور پر دیکھا جا رہا ہے۔
اسٹیبل کوائنز مختصر مدت کے ٹریژریز کے لیے ایک مستقل بولی پیدا کرتے ہیں کیونکہ ریزرو سیٹ کو اس طرح ڈیزائن کیا گیا ہے:
- واپسی کے لیے کافی مائع
- اعتماد کے لیے کافی محفوظ
- مدت کے جھٹکوں سے بچنے کے لیے کافی مختصر
- آڈٹ اور ریگولیٹ کرنے کے لیے کافی معیاری
یہ بلز اور ٹریژری کی حمایت یافتہ ریپو کی طرف براہ راست اشارہ کرتا ہے۔
اسٹیبل کوائنز کس طرح سامنے کے آخر کی مدد کرتے ہیں، میکانکی طور پر
"سامنے کے آخر کی مدد کرنا" کوئی احساس نہیں ہے۔ یہ ایک ضمانتی ریاضی کا بیان ہے۔ جب ایک ساختی خریدار طبقہ سامنے کے آخر کو خریدنے پر مجبور ہوتا ہے تو یہ تین چیزیں کرتا ہے:
- یہ نیلامی اور ثانوی مارکیٹوں میں بار بار طلب پیدا کرتا ہے، جس سے حاشیائی خریداروں کی ضرورت کم ہوتی ہے کہ وہ تمام اجراء کو جذب کریں
- یہ مارکیٹ کی گہرائی اور ٹرن اوور کو بہتر بناتا ہے کیونکہ ریزرو مسلسل رول ہوتے ہیں
- یہ سامنے کے آخر کو بنیادی ڈھانچے کی طلب کی طرح برتاؤ کرنے پر مجبور کرتا ہے نہ کہ اختیاری محصول کے پیچھے بھاگنے کی طرح
جب نظام میکرو دباؤ میں ہوتا ہے تو آپ اکثر دیکھتے ہیں کہ سامنے کا آخر میدان جنگ بن جاتا ہے: ٹی جی اے انتظام، بل کا اجراء، منی مارکیٹ فنڈ کے بہاؤ، ریپو کی شرحیں، ضمانت کی کمی، اور نقد کی ترجیح۔ اسٹیبل کوائنز اب اس میدان جنگ میں ایک اضافی طلب چینل کے طور پر جڑے ہوئے ہیں۔
یہ اب کیوں ہو رہا ہے
پانچ محرکات ہیں، اور یہ ایک دوسرے کو مضبوط کرتے ہیں۔
پہلا، ریگولیشن۔ امریکہ ادائیگی کے اسٹیبل کوائنز کو ایک متعین زمرے کے طور پر باقاعدہ کر رہا ہے۔ یہ جاری کرنے والوں کو معیاری ریزرو کے رویے کی طرف کھینچتا ہے، جو کہ سامنے کے آخر کی ضمانت کا مطلب ہوتا ہے۔
دوسرا، سود کی شرحیں۔ ایک اعلیٰ شرح کی دنیا میں، ریزرو پورٹ فولیو حقیقی پیسہ پیدا کرتا ہے۔ اسٹیبل کوائن کا اجراء ایک منافع بخش کاروبار بن جاتا ہے جو رسد کے ساتھ بڑھتا ہے۔ یہ ترغیب جاری کرنے والوں کو بڑھنے اور مارکیٹ کے حصے کا دفاع کرنے پر مجبور کرتی ہے، جو ریزرو کی مختصات میں اضافہ کرتی ہے۔
تیسرا، تصفیہ اور رفتار۔ اسٹیبل کوائنز ایک 24/7 تصفیہ کی تہہ ہیں۔ وہ مارکیٹیں جو تیز تر تصفیہ کرتی ہیں وہ زیادہ سرمایہ کارانہ طور پر موثر ہوتی ہیں۔ سرمایہ کاری کی کارکردگی ادارتی بہاؤ کو اپنی طرف متوجہ کرتی ہے۔ ادارتی بہاؤ اسٹیبل کوائن کے اپنائو کو بڑھاتا ہے۔ یہ اپنائو ریزرو کی بولی کو بڑھاتا ہے۔
چوتھا، ضمانت کی جدید کاری۔ ٹوکنائزڈ ٹریژری مصنوعات پھیل رہی ہیں۔ جب ایکو سسٹم ٹوکنائزڈ سامنے کے آخر کی نمائش کو ضمانت کے طور پر قبول کرتا ہے تو "نقد" اور "ضمانت" کے درمیان کی سرحد ختم ہونے لگتی ہے۔ یہ ایک ہی بنیادی سبسٹریٹ پر کریڈٹ اسٹیکس بنانے کے نئے طریقے پیدا کرتا ہے۔
پانچواں، عالمی ڈالر کی طلب۔ اسٹیبل کوائنز ڈالر کو برآمد کرتے ہیں۔ یہ جغرافیائی طور پر اہم ہے، لیکن یہ میکانکی طور پر بھی اہم ہے۔ یہ ایک عالمی صارف کی بنیاد پیدا کرتا ہے جو بینکنگ کی رکاوٹوں کے بغیر ڈالر کی استحکام کو ترجیح دیتا ہے۔ یہ ترجیح اسٹیبل کوائن کی ترقی کو بڑھاتی ہے، جو ریزرو کی ترقی کو بڑھاتی ہے۔
کیوں ٹریژری کو یہ پسند ہے
ٹریژری کا کام حکومت کو فنڈ دینا ہے۔ اگر سامنے کے آخر کے اجراء کے لیے مستقل طلب ہے تو ٹریژری بلز پر زیادہ بھروسہ کر سکتی ہے۔ یہ اس وقت مطلوبہ ہو سکتا ہے جب پالیسی ساز طویل میعادوں پر زیادہ کوپن کی شرحوں کو لاک کرنے سے بچنے کی کوشش کر رہے ہوں۔ اس کا متبادل ری فنانسنگ کا خطرہ ہے، لیکن طلب کا چینل حقیقی ہے، اور یہ بڑھ رہا ہے۔
جب مختصر مدت کی ضمانت ایک مصنوعی لیکویڈیٹی اسٹیک کی بنیادی تہہ بن جاتی ہے تو سامنے کا آخر "صرف مالیات" کی طرح برتاؤ کرنا بند کر دیتا ہے اور "انفراسٹرکچر کی طلب" کی طرح برتاؤ کرنا شروع کر دیتا ہے۔
یہ میکرو اشارہ ہے۔ اگر "سب کچھ اوپر ہے" اور مختصر مدت ابھی بھی جذب ہو رہی ہے، تو آپ صرف خطرے کی نفسیات کو نہیں دیکھ رہے ہیں۔ آپ ایک ضمانتی سبسٹریٹ کی تعمیر کو دیکھ رہے ہیں۔
پیٹرن نیکسس لینز
اسٹیبل کوائنز خود مختار قرض اور پروگرام ایبل مالیات کے درمیان ایک کنٹرول-لیئر انٹرفیس ہیں۔ یہ ٹریژریز کی جگہ نہیں لیتے۔ یہ ٹریژریز کو ضمانت کے طور پر ہتھیار بناتے ہیں۔
پرانے نظام میں، لیکویڈیٹی کی توسیع زیادہ تر ایک مرکزی فنکشن تھی: بینک کریڈٹ کی تخلیق، مرکزی بینک کے ریزرو، ڈیلر بیلنس شیٹس، ریپو مارکیٹس۔ نئے نظام میں، لیکویڈیٹی کی توسیع ماڈیولر بن جاتی ہے: ضمانت کو لپیٹنا، دعووں کو ٹوکنائز کرنا، ضمانت کو لوپ کرنا، ری ہائپوتھیکیٹ کرنا، اور نتیجے میں حاصل کردہ لیکویڈیٹی کو کسی بھی مارکیٹ میں بھیجنا جو ٹوکن کو قبول کرتی ہے۔
اس کا مطلب یہ نہیں ہے کہ "لامتناہی پیسہ"۔ اس کا مطلب ہے کہ ترسیل کا طریقہ کار بدل رہا ہے۔ اعتماد، واپسی کی لیکویڈیٹی، اور لیکویڈیشن کے طریقے مالیاتی پالیسی کے متغیرات بن جاتے ہیں، کیونکہ یہ متغیرات طے کرتے ہیں کہ آیا دعوے کا اسٹیک بڑھتا ہے یا گرتا ہے۔
لیکویڈیٹی اب صرف چھاپی نہیں جا رہی۔ یہ جمع کی جا رہی ہے۔ جب اسمبلی لائن الٹ جاتی ہے تو مصنوعی لیکویڈیٹی زیادہ تر ماڈلز کے اندازے سے زیادہ تیزی سے مصنوعی غیر لیکویڈیٹی بن جاتی ہے۔
یہی وجہ ہے کہ اسٹیبل کوائنز کریپٹو سے آگے اہم ہیں۔ یہ ایک مالیاتی انٹرفیس کی تہہ بن رہے ہیں جو ریزرو کو بڑھا سکتے ہیں، تصفیہ کو تیز کر سکتے ہیں، اور خود مختار ضمانت پر کریڈٹ کے دعوے کو اس طرح جمع کر سکتے ہیں جو روایتی بینکنگ چینلز کے ساتھ مقابلہ، تکمیل، اور کبھی کبھار بائی پاس کرتا ہے۔
عمومی سوالات
کیا اس فریم ورک میں اعداد و شمار حقیقی ہیں؟
جی ہاں، اس سطح پر جو اہم ہے: کل مستحکم سکوں کی مالیت اب تقریباً $300B+ ہے، USDT اور USDC کی فراہمی میں غالب ہیں، ٹریژری بلز کی بقایا مالیت کئی ٹریلین ہے، اور لیوریج کے طریقے حقیقی ہیں (اعلی LTV مستحکم سکوں کی ضمانت + ری کرسیو قرض/جمع + ری ہائپوتھیکیشن)۔ درست اعداد و شمار روزانہ تبدیل ہوتے ہیں، لیکن ساختی تعلقات مستحکم ہیں۔
کیا لوپنگ واقعی "$100 کو $1,500 میں تبدیل" کرتی ہے؟
نہیں، یہ مفت پیسہ نہیں ہے۔ لوپنگ مجموعی نظریاتی نمائش اور کل جمع کردہ ضمانت کو بڑھاتی ہے جبکہ ساتھ ہی قرض، تصفیہ کے خطرے، اور مارکیٹ کی گہرائی پر انحصار کو بھی بڑھاتی ہے۔ لوگ بڑے ضربوں کا حوالہ دیتے ہیں کیونکہ دعویٰ کا ڈھیر اصل بیج کے مقابلے میں بڑا ہو سکتا ہے، خاص طور پر جب متعدد نظام ایک ہی بنیادی ضمانت کا حوالہ دیتے ہیں۔
لوگ کیوں کہتے ہیں کہ مستحکم سکے "بار بار ٹریژری خرید رہے ہیں"؟
کیونکہ جاری کرنے والے بلوں کو مسلسل رول کرتے ہیں جیسا کہ ریزرو کی دیکھ بھال کا حصہ ہے، اور کیونکہ مستحکم سکے بڑھتی ہوئی طور پر ٹوکنائزڈ ٹریژری مصنوعات اور ضمانت کے پروگراموں کے لیے تصفیہ کی کرنسی کے طور پر کام کرتے ہیں جنہیں حقیقی فرنٹ اینڈ ضمانت کی ضرورت ہوتی ہے۔
تناؤ کے واقعے میں سب سے پہلے کیا ٹوٹتا ہے؟
عام طور پر تین چیزوں میں سے ایک: واپسی کی لیکویڈیٹی، ثانوی مارکیٹ کی گہرائی، یا تصفیہ کی زنجیریں۔ جب اعتماد کمزور ہوتا ہے، تو لوپ الٹ جاتا ہے اور ڈیلیوریج نظریاتی لیکویڈیٹی کو تیزی سے کم کرتا ہے، اکثر اس سے بھی تیز جو اختیاری انسانی خطرے کے انتظام کے ردعمل سے ہوتا ہے۔
کیا اس سے فرنٹ اینڈ محفوظ تر یا زیادہ خطرناک ہو جاتا ہے؟
یہ عام حالات میں فرنٹ اینڈ کو زیادہ مستقل طور پر بولی میں رکھ سکتا ہے کیونکہ ریزرو کو مختصر مدتی آلات میں مجبور کیا جاتا ہے۔ لیکن اگر ایک بڑا مستحکم سکّہ بھاگ دوڑ کا شکار ہو جائے تو یہ واقعہ کے خطرے کو بھی بڑھا سکتا ہے، کیونکہ ریزرو کو جلدی سے مائع کرنا یا تیزی سے ریپو کرنا پڑ سکتا ہے تاکہ واپسی کی مانگ کو پورا کیا جا سکے۔
یہ کتنا بڑا ہو سکتا ہے؟
اگر مستحکم سکے اگلے چند سالوں میں $300B سے $1–$2T کی حد میں پھیلتے ہیں، تو ریزرو کی بولی بڑے روایتی خریداروں کی کلاسوں کے برابر ہو جاتی ہے۔ پھر لیوریج کی شرکت اور ضمانت کی ری ہائپوتھیکیشن کو شامل کریں اور آپ کو مستحکم سکے کے ڈھیر سے جڑے ہوئے ٹریلین کلاس کے مجموعی نظریاتی نشانات مل سکتے ہیں یہاں تک کہ آپ مشتقات یا ایکسچینج مارجن سسٹمز کو شمار کرنے سے پہلے۔
ذرائع
ریزرو فریم ورک، مارکیٹ کے پیمانے، اور فریم ورک میں استعمال ہونے والے لیوریج کے پیرامیٹرز کے لیے بنیادی حوالہ جات۔
- DefiLlama: کل مستحکم سکوں کی مارکیٹ کی مالیت
- DefiLlama: ٹیثر (USDT) کی مارکیٹ کی مالیت
- DefiLlama: USD Coin (USDC) کی مارکیٹ کی مالیت
- Aave: USDC خطرے کے پیرامیٹرز (LTV، تصفیہ کی حد)
- U.S. Treasury Fiscal Data: عوامی قرض کا ماہانہ بیان (MSPD)
- GENIUS ایکٹ: بل کا متن
- CRS کا جائزہ: GENIUS ایکٹ
- کینساس سٹی فیڈ: مستحکم سکے اور ٹریژری کی طلب
- ریوٹرز: جاری کرنے کے مرکب کی توقعات (T-bills اوپر، کوپن مستحکم)
- CoinDesk: USDC بمقابلہ USDT کی ترقی اور مارکیٹ کا پیمانہ
- CoinMarketCap: USDT کی مارکیٹ کی مالیت (کراس چیک)
Article overview
اسٹیبل کوائنز اب صرف ڈیجیٹل نقد نہیں ہیں۔ یہ امریکی خزانے کی حمایت سے ہیں اور ڈیفی لیوریج لوپس کے ذریعے بڑھائے گئے ہیں، یہ مالیاتی نظام کے مختصر حصے کو دوبارہ شکل دینے والا ایک مصنوعی لیکویڈیٹی انجن بناتے ہیں۔
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
لیکویڈیٹی گیٹڈ معیشت: کیوں مرکزی بینک بہاؤ کو کنٹرول کرتے ہیں، خوشحالی کو نہیں
ایک ساختی فریم ورک جو جدید معیشتوں کی وضاحت کرتا ہے کہ یہ لیکوئڈیٹی گیٹڈ سسٹمز ہیں جہاں مرکزی بینک اوپر کی طرف کریڈٹ تخلیق اور نیچے کی طرف …
3 shared topics, same research avenue.
پیسہ وہ نہیں ہے جو آپ سوچتے ہیں: قرض، وقت، توانائی اور طاقت کے پوشیدہ میکانزم
زیادہ تر لوگوں کو یہ نہیں معلوم کہ پیسہ واقعی کیسے کام کرتا ہے۔ یہ طویل شکل کا Pattern Nexus کی گہرائی میں جانا حقیقی میکانکس کو توڑتا ہے ج…
3 shared topics, same research avenue.
قرض بغیر کسی خطرے کے: امریکی قرض کی گھڑی واقعی کیا ظاہر کرتی ہے
ایک 35 سالہ جائزہ US Debt Clock کا—1990 سے 2029 تک—یہ دکھاتا ہے کہ کس طرح قرض، GDP، اور حکومت کے اخراجات واقعی بڑھتے ہیں، کیوں کوئی جادوئی …
2 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.