

ہاؤسنگ کیو ای بائی پروکسی: فینی اور فریڈی کے بفرز کو ہتھیار بنا کر جی ایس ایز کو سیاسی لیکویڈیٹی مشینوں میں کیسے تبدیل کیا جاتا ہے
Fannie Mae اور Freddie Mac کے سرمایہ کے بفرز کو رہن خریدنے کے لیے استعمال کرنے کا خیال پیش کرنا صرف ایک ہاؤسنگ کی تبدیلی نہیں ہے۔ یہ فیڈ کے بجائے GSEs کے ذریعے QE چلانے کی کوشش ہے، ہاؤسنگ فنانس کو ای…
Jump to a section
فینی اور فریڈی کے سرمایہ بفرز کو رہن خریدنے کے لیے استعمال کرنا "گھر کے مالکان کی مدد کرنا" نہیں ہے۔ یہ ہاؤسنگ کریڈٹ پائپوں کے ذریعے QE چلانا ہے اور یہ ظاہر کرنا ہے کہ اگلی بحران کے لیے کریش پیڈ قابلِ ترک ہے۔
اگر آپ کم رہن کی شرحوں کے پیچھے GSE بفرز کو خالی کرتے ہیں، تو آپ خطرے کو ختم نہیں کرتے – آپ اسے مرکوز کرتے ہیں۔ جب چکر پلٹتا ہے، تو نقصان ہاؤسنگ پر ختم نہیں ہوتا۔ یہ بینکوں، سروس فراہم کرنے والوں، اور خود خودمختار بیک اسٹاپ کے ذریعے چلتا ہے۔
یہ صرف رہائش کے بارے میں نہیں ہے۔ یہ ایک وسیع تر نظام کی تبدیلی میں ایک اور شاخ ہے: مالیاتی QE، صنعتی اور دفاعی سبسڈیز، مستحکم سکوں–خزانے کے لوپس، اور اب رہائش کی لیکویڈیٹی کو براہ راست سیاسی کنٹرول کے لیور کے طور پر استعمال کرنا۔
1. سادہ زبان میں کیا تجویز کیا جا رہا ہے
چمک دمک اور بات چیت کے نکات کو ہٹا دیں اور تجویز تقریباً اس طرح نظر آتی ہے: فینی می اور فریڈی میک – دو بڑے حکومت کی حمایت یافتہ ادارے (GSEs) جو امریکہ کی رہن کی مالیات کے مرکز میں ہیں – نے پچھلے ایک دہائی اور آدھ میں بڑے سرمایہ کے بفرز بنا لیے ہیں۔ اس سرمایہ کو اگلی دباؤ کی صورت حال کے لیے ایک کشن کے طور پر رکھنے کے بجائے، خیال یہ ہے کہ اسے رہن کی خریداری میں استعمال کیا جائے تاکہ بیلنس شیٹ کی طاقت سے شرحوں کو کم کیا جا سکے۔
ووٹروں کے لیے پیشکش سادہ ہے: فینی اور فریڈی نے "سینکڑوں ارب" مختص کیے ہیں۔ انہیں یہ استعمال کرنے دیں کہ وہ رہن خریدیں، پھیلاؤ کو کم کریں، اور لوگوں کو 7%–8% 30 سالہ قرضوں سے نکال کر 4%–5% کے قریب لے آئیں۔ دوسرے الفاظ میں: فیڈ کے کٹوتی کا انتظار نہ کریں۔ GSEs کو ایک شارٹ کٹ کے طور پر استعمال کریں اور ثانوی مارکیٹ میں براہ راست مداخلت کے ذریعے رہائش کو دوبارہ "قابل برداشت" بنائیں۔
اس سادہ کہانی کے نیچے ایک بہت مختلف میکانکی حقیقت ہے۔ فینی اور فریڈی کا بحران کے بعد کا سرمایہ بنانا ایک جان بوجھ کر کی گئی پالیسی کا انتخاب ہے: 2008 کے بعد، ریاست نے انہیں کمائی کو برقرار رکھنے اور آہستہ آہستہ نقصان کو جذب کرنے والے سرمایہ کی تعمیر کرنے پر مجبور کیا تاکہ اگلی بار جب نظام ٹوٹے، تو وہ فوری طور پر پھٹ نہ جائیں اور کسی اور ہنگامی بیل آؤٹ کی ضرورت نہ ہو۔ وہ سرکٹ بریکر ہیں۔ بفرز کریش پیڈز ہیں۔
ان بفرز کو ایک قسم کی سیاسی مقداری آسانی میں تبدیل کرنا – ہاؤسنگ QE بذریعہ وکیل – صرف ایک پیرامیٹر کی تبدیلی نہیں ہے۔ یہ ایک کوشش ہے کہ لیکویڈیٹی کی پالیسی کو نیم عوامی اداروں کے ذریعے چلایا جائے جن کا سرمایہ نقصانات کو جذب کرنے کے لیے ہونا چاہیے، نہ کہ ایک انتخابی وعدے کی ضمانت دینے کے لیے۔
ایک صحت مند نظام میں، GSE کا سرمایہ اس وقت نقصانات کو برداشت کرنے کے لیے ہوتا ہے جب رہن کی مارکیٹ ٹوٹتی ہے – نہ کہ سائیکل کے اوپر شرحوں کی بصریات کی سبسڈی دینے کے لیے۔ ایک بار جب آپ کریش پیڈ خرچ کر لیتے ہیں، تو جب گاڑی دیوار سے ٹکراتی ہے تو آپ کے پاس یہ نہیں ہوتا۔
2. نظام اب کیسے کام کرتا ہے: فیڈ، خزانہ، اور GSE بفرز
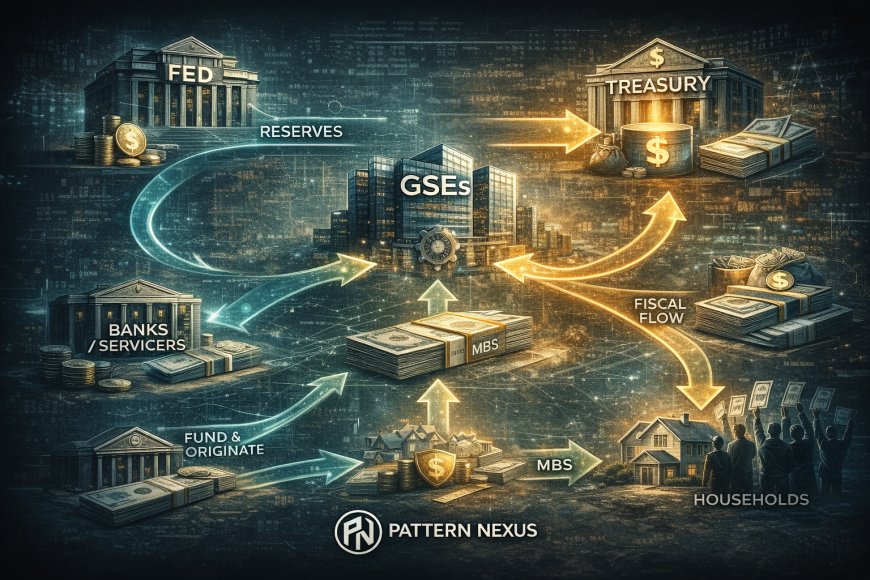
یہ سمجھنے کے لیے کہ یہ تجویز کیوں ایک نظام کی تبدیلی ہے، آپ کو موجودہ ڈھانچے میں کرداروں کو الگ کرنا ہوگا۔
فیڈرل ریزرو نظام میں واحد ادارہ ہے جو اپنی مرضی سے ریزرو بنا سکتا ہے۔ جب فیڈ نے 2008 کے بعد بڑے پیمانے پر اثاثے خریدے اور پھر 2020–2021 میں، تو یہ صرف "پیسہ" کے ساتھ خزانے اور رہن کی حمایت یافتہ سیکیورٹیز (MBS) خرید نہیں رہا تھا۔ یہ اپنے بیلنس شیٹ کے اثاثے کے پہلو کو بڑھا رہا تھا اور بینکنگ نظام کو نئے بنائے گئے ریزرو کے ساتھ ذمہ داری کے پہلو پر کریڈٹ دے رہا تھا۔ یہ مقداری آسانی ہے: خریدے گئے اثاثوں کے خلاف ریزرو کی تخلیق، فیڈ کو بڑے پیمانے پر آخری سہارا خریدار کے طور پر۔
اس کے برعکس، خزانہ ریزرو نہیں چھاپ سکتا۔ یہ قرض جاری کرتا ہے، ٹیکس جمع کرتا ہے، اور خرچ کرتا ہے۔ فیڈ میں خزانے کا اکاؤنٹ اوپر اور نیچے جاتا ہے جب نقد بہاؤ میں آتا ہے اور باہر جاتا ہے، لیکن خزانہ ایک مالیاتی اتھارٹی نہیں ہے۔ یہ ایک مالیاتی اور اجراء کی اتھارٹی ہے، جس کے اپنے ٹول کٹ ہیں – ٹیکس کی پالیسی، خرچ کے پروگرام، سبسڈیز، ضمانتیں، اور ہدفی کریڈٹ چینلز۔
فینی می اور فریڈی میک ایک تیسرے مقام پر ہیں۔ وہ شیئر ہولڈر کی ملکیت والی کمپنیاں ہیں جن کے پاس ایک ضمنی (اور 2008 کے بعد، مؤثر طور پر واضح) حکومت کی پشت پناہی ہے اور ایک سخت ریگولیٹری رسی ہے۔ وہ رہن خریدتے ہیں اور ضمانت دیتے ہیں، انہیں سیکیورٹیز میں پیک کرتے ہیں، اور ان سیکیورٹیز کے پیچھے اپنے سرمایہ کے ساتھ کھڑے ہوتے ہیں۔ وقت کے ساتھ، ریگولیٹرز اور پالیسی سازوں نے ان سے اس سرمایہ کو بڑھانے کی ضرورت رکھی ہے۔ ان کے بفرز اس لیے ہیں تاکہ جب ڈیفالٹس بڑھیں اور نقصانات آئیں، تو وہ ان نقصانات کو بغیر فوری طور پر نظام کو توڑے بغیر جذب کر سکیں۔
دوسرے الفاظ میں:
- فیڈ ریزرو اور شرح کے پس منظر کو کنٹرول کرتا ہے۔
- خزانہ مالیاتی اور قرض کے اجراء کو طے کرتا ہے۔
- GSEs رہن کے کریڈٹ کی ترسیل اور جذب کرنے کا طریقہ کار ہیں۔
جی ایس ای کے بفرز کو ایک شرح دبانے کے ٹول میں دوبارہ استعمال کرنے کی تجویز ان سرحدوں کو دھندلا دیتی ہے۔ یہ فیڈ کے قانونی مینڈیٹ کو واضح طور پر تبدیل نہیں کرتی۔ یہ کانگریس کے ذریعے ایک نئے خزانے کے پروگرام کو بجٹ میں سبسڈی کے ساتھ تخلیق نہیں کرتی۔ بلکہ یہ نظام کے وسط میں نیم عوامی بیلنس شیٹس کی طرف بڑھتی ہے اور کہتی ہے: انہیں استعمال کریں۔
مکینکی طور پر، یہ کرنے کے صرف چند طریقے ہیں۔ فینی اور فریڈی کر سکتے ہیں:
- محفوظ آمدنی اور سرمایہ کا استعمال کرتے ہوئے زیادہ ایم بی ایس خریدیں جس میں پھیلاؤ ایک نجی سرمایہ کار کے مقابلے میں پتلا ہو۔
- گارنٹیوں کی قیمتوں کو زیادہ جارحانہ طور پر مقرر کریں، آج کی کم شرحوں کے بدلے مستقبل کے نقصان کے خطرے کو برداشت کریں۔
- اپنے آپ کو زیادہ بھاری قرضوں میں لے جائیں، تاکہ اب مزید رہن کو جذب کرنے کے لیے سرمایہ کے مقابلے میں اثاثے بڑھائیں۔
یہ تینوں راستے ایک ہی بنیادی شکل کا اشتراک کرتے ہیں: نظام قلیل مدتی شرح کی بصیرت کے بدلے مزید موجودہ خطرہ قبول کرتا ہے۔ آپ کو اب سستے رہن ملتے ہیں اس کے بدلے اگر کچھ ٹوٹتا ہے تو دفاع پتلا ہوتا ہے۔
3. ہم نے یہ فلم دیکھی ہے: 2008، ایس اینڈ ایل، اور رہن کو حادثے کا ایمپلی فائر
یہ سب کچھ خلا میں نہیں ہو رہا ہے۔ امریکی رہن نے پچھلے نصف صدی میں کئی بار حادثے کے ایمپلی فائر کا کردار ادا کیا ہے۔ 1980 کی دہائی میں سیونگ اینڈ لون (ایس اینڈ ایل) کا بحران اور 2008 میں جی ایس ای پر مبنی رہن کا بحران دونوں اس بات کے مطالعے ہیں کہ جب آپ رہن کی مالیات کو جارحانہ وعدوں اور پتلے بفرز کے ساتھ چلاتے ہیں تو کیا ہوتا ہے۔
ایس اینڈ ایل کے دور میں، بچت کے ادارے طویل مدتی، مقررہ شرح کے رہن کو قلیل مدتی جمع سے فنڈ کرتے تھے۔ جب سود کی شرحیں بڑھیں، تو ان کی فنڈنگ کی لاگت بڑھ گئی جبکہ اثاثے پیچھے رہ گئے۔ مارکیٹ کے مطابق، وہ گہرائی میں دیوالیہ تھے۔ پالیسی نے حساب کتاب میں تاخیر کی، ریگولیٹرز نے نظر انداز کیا، اور آخر کار صفائی امریکی تاریخ میں اب تک کی سب سے مہنگی مالی بچاؤ میں سے ایک تھی۔
2000 کی دہائی میں، جی ایس ایز اور وسیع تر نجی لیبل سیکیورٹائزیشن مشین نے رہن کو ہمیشہ بڑھتی ہوئی قیمتوں پر ایک لیورجڈ شرط میں تبدیل کر دیا۔ فینی اور فریڈی کی گارنٹیاں، سرمایہ کا ڈھانچہ، اور سیاسی تحفظ نے انہیں معمولی سرمایہ کے خلاف بڑے بیلنس شیٹس چلانے کی اجازت دی، جبکہ وال اسٹریٹ نے اس پر مزید لیورجڈ ڈھانچے تیار کیے۔ جب قیمتیں نیچے آئیں اور ڈیفالٹس میں اضافہ ہوا، تو "یہ محفوظ ہے، حکومت سے منسلک رہن کا کریڈٹ" اچانک "یہ ایک عالمی بحران کا مرکز ہے" بن گیا۔
بعد از بحران نظام - کنزرویٹرشپ، سرمایہ کی تعمیر نو، سخت ریگولیشن - کو اصلاح کے طور پر دیکھا جانا تھا۔ جی ایس ایز کو ختم نہیں کیا گیا۔ اس کے بجائے، انہیں واضح سرمایہ کی ضروریات کے ساتھ زیادہ سخت کنٹرول شدہ یوٹیلٹیز میں تبدیل کر دیا گیا اور بیلنس شیٹ کی لچک کی طرف آہستہ آہستہ واپس جانے کا عمل شروع ہوا۔
یہ وہ سیاق و سباق ہے جس میں موجودہ خیال آتا ہے۔ فینی اور فریڈی کے دوبارہ تعمیر شدہ بفرز کو ایک محنت سے حاصل کردہ اثاثہ تسلیم کرنے کے بجائے - "ہم ایک دھچکا برداشت کر سکتے ہیں" اور "ہم فوری طور پر 2008 کی درجہ بندی میں واپس ہیں" کے درمیان فرق - سیاسی جذبہ یہ ہے کہ انہیں ایک غیر فعال نقد کے برتن کے طور پر دیکھا جائے جسے رہن کی شرحوں پر نشانہ بنایا جا سکتا ہے۔
یہ کوئی نیا غلطی نہیں ہے۔ یہ وہی پیٹرن ہے:
- رہن کی مالیات کو ایک سیاسی ٹول کے طور پر استعمال کریں۔
- قلیل مدتی میں سستی کو بڑھانے کے لیے پابندیوں میں نرمی کریں۔
- نظام کے وسط میں خطرے کے جمع ہونے کے طریقے کو نظر انداز کریں۔
- جب ایک کساد بازاری نظامی واقعہ میں تبدیل ہو جائے تو حیران ہوں۔
اب فرق یہ ہے کہ یہ ایک گہرائی سے مالیاتی، بعد از کیو ای دنیا میں ہو رہا ہوگا جہاں خود مختار قرض کی سطح، مرکزی بینک کی بیلنس شیٹس، اور نجی کریڈٹ سب رہن کے ساتھ 1980 کی دہائی یا یہاں تک کہ 2008 کے مقابلے میں زیادہ پیچیدہ طریقوں سے تعامل کرتے ہیں۔ آپ صرف ایک ڈھیر کے ساتھ کھیل نہیں رہے ہیں۔ آپ ایک بہت بڑے، زیادہ باہمی جڑے ہوئے قوس میں ایک کی اسٹون کو دھکیل رہے ہیں۔
4. رہن کی کیو ای کو کنٹرول کے نظام کے طور پر: مالیاتی، صنعتی، اور سیاسی پرتیں
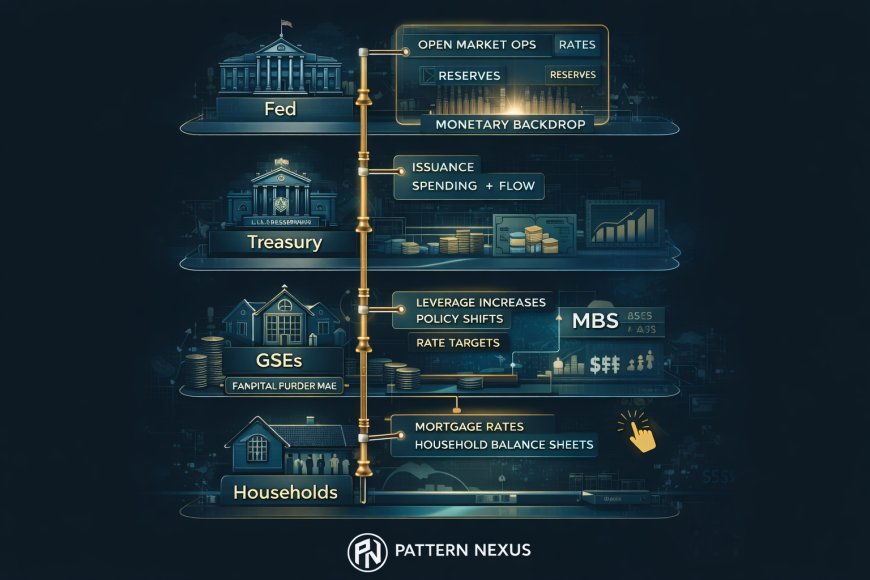
پلمبنگ سے پیچھے ہٹیں اور شعبوں میں پیٹرن کو دیکھیں۔ امریکہ خاموشی سے اس دنیا کی طرف منتقل ہو رہا ہے جہاں "کیو ای" بنیادی طور پر ایک مرکزی بینک کا ٹول تھا، اس دنیا کی طرف جہاں ریاست کی متعدد شاخیں مؤثر طریقے سے اپنے بیلنس شیٹ یا گارنٹی پر مبنی نرم کرنے کے اپنے ورژن چلا رہی ہیں۔
صنعتی پالیسی اب ٹیکس کریڈٹس، گارنٹیوں، اور سیمی کنڈکٹرز، بیٹریوں، اور توانائی کے بنیادی ڈھانچے کے لیے طلب کی پشت پناہی کے ذریعے بھاری سبسڈی حاصل کر رہی ہے۔ دفاعی پیداوار کو کئی سالوں کی مختصات اور گولہ بارود، جہاز، اور ہوا بازی کے لیے طلب کی غیر واضح گارنٹیوں کے ساتھ بڑھایا جا رہا ہے۔ اسٹیبل کوائن جاری کرنے والے خزانے کی مارکیٹ میں مصنوعی ڈالر کی پائپ کے طور پر پلگ کر رہے ہیں، جو قلیل مدتی حکومت کے کاغذ کے لیے ایک سایہ دار طلب پیدا کر رہے ہیں جو لیکویڈیٹی کے نل کی طرح کام کرتا ہے۔
اس سیاق و سباق میں، "ہاؤسنگ کیو ای بذریعہ پروکسی" ایک الگ تھلگ خیالی نہیں ہے۔ یہ ایک ایسے نظام میں اگلا منطقی اقدام ہے جہاں پالیسی ساز بیلنس شیٹس - عوامی، نیم عوامی، ریگولیٹڈ نجی - کو ایک وسیع کنٹرول کے نظام میں لیور کے طور پر دیکھتے ہیں۔
جی ایس ایز کا استعمال کرنے کا فائدہ فیڈ یا ایک واضح نئے خزانے کے پروگرام کے مقابلے میں سیاسی اور بصری ہے:
- آپ کو کانگریس میں نظر آنے والی، بجٹ میں سبسڈی کے لیے لڑنا نہیں پڑتا۔
- آپ کو یہ تسلیم کرنے کی ضرورت نہیں ہے کہ آپ ایک ایسی دنیا میں کیو ای کو دوبارہ زندہ کر رہے ہیں جو سوچتی ہے کہ کیو ٹی "تجربے کو ختم کر دیا ہے۔"
- آپ اسے اس طرح پیش کر سکتے ہیں کہ "ہم صرف فینی اور فریڈی کو اپنے نقد کو گھر مالکان کی مدد کرنے کے لیے استعمال کرنے دے رہے ہیں۔"
آپٹکس کے نیچے، آپ کچھ زیادہ دلچسپ کر رہے ہیں: آپ خود رہن کے نظام کو ایک پالیسی ایکچیوٹر کے طور پر سختی سے جوڑ رہے ہیں۔ اگر گھرانوں کو رہائشی اخراجات پر غصہ ہے تو GSE ڈائل کو موڑ دیں۔ اگر مالی حالات بہت سخت ہیں تو GSE ڈائل کو موڑ دیں۔ اگر آپ تعمیرات، SFR آپریٹرز، اور گھر بنانے والوں کی حمایت کرنا چاہتے ہیں تو GSE ڈائل کو موڑ دیں۔
یہ ایک کنٹرول سسٹم کی شکل ہے: آپ ایک متغیر کی شناخت کرتے ہیں (رہائشی اخراجات اور کریڈٹ تک رسائی)، آپ سینسرز کو شامل کرتے ہیں (ڈیلیکنسی ڈیٹا، شرح پھیلاؤ، تعمیراتی آغاز، جذبات)، اور آپ ایکچیوٹرز کو انسٹال کرتے ہیں (GSE بیلنس شیٹ کی حیثیت، ضمانت کی قیمتیں، انڈر رائٹنگ کے معیارات)۔ پالیسی ایک فیڈ بیک لوپ کا معاملہ بن جاتی ہے، صرف قوانین نہیں۔
مسئلہ یہ ہے کہ ہر کنٹرول سسٹم کی حدود اور ناکامی کے طریقے ہوتے ہیں۔ اگر آپ ایکچیوٹر کے طور پر کریش پیڈ کا استعمال کر رہے ہیں تو آپ آج سوئی کو ہلانے کے لیے اپنی غلطی کے مارجن کو جلا رہے ہیں۔ جب نظام ایک انتہا پر پہنچتا ہے - کساد بازاری، بے روزگاری میں اضافہ، عالمی جھٹکا، کریڈٹ واقعہ - تو جس ایکچیوٹر کو آپ کھینچ رہے ہیں وہ بھی وہ چیز ہے جو اس ڈھانچے کو گرنے سے روکنے کے لیے ہونا چاہیے تھا۔
5. کون جیتتا ہے، کون ہارتا ہے: گھر کے مالکان، کرایہ دار، بینک، اور ریاست
ایک تنگ، قلیل مدتی نقطہ نظر سے، یہ دیکھنا مشکل نہیں ہے کہ اگر رہائشی QE کو سختی سے آگے بڑھایا جائے تو فاتحین کون ہیں۔
موجودہ گھر مالکان جن کے پاس اعلیٰ شرح کے رہن ہیں، ان کو ری فنانس کی کھڑکیاں مل سکتی ہیں جو اسی سطح کی شرحوں پر نہیں ہوں گی۔ گھر بنانے والوں کو زیادہ طلب دیکھنے کو مل سکتی ہے اگر ماہانہ ادائیگیاں کسی مخصوص نامی قیمت کی سطح کے لیے کم ہوں۔ سنگل فیملی کرایہ (SFR) آپریٹرز کو اگر کیپ ریٹس دوبارہ کم ہو جائیں تو اثاثوں کی قیمتوں میں مزید حمایت مل سکتی ہے۔
سیاسی طور پر، ایک انتظامیہ جو یہ دعویٰ کر سکتی ہے کہ اس نے رہن کی شرحوں کو "ٹھیک" کیا ہے بغیر فیڈ کا انتظار کیے، ایک بڑی، بلند آواز، اور دباؤ میں آنے والی ووٹنگ بلاک سے کریڈٹ حاصل کرتی ہے۔ ایک ایسے نظام میں جہاں رہائش کئی دہائیوں سے اوسط گھرانے کے لیے بنیادی دولت کا انجن رہی ہے، یہ اہم ہے۔
ہارنے والے بعد میں ظاہر ہوتے ہیں اور، جیسا کہ ہمیشہ ہوتا ہے، کم واضح ہوتے ہیں:
- مستقبل کے گھر مالکان ایک زیادہ نازک نظام میں داخل ہو سکتے ہیں۔ ان کا کم شرح کا رہن ایک GSE اسٹیک کے اوپر ہو سکتا ہے جس میں اگر معیشت خراب ہو جائے تو نقصانات کو جذب کرنے کی کم صلاحیت ہو۔
- ٹیکس دہندگان کسی بھی فرق کے لیے بالواسطہ طور پر ذمہ دار ہیں جو GSEs جذب کر سکتے ہیں اور جو مارکیٹ برداشت کر سکتی ہے اگر کوئی شدید کساد بازاری ہو۔ اگر بفر پتلے ہیں تو فرق بڑا ہوتا ہے۔
- بینک اور رہن کی خدمات فراہم کرنے والے ایک زیادہ بائنری نظام کے سامنے ہیں: یا تو GSEs مشین کو چلائے رکھتی ہیں، یا آپ ایک ایسی دنیا میں واپس آ جاتے ہیں جہاں مارکیٹ کی فعالیت ہنگامی سہولیات اور عارضی بچاؤ پر منحصر ہے۔
- رہن کے کریڈٹ میں نجی سرمایہ ایک ریاست سے منسلک اداکار کے ساتھ مقابلہ کر رہا ہے جو خطرے کی قیمت اسی طرح نہیں لگاتا اور نہ ہی اسی سرمایہ مارکیٹ کی نظم و ضبط کے تحت ہے۔ یہ قیمت کے اشاروں کو بگاڑتا ہے اور نجی خطرہ لینے کو باہر نکال سکتا ہے یا غلط طور پر مختص کر سکتا ہے۔
ریاست، جیسا کہ ہمیشہ، دونوں طرف بیٹھی ہوتی ہے۔ ایک طرف، یہ ایک طاقتور لیور حاصل کرتی ہے: رہن کی شرحوں کو فیڈ یا کانگریس سے پوچھے بغیر موڑنے کی صلاحیت۔ دوسری طرف، یہ مزید مشروط ذمہ داریوں کا ورثہ لیتی ہے۔ جتنا آپ روزمرہ کی پالیسی کو نیم عوامی بیلنس شیٹس کے ذریعے چلاتے ہیں، اتنا ہی آپ "ایک بار کی بچت" کو ڈیفالٹ کی توقع میں تبدیل کرتے ہیں۔
اگر آپ ایک کرایہ دار یا SFR آپریٹر ہیں، تو اس طرح کا نظام آپ کی اسٹریٹجک حساب کتاب کو بھی تبدیل کرتا ہے۔ آپ اب صرف فیڈ کے نقطے، افراط زر کے اعداد و شمار، اور لیبر کے ڈیٹا کو نہیں پڑھ رہے ہیں۔ آپ Fannie اور Freddie کے ذریعے رہائشی QE چلانے کے لیے سیاسی خواہش، انتخابی سائیکل، اور ریگولیٹرز کی طرف سے پتلی GSE کی سرمایہ کاری کو "سستی" آپٹکس کے بدلے برداشت کرنے کی تیاری کو پڑھ رہے ہیں۔
دوسرے الفاظ میں: رہائش اور بھی زیادہ واضح طور پر سیاسی ہو جاتی ہے۔ نہ صرف زوننگ، اجازت نامے، اور مقامی پالیسی کے ذریعے، بلکہ خود کریڈٹ پائپ کے ذریعے بھی۔
6. منظرنامہ درخت: مکمل رہن QE، نصف اقدامات، یا رکا ہوا تجربہ
آخری حصہ منظرناموں کے بارے میں سوچنا ہے۔ پیش گوئی کے طور پر نہیں، بلکہ اس طریقے سے کہ یہ واقعی کیسے چل سکتا ہے اگر یہ تجرباتی غبارے سے عمل درآمد کی طرف بڑھتا ہے۔
منظرنامہ A: GSEs کے ذریعے مکمل رہن QE۔ اس راستے میں، سیاسی قیادت اس خیال کی طرف سختی سے جھک جاتی ہے۔ ریگولیٹرز پر مؤثر سرمایہ کی پابندیوں کو نرم کرنے کے لیے دباؤ ڈالا جاتا ہے، GSEs کو زیادہ جارحانہ ضمانت کی قیمتوں اور MBS خریداریوں کے لیے حوصلہ افزائی کی جاتی ہے، اور پیغام واضح ہے: اپنی بفرز کا استعمال کریں تاکہ شرحیں کم ہوں۔ رہن کے پھیلاؤ میں کمی آتی ہے، بنیادی شرحیں اس سے زیادہ گر جاتی ہیں جتنا کہ وہ ورنہ ہوتی، اور آپ کو ماہانہ ادائیگی کے حساب میں ایک واضح بہتری ملتی ہے۔ قیمت نظر نہیں آتی: بفرز خطرے کے مقابلے میں سکڑتے ہیں، اور نظام اب زیادہ نازک ہے۔
منظرنامہ B: نصف اقدامات اور اشارے۔ یہاں، بیان بلند ہے لیکن عمل درآمد زیادہ معمولی ہے۔ کچھ پروگراموں میں معمولی تبدیلیاں کی جاتی ہیں - ہدف شدہ ری فنانس کی کھڑکیاں، دباؤ میں آنے والے گروہوں کے لیے مخصوص مصنوعات کے ڈیزائن، سرمایہ کے علاج میں معمولی تبدیلیاں - لیکن ریگولیٹرز بفرز کو مکمل طور پر ختم کرنے پر دباؤ ڈالتے ہیں۔ آپ اب بھی سیاسی رہائشی QE کی طرف بڑھتے ہیں، لیکن نقصان ادارتی مزاحمت اور قانونی پابندیوں کی وجہ سے محدود ہے۔
منظرنامہ C: رکا ہوا تجربہ۔ یہ بھی ممکن ہے کہ یہ خیال قانونی اور ریگولیٹری دیوار سے ٹکرا جائے۔ خزانہ ذخائر نہیں چھاپ سکتا۔ GSE کی کنزروٹرشپ اور سرمایہ کے قواعد کو مکمل قانونی کام کے بغیر آسانی سے دوبارہ نہیں لکھا جا سکتا۔ عدالتیں اور مالی استحکام کی کمیونٹی دباؤ ڈالتی ہیں۔ خالص اثر اس بات کی طرح ہے کہ عوامی خواہش کتنی دور تک نیم عوامی بیلنس شیٹس کو سیاسی آلات کے طور پر استعمال کرنے کی طرف منتقل ہوئی ہے، جس کا براہ راست میکانیکی اثر کم ہے۔
خطرہ یہ ہے کہ منظر نامہ B وقت کے ساتھ منظر نامہ A میں آہستہ آہستہ منتقل ہو جائے گا۔ جب ذہنی ماڈل "بفرز مقدس ہیں" سے "بفرز ایک کم استعمال شدہ اثاثہ ہیں جسے ووٹرز کی طرف اشارہ کیا جا سکتا ہے" میں تبدیل ہوتا ہے، تو آپ نے نظام کو تبدیل کر دیا ہے۔ اس وقت بحث اس بات پر ہوتی ہے کہ کتنا خرچ کرنا ہے، نہ کہ یہ کہ خرچ کرنا ہے یا نہیں۔
پیٹرن نیکسس کے نقطہ نظر سے، اس ایک تجویز کی تفصیلات کی اہمیت اس بات سے کم ہے کہ سفر کی سمت کیا ہے: ایک بڑھتا ہوا مربوط کنٹرول سسٹم جہاں مالیاتی پالیسی، مالی پالیسی، نیم عوامی بیلنس شیٹس، اور شعبہ مخصوص کریڈٹ پائپ سب کو ایک ملا جلا ٹول کٹ میں کھینچا جا رہا ہے۔ ہاؤسنگ QE بذریعہ پروکسی اس بڑے مشینری کا صرف ہاؤسنگ کی شکل کا ٹکڑا ہے۔
پیٹرن نیکسس لینس
سطحی سطح پر، یہ رہن کی شرحوں اور گھر مالکان کی امداد کے بارے میں ایک لڑائی کی طرح لگتا ہے۔ اس کے نیچے، یہ اس بات کی لڑائی ہے کہ نظام میں کنٹرول کہاں بیٹھتا ہے اور مالی جھٹکوں کو خود مختار تک پہنچنے سے روکنے کے لیے جو کرش اسٹرکچر ہیں ان میں کتنا خلا باقی ہے۔
جب آپ GSE بفرز کو سیاسی گولہ بارود کے طور پر لیتے ہیں، تو آپ ایک ساتھ دو چیزیں کر رہے ہیں۔ آپ عوام کو بتا رہے ہیں کہ رہن کی سستی کو براہ راست بیلنس شیٹ کے ٹولز کے ساتھ منظم کیا جا سکتا ہے اور کیا جائے گا۔ اور آپ نظام کو بتا رہے ہیں کہ وہ ادارے جو نقصان کو جذب کرنے کے لیے بنائے گئے ہیں اب پالیسی کے ایکچوئٹر بھی ہیں۔ یہ خطرے کی جیومیٹری کو تبدیل کرتا ہے۔
کنٹرول سسٹمز کے نقطہ نظر میں، یہ اس کے مترادف ہے کہ ایک ٹرین کے ایمرجنسی بریک کو لے کر انہیں تھروٹل میں وائر کیا جائے۔ جی ہاں، یہ آپ کو قلیل مدتی میں رفتار کو ماڈیولیٹ کرنے کے مزید طریقے فراہم کرتا ہے۔ اس کا مطلب یہ بھی ہے کہ اگر صورتحال کبھی آپ کے ہاتھ سے نکل جائے، تو وہ چیز جس پر آپ نے ٹرین کو روکنے کے لیے انحصار کیا تھا پہلے ہی آدھی جلی ہوئی ہے۔
یہ گہرا پیٹرن ہے: ہم مخصوص، ماہر اداروں کی دنیا سے ملے جلے کنٹرول اسٹیکس کی دنیا کی طرف بڑھ رہے ہیں، جہاں ہر بڑے بیلنس شیٹ – مرکزی بینک، خزانہ، GSE، صنعتی چیمپئنز، دفاعی پرائم – ایک ممکنہ لیور ہے۔ فوائد حقیقی ہیں۔ اسی طرح کے خطرات بھی ہیں۔
ہاؤسنگ QE بذریعہ پروکسی صرف سستے رہن کے بارے میں نہیں ہے۔ یہ اس بات کے بارے میں ہے کہ کیا وہ ادارے جو جھٹکوں کو جذب کرنے کے لیے ڈیزائن کیے گئے ہیں روزمرہ کی پالیسی کے لیور کے طور پر استعمال کیے جائیں گے – اور جب ایک حقیقی جھٹکا آخر کار یہ جانچتا ہے کہ کتنا بفر باقی ہے تو کیا ہوتا ہے۔
عمومی سوالات
کیا خزانہ واقعی "پیسہ چھاپ" سکتا ہے Fannie اور Freddie کے ذریعے؟
نہیں۔ صرف فیڈرل ریزرو ذخائر بنا سکتا ہے۔ خزانہ مرکزی بینک کے معنی میں نہیں چھاپ سکتا۔ جو وہ کر سکتا ہے، براہ راست یا بالواسطہ، یہ ہے کہ وہ نیم عوامی اداروں جیسے GSEs پر دباؤ ڈالے کہ وہ اپنی بیلنس شیٹس کو زیادہ جارحانہ طریقے سے استعمال کریں – زیادہ خطرہ مول لینا، سرمایہ کی تعمیر میں نرمی، یا ایسے پروگراموں کی تشکیل کرنا جو مؤثر طریقے سے کچھ قسم کے کریڈٹ کی سبسڈی فراہم کریں۔ یہ نئے ذخائر پیدا نہیں کرتا، لیکن یہ نظام کے اندر خطرے کی قیمت اور تقسیم کو تبدیل کرتا ہے۔
کیا اس کا مطلب ہے کہ 3% رہن واپس آ رہے ہیں؟
جادو سے نہیں۔ رہن کی شرحیں بنیادی خطرے سے پاک منحنی خطوط (خزانہ کی پیداوار)، MBS پھیلاؤ، کریڈٹ کا خطرہ، پیشگی ادائیگی کا خطرہ، اور کچھ پلمبنگ اور ریگولیٹری عوامل کا نتیجہ ہیں۔ GSE بفرز کا استعمال کرکے پھیلاؤ کو کم کرنے سے کسی دیے گئے خزانہ کی پیداوار کے لیے رہن کی شرح کو منتقل کیا جا سکتا ہے، لیکن یہ بنیادی شرح کے ماحول کو ختم نہیں کر سکتا۔ آپ 10 سال کی پیداوار اور 30 سال کے رہن کے درمیان فرق کو کم کر سکتے ہیں۔ آپ پورے ڈھانچے کو بغیر کسی دوسری جگہ کے نتائج کے ختم نہیں کر سکتے۔
اگر GSE بفرز ختم ہو چکے ہوں تو کساد بازاری میں کیا ہوتا ہے؟
یہ بنیادی تشویش ہے۔ اگر آپ نے قلیل مدتی سستی کی بصریات کے پیچھے GSE بفرز کو خرچ کر دیا ہے، تو جب ڈیفالٹس بڑھتے ہیں اور ضمانت کی قیمتیں گرتی ہیں تو نظام کے پاس کم جھٹکا جذب کرنے کی صلاحیت ہوتی ہے۔ نقصانات جو GSE کی سطح پر جزوی طور پر جذب کیے جاتے، اب زیادہ واضح طور پر سماجی بنائے جانے کی ضرورت ہے – ایمرجنسی سہولیات، براہ راست خزانہ کی حمایت، یا وسیع تر نظامی دباؤ کے ذریعے۔ اگر چیزیں غلط ہو جائیں تو آپ آج ایک ہموار سواری کے بدلے بعد میں ایک تیز اثر کا سودا کر رہے ہیں۔
یہ QE کے دوران فیڈ کے MBS خریدنے سے کس طرح مختلف ہے؟
جب فیڈ نے پچھلے QE دوروں میں MBS خریدا، تو یہ ایک مالیاتی اتھارٹی کے طور پر کام کر رہا تھا جو ذخائر کو بڑھا رہا تھا اور پورے نظام میں مالی حالات پر اثر انداز ہو رہا تھا۔ اس نے اپنی بیلنس شیٹ پر دورانیہ اور کریڈٹ کا خطرہ لیا، لیکن اس نے یہ ایک واضح میکرو مینڈیٹ اور مرکزی بینک کے ٹولز کے ساتھ کیا۔ Fannie اور Freddie کے سرمایہ کو رہن کی شرحوں کو نیچے دھکیلنے کے لیے استعمال کرنا ایک مختلف معاملہ ہے: یہ بیلنس شیٹ کا بوجھ ان اداروں پر منتقل کرتا ہے جو ہاؤسنگ سسٹم میں نقصان کو جذب کرنے کے لیے بنائے گئے ہیں، نہ کہ پورے معیشت کے لیے میکرو مستحکم کرنے والے۔
اگر سیاستدان "پھر سے انہیں بچا لیں گے" تو یہ کیوں اہم ہے؟
بچاؤ کی توقع عارضی راستے کو غیر متعلقہ نہیں بناتی۔ یہ کہ کون کب متاثر ہوتا ہے، دباؤ کتنی تیزی سے پھیلتا ہے، اور اس لمحے میں کون سے ٹولز دستیاب ہیں، سب بفرز کی سالمیت اور اداروں کے کردار کی وضاحت پر منحصر ہیں۔ اگر آپ ان بفرز کو کمزور کرتے ہیں اور ان کرداروں کو دھندلا کرتے ہیں، تو آپ اب بھی "بچاؤ" پر پہنچ سکتے ہیں، لیکن وہاں پہنچنے کا راستہ زیادہ بے قاعدہ ہے، اور ضمنی نقصانات زیادہ ہو سکتے ہیں – گھرانوں، مالیاتی اداروں، اور خود مختار کی ساکھ کے لیے۔
ذرائع
GSE کی سرمایہ کاری، 2008 کے بعد کی اصلاحات، رہن کی مارکیٹ کی ساخت، اور پچھلے QE دوروں میں MBS کے کردار پر عوامی مواد کا ایک غیر مکمل سیٹ۔
- فیڈرل ہاؤسنگ فنانس ایجنسی – نگرانی، سرمایہ کا ڈھانچہ، اور جی ایس ای کنزرویٹرشپ کے وسائل
- فینی مے – مالیاتی رپورٹس اور سرمایہ کی تفصیلات
- فریڈی میک – مالیاتی رپورٹس اور سرمایہ کی تفصیلات
- فیڈرل ریزرو – ایجنسی رہن کی حمایت یافتہ سیکیورٹیز کی ہولڈنگز اور کیو ای پروگرام کی تفصیلات
- کانگریسی تحقیقاتی خدمات – فینی مے، فریڈی میک، اور فیڈرل ہاؤسنگ پالیسی کے پس منظر
- کانگریسی بجٹ دفتر – فیڈرل ہاؤسنگ فنانس اور جی ایس ای اصلاحات کے تجزیے
- بینک برائے بین الاقوامی تصفیے – کیو ای، اثاثہ خریداری، اور مالی استحکام پر مضامین



تبصرے (0)
Security Check
Please complete the captcha to verify you are human.