

اسٹیٹ اسٹریٹ اور جدید مالیات کا پوشیدہ آپریٹنگ سسٹم
State Street صرف ایک اور بینک نہیں ہے۔ یہ جدید مالیات کی ایک پوشیدہ بنیادی ڈھانچے کی تہوں میں سے ایک ہے، جو کہ کسٹڈی، ETFs، اثاثہ خدمات، سیکیورٹیز کی قرض دہی، پروکسی میکانکس، ادارتی ڈیٹا، اور ٹوکنائز…
Jump to a section
جلدی پڑھیں
اسٹیٹ اسٹریٹ طاقتور نہیں ہے کیونکہ عوام اس کا نام جانتے ہیں۔ یہ طاقتور ہے کیونکہ ادارے اس کی ریلوے پر انحصار کرتے ہیں۔ یہ تحویل، فنڈ انتظامیہ، ای ٹی ایف بنیادی ڈھانچے، ضمانت کی نقل و حرکت، سیکیورٹیز کی قرض دہی، پروکسی میکانکس، ادارتی ڈیٹا، اور اب ٹوکنائزڈ-فنانس کی کارروائیوں کے اندر بیٹھتا ہے۔ 31 مارچ 2026 تک، اسٹیٹ اسٹریٹ نے تحویل اور/یا انتظام کے تحت $54.5 ٹریلین کے اثاثوں اور $5.6 ٹریلین کے انتظام کے تحت اثاثوں کی رپورٹ دی۔ فیڈرل ریزرو بھی اسٹیٹ اسٹریٹ کو امریکہ کے عالمی نظاماتی طور پر اہم بینکوں میں سے ایک کے طور پر درجہ بند کرتا رہتا ہے۔[1][2]
اس کا مطلب یہ نہیں ہے کہ اسٹیٹ اسٹریٹ کے پاس $54.5 ٹریلین ہیں۔ اس کے پاس نہیں ہیں۔ AUC/A ملکیت نہیں ہے۔ یہ عملی سطح کا رقبہ ہے۔ یہ آپ کو بتاتا ہے کہ کتنا سرمایہ کمپنی کے نظاموں پر انحصار کرتا ہے تاکہ اسے رکھا جائے، حساب کیا جائے، انتظام کیا جائے، رپورٹ کیا جائے، منتقل کیا جائے، مالی فراہم کیا جائے، مصالحت کی جائے، اور قابل استعمال بنایا جائے۔ یہ سرخی کی ملکیت سے زیادہ لطیف قسم کی طاقت ہے، لیکن جدید مارکیٹوں میں یہ زیادہ پائیدار شکل ہو سکتی ہے۔
AUC/A ملکیت نہیں ہے
اسٹیٹ اسٹریٹ کی تحویل اور انتظام کا پیمانہ بیلنس شیٹ کی دولت کے ساتھ الجھن میں نہیں آنا چاہیے۔ یہ انحصار کا ایک پیمانہ ہے، براہ راست ملکیت نہیں۔
انفراسٹرکچر تماشا کو شکست دیتا ہے
کمپنی کی طاقت بلند نہیں ہے۔ یہ ان ورک فلو کے اندر بیٹھتی ہے جو ادارتی مارکیٹوں کو کام کرنے کے قابل بناتی ہے۔
غیر فعال طاقت حقیقی ہے لیکن متنازعہ ہے
بگ تھری کی بحث اہم ہے، لیکن سنجیدہ تجزیے کو پائیدار پروکسی اثر کو مکمل کنٹرول کے کارٹون دعووں سے الگ کرنا ہوگا۔
ٹوکنائزیشن ایک موڑ نہیں ہے
اسٹیٹ اسٹریٹ کے لیے، ڈیجیٹل اثاثے نئی شناخت کی طرح کم اور تحویل، رپورٹنگ، اور انتظام میں جذب ہونے والی اگلی اثاثہ کلاس کی طرح زیادہ نظر آتے ہیں۔
انتظامی خلاصہ
اسٹیٹ اسٹریٹ کو ایک مشہور وال اسٹریٹ ادارے یا صارف کے سامنے آنے والے بینک کے طور پر بہتر طور پر نہیں سمجھا جا سکتا۔ اسے بنیادی ڈھانچے کے طور پر بہتر طور پر سمجھا جا سکتا ہے: ایک کمپنی جو تحویل، تصفیہ، فنڈ انتظامیہ، انڈیکس کے نفاذ، ایکسچینج ٹریڈڈ فنڈز، ضمانت، سیکیورٹیز کی قرض دہی، پروکسی پروسیسنگ، ادارتی ڈیٹا، اور بڑھتی ہوئی ٹوکنائزڈ مالیات کی عملی پرت میں شامل ہے۔
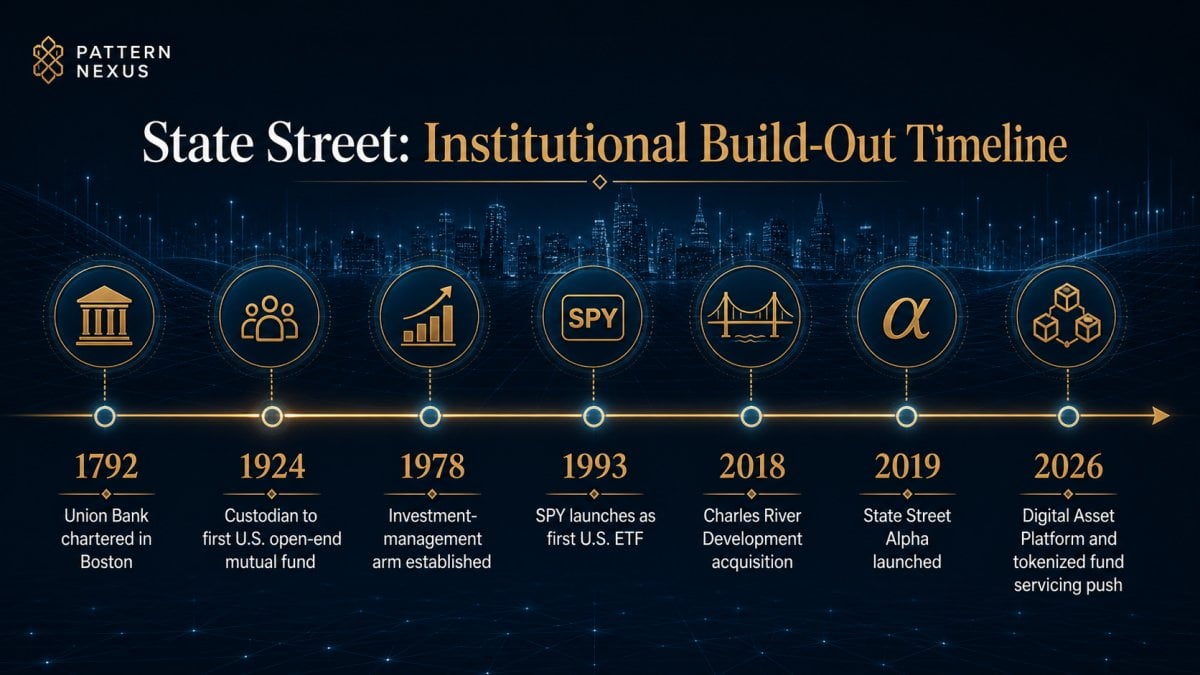
تاریخی پیٹرن غیر معمولی طور پر ہم آہنگ ہے۔ اسٹیٹ اسٹریٹ کی نسل 1792 میں بوسٹن میں یونین بینک تک پہنچتی ہے، لیکن وہ ورژن جو آج اہم ہے وہ عام بینکنگ سے اعتماد، محفوظ رکھنے، حساب کتاب، اور بڑے پیمانے پر ادارتی خدمات کی طرف سست ہجرت کے ذریعے بنایا گیا تھا۔ یہ 1924 میں پہلے امریکی اوپن اینڈ میوچل فنڈ کا محافظ بن گیا، 1978 میں ایک ادارتی سرمایہ کاری کے انتظام کی شاخ شروع کی، 1993 میں پہلے امریکی ای ٹی ایف کی تخلیق میں مدد کی، اور پھر منتخب حصول اور پلیٹ فارم کی تعمیر کا استعمال کرتے ہوئے ایک تحویل بینک سے مارکیٹ کی سہولت کے قریب کچھ میں توسیع کی۔[3][4][5]
میرا بنیادی نقطہ نظر سادہ ہے: اسٹیٹ اسٹریٹ یہ ظاہر کرتا ہے کہ جدید سرمایہ داری کیسی نظر آتی ہے جب طاقت مرئی ملکیت سے پوشیدہ انتظام میں منتقل ہوتی ہے۔ اس کا مطلب یہ نہیں ہے کہ کمپنی کے بارے میں ہر ڈرامائی دعویٰ خود بخود سچ ہے۔ اس کا مطلب یہ نہیں ہے کہ اسٹیٹ اسٹریٹ ان اثاثوں کی ملکیت رکھتا ہے جن کی وہ خدمت کرتا ہے۔ اس کا مطلب یہ نہیں ہے کہ مشترکہ ملکیت کا مطلب یہ ہے کہ کارپوریٹ امریکہ پر براہ راست حکم ہے۔ لیکن اس کا مطلب یہ ہے کہ کمپنی مالیاتی نظام کے سب سے گہرے چوکیداروں میں سے ایک پر بیٹھتی ہے۔ یہی وجہ ہے کہ اس کے طرز عمل کی ناکامیاں، دیکھ بھال کے تضادات، اور ڈیجیٹل اثاثوں کے بنیادی ڈھانچے میں موجودہ دھکیلنے کو زیادہ جانچ کی ضرورت ہے جتنا کہ انہیں عام طور پر ملتا ہے۔
اداروں کے پیچھے کا ادارہ
اسٹیٹ اسٹریٹ کو غلط سمجھنے کا سب سے آسان طریقہ یہ ہے کہ اس کے بارے میں بات کی جائے جیسے یہ ٹیلی ویژن پر سب سے اونچی آواز والے بینکوں کے ساتھ ایک ہی زمرے میں آتا ہے۔ ایسا نہیں ہے۔ اسٹیٹ اسٹریٹ بنیادی طور پر صارفین کی مالیات، چمکدار معاہدوں، یا ایک چیف ایگزیکٹو کے عقیدے کی کہانی نہیں ہے۔ یہ انتظامی طاقت کی کہانی ہے۔
اگر میں برانڈ کو ہٹا دوں اور آپریشنل منطق کو دیکھوں، تو میں ایک ایسی فرم دیکھتا ہوں جو دو صدیوں سے زیادہ وقت سے سرمایہ مارکیٹوں کی بنیادی مشینری کے قریب تر ہوتی جا رہی ہے: تحویل، اکاؤنٹنگ، خدمات، فنڈ بنیادی ڈھانچہ، بینچ مارک تک رسائی، پروکسی میکانکس، ڈیٹا کی معمولی شکل، سیکیورٹیز کی مالیات، ضمانت، اور اب ڈیجیٹل اثاثوں کی ریلوے۔ یہی وجہ ہے کہ کمپنی عوام کے لیے مبہم لگ سکتی ہے جبکہ دنیا بھر میں پنشن منصوبوں، خودمختار فنڈز، اثاثہ منیجرز، انشوررز، بینکوں، بروکر-ڈیلرز، اور ادارتی مختص کرنے والوں کے لیے ناگزیر رہتی ہے۔
اسٹیٹ اسٹریٹ ان کمپنیوں میں سے ایک ہے جہاں اعداد و شمار اتنے بڑے ہیں کہ وہ تقریباً بے کار ہو جاتے ہیں جب تک کہ آپ آہستہ نہ ہوں اور یہ واضح نہ کریں کہ ان کا اصل میں کیا مطلب ہے۔ جب یہ فرم 54.5 ٹریلین ڈالر کی تحویل اور/یا انتظام کے تحت اثاثوں کی رپورٹ کرتی ہے، تو اس کا مطلب یہ نہیں ہے کہ یہ 54.5 ٹریلین ڈالر کی مالک ہے۔ اس کا مطلب ہے کہ کلائنٹ کے اثاثے اس کے آپریشنل نظام کے ذریعے بہتے ہیں، بیٹھتے ہیں، یا ان پر انحصار کرتے ہیں۔ یہ تفریق اہم ہے۔ AUC/A دولت کا دعویٰ نہیں ہے۔ یہ ایک انحصار کا نقشہ ہے۔[1]
AUC/A ملکیت نہیں ہے۔ یہ آپریشنل سطح کا رقبہ ہے۔ یہ آپ کو بتاتا ہے کہ ادارتی دنیا کا کتنا حصہ پائپوں پر انحصار کرتا ہے۔
یہی اصل وجہ ہے کہ اسٹیٹ اسٹریٹ اہم ہے۔ جدید مالیات صرف اس بات کے ذریعے کنٹرول نہیں کی جاتی کہ کون اثاثہ کا مالک ہے۔ یہ اس بات سے بھی تشکیل پاتی ہے کہ کون ریکارڈ رکھتا ہے، کون تجارت کو پروسیس کرتا ہے، کون فنڈ کا انتظام کرتا ہے، کون پروکسی کو سنبھالتا ہے، کون ڈیٹا چلاتا ہے، کون ضمانت کا انتظام کرتا ہے، کون سیکیورٹیز کی قرض دینے کا بنیادی ڈھانچہ فراہم کرتا ہے، اور کون پورے معاملے کو ریگولیٹرز، کلائنٹس، اور مخالفین کے لیے قابل فہم بنا سکتا ہے۔ اسٹیٹ اسٹریٹ اسی سطح پر موجود ہے۔
بوسٹن بینک سے ٹرسٹ مشین تک
تاریخی قوس اہم ہے کیونکہ اسٹیٹ اسٹریٹ اپنی موجودہ حیثیت پر حادثاتی طور پر نہیں پہنچی۔ اس کی سب سے قدیم نسل یونین بینک تک جاتی ہے، جو 1792 میں بوسٹن میں ابتدائی امریکی جمہوریت میں چارٹر کیا گیا تھا۔ یہ وقت اہم ہے۔ یہ وہ دور تھا جب بینکنگ، تجارت، عوامی کریڈٹ، اور ریاست کی تشکیل ابھی بھی گہرائی سے جڑے ہوئے تھے۔ ریاستہائے متحدہ ایک قومی مالیاتی ڈھانچہ بنانے کی کوشش کر رہا تھا، اور بوسٹن کی تجارتی معیشت کو ایسے اداروں کی ضرورت تھی جو شپنگ، تجارت، عوامی کریڈٹ، نجی دولت، اور تجارت سے جڑے سرمایہ کے بہاؤ کو سنبھال سکیں۔[3]
انیسویں اور بیسویں صدی کے اوائل میں، وہ لائن جسے ہم اب اسٹیٹ اسٹریٹ کہتے ہیں قومی بینکنگ اصلاحات، ٹرسٹ کمپنی کی ترقی، اور کارپوریٹ انضمام سے گزری۔ اسٹیٹ اسٹریٹ ڈپازٹ اینڈ ٹرسٹ 1891 میں قائم ہوا، بعد میں اسٹیٹ اسٹریٹ ٹرسٹ کمپنی کا نام دیا گیا، اور پھر 1925 میں اسٹیٹ اسٹریٹ کے نام کے تحت نیشنل یونین کے ساتھ ضم ہو گیا۔ جدید اسٹیٹ اسٹریٹ بینک اور ٹرسٹ کمپنی اور بعد میں ہولڈنگ کمپنی کا ڈھانچہ بیسویں صدی کے وسط کی پیداوار تھے، لیکن اہم نقطہ صرف قانونی تسلسل نہیں ہے۔ اہم نقطہ سمت ہے: فرنچائز عام مقامی بینکنگ سے ٹرسٹ، تحویل، اور ادارتی خدمات کی طرف ترقی پذیر ہوئی۔[13]
یہ تبدیلی بورنگ لگتی ہے جب تک کہ آپ یہ نہ سمجھیں کہ اس کے ارد گرد کیا ہو رہا تھا۔ ریاستہائے متحدہ ایک بینک مرکوز معیشت سے سرمایہ مارکیٹوں کی معیشت کی طرف بڑھ رہا تھا۔ دولت کو جمع، سیکیورٹائز، درمیانی، بینچ مارک، عالمی، اور بڑھتی ہوئی پیچیدہ اداروں کے ذریعے انتظام کیا جا رہا تھا۔ اس دنیا میں، سب سے زیادہ پائیدار طاقت ہمیشہ اس شخص کی نہیں ہوتی جو سب سے اونچی تجارت کر رہا ہو۔ یہ اکثر اس ادارے کے پاس ہوتی ہے جو کتابیں رکھتا ہے جب باقی سب تجارت کر رہے ہوتے ہیں۔
یہاں ایک اور سخت تاریخی سوال بھی ہے جسے نظر انداز نہیں کیا جانا چاہیے۔ 2024 میں اسٹیٹ اسٹریٹ کی کمیشن کردہ تاریخی تحقیق پر رپورٹنگ میں کہا گیا کہ محققین نے نتیجہ اخذ کیا کہ غلامی اور غلامی کی تجارت سے جڑی دولت نے بینک کے آباؤ اجداد کے اداروں کی بنیاد رکھی اور کہ کئی ابتدائی بانیوں اور اسٹیک ہولڈرز نے براہ راست غلامی سے فائدہ اٹھایا۔ چونکہ کمیشن کردہ رپورٹ خود مکمل طور پر عوامی نہیں لگتی، میں ان نتائج کو زیادہ نہیں بڑھاؤں گا جو لائن بہ لائن آزادانہ طور پر تصدیق نہیں کیے جا سکتے۔ لیکن میں یہ بھی سوچتا ہوں کہ یہ سادہ ہو گا کہ ایک بوسٹن مالیاتی ادارے کے بارے میں لکھا جائے جو اٹلانٹک معیشت کے اندر قائم ہوا اور یہ ظاہر کیا جائے کہ غلامی غیر متعلقہ پس منظر کی آواز ہے۔ یہ انتباہ حقیقی ہے۔ تاریخی امکان بھی ایسا ہے کہ یہ تعلق اتفاقی نہیں ہے۔[14]
کیوں تحویل کہانی کو بدل دیتی ہے
اسٹیٹ اسٹریٹ کی تاریخ میں فیصلہ کن تبدیلی ایک واحد چمکدار انضمام یا بحران کی بچت نہیں تھی۔ یہ بار بار یہ فیصلہ کرنا تھا کہ تحویلی اور انتظامی افعال میں گہرائی میں جانا ہے۔ یہ صرف اس صورت میں بورنگ لگتا ہے جب آپ یہ نہ سمجھیں کہ بڑے پیمانے پر تحویل کا کیا مطلب ہے۔
ایک تحویل کنندہ صرف ایک خزانہ نہیں ہے۔ ادارتی پیمانے پر، تحویل وہ سطح ہے جو اثاثوں کو رکھنے، تجارت کو طے کرنے، ریکارڈ کو ہم آہنگ کرنے، کارپوریٹ کارروائیوں کو پروسیس کرنے، نقد کو منظم کرنے، پروکسی ورک فلو کی حمایت کرنے، دائرہ اختیار کے درمیان کتابیں برقرار رکھنے، فائدہ مند ملکیت کو ٹریک کرنے، اور پورٹ فولیوز کو ان اداروں کے لیے قابل فہم بنانے میں مدد کرتی ہے جو قانونی طور پر ان کے مالک ہیں۔ اگر مارکیٹ ایک مشین ہے، تو تحویل گیئر باکس کا حصہ ہے۔
اسٹیٹ اسٹریٹ نے 1924 میں اس کاروبار میں ایک اہم موڑ پر قدم رکھا، جب یہ میساچوسٹس انویسٹرز ٹرسٹ کا نگراں بن گیا، جو کہ وسیع پیمانے پر پہلے امریکی اوپن اینڈ میوچل فنڈ کے طور پر جانا جاتا ہے۔ مجھے نہیں لگتا کہ اس سنگ میل کو کافی توجہ ملتی ہے۔ اس نے اسٹیٹ اسٹریٹ کو جدید مشترکہ سرمایہ کاری کی پیدائش کے مقام پر رکھ دیا، بہت پہلے کہ غیر فعال سرمایہ کاری ایک ثقافتی کلچ بن جائے۔[4]
یہ نقطہ ایک یادگاری سالگرہ سے بڑا ہے۔ میوچل فنڈز بڑے پیمانے پر سرمایہ کاری کی ابتدائی صنعتی شکل تھے۔ انہوں نے انفرادی سرمایہ کو پیشہ ورانہ گاڑیوں میں جمع کرنے کی اجازت دی۔ لیکن ایک مشترکہ گاڑی کو صرف ایک منیجر کی ضرورت نہیں ہوتی۔ اسے ایک نگراں، ایک منتظم، ایک قیمت کا عمل، ایک ریکارڈ رکھنے کا نظام، اور ایک ٹرسٹ کی تہہ کی ضرورت ہوتی ہے جو سرمایہ کاروں کو بتاتی ہے کہ اثاثے واقعی وہاں موجود ہیں۔ اسٹیٹ اسٹریٹ نے اس بنیادی ڈھانچے کے اندر خود کو منظم کیا۔
پیٹرن نوٹ
عوام فنڈ کے نام کو دیکھتی ہے۔ ادارہ نگراں معاہدہ، اکاؤنٹنگ نظام، منتقلی کا عمل، روزانہ کی قیمت، کارپوریٹ ایکشن ورک فلو، اور تعمیل کی فائل کو دیکھتا ہے۔ یہی وہ جگہ ہے جہاں اسٹیٹ اسٹریٹ موجود ہے۔
اس پس منظر کی طرف یہ جھکاؤ اس وقت زیادہ قیمتی ہو گیا جب مارکیٹیں زیادہ پیچیدہ ہو گئیں۔ جب ادارہ جاتی سرمایہ کاری کا عروج پنشنز، انشورنس اثاثوں، میوچل فنڈز، عالمی نگراں نیٹ ورکس، اور سرحد پار کے مینڈیٹس کے ذریعے آیا، تو اسٹیٹ اسٹریٹ اس حقیقت سے فائدہ اٹھانے کے لیے تیار تھا کہ مالیات کے شاندار حصے اکثر کمزور ہوتے ہیں۔ قرض دینے کے چکر بدلتے ہیں۔ تجارتی فیشن بدلتے ہیں۔ لیکن دوسرے لوگوں کے اثاثوں کا حساب رکھنے کی ضرورت صرف بڑھتی ہے۔
SPY، ETFs، اور مارکیٹ تک رسائی کی مصنوعات سازی
اگر نگہداشت پرانا سلطنت تھی، تو ETFs نئی سلطنت میں پل تھے۔ اسٹیٹ اسٹریٹ کی سرمایہ کاری کی انتظامیہ کی شاخ 1978 میں قائم ہوئی، جس نے کمپنی کو ادارہ جاتی انڈیکسنگ اور بینچ مارک سے آگاہ پورٹ فولیو کی تعمیر کی ترقی میں جلدی شامل کر دیا۔ پھر 1993 میں SPY کا آغاز ہوا، جو کہ پہلا امریکی ایکسچینج ٹریڈڈ فنڈ تھا۔[5]
یہاں بہت سے لوگ کہانی کو بہت چھوٹا بیان کرتے ہیں۔ SPY صرف ایک کامیاب مصنوعات نہیں تھی۔ یہ مارکیٹ تک رسائی کا دوبارہ ڈیزائن تھا۔ اس نے ایک وسیع مارکیٹ کی ٹوکری کو کچھ ایسا بنا دیا جو اسٹاک کی طرح دن کے اندر تجارت کر سکتا تھا، تخلیق-تبادلے کی میکانکس، مجاز شرکاء، ثالثی، تصفیہ، بینچ مارک کی نمائش، لیکویڈیٹی، نگہداشت، اور فنڈ کی انتظامیہ کو ایک فن تعمیر میں باندھ دیا۔
اہم بصیرت یہ ہے کہ اسٹیٹ اسٹریٹ نے صرف ETF کے عروج سے بطور برانڈ مالک فائدہ نہیں اٹھایا۔ اس نے فائدہ اٹھایا کیونکہ ETFs نے بالکل اسی قسم کی ادارہ جاتی فعالیت کی طلب کو بڑھایا جس کے لیے اسٹیٹ اسٹریٹ پہلے ہی تیار تھا۔ فنڈ کی انتظامیہ، نگہداشت، اثاثہ خدمات، نقد انتظام، ضمانت کے ورک فلو، بینچ مارک کے نفاذ، سیکیورٹیز کی قرض دہی، اور مشترکہ گاڑیوں کے گرد بڑے ڈیٹا اور رپورٹنگ کی تہہ سب زیادہ اہم ہو گئیں۔
SPY اہم تھا کیونکہ اس نے بینچ مارک کی نمائش کو تجارت کے قابل بنایا بغیر ادارہ جاتی پلمبنگ کی ضرورت کو ختم کیے۔ اس نے دراصل پلمبنگ کو زیادہ اہم بنا دیا۔
اسی لیے میں SPY کو ایک مصنوعات کے سنگ میل کے طور پر کم اور ایک بنیادی ڈھانچے کے ہنچ کے طور پر زیادہ سمجھتا ہوں۔ اس نے اسٹیٹ اسٹریٹ کے ٹرسٹ بینک کے ماضی کو غیر فعال سرمایہ کاری کے حال سے جوڑ دیا۔ اس نے دکھایا کہ کمپنی مشترکہ سرمایہ کاری کی منطق کو لے کر اسے ایکسچینج ٹریڈڈ مارکیٹ کے ڈھانچے میں تبدیل کر سکتی ہے۔ یہ وسیع تر پیٹرن ہے: اسٹیٹ اسٹریٹ مالیاتی تجریدات کو عملی نظاموں میں تبدیل کرتا رہتا ہے۔
بورنگ حصول حقیقی حکمت عملی تھے
اسٹیٹ اسٹریٹ کو باہر سے پڑھنا مشکل ہے کیونکہ اس کی سب سے اہم حرکتیں اکثر بورنگ لگتی ہیں۔ یہ کوئی ایسی کمپنی نہیں ہے جس کی اسٹریٹجک منطق کو چمکدار صارفین کی مہمات کے ذریعے بہتر طور پر سمجھا جا سکے۔ اسے پلیٹ فارم کے حصول، صلاحیت کی تہہ، اور کلائنٹ ورک فلو کنٹرول کے ذریعے بہتر طور پر سمجھا جا سکتا ہے۔
2003 میں ڈوئچے بینک کے عالمی سیکیورٹیز سروسز کے کاروبار کا حصول ایک بہترین مثال ہے۔ اسٹیٹ اسٹریٹ نے کہا کہ اس معاہدے نے تقریباً $2.2 ٹریلین کے اثاثے نگہداشت میں شامل کیے، یورپ میں اس کی موجودگی کو گہرا کیا، اور سرحد پار سیکیورٹیز کی خدمات کے غیر شاندار لیکن چپکنے والے کاروبار میں اس کے پیمانے کو بڑھایا۔ یہ کوئی فلمی اسکرپٹ مالیات نہیں ہے۔ یہ فلمی اسکرپٹ مالیات سے زیادہ اہم ہے۔[6]
2007 میں انویسٹرز فنانشل سروسز کا حصول فنڈ سروسنگ اور متبادل سروسنگ کے پیمانے کو گہرا کرتا ہے۔ 2018 میں چارلس ریور ڈویلپمنٹ کا $2.6 بلین میں حصول اور بھی زیادہ انکشاف کرنے والا تھا کیونکہ اس نے اسٹیٹ اسٹریٹ کو فرنٹ آفس کی سرمایہ کاری کے سافٹ ویئر میں اوپر کی طرف دھکیل دیا۔ یہ اسٹیٹ اسٹریٹ الفا کے پیچھے کی منطق ہے: فرنٹ آفس، مڈل آفس، بیک آفس، ڈیٹا، اور سروسنگ کو ایک ہی آپریٹنگ ماحول میں جوڑنا بجائے اس کے کہ ہر تہہ کو الگ نظام میں رہنے دیا جائے۔[15][16]
ناکام BBH سرمایہ کار خدمات کی حصولیابی اسی وجہ سے اہم ہے۔ اسٹیٹ اسٹریٹ کو زیادہ سرحد پار خدمات، متبادل، اور ETF بنیادی ڈھانچے کی ضرورت تھی، لیکن یہ معاہدہ 2022 میں ختم کر دیا گیا جب یہ واضح ہو گیا کہ منظوری حاصل نہیں کی جائے گی۔ اس ناکامی نے حکمت عملی کو ختم نہیں کیا۔ اس نے حکمت عملی کو بے نقاب کیا۔ اسٹیٹ اسٹریٹ بڑا، گہرا، اور ادارہ جاتی آپریٹنگ پرت میں زیادہ جڑنا چاہتا ہے۔ ریگولیٹرز سمجھتے ہیں کہ اس پرت میں پیمانہ عام پیمانہ نہیں ہے۔[17]
| سال | تبدیلی | یہ کیوں اہم تھا |
|---|---|---|
| 1792 | یونین بینک کی بنیاد بوسٹن میں رکھی گئی | جدید کمپنی کے پیچھے ابتدائی ادارہ جاتی نسل قائم کی۔ |
| 1924 | میساچوسٹس انویسٹرز ٹرسٹ کا محافظ | اسٹیٹ اسٹریٹ کو امریکہ کی اوپن اینڈ میوچل فنڈ انڈسٹری کی پیدائش پر رکھ دیا۔ |
| 1978 | سرمایہ کاری کے انتظام کی شاخ قائم کی گئی | انڈیکسنگ، ادارہ جاتی اثاثہ جات کے انتظام، اور بعد میں ETF فرنچائز کے لیے بنیاد فراہم کی۔ |
| 1993 | SPY کا آغاز | امریکہ کے ETF مارکیٹ کی تخلیق میں مدد کی اور بینچ مارک کی نمائش کو ایکسچینج ٹریڈڈ بنیادی ڈھانچے میں تبدیل کیا۔ |
| 2003 | ڈوئچے بینک سیکیورٹیز سروسز کی حصولیابی | سرحد پار تحویل اور سیکیورٹیز سروسنگ کے پیمانے کو بڑھایا۔ |
| 2018 | چارلس ریور ڈویلپمنٹ کی حصولیابی | اسٹیٹ اسٹریٹ کو فرنٹ آفس سرمایہ کاری کی ٹیکنالوجی میں منتقل کیا۔ |
| 2019 | اسٹیٹ اسٹریٹ الفا کا آغاز | فرنٹ ٹو بیک آپریٹنگ سسٹم کی حکمت عملی کو واضح کیا۔ |
| 2026 | ڈیجیٹل اثاثہ پلیٹ فارم اور ٹوکنائزڈ سروسنگ کی کوشش | اسی تحویل اور انتظام کی منطق کو ٹوکنائزڈ مالیات میں بڑھایا۔ |
ریونیو اسٹیک
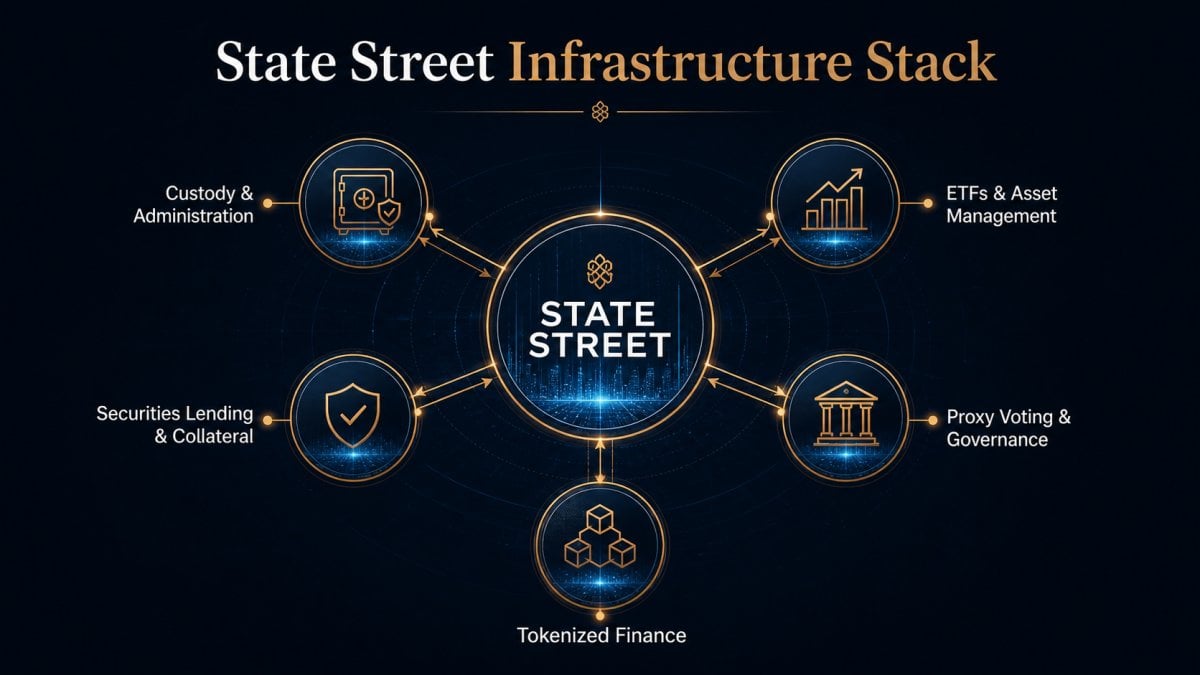
اسٹیٹ اسٹریٹ کا کاروباری ماڈل صرف اس وقت واقعی سمجھ میں آتا ہے جب آپ مارکیٹ کی طرح زمرے کو الگ کرنا بند کر دیں۔ کمپنی اب بھی مختلف کاروبار کی رپورٹ کرتی ہے، لیکن حکمت عملی کے لحاظ سے یہ انہیں ایک ادارہ جاتی اسٹیک میں جوڑنے کی کوشش کر رہی ہے۔
سرمایہ کاری کی خدمات
سرمایہ کاری کی خدمات کشش کا مرکز ہیں۔ یہ تحویل، فنڈ انتظام، اکاؤنٹنگ، منتقلی ایجنسی، درمیانی دفتر کی حمایت، نجی مارکیٹس کی خدمات، اور وسیع آپریٹنگ پرت ہے جس پر کلائنٹس ادارہ جاتی پورٹ فولیوز چلانے کے لیے انحصار کرتے ہیں۔ 2025 میں، اسٹیٹ اسٹریٹ نے $53.8 ٹریلین کا ریکارڈ AUC/A، $2.1 ٹریلین کی نئی AUC/A کاروباری کامیابیاں، اور نجی مارکیٹس کی خدمات کی فیس کی آمدنی میں 12 فیصد کی ترقی کی رپورٹ کی۔[3]
سرمایہ کاری کا انتظام
اسٹیٹ اسٹریٹ سرمایہ کاری کا انتظام عوامی طور پر سامنے آنے والا اثاثہ جات کے انتظام کا ستون ہے۔ یہ SPDR ETF فرنچائز، ادارہ جاتی حکمت عملیوں، نقد، انڈیکسنگ، فعال نظامی مصنوعات، سونے کے ETFs، اور ایک بڑھتی ہوئی وسیع مصنوعات کے سیٹ کو لے کر چلتا ہے۔ 2025 میں، اسٹیٹ اسٹریٹ نے $5.7 ٹریلین کا AUM، $180 بلین کی خالص آمد، $2.4 بلین کی انتظامی فیس کی آمدنی، اور 134 نئی مصنوعات کا آغاز کیا۔[3]
مارکیٹس، مالیات، ضمانت، اور سیکیورٹیز کی قرضہ
مارکیٹس کا کاروبار کم اہمیت کا حامل سمجھا جا سکتا ہے کیونکہ یہ ایک معاون فنکشن کی طرح لگتا ہے جب کہ یہ دراصل ایک مارجن اور ورک فلو کا کاروبار ہے۔ FX، سیکیورٹیز کی مالیات، ضمانت کا انتظام، تحقیق، متبادل ڈیٹا، اور مالیاتی ٹولز کوئی سائیڈ سجاوٹ نہیں ہیں۔ یہ جڑنے والا ٹشو ہیں۔ یہ تحویل کے تعلقات کو زیادہ مفید، زیادہ منافع بخش، اور تبدیل کرنا مشکل بناتے ہیں۔
سافٹ ویئر، ڈیٹا، AI، اور الفا
| لیئر | فنکشن | پیٹرن نیکسس پڑھیں |
|---|---|---|
| کستڈی اور انتظام | محفوظ رکھنا، فنڈ اکاؤنٹنگ، رپورٹنگ، اثاثہ خدمات | بنیادی سطح۔ یہیں سے ادارہ جاتی انحصار شروع ہوتا ہے۔ |
| اثاثہ انتظام اور ETFs | SPDR، انڈیکسنگ، نقد، ادارہ جاتی حکمت عملی | پروڈکٹ کی سطح۔ یہ مارکیٹ کی نمائش کو اسکیل ایبل گاڑیوں میں تبدیل کرتا ہے۔ |
| مارکیٹس اور مالیات | FX، ضمانت، سیکیورٹیز کی قرض دہی، تحقیق، مالیات | لیکویڈیٹی کی سطح۔ یہ اثاثہ کی بنیاد کے گرد ورک فلو کو مالیاتی بناتا ہے۔ |
| سافٹ ویئر اور ڈیٹا | چارلس ریور، الفا، تجزیات، عملیاتی ڈیٹا | کنٹرول کی سطح۔ یہ کلائنٹ کے آپریٹنگ ماحول کو زیادہ چپکنے والا بناتا ہے۔ |
| ڈیجیٹل اثاثے | ٹوکنیزڈ فنڈز، والیٹ/کستڈی بنیادی ڈھانچہ، ڈیجیٹل خدمات | اگلے ریلیں۔ یہ ماڈل سے وقفہ نہیں ہے، بلکہ نئے اثاثہ کی شکل پر لاگو ماڈل ہے۔ |
غیر فعال ملکیت اور حکمرانی کی طاقت
یہ وہ سیکشن ہے جہاں عام طور پر بیانیہ شواہد سے آگے نکل جاتا ہے، اس لیے میں چاہتا ہوں کہ میں آہستہ چلوں اور محتاط رہوں۔ اسٹیٹ اسٹریٹ کی اہمیت صرف اس وجہ سے نہیں ہے کہ یہ اثاثوں کی خدمات فراہم کرتا ہے بلکہ اس کی سرمایہ کاری کے انتظام کے شعبے کے ذریعے، یہ بلیک راک اور وینگارڈ کے ساتھ بڑے تین غیر فعال منیجر کی گفتگو کا حصہ ہے۔
ایک وسیع پیمانے پر حوالہ دی جانے والی تعلیمی تحقیق نے پایا کہ بڑے تین مل کر S&P 500 کمپنیوں میں 88 فیصد کے سب سے بڑے شیئر ہولڈر تھے۔ یہ ایک سنجیدہ حقیقت ہے۔ اس کا مطلب ہے کہ عوامی مارکیٹوں میں ملکیت کی توجہ میں نمایاں تبدیلی آئی ہے، اور اسٹیٹ اسٹریٹ اس تبدیلی کا حصہ ہے۔[9]
لیکن بڑی اور مستقل ووٹنگ طاقت اور پورے کارپوریٹ سیکٹر پر خفیہ کنٹرول کے درمیان ایک فرق ہے۔ سنجیدہ تجزیے کو اس تفریق کو ختم نہیں کرنا چاہیے۔ تنقید کا سب سے مضبوط ورژن کہتا ہے کہ مشترکہ ملکیت اور مرکوز پروکسی طاقت ایک چھوٹے سے اثاثہ منیجرز کو کارپوریٹ امریکہ میں ایسے طریقوں سے حوصلہ افزائی کرنے کی اجازت دیتی ہے جو کم قدر کی جاتی ہیں، کم ریگولیٹ کی جاتی ہیں، اور ممکنہ طور پر مسخ کرنے والی ہیں۔ سب سے مضبوط جواب یہ ہے کہ غیر فعال طاقت کی تنقید کے کچھ حصے مبالغہ آرائی ہیں اور انڈیکس منیجرز کا حکمرانی کا کردار زیادہ محدود، ٹکڑے ٹکڑے، اور مشروط ہے جتنا کہ خوفناک بیانات میں اشارہ کیا گیا ہے۔[10]
میری اپنی رائے یہ ہے کہ دونوں طرف کے زیادہ سے زیادہ لوگ حقیقی پیٹرن کو نظر انداز کر رہے ہیں۔ اسٹیٹ اسٹریٹ نہ تو ایک غیر جانبدار پائپ ہے اور نہ ہی ایک طاقتور کٹھ پتلی ماسٹر۔ یہ تاریخی طور پر مخصوص کچھ اور ہے: ایک منتظم جس کی طاقت اس لیے بڑھتی ہے کہ یہ مستقل ہے۔ انڈیکس منیجرز روایتی فعال منیجرز کی طرح باہر نہیں نکلتے۔ کستڈی کے تعلقات بھی چپکنے والے ہوتے ہیں۔ اس کا مطلب ہے کہ اسٹیٹ اسٹریٹ اثر و رسوخ جمع کر سکتا ہے بغیر ڈرامائی کنٹرول کی ضرورت کے۔
بحث بھی تعلیمی مضامین سے ریگولیٹری اور قانونی موقف میں منتقل ہو گئی ہے۔ 2025 میں، FTC اور DOJ نے بلیک راک، اسٹیٹ اسٹریٹ، اور وینگارڈ کے ساتھ ایک توانائی کی سازش کے معاملے میں دلچسپی کا بیان دائر کیا۔ یہ ذمہ داری ثابت نہیں کرتا، لیکن یہ ثابت کرتا ہے کہ مشترکہ ملکیت کا سوال اب نظریاتی پس منظر کی شور نہیں رہا۔ یہ مارکیٹ کی طاقت کے گرد قانونی ڈھانچے میں داخل ہو رہا ہے۔[12]
کیوں اعتماد کی ناکامیاں یہاں زیادہ اہم ہیں
یہی وجہ ہے کہ اسٹیٹ اسٹریٹ کے طرز عمل کی ناکامیاں اتنی اہم ہیں۔ ایک عام عوامی کمپنی کا اسکینڈل بدصورت ہو سکتا ہے بغیر کاروباری ماڈل کے لیے وجودی ہونے کے۔ جب آپ کا پروڈکٹ ادارہ جاتی اعتماد ہو تو یہ کم سچ ہے۔
2010 میں، SEC نے کہا کہ اسٹیٹ اسٹریٹ نے اس بات پر اتفاق کیا کہ وہ کچھ فنڈز میں سب پرائم رہن کی نمائش کے بارے میں سرمایہ کاروں کو گمراہ کرنے کے الزامات کو حل کرنے کے لیے 300 ملین ڈالر سے زیادہ ادا کرے گا، اس کے علاوہ تقریباً 350 ملین ڈالر جو اس نے پہلے ہی نجی تصفیوں میں ادا کرنے پر اتفاق کیا تھا۔ یہ صرف ایک عام نفاذی کارروائی نہیں تھی۔ یہ اس وقت افشاء اور اعتماد کی طرف براہ راست گیا جب سرمایہ کار پہلے ہی یہ سیکھ رہے تھے کہ کتنی پوشیدہ خطرات مبینہ طور پر جدید مصنوعات کے اندر دفن تھیں۔[7]
2016 میں، SEC نے کہا کہ اسٹیٹ اسٹریٹ 382 ملین ڈالر سے زیادہ ادا کرے گا تاکہ خفیہ غیر ملکی تبادلے کے مارک اپ کے ذریعے کستڈی کلائنٹس کو دھوکہ دینے کے الزامات کو حل کرے۔ بعد میں DOJ نے منتقلی کے انتظام کی دھوکہ دہی کے الزامات کو حل کیا، اور 2021 میں اسٹیٹ اسٹریٹ نے ایک مؤخر استغاثہ کے معاہدے میں داخل ہوا اور کستڈی کے اخراجات سے منسلک خفیہ اضافی چارجز کے بدلے 115 ملین ڈالر کے مجرمانہ جرمانے پر اتفاق کیا۔ یہ صرف ظاہری مسائل نہیں ہیں۔ یہ فرنچائز کے مرکز پر حملہ کرتے ہیں۔[8][18][19]
وسیع تر سبق کو واضح طور پر بیان کرنا ضروری ہے: جتنا زیادہ ایک مالیاتی ادارہ غیر مرئی اور بنیادی ڈھانچے میں تبدیل ہوتا ہے، اتنا ہی اس کے لیے اعتماد کی ناکامیوں کے لیے کم جگہ ہوتی ہے۔ ایک صارف بینک صارف کے تعلقات کو دوبارہ تعمیر کرکے زندہ رہ سکتا ہے۔ ایک کستڈی اور انتظام کی فرنچائز اس بات پر قائل ہو کر زندہ رہتی ہے کہ بنیادی ڈھانچہ قابل اعتماد، عمل میں غیر جانبدار، اور عملی طور پر صاف ہے۔ جب کسی فرم کا دعویٰ یہ ہو کہ یہ نظام کو محفوظ طریقے سے منظم کرتی ہے، تو غلط رویہ ایک بدصورت باب کی طرح نظر نہیں آتا بلکہ مقصد کی ایک تضاد کی طرح نظر آتا ہے۔
یہ بھی وضاحت کرتا ہے کہ ریاست اسٹریٹ کی نگرانی کی تضاد کیوں اہم ہیں۔ اس فرم نے خوفناک لڑکی کے دور کے ذریعے اپنی عوامی حکمرانی کی شناخت کا حصہ بنانے کے لیے بورڈ کی تنوع کو مدد فراہم کی، لیکن روئٹرز نے 2025 میں رپورٹ کیا کہ اثاثہ انتظامی یونٹ نے اپنی پروکسی ووٹنگ کی رہنمائی سے خواتین اور اقلیتی بورڈ کی نمائندگی کے لیے واضح اہداف کو ہٹا دیا۔ یہ اقدام اس وقت آیا جب فرم نے ووٹنگ کے انتخاب کے پروگراموں کو وسعت دی اور مزید نگرانی کی ذمہ داری کلائنٹس کی طرف واپس کرنے کی کوشش کی۔ یہ تبدیلی پرانی پوزیشن کو مٹا نہیں دیتی۔ یہ دکھاتی ہے کہ حکمرانی کی زبان کتنی تیزی سے بدل سکتی ہے جب اس کے ارد گرد سیاسی اور قانونی ماحول تبدیل ہوتا ہے۔[20]
اگلا محاذ بھی شاندار نہیں ہے
اگر مجھے یہ پیش گوئی کرنی ہو کہ ریاست اسٹریٹ کہاں جا رہی ہے، تو میں خلل کی زبان استعمال نہیں کروں گا۔ میں جذبے کی زبان استعمال کروں گا۔
کمپنی کا 2026 کا ڈیجیٹل اثاثہ پلیٹ فارم کا اعلان اس لیے اہم ہے کیونکہ یہ ٹوکنائزڈ مالیات کو ان شرائط میں فریم کرتا ہے جو ریاست اسٹریٹ پہلے سے سمجھتا ہے: فنڈ سروسنگ، تحویل، رپورٹنگ، ورک فلو انضمام، والیٹ انفراسٹرکچر، ٹوکنائزڈ مصنوعات، اور ادارہ جاتی باہمی تعامل۔ یہ بالکل وہی ہے جو ریاست اسٹریٹ جیسی فرم کو کرنا چاہیے۔ اسے بینک چارٹر کے ساتھ ایک کریپٹو میم اسٹاک بننے کی کوشش نہیں کرنی چاہیے۔ اسے ڈیجیٹل اثاثے کی جدت کو ریگولیٹڈ، انٹرپرائز گریڈ آپریشنل خدمات میں تبدیل کرنے کی کوشش کرنی چاہیے۔ یہی وہ جگہ ہے جہاں اس کا تقابلی فائدہ واقعی موجود ہے۔[11]
بعد میں یہ اعلان کہ ریاست اسٹریٹ نے لکسمبرگ سے ٹوکنائزڈ فنڈ سروسنگ شروع کرنے کا ارادہ کیا، اسی پیٹرن میں فٹ بیٹھتا ہے۔ لکسمبرگ یہاں ایک چمکدار کریپٹو علامت کے طور پر استعمال نہیں ہو رہا ہے۔ یہ ایک فنڈ دائرہ اختیار، ایک سروسنگ دائرہ اختیار، ایک ریگولیٹری نوڈ، اور ایک ادارہ جاتی تقسیم کا کوریڈور ہے۔ دوسرے الفاظ میں، یہ اقدام پرانے نظام سے بچنے کے بارے میں نہیں ہے۔ یہ نئے فارمیٹ کو پرانے نظام کی سب سے اہم پائپوں کے اندر انتظامی بنانے کے بارے میں ہے۔[21]
اور یہ، میرے لیے، مستقل پیٹرن ہے۔ ریاست اسٹریٹ جیتتا رہتا ہے کیونکہ وہ مارکیٹ میں جو کچھ بھی دلچسپ سمجھتا ہے اسے انتظامی طور پر قابل فہم چیز میں تبدیل کرتا ہے۔ باہمی فنڈز تحویل بن گئے۔ ای ٹی ایف بینچ مارک پلمبنگ بن گئے۔ مشترکہ ملکیت حکمرانی کے بنیادی ڈھانچے میں تبدیل ہو گئی۔ ٹوکنائزیشن اب ایک اور سروسنگ پرت بن رہی ہے۔ عوام طاقت کے لیے غلط جگہوں پر تلاش کر رہی ہے کیونکہ اسے تماشا پسند ہے۔ ریاست اسٹریٹ صحیح جگہوں پر طاقت حاصل کرتا رہتا ہے کیونکہ اسے سمجھ آتا ہے کہ جب تماشا گزر جاتا ہے، تو کسی کو اب بھی کتابیں چلانی ہوتی ہیں۔
پیٹرن نیكسس لینز
ریاست اسٹریٹ ان واضح مثالوں میں سے ایک ہے کہ کس طرح طاقت ایک بالغ نظام میں شکل بدلتی ہے۔ ابتدائی سرمایہ داری کو تصور کرنا آسان تھا کیونکہ طاقت ملکیت، فیکٹریوں، ریلوے، جہازوں، بینکوں، زمین، اور نقد کی طرح نظر آتی تھی۔ جدید سرمایہ داری کو دیکھنا مشکل ہے کیونکہ طاقت بڑھتی ہوئی انتظامیہ میں رہتی ہے: کون اثاثہ ریکارڈ کرتا ہے، کون ضمانت رکھتا ہے، کون ووٹ پروسیس کرتا ہے، کون فنڈ کی قیمت لگاتا ہے، کون ڈیٹا کو معمول پر لاتا ہے، کون تجارت کو طے کرتا ہے، کون رپورٹنگ کا انتظام کرتا ہے، اور کون نظام کو چلانے کے قابل رکھتا ہے جب کوئی اور پورے ورک فلو کو بھی نہیں سمجھتا۔
یہ ریاست اسٹریٹ کو سب طاقتور نہیں بناتا۔ یہ اسے ساختی طور پر اہم بناتا ہے۔ یہ تفریق سب کچھ ہے۔ اس دلیل کا سست ورژن کہتا ہے کہ ریاست اسٹریٹ خفیہ طور پر سب کچھ رکھتا ہے۔ یہ غلط ہے۔ اسی طرح کا سست جواب یہ کہتا ہے کہ ریاست اسٹریٹ صرف ایک سروس فراہم کنندہ ہے۔ یہ بھی غلط ہے۔ زیادہ درست نقطہ نظر یہ ہے کہ ریاست اسٹریٹ جدید مالیات کے اجازت نامے کے ڈھیر کے اندر بیٹھتا ہے۔ اسے دنیا کا مالک ہونے کی ضرورت نہیں ہے تاکہ وہ ان پٹریوں کی شکل دے سکے جن پر دنیا انحصار کرتی ہے۔
میرا نتیجہ سیدھا ہے: ریاست اسٹریٹ "پورے نظام" نہیں ہے، اور یہ ہر مارکیٹ کے نتیجے کے پیچھے کوئی کارٹون ولن نہیں ہے۔ لیکن یہ ان تہوں میں سے ایک ہے جو پورے نظام کو کام کرنے میں مدد دیتی ہیں۔ یہی وجہ ہے کہ اسے ایک بنیادی موضوع کے طور پر پیش کیا جانا چاہیے، نہ کہ ایک حاشیہ نوٹ کے طور پر۔
ذرائع
- ریاست اسٹریٹ کارپوریشن، "پہلی سہ ماہی 2026 مالی نتائج".
- فیڈرل ریزرو بورڈ، "عالمی نظامی طور پر اہم بینک".
- ریاست اسٹریٹ، "2025 سالانہ رپورٹ".
- ریاست اسٹریٹ، "باہمی فنڈز 100 سالوں میں".
- ریاست اسٹریٹ سرمایہ کاری کے انتظام، "ہماری تاریخ".
- ریاست اسٹریٹ، "ڈوئچے بینک کی عالمی سیکیورٹیز سروسز کے کاروبار کی خریداری مکمل کرتا ہے".
- امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن، “اسٹیٹ اسٹریٹ سیکیورٹیز فراڈ الزامات کے تصفیے کے لیے 300 ملین ڈالر سے زیادہ ادا کرے گا”.
- امریکی سیکیورٹیز اینڈ ایکسچینج کمیشن، “اسٹیٹ اسٹریٹ کسٹڈی کلائنٹس کو دھوکہ دینے کے لیے 382 ملین ڈالر سے زیادہ ادا کرے گا”.
- فچٹنر، ہیئمسکرک، اور گارسیا-برنارڈو، “بڑے تینوں کی پوشیدہ طاقت؟”.
- فش، حمدانی، اور ڈیویڈوف سلیمان، “وال اسٹریٹ کے نئے ٹائٹنز”.
- اسٹیٹ اسٹریٹ، “ٹوکنیزڈ فنانس کو طاقت دینے کے لیے ڈیجیٹل اثاثہ پلیٹ فارم کا آغاز”.
- ایف ٹی سی اور ڈی او جے، “بلیک راک، اسٹیٹ اسٹریٹ، اور وینگارڈ کے خلاف توانائی کی ساز باز کے معاملے میں دلچسپی کا بیان”.
- اسٹیٹ اسٹریٹ اور ایف ڈی آئی سی/فیڈرل ریزرو، “ریزلوشن پلان عوامی سیکشن”.
- جی بی ایچ نیوز، “اسٹیٹ اسٹریٹ کی کمیشن کردہ رپورٹ بینک کی غلامی کی معیشت میں جڑوں کی تفصیلات فراہم کرتی ہے”.
- اسٹیٹ اسٹریٹ الفا.
- اسٹیٹ اسٹریٹ، “اسٹیٹ اسٹریٹ چارلس ریور ڈویلپمنٹ کو 2.6 بلین ڈالر میں حاصل کرے گا”.
- اسٹیٹ اسٹریٹ، “براؤن برادرز ہیریمن سرمایہ کار خدمات کی حصول پر بیان”.
- امریکی محکمہ انصاف، “اسٹیٹ اسٹریٹ کارپوریشن 64 ملین ڈالر سے زیادہ ادا کرنے پر راضی ہے تاکہ دھوکہ دہی کے الزامات حل کیے جا سکیں”.
- امریکی محکمہ انصاف، “اسٹیٹ اسٹریٹ کارپوریشن 115 ملین ڈالر کا مجرمانہ جرمانہ ادا کرے گی اور مؤخر استغاثہ کے معاہدے میں داخل ہوگی”.
- روئٹرز، “بے خوف لڑکی کے مجسمے کے اسپانسر اسٹیٹ اسٹریٹ نے بورڈ روم کی تنوع کے اہداف چھوڑ دیے”.
- اسٹیٹ اسٹریٹ، “اسٹیٹ اسٹریٹ لکسمبرگ سے ٹوکنیزڈ فنڈ سروسز کا آغاز کرے گا”.
ماخذ نوٹ: یہ مضمون جان بوجھ کر AUC/A کی تفریق کو واضح رکھتا ہے۔ زیر تحویل اور/یا انتظام کے تحت اثاثوں کو اسٹیٹ اسٹریٹ کے ملکیتی اثاثوں کے طور پر نہیں سمجھا جاتا۔ غیر فعال ملکیت کا اثر بھی ایک متنازعہ حکومتی سوال کے طور پر سمجھا جاتا ہے، نہ کہ براہ راست حکم کا کارٹون دعویٰ۔
Article overview
State Street صرف ایک اور بینک نہیں ہے۔ یہ جدید مالیات کی ایک پوشیدہ بنیادی ڈھانچے کی تہوں میں سے ایک ہے، جو کہ کسٹڈی، ETFs، اثاثہ خدمات، سیکیورٹیز کی قرض دہی، پروکسی میکانکس، ادارتی ڈیٹا، اور ٹوکنائزڈ مالیات کے اگلے مرحلے کے اندر واقع ہے۔ یہ Pattern Nexus رپورٹ وضاحت کرتی ہے کہ State Street کس طرح ان مالیاتی اداروں میں سے ایک بن گیا جو زیادہ تر لوگ کبھی نہیں سوچتے۔
اکثر پوچھے جانے والے سوالات
آپ کا ردعمل کیا ہے؟
 پسند کریں
0
 نہ پسند
0
 محبت
0
 مزاحیہ
0
 واہ
0
 اداس
0
 غصہ
0

Nexus (Christopher)
Founder of Pattern Nexus. I research markets, macro, geopolitics, AI, history, ancient systems, and the patterns most people overlook. I’m also building Market Radar, a trading scanner designed to read pressure, risk, confirmation, and setup quality before ch…
Related research
ڈالر قلعہ — آڈیو-ویڈیو ایڈیشن
پیٹرن نیکسس آڈیو-ویڈیو سیریز کا قسط 2 وضاحت کرتا ہے کہ بریٹن ووڈز، مارشل پلان، سرمایہ کنٹرول، آئی ایم ایف، ورلڈ بینک، اور 1951 کا خزانہ–فیڈ…
5 shared topics, same research avenue.
کیا آٹو سیلز کساد بازاری کی پیش گوئی کر رہے ہیں؟ 50 سال کی ریگریشن اور 2026 کا اشارہ
گاڑیوں کی فروخت عام طور پر اس سے پہلے کمزور ہو جاتی ہے جب کساد بازاری دوسری جگہوں پر واضح ہو جاتی ہے۔ پیٹرن نیکسس 1976 کے بعد سے ہر امریکی …
4 shared topics, same research avenue.
کمانڈ لائن — آڈیو-ویڈیو ایڈیشن
ہفتہ وار پیٹرن نیكسس آڈیو-ویڈیو سیریز کا قسط 3 سائیکلز آف پاور کے حصہ 3 کو ایک مختصر کہانی میں تبدیل کرتا ہے کہ کس طرح ڈارٹ ماؤتھ، انٹیگریٹ…
3 shared topics, same research avenue.
ایک ٹوٹے ہوئے دنیا کی قیمت: کیوں 30 سالہ ٹریژری ایک جغرافیائی اشارہ بھیج رہی ہے
کچھ باتیں عالمی نظام کے بارے میں غیر آرام دہ محسوس ہوتی ہیں، اور پچھلے مہینے کے اعداد و شمار یہ ظاہر کرتے ہیں کہ یہ احساس ایک قابل پیمائش ب…
3 shared topics, same research avenue.
پیٹرن نیکسس ورلڈ ویو — مکمل ڈیجیٹل ایڈیشن
پیٹرن نیکسس ورلڈ ویو کی مکمل 10 ابواب کی ڈیجیٹل ایڈیشن پڑھیں جو کرسٹوفر گرینکے کی تحریر ہے۔ یہ پیسے، لیکویڈیٹی، مارکیٹوں، توانائی، AI، جغرا…
3 shared topics, same research avenue.
تبصرے (0)
Security Check
Please complete the captcha to verify you are human.